
Größe und Marktanteil des asiatisch-pazifischen Elektrobusmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
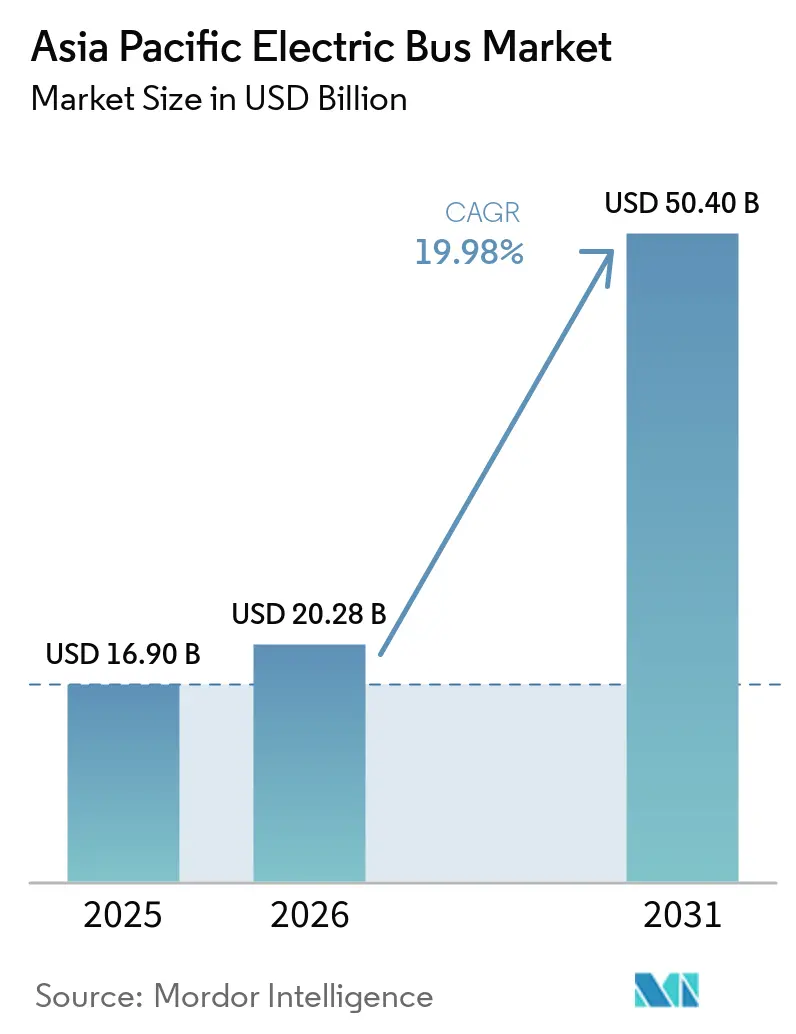
| Marktgröße im Basisjahr (2025) | 16.90 Milliarden US-Dollar |
| Marktgröße (2026) | 20.28 Milliarden US-Dollar |
| Marktgröße (2031) | 50.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.98 % |
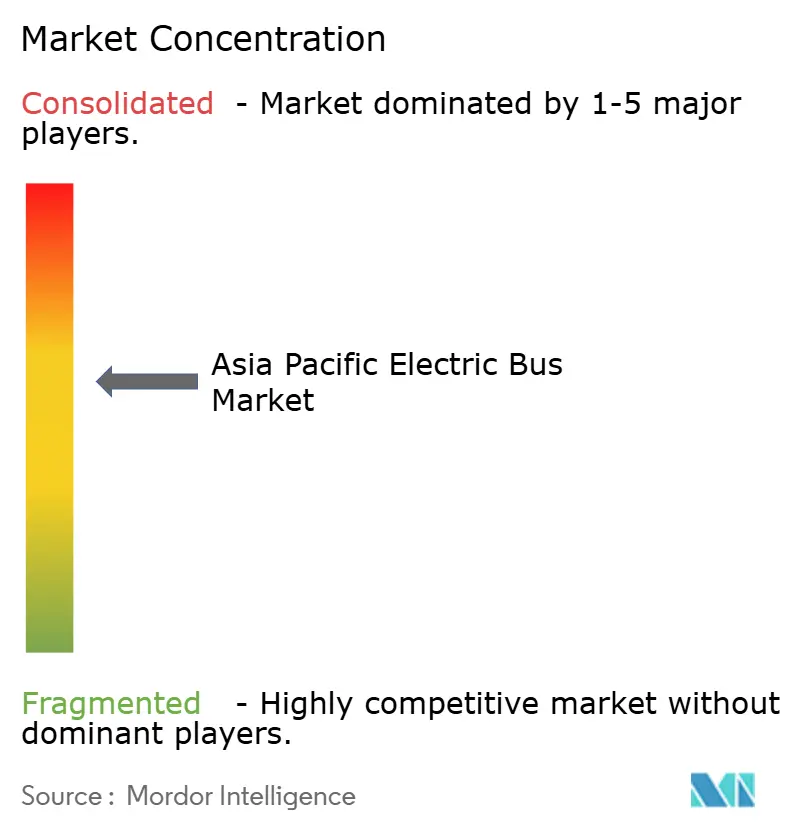
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Elektrobusmarkts von Mordor Intelligence
Die Marktgröße des asiatisch-pazifischen Elektrobusmarkts wurde im Jahr 2025 auf 16,90 Milliarden USD geschätzt und soll von 20,28 Milliarden USD im Jahr 2026 auf 50,4 Milliarden USD bis 2031 wachsen, bei einer CAGR von 19,98 % während des Prognosezeitraums (2026–2031). Sinkende Preise für Lithium-Eisenphosphat-Batterien, synchronisierte Subventionszyklen in China und Indien sowie der Ausbau von Wasserstoffkorridoren in Japan und Südkorea wirken zusammen, um die Gesamtbetriebskosten zu senken, Großbestellungen anzuregen und die Antriebsoptionen zu diversifizieren. Die Fertigungskapazitäten steigen genau dann, wenn Depot-Lademanagement-Software die Kosten für Netzaufrüstungen senkt, sodass Städte der zweiten und dritten Kategorie in Beschaffungspipelines eintreten können. Nationale Mandate für emissionsfreie Flotten schaffen regulatorische Sicherheit, die die Finanzierung über grüne Anleihen ermöglicht, während lokale Inhaltsrichtlinien ASEAN-Montagestandorte fördern und grenzüberschreitende Lieferkettenopportunitäten schaffen. Infolgedessen entwickelt sich der asiatisch-pazifische Elektrobusmarkt in Richtung eines ausgewogenen Wachstums bei öffentlichen und privaten Flotten, städtischen und überlandischen Strecken sowie mittelgroßen und hochkapazitären Fahrzeugklassen.
Wichtigste Erkenntnisse des Berichts
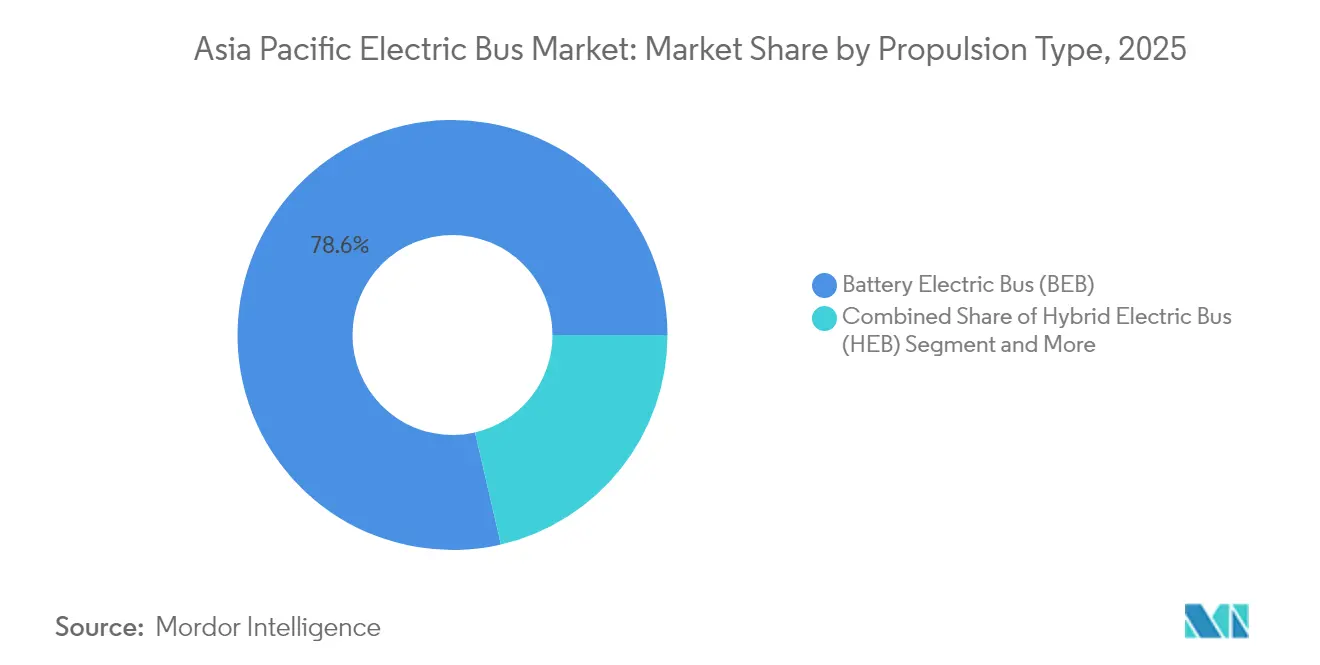
- Nach Antriebsart führten Batterieelektrobusse mit einem Marktanteil von 78,62 % am asiatisch-pazifischen Elektrobusmarkt im Jahr 2025, während Brennstoffzellenelektrobusse die höchste prognostizierte CAGR von 27,88 % bis 2031 verzeichneten.
- Nach Buslänge entfiel auf die Klasse von 9–14 Metern ein Anteil von 56,71 % an der Marktgröße des asiatisch-pazifischen Elektrobusmarkts im Jahr 2025; Busse mit einer Länge von mehr als 14 Metern werden voraussichtlich bis 2031 mit einer CAGR von 21,65 % wachsen.
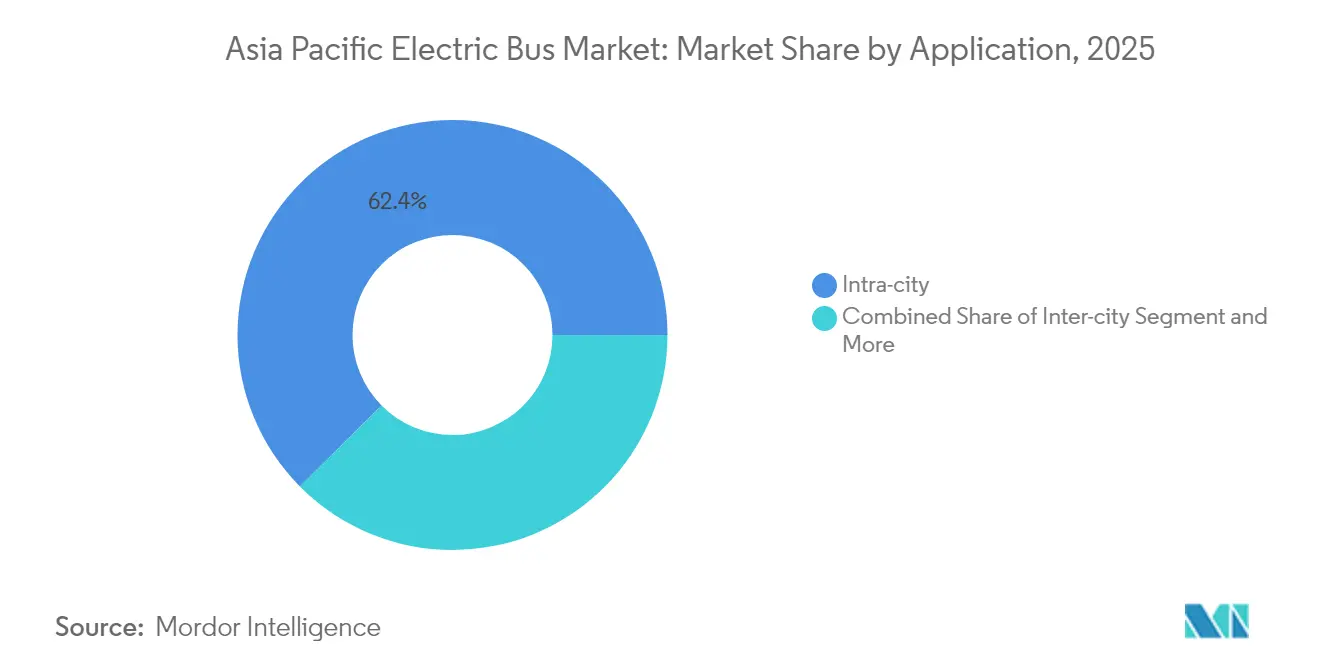
- Nach Anwendung hielt der Stadtverkehr im Jahr 2025 einen Marktanteil von 62,44 % am asiatisch-pazifischen Elektrobusmarkt, während Überlandstrecken bis 2031 ein CAGR-Wachstum von 20,92 % verzeichnen dürften.
- Nach Endnutzer kontrollierten Behörden des öffentlichen Nahverkehrs im Jahr 2025 71,86 % der Einnahmen des asiatisch-pazifischen Elektrobusmarkts, während private Flottenoperatoren im Zeitraum 2026–2031 mit einer CAGR von 22,03 % voranschreiten.
- Nach Land behielt China im Jahr 2025 einen Marktanteil von 77,25 % am asiatisch-pazifischen Elektrobusmarkt, und Japan wird voraussichtlich die schnellste CAGR von 46,85 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erneuerung der Hauptkaufsubventionen | +4.2% | China, Indien, Ausstrahlungseffekte auf ASEAN | Mittelfristig (2–4 Jahre) |
| Lithium-Eisenphosphat-Batteriepakete unter 100 USD/kWh | +3.8% | Kostensensible ASEAN-Märkte | Kurzfristig (≤ 2 Jahre) |
| Mandate für emissionsfreie Flotten | +2.9% | Singapur, Südkorea, Japan, ausgewählte indische Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Finanzierung von Nahverkehrsbehörden über grüne Anleihen | +2.1% | Städtische Zentren im gesamten asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Depot-Lademanagement-Software | +1.7% | Erstrangige Städte zuerst, dann zweit- und drittrangige | Kurzfristig (≤ 2 Jahre) |
| Anreize für ASEAN-Montagestandorte | +1.4% | Thailand, Indonesien, Malaysia, Vietnam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erneuerungswellen der Hauptkaufsubventionen in China und Indien
Die Synchronisierung von Subventionsverlängerungen hat eine stetige auftragsgetriebene Nachfrage erzeugt, die große Produktionsläufe rechtfertigt und Komponentenlieferverträge strafft. Pekings Busanreiz mit 70 % Regelungen für lokale Inhalte schützt inländische Lieferanten, während Indiens Zuweisung von 5.500 Crore INR (660 Millionen USD) staatliche Ausschreibungen in mehrjährige Flottenplanungen lenkt. Hersteller sicherten sich innerhalb von Wochen nach der Erneuerung beider Programme eine erhebliche Anzahl von Aufträgen, festigten die Auslastungsraten der Fabriken und trieben die Kostenparität gegenüber Dieselflotten voran, ohne dauerhaften fiskalischen Beistand zu benötigen.
Sinkende Preise für Lithium-Eisenphosphat-Batteriepakete unter 100 USD/kWh ermöglichen Gesamtbetriebskosten-Parität
Im Jahr 2024 sanken die Preise für Lithium-Eisenphosphat (LFP)-Batteriepackungen im asiatisch-pazifischen Markt für Elektrobusse erheblich, was auf die gestiegene Produktionskapazität chinesischer Fertigungswerke zurückzuführen ist. Dieser Meilenstein ermöglichte es den Herstellern, die Fixkosten auf größere Stückzahlen zu verteilen und die Technologie damit kosteneffizienter zu gestalten. Die gesunkenen Kosten haben die Amortisationszeiten für Standard-Stadtlinien spürbar verkürzt und den Kauf von Elektrofahrzeugen auch ohne Subventionen finanziell attraktiver gemacht. Darüber hinaus hat die verbesserte Kostenprognostizierbarkeit Leasinggesellschaften in die Lage versetzt, kilometerindexierte Verträge anzubieten, wodurch Batterieperformancerisiken für finanziell eingeschränkte Betreiber gemindert werden. Käufer in Südostasien dürften von dieser Entwicklung am stärksten profitieren.
Nationale Mandate für emissionsfreie Flotten (z. B. Singapur 2040, Südkorea 2030)
Verbindliche Flottenmandate treiben langfristige Beschaffungspläne und Infrastrukturentwicklungen voran. Singapur strebt bis 2040 eine Busflotte mit saubererer Energie an, mit Schwerpunkt auf Elektro- und Hybridbussen, unterstützt durch erhebliche Mittel für Fahrzeuge und Ladegeräte. Südkorea strebt an, bis 2030 21.200 Wasserstoffbusse in Betrieb zu haben, während Japan plant, bis zum selben Jahr 1.200 Brennstoffzelleneinheiten einzusetzen. Diese ehrgeizigen Ziele schaffen eine anhaltende Nachfrage und veranlassen Hersteller, lokalisierte Montagelinien einzurichten, die Teilverfügbarkeit sicherzustellen und Garantierisiken zu minimieren.
Dedizierte Finanzierungsmodelle über grüne Anleihen für Nahverkehrsbehörden
Im Jahr 2024 gewannen grüne Anleihen, die für die Elektrifizierung von Bussen im asiatisch-pazifischen Raum bestimmt sind, erheblich an Dynamik und boten Kuponsätze, die deutlich unter denen konventioneller kommunaler Schulden lagen. Diese reduzierten Kreditkosten ermächtigen Behörden, Beschaffungszeitpläne zu beschleunigen, reibungslosere Flottenersatzzyklen zu ermöglichen und Rohstoffpreise vor potenziellen Schwankungen bei Batteriemetallpreisen zu sichern. ESG-getriebene Investoren sind bereit, engere Renditen zu akzeptieren, da sie den Wert geprüfter Emissionsreduzierungsmetriken schätzen. Darüber hinaus enthalten viele Anleiheemissionen Step-up-Klauseln, die Strafen bei Nichteinhaltung vorsehen und so die Einhaltung betrieblicher Verpflichtungen sicherstellen. Um seine Nachhaltigkeitsziele zu beschleunigen, hat Seoul erfolgreich Mittel zu einem wettbewerbsfähigen Zinssatz aufgenommen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen kommunaler Bilanzen | −2.8% | Städtische Zentren in Indien und ASEAN | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Depot-Netzanschlüssen unter 1 MW | −2.1% | Sekundärstädte in Indien, Indonesien, Philippinen, Vietnam | Mittelfristig (2–4 Jahre) |
| Überschusskapazität bei Batteriezellen | −1.6% | Chinesische Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Reichweitenangst auf hügeligen Strecken | −1.3% | Gebirgige Regionen im gesamten asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen kommunaler Bilanzen nach pandemiebedingten Fahrgeldverlusten
Kommunale Haushalte kämpfen mit erheblichen Einnahmeausfällen gegenüber dem Vor-Pandemie-Niveau, was die finanzielle Stabilität erschwert. Diese anhaltenden Lücken schränken den Zugang zu Kreditlinien ein und verzögern Flottenersatzausschreibungen, die andernfalls die Einführung von Elektrobussen priorisieren würden. In Mumbai verzeichnet BEST erhebliche finanzielle Verluste, die zu einer deutlichen Reduzierung seiner Beschaffungspläne geführt haben, obwohl klare Belege für potenzielle Einsparungen bei den Betriebskosten vorliegen. Ähnlich war die Nahverkehrsbehörde Bangkoks gezwungen, vergleichbare Kürzungen vorzunehmen, mit Verweis auf pandemiebedingte Finanzdefizite, die ihre Möglichkeiten zur Aufnahme zusätzlicher Kredite eingeschränkt haben.
Engpässe bei Depot-Netzanschlüssen unter 1 MW in Städten der zweiten und dritten Kategorie in Indien und ASEAN
Betreiber stehen vor Herausforderungen bei der Verwaltung ihrer Flotten aufgrund von Einschränkungen bei den Stromeinspeisungen, die die Anzahl der gleichzeitig ladbaren Busse begrenzen. Diese Einschränkung zwingt Flotten dazu, auf mehrere Betriebshöfe verteilt zu werden, was zu Komplexitäten bei Wartungsplänen und Streckenplanung führt. In Indore ist das Busprogramm auf mehrere Depots aufgeteilt, was zu Ineffizienzen wie erhöhten Leerfahrten und höheren Betriebskosten pro Kilometer führt. Ähnlich erleben Städte in Indonesien langwierige Verzögerungen bei der Aufrüstung ihrer Verteilungsnetze, was den Fortschritt neuer Ausschreibungen selbst dann behindert, wenn finanzielle Mittel verfügbar sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
Dominanz der Batterieelektrobusse steht vor der Herausforderung durch BrennstoffzellenelektrobusseBatterieelektrobusse machen 78,62 % der Auslieferungen im Jahr 2025 aus und bieten bewährte Depot-Ladeökosysteme, die für dichte städtische Schleifen geeignet sind. Dieser Anteil entspricht dem größten Marktanteil am asiatisch-pazifischen Elektrobusmarkt und unterstreicht, wie die Lithium-Eisenphosphat-Chemie und Niederflur-Fahrgestelldesigns mit kurzstreckigen Fahrplänen übereinstimmen. Hochleistungs-Depotladegeräte, Energiepreisarbitrage und kürzere Amortisationszeiten stärken die Wirtschaftlichkeit von Batterieelektrobussen. Dennoch verlangsamt sich das Wachstum des Segments im Vergleich zu den aufkommenden Brennstoffzellenelektrobussen, deren Wasserstofftankparität auf Überlandstrecken den Wachstumsvorsprung der Batterieelektrobusse erodiert.
Brennstoffzellenelektrobusse verzeichnen eine prognostizierte CAGR von 27,88 %, indem sie die Wasserstoff-Roadmaps Japans und Südkoreas nutzen, die bis 2030 900 Tankstellen umfassen. Streckenmodellierungen zeigen, dass Brennstoffzellenelektrobusse Batterien bei distanzgewichteten Kosten übertreffen, wenn die tägliche Fahrleistung 400 km übersteigt. Originalhersteller bündeln nun Wasserstoffliefervereinbarungen in Busverträge, um Betreiberbedenken hinsichtlich Preisvolatilität zu zerstreuen. Unterdessen bleiben Hybrid- und Plug-in-Hybridvarianten in Thailand und Malaysia bestehen, wo die schrittweise Elektrifizierung die Kapitalkosten über längere Zyklen verteilt.

Nach Buslänge:
Optimierung mittelgroßer Busse treibt Segmentführerschaft voranDie Klasse von 9–14 Metern hält 56,71 % der Lieferungen im Jahr 2025 und bestätigt ihre optimale Position hinsichtlich Manövrierfähigkeit, Fahrgastdichte und Gesamtbetriebskosten. Ihre Bedeutung ergibt sich auch aus dem größten Teilsegment der Marktgröße des asiatisch-pazifischen Elektrobusmarkts, wobei Wiederholungsbestellungen aus Shanghai, Jakarta und Delhi die Lebenszyklusökonomie bestätigen. Originalhersteller-Plattformen integrieren 350–450-kWh-Pakete in Niederflurdesigns und erhalten dabei die Gangbreiten.
Busse über 14 Meter werden bis 2031 voraussichtlich mit einer CAGR von 21,65 % wachsen, da Betreiber auf Einsparungen bei Fahrerarbeitskosten und Netzkonsolidierung abzielen. Doppelstock- und Gelenkformate begegnen der Stoßzeitüberfüllung in Seoul und Hongkong, während Batteriewechselvarianten in Taiwans Küstenexpresslinien eingeführt werden. Minibusse unter 9 Metern bleiben eine Nische, gewinnen jedoch in Campus-, Flughafen- und Zubringerdiensten an Bedeutung.
Nach Anwendung:
Dominanz des Stadtverkehrs wird durch Wachstum im Überlandverkehr herausgefordertStadtverkehrsstrecken machten 62,44 % der Nachfrage im Jahr 2025 aus, was die hohe Haltepunktdichte und vorhersehbare Betriebszyklen widerspiegelt, die für das nächtliche Depotladen geeignet sind. Städte wie Shenzhen, das eine vollständig elektrische Flotte betreibt, demonstrieren bemerkenswerte Einsparungen bei den Betriebskosten gegenüber dem herkömmlichen Dieselbetrieb.
Die Einführung im Überlandverkehr wird voraussichtlich mit einer CAGR von 20,92 % steigen. Neue 350-kW-Straßenladegeräte entlang Chinas G60 und Südkoreas Seoul-Busan-Autobahnen unterstützen Reichweitenanforderungen von über 300 km, die zuvor Diesel- oder Erdgasbusse erforderten. Private Buslinien in Thailand und Vietnam schließen Festpreisverträge für Strom ab, die das Kraftstoffpreisrisiko absichern und die Elektrifizierung im Überlandverkehr finanziell rentabel machen. Flughafen- und Schuldienste wachsen weiterhin moderat im Einklang mit Terminalerweiterungen und Luftqualitätsvorschriften.
Nach Endnutzer:
Öffentliche Behörden führen, während private Betreiber aufholenÖffentliche Behörden machten 71,86 % der Bestellungen im Jahr 2025 aus, da zentrale Subventionen hauptsächlich über kommunale Ausschreibungen fließen und Flotten mit nationalen Politikzielen in Einklang bringen. Ihr Umfang ermöglicht die Aggregation von Depotstandorten, Großstrompreise und Schulungsprogramme, die die Marktexpansion in der Frühphase stärken.
Private Flottenoperatoren wachsen mit einer CAGR von 22,03 %, angetrieben durch unternehmerische ESG-Verpflichtungen, die Integration von Mitfahrdiensten und Mitarbeiterpendlerverträge. Die asiatisch-pazifische Elektrobusbranche sieht nun, wie Technologieplattformpartner Fahrzeug-zu-Netz-Dienste für zusätzliche Einnahmen integrieren. Leasingmodelle, nutzungsbasierte Abrechnung und Garantien für Betriebsbereitschaft senken Kapitalbarrieren und öffnen den Markt für Logistik-, Tourismus- und Universitätssektoren.
Geografische Analyse
Chinesischer Markt für Elektrobusse
China hielt im Jahr 2025 einen Marktanteil von 77,25 %, dank vertikal integrierter OEMs, die Batteriezellen, Fahrzeugmontage und Ladeinfrastruktur zu schlüsselfertigen Angeboten zusammenführen. Subventionen bleiben bis 2025 bestehen, jedoch lenkt die schrittweise Reduzierung den Absatz nun in Richtung Städte der zweiten und dritten Kategorie, die einen erheblichen Anteil an neuen Ausschreibungen ausmachen.
Indischer Markt für Elektrobusse
Indien gehört ebenfalls zu den größten Märkten nach Volumen; FAME-II-Mittel und staatliche Vorgaben sichern mehrjährige Ausschreibungen, jedoch hinken Netzausbaumaßnahmen hinterher. Maharashtra und Tamil Nadu schreiben eine 100-prozentige Elektrobeschaffung vor, während Surat und Kochi Batteriewechsel-Depots erproben, um Anschlussverzögerungen auszugleichen.
Asiatisch-pazifischer Markt für Elektrobusse
Japan verzeichnet eine prognostizierte CAGR von 46,85 %, angetrieben durch die nationale Wasserstoffpolitik, geplante Tankstellen und Premiumpreise, die von regionalen Nahverkehrsbehörden akzeptiert werden. Südkorea folgt diesem Kurs im Rahmen seines Green New Deal mit dem Ziel, bis 2030 eine erhebliche Anzahl wasserstoffbetriebener Busse bereitzustellen, unterstützt durch zinsgünstige grüne Anleihen. Die ASEAN-Märkte variieren: Thailands 60-prozentige Vorschrift für lokale Wertschöpfung fördert den Aufbau neuer Montagewerke, Indonesien verknüpft Busziele mit nickelbasierten Batteriewertschöpfungsketten, und die stadtstaatliche Koordination Singapurs beschleunigt die Flottenelektrifizierung bis 2040 trotz höherer Kosten.
Regulatorisches Umfeld
In der gesamten Region Asien-Pazifik wird die Einführung von Elektrobussen durch Kaufanreize, Flottenvorgaben und strengere lokale Fertigungsanteilsanforderungen geprägt, die sich auf Beschaffungs- und Montageentscheidungen auswirken. In Indien ändert das Ministry of Heavy Industries die Anforderungen des Phased Manufacturing Program (PMP), um ab dem 1. September 2026 die inländische Fertigung von Traktionsmotoren und Getrieben für M2- und M3-Elektrobusse verbindlich vorzuschreiben, wodurch die Lokalisierung über die Endmontage hinaus ausgeweitet wird.
In China haben Regulierungsbehörden und Ministerien die technische Standardisierung koordiniert, um eine schnellere Einführung und Interoperabilität zu unterstützen, einschließlich GB/T 40032-2021 im Zusammenhang mit dem Batteriewechsel und der zugehörigen Infrastruktur. UNECE R100 wird als harmonisiertes Sicherheitsrahmenwerk für Batteriesysteme herangezogen, während nationale E-Mobilitätsstrategien langfristige politische Ankerpunkte liefern, darunter Chinas Ziel einer vollständigen Elektrifizierung öffentlicher Dienstfahrzeuge bis 2035 sowie länderspezifische Zielvorgaben und Fahrpläne in Japan, Südkorea und Singapur, die Beschaffungszeitpläne sowie den Ausbau von Lade- oder Wasserstofftankinfrastruktur beeinflussen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette ist auf vorgelagerte Batteriematerialien und -zellen verankert, gefolgt von Batteriepacks, E-Achsen bzw. Traktionsmotoren und Leistungselektronik, Fahrzeugintegration, Lade- oder Wasserstofftankausrüstung und schließlich Flottenbetrieb und Lifecycle-Dienstleistungen. In China ansässige OEMs wie BYD, Yutong und Foton AUV betreiben integrierte Modelle, die Fahrzeuge mit Batterien und Ladeinfrastruktur bündeln, und unterstützen die grenzüberschreitende Auftragsabwicklung durch Exportlogistik und Hafenverschiffungen (zum Beispiel Lieferungen über den Hafen Yantai), was dazu beiträgt, die Vorlaufzeiten für Betreiber im Ausland zu verkürzen.
Nachgelagert wird der Markt zunehmend serviceorientiert, was Depot-Energiemanagement, Schulungen, Ersatzteile und Verfügbarkeitsgarantien umfasst. OEMs und Partner erweitern ihre lokalisierten Support-Strukturen, einschließlich vor Ort ansässiger Ingenieurteams und Kundendienststrukturen in südasiatischen Märkten (insbesondere durch BAIC Foton AUV). Vertriebspartner-geführte Modelle erweitern zudem die Reichweite auf kleinere Beschaffungslose, darunter Yutong-Elektrobusse, die im Vereinigten Königreich über Pelican Bus and Coach vertrieben werden und kommunale Beschaffungen unterstützen. In Bezug auf Versorgungsrisiken verfolgt Indien Programme wie die India Semiconductor Mission und die National Critical Mineral Mission, um die Abhängigkeit von Einzelquellen bei Komponenten und Vorprodukten für Batterien und Motoren zu verringern.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat. BYD und Yutong halten zusammen einen bemerkenswerten Anteil am regionalen Volumen, gestützt durch vertikale Integration bei Lithium-Eisenphosphat und aggressive Auslandsmontageprogramme. Hyundai, Tata Motors und VinFast bauen lokale Partnerschaften auf, um Inhaltsvorschriften einzuhalten und unerschlossene Segmente wie den Flughafenbodenservice zu erschließen.
Technologie ist der entscheidende Differenzierungsfaktor. Chinesische Unternehmen setzen auf Kostenführerschaft bei Lithium-Eisenphosphat, japanische Platzhirsche verfeinern Brennstoffzellenstapel, und europäische Neueinsteiger betonen Flottenmanagement-Software, die vorausschauende Wartung mit Ladeorchestrierung integriert. Patentanmeldungen konzentrieren sich zunehmend auf Wärmemanagement, Siliziumkarbid-Wechselrichter und KI-gestützte Streckenplanung.
Strategische Schritte im Jahr 2025 umfassen BYDs autonomen Level-4-Pilotversuch in Singapur, Yutongs Einführung eines 12-Meter-Doppelstock-Batterieelektrobusses und Hyundais erste kommerzielle Lieferung an einen japanischen Betreiber [3]. Start-ups wie Gogoro erkunden Batteriewechselbusse für dichte südostasiatische Korridore, während Ola Electric den Direktvertrieb an Betreiber testet, der traditionelle Händlerebenen umgeht.
Marktführer der asiatisch-pazifischen Elektrobusbranche
-
BYD Company Ltd.
-
Zhengzhou Yutong Bus Co., Ltd.
-
Beijing Foton AUV Bus Co., Ltd.
-
Xiamen King Long Motor Group Co., Ltd.
-
Tata Motors Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Markt für Elektrobusse Unternehmen in diesem Bericht
- BYD Company Ltd.
- Zhengzhou Yutong Bus Co., Ltd.
- CRRC Electric Vehicle Co., Ltd.
- Xiamen King Long Motor Group Co., Ltd.
- Zhongtong Bus Holding Co., Ltd.
- Beijing Foton AUV Bus Co., Ltd.
- Anhui Ankai Automobile Co., Ltd.
- Higer Bus Company Limited
- Skywell New Energy Automobile Group
- Shanghai Sunwin Bus Corporation
- Tata Motors Limited
- Ashok Leyland Limited
- Olectra Greentech Limited
- JBM Group
- Hyundai Motor Company
- Mitsubishi Fuso Truck and Bus Corporation
- Isuzu Motors Limited
- NFI Group (Alexander Dennis Limited)
- Volvo Buses
Lesen Sie die Analyse der Asiatisch-pazifischer Markt für Elektrobusse-Unternehmen
Marktchancen und Zukunftsaussichten
Große, programmgetriebene Beschaffungspipelines in ganz Asien unterstützen kurzfristige Marktlücken für OEMs, Integratoren und Finanzierungspartner, insbesondere dort, wo Ausschreibungen Fahrzeuge mit Ladeinfrastruktur, Depotausbau und Servicegarantien bündeln. Regionale Fahrpläne, die von multilateralen Organisationen und Branchenverbänden angeführt werden, deuten auf umfangreiche geplante Einsätze bis 2030 hin, und Indien hat ein Ausschreibungsziel von rund 40.000 Elektrobussen bis GJ30 formuliert, was die Nachfrage nach lokalisierten Antriebsstrangkomponenten, Depot-Anschlusslösungen und Servicemodellen zur Flottenverfügbarkeit steigert.
Netzbewusste Betriebsmodelle schaffen neue Möglichkeiten für Software- und Energiedienstleistungen, da Behörden ihre Flotten ohne proportionale Erhöhung der Netzinvestitionen erweitern möchten. Vehicle-to-Grid (V2G)-Pilotprogramme in Japan und Südkorea, die Elektrobusse als verteilte Speicher einbeziehen, stärken die Argumente für Ladeorchestrierung, Teilnahme an Demand-Response-Programmen und Energy-as-a-Service-Verträge. Gleichzeitig verstärkt Indiens PMP-Lokalisierung für Traktionsmotoren und Getriebe ab September 2026 die Chancen für regionale Zulieferer, die E-Antriebsfertigung auszubauen, und drängt OEMs dazu, lokale Partnerschaften zu vertiefen, um Compliance und Lifecycle-Support zu verbessern.
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Markt für Elektrobusse
- Juli 2026: BYD erreichte einen Fertigungsmeilenstein von 17 Millionen New Energy Vehicles (NEVs). Diese Leistung unterstreicht die anhaltende Skalierung der BEV-Produktion und stärkt die Führungsposition von BYD in der globalen Elektromobilität. Sie stärkt zudem die Verhandlungsmacht in der Lieferkette für Käufer im asiatisch-pazifischen Raum, da Produktionseffizienzen wettbewerbsfähige Preise und eine schnellere Auslieferung unterstützen.
- Juni 2026: BYD gab Pläne zur Erweiterung seiner Busbatterie-Produktionslinie in Brasilien bekannt. Die Erweiterung erhöht die regionale Fertigungskapazität und entspricht den Absichten zur lokalen Wertschöpfung, mit dem Potenzial, Logistikkosten für Käufer im asiatisch-pazifischen Raum zu senken und Exportmöglichkeiten aus Amerika zu erweitern.
- Juni 2026: Mega Motor Company, der offizielle Partner von BYD in Pakistan, lieferte eine weitere Flotte von BYD-Elektrofahrzeugen an die Islamabad Capital Police und die Islamabad Traffic Police. Die Lieferung deutet auf eine wachsende Beschaffung von Flotten im Ausland und eine zunehmende Marktdurchdringung hin, was auf einen breiteren Spielraum für die Einführung bei Polizei- und Kommunalflotten im asiatisch-pazifischen Raum hindeutet.
Asiatisch-pazifischer Markt für Elektrobusse Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der asiatisch-pazifische Markt für Elektrobusse Elektrobusse, die zur Personenbeförderung eingesetzt werden; er wird anhand des Marktwerts auf Basis der Verkäufe an Verkehrsbetriebe und Flottenoperatoren im asiatisch-pazifischen Raum gemessen.
Ausschlüsse aus dem Umfang: Wir schließen private Personenkraftwagen, Elektro-Lkw und Einnahmen aus der Ladeinfrastruktur aus, sofern diese nicht im Transaktionswert des Elektrobusses gebündelt sind.
Segmentierungsübersicht
- Nach Antriebsart
- Batterieelektrobus
- Hybrideletrobus
- Plug-in-Hybrideletrobus
- Brennstoffzellenelektrobus
- Nach Buslänge
- Unter 9 m
- 9–14 m
- Über 14 m
- Nach Anwendung
- Überlandverkehr
- Stadtverkehr
- Flughafenshuttle
- Schultransport
- Nach Endnutzer
- Behörden des öffentlichen Nahverkehrs
- Private Flottenoperatoren
- Nach Land
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde genutzt, um den ersten Entwurf des Nachfragebilds zu erstellen und klare Leitplanken dafür zu setzen, was als Elektrobusverkauf im asiatisch-pazifischen Raum gilt. Wir stützten uns auf öffentliche Quellen wie nationale Verkehrs- und Statistikministerien, Zoll- und Handelsstatistikportale sowie Beschaffungsbekanntmachungen städtischer Verkehrsbehörden, die geplante und gelieferte Busvolumina ausweisen.
Um die Annahmen realistisch zu halten, haben wir außerdem Quellen wie IEA-EV-Ausblickspublikationen, UNECE-Referenzen zu Transport- und Fahrzeugnormen sowie wissenschaftliche Arbeiten zu Batteriechemien und Betriebszyklen für Busse ausgewertet. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung halfen uns, Produktionspläne, Ausschreibungspipelines und Preisentwicklungen zu verstehen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Importund Exportdaten auf Sendungsebene sowie globale Ausschreibungen ausschließlich zur Überprüfung von Gesamtwerten und Zeitplänen herangezogen. Die hier aufgeführten Quellen sind nicht abschließend; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Referenzen verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu überprüfen, was tatsächlich beschafft und geliefert wird, da politische Ziele größer erscheinen können als tatsächliche Einsätze. Wir sprachen mit einer Mischung aus Busteilnehmern auf OEM- und Komponentenseite, Verkehrskäufern, Depot- und Flottenmanagern sowie Branchenexperten in den wichtigsten asiatisch-pazifischen Märkten, damit Annahmen zu Volumina, Preisen und Technologiemix vor der Fertigstellung des Modells korrigiert werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den Wert aus den Nachfragesignalen für Elektrobuseinheiten im asiatisch-pazifischen Raum rekonstruiert, die anschließend mithilfe länderspezifischer Preisspannen und Mischungsaufteilungen in Marktwerte umgerechnet werden. Was das Modell praktikabel machte, war, dass der gesamte Nachfragepool sichtbar wurde und einem Stresstest unterzogen werden konnte, sobald öffentliche Beschaffungspläne, Förderprogramme und Lieferankündigungen nach Ländern geordnet waren.
Anschließend wurden die Gesamtwerte mit selektiven Bottom-up-Näherungen abgeglichen, darunter stichprobenartige durchschnittliche Verkaufspreise (ASP) nach Buslängenklasse, eine Hochrechnung der erwarteten Lieferungen aus offengelegten Produktions- und Ausschreibungspipelines sowie Kanalprüfungen zu typischen Auftragsgrößen für öffentliche Verkehrsbetreiber. Zu den wichtigsten Eingaben des Modells zählen jährliche Elektrobuszulassungen oder -lieferungen, soweit verfügbar, Flottenersatzzyklen für Stadtbusse, Ausschreibungszuschlagsvolumina und Lieferpläne, Verschiebungen im Batteriechemie-Mix (z. B. LFP-Anteil) sowie ASP-Entwicklungen in Abhängigkeit von der Richtung der Batteriepackkosten. Für die Prognose wurde eine Szenarioanalyse angewendet, um die Intensität der Politik und den Zeitpunkt der Finanzierung zu berücksichtigen; Expertenfeedback wurde genutzt, um realistische Adoptionskurven nach Ländern auszuwählen. Wenn Bottom-up-Prüfungen Lücken aufwiesen, wurden konservative Spannen verwendet, und Gesamtwerte wurden nur dann hochskaliert, wenn mindestens zwei unabhängige Signale die Anpassung stützten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation über Beschaffungsvolumina, Liefer- oder Zulassungssignale und implizite ASP-Bänder, bevor die Ergebnisse festgeschrieben wurden. Wir führten auch Varianzprüfungen nach Land und nach Anwendung durch, damit ein großer Markt das regionale Gesamtergebnis nicht verzerrt, und ungewöhnliche Sprünge bei impliziten Preisen oder Einheitenwachstum wurden erneut überprüft.
Vor der Freigabe durchläuft das Modell mehrere Analystenprüfungen, und Annahmen werden mit den Befragten erneut abgestimmt, wenn eine neue Ausschreibungswelle, eine Subventionsänderung oder eine Versorgungsengpasssituation eine wesentliche Verschiebung bewirkt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei bedeutenden politischen oder volumenbezogenen Ereignissen. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den asiatisch-pazifischen Markt für Elektrobusse mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Elektrobusse im asiatisch-pazifischen Raum können weit auseinanderliegen, hauptsächlich weil jeder Herausgeber einen leicht unterschiedlichen Umsatzpool zählt und unterschiedliche Zeitpunkte für Volumina und Preise verwendet. Unterschiede treten auch auf, wenn eine Schätzung stark auf politischen Zielen basiert, während eine andere näher an gelieferten Einheiten und bestätigten Aufträgen bleibt.
Durch die Verfolgung gelieferter und zugeschlagener Volumina nach Ländern und die Aktualisierung der ASP-Bänder mit Ausschreibungsergebnissen und Inflationsprüfungen hält Mordor Intelligence den Wert des asiatisch-pazifischen Elektrobusmarktes an Busverkäufen fest, anstatt Ladeinfrastruktur oder breitere Einnahmen aus elektrischen Nutzfahrzeugen einzumischen. Die Streuung der veröffentlichten Zahlen wird auch dadurch beeinflusst, ob Plug-in-Hybride und Brennstoffzellbusse einbezogen werden, wie der Zeitpunkt der Währungsumrechnung gehandhabt wird und wie schnell Annahmen nach Subventionsänderungen oder großen Stadtausschreibungen aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,90 Milliarden USD (2025) | |
| Branchenherausgeber A | 48,48 Milliarden USD (2025) | Diese Schätzung scheint mit einer breiteren Umsatzinterpretation übereinzustimmen, die möglicherweise angrenzende Wertpools einschließt, die neben Bussen diskutiert werden (wie Ladeausrüstung und wichtige Antriebsstrangkomponenten), und möglicherweise höhere gemischte ASPs über die Märkte hinweg anwendet. |
| Regionales Forschungshaus B | 43,00 Milliarden USD (2023) | Die Zahl wird mit einem anderen Basisjahr präsentiert und liegt wahrscheinlich näher an einem einsatz- und politikgesteuerten Schnappschuss, bei dem Beschaffungsabsichten und frühere Volumenspitzen den angegebenen Wert gegenüber einer auf tatsächlichen Verkäufen basierenden Betrachtung erhöhen können. |
Die Tabelle zeigt, dass Umfangsgrenzen und Preislogik in der Regel die größten Treiber der Lücke sind, noch bevor Wachstumsannahmen diskutiert werden. Wenn wir das Modell an beobachtbaren Ausschreibungen, Lieferungen und realistischen ASP-Spannen nach Markt verankern, ergibt sich eine Marktgröße, die Schritt für Schritt erklärt und auf wiederholbare Weise aktualisiert werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie schnell schreitet die Elektrifizierung bei öffentlichen Busflotten im asiatisch-pazifischen Raum voran?
Die Flottenelektrifizierung expandiert mit einer CAGR von 19,98 %, unterstützt durch Subventionen, sinkende Batteriepreise und nationale Mandate für emissionsfreie Flotten.
Welches Antriebsformat wächst am schnellsten?
Brennstoffzellenelektrobusse führen das Wachstum mit einer CAGR von 27,88 % an, dank Wasserstoffinvestitionen in Japan und Südkorea.
Warum dominieren mittelgroße Busse die Bestellungen?
Die Klasse von 9–14 Metern balanciert Fahrgastkapazität und Straßenmanövrierfähigkeit und erfasst 56,71 % der Lieferungen im Jahr 2025.
Welche Finanzierungsinstrumente helfen Städten, neue Busse zu finanzieren?
Grüne Anleihen mit Kupons und Energie-als-Dienstleistung-Verträge senken die Vorabkosten und glätten die Cashflows für Behörden.