
Marktgröße und Marktanteil des indischen Auftragsherstellermarkts (CMO)
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 25.81 Milliarden US-Dollar |
| Marktgröße (2026) | 29.53 Milliarden US-Dollar |
| Marktgröße (2031) | 57.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.43 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Auftragsherstellermarkts (CMO) durch Mordor Intelligence
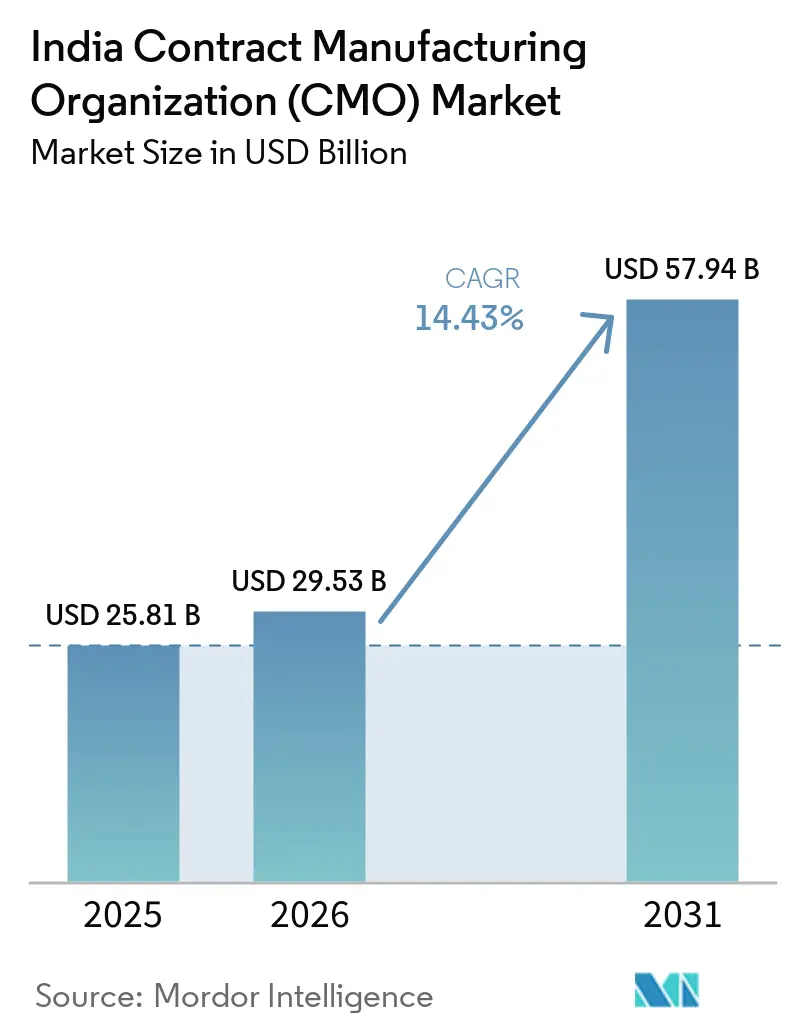
Der indische Auftragsherstellermarkt wurde im Jahr 2025 auf 25,81 Milliarden USD geschätzt und soll von 29,53 Milliarden USD im Jahr 2026 auf 57,94 Milliarden USD bis 2031 wachsen, bei einer CAGR von 14,43 % während des Prognosezeitraums (2026-2031). Diese rasche Expansion gründet sich auf Indiens kosteneffiziente Produktionsbasis, eine technisch qualifizierte Belegschaft sowie politische Katalysatoren wie das produktionsbezogene Anreizprogramm (Production-Linked Incentive), das Kapazitätserweiterungen beschleunigt. Globale Auftraggeber leiten zunehmend hochwertige Biologika- und komplexe Injektabilia-Aufträge nach Indien um, um Lieferketten zu diversifizieren, während die Digitalisierung und der Einsatz von KI die Entwicklungszeiträume verkürzen und die Qualitätskonsistenz verbessern. Multinationale Investitionen in neue Greenfield-Anlagen, insbesondere rund um Hyderabad und Gujarat, festigen Indiens Ruf als bevorzugter Standort für ausgelagerte Herstellung kleiner und großer Moleküle. Die regulatorische Wachsamkeit der CDSCO und der US-amerikanischen FDA verschärft gleichzeitig die Qualitätssysteme und drängt Auftragshersteller zu höheren Compliance-Ausgaben, die letztendlich die Exportglaubwürdigkeit stärken.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart führten API und Zwischenprodukte mit einem Marktanteil von 51,78 % am indischen Auftragsherstellermarkt im Jahr 2025; die Fertigung von Fertigdosen wird bis 2031 voraussichtlich mit einer CAGR von 15,05 % wachsen.
- Nach Molekültyp dominierten kleine Moleküle mit 67,65 % der Marktgröße des indischen Auftragsherstellermarkts im Jahr 2025, während große Moleküle/Biologika bis 2031 eine CAGR von 15,26 % erzielen sollen.
- Nach Endverbraucher entfielen auf große Pharmaunternehmen 46,88 % des Marktanteils am indischen Auftragsherstellermarkt im Jahr 2025; das Segment der virtuellen Unternehmen/Start-ups entwickelt sich mit einer CAGR von 15,95 % bis 2031.
- Nach Therapiebereich repräsentierte die Onkologie 30,05 % der Marktgröße des indischen Auftragsherstellermarkts im Jahr 2025, während zentralnervöse Systemtherapien bis 2031 mit einer CAGR von 16,10 % wachsen.
- Nach Herstellungsmaßstab hielt die kommerzielle Produktion 61,74 % des Marktanteils am indischen Auftragsherstellermarkt im Jahr 2025; die klinische Herstellung soll bis 2031 mit einer CAGR von 14,86 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des indischen Auftragsherstellermarkts (CMO)
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsende Biologika-Auslagerungspipeline | +2.8% | Cluster in Hyderabad und Bangalore | Mittelfristig (2-4 Jahre) |
| Starke Nachfrage nach komplexen Injektabilia | +3.2% | Telangana, Gujarat, Andhra Pradesh | Kurzfristig (≤ 2 Jahre) |
| Kapazitätserweiterungen durch globale große Pharmaunternehmen | +2.1% | Etablierte Pharma-Hubs in ganz Indien | Mittelfristig (2-4 Jahre) |
| Staatliche PLI-Programme für APIs | +1.9% | Großarzneimittelparks in Himachal Pradesh, Gujarat, Andhra Pradesh | Langfristig (≥ 4 Jahre) |
| Risikokapitalfinanzierung in CDMO-Start-ups | +1.8% | Hyderabad, Bangalore, Mumbai | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Prozessentwicklungseffizienz | +1.5% | Frühzeitige Anwender unter Erstklassunternehmen im gesamten Land | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Biologika-Auslagerungspipeline
Indien sichert sich einen wachsenden Anteil an globalen Biologika-Aufträgen, da Auftraggeber kostengünstigere Standorte suchen, ohne Abstriche bei der Qualität zu machen. Aurigene eröffnete 2025 eine 70.000 Quadratfuß große Anlage für monoklonale Antikörper im Genome Valley und verdeutlicht damit den Wandel der Branche hin zu Expertise in der Säugetierzellkultur. Spezialisierte Anlagen erzielen Premiumpreise, da die Markteintrittsbarrieren nach wie vor hoch sind, dennoch unterbietet Indien westliche Kostenstrukturen weiterhin deutlich. Die Upgrades des CDSCO Schedule M gewährleisten die Angleichung an die Standards der US-amerikanischen FDA und der EMA und beseitigen damit ein wesentliches Beschaffungshindernis für multinationale Unternehmen. Infolgedessen verlängern sich die Vertragslaufzeiten für Biologika-Projekte, und Folgeaufträge nehmen zu. Für dieses Leistungsspektrum wird daher bis 2031 ein nachhaltiges zweistelliges Wachstum erwartet.
Starke Nachfrage nach komplexen Injektabilia
Die Komplexität der Sterilherstellung und die begrenzte globale Kapazität leiten Injektabilia-Aufträge zu indischen CDMOs. Sanofis 437 Millionen USD umfassende Expansion in Hyderabad konzentriert sich auf vorgefüllte Spritzen und lyophilisierte Onkologieprodukte und unterstreicht das Vertrauen in lokale Expertise. Inländische Akteure skalieren gleichzeitig Fermentationseinheiten für hochpotente Zwischenprodukte. Die Premiumpreise bleiben bestehen, da Sicherheitsvorschriften strenge Umweltkontrollen verlangen, während die Vorlaufzeiten aus alternativen asiatischen Produktionsstätten lang bleiben. Das Segment fügt sich in globale Tendenzen hin zur personalisierten Medizin ein, bei der komplexe Verabreichungssysteme unverzichtbar sind. Diese Bedingungen sichern eine hochmargige Perspektive für die nächsten zwei Jahre.
Kapazitätserweiterungen durch globale große Pharmaunternehmen in Indien
Multinationale Unternehmen verdoppeln ihr Engagement in Indien, um die Lieferketten nach den pandemiebedingten Störungen zu diversifizieren. Divi's Laboratories hat im Januar 2025 seinen Kakinada-Komplex mit einem Investitionsvolumen von 144 Millionen USD in Betrieb genommen und seine Kapazitäten für komplexe APIs erweitert. Derartige Investitionen nutzen Indiens Ingenieurtalent und Kostenstruktur und sichern langfristige Vertragsvolumina. Erweiterte Kapazitäten fördern auch den Technologietransfer und steigern die lokalen Fähigkeiten in der Dauerherstellung und Prozessanalytik. Die Investitionswelle konzentriert sich auf etablierte Hubs und gewährleistet ein unterstützendes Ökosystem aus Lieferanten und Regulierungsbehörden. Mittelfristige Produktionsgewinne sind daher gesichert.
KI-gestützte Prozessentwicklungseffizienz
Künstliche Intelligenz verkürzt Prozessentwicklungszyklen und senkt die Ausschussquoten. Die Kooperation von Mankind Pharma mit OpenAI integriert vorausschauende Wartung und adaptive Prozesskontrolle in Pilotanlagen. Begutachtete Forschungsergebnisse belegen Kosteneinsparungen von 15-25 % bei engeren Fenstern für kritische Qualitätsattribute.[2] Frühzeitige Anwender differenzieren sich über Geschwindigkeit und Reproduzierbarkeit statt allein über den Preis und ziehen hochmargige Projekte an. Langfristige Gewinne umfassen Echtzeit-Freigabetests und digitale Chargenprotokolle, die die Prüfungsbereitschaft verbessern.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Volatile Rohstoffpreise durch Abhängigkeit von chinesischen Lieferanten | -1.7% | Bundesweit, besonders ausgeprägt bei API-Herstellern | Kurzfristig (≤ 2 Jahre) |
| Zunehmende FDA-Warnbriefe an indische Standorte | -1.2% | Exportorientierte Einrichtungen | Mittelfristig (2-4 Jahre) |
| Fachkräfteverlust in wichtigen Clustern | -1.8% | Hyderabad, Ahmedabad, Baddi | Mittelfristig (2-4 Jahre) |
| Entstehender Kapazitätsüberschuss bei oralen Feststoffdosierungen | -1.4% | Hersteller von Generika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Rohstoffpreise durch Abhängigkeit von chinesischen Lieferanten
China liefert mehr als 70 % der wichtigsten Ausgangsmaterialien Indiens, und die Umweltschutzmaßnahmen 2024 haben die Kosten für Zwischenprodukte um 20-30 % erhöht. Der Margenrückgang zwingt CDMOs zur Neuverhandlung langfristiger Verträge und belastet die Kundenbeziehungen. Obwohl PLI-Parks inländische Rohstoffe versprechen, wird die Skalierung mehrere Jahre in Anspruch nehmen. Absicherungsstrategien und doppelte Beschaffung erhöhen den Verwaltungsaufwand und belasten die kurzfristige Rentabilität. Auftraggeber könnten auch mehrjährige Vergaben zurückhalten, bis sich die Preistransparenz verbessert.
Zunehmende FDA-Warnbriefe an indische Standorte
Fünfzehn indische Einrichtungen erhielten 2024 FDA-Warnbriefe, die auf Datenvollständigkeitsmängel und GMP-Abweichungen hinwiesen.[3] Die Behebung dieser Mängel bindet Kapital für Qualitätsverbesserungen und kann Exportlieferungen blockieren. Reputationsübertragungseffekte beeinträchtigen den gesamten indischen Auftragsherstellermarkt, da beunruhigte Auftraggeber Prüfungen intensivieren. Allerdings gehen Unternehmen, die Beobachtungen schnell schließen, gestärkt hervor und gewinnen häufig neue Aufträge von Wettbewerbern, die die Compliance nicht erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Trends des indischen Auftragsherstellermarkts (CMO)
Nach Dienstleistungsart: Wachstum der Fertigdosen übertrifft die Dominanz der APIs
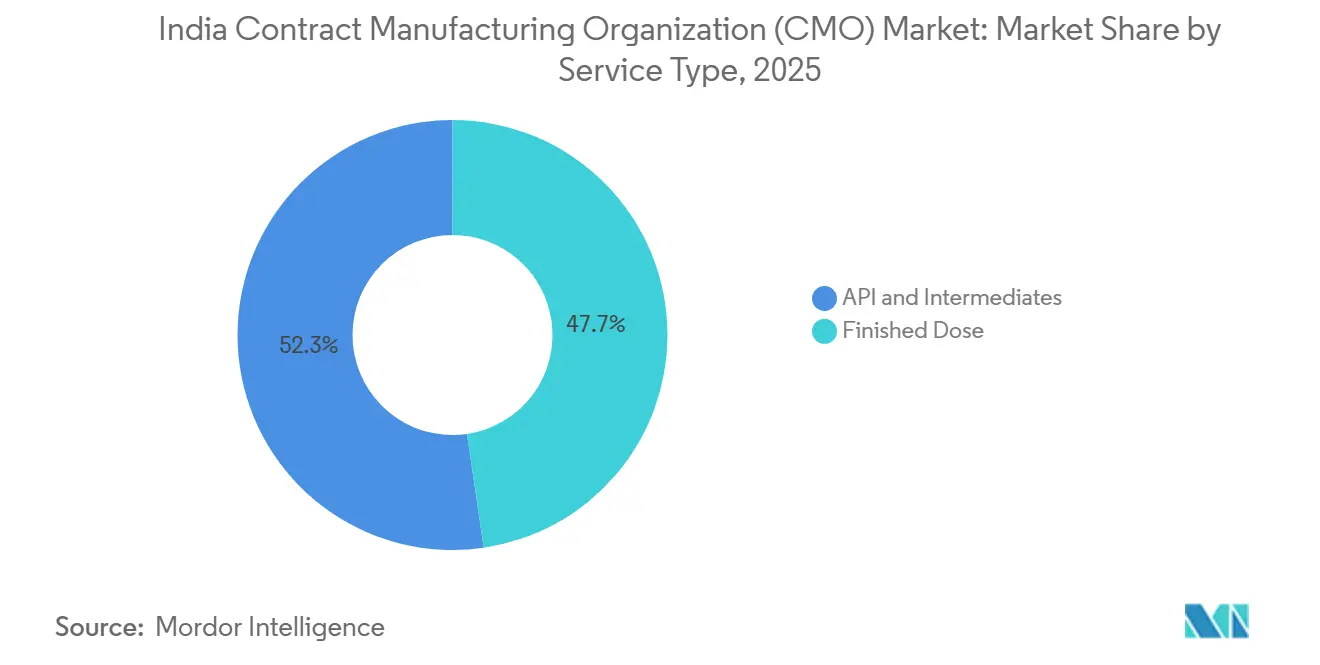
API und Zwischenprodukte hielten 2025 einen Anteil von 52,32 % am indischen Markt für Auftragsfertigungsorganisationen und unterstreichen damit Indiens langjährige Kompetenz in der komplexen Chemie sowie etablierte Exportwege. Das Segment profitiert von Skaleneffekten bei der Lösungsmittelrückgewinnung, der kontinuierlichen Verarbeitung und der Abwasserbehandlung, die die Kosten pro Kilogramm niedrig halten. Kunden schätzen bei der Auswahl von API-Partnern langjährige Betriebserfahrung und nachgewiesene regulatorische Erfolgsbilanz. Dennoch weiten sich die Mandate für Fertigarzneimittel rasch aus, was sich in der für 2026–2031 prognostizierten CAGR von 15,42 % widerspiegelt. Dieser Trend spiegelt die Präferenz der Auftraggeber wider, Lieferketten unter einem Dach zu konsolidieren und einen nahtlosen Technologietransfer von Zwischenprodukten bis zur endgültigen Darreichungsform zu ermöglichen. Das Wachstum ist besonders stark bei Halbfestformen und Injektabilia, wo spezialisierte Isolatoren und aseptische Räume verteidigungsfähige Margen bieten. Auftragshersteller, die Serialisierung, Kühlkettenverpackung und kundenspezifische Anpassungen in der Spätphase integrieren, sichern sich einen größeren Anteil am Gesamtbudget globaler Kunden.
Anbieter von Fertigarzneimitteln setzen zudem fortschrittliche Analysen ein, um Linienausbeuten zu überwachen und Abweichungen zu reduzieren, was die Ergebnisse von Audits verbessert. Investitionen in kontinuierliche Fertigungsanlagen für orale Feststoffe zielen darauf ab, die Auslastung mittelfristig auf über 50 % zu steigern. Da immer mehr indische Anlagen die Pre-Approval Inspections der US-amerikanischen FDA erhalten, nimmt das Outsourcing von Chargen im Rahmen des Lebenszyklusmanagements zu. Obwohl der Preisdruck bei Standardtabletten anhält, stützen differenzierte Formulierungen wie missbrauchsresistente Opioide und Fixdosiskombinationen den Umsatz pro Linie. Dementsprechend erwartet der indische Markt für Auftragsfertigungsorganisationen bis 2031 ein ausgewogenes Wachstum sowohl bei Chemie- als auch bei Formulierungsdienstleistungen.
Nach Molekültyp: Biologika-Dynamik fordert die Dominanz kleiner Moleküle heraus
Kleine Moleküle repräsentierten 2025 68,23 % der Marktgröße des indischen Marktes für Auftragsfertigungsorganisationen, dank jahrzehntelanger Expertise bei Generika, dichten Versorgungsnetzwerken und günstigen Betriebsökonomien. Prozesskemisches Talent und Reaktorinfrastruktur ermöglichen eine schnelle Skalierung von Gramm- auf Mehrtonnenmengen und decken den Volumenbedarf chronischer Therapien. Biologika-Aufträge beschleunigen sich jedoch und verzeichnen eine prognostizierte CAGR von 15,79 %, was ihren Anteil bis zum Ende des Jahrzehnts deutlich über 30 % heben könnte. Auftraggeber betrachten indische CDMOs als glaubwürdige Alternativen zu US-amerikanischen und europäischen Biologika-Anlagen, vor allem aufgrund niedrigerer Fixkosten und nachgewiesener regulatorischer Compliance. Jüngste Investitionen umfassen die vorgelagerte Säugetierzellkultur, die nachgelagerte Protein-A-Chromatographie und Einwegsysteme, die die Durchlaufzeiten verkürzen.
Biocons kommerzielle Anlagen für monoklonale Antikörper im großen Maßstab bestätigen die technische Reife des Landes bei großen Molekülen. CDMOs integrieren hochauflösende Analysen wie Massenspektrometrie, um strenge Vergleichbarkeitsanforderungen zu erfüllen. Subventionierte Biologika-Parks senken die Investitionskosten für Neubauten weiter und locken mittelgroße Auftraggeber an. Pilotprojekte zur kontinuierlichen Verarbeitung in Perfusionsbioreaktoren versprechen höhere Ausbeuten, die die Herstellungskosten senken und Indiens Preisvorteil stärken könnten. Dennoch bleiben Talentengpässe in der Zellbiologie und Bioinformatik ein Beobachtungspunkt. Die Zweikomponenten-Moleküllandschaft positioniert Indien als Komplettanbieter für Auftraggeber mit diversifizierten Pipelines.
Nach Endverbraucher: Virtuelle Akteure beschleunigen sich, während große Pharmaunternehmen das Volumen verankern
Große Pharmaunternehmen absorbierten 2025 47,42 % der Nachfrage und nutzten dabei langjährige Partnerschaften mit indischen Lieferanten für Skaleneffekte bei Blockbuster-Produkten. Engagementmodelle bündeln häufig mehrjährige Volumina über API und Fertigarzneimittel hinweg und schaffen so stabile Beziehungen. Dennoch verändert der Aufstieg virtueller und Start-up-Auftraggeber das Chancenspektrum. Angetrieben durch Risikokapitalzuflüsse wie die 85 Millionen USD-Finanzierungsrunde von Truemeds lagern kapitalleichte Unternehmen jede Fertigungsstufe aus und treiben eine CAGR von 16,43 % bei ihren Vertragsausgaben an. Mittelgroße Pharmaunternehmen spielen eine Brückenrolle und pilotieren häufig neue CDMOs, bevor große Pharmaunternehmen diese qualifizieren.
CDMOs passen kommerzielle Konditionen an – wie meilensteinbasierte Preisgestaltung und Entwicklungspakete –, um sie an die Cashflow-Realitäten kleiner, klinisch ausgerichteter Unternehmen anzupassen. Flexible Chargengrößen, modulare Fertigungseinheiten und schnelle Technologietransferprotokolle sprechen virtuelle Kunden an, die Geschwindigkeit über große Volumina stellen. Umgekehrt reagieren große Pharmaunternehmen empfindlich auf geopolitische Risiken und Qualitätskennzahlen, was umfangreiche Audits und digitale Zwillingsvalidierungen vor der Aufnahme von Standorten erfordert. Diese duale Kundenlandschaft zwingt Dienstleister dazu, Agilität mit Compliance-Strenge zu verbinden – eine Fähigkeitskombination, die kaum eine andere Region außerhalb Indiens zu vergleichbaren Kosten bieten kann.
Nach Therapiebereich: ZNS-Wachstum übertrifft die Onkologie-Führung
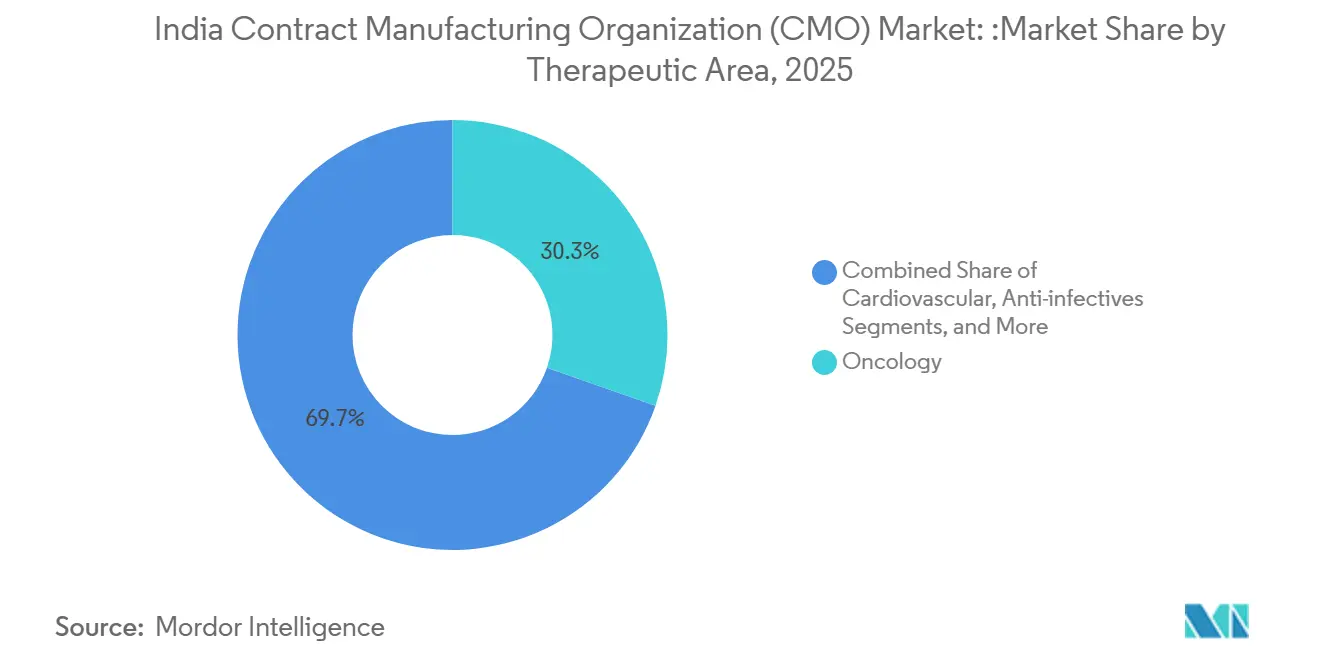
Onkologieprodukte führten 2025 die Umsatztabelle mit einem Anteil von 30,33 % an, was den anhaltenden Innovationsschub bei zielgerichteten Therapien und hochwirksamen Verbindungen widerspiegelt, die eine spezialisierte Eindämmung erfordern. Aseptische Isolatoren, Hormonhandhabungseinheiten und strenge Grenzwerte für die Exposition der Bediener bilden hohe Markteintrittsbarrieren und ermöglichen leistungsfähigen CDMOs die Erzielung von Premiummargen. Dennoch schreiten Projekte im Bereich des Zentralnervensystems (ZNS) mit einer CAGR von 16,65 % voran, gestützt durch ein gesteigertes öffentliches Gesundheitsbewusstsein für psychische Erkrankungen und neurodegenerative Krankheiten. Viele ZNS-Wirkstoffe umfassen Technologien zur modifizierten Freisetzung oder Multipartikulat-Technologien, Bereiche, in denen indische Formulierer über tiefes Know-how verfügen.
Kardiovaskuläre und antiinfektive Volumina bleiben bedeutend, sehen sich jedoch dem Generikawettbewerb ausgesetzt, der die Preispunkte dämpft. Die Diversifizierung in seltene Indikationen und Immunologie gewinnt an Fahrt, da Auftraggeber beschleunigte regulatorische Zulassungswege anstreben. CDMOs, die Hochpotenzeinheiten mit flexibler Verpackung für personalisierte Darreichungsformen kombinieren, sind gut positioniert, um längere Verträge zu sichern. Die regulatorische Vertrautheit mit Klasse-IV-APIs und Schedule-H1-Substanzen bietet indischen Partnern eine weitere Differenzierungsebene.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Herstellungsmaßstab: Nachfrage nach klinischer Versorgung steigt auf kommerzieller Basis
Kommerzielle Chargen machen 2025 noch immer 62,32 % des Umsatzes aus und spiegeln den anhaltenden Bedarf wider, globale Blockbuster und ausgereifte Generika in großem Maßstab zu bedienen. Jahrzehntealte Produktionsstätten mit Mehrproduktlinien halten die Kosten pro Einheit niedrig und liefern Großmengen an globale Vertriebszentren. Die Umsätze aus der klinischen Fertigung wachsen jedoch mit einer CAGR von 15,12 % rasch, angetrieben durch eine Rekordzahl an klinischen Studien und biotechnologielastige Pipelines. Auftraggeber bevorzugen CDMOs, die von kleinen Phase-I-Chargen auf Phase-III-Maßstäbe umstellen können, ohne Anlagenumrüstungen vorzunehmen, was Technologietransferrisiken reduziert.
Der jüngste Ausbau klinischer Einheiten bei Sai Life Sciences veranschaulicht diese Strategie mit abgetrennten Räumen der Klasse C/D und adaptiven Einweg-Fließwegen. Die präklinische Nachfrage, obwohl kleiner, festigt frühzeitige Beziehungen, die sich zu jahrzehntelangen Lieferverträgen entwickeln können. Um die gestiegene klinische Aktivität zu nutzen, integrieren indische CDMOs Quality-by-Design-Protokolle und digitale Chargenprotokolle, um die regulatorischen Prüfzeiten zu verkürzen. Das daraus resultierende Leistungsangebot über den gesamten Lebenszyklus positioniert Indien in globalen Outsourcing-Matrizen vorteilhaft.
Geografische Analyse
Telangana dominiert den indischen Auftragsherstellermarkt durch ein Ökosystem, das politische Anreize, akademische Verknüpfungen und Immobilienbereitschaft verbindet. Die Green Pharma City des Bundesstaates erstreckt sich über 7.689 Hektar und beherbergt sechs Ankerinvestoren, die INR 5.260 Crore (632 Millionen USD) für integrierte Anlagen mit gemeinsamen Versorgungseinrichtungen, Abwasserbehandlung und Lagerclustern bereitstellen. Hyderabad allein beschäftigt über 560.000 Pharma-Fachkräfte und stellt reichlich verfügbares Talent sicher. Angrenzende Forschungsinstitute erleichtern den kontinuierlichen Technologietransfer und erhöhen die Innovationsdichte.
Gujarat behält eine unverzichtbare Rolle, insbesondere für APIs, dank historischer chemischer Industriewurzeln und Hafenzugang, der Exportzyklen beschleunigt. Die Parks Ankleshwar und Vadodara bieten gemeinsame Abwasseranlagen und gebundene Logistikzonen und unterstützen eine kosteneffiziente Skalierung. Mehrere multinationale Unternehmen unterhalten hier dedizierte Campusse und nutzen nahtlose Rohstoffimporte aus benachbarten petrochemischen Komplexen. Andhra Pradesh entwickelt sich rasch zu einem Biologika-Knotenpunkt und profitiert von dedizierten Großarzneimittelparks im Rahmen des PLI-Programms und günstigen Landpachtbedingungen.
Maharashtra, verankert durch Mumbai und Pune, tendiert zu Forschung, Formulierungsentwicklung und Unternehmenszentralen. Sein dichtes Risikokapitalnetzwerk finanziert aufstrebende CDMOs und unterstützt klinische Forschungsorganisationen, die andernorts in Herstellungsverträge münden. Der Bangalore-Cluster in Karnataka fügt digitale Gesundheits- und KI-Kompetenz hinzu und bereichert die Prozessentwicklungsfähigkeiten für landesweite Anlagen. Gemeinsam schaffen diese regionalen Stärken ein verteiltes, aber integriertes nationales Herstellungsnetz, das Kunden nutzen können, um Einzelstandortrisiken zu mindern und die Resilienz des indischen Auftragsherstellermarkts zu stärken.
Regulatorisches Umfeld
Die Tätigkeit von CMOs in Indien wird durch den Rahmen des Drugs and Cosmetics Act sowie die Drugs Rules, 1945 geregelt, wobei die Central Drugs Standard Control Organisation (CDSCO) die GMP-Konformität über die Anforderungen von Schedule M überwacht, etwa Batch Packaging Records und Kontrollen des Behälter-Verschluss-Systems. Parallel dazu wurden die Rückverfolgbarkeitsvorschriften durch verpflichtende Identifikationscodes auf Verpackungen verschärft: Für Wirkstoffe (Bulk-Arzneimittel) sind seit Januar 2022 Quick-Response-(QR)-Codes auf jeder Verpackungsebene vorgeschrieben, und Barcodes/QR-Codes gelten für führende Arzneimittelmarken (Schedule H2, Top 300) auf der Primär- oder Sekundärverpackung, um die Durchsetzung von Fälschungsschutzmaßnahmen zu stärken.
Im Juni 2026 leitete die Zentralregierung Vorschläge zur Einführung eines verpflichtenden Packaging Registration Certificate für Hersteller und Lieferanten bedruckter pharmazeutischer Verpackungsmaterialien ein, einschließlich der Zuweisung einer eindeutigen Registrierungsnummer über ein Regierungsportal. Sofern umgesetzt, verschiebt dies die Aufsicht von herstellergeführten Lieferantenqualifizierungsprogrammen hin zu einer zentralisierten Registrierung und erhöht die Compliance-Anforderungen für Lieferanten von bedruckten Verpackungen und Etiketten, die Finished-Dose-CMOs unterstützen, einschließlich steriler und injizierbarer Linien, bei denen Verpackungsintegrität und Rückverfolgbarkeit prüfungskritisch sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette indischer CMOs beginnt mit Inputs und unterstützenden Materialien (Key Starting Materials und Zwischenprodukte, Hilfsstoffe, Primärverpackungen wie Vials, Stopfen, Beutel, Folien sowie sekundäre Druckkomponenten), gefolgt von Prozessentwicklung und Technologietransfer, Herstellung (Wirkstoff/Zwischenprodukte und Finished Dose über Feststoffe, Flüssigkeiten, Halbfeststoffe und sterile Injektabilia), Qualitätskontrolle und Freigabe sowie Distribution für die Inlandsversorgung und den Export. Die durch Schedule M vorgegebene Lieferantenqualifizierung und die Disziplin bei Batch Packaging Records machen Verpackungsverarbeiter, Etikettendrucker und spezialisierte Komponentenlieferanten zu integralen Knotenpunkten für CMOs, insbesondere bei Serialisierung, Kühlketten-Anforderungen und aseptischen Abfüll-Fertigstellungsprozessen.
Aktuelle politische Maßnahmen gestalten die vor- und nachgelagerte Koordination neu. Im Januar 2025 zog die Directorate General of Foreign Trade (DGFT) die Track-and-Trace-Bestimmungen für den Export von Arzneimittelformulierungen im Rahmen der Foreign Trade Policy zurück, um sich an die Arzneimittelvorschriften des Gesundheitsministeriums anzupassen und doppelte Compliance-Systeme für Exporteure zu reduzieren. Gleichzeitig schlug die Regierung einen formalen Registrierungsrahmen für Lieferanten bedruckter pharmazeutischer Verpackungen vor (Juni 2026), was zusammen mit Programmen wie der Biopharma-SHAKTI-Initiative (10.000 Rs Crore, fünfjähriges Programm) mit Fokus auf inländische Biologika-Fähigkeiten und zugehörige Spezialkomponenten auf sowohl eine Verschärfung der Compliance als auch auf Lokalisierungsprioritäten in der Verpackungs- und Biologika-Lieferbasis hinweist, die die CMO-Ausführung unterstützt.
Wettbewerbslandschaft
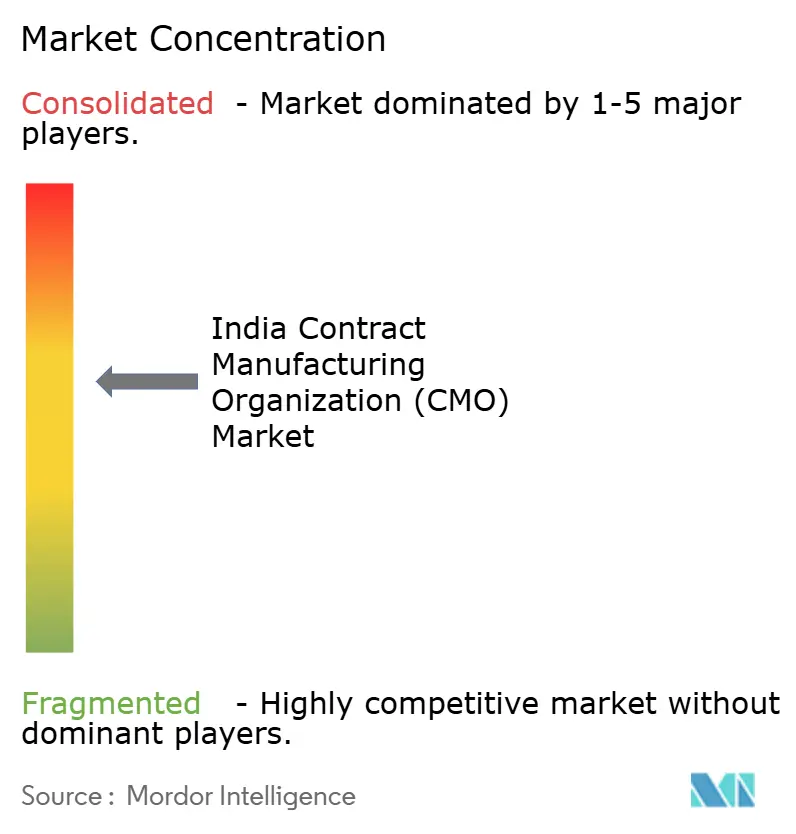
Der indische Auftragsherstellermarkt weist eine moderate Konzentration auf, wobei kapitalintensive Bestandsunternehmen neben agilen Spezialisten bestehen. Divi's Laboratories, Dr. Reddy's und Sun Pharma verfügen über beträchtliche Umsatzsockel, die auf vertikal integrierter Chemie, Multi-Regulierungsgenehmigungen und langjährigen Kundenlisten aufgebaut sind. Ihre operative Breite erstreckt sich von APIs bis zur Fertigdosis und ermöglicht Einzugsbeziehungen, die große Pharmavolumina anziehen. Diese Marktführer investieren Kapital in Biologika-Module, fortschrittliche aseptische Linien und digitale Qualitätssysteme, um Margen gegen aufstrebende Wettbewerber zu verteidigen.
Risikokapitalfinanzierte Akteure wie Aragen Life Sciences und Maiva Pharma stören den Markt mit fokussierten Wertversprechen in der Entdeckungsunterstützung, hochpotenten Formulierungen und Zelllinienenwicklung. Ihre schlankeren Vermögensstrukturen und schnellen Entscheidungszyklen resonieren mit virtuellen Auftraggebern, die Geschwindigkeit bis zur Klinik anstreben. Strategische Allianzen mit KI-Anbietern und cloudbasierten Qualitätsmanagementsystemen verstärken ihre Prozesseffizienzansprüche und ermöglichen Gebote für komplexe, hochmargige Projekte, die traditionell globalen CDMOs vorbehalten waren.
Technologie ist das Schlachtfeld für Differenzierung. KI-gestützte prädiktive Analytik, kontinuierliche Herstellungssysteme und Einweg-Bioreaktoren werden zu Mindestanforderungen. Die Qualitätskultur bleibt der ultimative Türöffner; Unternehmen, die nach Inspektionen null FDA-483-Beobachtungen erhalten, wandeln diese saubere Erfolgsbilanz in Premiumpreise um. Konsolidierungsdruck besteht bei übersupplierter oraler Feststoffdosierungskapazität, und notleidende Vermögenswerte könnten den Besitzer wechseln und die Marktstruktur weiter verändern. Letztendlich sind diejenigen, die Skalierung, Spezialisierung und tadellosen Compliance verbinden, positioniert, um im sich entwickelnden indischen Auftragsherstellermarkt Anteile zu gewinnen.
Marktführer des indischen Auftragsherstellermarkts (CMO)
-
Divi's Laboratories Limited
-
Dr. Reddy's Laboratories Limited
-
Sun Pharmaceutical Industries Limited
-
Aurobindo Pharma Limited
-
Zydus Lifesciences Limited (Cadila Healthcare)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Es bildet sich ein klarer Freiraum rund um die End-to-End-Biologika-Herstellung (von der Wirkstoffherstellung bis zur aseptischen Abfüll-Fertigstellung) sowie das damit verbundene Ökosystem aus hochkonformer Verpackung, Kühlkette und Komponenten. In Telangana eröffnete Aurobindo Pharma (TheraNym Biologics) im Juni 2026 in Borapatla eine Biologika-Lohnfertigungsanlage im Wert von 1.200 Rs Crore mit Bioreaktoren und aseptischen Abfüll-Fertigstellungskapazitäten und kündigte zudem im April 2026 eine Greenfield-Einheit 2 zur Herstellung von Biologika-Wirkstoffen im Wert von 150 bis 175 Millionen USD mit 60.000-Liter-Bioreaktoren an. Diese Schritte stärken ein Hub-and-Spoke-Modell rund um Hyderabad für komplexe sterile und biologische Arbeiten und ermutigen CMOs und ihre Verpackungspartner, integrierte Fähigkeiten aufzubauen, die den Qualifizierungsanforderungen globaler Sponsoren entsprechen.
Verpackungs-Compliance und Lieferantenformalisierung schaffen auch Chancen für CMOs, Rückverfolgbarkeit und Lieferanten-Governance über Netzwerke hinweg zu industrialisieren. Der Vorschlag vom Juni 2026 für eine verpflichtende Registrierung und eindeutige Registrierungsnummern für Lieferanten bedruckter pharmazeutischer Verpackungen erhöht die Bedeutung konformer Etiketten und Kartons, während die bestehenden QR-/Barcode-Vorschriften für Wirkstoffe und führende Formulierungen digitale Authentifizierungsabläufe tiefer in den Routinebetrieb integrieren. Auf der Ausführungsseite zeigen aktuelle Vertragsabschlüsse und Partnerschaften die Nachfrage nach integrierten Angeboten: OneSource Specialty Pharma kündigte im Juli 2026 eine Biosimilars-Fertigungspartnerschaft mit Formycon AG für die integrierte Herstellung von Wirkstoffen und Arzneimitteln in seiner Anlage in Bengaluru an, und Morepen Laboratories berichtete im Juli 2026 über den Abschluss der ersten kommerziellen Auslieferung im Rahmen eines CDMO-Auftrags über 825 Rs Crore, was belegt, dass Sponsoren umfangreiche Programme vergeben und aktivieren, die skalierbare Reaktoren, validierte Prozesse und verpackungsfertige Freigabesysteme erfordern.
Aktuelle Branchenentwicklungen
- Juli 2026: Morepen Laboratories schloss die erste kommerzielle Auslieferung im Rahmen seines CDMO-Auftrags über 825 Rs Crore ab und skizzierte eine gestufte Skalierung mit einer geplanten Gesamtreaktorkapazität von 1.000 KL. Der Abschluss einer ersten kommerziellen Chargen signalisiert Bereitschaft über die Entwicklungsarbeit hinaus und stärkt die Glaubwürdigkeit für wiederholte, größere Outsourcing-Programme.
- Januar 2025: Divi's Laboratories nahm seine Fertigungsanlage in Kakinada mit Investitionen von über 1.200 Crore INR (144 Millionen USD) in Betrieb und erweiterte damit die Kapazität für komplexe Wirkstoffherstellung. Der Ausbau unterstützt höherwertige Custom-Synthese- und Zwischenproduktarbeiten und stärkt Indiens Rolle bei der globalen Diversifizierung der Lieferketten für regulierte Märkte.
- Dezember 2024: Die Regierung von Telangana unterzeichnete Absichtserklärungen (MoUs) mit MSN Laboratories, Laurus Labs, Gland Pharma, Dr. Reddy's, Aurobindo und Hetero Drugs für Investitionen von 5.260 Crore INR (632 Millionen USD) in die Green Pharma City. Das Programm baut ein Fertigungs-Ökosystem mit gemeinsam genutzten Versorgungseinrichtungen auf, das Infrastrukturengpässe reduziert und die unternehmensübergreifende Kapazitätsschaffung in einem wichtigen Outsourcing-Cluster beschleunigt.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der indische Markt für Auftragsfertigungsorganisationen (CMO) als der Wert der ausgelagerten pharmazeutischen Fertigungsdienstleistungen erfasst, die von in Indien ansässigen Herstellern an Pharma- und Biotechkunden erbracht werden. Die Abdeckung umfasst die Produktion von Arzneistoffen und Fertigarzneimitteln im Rahmen klinischer und kommerzieller Nachfrage.
Ausschlüsse aus dem Umfang: Wir schließen reine Auftragsforschungsarbeiten, nicht fertigungsbezogene Beratungsdienstleistungen sowie außerhalb Indiens durchgeführte Fertigung aus, auch wenn der Endkunde einen Bezug zu Indien hat.
Segmentierungsübersicht
- Nach Dienstleistungsart
- API und Zwischenprodukte
- Fertigdosis
- Feststoffe
- Flüssigkeiten
- Halbfeststoffe und Injektabilia
- Nach Molekültyp
- Kleine Moleküle
- Große Moleküle / Biologika
- Nach Endverbraucher
- Große Pharmaunternehmen
- Mittelgroße Pharmaunternehmen
- Virtuelle Unternehmen / Start-ups
- Nach Therapiebereich
- Onkologie
- Herz-Kreislauf
- Antiinfektiva
- Zentralnervöses System (ZNS)
- Weitere Therapiebereiche
- Nach Herstellungsmaßstab
- Präklinisch
- Klinisch
- Kommerziell
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit öffentlichen regulatorischen und branchenbezogenen Signalen, die die in Indien ansässigen pharmazeutischen Fertigungsvolumina und die Compliance-Bereitschaft beeinflussen. Wir haben CDSCO-Aktualisierungen, die Datenbanken der US-amerikanischen FDA für Inspektionen und Warnschreiben sowie Veröffentlichungen des Ministeriums für Pharmazeutika zur Umsetzung des PLI-Programms herangezogen und anschließend Import-Export-Statistiken von DGFT und UN Comtrade genutzt, um die handelsbedingte Fertigungsintensität zu beurteilen.
Um das Modell zu verankern, haben wir außerdem Jahresberichte, Investorenpräsentationen und gesetzliche Einreichungen börsennotierter Hersteller sowie seriöse Presseberichte über Kapazitätserweiterungen, Anlagengenehmigungen und Kundengewinne ausgewertet. Darüber hinaus haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Prüfungen auf Sendungsebene genutzt, um Nachfrage und Angebot insbesondere für API- und Fertigarzneimittelströme richtungsweisend zu bestätigen. Diese Desk-Quellen sind nicht erschöpfend, und wir haben weitere öffentliche Dokumente zur Kreuzprüfung, Klärung und Validierung von Datenpunkten während der Analyse herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um zu bestätigen, welcher Umsatzanteil tatsächlich auf ausgelagerte Fertigung entfällt und wie sich Preisgestaltung und Auslastung über API-, Zwischenprodukt- und Fertigarzneimittellinien hinweg entwickelt haben. Wir haben mit Fertigungsleitern, Qualitäts- und Regulierungsverantwortlichen, Geschäftsentwicklungsteams und Beschaffungsverantwortlichen gesprochen. Die Eingaben wurden anschließend über die wichtigsten indischen Fertigungszentren hinweg abgeglichen, um eine Verzerrung durch einzelne Regionen bei den CMO-Umsatz- und Kapazitätsannahmen zu reduzieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | CXOs: 16 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 30 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes aufgebaut, bei dem die für Indien relevante Outsourcing-Nachfrage aus Produktions- und Handelsindikatoren rekonstruiert und anschließend auf reine Auftragsfertigungsumsätze gefiltert wird. Die Gesamtwerte wurden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von Umsatz-pro-Standort-Benchmarks, Rollups von Kapazitätserweiterungen aus öffentlichen Ankündigungen sowie Preis-Volumen-Prüfungen für typische API- und Fertigarzneimittelmischungen.
Die Eingaben wurden so ausgewählt, dass sie widerspiegeln, wie CMOs in Indien skalieren. Wir haben regulatorische Inspektionsergebnisse und Anlagengenehmigungen, in Interviews mitgeteilte Auslastungsbereiche, die Exportintensität pharmazeutischer Produkte, Veränderungen in der Aufteilung zwischen API-/Zwischenprodukt- und Fertigarzneimittelprogrammen sowie das Tempo der Inbetriebnahme neuer Linien verfolgt. Für die Prognose wurde eine Szenarioanalyse verwendet, da politische Anreize, Compliance-Zeitpläne und Kundendiversifizierung Hochlaufphasen beeinflussen können. Diese Szenarien wurden an Konsensrahmen verankert, die von Branchenexperten gesammelt wurden. Wo Bottom-up-Signale für kleinere nicht börsennotierte Anlagen unvollständig waren, haben wir konservative Durchdringungs- und Auslastungsannahmen angewendet und diese dann überprüft, wenn das primäre Feedback einen anderen Betriebsbereich anzeigte.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen trianguliert, damit kein einzelner Datenstrom die Endwerte übermäßig beeinflusst. Wir haben die Ergebnisse mit unabhängigen Signalen wie Exportwachstumsmustern, beobachteten Kapazitätserweiterungen und öffentlich sichtbaren Compliance-Maßnahmen verglichen und dann große Abweichungen mit dokumentierten Annahmen überprüft und angepasst.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung mit Varianzprüfung nach Jahr und Dienstleistungsbereich, gefolgt von einem abschließenden Konsistenzcheck für Einheiten, Währungszeitpunkte und Wachstumsmathematik. Wenn neue regulatorische Ereignisse, politische Änderungen oder wesentliche Kapazitätsverschiebungen eintreten, werden Experten erneut kontaktiert, um wichtige Annahmen zu überprüfen. Berichte werden jährlich aktualisiert, und kurz vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit Kunden die aktuellste verfügbare Sichtweise erhalten.
Marktgröße des indischen Marktes für Auftragsfertigungsorganisationen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für indische CMOs können weit auseinanderliegen, da der Umfang nicht immer identisch ist und selbst der Zeitpunkt des Basisjahres die Zahl erheblich verschieben kann. Unterschiede entstehen in der Regel dadurch, was als Fertigungsumsatz gezählt wird, wie API- und Fertigarzneimittelarbeiten behandelt werden und ob angrenzende Outsourcing-Dienstleistungen in den Gesamtwert eingerechnet werden.
Einige externe Schätzungen erweitern die Definition auf CDMO oder das breitere CRAMS-Spektrum, indem sie Auftragsforschung, Labordienstleistungen oder reine Verpackungsumsätze einbeziehen, und das Basisjahr 2024 hält die Gesamtwerte auch dann niedriger, wenn Kapazitätshochläufe erwartet werden. Wenn nur die in Indien ansässige CMO-Fertigung über API/Zwischenprodukte und Fertigarzneimittel hinweg gezählt wird und nicht fertigungsbezogene Dienstleistungen ausgeschlossen werden – wie es Mordor Intelligence tut –, bleibt die Zahl an produktionsbezogene Indikatoren wie Auslastung und exportorientierte Produktion gebunden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 25,81 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 22,51 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 und trennt fertigungsspezifische Umsätze nicht klar von angrenzenden Outsourcing-Bereichen, was den effektiven Nachfragepool verändern und kurzfristige Skaleneffektannahmen dämpfen kann. |
| Branchenpublisher B | 17,51 Milliarden USD (2024) | Positioniert die Schätzung unter einem breiteren CDMO-Rahmen mit Dienstleistungskategorien jenseits reiner CMO-Tätigkeit, und der gemischte Umfang zusammen mit dem früheren Basisjahr kann die Gesamtwerte verschieben, je nachdem, wie Forschungs- und Labordienstleistungen bewertet werden. |
Die Tabelle zeigt, dass die Wahl des Jahres und des Dienstleistungsumfangs den Großteil der Streuung erklären – mehr als jede einzelne Wachstumsannahme. Indem die Nachfrageindikatoren an die Fertigungsaktivität gebunden und mit primärem Feedback zu Auslastung und Mix gegengeprüft werden, bleibt unsere Schätzung reproduzierbar und leichter zu prüfen, wenn neue Anlagen, Genehmigungen oder Exportverschiebungen eintreten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Auftragsherstellermarkt im Jahr 2026?
Die Marktgröße des indischen Auftragsherstellermarkts beträgt im Jahr 2026 29,53 Milliarden USD.
Wie hoch ist die erwartete CAGR für die Auftragsmedikamentation in Indien bis 2031?
Der Umsatz soll zwischen 2026 und 2031 mit einer CAGR von 14,43 % wachsen.
Welche Dienstleistungskategorie führt bei den aktuellen Umsätzen?
API und Zwischenprodukte halten 51,78 % des Umsatzes 2025 und behalten die Führung gegenüber Fertigdosisdienstleistungen.
Welches Segment wächst nach Molekültyp am schnellsten?
Große Moleküle/Biologika werden voraussichtlich mit einer CAGR von 15,26 % wachsen und die Dominanz kleiner Moleküle herausfordern.
Warum ist Hyderabad für die pharmazeutische Auslagerung entscheidend?
Hyderabad beherbergt die 7.689 Hektar große Green Pharma City, dichte Talentpools und jüngste multinationale Investitionen und ist damit das am stärksten integrierte Herstellungszentrum des Landes.
Welche Herausforderungen könnten das Wachstum indischer CDMOs verlangsamen?
Liefervolatilität bei aus China bezogenen Rohstoffen und verschärfte FDA-Kontrollen stellen kurzfristige Gegenwindfaktoren dar, die Margen komprimieren und Exporte verzögern können.