
Größe und Marktanteil des US-amerikanischen Pharmazeutischen CMO-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
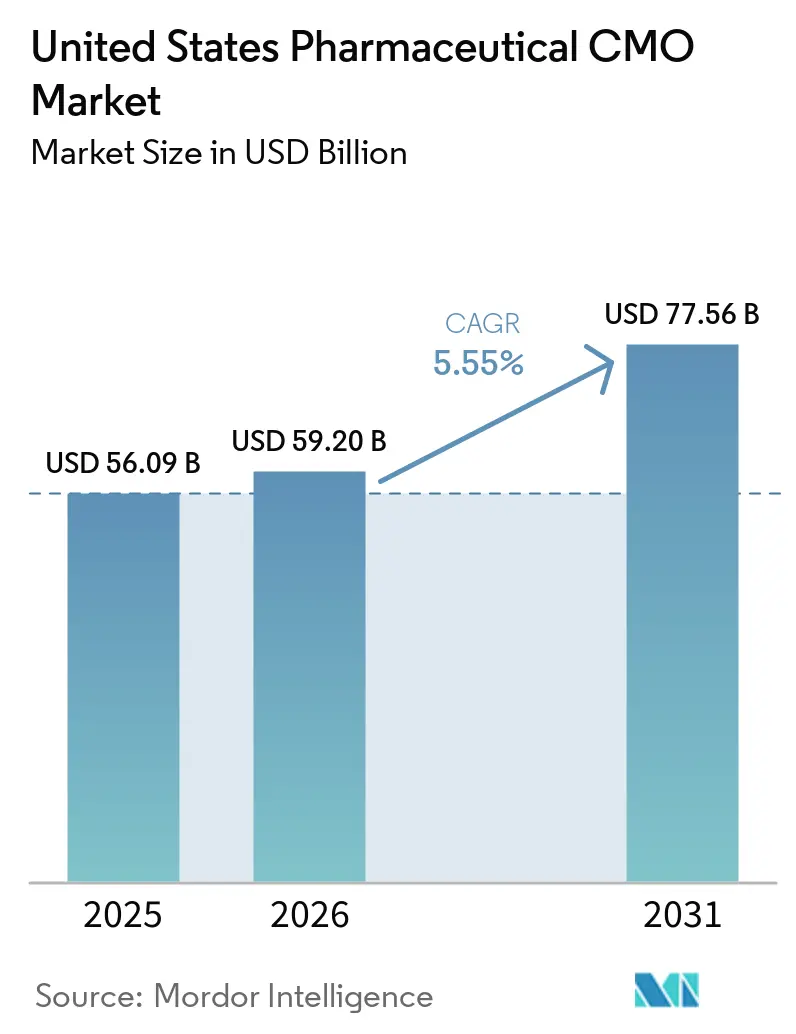
| Marktgröße im Basisjahr (2025) | 56.09 Milliarden US-Dollar |
| Marktgröße (2026) | 59.20 Milliarden US-Dollar |
| Marktgröße (2031) | 77.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.55 % |
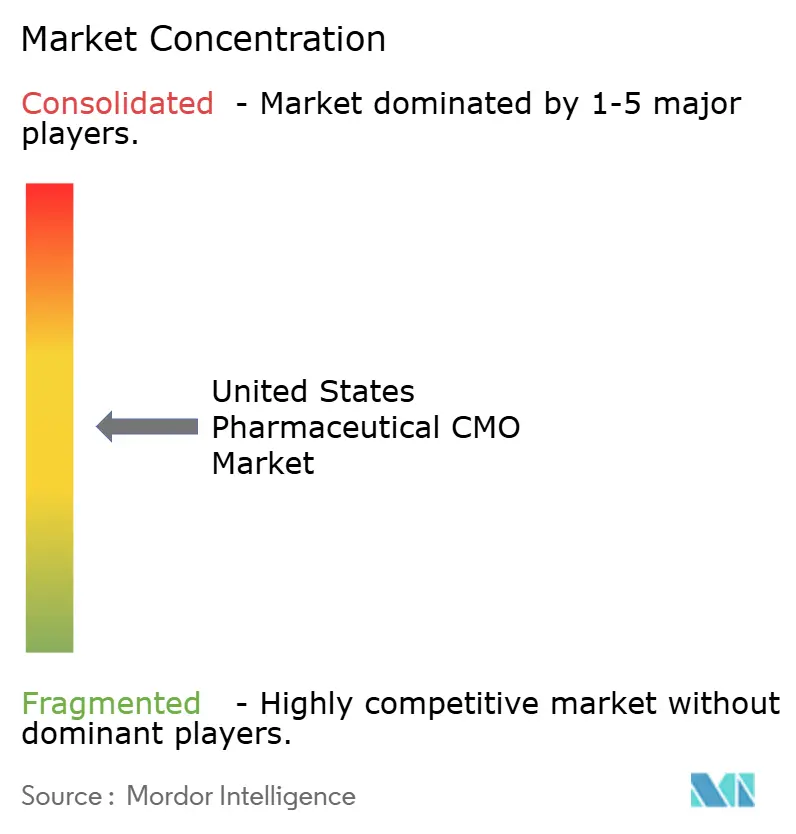
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Pharmazeutischen CMO-Marktes von Mordor Intelligence
Die Marktgröße des US-amerikanischen pharmazeutischen CMO-Marktes wurde im Jahr 2025 auf USD 55,91 Milliarden geschätzt und soll von USD 59,2 Milliarden im Jahr 2026 auf USD 77,56 Milliarden bis 2031 wachsen, bei einer CAGR von 5,55 % während des Prognosezeitraums (2026–2031). Kostenintensive Rückverlagerung, ausgelöst durch den BioSecure Act von 2024, die steigende Nachfrage nach GLP-1-Rezeptoragonisten sowie anhaltende Engpässe bei sterilen Abfüll- und Verschlussanlagen haben zusammengewirkt, um Aufträge zu steigern und die Preissetzungsmacht inländischer Auftragshersteller zu stärken. Investitionen in die Eindämmung hochpotenter API (HPAPI), Einweg-Bioreaktoren und automatisierte Sichtprüfungssysteme beschleunigen sich, da Auftraggeber schnellere Chargenfreigaben und strengere Kontrollen der beruflichen Exposition fordern. Gleichzeitig haben Ransomware-Vorfälle und die vollständige Umsetzung der Serialisierung gemäß dem Arzneimittellieferkettensicherheitsgesetz die Kosten für Cybersicherheit und Compliance erhöht, was kleinere Betreiber zur Konsolidierung drängt. Diese gegenläufigen Kräfte definieren eine Übergangsphase, in der Kapazitätserweiterung und Digitalisierung den Margendruck ausgleichen, aber nicht beseitigen.
Wichtigste Erkenntnisse des Berichts
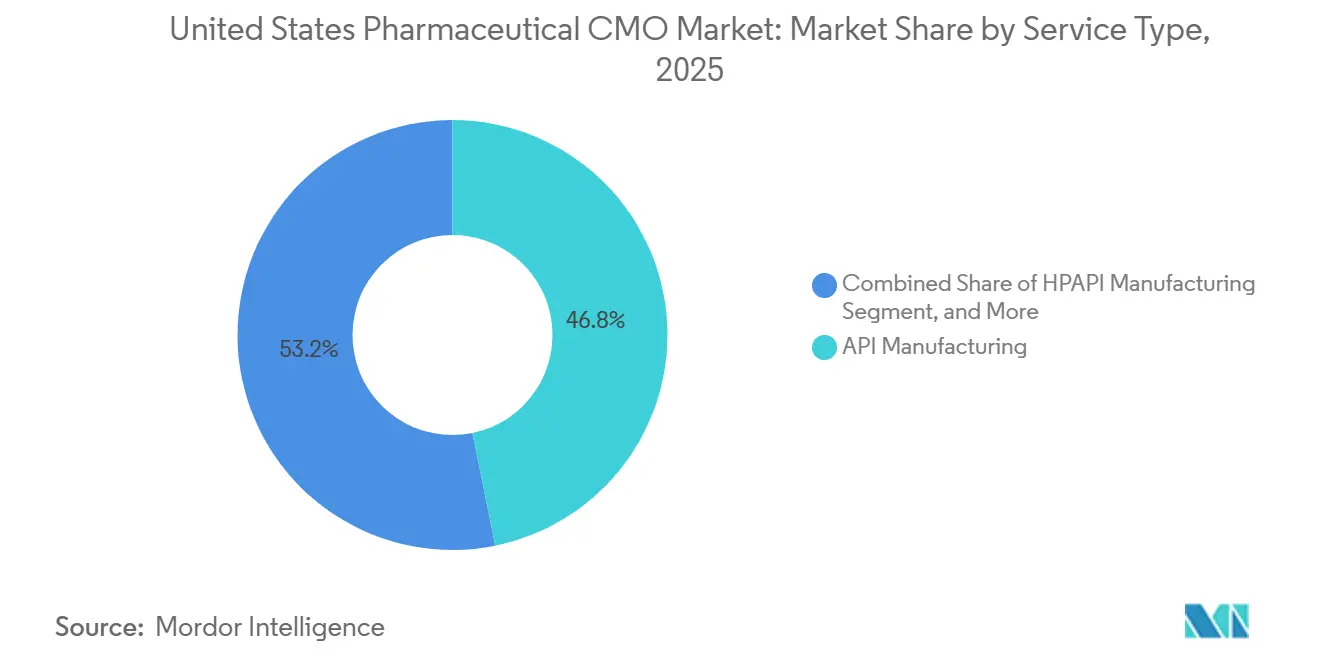
Nach Servicetyp dominierte die API-Herstellung mit 46,81 % des Umsatzes im Jahr 2025; HPAPI-Anlagen wachsen bis 2031 mit einer CAGR von 6,21 %.
Nach Arzneimittelmolekültyp hielten Kleinmoleküle im Jahr 2025 einen Anteil von 58,24 % am US-amerikanischen pharmazeutischen CMO-Markt, während Fortgeschrittene Therapien bis 2031 voraussichtlich mit einer CAGR von 6,52 % wachsen werden.
Nach Betriebsmaßstab führte die kommerzielle Fertigung im Jahr 2025 mit einem Umsatzanteil von 61,53 %; klinische Phasendienstleistungen wachsen bis 2031 mit einer CAGR von 5,92 %.
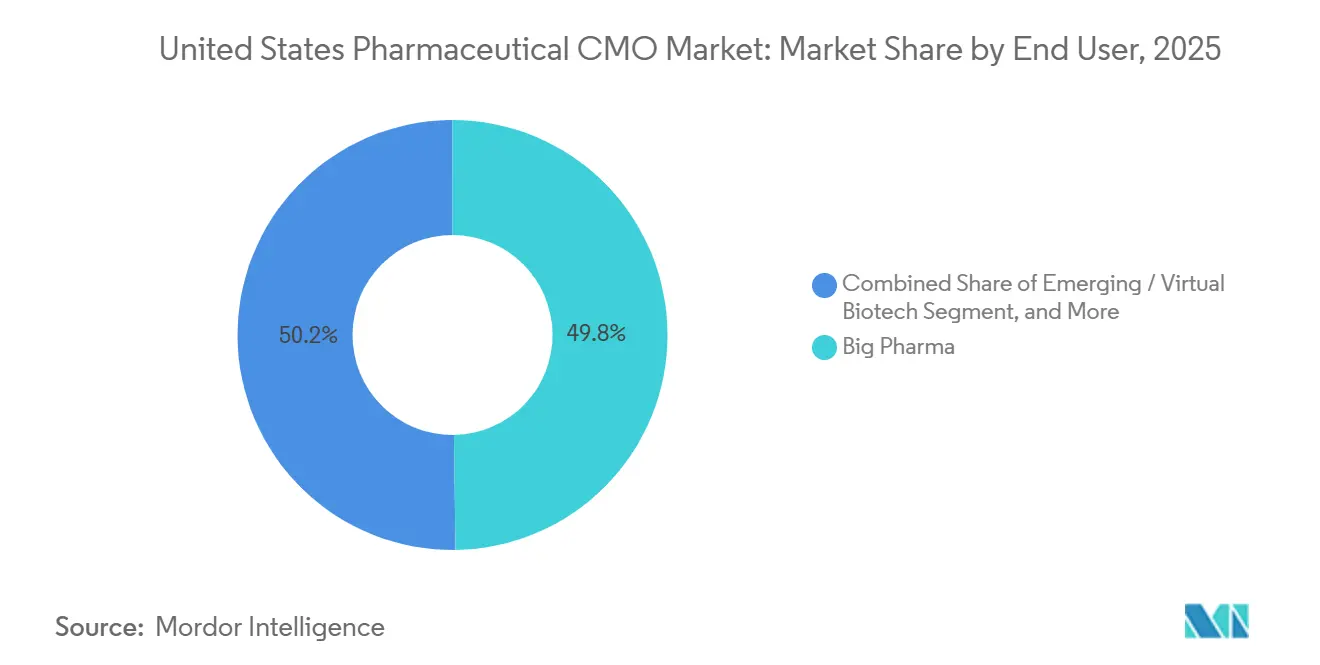
Nach Endnutzer entfielen im Jahr 2025 49,78 % der Ausgaben auf Großpharma, während aufstrebende und virtuelle Biotechkunden mit einer CAGR von 5,96 % bis 2031 wachsen.
Nach Therapiegebiet erzielte die Onkologie im Jahr 2025 einen Umsatzanteil von 28,41 %; Anwendungen im Bereich Infektionskrankheiten sollen zwischen 2026 und 2031 mit einer CAGR von 5,88 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der GLP-1-Nachfrage belastet Abfüll- und Verschlusskapazitäten | +1.20% | Vereinigte Staaten, mit akuten Engpässen in den Abfüll- und Verschlusskorridoren in North Carolina, Indiana und New Jersey | Kurzfristig (≤ 2 Jahre) |
| BioSecure Act und Anreize zur inländischen Beschaffung | +1.00% | Vereinigte Staaten, mit Sekundäreffekten in Puerto Rico und Irland für verbündete Kapazitäten | Mittelfristig (2–4 Jahre) |
| Wachsende Pipeline von Biologika und Fortgeschrittenen Therapien | +0.90% | Vereinigte Staaten, konzentriert in den Clustern Boston-Cambridge, San Francisco Bay Area und Research Triangle | Langfristig (≥ 4 Jahre) |
| Verlagerung zur Auslagerung zur Reduzierung von Investitionsausgaben | +0.80% | Vereinigte Staaten, angeführt von virtuellen Biotechs und mittelgroßen Spezialpharmaherstellern | Mittelfristig (2–4 Jahre) |
| Akuter Kapazitätsmangel bei US-amerikanischen Sterilherstellungsanlagen | +0.70% | Vereinigte Staaten, insbesondere aseptische Abfüll- und Verschlussanlagen im Mittleren Westen und im mittleren Atlantikraum | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach hochpotenten API-Anlagen | +0.60% | Vereinigte Staaten, mit Investitionen in die Eindämmungsherstellung in Pennsylvania, New Jersey und North Carolina | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der GLP-1-Nachfrage belastet Abfüll- und Verschlusskapazitäten
Wöchentliche Semaglutid- und Tirzepatid-Verschreibungen haben sich zwischen 2023 und 2025 verdreifacht und damit Spritzen- und Autoinjektor-Linien überlastet, die ursprünglich für Insulinmengen ausgelegt waren. Die Übernahme von drei Catalent-Werken durch Novo Nordisk im Jahr 2024 entfernte etwa ein Viertel der offenen Marktkapazitäten für injizierbare Produkte und zwang kleinere Auftraggeber, 18-monatige Wartezeiten oder Preisaufschläge zu akzeptieren. Eli Lillys USD 9 Milliarden umfassendes Bauprojekt in Lebanon, Indiana, wird bis 2027 vier aseptische Anlagen hinzufügen, doch bestehen in der Zwischenzeit weiterhin Engpässe.[1] CDMOs berechnen nun 30 %–40 % mehr als die Tarife von 2024 für beschleunigte GLP-1-Projekte, was die rasche Einführung von Einweg-Abfüllsystemen und automatisierter Sichtprüfung vorantreibt. Das im Jahr 2024 gestartete Pilotprogramm zur Qualitätsmanagementreife der FDA belohnt Echtzeit-Freigabetests, die die Chargenzyklen um zwei bis drei Wochen verkürzen.[2]
BioSecure Act und Anreize zur inländischen Beschaffung
Mit Wirkung vom Mai 2024 untersagt der BioSecure Act Bundesauftragnehmern die Beschaffung von Arzneimittelsubstanzen von Lieferanten mit erheblichen chinesischen Verbindungen, wodurch geschätzte USD 3 Milliarden an Biologika-Aufträgen innerhalb eines Jahres zu inländischen und verbündeten CDMOs umgeleitet werden.[3] Buchungen für Säugetierzellkulturen laufen nun 9–15 Monate, was Samsung Biologics dazu veranlasste, mit dem Bau einer USD 2,2 Milliarden teuren Anlage mit 256.000 Litern in Texas zu beginnen, die für Ende 2027 geplant ist. Lonza folgte mit einer USD 1 Milliarde umfassenden Erweiterung in Pearland mit Schwerpunkt auf CHO-Zelllinien. National Resilience sammelte USD 800 Millionen für ein Gentherapie-Zentrum in Kalifornien ein, das auf Bioabwehrverträge ausgerichtet ist. Bundesprüfer untersuchen nun die Einhaltung von ISO 13485 und 21 CFR Teil 11 in beispielloser Tiefe, was die Anforderungen für kleinere Wettbewerber erhöht.
Wachsende Pipeline von Biologika und Fortgeschrittenen Therapien
Die FDA genehmigte im Jahr 2025 18 Biologika-Zulassungsanträge, die höchste Jahresgesamtzahl seit 2018, während Prüfanmeldungen für Zell- und Gentherapien um 22 % im Jahresvergleich stiegen. Thermo Fishers USD 650 Millionen umfassender Standort für virale Vektoren in Plainville ging Anfang 2025 in Betrieb und bietet Läufe mit 2.000 Litern für lentivirale und AAV-Vektoren. FUJIFILM Diosynth schloss einen USD 2 Milliarden umfassenden Bau in North Carolina ab, der mRNA-, Lipid-Nanopartikel- und Gentherapieanlagen zusammenführt. Virtuelle Biotechs, die über keine eigenen Einrichtungen verfügen, generieren nun 40 % der neuen CDMO-Verträge und beinhalten häufig Eigenkapital- oder Lizenzgebührenkomponenten zur Risikoteilung. Diese Dynamiken steigern die Nachfrage nach flexiblen Reinräumen, die innerhalb von Wochen zwischen virus-basierten und nicht-viralen Modalitäten wechseln können.
Verlagerung zur Auslagerung zur Reduzierung von Investitionsausgaben
Auftraggeber verschoben im Zeitraum 2024–2025 Investitionen in Höhe von 12 Milliarden USD für neue Produktionsanlagen und leiteten diese Mittel stattdessen in klinische Studien und Markteinführungen um, während sie sich für Synthese, Formulierung und Verpackung auf CDMOs stützten. Eine einzelne Aseptiklinie kostet 150–200 Millionen USD und benötigt drei bis vier Jahre zur Validierung – ein Zeitrahmen, der mit den Meilensteinen venture-finanzierter Entwicklungsprojekte nicht vereinbar ist. Die Herstellung hochpotenter Wirkstoffe (HPAPI), die Preisaufschläge von 50 %–70 % erzielt, wächst am schnellsten, da nur 12 US-amerikanische Anlagen eine SafeBridge-zertifizierte Eindämmung im kommerziellen Maßstab bieten. Cambrex fügte zwei HPAPI-Reaktoren hinzu, die im Rahmen einer im März 2025 angekündigten Investition von 120 Millionen USD in Iowa realisiert werden. Mit zunehmender Skalierung der CDMOs vergrößert sich die Kostenlücke gegenüber der Eigenproduktion, was das Outsourcing-Schwungrad weiter antreibt. Hohe Inflation und Kreditkosten begünstigen das Outsourcing in der Auftragsherstellungsorganisation im Gesundheitswesen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostengünstigere CDMOs in Asien-Pazifik und Südamerika | -0.80% | Global, mit Wettbewerbsdruck aus Indien, China und Brasilien bei Kleinmolekül- und generischen APIs | Mittelfristig (2–4 Jahre) |
| Regulatorische Komplexitäten und Serialisierungsvorschriften | -0.50% | Vereinigte Staaten, mit Folgewirkungen auf die Exportkonformität für Kanada und Märkte der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Akuter Mangel an qualifizierten Fachkräften im Bereich Radiopharmazeutika | -0.30% | Vereinigte Staaten, konzentriert in Regionen mit Nuklearmedizinprogrammen und Universitätskliniken | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsversicherungsprämien nach Ransomware-Vorfällen | -0.20% | Vereinigte Staaten, betrifft mittelgroße CDMOs mit begrenzten IT-Budgets | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostengünstigere CDMOs in Asien-Pazifik und Südamerika
Indische und chinesische Lieferanten unterbieten US-amerikanische API-Preise um 30 %–40 %, und brasilianische Betreiber fügten im Jahr 2025 USD 400 Millionen an steriler Injektionskapazität hinzu. Biocon Biologics und Dr. Reddy's haben Biosimilars für Trastuzumab und Adalimumab skaliert und positionieren sich, um Marktanteile zu gewinnen, wenn US-amerikanische Patente 2027–2028 auslaufen. Obwohl die FDA im Jahr 2024 14 Warnbriefe an indische API-Werke wegen Datenintegritätsmängeln ausstellte, bleibt die Doppelbeschaffung üblich, da Generika-Margen die US-amerikanischen Kostenstrukturen nicht absorbieren können. Folglich müssen inländische CDMOs bei Geschwindigkeit, Qualitätskennzahlen oder Hocheindämmungsnischen konkurrieren, die kostengünstige Wettbewerber nicht nachahmen können. Der Margendruck ist am stärksten bei handelsüblichen oralen Feststoffen, wo die Preissensitivität am höchsten ist.
Regulatorische Komplexitäten und Serialisierungsvorschriften
Die vollständige DSCSA-Serialisierung trat im November 2024 in Kraft und verpflichtet jede verschreibungspflichtige Arzneimittelverpackung, eine eindeutige Kennung und einen Prüfpfad zu tragen. Mittelgroße CDMOs gaben USD 5–10 Millionen für die Nachrüstung von Verpackungslinien mit Sichtsystemen und Cloud-Aggregation aus, und die Chargenfreigabe verzögert sich nun um drei bis fünf Tage, wenn Aggregationsfehler auftreten. Abweichende Standards in der Europäischen Union und Brasilien verpflichten Exporteure, parallele Verpackungsspezifikationen zu pflegen, was Lager- und Validierungsaufwand erhöht. Kleinere Betreiber ohne Unternehmenssysteme verließen den Markt, anstatt Upgrades zu finanzieren, was die Kapazität bei bestimmten injizierbaren Produkten verknappte. Die Compliance-Ablenkung leitet Kapital von Durchsatzerweiterungsprojekten ab und dämpft das Gesamtwachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
HPAPI-Anlagen erzielen OnkologieaufschlägeDie Herstellung hochpotenter APIs wuchs bis 2031 jährlich um 6,21 %, das schnellste Tempo innerhalb des Servicemix. Die Marktgröße des US-amerikanischen pharmazeutischen CMO-Marktes für API-Dienstleistungen erreichte im Jahr 2025 USD 26,17 Milliarden, wobei HPAPI die steilste Marge beisteuert, da Antikörper-Wirkstoff-Konjugat-Nutzlasten eine Eindämmung auf Nanogramm-Ebene erfordern. Cambrex' USD 120 Millionen umfassende Iowa-Reaktoren veranschaulichen die Verlagerung hin zur zytotoxischen Spezialisierung. Die vollständige Dosisformulierung, einschließlich fester, flüssiger und injizierbarer Produkte, füllt den Rest des Umsatzes, doch die Nachfrage nach injizierbaren Produkten wächst aufgrund der GLP-1- und Biologika-Pipelines am schnellsten. Kontinuierliche Herstellung bei festen Darreichungsformen verkürzt die Zykluszeit um 75 %, doch weniger als 20 inländische Linien nutzen die Technologie.
Dienstleister bifurkieren: Skalenakteure investieren in integrierte API-bis-Verpackungsketten, während Nischenunternehmen auf HPAPI, Radiomarkierung oder Lipid-Nanopartikel-Formulierung abzielen. Auftraggeber zahlen 30 %–70 % Aufschläge für SafeBridge-zertifizierte Anlagen gegenüber Standardreaktoren, was den US-amerikanischen pharmazeutischen CMO-Markt durch Anreize zur Nachrüstung bestehender Anlagen erweitert. Hersteller handelsüblicher fester Darreichungsformen hingegen konkurrieren bei Durchsatz und Kosten, insbesondere da der Preisdruck bei Generika zunimmt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Arzneimittelmolekültyp:
Fortgeschrittene Therapien übertreffen herkömmliche ModalitätenKleinmoleküle machten im Jahr 2025 noch immer 58,24 % des Umsatzes aus, doch Fortgeschrittene Therapien beschleunigen sich bis 2031 mit einer CAGR von 6,52 %. Kapazitätsengpässe bei viralen Vektoren und Plasmid-DNA erhöhen die Buchungsfenster auf 12–18 Monate. Thermo Fishers Standort in Plainville und FUJIFILM Diosynths Campus in North Carolina veranschaulichen das Kapitalrennen hin zur großmaßstäblichen Gentherapieproduktion. Biologika nehmen die mittlere Wachstumsbahn ein, gestützt durch etablierte CHO-Plattformen und Biosimilar-Möglichkeiten, da Blockbuster-Antikörper ihre Exklusivität verlieren.
Der Marktanteil des US-amerikanischen pharmazeutischen CMO-Marktes für Fortgeschrittene Therapien ist heute zwar bescheiden, soll sich jedoch ausweiten, da Kostenträger einmalige Heilbehandlungen akzeptieren. Gleichzeitig sichern sich Kleinmolekül-CDMOs mit HPAPI-Upgrades und Expertise bei missbrauchsabschreckenden Formulierungen ab, um Margen zu verteidigen. Die Molekülvielfalt verankert daher strategische Flexibilität für Auftragnehmer.
Nach Betriebsmaßstab:
Klinische Phasendienstleistungen gewinnen an DynamikDie kommerzielle Produktion blieb im Jahr 2025 mit einem Umsatzanteil von 61,53 % dominant, doch klinische Phasenarbeit steigt jährlich um 5,92 %, da venture-finanzierte Biotechs Rekordmengen an IND-Anträgen einreichen. National Resilience reservierte USD 800 Millionen für einen Gentherapie-Campus in Kalifornien, der für Läufe von 10–200 Litern ausgelegt ist. Auftraggeber akzeptieren 40 %–60 % Aufschläge für Geschwindigkeit und Chargenflexibilität, was die Marktgröße des US-amerikanischen pharmazeutischen CMO-Marktes für klinische Dienstleistungen im Jahr 2026 auf über USD 19 Milliarden hebt.
Die Prozessübertragungsattrition bleibt jedoch hoch: Weniger als 30 % der Phase-3-Programme skalieren ohne Neuformulierung auf kommerzielles Volumen. CDMOs mit integrierten klinisch-bis-kommerziellen Campussen mindern dieses Risiko und sichern mehrjährige Abnahme-oder-Zahlung-Verträge. Kommerzielle Skalenakteure verfolgen unterdessen Automatisierung, um Stückkosten trotz steigender Lohninflation stabil zu halten.
Nach Endnutzer:
Virtuelle Biotechs treiben den Auslagerungsanstieg voranGroßpharma lieferte 49,78 % der Ausgaben im Jahr 2025, doch aufstrebende und virtuelle Biotechs sind die am schnellsten wachsende Kundschaft mit einer CAGR von 5,96 %. Avid Bioservices meldete im Jahr 2025 einen Anstieg der Verträge mit virtuellen Biotechs um 35 %, was das Null-Infrastruktur-Geschäftsmodell widerspiegelt. Der US-amerikanische pharmazeutische CMO-Markt bedient unterschiedliche Bedürfnisse: Große Auftraggeber wünschen geografische Redundanz und Qualitätskennzahlen, während Startups schnelle Toxikologiechargen und meilensteinbasierte Zahlungspläne priorisieren.
Generikahersteller, die durch Biosimilar-Konkurrenz unter Druck geraten, verlagern Feststoffdosierungsarbeit in kostengünstigere US-amerikanische Regionen und Puerto Rico. Spezialpharma balanciert internes Know-how mit ausgelagertem Abfüllen und Verschließen für Orphan-Arzneimittel und kontrollierte Substanzen. Der Kundenmix fragmentiert sich und belohnt CDMOs, die Vertragsmodelle über das gesamte Spektrum hinweg anpassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Therapiegebiet:
Onkologie dominiert, Infektionskrankheiten beschleunigen sichDie Onkologie erzielte im Jahr 2025 einen Umsatzanteil von 28,41 % dank Checkpoint-Inhibitoren, CAR-T und Antikörper-Wirkstoff-Konjugaten, die HPAPI-Anlagen und aseptisches Abfüllen erfordern. Projekte im Bereich Infektionskrankheiten, die mRNA-Plattformen nutzen, werden jährlich um 5,88 % wachsen, da Auftraggeber die COVID-19-Infrastruktur auf Grippe und RSV ausrichten. Kardiovaskuläre und ZNS-Arbeit hinkt hinterher, da Pipelines reifen und der Generikaerosion ausgesetzt sind, obwohl Möglichkeiten bei langwirksamen Injektionspräparaten bestehen bleiben.
Der Marktanteil des US-amerikanischen pharmazeutischen CMO-Marktes für Onkologie soll bis 2031 über einem Viertel bleiben. Unterdessen stützt die Vielseitigkeit von mRNA das Wachstum im Bereich Infektionskrankheiten und unterstützt die Kapazitätsauslastung in Lipid-Nanopartikel-Anlagen, die während der Pandemie gebaut wurden. Die therapeutische Diversifizierung untermauert daher belastbare Auftragnehmereinnahmen.
Geografische Analyse
Der Nordostkorridor, der Massachusetts, New Jersey und Pennsylvania umfasst, generierte im Jahr 2025 schätzungsweise 32 % des Marktanteils des US-amerikanischen pharmazeutischen CMO-Marktes, verankert durch Thermo Fishers Standort für virale Vektoren in Plainville und Catalents Abfüll- und Verschlusswerk in Somerset. Die hohe akademische Dichte in Boston–Cambridge liefert qualifizierte Arbeitskräfte und Phase-1-Nachfrage, während die Nähe zu Großpharma-Hauptsitzen die Technologietransferzyklen beschleunigt. North Carolinas Research Triangle nutzt niedrigere Löhne und Universitätspartnerschaften; FUJIFILM Diosynths USD 2 Milliarden umfassender mRNA-und-Gentherapie-Bau hat die Region zum am schnellsten wachsenden Biologika-Cluster gemacht. Indiana, Iowa und Illinois dominieren die Produktion handelsüblicher oraler Feststoffe und hochpotenter APIs, begünstigt durch reichlich Land, günstige Steuergutschriften und Erweiterungen durch Eli Lilly und Cambrex. Zusammen machen diese vier Bundesstaaten mehr als die Hälfte der Marktgröße des US-amerikanischen pharmazeutischen CMO-Marktes nach Umsatz im Jahr 2026 aus.
Texas entwickelte sich im Jahr 2025 zu einem neuen Bioproduktionszentrum, nachdem Samsung Biologics und Lonza USD 3,2 Milliarden an kombinierten Investitionen in der Nähe von Houston ankündigten, eine explizite Reaktion auf die Inlandsbeschaffungsregeln des BioSecure Act. Edelstahl-Bioreaktoren mit bis zu 256.000 Litern werden den Bundesstaat in die Lage versetzen, die Biosimilar-Nachfrage zu absorbieren, sobald mehrere Blockbuster-Antikörper 2028 ihre Exklusivität verlieren. Puerto Rico bewahrt eine Nische bei sterilen Injektionspräparaten und festen Dosierungsgenerika unter günstigen Nachfolgeanreizen des Abschnitts 936, obwohl Hurrikanexposition und alternde Stromnetze eine großmaßstäbliche Expansion begrenzen. Die Cluster in der Bay Area und San Diego in Kalifornien treiben weiterhin die Auslagerung in frühen Phasen voran, doch hohe Immobilienkosten und Genehmigungsverzögerungen verlagern kommerzielle Volumina nach Osten. Frachtkorridore im Mittleren Westen bieten dann kosteneffektive Logistik für die landesweite Distribution und verkürzen die Zeit bis zum Großhändler um bis zu drei Tage gegenüber Küstenrouten.
Die regulatorische Aufsicht variiert je nach FDA-Bezirk; Einrichtungen mit wiederholt zufriedenstellenden Inspektionen sichern sich zweijährige Planungspuffer, die es ihnen ermöglichen, Qualitätspersonal auf neue Technologievalidierungen umzuleiten. Standorte in hurrikan- oder erdbebengefährdeten Zonen müssen zusätzliche Geschäftskontinuitätspläne einreichen, was die Vorabgenehmigungszeitpläne um Wochen verlängert und Auftraggeber zu Regionen mit geringerem Klimarisiko drängt. Staatliche Wirtschaftsförderungsagenturen verbessern Angebote durch Ausbildungszuschüsse und Grundsteuerbefreiungen, die oft bis zu 15 % der Gesamtinstallationskosten eines Neubauprojekts abdecken. Da die Kapazitäten zunehmen, konzentriert sich der interregionale Wettbewerb nun auf Energiepreise, Tiefe des Arbeitskräftepools und das Vorhandensein nahegelegener Gerätemontagepartner, die Markteinführungen von Kombinationsprodukten rationalisieren.
Regulatorisches Umfeld
Der US-amerikanische Markt für pharmazeutische CMOs unterliegt der Aufsicht der U.S. Food and Drug Administration (FDA), wobei die aktuellen Anforderungen an die gute Herstellungspraxis in 21 CFR Part 211 festgelegt sind (einschließlich der Kontrollen von Subpart G für Verpackung und Kennzeichnung). Für CMOs, die Verpackung, Kennzeichnung und damit verbundene Freigabetätigkeiten durchführen, verlangen 21 CFR 211.122 und 21 CFR 211.130 schriftliche Verfahren und Kontrollen für die Prüfung, Handhabung und Inspektion von Verpackungs- und Kennzeichnungsmaterialien, einschließlich Trennungs- und Identifizierungspraktiken zur Vermeidung von Verwechslungen.
Die Anforderungen an die Rückverfolgbarkeit und Identifizierung von Arzneimitteln haben sich weiter verschärft. Die vollständige Umsetzung der Serialisierung im Rahmen des Drug Supply Chain Security Act (DSCSA) trat im November 2024 in Kraft und erhöhte die Erwartungen an die Identifizierung auf Packungsebene, Aggregation und Dokumentationsabläufe in der Vertragsverpackung und bei integrierten CDMO-Betrieben. Parallel dazu veröffentlichte die FDA am 5. März 2026 eine endgültige Regelung zur Einführung eines verbindlichen, einheitlichen 12-stelligen National Drug Code (NDC)-Formats mit einer Übergangsfrist bis März 2036, die den Zyklus für die Aktualisierung von Kennzeichnung und Barcodes für Auftragnehmer und deren Sponsorkunden verlängert.
Wettbewerbslandschaft
Die fünf größten Auftragnehmer Novo Nordisk (Catalent), Thermo Fisher, Lonza, Samsung Biologics und FUJIFILM Diosynth hielten im Jahr 2025 etwa 35 % des Umsatzes, was ein mäßig konzentriertes, aber noch immer wettbewerbsfähiges Feld bestätigt. Mittelgroße Spezialisten und regionale Abfüll- und Verschlussunternehmen konkurrieren durch schnellere Durchlaufzeiten, Nischenmodalitäten oder überlegene FDA-Compliance-Aufzeichnungen und halten die Preisdisziplin trotz hoher Markteintrittsbarrieren in Schach. Private-Equity-Eigentümerschaft bleibt aktiv, mit Roll-up-Strategien, die auf Einzelstandortbetreiber abzielen, denen das Kapital fehlt, um Serialisierungs- und Cybersicherheitsvorschriften zu erfüllen. Insgesamt kontrolliert kein einzelner Akteur genug Marktanteil, um Vertragsbedingungen einseitig zu diktieren, was ein käuferfreundliches Verhandlungsumfeld für Auftraggeber mit Multi-Sourcing-Strategien aufrechterhält.
Strategische Schritte in 2024–2026 haben die verfügbare Kapazität neu gestaltet. Novo Nordisks USD 16,5 Milliarden umfassende Übernahme von Catalent entfernte etwa ein Viertel der offenen Marktkapazitäten für injizierbare Produkte und zwang Wettbewerber, Neubauprojekte zu beschleunigen. Samsung Biologics begann mit dem Bau eines USD 2,2 Milliarden umfassenden Texas-Campus, der für Ende 2027 geplant ist, während Lonza USD 1 Milliarde für die Erweiterung seiner Pearland-Anlage mit CHO-Zellliniensystemen zusagte. Thermo Fishers USD 650 Millionen umfassendes Werk für virale Vektoren in Plainville ging im Januar 2025 in Betrieb und fügte 2.000-Liter-Kapazität für lentivirale und AAV-Vektoren hinzu. KBI Biopharma sicherte sich einen USD 200 Millionen umfassenden Monoklonalen-Antikörper-Vertrag und skaliert 10.000-Liter-Bioreaktoren in North Carolina, was zeigt, wie bewährte Inspektionshistorien kommerzielle Mandate gewinnen. National Resilience schloss eine USD 800 Millionen umfassende Runde ab, um modulare Reinräume zu finanzieren, die innerhalb von Wochen zwischen mRNA, viralen Vektoren und Genomeditierung wechseln können, und fordert damit Marktführer mit mehrjährigen Bauzyklen heraus.[4]
Die Technologieeinführung entscheidet nun über den Wettbewerbsabstand. Einweg-Bioreaktoren, automatisierte Sichtprüfung und Echtzeit-Freigabetests senken die Chargenausfallraten von 8 % auf 2 % und verkürzen die Freigabezyklen um zwei bis drei Wochen. Patentanmeldungen stiegen, wobei Thermo Fisher und Lonza zusammen mehr als 20 US-amerikanische Anmeldungen in 2024–2025 für Perfusions-Bioreaktoren und Inline-Analytik einreichten. Der Fachkräftemangel bleibt im Bereich Radiopharmazeutika akut und verleiht Heißzellenbetreibern, die in Strahlenschutz zertifiziert sind, Preissetzungsmacht. Cybersicherheitsversicherungsprämien stiegen nach hochkarätigen Ransomware-Vorfällen um 40 %–60 %, was die Compliance-Kosten für mittelgroße Unternehmen ohne redundante IT-Architekturen erhöht. Da Biosimilar-Wellen 2027–2028 einsetzen, werden Skalenakteure Geschwindigkeit und Gerätemontagekompetenz benötigen, um Margen gegen eine tiefere Bank kostengünstiger Wettbewerber zu verteidigen.
Marktführer im US-amerikanischen Pharmazeutischen CMO-Markt
-
Catalent Inc.
-
Thermo Fisher Scientific Inc. (Patheon)
-
Lonza Group AG
-
Pfizer CentreOne (Pfizer Inc.)
-
Baxter International Inc. (BioPharma Solutions)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pharmazeutische Auftragsherstellung in den Vereinigten Staaten Unternehmen in diesem Bericht
- Catalent Inc.
- Thermo Fisher Scientific Inc. (Patheon)
- Lonza Group AG
- Pfizer CentreOne (Pfizer Inc.)
- Baxter International Inc. (BioPharma Solutions)
- AbbVie Contract Manufacturing (AbbVie Inc.)
- Recipharm AB
- Jubilant Pharmova Limited
- Boehringer Ingelheim BioXcellence
- Aenova Group GmbH
- Siegfried Holding AG
- Samsung Biologics Co., Ltd.
- FUJIFILM Diosynth Biotechnologies USA Inc.
- Cambrex Corporation
- Alcami Corporation Inc.
- PCI Pharma Services
- Ajinomoto Bio-Pharma Services
- Emergent BioSolutions Inc.
- Vetter Pharma-Fertigung GmbH & Co. KG
- Grand River Aseptic Manufacturing Inc.
- Curia Global Inc.
- National Resilience Inc.
- Avid Bioservices Inc.
- KBI Biopharma Inc.
Marktchancen und Zukunftsaussichten
Die sterile Abfüllung und der Zusammenbau von Kombinationsprodukten (Arzneimittel-Medizinprodukt) sind ein zentraler Bereich mit ungenutztem Potenzial, in dem Vorlaufzeiten, Qualifizierungsanforderungen und Infrastrukturkostenbarrieren die Kapazität weiterhin begrenzen. Jüngst angekündigte Investitionen schaffen kurzfristigen Rückenwind für US-CMOs, die Spritzen-, Kartuschen- und Autoinjektor-kompatible Abfüll- und Sekundärverpackungslinien mit validierten, serialisierungsbereiten Anlagen ergänzen können: PCI Pharma Services gab im April 2026 globale Investitionen von über 1 Milliarde USD im Zusammenhang mit sterilen Abfüllkapazitäten und Arzneimittel-Medizinprodukt-Verabreichungskapazitäten in den Vereinigten Staaten bekannt (unter anderem in Philadelphia, PA und Rockford, IL), und Grand River Aseptic Manufacturing kündigte im April 2026 eine Investition von 100 Millionen USD für eine fünfte sterile Abfülllinie und eine zusätzliche GMP-Anlage an. Diese Schritte fallen mit anhaltenden Engpässen bei Sterilräumen und der Präferenz von Sponsoren für inländische End-to-End-Partner zusammen, die komplexe Injektionspräparate schnell verpacken und freigeben können.
Die durch Compliance getriebene Modernisierung erweitert auch die Projektarbeit im Bereich Kennzeichnung, Serialisierung und digitale Integration der Lieferkette. Die Umsetzung des DSCSA drängt CMOs weiterhin zu automatisierter Sichtprüfung, Aggregation und Datenkonnektivität, und die am 5. März 2026 veröffentlichte endgültige FDA-Regelung zur Standardisierung des 12-stelligen NDC-Formats stellt einen weiteren betrieblichen Auslöser für Verpackungsprozesse dar, der Aktualisierungszyklen für Druckvorlagen, Druck und Barcode-Systeme nach sich zieht. CMOs, die Verpackungsumstellungen mit der Umsetzung von Qualitätssystemen und Validierung verknüpfen können, einschließlich der von Auftragnehmern wie Alcami an seinem Standort in Tennessee angekündigten Upgrades (Juni 2026), können sich leichter in die Onboarding-Pläne von Sponsoren einfügen, die mehrere regulatorisch bedingte Verpackungsumstellungen gleichzeitig erfordern.
Neueste Industrielle Entwicklungen in Markt für pharmazeutische Auftragsherstellung in den Vereinigten Staaten
- Juli 2026: Catalent und Nanoscope Therapeutics erweiterten ihre Partnerschaft, um die Entwicklung in der Spätphase und die kommerzielle Versorgung der optogenetischen Gentherapie MCO-010 zu unterstützen. Der Umfang umfasst kommerziell konforme Verpackungs- und Validierungsdienstleistungen und verstärkt die Verbindung zwischen der Versorgung mit Arzneimitteln für fortschrittliche Therapien und der spezialisierten Verpackungsdurchführung für die Kommerzialisierung.
- September 2025: Vaxcyte und Patheon Manufacturing Services (Thermo Fisher Scientific) schlossen eine 15-jährige Rahmenvereinbarung für Abfüllung und Verpackung in der Anlage von Thermo Fisher in Greenville, North Carolina, mit einer angegebenen Investition von bis zu 1 Milliarde USD. Die langfristige Vertragsstruktur zeigt, wie sich Sponsoren im Rahmen mehrjähriger Verpflichtungen knappe sterile Kapazitäten und Verpackungsfähigkeiten sichern.
- Mai 2024: Die vollständige Umsetzung der DSCSA-Serialisierung trat im November 2024 in Kraft und beschleunigte im Laufe des Jahres 2024 die Nachrüstung von Verpackungslinien und die Datenintegration bei US-CMOs. Die Compliance-Belastung erhöhte die Nachfrage nach Sichtprüfsystemen, Aggregation und Audit-Trail-Fähigkeiten, was zu einer knapperen Verfügbarkeit bestimmter Verpackungs- und Sterilabfüllplätze beitrug.
Markt für pharmazeutische Auftragsherstellung in den Vereinigten Staaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die in den Vereinigten Staaten durch ausgelagerte pharmazeutische Herstellungsdienstleistungen erzielt werden, bei denen ein Dritter im Auftrag von Pharma- und Biotechnologiekunden Wirkstoff oder Fertigarzneimittel produziert.
Ausschlüsse aus dem Umfang: Wir schließen die interne Eigenproduktion, reine F&E-Dienstleistungen ohne Herstellungsoutput sowie nicht-pharmazeutische Auftragsproduktion aus.
Segmentierungsübersicht
- Nach Servicetyp
- API-Herstellung
- Kleinmolekül
- Großmolekül
- Hochpotente API (HPAPI)
- FDF-Entwicklung und -Herstellung
- Feste Darreichungsform
- Flüssige Darreichungsform
- Injizierbare Darreichungsform
- Sekundärverpackung
- API-Herstellung
- Nach Arzneimittelmolekültyp
- Kleinmolekül
- Biologika
- Fortgeschrittene Therapien (Zell- und Gentherapie)
- Nach Betriebsmaßstab
- Herstellung in der klinischen Phase
- Herstellung im kommerziellen Maßstab
- Nach Endnutzer
- Großpharma
- Generikahersteller
- Aufstrebende / Virtuelle Biotechs
- Spezialpharma
- Nach Therapiegebiet
- Onkologie
- Kardiovaskulär
- Zentrales Nervensystem (ZNS)
- Infektionskrankheiten
- Sonstige Therapiegebiete
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung der in den USA im Auftrag hergestellten Produkte sowie der Analyse, wie sich die Nachfrage auf Wirkstoffherstellung, Fertigarzneimittel und Verpackungsdienstleistungen verteilt. Wir stützen uns auf öffentlich zugängliche, nicht kostenpflichtige Quellen wie FDA-Datenbanken (Arzneimittelzulassungen, Inspektionen und Rückrufe), Handelsdaten der US International Trade Commission und des Census Bureau für pharmabezogene Warenströme, das Bureau of Labor Statistics für Lohn- und Erzeugertrends sowie USP und begutachtete Fachzeitschriften für Herstellungsstandards und technologische Entwicklungen.
Anschließend verknüpfen wir diese Signale mit unternehmerischen Realitäten anhand von Jahresberichten, Investorenpräsentationen, Pressemitteilungen und renommierten Branchenpublikationen, die Kapazitätserweiterungen, Standortausbauten und den Schwung in einzelnen Therapiebereichen thematisieren. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten hilft dabei, fehlende Umsatzaufschlüsselungen zu ergänzen und den Zeitpunkt von Fusionen und Übernahmen zu verfolgen; Patentdatenbanken werden genutzt, um die Pipeline-Intensität in Bereichen wie sterile Herstellung und fortschrittliche Therapien einzuschätzen. Die hier aufgeführten Quellen sind illustrativ; wir haben darüber hinaus weitere öffentliche Referenzen zur Erhebung, Kreuzprüfung und Klärung von Datenpunkten herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Leistungsumfang, Preislogik und kurzfristige Kapazitätsauslastung an US-Standorten zu überprüfen und anschließend zu bestätigen, wie sich die Auslagerungsnachfrage nach Molekültyp und Betriebsgröße verschiebt. Wir haben mit Fertigungsleitern, Qualitäts- und Lieferkettenverantwortlichen sowie Vertriebsteams aus einer Mischung großer CDMOs/CMOs, mittelgroßer Spezialisten und kleinerer Nischenanlagen gesprochen. Anschließend haben wir die Annahmen mit Pharma- und Biotechnologie-Outsourcing-Einkäufern sowie Fachexperten validiert, wobei der Fokus darauf lag, wie diese Gruppen den Auftragshersteller-Umsatz nach Dienstleistungslinie definieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberes Segment: 36 % | CXOs: 13 % |
| Mittleres Segment: 49 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Anbieter: 15 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert auf einem Top-down-Ansatz, der den adressierbaren Auslagerungspool für pharmazeutische Herstellungsdienstleistungen in den USA rekonstruiert und diesen dann auf die typischerweise vergebenen Dienstleistungslinien aufteilt. Wir beginnen mit beobachtbaren Nachfragesignalen und Skalierungsindikatoren und gleichen die Gesamtwerte anschließend mit selektiven Bottom-up-Prüfungen anhand einer Stichprobe von Anbieterumsätzen und Dienstleistungsmix-Anteilen ab, gefolgt von Anpassungen, wenn Abdeckungslücken auftreten.
Zu den im Modell verwendeten Eingaben zählen FDA-Zulassungs- und Einreichungsaktivitäten (als Proxy für Herstellungsstarts und Technologiebedarf), die Verschiebung im Mix zwischen kleinen Molekülen, Biologika und fortschrittlichen Therapien, die Auslagerungsintensität in der klinischen Phase gegenüber dem kommerziellen Maßstab sowie Veränderungen in der Nachfrage nach steriler Herstellung und Sekundärverpackung. Wir verfolgen außerdem Ankündigungen zur Kapazitätserweiterung, Auslastungstendenzen aus Interviews und die Richtungsentwicklung der Preise für Herstellungsdienstleistungen, da diese den Umsatz beeinflussen, selbst wenn das Volumen stabil bleibt.
Für die Prognose wird eine Szenarioanalyse eingesetzt, da die Auslagerungsausgaben empfindlich auf Pipeline-Erfolge, regulatorische Bereitschaft und Kapazitätsengpässe reagieren, die sich nicht linear entwickeln. Basis-, konservative und aggressive Szenarien werden auf der Grundlage interviewbasierter Erwartungen hinsichtlich Zulassungstempo, Kapazitätserweiterungen und Dienstleistungspreisen erstellt; die endgültige Prognose wird nach Abgleich der Szenarien mit den beobachteten Signalen ausgewählt. Wenn bei einer Bottom-up-Umsatzprüfung Anbieter fehlen oder Aufschlüsselungen unklar sind, skalieren wir mithilfe repräsentativer Dienstleistungsmix-Bandbreiten aus Interviews und öffentlichen Angaben und überprüfen anschließend das implizierte Wachstum anhand von Kapazitäts- und Nachfrageindikatoren.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem das Modell mit unabhängigen Signalen wie Zulassungsmomentum, angekündigten Kapazitätsveränderungen und sichtbaren Verschiebungen in der Molekülkomplexität abgeglichen wird, und anschließend geprüft wird, ob die implizierten Preise und Auslastungsgrade realistisch erscheinen. Wenn Ergebnisse zu hoch oder zu niedrig erscheinen, überprüfen wir die Annahmen Schritt für Schritt, prüfen die Einheitenlogik erneut und nehmen bei Bedarf erneut Kontakt zu ausgewählten Experten auf, wenn eine Abweichung mit den verfügbaren Belegen nicht erklärt werden kann.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige interne Prüfung, die Konsistenzprüfungen über Dienstleistungen und Endnutzer hinweg sowie einen abschließenden Durchgang zur Identifikation von Ausreißern bei Wachstumsraten und Jahresveränderungen umfasst. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren Kapazitätserweiterungen, politischen Änderungen oder starken Nachfrageschwankungen. Unmittelbar vor der Auslieferung führen wir eine kurzfristige Aktualisierung durch, damit die Zahlen die neuesten verfügbaren öffentlichen Informationen und das Interviewfeedback widerspiegeln.
Schätzung des Marktes für pharmazeutische Auftragsherstellungsorganisationen in den Vereinigten Staaten von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für pharmazeutische CMOs in den USA können abweichen, weil die Dienstleistungsgrenze nicht immer identisch definiert ist und weil Unternehmen unterschiedliche Entscheidungen darüber treffen, was als Herstellungsumsatz gezählt wird. Abweichungen treten auch auf, wenn ein Modell unterschiedliche Basisjahre, unterschiedliche Währungszeitpunkte oder unterschiedliche Methoden zur Behandlung klinisch-skaliger Arbeiten gegenüber der kommerziellen Produktion verwendet.
FDA-Inspektions- und Zulassungsaktivitäten sowie die Verfolgung von Kapazitätserweiterungen und Interviewprüfungen zur Auslastung sind die Belege, die die Schätzung von Mordor Intelligence für 2025 an den US-amerikanischen Auftragsherstellungsoutput knüpfen, anstatt an breitere Auslagerungspakete. Die Streuung, die bei öffentlichen Zahlen zu beobachten ist, erklärt sich häufig dadurch, ob Sekundärverpackung einbezogen wird, ob reine Entwicklungsgebühren mit Herstellungsumsätzen vermischt werden und wie die Preisentwicklung für sterile und biologikastarke Arbeiten angenommen wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 55,91 Milliarden USD (2025) | |
| Branchenbericht A | 52,50 Milliarden USD (2025) | Häufig engere Dienstleistungsabdeckung, bei der Sekundärverpackung und einige kommerzielle sterile Aktivitäten teilweise ausgeschlossen sein können, was den Gesamtwert näher an die Kern-API- und Fertigarzneimittelherstellung heranrückt. |
| Pressemitteilung B | 43,70 Milliarden USD (2025) | Typischerweise am CDMO-Rahmen ausgerichtet mit engeren Einschlussregeln dafür, was als Herstellungsumsatz gilt; klinisch-zu-kommerzieller Scale-up-Arbeit kann untererfasst werden, wenn sie unter Entwicklungs- oder gemischten Dienstleistungskategorien ausgewiesen wird. |
Die Tabelle zeigt vor allem, wie sensibel der Gesamtwert reagiert, wenn angrenzende Dienstleistungen und Umsatzkategorien unterschiedlich behandelt werden. Indem das Modell an wiederholbaren Signalen verankert bleibt – wie herstellungsbezogenen Nachfrageindikatoren und bestätigten Umfangsregeln – bleibt die endgültige Zahl leichter nachvollziehbar und aktualisierbar, wenn neue Kapazitäten und Zulassungen den Markt verändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des US-amerikanischen pharmazeutischen CMO-Marktes?
Er wurde im Jahr 2025 auf USD 55,91 Milliarden geschätzt und soll bis 2031 USD 77,56 Milliarden erreichen.
Wie schnell wächst die Herstellung hochpotenter APIs?
HPAPI-Anlagen expandieren bis 2031 mit einer CAGR von 6,21 %, dem schnellsten Tempo unter den Servicetypen.
Welches Therapiegebiet dominiert die Auslagerungsnachfrage?
Die Onkologie macht 28,41 % des Umsatzes aus und zieht weiterhin den größten Anteil der Verträge auf sich.
Warum beeinflussen GLP-1-Arzneimittel die CMO-Kapazität?
Explosives Verschreibungswachstum hat Abfüll- und Verschlusslinien überbucht, was Vorlaufzeiten und Vertragspreise erhöht.
Wie beeinflusst der BioSecure Act die Lieferantenauswahl?
Das Gesetz untersagt Bundesauftragnehmern die Zusammenarbeit mit chinesisch verbundenen Herstellern und leitet Milliarden zu US-amerikanischen Einrichtungen um, was die Buchungswarteschlangen für Biologika verlängert.