
Marktgröße und Marktanteil der pharmazeutischen Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO)
Marktanalyse für pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO) von Mordor Intelligence
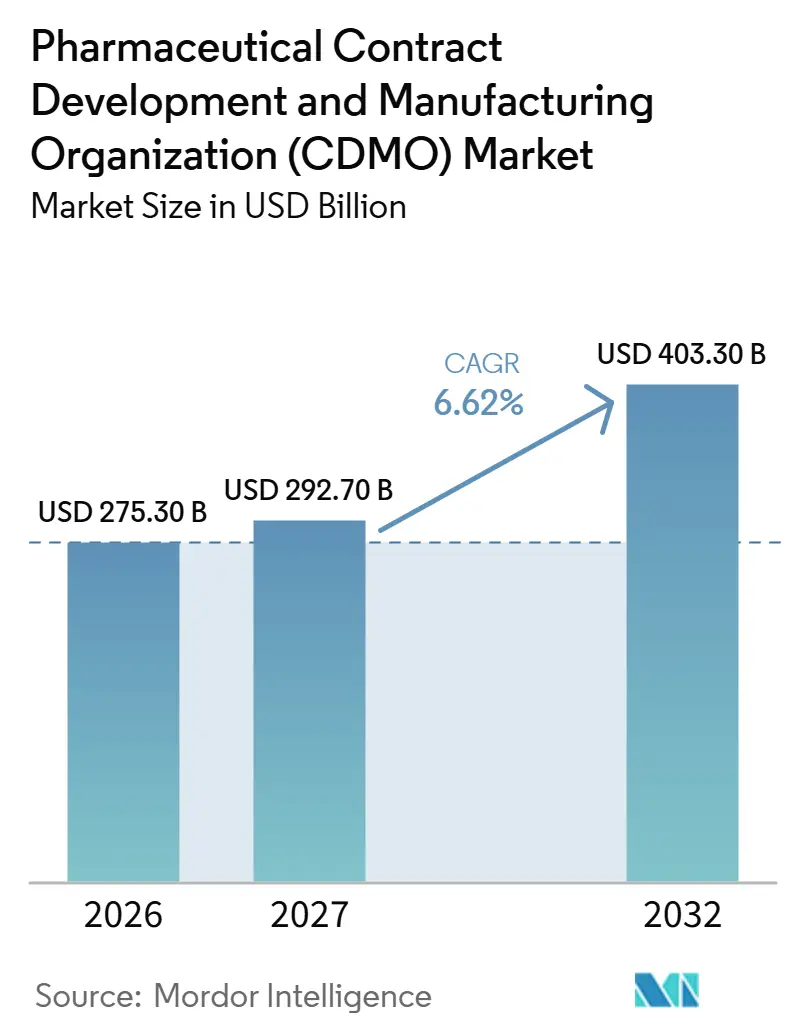
Das Marktvolumen für pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO) soll von 275,3 Milliarden USD im Jahr 2026 und 292,7 Milliarden USD im Jahr 2027 auf 403,3 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 einen CAGR von 6,62 % verzeichnen.
Die kommerzielle Auslagerung in den Vereinigten Staaten und die Entwicklung komplexer Therapien erweitern die Chancen für Anbieter, die Produktionsanlagen mit spezialisierten Dienstleistungen kombinieren. Sterile Injektionspräparate machen die Verbindung zwischen Technologietransfer, Fertigungsausführung und Produktzulassung kommerziell bedeutsam. Umfassendere Servicekombinationen können einen größeren Teil dieser Aufträge erschließen, während begrenzte Produktionskapazitäten und Durchsetzungsmaßnahmen im Zielmarkt die Umwandlung in eine zuverlässige Versorgung einschränken können. Mehrjährige Lieferverpflichtungen machen die Übergabe vom Technologietransfer zur genehmigten Produktion zu einem Punkt, an dem Kapazitätsreserven und die Stellung im Zielmarkt die Fähigkeit eines Anbieters beeinflussen, ein Programm zu halten.
Wichtigste Erkenntnisse des Berichts
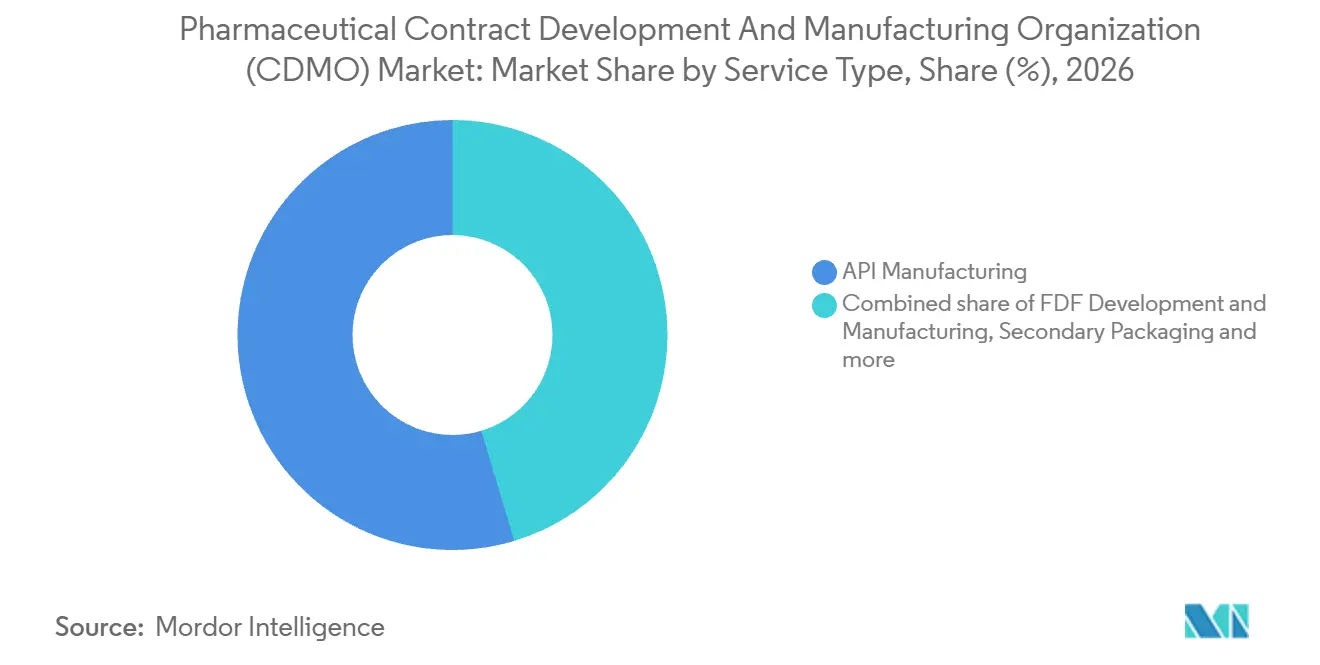
- Nach Servicetyp hielt die API-Herstellung im Jahr 2026 einen Marktanteil von 54,64 % am Markt für pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO), während die Entwicklung und Herstellung von Fertigarzneimitteln (FDF) zwischen 2027 und 2032 den schnellsten CAGR von 7,45 % erzielen soll.
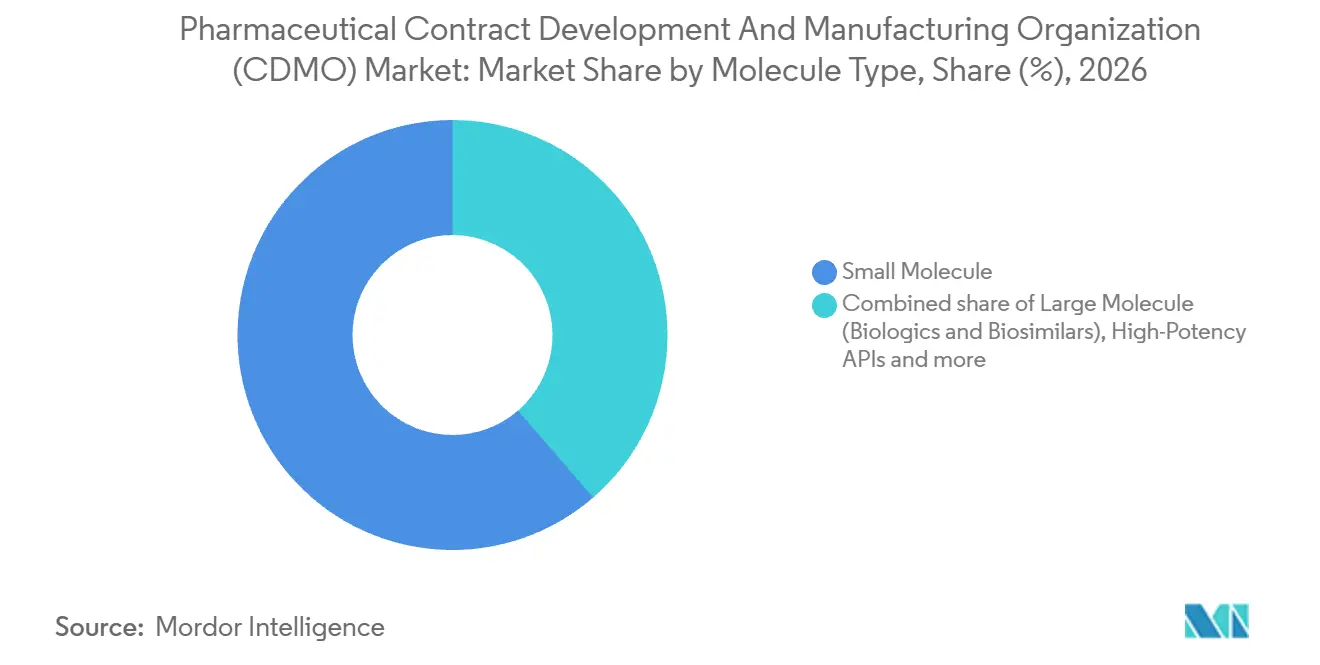
- Bei den Molekültypen entfielen im Jahr 2026 61,35 % des Marktvolumens für pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO) auf kleine Moleküle, während hochpotente APIs zwischen 2027 und 2032 mit einem CAGR von 8,35 % am schnellsten wachsen sollen.
- Nach Darreichungsform führten feste orale Produkte mit einem Anteil von 39,2 % am CDMO-Umsatz im Jahr 2026, während sterile Injektionspräparate zwischen 2027 und 2032 den schnellsten CAGR von 9,3 % verzeichnen sollen.
- Bei den Therapiebereichen hielt die Onkologie im Jahr 2026 einen Anteil von 32,24 % am CDMO-Umsatz, wobei Infektionskrankheiten und Impfstoffe zwischen 2027 und 2032 den schnellsten CAGR von 8,4 % erzielen sollen.
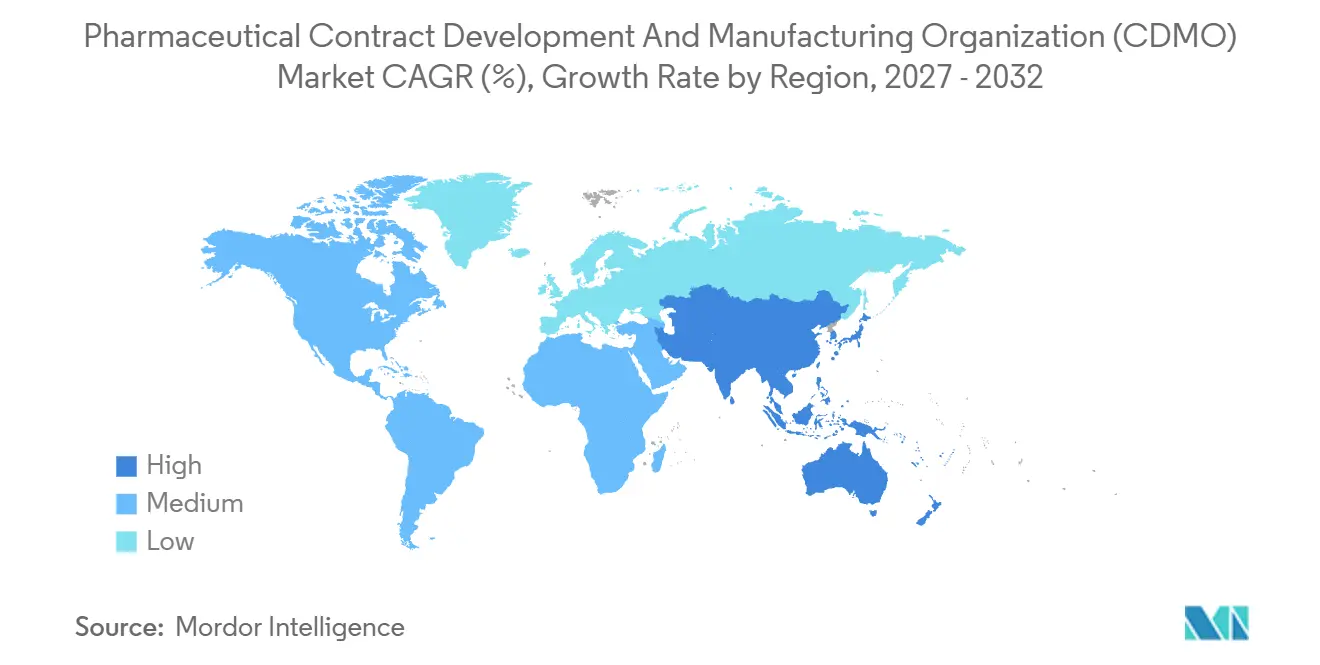
- Geografisch entfielen im Jahr 2026 37,88 % des CDMO-Umsatzes auf Nordamerika, während für den asiatisch-pazifischen Raum zwischen 2027 und 2032 der schnellste CAGR von 7,6 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmendes Auslagerungsvolumen durch große Pharmaunternehmen | +2.8% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Anstieg der Biologika- und Komplexmolekül-Pipelines | +2.5% | Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Kosten- und Geschwindigkeitsvorteil der Fertigung in Schwellenmärkten | +1% | Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Konsolidierung hin zu umfassenden End-to-End-CDMOs aus einer Hand | +1.3% | Vereinigte Staaten und China | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte schnelle Prozessentwicklungsplattformen | +0.5% | Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Kapazitätsaufbau für GLP-1- und Peptid-HPAPIs | +0.8% | China und Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmendes Outsourcing-Volumen großer Pharmaunternehmen
Große pharmazeutische Auftraggeber erweitern den Zugang zur kommerziellen Produktion durch langfristige Verpflichtungen gegenüber externen Fertigungsnetzwerken. Im April 2025 vereinbarte Regeneron, dass FUJIFILM Biotechnologies (ehemals FUJIFILM Diosynth Biotechnologies) den Wirkstoff für seine kommerziellen biologischen Arzneimittel in Holly Springs, North Carolina, im Rahmen eines 10-Jahres-Vertrags herstellt.[1] Es wurde erwartet, dass diese Vereinbarung die US-amerikanische Großserienfertigungskapazität von Regeneron nahezu verdoppeln würde. Im Februar 2026 erneuerte GSK eine 5-jährige Fertigungspartnerschaft mit Bora Pharmaceuticals, die den Zugang zu mehreren Bora-Standorten erweiterte. GSK ist der größte Pharmakunde am Bora-Standort in Mississauga, wo Bora eine End-to-End-Fertigung für mehr als 20 kommerzielle Produktlinien bereitstellt. Zusammen zeigen diese Verpflichtungen, wie Outsourcing wiederkehrende kommerzielle Arbeitslasten verankern kann und CDMOs einen Anreiz gibt, Kapazitäten auf eine nachhaltige Produktversorgung auszurichten, anstatt sich ausschließlich auf Entwicklungschargen zu stützen.
Anstieg der Biologika- und Pipelines für komplexe Moleküle
Das Wachstum der Pipeline für komplexe Therapien erweitert den potenziellen Kundenstamm für spezialisierte Entwicklungsdienstleistungen, bevor Programme die kommerzielle Fertigung erreichen. Die globale Zell- und Gentherapie-Pipeline der ISCT/Citeline enthielt in der Ausgabe 2026 383 aktive klinische Studien, verglichen mit 322 in der Ausgabe 2025. Phase-I- und Phase-II-Studien machten 95 % dieser klinischen Studienpipeline 2026 aus. Diese Konzentration macht den Fortschritt durch die klinische Entwicklung zu einer zentralen Voraussetzung dafür, die größere Studienpopulation in kommerzielle Versorgungsanforderungen umzuwandeln. Auftraggeber in der Entwicklungsphase bieten die nächstgelegene Servicemöglichkeit, da der Studienmix klinische Entwicklungsarbeit unterstützt, bevor er Verpflichtungen für kommerzielle Fertigungssuiten begründet.
Kosten- und Geschwindigkeitsvorteil der Fertigung in Schwellenmärkten
Für einen pharmazeutischen Auftraggeber, der generische Tabletten mit kleinen Molekülen bezieht, hängt der potenzielle Vorteil eines CDMO aus einem Schwellenmarkt von den lokalen Kosten des erforderlichen Produktionsstandards ab. Ein indischer Anbieter wäre günstiger, wenn niedrigere lokale Arbeits- und Anlagenkosten die Kosten eines ansonsten gleichwertigen Fertigungsauftrags senken würden. Jede Einsparung müsste die Validierungs- und Freigabepflichten des Käufers im Zielmarkt überstehen. Ein Geschwindigkeitsvorteil würde gleichermaßen erfordern, dass der Anbieter diese Pflichten früher erfüllt, ohne eine weniger anspruchsvolle Spezifikation als gleichwertige Leistung zu behandeln. Preissensible Generika-Aufträge würden Anbieter bevorzugen, die ihren lokalen Kostenvorteil nach Erfüllung der Anforderungen des Zielmarkts erhalten können.
Konsolidierung hin zu umfassenden End-to-End-CDMOs aus einer Hand
Die Kombination komplementärer Fähigkeiten kann organisatorische Übergaben für Auftraggeber reduzieren, die externe Unterstützung über mehrere Entwicklungs- und Fertigungsstufen hinweg suchen. Im September 2026 schlossen Kincell Bio und Cellipont Bioservices ihre Fusion ab und gründeten Kincellis Advanced Therapies, ein US-amerikanisches CDMO, das die Zelltherapieentwicklung bis hin zur kommerziellen Versorgung abdeckt.[2] Die Kombination verband Immunzell-Expertise mit Stammzell- und anderen Fähigkeiten für fortgeschrittene Modalitäten. CordenPharma schloss im August 2026 die Übernahme von AmbioPharm ab und stärkte damit ein Angebot, das von Peptid-Wirkstoff bis hin zu sterilen Injektionspräparaten und festen oralen Arzneiformen reicht. Die Ankündigung beschrieb die Integration der erworbenen US-amerikanischen und chinesischen Standorte als in den folgenden Monaten geplant. Ein Peptid- oder Zelltherapieprogramm kann bei einer Organisation von der Entwicklung bis zur Versorgung verbleiben, wobei CordenPharms Version von der angekündigten Integration seiner erworbenen Standorte abhängt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Anforderungen in mehreren Regionen | -0.9% | Indien und Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Risiko der Kapazitätsauslastung und Vorlaufzeit | -0.7% | Volksrepublik China | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für sterile Biologika-Suiten | -0.4% | Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Mangel an qualifiziertem Fachpersonal für die aseptische Fertigung | -0.3% | Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Anforderungen in mehreren Regionen
Für den US-Markt bestimmte pharmazeutische Chargen können nach Abschluss der Fertigung mit Einfuhrsperren konfrontiert werden. Am 12. Februar 2025 nahm die FDA den in Indien ansässigen Auftragshersteller Zenzi Pharmaceutical Industries Private Limited in die Importwarnung 66-79 für alle Arzneimittel und Arzneimittelprodukte der aufgeführten Einrichtung auf. Zenzi verblieb in der Ausgabe vom 23. September 2026 auf der Roten Liste. Die Warnung betrifft ausländische Einrichtungen, die eine FDA-Inspektion oder eine obligatorische ferngestützte regulatorische Bewertung verweigern, und FDA-Abteilungen können betroffene Sendungen ohne physische Untersuchung zurückhalten. Eine Freigabe kann nach einer fallweisen Bewertung der Nachweise in Betracht gezogen werden, wenn Sendungen zurückgehalten werden. Exporteure mit einer solchen Einstufung sehen sich beim US-Marktzugang mit dem Punkt konfrontiert, an dem eine ansonsten abgeschlossene Charge ins Stocken geraten kann, was nach der Produktion zu Verzögerungen bei der Freigabeprüfung führt.
Risiko der Kapazitätsauslastung und Vorlaufzeit
Wachsende Peptidprogramme können im Zuge ihres Fortschritts zusätzliche Fertigungskapazitäten erfordern. Medtide Inc., eine Auftragsforschungs-, Entwicklungs- und Fertigungsorganisation für Peptide, meldete in den ersten 5 Monaten des Jahres 2025 eine hohe Auslastung seiner Produktionslinien. Zu den wichtigsten Linien gehörten Hochkapazitätssyntheseanlagen und Reinigungsanlagen mit großem Durchmesser, was die Engpässe auf spezifische Produktionsschritte zurückführt. In seinem Prospekt vom Juni 2025 warnte der Anbieter, dass eine übermäßig hohe Auslastung das Risiko berge, potenzielle Aufträge zu verlieren, da Kunden ausreichende Pufferkapazitäten bevorzugten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Fertigungsmaßstab trifft auf Spätphasen-OralversorgungDie API-Herstellung machte im Jahr 2026 einen Anteil von 54,64 % am Marktvolumen für pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO) aus. Der Standort von Cambrex Corporation in Charles City, Iowa, stellt aktive pharmazeutische Wirkstoffe (APIs) und Zwischenprodukte her, darunter hochpotente Moleküle und kontrollierte Substanzen. Im Oktober 2025 kündigte das Unternehmen eine geplante Investition von 120 Millionen USD an, um die Großserien-API-Fertigungskapazität des Standorts um 40 % auf nahezu 1 Million Liter zu erhöhen. Im März 2026 schloss Cambrex die ersten Ingenieurstudien für die neue Großserien-API-Anlage am Standort ab, ein Fortschritt in Richtung der zuvor angekündigten Investition von 120 Millionen USD.
Die Entwicklung und Herstellung von Fertigarzneimitteln (FDF) soll das am schnellsten wachsende Servicesegment sein, mit einem CAGR von 7,45 % zwischen 2027 und 2032. Ardena schloss im Februar 2025 die Übernahme des Catalent-Standorts in Somerset, New Jersey, ab und ergänzte damit Fähigkeiten zur Herstellung oraler Arzneimittel in der Spätphase und im kleinen kommerziellen Maßstab. Ein neuerer patientenorientierter Auftrag für eine Darreichungsform verbindet die ausgelagerte Produktion direkt mit einer geplanten Produkteinführung. Im August 2026 vereinbarte Cycle Pharmaceuticals, dass Forma Life Sciences das von der FDA zugelassene CAVHANZA (Nilotinib) in oral zerfallenden Tabletten in Irvine, Kalifornien, herstellt, um die US-amerikanische kommerzielle Versorgung vor der Einführung durch Cycle zu etablieren. Die produktspezifische Versorgungsvorbereitung erweitert den FDF-Auftrag von der Entwicklung einer Darreichungsform hin zur Etablierung eines kommerziellen Fertigungswegs für eine zugelassene Therapie.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Molekültyp:
Kommerzielle Breite trifft auf Hochpotenz-SpezialisierungKleine Moleküle machten im Jahr 2026 einen Marktanteil von 61,35 % am Markt für pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO) aus. Lonza Group meldete mehr als 135 kommerzielle kleine Moleküle in seinem Advanced-Synthesis-Portfolio 2025, das APIs, hochpotente APIs, Darreichungsformen und Verabreichungssysteme sowie Partikelengineering umfasst. Das Unternehmen unterzeichnete 2025 außerdem einen großen mehrjährigen kommerziellen Liefervertrag für Wirkstoff kleiner Moleküle.
Hochpotente APIs sollen das am schnellsten wachsende Molekülsegment sein, mit einem CAGR von 8,35 % zwischen 2027 und 2032. Aragen Life Sciences nahm am 6. Oktober 2026 seine OneHP-Plattform für die Entwicklung und Herstellung hochpotenter Wirkstoffe auf seinem Nacharam-Campus in Hyderabad, Indien, in Betrieb. Die Plattform betreibt eine Fertigungslinie, die für eine jährliche API-Kapazität von 500 bis 600 Kilogramm ausgelegt ist, und unterstützt hochpotente Verbindungen, einschließlich zytotoxischer Moleküle. Sie verbindet die Entdeckung im Milligramm-Maßstab mit der Prozessentwicklung und der Mehrkilogramm-Fertigung gemäß den aktuellen Guten Herstellungspraktiken (cGMP). Die Zusammenführung dieser Phasen auf einem Campus macht die frühe Prozessentwicklung zu einem Teil der Fertigungsbeziehung, bevor eine potente Verbindung größere Chargenanforderungen erreicht.

Nach Darreichungsform:
Dedizierte orale Suiten begleiten die Expansion steriler ProdukteFeste orale Produkte bildeten das größte Darreichungsformsegment und machten im Jahr 2026 39,2 % des CDMO-Umsatzes aus. Im August 2025 eröffnete Piramal Pharma Solutions, ein Teil von Piramal Pharma Ltd., eine dedizierte Suite für feste orale Darreichungsformen in Sellersville, Pennsylvania, für NewAmsterdam Pharma. Umgestaltete bestehende Flächen beherbergten eine Suite, die für die Mehrschichttablettenproduktion mit Granulierungs-, Kompressions-, Tablettierungs- und Beschichtungsfähigkeiten ausgelegt ist. Sie sollte kommerzielle Kapazitäten für NewAmsterdams experimentelle Fixdosiskombination bereitstellen, wobei die Patientenversorgung von der Zulassung abhängig ist. Piramals dedizierte Mehrschicht-Suite bindet den Fertigungsauftrag an NewAmsterdams definierte Tablettenkonfiguration und erweitert das Leistungsangebot über den Zugang zu Allzweckgeräten hinaus.
Sterile Injektionspräparate sollen das am schnellsten wachsende Darreichungsformsegment sein, mit einem CAGR von 9,3 % zwischen 2027 und 2032. Im September 2026 prognostizierte CordenPharma eine Kapazität von bis zu 500 Millionen injizierbaren Einheiten jährlich in Caponago, Italien, für Programme von frühen Phasen bis hin zur großtechnischen kommerziellen Produktion. CordenPharma beschreibt seine geplante Caponago-Kapazität als für injizierbare Programme von frühen Phasen bis zur großtechnischen kommerziellen Produktion geeignet, sodass ein Programm innerhalb eines Anbieters mit wachsenden Volumina skalieren kann. Topika und transdermale Produkte haben eine kommerzielle Transferrolle, wie MedPharms Vereinbarung vom Oktober 2026 mit einem nicht genannten globalen Pharmaunternehmen für ein spezialisiertes topisches Produkt in Durham, North Carolina, zeigt. Neuartige und spezialisierte Formen schaffen Formulierungsentwicklungsaufträge, wie InnoCorEs Zusammenarbeit vom März 2026 mit einem nicht genannten US-amerikanischen Pharmaunternehmen an einem langwirksamen injizierbaren kleinen Molekül gegen Depressionen zeigt.
Nach Therapiebereich:
Onkologiemaßstab hängt von dedizierten Fähigkeiten abDie Onkologie war das größte Therapiebereichssegment und machte im Jahr 2026 32,24 % des CDMO-Umsatzes aus. Lupin Manufacturing Solutions, eine hundertprozentige Tochtergesellschaft von Lupin Limited, nahm im November 2025 einen dedizierten Onkologie-API-CDMO-Block in Vizag, Indien, in Betrieb.[3] Die Hochsicherheitseinheit wurde entwickelt, um Onkologieprogramme von der präklinischen Forschung bis zur kommerziellen Fertigung zu unterstützen, mit einem Chargenbereich von 1 bis 35 Kilogramm. Bei der Inbetriebnahme verfügte die Einheit über 20 Reaktoren und mehr als 20 Isolatoren, mit Eindämmungssystemen, die für Expositionsniveaus von ≤0,05 µg/m³ ausgelegt sind. Chargengrößen von 1 bis 35 Kilogramm in einer Einheit, die für die Eindämmung hochpotenter API-Produktion ausgelegt ist, eignen sich für Programme, die von präklinischen zu kommerziellen Chargen übergehen.
Infektionskrankheiten und Impfstoffe sollen das am schnellsten wachsende Therapiebereichssegment sein, mit einem CAGR von 8,4 % zwischen 2027 und 2032. Im März 2026 beauftragte SK bioscience IDT Biologika mit der Arzneimittelproduktentwicklung und -herstellung für den bestehenden Zaire-Ebola-Impfstoff von MSD mit einem aktualisierten Prozess. SK bioscience wird den Wirkstoff herstellen, und der aktualisierte Prozess, der gemeinsam mit MSD und Hilleman Laboratories entwickelt wurde, zielt darauf ab, die Fertigungsausbeute zu steigern und die Thermostabilität zu verbessern. AGC Biologics hatte separat im Juli 2025 zugestimmt, Wirkstoff aus Heidelberg, Deutschland, für Phase-II-Studien des experimentellen tetravalenten Shigella-Biokonjugat-Impfstoffs von Valneva zu liefern. Impfstoffaufträge in dieser Gruppe reichen von der Neugestaltung des Versorgungsprozesses eines bestehenden Produkts bis hin zur Lieferung von klinischem Kandidatenmaterial.
Geografische Analyse
Markt für pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO) in Nordamerika
Nordamerika entfiel im Jahr 2026 auf einen Anteil von 37,88 % am Marktvolumen für pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO). Der Holly-Springs-Standort von FUJIFILM Biotechnologies in North Carolina, Vereinigte Staaten, nahm 2025 die cGMP-Produktion mit 8 Bioreaktoren von je 20.000 Litern auf. Als eine der größten End-to-End-Zellkulturanlagen in Nordamerika bietet er Auftraggebern eine externe Fertigungsoption, die mit erheblichen Produktionsanlagen innerhalb der Region verbunden ist.
Markt für pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO) im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll die am schnellsten wachsende Region sein, mit einem CAGR von 7,6 % zwischen 2027 und 2032. Aragens installierte Kapazität für kleine Moleküle in Hyderabad und Visakhapatnam in Indien betrug am 31. März 2026 364.000 Liter. Im Juli 2026 schloss AGC Biologics, eine Tochtergesellschaft von AGC Inc., eine langfristige Vereinbarung zur Bereitstellung kommerzieller Fertigung in Yokohama, Japan, für mehrere Produkte eines nicht genannten globalen biopharmazeutischen Kunden. Zum Zeitpunkt der Ankündigung befand sich der Standort in der Entwicklung, mit für 2027 geplanten GMP-konformen Dienstleistungen. Die japanische Vereinbarung veranschaulicht einen Expansionsweg, bei dem ein zukünftiger Servicestart durch eine Kundenverpflichtung unterstützt wird, anstatt allein auf den Kapazitätsaufbau zu setzen.
Innerhalb Europas schreibt die GMP-Leitlinie der EU einen schriftlichen Vertrag zwischen dem Auftraggeber und dem Auftragnehmer für ausgelagerte pharmazeutische Tätigkeiten vor. Aenova bietet Arzneimittelproduktentwicklung, -herstellung und -verpackung an Standorten in Deutschland, der Schweiz, Italien, Irland und Rumänien an. Im Nahen Osten und Afrika einigten sich Ägyptens SEDICO und Sandoz Global im März 2025 auf einen Technologietransfer für die lokale Herstellung von 5 essenziellen Onkologieprodukten. Porton Advanced Solutions und EVA Pharma unterzeichneten im Juni 2025 ein Memorandum of Understanding zur Entwicklung von CAR-T-Fertigungskapazitäten mit geplanten Zentren in Ägypten und Saudi-Arabien. In Südamerika autorisierte Anvisas Zertifizierung der sterilen Anlage von Akums in Haridwar, Indien, im August 2025 die Herstellung und den Export nach Brasilien und eröffnete damit einen Weg über qualifizierte Auslandsproduktion.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden anhand der Zulassungen, Qualitätskontrollen und angekündigten politischen Änderungen verglichen, die pharmazeutische Auftragshersteller betreffen. Die Perspektive ist die eines CDMO, das ein verbundenes Netzwerk gleichwertiger Einheiten betreibt, die dieselben Arzneimittel unter einer Qualitätseinheit und einem einheitlichen pharmazeutischen Qualitätssystem herstellen und dabei pharmazeutische Auftraggeber bedienen. Der Rahmen der FDA für Fertigarzneimittel gibt Qualitätskontrolleinheiten die Befugnis zur Genehmigung oder Ablehnung von Komponenten, Verpackungsmaterialien, Kennzeichnungen und Arzneimitteln. Die Bekanntmachung der chinesischen Nationalen Medizinprodukteaufsichtsbehörde (NMPA) zur Auftragsfertigung hält die Pflichten des Inhabers der Marktzulassung (MAH) und des Herstellers getrennt, was die Überwachungszuweisung zu einem weiteren Teil der Compliance-Aufgabe macht.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien |
|---|---|---|---|---|
| Primäre Behörde | FDA | Zuständige Landesbehörden | NMPA und regionale Arzneimittelaufsichtsbehörden | Anvisa |
| Wesentliche Instrumente oder Ausrichtung | 21 CFR Teile 210 und 211; Vorschlag zur Registrierung der dezentralen Fertigung vom Juli 2026 | Herstellungserlaubnis und GMP-Inspektionsrahmen; vorgeschlagene EU-Leitlinien zu Dokumentation, computergestützten Systemen und KI | Bekanntmachung Nr. 134 von 2025, gültig ab 30. Dezember 2025, für die Auftragsfertigung vermarkteter Arzneimittel; früher akzeptierte Anträge behalten die ursprünglichen Anforderungen | RDC 658/2022, geändert durch RDC 972/2025 |
| Kommerzielle Auswirkung | Betroffene ausländische Einrichtungen müssen für den US-Markt bestimmte Arzneimittel registrieren und auflisten, auch wenn sie in einer anderen ausländischen Einrichtung weiterverarbeitet werden | Eine Herstellungserlaubnis ist erforderlich; GMP-Inspektionen werden in der Regel von der zuständigen Landesbehörde durchgeführt | MAHs, Produktrisiko, Technologietransfer und Machbarkeit gemeinsamer Linien vor der Auftragsannahme bewerten; die Durchsetzung durch Provinzbehörden kann Aktivitäten einschränken, wenn von der Aufsichtsbehörde festgelegte Sanierungsfristen versäumt werden | Ein dokumentiertes, überwachtes und mit Ressourcen ausgestattetes GMP- und Qualitätsrisikomanagementsystem aufrechterhalten; technisch begründete, angemessene risikobasierte Alternativen können die Online-Verpackungskontrolle ersetzen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Niedrig | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Lockerung | Verschärfung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Der FDA-Vorschlag vom 13. Juli 2026 würde die Registrierung für dieses verbundene Netzwerk vereinfachen, separat beauftragte nicht verbundene Auftragshersteller ausschließen, war jedoch am 20. Oktober 2026 noch im Vorschlagsstadium, nachdem die Kommentierungsfrist am 11. September 2026 geschlossen hatte. Die Entwürfe der Europäischen Kommission zu GMP-Leitlinien für Dokumentation, computergestützte Systeme und KI (Konsultation Juli bis Oktober 2025) waren am 20. Oktober 2026 ohne Umsetzungsdaten noch nicht verabschiedet, was auf eine umfangreichere Validierung neben der staatlichen Genehmigung und GMP-Inspektion in Deutschland hindeutet. Chinas Durchsetzungsplan sieht im Allgemeinen ein Jahr ab dem 30. Dezember 2025 für die Sanierung vor, wobei Gründe und Abschlussfristen für längere Punkte erforderlich sind und Konsequenzen drohen, wenn von der Aufsichtsbehörde festgelegte Fristen versäumt werden. Brasiliens Qualitätssystempflichten gemäß RDC 658/2022 bestehen fort, und die bedingte risikobasierte Verpackungsflexibilität trat am 23. April 2025 in Kraft, was die Kontinuität unterstützt, da Anvisas Ankündigung einer Überprüfung der sterilen GMP im September 2026 keinen überarbeiteten Text oder ein Inkrafttreten festlegt.
Stufen der Wertschöpfungskette
Die Wertschöpfung unterscheidet sich zwischen der Wirkstoffproduktion, der sterilen Fertigarzneimittelherstellung sowie Verpackungs- und klinischen Versorgungsdienstleistungen. Cambrex Corporation bietet pharmazeutischen Kunden Dienstleistungen in den Bereichen Wirkstoffentwicklung, -herstellung, Analytik und Unterstützung bei Anträgen auf Genehmigung klinischer Prüfungen (IND) an. Thermo Fisher Scientific Inc. (Patheon) entwickelt und stellt kommerziell sterile flüssige und lyophilisierte Produkte in Swindon im Vereinigten Königreich her. Über diese Stufen hinweg verändert sich die eingekaufte Dienstleistung von der Wirkstoffentwicklung zur Fertigarzneimittelausführung und Studienversorgungsvorbereitung.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Wirkstoffentwicklung und -herstellung | Wirkstoff-CDMOs wie Cambrex Corporation | Entwicklungs-, Analytik- und Fertigungsdienstleistungsgebühren | Abstimmung der Prozessreife mit dem Fertigungsmaßstab | Prozessübertragungsmeilensteine mit Produktionskampagnen verknüpfen |
| Sterile Fertigarzneimittelherstellung | Sterile Produkt-CDMOs wie Thermo Fisher Scientific Inc. (Patheon) in Swindon | Entwicklungs- und Abfüll-/Verschlussdienstleistungsgebühren | Übergabe von der Produktentwicklung zur kommerziellen sterilen Produktion | Entwicklung und Fertigungsausführung eng integriert halten |
| Sekundärverpackung und klinische Versorgung | Kommerzielle Verpackungsunternehmen wie PCI Pharma Services; klinische Versorgungsanbieter wie Thermo Fisher Scientific Inc. (Patheon) | Verpackungs-, Montage-, Kennzeichnungs- und Vertriebsdienstleistungsgebühren | Abstimmung der Verpackungskonfigurationen auf die klinischen Vertriebsanforderungen | Verpackungsspezifikationen mit Studienversorgungsfreigaben koordinieren |
| Quelle: Mordor Intelligence | ||||
Patheons klinische Versorgungsdienstleistungen verbinden die Arzneimittelherstellung mit Verpackung, Kennzeichnung und Vertrieb für Biotech- und Biopharma-Auftraggeber. Die Kombination dieser Aufträge kann den Übergabeaufwand zwischen einer hergestellten Charge und für den Vertrieb bereiten Studienlieferungen reduzieren und die Gebührenopportunität des Anbieters auf Verpackung, Kennzeichnung und Vertrieb ausweiten. Die Ausführungsverantwortung erweitert sich mit der Gebührenerfassung, da der Anbieter neben der klinischen Charge auch Verpackungs- und Vertriebsleistungen übernimmt.
Wettbewerbslandschaft
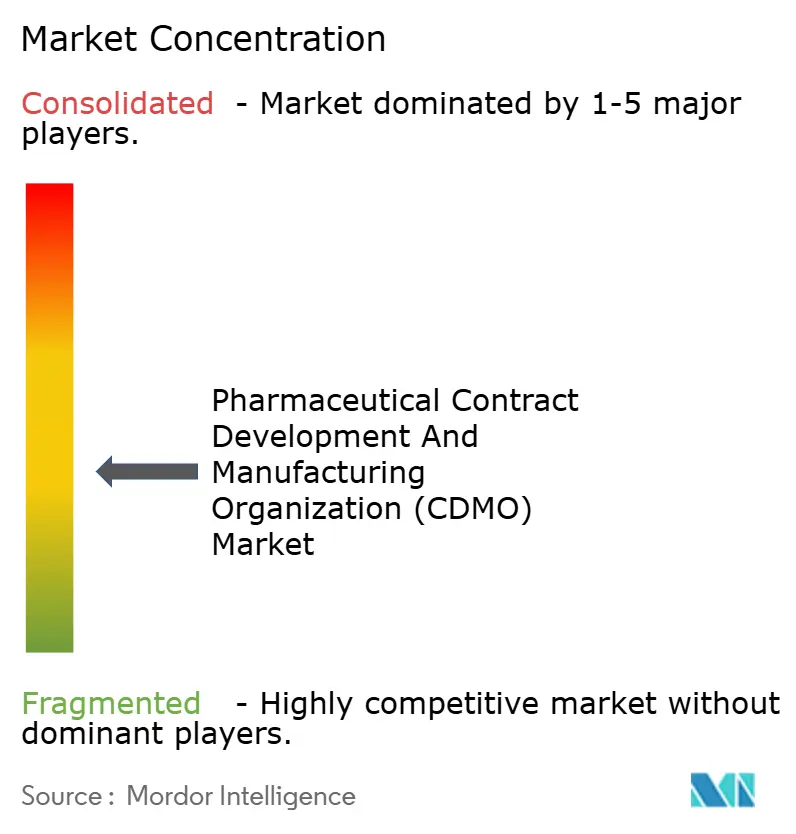
Die Branche ist mäßig fragmentiert über breite Netzwerke und spezialisierte Hersteller, einschließlich der oralen Arzneimittelprodukt- und Sprühtrocknungsdienstleistungen von Catalent Inc. Im Juli 2025 schloss Catalent ein Upgrade der Sprühtrocknung in Boston ab, das die Herstellung amorpher sprühgetrockneter Dispersionen für die klinische Versorgung in der Spätphase bis zur Kommerzialisierung hinzufügte. Recipharm AB bietet Produktentwicklung und GMP-Pilotfertigung in Deutschland an, während Jubilant Pharmova Ltd. über sein CDMO-Geschäft für sterile Injektionspräparate im Wettbewerb steht. Thermo Fisher Scientific Inc. (Patheon) bietet End-to-End-CDMO-Dienstleistungen für kleine und große Moleküle über alle Arzneimittelentwicklungsphasen hinweg an. Boehringer Ingelheim Group stellte 2025 Biopharmazeutika für externe globale Industriekunden und eigene Produkte über die BioXcellence-Division von Human Pharma her, was integrierte Arzneimittelhersteller zu einem Teil der wettbewerbsfähigen Anbieterbasis macht.
Boehringer Ingelheim Biopharmaceuticals (China) betreibt ein Biologika-CDMO im Shanghaier Zhangjiang, das globale und chinesische Innovatoren bedient. Am 23. September 2026 vereinbarte Boehringer Ingelheim (China) Investment, im vollständigen Eigentum von Boehringer Ingelheim Auslandsbeteiligungs GmbH, den Verkauf von 100 % dieser Tochtergesellschaft an Shanghai RAAS, vorbehaltlich der ausländischen Kartellgenehmigung, mit einem geplanten Abschluss bis zum 31. Dezember 2027. Der Verkäufer erklärte, dass die strategische Anpassung des Mutterkonzerns in Greater China einen geplanten Fokus auf andere China-Geschäfte veranlasst habe, während Shanghai RAAS erklärte, der Kauf würde die bestehende ausgelagerte Zusammenarbeit mit dem Zielunternehmen internalisieren. Eine konzerninterne Nutzung könnte nach dem Abschluss folgen, wenn die innovativen Arzneimittel des Käufers die klinische Entwicklung erfolgreich abschließen und kommerzialisiert werden, die Bedingung, die Shanghai RAAS für die Platzierung eigener Produkte auf der Kapazität des Standorts nannte.
Die Wettbewerbsrichtung in der sterilen Fertigung dreht sich darum, von Technologietransferchargen zur kommerziellen Fertigung nach der Produktzulassung überzugehen. Bis Oktober 2025 hatte Jubilant Pharmova seine dritte sterile Abfüll- und Verschlusslinie in Spokane, Washington, mit einer Investition von 132 Millionen USD in Betrieb genommen. Zu diesem Zeitpunkt liefen Transferprogramme für 5 bis 6 Produkte in verschiedenen Fläschchengrößen, und die erste Charge initiierte die Umsatzgenerierung aus Technologietransferprogrammen. In seiner Aktualisierung vom Oktober 2025 erwartete das Unternehmen die kommerzielle Chargenproduktion ab dem Geschäftsjahr 2027 nach FDA-Produktzulassungen. Für Herausforderer kann die Gewinnung von Transferaufträgen einen Einstiegsweg bieten, aber die Einnahmen aus der kommerziellen Fertigung hängen vom Zulassungsweg des Produkts sowie von den installierten Anlagen ab.
Marktführer der pharmazeutischen Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO)
-
Catalent Inc.
-
Recipharm AB
-
Jubilant Pharmova Ltd.
-
Thermo Fisher Scientific Inc. (Patheon)
-
Boehringer Ingelheim Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisation (CDMO) Markt Unternehmen in diesem Bericht
- Thermo Fisher Scientific Inc. (Patheon)
- Lonza Group
- Catalent Inc.
- Samsung Biologics Co. Ltd.
- WuXi AppTec Inc.
- Recipharm AB
- Jubilant Pharmova Ltd.
- Boehringer Ingelheim Group
- Pfizer CentreOne
- Aenova Holding GmbH
- Fujifilm Biotechnologies
- Simtra BioPharma Solutions
- Corden Pharma GmbH
- AbbVie Contract Manufacturing
- Cambrex Corporation
- Syneos Health Inc.
- IQVIA Holdings Inc.
- Fortrea
- PAREXEL International Corporation
- ICON PLC
- Charles River Laboratories International Inc.
- Eurofins Scientific SE
- SGS Life Science Services SA
- CMIC Holdings Co. Ltd
- Novotech Pty Ltd
- Hangzhou Tigermed Consulting Co. Ltd
- Samsung Bioepis Co. Ltd
- Labtec GmbH (AdhexPharma S.A.S.)
- Tapemark
- Famar SA
Wesentliche Chancen für Marktteilnehmer
Die Chancen für Anbieter hängen davon ab, ob der Käufer einen Anlagenbetreiber, einen verbesserten Fertigungsprozess oder zusätzliche Produktionskapazitäten benötigt. Das Mandat von BRIC-THSTI in Faridabad, Indien, erfordert nachgewiesene CAR-T-Erfahrung und verpflichtet den Partner zur Beschaffung und Qualifizierung zusätzlicher Ausrüstung. Die geplante EU-Unterstützung zielt auf förderfähige kritische Arzneimittel mit einer nachgewiesenen Versorgungsgefährdung und einer langfristig tragfähigen Versorgung des Unionsmarkts ab. Der kommerzielle Unterschied besteht darin, einen Fertigungsauftrag zu gewinnen und die Fähigkeiten zu finanzieren, die für die Verfolgung nachfolgender Kundenaufträge erforderlich sind.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Gemeinsamer Betrieb von CAR-T- und lentiviraler Vektorfertigungskapazität | Interessensbekundung vom 9. Oktober 2026; Einreichungen bis 10. November 2026 | BRIC-THSTI, Faridabad, Indien | Ein Fertigungsbetriebsteam sowie einen Plan zur Beschaffung und Qualifizierung von Ausrüstung vorschlagen | Validiertes kommerzielles Zelltherapie-Ökosystem, von CDSCO zugelassene CAR-T-Produktionshistorie und mindestens 3 Jahre cGMP-CAR-T-Fertigungserfahrung | Qualifizierte indische CAR-T-Fertigungsbetreiber |
| Entwicklung nachhaltiger Arzneimittelfertigungsprozesse | Innovate-UK-Wettbewerb eröffnet am 5. Oktober 2026; Bewerbungen bis 2. Dezember 2026 | Britische Arzneimittelfertigungsunternehmen und kollaborative Projekte | Ein nachhaltigkeitsorientiertes Projekt mit einem in Großbritannien registrierten KMU aufbauen, das Fördermittel beantragt | Wettbewerbliche Auswahl; Durchführung und beabsichtigte Verwertung in Großbritannien; Start auf Technologiereifegrad 6 oder höher und Fortschritt um mindestens 2 Stufen | Britische CDMOs wie OXB in qualifizierenden Konsortien |
| Zusätzliche EU-Kapazitäten für die Herstellung kritischer Arzneimittel und APIs | Arbeitsprogramm vom 19. Oktober 2026 deutete auf einen geplanten Aufruf im 4. Quartal 2026 hin | EU-Unternehmen, die in der Union gelistete kritische Arzneimittel oder deren Wirkstoffe herstellen | Nettomehrung, Erweiterung oder Modernisierung der Kapazitäten vorschlagen, anstatt Verlagerungen innerhalb der Union | In der Union gelistete Produkte, nachgewiesene Versorgungsgefährdung, langfristig tragfähige Unionsversorgung und wettbewerbliche Auswahl | Recipharm AB und Aenova Holding GmbH für qualifizierende EU-Projekte |
| Quelle: Mordor Intelligence | |||||
Faridabad ist die einzige dieser Ausschreibungen, die einen Betreiber für eine bestehende Anlage beschafft. Der britische Wettbewerb und der geplante EU-Aufruf finanzieren stattdessen Projekte, die Antragsteller entwerfen und durch wettbewerbliche Auswahl gewinnen müssen. Die dokumentierte CAR-T-Produktionshistorie und der Ausrüstungsqualifizierungsplan eines Betreibers bestimmen, ob sein Angebot die Ausführungsanforderungen der Faridabad-Anlage erfüllt.
Neueste Industrielle Entwicklungen in Pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisation (CDMO) Markt
- Okt. 2026: Aragen Life Sciences nahm seine OneHP-Plattform für die Entwicklung und Herstellung hochpotenter Wirkstoffe auf seinem Nacharam-Campus in Hyderabad, Indien, in Betrieb.
- Sep. 2026: ESTEVE CDMO genehmigte eine zusätzliche Erweiterung der Kapazitäten für kleine Moleküle und Eindämmungsfähigkeiten in Morton Grove, Illinois, im Wert von 17,5 Millionen USD.
- Sep. 2026: Hovione eröffnete 89 Twin Rivers, eine 31.000 Quadratfuß große Anlage in East Windsor, New Jersey, und erweiterte damit die US-amerikanische Sprühtrocknungskapazität für sprühgetrocknete amorphe feste Dispersionen.
Pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisation (CDMO) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO) misst die jährlichen globalen Ausgaben für ausgelagerte pharmazeutische Entwicklungs-, Fertigungs- und Sekundärverpackungsdienstleistungen, die von CDMOs für pharmazeutische und biotechnologische Auftraggeber erbracht werden. Er umfasst Auftragsarbeiten für aktive pharmazeutische Wirkstoffe und Fertigarzneimittel.
Ausschlüsse aus dem Geltungsbereich: Interne pharmazeutische oder biotechnologische Entwicklung und Fertigung, Verkäufe von Fertigarzneimitteln und Impfstoffen, separat verkaufte pharmazeutische Fertigungseinsatzstoffe und -materialien sowie separat verkaufte Fertigungsanlagen und Anlagenbau sind ausgeschlossen.
Segmentierungsübersicht
- Nach Servicetyp
- API-Herstellung
- Niedermolekulare Verbindungen
- Großmolekulare Verbindungen
- Hochpotente Wirkstoffe (HPAPI)
- FDF-Entwicklung und -Herstellung
- Feste Darreichungsformen
- Flüssige Darreichungsformen
- Injizierbare Darreichungsformen
- Sekundärverpackung
- API-Herstellung
- Nach Molekültyp
- Niedermolekulare Verbindungen
- Großmolekulare Verbindungen (Biologika und Biosimilars)
- Hochpotente APIs
- Nach Darreichungsform
- Feste orale Formen
- Sterile Injektabilia
- Topika und transdermale Formen
- Spezial-/Neuartige Formen (z. B. oral zerfallende Tabletten, lang wirkende Formen)
- Nach Therapiegebiet
- Onkologie
- Stoffwechsel- und Endokrinologie
- Herz-Kreislauf-Erkrankungen
- Zentralnervensystem und Psychiatrie
- Infektionskrankheiten und Impfstoffe
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Referenzen wie der Landschaftsbericht der Weltgesundheitsorganisation zur pharmazeutischen Produktion und zum Technologietransfer, ihre globale Analyse der Impfstoffherstellung und -beschaffung sowie ihre Strategie für die Herstellung von Gesundheitsprodukten in Kenia liefern Kontext zu regionalen Produktionskapazitäten, Kapazitätserweiterungen und Technologietransfer. Die Leitlinien der Europäischen Arzneimittelagentur zu ausgelagerten Tätigkeiten und ICH Q7 erläutern Vertragsverantwortlichkeiten und Kontrollen für ausgelagerte API-Arbeiten. Die Art und Weise, wie diese Quellen Fertigungsstufen, ausgelagerte Verpflichtungen und regionale Kapazitäten beschreiben, wird zur Interpretation der Marktgrenzen und zur Auswahl von Indikatoren verwendet, anstatt sie als direkte Schätzungen des gesamten CDMO-Vertragsumsatzes zu behandeln.
Welche Unternehmen CDMO-Umsatz, Servicemix, Anlageninvestitionen, Kundenverpflichtungen, Standortstarts oder Kapazitätsänderungen offenlegen, wird anhand von Jahresberichten, regulatorischen Einreichungen, Investorenpräsentationen sowie seriöser Branchen- und Finanzpresse überprüft. Analysten vergleichen diese Offenlegungen mit öffentlichen Fertigungs- und Regulierungsinformationen und untersuchen Unterschiede in Berichtszeiträumen oder Geschäftsdefinitionen, bevor sie diese als Bestätigung verwenden. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Fragebögen würden sich an CDMO-Führungskräfte, kommerzielle Leiter und Standortleiter sowie an Einkaufs-, technische Betriebs- und Lieferkettenmanager auf Auftraggeberseite in APAC, EMEA und Amerika richten. Die Befragten würden Sekundärquelleninterpretationen zu ausgelagertem Umfang, Servicelinienbedarf, regionaler Kapazität und Prognosetreibern überprüfen, während Fragen auf Lücken in Vertragsstruktur, Auslastung, Preisgestaltung und Pipeline-Konversion abzielen würden. Analysten würden Antworten mit Unternehmensoffenlegungen und regulatorischen oder Kapazitätssignalen vergleichen, ungelöste Unterschiede dokumentieren und bei wesentlichen Eingaben, die inkonsistent bleiben, eine Folgeklärung anstreben.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 20 % | APAC: 40 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 38 % | EMEA: 27 % |
| Kleinere Anbieter: 25 % | Manager: 42 % | Amerika: 33 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den jährlichen globalen CDMO-Vertrags- und Serviceumsatz in USD, zählt einen gebündelten End-to-End-Auftrag einmal und klassifiziert ihn nach Service, Molekül, Darreichungsform, Therapiebereich und Geografie. Eine Top-down-Schätzung beginnt mit der externen Entwicklungs- und Produktionstätigkeit pharmazeutischer Auftraggeber und dem von spezialisierten Anbietern abgedeckten Anteil, und prüft dann das resultierende Gesamtergebnis anhand selektiver Anbieterumsatz-Rollups und stichprobenartiger Serviceumsatzschätzungen. Relevante Indikatoren umfassen Outsourcing-Verpflichtungen der Auftraggeber, klinische Pipeline-Aktivität als Vorlaufsignal für Entwicklungsarbeiten, offengelegten CDMO-Umsatz und Servicemix, angekündigte Standortkapazitäts- und Auslastungsänderungen sowie regionale Fertigungs- und Regulierungsaktivitäten. Jeder Indikator zeigt für sich genommen Nachfrage, Konversionszeitpunkt, Anbieterversorgung oder geografische Verfügbarkeit an, nicht aber den Marktwert. Segmentanteile werden aus dem gemeldeten Anbieter-Servicemix, Vertrags- und Standortfähigkeiten, Auftraggeberprogrammprofilen und regionalen Präsenzen aufgebaut, wobei Klassifizierungen konsistent angewendet werden, sodass derselbe Vertragsumsatz nicht doppelt gezählt wird. Die Szenarioanalyse überträgt diese Indikatoren in Prognosen für 2027–2032 nach Service, Molekül, Darreichungsform, Therapiebereich und Region, während Befragte auf Auftraggeber- und CDMO-Seite die Annahmen hinter jedem Eingang und den Zeitpunkt der Pipeline-Konversion überprüfen können. Wo Anbieter-Rollups oder stichprobenartige Preis-mal-Volumen-Prüfungen keine ausreichende Abdeckung bieten, behalten Analysten ihren beobachteten Bereich als Querprüfung bei und gleichen ihn mit offengelegten Umsätzen und Nachfragenachweisen auf Marktebene ab, bevor sie die Schätzung festlegen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die modellierten Gesamt- und Segmentansichten anhand von Anbietereinreichungen, Outsourcing-Ankündigungen der Auftraggeber, regulatorischen und Kapazitätssignalen sowie relevanten Produktionsindikatoren. Sie untersuchen Anomalien wie abrupte Anteilsverschiebungen, inkonsistente Einheiten, doppelten End-to-End-Umsatz und Unterschiede zwischen erfasstem Umsatz und angekündigter Kapazität, dokumentieren und lösen dann Abweichungen durch eine zweite Analysten-Überprüfung vor der Freigabe. Eine Folgekontaktaufnahme mit relevanten Befragtentypen wird ausgelöst, wenn ein wesentlicher Eingang mit neuen Einreichungen, Standortänderungen oder einem anderen unabhängigen Signal in Konflikt steht. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen überarbeitet und vor der Lieferung einer neuen Überprüfung unterzogen.
Vergleich der Schätzung von Mordor Intelligence für den Markt für pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO) mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO) misst die jährlichen globalen Ausgaben für ausgelagerte pharmazeutische Entwicklungs-, Fertigungs- und Sekundärverpackungsdienstleistungen, die von CDMOs für pharmazeutische und biotechnologische Auftraggeber erbracht werden.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Das Modell schätzt den jährlichen globalen CDMO-Vertrags- und Serviceumsatz in USD, zählt einen gebündelten End-to-End-Auftrag einmal und klassifiziert ihn nach Service, Molekül, Darreichungsform, Therapiebereich und Geografie.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 292,7 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 166 Mrd. USD (2025) | Auf Basis seines Basiswerts für 2025 liegt diese Schätzung 43,3 % unter dem Wert dieses Berichts für 2027 von 292,7 Mrd. USD, 2 Jahre später. Die veröffentlichte Basis für 2025 liegt vor dem Vergleichsjahr 2027 des Berichts und umfasst nicht die dazwischenliegenden Jahre des Marktwachstums. |
| Globales Beratungsunternehmen B | 173,7 Mrd. USD (2025) | Auf Basis seines Basiswerts für 2025 liegt diese Schätzung 40,7 % unter dem Wert dieses Berichts für 2027 von 292,7 Mrd. USD, 2 Jahre später. Die veröffentlichte Basis für 2025 liegt vor dem Vergleichsjahr 2027 des Berichts. Die zusätzlichen regulatorischen und verwandten technischen Dienstleistungen würden den Abdeckungsbereich erweitern, sodass dieser Umfangsunterschied nicht den niedrigeren Wert erklärt. |
Die Analysten von Mordor Intelligence triangulieren die modellierten Gesamt- und Segmentansichten anhand von Anbietereinreichungen, Outsourcing-Ankündigungen der Auftraggeber, regulatorischen und Kapazitätssignalen sowie relevanten Produktionsindikatoren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für pharmazeutische Auftragsforschungs- und Auftragsfertigungsorganisationen (CDMO) und wie ist der Wachstumsausblick?
Das Marktvolumen wird für 2027 auf 292,7 Milliarden USD und bis 2032 auf 403,3 Milliarden USD geschätzt, mit einem CAGR von 6,62 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach ausgelagerter pharmazeutischer Fertigung an?
Langfristiges kommerzielles Outsourcing und die Entwicklung komplexer Therapien stützen die Nachfrage. GSK erneuerte im Februar 2026 seine 5-jährige Fertigungspartnerschaft mit Bora Pharmaceuticals.
Welches Servicesegment führt die pharmazeutische Auftragsfertigung an?
Die API-Herstellung führte im Jahr 2026 mit einem Anteil von 54,64 % am pharmazeutischen CDMO-Umsatz. Die FDF-Entwicklung und -Herstellung weist den schnellsten prognostizierten CAGR von 7,45 % zwischen 2027 und 2032 auf.
Welche Unternehmen konkurrieren im Bereich pharmazeutischer Entwicklungs- und Fertigungsdienstleistungen?
Zu den wichtigsten Anbietern zählen Catalent Inc., Recipharm AB, Jubilant Pharmova Ltd., Thermo Fisher Scientific Inc. (Patheon) und Boehringer Ingelheim Group.
Was kann die Erfüllung bei der ausgelagerten pharmazeutischen Fertigung einschränken?
US-Einfuhrsperren und begrenzte Produktionskapazitäten können die ausgelagerte Versorgung einschränken. Zenzis indische Einrichtung verblieb im September 2026 auf der FDA-Importwarnung 66-79 wegen Inspektionsverweigerung.
Welche Regionen führen die pharmazeutische Auftragsfertigung an?
Nordamerika führte im Jahr 2026 mit einem Anteil von 37,88 % am pharmazeutischen CDMO-Umsatz. Für den asiatisch-pazifischen Raum wird der schnellste regionale CAGR von 7,6 % zwischen 2027 und 2032 prognostiziert.