
Ileostomie-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.40 Milliarden US-Dollar |
| Marktgröße (2031) | 1.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
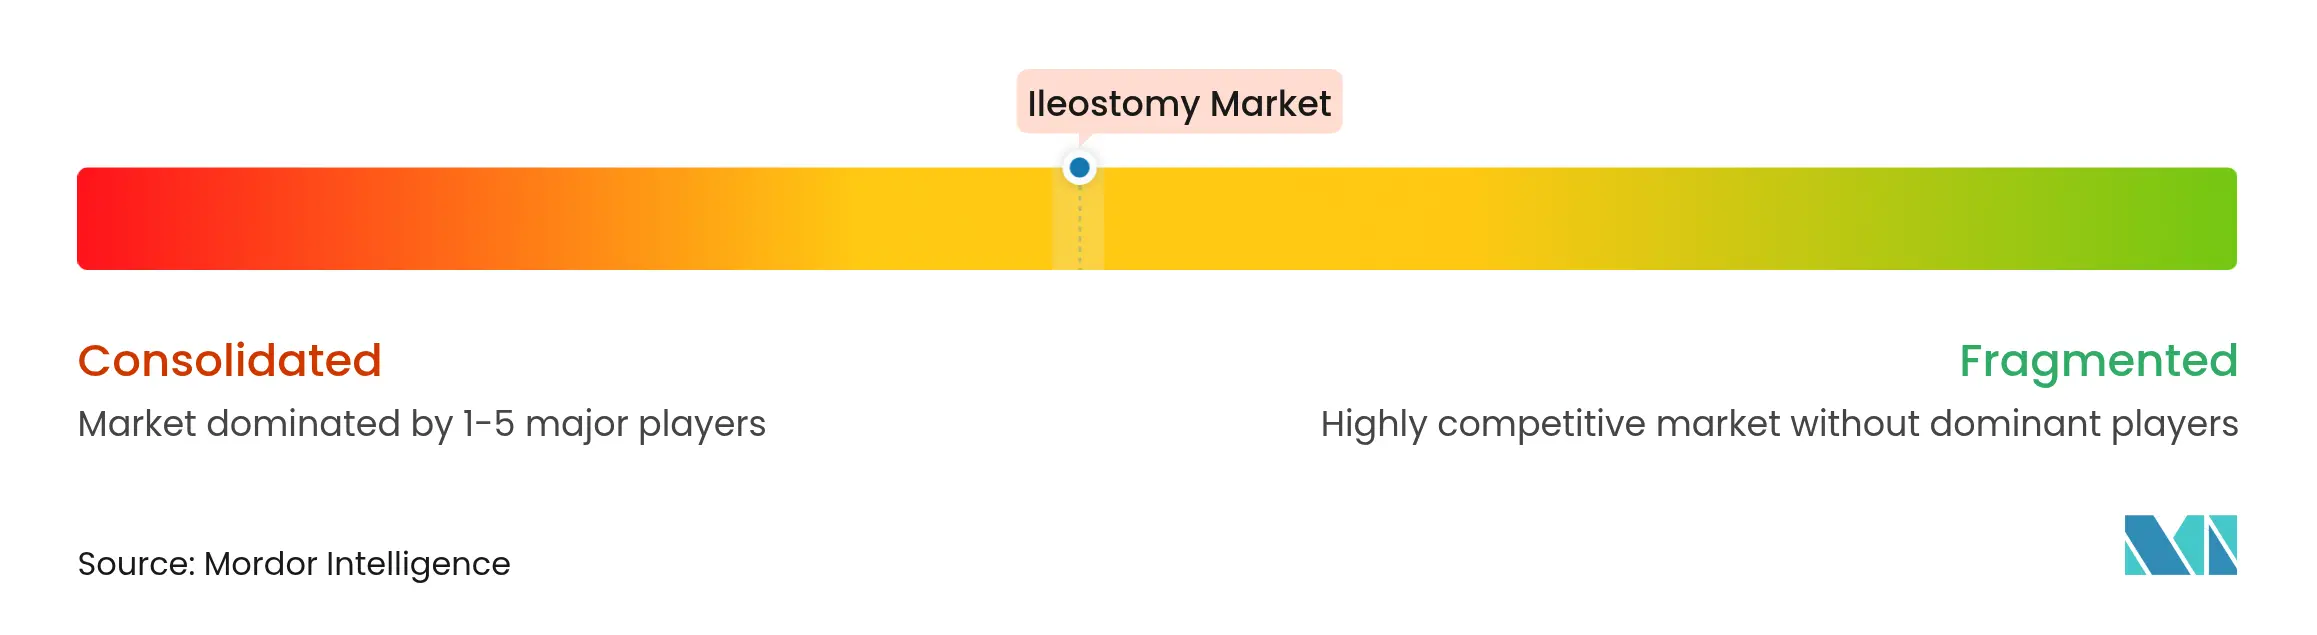
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ileostomie-Marktanalyse von Mordor Intelligence
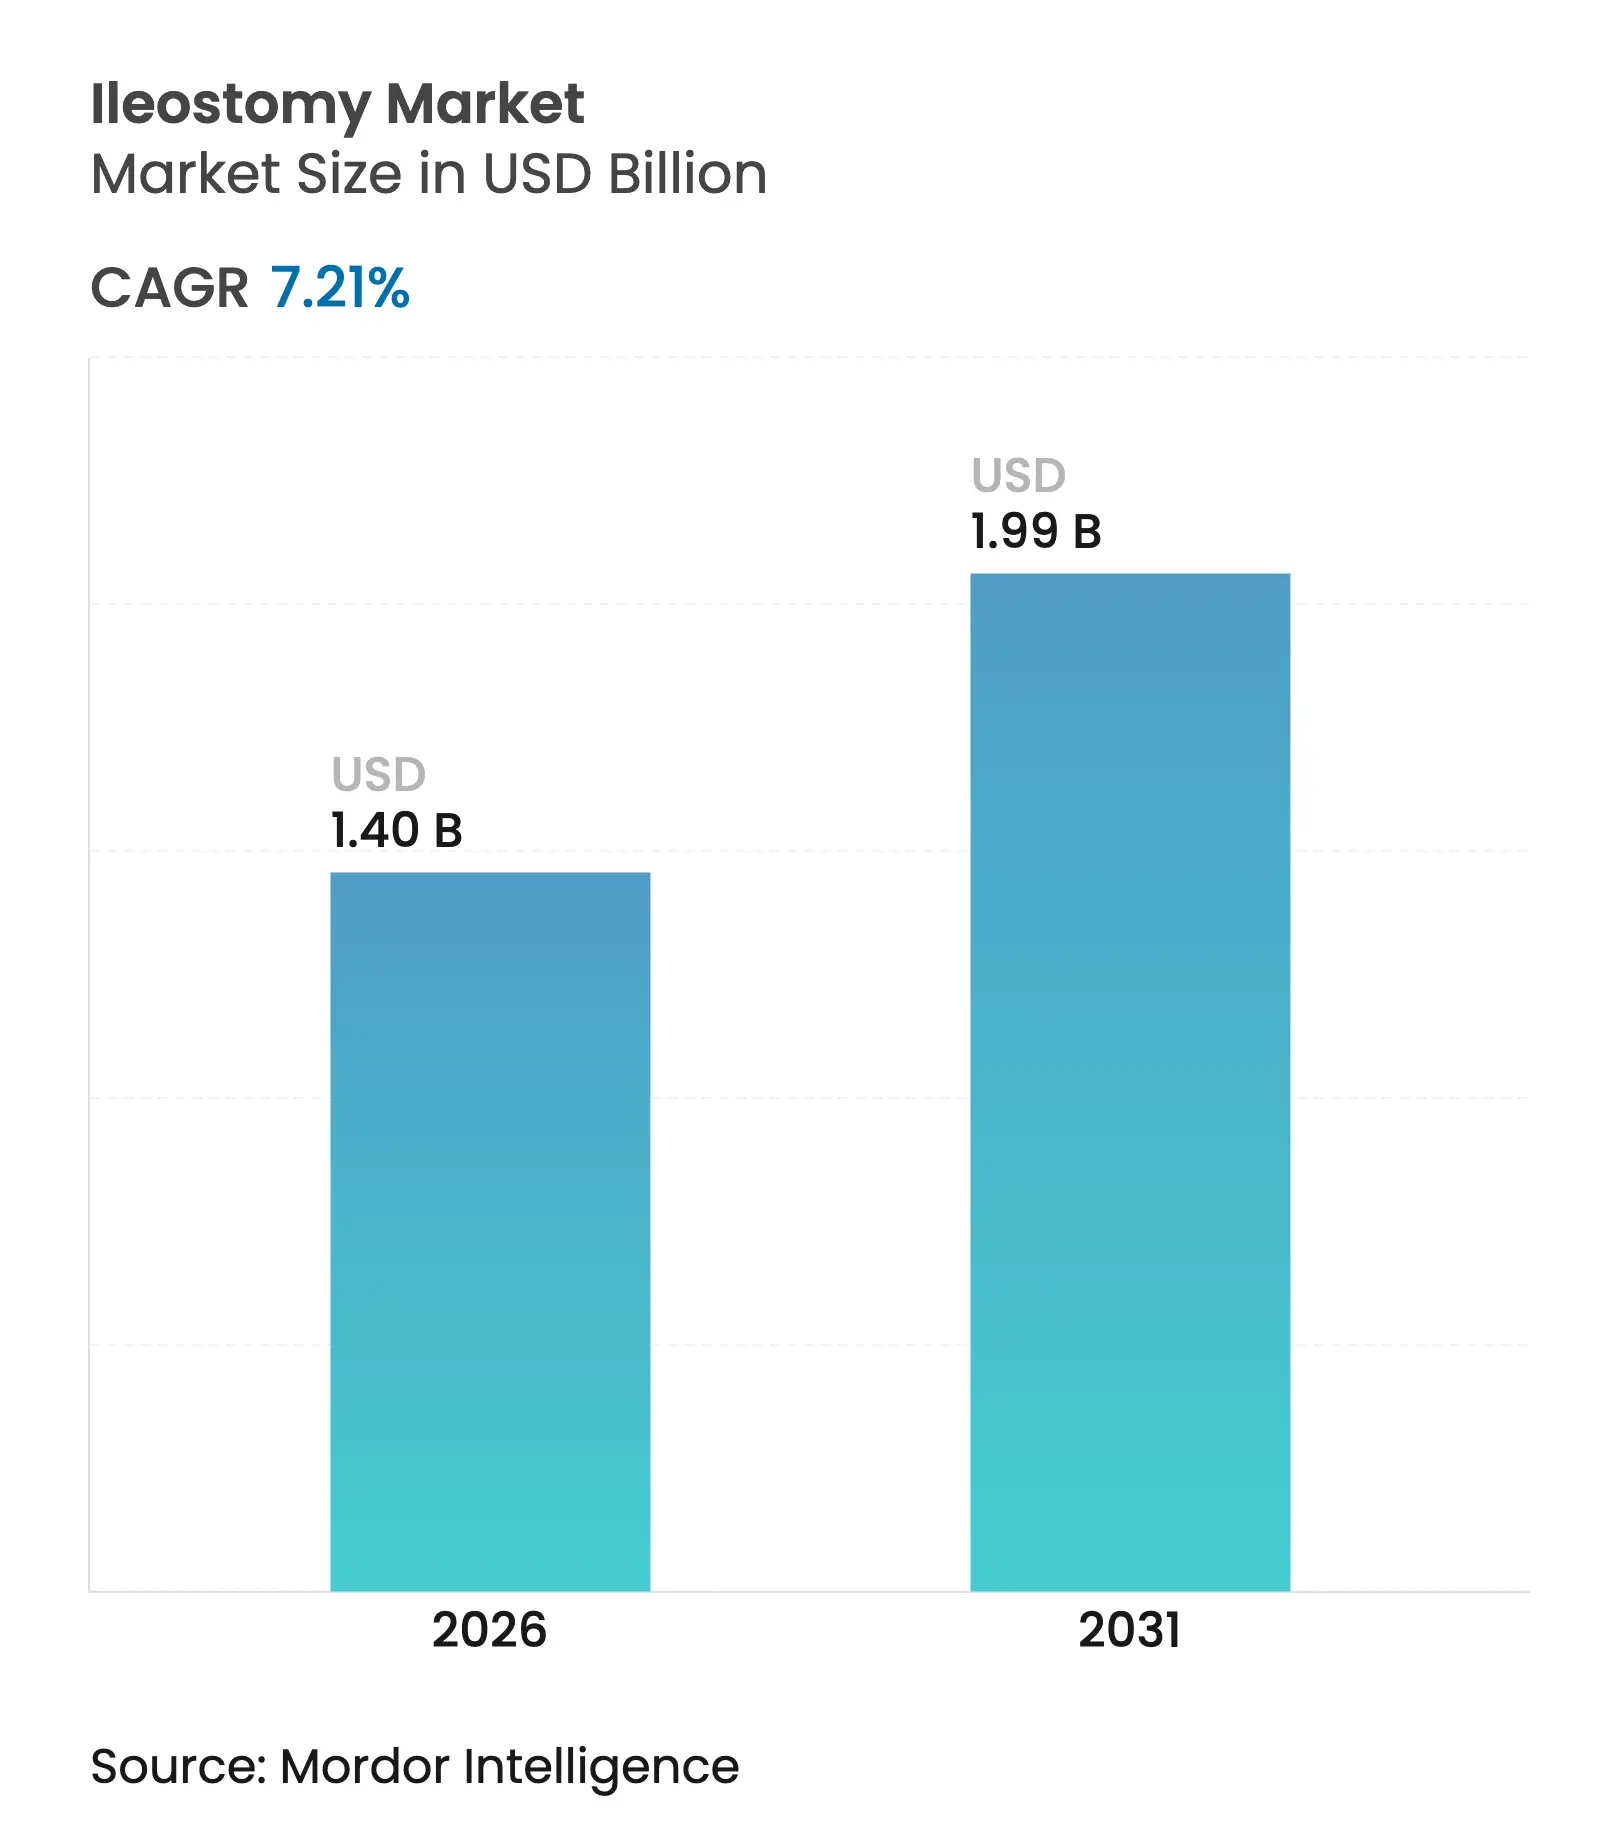
Die Ileostomie-Marktgröße soll von 1,31 Milliarden USD im Jahr 2025 auf 1,40 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 7,21 % über 2026–2031 1,99 Milliarden USD erreichen.
Die Expansion geht auf drei zusammenwirkende Kräfte zurück: eine alternde Bevölkerung mit höherer Inzidenz entzündlicher Darmerkrankungen (IBD), stabile Operationsvolumina bei kolorektalem Krebs und rasche Produktinnovationen bei zweiteiligen Ablaufsystemen. Nordamerika bleibt der größte regionale Beitragszahler, während der asiatisch-pazifische Raum dank Kapazitätserweiterungen in Krankenhäusern und steigender Lebenserwartung die schnellste Akzeptanz verzeichnet. Auch die Verfahrensmuster entwickeln sich weiter; Chirurgen bevorzugen nun temporäre Loop-Ileostomien zur Darmerhaltung, doch permanente End-Eingriffe dominieren weiterhin das Volumen. Die Wettbewerbsintensität ist moderat, da führende Unternehmen sich durch digitale Leckagealarme, formbare Hautbarrieren und servicegestützte Pflegeökosysteme differenzieren.
Wichtigste Erkenntnisse des Berichts
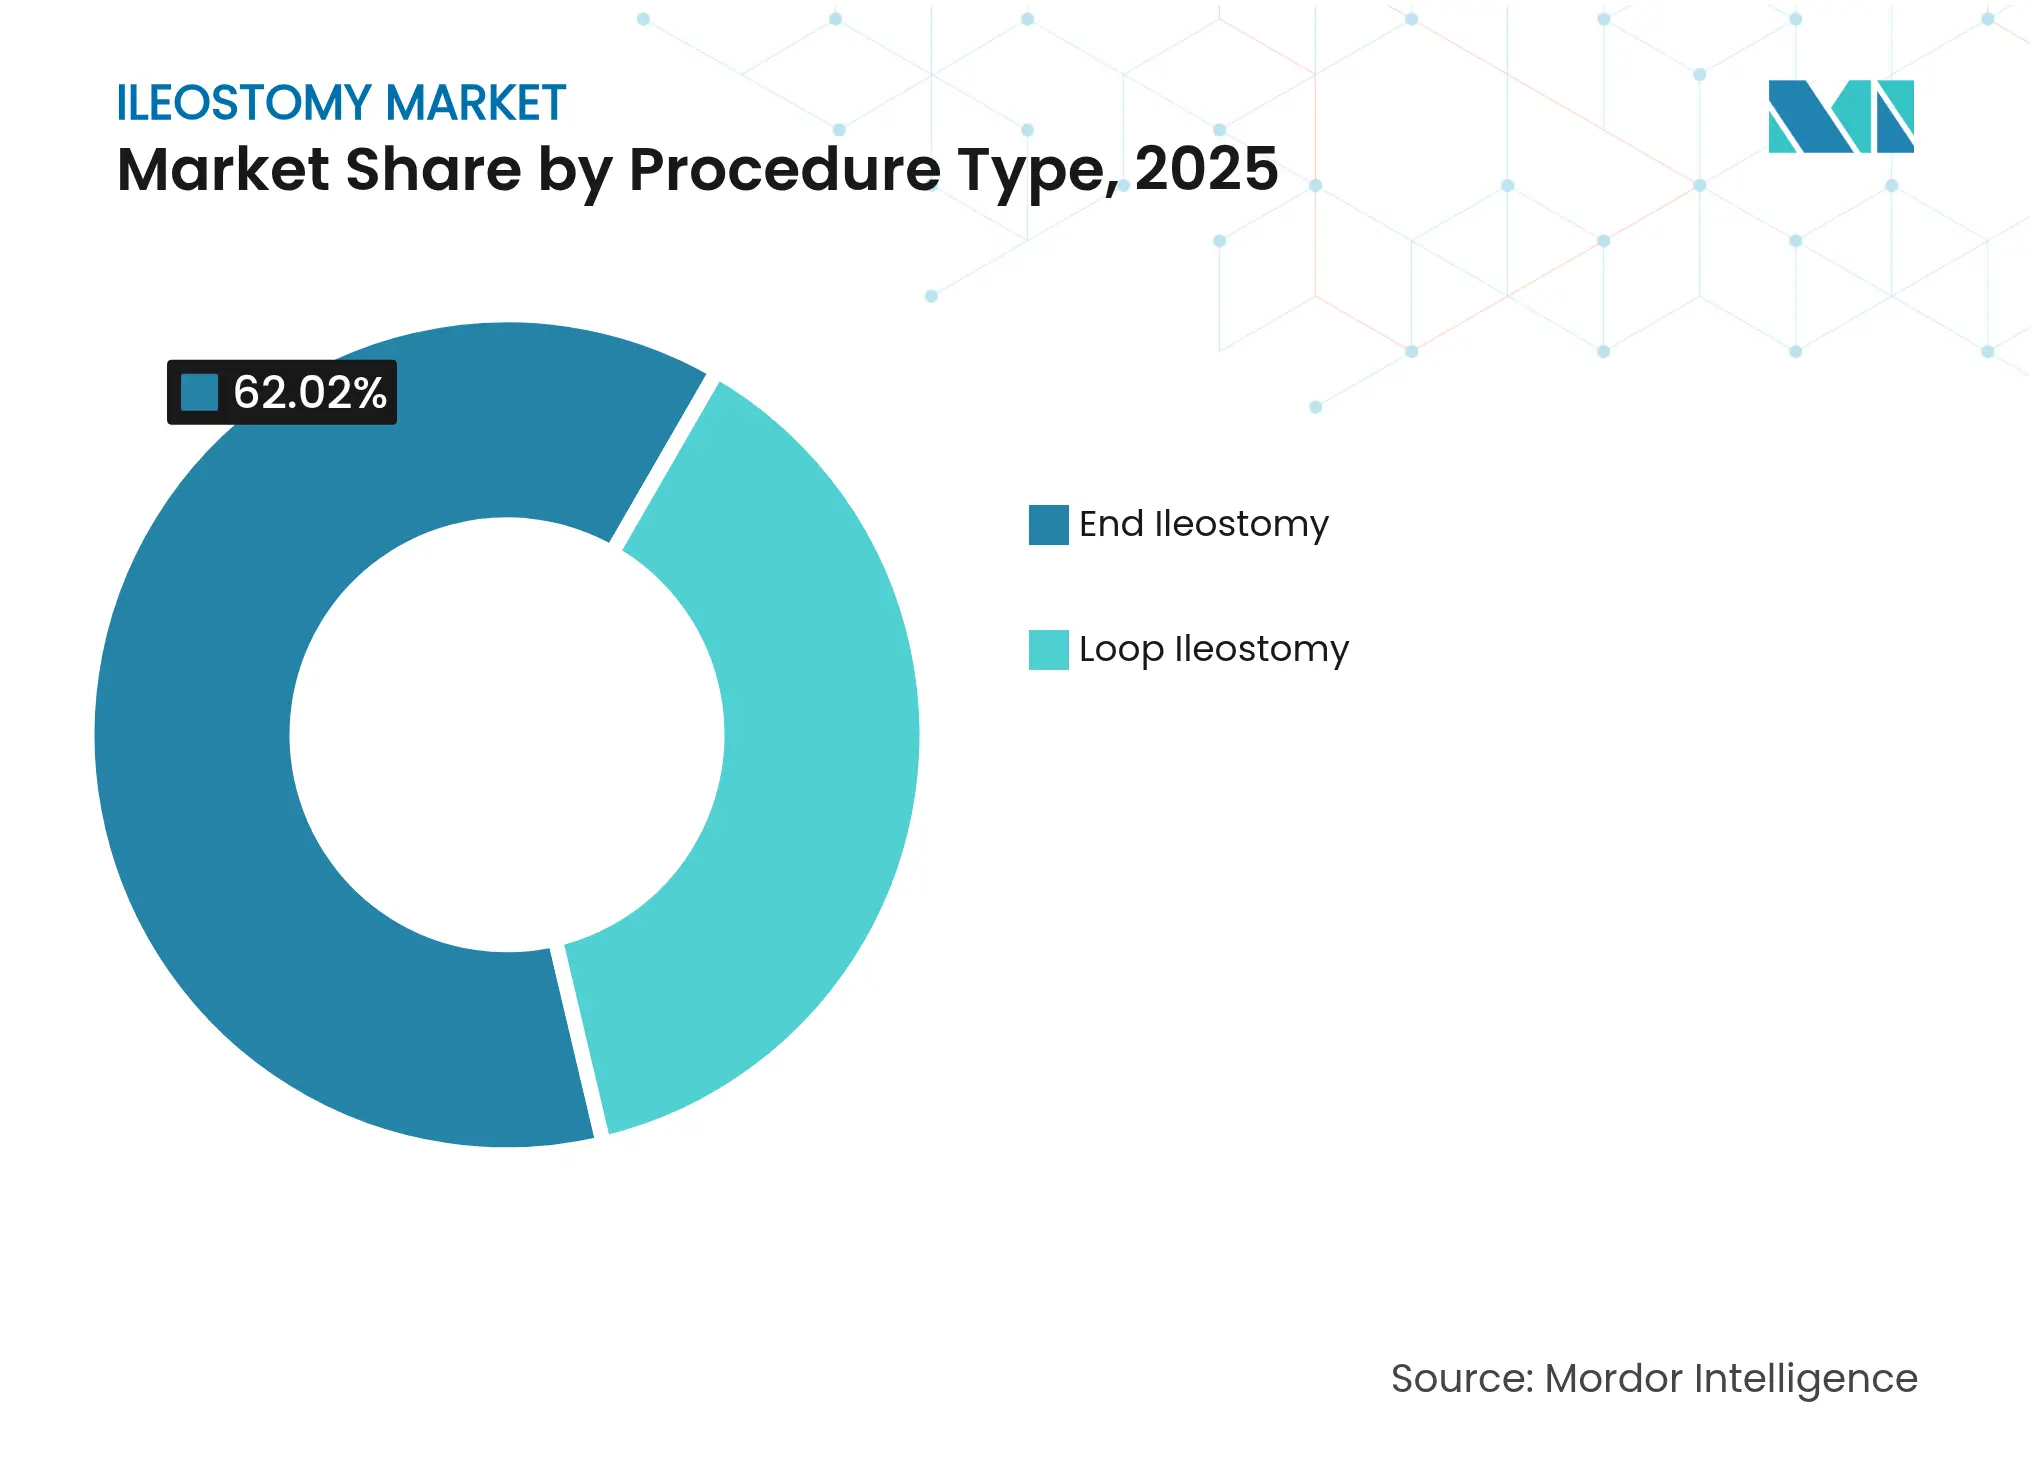
- Nach Verfahrenstyp führte die End-Ileostomie mit einem Ileostomie-Marktanteil von 62,02 % im Jahr 2025, während die Loop-Ileostomie bis 2031 einen CAGR von 7,55 % erzielen soll.
- Nach Systemtyp erfassten zweiteilige Produkte 57,68 % des Ileostomie-Marktes im Jahr 2025; einteilige Lösungen sollen bis 2031 mit einem CAGR von 7,78 % wachsen.
- Nach Gerätetyp entfielen Stomabeutel auf 75,62 % der Ileostomie-Marktgröße im Jahr 2025; das Segment Zubehör und Sonstiges soll im Zeitraum 2026–2031 mit einem CAGR von 7,84 % wachsen.
- Nach Krankheit trug Krebs im Jahr 2025 einen Umsatzanteil von 42,55 % bei, während Morbus Crohn bis 2031 mit einem CAGR von 8,42 % voranschreitet.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 50,88 % an der Ileostomie-Marktgröße, und die häusliche Pflege soll über den Prognosezeitraum mit einem CAGR von 8,06 % steigen.
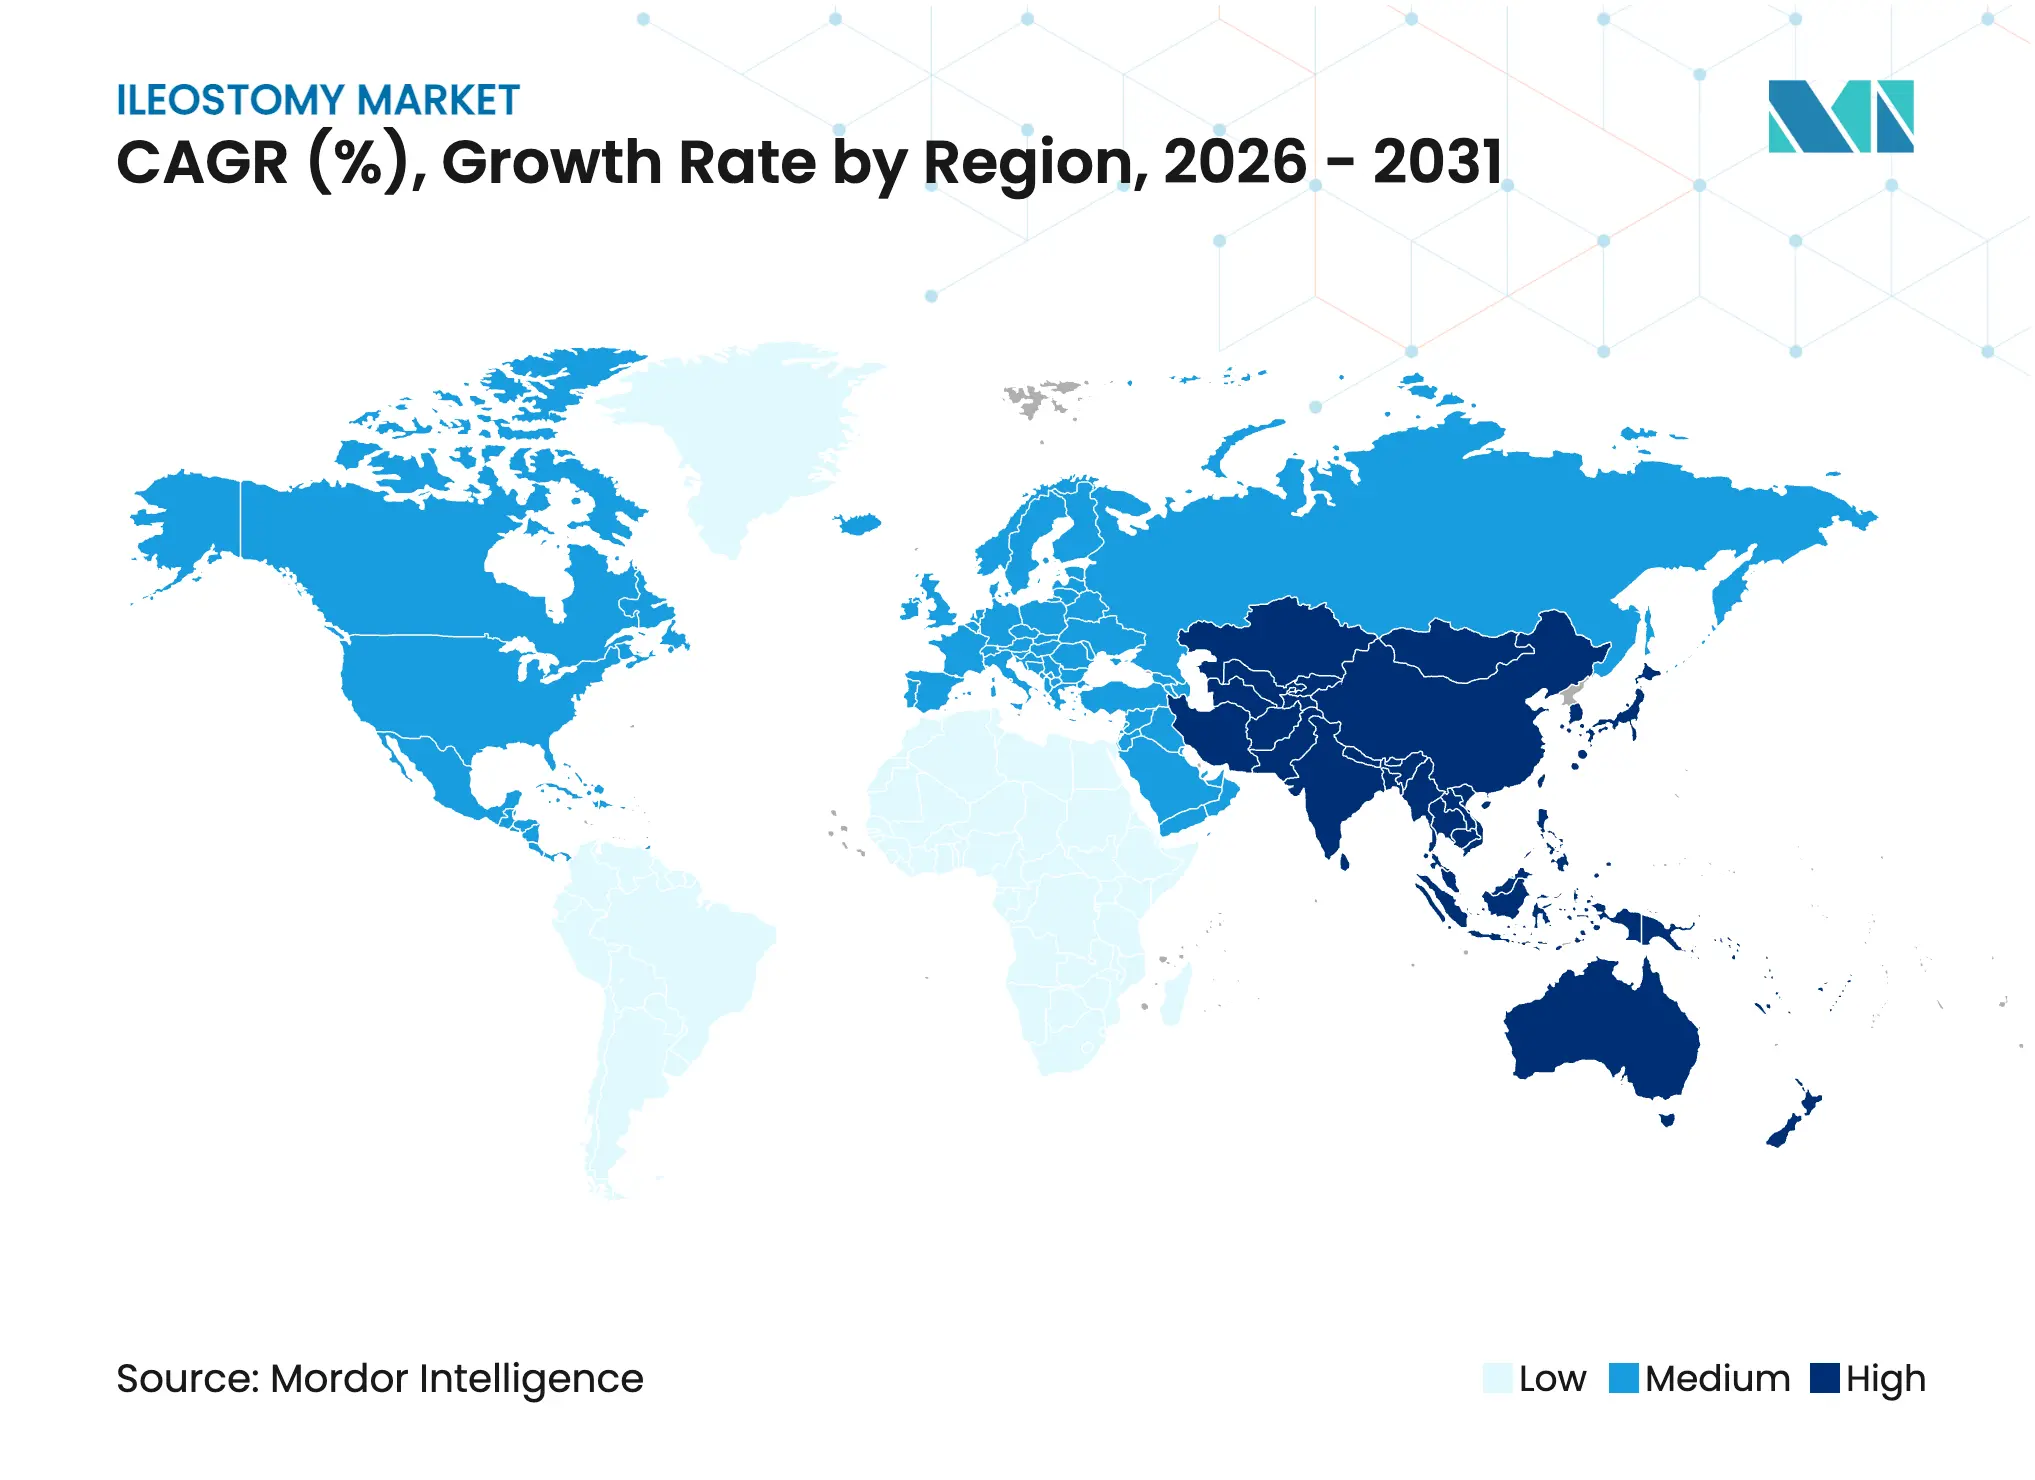
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 42,97 % am Ileostomie-Markt; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 8,29 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Steigende Prävalenz entzündlicher Darmerkrankungen (IBD) | +1.8% | Nordamerika & Europa am höchsten, globale Ausbreitung nach Asien & Lateinamerika | Langfristig (≥ 4 Jahre) |
| Wachsende chirurgische Inzidenz bei kolorektalem Krebs | +1.5% | Global, mit beschleunigten Volumina im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung & chronische Krankheitslast | +1.2% | Kernauswirkung im asiatisch-pazifischen Raum, Übertragung auf Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Fortschritte bei zweiteiligen Ablaufbeuteln | +0.9% | Frühe Einführung in entwickelten Märkten, weltweite Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Entstehung digitaler Stoma-Überwachungs-Wearables | +0.6% | Nordamerika & EU zuerst, Einführung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Einführung von 3-D-gedruckten maßgefertigten Hautbarrieren | +0.4% | Pilotprogramme in Nordamerika & EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von IBD
Die altersstandardisierte IBD-Inzidenz stieg zwischen 1990 und 2022 von 4,22 auf 4,45 pro 100.000. Ältere Kohorten verzeichnen den stärksten Anstieg, wobei Frauen im Alter von 60–89 Jahren das größte Fallwachstum aufweisen. Neu industrialisierte Nationen in Asien, Afrika und Lateinamerika treten in eine Beschleunigungsphase ein, was eine anhaltende globale Nachfrage nach fortschrittlichen Stomalösungen signalisiert. Da die medikamentöse Therapie bei komplexen Fällen versagt, werden permanente oder temporäre Ileostomien unerlässlich, was die Nachfrage nach Premiumprodukten ankurbelt, die die peristomale Hautintegrität erhalten und gleichzeitig mehrere Komorbiditäten berücksichtigen.
Wachsende chirurgische Inzidenz bei kolorektalem Krebs
Kolorektaler Krebs macht 38,5 % des Lebenszeitrisikos für gastrointestinale Tumoren weltweit aus [1]. Frühzeitig einsetzende Fälle schreiten am schnellsten voran und zwingen Chirurgen, schützende ableitende Ileostomien bei jüngeren, aktiven Patienten durchzuführen, die diskrete Versorgungen bevorzugen. Die Kolonkrebsraten bei Amerikanern asiatischer Herkunft stiegen zwischen 2017 und 2022 von 155 auf 755 pro 100.000, was den Wandel hin zu hochwertigen, lebensstilkompatiblen Systemen unterstreicht. Die Nachfrage konzentriert sich auf Geräte, die die kurzfristige Nutzung vereinfachen und die Haut für geplante Rückverlagerungen schützen.
Alternde Bevölkerung & chronische Krankheitslast
Erwachsene über 45 Jahre sind mit einer zunehmenden Hernie- und Darmoperationsbelastung konfrontiert, die häufig in einer Stomaanlage gipfelt [2]. China veranschaulicht das wirtschaftliche Ausmaß: Die Pro-Kopf-Gesundheitsausgaben sollen bis 2060 unter der aktuellen Demografie auf 30.800 USD steigen. Ältere Nutzer benötigen leicht handhabbare Barrieren und pflegegerechte Verschlüsse, was Hersteller dazu veranlasst, ergonomische Flansche, farbkodierte Kupplungen und gurtintegrierte Stützen für eingeschränkte Fingerfertigkeit zu verfeinern.
Fortschritte bei zweiteiligen Ablaufbeuteln
Die formbare Technologie von Convatec erhielt die peristomale Hautgesundheit bei 95 % der Nutzer und verbesserte die Dermatitis-Werte bei 86 % der Wechsler. Umfragen zeigen, dass über 90 % der Träger formbare zweiteilige Versorgungen als schneller und weniger stressig empfinden als zugeschnittene Typen. Randomisierte Daten zeigen, dass Gürtel die allgemeine Lebenszufriedenheit und das Körperbild nach acht Wochen Nutzung verbessern. Diese Vorteile fördern die Premiumnachfrage in entwickelten Märkten und stärken die Führungsposition zweiteiliger Systeme im Ileostomie-Markt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Verlagerung hin zu minimal-invasiven darmerhaltenden Verfahren | -0.8% | Größte Auswirkung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Kosten- & Erstattungslücken in Entwicklungsländern | -0.6% | Asiatisch-pazifischer Raum, Naher Osten & Afrika, Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Lieferketten- anfälligkeit von Hydrokolloid-Klebstoffen | -0.4% | Global, regionale Variabilität | Kurzfristig (≤ 2 Jahre) |
| Abfallentsorgungsvorschriften für Einweg-Stomaprodukte | -0.3% | EU & Nordamerika zuerst, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zu minimal-invasiven darmerhaltenden Verfahren
Robotergestützte kolorektale Operationen berichten nun von weniger Komplikationen und kürzeren Aufenthalten im Vergleich zu offenen Eingriffen. US-Daten zeigen einen steigenden Einsatz von Robotern bei Stomarückverlagerungen, was auf die Präferenz der Chirurgen für direkte Anastomosen hinweist, wenn die Technologie das Risiko reduziert. Professionelle Leitlinien bestätigen, dass laparoskopische und robotergestützte Methoden Schmerzen und Verweildauer verringern und gleichzeitig die onkologische Sicherheit gewährleisten. Mit zunehmender Verbreitung der Kompetenz benötigen weniger Patienten schützende Ileostomien, was die Nachfrage in fortgeschrittenen Gesundheitssystemen dämpft.
Kosten- & Erstattungslücken in Entwicklungsländern
Umfragen in Malawi, Nigeria, Indien und den Philippinen dokumentieren einen eingeschränkten Zugang zu erschwinglichen Stomamaterialien und Beratung. Eigenfinanzierung, inkonsistente Versicherungsleistungen und eine dünne ländliche Verteilung schränken die Premiumakzeptanz ein und drängen Lieferanten dazu, kostengünstige Linien mit einfacheren Klebstoffen einzuführen. Diese Einschränkungen vergrößern die Qualitätskluft zwischen einkommensstarken und preissensiblen Segmenten im Ileostomie-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verfahrenstyp – End-Eingriffe dominieren, aber Loop-Nachfrage beschleunigt sich
Die End-Ileostomie machte 62,02 % des Umsatzes 2025 aus und verankert den Ileostomie-Markt mit Langzeitnutzern, deren Versorgungslebensdauer ein Jahrzehnt überschreiten kann. Postoperative Komplexität und höhere Stomaausscheidung veranlassen Krankenhäuser, langlebige zweiteilige Barrieren mit verstärkten Hydrokolloidbasen zu wählen. Das konkurrierende Loop-Segment, obwohl kleiner, verzeichnet einen CAGR von 7,55 %, da Chirurgen zunehmend temporäre Ableitungen für tiefe anteriore Resektionen anlegen. Qualitätsverbesserungsprojekte belegen, dass eine rechtzeitige Rückverlagerung die 30-Tage-Wiederaufnahmen von 20,10 % auf 8,75 % reduziert. Hersteller entwickeln daher leichte, hautschonende Systeme, die Wechsel während der kurzen aktiven Phase vereinfachen.
Der Loop-Anstieg erweitert den Ileostomie-Markt, indem er jüngere Patienten gewinnt, die Wert auf einfache Entfernung vor der Re-Anastomose legen. Bildungs-Apps führen sie durch Entleerungspläne, Ausscheidungsverfolgung und frühe Warnsignale. In Kombination mit pflegegeleiteten Tele-Nachsorgen reduzieren diese Tools Notfallbesuche und stärken die Markentreue. Folglich gewinnen verfahrensspezifische Kits mit vorgeschnittenen Größen und farbkodierten Paneelen in kolorektalen Zentren an Bedeutung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gerätetyp – Stomabeutel behalten ihren Kernwert, während Zubehör floriert
Stomabeutel machten 75,62 % des Umsatzes 2025 aus und bestätigen ihre zentrale Rolle im Ileostomie-Markt. Die hohe Nachfrage nach ablaufenden Beuteln mit integrierten Filtermembranen, die Aufblähen und Geruch mindern, hält an. Doch das Segment Zubehör und Sonstiges eilt mit einem CAGR von 7,84 % voran, angetrieben durch Barrieretücher, verstellbare Gürtel und geruchsneutralisierende Gele. Kliniker setzen nun geruchsmindernde Zusätze ein, die die Geruchsintensitätswerte senken und das soziale Selbstvertrauen stärken.
Risikogestaffelte Protokolle begrenzen peristomale Hautkomplikationen auf 6,2 % bis zum 90. Tag, wenn fortschrittliche Barriereringe und konvexe Kissen mit strukturiertem Unterricht kombiniert werden. Diese Evidenz ermutigt Lieferanten, Beutel mit Zubehör-Starterpaketen zu bündeln, langfristige Nutzungsgewohnheiten zu etablieren und den durchschnittlichen Verkaufspreis zu erhöhen. Der wachsende Zubehörmix diversifiziert die Einnahmequellen im Ileostomie-Markt weiter.
Nach Krankheitstyp – Krebs führt weiterhin, während IBD das zukünftige Wachstum antreibt
Krebsoperationen machten 42,55 % des Umsatzes 2025 aus und verankern den Ileostomie-Markt in onkologischen Stationen. Dennoch liefert Morbus Crohn den steilsten CAGR von 8,42 %, da chronische Rückfälle Wiederholungsoperationen und mögliche permanente Ableitungen erfordern. Die Messung von fekalem Calprotectin aus dem Stomaeffluat bietet einen nicht-invasiven Biomarker für die Schubüberwachung. Produktdesigner integrieren nun Entnahmeöffnungen, die es Klinikern ermöglichen, Effluat zu sammeln, ohne Beutel abzunehmen, was die Krankheitsüberwachung erleichtert.
Die regionale Epidemiologie verstärkt den Trend. Indien soll bis 2050 ein überproportionales Wachstum der IBD-Prävalenz verzeichnen. Folglich passen Lieferanten Hochleistungsbeutel mit Langzeittaps an, die an Bettbehälter angeschlossen werden können, um die unvorhersehbaren Drainagemuster bei schwerem Morbus Crohn zu bewältigen. Diese krankheitsspezifischen Fortschritte erhalten den Schwung im Ileostomie-Markt.
Nach Systemtyp – Flexibilität zweiteiliger versus Einfachheit einteiliger Systeme
Zweiteilige Systeme besaßen 57,68 % des Umsatzes 2025, was die Nutzerpräferenz für den Beutelwechsel ohne Störung der Hautbarriere widerspiegelt – ein wesentliches Merkmal bei Hochleistungsszenarien. Verbesserte Kupplungsklicks und taktiles Feedback beruhigen sehbehinderte oder ältere Träger. Umgekehrt verzeichnet die einteilige Kategorie einen CAGR von 7,78 %, da Klebstoffwissenschaft und flexible Wafer die Leckageangst reduzieren. Umfragen bestätigen, dass formbare einteilige Produkte nun mit zweiteiligen hinsichtlich der Tragezeit mithalten und gleichzeitig die Morgenroutine vereinfachen.
Kontinuierliche Produktaufklärung unterstützt bessere Ergebnisse; ein AAH-Weißbuch verknüpft die richtige Systemwahl mit bis zu 40 % weniger peristomalen Komplikationen. Da sich die Differenzierung verringert, fügen Unternehmen QR-Code-Videos und mehrsprachige Anleitungen hinzu, um eine korrekte Anpassung zu fördern. Beide Systemtypen erhalten so parallele Wachstumskorridore und erweitern die gesamte Ileostomie-Marktgröße für Systeminnovatoren.
Nach Verwendbarkeit – Ablaufbeutel dominieren, aber geschlossene Nischen wachsen
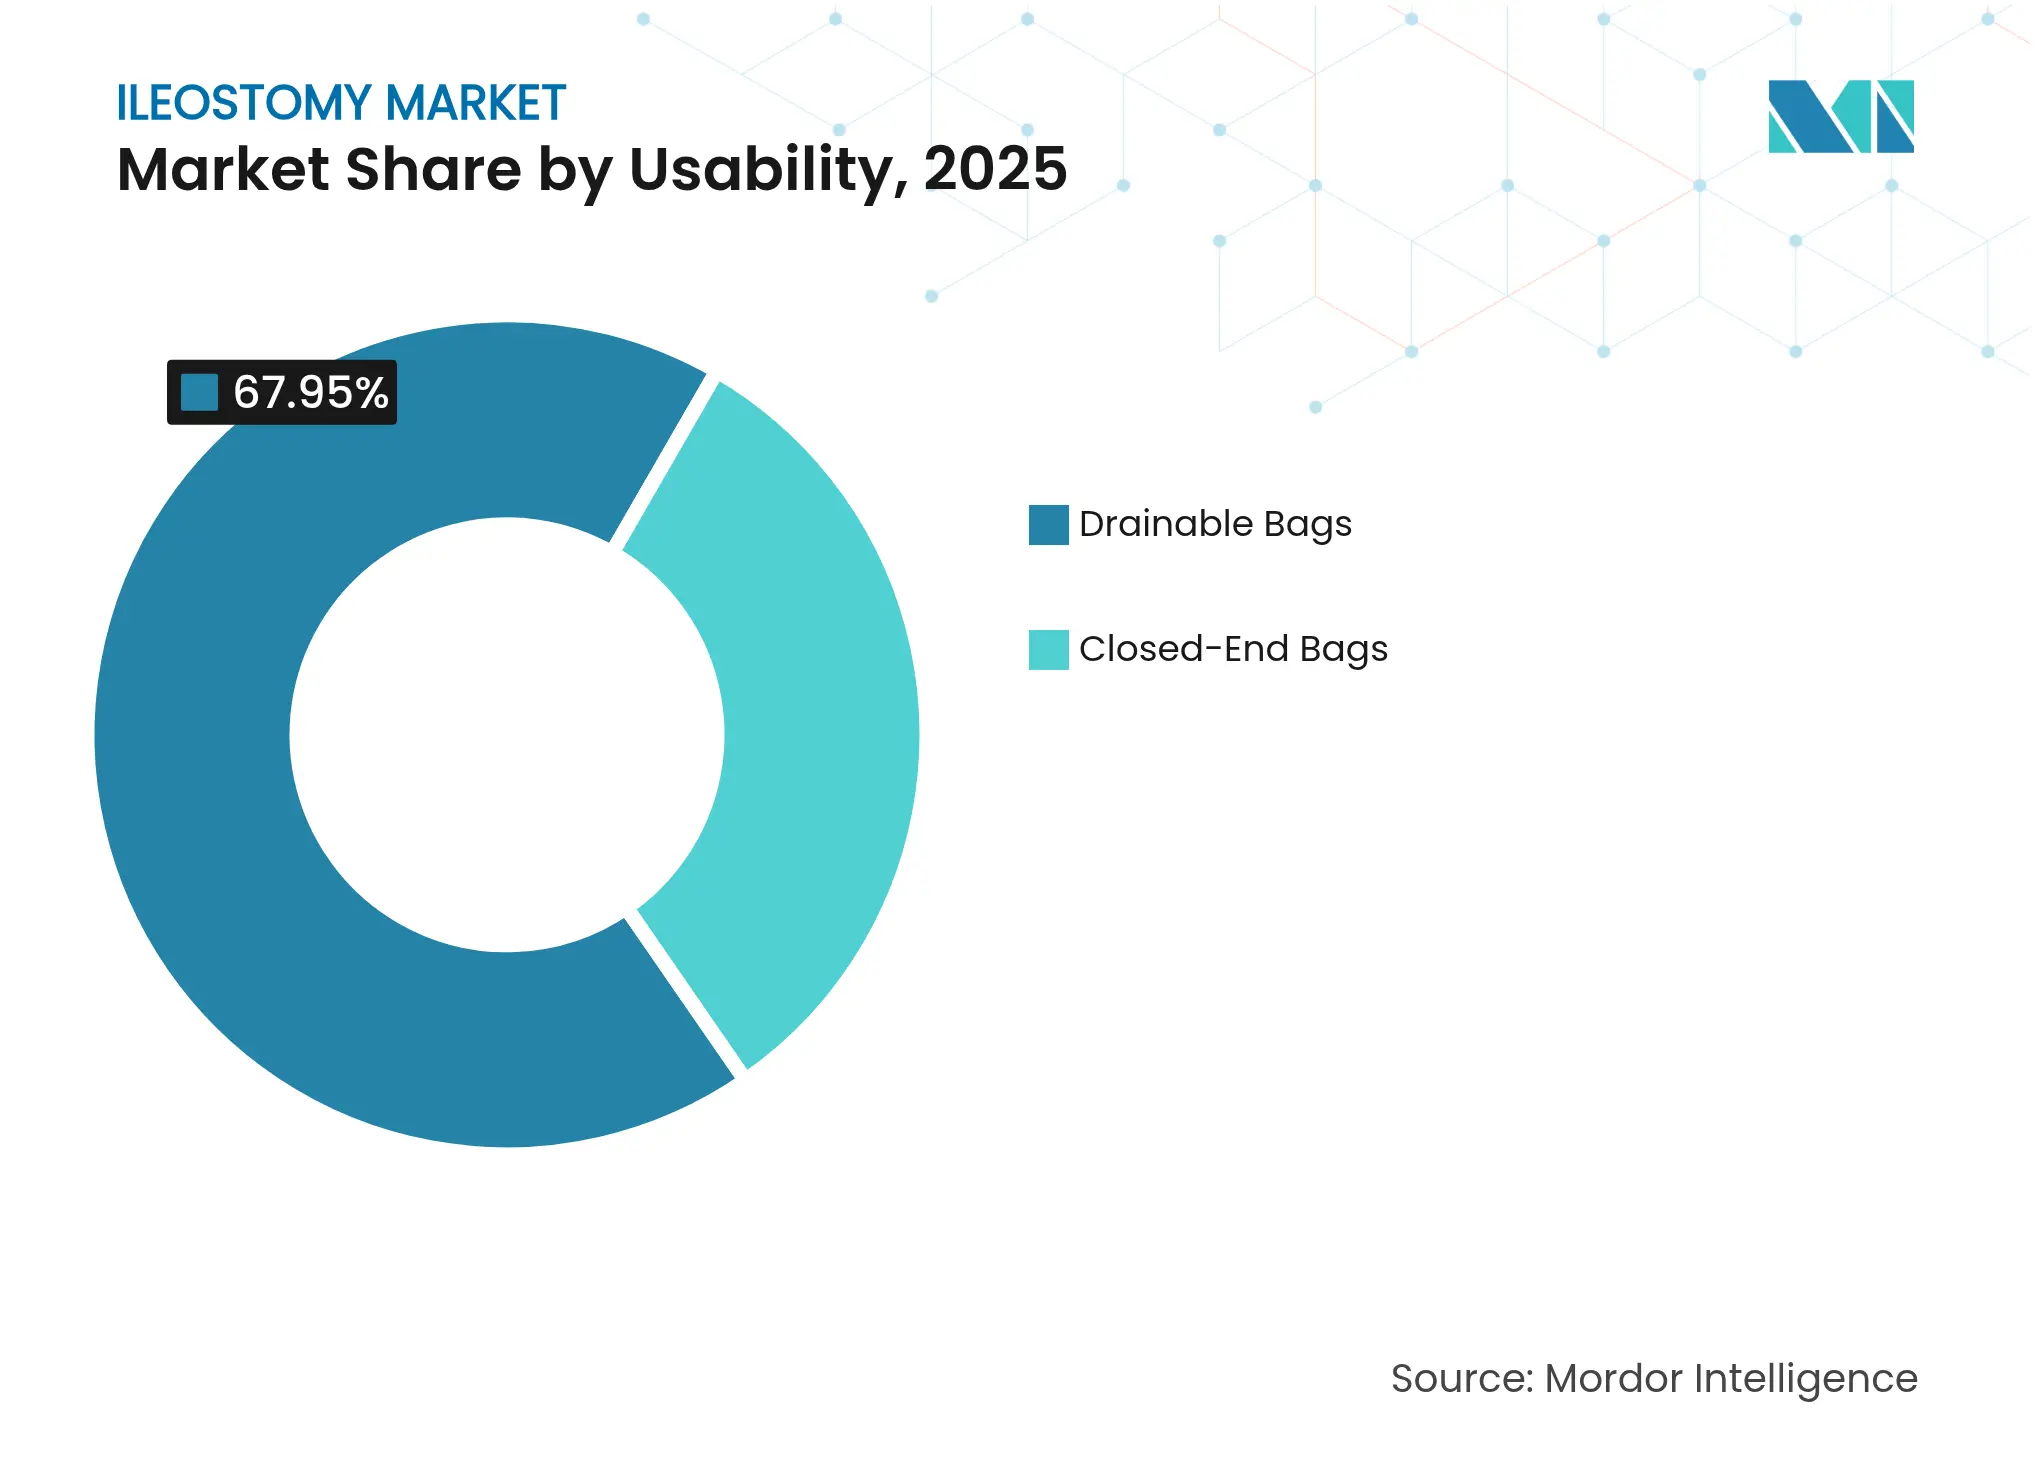
Ablaufoptionen dominierten 67,95 % der Ausgaben 2025 und entsprechen der klinischen Realität flüssiger Ausscheidungen. Weiche Tap-Verlängerungen werden nun direkt an Bettbehälter angeschlossen, was das nächtliche Entleeren für hospitalisierte Patienten reduziert und Pflegezeit freisetzt. Geschlossene Beutel, obwohl kleiner, steigen mit einem CAGR von 7,95 %, da sie Reise-, Sport- und Intimaktivitätsnischen bedienen, in denen Einweg-Diskretion die Kosten überwiegt.
Selektive Kontinenzgeräte wie interne Stopfen erzielen 67,4 % Kontinenz und 74,9 % Lebensqualitätsgewinne. Hersteller investieren daher in Hybridbeutel, die zwischen Ablauf- und Geschlossen-Modi umschalten und Komfort mit Zielen zur Reduzierung von Umweltabfällen verbinden. Dieser Doppeldesign-Trend unterstreicht, wie Verwendbarkeitsfunktionen eine kontinuierliche Differenzierung im Ileostomie-Markt fördern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer – Pflege verlagert sich vom stationären in den häuslichen Bereich
Krankenhäuser hielten 2025 einen Umsatzanteil von 50,88 %, aber politische Entscheidungsträger weltweit fördern nun tagesklinische kolorektale Chirurgie und Tele-Nachsorge, was die häusliche Genesung begünstigt. Der häusliche Pflegekanal steigt daher mit einem CAGR von 8,06 %, da Familien das tägliche Stomamanagement übernehmen. Frühzeitige Rehabilitationsprogramme helfen 72 % der erwerbstätigen Patienten, innerhalb von sechs Monaten in den Beruf zurückzukehren, wenn sie von interdisziplinären Teams unterstützt werden.
App-verknüpfte Nachbestellerinnerungen und Abonnementlieferungen reduzieren Versorgungsengpässe und verankern das Wachstum der häuslichen Pflege weiter. Ambulante chirurgische Zentren mit schlanken Kostenstrukturen erweitern ebenfalls das Stomavolumen, insbesondere für elektive Loop-Verschlüsse. Insgesamt kalibrieren sich verändernde Versorgungsorte die Nachfragemuster neu und stimulieren neue Markteinführungsmodelle in der Ileostomie-Branche.
Geografische Analyse
Nordamerika Ileostomie-Markt
Nordamerika erwirtschaftete 42,97 % des Umsatzes im Jahr 2025 und festigte seine Führungsposition durch eine hohe Dichte an spezialisierten Pflegefachkräften, eine weitverbreitete Krankenversicherungsabdeckung sowie die rasche Einführung digitaler Leckageüberwachungssysteme. Die Angleichung der FDA an ISO 13485 im Jahr 2025 gewährleistet reibungslosere Vormarktzulassungen und fördert schnelle technologische Upgrades. Obwohl die zunehmende Verbreitung laparoskopischer Eingriffe die Neuanlage von Stomata dämpft, gleicht das Upselling von Premiumprodukten den Mengenrückgang aus und hält die Größe des Ileostomie-Marktes widerstandsfähig.
APAC Ileostomie-Markt
Asien-Pazifik bleibt der am schnellsten wachsende Markt mit einer CAGR von 8,29 % bis 2031. Städtische Krankenhäuser in China und Indien führen nun konvexe Basisplatten und verstellbare Gurte, was auf höhere verfügbare Einkommen zurückzuführen ist. Chinas Trajektorie der Gesundheitsausgaben in Richtung 33,4 Billionen USD bis 2060 stärkt die strukturelle Nachfrage nach Geräten fr die chronische Versorgung. Aufkommende Erstattungspilotprojekte in Thailand und Indonesien erschließen den Zugang zusätzlich, obwohl Lücken in der ländlichen Distribution weiterhin bestehen.
Europa Ileostomie-Markt
Europa präsentiert eine reife, aber innovationsfreudige Marktlandschaft. Die EU-Verpackungs- und Verpackungsabfallverordnung schreibt vor, dass alle medizinischen Verpackungen bis 2030 recycelbar sein müssen. Die Hersteller haben darauf mit dünneren Einmaterialbeuteln reagiert, die die Barriereeigenschaften erhalten und gleichzeitig das Plastikgewicht reduzieren. Gleichzeitig regeln Vorschriften zur Wiederaufbereitung von Einweggeräten die sichere Wiederverwertung von Stützgürteln und Verschlussklammern. Diese regulatorischen Impulse treiben eine nachhaltige Produktneugestaltung innerhalb des Ileostomie-Marktes voran.
Wettbewerbslandschaft
Coloplast, Convatec und Hollister verankern gemeinsam das Wettbewerbsfeld, wobei jedes Unternehmen Flaggschiff-Einführungen mit Bildungsplattformen unterstützt. Coloplast hat das digitale Sensing durch Heylo vorangetrieben und bietet Echtzeit-Leckagealarme über Smartphones. Hollister hat das Hochleistungsmanagement mit integrierten Weich-Tap-Beuteln für die Intensivpflege gestärkt.
Mittelständische Unternehmen B. Braun und 3M schärfen die Differenzierung durch regionsspezifische Linien wie Flexima Active für asiatische Nutzer, die schlankere Profile benötigen. Die von der FDA im Jahr 2024 eingeführten vorher festgelegten Änderungskontrollpläne rationalisieren iterative Upgrades und schaffen Anreize für schnelle Materialanpassungen ohne neue Regulierungsdossiers [3]. Der Wettbewerbsfokus hat sich daher vom Preis auf die Episodenkosten über die gesamte Lebensdauer verlagert, wobei Anbieter Tele-Pflegeunterstützung, Hautüberwachungs-Apps und Nachschublogistik in Abonnementmodelle bündeln.
Weißraum-Chancen bestehen bei pädiatrischen Stomas, personalisierten 3-D-gedruckten Barrieren und KI-gestützten Wearables, die Effluat-pH-Verschiebungen vor Leckagen vorhersagen. Start-ups, die mit universitären Additive-Manufacturing-Labors zusammenarbeiten, können nun maßgefertigte Flansche innerhalb von 24 Stunden prototypisieren, was Anpassungstermine und Krankenhausrevisionen reduziert. Da digitale Ökosysteme reifen, werden zukünftige Gewinner im Ileostomie-Markt wahrscheinlich physische Geräte mit datengesteuerten Serviceschichten verbinden, die ergebnisbasierte Verträge gegenüber Kostenträgern garantieren.
Führende Unternehmen der Ileostomie-Branche
-
ConvaTec Inc.
-
B. Braun Melsungen AG
-
Coloplast
-
Hollister Incorporated
-
Salts Healthcare
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ileostomie-Markt Unternehmen in diesem Bericht
- Coloplast
- Convatec
- Hollister
- B. Braun
- 3M
- Salts Healthcare
- Flexicare Medical
- Marlen Manufacturing
- Smiths Group
- Welland Medical
- Nu-Hope Laboratories Inc.
- Cymed Micro Skin
- Alcare
- Medline Industries
- Torbot Group
- Trio Healthcare
- Safe N Simple LLC
- Fittleworth Medical Ltd
- SecuriCare (Medical) Ltd
- Stomocare International
Neueste Industrielle Entwicklungen in Ileostomie-Markt
- April 2026: ForLife Produktions- und Vertriebsgesellschaft für Heil- und Hilfsmittel mbH und Oakmed Ltd. haben sich offiziell unter einem neuen Namen zusammengeschlossen — Unora. Im Rahmen dieser Transformation stellte Unora Silkura vor, einen silikonbasierten Stomabeutel, der das Leben einfacher machen soll.
- November 2025: Das Mather Hospital, Teil von Northwell Health in Port Jefferson, erreichte einen wichtigen Meilenstein, indem es New Yorks ersten magnetischen duodenalen Ileostomie-Eingriff (MagDI) durchführte.
Ileostomie-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wichtige Abdeckung
Unsere Studie definiert den Ileostomie-Markt als den globalen Umsatz mit Einweg- oder Mehrweg-Abfallsammelsystemen, Beuteln, Hautbarrieren, Gürteln, Pasten und Hilfszubehör, die nach dem chirurgischen Herausführen des Ileums an die Bauchoberfläche verwendet werden, unabhängig davon, ob das Stoma temporär oder permanent ist.
Ausschluss aus dem Umfang: Geräte, die ausschließlich für Kolostomie- oder Urostomieverfahren bestimmt sind, liegen außerhalb unserer Basislinie.
Segmentierungsübersicht
- Nach Verfahrenstyp
- End-Ileostomie
- Loop-Ileostomie
- Nach Gerätetyp
- Stomabeutel
- Gürtel & Mieder
- Zubehör & Sonstiges
- Nach Krankheitstyp
- Krebs
- Morbus Crohn
- Colitis ulcerosa
- Sonstige Indikationen
- Nach Systemtyp
- Einteilige Systeme
- Zweiteilige Systeme
- Nach Verwendbarkeit
- Ablaufbeutel
- Geschlossene Beutel
- Nach Endnutzer
- Krankenhäuser
- Häusliche Pflegeeinrichtungen
- Ambulante chirurgische Zentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragen anschließend kolorektale Chirurgen, Stomapflegekräfte, Beschaffungsleiter in Krankenhäusern und Heimversorgungshändler in Nordamerika, Europa, dem asiatisch-pazifischen Raum und dem GCC, um Adoptionskurven, durchschnittliche Verkaufspreise (ASP) und Zubehöranschlussraten zu überprüfen und frühe Schreibtischannahmen zu validieren, die volatil erschienen.
Schreibtischforschung
Wir beginnen mit der Kartierung von Patientenpools und Operationsvolumina aus offenen Datensätzen wie GLOBOCAN-Krebsregistern, WHO-IBD-Prävalenzdateien, OECD-Krankenhausentlassungsstatistiken und US-Medicare-HCPCS-Erstattungsprotokollen. Anschließend schichten wir Erkenntnisse aus nationalen Stomaverbänden und begutachteten Fachzeitschriften zur Stomapflege. Unternehmens-10-Ks, FDA-510(k)-Zusammenfassungen und Dow Jones Factiva-Nachrichten helfen uns, Einführungszeitpläne und Preiskorridore zu verfeinern. D&B Hoovers liefert Umsatzaufteilungen, die Anbieter-Rollups verankern. Diese Liste ist illustrativ; viele weitere öffentliche und Abonnementquellen unterstützen die Schreibtischphase.
Marktgrößenbestimmung & Prognose
Ein Top-down-Modell von der Prävalenz zur behandelten Kohorte wandelt inzidente kolorektale Krebs- und schwere IBD-Fälle in Ileostomieverfahren um, bereinigt um Rückverlagerungsraten und Sterblichkeit, und multipliziert mit Gerätenutzungsnormen. Lieferanten-Rollups und stichprobenartige ASP × Volumen-Prüfungen bieten eine Bottom-up-Perspektive für die Abstimmung, bevor die Gesamtsummen finalisiert werden. Wichtige in das Modell eingebettete Treiber umfassen: 1) Abbau des Rückstaus elektiver kolorektaler Operationen, 2) Verlagerung hin zu zweiteiligen Ablaufsystemen, 3) Durchdringung der häuslichen Pflege, 4) regionale ASP-Erosion und 5) Elastizität der alternden Bevölkerung. Eine multivariate Regression auf diese Variablen, inflationsbereinigt, erzeugt die Kurve 2025–2030, wobei Szenarioanalysen zur Belastung ungünstiger Erstattungsschocks verwendet werden. Lücken in Bottom-up-Schätzungen werden durch regionale Gewichtung auf Basis von Importversanddaten überbrückt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse durchlaufen eine dreistufige Peer-Review, Varianzmarkierungen lösen Sekundärgespräche aus, und jedes wesentliche regulatorische oder Rückrufereignis veranlasst eine Zwischenaktualisierung. Berichte werden jährlich neu erstellt, und wir führen vor der Kundenlieferung eine abschließende Überprüfung durch.
Warum Mordors Ileostomie-Basislinie das Vertrauen von Entscheidungsträgern verdient
Veröffentlichte Schätzungen weichen voneinander ab, weil Unternehmen den Stomatyp-Umfang variieren, Zubehör unterschiedlich bündeln und ungleiche ASP-Progressionen anwenden.
Wichtige Lückentreiber umfassen: Einige Quellen fusionieren Kolostomie- mit Ileostomie-Umsätzen, andere wenden einheitliche globale Preise an oder verwenden historische Verfahrensraten ohne Abzug von Rückverlagerungen. Unsere Analysten hingegen isolieren ausschließlich Ileostomie-Geräte, wenden regionsspezifische ASP-Leitern an, die vierteljährlich validiert werden, und aktualisieren Patientenpools jährlich.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primärer Lückentreiber |
|---|---|---|
| 1,31 Mrd. USD (2025) | Mordor Intelligence | - |
| 1,20 Mrd. USD (2024) | Globales Beratungsunternehmen A | Fusioniert Ostomie-Untertypen; statischer ASP; zweijähriger Aktualisierungszyklus |
| 2,05 Mrd. USD (2025) | Branchenverband B | Zählt für Kolostomie verkauftes Zubehör; nimmt einheitliches Geräteersatzintervall an |
Der Vergleich zeigt, dass Mordor, wenn Umfangserweiterungen und veraltete Eingaben entfernt werden, eine ausgewogene, transparente Basislinie bietet, die Führungskräfte auf diskrete Variablen und wiederholbare Schritte zurückverfolgen können, was ihnen größeres Vertrauen für Planung und Investitionen gibt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Ileostomie-Markt?
Die Ileostomie-Marktgröße soll von 1,31 Milliarden USD im Jahr 2025 auf 1,40 Milliarden USD im Jahr 2026 wachsen.
Wer sind die wichtigsten Akteure im Ileostomie-Markt?
ConvaTec Inc., B. Braun Melsungen AG, Coloplast, Hollister Incorporated und Salts Healthcare sind die wichtigsten Unternehmen, die im Ileostomie-Markt tätig sind.
Welche Region wächst im Ileostomie-Markt am schnellsten?
Der asiatisch-pazifische Raum soll den schnellsten CAGR von 8,29 % verzeichnen, angetrieben durch den Ausbau der Krankenhauskapazitäten und die Alterung der Bevölkerung.
Welche Region hat den größten Anteil am Ileostomie-Markt?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Ileostomie-Markt.
Was sind die wichtigsten Hemmnisse für das Marktwachstum?
Minimal-invasive darmerhaltende Operationen reduzieren die Neuanlage von Stomas in entwickelten Ländern, und Erstattungslücken in Entwicklungsländern schränken die Akzeptanz von Premiumprodukten ein.