
Marktgröße und Marktanteil für gynäkologische Untersuchungsstühle
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 579.75 Millionen US-Dollar |
| Marktgröße (2031) | 798.41 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.61 % |
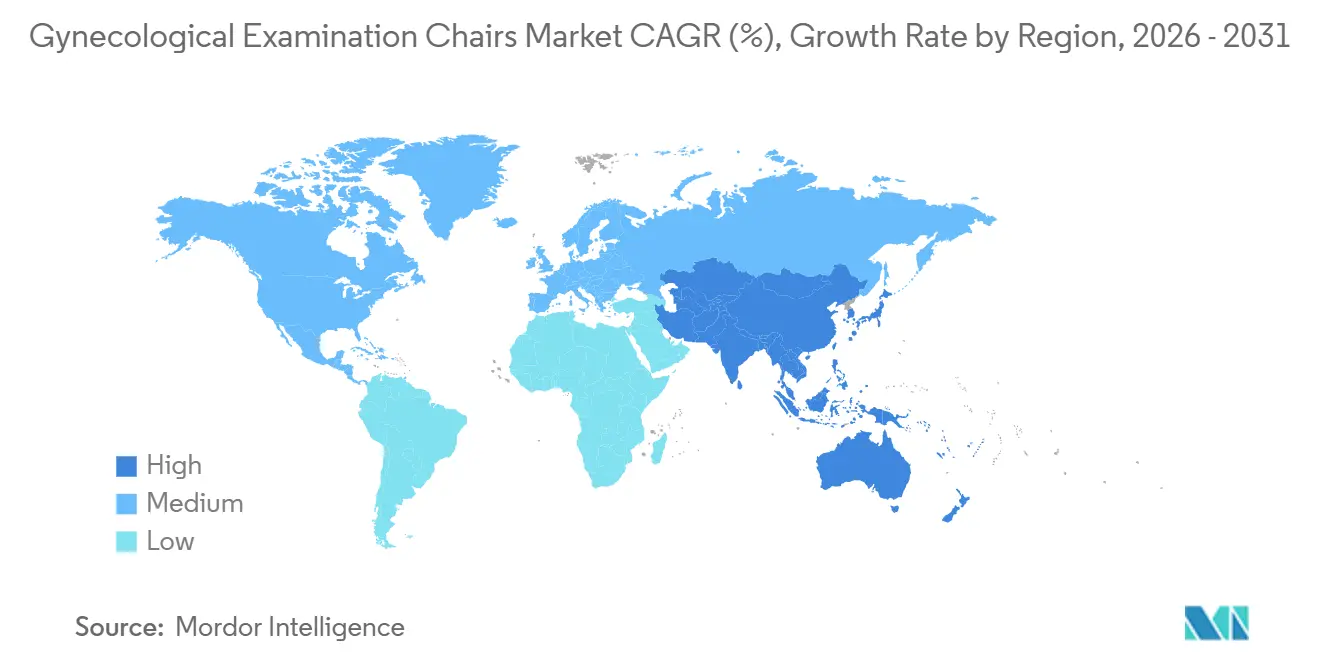
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
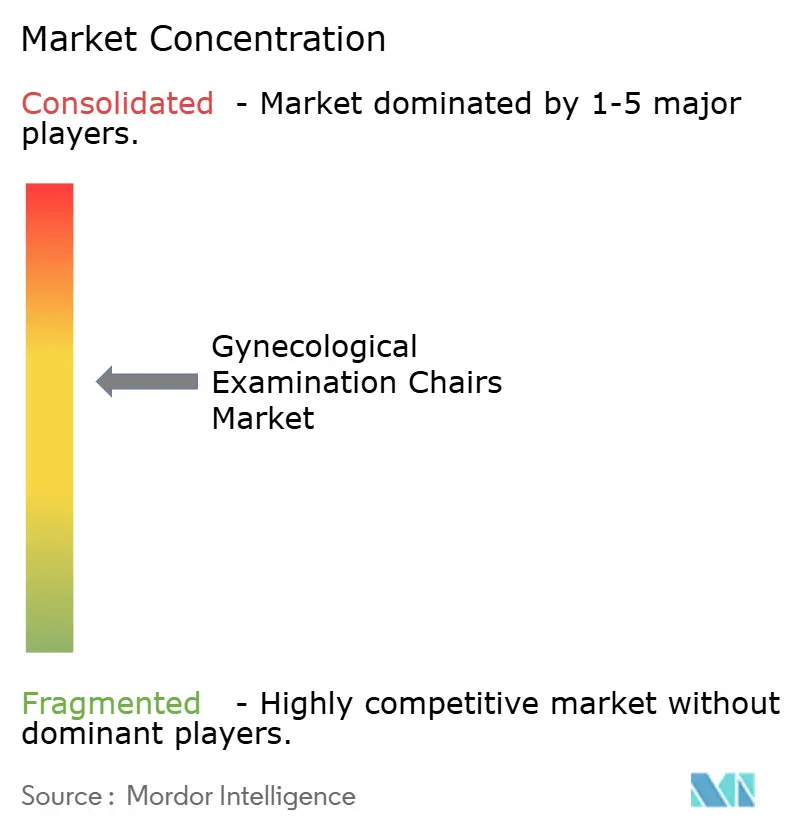
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gynäkologische Untersuchungsstühle von Mordor Intelligence
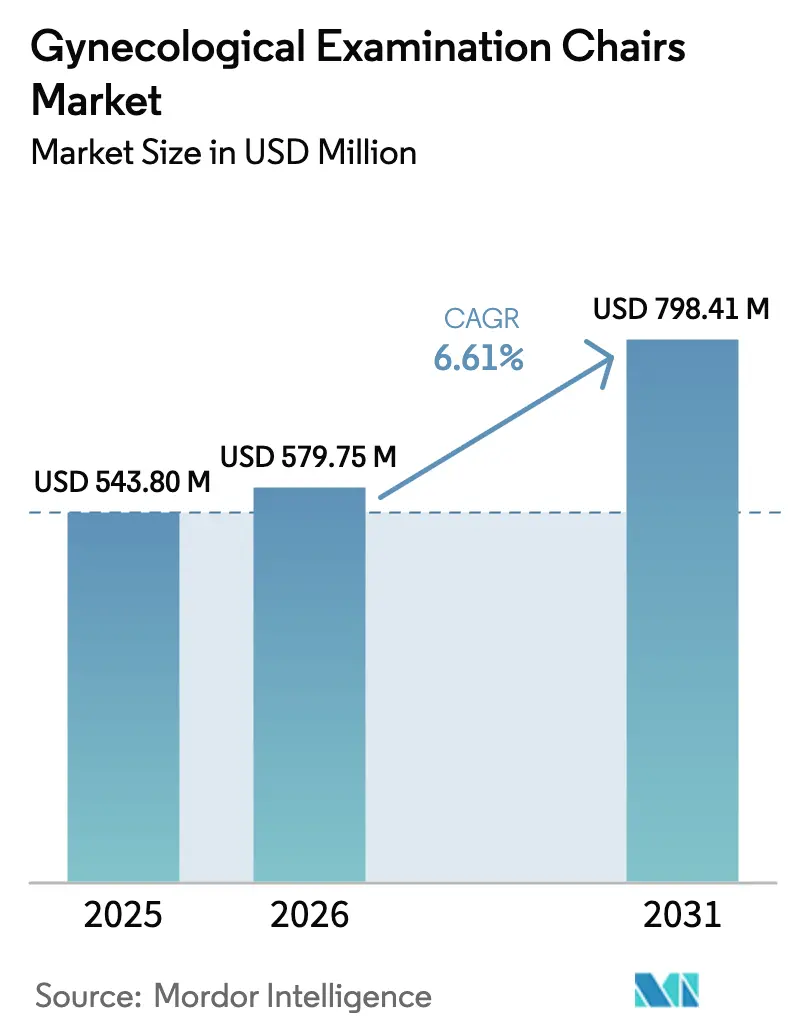
Die Marktgröße für gynäkologische Untersuchungsstühle wurde im Jahr 2025 auf 543,80 Millionen USD geschätzt und soll von 579,75 Millionen USD im Jahr 2026 auf 798,41 Millionen USD bis 2031 wachsen, bei einer CAGR von 6,61 % während des Prognosezeitraums (2026–2031).
Die zunehmende Prävalenz von 1,21 Milliarden gynäkologischen Erkrankungen, verbunden mit einem aggressiven Ausbau der Krankenhausbetten in der Asien-Pazifik-Region und einer kostenträgerseitig vorangetriebenen Verlagerung hin zur ambulanten Versorgung, treibt die Nachfrage nach fortschrittlichen Hochdurchsatzgeräten an. Elektrisch motorisierte Modelle machen mittlerweile fast 50 % der weltweiten Stückverkäufe aus, wobei ihre rasche Verbreitung durch digitale Gesundheitsinitiativen unterstützt wird, die vernetzte Geräte begünstigen, die Nutzungs-, Positionierungs- und Wartungsdaten direkt an elektronische Patientenakten (EPA) übermitteln können. Darüber hinaus erweitert die Expansion von Einzelhandelskliniken und mobilen Frauengesundheitsfahrzeugen die Kundenbasis, wobei der Fokus auf kompakten Designs, antimikrobiellen Polsterungen und abonnementbasierten Preismodellen liegt, die Kosten von Investitionsausgaben auf Betriebsausgaben verlagern. Diese Wachstumstreiber werden jedoch durch erhebliche Aufpreise gegenüber manuellen Tischen sowie durch potenzielle Mehrkosten für Neugestaltung und Validierung infolge erwarteter EPA-Beschränkungen bei der Ethylenoxid-Sterilisation gedämpft.
Wichtigste Erkenntnisse des Berichts
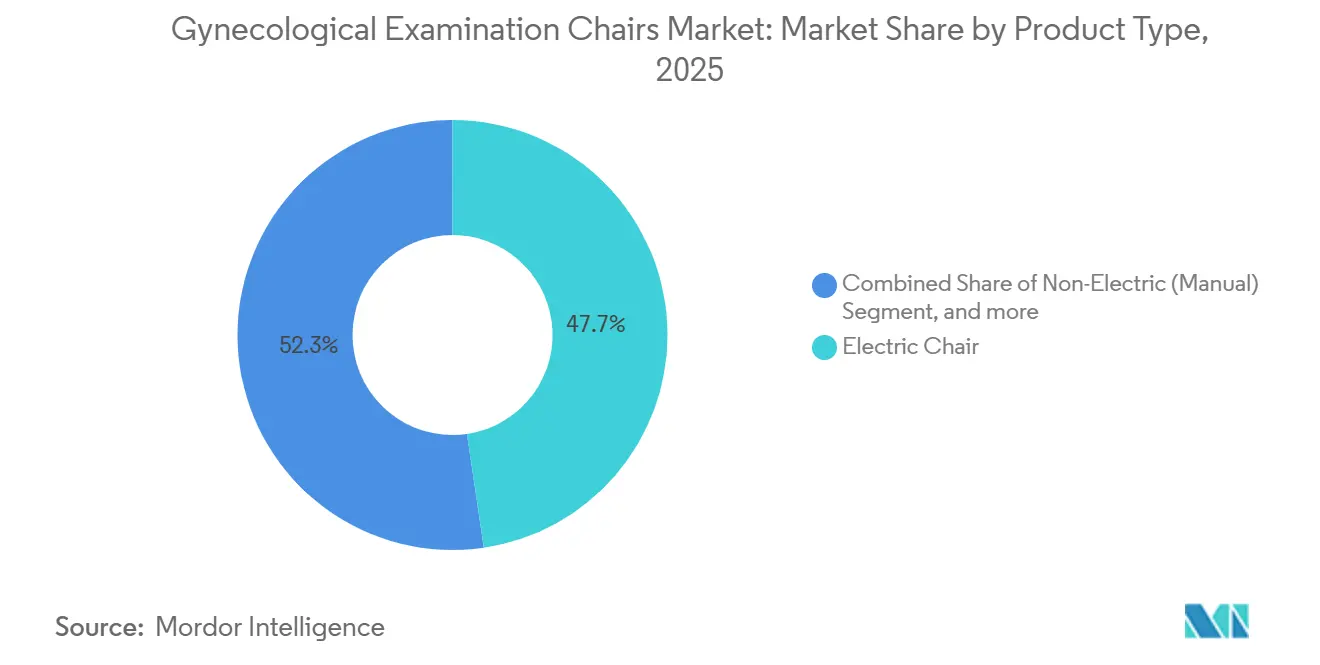
- Nach Produkttyp hielten elektrisch motorisierte Stühle im Jahr 2025 einen Marktanteil von 47,67 % am Markt für gynäkologische Untersuchungsstühle und verzeichnen bis 2031 eine CAGR von 8,54 %.
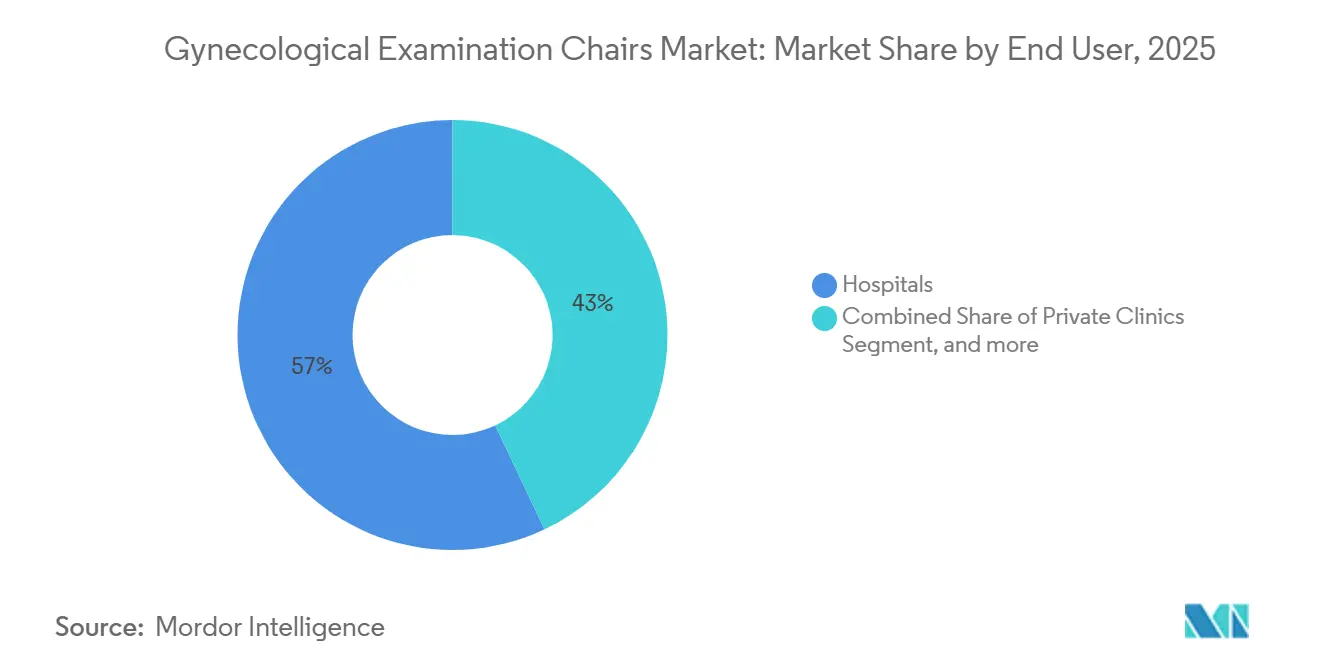
- Nach Endnutzer wird für ambulante Operationszentren bis 2031 eine CAGR von 8,87 % prognostiziert, womit sie Krankenhäuser trotz deren Umsatzführerschaft von 57,03 % im Jahr 2025 übertreffen.
- Nach Geografie wird für die Asien-Pazifik-Region im Zeitraum 2026–2031 eine CAGR von 7,54 % erwartet, was schneller ist als der ansonsten dominante Umsatzbeitrag Nordamerikas von 41,56 % im Jahr 2025.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch Erkrankungen der Frauengesundheit | +1.8% | Global, mit akutem Druck in Südasien, Sub-Sahara-Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der globalen Gesundheitsinfrastruktur | +1.5% | Asien-Pazifik als Kern (Indien, China, Indonesien), Ausstrahlungseffekte auf den Nahen Osten & Afrika | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei Untersuchungsstühlen | +1.3% | Nordamerika, Europa, urbanes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmender Fokus auf Patientenkomfort und -sicherheit | +0.9% | Global, angeführt von Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Integration digitaler Gesundheits- und IoT-Lösungen | +0.7% | Nordamerika, Europa, frühe Anwender in Metropolen des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu dezentraler und ambulanter Versorgung | +0.4% | Vereinigte Staaten, Kanada, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch Erkrankungen der Frauengesundheit
Das Update der Globalen Krankheitslast 2021 meldete 1,21 Milliarden prävalente Erkrankungen des Fortpflanzungssystems, eine Zahl, die weiter steigt, da Screening-Programme in wichtigen Märkten wie Indien, China und Indonesien ausgebaut werden. Diese zunehmende Diagnoseabdeckung treibt höhere Patientenwiedervorstellungsraten an und veranlasst Kliniken, veraltete Tische mit fester Höhe durch fortschrittliche elektrische Mehrzweckstühle zu ersetzen. Diese Stühle sind darauf ausgelegt, den Raum zu optimieren und mehrere Funktionen zu unterstützen, darunter Beckenuntersuchungen, Kolposkopie und pränatale Überwachung. Darüber hinaus treiben nationale Mandate zur universellen Gebärmutterhalskrebs-Vorsorge die Nachfrage nach Stühlen mit Bildgebungshalterungen und ADA-konformen Transferflächen an, was mit den sich entwickelnden regulatorischen und betrieblichen Anforderungen übereinstimmt[1]Weltgesundheitsorganisation, „Globale Strategie zur Eliminierung von Gebärmutterhalskrebs”, who.int.
Ausbau der globalen Gesundheitsinfrastruktur
Die Gesundheitsausgaben in der Asien-Pazifik-Region werden bis 2030 voraussichtlich 5 Billionen USD erreichen, angetrieben durch wichtige Initiativen wie Indiens Ayushman-Bharat-Versicherungsprogramm, Chinas Verpflichtung im Rahmen des 14. Fünfjahresplans zur Errichtung von 1.000 Krankenhäusern auf Kreisebene für Frauen und Kinder sowie multilaterale Finanzierungen zur Erweiterung von Kliniknetzwerken in Indonesien. Da neue Einrichtungen modernen ergonomischen und infektionskontrollbezogenen WHO-Standards entsprechen, besteht eine wachsende Präferenz für fortschrittliche elektrische oder elektrohydraulische Stühle gegenüber herkömmlichen kostengünstigen manuellen Tischen, was einen erheblichen Wandel bei der Übernahme medizinischer Geräte vorantreibt.
Technologische Fortschritte bei Untersuchungsstühlen
Moderne elektrische Stühle verwenden IP66-abgedichtete Linearaktuatoren mit einer Druckkraft von 12.000 N und ermöglichen gleichmäßige Höhenverstellungen von 43 bis 91 cm sowie Trendelenburg-Neigung über Hand- oder Fußsteuerungen. Selbstsperrende Mechanismen entsprechen den Sicherheitsstandards der IEC 60601-1 und halten die Position bei Stromausfall aufrecht. Peer-reviewed-Studien zeigen, dass motorisierte Systeme die Muskelbelastung des klinischen Personals um bis zu 47 % reduzieren können – ein Befund, der mittlerweile in vielen Beschaffungsbewertungskarten referenziert wird. Hybride elektrohydraulische Designs überbrücken Erschwinglichkeit und Leistung für finanziell eingeschränkte öffentliche Krankenhäuser, während modulare Zubehörteile einen einzigen Stuhl für Gynäkologie, Urologie und kleinere chirurgische Abläufe nutzbar machen.
Zunehmender Fokus auf Patientenkomfort und -sicherheit
Antimikrobielles Vinyl mit eingebettetem Silber oder Kupfer reduziert die Oberflächenkeimbelastung innerhalb von 2 Stunden um 99,9 % und verkürzt die Abschlussreinigungszeit um fast ein Fünftel. Transferhilfen, niedrige Höhenbereiche und 71-cm-Rückenlageoberflächen entsprechen den US-amerikanischen Standards für medizinische Diagnosegeräte, doch nur 8,4 % der befragten Primärversorgungsstandorte erfüllten diese Anforderungen im Jahr 2025. Stühle, die diese Anforderungen erfüllen, reduzieren Hebeunfälle des Personals erheblich – ein wesentlicher Treiber von Kosten der Arbeitnehmerentschädigung und Haftpflichtansprüchen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionsausgaben | -1.2% | Global, akut in preissensiblen Schwellenmärkten (Indien, Indonesien, Sub-Sahara-Afrika) und unabhängigen Kliniken | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische und Compliance-Standards | -0.8% | Nordamerika, Europa, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum im Zuge der Harmonisierung (China, Japan, Südkorea) | Mittelfristig (2–4 Jahre) |
| Begrenzte Platz- und Arbeitsablaufbeschränkungen in Kliniken | -0.5% | Urbanes Asien-Pazifik (Tokio, Mumbai, Shanghai), dicht besiedelte europäische Städte und ältere US-amerikanische Gemeinschaftskliniken | Kurzfristig (≤ 2 Jahre) |
| Ökologische Nachhaltigkeit und Lebenszyklusbetrachtungen | -0.3% | Europa (Vorgaben zum CO₂-Fußabdruck), Nordamerika (EPA-Beschränkungen für Ethylenoxid), früher Druck in Australien und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben
Elektrische gynäkologische Stühle werden zu Listenpreisen von 2.950–7.500 USD angeboten, verglichen mit 1.050–2.400 USD für manuelle Modelle – ein 2- bis 3-faches Gefälle, das die Budgets von ambulanten Operationszentren und Landkliniken belastet[2]U.S. Access Board, „Standards für medizinische Diagnosegeräte”, access-board.gov. Hinzu kommen 10–15 % für die Installation und 500–1.100 USD für Zubehör, wodurch die Gesamtausgaben erheblich werden; ein Frauengesundheitszentrum mit 10 Räumen kann allein für Stühle 50.000–75.000 USD ausgeben. Aufgearbeitete oder abonnementbasierte Angebote senken die Einstiegshürden, doch die Akzeptanz bleibt angesichts von Bedenken hinsichtlich Garantien und Restwert moderat.
Strenge regulatorische und Compliance-Standards
Hersteller müssen die FDA-510(k)-Zulassung erhalten, CE-Kennzeichnungen gemäß EU-MDR erwerben und ein ISO-13485-Qualitätsmanagementsystem sowie die elektrische Sicherheit nach IEC 60601 dokumentieren, was Markteinführungen um bis zu zwei Jahre verzögert und Vormarktkosten von 0,5–2 Millionen USD verursacht[3]US-amerikanische Lebensmittel- und Arzneimittelbehörde, „Cybersicherheit bei Medizinprodukten”, fda.gov. Bevorstehende US-amerikanische Durchsetzung von Barrierefreiheitsvorschriften und EPA-Beschränkungen für Giftstoffe könnten Neugestaltungen oder alternative Sterilisationsvalidierungen erzwingen – Herausforderungen, die größere Originalgerätehersteller mit dedizierten Regulierungsteams begünstigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Elektrische Stühle dominieren durch Workflow- und ergonomische VorteileIm Jahr 2025 machten elektrisch motorisierte Einheiten 47,67 % des Marktanteils für gynäkologische Untersuchungsstühle aus und sollen mit einer CAGR von 8,54 % wachsen. Dieses Wachstum wird durch programmierbare Speichervoreinstellungen angetrieben, die die Patienteneinrichtungszeit um fast 40 % reduzieren. Krankenhäuser bevorzugen diese Einheiten zunehmend aufgrund ihrer IoT-Telemetriefähigkeiten, die sich direkt in Asset-Management-Software integrieren lassen. Infolgedessen werden elektrisch motorisierte Einheiten zur Standardwahl in einkommensstarken Regionen. Während hydraulische und elektrohydraulische Hybride in kostenempfindlichen Märkten weiterhin verbreitet sind, steigt die Nachfrage nach motorisierten Höhenverstellungen, um bevorstehende Barrierefreiheitsvorschriften zu erfüllen. Obwohl intelligente, vollständig vernetzte Stühle derzeit weniger als 5 % der Lieferungen ausmachen, haben sie in nordamerikanischen Pilotprogrammen eine Reduzierung der Ausfallzeiten um fast ein Drittel gezeigt. Dies positioniert das Segment für erhebliches Wachstum, sobald Cybersicherheitsrahmen ausgereift sind.
Regulatorische und Nachhaltigkeitsdruck treiben die Einführung von motorisierten Modellen weiter voran. Die Einhaltung der EPA-Sterilisationsvorschriften wird vereinfacht, wenn abnehmbare Komponenten mit Wasserstoffperoxid oder Strahlung statt mit Ethylenoxid aufbereitet werden. Im Jahr 2024 haben Rücknahmeprogramme der Originalgerätehersteller 5 Millionen Pfund Ausrüstung zurückgewonnen, was zu Kundeneinsparungen von 239 Millionen USD führte. Diese Lebenszykluskosten-Vorteile entsprechen den Prioritäten wertbasierter Beschaffungsausschüsse. Manuelle Tische entsprechen zunehmend nicht mehr den ADA-Höhenverstellungsstandards und werden voraussichtlich auf Ultra-Niedrigbudget- oder humanitäre Anwendungen beschränkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer:
Krankenhäuser führen, ambulante Operationszentren wachsen durch Kosten- und KomfortvorteileIm Jahr 2025 entfielen auf Krankenhäuser ein Umsatzanteil von 57,03 %, angetrieben durch unternehmensweite Verträge, die gynäkologische Stühle mit Bildgebungswagen und EHR-Integration zu 15–20 % unter dem Einzelhandelspreis bündeln. Diese Verträge sind auf Ersatzzyklen ausgerichtet, die antimikrobielle Polsterungen und Aktuatordesigns zur Reduzierung von Pflegekräfteverletzungsansprüchen betonen. Im Gegensatz dazu verzeichnen ambulante Operationszentren das schnellste Wachstum mit einer CAGR von 8,87 %, da Kostenträger zunehmend Eingriffe aus Krankenhäusern verlagern, um Kosten zu kontrollieren. Jedes neue ambulante Operationszentrum, unterstützt durch 6.300 Medicare-zertifizierte Standorte, richtet typischerweise drei bis acht Mehrzweck-Eingriffsräume ein, was eine erhebliche Nachfrage nach Hochdurchsatzstühlen schafft und zu einem bedeutenden kumulativen Volumen beiträgt.
Einzelhandelskliniken stellen einen weiteren Wachstumsweg dar, wobei große Betreiber wie CVS und Walgreens Milliarden investieren, um Standorte mit Vorsorgeuntersuchungen für Frauen auszubauen. Diese Kliniken benötigen kompakte, elektrisch verstellbare Stühle für 11-Quadratmeter-Buchten. Private Frauenarztpraxen und Diagnosezentren bevorzugen weiterhin elektrohydraulische Hybride, die Kosteneffizienz mit Funktionalität verbinden. Unterdessen setzen mobile Versorgungsstartups auf faltbare, akkubetriebene Stühle, die für den Einsatz in Bordstein- oder Gemeinschaftszentren optimiert sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für gynäkologische Untersuchungsstühle in Nordamerika
Im Jahr 2025 trug Nordamerika 41,56 % des Gesamtumsatzes bei, angetrieben durch über 6.300 ambulante chirurgische Zentren (ASCs), laufende Erneuerungszyklen in Krankenhäusern sowie die Durchsetzung von Barrierefreiheitsvorschriften, die viele Tische mit fester Höhe disqualifizieren. Die Expansion von Einzelhandelskliniken in den USA gewinnt neue Käufer außerhalb des Krankenhaussektors, während kanadische Provinzvorschriften die Nachfrage nach ISO-zertifizierten Geräten mit zweisprachiger Unterstützung ankurbeln.
Markt für gynäkologische Untersuchungsstühle im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist als am schnellsten wachsende Region positioniert, mit einer prognostizierten CAGR von 7,54 % bis 2031. Zu den wichtigsten Treibern zählen Indiens Ayushman-Bharat-Initiative, Chinas Plan zur Errichtung von 1.000 Krankenhäusern auf Kreisebene für Frauen und Kinder sowie AIIB-finanzierte Klinikmodernisierungen in Indonesien. Diese Entwicklungen erzeugen eine erhebliche Nachfrage nach elektrischen und hybriden Stühlen, die den ergonomischen Standards der WHO entsprechen. Lokale Hersteller halten wettbewerbsfähige Preise unter 2.000 USD, was eine weitverbreitete Einführung selbst in Städten der zweiten Kategorie ermöglicht.
Markt für gynäkologische Untersuchungsstühle in EMEA und Lateinamerika
In Europa sorgen Einzahler-Beschaffungssysteme für stabile Volumina, üben jedoch Druck auf die Margen aus. Nachhaltigkeitsklauseln in Beschaffungsverträgen begünstigen zunehmend Anbieter, die Kreislaufwirtschaftslösungen anbieten. Der Markt im Nahen Osten ist zweigeteilt: Hochwertige Krankenhausgruppen am Golf stehen geberfinanzierten Initiativen in Subsahara-Regionen gegenüber, die vorwiegend manuelle oder kostengünstige Hybridlösungen beschaffen. In Lateinamerika dämpfen Währungsschwankungen das Wachstum; Brasilien und Argentinien treiben jedoch weiterhin eine stetige öffentliche Ausschreibungsaktivität voran, die auf nationale Frauengesundheitsprogramme ausgerichtet ist.

Regulatorisches Umfeld
Die regulatorischen Anforderungen variieren je nach Antriebsart und Region. Elektrisch betriebene gynäkologische Untersuchungsstühle müssen im Allgemeinen die Sicherheits- und EMV-Anforderungen für medizinische elektrische Geräte (IEC 60601-1) sowie Qualitätsmanagementkontrollen wie ISO 13485 erfüllen. In den Vereinigten Staaten gilt die FDA-Geräteregulierung nach 21 CFR 880.6140, während viele nicht-elektrisch betriebene Varianten unter den Status Klasse I fallen und von der 510(k)-Pflicht ausgenommen sind, obwohl Hersteller weiterhin die grundlegenden FDA-Kontrollen einhalten müssen, einschließlich der Betriebsregistrierung und der Geräteauflistung bei der CDRH.
In Europa wird der Marktzugang durch die EU-Medizinprodukteverordnung, Verordnung (EU) 2017/745 (MDR), geregelt. Die MDR verlangt die dokumentierte Konformität mit den geltenden allgemeinen Sicherheits- und Leistungsanforderungen mittels technischer Dokumentation, Risikomanagement und einer EU-Konformitätserklärung vor der CE-Kennzeichnung. Dieser Weg prägt die Designkontrollen für motorisierte Stühle, einschließlich Aktuatoren, Steuerungen und Zubehör, und veranlasst Anbieter zu standardisierten Prüfungen und rückverfolgbaren Komponenten, um die Beschaffung in mehreren Ländern und die Erwartungen nach der Marktzulassung zu unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Inputs wie Stahl- und Aluminiumstrukturen, Polyurethanschaum und antimikrobiellen Bezugsstoffen sowie elektrischen und elektronischen Unterbaugruppen, einschließlich Linearaktuatoren, Hydraulik, Netzteilen, Hand-/Fußsteuerungen und Steuermodulen. OEMs und Vertragshersteller übernehmen dann die Fertigung, Bearbeitung, Pulverbeschichtung und Endmontage, gefolgt von Prüfarbeiten im Rahmen von ISO 13485-konformen Qualitätssystemen und elektrischer Sicherheitsprüfung gemäß IEC 60601-1 für angetriebene Modelle. Verpackung und Kennzeichnung werden abgeschlossen, um Chargenrückverfolgbarkeit und Servicefähigkeit zu unterstützen.
Nachgelagert teilt sich der Vertrieb auf zwischen Direktverkäufen an Krankenhäuser und Gesundheitssysteme, oft gebündelt mit Zubehör und Serviceverträgen, sowie regionalen Medizinproduktevertriebshändlern, die private Kliniken, Diagnosezentren, ambulante Operationszentren und Einzelhandels-/Minutenkliniken bedienen. Installation, vorbeugende Wartung, Teilelogistik einschließlich Aktuatoren, Bezugssets, Rollen und Steuerungen sowie Aufarbeitungs- oder Wiederaufbereitungsprogramme bilden eine wesentliche Nachverkaufsebene. In diesem Segment unterstützen Dokumentation und kontrollierte Handhabung die Anforderungen des klinischen Umfelds und helfen Anbietern, im Wettbewerb um die Gesamtbetriebskosten statt um den Listenpreis des Stuhls zu bestehen.
Wettbewerbslandschaft
Im Jahr 2024 hielten Stryker, Hill-Rom-Baxter, Midmark und ArjoHuntleigh – alle mit ISO-13485-Zertifizierungen und mehrjurisdiktionellen Zulassungen – gemeinsam 40–50 % des weltweiten Umsatzes. Stryker festigte seine Marktführerschaft mit einem Umsatz von 22,6 Milliarden USD und schloss sieben strategische Akquisitionen ab, um seine installierte Basis zu erweitern und Skalenvorteile zu nutzen. Der mittlere Markt wird von Akteuren wie LINET und Malvestio sowie mehreren chinesischen und indischen Unternehmen angetrieben, die sich auf lokalisierte elektrohydraulische Hybride für nationale Ausschreibungen konzentrieren. Neue Marktteilnehmer adressieren IoT-Lücken, da weniger als 5 % der Stühle derzeit netzwerkfähig sind, obwohl Belege für 30 % Einsparungen bei Ausfallzeiten vorliegen. Komponentenlieferanten wie TiMOTION senken die Einstiegshürden für Nischenmonteure durch schlüsselfertige EN-60601-zertifizierte Aktuatorbausätze.
Einzelhandelsklinikriesen gestalten die Wettbewerbslandschaft um: CVS kontrolliert 63 % der US-amerikanischen Einzelhandelsstandorte, während Walgreens 5,2 Milliarden USD investiert, um 600 neue Standorte hinzuzufügen. Diese Konsolidierung ermöglicht es beiden Ketten, die Marktdynamik zu beeinflussen, indem sie die Nachfrage nach proprietären Stuhlformaten und abonnementbasierten Preismodellen antreiben. Unterdessen werden EPA-Sterilisationsbeschränkungen und US-amerikanische Barrierefreiheitsmandate voraussichtlich kleinere Wettbewerber unter Druck setzen und kapitalstarken multinationalen Unternehmen durch schnelle Neugestaltungen und Compliance-Finanzierung Wettbewerbsvorteile verschaffen.
Marktführer in der Branche für gynäkologische Untersuchungsstühle
Stryker Corporation
Hill-Rom Holdings Inc. (Baxter)
Schmitz u. Söhne GmbH & Co. KG
Medifa-Hesse GmbH & Co. KG
Midmark Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gynäkologische Untersuchungsstühle
- A-dec
- ABCO Health Care
- AGA Sanitätsartikel GmbH
- ArjoHuntleigh
- Avante Health Solutions
- Desco Medical
- GIMA S.p.A.
- Hill Laboratories Company
- Hill-Rom Holdings Inc. (Baxter)
- Inmoclinc S.A.
- Innomed Közép-Európai Zrt.
- LINET Group
- Malvestio S.p.A.
- Medifa-Hesse GmbH & Co. KG
- Midmark
- Oakworks Medical Inc.
- PMT Healthcare Pvt. Ltd.
- Promotal
- Schmitz u. Söhne GmbH & Co. KG
- Sonesta AB
- Stryker
- Taicang Kang Hui (Medik)
Lesen Sie die Analyse der gynäkologische Untersuchungsstühle-Unternehmen

Marktchancen und Zukunftsaussichten
Barrierefreie Untersuchungsflächen und ambulanter Patientendurchsatz schaffen Spielraum für neue Aufträge, wobei elektrisch motorisierte Stühle der dominierende Produkttyp nach Stückzahlmomentum bleiben und ambulante Operationszentren eine wichtige Endnutzergruppe darstellen. Midmarks Einführung des Midmark 631 Untersuchungsstuhls im Mai 2025, positioniert um die Barrierefreiheitsanforderungen des U.S. Access Board, ist ein konkretes Beispiel dafür, wie Barrierefreiheitskriterien sich in käufliche Spezifikationen und Ersatzaktivitäten für ältere Tische mit fester Höhe umwandeln.
Die auf das Patientenerlebnis ausgerichtete Differenzierung bietet ebenfalls Raum, um Marktanteile durch Komfort, Angstreduktion und Workflow-Vereinfachung zu gewinnen, was die Vorsorgeteilnahme und die Ausweitung der Versorgungsstandorte unterstützt. Im Mai 2026 erweiterte Ceek Women's Health den landesweiten Vertrieb seines Nella Comfort Kit über Walmart, was auf eine stärkere Betonung komfortorientierter Lösungen für gynäkologische Besuche im Einzelhandelskanal hinweist, die mit Ausrüstungsaktualisierungen in Kliniken übereinstimmen können. Parallel dazu unterstützt das im Juli 2026 von der UCL anerkannte Soft Serve einen Produkt-Fahrplan hin zu weniger invasiven, patientenzentrierten Untersuchungen.
Recent Industry Developments in Markt für gynäkologische Untersuchungsstühle
- Mai 2026: Ceek Women's Health erweiterte den landesweiten Vertrieb seines Nella Comfort Kit über Walmart. Der Schritt verbreiterte den Zugang zu komfortorientierten Produkten für gynäkologische Besuche über einen großen Einzelhandelskanal und verstärkte das Patientenerlebnis als Kauf- und Adoptionshebel im Zusammenhang mit Untersuchungen. Er deutet zudem auf eine wachsende Überschneidung zwischen Einzelhandels-Gesundheitsangeboten und Frauengesundheits-Besuchsabläufen hin, die die Ausstattungspräferenzen von Kliniken beeinflussen kann.
- Mai 2025: Midmark erweiterte die Verfügbarkeit des Midmark 631 Untersuchungsstuhls auf mehrere große ambulante Netzwerke und richtete die Beschaffung an den Barrierefreiheitsanforderungen des U.S. Access Board aus. Die Erweiterung unterstützt den schnellen Ersatz älterer Tische mit fester Höhe im ambulanten Bereich und stärkt die Wettbewerbsposition bei niedrigen Höhenbereichen und konfigurierbarer Positionierung.
- März 2024: SCHMITZ stellte den gynäkologischen Untersuchungsstuhl medi-matic vor, mit Schwerpunkt auf ergonomischer Positionierung und hygienischen Designmerkmalen. Die Einführung verstärkte die Nachfrage nach verstellbaren, workflow-orientierten Stühlen, die mehrposition Untersuchungen unterstützen und gleichzeitig die Infektionskontrollpraktiken verschärfen.


Markt für gynäkologische Untersuchungsstühle Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus gynäkologischen Untersuchungsstühlen, die zur Positionierung von Patientinnen für routinemäßige Untersuchungen und gynäkologische Verfahren in verschiedenen Versorgungsumgebungen verwendet werden, einschließlich verwandter Stuhlkonfigurationen, die für den klinischen Einsatz verkauft werden. Die Werte spiegeln Hersteller- und Kanalverkäufe innerhalb des für die Studie festgelegten geografischen Bereichs wider.
Umfangsausschlüsse: Wir schließen allgemeine Untersuchungstische und nicht-klinische Sitzmöbel aus, die nicht für die gynäkologische Untersuchung entwickelt oder vermarktet werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Nicht-elektrisch (manuell)
- Elektrisch (motorisiert)
- Hydraulisch
- Elektrohydraulischer Hybrid
- Intelligente / IoT-integrierte Modelle
- Nach Endnutzer
- Krankenhäuser
- Privatpraxen
- Diagnosezentren
- Ambulante Operationszentren
- Einzelhandels- / Minutenkliniken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde genutzt, um die Marktgrenze festzulegen, die Länderliste zu erstellen und die konsistentesten Nachfrage- und Angebotssignale für die Untersuchungsinfrastruktur der Frauengesundheit zu erfassen. Wir haben öffentliche Quellen wie die Weltgesundheitsorganisation, das OECD-Gesundheitsstatistikportal, die Weltbank und nationale Gesundheitsministerien für Indikatoren wie ambulante Fallzahlen, Einrichtungszahlen und die Richtung der Gesundheitsausgaben herangezogen. Für den Gerätekontext und klinische Nutzungsmuster haben wir zudem Quellen wie öffentliche FDA-Datenbanken, peer-begutachtete klinische Fachzeitschriften und ausgewählte Verbandsveröffentlichungen geprüft.
Auf der Angebotsseite nutzten wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktkataloge und seriöse Presseberichte, um Produkttypen, typische Konfigurationen (elektrisch, nicht-elektrisch, hydraulisch) und Ersatztreiber zu kartieren. Zur Überprüfung der finanziellen Richtung und der Eigentümerwechsel nutzten wir gezielt kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen, und wir verwendeten eine Patentdatenbank, um Merkmalstrends zu erfassen, die oft die Preisgestaltung beeinflussen. Die hier aufgeführten Quellen sind lediglich beispielhaft, und im Rahmen der Arbeit wurden auch viele weitere Dokumente zur Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche halfen uns zu validieren, wie Kaufentscheidungen für Untersuchungsstühle getroffen werden, was Käufer als vergleichbare Substitute betrachten und wie sich Ersatzzyklen je nach Umgebung unterscheiden (Krankenhausabteilungen gegenüber ambulanten Kliniken). Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Beschaffungspersonal und klinischen Anwendern in APAC, EMEA und Amerika, damit Preisstufen, Ausschreibungsverhalten und Installationsvolumina bestätigt und anschließend in das Modell zurückgespiegelt werden konnten.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 14% | APAC: 42% |
| Mid-Tier: 41% | Funktions-/Bereichsleiter: 30% | EMEA: 31% |
| Kleinere Akteure: 20% | Manager: 56% | Amerika: 27% |
Marktdimensionierung & Prognose
Die Marktdimensionierung beginnt mit einem Top-down-Ansatz, bei dem Signale der Gesundheitsinfrastruktur in einen adressierbaren Nachfragepool für gynäkologische Untersuchungsräume und Behandlungsumgebungen übersetzt werden, der dann anhand von Durchdringungs- und Ersatzlogik in Stuhlnachfrage umgewandelt wird. In der Praxis bedeutete dies, dass länderspezifische Schätzungen durch Indikatoren wie ambulante gynäkologische Besuchsvolumina, Anzahl der Krankenhäuser und Fachkliniken, Verschiebungen im Verfahrensmix, die Positionierungsunterstützung erfordern, und typische Stuhlersatzzyklen geprägt wurden. Nachdem diese Gesamtwerte gebildet wurden, überprüften wir sie anhand selektiver Bottom-up-Annäherungen unter Verwendung gestichprobter durchschnittlicher Verkaufspreise nach Stuhltyp, in Beschaffungsangeboten beobachteter Kanalaufschläge sowie Kanalprüfungen bei Anbietern und Distributoren, um die Gesamtwerte realistisch zu halten.
Für die Prognose nutzten wir Szenarioanalysen, unterstützt durch Expertenmeinungen, da die Stuhlnachfrage von einigen klaren, aber sich verändernden Faktoren beeinflusst wird, einschließlich Investitionszyklen im Gesundheitswesen, Tempo der Klinikexpansion und Präferenzverschiebungen hin zu angetriebenen Konfigurationen. Wo direkte Volumenindikatoren in kleineren Ländern dünn waren, füllten wir Lücken mithilfe von Proxy-Variablen wie der Dichte von Gesundheitseinrichtungen und der Nutzung von Frauengesundheitsdiensten, und validierten die Ergebnisse anschließend erneut mit Interviewrückmeldungen, bevor die Serie finalisiert wurde.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass offensichtliche Fehler frühzeitig erkannt werden und sich kleine Unstimmigkeiten in den endgültigen Gesamtwerten nicht summieren. Wir vergleichen Modellergebnisse mit unabhängigen Signalen wie der Richtung regionaler Gesundheitsausgaben, Ankündigungen von Einrichtungserweiterungen und beobachteten Preisspannen nach Stuhltyp, und prüfen anschließend auf Ausreißer auf Länder- und Regionalebene. Wenn eine Abweichung eher strukturell als zufällig erscheint, überarbeiten wir die Annahmen und veranlassen gezielte erneute Kontaktaufnahmen, um zu bestätigen, was sich geändert hat (zum Beispiel Zeitpunkt von Ausschreibungen, Währungseffekte oder eine Verschiebung der Präferenz bei Stuhlkonfigurationen).
Vor der endgültigen Freigabe durchlaufen die Zahlen mehrere Analystenprüfungen, die sich auf Logikprüfungen, die Entwicklung im Jahresvergleich und die interne Konsistenz zwischen Wert, Volumen-Proxys und Preisstufen konzentrieren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung schnell verändern können. Unmittelbar vor der Lieferung wird ein letzter Datendurchlauf abgeschlossen, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für gynäkologische Untersuchungsstühle von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für gynäkologische Untersuchungsstühle können unterschiedlich aussehen, selbst wenn sie scheinbar dasselbe Thema abdecken, da die zugrunde liegenden Grenzen und Preisregeln nicht immer übereinstimmen. Unterschiede ergeben sich in der Regel daraus, was als Untersuchungsstuhl gezählt wird gegenüber einer breiteren Kategorie von Untersuchungstischen, welche Endnutzer einbezogen werden und wie Währungs- und Preisänderungen in die Prognose einfließen.
Überprüfungen der Behandlungsumgebung, beobachtete Preisspannen für Stühle nach Konfiguration und länderspezifische Signale zu Einrichtungen und ambulanter Versorgung sind die Belegpunkte, die die Schätzung von Mordor Intelligence an Stühle binden, die für gynäkologische Untersuchungen innerhalb eines definierten klinischen Umfangs verwendet werden, statt an einen breiteren Bereich medizinischer Sitzmöbel. Wenn andere Verlage angrenzende Möbelstücke einbeziehen, aggressive Ersatzannahmen anwenden oder eine andere Basisjahr-Währungszeitpunktwahl verwenden, kann sich der endgültige Marktwert deutlich verändern, selbst wenn die Wachstumsraten ähnlich erscheinen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 579,75 Mio. USD (2026) | |
| Globale Beratungsgesellschaft A | 429,51 Mio. USD (2026) | Verwendet einen engeren Preisaufbau und tendiert dazu, höherwertige elektrische und hybride Konfigurationen, die an Krankenhäuser verkauft werden, zu unterzählen, und scheint einen kürzeren Ersatzzyklus vorwiegend aus Stichproben ambulanter Kliniken anzuwenden. |
| Branchenbulletin B | 687,06 Mio. USD (2034) | Berichtet einen Wert für ein späteres Jahr mit einem längeren Zeithorizont und schließt wahrscheinlich angrenzende Behandlungssitzmöbel und breitere Installationsbereiche ein, was die Gesamtwerte aufblähen kann, wenn sie mit optimistischen Annahmen zur ASP-Entwicklung kombiniert werden. |
Der Vergleich zeigt, dass die Spanne größtenteils durch Umfangsgrenzen, die Art und Weise, wie Stuhlkonfigurationen bepreist werden, und die Frage erklärt wird, ob das Zeitfenster auf dasselbe Basisjahr und denselben Währungszeitpunkt abgestimmt ist. Indem die Eingaben nachvollziehbar mit Einrichtungs- und Verfahrenssignalen verknüpft und anschließend mit realen Preis- und Kanalrückmeldungen gegengeprüft werden, bleibt die endgültige Marktgröße praktisch interpretierbar und wiederholt aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für gynäkologische Untersuchungsstühle bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 798,41 Millionen USD erreichen.
Welcher Produkttyp wächst am schnellsten?
Elektrisch motorisierte Stühle wachsen mit einer CAGR von 8,54 % dank ergonomischer und digitaler Gesundheitsvorteile.
Warum sind ambulante Operationszentren wichtige Käufer?
Ambulante Operationszentren suchen nach kosteneffizienten Einrichtungen für die tagesklinische Versorgung und steigern ihre Stuhlkäufe mit einer CAGR von 8,87 %.
Welche Region wird bis 2031 das höchste Wachstum verzeichnen?
Der Asien-Pazifik-Raum führt mit einer prognostizierten CAGR von 7,54 %, da Regierungen die Krankenhaus- und Klinikkapazitäten ausbauen.
Wie wirken sich die EPA-Sterilisationsvorschriften auf Lieferanten aus?
Originalgerätehersteller müssen Wasserstoffperoxid- oder Strahlungsmethoden validieren oder Komponenten neu gestalten, was Compliance-Kosten verursacht und größere Akteure begünstigt.
Seite zuletzt aktualisiert am:



