
Marktgröße und Marktanteil für gastrointestinale Geräte
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 9.15 Milliarden US-Dollar |
| Marktgröße (2031) | 11.81 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gastrointestinale Geräte von Mordor Intelligence
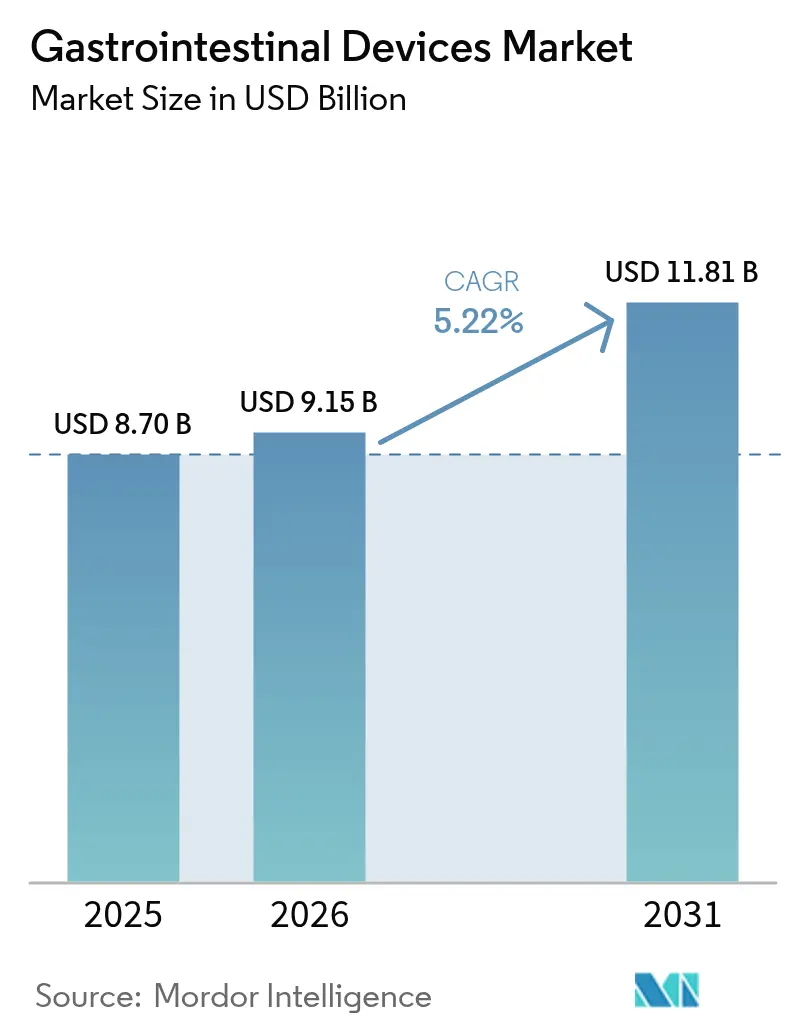
Die Marktgröße für gastrointestinale Geräte wird voraussichtlich von USD 8,70 Milliarden im Jahr 2025 auf USD 9,15 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,22 % über den Zeitraum 2026–2031 USD 11,81 Milliarden erreichen. Das Wachstum beruht auf der doppelten Kraft der zunehmenden Prävalenz gastrointestinaler Erkrankungen und der kontinuierlichen Produktinnovation, insbesondere bei KI-gestützten Endoskopiesystemen, die die Verfahrensdauer verkürzen und die Erkennungsgenauigkeit erhöhen. Eine breitere Erstattung für ambulante Eingriffe sowie die Beschleunigung intelligenter tragbarer und ingestibler Diagnostik erweitern den adressierbaren Patientenpool und verlagern Volumina von stationären in ambulante Einrichtungen. Die Wettbewerbsintensität bleibt moderat, da die fünf größten Anbieter zusammen einen Anteil von 68 % halten, doch bleibt das Feld offen für spezialisierte Marktteilnehmer, die Nischenlösungen wie elektrische Kartierungs-Wearables und robotergestützte Nahtsysteme einführen. Regional entfallen auf Nordamerika 40,02 % des Umsatzes aufgrund ausgereifter Vorsorgeprogramme und früher KI-Einführung, während Asien-Pazifik mit der schnellsten CAGR von 7,90 % verzeichnet, da Infrastrukturverbesserungen auf einen starken Anstieg der Krebsinzidenz treffen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Endoskopiegeräte im Jahr 2025 mit einem Umsatzanteil von 43,18 %; bariatrische Chirurgiegeräte werden bis 2031 voraussichtlich mit einer CAGR von 6,03 % wachsen.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Marktanteil von 53,25 % am Markt für gastrointestinale Geräte, während Fachkliniken und gastrointestinale Labore bis 2031 voraussichtlich mit einer CAGR von 7,15 % wachsen werden.
- Nach Krankheit/Störung entfielen auf Anwendungen im Bereich Kolorektalkarzinom im Jahr 2025 ein Anteil von 38,08 % an der Marktgröße für gastrointestinale Geräte, und Behandlungen entzündlicher Darmerkrankungen schreiten bis 2031 mit einer CAGR von 6,56 % voran.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 39,62 % des Umsatzes; Asien-Pazifik weist bis 2031 die höchste CAGR von 7,78 % auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz gastrointestinaler Erkrankungen | +1.8% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachsende Verbreitung minimal-invasiver Endoskopie | +1.2% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung und höhere Vorsorge-Compliance | +0.9% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Ausweitung der Erstattung für ambulante gastrointestinale Eingriffe | +0.7% | Nordamerika, ausgewählte europäische Märkte | Mittelfristig (2–4 Jahre) |
| KI-gestützte Endoskopie verbessert die Erkennung | +0.5% | Global, frühe Einführung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Intelligente ingestible Sensorkapseln ermöglichen Fernversorgung | +0.3% | Global, Pilotprogramme in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz gastrointestinaler Erkrankungen
Kolorektalkarzinom weist die höchste altersstandardisierte Inzidenz in Asien mit 23,88 je 100.000 Einwohner auf, und Magenkrebs bleibt der häufigste gastrointestinale Krebstod, was die Nachfrage nach frühzeitigen Erkennungsinstrumenten antreibt. Nicht-onkologische Belastungen, insbesondere entzündliche Darmerkrankungen, steigern die Verfahrensvolumina, die auf fortschrittliche Bildgebungs-, Biopsie- und Hämostasegeräte angewiesen sind. Ernährungswesternisierung, städtische Umweltverschmutzung und sitzende Lebensweisen verstärken das Krankheitsrisiko in aufstrebenden Volkswirtschaften, während der globale Trend zu älteren Bevölkerungen die Vorsorgehäufigkeit weiter erhöht. Insgesamt schaffen diese Trends eine dauerhafte Nachfrage nach diagnostischen und therapeutischen Lösungen im Markt für gastrointestinale Geräte.
Wachsende Verbreitung minimal-invasiver Endoskopie
Die endoskopische Ballondilatation verschiebt nun Operationen bei entzündlichen Darmerkrankungsstrikturen, verbessert die Lebensqualität und senkt die stationären Kosten. Robotergestützte endoluminale Systeme werden für den Routineeinsatz eingeführt, um gewundene Anatomien mit Millimetergenauigkeit zu navigieren, was Komplikationsraten senkt und Erholungszeiten verkürzt. Bildgebungsfortschritte wie Schmalband- und konfokale Modalitäten ermöglichen eine histologienahe Visualisierung in einer einzigen Sitzung und ermöglichen eine sofortige Therapie. Diese kombinierten Vorteile untermauern den wachsenden Anteil minimal-invasiver Eingriffe im Markt für gastrointestinale Geräte.
Alternde Bevölkerung und höhere Vorsorge-Compliance
Guardants Shield-Bluttest erkennt 83 % der Kolorektalkarzinome und bietet einen bequemen nicht-invasiven Weg, der die Adhärenz bei älteren, risikoaversen Erwachsenen steigert. Die Medicare-Aktualisierung der Vergütung für ambulante Operationszentren 2025 erhöht die Erstattung um 2,6 % und erweitert die abgedeckten endoskopischen Eingriffe, was die ambulante Inanspruchnahme stärkt. Mit steigender Lebenserwartung übernehmen Gesundheitssysteme altersspezifische Überwachungsprotokolle, die hochauflösende Endoskope und KI-Triagesoftware erfordern, um Vorsorgebelastungen mit begrenztem Personal zu bewältigen.
Ausweitung der Erstattung für ambulante gastrointestinale Eingriffe
Das CMS schlägt vor, 547 gastrointestinal bezogene Codes für 2026 zur Liste der ambulanten Operationszentren hinzuzufügen und die Vergütungen an die Sätze ambulanter Krankenhausleistungen anzupassen. Eine gesonderte Vergütung für nicht-opioidhaltige Zusatzmittel ermutigt Einrichtungen, innovative schmerzschonende Geräte einzusetzen. Länder in Europa spiegeln diesen Wandel wider und erkennen die wirtschaftliche Effizienz fortschrittlicher Endoskopie zur Verkürzung von Aufenthalten und Vermeidung kostspieliger Komplikationen an, was die kommerziellen Aussichten für Anbieter stärkt, die messbare Ergebnisverbesserungen dokumentieren.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Verfahrens- und Gerätekosten | -0.8% | Global, am stärksten in aufstrebenden Märkten ausgeprägt | Langfristig (≥ 4 Jahre) |
| Strenge FDA- und CE-Zulassungsfristen | -0.6% | Global, primäre Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Gastroenterologen | -0.4% | Global, akut in ländlichen und aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Öffentlichkeit für gerätebezogene unerwünschte Ereignisse | -0.3% | Global, verstärkt durch soziale Medien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verfahrens- und Gerätekosten
Hochwertige Systeme wie Roboterplattformen und KI-Prozessoren erfordern hohe Kapitalaufwendungen und wiederkehrende Verbrauchsmaterialien, was für einkommensschwächere Anbieter Erschwinglichkeitshürden schafft. FDA-Einfuhrsperren für Olympus-Bestände veranschaulichen, wie Lieferkettenunterbrechungen die Verfügbarkeit einschränken und die Preissetzungsmacht in den Vereinigten Staaten aufrechterhalten können. Krankenhäuser reagieren, indem sie wertbasierte Nachweise fordern, die Technologiekosten mit quantifizierbaren Ergebnisverbesserungen verknüpfen, was die Beschaffungszyklen verlängert.
Strenge FDA- und CE-Zulassungsfristen
Die EU-Medizinprodukteverordnung erfordert erweiterte klinische Dossiers und laufende Überwachung, wodurch Rezertifizierungsfristen bis 2027–2028 verschoben werden und Herstellerressourcen beansprucht werden. Parallele FDA-Rückrufe, darunter Boston Scientifics embolisches Mittel für Blutungen im unteren Gastrointestinaltrakt, verstärken ein vorsichtiges Klima, das Markteinführungen verzögern und F&E-Budgets erhöhen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
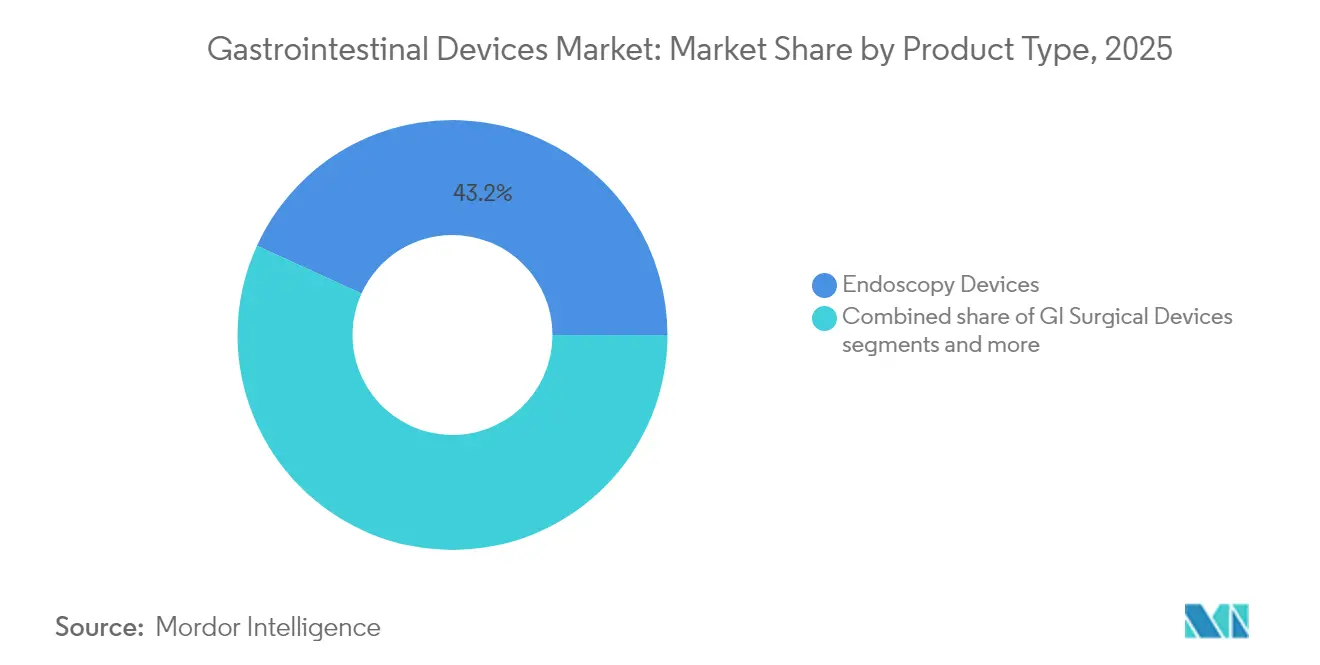
Dominanz der Endoskopie und Dynamik der BariatrieEndoskopiegeräte tragen 43,18 % des Umsatzes im Jahr 2025 bei und sind damit der Anker des Marktes für gastrointestinale Geräte. Die Marktgröße für gastrointestinale Geräte im Bereich Endoskopie beträgt im Jahr 2025 USD 3,76 Milliarden und wird bis 2031 voraussichtlich mit einer CAGR von 4,85 % wachsen. Kontinuierliche Durchbrüche wie die Olympus EZ1500-Endoskope mit erweiterter Schärfentiefe verbessern die Visualisierung und erhöhen die Adenomerkennungsrate. KI-Überlagerungen wie Fujifilm CAD EYE liefern eine 17%ige Steigerung der Adenomerkennung ohne Verlängerung der Verfahrensdauer. Das Segment profitiert auch von Einweg-Endoskopen, die das Infektionsrisiko senken und strengeren Aufbereitungsvorschriften entsprechen.
Paralleles Wachstum entsteht bei bariatrischen Chirurgiegeräten, der am schnellsten wachsenden Kategorie mit einer CAGR von 6,03 %. MITs steuerbarer Magenballon deutet auf Implantate der nächsten Generation hin, die nach der Platzierung angepasst werden können, was die Revisionsraten senkt. Das schnittfreie ForePass-Gerät kombiniert Sleeve- und Ballonprinzipien, um die Gewichtszunahme um 79 % zu reduzieren und gleichzeitig die Insulinsensitivität zu verbessern. Anbieter bündeln nun endoskopische Näh-, Klammer- und Hämostase-Verbrauchsmaterialien, um ganzheitliche Adipositas-Interventionen anzubieten und die adressierbare Basis über chirurgische Säle hinaus auf fortschrittliche Endoskopiezentren auszuweiten.


Nach Krankheit/Störung:
Krebsvorsorge dominiert; Therapie entzündlicher Darmerkrankungen gewinnt an FahrtKolorektalkarzinom behält im Jahr 2025 einen Umsatzanteil von 38,08 %, unterstützt durch vorgeschriebene Vorsorgeuntersuchungen ab dem 45. Lebensjahr und die Einführung KI-gestützter Koloskopie, die die Adenomfehlerrate um 50 % reduziert. Endoskopische Submukosadissektion und Vollwandresektionsgeräte erweitern kurative Optionen ohne offene Chirurgie, erhalten die Darmfunktion und beschleunigen die Erholung.
Entzündliche Darmerkrankungen weisen die schnellste CAGR von 6,56 % auf, da biologische und niedermolekulare Therapien die Häufigkeit endoskopischer Überwachung erhöhen. Duale biologische Strategien verbessern die Remission auf 58,6 % gegenüber 39,5 % bei Monotherapie, was eine präzise Schleimhautbeurteilung durch hochauflösende Endoskope erfordert. Kapselbasierte Motilitäts- und Blutungserkennungslösungen gewinnen im Fernkrankheitsmanagement an Bedeutung und ergänzen die krankenhausbasierte therapeutische Endoskopie. Adipositas- und GERD-Segmente expandieren auf der Grundlage schnittfreier Naht, elektrischer Magenstimulation und Refluxbarriere-Implantaten, die dauerhafte Symptomlinderung ohne dauerhafte anatomische Veränderungen bieten.
Nach Endnutzer:
Krankenhäuser bleiben Anker, während Fachkliniken beschleunigenKrankenhäuser dominieren mit 53,25 % des Umsatzes im Jahr 2025 aufgrund ihrer Kapazität zur Bewältigung komplexer multidisziplinärer Fälle und Notfälle. Der Marktanteilsvorteil für gastrointestinale Geräte wird durch integrierte Bildgebungssuiten, interventionelle radiologische Unterstützung und Intensivpflegekapazitäten verstärkt, die kleinere Einrichtungen nicht bieten können. Das Segment verzeichnet stetiges Wachstum, da tertiäre Zentren Roboterplattformen, KI-Videoanalysen und hybride OP-Säle für fortschrittliche Resektionen einführen.
Fachkliniken und gastrointestinale Labore verzeichnen die höchste CAGR von 7,15 %, da Kostenträger Standorte bevorzugen, die niedrigere Kosten pro Fall bieten. Ambulante Operationszentren werden bis 2034 voraussichtlich 44 Millionen Eingriffe durchführen, ein Volumenzuwachs von 21 %, der größtenteils durch Endoskopie angetrieben wird. Private-Equity-Investitionen beschleunigen diesen Wandel und finanzieren zweckgebaute Einrichtungen, die mit Einweg-Endoskopen und Cloud-KI-Plattformen ausgestattet sind, die einen schnellen Durchsatz gewährleisten. Heimbasierte Kapselendoskopie mit 5G-Konnektivität erreicht eine Patientenzufriedenheit von 88 % und reduziert reisebezogene Emissionen erheblich, was auf eine entstehende, aber wichtige Erweiterung der Versorgungspfade hindeutet.
Geografische Analyse
Markt für gastrointestinale Geräte in Nordamerika
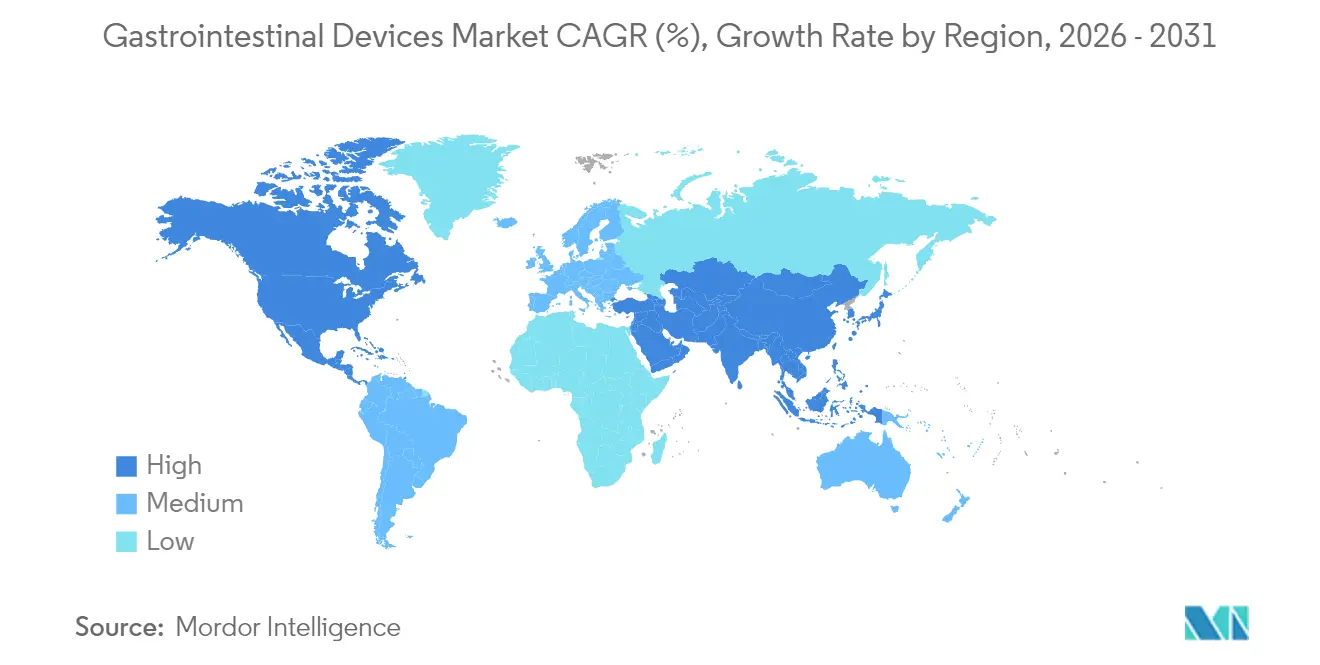
Nordamerika hält im Jahr 2025 einen Umsatzanteil von 39,62 %, was auf ein robustes Erstattungssystem und eine rasche Technologieakzeptanz zurückzuführen ist. Die frühe kommerzielle Einführung von KI-Cloud-Plattformen und die FDA-Zulassung von Robotersystemen wie dem OTTAVA von Johnson & Johnson unterstreichen die Innovationsführerschaft der Region. Lieferkettenprobleme, darunter Einfuhrstopps für wichtige Endoskopmodelle, können zu zeitweiligen Geräteengpässen führen, lösen jedoch auch eine rasche Diversifizierung der Lieferanten aus.
Markt für gastrointestinale Geräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 7,78 % das weltweit stärkste Wachstum, begünstigt durch eine höhere Krebsinzidenz, wirtschaftliches Wachstum und staatliche Ausgaben für moderne Bildgebungseinrichtungen. Die Gründung der Gastro AI Academy in Indien verdeutlicht die gezielten Bemühungen, Kliniker in KI-gestützten Arbeitsabläufen weiterzubilden. China und Südkorea lenken staatliche Mittel in die heimische Herstellung von Endoskopen und Kapseln, um die Importabhängigkeit zu verringern, während Australien landesweite Tele-Endoskopie-Programme in ländlichen Gemeinden erprobt.
Markt für gastrointestinale Geräte in Europa
Europa verzeichnet ein stetiges mittleres einstelliges Wachstum, das durch die Komplexität der Medizinprodukteverordnung gedämpft wird. Verlängerte Rezertifizierungsfristen belasten KMU-Lieferanten, stärken jedoch langfristig das Vertrauen in die Patientensicherheit. Die großen Volkswirtschaften priorisieren die Einhaltung von Darmkrebsvorsorge-Programmen, was nachhaltige Systemkäufe fortschrittlicher Koloskopie-Ausstattungen unterstützt.
Markt für gastrointestinale Geräte in Lateinamerika und dem Nahen Osten und Afrika
Lateinamerika sowie der Nahe Osten und Afrika tragen gemeinsam einen kleineren, aber wachsenden Anteil bei. Die brasilianische Regulierungsbehörde ANVISA modernisiert ihre Prüfverfahren und zieht damit multinationale Anbieter an, während der Anstieg klinischer Studien in Chile auf eine wachsende regionale Bedeutung für Forschung und Entwicklung hindeutet. Die Mitglieder des Golfkooperationsrats investieren in KI und Robotik – von der Tele-Endoskopie bis hin zu bedarfsgerecht gedruckten Stents – und positionieren die Region damit für ein überdurchschnittliches künftiges Wachstum.

Regulatorisches Umfeld
In den Vereinigten Staaten fallen gastrointestinale Geräte unter den Medizinprodukterahmen der FDA, mit risikobasierter Klassifizierung und Zulassungswegen wie der 510(k)-Freigabe. Ein zentraler Bezugspunkt für 2026 bei Gastrointestinal-Technologien der nächsten Generation ist die FDA Quality Management System Regulation (QMSR), die am 2. Februar 2026 in Kraft tritt und 21 CFR Part 820 mit ISO 13485:2016 in Einklang bringt, wodurch der Fokus auf durchgängige Designkontrollen und Qualitätssysteme nach der Markteinführung steigt. Dies betrifft Hersteller von Endoskopieplattformen, GI-Hämostase-Werkzeugen sowie Einweg- oder Verbrauchskomponenten.
In Europa beeinflusst die Einhaltung der EU-Medizinprodukteverordnung (MDR) weiterhin die Anforderungen an klinische Nachweise, die Vigilanz und die Rezertifizierungsplanung, wobei sich der Übergangszeitraum für viele Geräteklassen bis 2027-2028 erstreckt. Die EU führte 2026 zudem einen Ansatz für etablierte Technologien (Well-Established Technologies) ein, um klinische Nachweisengpässe für bestimmte validierte Geräteklassen zu erleichtern, während die Europäische Arzneimittel-Agentur (EMA) über ihre Informationsveranstaltung zum Pilotprogramm für bahnbrechende Geräte im April 2026 eine strukturiertere Schnittstelle für innovative Geräte signalisierte. Zusammen halten diese Änderungen die regulatorische Dokumentation und Überwachungsbereitschaft im Zentrum der Vermarktung, insbesondere für KI-gestützte Endoskopie-Softwaremodule und neuartige einnehmbare oder anatomieverändernde endoskopische Geräte, die in den USA zunehmend unter die Klasse II mit besonderen Kontrollen fallen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für gastrointestinale Geräte umfasst vorgelagerte Präzisionskomponenten (Optik, kundenspezifische Bildsensoren, Videoprozessoren mit hoher Bandbreite, Polymere, ASICs und sterile Verpackung), OEM-Fertigung und Endmontage (Endoskope, Prozessoren, Zubehör und therapeutische Einwegprodukte), Sterilisations- und Wiederaufbereitungsschritte sowie den nachgelagerten Vertrieb über Direktverkauf, spezialisierte Distributoren und Serviceorganisationen, die Installation, Schulung und Wartung unterstützen. Eine wesentliche betriebliche Einschränkung 2024-2025 waren längere Lieferzeiten (etwa 20-30 Wochen) für kundenspezifische Bildsensoren und fortschrittliche Prozessoren, die in hochauflösenden und KI-gestützten Endoskopiesystemen verwendet werden, was Dual-Sourcing- und Design-für-Verfügbarkeits-Entscheidungen verstärkt.
Die Konzentration der Fertigungsstandorte und Programme zur Widerstandsfähigkeit der Lieferkette prägen Verfügbarkeit und Margen, wobei die Produktion flexibler Endoskopie historisch in Japan konzentriert ist, therapeutische GI-Geräte in Deutschland und elektronikintensive Modalitäten wie Kapselsysteme durch US-Kapazitäten unterstützt werden. Medtronic hat einen praktischen Bauplan für Zulieferer im großen Maßstab hervorgehoben, indem es Fertigungs- und Lieferkettenorganisationen konsolidiert und integrierte Planungsplattformen (Snowflake und Blue Yonder) einsetzt, um die Prognosegenauigkeit zu verbessern. Regulierungsbehörden wie die FDA CDRH haben zudem auf Schwachstellen bei der Sterilisationskapazität hingewiesen (einschließlich Engpässen bei Ethylenoxid), die sich auf die Verfügbarkeit von Geräten und Zubehör auswirken können. Regionale Vertriebszentren (u. a. in Singapur, Dubai und den Niederlanden) unterstützen Bestandspositionierung, Außendienst und technische Schulungen, um fortschrittliche GI-Plattformen in Schwellenmärkte auszuweiten.
Wettbewerbslandschaft
Die fünf größten Unternehmen kontrollieren mehr als die Hälfte des globalen Umsatzes, was eine moderate Konsolidierung signalisiert, aber dennoch bedeutenden Raum für spezialisierte Herausforderer lässt. Olympus behauptet seinen Vorsprung durch kontinuierliche optische Verbesserungen und den ersten von der FDA zugelassenen cloudbasierten KI-Erkennungsdienst. Boston Scientifics Anteil profitierte vom Kauf von Apollo Endosurgery im Jahr 2023, der bariatrische Lösungen erweiterte, während Medtronics Stärke in seiner GI Genius-Analyseplattform liegt.
Digitale Plattformstrategien dominieren die Wettbewerbspositionierung. Johnson & Johnsons Polyphonic-Ökosystem verbindet Videobearbeitung, Fallmanagement und KI-Modellierung, unterstützt durch eine NVIDIA-Allianz zur Skalierung von Echtzeit-Analysen im Operationssaal. Canon Medical und Olympus kooperieren bei endoskopischem Ultraschall, was einen Trend zu selektiven Partnerschaften statt direktem Wettbewerb veranschaulicht[1]Quelle: Med-Tech Innovation, "Canon Medical und Olympus kooperieren," med-technews.com .
Disruptoren konzentrieren sich auf neuartige Sensor- und Zugangsgeräte. Alimetrys elektrisches Kartierungs-Wearable zielt auf funktionelle Darmstörungen außerhalb der konventionellen Endoskopie ab, und AnX Roboticas NaviCam-System treibt die KI-gesteuerte Kapselnavigation voran. Strategische Akquisitionen wie Strykers USD 4,9 Milliarden schwerer Kauf von Inari Medical erweitern den vaskulären Zugang auf gastrointestinale Blutungsanwendungen[2]Quelle: Stryker Corporation, "Abschluss der Übernahme von Inari Medical," investors.stryker.com .
Marktführer im Bereich gastrointestinale Geräte
Medtronic
Boston Scientific Corporation
CONMED Corporation
Olympus Corporation
Stryker
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gastrointestinale Geräte
- Olympus
- Boston Scientific
- Medtronic
- Stryker
- Johnson & Johnson (Ethicon Endo-Surgery)
- FUJIFILM
- HOYA Corporation (PENTAX Medical)
- Conmed
- Cook Group
- Ambu
- Steris plc
- Karl Storz
- Coloplast
- B. Braun
- Smiths Group
- Intuitive Surgical
- Laborie Medical Technologies
- QIAGEN
Lesen Sie die Analyse der gastrointestinale Geräte-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen entstehen dort, wo Regulierung und Kostenerstattung die Reibung für minimalinvasive GI-Eingriffe verringern und einen breiteren ambulanten Durchsatz unterstützen. In den Vereinigten Staaten hat die FDA weiterhin neu entstehende GI-Modalitäten in die Klasse II mit besonderen Kontrollen eingestuft, darunter eine endgültige Verordnung im Mai 2026, die endoskopische Nahtgeräte zur Veränderung der Magenanatomie zur Gewichtsreduktion als Klasse II (510(k) mit besonderen Kontrollen) einstuft, sowie eine Klasse-II-Einstufung im Juni 2026 für ein oral eingenommenes, temporäres Gerät gegen Verstopfung. Diese Maßnahmen schaffen klarere Entwicklungs- und Kennzeichnungsziele für Hersteller, die endoskopische bariatrische Werkzeugsätze und einnehmbare Diagnostika entwickeln, die in ambulante Arbeitsabläufe passen.
Fertigung und Versorgungssicherheit sind ein weiteres aktives Feld, da Anbieter zunehmend fortschrittliche Endoskopie-Einwegprodukte und Zubehör einsetzen und dabei zeitweise Engpässe bei Sensoren, Prozessoren und Sterilisationskapazität bewältigen müssen. Freudenberg Medical eröffnete im September 2025 in Coyol, Costa Rica, eine zweite Produktionsstätte mit einer Investition von 25 Millionen USD, um die Kapazität für minimalinvasive Katheter mit hohem Volumen auszubauen und die OEM-Versorgung für GI-Zugangs- und Applikationskomponenten zu unterstützen. Auf der Portfolioseite sind zudem GI-fokussierte Fusionen, Übernahmen und Partnerschaften im Gerätebereich sichtbar: Galmed Pharmaceuticals unterzeichnete eine endgültige Vereinbarung (angekündigt im Juni 2026) zur Übernahme von Colospan Ltd., wodurch das intraluminale Bypass-Gerät CG-100 hinzukommt, was das anhaltende Interesse an organerhaltenden, schnittfreien Therapien widerspiegelt, die etablierte Endoskopie- und bariatrische Angebote ergänzen.
Recent Industry Developments in Markt für gastrointestinale Geräte
- Mai 2026: Olympus unterzeichnete eine exklusive globale Vertriebsvereinbarung mit EndoRobotics Co., Ltd., um robotergestützte Technologien in sein EndoTherapy-Portfolio für die GI-Patientenversorgung aufzunehmen. Die Vereinbarung erweitert die Reichweite von Olympus über die Kernvisualisierung hinaus auf assistierte endoluminale Interventionen und unterstützt gebündelte Therapiestrategien für fortschrittliche Endoskopiezentren.
- Mai 2025: Olympus gab die FDA-Freigabe seiner EZ1500-Endoskope mit erweiterter Tiefenschärfe bekannt. Die Freigabe stärkt die Differenzierung bei der Visualisierungsleistung für Screening- und Diagnoseworkflows, bei denen höhere Erkennungsraten und schnellere Untersuchungen den Durchsatz in Krankenhäusern und ambulanten Einrichtungen direkt beeinflussen.
- Februar 2025: Stryker schloss die Übernahme von Inari Medical für 4,9 Milliarden USD ab. Obwohl es sich primär um ein vaskuläres Geschäft handelt, erweitert der Deal die Fähigkeiten von Stryker in der Thrombektomie und verwandten interventionellen Werkzeugsätzen, die sich mit GI-Blutungen und zugangsgetriebenen Verfahren überschneiden und die fachübergreifende Portfolionutzung unterstützen.


Markt für gastrointestinale Geräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für gastrointestinale Geräte medizinische Geräte, die zur Diagnose, Überwachung oder Behandlung von Erkrankungen im Gastrointestinaltrakt verwendet werden, erfasst als Umsätze aus Geräteverkäufen an klinische Endanwender über die wichtigsten Regionen hinweg.
Ausschlüsse des Anwendungsbereichs: Wir schließen Arzneimittel, eigenständige GI-Bildgebungsmodalitäten, die nicht als GI-Geräte verkauft werden, sowie allgemeine Krankenhausverbrauchsmaterialien, die nicht direkt mit GI-Verfahren verbunden sind, aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Endoskopiegeräte
- Endoskope
- Visualisierungs- und Insufflationssysteme
- Gastrointestinale Chirurgiegeräte
- Bariatrische Chirurgiegeräte
- Gastrointestinale Hämostasegeräte
- Gastrointestinale Stentgeräte
- Sonstige
- Endoskopiegeräte
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Fachkliniken und gastrointestinale Labore
- Häusliche Pflegeeinrichtungen
- Nach Krankheit/Störung
- Kolorektalkarzinom
- Entzündliche Darmerkrankung (IBD)
- Adipositas
- Gastroösophageale Refluxkrankheit (GERD)
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt damit, den Nachfragepool für GI-Verfahren und Geräteeinsatz zu fundieren, der dann mit dem tatsächlich in Krankenhäusern und Kliniken Gekauften und Ersetzten abgeglichen wird. Wir stützen uns auf öffentliche Quellen, die helfen, Patientenströme und Verfahrensintensität zu quantifizieren, wie CDC-Gesundheitsstatistiken, NIH und NLM für klinische Literatursignale sowie OECD-Gesundheitsdaten für Nutzungs- und Ausgabenkontext auf Systemebene.
Um das Modell praxistauglich zu machen, überprüfen wir außerdem Gerätezulassungen und Sicherheitshinweise, um zu verstehen, was kommerziell aktiv ist und wie schnell sich Technologien erneuern, wobei wir Quellen wie die Gerätedatenbanken der US-FDA und ähnliche Veröffentlichungen von Regulierungsbehörden in wichtigen Ländern nutzen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung werden verwendet, um den Produktfokus und geografische Umsatzmuster zu bestätigen, und kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken werden selektiv genutzt, um Lücken in der Sichtbarkeit privater Unternehmen und der Innovationsverfolgung zu schließen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden zur Erhebung, Kreuzprüfung und Klärung von Annahmen verwendet.
Primäre Interviews und Umfragen
Primärarbeit wird genutzt, um Verfahrenswachstum, Ersatzzyklen und Preisverhalten belastbar zu prüfen, da dies die Hebel sind, die die Gesamtzahlen Jahr für Jahr verändern. Wir sprechen mit einer Mischung aus Experten der Geräteseite, Distributoren und klinischen Anwendern (einschließlich Beschaffungs- und Abteilungsleitern), und kontaktieren Befragte erneut, wenn Schreibtischsignale und Interviewergebnisse hinsichtlich Einführungszeitpunkt oder Nutzungsmustern über Regionen hinweg voneinander abweichen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 15% | APAC: 41% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 25% | EMEA: 36% |
| Kleinere Akteure: 18% | Manager: 60% | Amerika: 23% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die verfahrensgetriebene Nachfrage anhand regionaler Verfahrensintensität, diagnostizierter Patientenpools und der typischen Gerätemischung pro Eingriff rekonstruiert wird, was dann über beobachtete Preisspannen in Umsätze übersetzt wird. Um eine zu starke Abhängigkeit von einer einzelnen Datenreihe zu vermeiden, werden die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert, wie stichprobenartige ASP-mal-Versandmengen-Proxys, Kanal-Feedback zu Ausschreibungsvolumen und Zulieferer-Aggregationen für stark sichtbare Kategorien.
Einige in diesem Markt relevante Eingaben umfassen GI-Screening- und Diagnostikvolumina, den Anteil zwischen diagnostischen und therapeutischen Verfahren, ersatz- und wiederaufbereitungsbedingte Erneuerungszyklen für Mehrweggeräte, Trends bei der Einwegprodukt-Nutzung sowie Änderungen bei Kostenerstattung und Leitlinien, die den Behandlungsort und Durchsatz verändern. Für die Prognose wird eine Szenarioanalyse rund um Verfahrenswachstum und Mixverschiebungen verwendet, und die endgültige Entwicklung wird anhand des primären Expertenkonsenses zu Einführungstempo und Preisentwicklung feinjustiert. Wenn eine Produktlinie in kleineren Ländern schwer direkt beobachtbar ist, wenden wir transparente Verhältnismethoden an, die mit Verfahrensvolumen und Krankenhauskapazität verknüpft sind, und passen dann erst nach Validierungsgesprächen an.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden auf mehr als eine Weise überprüft, damit die Gesamtzahlen an realen Signalen und nicht nur an Tabellenkalkulationsdynamik gebunden bleiben. Wir vergleichen die implizierte Gerätenachfrage mit unabhängigen Kennzahlen wie Verfahrensvolumen, Krankenhausdurchsatzindikatoren und bekanntem Ersatzzeitpunkt, und Ausreißer werden dann von einem zweiten Analysten geprüft, bevor die Freigabe erfolgt.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche regulatorische Änderungen, Verschiebungen bei der Kostenerstattung oder sprunghafte Technologieeinführungen die Akzeptanz maßgeblich verändern. Vor der Auslieferung führt ein Analyst eine erneute Prüfung der wichtigsten Annahmen und aktuellen öffentlichen Signale durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für gastrointestinale Geräte mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für gastrointestinale Geräte können weit voneinander abweichen, da jeder Herausgeber einen anderen Anwendungsbereich, Zeitrahmen und Satz an Preis- und Nutzungsannahmen wählt. Unterschiede ergeben sich auch daraus, ob das Modell an der Verfahrensnachfrage, an Geräteversand oder an Gesundheitsausgaben-Proxys verankert ist, und dann mit unterschiedlichen Wachstumserwartungen fortgeschrieben wird.
Einige externe Schätzungen erweitern den Markt, indem sie breitere Endoskopieplattformen, Servicevereinbarungen und angrenzende Verbrauchsmaterialien einbeziehen, was die Gesamtsumme naturgemäß erhöht. Im Gegensatz dazu beschränkt Mordor Intelligence die Zählung auf GI-fokussierte Geräteumsätze, die mit dem definierten Produktsatz und Prognosezeitraum übereinstimmen, was Doppelzählungen reduziert, wenn Zubehör und Nicht-GI-Anwendungen neben Kern-GI-Verfahren stehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,15 Milliarden USD (2026) | |
| Fachzeitschrift A | 11,27 Milliarden USD (2024) | Verwendet eine Perspektive auf GI-endoskopische Geräte und fasst häufig einen breiteren Zubehörbestand zusammen, und das frühere Basisjahr kann den Vergleich zusätzlich verzerren, wenn Inflation und Währungszeitpunkt nicht normalisiert werden. |
| Branchenforschungsbericht B | 11,91 Milliarden USD (2025) | Konzentriert sich auf GI-endoskopische Geräte und mischt mehrere therapeutische und Zubehörkategorien, wobei der Wachstumspfad in der Regel mit weniger Abgleichen gegenüber Verfahrensvolumen und Ersatzzyklen angewendet wird. |
Die Streuung zwischen den Quellen ergibt sich hauptsächlich daraus, was rund um Endoskopie und verwandtes Zubehör mitgezählt wird, sowie aus dem gewählten Basisjahr und der Art, wie Preise fortgeschrieben werden. Indem der Anwendungsbereich eng auf GI-Geräteumsätze beschränkt und dann gegen verfahrensbezogene Signale und Ersatzverhalten validiert wird, bleibt die Schätzung nachvollziehbar auf klaren, wiederholbaren und überprüfbaren Eingaben basierend.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für gastrointestinale Geräte?
Er beläuft sich im Jahr 2026 auf USD 9,15 Milliarden und wird bis 2031 voraussichtlich USD 11,81 Milliarden erreichen.
Welches Produktsegment trägt den größten Umsatz bei?
Endoskopiegeräte generieren 43,18 % des Umsatzes im Jahr 2025 aufgrund ihrer zentralen Rolle in Diagnostik und Therapie.
Welche Region expandiert am schnellsten?
Asien-Pazifik weist bis 2031 eine CAGR von 7,78 % auf, da Infrastrukturinvestitionen auf steigende Krankheitsinzidenz treffen.
Wie wirken sich KI-Werkzeuge auf die Koloskopie-Ergebnisse aus?
KI-Systeme wie GI Genius liefern eine Sensitivität von 99,7 % und halbieren die Adenomfehlerrate, was die Vorsorgeeffektivität steigert.
Warum gewinnen Fachkliniken Marktanteile von Krankenhäusern?
Kostenträger bevorzugen ihre niedrigeren Kosten pro Eingriff und den schnellen Durchsatz, und ambulante Operationszentren werden bis 2034 voraussichtlich 44 Millionen Eingriffe durchführen.
Welche regulatorische Änderung beeinflusst die Geräteverfügbarkeit in Europa am stärksten?
Die EU-Medizinprodukteverordnung
Seite zuletzt aktualisiert am:



