
Marktgröße und Marktanteil für Identitäts (ID )Verifizierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
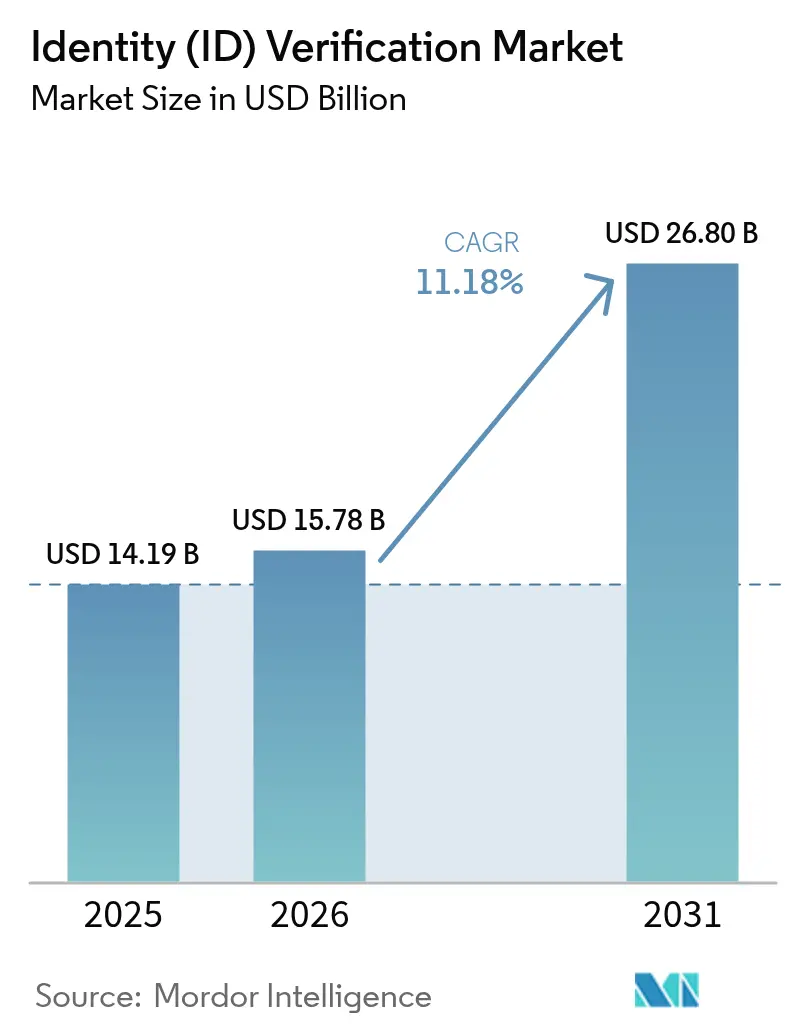
| Marktgröße (2026) | 15.78 Milliarden US-Dollar |
| Marktgröße (2031) | 26.8 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
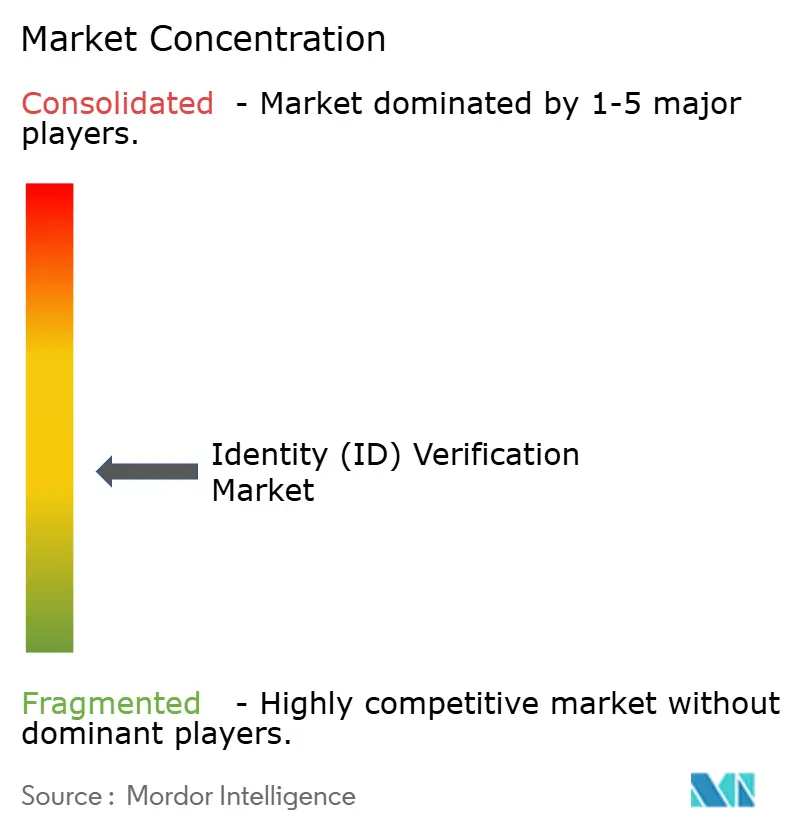
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Markts für Identitäts (ID )Verifizierung durch Mordor Intelligence
Es wird erwartet, dass der Markt für Identitäts-Verifizierung von USD 14,19 Milliarden im Jahr 2025 auf USD 15,78 Milliarden im Jahr 2026 wächst und bis 2031 mit einer CAGR von 11,18 % über den Zeitraum 2026–2031 ein Volumen von USD 26,8 Milliarden erreicht. Die Expansion spiegelt eine entscheidende Verlagerung von der Einhaltung von Compliance-Anforderungen hin zu strategischen Sicherheitsinvestitionen wider, da Unternehmen mit KI-generiertem Betrug, Deepfake-Angriffen und steigenden regulatorischen Bußgeldern konfrontiert sind. Allein Deepfakes stiegen um 3.000 %, was Anbieter dazu zwingt, passive Lebenderkennung und Verhaltensanalytik direkt in Onboarding-Workflows zu integrieren. Cloud-native Bereitstellung, die mittlerweile die Standardwahl für die meisten neuen Rollouts ist, beschleunigt Innovationen, da Modellaktualisierungen sofort auf alle globalen Mandanten übertragen werden können. Gleichzeitig treiben die Nachfrage nach portablen, datenschutzwahrenden Anmeldedaten Pilotprojekte voran, die von der Regierung ausgestellte mobile Führerscheine, überprüfbare Anmeldedaten und Web3-Wallets in eine einzige Nutzerreise verknüpfen. Die Konsolidierung nimmt zu, da Full-Stack-Sicherheitsunternehmen Nischenanbieter aufkaufen, um KI-Kompetenz in der Dokumentenforensik zu gewinnen, dennoch kontrolliert kein Anbieter mehr als 15 % des Umsatzes, was ausreichend Spielraum für fokussierte Neueinsteiger lässt, die Randfall-Risiken oder branchenspezifische Vorschriften lösen.
Wichtigste Erkenntnisse des Berichts
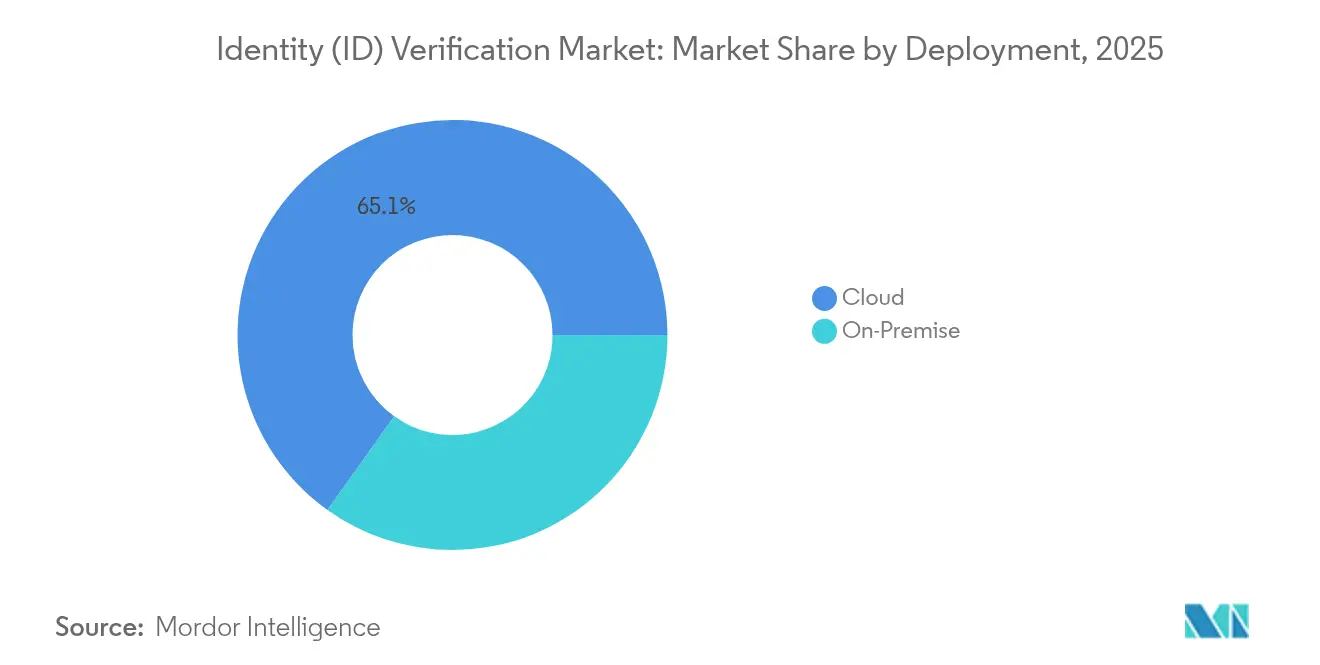
- Nach Bereitstellungsmodell hielten Cloud-Plattformen im Jahr 2025 einen Marktanteil von 65,12 % im Markt für Identitäts-Verifizierung, und dasselbe Segment wird bis 2031 voraussichtlich mit einer CAGR von 12,72 % wachsen.
- Nach Lösungstyp führte die biometrische Verifizierung im Jahr 2025 mit einem Umsatzanteil von 35,84 %; die dokumentenzentrierte Lebenderkennung wird bis 2031 voraussichtlich mit einer CAGR von 12,92 % wachsen.
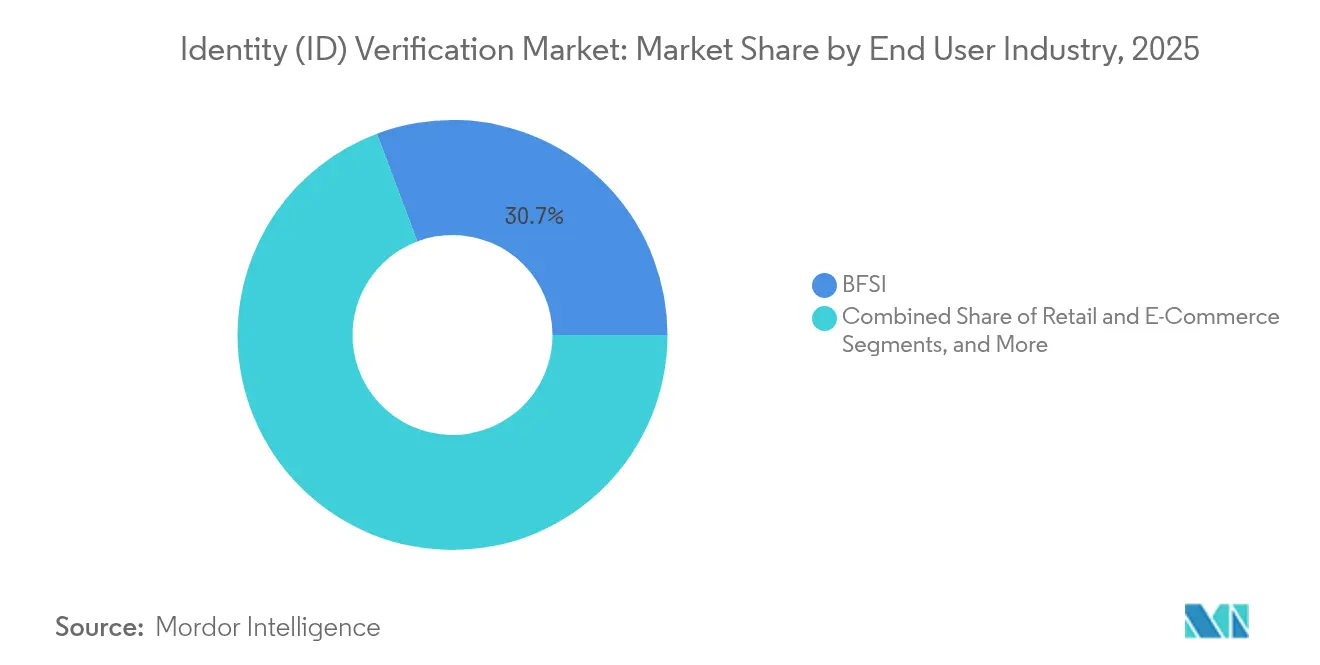
- Nach Endnutzerbranche behielt der Finanzdienstleistungssektor im Jahr 2025 einen Anteil von 30,72 % an der Marktgröße für Identitäts-Verifizierung, während Gaming und Glücksspiel mit einer CAGR von 11,24 % voranschreiten.
- Nach Unternehmensgröße beanspruchten Großunternehmen im Jahr 2025 einen Anteil von 72,56 % an der Marktgröße für Identitäts-Verifizierung, während KMU die höchste CAGR von 12,22 % verzeichnen.
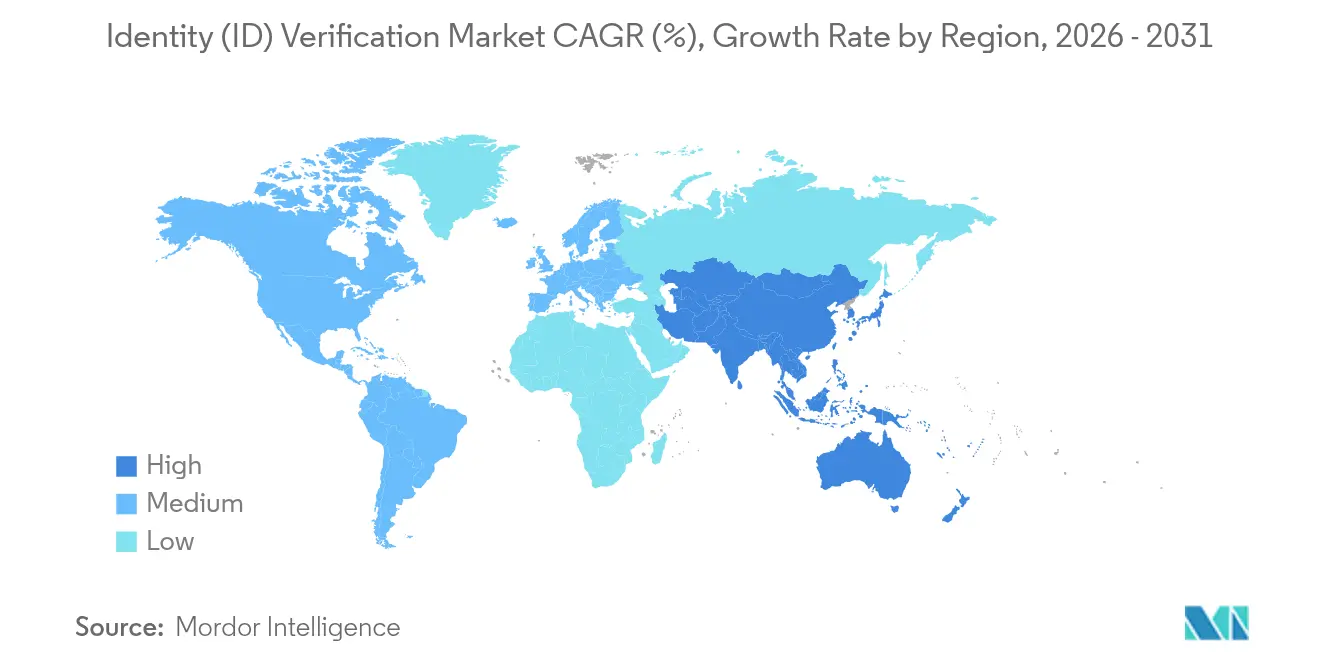
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 32,43 % im Markt für Identitäts-Verifizierung, während Asien-Pazifik mit einer CAGR von 11,52 % bis 2031 das höchste Wachstum verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Cyber-Betrug und regulatorische Bußgelder | +2.80% | Global, mit Schwerpunkt in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Anstieg der Fernregistrierung und e-KYC-Anforderungen | +2.10% | Global, angeführt von aufstrebenden Märkten in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte Genauigkeitsverbesserungen in der Dokumentenforensik | +1.90% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Pilotprojekte zur Interoperabilität digitaler ID über Grenzen hinweg | +1.40% | EU-US-Korridor, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Fintech-Inklusionsprogramme in aufstrebenden Märkten | +1.20% | Asien-Pazifik als Kern, Übergreifend auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Aufstieg von überprüfbaren Anmeldedaten und Web3-Identitäts-Wallets | +0.90% | Frühadoptoren in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Cyber-Betrug und regulatorische Bußgelder
Betrügerische Kontoeröffnungen stiegen im Jahr 2024 auf 2,1 % aller Finanztransaktionen, ein deutlicher Anstieg gegenüber 1,27 % zwei Jahre zuvor.[1]AuthenticID, "Betrugstrends-Bericht 2024," authenticid.com Schätzungsweise 42,5 % der erkannten Betrugsereignisse nutzen mittlerweile generative KI, was Banken zwingt, mehrschichtige Abwehrmechanismen einzusetzen, die synthetische IDs und Deepfake-Stimmen in Echtzeit erkennen. Aufsichtsbehörden sind ebenso durchsetzungsstark: Globale Institutionen zahlten im Jahr 2023 USD 6,6 Milliarden an KYC-bezogenen Strafen. Der kombinierte Druck durch höhere Risiken und höhere Bußgelder drängt Käufer zu Orchestrierungsplattformen auf Unternehmensebene, die Dokumentenforensik, biometrische Lebenderkennung und kontinuierliches Verhaltensmonitoring in einer einzigen API integrieren.
Anstieg der Fernregistrierung und e-KYC-Anforderungen
Achtundsiebzig Prozent der Verbraucher in Asien-Pazifik erachten digitale Identitätsprüfungen als unverzichtbar, bevor sie neue Finanz-Apps nutzen. Regulatoren kodifizieren diese Präferenz: Die EU verlangt, dass jeder Mitgliedstaat innerhalb von 24 Monaten eine digitale Identitäts-Wallet einführt, was elektronisches KYC effektiv institutionalisiert. Organisationen, die die Verifizierung automatisieren, reduzieren die Bearbeitungszeiten am Service-Desk um bis zu 45 Sekunden, wie eine der zehn größten US-Banken nach der Einführung von Sprachauthentifizierung bestätigte. Netzwerkeffekte entstehen dann, wenn verifizierte Anmeldedaten zwischen Anbietern übertragbar werden, was die Reibung bei wiederholtem Onboarding halbiert und die Skalierungsvorteile der Plattform verstärkt.
KI-gesteuerte Genauigkeitsverbesserungen in der Dokumentenforensik
Modernste Algorithmen analysieren heute mehr als 16.000 globale ID-Vorlagen und erreichen in unter zwei Sekunden eine Übereinstimmungsgenauigkeit von 99,9 %. Computer-Vision-Engines untersuchen Textur, Schriftart und Hologramm-Platzierung, während Verhaltensbiometrie überprüft, ob die Mikroausdrücke des Nutzers mit den Metadaten des Dokuments übereinstimmen. Anbieter, die diese Funktionen integrieren, berichten von einer 60-prozentigen Reduzierung falscher Positivmeldungen ohne Beeinträchtigung der Betrugserkennungsraten.[2]Socure, "Suite zur Abwehr synthetischer Identitäten," socure.com Das Ergebnis ist eine Echtzeit-Beurteilung, die von Banking bis Tele-Gesundheit ohne manuelle Prüfwarteschlangen skaliert.
Pilotprojekte zur Interoperabilität digitaler ID über Grenzen hinweg
EU-US-Arbeitsgruppen harmonisieren Wallet-Formate, sodass Bürger eine einzige Anmeldedaten auf beiden Seiten des Atlantiks wiederverwenden können.[3]Secure Identity Alliance, "OSIA-Standarddokumentation," secureidentityalliance.org Frühe Pilotprojekte verbinden europäische Wallets mit brasilianischen und ukrainischen Diensten und deuten auf ein zukünftiges Netzwerk interoperabler APIs hin, das Onboarding-Zeitpläne für multinationale Unternehmen verkürzt. Anbieter, die Compliance-Nachweise für mehrere Rechtsordnungen gleichzeitig vorlegen können, profitieren von geringerer Reibung im Vertriebszyklus und schnelleren Rollouts für globale Händler.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte globale Regulierungsstandards | -1.70% | Global, besonders grenzüberschreitende Geschäftstätigkeit betreffend | Mittelfristig (2–4 Jahre) |
| Deepfake- und generative KI-Spoofing-Bedrohungen | -1.30% | Global, konzentriert in Sektoren mit hochwertigen Transaktionen | Kurzfristig (≤ 2 Jahre) |
| Hohe Integrationskosten für Legacy-Kernsysteme | -1.10% | Unternehmensmärkte in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Datensouveränitätsbarrieren, die Cloud-Rollouts einschränken | -0.80% | EU, China, russische Regulierungshoheitsgebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte globale Regulierungsstandards
KYC-Regeln variieren nicht nur von Land zu Land, sondern manchmal sogar je nach Bankenaufsicht innerhalb derselben Region, was Plattformen dazu zwingt, parallele Verifizierungsabläufe und Datenspeicherarchitekturen zu betreiben. Die Vereinigten Staaten betonen Portabilität, während die EU-DSGVO auf Lokalisierung setzt, was einheitliche Cloud-Bereitstellungen erschwert. In Asien besteht Japan auf FSA-Lizenzen, während Südkorea Bankpartnerschaften für Kryptowährungsbörsen fordert. Während Compliance-Teams dieses Flickenteppich bewältigen, verlängern sich Expansionszeitpläne und steigen Betriebskosten.
Deepfake- und generative KI-Spoofing-Bedrohungen
Handelsübliche Toolkits können nahezu perfekte gefälschte Reisepässe für USD 30 erstellen, eine Realität, die Sicherheitsteams in einem permanenten Wettrüsten hält. Neun von zehn handelsüblichen Verifizierungs-Engines klassifizieren ausgefeilte Deepfakes laut Red-Team-Tests noch immer falsch. Um wettbewerbsfähig zu bleiben, müssen Anbieter Gesichtskartierung, Sprach-Anti-Spoofing und Gerätefingerabdruck schichten, ohne die Nutzererfahrung zu beeinträchtigen – ein heikles Gleichgewicht, das F&E-Budgets aufbläht und kurzfristige Margen senkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellung:
Cloud-Infrastruktur treibt Skalierbarkeit voranDie Cloud-Bereitstellung erfasste im Jahr 2025 einen Marktanteil von 65,12 % im Markt für Identitäts-Verifizierung und wächst mit einer CAGR von 12,72 %, da Unternehmen elastischen Konsum gegenüber kapitalintensiven Servern bevorzugen. Die mit Cloud-Bereitstellungen verbundene Marktgröße für Identitäts-Verifizierung wird bis 2031 voraussichtlich USD 18,7 Milliarden erreichen, was die rasche API-Akzeptanz bei Digitalbanken und Gig-Economy-Plattformen widerspiegelt. Kontinuierliche Modellaktualisierungen, zentralisiertes Bedrohungsintelligenz-Sharing und Zero-Downtime-Patches positionieren Cloud als Referenzarchitektur. On-Premises bleibt nur dort obligatorisch, wo Gesetze eine lokale Datenverarbeitung vorschreiben, doch selbst diese Rechtsordnungen akzeptieren Cloud, wenn Anbieter zertifizierte regionale Zentren eröffnen.
Resilienz ist ein weiterer Treiber. Mastercard analysiert 143 Milliarden jährliche Transaktionen, um Anomalie-Scoring-Routinen zu aktualisieren, die allen Mandanten sofort zugutekommen. Cloud-Hubs vereinfachen auch die Integration mit überprüfbaren Anmeldedaten und mobilen Führerscheinen, was Projektlaufzeiten von Monaten auf Wochen verkürzt. Da Edge-Rechenzentren zunehmen, verblassen Latenzbedenken und ermöglichen Cloud-Adoption sogar für biometrische Videostreams, die Sub-Sekunden-Roundtripzeiten erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Lösungstyp:
Biometrische Authentifizierung wird zum StandardBiometrische Engines hielten im Jahr 2025 einen Marktanteil von 35,84 % im Markt für Identitäts-Verifizierung und verzeichnen bis 2031 eine CAGR von 12,86 %, was dokumentenbasierte Ansätze übertrifft. Die mit biometrischen Modalitäten verbundene Marktgröße für Identitäts-Verifizierung wird bis 2031 voraussichtlich USD 10,1 Milliarden übersteigen, angetrieben durch passive Lebenderkennung, die unsichtbar im Hintergrund von Videoframes arbeitet. Anbieter kombinieren Gesichts-, Sprach- und Verhaltenssignale für eine kontinuierliche Authentifizierung, was die Angriffsfläche für Kontoübernahmen verringert.
Dokumentenprüfungen werden weiterhin bestehen, fungieren jedoch zunehmend als sekundärer Schritt. Anbieter wie Aware veröffentlichen Echtzeit-Erkennungssysteme für synthetische Medien, die GPU-gerenderte Artefakte kennzeichnen, die für das bloße Auge unsichtbar sind. Finanzinstitute, die multimodale Biometrie einsetzen, berichten von 250 % Genauigkeitssteigerungen, was die Kosten für manuelle Prüfungen senkt und die Kundenkonversion steigert. Wissensbasierte Fragen und statische Datenbankabfragen dienen nun Nischenanwendungsfällen wie der risikoarmen Altersverifizierung.
Nach Endnutzerbranche:
Gaming-Sektor führt das Wachstum anFinanzdienstleistungen dominierten den Umsatz mit einem Anteil von 30,72 % im Jahr 2025, doch Gaming und Glücksspiel verzeichnen mit einer CAGR von 11,24 % bis 2031 das stärkste Wachstum. Betreiber müssen das Alter validieren, Geldwäsche verhindern und Gesetze für sichereres Glücksspiel in mehreren Rechtsordnungen einhalten. Die Marktgröße für Identitäts-Verifizierung im Gaming wird bis 2031 voraussichtlich fast doppelt so groß sein, da neue Märkte Online-Wetten legalisieren.
Einzel- und E-Commerce gewinnen an Dynamik, da Händler Rückbuchungen bekämpfen, während Tele-Gesundheitsanbieter Gesichts-Lebenderkennung zum Schutz elektronischer Rezepte einsetzen. Telekommunikationsanbieter nutzen biometrische SIM-Registrierung zur Eindämmung von Gerätebetrug, entsprechend Mandaten in Märkten wie Indien und Nigeria. Die Konvergenz sektoraler Regulierungen schafft mandantenübergreifende Nachfrage nach konfigurierbarer Verifizierungsorchestrierung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
KMU treiben Akzeptanzgeschwindigkeit voranGroßunternehmen repräsentierten im Jahr 2025 dank komplexer globaler Compliance-Anforderungen 72,56 % des Umsatzes. KMU wachsen jedoch am schnellsten mit einer CAGR von 12,22 %, da API-first-Tools ihnen die Bereitstellung bankqualitätsgerechter Prüfungen ohne interne Teams ermöglichen. Verbrauchsbasierte Preisgestaltung passt die Kosten an das Transaktionsvolumen an und erleichtert Cashflow-Engpässe für Start-ups.
Self-Service-Dashboards und No-Code-Workflow-Builder bedeuten, dass ein Online-Händler Gesichts-Lebenderkennung in weniger als einem Tag integrieren kann. Das Shopper-Onboarding von Instacart veranschaulicht den Trend: Tausende von Gig-Arbeitern werden jede Woche mit automatisierten Dokument- und Selfie-Prüfungen geprüft, die elastisch skalieren. Da Marktplätze Vertrauen priorisieren, sorgt die KMU-Nachfrage für ein langes Schwanzende inkrementellen Volumens für Anbieter.
Geografische Analyse
Nordamerikanischer Markt für Identitätsprüfung (ID)
Nordamerika behielt im Jahr 2025 einen Marktanteil von 32,43 % bei der Identitätsprüfung, gestützt durch eine aggressive Betrugsbekämpfung und frühe biometrische Einführungen. Die Vereinigten Staaten planen ab Mai 2025 die landesweite Akzeptanz mobiler Führerscheine an TSA-Kontrollpunkten, was das Vertrauen des Bundes in digitale Ausweise signalisiert. Kanadas Open-Banking-Fahrplan beschleunigt zudem die plattformübergreifende Identitätsportabilität.
APAC-Markt für Identitätsprüfung (ID)
Der asiatisch-pazifische Raum hebt sich mit einer CAGR von 11,52 % ab, angetrieben durch Singapurs fintech-Sandbox, Indiens Aadhaar-verknüpfte Zahlungsinfrastrukturen und Japans FSA-Kryptowährungsregeln. Trulioo erreichte nach der Eröffnung seines Singapur-Standorts eine Unternehmensverifizierungsrate von 90 %, was die Nachfrage nach regionalen KYC-APIs veranschaulicht. Die zunehmende Smartphone-Verbreitung und Echtzeit-Zahlungssysteme machen den asiatisch-pazifischen Raum zum größten inkrementellen Umsatzpool im Prognosezeitraum.

Regulatorisches Umfeld
Die Regulierung wird in Bezug auf Vertrauensniveaus, Kontrollen für die Fernidentifizierung und die Zulässigkeit digitaler Nachweise verschärft, was die grundlegenden Anforderungen an die Identitätsprüfung in regulierten Onboarding-Prozessen erhöht. In den Vereinigten Staaten hat das Department of Homeland Security die Durchsetzung von REAL ID für bundesbehördliche Zwecke im Vorfeld der Frist vom 7. Mai 2025 vorangetrieben und damit die höherwertige Dokumentenprüfung bei Zugangs- und Onboarding-Prozessen gestärkt. Parallel dazu hat NIST die bundesstaatlichen Leitlinien zur digitalen Identität mit SP 800-63-4 (veröffentlicht im August 2025) aktualisiert und damit neue Erwartungen an Identitätsprüfung und Authentifizierung festgelegt, die Anbieter und vertrauende Parteien zur Benchmark-Bildung von Kontrollen nutzen.
In Europa schafft die Umsetzung von eIDAS 2.0 technische Verpflichtungen, die die Produkt-Roadmaps für Verifizierung, Liveness- und Attributprüfungen prägen. Die Europäische Kommission hat die Durchführungsverordnung (EU) 2025/1566 zur Identitäts- und Attributverifizierung für qualifizierte Vertrauensdienste sowie die Durchführungsverordnung (EU) 2026/798 über technische Spezifikationen für das Fernonboarding zu europäischen digitalen Identitäts-Wallets (April 2026) verabschiedet. Die Anforderung zur Verfügbarkeit der EU Digital Identity Wallet bis Dezember 2026 erhöht zudem den Bedarf an Wallet-fähigem Onboarding, Interoperabilitätsunterstützung und Datenminimierung im Einklang mit den Erwartungen der EU an Vertrauensdienste.
Wettbewerbslandschaft
Der Markt für Identitäts-Verifizierung ist fragmentiert: Die fünf größten Anbieter kontrollieren gemeinsam deutlich weniger als 40 % des Umsatzes. Mastercard kombiniert ein Netzwerk von 143 Milliarden Transaktionen mit seiner API zur Überprüfung von Identitätsattributen, um sich als branchenübergreifende Vertrauensebene zu positionieren. Spezialisierte Anbieter wie Onfido, Jumio und Veriff differenzieren sich durch proprietäre Computer-Vision-Engines, die Tausende globaler Dokumente verifizieren. Partnerschaften bleiben entscheidend; Mastercard hat mit Trulioo zusammengearbeitet, um das KMU-Onboarding für Zahlungserleichterer zu beschleunigen, während Sumsub dem Mastercard-Engage-Programm beitrat, um den Betrugsschutz auf Anbieter eingebetteter Finanzdienstleistungen auszuweiten.
Akquisitionsaktivitäten unterstreichen die Prämie für KI-Dokumentenforensik. Entrust schloss im April 2025 den Kauf von Onfido für USD 400 Millionen ab und integrierte passive Lebenderkennung in seine identitätszentrierte Zugangs-Suite. LexisNexis Risk Solutions erwarb IDVerse im Februar 2025, um Abdeckung von 16.000-Dokument-Vorlagen und Deepfake-Erkennung zu gewinnen. Socures Akquisition von Effectiv für USD 136 Millionen im Dezember 2024 kombinierte Echtzeit-Transaktionsüberwachung mit digitaler ID-Prüfung und schuf eine einheitliche Betrugsanalyse-Engine.
Marktführer in der Identitäts (ID )Verifizierungsbranche
Mastercard
Onfido
GBG (Idology)
Intellicheck
Jumio
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Identitätsprüfung (ID)
- Mastercard
- Onfido
- GBG (Idology)
- Intellicheck
- Jumio
- Trulioo
- Mitek Systems
- Veriff
- IBM
- AuthenticID
- Experian
- TransUnion
- LexisNexis Risk Solutions
- Pindrop
- ComplyCube
- Nuance Communications
- Thales Group
- IDEMIA
- Okta
- Ping Identity
- Equifax
- NEC Corporation
- Acuant
- Persona

Marktchancen und Zukunftsaussichten
Unternehmenskunden finanzieren Programme, um Lücken zu schließen, die durch KI-generierten Betrug aufgedeckt wurden, und um ein höherwertiges Onboarding im Einklang mit sich weiterentwickelnden Standards operativ umzusetzen. Dies schafft Freiraum für Anbieter, die Dokumentenforensik, passive Liveness-Erkennung, Geräteanalyse und kontinuierliche Risikosignale in einem einzigen Workflow kombinieren. Die Nachfrage zeigt sich auch bei Implementierungen im öffentlichen Sektor und in großem Maßstab, die auf risikobasierter Prüfung statt statischer Kontrollen beruhen, darunter die Einführung einer echtzeitfähigen, risikobasierten Identitätsprüfung durch das US-Bildungsministerium für den FAFSA-Prozess mit Unterstützung von Socure (April 2026). Diese Implementierungen lenken Budgets zunehmend in Richtung Orchestrierung, Auditierbarkeit und konfigurierbare Entscheidungsfindung, die über mehrere Nutzerprozesse hinweg wiederverwendet werden kann.
Die Akzeptanz digitaler Nachweise und Interoperabilität entwickeln sich ebenfalls zu Beschaffungsanforderungen, da Regierungen und Ökosysteme Wallet-Rahmenwerke und Spezifikationen für das Fernonboarding formalisieren. Die EU-Vorgabe, dass Mitgliedstaaten bis Dezember 2026 digitale Identitäts-Wallets bereitstellen müssen, unterstützt durch Durchführungsvorschriften wie die Durchführungsverordnung (EU) 2026/798 und (EU) 2025/1566, schafft kurzfristigen Integrationsaufwand für vertrauende Parteien, die Wallet-basierte Attribute akzeptieren und definierte Onboarding-Kontrollen erfüllen müssen. Anbieter, die einen einheitlichen Integrationspfad über physische Ausweise, aufkommende digitale IDs und verifizierbare Nachweise hinweg unterstützen und sich dabei an regionale Vertrauensprofile und Anforderungen zur Datenresidenz anpassen, verfügen über einen klareren Weg zu länderübergreifenden Einführungen und grenzüberschreitenden Anwendungsfällen, ohne fragmentierte, länderspezifische Verifizierungsstacks pflegen zu müssen.
Recent Industry Developments in Markt für Identitätsprüfung (ID)
- Juli 2026: BOYLE Sports implementierte Jumio zur Alters- und Identitätsverifizierung. Der Einsatz stärkt die Onboarding-Kontrollen für reguliertes Online-Glücksspiel und hält die Verifizierungsabläufe zugleich in einem einzigen Anbieter-Stack integriert.
- Oktober 2025: Mastercard erweiterte seine kommerzielle Partnerschaft mit Smile ID, um digitale Identitätslösungen in ganz Afrika zu skalieren, einschließlich einer Minderheitsbeteiligung. Der Schritt erweitert den Vertrieb von Identitätsdiensten über Mastercard-Partnerschaften und unterstützt die Lokalisierung über verschiedene nationale ID-Ökosysteme hinweg.
- April 2024: Entrust schloss die Übernahme von Onfido ab, um KI-gestützte Identitätsverifizierung in sein identitätszentriertes Sicherheitsportfolio zu integrieren. Der Deal beschleunigte die Konsolidierung, da größere Sicherheitsanbieter spezialisierte Dokumenten- und Biometrieverifizierungsfähigkeiten in breitere Zugangs- und Betrugsbekämpfungsplattformen integrierten.


Markt für Identitätsprüfung (ID) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Identitätsverifizierung Tools und Dienstleistungen, die verwendet werden, um zu bestätigen, dass eine Person oder ein Unternehmen echt ist – während des Onboardings und des laufenden Zugangs –, unter Einsatz von Dokumentenprüfungen, biometrischem Abgleich und Datenbankvalidierungen über digitale und physische Kanäle hinweg.
Ausschlüsse des Geltungsbereichs: Wir schließen reine Verwaltung von Identitäts- und Zugriffsmanagement sowie reine Hardware-Biometrie aus, sofern diese nicht hauptsächlich für Workflows zur Identitätsverifizierung verkauft werden.
Übersicht der Segmentierung
- Nach Bereitstellung
- On-Premises
- Cloud
- Nach Lösungstyp
- Dokument-/ID-Verifizierung
- Biometrische Verifizierung
- Authentifizierung und Lebenderkennung
- Sonstige
- Nach Endnutzerbranche
- Finanzdienstleistungen (BFSI)
- Einzel- und E-Commerce
- Staat und öffentlicher Sektor
- Gesundheitswesen
- Telekommunikation und IT
- Sonstige
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Nachfragekontext festzulegen und Annahmen zu verankern, die außerhalb von Unternehmensangaben überprüft werden können. Wir stützten uns auf öffentliche und offizielle Referenzen wie die NIST Digital Identity Guidelines, eIDAS-Aktualisierungen der EU und verwandte regulatorische Updates, die Global Findex Database der Weltbank zu Trends bei Kontoinhaberschaft, digitale Wirtschaftsstatistiken der OECD sowie Zusammenfassungen der US-FTC zu Identitätsdiebstahl und Betrugsmeldungen.
Zudem prüften wir Produktdokumentationen, geprüfte Finanzberichte, Jahresberichte und Investorenpräsentationen, um zu verstehen, wie Umsätze aus Identitätsverifizierung dargestellt werden und wo sie innerhalb größerer Softwarelinien eingeordnet sind. Presseberichte, Gerichts- und Durchsetzungsmaßnahmen sowie Bekanntmachungen zur öffentlichen Beschaffung wurden genutzt, um Verschiebungen bei Compliance-Druck und Betrugsmustern zu erfassen. Bei Bedarf halfen kostenpflichtige Abonnements zu Unternehmensfinanzen und Nachrichten sowie eine Patentdatenbank, Unternehmensaktivitäten, Produktrichtungen und Finanzierungszyklen zu validieren. Diese Quellen sind nur beispielhaft, und viele weitere öffentliche Referenzen wurden zur Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und kurze Umfragen mit Lösungsanbietern, Systemintegratoren und großen Käufern in regulierten Branchen, sodass Preislogik und Einführungszeitpunkte nicht ausschließlich aus Sekundärmaterial abgeleitet wurden. Für eine globale Sichtweise haben wir Beiträge aus APAC, EMEA und Amerika ausgewogen berücksichtigt und zentrale Annahmen durch Nachfassaktionen erneut überprüft, wenn sich Bereitstellungsmix, Betrugsraten oder Compliance-Zeitpläne zu verändern schienen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 12% | APAC: 42% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 35% | EMEA: 36% |
| Kleinere Anbieter: 20% | Manager: 53% | Amerika: 22% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem digitale Onboarding-Volumina und compliance-getriebene Verifizierungsbedarfe nach Region rekonstruiert und anschließend anhand realistischer Verifizierungshäufigkeiten und Preispunkte in Ausgaben umgerechnet werden. Um das Modell praktikabel zu halten, stützen wir uns auf einen kleinen Satz von Eingaben, die sich jährlich verfolgen lassen, wie digitale Kontoeröffnungen in BFSI und Telekommunikation, Wachstum der E-Commerce-Nutzerzahlen, die Entwicklung von Betrugs- und Identitätsdiebstahlsbeschwerden, Muster bei Verifizierungserfolg und -wiederholung sowie den Mix zwischen Cloud- und On-Premise-Bereitstellung.
Diese Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenartiger Umsatzangaben von Anbietern, soweit verfügbar, Kanalabgleichen zu typischen Preisen pro Verifizierung (Dokumenten-, Biometrie- und Datenbankabfragen) sowie implizierten Volumina aus großen Endnutzerprogrammen. Wenn ein Anbieter die Identitätsverifizierung nicht als separate Position ausweist, schätzen wir den relevanten Anteil anhand von Hinweisen zum Produktmix und Kundenreferenzen und überprüfen die Annahme in Interviews auf ihre Belastbarkeit. Für die Prognose wird eine Szenarioanalyse hinsichtlich des Tempos der regulatorischen Durchsetzung, des durch generative KI getriebenen Betrugsdrucks und der Intensität des digitalen Onboardings verwendet, wobei der kurzfristige Verlauf mit dem Expertenkonsens zu Preistrends und Automatisierungsakzeptanz abgeglichen wird.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Konsistenzprüfungen über Regionen, Bereitstellungsarten und Nachfragesignale von Endnutzern hinweg, und die Ergebnisse werden mit unabhängigen Indikatoren wie dem Wachstum digitaler Transaktionen und gemeldeten Betrugstrends verglichen. Wenn ein Datenpunkt eine Ausreißerverschiebung verursacht, werden die Eingaben überprüft, die Berechnungen erneut durchgeführt und Nachfassgespräche genutzt, um zu bestätigen, ob die Veränderung real oder zeitbedingt ist.
Vor der endgültigen Freigabe durchlaufen Modell und Annahmen mehrstufige Analystenprüfungen, einschließlich Abweichungsprüfungen im Vergleich zu früheren Ausgaben und segmentübergreifender Konsolidierungsprüfungen, damit die Gesamtwerte dem definierten Geltungsbereich entsprechen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa bedeutenden regulatorischen Fristen oder starken Veränderungen bei Betrugsmustern. Unmittelbar vor der Lieferung wird eine erneute Überprüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten, die sich auf die definierten Variablen zurückführen lässt.
Vergleich der Marktgröße für Identitätsverifizierung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Identitätsverifizierung können weit voneinander abweichen, selbst wenn die Themenbezeichnung dieselbe ist, da jeder Herausgeber seine eigenen Abgrenzungen des Geltungsbereichs, sein eigenes Basisjahr und seine eigene Preislogik wählt. Unterschiede ergeben sich auch daraus, wie stark angrenzende Bereiche wie umfassendere Authentifizierung, Identitätsplattformen und Managed-Compliance-Dienste in die Zahl einbezogen werden.
Wesentliche Ursachen für Abweichungen sind in der Regel, ob das Modell die Ausgaben an abgeschlossene Verifizierungen (volumenorientiert) oder an breitere Sicherheitsbudgets (budgetorientiert) koppelt, wie sich der Preis pro Prüfung mit zunehmender Automatisierung annahmegemäß entwickelt, und ob die Währungsumrechnung über alle Regionen hinweg konsistent gehalten wird. Ein weiterer wiederkehrender Faktor ist der Aktualisierungsrhythmus, da ein schneller Wandel im digitalen Onboarding oder in der Betrugsintensität das kurzfristige Wachstum verändern kann und ältere Annahmen die laufende Rate über- oder unterschätzen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,78 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 15,02 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und einen längeren Prognosezeitraum und vermischt häufig angrenzende Ausgaben für Identitätssicherheit mit verifizierungsspezifischen Umsätzen, was das Ausgangsniveau im Vergleich zu einem verifizierungsgetriebenen Nachfragepool verändern kann. |
| Regionale Unternehmensberatung B | 11,08 Mrd. USD (2024) | Verankert die Schätzung an der Größenbestimmung für 2024 und wendet einen konservativeren Wachstumspfad an, wodurch neuere digitale Onboarding-Programme, bei denen die Verifizierungsvolumina nach regulatorischen oder betrugsbedingten Auslösern schnell ansteigen, unterschätzt werden können. |
Die Tabelle zeigt eine Spanne, die sich hauptsächlich durch das gewählte Ausgangsjahr und das erklärt, was als im Geltungsbereich liegende Umsätze aus Identitätsverifizierung behandelt wird. Im Modell von Mordor Intelligence ist der Gesamtwert an Verifizierungs- und Validierungsanwendungsfälle über zentrale Endnutzer und Regionen hinweg gebunden, und angrenzende Ausgaben für Identitätsmanagement werden nicht einbezogen, sofern sie nicht unmittelbar Teil eines Verifizierungsworkflows sind. Mit klaren Eingaben wie Onboarding-Volumina, Bereitstellungsmix und Preis pro Prüfung, die erneut getestet werden können, bleibt das Ergebnis leicht nachvollziehbar und bei Marktveränderungen wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Identitäts-Verifizierung?
Der Markt ist im Jahr 2026 mit USD 15,78 Milliarden bewertet und wird bis 2031 voraussichtlich USD 26,8 Milliarden erreichen.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloud-Plattformen dominieren mit einem Anteil von 65,12 % im Jahr 2025 und wachsen bis 2031 mit einer CAGR von 12,72 %.
Warum gilt Asien-Pazifik als Wachstumsmotor?
Regulatorische Harmonisierung, Mobile-first-Banking und groß angelegte Fintech-Adoption treiben Asien-Pazifik auf eine CAGR von 11,52 %, die höchste regionale Wachstumsrate.
Was treibt die Konsolidierung in diesem Markt voran?
Anbieter suchen KI-gestützte Dokumentenauthentifizierungskompetenz und globale Dokumentenabdeckung, was Akquisitionen wie Entrust-Onfido und LexisNexis-IDVerse veranlasst.
Seite zuletzt aktualisiert am:



