
Größe und Anteil des Consumer Identity and Access Management Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
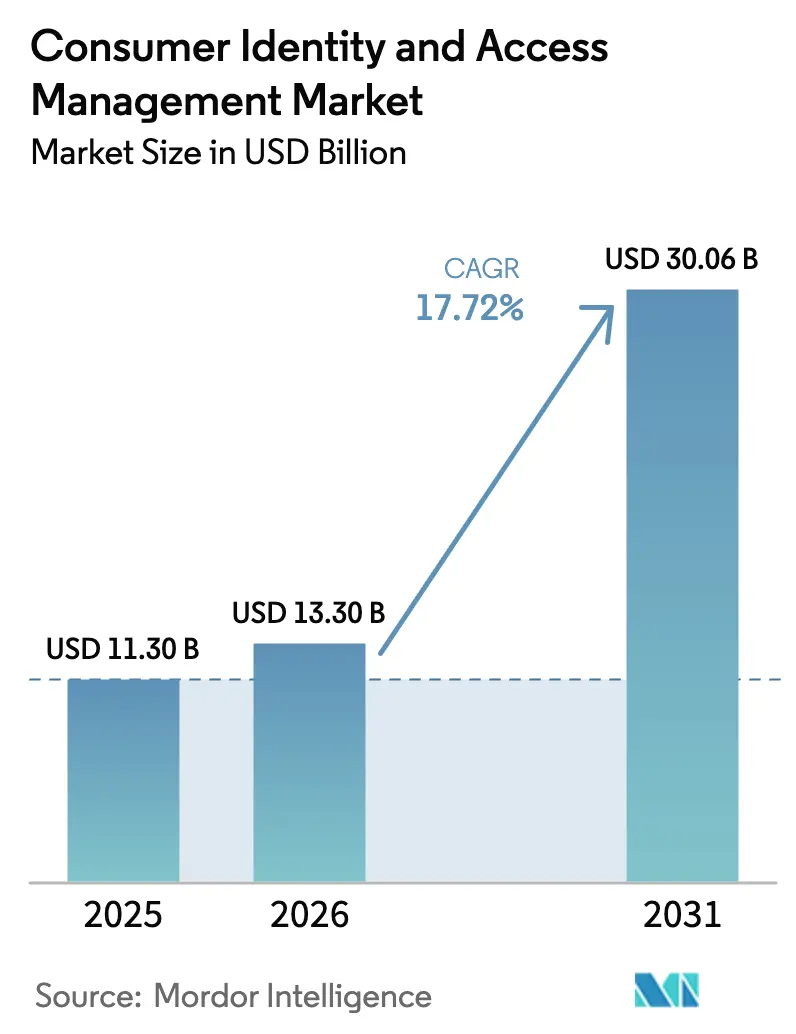
| Marktgröße (2026) | 13.3 Milliarden US-Dollar |
| Marktgröße (2031) | 30.06 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.72 % |
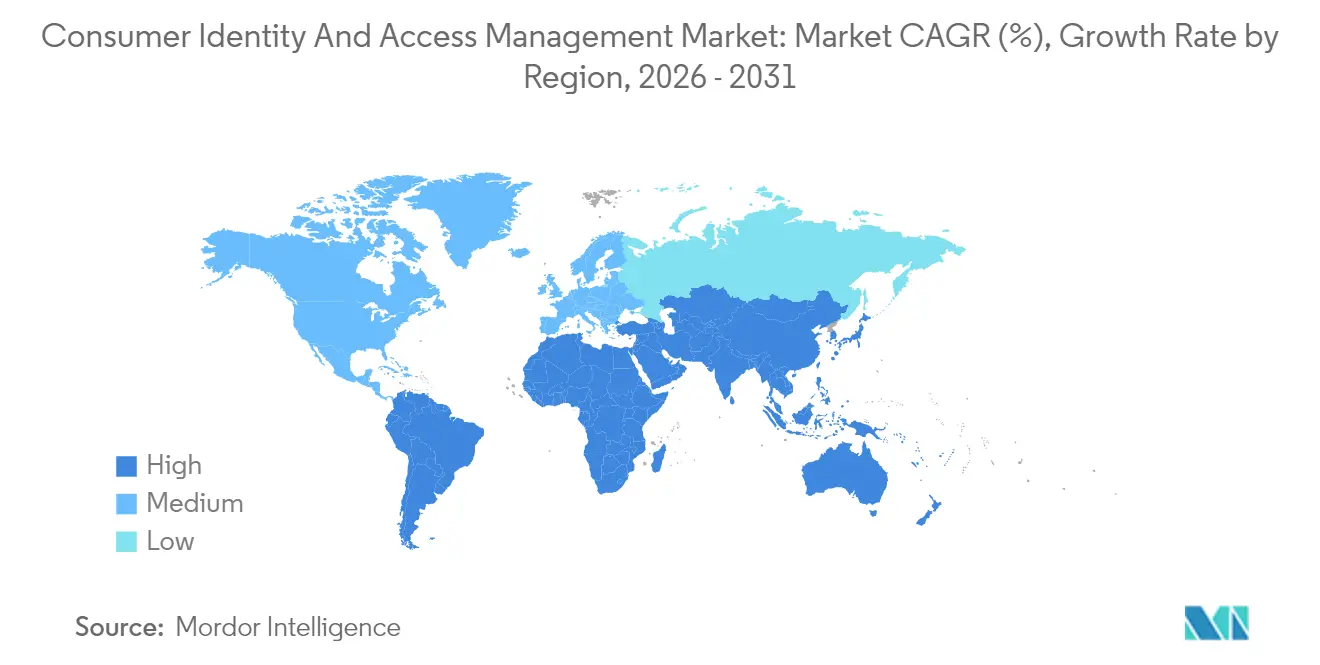
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
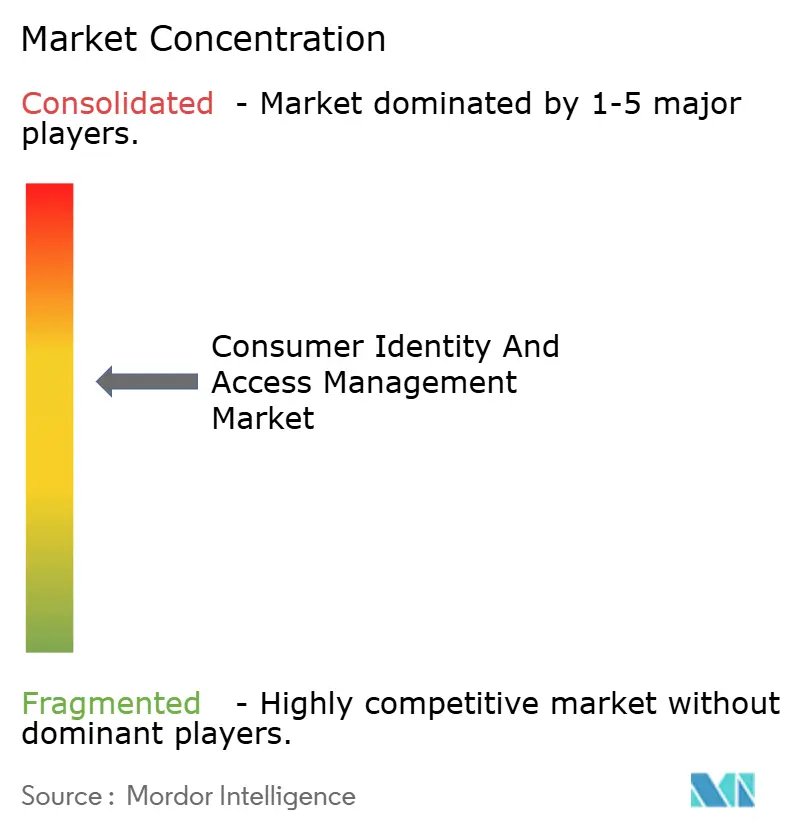
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Consumer Identity and Access Management Marktanalyse von Mordor Intelligence
Die Marktgröße für Customer Identity and Access Management wurde im Jahr 2025 auf USD 11,3 Milliarden geschätzt und soll von USD 13,3 Milliarden im Jahr 2026 auf USD 30,06 Milliarden bis 2031 wachsen, bei einer CAGR von 17,72 % während des Prognosezeitraums (2026–2031). Das anhaltende Wachstum spiegelt die Bestrebungen von Unternehmen hin zu kundenzentriertem digitalem Engagement, steigende regulatorische Compliance-Anforderungen und einen deutlichen Anstieg ausgefeilter Cyberbedrohungen wider. Generative-KI-basierte adaptive Authentifizierung, obligatorische PSD3-Einwilligungsorchestrierung und digitale Identitätsbrieftaschen gemäß eIDAS 2.0 beschleunigen gemeinsam die Akzeptanz, während Unternehmen jährliche Verluste von USD 186 Milliarden durch Bot-Angriffe auf API-Ebene verzeichnen. Lösungen machen weiterhin den Großteil der Ausgaben aus, doch Managed Services gewinnen an Dynamik, da Unternehmen komplexe Orchestrierungsaufgaben auslagern. Die Cloud-Bereitstellung dominiert neue Projekte, angetrieben durch Infrastrukturmodernisierung und die regulatorische Akzeptanz von Cloud-Kontrollen. Gesundheitswesen, eingebettetes Finanzwesen und Super-App-Ökosysteme bieten überproportionale Chancen, da jedes Segment nahtlose und gleichzeitig datenschutzwahrende Identitätsprozesse erfordert.
Wichtigste Erkenntnisse des Berichts
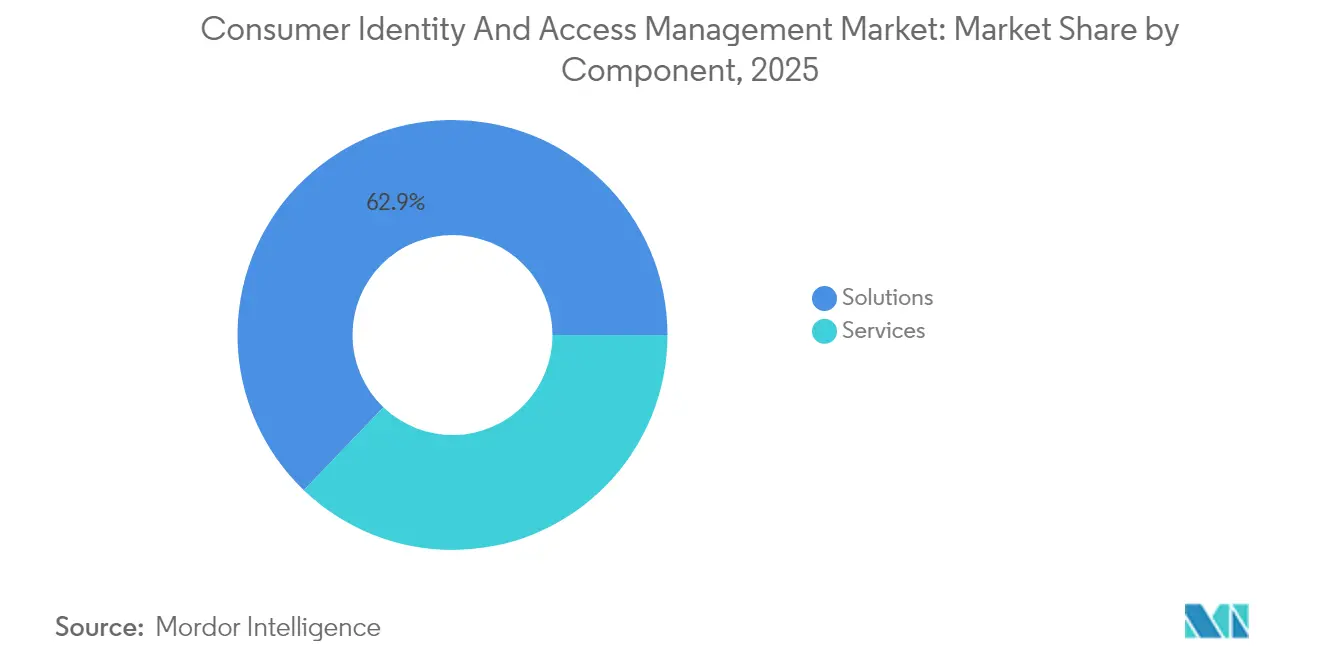
- Nach Komponente hielten Lösungen im Jahr 2025 einen Anteil von 62,85 % am Customer Identity and Access Management Markt, während Dienstleistungen bis 2031 eine CAGR von 18,6 % verzeichnen sollen.
- Nach Bereitstellungsmodus erfasste die Cloud im Jahr 2025 einen Anteil von 77,35 % an der Customer Identity and Access Management Marktgröße und soll während des Prognosezeitraums mit einer CAGR von 19,35 % wachsen.
- Nach Endnutzerbranche führte BFSI im Jahr 2025 mit einem Umsatzanteil von 28,55 %, während das Gesundheitswesen bis 2031 mit einer CAGR von 19,08 % wächst.
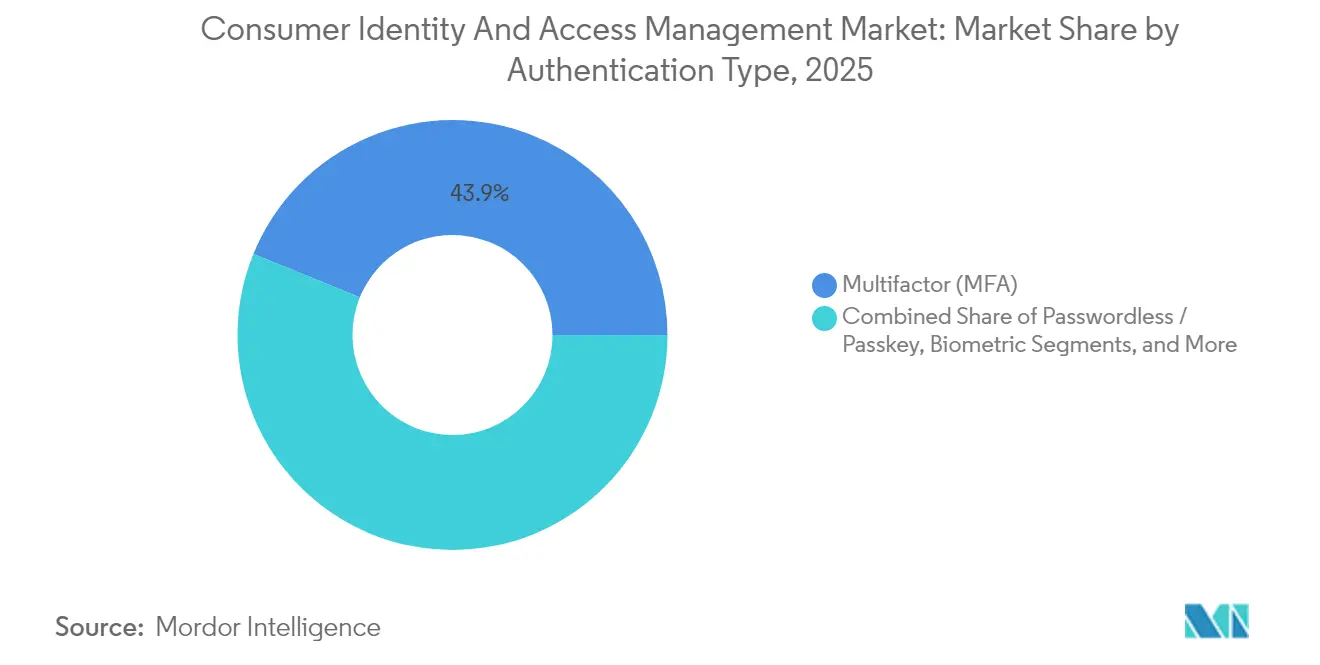
- Nach Authentifizierungstyp repräsentierte die Multifaktor-Authentifizierung im Jahr 2025 einen Anteil von 43,85 % an der Customer Identity and Access Management Marktgröße; passwortlose Lösungen und Passkey-Lösungen expandieren bis 2031 mit einer CAGR von 23,65 %.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 61,15 %, während KMU mit einer CAGR von 18,28 % wachsen.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 43,25 % am Customer Identity and Access Management Markt; für den asiatisch-pazifischen Raum wird bis 2031 die schnellste CAGR von 17,98 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für Consumer Identity and Access Management*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Generative-KI-basierte adaptive Authentifizierung | +3.2% | Global, frühe Akzeptanz in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Das Gleichgewicht zwischen Datenschutz und Nutzererfahrung erhöht die CIAM-Budgets | +2.8% | Global, am stärksten in der EU | Kurzfristig (≤ 2 Jahre) |
| Eingebettetes Finanzwesen und Super-Apps benötigen föderiertes CIAM | +4.1% | Kernbereich APAC, Ausstrahlungseffekte auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| Obligatorische PSD3/CPRA-Einwilligungsorchestrierung | +2.9% | EU und sich ausdehnender US-Geltungsbereich | Langfristig (≥ 4 Jahre) |
| Passwortlose FIDO2-Einführung durch große Technologieunternehmen | +3.5% | Global, angeführt von Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Digitale Identitätsbrieftaschen gemäß eIDAS 2.0 und NIST | +2.7% | EU primär, USA aufkommend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Generative-KI-basierte adaptive Authentifizierung
Generative KI verlagert CIAM von reaktiver Kontrolle hin zu prädiktiver Risikobewertung. Strivacitys AI Assist zeigt Echtzeit-Analysen von Nutzerreisen und automatisierte Compliance-Prüfungen, und Analysten erwarten, dass 35 % der Unternehmen bis 2025 generative KI in Identitätsfunktionen einbetten. [1]Strivacity, „AI Assist: Ihr KI-Experte für digitale Identität”, strivacity.com Dynamische Richtlinien auf Basis von Verhalten, Gerätefingerabdruck und Kontext reduzieren die Nutzerreibung und erhöhen gleichzeitig die Sicherheit – ein Gleichgewicht, das von Gesundheitsdienstleistern geschätzt wird, die Clear mit Epic für eine schnelle Patientenanmeldung integrieren. Adaptive Mechanismen passen die Anforderungen an die stufenweise Authentifizierung an individuelle Risikoprofile an und mindern die Überauthentifizierungsermüdung, die Konversionsraten beeinträchtigt.
Wachsendes Bewusstsein für den Datenschutz-Nutzererfahrungs-Kompromiss treibt Budgets an
Das eIDAS 2.0-Mandat, das im Mai 2024 in Kraft trat, verpflichtet EU-Mitgliedstaaten, bis 2026 nationale digitale Identitätsbrieftaschen auszugeben, was Unternehmen dazu veranlasst, datenschutzorientierte CIAM-Strategien zu übernehmen. Verbraucher fordern reibungslose Prozesse, sodass Unternehmen veraltete Anmeldeoberflächen aufgeben, die Sicherheit auf Kosten der Benutzerfreundlichkeit priorisieren. Gesundheitsdienstleister veranschaulichen diesen Wandel; Identitätsbrieftaschen ermöglichen es Patienten, Aufzeichnungen netzwerkübergreifend abzurufen und dabei die HIPAA-Konformität zu wahren. Datenschutz wandelt sich vom Hindernis zum Ermöglicher einer überlegenen Nutzererfahrung.
Anstieg im eingebetteten Finanzwesen und bei Super-Apps, die föderiertes CIAM erfordern
Super-Apps, die Messaging, Shopping und Finanzdienstleistungen bündeln, sind auf Föderierung angewiesen, um Nutzer über mehrere Partner hinweg zu authentifizieren. Der OECD Digital Economy Outlook 2024 verknüpft die rasche Akzeptanz digitaler Dienste im asiatisch-pazifischen Raum mit einem Wachstum des IKT-Sektors von 7,6 %. Perus E-Wallets Yape und Plin zeigen ein Transaktionswachstum von 340 %, was den Bedarf an Identitätsföderierung unterstreicht. CIAM-Plattformen müssen mehrere Identitätskontexte verwalten und dabei eine einheitliche Durchsetzung der Sicherheitsrichtlinien aufrechterhalten.
Obligatorische PSD3/CPRA-Einwilligungsorchestrierung und Compliance
PSD3 wird delegierte Authentifizierung und ergebnisbasierte SCA einführen und Banken sowie Fintechs dazu zwingen, Einwilligungs-Workflows zu modernisieren. Der California Privacy Rights Act erhöht die Komplexität durch granulare Einwilligungspräferenzen. CIAM-Anbieter müssen sich zu Orchestrierungsmaschinen weiterentwickeln, die dynamische Datenschutzdirektiven über Regionen und Kanäle hinweg speichern, aktualisieren und verifizieren.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für Consumer Identity and Access Management*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bot-Angriffe auf API-Ebene übertreffen die Abwehrgeschwindigkeit | –2.1% | Global, am stärksten in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Datenspeicherungsgesetze erhöhen die Kosten | –1.8% | Global, akut im asiatisch-pazifischen Raum und in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Qualifikationslücke bei CIOs in der CIAM-Orchestrierung | –1.4% | Global, am ausgeprägtesten bei KMU | Mittelfristig (2–4 Jahre) |
| Erosion des Kundenvertrauens nach Datenschutzverletzungen | –1.2% | Global, regional unterschiedlich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bot-Angriffe auf API-Ebene übertreffen die CIAM-Abwehrgeschwindigkeit
Bots, die APIs ausnutzen, gefährden Kundenreisen und erhöhen die Sicherheitskosten. Unternehmen verwalten inzwischen durchschnittlich 613 API-Endpunkte, die die Angriffsflächen vergrößern, und damit verbundene Vorfälle stiegen 2024 um 28 %, was jährliche Kosten von USD 186 Milliarden verursacht. [2]Thales Group, „Anfällige APIs und Bot-Angriffe kosten Unternehmen bis zu USD 186 Milliarden jährlich”, cpl.thalesgroup.com Eine wirksame Abschreckung erfordert die Integration von CIAM mit dedizierter API-Sicherheitsanalyse, was Budgets belastet und Einführungen verlängert.
Qualifikationslücke bei CIOs in der CIAM-Orchestrierung und DevSecOps-Integration
Modernes CIAM erfordert das Erstellen von Skripten für Richtlinien, die Verknüpfung von Ereignisströmen mit SIEM-Tools (Security Information and Event Management) und die Einbettung von Automatisierung in DevSecOps-Pipelines. Vielen KMU fehlt Personal mit den erforderlichen IAM-Kenntnissen, was den CISA-Erkenntnissen entspricht, dass Premium-SSO-Dienste kleinere Unternehmen preislich ausschließen. [3]CISA, „Hindernisse bei der Einführung von Single Sign-On für kleine und mittlere Unternehmen”, cisa.gov Outsourcing überbrückt die Lücke teilweise, erhöht jedoch die Bedenken hinsichtlich der Anbieterabhängigkeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Consumer Identity and Access Management
Nach Komponente:
Managed Services rücken in den MittelpunktDer Dienstleistungsumsatz übertrifft Software, da Unternehmen schlüsselfertige Bereitstellungen anstreben. Das Komponentensegment erfasste 2025 einen Anteil von 62,85 % an der Customer Identity and Access Management Marktgröße für Lösungen, doch Dienstleistungen sollen bis 2031 jährlich um 18,6 % wachsen. Großunternehmen verlagern die Orchestrierung an Experten, und KMU – unter Berufung auf JumpClouds Umfrage, wonach 42 % auslagern – folgen diesem Beispiel.
Die zunehmende Komplexität von Datenschutz, adaptiver Authentifizierung und kanalübergreifenden Einwilligungs-Workflows macht Managed Services attraktiv. Gesundheitsorganisationen verlassen sich auf Clear-Integrationen, die den internen Programmieraufwand minimieren. Da die Akzeptanz des Customer Identity and Access Management Marktes zunimmt, stützt sich die Wettbewerbsdifferenzierung stärker auf die Implementierungsqualität als auf Funktionslisten.


Nach Bereitstellungsmodus:
Cloud führt die Modernisierung anCloud-Installationen machten 2025 einen Anteil von 77,35 % an der Customer Identity and Access Management Marktgröße aus und werden mit einer CAGR von 19,35 % wachsen, da veraltete On-Premise-Infrastrukturen abgelöst werden. Microsofts Entra ID zeigt kontinuierliche Funktionsbereitstellung und überzeugt risikoaverse Branchen davon, dass die Cloud Sicherheitsmaßstäbe erfüllt oder übertrifft.
Hybride Bereitstellungen bleiben für Anforderungen an Datensouveränität oder geringe Latenz bestehen, doch die meisten neuen Einführungen erfolgen standardmäßig in der Cloud. Unternehmen schätzen API-first-Erweiterbarkeit und automatisierte Skalierung. Managed Service Provider bauen standardisierte Stacks auf, die die Zeit bis zur Wertschöpfung verkürzen und Compliance-Artefakte über Regionen hinweg aktuell halten, was die Cloud-Präferenz verstärkt.
Nach Endnutzerbranche:
Gesundheitswesen wächst schnellDas Gesundheitswesen soll eine CAGR von 19,08 % verzeichnen und damit jede andere Branche übertreffen. Strategien für digitale Zugangspunkte, Telemedizin und Interoperabilitätsprogramme wie SMART on FHIR zwingen Anbieter zur Einführung moderner CIAM-Lösungen. Unterdessen hält BFSI ab 2025 einen Anteil von 28,55 %, was auf langjährige regulatorische Treiber zurückzuführen ist.
Kosten durch Patientenfehlidentifikation und der Datenaustausch zwischen Anbietern treiben biometrische und Passkey-Implementierungen voran. Clears Krankenhauskioske veranschaulichen die Vorteile: schnellere Anmeldung, weniger manuelle Fehler und höhere Patientenzufriedenheit. Das Wachstum im Gesundheitswesen macht domänenspezifische Vorlagen zu einem Muss für Anbieter, die ihre Reichweite im Customer Identity and Access Management Markt ausbauen wollen.
Nach Authentifizierungstyp:
Passwortlose Authentifizierung gewinnt an BodenMultifaktor-Methoden halten einen Anteil von 43,85 %, doch die passwortlose Authentifizierung und Passkey-Authentifizierung eilt mit einer CAGR von 23,65 % voraus. Der Customer Identity and Access Management Markt vollzieht den Übergang von Modellen mit gemeinsamen Geheimnissen hin zur Public-Key-Kryptografie, die durch biometrische Gerätedaten unterstützt wird. Die Daten der FIDO Alliance zeigen 15 Milliarden Passkey-fähige Konten im Jahr 2024.
Unternehmen kämpfen mit der Kontowiederherstellung und der Kompatibilität mit Altsystemen, was die vollständige Umstellung verlangsamt. Dennoch senkt die Standardisierung durch große Technologieunternehmen die Integrationskosten, und Regulierungsbehörden erkennen Passkeys zunehmend als starke Authentifizierung für Verbraucher an. Branchen mit hochwertigen Vermögenswerten, wie Gesundheitswesen und Finanzwesen, führen die Einführungen an.
Nach Unternehmensgröße:
KMU schließen die LückeGroßunternehmen halten einen Anteil von 61,15 %, doch KMU werden eine CAGR von 18,28 % verzeichnen. Der Customer Identity and Access Management Markt muss begrenzte Budgets und schlanke IT-Teams berücksichtigen. Freemium-Stufen und vereinfachte Orchestrierung helfen Anbietern, in dieses Segment vorzudringen.
CISA stellt fest, dass hohe Abonnementgebühren die Akzeptanz bei kleinen Unternehmen hemmen. Anbieter reagieren mit gebündelten Angeboten, verwalteten Einrichtungen und KI-gesteuerten Konfigurationsassistenten, die die Bereitstellungszeiten verkürzen. Da barrierefreier digitaler Handel zur Grundvoraussetzung wird, können KMU eine robuste Identitätsverwaltung nicht ignorieren, was eine stetige Akzeptanz fördert.
Geografische Analyse
Markt für Consumer Identity and Access Management in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 43,25 %, bedingt durch etablierte Unternehmensprogramme und ein reichhaltiges Anbieterökosystem. Laufende Verbesserungen konzentrieren sich auf adaptive Risikoanalysen und die regulatorische Ausrichtung an der CPRA, während sich die Gesamtwachstumsraten mit zunehmender Marktdurchdringung abschwächen. Das Augenmerk der Behörden auf die Erschwinglichkeit für KMU, wie in CISA-Studien widergespiegelt, fördert eine breitere Akzeptanz und hält den Markt für Customer Identity and Access Management lebendig.
Markt für Consumer Identity and Access Management im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird die höchste CAGR von 17,98 % prognostiziert, angetrieben durch staatliche Identitäts-Wallet-Programme, Super-App-Ökonomien und mobilfirstorientierte Verbrauchergewohnheiten. Das IKT-Wachstum in den OECD-Mitgliedsländern betrug im Jahr 2024 durchschnittlich 7,6 % und war in führenden APAC-Nationen noch höher, was einen fruchtbaren Boden für Identitätsplattformen unterstreicht. Anbieter lokalisieren die Datenspeicherung und erfüllen nationale Standards, um die Nachfrage zu erschließen.
Markt für Consumer Identity and Access Management in Europa
Europa entwickelt sich auf der Grundlage von eIDAS 2.0, das bis 2026 interoperable Wallets vorschreibt. Diese Initiative wird den Markt für Customer Identity and Access Management ausweiten, da öffentlicher und privater Sektor auf gemeinsame digitale Identitätsrahmen konvergieren. Die Vorreiterrolle Europas im Datenschutz versetzt europäische Anbieter in die Lage, ihr Fachwissen ins Ausland zu exportieren, wenngleich unterschiedliche Umsetzungszeitpläne und wirtschaftliche Gegenwinds Ausführungsrisiken mit sich bringen.

Regulatorisches Umfeld
Bereitstellungen von Consumer Identity and Access Management (CIAM) werden zunehmend durch Datenschutz- und Digital-Identity-Anforderungen geprägt, die überprüfbare Zustimmungen, stärkere Authentifizierung und nachweisbare Governance über verschiedene Rechtsräume hinweg verlangen. In der Europäischen Union verpflichtet eIDAS 2.0 die Mitgliedstaaten, bis 2026 nationale digitale Identitäts-Wallets auszugeben, was walletfähige CIAM-Muster (verifizierte Attribute, selektive Offenlegung und Protokollierung der Einwilligung) verstärkt. In den Vereinigten Staaten hat NIST im Juli 2025 SP 800-63 Revision 4 finalisiert und damit die Erwartungen an phishing-resistente Authentifizierung und Identitätsprüfungspraktiken verschärft, die von vielen regulierten Käufern als Basis-Kontrollrahmen genutzt werden.
Durchsetzung auf bundesstaatlicher und grenzüberschreitender Ebene erhöht den operativen Druck auf CIAM-Programme, die auf zentralisierten Verbraucher-Identitätsprofilen beruhen. In Kalifornien traten am 1. Januar 2026 aktualisierte CCPA/CPRA-Vorschriften in Kraft, die Cybersicherheitsaudits, Risikobewertungen und Pflichten im Zusammenhang mit automatisierten Entscheidungstechnologien einführen, was die Nachfrage nach Consent-Orchestrierung und belastbaren Identitätsrisikokontrollen erhöht. Weitere politische Entwicklungen, einschließlich des am 25. März 2026 eingebrachten US Consumer Data Privacy and Security Act of 2026 (S. 4211), sowie Arbeiten der britischen Regierung zu nationaler digitaler Identität und Digital Verification Services (DVS) im Jahr 2026, deuten auf eine fortschreitende Konvergenz zwischen Datenschutz-Compliance für Verbraucher und Identitätsprüfungs-Ökosystemen hin, mit denen CIAM-Plattformen integriert werden müssen.
Wettbewerbslandschaft
Eine Marktkonsolidierung ist im Gange, da etablierte Anbieter KI-Schichten hinzufügen und Cloud-Hyperscaler CIAM in umfassendere Plattformen bündeln. Ping Identitys ForgeRock-Integration hat eine einheitliche Orchestrierungssuite hervorgebracht, die auf regulierte Branchen abzielt und die regionale Datenspeicherungsabdeckung erweitert. Microsoft, IBM und Okta behalten Skalenvorteile dank langjähriger Unternehmensverträge und Ökosysteme.
Disruptoren konzentrieren sich auf vertikale Nischen und schnelle Bereitstellung. Strivacity setzt auf Low-Code-Orchestrierung mit eingebetteter generativer KI, während Frontegg entwicklerzentrierte APIs betont. Engpässe in der Halbleiterversorgung beeinflussen die Einführung biometrischer Geräte, da der breitere Komponentenmarkt 2024 USD 627,6 Milliarden erreichte. Anbieter, die Hardware-Pipelines sichern können, gewinnen an Einfluss, insbesondere in Branchen, die auf geräteseitige Biometrie angewiesen sind.
Der Wettbewerb verlagert sich von der Anzahl der Funktionen hin zu Compliance und Integrationstiefe. Käufer schätzen sofort einsatzbereite Orchestrierung für PSD3 und eIDAS 2.0 sowie Konnektivität zu API-Sicherheit, Betrugsanalyse und Einwilligungsspeichern. Partnerschaften mit Systemintegratoren und Managed Service Providern sind entscheidend für den Gewinn großer Mehrregionen-Deals und die Erweiterung der Präsenz im Customer Identity and Access Management Markt.
Marktführer im Bereich Consumer Identity and Access Management
Microsoft Corporation
IBM Corporation
Okta Inc. (inkl. Auth0)
Ping Identity Holdings
Salesforce Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Consumer Identity and Access Management
- Microsoft Corporation
- IBM Corporation
- Okta Inc. (incl. Auth0)
- Ping Identity Holdings
- ForgeRock Inc.
- Salesforce Inc.
- Amazon Web Services Inc.
- Broadcom Inc. (Symantec)
- Thales Group (Gemalto)
- HID Global (Assa Abloy)
- CyberArk Software Ltd.
- Micro Focus Intl. plc
- Duo Security (Cisco)
- OneLogin (One Identity)
- Strivacity
- Frontegg
- LoginRadius Inc.
- Authgear
- SAASPASS Inc.
- IDCUBE Systems Pvt Ltd.
- AlertEnterprise Inc.
- Convergint Technologies LLC
Lesen Sie die Analyse der Consumer Identity and Access Management-Unternehmen

Marktchancen und Zukunftsaussichten
Ein Weißraum bildet sich um CIAM-Funktionen, die speziell für Wallet-basierte Identität und ökosystemübergreifende Zustimmung entwickelt wurden. Der eIDAS-2.0-Meilenstein, der die EU-Mitgliedstaaten verpflichtet, bis 2026 digitale Identitäts-Wallets auszugeben, treibt die Nachfrage nach CIAM-Stacks, die Wallet-Assertions akzeptieren, verifizierte Attribute verwalten und überprüfbare Zustimmungsverläufe kanalübergreifend bewahren können, insbesondere für regulierte Onboarding-Prozesse in BFSI und im Gesundheitswesen. Gleichzeitig gewinnt der Übergang von passwortbasierter Anmeldung zu phishing-resistenter Authentifizierung weiter an Dynamik, da Passkeys skalieren und Käufer Authentifizierung, Wiederherstellung und Step-up-Richtlinien in einer einzigen Orchestrierungsschicht zusammenführen.
Identität für KI-Agenten und Maschine-zu-Anwendung-Zugriff ist ein weiterer angrenzender Bereich zu Verbraucher-Journeys (agentengestützter Support, Einkauf und eingebettete Finanzdienstleistungen). Die Produkt-Roadmaps der Anbieter im Jahr 2026 zeigen Bewegung in diese Richtung, darunter Erweiterungen der Ping-Identity-Plattform für agentenbasierte Unternehmensanwendungsfälle (programmierbare Schnittstellen und Agenten-Governance) sowie Auth0-Funktionsupdates, die auf KI-Agenten und Token-Handling ausgerichtet sind. Da diese Anwendungsfälle den Kreis der Akteure erweitern, die Identitätskontrollen über menschliche Nutzer hinaus benötigen, werden CIAM-Plattformen, die Verbraucheridentität, Zustimmung und Richtliniendurchsetzung mit der Governance nicht-menschlicher Identitäten sowie modernen OAuth-basierten Schutzmaßnahmen vereinen können, zentraler für digitale Engagement-Architekturen als eigenständige Login-Systeme.
Jüngste Branchenentwicklungen im Markt für Consumer Identity and Access Management
- Mai 2026: Okta beschrieb Auth0-Produktinnovationen, die auf die Ermöglichung von Identität für KI-Agenten-Anwendungsfälle ausgerichtet sind, einschließlich Funktionen wie Agent-as-Principal-Muster und Token Vaulting. Das Update erweitert den CIAM-Umfang über die reine Authentifizierung menschlicher Nutzer hinaus und veranlasst Käufer, Plattformen danach zu bewerten, wie gut sie neue maschinengesteuerte Akteure regeln, die mit verbraucherorientierten Diensten interagieren.
- April 2026: Microsoft kündigte die allgemeine Verfügbarkeit von Single Sign-On (SSO) von nativen Apps zu eingebetteten Web-Views für die native Authentifizierung von Microsoft Entra External ID an. Dies reduziert Reibungsverluste in mobilen App-Journeys, die eingebettete Web-Views nutzen, während die Identitätskontrollen zentralisiert bleiben, was höhere Konversionsraten und eine konsistentere Richtliniendurchsetzung über alle Kanäle hinweg unterstützt.
- Juni 2024: Die FIDO Alliance meldete, dass Passkeys 15 Milliarden passkey-fähige Konten erreicht haben, was die breite Ökosystemdynamik für passwortlose Authentifizierung verstärkt. Dieser Skalenmeilenstein veranlasst CIAM-Anbieter und -Anwender, den Rollout von Passkeys, Migrationswerkzeuge und die Gestaltung der Kontowiederherstellung als Kernelemente von Verbraucher-Identitätsprogrammen zu priorisieren.


Markt für Consumer Identity and Access Management Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die mit Angeboten für Consumer Identity and Access Management erzielt werden, die Organisationen dabei unterstützen, Kundenidentitäten über digitale Kanäle hinweg zu registrieren, zu authentifizieren, zu autorisieren und zu verwalten, einschließlich Zustimmungs- und Datenschutzkontrollen. Er umfasst Software und damit verbundene Dienstleistungen, die für verbraucherorientierte Anwendungsfälle branchen- und regionsübergreifend verkauft werden.
Ausschlüsse aus dem Geltungsbereich: Wir schließen reine Workforce-Identitäts- und Zugriffstools aus, die hauptsächlich für den Mitarbeiterzugriff verwendet werden, physische Zugangskontrollsysteme sowie eigenständige Betrugsbewertungstools, die Kundenidentitäten nicht durchgängig verwalten.
Übersicht der Segmentierung
- Nach Komponente
- Lösungen
- Authentifizierung und Autorisierung
- Identitätsverifizierung und -prüfung
- Nutzerprofil- und Einwilligungsverwaltung
- Dienstleistungen
- Professionell
- Verwaltet
- Lösungen
- Nach Bereitstellungsmodus
- Cloud-basiert
- On-Premise
- Nach Endnutzerbranche
- BFSI
- Gesundheitswesen
- IT und Telekommunikation
- Regierung
- Energie und Versorgung
- Transport
- Luft- und Raumfahrt sowie Verteidigung
- Bildung
- Nach Authentifizierungstyp
- Multifaktor (MFA)
- Passwortlos / Passkey
- Biometrie
- Soziale und föderierte Anmeldung
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges ASEAN
- Naher Osten und Afrika
- GCC
- Türkei
- Südafrika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenze für CIAM festzulegen und Adoptionssignale zu verankern, die jährlich überprüft werden können. Wir stützten uns auf öffentliche Quellen wie NIST-Leitlinien zu digitaler Identität, Cybersicherheitshinweise der CISA, ENISA-Berichte sowie Indikatoren der OECD und Weltbank zur digitalen Wirtschaft, um politische, risikobezogene und Digitalisierungsmuster zu verstehen, die die CIAM-Nachfrage antreiben.
Wir haben auch Geschäftsberichte, Investorenpräsentationen und Produktdokumentationen von Unternehmen geprüft, um zu bestätigen, wie Anbieter die CIAM-Grenze im Vergleich zum breiteren IAM ziehen und wo die Umsatzrealisierung bei Software-Abonnements und Dienstleistungen typischerweise angesiedelt ist. Für zusätzlichen Kontext zu Patenten, Sicherheitsvorfällen und öffentlicher Auftragsvergabe nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie globale Ausschreibungen und Verträge. Diese Sekundärquellen dienen nur zur Veranschaulichung, und weitere öffentliche Materialien wurden ebenfalls genutzt, um Datenpunkte zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden mit einer Mischung aus CIAM-Lösungsanbietern, Systemintegratoren und Unternehmenskäufern geführt, die für Kundenanmelde- und digitale Onboarding-Programme verantwortlich sind. Wir nutzten diese Interviews, um zu bestätigen, was als CIAM budgetiert wird, wie sich die Preisgestaltung zwischen Cloud- und On-Premise-Lösungen verändert, und welche Branchen ihre Bereitstellungen in APAC, EMEA und Amerika am schnellsten ausweiten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 31% | CXOs: 14% | APAC: 51% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 39% | EMEA: 31% |
| Kleinere Akteure: 15% | Manager: 47% | Amerika: 18% |
Marktdimensionierung und Prognose
Die Dimensionierung wurde zunächst mit einem Top-down-Modell erstellt, bei dem digitale Kontenvolumina von Unternehmen und Trends beim Online-Engagement über Adoptions- und Budgetanteilsannahmen in einen CIAM-Ausgabenpool übersetzt und anschließend basierend auf Digitalisierungsgrad und regulatorischer Intensität nach Region aufgeteilt werden. Um die Gesamtwerte fundiert zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Prüfungen abgeglichen, einschließlich stichprobenartiger Umsatzangaben von Anbietern, Kanal-Feedback zu typischen Vertragsgrößen und ASPs, die mit bereitgestellten Identitätsvolumina für gängige Anwendungsfälle verknüpft sind.
Zu den wichtigsten im Modell verwendeten Eingaben gehören der Anteil der Verbraucherinteraktionen, die auf digitale Kanäle verlagert werden, MFA- und passwortlose Adoptionsraten, Aktivitäten im Bereich Zustimmung und Datenschutz-Compliance, die Preisentwicklung bei Cloud-Abonnements sowie die Attach-Raten für Managed Services. Wo Bottom-up-Belege für kleinere Anbieter und private Unternehmen unvollständig waren, wurden Lücken mit vorsichtigen Durchdringungsannahmen und Bereichsprüfungen anhand der von den Befragten mitgeteilten Preisspannen geschlossen.
Für die Prognose wurde eine Szenarioanalyse rund um die Intensität von Sicherheitsvorfällen und den Zeitpunkt der regulatorischen Durchsetzung angewendet, gefolgt von einem Glättungsschritt, um unrealistische Sprünge bei der Adoption von Jahr zu Jahr zu vermeiden. Expertenmeinungen wurden genutzt, um zu testen, wie schnell passwortlose Authentifizierung, progressive Profilierung und Identitätsprüfungsfunktionen regionsübergreifend in CIAM-Verträge gebündelt werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, einschließlich der gegenseitigen Überprüfung der implizierten CIAM-Ausgaben pro digitalem Kundenkonto, dem Vergleich regionaler Aufteilungen mit öffentlichen Digitalisierungsindikatoren und der Überprüfung, ob die Wachstumsmuster mit Veränderungen bei Authentifizierungs- und Datenschutzanforderungen übereinstimmen. Bei größeren Abweichungen wurden die Annahmen überarbeitet und, falls erforderlich, Befragte erneut kontaktiert, um Preisgestaltung, Bündelung oder Umfangsbehandlung zu bestätigen.
Vor der endgültigen Freigabe wird das Modell in Analystenschritten überprüft, um Ausreißer, inkonsistente Wachstumsraten und Probleme bei der zeitlichen Abstimmung von Währungsumrechnungen zu erkennen und anschließend sicherzustellen, dass die Definitionen über die Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Nachfragetreiber beeinflussen, und vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Marktgröße für globales Consumer Identity and Access Management von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Consumer Identity and Access Management können sich unterscheiden, selbst wenn sie dieselbe übergeordnete Wachstumsgeschichte beschreiben. Abweichungen ergeben sich typischerweise daraus, wie jede Studie die CIAM-Grenze zieht, welches Jahr als aktuelle Schätzung verwendet wird, und ob Dienstleistungen und angrenzende Identitätstools eingeschlossen sind.
Die Vergleichstabelle zeigt eine Spanne, die hauptsächlich durch Umfang und Zeitpunkt erklärt wird, und im Modell von Mordor Intelligence werden Umsätze nur für dedizierte CIAM-Software zuzüglich damit verbundener Dienstleistungen über Cloud- und On-Premise-Bereitstellungen hinweg gezählt, während reines Workforce-IAM und eigenständige Betrugsbewertung ausgeschlossen sind. Der aktuelle Wert wird zudem für 2026 dargestellt, anstatt eine Zahl für 2025 zurückzurechnen.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,30 Mrd. USD (2026) | |
| Fachzeitschrift A | 16,05 Mrd. USD (2025) | Verwendet einen anderen Bezugspunkt für das aktuelle Jahr und bündelt häufig breitere Ausgaben für Kunden-IAM, wodurch angrenzende Identitätsprüfungs- und Sicherheitsausgaben einfließen können, die nicht konsistent von CIAM-Software und -Dienstleistungen getrennt werden. |
| Branchenbericht B | 12,60 Mrd. USD (2026) | Stützt sich stärker auf von Anbietern gemeldete Prognosen und einen engeren Lösungsumfang, was zu einer Untererfassung von Dienstleistungen und Implementierungsarbeiten führen kann, die Käufer häufig zusätzlich zu CIAM-Abonnements erwerben. |
Zusammengenommen weist der Vergleich auf zwei wiederkehrende Ursachen für Abweichungen hin: das für den aktuellen Marktwert verwendete Jahr und wie eng der Angebotsumfang auf echte CIAM-Umsätze beschränkt bleibt. Unser Ansatz bleibt nachvollziehbar, da jeder Schritt auf beobachtbare Nachfragesignale, Preislogik und interviewbasierte Prüfungen zurückgeht, die bei veränderten Marktbedingungen erneut durchgeführt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Customer Identity and Access Management Markt derzeit?
Der Markt wird im Jahr 2026 auf USD 13,3 Milliarden geschätzt und soll bis 2031 USD 30,06 Milliarden erreichen.
Welche durchschnittliche jährliche Wachstumsrate (CAGR) wird für den Customer Identity and Access Management Markt bis 2031 prognostiziert?
Analysten erwarten eine CAGR von 17,72 % im Zeitraum 2026–2031.
Welches Bereitstellungsmodell wächst am schnellsten?
Cloud-basiertes CIAM macht 77,35 % des Umsatzes von 2025 aus und wächst mit einer CAGR von 19,35 %, da Unternehmen ihre Infrastruktur modernisieren und API-first-Architekturen übernehmen.
Warum ist das Gesundheitswesen das am schnellsten wachsende Endnutzersegment?
Krankenhäuser und Kliniken benötigen eine sichere und nahtlose Patientenidentitätsverifizierung für Telemedizin, elektronische Gesundheitsakten und Interoperabilität, was eine CAGR von 19,08 % in diesem Segment antreibt.
Wie beeinflussen Passkeys CIAM-Strategien?
Die breite Passkey-Akzeptanz – 15 Milliarden aktivierte Konten im Jahr 2024 – treibt Unternehmen zur passwortlosen, phishing-resistenten Authentifizierung, die Nutzererfahrung und Sicherheit verbessert.
Welche Regionen werden die nächste Welle der CIAM-Nachfrage antreiben?
Der asiatisch-pazifische Raum soll eine CAGR von 17,98 % auf der Grundlage digitaler Identitätsbrieftaschen, Super-App-Ökosysteme und mobile-first-Verbraucher verzeichnen, während Europa durch die eIDAS 2.0-Regulierung an Dynamik gewinnt.
Seite zuletzt aktualisiert am:



