
Marktgröße und Marktanteil für Hämostaseprodukte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.15 Milliarden US-Dollar |
| Marktgröße (2031) | 2.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
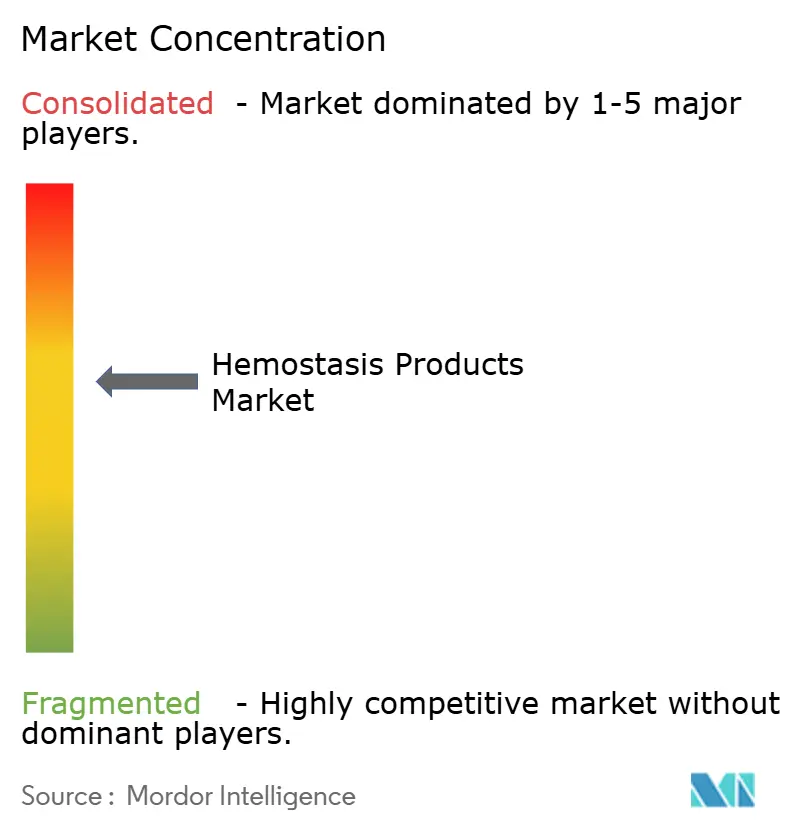
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Hämostaseprodukte von Mordor Intelligence
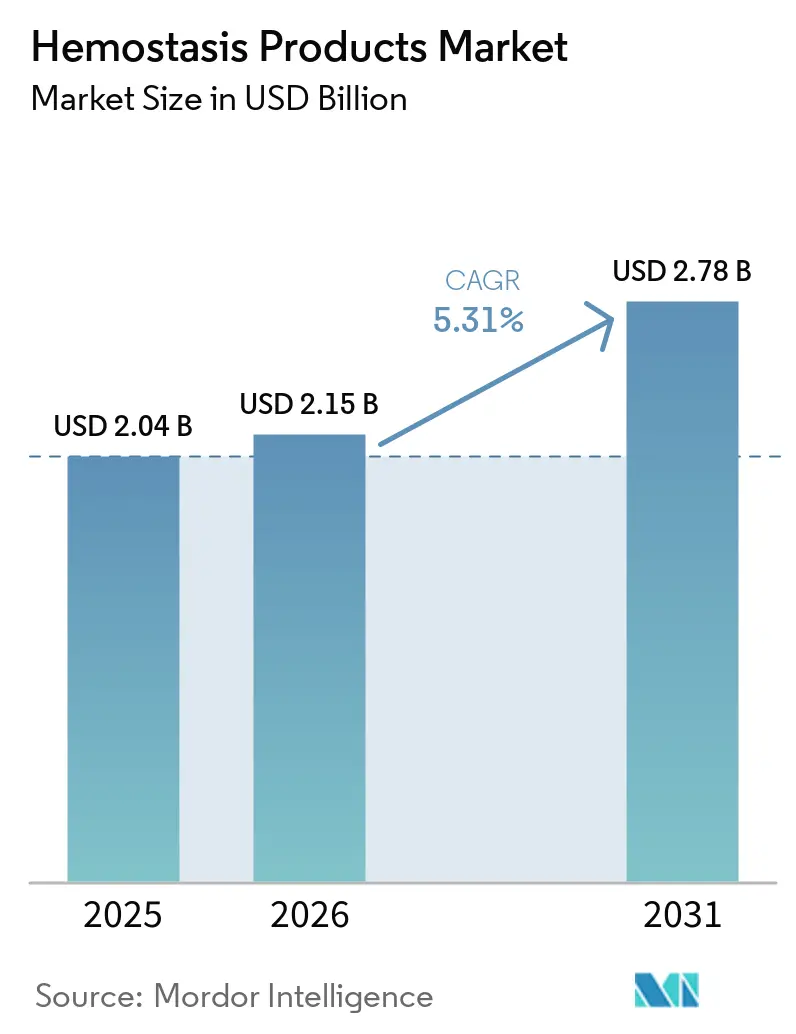
Die Marktgröße für Hämostaseprodukte wird im Jahr 2026 auf 2,15 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 2,04 Milliarden USD, mit Prognosen für 2031 von 2,78 Milliarden USD, was einem Wachstum von 5,31 % CAGR über den Zeitraum 2026–2031 entspricht. Die stetige Nachfrage nach schneller Blutstillungskontrolle bei Traumata, der Notfallversorgung und minimal-invasiven Eingriffen verlagert den Markt für Hämostaseprodukte hin zu synthetischen und aktiven Wirkstoffen, die die Verfahrensdauer verkürzen und den Transfusionsbedarf reduzieren. Regulatorische Freigaben für Lösungen der nächsten Generation – wie das FDA-zugelassene Traumagel für schwere Blutungen – bestätigen eine robuste klinische Pipeline und beschleunigen Produkteinführungen. Krankenhäuser priorisieren Wirkstoffe mit nachgewiesener Effizienz im Operationssaal, während Chirurgen flüssige und sprühbare Formate bevorzugen, die eine präzise Abdeckung in engen Operationsfeldern ermöglichen. Die Konsolidierung unter großen Medizintechnikunternehmen, die umfassende Portfolios für das Blutungsmanagement anstreben, unterstreicht den strategischen Wert differenzierter Technologien. Unterdessen haben politische Entscheidungsträger begonnen, die Versorgungsresilienz zu prüfen, nachdem hurrikanbedingte Engpässe die Fragilität der Einzelstandortfertigung für kritische Vorleistungen offenbart haben.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten infusionsfähige Lösungen mit einem Umsatzanteil von 35,12 % im Jahr 2025; fortgeschrittene Lösungen werden voraussichtlich bis 2031 mit einer CAGR von 9,84 % wachsen.
- Nach Formulierung entfielen 38,11 % der Umsätze im Jahr 2025 auf flüssige und sprühbare Produkte; Matrix-Gel-Formate werden voraussichtlich bis 2031 mit einer CAGR von 7,84 % wachsen.
- Nach Anwendung entfielen 36,35 % der Nachfrage im Jahr 2025 auf die Traumaversorgung; chirurgische Anwendungen wachsen bis 2031 mit einer CAGR von 7,31 %.
- Nach Endnutzer entfielen 65,05 % des Verbrauchs im Jahr 2025 auf Krankenhäuser, während Kliniken und ambulante Zentren voraussichtlich am schnellsten mit einer CAGR von 8,91 % wachsen werden.
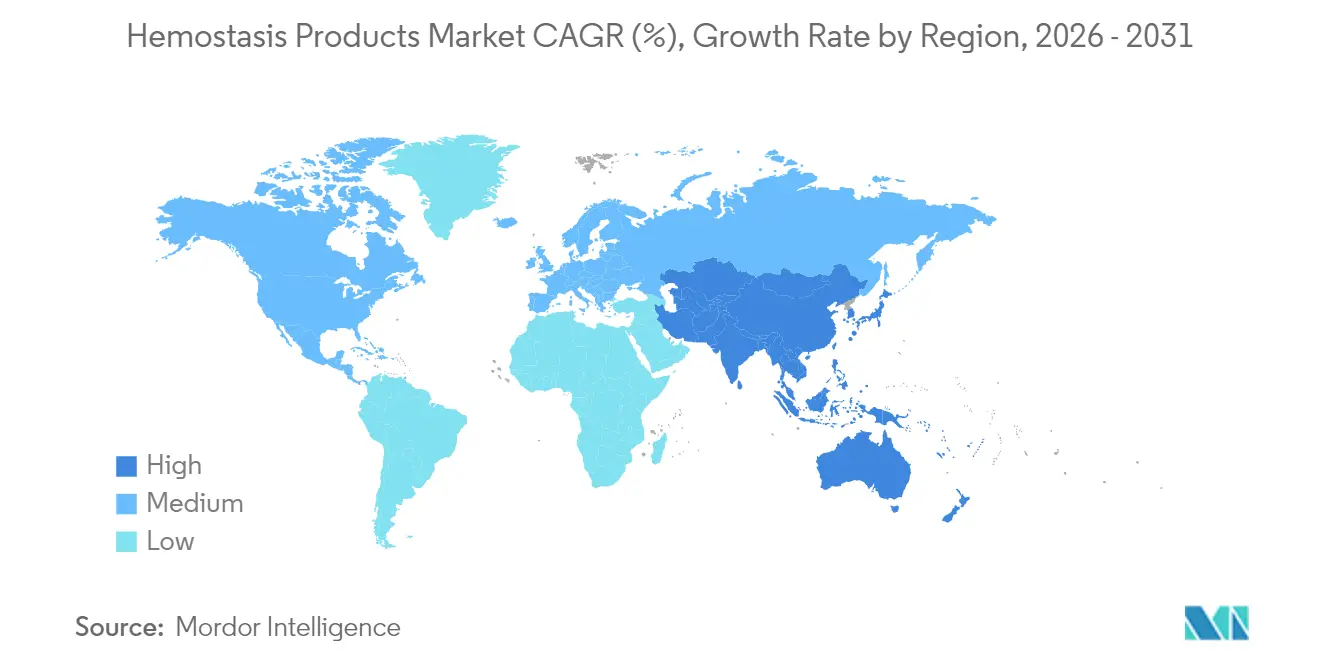
- Nach Geografie hielt Nordamerika 42,38 % des Umsatzes im Jahr 2025; Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 9,46 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes Volumen an Trauma- und chirurgischen Eingriffen | +1.2% | Global, mit Asien-Pazifik als Wachstumsführer | Mittelfristig (2–4 Jahre) |
| Schnelle Produktinnovation bei topischen und fortgeschrittenen Hämostatika | +1.8% | Innovationszentren in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung minimal-invasiver und robotergestützter Chirurgie | +1.1% | Nordamerika, EU, ausgewählte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Durch alternde Bevölkerung bedingte Komorbiditäten erweitern den Zielmarkt | +0.9% | Global, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Militärische Nachfrage nach lagerstabilem Plasma und synthetischem Blut | +0.4% | USA, NATO-Verbündete, Konfliktregionen | Kurzfristig (≤ 2 Jahre) |
| Bahnbrechende selbstorganisierende Peptidgele für gastrointestinale Blutungen | +0.3% | Global, frühe Einführung in fortgeschrittenen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Volumen an Trauma- und chirurgischen Eingriffen
Das globale chirurgische Fallaufkommen steigt, wobei Südasien allein einem Versorgungsdefizit von 1,6 Milliarden Patienten gegenübersteht, das nun politische Priorität genießt. Aktualisierte Leitlinien zur schadensbegrenzenden Reanimation stellen die Blutungskontrolle vor das Atemwegsmanagement, senken die Sterblichkeit durch Verbluten um 65 % und erweitern die Frontliniennachfrage nach schnellen topischen Wirkstoffen[1]Kluger, Yoram, „Priorisierung des Kreislaufs gegenüber dem Atemweg zur Verbesserung des Überlebens bei Traumapatienten”, World Journal of Emergency Surgery, biomedcentral.com. Die militärische Feldmedizin – insbesondere das Joint Trauma System – hat den frühzeitigen Einsatz von Blutprodukten normalisiert, und ihre Protokolle verbreiten sich in zivile Traumanetzwerke. Diese Veränderungen vergrößern den Markt für Hämostaseprodukte, indem die Blutungskontrolle in jeden Schritt des Patientenmanagements eingebettet wird, von der Erstversorgung am Unfallort bis hin zu fortgeschrittenen Operationssälen. Anbieter, die integrierte Kits anbieten, die Diagnostika, topische Gele und Faktorkonzentrate kombinieren, werden Krankenhäuser gewinnen, die eine rationalisierte Beschaffung anstreben.
Schnelle Produktinnovation bei topischen und fortgeschrittenen Hämostatika
Selbstorganisierende Peptidhydrogele erreichen die Hämostase in Sekunden, bleiben für die Visualisierung transparent und vermeiden Pathogenübertragungsrisiken, die mit tierischem Gewebe verbunden sind. Sequenziell vernetzende Fibrinleime bilden innerhalb von 15 Sekunden doppelnetzwerkartige Versiegelungen und übertreffen herkömmliche Fibrindichtmittel, die Minuten zur Polymerisation benötigen. Kovalent reaktive Mikropartikel bilden verstärkte Gerinnsel selbst unter arteriellem Druck und erreichen in präklinischen Modellen eine Kontrolle in unter 20 Sekunden[2]Zhu, Linyong, „Kovalent reaktive Mikropartikel saugen Blut auf, um verstärkte Gerinnsel für eine schnelle Hämostase zu bilden”, nature.com. Die FDA-Zulassung des pflanzlichen Traumagel validiert den kommerziellen Weg für biomimetische Wirkstoffe. Diese Innovationswelle hebt den Markt für Hämostaseprodukte, indem langsame, plasmabasierte Wirkstoffe durch agile Formulierungen ersetzt werden, die sich nahtlos in moderne chirurgische Arbeitsabläufe integrieren.
Zunehmende Verbreitung minimal-invasiver und robotergestützter Chirurgie
Wettbewerbsfähige Robotersysteme wie Senhance, Revo-i und Hugo senken die Kosten pro Eingriff und erweitern den Zugang über frühe Anwendereinrichtungen hinaus. Kleinere Zugangstrokare schränken jedoch die Reichweite der Instrumente ein, wodurch sprühbare oder fließfähige Hämostatika unverzichtbar werden, um diffuse Blutungsflächen abzudecken. Module mit künstlicher Intelligenz, die das Blutungsrisiko in Echtzeit vorhersagen, ermöglichen es Chirurgen, den hämostatischen Einsatz früher zu planen, die Operationszeit zu verkürzen und die Ergebnisse zu verbessern. Krankenhäuser, die neue Roboterplattformen beschaffen, überarbeiten gleichzeitig ihre Formulare, um kompatible Hämostatika aufzunehmen, was die durchschnittlichen Bestellwerte für Lieferanten erhöht.
Durch alternde Bevölkerung bedingte Komorbiditäten erweitern den Zielmarkt
Ältere Patienten kombinieren häufig Antikoagulationsregime mit fragiler Gefäßintegrität, was die intraoperative Blutungskomplexität erhöht. Gezielte Umkehrmittel wie Andexanet alfa und Idarucizumab haben das Vertrauen der Ärzte in ein aggressives Antikoagulationsmanagement gestärkt. Faktor-XI-Inhibitoren versprechen ein geringeres Blutungsrisiko, werden jedoch den Bedarf an topischer Kontrolle im Operationsfeld nicht beseitigen. Biotechnologisch hergestelltes Heparin reduziert die Abhängigkeit von porcinen Lieferketten und bietet eine Chargenkonsistenz, die eine evidenzbasierte Dosierung unterstützt. Zusammen erweitern diese Entwicklungen den Markt für Hämostaseprodukte, da Chirurgen eine wachsende Kohorte hochriskanter älterer Patienten behandeln.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge globale regulatorische und Erstattungshürden | -1.4% | Global, variierend nach regulatorischer Zuständigkeit | Langfristig (≥ 4 Jahre) |
| Hohe Kosten aktiver Dichtmittel in ressourcenarmen Umgebungen | -0.8% | Schwellenmärkte, ländliche Gesundheitssysteme | Mittelfristig (2–4 Jahre) |
| Fragile biologische Lieferketten (bovines/porcines Thrombin) | -0.6% | Global, konzentriert in Regionen mit Tierbeschaffung | Kurzfristig (≤ 2 Jahre) |
| FXIa-Inhibitor-Pipeline kannibalisiert infusionsfähige Produkte | -0.4% | Entwickelte Märkte mit fortgeschrittener Antikoagulation | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge globale regulatorische und Erstattungshürden
Die FDA hat kürzlich viskoelastische Koagulationsanalysatoren in Klasse II eingestuft und damit Qualitätssystem- und klinische Datenanforderungen für Gerätehersteller hinzugefügt. Die Medizinprodukteverordnung Europas hat die Prüfwarteschlangen verlängert, Markteinführungen kleiner Unternehmen verzögert und den Markt für Hämostaseprodukte zugunsten etablierter Unternehmen mit regulatorischer Infrastruktur verschoben. Die Zahlungsreform ist ebenso herausfordernd; neue CMS-Bündelungsregeln könnten die Deckung für autologe blutbasierte Verbände einschränken und Krankenhäuser zwingen, Premiumausgaben durch harte Ergebnisse zu rechtfertigen.
Hohe Kosten aktiver Dichtmittel in ressourcenarmen Umgebungen
Fortgeschrittene Dichtmittel können mehrere hundert USD pro Einheit kosten, eine hohe Hürde, wo öffentliche Budgets knapp sind. Cardinal Health beziffert die direkten Kosten eines Blutungsereignisses auf über 10.000 USD, doch Entscheidungsträger scheuen dennoch hohe Vorabproduktpreise. Ein akademisches Zentrum in den USA sparte 1 Million USD durch die Standardisierung der Hämostatikauswahl, was den wirtschaftlichen Wert belegt, aber auch die Notwendigkeit einer Nutzungssteuerung unterstreicht. Pflanzliche Pulver und Peptidgele versprechen Kostenentlastung, aber Formularausschüsse verlangen Kopf-an-Kopf-Belege vor einer Substitution.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
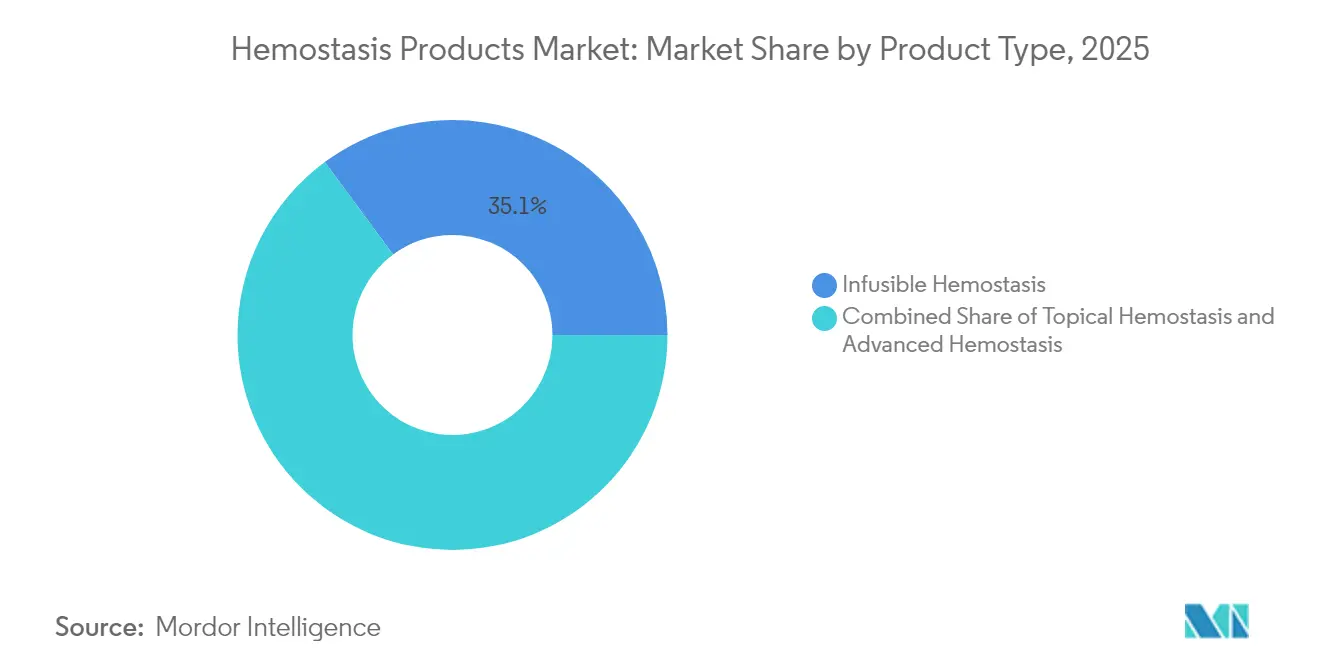
Fortgeschrittene Lösungen übertreffen traditionelle KategorienInfusionsfähige Therapien behielten 2025 einen Marktanteil von 35,12 % am Markt für Hämostaseprodukte, da Faktorkonzentrate bei schweren Blutungen und im Hämophiliemanagement unverzichtbar bleiben. Die Nachfrage stagniert jedoch, da Gentherapie und FXIa-Inhibitoren Fortschritte machen. Der Markt für Hämostaseprodukte schwenkt auf synthetische und biomimetische aktive Dichtmittel um, die Leistungslücken in Bezug auf Geschwindigkeit, Haftung und Immunogenität schließen.
Fortgeschrittene Angebote werden voraussichtlich bis 2031 mit einer CAGR von 9,84 % wachsen und damit das Tempo der Marktexpansion vorgeben. Die FDA-Zulassung von VISTASEAL und dem pflanzlichen Traumagel verdeutlicht die regulatorische Bereitschaft, neuartige Wirkstoffe zu genehmigen. Der Wettbewerbsdruck steigt, da multinationale Konzerne Start-ups für den Technologiezugang übernehmen, wobei Strykers Inari-Akquisition im Wert von 4,9 Milliarden USD die periphere Gefäßreichweite erweitert.


Nach Formulierung:
Flüssige Anwendungen treiben die Präzisionsmedizin voranFlüssige und sprühbare Formate erzielten 2025 einen Umsatzanteil von 38,11 %, was die Präferenz der Chirurgen für mischungsfreie Systeme widerspiegelt, die durch laparoskopische Zugänge oder Roboterarme eingesetzt werden können. Dieser Anteil am Markt für Hämostaseprodukte profitiert von Innovationen bei Applikationsgeräten, einschließlich batteriebetriebener Applikatoren, die Durchflussraten für komplexe Anatomien modulieren.
Matrix-Gel-Systeme wachsen mit einer CAGR von 7,84 %, da sequenziell vernetzende Chemien 15-Sekunden-Versiegelungen selbst auf feuchtem Gewebe liefern. Sofort haftende Pflaster mit ultroelastischen Substraten erweitern die Branche der Hämostaseprodukte auf thorakale und kardiale Reparaturen, bei denen Organbewegungen herkömmliche Pads behindern.
Nach Anwendung:
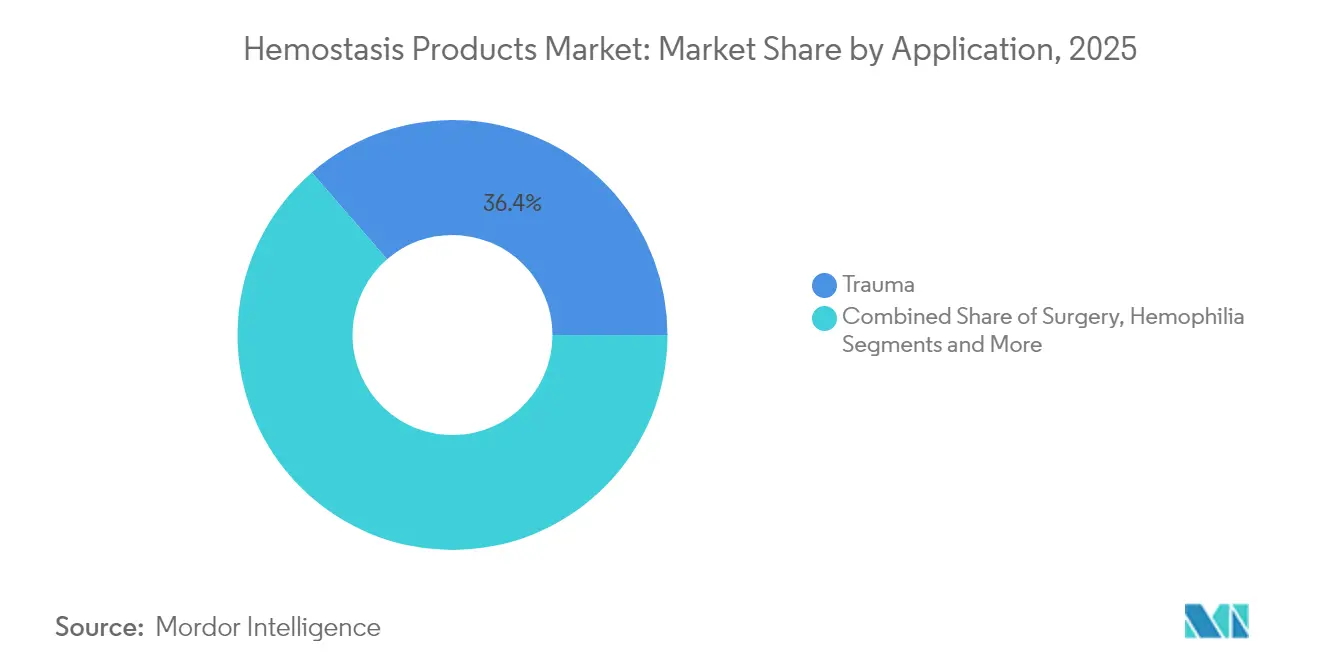
Traumaprotokolle gestalten die Marktdynamik neuTrauma machte 2025 36,35 % der Marktgröße für Hämostaseprodukte aus, da zivile Notfallnetzwerke kampferprobte Gaze und injizierbare Schwämme übernehmen. Die Einführung von CAB-Reanimationsprotokollen treibt einen früheren und breiteren topischen Einsatz voran, insbesondere in präklinischen Umgebungen.
Der chirurgische Einsatz wird bis 2031 voraussichtlich mit einer CAGR von 7,31 % wachsen, da robotergestützte und minimal-invasive Eingriffe zunehmen. Viskoelastische Echtzeittests ermöglichen eine maßgeschneiderte Produktauswahl im Operationssaal und erhöhen den Verbrauch von Premium-Hämostatika, die die Verschlusszeit verkürzen.
Nach Endnutzer:
Krankenhauswirtschaft treibt die Einführung von Premiumprodukten voranKrankenhäuser hielten 2025 einen Marktanteil von 65,05 % am Markt für Hämostaseprodukte, unterstützt durch gebündelte Zahlungsanreize, die die Reduzierung von Komplikationen belohnen. Budgetausschüsse genehmigen zunehmend höherpreisige Dichtmittel, wenn Daten kürzere Intensivstationsaufenthalte und weniger Bluttransfusionen belegen.
Kliniken und ambulante Zentren werden eine CAGR von 8,91 % verzeichnen, da Kostenträger Eingriffe aus dem stationären Bereich verlagern. Diese Einrichtungen schätzen raumtemperaturstabile Pflaster wie Baxters neues Hemopatch, das Kühlkettenkosten vermeidet und den Durchsatz beschleunigt. Eine breitere Einführung lagerstabiler synthetischer Thrombozyten im Rettungsdienst wird den Marktfußabdruck der Hämostaseprodukte weiter über Krankenhausmauern hinaus ausdehnen.
Geografische Analyse
Markt für Hämostaseprodukte in Nordamerika
Nordamerika erzielte 42,38 % der Umsätze im Jahr 2025, eine Position, die durch eine hohe chirurgische Dichte, eine rigorose klinische Prüfungsinfrastruktur und erhebliche Verteidigungs-F&E-Mittel für synthetische Blutprogramme gestärkt wird. Die Fast-Track-Zulassungswege der FDA und der Defence Production Act haben gemeinsam die Resilienz der inländischen Produktion nach Versorgungsschocks gefördert und dazu beigetragen, die regionale Verfügbarkeit kritischer Hämostatika zu stabilisieren.
Markt für Hämostaseprodukte in Europa
Die europäischen Märkte setzen weiterhin Sicherheitsmaßstäbe; die EMA-Zulassungen für Marstacimab und Efanesoctocog alfa bestätigen die Führungsrolle der Region in der Hämophilie-Therapie. Die Akzeptanz variiert jedoch, da südeuropäische Volkswirtschaften die Kosteneffizienz vor einer breiten Einführung prüfen. Die Zeitpläne der Medizinprodukteverordnung begünstigen Unternehmen mit ausgereiften Qualitätssystemen und fördern Partnerschaften zwischen mittelgroßen Unternehmen und großen Strategieunternehmen, die zusammenhängende Portfolios anstreben.
Markt für Hämostaseprodukte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet des Marktes für Hämostaseprodukte, da die Krankenhausinfrastruktur modernisiert wird und der Rückstau bei elektiven Eingriffen abgebaut wird. Japans Ankündigung eines synthetischen Blutes mit einer Haltbarkeit von zwei Jahren unterstreicht die regionale Innovationsfähigkeit. Die Versorgungslücke bei chirurgischen Eingriffen in Südasien schafft eine latente Nachfrage, die sich voraussichtlich mit der Ausweitung universeller Krankenversicherungssysteme erschließen wird. Lokale Fertigungsanreize ziehen Investitionen in Plasmafraktionierungs- und Peptidsyntheseanlagen an, verringern die Importabhängigkeit und diversifizieren die globale Versorgung.

Regulatorisches Umfeld
Hämostyptika unterliegen der Aufsicht für Medizinprodukte, Biologika und Kombinationsprodukte, sodass die Regulierungsstrategie ein direkter Hebel für die Zeit bis zur Marktreife ist. In den Vereinigten Staaten folgen resorbierbare Hämostyptika üblicherweise dem FDA-Rahmenwerk für Medizinprodukte (einschließlich 21 CFR 878.4490 für resorbierbare hämostatische Mittel, soweit anwendbar), während fortschrittliche Sealants und Patches Einreichungen mit höherem Evidenzniveau sowie eine Änderungskontrolle nach Zulassung über Zusatzanträge erfordern können, wie dies bei FDA-Maßnahmen zu Produkten wie dem PerClot Polysaccharide Hemostatic System (PMA-Zusatzantrag P210036/S005, April 2025) und SURGIFLO Hemostatic Matrix (PMA-Zusatzantrag P990004/S075, Juli 2025) zum Ausdruck kommt.
Die Anforderungen an Qualität und Lieferkettenkonformität wurden mit dem Inkrafttreten der FDA-Verordnung zum Qualitätsmanagementsystem (QMSR) am 2. Februar 2026, die ISO 13485:2016 per Verweis in 21 CFR Part 820 einbezieht, weiter verschärft, was sowohl Hersteller als auch kritische Zulieferer betrifft, die topische und fortschrittliche Hämostyptika unterstützen. Auch Handels- und Beschaffungsaspekte rückten 2026 stärker in den Fokus der Compliance-Agenda, nachdem die USTR zusätzliche Section-301-Zölle für bestimmte Importe europäischen Ursprungs ins Spiel brachte, was Medizintechnikunternehmen dazu veranlasste, ihre Beschaffungs- und Fertigungsstandorte hinsichtlich Kosten- und Kontinuitätsrisiken neu zu bewerten.
Wettbewerbslandschaft
Die Marktkonsolidierung beschleunigt sich, da diversifizierte Gerätehersteller technologische Nachbarschaft anstreben. Merit Medicals Kauf von Biolife für 120 Millionen USD sicherte proprietäre pflanzliche Pulvertechnologie, die seine Zugangsproduktepalette ergänzt und eine Bündelung über Trauma- und Gefäßportfolios hinweg ermöglicht. Strykers Inari-Akquisition fügt Thrombektomie-Expertise hinzu und positioniert das Unternehmen, um eine End-to-End-Plattform für Blutungs- und Gerinnselentfernung anzubieten, die für hybride Herzkatheterlabore attraktiv ist.
Werfens Einstieg in die Point-of-Care-Koagulation über Accriva Diagnostics signalisiert Interesse an der Konvergenz von Diagnostik und Therapie, ein Thema, das von Teleflex' geplantem Kauf im Bereich Gefäßintervention widergespiegelt wird, der sein Instrumentarium für das Blutungsmanagement erweitert. Große Gruppen mit Vertriebsstärke können innovative Produkte über gemeinsame Vertriebskanäle schnell einführen, was die Eintrittsbarrieren für eigenständige Start-ups erhöht.
Weißer Raum besteht in ressourcenarmen Märkten, wo die Kosten ein entscheidender Faktor bleiben. Vom NIH finanzierte Arbeiten zu synthetischem Nano-RBC-Blut und DARPAs universelle Plasmaprojekte könnten letztendlich lizenzierte Ausgründungen hervorbringen, die sich auf Indikationen in Schwellenmärkten konzentrieren. Anbieter, die sich an regionalen Fertigungsanreizen orientieren und robuste kühlkettenfreie Portfolios aufbauen, werden sich differenzieren, da Beschaffungsrichtlinien die Resilienz betonen.
Marktführer der Branche für Hämostaseprodukte
Abbott Laboratories
Baxter International, Inc.
Medtronic plc
Becton Dickinson (BD)
CSL Behring
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hämostaseprodukte
- Abbott Laboratories
- Baxter
- Becton Dickinson (BD)
- CSL Behring
- Grifols
- Johnson & Johnson
- Medtronic
- Pfizer
- Tricol Biomedical
- CryoLife
- Integra LifeSciences
- B. Braun
- Teleflex
- Zimmer Biomet
- Hemostasis
- Marine Polymer Technologies
- LifeBond Ltd.
- KitoTech Medical
- Arch Biomedical

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf fortschrittliche topische Formate, die zu minimalinvasiven und robotergestützten Arbeitsabläufen passen und die Variabilität am Behandlungsort reduzieren. Die raumtemperaturstabile Hemopatch-Konfiguration von Baxter und deren Einführung über die ursprünglichen Märkte hinaus, einschließlich der Expansion nach Neuseeland im Jahr 2025, verweist auf betriebssaal- und logistikgetriebene Weißräume für Produkte, die Kühlanforderungen eliminieren, die Lagerung vereinfachen und einen schnelleren Fallwechsel in Krankenhäusern und ambulanten Einrichtungen unterstützen.
Erweiterungen der Zulassungsangaben und pädiatrische Indikationen vergrößern zudem den kommerziellen Spielraum sowohl bei infundierbaren als auch bei fortschrittlichen Lösungen, unterstützt durch jüngste FDA-Maßnahmen. Beispiele sind die FDA-510(k)-Freigabe für Teleflex im April 2025 für erweiterte Indikationen des QuikClot Control+ Hemostatic Device sowie die FDA-Zulassung für Grifols im Oktober 2024 für VISTASEAL bei pädiatrischen chirurgischen Blutungen, zusammen mit Zulassungen im Jahr 2026, die Prophylaxeoptionen bei Blutungsstörungen erweitern (zum Beispiel die FDA-Zulassung von Octapharma USA für wilate zur routinemäßigen Prophylaxe bei jungen pädiatrischen Patienten mit von-Willebrand-Erkrankung). Getrennt davon verstärkt akademische Arbeit aus 2026 zu schnellen, nassklebenden Hydrogel-Konzepten, einschließlich Doppelnetzwerk- und multifunktionaler Designs, eine Forschungspipeline für traumaorientierte Hämostyptika, die auf nicht kompressible Blutungen ausgerichtet sind, bei denen aktuelle Kompressen und Pulver praktische Grenzen aufweisen.
Recent Industry Developments in Markt für Hämostaseprodukte
- Juni 2026: Medtronic schloss die Übernahme von Scientia Vascular ab und stärkte damit sein Portfolio für neurovaskulären Zugang. Die Übernahme erweitert Medtronics prozedurale Reichweite in katheterbasierten Versorgungsumgebungen, in denen Lösungen zur Blutungskontrolle zusammen mit Zugangs- und Interventions-Toolkits eingesetzt werden.
- April 2025: Teleflex erhielt die FDA-510(k)-Freigabe für erweiterte Indikationen des QuikClot Control+ Hemostatic Device zur Abdeckung aller Schweregrade innerer und äußerer Blutungen. Die breitere Zulassungsangabe unterstützt eine breitere Protokollübernahme in Trauma- und Chirurgieumgebungen und kann standardisierte Beschaffung mit weniger SKUs fördern.
- Oktober 2024: Grifols erhielt die FDA-Zulassung zur Erweiterung der VISTASEAL-Anwendung auf pädiatrische Patienten zur Behandlung chirurgischer Blutungen. Die Erweiterung der pädiatrischen Zulassungsangabe erhöht die adressierbaren Anwendungsfälle in spezialisierten chirurgischen Zentren und unterstützt eine tiefere Durchdringung von Fibrinklebern, bei denen der Zugang zur Formelliste von der Indikation abhängt.


Markt für Hämostaseprodukte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst Produkte, die zur Stillung oder Kontrolle von Blutungen während Operationen, der Traumaversorgung und verwandter klinischer Verfahren eingesetzt werden, wobei das Produkt lokal angewendet oder zur Unterstützung der Gerinnselbildung verabreicht wird.
Ausschlüsse aus dem Anwendungsbereich: Wir schließen diagnostische Gerinnungstestsysteme, Gefäßverschlussvorrichtungen und wiederverwendbare chirurgische Instrumente aus, die kein hämostatisches Material abgeben.
Segmentierungsübersicht
- Nach Produkttyp
- Topische Hämostase (Kollagen, oxidierte regenerierte Zellulose, Gelatine, Polysaccharide)
- Infusionsfähige Hämostase (Frischgefrierplasma, Thrombozytenkonzentrat, Faktor VIII, Prothrombinkomplex)
- Fortgeschrittene Hämostase (Fließfähig, Thrombin, Fibrin, Synthetisch)
- Nach Formulierung
- Matrix & Gel
- Schwamm & Pad
- Pulver
- Flüssig / Spray
- Nach Anwendung
- Trauma
- Chirurgie
- Hämophilie
- Myokardinfarkt
- Thrombose
- Sonstige
- Nach Endnutzer
- Krankenhäuser
- Kliniken und ambulante Operationszentren
- Sonstige
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erstellung des Nachfrageumfelds und des Versorgungspfadkontexts, sodass das Modell dort verankert ist, wo Produkte zur Blutstillungskontrolle tatsächlich eingesetzt werden. Wir stützen uns auf öffentliche Quellen wie die Gerätedatenbanken und Sicherheitsmitteilungen der US-amerikanischen FDA, die Verfahrens- und stationären Versorgungsstatistiken der US-amerikanischen CDC, die OECD-Gesundheitsstatistiken und die Gesundheitsausgabenindikatoren der Weltbank, um die Verfahrensintensität und die Kapazität des Gesundheitssystems zu verstehen.
Um diesen Kontext in ein verwendbares Marktmodell umzuwandeln, prüfen wir auch Veröffentlichungen von Krankenhäusern und chirurgischen Fachgesellschaften, begutachtete klinische Fachzeitschriften, die Adoptionsmuster nach Verfahrenstyp berichten, sowie Jahresberichte und Investorenpräsentationen von Unternehmen für Hinweise auf Portfolio und geografische Umsätze. Für spezifische Überprüfungen können wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken nutzen, um Produkteinführungen und deren Zeitpunkt zu bestätigen. Diese Desk-Quellen sind nur illustrativ, und wir verwenden auch andere öffentliche Referenzen, um Eingaben während der Studie zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf, wie Chirurgen, Beschaffungsteams und Distributoren Produkte nach Verfahrenstyp auswählen und wie sich der Verbrauch pro Fall mit klinischen Protokollen und Krankenhausbudgetzyklen verändert. Wir testen auch Preisspannen und Produktmixverschiebungen über mechanische, aktive und fließfähige Formate hinweg und validieren regionale Unterschiede in APAC, EMEA und Amerika, damit die Annahmen das tatsächliche Kaufverhalten widerspiegeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 12 % | APAC: 49 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 53 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert hauptsächlich auf einem Top-down-Ansatz, bei dem Verfahrensvolumina und Versorgungseinrichtungsaktivitäten nach Region rekonstruiert und anschließend mithilfe von Penetrations- und Verbrauchsannahmen pro Fall in Produktnachfrage umgerechnet werden. In der Praxis verwenden wir eine kleine Anzahl kontrollierbarer Eingaben, darunter Volumina größerer chirurgischer Eingriffe, Traumafallzahlen, Anteil der Eingriffe, bei denen adjuvante Hämostatika klinisch indiziert sind, durchschnittlich verwendete Einheiten pro Fall sowie typische Preisspannen nach Produktformat und Versorgungseinrichtung.
Nach dem ersten Durchgang werden die Gesamtwerte mithilfe selektiver Bottom-up-Näherungen gegengeprüft, beispielsweise durch Stichproben von Lieferantenumsätzen nach Geografie, Kanalprüfungen zu Krankenhausbeschaffungsmustern und einfachen Volumen-mal-Durchschnittspreis-Berechnungen für einige häufig genutzte Verfahren. Wo direkte Signale für kleinere Länder fehlen, füllen wir Lücken mithilfe von Proxy-Treibern wie Krankenhausaufnahmen, Indikatoren für chirurgische Kapazitäten und Gesundheitsausgaben pro Kopf und skalieren dann anhand von Interviewfeedback zurück, um eine Überschätzung der Adoption zu vermeiden.
Für die Prognose wird eine Szenarioanalyse mit einem Basisszenario verwendet, das Verfahrenswachstum, Produktmixverschiebung hin zu fortschrittlichen und fließfähigen Produkten sowie die erwartete Preisentwicklung widerspiegelt, die dann mit konservativen und höheren Adoptionsvarianten einem Stresstest unterzogen wird. Der endgültige Prognosepfad bleibt konsistent mit dem, was Kliniker und Beschaffungsverantwortliche hinsichtlich Protokolländerungen, Lieferverfügbarkeit und Budgettiming erwarten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit große Eingaben das Ergebnis nicht unbemerkt beeinflussen. Wir vergleichen die impliziten Ausgaben pro Verfahren und die implizite Produktintensität mit unabhängigen Signalen wie Verfahrenswachstum, Krankenhausbeschaffungsverhalten und bekannten klinischen Adoptionsgrenzen und überprüfen dann alle Ausreißer nach Geografie oder Versorgungseinrichtung erneut.
Vor der Freigabe wird das Modell von einem weiteren Analysten überprüft, um Einheitenfehler, Währungszeitprobleme und unrealistische Produktmixannahmen zu erkennen, und wir nehmen erneut Kontakt zu wichtigen Ansprechpartnern auf, wenn eine Abweichung nicht erklärt werden kann. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie wichtigen Regulierungsmaßnahmen, Produktrückrufen oder abrupten Änderungen der Verfahrensvolumina. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die Zahlen die aktuellsten öffentlichen Daten und Expertenfeedbacks widerspiegeln.
Marktgröße für Hämostaseprodukte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für Hämostaseprodukte zu sehen, da die Abgrenzung des Anwendungsbereichs nicht immer einheitlich ist und die Eingabeentscheidungen je nach verwendetem Jahr und angewandter Preislogik variieren können. Unterschiede entstehen auch dadurch, wie die verfahrensgesteuerte Nachfrage in Produktvolumina umgerechnet wird und wie viel primäres Feedback zur Korrektur von Desk-Annahmen verwendet wird.
Durch die Verfolgung von Verfahrensvolumina und Verbrauchsüberprüfungen pro Fall sowie die jährliche Aktualisierung von Preis- und Produktmixannahmen durch jährliche Expertenkontakte hält Mordor Intelligence die Schätzung auf Produkte ausgerichtet, die in chirurgischen und traumatologischen Anwendungen direkt ein hämostatisches Medium abgeben, was die Gesamtwerte im Vergleich zu Studien verschieben kann, die auch angrenzende Gerätekategorien einbeziehen oder längere Aktualisierungsintervalle verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,15 Milliarden USD (2026) | |
| Healthcare Publisher A | 1,94 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen längeren Zeithorizont; die Größenbestimmung kann sich verschieben, wenn die verfahrensbasierte Nachfrage nicht auf denselben aktuellen Fallmix und die aktuellen Krankenhausadoptionsniveaus neu kalibriert wird. |
| Analytics Firm B | 1,84 Milliarden USD (2025) | Beginnt mit einem niedrigeren Wert für 2025 und kann eine breitere Einbeziehung hinsichtlich Anwendungen und Produktgruppierungen anwenden, was die Gesamtwerte je nachdem verändern kann, was als Hämostasiprodukt im Vergleich zu einem angrenzenden Gerät gezählt wird. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Jahresausrichtung und den Umfang der Produktabgrenzung, gefolgt von Unterschieden in der Fortschreibung von Preis und Produktmix. Unser Ansatz bleibt reproduzierbar, da jeder Schritt an beobachtbare Verfahrensaktivitäten gebunden und vor der Finalisierung der Gesamtwerte durch Interviews einem Belastungstest unterzogen wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Hämostaseprodukte?
Der Markt für Hämostaseprodukte wurde im Jahr 2026 auf 2,15 Milliarden USD geschätzt und soll bis 2031 einen Wert von 2,78 Milliarden USD erreichen.
Welche Produktkategorie wächst am schnellsten?
Fortgeschrittene synthetische und biomimetische Lösungen verzeichnen das höchste Wachstum mit einer prognostizierten CAGR von 9,84 % bis 2031.
Warum sind flüssige und sprühbare Hämostatika bei Chirurgen so beliebt?
Sie ermöglichen eine präzise, einhändige Anwendung durch laparoskopische oder robotergestützte Zugänge und liefern eine schnelle Polymerisation, was die Verfahrensdauer verkürzt.
Wie bedeutend ist die Traumaversorgung für die Gesamtmarktnachfrage?
Traumaanwendungen machten 2025 36,35 % der Nachfrage aus und expandieren weiter, da präklinische Protokolle der frühen Blutungskontrolle Priorität einräumen.
Welche Region führt beim Marktanteil?
Nordamerika bleibt der größte regionale Markt und machte 2025 42,38 % des globalen Umsatzes aus.
Seite zuletzt aktualisiert am:



