
Marktgröße und Marktanteil für Knochenmarkaspirat-Konzentrate
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 234.95 Millionen US-Dollar |
| Marktgröße (2032) | 316.20 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Knochenmarkaspirat-Konzentrate von Mordor Intelligence
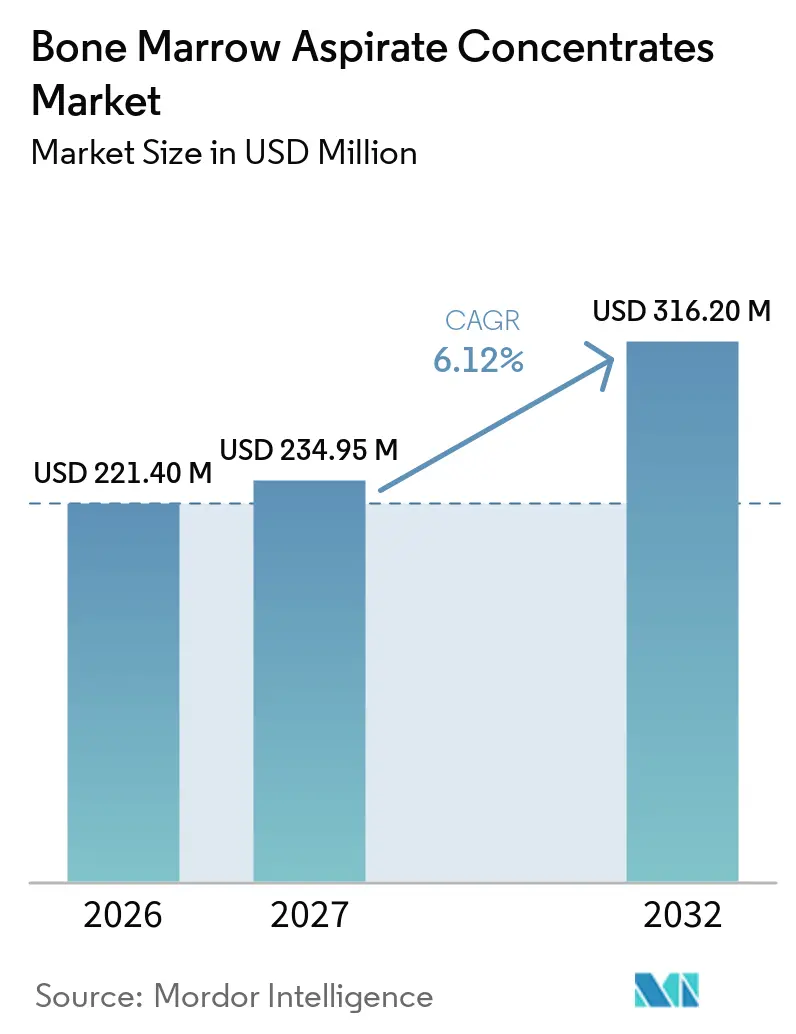
Die Marktgröße des Knochenmarkaspirat-Konzentrate-Marktes wurde im Jahr 2026 auf 221,40 Millionen USD geschätzt und soll von 234,95 Millionen USD im Jahr 2027 auf 316,20 Millionen USD bis 2032 wachsen, mit einer CAGR von 6,12 % während des Prognosezeitraums (2027–2032).
Die aktuelle Marktgröße des Knochenmarkaspirat-Konzentrate-Marktes unterstreicht die rasche Verbreitung minimal-invasiver regenerativer Verfahren, die zunehmende klinische Validierung für orthopädische Anwendungen sowie stetige technologische Verbesserungen bei der Point-of-Care-Zentrifugation. Zunehmende Sportverletzungen, günstige Kostenträgerentscheidungen und automatisierte Einwegkits erweitern den Patientenzugang und senken gleichzeitig das Kontaminationsrisiko. Führende Hersteller verfeinern weiterhin geschlossene Systeme, die die Zellvitalität erhalten, und Leistungserbringer verlagern Volumina in Richtung ambulanter chirurgischer Zentren, um niedrigere Verfahrenskosten und einen schnelleren Patientendurchsatz zu erzielen. Strategische Partnerschaften, die Knochenmarkbanking mit lebensfähigen Knochenmatrizes bündeln, verstärken die Wettbewerbsintensität im Knochenmarkaspirat-Konzentrate-Markt zusätzlich.
Wichtigste Erkenntnisse des Berichts
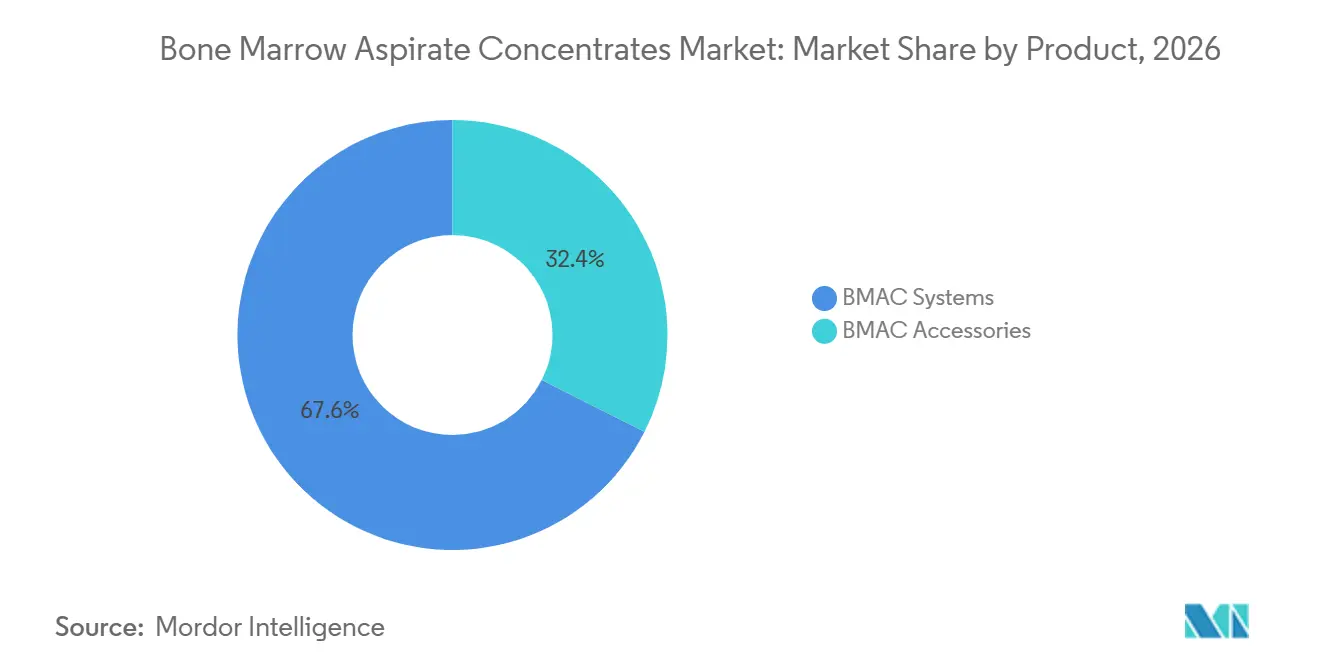
- Nach Produkt führten Systeme mit 67,58 % der Marktgröße des Knochenmarkaspirat-Konzentrate-Marktes im Jahr 2026, während Zubehör voraussichtlich bis 2032 mit einer CAGR von 6,63 % wachsen wird, was einen verbrauchsmaterialgetriebenen Wachstumspfad für die Marktgröße des Knochenmarkaspirat-Konzentrate-Marktes hervorhebt.
- Nach Anwendung entfiel auf die orthopädische Chirurgie im Jahr 2026 ein Marktanteil von 41,12 % am Knochenmarkaspirat-Konzentrate-Markt; dentale und maxillofaziale Anwendungen entwickeln sich bis 2032 mit einer CAGR von 6,95 %.
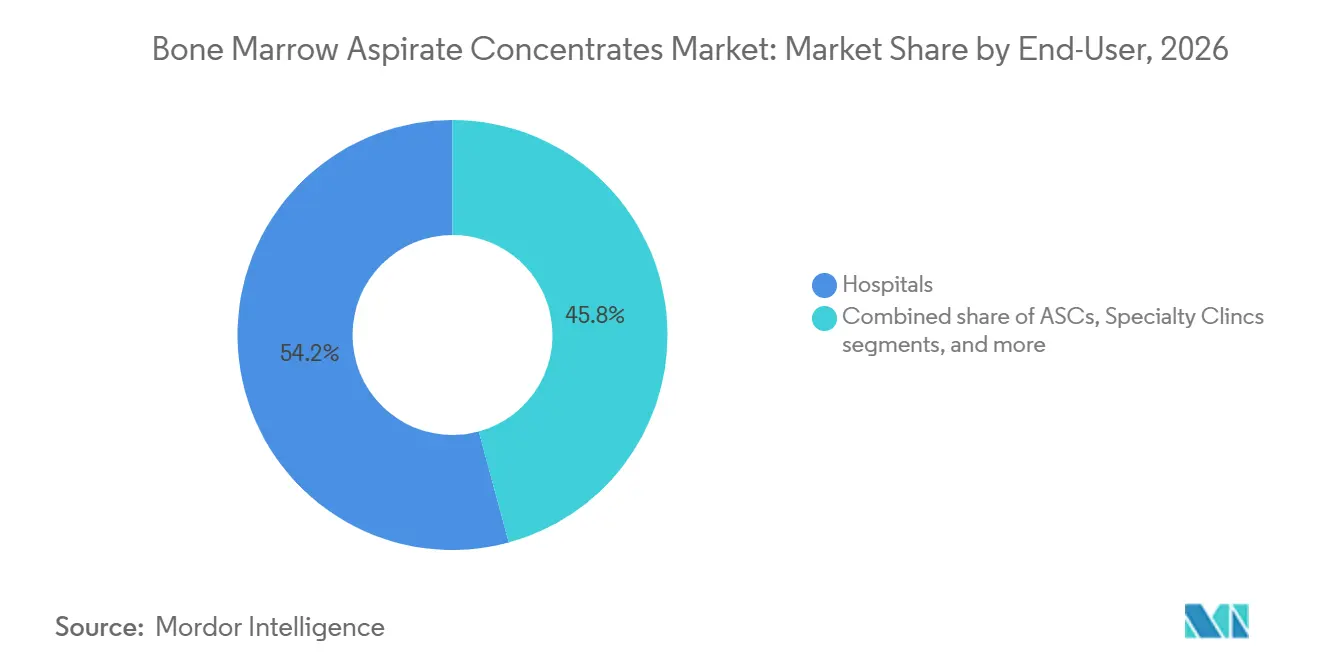
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 54,21 %, während ambulante chirurgische Zentren mit einer CAGR von 6,74 % bis 2032 den am schnellsten wachsenden Kanal darstellen.
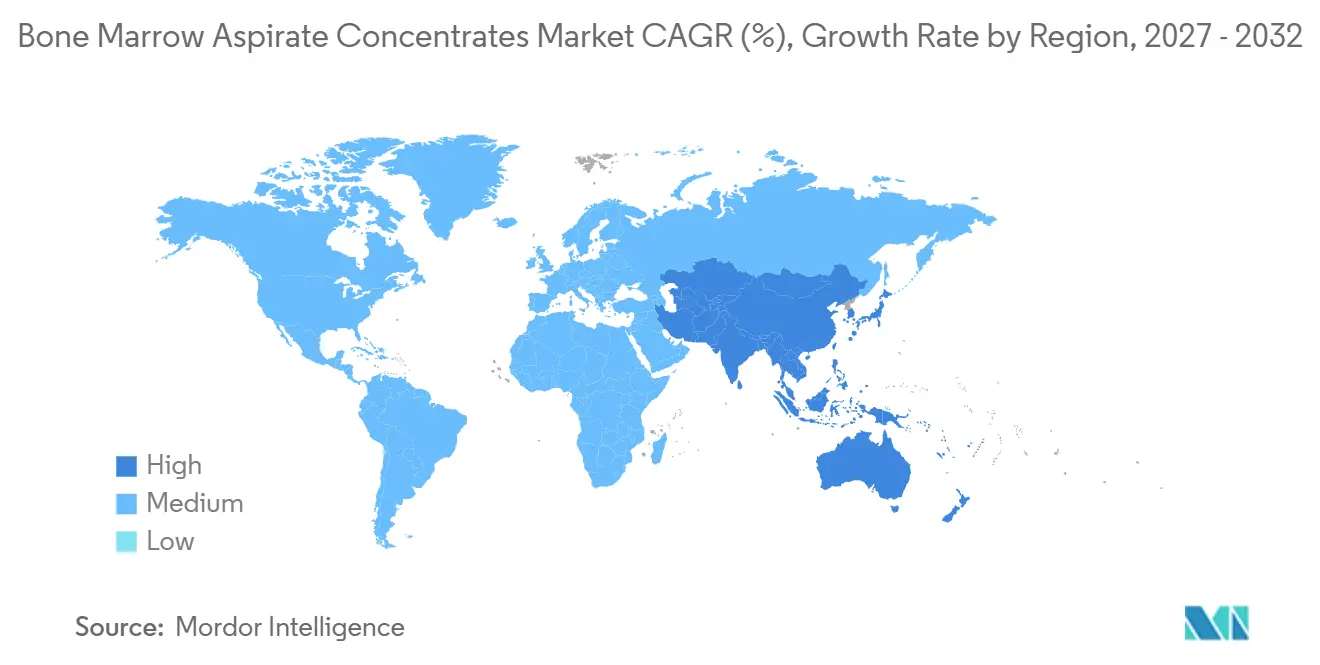
- Nach Geografie trug Nordamerika im Jahr 2026 41,27 % des Umsatzes bei; der asiatisch-pazifische Raum ist bereit, bis 2032 mit einer CAGR von 6,78 % zu beschleunigen, was unterschiedliche regulatorische Reife und Investitionsmuster widerspiegelt.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Belastung durch Erkrankungen des Bewegungsapparats und sportbedingte Verletzungen | +1.2% | Global, mit höchster Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fortschritte bei der geschlossenen Zentrifugation und Point-of-Care-BMAC-Kits | +1.1% | Nordamerika und EU als Kernmärkte, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Gesundheitsausgaben – öffentlich und privat | +0.9% | Global, angeführt von aufstrebenden Märkten in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Expansion ambulanter Chirurgiezentren mit Biologika-Angebot | +0.8% | Nordamerika als primärer Markt, Ausweitung auf Europa | Mittelfristig (2–4 Jahre) |
| Günstige Kostenträgerentscheidungen auf Mikroebene für BMAC-Verfahren | +0.7% | Primär Vereinigte Staaten, begrenzte EU-Abdeckung | Kurzfristig (≤ 2 Jahre) |
| KI-basierte Zellausbeute-Analytik zur Steigerung der Vorhersagbarkeit von Verfahren | +0.5% | Nordamerika und ausgewählte EU-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Belastung durch Erkrankungen des Bewegungsapparats und sportbedingte Verletzungen
Die zunehmende Prävalenz von Erkrankungen des Bewegungsapparats treibt die Nachfrage nach regenerativen Optionen voran, die offene Operationen vermeiden. Langzeitkohorten dokumentieren eine anhaltende funktionelle Verbesserung bei Kniegelenksarthrose nach BMAC-Injektionen, wobei die IKDC-Scores[1] über vier Jahre von 56 auf 73 stiegen. Profisportler und sehr aktive Senioren bevorzugen heute Behandlungen, die die Rehabilitation verkürzen und die Gelenkintegrität schützen. Gleichzeitig bewerten Versicherer die Kosteneinsparungen durch BMAC im Vergleich zur Arthroplastik und fördern die Kostenübernahme für frühzeitige Knorpelläsionen. Orthopädische Spezialisten integrieren BMAC zunehmend in Protokolle für Rotatorenmanschette, Meniskus und Frakturen, was die nachgelagerte Nachfrage nach konzentrierten Marksystemen im Markt für Knochenmarkaspirat-Konzentrate stärkt.
Fortschritte bei der geschlossenen Zentrifugation und Point-of-Care-Kits
Neuartige automatisierte Plattformen liefern reproduzierbare Zellzahlen und gewährleisten gleichzeitig die Sterilität, womit historische Variabilitätsbedenken adressiert werden. Phase-I-Studien zur Osteonekrose mit BioCUE bestätigten die Sicherheit und konsistente Vorläuferzellausbeuten in ambulanten Umgebungen. Geschlossene Kartuschen optimieren den Arbeitsablauf und ermöglichen es Gemeinschaftskrankenhäusern und ambulanten Chirurgiezentren, BMAC-Programme ohne vollständige Reinraumlabore zu starten. Integrierte optische Sensoren validieren nun die Zellvitalität in Echtzeit, sodass Kliniker die Konzentratvolumina je nach Patientenprofil anpassen können. Anbieter kombinieren Einwegkassetten mit kompakten Tischzentrifugen – ein Modell, das die Kapitalbarrieren für Einrichtungen deutlich senkt und eine breitere Installation im Markt für Knochenmarkaspirat-Konzentrate fördert.
Anstieg der Gesundheitsausgaben (öffentlich und privat)
Ausgeweitete Versicherungssysteme in China und Indien erhöhen die Zahlungsbereitschaft der Patienten für hochwertige Biologika. Europäische Kostenträger, die wertbasierten Vorgaben unterliegen, betrachten BMAC als kosteneffektive Alternative zum Gelenkersatz, wenn es frühzeitig eingesetzt wird. Kapitalzuflüsse in die Krankenhausmodernisierung ermöglichen es Anbietern, Aspirationsgeräte der nächsten Generation zu beschaffen und Personal in regenerativen Protokollen zu schulen. Multinationale Krankenhausgruppen mit Private-Equity-Unterstützung pilotieren nun BMAC-Exzellenzzentren, um Medizintourismusströme zu erschließen. Diese Ausgabentrends bilden insgesamt die Grundlage für ein nachhaltiges mittleres einstelliges Wachstum im Markt für Knochenmarkaspirat-Konzentrate.
Expansion ambulanter Chirurgiezentren mit Biologika-Angebot
Ambulante Chirurgiezentren profitieren von Medicare-Regelungen, die biologische Verfahren in ambulanten Umgebungen erstatten, was Kostenvorteile[2] von nahezu 30 % gegenüber stationären Einrichtungen erzeugt. Fokussierte Arbeitsabläufe ermöglichen einen hohen Falldurchsatz und eine planbare Termingestaltung, was die Produktivität der Ärzte steigert. Betreiber investieren in modulare Zellverarbeitungswagen und standardisierte Kits, die die Umrüstzeiten reduzieren. Ambulante Chirurgiezentren in Vororten kooperieren mit orthopädischen Gruppen, um tagesklinische BMAC-Injektionen integriert mit Physiotherapie anzubieten – ein patientenzentriertes Modell, das sich geografisch ausbreitet und die Nachfrage nach Verbrauchsmaterialien im Markt für Knochenmarkaspirat-Konzentrate verstärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Variabilität / Versagensrate in klinischen Studien | -1.4% | Global, mit besonderer Auswirkung auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Hohe Preise für Systeme und Einwegartikel | -0.8% | Preissensible Märkte in Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Fehlen globaler Aufbereitungsstandards – regulatorische Gegenwinds | -0.6% | Global, mit höchster Auswirkung in Asien-Pazifik und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Altersbedingte Abnahme der MSC-Ausbeute verringert die Wirksamkeit | -0.5% | Global, insbesondere in alternden Bevölkerungen Nordamerikas und Europas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Variabilität / Versagensrate in klinischen Studien
Die Ergebnisse unterscheiden sich wesentlich nach Spenderalter, Aspirationstechnik und Gerätewahl, was eine standardisierte Leitlinienentwicklung erschwert. Vergleichsstudien zeigen Schwankungen bei der Vorläuferzellgewinnung von bis zum Fünffachen zwischen kommerziellen Plattformen. Inkonsistente Studienendpunkte erschweren Metaanalysen, verlangsamen die Leitlinienempfehlung und das Vertrauen der Kostenträger. Ältere Spender weisen niedrigere koloniebildende Einheiten auf, was die Behandlung in der orthopädischen Kerndemografie erschwert. Regulierungsbehörden fordern daher strenge Freigabekriterien, was die Genehmigungsfristen verlängert und Innovatoren im Markt für Knochenmarkaspirat-Konzentrate mit Kostenbelastungen konfrontiert.
Hohe Preise für Systeme und Einwegartikel
Automatisierte Zentrifugen übersteigen häufig 100.000 USD, und Einwegkits für einzelne Verfahren kosten zwischen 500 und 1.500 USD, was kleine Kliniken abschreckt. Budgetbeschränkte Krankenhäuser in Lateinamerika verzögern Upgrades und verlassen sich auf manuelle Geräte, die suboptimale Konzentrate liefern. Ausgehandelte Rabatte multinationaler Unternehmen reichen in Teilen Südostasiens nicht aus, um Importzölle auszugleichen, was Ärzte dazu veranlasst, stattdessen auf alternative Thrombozytenkonzentrate zurückzugreifen. Die Modellierung der Kapitalrückzahlung bleibt schwierig, wenn das Verfahrensvolumen gering ist, insbesondere in Fachgebieten außerhalb der stark frequentierten Orthopädie. Diese Kostenbedenken setzen der Verbreitung der Knochenmarkaspirat-Konzentrate-Branche in Schwellenländern eine Obergrenze.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Systeme treiben den Umsatz, Zubehör fördert das WachstumSysteme generierten 67,58 % der Marktgröße des Knochenmarkaspirat-Konzentrate-Marktes im Jahr 2026 und unterstreichen damit den Investitionscharakter des Aufbaus von BMAC-Kapazitäten in chirurgischen Einheiten. Führende Plattformen wie Harvest SmartPrep liefern konsistent höhere Zählwerte für Bindegewebsvorläuferzellen als Wettbewerber und unterstützen so eine Premiumpreisgestaltung im Knochenmarkaspirat-Konzentrate-Markt. Krankenhäuser bevorzugen integrierte Touchscreen-Oberflächen und automatisch ausbalancierende Rotoren, die die Einrichtungszeit verkürzen und Technikerfehler reduzieren. Zubehör, einschließlich Aspirationsnadeln und Einwegkassetten, verzeichnete mit einer CAGR von 6,63 % die stärkste Wachstumsdynamik, was den wiederkehrenden Bedarf der installierten Basis widerspiegelt. Das FDA-zugelassene B-MAN-Kit von SurGenTec veranschaulicht die Pipeline an Verbrauchsmaterialien, die die Sicherheit erhöhen und den Arbeitsablauf optimieren.
Der Anstieg bei Zubehör wird durch Beschaffungsstrategien von Krankenhäusern verstärkt, die Kapitalausgaben auf variable, fallbasierte Kosten verlagern. Anbieter bündeln zunehmend Serviceverträge mit vergünstigten Einwegartikeln im Austausch für mehrjährige Verpflichtungen und sichern sich so planbare Einnahmen. In etablierten nordamerikanischen Einrichtungen steigt die Verbrauchsintensität pro Operationssaal, da Ärzte BMAC in Arthroskopie, Wirbelsäulenfusion und Frakturmanagement integrieren. Aufstrebende asiatische Zentren beginnen häufig mit manuellen Aspirationskits, bevor sie zu halbautomatischen Zentrifugen wechseln, was einen stufenweisen Adoptionspfad schafft, der den Knochenmarkaspirat-Konzentrate-Markt verbreitert.


Nach Anwendung:
Orthopädie dominiert, Zahnmedizin gewinnt an BedeutungDie orthopädische Chirurgie erzielte im Jahr 2026 einen Marktanteil von 41,12 % am Knochenmarkaspirat-Konzentrate-Markt, gestützt durch robuste RCT-Evidenz für die Knorpelreparatur und die überlegene Knochenheilung gegenüber alleiniger Débridement. Jüngste Studien zeigen, dass perkutane Knochenmarkkonzentrat-Behandlungen bei Rotatorenmanschettenrissen Heilungsraten von 73 % mit anhaltenden funktionellen Verbesserungen über einen 2-Jahres-Nachbeobachtungszeitraum erzielen. Sportmediziner setzen BMAC ein, um Ausfallzeiten zu reduzieren und das Verletzungsrisiko zu senken, was zu einer wiederholten Nutzung bei Leistungs- und Freizeitsportlern führt. Dentale und maxillofaziale Eingriffe stellen mit einer CAGR von 6,95 % die am schnellsten wachsende Indikation dar, da Parodontologen BMAC einsetzen, um die Osseointegration zu verbessern und die Knochentransplantatkonsolidierung zu beschleunigen.
Regulierungsbehörden behandeln orale, spinale und Wundanwendungen unterschiedlich, was Anbieter dazu zwingt, Kennzeichnungen und klinische Evidenzpakete anzupassen. Wundversorgungskliniken nutzen das entzündungshemmende Profil von Markkonzentraten bei chronischen Ulzera und erweitern so das adressierbare Volumen. Anwendungen bei Blutkrebs und Markerkrankungen bleiben auf spezialisierte Hämatologieeinheiten beschränkt, halten aber eine stetige Nachfrage aufrecht, da das Verarbeitungs-Know-how bereits verankert ist. Die interdisziplinäre Zusammenarbeit zwischen Orthopäden, Zahnärzten und plastischen Chirurgen fördert den Wissenstransfer, was wiederum die Verfahrensvolumina für den Knochenmarkaspirat-Konzentrate-Markt vergrößert.
Nach Endnutzer:
Krankenhäuser führen, ambulante Chirurgiezentren beschleunigenKrankenhäuser kontrollierten im Jahr 2026 54,21 % der Marktgröße des Knochenmarkaspirat-Konzentrate-Marktes aufgrund einer breiten Bildgebungsinfrastruktur, multidisziplinärer Teams und eines internen Komplikationsmanagements. Akademische Zentren führen investigatorinitierte Studien durch, die die Protokollführerschaft festigen und komplexe Überweisungen anziehen, was die Verfahrenszahlen pro Einrichtung erhöht. Ambulante chirurgische Zentren erzielen jedoch die höchste CAGR von 6,74 %, da Kostenträger Fälle in kostengünstigere ambulante Einrichtungen lenken. Workflow-Optimierung, dedizierte Biologika-Einheiten und kürzere Patientenaufenthalte verbessern die wirtschaftlichen Erträge für Chirurgen, die in BMAC-Schulungen investieren.
Fachkliniken richten sich an Selbstzahlersegmente, in denen wohlhabende Patienten regenerative Lösungen außerhalb öffentlicher Erstattungssysteme nachfragen. Forschungsinstitute halten einen bescheidenen Anteil, der auf translationale Studien ausgerichtet ist, aber ihre Innovationen fließen häufig über Lizenzierungen in kommerzielle Bereiche ein. Schulungsprogramme von Anbietern richten sich nun an das Pflegepersonal ambulanter chirurgischer Zentren, um die Einhaltung steriler Techniken sicherzustellen und eine historische Adoptionsbarriere in schnell getakteten Operationssälen zu beseitigen. Insgesamt diversifizieren diese Dynamiken den Knochenmarkaspirat-Konzentrate-Markt und stabilisieren die Einnahmequellen über alle Anbietertypen hinweg.


Geografische Analyse
Nordamerika Markt für Knochenmarkaspirat-Konzentrate
Nordamerika behielt im Jahr 2026 die Führungsposition mit einem Marktanteil von 41,27 % am Knochenmarkaspirat-Konzentrate-Markt und soll bis 2032 eine CAGR von 5,15 % verzeichnen. Die Region profitiert von klaren FDA-Leitlinien zur Sicherheitsprüfung zellbasierter Geräte, vereinfachten 510(k)-Zulassungswegen und Medicare-Erstattung für ausgewählte orthopädische Anwendungen. Krankenhäuser in den Vereinigten Staaten haben Techniken zur Großvolumen-Markentnahme entwickelt, die den aktuellen Standards zugrunde liegen, und ASC-Netzwerke erweitern weiterhin den Zugang in Vorortlagen. Kanada und Mexiko wachsen langsamer, doch der grenzüberschreitende Medizintourismus in US-amerikanische Zentren bleibt bedeutend und stützt das Verfahrenswachstum sowie die Nachfrage nach Zubehör im Knochenmarkaspirat-Konzentrate-Markt.
Europa Markt für Knochenmarkaspirat-Konzentrate
Europa folgt mit einer CAGR von 5,73 %, beflügelt durch die EU-Verordnung von 2024 über Substanzen menschlichen Ursprungs, die Qualitätsnormen in den Mitgliedstaaten harmonisiert. Deutschland, Frankreich und das Vereinigte Königreich dominieren die Installationen, gestützt auf etablierte orthopädische Versorgungsstrukturen und großzügige öffentliche Krankenversicherungen. Märkte in Süd- und Osteuropa holen schrittweise auf, angetrieben durch private Krankenhausgruppen, die einreisende Medizintouristen mit Interesse an regenerativen Therapien ansprechen. Das Regelwerk der Europäischen Arzneimittel-Agentur für fortschrittliche Therapien gibt Herstellern klarere Erwartungen an die Zulassungsdossiers, verkürzt die Markteinführungszeit und fördert den Wettbewerb.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika Markt für Knochenmarkaspirat-Konzentrate
Asien-Pazifik verzeichnet mit einer CAGR von 6,78 % die stärkste Wachstumsdynamik, da Japan, China, Indien und Australien erheblich in regenerative Infrastruktur investieren. Japans PMDA bietet einen klar definierten Zulassungsweg, der durch die Kommerzialisierung von Stemirac veranschaulicht wird und als Maßstab für regionale Regulierungsbehörden gilt. China beschleunigt die Prüfwege für mesenchymale Stammzellbehandlungen, während provinzielle Versicherungspilotprojekte BMAC für nicht gewichtsbelastende Knorpelläsionen erstatten. Private orthopädische Krankenhäuser in Indien nutzen den Medizintourismus aus dem Nahen Osten und Afrika, installieren modernste Zentrifugen und treiben die Einfuhr von Zubehör voran. Darüber hinaus investieren GCC-Staaten, Brasilien und Südafrika in die Gewinnung grenzüberschreitender Patienten und runden die weltweite Nachfrage im Markt für Knochenmarkaspirat-Konzentrate ab.
Regulatorisches Umfeld
Die Regulierung für Knochenmarkaspirat-Konzentration erstreckt sich über medizintechnische Kontrollen für Verarbeitungshardware und Anforderungen an die Gewebe- oder Zellhandhabung für das Aspirat. In den Vereinigten Staaten werden Point-of-Care-Geräte zur Verarbeitung von Knochenmark, die autologes Mark trennen und konzentrieren, von der FDA CBER unter dem Produktcode PZU reguliert, während die Leitlinien des FDA Office of Combination Products häufig herangezogen werden, wenn Verfahrenspakete Gerätekomponenten mit biologischen Handhabungsschritten kombinieren.
In Europa aktualisiert der Rahmen für Substances of Human Origin, Verordnung (EU) 2024/1938, die Qualitäts- und Sicherheitspflichten für die Beschaffung und Handhabung von Substanzen menschlichen Ursprungs, was sich darauf auswirkt, wie Einrichtungen die Entnahme und Verarbeitung für autologe Konzentrate dokumentieren. Wenn eine Präparation als Advanced Therapy Medicinal Product behandelt wird, fällt sie unter die Verordnung (EG) Nr. 1394/2007 und die EMA-Klassifizierung; allerdings haben wissenschaftliche Empfehlungen der EMA auch bestätigt, dass viele autologe Zellkonzentrate keine ATMPs sind, wenn sie keine wesentliche Bearbeitung beinhalten. Standardisierungsarbeiten prägen zudem die Compliance-Erwartungen an Entnahmestellen weiter, wobei die FACT-JACIE International Standards, Neunte Ausgabe (veröffentlicht Ende 2025) die Anforderungen an Knochenmarkentnahme und -sammlung konsolidieren, um die Konsistenz über verschiedene Entnahmemethoden hinweg zu verbessern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit dem Design und der Herstellung von Tischzentrifugationssystemen und geschlossenen Verarbeitungssystemen, gefolgt von der Produktion steriler Einwegzubehörteile, einschließlich Aspirationsnadeln, Schlauchsets, Filtern und proprietären Kartuschen. Die Herstellung basiert auf ISO-13485-Qualitätssystemen, wobei sich die Produktion von Hardware und Komponenten auf Standorte in den Vereinigten Staaten, Deutschland, der Schweiz, Südkorea und andere etablierte Medtech-Zulieferbasen konzentriert, während Verbrauchsmaterialien stark von Lieferanten für medizinische Polymere und sterile Verpackungen abhängen.
Die Kommerzialisierung erfolgt über eine Mischung aus direkten Vertragsabschlüssen mit Krankenhäusern und Einkaufsgemeinschaften, spezialisierten Gerätevertriebshändlern, die Orthopädie und Sportmedizin bedienen, sowie herstellerunterstützten Klinikerschulungsprogrammen, die den Arbeitsablauf in Operationssälen und ambulanten Operationszentren standardisieren. Wesentliche Engpässe umfassen begrenzte Kapazitäten für automatisierte, geschlossene Systemhardware sowie Abhängigkeiten von Einzellieferanten bei proprietären Kartuschengeometrien, was die Lieferzeiten verlängern und das Risiko von Lieferrückständen erhöhen kann. Auf der Nachfrageseite verknüpft das Beschaffungsverhalten zunehmend die Kapitalinvestition mit mehrjährigen Verpflichtungen für Verbrauchsmaterialien, wodurch der Verbrauchsmaterial-Absatz zu einem zentralen wirtschaftlichen Hebel für Systemanbieter wird.
Wettbewerbslandschaft
Marktkonzentration
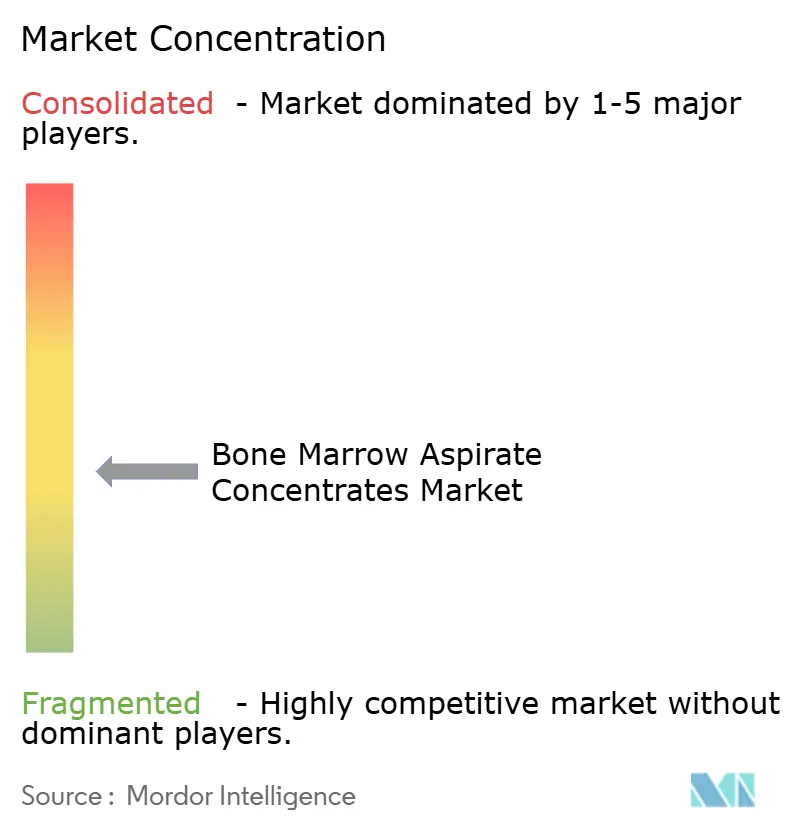
Der Markt für Knochenmarkaspirat-Konzentrate ist mäßig fragmentiert. Stryker, Zimmer Biomet und Johnson & Johnson nutzen ihre Kanaltiefe und orthopädische Markenstärke, um Markkits mit Fixationshardware zu bündeln. Arthrex und EmCyte differenzieren sich durch proprietäre Trennalgorithmen, die die Gewinnung lebensfähiger Zellen steigern, und sprechen damit Chirurgen an, die biologische Wirksamkeit priorisieren. Enovis hat mit Ossium Health eine Partnerschaft geschlossen, um OssiGraft zu vertreiben, wobei Knochenmarkbanking mit kryokonservierten Matrizes zusammengeführt und schlüsselfertige Transplantatlösungen in den orthopädischen Katalog aufgenommen werden.
KI-Integration entwickelt sich zu einem Wettbewerbsvorteil. Plattformen, die die Konzentration kernhaltiger Zellen in Echtzeit quantifizieren, ermöglichen eine personalisierte Dosierung, reduzieren das Risiko einer Nachbehandlung und stärken die Arzttreue. Mittelgroße Marktteilnehmer lizenzieren Sensortechnologie, anstatt neue Hardware zu entwickeln, was Entwicklungszyklen verkürzt und auf kostenorientierte ambulante Chirurgiezentren ausgerichtet ist. Die Wettbewerbsintensität weitet sich auf Zubehör aus, wo Einwegnadeln, Filter und Kanülen attraktive Margen und kürzere regulatorische Vorlaufzeiten aufweisen. Der Preiswettbewerb bleibt in Nordamerika gedämpft, da erstattete Verfahrenswerte Premiumkit-Preise unterstützen; in asiatischen und lateinamerikanischen Ausschreibungen werden jedoch zunehmend Stückkosten gewichtet, was Marktführer unter Druck setzt, die Produktion zu lokalisieren.
Markteintrittsbarrieren umfassen Validierungskosten, Chirurgenausbildung und Verpflichtungen zu Studien nach der Markteinführung, die von Behörden gefordert werden. Patentportfolios, die Rotorgeometrie, Manipulation der Zelloberflächenladung und mehrstufige Zentrifugation abdecken, bieten verteidigungsfähige Wettbewerbsvorteile. Dennoch schlagen disruptive Start-ups Einweg-Mikrofluidikchips vor, die die Zentrifugation vollständig umgehen und kompakte Tischgeräte für kleine Kliniken versprechen. Sollten diese Konzepte klinisch reifen, könnten sie die Hardwarekosten senken und einen Wettbewerbs-Reset im Markt für Knochenmarkaspirat-Konzentrate auslösen.
Marktführer im Bereich Knochenmarkaspirat-Konzentrate
-
Arthrex, Inc
-
Johnson & Johnson Services, Inc.
-
Terumo Corporation
-
Stryker Corporation
-
Zimmer Biomet Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Knochenmarkaspirat-Konzentrate Unternehmen in diesem Bericht
- Arthrex
- Argon Medical Devices
- Aspire Medical Innovation (Marrow Cellutions)
- Beckton Dickinson
- Bone Bank Allografts
- Celling Biosciences
- Johnson & Johnson
- EmCyte
- GID Group
- Globus Medical
- Terumo
- Isto Biologics
- MED & CARE Innovative Solutions
- NuVasive Biologics
- Ranfac
- Regenexx
- Royal Biologics
- Smiths Group
- Stryker
- ThermoGenesis Holdings Inc.
- Zimmer Biomet
Lesen Sie die Analyse der Knochenmarkaspirat-Konzentrate-Unternehmen
Marktchancen und Zukunftsaussichten
Ein wichtiger Chancenbereich ist Automatisierung und Standardisierung: geschlossene Point-of-Care-Plattformen, die die Reproduzierbarkeit verbessern und gleichzeitig das Kontaminationsrisiko verringern, adressieren den Marktbedarf, der durch Ergebnisvariabilität über Studien hinweg und techniksensitive Zellausbeute entsteht. Die Verschiebung hin zu ambulanten Operationszentren schafft zudem Freiraum für kompakte Systeme und vereinfachte Kits, die sich in Hochdurchsatz-Workflows für ambulante Behandlungen einfügen, insbesondere dort, wo Kostenträgerregeln kostengünstigere Behandlungsorte begünstigen. Gleichzeitig unterstützt das verbrauchsmaterialintensive Modell differenzierte Zubehörteile, wie integrierte Filtration, arbeitsablaufreduzierende Kartuschen und Aspirationswerkzeuge, die die Prozessreibung verringern und Klinikern helfen, konsistenter vorzubereiten.
Auch die klinische Forschungsaktivität beeinflusst Produktfahrpläne und Positionierung, da Forscher BMAC gegenüber etablierten Injektionsmitteln testen und benchmarken und messgetriebene Endpunkte bewerten, die Ergebnisse mit Zellausbeutemetriken verknüpfen. Im Jahr 2026 zeigen registrierte randomisierte Studien, wie die Studie der Cleveland Clinic, die BMAC mit Triamcinolon bei Hüftarthrose vergleicht (NCT04990128), und die Rekrutierungsaktivität des Hospital for Special Surgery zur Bewertung von Knochenmarkaspirat-Ansätzen bei der Kniearthroskopie (NCT06893302), fortlaufende Bemühungen, Evidenzpakete für die institutionelle Einführung und Gespräche mit Kostenträgern zu formalisieren. Der regulatorische Rahmen in den Vereinigten Staaten, wo Aspirationsgeräte üblicherweise über 510(k) für die Entnahme zugelassen sind, während direkte therapeutische Injektionsansprüche für BMAC eingeschränkt bleiben, erhöht zudem die Chance für Hersteller, Kennzeichnung, Arbeitsablauf und Post-Market-Evidenz auf minimal bearbeitete Point-of-Care-Anwendungsfälle abzustimmen.
Neueste Industrielle Entwicklungen in Markt für Knochenmarkaspirat-Konzentrate
- Mai 2026: Terumo Blood and Cell Technologies ging eine Partnerschaft mit Steminent Biotherapeutics ein, um die automatisierte Zellexpansion für die klinische Herstellung mesenchymaler Stammzellen in der Spätphase mithilfe des Quantum Flex Automated Cell Expansion System zu optimieren. Die Zusammenarbeit verstärkt die Bewegung hin zu standardisierter, automatisierter Verarbeitungsinfrastruktur in regenerativen Arbeitsabläufen, eine Richtung, die benachbarte Point-of-Care-Konzentrationsplattformen und deren Qualitätserwartungen beeinflusst.
- Oktober 2025: FACT-JACIE veröffentlichte die Neunte Ausgabe der International Standards for Hematopoietic Cellular Therapy, einschließlich eines konsolidierten Abschnitts zur Entnahme, der Praktiken zur Knochenmarkentnahme abdeckt. Das Update erhöht die Anforderungen an Konsistenz und Dokumentation an Entnahmestellen, was sich auf BMAC-Programme auswirken kann, die auf disziplinierte Entnahmetechniken angewiesen sind, um die Variabilität der nachgelagerten Konzentratleistung zu verringern.
- August 2024: SurGenTec erhielt die FDA-510(k)-Zulassung für sein B-MAN Bone Marrow Aspirate Kit mit integrierter Filtration, das die Point-of-Care-Verarbeitung von Knochenmark optimieren soll. Die Zulassung erweitert die Palette an regulierten Einwegzubehörteilen, auf die sich Krankenhäuser und ambulante Operationszentren standardisieren können, und unterstützt so die verbrauchsmaterialgetriebene Ökonomie über die installierte Basis von BMAC-Systemen hinweg.
Markt für Knochenmarkaspirat-Konzentrate Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Erlöse aus Knochenmarkaspirat-Konzentrat (BMAC)-Systemen und zugehörigen Zubehörteilen, die zur Entnahme, Verarbeitung und Konzentration des eigenen Knochenmarks eines Patienten für regenerative Point-of-Care-Verfahren in verschiedenen Gesundheitseinrichtungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Veterinär-BMAC-Geräte, ausschließlich thrombozytenreiches Plasma-Kits sowie konfektionierte allogene Zelltherapien sind von dieser Marktgröße ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- BMAC-Systeme
- BMAC-Zubehör
- Nach Anwendung
- Orthopädische Chirurgie
- Wundheilung und chronische Ulzera
- Zahn- und maxillofaziale Chirurgie
- Blutkrebs und Knochenmarkerkrankungen
- Weitere Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante Chirurgiezentren
- Fachkliniken
- Forschungs- und akademische Institute
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk Research beginnt mit der Erfassung der tatsächlichen Anwendungsbereiche von BMAC und verknüpft diese Verfahren anschließend mit den entsprechenden Produkten. Wir prüfen öffentliche Quellen wie die US-FDA-Gerätedatenbanken, die Vergütungsregeln der US Centers for Medicare and Medicaid Services, die OECD-Gesundheitsstatistiken sowie Verfahrensleitlinien und Veröffentlichungen von Organisationen wie der AAOS, ergänzt durch begutachtete klinische Fachzeitschriften.
Darüber hinaus berücksichtigen wir öffentlich zugängliche Unternehmensmaterialien wie Jahresberichte, Investorenpräsentationen, Pressemitteilungen und Produktbroschüren, um die Positionierung der Geräte und die typische Anbindung von Einwegkits zu verstehen. Für Signale zu Handelsströmen und Lieferantenpräsenz greifen wir bei Bedarf auch auf eine Datenbank mit Import-/Export-Sendungsdaten zurück, um die Verfügbarkeit auf Länderebene gegenzuprüfen. Diese Quellen sind nicht abschließend; weitere öffentliche Referenzen werden zur Datenerhebung, Validierung von Annahmen und Klärung offener Fragen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das zu überprüfen, was Desk-Quellen nicht vollständig abbilden können – insbesondere wie die Nutzung von BMAC-Kits je nach Versorgungsstandort und Verfahrensmix variiert. Wir führen Gespräche mit Klinikern aus Orthopädie und Sportmedizin, Administratoren ambulanter Operationszentren, Beschaffungsteams in Krankenhäusern sowie Distributionsspezialisten in der Region APAC, EMEA und Amerika. Anschließend gleichen wir ihre Einschätzungen mit den abschließenden Modellannahmen ab.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 14 % | APAC: 43 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 27 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 59 % | Amerika: 24 % |
Marktgröße und Prognose
Der Kernaufbau verwendet einen Top-down-Ansatz auf Basis eines verfahrensgesteuerten Nachfragepools, bei dem orthopädische und wundversorgungsbezogene Verfahrensvolumina nach Region rekonstruiert und anschließend nach realistischer BMAC-Adoption am Point of Care gefiltert werden. Um die Gesamtwerte zu verankern, werden die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert – etwa durch Stichproben zum Kit-Verbrauch je Standort, typische Bandbreiten des installierten Systembestands sowie Durchschnittsverkaufspreis- und Stückzahlbandbreiten für Systeme und Verbrauchsmaterialien – und bei Abweichungen zwischen beiden Perspektiven entsprechend angepasst.
Zu den wesentlichen Modelleingaben zählen: jährliche Anzahl relevanter orthopädischer und zahnmedizinischer Eingriffe, der Anteil der Verlagerung von stationären zu ambulanten Operationszentren, durchschnittlich verwendete Kits pro Eingriff (die je nach Indikation variieren können), System-zu-Kit-Anbindungsmuster sowie regionale Preisniveaus für Systeme und Einwegzubehör. Die Währungsumrechnung erfolgt anhand eines konsistenten Jahresdurchschnittskurses für das Modelljahr; lokale Preise werden normalisiert, um eine Vermischung von Listenpreisen und verhandelten Preisen zu vermeiden.
Die Prognose erfolgt mittels Szenarioanalyse, wobei Verfahrenswachstum, Verlagerung des Versorgungsstandorts und Adoptionskurven die wesentlichen Stellhebel darstellen. Diese Stellhebel werden mit Primärbefragten auf ihre Plausibilität hin überprüft. Fehlen für ein Land belastbare Verfahrensstatistiken, werden Proxy-Indikatoren wie die Dichte orthopädischer Chirurgen, Signale zum Krankenhausdurchsatz und die Klarheit der Erstattungsregelungen herangezogen, um eine vertretbare Bandbreite zu ermitteln, bevor der endgültige Wert festgelegt wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit ungewöhnliche Ergebnisse frühzeitig erkannt werden – noch bevor die vollständige Prognose erstellt ist. Wir vergleichen die Modelloutputs mit unabhängigen Signalen wie gemeldeten Geräteplatzierungen, in Interviews geteilten Mustern zum Verbrauch von Verbrauchsmaterialien sowie der erwarteten Aufteilung nach Versorgungsstandort und überprüfen Anomalien so lange, bis die Ursachen klar erklärt sind.
Vor der Freigabe werden die Annahmen von einem zweiten Analysten gegengeprüft. Jede größere Abweichung gegenüber früheren Ausgaben führt zu einer erneuten Kontaktaufnahme mit Befragten oder einer Rückkehr zu den Quelldaten. Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie Erstattungsänderungen, regulatorischen Maßnahmen oder deutlichen Preisbewegungen. Unmittelbar vor der Auslieferung wird ein abschließender Prüfdurchgang durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Knochenmarkaspirat-Konzentrate von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für BMAC können stark voneinander abweichen, selbst wenn sie ähnliche klinische Anwendungsfälle beschreiben, da kleine Entscheidungen zum Marktumfang in einem Markt aus Geräten und Verbrauchsmaterialien schnell zu großen Unterschieden führen. Die Abweichungen entstehen in der Regel dadurch, was als BMAC gezählt wird, wie Verfahrensvolumina in Kit-Nachfrage umgerechnet werden und wie Preise im Zeitverlauf konvertiert und aktualisiert werden.
In dieser Studie wird die Streuung hauptsächlich durch die Preislogik und den Aktualisierungszeitpunkt bestimmt, da Kit-Durchschnittsverkaufspreise sich durch Vertragsgestaltung verschieben können und sich der Systemmix verändert, wenn die Adoption in Richtung ambulanter Standorte wandert. Durch die Verwendung eines konsistenten Währungsjahresansatzes, die Überprüfung von Preisspannen anhand von Feldrückmeldungen sowie die jährliche Aktualisierung von Verfahrens- und Adoptionseingaben bleibt der Marktwert näher an beobachtbaren Nutzungssignalen – was die Aktualisierungsdisziplin von Mordor Intelligence widerspiegelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 221,40 Mio. USD (2026) | |
| Branchenpublikation A | 221,60 Mio. USD (2025) | Verwendet ein anderes Basisjahr und einen längeren Zeithorizont; die Umfangssignale deuten auf eine breitere Einbeziehung hinsichtlich der Quelltypen hin, was den erfassten Erlöspool selbst bei ähnlichen Wachstumsannahmen verschieben kann. |
| Forschungsanbieter B | 544,10 Mio. USD (2025) | Scheint eine breitere Marktabgrenzung und einen aggregierten Ansatz über Prozesse und Anwendungen hinweg zu verwenden, was angrenzende regenerative Kategorien einbeziehen und Kit-Volumina sowie Durchschnittsverkaufspreisannahmen gegenüber einem verfahrensgebundenen Modell aufblähen kann. |
Die Tabelle zeigt, dass die Jahresausrichtung und die Definition des BMAC-Umfangs die Hauptgründe für die Abweichung sind; Preisumrechnungsentscheidungen fügen eine weitere Ebene hinzu. Wenn die Größenbestimmungsschritte an die Verfahrensnachfrage, eine realistische Adoption und geprüfte Preisspannen geknüpft sind, wird der Gesamtwert leichter nachvollziehbar und im nächsten Aktualisierungszyklus reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Welches Produktsegment entwickelt sich zum größten Beitragenden zu wiederkehrenden Umsätzen im Markt für Knochenmarkaspirat-Konzentrate?
Einwegartikel wie Aspirationsnadeln und Einweg-Verarbeitungskits treiben wiederkehrende Umsätze an, da sie für jeden Eingriff neu bestellt werden müssen, im Gegensatz zu Investitionsgütern.
Wie beeinflussen ambulante Chirurgiezentren die Verbreitung von Knochenmarkaspirat-Konzentraten?
Ambulante Chirurgiezentren verkürzen die Patientenumschlagszeiten und arbeiten unter kosteneffizienten Erstattungsregelungen, was es Chirurgen erleichtert, BMAC-Therapien in ambulante Versorgungspfade zu integrieren.
Welche regulatorische Entwicklung in Europa wird voraussichtlich den Markteintritt für neue BMAC-Geräte erleichtern?
Die EU-Verordnung von 2024 über Substanzen menschlichen Ursprungs schuf harmonisierte Qualitäts- und Sicherheitsstandards und bietet Herstellern einen klareren, einheitlichen Zulassungsweg für den Binnenmarkt.
Warum gewinnt das dentale und maxillofaziale Fachgebiet für BMAC-Anwendungen an Bedeutung?
Belege zeigen, dass BMAC die Osseointegration verbessert und die Knochenregeneration rund um Implantate beschleunigt, was Oralchirurgen dazu veranlasst, es in routinemäßige Transplantationsprotokolle zu integrieren.
Was bleibt die primäre klinische Hürde für eine breitere BMAC-Adoption?
Die Ergebnisvariabilität, die mit dem Spenderalter, der Entnahmetechnik und der Plattformwahl zusammenhängt, stellt die Standardisierung weiterhin vor Herausforderungen und macht Kostenträger und Regulierungsbehörden bei einer breiten Erstattung vorsichtig.
Wie groß ist der Knochenmarkaspirat-Konzentrate-Markt?
Die Marktgröße des Knochenmarkaspirat-Konzentrate-Marktes soll im Jahr 2027 234,95 Millionen USD erreichen und mit einer CAGR von 6,12 % bis 2032 auf 316,20 Millionen USD wachsen.