
Größe und Anteil des Marktes für Vertragsmanagement-Software im Gesundheitswesen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
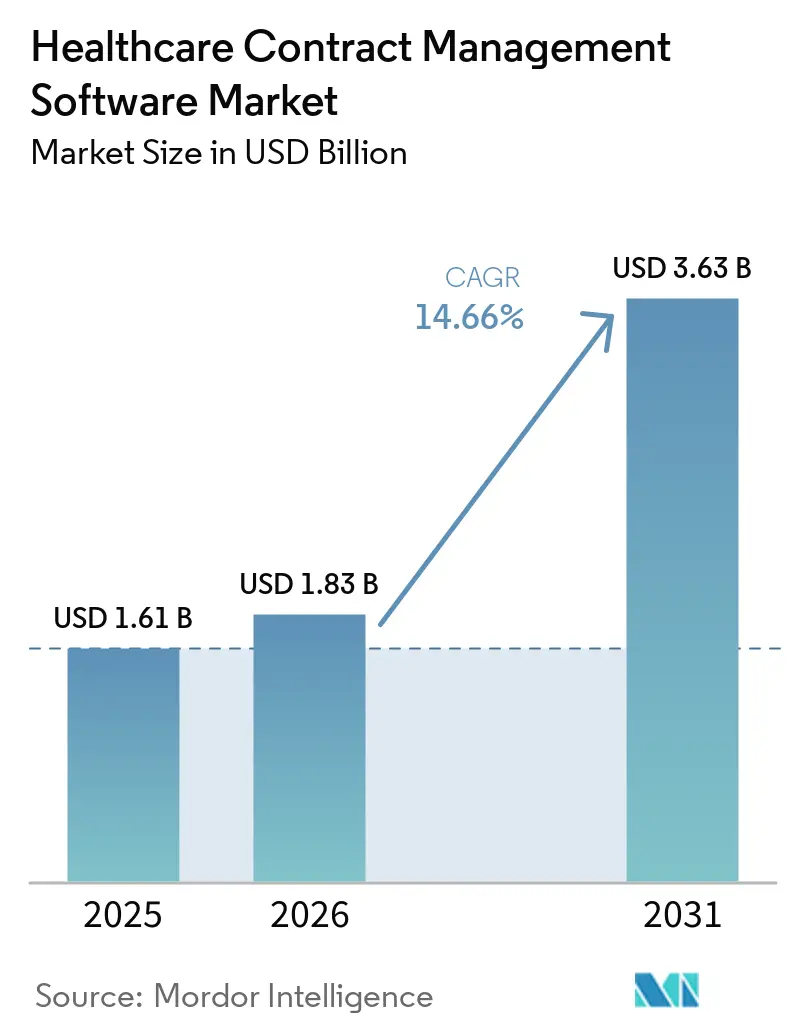
| Marktgröße (2026) | 1.83 Milliarden US-Dollar |
| Marktgröße (2031) | 3.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
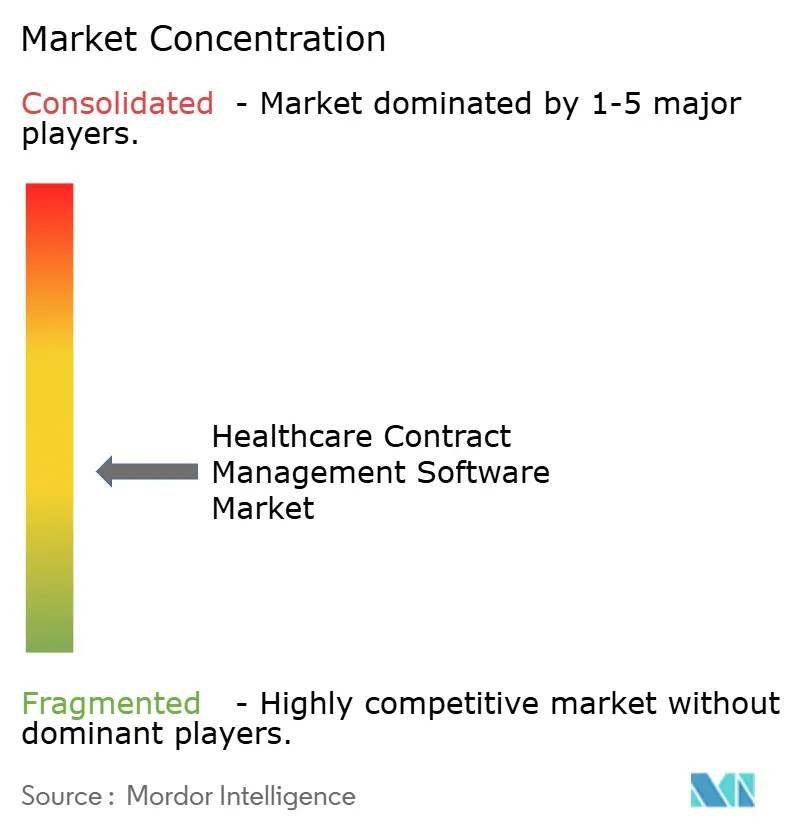
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Vertragsmanagement-Software im Gesundheitswesen von Mordor Intelligence
Die Marktgröße für Vertragsmanagement-Software im Gesundheitswesen wird voraussichtlich von 1,61 Milliarden USD im Jahr 2025 auf 1,83 Milliarden USD im Jahr 2026 steigen und bis 2031 3,63 Milliarden USD erreichen, was einer CAGR von 14,66 % im Zeitraum 2026-2031 entspricht. Die Digitalisierung des Vertragswesens im Gesundheitssektor beschleunigt sich weiter, da Anbieter und Kostenträger auf die zunehmende regulatorische Kontrolle und die Notwendigkeit zur Eindämmung der Verwaltungskosten reagieren, indem viele Teams verstreute Repositories durch zentralisierte, revisionssichere Systeme ersetzen, die die Governance stärken und das Risiko reduzieren. Cloud-First-Einführungen und Abonnementpreise verkürzen die Time-to-Value, da keine Vorabinvestitionen in die Infrastruktur anfallen und der Zugang für schlanke IT-Teams erweitert wird, die sichere, skalierbare Bereitstellungsmuster benötigen. KI-gestützte Klausel-Extraktion, Verpflichtungsverfolgung und Risikobewertung verkürzen die Prüfzyklen und decken Umsatzverluste in nahezu Echtzeit auf, was die Analytik von der retrospektiven Berichterstattung zur proaktiven Entscheidungsunterstützung erhebt. Die Integration mit EHR- und ERP-Systemen verknüpft Vertragsbedingungen mit Ausgabenkontrollen und Erstattungslogiken, sodass Unternehmen Preisgestaltungen durchsetzen, Zahlungen abgleichen und Prüfpfade über komplexe Lieferanten- und Kostenträgervereinbarungen hinweg absichern können. Anbieter drängen auf tiefergehende gesundheitsspezifische Funktionen und vernetzte Arbeitsabläufe, was widerspiegelt, wie der Markt für Vertragsmanagement-Software im Gesundheitswesen zu einem Kernsystem für Leistung und Compliance wird, anstatt nur ein Punktwerkzeug für die Dokumentenablage zu sein.
Wichtigste Erkenntnisse des Berichts
Nach Lösungstyp erfasste Contract Lifecycle Management Software im Jahr 2025 47,66 %, und Vertragsdokumentenmanagement-Software wird voraussichtlich bis 2031 mit einer CAGR von 14,74 % wachsen. Nach Bereitstellung machten cloudbasierte Lösungen im Jahr 2025 50,48 % der Umsätze aus und werden bis 2031 voraussichtlich mit einer CAGR von 16,23 % expandieren. Nach Endbenutzer führten Gesundheitsdienstleister mit 49,43 % der Umsätze im Jahr 2025, und Kostenträger im Gesundheitswesen werden bis 2031 voraussichtlich mit einer CAGR von 14,89 % wachsen. Nach Unternehmensgröße dominierten mittelständische Unternehmen im Jahr 2025 mit 43,70 %, während Kleinunternehmen bis 2031 voraussichtlich mit einer CAGR von 15,44 % steigen werden. Nach Geografie hielt Nordamerika 2025 einen Anteil von 45,56 %, während für den asiatisch-pazifischen Raum bis 2031 mit einer CAGR von 15,34 % die schnellste Expansion prognostiziert wird.Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Auswirkungs- Zeitrahmen |
|---|---|---|---|
| Compliance-First Digitalisierung im Gesundheitswesen (HIPAA/DSGVO-gesteuerte CLM-Einführung) | +2.8% | Global, konzentriert auf Nordamerika & EU | Mittelfristig (2-4 Jahre) |
| Cloud-First Einführungen und Abonnementpreise erleichtern Bereitstellung & ROI | +3.2% | Global, frühe Zuwächse in Nordamerika, schnelle Akzeptanz in APAC | Kurzfristig (≤ 2 Jahre) |
| Operative Effizienz und zwingende Kostendämpfung bei Anbietern & Kostenträgern | +2.5% | Global, mit akutem Druck in Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Vertragsanalyse, Verpflichtungsverfolgung und Risikobewertung | +3.0% | Nord- amerika & EU führend, APAC folgend | Mittelfristig (2-4 Jahre) |
| Wertbasierte Pflege und Komplexität der Vertragsgestaltung zwischen Kostenträgern und Anbietern | +2.0% | Nord- amerika als Kern, EU explorativ | Langfristig (≥ 4 Jahre) |
| Beschaffung–EHR/ERP Integration verknüpft Vertragsbedingungen mit Ausgaben & Erstattung | +1.5% | Nord- amerika & EU ausgereift, APAC aufstrebend | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Compliance-First-Digitalisierung im Gesundheitswesen (HIPAA/DSGVO-gesteuerte CLM-Einführung)
Die verstärkte Aufsicht über Datenschutz und Sicherheit zwingt Unternehmen weiterhin, die Vertrags-Governance zu standardisieren, wobei HIPAA-Anforderungen den Bedarf an ausgeführten Business Associate Agreements (BAA) bei Cloud-Anbietern, EHR-Anbietern, Abrechnungsdiensten und anderen Partnern erhöhen, um das Risiko von Datenschutzverletzungen zu verringern.[1] Da die Erwartungen an Audits und die Meldung von Vorfällen steigen, schaffen Krankenhäuser und Kostenträger Ordner, freigegebene Laufwerke und E-Mail-gesteuerte Autorensysteme ab und bevorzugen zentralisierte Repositories mit rollenbasiertem Zugriff und unveränderlichen Prüfpfaden, die jede Aktion an sensiblen Datensätzen dokumentieren. Automatisierte Compliance-Prüfungen und Verlängerungswarnungen helfen Teams dabei, fehlende BAAs und veraltete Klauseln aufzudecken, bevor sie zu Strafen führen, wodurch Zeit für höherwertige Verhandlungen gespart und die Wahrscheinlichkeit der Nichteinhaltung bei Überprüfungen verringert wird. Gleicher Governance-Druck gilt auch in anderen regulierten Gerichtsbarkeiten, die strenge Datenschutz- und Sicherheitsstandards durchsetzen, was die Argumente für automatisierte Klauselbibliotheken, Genehmigungen und Beweissicherung im gesamten Markt für Vertragsmanagement-Software im Gesundheitswesen untermauert. Da Richtlinien für Systemzugriff, Identitätsmanagement und Aufgabentrennung ausreifen, stimmen Unternehmen Recht, Compliance, Beschaffung und IT aufeinander ab, um eine einzige Version der Wahrheit für Verträge und die damit verbundenen Verpflichtungen aufrechtzuerhalten, was manuelle Übergaben und versteckte Risiken reduziert.
Cloud-First-Einführungen und Abonnementpreise erleichtern Bereitstellung & ROI
SaaS-Plattformen machen dedizierte Hardware, Datenbankadministration und den Aufbau von Disaster Recovery überflüssig, was schlanken IT-Teams hilft, CLM auf Unternehmensniveau mit vorhersehbaren Betriebsausgaben und einer schnelleren Time-to-Value einzuführen. Abonnementpreise und eine vereinfachte UX senken die Barrieren für ambulante Kliniken und Einrichtungen für psychische Gesundheit, während skalierbare Mandantenfähigkeit und kontinuierliche Updates die Sicherheitsgrundlagen ohne langwierige Patch-Zyklen aktuell halten.[2]Gesundheitsteams profitieren auch von integrierter elektronischer Signatur, Workflow-Routing und Identitätsdiensten, die gängige Produktivitäts-Suiten und branchenspezifische Systeme miteinander verbinden, um Verhandlungen am Laufen und Dokumentationen vollständig zu halten.[3]Wenn Entscheidungsträger Alternativen abwägen, sehen sie, dass Cloud-CLM Genehmigungen beschleunigt, Remote-Zusammenarbeit ermöglicht und Analysen zu Zykluszeiten und Engpässen liefert, die bei On-Premises-Silos schwer zu quantifizieren waren. Diese Grundlagen unterstützen eine breitere Akzeptanz des Marktes für Vertragsmanagement-Software im Gesundheitswesen bei mittelständischen und kleinen Unternehmen, die nach risikoärmeren Modernisierungspfaden suchen.
Operative Effizienz und zwingende Kostendämpfung bei Anbietern & Kostenträgern
Margendruck durch Erstattungsdynamiken und Ablehnungen hat Gesundheitssysteme dazu gedrängt, messbare Produktivitätssteigerungen durch Vertragsautomatisierung und -analyse zu suchen, was Arbeitsstunden der Mitarbeiter von der manuellen Verfolgung hin zu Verhandlungsstrategie und Leistungsmanagement umleitet. Die automatisierte Extraktion von Geschäftsbedingungen und Verpflichtungen reduziert verpasste Verlängerungen und hilft bei der Durchsetzung von Rabatten und Servicegutschriften, wodurch Werte zurückgewonnen werden, die oft verloren gehen, wenn Dokumente verstreut und nicht nachverfolgt werden. Wenn CLM in das ERP integriert wird, können Unternehmen Preise und Gebührenordnungen an Ansprüche und Beschaffungsereignisse anpassen, Zahlungsfehler reduzieren und internen und externen Prüfern revisionssichere Nachweise der Einhaltung vorlegen. Echtzeit-Dashboards bieten Führungskräften transparente Einblicke in Durchsatz und Risiko, und standardisierte Klauselbibliotheken beschleunigen die rechtliche Prüfung bei gleichzeitiger Verbesserung der Konsistenz über Vereinbarungen mit Anbietern, Kostenträgern und Lieferanten hinweg. Diese Verbesserungen untermauern eine nachhaltige Akzeptanz im Markt für Vertragsmanagement-Software im Gesundheitswesen, da Führungsteams nach Tools suchen, die Kapazitäten freisetzen und Margen absichern.KI-gestützte Vertragsanalyse, Verpflichtungsverfolgung und Risikobewertung
Anbieter binden jetzt maschinelles Lernen ein, um Klauseldaten zu extrahieren, Abweichungen von Playbooks zu vergleichen und eingestufte Risiken aufzuzeigen, die die Aufmerksamkeit von Anwälten auf das Wesentliche lenken, was die Compliance verbessert, ohne die Geschwindigkeit von Geschäftsabschlüssen zu drosseln. Contract Intelligence-Agenten beantworten Fragen in natürlicher Sprache, verfolgen Liefergegenstände und lösen Warnungen für zeitgebundene Verpflichtungen aus, sodass Teams komplexe Portfolios ohne ständigen manuellen Abgleich verwalten können. Produktionseinsätze im Gesundheitswesen zeigen, dass KI Regelprüfungen mit hoher Genauigkeit durchführen, Prüfzeiten verkürzen und Bearbeitungskosten pro Vertrag senken kann, wenn Vereinbarungen viele bedingte Klauseln enthalten.[4]Da diese Fähigkeiten ausreifen, decken Analysen auf Portfolioebene vertragsübergreifende Risiko- und Leistungsmuster auf, die in Verhandlungen und Kontrahentenmanagement einfließen. Der Markt für Vertragsmanagement-Software im Gesundheitswesen behandelt KI zunehmend als eingebettete Kontrollschicht und nicht als externes Add-on, was im Einklang mit Governance-, Datenschutz- und Prüfungsanforderungen in regulierten Umgebungen steht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Auswirkungs- Zeitrahmen |
|---|---|---|---|
| Legacy-IT Integration, Datenmigration und Sicherheitshürden | -1.2% | Global, akut in reifen Märkten mit etablierten EHR-Systemen | Mittelfristig (2-4 Jahre) |
| Hohe Implementierungs-/Anpassungskosten und Lücken im Change Management | -0.9% | Global, ausgeprägt in mittelständischen und kleinen Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Eigentümerschaft über Recht, Lieferkette und Compliance verlangsamt Governance | -0.7% | Global, insbesondere in Nordamerika & Europa mit komplexen Organisationsstrukturen | Mittelfristig (2-4 Jahre) |
| Überschneidung mit Revenue-Cycle-/Payer Contract Modeling Tools schafft Substitution | -0.5% | Nord- amerika primär, aufstrebend in EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Legacy-IT-Integration, Datenmigration und Sicherheitshürden
Heterogene Umgebungen, die mehrere EHRs, ERPs und benutzerdefinierte Revenue-Cycle-Systeme umfassen, erschweren die Datenzuordnung und Schnittstellengestaltung, was Einführungen verlängern und parallele Prozessbelastungen während der Migration schaffen kann. Teams müssen veraltete Felder normalisieren, Archiv-Repositories bereinigen und Klausel-Metadaten validieren, um sicherzustellen, dass nachgelagerte Analysen im großen Maßstab zuverlässig und überprüfbar sind. Sicherheitszertifizierungen wie HITRUST und SOC 2 Type II sind oft Mindestanforderungen im Gesundheitswesen-Einkauf und können Anbieter disqualifizieren oder Genehmigungen verzögern, wenn Nachweise und Kontrollen nicht aktuell sind. Implementierungszeitpläne können sich für Organisationen mit starken Anpassungen oder hoheitlichen Datenanforderungen in die Länge ziehen, was den kurzfristigen ROI verlangsamen kann, da Mitarbeiter die Transformation mit dem Tagesgeschäft in Einklang bringen müssen. Diese Realitäten bleiben ein Gegenwind für den Markt für Vertragsmanagement-Software im Gesundheitswesen, wenn Käufer den Aufwand unterschätzen, der erforderlich ist, um verstreute Dokumente zu zentralisieren und Integrationen mit klinischen, finanziellen und Liefer-Workflows abzustimmen.Hohe Implementierungs-/Anpassungskosten und Lücken im Change Management
Unternehmensweite Implementierungen berühren viele Funktionen, was Projektmanagement, Schulung und Governance erfordert, um Vorlagen und Genehmigungen über die Führung in den Bereichen Recht, Compliance, Lieferkette, Finanzen und Klinik hinweg zu standardisieren. Ohne starkes Sponsoring und eine Change-Strategie wehren sich Teams möglicherweise gegen neue Schritte in Erstellungs- oder Genehmigungsabläufen, bevor sich Automatisierungsvorteile in Zykluszeiten- und Fehlerquoten-Metriken zeigen. Organisationen, die Budget für Konfiguration, rollenbasiertes Zugriffsdesign und Analyseerweiterungen einplanen, verzeichnen eine reibungslosere Akzeptanz und eine dauerhaftere Wertschöpfung aus dem Markt für Vertragsmanagement-Software im Gesundheitswesen. Klare Definitionen von Zuständigkeiten und Eskalationen reduzieren Reibungsverluste und verhindern die Verbreitung von abweichenden Vereinbarungen, die die Konsistenz untergraben. Ein adäquates Befähigen von Anwälten, Analysten und Vertragsmanagern ist notwendig, um von der Dokumentenjagd zu einer datengesteuerten Governance zu gelangen, was Teams dabei hilft, neue Arbeitsabläufe mit Zuversicht zu übernehmen.*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Full-Cycle CLM-Plattformen verankern die Akzeptanz bei Anbietern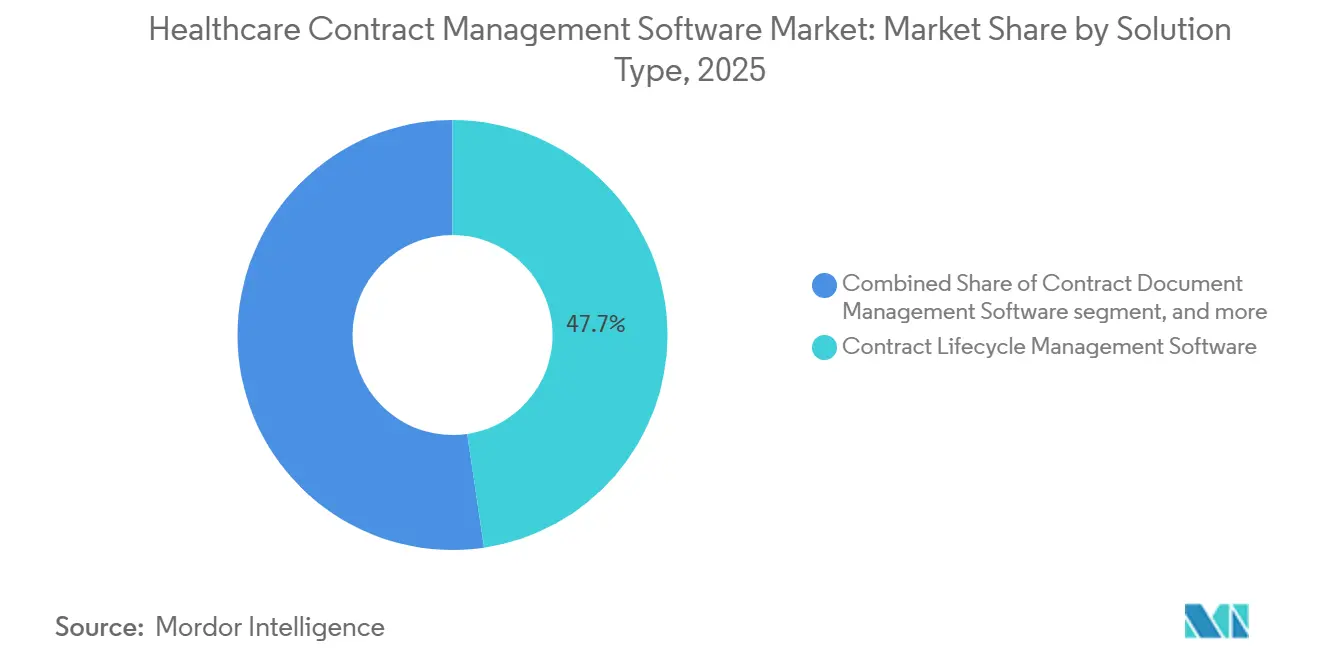
Notiz: Segmentanteile aller einzelnen Segmente nach Kauf des Berichts verfügbar
Nach Bereitstellung:
Cloud-Migration beschleunigt sich inmitten des EHR-Interoperabilitäts-PushsNach Endbenutzer:
Komplexität der Anbieter treibt die Akzeptanz an, Payer-Segmente beschleunigen sich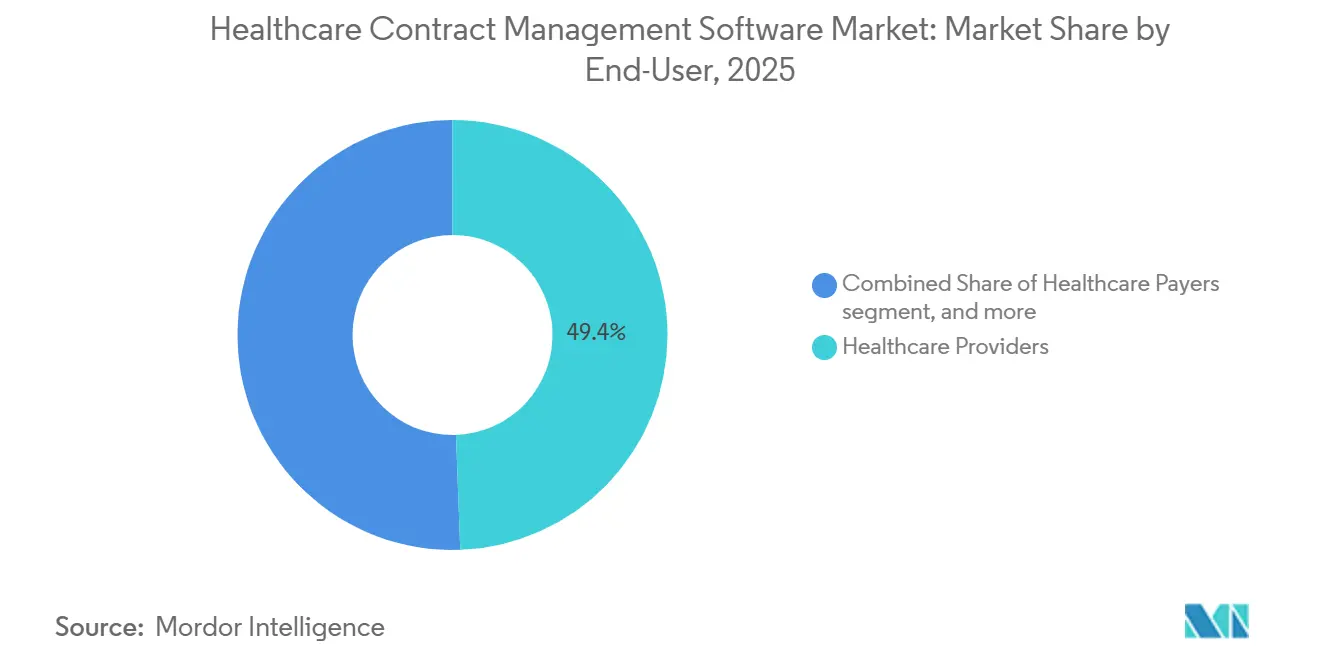
Notiz: Segmentanteile aller einzelnen Segmente nach Kauf des Berichts verfügbar
Nach Unternehmensgröße:
Führungsposition des Mittelstands weicht einem Anstieg bei KleinunternehmenGeografie-Analyse
Markt für Healthcare-Vertragsmanagement-Software in Nordamerika
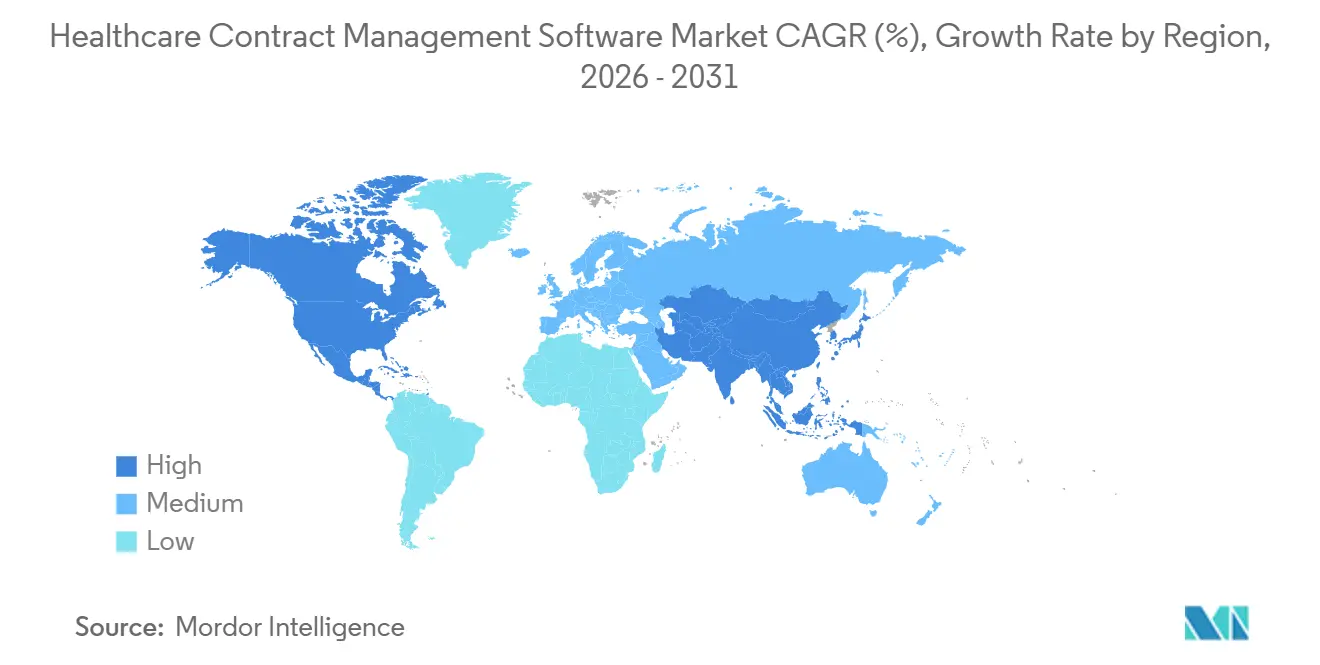
Nordamerika dominierte 2025 mit einem Anteil von 45,56 %, unterstützt durch strenge Datenschutzdurchsetzung, eine ausgereifte EHR-Einführung und frühe Bewegungen hin zu wertbasierten Modellen, die den Bedarf an der Nachverfolgung von Verpflichtungen erhöhen. Der regulatorische Schwerpunkt auf BAAs und Sicherheitszertifizierungen fördert die Einführung zentralisierter Repositories, automatisierter Kontrollen und umfangreicher Prüfpfade bei Leistungserbringern und Kostenträgern. An Kostenträgermodelle geknüpfte Vertragsintelligenz hilft US-amerikanischen Organisationen dabei, komplexe Qualitätskennzahlen und Vergütungsstrukturen zu interpretieren, ohne Abrechnungs- oder Erstattungsfristen zu verzögern. Organisationen konzentrieren sich zudem auf optimierte eSignature- und Workflow-Orchestrierung, um den Durchsatz zu verbessern und papierbasierte Risiken und Verschwendung zu reduzieren, was die fortlaufende Modernisierung von Vertragspraktiken unterstützt. Diese Faktoren halten den Markt für Healthcare-Vertragsmanagement-Software im Mittelpunkt von Leistungs- und Compliance-Initiativen in integrierten Versorgungsnetzwerken und regionalen Systemen.
Markt für Healthcare-Vertragsmanagement-Software in Europa
Europa verzeichnet ein stetiges Wachstum, da Datenschutz-, Sicherheits- und Interoperabilitätsprioritäten die Digitalisierungsagenden auf nationaler und Unternehmensebene weiter vorantreiben. Life-Sciences-Unternehmen und Medizingerätehersteller in der Region legen Wert auf GxP-konforme Kontrollen, Prüfungsbereitschaft und Analysen, die den Mehrwert standardisierter Klauselbibliotheken und Governance demonstrieren. Anbieter, die regulierte Branchen bedienen, bieten mehrsprachigen Support und Datenschutzzertifizierungen an, die den regionalen Anforderungen entsprechen, was grenzüberschreitende Implementierungen und eine konsistente Richtlinienausführung fördert. Die Einführung von eSignature und integrierten Workflows nimmt ebenfalls zu, da Organisationen Vereinbarungen mit Lieferanten, Forschungsstandorten und Partnern unter einheitlichen Kontrollen optimieren. Diese Fähigkeiten stärken den Markt für Healthcare-Vertragsmanagement-Software, da europäische Käufer das Vertragsmanagement neben umfassenderen Daten-Governance-Programmen koordinieren.
Markt für Healthcare-Vertragsmanagement-Software im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit einem CAGR von 15,3 % bis 2031 die am schnellsten wachsende Region sein, da Gesundheitssysteme digitale Versorgungsmodelle und Datenbereitschaft für Analysen und KI anstreben. Regionale Partnerschaften verdeutlichen, wie Anbieternetzwerke das Vertragsmanagement mit vernetzten Versorgungszielen in Einklang bringen, beispielsweise durch Initiativen zur gemeinsamen Entwicklung KI-gestützter Workflows und prädiktivem Datenmanagement für die operative Bereitschaft. Die Einführung von eSignature, zentralisierten Repositories und sofort einsatzbereiten Integrationen wächst, da Organisationen manuelle Weiterleitungen und papierintensive Prozesse zugunsten standardisierter Workflows abschaffen. Da Leistungserbringer und Kostenträger die Programmteilnahme und den digitalen Betrieb ausweiten, profitiert der Markt für Healthcare-Vertragsmanagement-Software von der Nachfrage nach sicheren Cloud-Plattformen, strukturierten Metadaten und leistungsstarken Analysen zur Verwaltung vielfältiger Vereinbarungen.
Wettbewerbslandschaft
Unternehmensanbieter und spezialisierte Provider konkurrieren über ein breites Spektrum an Bedürfnissen hinweg, wobei fokussierte Plattformanbieter sich auf die durchgängige Abstimmung von Finanzen, Personalwesen und Lieferkette konzentrieren und Spezialisten schnelle Implementierung, Gesundheitswesen-Vorlagen und zielgerichtete Analysen hervorheben. Integrierte Suiten nutzen eingebettetes CLM, um große Portfolios zu verwalten und Vereinbarungen mit Transaktionssystemen zu verbinden, die Preisgestaltungs- und Zahlungslogiken durchsetzen, was Mehrtandort-Gesundheitssysteme mit komplexen Abläufen anspricht. Spezialisten differenzieren sich durch nutzerbasierte Preise, geführte Konfiguration und branchenspezifische Workflows, die das Risiko für mittelständische und kleine Unternehmen senken, die zum ersten Mal eine digitale Governance einführen. Die Breite der Käufer und Anwendungsfälle hält den Markt für Vertragsmanagement-Software im Gesundheitswesen dynamisch, wo Interoperabilität, Compliance und Analysestärke oft generische Funktionen bei Auswahlentscheidungen überwiegen. KI-gestützte Fähigkeiten sind ein zentraler Wettbewerbsfaktor, da Anbieter Entwurfshilfen, Abweichungserkennung und Risikobewertung in alltägliche Arbeitsabläufe einbetten, um Geschwindigkeit und Kontrolle zu erhöhen. Anbieter, die in Contract Intelligence Agenten investieren, befähigen ihre Mitarbeiter, Portfolios in natürlicher Sprache abzufragen, Liefergegenstände zu überwachen und verpasste Verpflichtungen ohne aufwändige manuelle Überprüfung zu reduzieren. Life-Science- und Gerätehersteller bewerten Anbieter nach ihrer Unterstützung für regulierte Workflows und Analysen, die den Wert aus konsistenten Playbooks und globaler Vorlagen-Governance dokumentieren. Unternehmen, die KI mit transparenten Kontrollen und starken Integrationen paaren können, sind im Markt für Vertragsmanagement-Software im Gesundheitswesen gut positioniert, da Käufer sowohl Geschwindigkeit als auch Prüfbarkeit verlangen. Ecosystem reach also matters, since customers seek pre-built connections to EHR, ERP, CRM, and identity providers to reduce integration risk and accelerate adoption. Vendors supporting robust eSignature and orchestration can move organizations from document chasing to data-driven governance while maintaining user-friendly experiences across legal and operational teams. Healthcare-focused providers that integrate with Epic, Cerner, Workday, and Oracle close gaps between contract policy and execution, such as ensuring compensation alignment and access deprovisioning as roles change. Case-based evidence from payer implementations that consolidate timelines and reduce reconciliation tasks highlights the value of targeted solutions that fit real-world workflows. These dynamics point to continued innovation and partnership in the healthcare contract management software market as buyers prioritize tangible outcomes and interoperability over generic breadth.
Branchenführer im Bereich Vertragsmanagement-Software im Gesundheitswesen
-
Icertis
-
Agiloft
-
Oracle
-
Workday
-
DocuSign
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Healthcare-Vertragsmanagement-Software Unternehmen in diesem Bericht
- Agiloft
- CobbleStone Software
- Compliatric
- Contract Logix
- ContractWorks
- Corcentric
- Coupa CLM
- DocuSign CLM
- FinThrive
- GHX
- Icertis
- Infor
- Infosys Helix
- Ironclad
- Ivalua
- JAGGAER
- Ntracts
- Oracle
- Premier
- SAP Ariba
- SirionLabs
- symplr
- Vizient
- Workday
- Zycus
Neueste Industrielle Entwicklungen in Markt für Healthcare-Vertragsmanagement-Software
März 2026: Workday kündigte einen mehrjährigen Vertrag mit Fairview Health Services an, einem gemeinnützigen Gesundheitssystem in Minnesota mit 34.000 Mitarbeitern, um HR-, Finanz- und Supply-Chain-Abläufe auf einer KI-gestützten Plattform zu modernisieren und Vertrags-Workflows mit klinischen Systemen wie Epic zu integrieren.Februar 2026: Royal Philips und SingHealth, Singapurs größter öffentlicher Gesundheitscluster, unterzeichneten ein Memorandum of Understanding zur gemeinsamen Gestaltung von KI-integrierten Bildgebungs-Workflows, vorausschauendem Unternehmensdatenmanagement der nächsten Generation und intelligenter Optimierung der Intensivstationskapazität über drei Jahre.Januar 2026: Sirion, im Gartner Magic Quadrant 2025 für CLM, erhielt eine Mehrheitsbeteiligung von Haveli Investments, um KI-native Fähigkeiten im Contract Lifecycle Management zu beschleunigen und seine Position bei der Verwaltung von über 7 Millionen Verträgen in mehr als 100 Sprachen zu stärken.Umfang des globalen Marktberichts für Vertragsmanagement-Software im Gesundheitswesen
Gemäß dem Geltungsbereich des Berichts bezieht sich Vertragsmanagement-Software im Gesundheitswesen auf digitale Plattformen, die Krankenhäusern, Kliniken und Gesundheitsorganisationen helfen, Verträge über Kostenträger, Lieferanten, Dienstleister und interne Abteilungen hinweg zu erstellen, zu speichern, zu verfolgen und zu verwalten. Sie rationalisiert Vertragslebenszyklen, stellt die Einhaltung regulatorischer und erstattungsrelevanter Anforderungen sicher, reduziert administrative Fehler und verbessert die Transparenz über Verpflichtungen, Verlängerungen und finanzielle Bedingungen, alles innerhalb eines zentralisierten, auditbereiten Systems. Der Markt für Vertragsmanagement-Software im Gesundheitswesen ist nach Lösungstyp, Bereitstellung, Endbenutzer, Unternehmensgröße und Geografie segmentiert. Nach Lösungstyp ist der Markt unterteilt in Vertragslebenszyklus-Management-Software, Vertragsdokumentenmanagement-Software, Vertragsmanagementsysteme für Anbieter & Lieferanten, Compliance- & regulatorische Vertragsmanagementsysteme und Sonstige. Nach Bereitstellung ist der Markt in cloudbasiert und On-Premises segmentiert. Nach Endbenutzer ist der Markt in Gesundheitsdienstleister, Kostenträger im Gesundheitswesen, Pharmazeutika & Medizinprodukte und Sonstige unterteilt. Nach Unternehmensgröße wird der Markt in Großunternehmen, mittelständische Unternehmen und Kleinunternehmen gegliedert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten globalen Regionen ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.Segmentierungsübersicht
| Vertragslebenszyklus-Management-Software |
| Vertragsdokumentenmanagement-Software |
| Vertragsmanagementsysteme für Anbieter & Lieferanten |
| Compliance- & regulatorische Vertragsmanagementsysteme |
| Sonstige |
| Cloud-basiert |
| On-Premises |
| Gesundheitsdienstleister |
| Kostenträger im Gesundheitswesen |
| Pharmazeutika & Medizinprodukte |
| Sonstige |
| Großunternehmen |
| Mittelständische Unternehmen |
| Kleinunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Großbritannien | |
| Frankreich | |
| Italien | |
| Spanien | |
| Restliches Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Restlicher Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Restlicher Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Restliches Südamerika |
| Nach Lösungstyp | Vertragslebenszyklus-Management-Software | |
| Vertragsdokumentenmanagement-Software | ||
| Vertragsmanagementsysteme für Anbieter & Lieferanten | ||
| Compliance- & regulatorische Vertragsmanagementsysteme | ||
| Sonstige | ||
| Nach Bereitstellung | Cloud-basiert | |
| On-Premises | ||
| Nach Endbenutzer | Gesundheitsdienstleister | |
| Kostenträger im Gesundheitswesen | ||
| Pharmazeutika & Medizinprodukte | ||
| Sonstige | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Mittelständische Unternehmen | ||
| Kleinunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Großbritannien | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Restliches Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Restlicher Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Restlicher Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Restliches Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist das prognostizierte Wachstum für den Markt für Vertragsmanagement-Software im Gesundheitswesen bis 2031?
Der Markt für Vertragsmanagement-Software im Gesundheitswesen wird voraussichtlich bis 2031 3,63 Milliarden USD erreichen und basierend auf der aktuellen Prognose von 2026 bis 2031 mit einer CAGR von 14,66 % wachsen.
Welches Bereitstellungsmodell wird voraussichtlich das Wachstum in diesem Bereich anführen?
Cloud-basierte Plattformen sind führend und werden voraussichtlich mit einer CAGR von 16,23 % expandieren, unterstützt durch schnellere Bereitstellungen, einfachere Updates sowie integrierte eSignature- und Workflow-Funktionen.
Welches Endbenutzer-Segment zeigt die stärkste kurzfristige Dynamik?
Kostenträger im Gesundheitswesen werden bis 2031 voraussichtlich mit einer CAGR von 14,89 % wachsen, da wertbasierte Vereinbarungen die Einführung von Systemen vorantreiben, die komplexe Klauseln in ausführbare Logik übersetzen.
Welche Regionen bieten bis 2031 die stärksten Möglichkeiten?
Für den asiatisch-pazifischen Raum wird mit einer CAGR von 15,34 % das schnellste Wachstum erwartet, während Nordamerika aufgrund der reifen EHR-Einführung und strenger Governance im Bereich Datenschutz und Sicherheit die größte Region bleibt.