
Marktgröße und Marktanteil für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
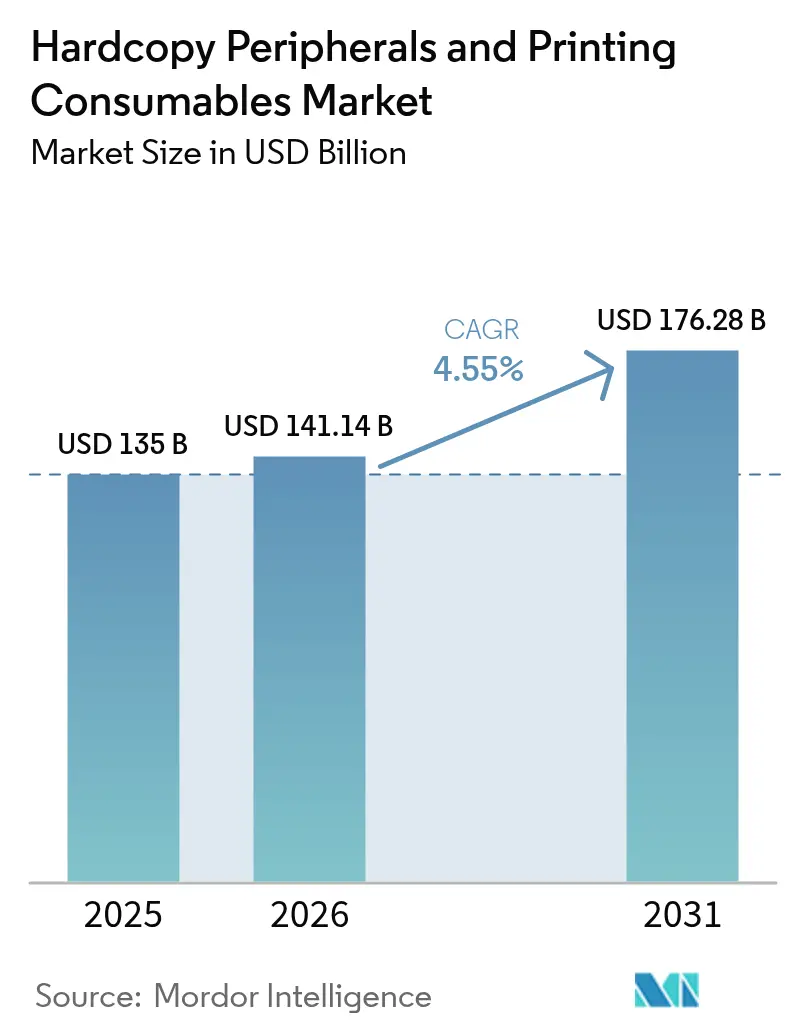
| Marktgröße (2026) | 141.14 Milliarden US-Dollar |
| Marktgröße (2031) | 176.28 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien von Mordor Intelligence
Die Marktgröße für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien wird voraussichtlich von USD 135 Milliarden im Jahr 2025 auf USD 141,14 Milliarden im Jahr 2026 wachsen und soll bis 2031 USD 176,28 Milliarden bei einer CAGR von 4,55 % über den Zeitraum 2026–2031 erreichen. Das Wachstum hält trotz Vorgaben zur Papierreduzierung an, da hybrides Arbeiten, E-Commerce-Verpackungen und Abonnement-Druck-als-Dienstleistung-Verträge (PraaS) die Nachfrage nach Geräten und Verbrauchsmaterialien aufrechterhalten. Die Einführung von Managed-Print-Services (MPS) ermöglicht es Unternehmen, 20–30 % der Flottenkosten einzusparen und die Ausgaben von Investitionskosten auf Betriebskosten zu verlagern.[1]„Managed Print Services,” Xerox Corp., xerox.com Energieeffiziente Fixiereinheiten und nachfüllbare Tintentanks helfen Anbietern, Preisaufschläge zu verteidigen, während die ESG-Berichterstattung zunimmt. Halbleiterengpässe stören nach wie vor die Hardware-Verfügbarkeit, doch Drucklieferanten puffern das Risiko durch das Neudesign von Leiterplatten für eine einfachere Komponentenbeschaffung.
Wesentliche Erkenntnisse des Berichts
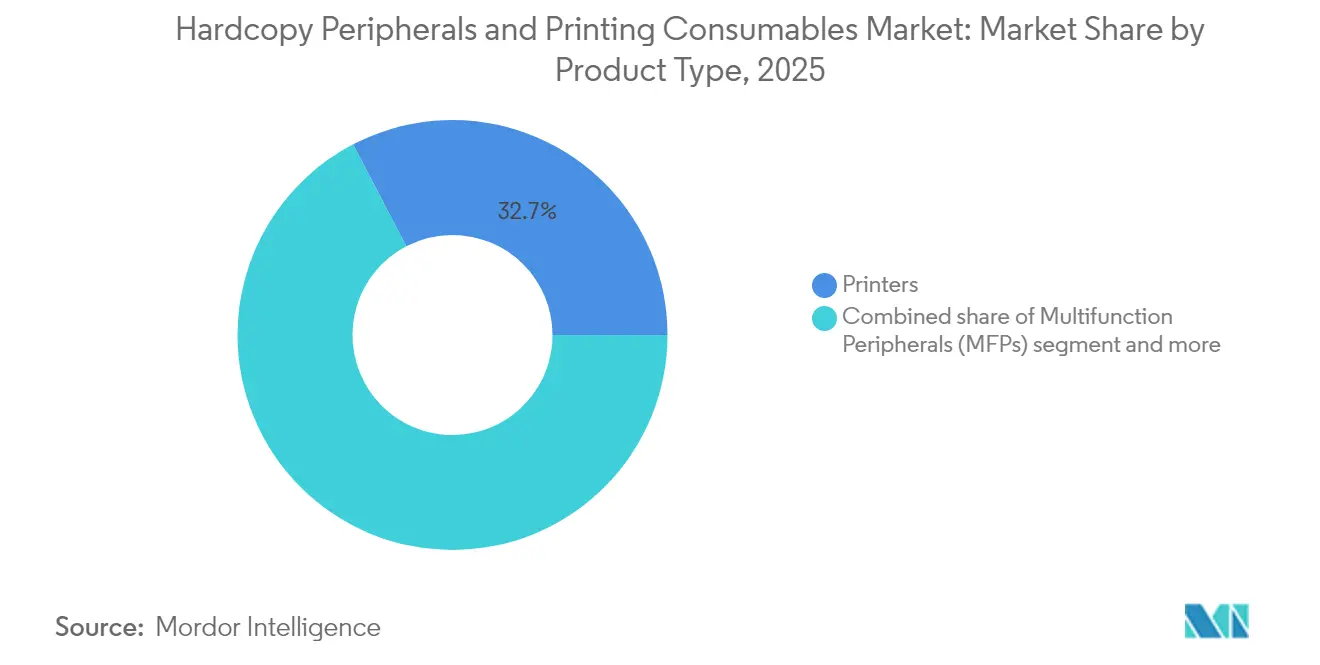
- Nach Produkttyp entfielen auf Drucker 32,65 % des Umsatzes im Jahr 2025, während Großformat-/Produktionsdrucker bis 2031 eine prognostizierte CAGR von 4,95 % erzielen sollen.
- Nach Technologie dominierte Tintenstrahldruck mit einem Marktanteil von 44,60 % am Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien im Jahr 2025, während Laserdruck bis 2031 mit einer CAGR von 5,85 % wachsen soll.
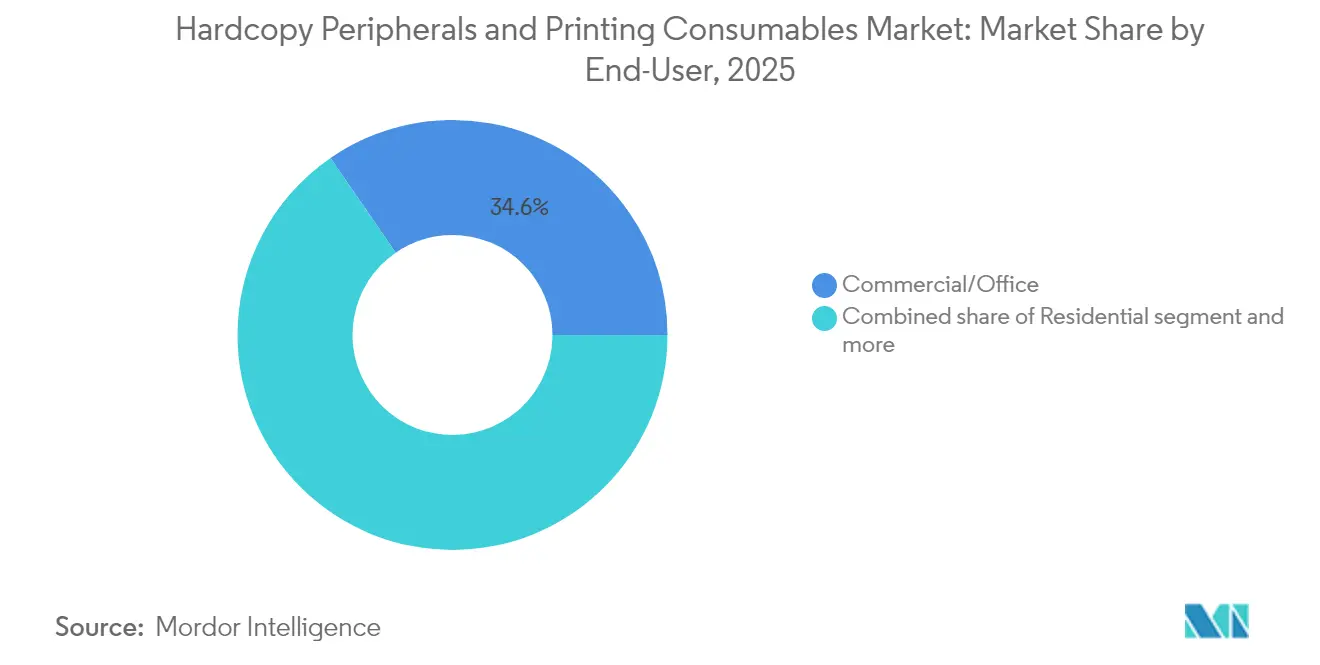
- Nach Endnutzer entfielen auf Gewerbe/Büro 34,60 % der Marktgröße für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien im Jahr 2025; Bildungseinrichtungen verzeichnen mit einer CAGR von 4,75 % die stärkste Wachstumsperspektive.
- Nach Vertriebskanal sicherten sich Direkt-/Vertragskanäle im Jahr 2025 einen Umsatzanteil von 46,10 %; MPS führt das Wachstum mit einer CAGR von 5,15 % an.
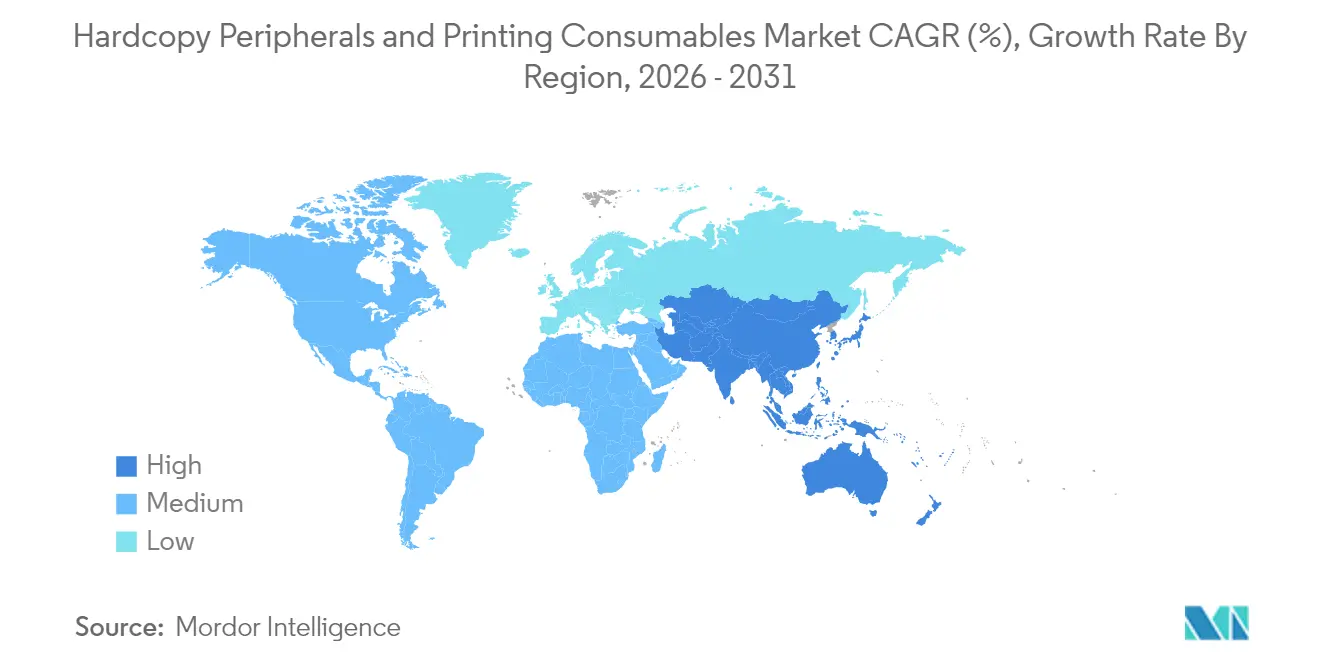
- Geografisch dominierte Nordamerika mit einem Anteil von 36,70 % im Jahr 2025, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 5,80 % expandieren wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachstum des Produktions-Digitaldrucks in Farbe | +1.2% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Dekorative/taktile Druckveredelungen | +0.8% | Nordamerika, Europa, einkommensstarker asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Umstieg von KMU auf Tintentankdrucker mit niedrigen Kosten pro Seite | +0.9% | Global mit Schwerpunkt asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| E-Commerce-Verpackungen und interner Etikettendruck | +1.0% | Global mit Knotenpunkten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Hybridarbeits-Flotten verteilter A4-Multifunktionsgeräte | +0.7% | Entwickelte Märkte | Kurzfristig (≤ 2 Jahre) |
| Einführung von Abonnement-Druck-als-Dienstleistung | +0.6% | Nordamerika, Europa, fortgeschrittener asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Produktions-Digitaldrucks in Farbe
Digitale Druckmaschinen machen heute nur 3,8 % der gedruckten Seiten aus, erfassen jedoch 25 % des Druckwerts, da Marken Aufschläge für kurzauflagige Personalisierung zahlen.[2]Canon Inc., „Integrierter Bericht 2024,” global.canon Die Colorado-Serie von Canon verkürzte die Durchlaufzeit um 60 % und ermöglichte es Druckdienstleistern, 22.000 Transithaltestellen-Schilder in 3 statt 12 Monaten zu liefern. Wenn die Workflow-Automatisierung um 10 Punkte verbessert wird, steigt die Ausgabeeffizienz um nahezu 15 %, was den ROI von Farbgeräten stärkt. Diese Verschiebung lenkt hochmargige Tinten und Beschichtungen in den Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien und verbreitert den Gewinnpool der Versorgung.
Nachfrage nach dekorativen/taktilen Druckveredelungen
Einzelhandelsverpackungen mit Spotlack, Relieffolie oder Textur erzielen einen um 30–50 % höheren Stückpreis als Standard-CMYK-Etiketten, was Druckdienstleistern ermöglicht, flache Auflagenlängen zu kompensieren. Inline-Veredelungsmodule lassen sich an viele digitale Druckmaschinen anschließen und vermeiden zusätzliche Durchläufe und Arbeitsaufwand. Luxus- und Körperpflegeunternehmen in Europa sind die frühen Anwender, doch mittelständische Marken in Nordamerika erproben jetzt vierteljährliche Limitedition-Auflagen, die kleinere Stückzahlen, aber komplexere Veredelungen erfordern. Dieses Verhalten fördert Nischenlacke, Folien und kompatible Substrate und stärkt den Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien.
Umstieg von KMU auf Tintentankgeräte mit niedrigen Kosten pro Seite
Tintentank-Hardware senkt die Betriebskosten im Vergleich zu Kartuschen um bis zu 90 %, ein entscheidender Faktor für budgetbewusste KMU. Epson verzeichnete im Jahr 2024 ein Stückwachstum von 7,8 % bei Hochkapazitäts-Tintentankdruckern, obwohl die Nachfrage nach Kartuschen zurückging. In Indien und Südostasien übersteigt die Durchdringungsrate von Tintentankdruckern bereits 50 % der jährlichen A4-Verkäufe. Anbieter akzeptieren niedrigere Hardware-Margen und monetarisieren dann den Verkauf von Nachfüllflacons und Dreijahres-Serviceverträgen. Die veränderte Erlöszeitplanung, aber stabilisierte Lebenszeitwertgenerierung hält den Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien widerstandsfähig.
E-Commerce-Verpackungen und interner Etikettendruck
Das Online-Einzelhandelsvolumen ist seit 2019 um 40 % gewachsen, was Händler dazu veranlasst, Etiketten und gebrandete Kartons intern für den Just-in-time-Versand zu drucken. Variable-Data-Druckmaschinen verarbeiten Adressdaten und versionierte Gestaltungsvorlagen in einem Durchlauf und reduzieren externe Vorlaufzeiten. Kleine Kaffeeröster und kosmetische Start-ups setzen jetzt Tischfarb-Etikettendrucker für unter USD 5.000 ein und erweitern die adressierbare Installationsbasis für Verbrauchsmaterialanbieter. Premium-Matte- und recycelbare Laminate bieten höhere Margen und stützen den Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien, selbst wenn die Seitenzahlen stagnieren.
Analyse der Hemmfaktorauswirkungen*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Unternehmens-ESG-Mandate zur Papierreduzierung | -0.6% | Nordamerika, EU, entwickelter asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Volatilität der Halbleiter-Lieferkette | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Rückgang der traditionellen Druckproduktion | -0.7% | Entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Durchsetzung von Schutzrechten bei Drittanbieter-Verbrauchsmaterialien | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unternehmens-ESG-Mandate zur Papierreduzierung
Unternehmen verpflichten sich zu Netto-Null-Zielen, die den Papierverbrauch einschränken und das Seitenvolumen der Flotten von Jahr zu Jahr senken. Achtundsiebzig Prozent der Unternehmen bezeichnen Drucken im Jahr 2024 noch als unverzichtbar, doch Projektionen zeigen, dass dieser Anteil bis 2025 auf 64 % sinkt. Hersteller wirken dem mit energiesparenden Fixiereinheiten und geschlossenen Kartusche-Rücknahmeprogrammen wie HP Planet Partners entgegen, das bis 2024 398 Millionen Kartuschen recycelt hat. Selbst mit umweltfreundlicheren Verbrauchsmaterialien begrenzt die absolute Papiermengenreduzierung das Wachstum und dämpft den Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien um geschätzte 0,6 Prozentpunkte.
Volatilität der Halbleiter-Lieferkette
Laserdioden, Leistungsmanagement-ICs und MEMS-Sensoren verbleiben unter Zuteilung, wodurch sich die Vorlaufzeiten für Drucker bei einigen Lagerbestandseinheiten auf über 12 Wochen verlängern. HP hat Controller-Leiterplatten neu gestaltet, um alternative Treiber zu akzeptieren, jedoch stiegen die Stücklistenkosten. Canon hat eine doppelte Bezugsquelle für Bildsensoren eingeführt, um seinen Fahrplan zu stabilisieren. Engpässe bei Komponenten dämpfen die kurzfristigen Lieferungen und bremsen den Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien, selbst während die Serviceerlöse steigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Großformatdruck treibt Premium-Wachstum voranDrucker lieferten im Jahr 2025 32,65 % des Umsatzes. Großformat- und Produktionsdruckmaschinen werden voraussichtlich den Gesamtmarkt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien mit einer CAGR von 4,95 % übertreffen, angetrieben durch Einzelhandelsbanner, Fahrzeugbeklebungen und Wellpappen-Displays. Der Beitrag des Segments zur Marktgröße für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien wird voraussichtlich steigen, da UV-LED-Tinte nachhaltige Substrate und Sofortaushärtung ermöglicht. Automatisierung – Schneiden und Stapeln – ermöglicht es 59 % der Druckdienstleister, die Lieferung am nächsten Tag anzubieten, ein Serviceaufschlag, der die Nachfrage nach Verbrauchsmaterialien ankurbelt.
A4-Multifunktionsgerät-Erneuerungszyklen beschleunigen sich unter hybridem Arbeiten. Kompakte Modelle fügen Kartenleser-Sicherheit und Cloud-Konnektoren hinzu und fördern eine verteilte Druckarchitektur. Kopierer bedienen nach wie vor Hochvolumen-Campus-Zentren; 3D-Drucker sind noch experimentell, sind aber jetzt in 18 % der weiterführenden Schulen in Nordamerika vorhanden. Insgesamt sorgt die Kategorie für stabile Grundseitenmengen und gewährleistet die Hardware-plus-Verbrauchsmaterial-Kreisläufe, die den Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien definieren.


Nach Technologie:
Laserdruck schreitet durch Effizienzgewinne voranTintenstrahl-Technologie beanspruchte im Jahr 2025 44,60 % des Umsatzes. Laserdruck entwickelt sich schneller mit einer CAGR von 5,85 %, da Toner mit niedrigerem Schmelzpunkt den Energieverbrauch pro Druckauftrag um 25 % senken. Bildungsbezirke bevorzugen Laserdrucker wegen robuster Betriebszyklen und nahezu sofortigem Duplexdruck. Unterdessen festigen nachfüllbare Tintentanks die Tintenstrahl-Marktstellung im SOHO-Bereich. Solid-Ink-Systeme bedienen grafikintensive Anwendungen, während Thermoköpfe mit einer Archivlebensdauer von 15 Jahren die Logistiketikettierung dominieren.
Fortschrittliche Controller betten KI ein, die den Teilverschleiß vorhersagt und Ausfallzeiten um bis zu 30 % reduziert. Predictive Analytics schaffen neue Service-Lagerbestandseinheiten und Bindung für Markenverbrauchsmaterialien und steigern den wiederkehrenden Umsatz im Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien.
Nach Endnutzer:
Bildungseinrichtungen setzen auf die digitale TransformationGewerbe-/Büroumgebungen repräsentierten im Jahr 2025 einen Anteil von 34,60 %. Finanz- und Gesundheitsorganisationen pflegen physische Formulare für die Compliance, migrieren jedoch zu MPS-Portalen, die Pull-Print-Sicherheit durchsetzen. Bildungseinrichtungen verzeichnen die höchste CAGR von 4,75 %, da hybride Unterrichtsräume bedarfsgerechte Farb-Kurshefte und 3D-gedruckte Laborhilfsmittel erfordern. Regierungsabteilungen halten eine stabile Nachfrage aufrecht und ersetzen Flotten alle fünf Jahre, um Datenschutzstandards zu erfüllen.
Private Nutzer stiegen während der Lockdowns auf WLAN-Tintentankdrucker um und behalten diese Geräte für heimbasierte Mikro-Unternehmen. Spezialvertikale wie Apotheken im Einzelhandel und Schnellrestaurants setzen Thermoetikettiergeräte ein, um den Kassenvorgang zu beschleunigen. Jede Workflow-Schicht fügt Nischenverbrauchsmaterialien hinzu und schützt den Wert im Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien.
Nach Vertriebskanal:
MPS transformiert GeschäftsmodelleDirekt-/Vertragsrouten erzielten 46,10 % des Umsatzes im Jahr 2025, wobei Unternehmen individuelle SLAs und Vor-Ort-Support verlangen. Managed-Print-Services expandieren mit einer CAGR von 5,15 % und bieten Analyse-Dashboards und proaktiven Tonerersatz. Cloud-MPS wird jetzt in 69 % der Unternehmen eingesetzt, gegenüber 55 % im Jahr 2023, angetrieben durch Zero-Trust-Architekturanforderungen. Abonnement-PraaS verbreitet sich auf mittelständische Kunden: 37 % der Unternehmen behandeln Drucken bereits als Betriebskosten, reduzieren den Vorabaufwand und sichern gleichzeitig mehrjährige Verbrauchsmaterialströme.
Einzel- und E-Commerce bedienen weiterhin den SOHO-Bereich, wo schnelle Lieferung und Preistransparenz entscheidend bleiben. Anbieter nutzen Kanalverkaufsdaten zur Nachfrageprognose und reduzierten den Lagerbestand im Jahr 2024 um 12 Tage, was die Effizienz des Umlaufvermögens im gesamten Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien verbessert.
Geografische Analyse
Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien in Nordamerika
Nordamerika führte 2025 mit einem Anteil von 36,70 % am Gesamtumsatz. Die Vereinigten Staaten erwirtschafteten 13,2 Milliarden USD, angetrieben durch regulierte Branchen mit Anforderungen an sicheren Druck sowie durch PraaS-Abonnementverträge, die Ausgaben mit ESG-Zielen in Einklang bringen. Kanada spiegelt diese Muster wider, wobei verteilte A4-MFPs A3-Kopierer ersetzen, da Büros verkleinert werden. Energy-Star-zertifizierte Lasergeräte qualifizieren sich für Steuervergünstigungen, was Upgrades weiter begünstigt. Zusammen halten diese Faktoren den Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien in der Region lebendig.
Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird mit einer CAGR von 5,80 % bis 2031 am schnellsten wachsen. China und Indien erteilen neue Industriegenehmigungen, die Track-and-Trace-Etiketten erfordern, was das Verbrauchsmaterialvolumen steigert. Indien installierte 2024 in Städten der zweiten Kategorie 3.400 Digitaldruckmaschinen – ein Zehnfaches des Wertes von vor vier Jahren. Japan bleibt ein technologischer Vorreiter und kommerzialisiert hochviskose Pigmenttinte für Textilien und Keramik. ASEAN-Länder nutzen staatliche „Industrie 4.0”-Fördermittel für den Kauf cloud-vernetzter MFPs und verankern so eine lebenslange Nachfrage nach Verbrauchsmaterialien im Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien.
Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien in Europa
Europa zeigt eine reife, aber ökologisch getriebene Entwicklung. Deutschland, Frankreich und das Vereinigte Königreich fördern wasserbasierte und de-inkbare Toner, um Kreislaufwirtschaftsrichtlinien zu erfüllen. Die DSGVO lenkt die Einführung von sicherem Pull-Print und generiert zusätzliche Lizenzeinnahmen für Authentifizierungssoftware. Universitäten investieren in Labore für additive Fertigung zur Unterstützung der MINT-Forschung, was den Kauf von 3D-Materialien erhöht. Der Tourismusboom in Südeuropa kurbelt die Beschilderung im Gastgewerbe an und stützt das Volumen an Tinte für den Großformatdruck. Diese Trends sichern die Marktgröße für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien auf dem gesamten Kontinent.
Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien in Südamerika und MEA
Südamerika sowie der Nahe Osten und Afrika bieten längerfristiges Wachstumspotenzial. Brasiliens wachsender E-Commerce-Sektor erfordert Paketetiketten und Wellpappendruck, was den Absatz von Einstiegsdruckmaschinen steigert. Kolumbiens Finanz- und Bildungssektor trieb Kyoceras Marktanteil von 38,2 % im Jahr 2024 voran. Golfstaaten modernisieren staatliche Dienstleistungen und erweitern ihre sicheren MFP-Cluster. Südafrika fungiert als regionaler Vertriebsknotenpunkt, verkürzt Lieferzeiten und verbessert die KPIs für Gerätewartung im Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien.

Regulatorisches Umfeld
Regulierungen, die Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien betreffen, konzentrieren sich zunehmend auf Kreislauffähigkeit, Chemikalien und Verpflichtungen zum Lebensende. In der EU legt die Verordnung (EU) 2024/1781 (Ökodesign-Verordnung für nachhaltige Produkte, ESPR) einen Rahmen für Nachhaltigkeits- und Kreislaufanforderungen fest, der sich auf elektronische Geräte erstrecken kann, wodurch die Anforderungen an Reparierbarkeit im Design sowie Informations- und Offenlegungspflichten für Drucker- und MFP-Portfolios verstärkt werden. Gleichzeitig gelten die bisherigen Maßnahmen der Ökodesign-Richtlinie für bestimmte bildgebende Geräte weiterhin während des Übergangsfensters, das am 31. Dezember 2026 endet.
In den Vereinigten Staaten sind chemische Compliance-Anforderungen und bundesstaatliche E-Waste-Regeln die wesentlichen Treiber. Die US-EPA hat im Mai 2026 im Rahmen des TSCA endgültige Significant New Use Rules (SNURs) erlassen (in Kraft ab Juli 2026), die zusätzliche Sorgfaltspflichten für Substanzen mit sich bringen, die in Materialien und Verarbeitungsprozessen für Drucksysteme und Verbrauchsmaterialien relevant sind. Daneben erweitern bundesstaatliche Programme weiterhin den Geltungsbereich erfasster Geräte, darunter Oregon E-Cycles (in Kraft ab 1. Januar 2026), das Drucker und andere Peripheriegeräte einschließt, sowie Kaliforniens Covered Electronic Waste (CEW)-Programm, das den Geltungsbereich auf weitere Produkte mit eingebauten Batterien ausweitet. Dies erhöht die Anforderungen an OEMs und Vertriebskanäle in Bezug auf Registrierung, Sammlung und Recycling-Berichterstattung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst vorgelagerte Elektronik- und Bildgebungskomponenten (Steuerungen, Sensoren, Druckköpfe/Laserbaugruppen) sowie Formulierungsinputs (Toner, Tinten, Beschichtungen, Substrate) und geht dann über in OEM-Design und -Fertigung. Nachgelagert werden Produkte über direkte und vertragliche Unternehmenskanäle, Einzelhandel und E-Commerce für SOHO sowie über Managed Print Services (MPS) für die Nachschubversorgung und Wartung auf Flottenebene vertrieben. Halbleiterzuteilung und Kosteninflation bleiben zentrale vorgelagerte Einschränkungen, die OEMs dazu bewegen, Platinen neu zu gestalten, Bauteile aus mehreren Quellen zu beziehen und Make-or-Buy-Entscheidungen neu auszubalancieren. Auf der Nachfrageseite verstärken MPS- und Abonnementmodelle die Verbindung zwischen Geräteplatzierung und wiederkehrendem Verbrauchsmaterialabsatz.
Jüngste angebotsseitige Schritte deuten zudem auf eine engere Integration und Beschaffungskonsolidierung über Hardware- und Verbrauchsmaterial-Ökosysteme hinweg hin. Fujifilm und Konica Minolta formalisierten die Global Procurement Partners Corp (Januar 2025), um Materialbeschaffung und Entwicklung bzw. Produktion für tonerbasierte Drucksysteme und MFPs zu optimieren, was regionalisierte Beschaffung und langfristige Vertragsgestaltung zur Steuerung von Volatilität widerspiegelt. Im Produktions- und Verpackungsdruck vereinbarten BHS Corrugated und Agfa (März 2025) Druckwerke für BHS-Jetliner-Systeme, wobei Agfa als zertifizierter Tintenlieferant fungiert, und Koenig & Bauer gab eine globale Allianz mit INX bekannt (Juni 2026), die INX als bevorzugten Partner für UV/LED-UV-Tinten auf Bogenoffsetmaschinen positioniert. Insgesamt werden Druckleistung, Tintenqualifizierung und Versorgungssicherheit zunehmend als gebündeltes Paket statt als Einzelkäufe verwaltet.
Wettbewerbslandschaft
Der Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien ist mäßig konzentriert: HP, Canon, Epson, Brother und Xerox halten zusammen etwa 70 % des globalen Umsatzes. Die Hardware-Differenzierung flacht ab, während Seitenkosten, Analysen und Nachhaltigkeit den Wert bestimmen. HPs quantenresistente Firmware und KI-Technologie für „perfekten Druck” setzen neue Sicherheitsmaßstäbe. Canons Fiery-Übernahme stärkt das durchgängige Farbmanagement und vertieft die Workflow-Integration. Epson profitiert von nachfüllbaren Tintentanks und hat seit der Markteinführung 80 Millionen EcoTank-Einheiten ausgeliefert.
Ricoh hält 37,7 % des US-amerikanischen Tintenstrahl-Endlosdruck-Markts und 60 % in Kanada, was auf eine erfolgreiche vertikale Ausrichtung auf Transaktions- und Buchdruck zurückzuführen ist[5]„KI im Druck treibt Service-Innovation voran,” Ricoh USA, ricoh-usa.com.
Chinesische Herausforderer wie Pantum und Ninestar nutzen Kostenführerschaft und schnelle Firmware-Updates, um ihren Marktanteil in Lateinamerika und Afrika auszubauen. Heidelberg kooperiert mit Canon, um faserbasierte Verpackungslinien zu liefern und zielt auf Marken ab, die Kunststoff ersetzen. Anbieter, die kohlenstoffarme Geräte, prädiktiven Service und sichere Cloud-APIs kombinieren, werden Marktanteile gewinnen, während der Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien auf ergebnisbasierte Verträge umstellt.
Marktführer für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien
HP Inc.
Canon Inc.
Seiko Epson Corporation
Brother Industries Ltd.
Xerox Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien
- HP Inc.
- Canon Inc.
- Seiko Epson Corp.
- Brother Industries Ltd.
- Xerox Corp.
- Kyocera Corp.
- Ricoh Co. Ltd.
- Konica Minolta Inc.
- Sharp Corp.
- Samsung Electronics (Printing)
- OKI Electric Industry Co.
- Lexmark International Inc.
- Toshiba Tec Corp.
- Fujifilm Business Innovation
- Dell Technologies
- Pantum Electronics
- Ninestar Corp.
- Zebra Technologies
- Electronics For Imaging (EFI)
- RISO Kagaku Corp.
Lesen Sie die Analyse der Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien-Unternehmen

Marktchancen und Zukunftsaussichten
Chancenbereiche konzentrieren sich auf Workflow-Automatisierung, Sicherheitshärtung und Produktions-Inkjet-Technologie, die hochwertiges Farbvolumen und Spezialanwendungen erweitert. Produktroadmaps und Markteinführungen im Jahr 2026 zeigen, wohin Anbieter ihre F&E- und Markteinführungsbemühungen lenken: HP stellte die Serien LaserJet Pro 4000/4100 und LaserJet Enterprise 5000/6000 mit quantenresistenter Sicherheit und KI-gestützten Dokumenten-Workflow-Tools vor (März 2026). Dies steht im Einklang mit den Sicherheitsanforderungen für Enterprise Pull-Print und Cloud-Management und begünstigt tendenziell den MPS-geführten Verbrauchsmaterialabsatz.
Im kommerziellen und industriellen Produktionsdruck werden digitale Inkjet-Plattformen im Format B2/B2+ und Hochgeschwindigkeits-Rollendrucksysteme als Brückentechnologien für den Übergang von Offset zu Digital positioniert. Dieser Ansatz vergrößert die adressierbare Basis für Tinten, Toner, Beschichtungen und Service-Kits. HEIDELBERG kündigte die allgemeine Verfügbarkeit seiner in das Prinect-Workflow-Ökosystem integrierten Jetfire 75 B2+ Inkjet-Presse an (Februar 2026). Fujifilm brachte die REVORIA PRESS PC2120 mit Automatisierung und Sechsfarbfähigkeit auf den Markt (Juni 2026), und Canon erweiterte den Produktionsinkjetbereich mit der ColorStream-7000-Serie (Juni 2026). Canon demonstrierte außerdem das varioPRESS iV7 B2+ Bogen-Inkjet-System in den Vereinigten Staaten (Juli 2026). Diese Schritte verstärken zusammen mit den bereits am Markt sichtbaren Trends zur Insourcing von Verpackungs- und Etikettendruck den Freiraum in Workflow-Software, qualifizierten Verbrauchsmaterialportfolios und prädiktiven Serviceangeboten, die den wiederkehrenden Umsatz pro installiertem Gerät steigern.
Recent Industry Developments in Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien
- Juni 2026: HP kündigte eine strategische Partnerschaft mit OpenAI an, um die Frontier-Plattform in seine globalen Abläufe zu integrieren, mit Fokus auf sowohl kundenorientierte Erlebnisse als auch interne Transformation. Dieser Schritt verstärkt die Verschiebung hin zu KI-gestützten Workflows und servicegeführter Differenzierung, was den Absatz von Managed Services, Sicherheitsfunktionen und digital orchestriertem Verbrauchsmaterialnachschub steigern kann.
- Juni 2025: Seiko Epson kündigte die globale Kommerzialisierung seines Direct-to-Shape-Printing-Systems an, das PrecisionCore-Druckköpfe mit Robotik zum direkten Bedrucken von Objekten kombiniert. Dies erweitert industrielle Inkjet-Anwendungsfälle über Papier hinaus und unterstützt die Nachfrage nach spezialisierten Tinten, technischen Substraten und Serviceverträgen im Zusammenhang mit neuen Produktions-Workflows.
- Mai 2024: HP und Canva kündigten eine mehrjährige globale Partnerschaft an, um integrierte Design-to-Print-Workflows für Canva-Nutzer über HP Print Service Providers zu ermöglichen. Dies stärkt verteilte, bedarfsgesteuerte Druckökosysteme, indem Designerstellung mit lokalisierter Produktion verbunden wird, was höhere Volumina an Kurzläufen und Verbrauchsmaterialabsatz für PSP-Netzwerke unterstützt.


Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus neuen Hardcopy-Druckgeräten und den wiederkehrenden Verbrauchsmaterialien, die diese betriebsfähig halten, erfasst auf globaler Wertbasis in USD über kommerzielle und private Nachfrage hinweg.
Ausgeschlossene Bereiche: Gebrauchte und wiederaufbereitete Geräte, eigenständige Scanner und nicht druckende PC-Peripheriegeräte werden in dieser Marktbewertung nicht erfasst.
Übersicht der Segmentierung
- Nach Produkttyp
- Drucker
- Kopierer
- Multifunktionsperipheriegeräte (MFPs)
- Großformat-/Produktionsdrucker
- 3D-Drucker
- Nach Technologie
- Tintenstrahldruck
- Laserdruck
- Solid-Ink
- Thermaldruck
- Nach Endnutzer
- Privathaushalte
- Gewerbe/Büro
- Bildungseinrichtungen
- Regierung und öffentlicher Sektor
- Sonstige Anwendungen
- Nach Vertriebskanal
- Direkt-/Vertragsvertrieb
- Einzel- und E-Commerce
- Managed-Print-Services (MPS)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktbewertung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Kartierung, wie sich die Druckernachfrage in öffentlichen Daten widerspiegelt, damit der Markt nicht ausschließlich aus Anbieterdarstellungen bemessen wird. Wir stützen uns auf Quellen wie die Fertigungs- und Handelstabellen des US Census Bureau, Import- und Exportreihen von USITC und UN Comtrade, makroökonomische Indikatoren von OECD und Weltbank sowie ISO- und IEC-Normenbibliotheken für Produktdefinitionen und Terminologie.
Um die Verbindung zwischen Geräten und Verbrauchsmaterialien zu präzisieren, werten wir zudem Unternehmensberichte, Ergebnispräsentationen und seriöse Presseberichterstattung aus, um Liefermomentum, Kanalverschiebungen und Preiskommentare zu verfolgen. In begrenztem Umfang werden kostenpflichtige Abonnements für Unternehmensfinanzinformationen und liefermengenbezogene Handelsdaten genutzt, um Modelleingaben zu überprüfen, wenn öffentliche Reihen zu stark aggregiert sind. Diese Desk-Research-Quellen sind lediglich beispielhaft, und wir haben auch andere öffentliche Dokumente und Datenveröffentlichungen zur Erhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärforschung dient dazu zu bestätigen, was tatsächlich gekauft und nachgefüllt wird und wo sich der Wert zwischen Geräten und Verbrauchsmaterialien verschiebt. Wir sprachen mit einer Mischung aus OEM- und kanalorientierten Fachleuten, Unternehmenskäufern im Druckbereich und Servicepartnern, um Gerätereplacementzyklen, Annahmen zur Kartuschen- und Tonerergiebigkeit sowie typische regionale Rabattierung zu validieren. Da es sich um einen globalen Markt handelt, wurden die Eingaben über die wichtigsten Nachfragezentren in APAC, EMEA und Amerika überprüft, damit regionale Mischeffekte nicht überbewertet werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 16% | APAC: 41% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 32% | EMEA: 33% |
| Kleinere Akteure: 20% | Manager: 52% | Amerika: 26% |
Marktbewertung & Prognose
Die Bewertung beginnt mit einem Top-down-Aufbau, bei dem die Gerätenachfrage aus gemeldeten Lieferungen und Handelsrichtungen rekonstruiert und dann anhand typischer ASP-Bandbreiten nach Format und Technologie in Werte übersetzt wird, bevor sie über installierte Basis und Nutzungslogik mit dem wiederkehrenden Verbrauchsmaterialpool verknüpft wird. Um die Gesamtsummen realistisch zu halten, gleichen wir sie mit gezielten Bottom-up-Prüfungen ab, wie zum Beispiel stichprobenbasierten ASP-Werten multipliziert mit Stückzahlen in wichtigen Ländern, Lieferantenumsatz-Aggregationen, sofern Offenlegungen verfügbar sind, und Kanalprüfungen zur Verbrauchsmaterialmischung.
Wichtige Eingaben, die das Modell beeinflussen, umfassen die Druckintensität im Büro versus zu Hause, Ersatzzyklen der installierten Basis, Annahmen zur Kartuschen- und Tonerergiebigkeit sowie Seitenabdeckung, die Mischverschiebung zwischen Inkjet und Laser sowie regionale Währungseffekte auf gemeldete Preise. Wo direkte Volumendaten für Nischenformate fehlen (zum Beispiel Spezial-Großformat), schätzen wir Lücken mithilfe von Proxy-Indikatoren wie angrenzenden Gerätelieferungen und Distributorenmischung und testen diese Annahmen anschließend in Interviews auf ihre Belastbarkeit.
Für Prognosen stützen wir uns auf Szenarioanalysen, da Druckvolumina und Geräteausgaben unterschiedlich auf makroökonomisches Wachstum, hybride Arbeitsmuster und unternehmerische Kostenkontrolle reagieren. Die Vorausschau basiert auf Expertenkonsens hinsichtlich der Richtung der Druckernachfrage, kombiniert mit erwarteter Preisentwicklung für Verbrauchsmaterialien und dem Tempo der Hardware-Erneuerungszyklen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen überprüft, damit die endgültigen Zahlen nicht auf einem einzigen Datensatz oder einer einzigen Annahme beruhen. Wir vergleichen den modellierten Wert mit unabhängigen Signalen wie Importwerttrends, Liefermomentum großer Volkswirtschaften und öffentlichen Umsatzangaben und untersuchen dann Ausreißer vor der internen Freigabe.
Wenn große Abweichungen nach Region oder nach Aufteilung zwischen Geräten und Verbrauchsmaterialien auftreten, werden Annahmen überprüft und Primärkontakte erneut kontaktiert, um zu bestätigen, was sich im Beschaffungsverhalten oder in der Kanalbestandsführung geändert hat. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse Preise, Angebot oder Nachfrage beeinflussen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für diesen Bereich variieren oft, da der Geräteumfang und die Logik der Verbrauchsmaterialzuordnung in den Studien unterschiedlich gehandhabt werden und da einige Quellen ihre Preisannahmen zu unterschiedlichen Zeitpunkten im Jahr aktualisieren. Wir sehen auch Unterschiede, wenn Autoren Verbrauchsmaterialien als breite Druckkategorie behandeln, anstatt sie an die installierte Hardcopy-Basis zu koppeln.
Der Haupttreiber der Abweichung ist, ob angrenzende Posten in die Gesamtsumme einbezogen werden: Mordor Intelligence erfasst neue Drucker, Kopierer und Multifunktionssysteme zusammen mit wiederkehrenden Tinten- und Tonerverbrauchsmaterialien (einschließlich Trommeln, Fixiereinheiten und Wartungskits), lässt jedoch gebrauchte Geräte und eigenständige Scanner außen vor, was den Wert je nach Bündelung erheblich verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 141,14 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 128,60 Mrd. USD (2026) | Beschränkt den Umfang oft auf Druckerhardware und Kernkartuschen und kann Kopierer- und MFP-Klassen sowie Teile wie Trommeln und Fixiereinheiten ausschließen, was den mit der installierten Basis verbundenen wiederkehrenden Verbrauchsmaterialpool verringert. |
| Branchenverband B | 152,90 Mrd. USD (2026) | Erweitert den Warenkorb häufig um den Wert von Managed Print Services oder breitere Dokumentenlösungen und kann höhere durchschnittliche Seitenvolumenannahmen anwenden, was die implizierten Verbrauchsmaterialausgaben erhöht. |
Die Spannbreite in der Tabelle ergibt sich hauptsächlich daraus, was als Hardcopy-Ausrüstung gezählt wird, wie eng Verbrauchsmaterialien mit der installierten Gerätebasis verknüpft sind und wie Preise über die Regionen hinweg normalisiert werden. Durch die klare Abgrenzung des Umfangs und wiederholbare Prüfungen von Lieferungen, installierter Basis und Nachschubverhalten bleibt das Modell transparent und lässt sich leichter mit realen Marktsignalen abgleichen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien?
Der Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien beträgt im Jahr 2026 USD 141,14 Milliarden und wird bis 2031 voraussichtlich USD 176,28 Milliarden erreichen.
Welche Technologie wächst am schnellsten?
Lasergeräte verzeichnen den schnellsten Anstieg mit einer prognostizierten CAGR von 5,85 % bis 2031, dank energieeffizienter Toner und verbesserter Gesamtbetriebskosten.
Warum gewinnen Managed-Print-Services an Bedeutung?
MPS sparen Organisationen 20–30 % der Druckkosten, automatisieren die Nachlieferung von Verbrauchsmaterialien und integrieren Sicherheitsanalysen, was eine CAGR von 5,15 % im Vertriebssegment begünstigt.
Wie beeinflusst hybrides Arbeiten das Flottendesign?
Dezentrale Teams benötigen sichere A4-Multifunktionsdrucker in der Nähe ihrer Arbeitsplätze, ersetzen große A3-Kopierer und steigern die Nachfrage nach kompakten, cloud-vernetzten Modellen.
Welche Rolle spielen ESG-Ziele?
Unternehmens-Ziele zur Papierreduzierung und CO₂-Fußabdruckminderung treiben die Einführung energiesparender Geräte, nachfüllbarer Verbrauchsmaterialien und geschlossener Recyclingkreisläufe voran und gestalten die Kaufkriterien im gesamten Markt für Hardcopy-Peripheriegeräte und Druckverbrauchsmaterialien um.
Welche Region bietet die stärkste Wachstumsperspektive?
Der asiatisch-pazifische Raum führt mit einer CAGR von 5,80 % bis 2031, angetrieben durch industrielle Expansion in China und Indien und steigende Investitionen in die digitale Druckinfrastruktur.
Seite zuletzt aktualisiert am:



