
Marktgröße und Marktanteil für Leiterplattenprüfgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
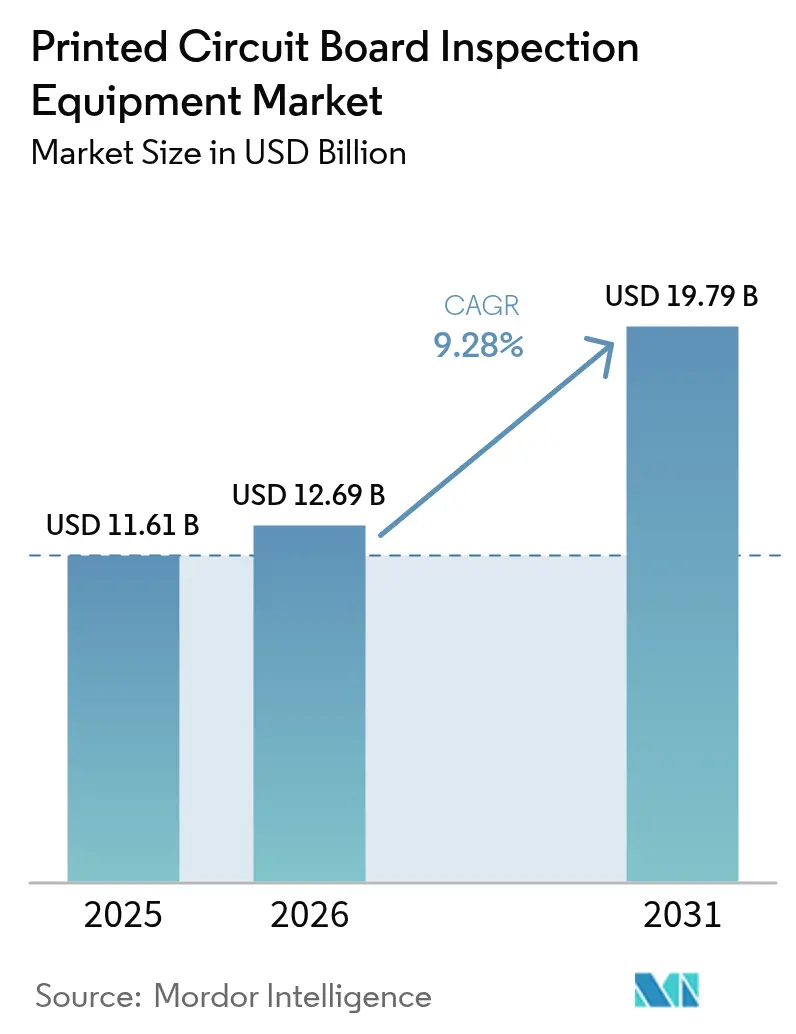
| Marktgröße (2026) | 12.69 Milliarden US-Dollar |
| Marktgröße (2031) | 19.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
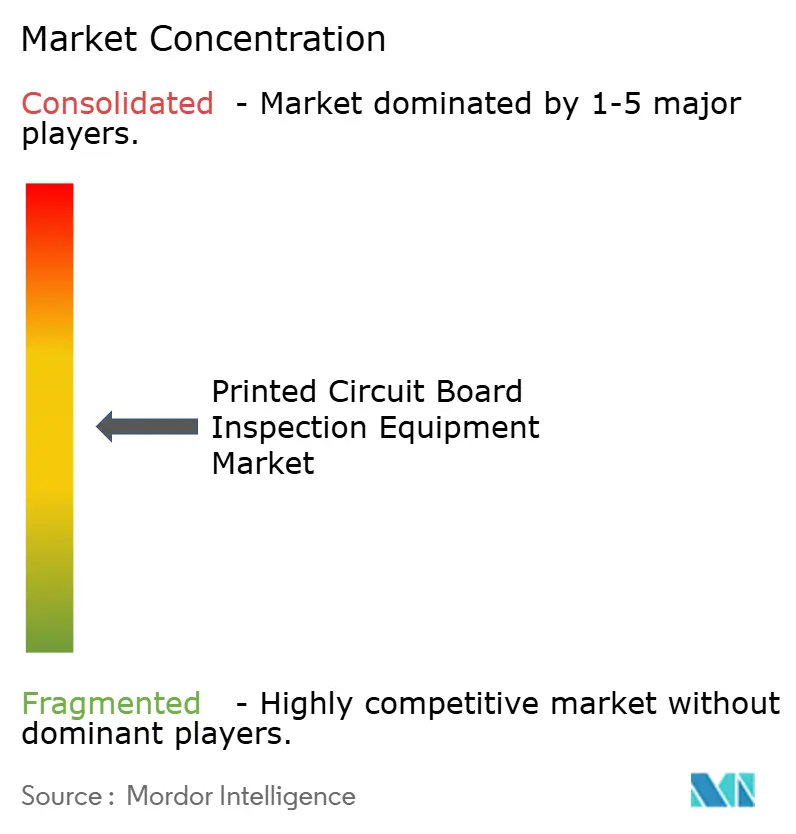
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Leiterplattenprüfgeräte von Mordor Intelligence
Die Marktgröße für Leiterplattenprüfgeräte wird im Jahr 2026 auf USD 12,69 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 11,61 Milliarden, mit Projektionen für 2031, die USD 19,79 Milliarden zeigen, und wächst mit einer CAGR von 9,28 % über den Zeitraum 2026–2031. Rasche Miniaturisierung, Null-Fehler-Mandate in der Automobil- und Medizinelektronik sowie Toleranzanforderungen im Submikrometer-Bereich bei fortgeschrittener Verpackung gestalten die Investitionsprioritäten neu. Inline-Plattformen für die automatische optische Inspektion (AOI) dominieren die aktuelle Nachfrage, doch 3D-AOI- und 3D-Röntgensysteme gewinnen an Fahrt, da Volumenabbildung, Koplanarheitsmessung und Mikro-Hohlraumdetektion für hochdichte Verbindungsträger und Chiplet-Substrate nun unerlässlich sind. Elektronikhersteller verlagern sich auch auf nutzungsbasierte Prüfdienstleistungsmodelle, die Gerätekosten mit dem Durchsatz in Einklang bringen, während eine KI-gestützte Fehlerklassifizierung Fehlalarme reduziert und die effektive Kapazität steigert. Asien-Pazifik führt bei der Umsatzgenerierung, und Automotive-Elektronik ist das am schnellsten wachsende Endnutzersegment, da Elektrofahrzeuge (EVs) USD 1.500–2.000 an elektronischem Inhalt pro Einheit hinzufügen.
Wesentliche Erkenntnisse des Berichts
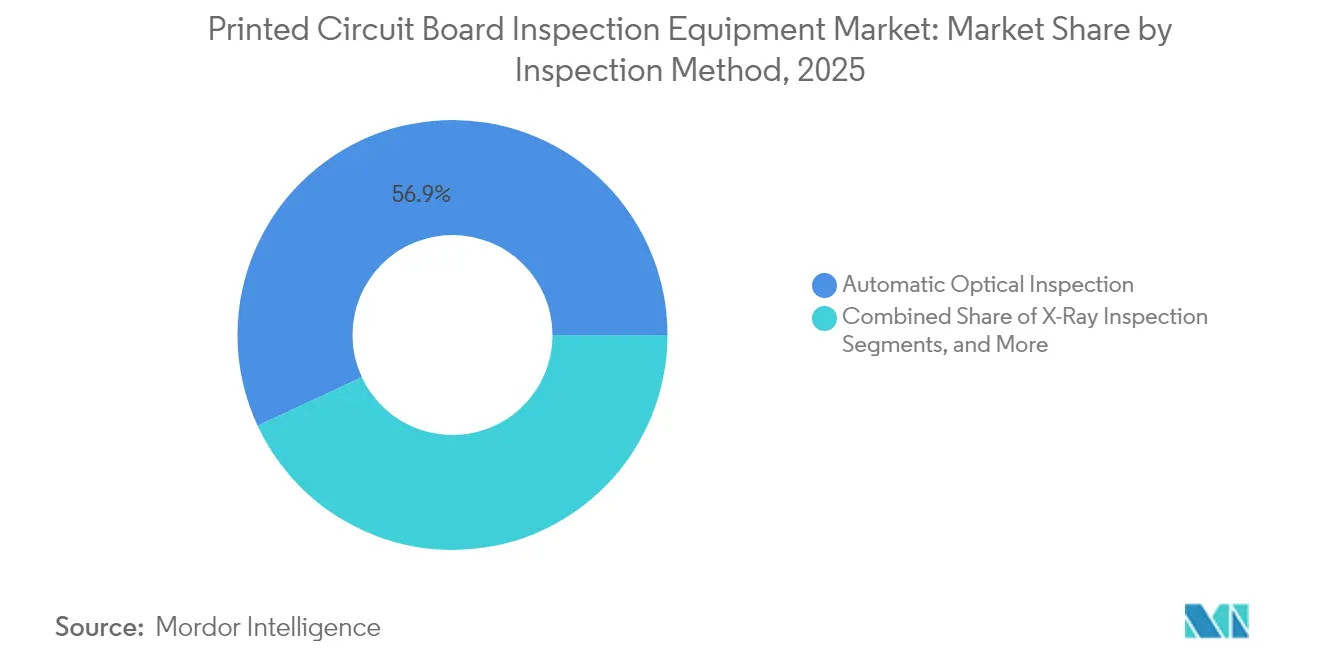
- Nach Prüfmethode hielt die automatische optische Inspektion im Jahr 2025 einen Anteil von 56,93 % am Umsatz; die Röntgeninspektion ist mit einer CAGR von 10,74 % bis 2031 für das schnellste Wachstum positioniert.
- Nach Systemtyp führten Inline-Plattformen mit einem Anteil von 60,72 % im Jahr 2025, wobei ihr Segment auch die höchste prognostizierte CAGR von 11,68 % bis 2031 verzeichnet.
- Nach Technologie entfiel 2D-AOI auf 48,02 % des Umsatzes im Jahr 2025; 3D-AOI ist die am schnellsten wachsende Technologie mit einer CAGR von 10,03 % bis 2031.
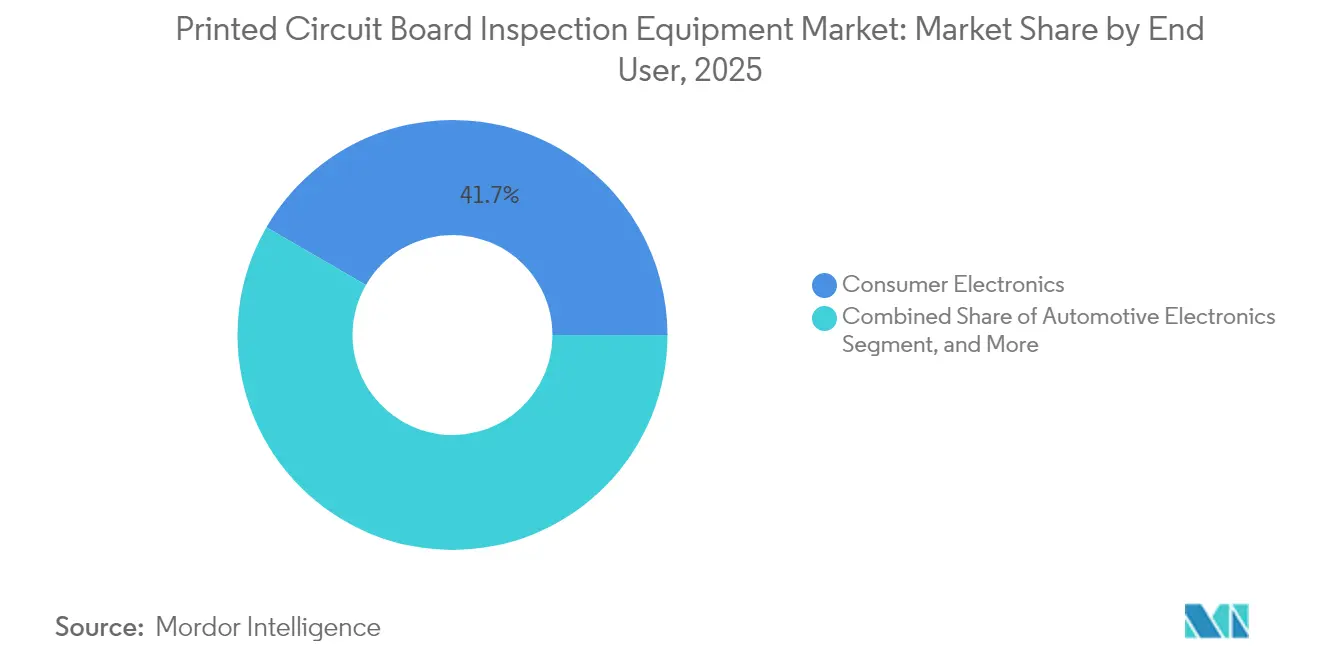
- Nach Endnutzer trug Unterhaltungselektronik 41,65 % der Nachfrage im Jahr 2025 bei; Automotive-Elektronik steigt am schnellsten mit einer CAGR von 9,72 % bis 2031.
- Nach Leiterplattentyp erfassten starre Leiterplatten 51,74 % des Wertes im Jahr 2025; hochdichte Verbindungsträger-Leiterplatten expandieren mit einer CAGR von 10,24 % bis 2031.
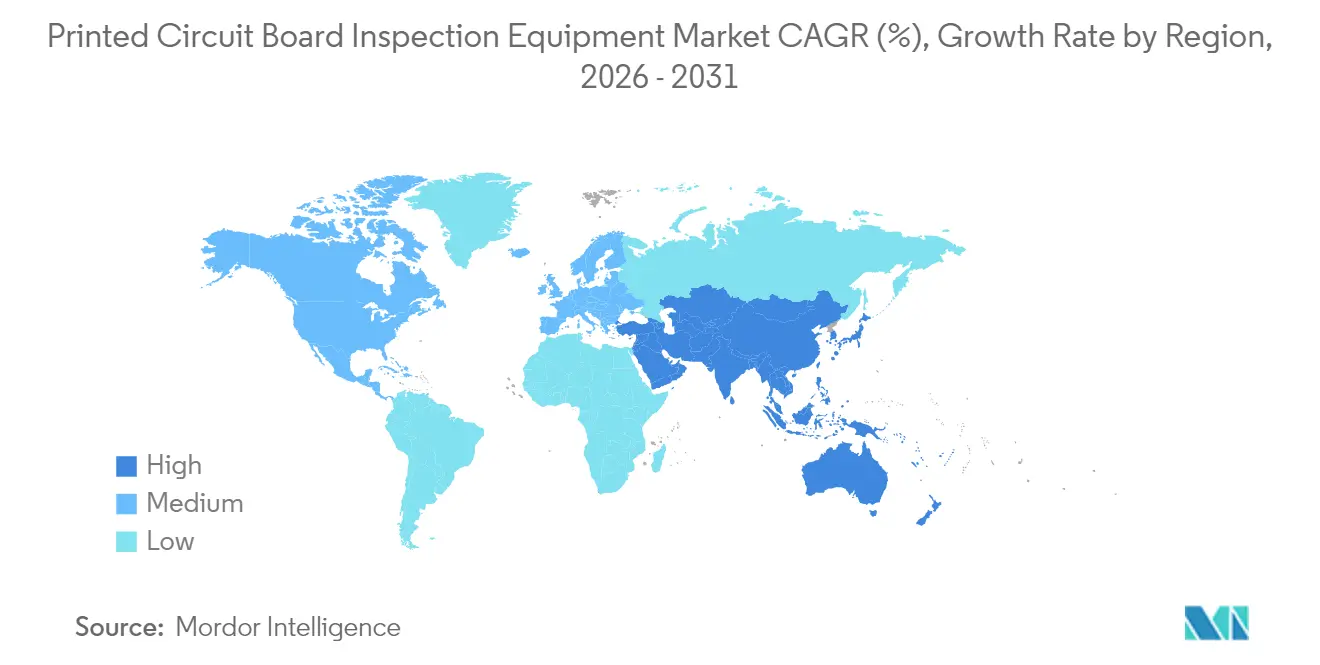
- Nach Geografie erwirtschaftete Asien-Pazifik 37,88 % des globalen Umsatzes im Jahr 2025 und wächst mit einer CAGR von 11,12 %, dem schnellsten regionalen Tempo bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Miniaturisierung und höhere Bauteiledichten in der Elektronik | +2.10% | Global, mit APAC als Kern und Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Einführung von Industrie 4.0 intelligenten Fertigungslinien | +1.80% | Global, frühe Gewinne in Deutschland, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Wachstum in Automotive-Elektronik und Elektrofahrzeugen | +2.30% | Nordamerika, Europa, APAC-Automobilzentren | Langfristig (≥ 4 Jahre) |
| Einsatz fortschrittlicher KI-gestützter Fehlerklassifizierung zur Reduzierung von Fehlalarmen | +1.60% | Global, mit früher Einführung in Taiwan, China, Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Nutzungsbasierte Prüfung und Geräte-als-Dienstleistung-Geschäftsmodelle senken CapEx-Hürden | +1.20% | Global, stärkste Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Submikrometer-3D-Inspektion in fortgeschrittener Verpackung und Chiplet-Leiterplatten | +1.50% | APAC-Kern (Taiwan, Südkorea), Ausstrahlungseffekte auf die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Miniaturisierung und höhere Bauteiledichten in der Elektronik
Die Bauteilrasterung in Smartphones hat sich bereits auf 0,3 mm verringert, was Hersteller dazu zwingt, manuelle Sichtprüfungen zugunsten von AOI-Systemen aufzugeben, die Merkmale unterhalb von 20 µm auflösen können. Mikrovias zwischen 50 µm und 150 µm, blinde oder vergrabene Via-Stapel und Kupferpfeiler unterhalb von Umverdrahtungsschichten sind für die 2D-Graustufenbildgebung unsichtbar.
Das Industrietechnologie-Forschungsinstitut Taiwans demonstrierte 2024 einen Deep-UV-Prototyp mit 20-nm-Auflösung, der Mikrorisse in Chiplet-Substraten identifiziert.[1]Industrietechnologie-Forschungsinstitut, "AOI-Prototyp mit 20-Nanometer-Auflösung," itri.org.tw Da ein einzelner Defekt an einem USD 5.000 teuren Rechenzentrums-GPU-Substrat nun Ausschusskosten verursacht, ist eine Inline-3D-Inspektion mit 15 Sekunden pro Leiterplatte wirtschaftlich gerechtfertigt.
Wachstum in Automotive-Elektronik und Elektrofahrzeugen
Die globale Elektrofahrzeugproduktion stieg 2024 auf 14 Millionen Einheiten und soll bis 2030 40 Millionen Einheiten überschreiten. Jedes Elektrofahrzeug integriert Leistungsmodule, Batterieverwaltungsplatinen und Fahrerassistenzsteuerungen, die den Leiterplatteninhalt im Vergleich zu Fahrzeugen mit Verbrennungsmotor insgesamt verdreifachen.
Tier-1-Zulieferer sind zur 100-%-Inline-Röntgeninspektion übergegangen, um die IATF-16949-Zuverlässigkeitsstandards zu erfüllen, während ISO 26262 die elektronische Rückverfolgbarkeit von Prüfergebnissen für sicherheitsrelevante Baugruppen vorschreibt.[2]Internationale Organisation für Normung, "ISO 26262: Straßenfahrzeuge – Funktionale Sicherheit," iso.org Eine erhöhte Prüfintensität steigert die Nachfrage nach 3D-AOI- und 3D-Computertomografie-Plattformen (CT).
Steigende Einführung von Industrie 4.0 intelligenten Fertigungslinien
Closed-Loop-Rückkopplungssysteme transformieren die Elektronikmaterialfertigung, indem sie Lotpasteninspektion (SPI), automatische optische Inspektion (AOI) und Reflow-Öfen eng in einen einzigen datengesteuerten Arbeitsablauf integrieren. In diesen Fertigungslinien der nächsten Generation dient OPC UA als gemeinsame Kommunikationsschicht, die es Maschinen verschiedener Hersteller ermöglicht, Fehlerstandorte, Prozessparameter und Qualitätsmetriken innerhalb weniger hundert Millisekunden auszutauschen. Dieser schnelle, standardisierte Datenfluss ermöglicht es Prüfstationen, sofort auf das Erkannte zu reagieren – indem präzises koordinatenbasiertes Feedback an Druckmaschinen oder Bestückungsmaschinen gesendet wird, damit diese Druck, Ausrichtung oder Schablonenparameter anpassen können, bevor kleine Abweichungen zu systemischen Fehlern werden.
Eine Fallstudie des Fraunhofer-Instituts aus dem Jahr 2024 veranschaulicht die Auswirkungen: Automobilhersteller, die Echtzeit-SPI-zu-Drucker-Feedback nutzten, verzeichneten eine Reduzierung lotbezogener Fehler um 42 % und erreichten Umrüstzeiten, die 30 % schneller waren, da Bedieneingriffe durch automatisierte Parametereinstellungen ersetzt wurden. Anstatt dass Prüfgeräte ausschließlich als Gut/Schlecht-Prüfpunkt fungieren, werden sie zu einem aktiven Prozessoptimierer, der vorgelagerte Abweichungen kontinuierlich korrigiert.
Einsatz fortschrittlicher KI-gestützter Fehlerklassifizierung zur Reduzierung von Fehlalarmen
Faltende neuronale Netze (CNNs) gestalten die automatisierte Inspektion neu, indem sie visuelle Muster direkt aus großen, vielfältigen („Ensemble”-)Bildsätzen erlernen, anstatt auf manuell abgestimmten Regeln zu basieren. Durch das Training an vielfältigen Beispielen jedes Fehlertyps – unterschiedliche Leiterplattendesigns, Beleuchtungsbedingungen, Lotmengen und Padgeometrien – verallgemeinern diese Modelle weit besser als traditionelle regelbasierte Bildverarbeitungssysteme. In der Praxis erreichen sie Klassifizierungsgenauigkeiten von rund 95 % und reduzieren Fehlalarme um bis zu 40 %, eine Verschiebung, die sowohl Qualität als auch Linieneffizienz bedeutend verbessert.
Toolkits wie NVIDIAs TAO-Toolkit machen diesen Ansatz für Fertigungsteams zugänglicher. Mit Transfer-Learning und vortrainierten Basismodellen können Werke ein inspektorspezifisches Netzwerk mit relativ kleinen Datensätzen – in der Größenordnung von einigen hundert Bildern pro Fehlerklasse – feinabstimmen, anstatt Zehntausende von Grund auf zu sammeln. Dies verkürzt den Bereitstellungszyklus erheblich: Was früher Monate der Datenkuration, Kennzeichnung und Modellentwicklung erforderte, kann nun in Wochen abgeschlossen werden, oft ohne tiefgreifende interne KI-Expertise.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe anfängliche Kapitalinvestitionen für fortschrittliche AOI- und AXI-Systeme | -1.40% | Global, akut in Schwellenmärkten und kleinen bis mittleren Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Technikern für Systemprogrammierung und Wartung | -0.90% | Global, am schwerwiegendsten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Rasche technologische Obsoleszenz, die zu verkürzten ROI-Zyklen führt | -0.70% | Global, besonders betroffen sind frühe Anwender | Mittelfristig (2–4 Jahre) |
| Strahlenschutz-Compliance-Kosten für Hochleistungs-Röntgenpüflinien | -0.50% | Global, streng in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Kapitalinvestitionen für fortschrittliche AOI- und AXI-Systeme
Die Preise für eine 3D-AOI-Plattform mit Lasertriangulation liegen zwischen USD 150.000 und 400.000, während ein Submikrometer-CT-Röntgensystem einen Preis von über USD 600.000 aufruft. Diese hohen Kosten stellen erhebliche Herausforderungen für Unternehmen dar, insbesondere für solche, die in kostenempfindlichen Märkten tätig sind, da sie erhebliche Vorabinvestitionen erfordern. Zwischen 2022 und 2024 trieben steigende Zinssätze die gewichteten durchschnittlichen Kapitalkosten um 150 bis 200 Basispunkte in die Höhe, was die finanziellen Ressourcen weiter belastete, indem Amortisationszeiträume verlängert und Bestellverzögerungen bei Geräten verursacht wurden.[3]Internationaler Währungsfonds, "Weltwirtschaftsausblick 2024," imf.org Dieser finanzielle Druck hat viele Unternehmen dazu veranlasst, ihre Kapitalallokationsstrategien zu überdenken. Während Geräte-als-Dienstleistung-Angebote Kapitalausgaben in betriebliche Ausgaben (OPEX) umwandeln und Unternehmen ermöglichen, die anfängliche finanzielle Belastung zu reduzieren, bleibt ihre Einführung weitgehend auf reife Volkswirtschaften beschränkt. Diese begrenzte Akzeptanz wird auf Faktoren wie die Verfügbarkeit fortschrittlicher Infrastruktur, günstige regulatorische Umgebungen und höhere Niveaus technologischer Bereitschaft in diesen Regionen zurückgeführt.
Mangel an qualifizierten Technikern für Systemprogrammierung und Wartung
Laut der Arbeitskräfteumfrage von SEMI aus dem Jahr 2024 kämpfen 62 % der Elektronikhersteller in Nordamerika und Europa mit offenen Stellen für Prüftechniker, wobei diese Stellen durchschnittlich 120 Tage unbesetzt bleiben. Dieser Mangel verdeutlicht eine kritische Lücke in der Verfügbarkeit qualifizierter Arbeitskräfte, die zur Aufrechterhaltung der Betriebseffizienz in der Elektronikfertigung erforderlich sind. Während KI den Regelschreibungsprozess rationalisiert hat, hat sie nicht den Bedarf an menschlicher Expertise beseitigt. Aufgaben wie Modellvalidierung, kontinuierliches Lernen und Hardware-Kalibrierung erfordern nach wie vor spezialisierte Fähigkeiten, die nicht leicht zu ersetzen sind.[4]SEMI, "Arbeitskräfteumfrage 2024," semi.org
Der Mangel an qualifiziertem Personal für diese Aufgaben kann Produktionszeitpläne erheblich beeinträchtigen, da das Einarbeiten und Schulen neuer Talente oft beträchtliche Zeit in Anspruch nimmt. Folglich kann diese Abhängigkeit von Spezialtalenten die Hochlaufzeiten für neue Produktionslinien um bis zu 12 Monate verlängern, was eine Herausforderung für Hersteller darstellt, die ihren Betrieb effizient skalieren oder neue Technologien einführen möchten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Prüfmethode:
Röntgensysteme rücken bei verdeckten Verbindungen vorDie automatische optische Inspektion lieferte 56,93 % des Umsatzes im Jahr 2025 und demonstrierte die Breite der Aufgaben, die durch 2D- und aufkommende 3D-Optik adressierbar sind. Die Röntgeninspektion wird jedoch voraussichtlich mit einer CAGR von 10,74 % bis 2031 expandieren, da Kugelgitterarrays, QFNs und SiP-Module zunehmen. Computertomografieeinheiten visualisieren Hohlräume in Mikro-Bumps und Durchkontaktierungen durch Silizium mit einer Voxelauflösung von 1 µm und ersetzen damit destruktive Querschnittsuntersuchungen. Rein optische Stationen bleiben kosteneffizient für Bauteile mit einer Rasterung über 0,5 mm, aber ihr adressierbarer Anteil wird sich verringern, da 0,3-mm-Rasterung zum Mainstream wird. Die Lotpasteninspektion ist vollständig in Oberflächenmontageleitungen integriert, um Schablonendefekte frühzeitig zu erkennen und Nacharbeit nachgelagert um mehr als 80 % zu reduzieren.
Die Röntgenakzeptanz wird durch Halbleiterverpackungstrends unterstützt, die Chiplet-Architekturen auf Leiterplattenmontageflächen drängen. Anbieter wie Comet und Waygate bieten nun CT-Scanner an, die auf hochdurchsatzfähige Leiterplattenlinien zugeschnitten sind und Auflösung auf Halbleiterklassenniveau mit Förderbandsystemen verbinden. Optische Stationen dominieren weiterhin risikoarme Unterhaltungsprodukte, doch selbst bei Smartphones nehmen Volumenprüfungen für Unterdisplaykameras und gefaltete Flex-Leitungen zu. Insgesamt hebt das Röntgenwachstum den Markt für Leiterplattenprüfgeräte, indem es Prüffenster erschließt, die für sichtbares Licht unerreichbar sind.


Nach Systemtyp:
Inline-Plattformen erfassen DurchsatzwirtschaftlichkeitInline-Systeme hielten 60,72 % der Nachfrage im Jahr 2025 und werden voraussichtlich mit einer CAGR von 11,68 % wachsen, dem schnellsten unter allen Formfaktoren. Ihre Förderintegration ermöglicht eine 100-%-Leiterplattenabdeckung bei 15–30 Sekunden pro Stück ohne Unterbrechung des Flusses. Closed-Loop-Feedback mit Drucker- und Bestückungsmaschinen wandelt Fehlerdetektierung in sofortige Prozesskorrektur um – eine Fähigkeit, die Offline-Stationen nicht bieten können. Nutzungsbasierte Prüfverträge verschieben die Wirtschaftlichkeit weiter zugunsten von Inline-Käufen, indem Inspektion als variable Kosten behandelt wird, die mit geringem Volumen verbunden sind.
Offline- und Tischstationen dienen weiterhin Ingenieurbüros, Erstartikelprüfungen sowie Aufträgen mit geringem Volumen in der Medizin- und Luftfahrtelektronik, wo Flexibilität Geschwindigkeit überwiegt. Dennoch nimmt ihre installierte Basis langsam ab, da Auftragshersteller mehrere Aufgaben in einzelne Inline-Knoten konsolidieren. Der Markt für Leiterplattenprüfgeräte stützt sich daher auf Inline-Plattformen nicht nur für den Maßstab, sondern auch für die Datengranularität, die in Smart-Factory-Umgebungen benötigt wird.
Nach Technologie:
3D-AOI steigt durch Koplanarheitskontrolle anZweidimensionale AOI erwirtschaftete 48,02 % des Umsatzes im Jahr 2025, da Graustufenalgorithmen ausgereift und kostengünstig sind. Dreidimensionale AOI wird voraussichtlich mit einer CAGR von 10,03 % wachsen, angetrieben durch Lasertriangulations- und Strukturlichtmodule, die Höhe und Volumen auf ±5 µm messen. Die Internationale Elektrotechnische Kommission veröffentlichte IPC-9716 im Jahr 2024 und standardisierte Testmuster und Benchmark-Metriken, die 30–40 % niedrigere Fehlalarmraten bestätigen, wenn 3D-Daten faltende neuronale Netze speisen.
3D-Röntgen (CT) ergänzt 3D-AOI, indem verborgene Hohlräume und Durchkontaktierungen freigelegt werden, die optische Pfade nicht sehen können. Obwohl CT-Systeme Premiumpreise aufrufen, akzeptieren Hersteller von Chiplet-basierten Beschleunigern und Hochbandbreiterspeicher-Stacks die Kosten, da ein einzelner entwichener Defekt Materialien im Wert von USD 5.000 verschrotten kann. Folglich fügen 3D-Modalitäten dem Wertversprechen des Marktes für Leiterplattenprüfgeräte Tiefe hinzu und erweitern dessen adressierbaren Ausgaben über veraltete 2D-Lösungen hinaus.
Nach Endnutzer:
Automotive-Elektronik beschleunigt sich durch ElektrofahrzeugakzeptanzUnterhaltungselektronik machte 41,65 % des Wertes im Jahr 2025 aus, angeführt von Smartphones, Tablets und Wearables, die in asiatisch-pazifischen Großfabriken produziert werden. Automotive-Elektronik steigt schneller mit einer CAGR von 9,72 %, da Elektrofahrzeug-Akkupacks, Traktionswechselrichter und Leistungsverteilungseinheiten die Leiterplattenanzahl pro Fahrzeug erhöhen. Null-Fehler-Richtlinien und ISO-26262-Rückverfolgbarkeitsregeln zwingen Tier-1-Zulieferer zur Einführung von 100-%-Inspektion, was die Nachfrage nach Einheiten sowohl für AOI als auch CT-Röntgen erhöht.
Industrie- und Energieelektronik setzt AOI ein, um eine 15–20-jährige Zuverlässigkeit von Wechselrichtern und Netzkonvertern zu gewährleisten. Luft- und Raumfahrt- sowie Verteidigungssegmente stützen sich auf Offline-CT und akustische Mikroskopie für Ursachenanalysen gemäß AS9100-Standards. Medizingerätehersteller folgen den FDA-21-CFR-820-Regeln und bevorzugen dokumentierte Kalibrierung und Rückverfolgbarkeit gegenüber hohem Durchsatz. Diese Sektoren balancieren den Markt für Leiterplattenprüfgeräte kollektiv aus, indem sie die Nachfrage über hochvolumige Unterhaltungsprodukte hinaus diversifizieren.
Nach Leiterplattentyp:
HDI-Leiterplatten treiben die 3D-Einführung voranStarre Leiterplatten erfassten 51,74 % des Umsatzes im Jahr 2025 aufgrund ihrer breiten Verwendung in Automobil- und Industrieanwendungen. Hochdichte Verbindungsträger-Leiterplatten (HDI) wachsen jedoch mit einer CAGR von 10,24 %. Ihre Mikrovias, gestapelten Vias und dünnen Kupfermerkmale können mit 2D-Graustufen allein nicht validiert werden, was 3D-AOI unerlässlich macht. Eine IEEE-Studie aus dem Jahr 2024 zeigte 65 % weniger Fehlerentkommen bei 0,3-mm-Rasterungsbaugruppen, wenn 3D-AOI 2D-Algorithmen ersetzte.
Flexible und Starrflex-Leiterplatten unterstützen faltbare Telefone, Wearables und Avionik, stellen jedoch Prüfherausforderungen dar, da transparente Substrate und gebogene Geometrien Reflexionsartefakte erzeugen. Anbieter bieten nun adaptive Beleuchtung und Biegevorrichtungen an, um diesen Problemen entgegenzuwirken. Fortgeschrittene Verpackungssubstrate für Chiplets erfordern 1-µm-CT-Scans, eine Nische, die von einer Handvoll Anbieter abgedeckt wird. Kollektiv fügen aufkommende Leiterplattentypen hochmargiges Volumen zum Markt für Leiterplattenprüfgeräte hinzu, indem sie multimodale Inspektion in einer einzigen Linie fordern.
Geografische Analyse
APAC-Markt für Leiterplatteninspektionsgeräte
Der asiatisch-pazifische Raum erwirtschaftete 2025 einen Anteil von 37,88 % am weltweiten Umsatz und wird voraussichtlich bis 2031 mit einer CAGR von 11,12 % wachsen. China allein ist für 28 % der weltweiten Elektronikhersteller verantwortlich und beherbergt Auftragsmonteure wie Foxconn und Luxshare Precision, die Inline-AOI für Smartphone-, Laptop- und Wearable-Linien vorschreiben. Südkorea und Taiwan sind auf HDI-Substrate für Speichermodule und Rechenzentrum-Beschleuniger spezialisiert, während Japan eine Premium-Nische in der Automobil- und Industrieelektronik behauptet, die eine frühzeitige Einführung der CT-Inspektion rechtfertigt. Regierungsprogramme wie Chinas Made in China 2025 und Südkoreas K-Halbleiterstrategie subventionieren Smart-Factory-Werkzeuge und steigern die regionale Nachfrage weiter.
Markt für Leiterplatteninspektionsgeräte in Nordamerika und Europa
Nordamerika und Europa hielten gemeinsam rund 44,62 % des Umsatzes im Jahr 2025. Der CHIPS and Science Act der Vereinigten Staaten stellt 52 Milliarden USD für Halbleiter- und Advanced-Packaging-Anlagen bereit, von denen viele Inspektionsgeräte für Substrat- und Interposer-Linien beschaffen werden. Deutschland, Frankreich und Italien rüsten ihre Kapazitäten in der Automobilelektronik auf und installieren CT-Röntgenanlagen zur Qualitätssicherung von Batteriepack- und Leistungsmodulkomponenten. Regulatorische Rahmenbedingungen wie FDA 21 CFR 820 für Medizinprodukte und AS9100 für die Luft- und Raumfahrt sichern eine Basislinie an Offline-CT- und Akustikmikroskopie-Verkäufen.
Markt für Leiterplatteninspektionsgeräte im Nahen Osten, Afrika und Südamerika
Der Nahe Osten, Afrika und Südamerika tragen kleinere Anteile bei, verzeichnen jedoch punktuelles Wachstum. Israels Verteidigungs- und Medizinproduktsektor besteht auf IPC-Klasse-3-Rückverfolgbarkeit, was CT-Käufe begünstigt. Saudi-Arabien und die Vereinigten Arabischen Emirate haben im Rahmen ihrer Diversifizierungsagenden inländische Elektronikprogramme gestartet und damit eine Nachfrage nach AOI-Geräten der mittleren Preisklasse geschaffen. Brasilien und Argentinien montieren Unterhaltungselektronik und industrielle Steuerungen für den regionalen Verbrauch, bevorzugen kostengünstige 2D-AOI-Einheiten und integrieren schrittweise Industrie-4.0-Datenerfassung. Diese aufstrebenden Zentren vergrößern gemeinsam den Marktfußabdruck für Leiterplatteninspektionsgeräte über traditionelle Hochburgen hinaus.

Regulatorisches Umfeld
Die Beschaffung von Prüfausrüstung wird zunehmend durch Branchenstandards für Qualitätsmanagement, Rückverfolgbarkeit und Maschinenkonnektivität über verschiedene Endanwenderbranchen hinweg geprägt. Die Fertigung von Automobilelektronik richtet die Prüfdokumentation üblicherweise an IATF 16949 und den Anforderungen an die funktionale Sicherheit gemäß ISO 26262 aus, während im Bau von Medizingeräten und in der Luft- und Raumfahrt dokumentierte Kontrollen im Rahmen von ISO 13485/EU-MDR-konformen Qualitätssystemen und AS9100-Praktiken im Vordergrund stehen. Im Bereich der elektronikspezifischen Normung verankern IPC-Standards die Prüfprozesskontrolle und den Datenaustausch, darunter IPC-9716 für AOI-Prozesskontrolle und Benchmarking, IPC-2591 (IPC-CFX) für die Maschine-zu-Maschine-Kommunikation zwischen SPI-/AOI-/AXI-Knoten sowie IPC-OI-645 für Anforderungen an visuelle optische Prüfhilfen und Zertifizierungsbestimmungen.
Aktuelle formelle Normungsaktivitäten verstärken den Wandel hin zu intelligenter, softwaredefinierter Prüfung und einheitlicher Fehlerklassifizierung. Die ITU-T verabschiedete im März 2025 die Empfehlung F.747.16 für Anforderungen an Dienste zur 3D-maschinensehbasierten Oberflächenfehlererkennung, und China veröffentlichte mehrere nationale Normen zur automatisierten Fehlererkennung und Qualitätsbewertung, darunter GB/T 45575-2025 für automatische Erkennungssysteme für Oberflächenfehler industrieller Produkte (einschließlich auf tiefen neuronalen Netzen basierender Architekturen) und GB/T 33772.3-2025 für Qualitätsbewertungssysteme für Leiterplatten (veröffentlicht im Dezember 2025, wirksam ab 1. Juli 2026). Im Februar 2026 veröffentlichte die SAC GB/T 47234-2026 zu allgemeinen technischen Anforderungen an die Intellektualisierung von Mess- und Steuerungsgeräten, wirksam ab 1. September 2026, was den Umstieg auf werksseitig vernetzte, datenreiche Prüfwerkzeuge unterstützt und die Compliance-Anforderungen an Gerätesoftware, Datenverarbeitung und Integrationsfähigkeiten erhöht.
Wettbewerbslandschaft
Die fünf größten Geräteanbieter halten zusammen etwa 45 % des Umsatzes, was dem Markt eine moderate Konzentration verleiht. Nordson, Koh Young und Omron nutzen umfangreiche Servicenetzwerke und gebündelte Lösungen, die Drucker, AOI und Reflow-Öfen verknüpfen. KLA und Camtek migrieren Halbleiter-CT-Plattformen in die Leiterplattenmontage und bieten eine Voxelauflösung von 1 µm, die Chiplet-Substrate adressiert. Regionale Spezialisten ViTrox, Mirtec und Saki bieten schnelle Anpassung und lokalen Support, der bei Auftragsherstellern mit knappen Margen Anklang findet.
KI-gestützte Fehlerklassifizierung ist das dominante Wettbewerbsthema. Koh Young meldete 2024 37 Deep-Learning-Patente für Edge-Inferenz bei 60 fps an. Nordsons YESTech Orion 3D-AOI wurde im März 2025 mit NVIDIA Jetson Orin eingeführt und reduziert Fehlalarme um 35 %. Disruptoren Pemtron und Unicomp öffnen ihre Software-Stacks, sodass Kunden proprietäre neuronale Netze mittels Transfer-Learning trainieren können, um damit die Anbieterabhängigkeit zu reduzieren. Der Preiswettbewerb nimmt bei ausgereifter 2D-AOI zu, nachdem die IPC-9716-Testmetriken veröffentlicht wurden, die Leistungsvergleiche transparent machen.
Geräte-als-Dienstleistung und Cloud-Analytik entwickeln sich zu Differenzierungsmerkmalen. Viscom bietet nun Abonnementpreise an, die Kapitalausgaben in betriebliche Ausgaben umwandeln und den Cashflow mit dem Leiterplattenvolumen in Einklang bringen. In CT-Systeme integrierte Algorithmen für vorausschauende Wartung prognostizieren den Verschleiß von Röntgenröhren und reduzieren ungeplante Ausfallzeiten. Solche dienstleistungsorientierten Modelle schaffen wiederkehrende Einnahmen für Anbieter und erhöhen die Wechselkosten, verbessern die Kundenbindung und erweitern gleichzeitig die Marktchance für Leiterplattenprüfgeräte.
Branchenführer für Leiterplattenprüfgeräte
Nordson YESTECH Inc
Cognex Corporation
Vision Engineering Inc.
ViTrox Corp Bhd
Omron Electronics LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Leiterplatteninspektionsgeräte
- Nordson Corporation
- Koh Young Technology Inc.
- Omron Corporation
- ViTrox Corporation Berhad
- Mirtec Co., Ltd.
- Viscom AG
- Saki Corporation
- CyberOptics Corporation
- Test Research Inc.
- KLA Corporation
- Camtek Ltd.
- Yamaha Motor Co., Ltd. (Yamaha SMT)
- Unicomp Technology Co., Ltd.
- Nikon Corporation
- Comet Yxlon GmbH
- Waygate Technologies GmbH
- Shenzhen JT Automation Equipment Co., Ltd.
- GÖPEL electronic GmbH
- Machine Vision Products Inc.
- Pemtron Corporation
Lesen Sie die Analyse der Leiterplatteninspektionsgeräte-Unternehmen

Marktchancen und Zukunftsaussichten
Der Ausbau von KI-Servern, HPC und fortschrittlicher Verpackungstechnik schafft Chancen für höher auflösende und durchsatzstärkere Prüfungen auf großen, hochdichten Leiterplatten und Substraten, bei denen regelbasierte AOI-Systeme an ihre Grenzen stoßen. Im Jahr 2026 verzeichnete Machvision einen Rekordmonatsumsatz im Zusammenhang mit der Nachfrage nach KI-Server-/HPC- und Prüfanwendungen für fortschrittliche Verpackungstechnik, und OKI berichtete über den Einsatz von KI-basierter Prüfung, die manuelle visuelle Nachkontrollen nach AOI bei großen, hochdichten Leiterplatten um etwa 80 % reduzierte. Zusammengenommen verweisen diese Beispiele auf einen konkreten Freiraum bei der Kombination von 3D-Daten (Koplanarität, Volumen, Lunker) mit KI-Klassifizierung, um Fehlalarme und Nacharbeit zu reduzieren, während die Inline-Zykluszeiten mit der Fertigung mit hoher Variantenvielfalt in Einklang bleiben.
Eine zweite Chance liegt in autonomer Prüfung und Konnektivität auf Linienebene, da Hersteller dem Technikermangel begegnen und geschlossene Regelkreise für die Qualitätskontrolle anstreben. Die ASYS Group präsentierte AISPECTURE auf der PCIM Europe 2026 als Konzept für unüberwachte Prüfung, und PEMTRON stellte auf der SMTA Queretaro im Juli 2026 vernetzte Prüfung über SPI, AOI, AXI und Beschichtungsprüfung für die Echtzeit-Prozesssteuerung vor. Mit IPC-2591 (IPC-CFX) und gängigen Linienschnittstellen zum Austausch von Fehler- und Prozessdaten zwischen Geräten können Anbieter, die Prüfung mit standardisierter Konnektivität, Modellverwaltung und dienstleistungsorientierter Bereitstellung (einschließlich Pay-per-Inspection) kombinieren, die Nachfrage von Automobil- und anderen regulierten Endanwendern bedienen, die eine überprüfbare Rückverfolgbarkeit benötigen, während sie den Betrieb intelligenter Fabriken über mehrere Werke hinweg skalieren.
Recent Industry Developments in Markt für Leiterplatteninspektionsgeräte
- Mai 2026: Cognex brachte das In-Sight 3900 Vision System auf Basis der Qualcomm-Dragonwing-Plattformen auf den Markt, um eingebettete, hochgeschwindigkeitsfähige Edge-KI für Prüf- und Bildverarbeitungsanwendungen bereitzustellen. Die Einführung richtet sich an Elektronikhersteller, die eine Fehlererkennung mit geringerer Latenz ohne Abhängigkeit von externen PCs anstreben, was zur Standardisierung der Prüfleistung über verteilte Linien beiträgt.
- März 2025: Nordson Corporation brachte das YESTech Orion 3D AOI mit NVIDIA Jetson Orin auf den Markt, das Echtzeitklassifizierung mit 60 fps ermöglicht und Fehlalarme um 35 % reduziert. Dies verstärkte den Wettbewerbstrend hin zu KI-beschleunigter Inline-AOI für hochdichte Baugruppen, bei denen traditionelle regelbasierte Abstimmung den Durchsatz begrenzt.
- Dezember 2024: ViTrox stellte das V810 Ultra 3D AOI mit einer Höhenauflösung von 5 Mikrometern vor und positionierte es preislich rund 25 % unter vergleichbaren Angeboten. Die Kombination aus 3D-Messtechnik und aggressiverer Preisgestaltung erweiterte den Zugang zu volumetrischer Prüfung für HDI- und miniaturisierte Leiterplattenanwendungen.


Markt für Leiterplatteninspektionsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Ausrüstung zum Auffinden, Klassifizieren und Verifizieren von Defekten auf Leiterplatten während der Fertigung, bevor die Platinen in die Endmontage übergehen. Der Umsatz wird in USD für Prüfsysteme erfasst, die in Elektronikfertigungslinien verkauft werden, einschließlich Inline- und Offline-Installationen.
Ausgeschlossener Umfang: Nicht erfasst werden allgemeine industrielle Bildverarbeitungskameras und -software, sofern sie nicht als dedizierte Leiterplattenprüfausrüstung verkauft werden.
Übersicht der Segmentierung
- Nach Prüfmethode
- Automatische Optische Inspektion (AOI)
- Röntgeninspektion (AXI)
- Lotpasteninspektion (SPI)
- Andere spezialisierte Methoden (Akustik, Laser, Thermografie)
- Nach Systemtyp
- Inline-Systeme
- Offline- / Tischsysteme
- Nach Technologie
- 2D-AOI
- 3D-AOI
- 2D-Röntgen
- 3D- / CT-Röntgen
- Nach Endnutzer
- Unterhaltungselektronikhersteller
- Automotive-Elektronikhersteller
- Industrie- und Energieelektronik
- Luft- und Raumfahrt sowie Verteidigung
- Medizingerätehersteller
- Nach Leiterplattentyp
- Starre Leiterplatten
- Flexible und Starrflex-Leiterplatten
- Hochdichte Verbindungsträger-Leiterplatten (HDI)
- Fortgeschrittene Verpackungssubstrate
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, Nachfragesignale mit den tatsächlichen Installationsorten von Prüfausrüstung abzugleichen und anschließend realistische Grenzen dafür festzulegen, was als Leiterplattenprüfausrüstung gilt. Öffentliche Quellen halfen, die Elektronikproduktion und Handelsströme zu verankern, etwa Fertigungsdaten des U.S. Census, Versandstatistiken von UN Comtrade, Branchenindikatoren der OECD und makroökonomische Reihen der Weltbank, die Investitionszyklen in Werken beschreiben. Zudem wurden Normen und technische Referenzen von Gremien wie IPC sowie fachlich begutachtete Arbeiten zu Prüfgenauigkeit und Reduzierung von Fehlalarmen herangezogen, da diese Faktoren die Ersatzzyklen und durchschnittlichen Verkaufspreise beeinflussen.
Daneben wurden Geschäftsberichte und Investorenpräsentationen von Unternehmen ausgewertet, um Signale zum Produktmix, zur regionalen Umsatzverteilung und zu Investitionsausgaben in der Elektronikfertigung zu erfassen. Bei Bedarf wurden kostenpflichtige Abonnementdatenbanken ausschließlich für Unternehmensfinanzdaten, Patentrecherchen und Prüfungen auf Sendungsebene im Import-Export-Bereich genutzt, um Richtungstrends zu bestätigen. Schreibtischquellen sind nicht erschöpfend, daher wurden zusätzliche Dokumente zur Gegenprüfung von Punkten und zur Klärung von Definitionsfragen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit EMS-Betreibern, Leiterplattenherstellern, Qualitätsingenieuren, Linienleitern sowie Teilnehmern aus Komponenten- und Vertriebskanälen für Ausrüstung. Diese Gespräche dienten dazu, Annahmen zur Anzahl der Prüfschritte pro Linie, zur typischen Inline- versus Offline-Bereitstellung, zur Einführung von 2D- versus 3D-Prüfung und zur Preisveränderung bei Hinzufügen von Software- und Servicepaketen zu testen. Da es sich um eine globale Lieferkette handelt, wurden die Eingaben ausgewogen über APAC-schwerpunktmäßige Fertigungszentren, Nachfragepunkte in EMEA und die Amerikas verteilt, wo Fertigung mit hoher Variantenvielfalt und mit Reshoring verbundene Investitionen häufiger vorkommen.
Für die Erfassung der Befragten spiegelt die untenstehende Verteilung die Feldarbeit über Unternehmensgrößen, Hierarchieebenen und die drei wichtigsten Nachfrageregionen wider.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31 % | CXOs: 13 % | APAC: 46 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 42 % | EMEA: 29 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Der Hauptaufbau beginnt mit einer Top-down-Rekonstruktion der adressierbaren Prüfausgaben, indem die Elektronikfertigungsaktivität mit der Prüfintensität an zentralen Produktionsschritten verknüpft wird. Für jede Region übersetzten wir die Entwicklung der Leiterplatten- und Elektronikproduktion in wahrscheinliche Linienerweiterungen und -aufrüstungen und wandten dann Installationsraten für AOI, Röntgen- und Lotpasteninspektion an. Anschließend verwendeten wir eine Spanne durchschnittlicher Verkaufspreise, die typische Systemkonfigurationen widerspiegelt, wie sie bei Ausrüstung und in Vertriebskanälen beobachtet werden.
Um die Gesamtsummen praktikabel zu halten, wurden die Top-down-Schätzungen mit selektiven Bottom-up-Näherungen abgeglichen, etwa stichprobenhaften Systempreisen aus Vertriebskanälen, Plausibilitätsprüfungen der Versandmengen und Umsatzbandbreiten aus öffentlichen Angaben, soweit verfügbar.
Zu den im Modell verwendeten Eingaben zählen das Wachstum der Elektronikproduktion, Indikatoren für die Leiterplattenkomplexität (etwa die Durchdringung von HDI und fortschrittlichen Substraten), der Anteil der Inline-Automatisierung an SMT-Linien, die Verschiebung des Mix von 2D- zu 3D-Prüfung sowie der an Durchsatz, Fehlalarmraten und Wartung gekoppelte Ersatzzeitpunkt. Bei Datenlücken wurde eine konservative Spanne verwendet, mit Expertenfeedback getestet und anschließend mithilfe benachbarter Indikatoren wie Investitionszyklen der Werke und Exportdynamik eingegrenzt.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Nachfrage sowohl mit der zyklusgetriebenen Elektronikproduktion als auch mit sprunghaften Änderungen der Prüfanforderungen für Automobil- und fortschrittliche Verpackungsanwendungen schwankt. Die Szenarien wurden anhand von Primärfeedback zu Ausrüstungsbudgets sowie erwarteten Preisänderungen verankert, da Prüffunktionen zunehmend in neuere Plattformen integriert werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, sodass die endgültige Zahl nicht von einem einzelnen Input abhängt. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie Elektronikproduktionsindizes, Handelsbewegungen für relevante Ausrüstungskategorien und berichteten Kapazitätserweiterungsplänen. Erscheint die Abweichung für eine bestimmte Region zu groß, untersuchen wir, ob die Diskrepanz auf Umfangs-, Zeit- oder Preisannahmen zurückzuführen ist.
Vor der endgültigen Freigabe überprüft ein zweiter Analyst die Logik, Einheiten und Umrechnungen, und die Prüfungen werden auf regionaler und globaler Gesamtebene wiederholt, um Unstimmigkeiten zu erkennen. Berichte werden jährlich aktualisiert, und Zwischenupdates erfolgen bei bedeutenden Ereignissen, etwa starken Nachfrageschocks in der Elektronikbranche, wesentlichen Preisbewegungen oder Technologiewechseln, die die Anzahl der Prüfschritte verändern. Kurz vor der Auslieferung führen wir einen letzten Durchgang durch, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Leiterplattenprüfausrüstung mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Leiterplattenprüfausrüstung können variieren, da jeder Herausgeber die Grenzen unterschiedlich zieht und auch unterschiedliche Zeitpunkte für das wählt, was als Ausrüstungsumsatz gezählt wird. Unterschiede zeigen sich, wenn eine Studie breitere Prüfwerkzeuge, Softwaredienstleistungen oder angrenzende industrielle Bildverarbeitungssysteme einbezieht, während eine andere näher an dedizierter Prüfausrüstung bleibt, die in Leiterplatten- und SMT-Linien verkauft wird.
Durch die Verfolgung der Installationsraten über zentrale Prüfschritte und die Aktualisierung der Preisspannen durch Validierungsgespräche hält Mordor Intelligence den Markt eng an dedizierter Leiterplattenprüfausrüstung, während lose definierte Bildverarbeitungs- und Prüfartikel ausgeschlossen werden, die die Gesamtsummen aufblähen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,69 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 4,43 Mrd. USD (2025) | Verwendet eine werksseitige Betrachtungsweise und einen engeren erfassten Umsatzpool, was die durch installierte Linien getriebene Nachfrage unterschätzen kann, wenn Softwarepakete und höherwertige Konfigurationen regionsübergreifend uneinheitlich behandelt werden. |
| Branchenverlag B | 1,47 Mrd. USD (2024) | Scheint einen engeren Produktumfang und ein früheres Basisjahr anzuwenden, und die begrenzte Klarheit über die Einschlüsse kann Teile der Inline- und fortschrittlichen 3D-Prüfausrüstung auslassen, die zunehmend für hochdichte Leiterplatten angeschafft wird. |
Die Spanne erklärt sich hauptsächlich durch Umfangsgrenzen und das, was als Teil eines Verkaufs eines Prüfsystems gezählt wird, sowie durch den zeitlichen Rahmen und die Preislogik. Unser Ansatz bleibt wiederholbar, da die Gesamtsummen aus klaren Nachfragetreibern aufgebaut und anschließend mit Vertriebskanalpreisen und Expertenfeedback gegengeprüft werden, bevor die endgültige Zahl festgelegt wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Leiterplattenprüfgeräte?
Der Markt wird im Jahr 2026 auf USD 12,69 Milliarden geschätzt.
Wie schnell wird der Markt für Leiterplattenprüfgeräte voraussichtlich wachsen?
Er wird voraussichtlich mit einer CAGR von 9,28 % expandieren und bis 2031 über den Zeitraum 2026–2031 USD 19,79 Milliarden erreichen.
Welche Region führt die Nachfrage nach Leiterplattenprüfwerkzeugen an?
Asien-Pazifik erwirtschaftete 37,88 % des globalen Umsatzes im Jahr 2025 und wird voraussichtlich mit der schnellsten CAGR von 11,12 % bis 2031 wachsen.
Warum gewinnen 3D-AOI-Systeme an Bedeutung?
3D-AOI misst Höhe, Koplanarheit und Lotpastenvolumen mit Genauigkeit im Mikrometerbereich und reduziert Fehlerentkommen bei HDI- und Chiplet-Leiterplatten.
Was treibt die Prüfnachfrage in der Automotive-Elektronik an?
Elektrofahrzeuge fügen bis zu USD 2.000 an elektronischem Inhalt pro Fahrzeug hinzu und erfordern Null-Fehler-Zuverlässigkeit, was 100-%-Inline-Inspektion fördert.
Wie senken Anbieter die Kapitalhürden für Kunden?
Nutzungsbasierte Prüfung und Geräte-als-Dienstleistung-Modelle verlagern Kosten von Kapitalausgaben zu betrieblichen Ausgaben und machen fortschrittliche Werkzeuge für mehr Hersteller zugänglich.
Seite zuletzt aktualisiert am:



