
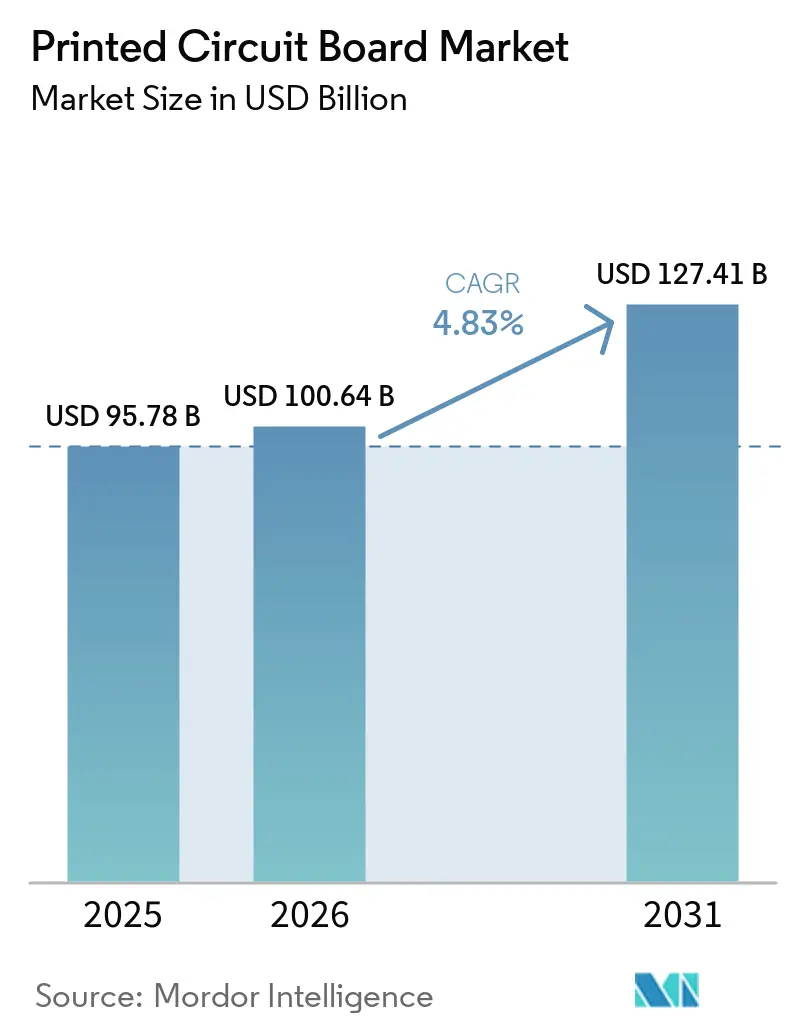
Leiterplattenmarktanalyse von Mordor Intelligence
Die Marktgröße für gedruckte Leiterplatten soll von 100,6 Milliarden USD im Jahr 2026 und 105,5 Milliarden USD im Jahr 2027 auf 136 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 5,21 % verzeichnen.
Die KI-Hardwareproduktion und Deutschlands Elektroantriebsprogramme verbinden steigende Systemleistung mit wiederkehrender Nachfrage nach Elektronik. Chiplet-Packaging und Anforderungen an verlustarme Leiterplatten stellen eine Fertigungsherausforderung dar, der spezialisierte Kapazitäten begegnen können. Kapazitätsinvestitionen bieten daher einen differenzierten Weg zum Geschäftserfolg, doch Rohstoffkosten und Engpässe bei Konstruktionsfachkräften können den Übergang von Kundenprogrammen zu Leiterplattenerlösen verlangsamen. Die stärkste kommerzielle Position vereint die erforderliche Prozesskompetenz mit einem umsetzbaren Produktionsprogramm, sodass zusätzliche Fabrikfläche in lieferbare Verbindungselemente umgewandelt werden muss.
Wesentliche Erkenntnisse des Berichts
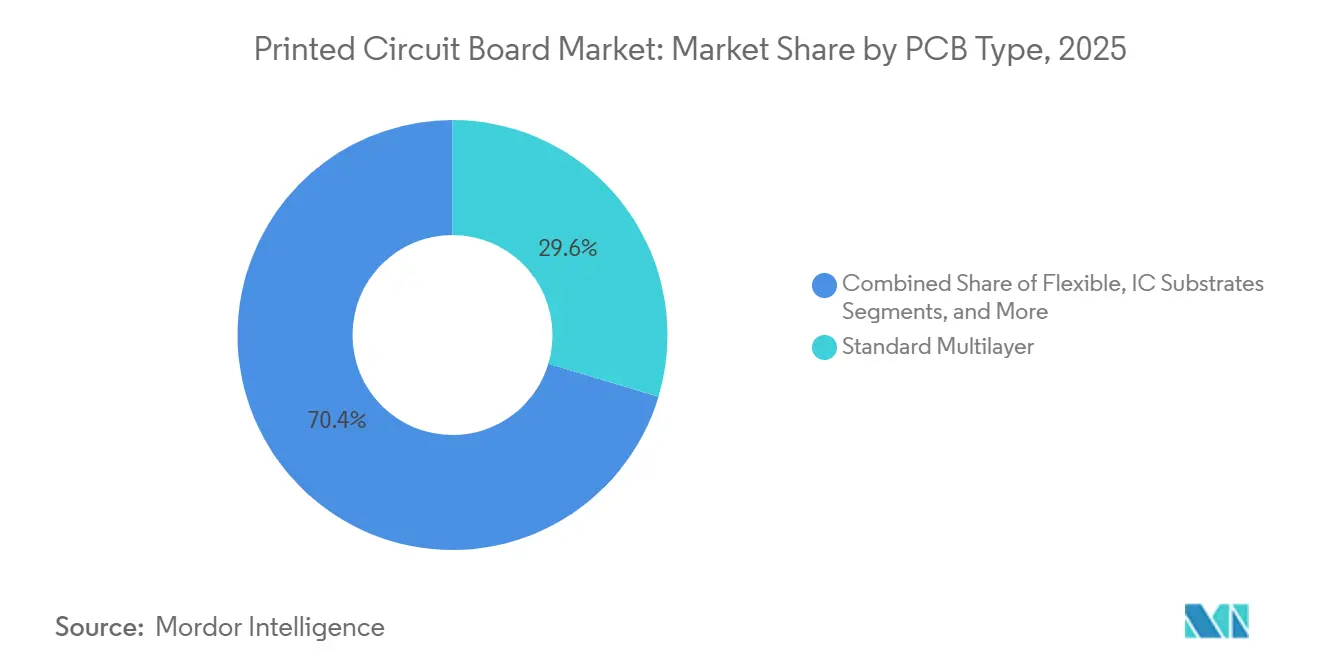
- Nach Leiterplattentyp führten Standard-Mehrlagen-Leiterplatten (Nicht-HDI) mit einem Marktanteil von 29,48 % im Jahr 2026, während flexible Schaltungen (FPC) mit einer CAGR von 5,79 % zwischen 2027 und 2032 das stärkste Wachstum verzeichnen sollen.
- Bei den Substratmaterialien führte Glasepoxid (FR-4) mit einem Anteil von 44,02 % an der Marktgröße für gedruckte Leiterplatten im Jahr 2026, und Hochgeschwindigkeits- und verlustarme Materialien sollen mit einer CAGR von 5,78 % zwischen 2027 und 2032 am schnellsten wachsen.
- Unter den Endverbraucherbranchen führte die Unterhaltungselektronik mit einem Anteil von 41,82 % am Leiterplattenerlös im Jahr 2026, während das Segment Telekommunikation und 5G mit einer CAGR von 5,75 % zwischen 2027 und 2032 das stärkste Wachstum verzeichnen soll.
- Geografisch führte Asien-Pazifik mit einem Anteil von 82,66 % am globalen Leiterplattenerlös im Jahr 2026 und soll mit einer CAGR von 5,25 % zwischen 2027 und 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach KI-Servern und Hochleistungsrechensystemen | +2.6% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Beschleunigter Elektronikanteil in der EV-Leistungselektronik | +1.5% | Deutschland und China | Mittelfristig (2–4 Jahre) |
| 5G-Ausbau und 6G-Prototyping fördern die HDI-Einführung | +1.3% | Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Übergang zu fortschrittlichen IC-Substraten für die Chiplet-Integration | +1.2% | Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Rückverlagerungsanreize in den USA und der EU für kritische Lieferketten für gedruckte Leiterplatten | +0.6% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Einführung ultraverlustarmer Materialien für die Signalübertragung mit 112–224 Gbps pro Kanal | +0.4% | Volksrepublik China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach KI-Servern und Hochleistungsrechensystemen
Die Nachfrage nach KI-Servern wächst sowohl durch physische Systemlieferungen als auch durch neue Aufträge. Dell Technologies meldete für das zweite Quartal des Geschäftsjahres 2027, das am 31. Juli 2026 endete, einen Umsatz von 16,4 Milliarden USD mit KI-optimierten Servern, was einem Anstieg von 100 % gegenüber dem Vorjahr entspricht.[1] Der größte Teil dieses Wachstums war auf höhere Stückzahlen zurückzuführen, während höhere Durchschnittsverkaufspreise weniger beitrugen. Dell verzeichnete im Quartal zudem Rekordaufträge für KI-Server in Höhe von 60,9 Milliarden USD. Die lieferungsgetriebene Expansion bietet Leiterplattenherstellern einen Nachfragemechanismus, der über höhere Gerätepreise hinausgeht. Die Umwandlung der größeren Auftragspipeline in Leiterplattenverkäufe wird von Serverproduktionsplänen abhängen, was Lieferkapazität kommerziell wertvoller macht als die bloße Bekanntgabe von Aufträgen.
Beschleunigter Elektronikanteil in der Leistungselektronik für Elektrofahrzeuge
Die Nachfrage nach EV-Leistungselektronik wächst sowohl durch höhere Antriebsleistung als auch durch kommerzielle Wechselrichterprogramme. Das Kasseler Werk der Volkswagen Group Components steigerte die Produktion von Elektroantrieben im Jahr 2025 um rund 24 % gegenüber dem Vorjahr auf über 850.000 Einheiten.[2] Das integrierte Netzwerk umfasst Elektroantriebstechnik, Industrialisierung und Leistungselektronik, wobei Kassel zur Serienproduktion von Antrieben und Pulsumrichtern beiträgt. Im September 2025 meldete Schaeffler die Serienproduktion eines Hochvolt-Wechselrichter-Submoduls in Tianjin, China, das für die neuen EV-Modelle eines führenden chinesischen Automobilherstellers bestimmt ist. Diese Produktionsbeispiele verbinden die Elektronikchance sowohl mit integrierten Antriebssystemen als auch mit spezialisierten Modulen. Für Leiterplattenlieferanten kann die Beteiligung an solchen Fertigungsprogrammen eine Konstruktionsanwendung in wiederkehrende Produktionsnachfrage umwandeln.
5G-Ausbau und 6G-Prototyping fördern die HDI-Einführung
Die breite kommerzielle 5G-Einführung gibt der HDI-Chance eine etablierte Servicebasis neben der Entwicklung der nächsten Generation. Die Internationale Fernmeldeunion (ITU) schätzte, dass die 5G-Abdeckung im Jahr 2025 55 % der Weltbevölkerung erreichte.[3] Ericsson meldete, dass die globalen 5G-Abonnements im ersten Quartal 2026 um 162 Millionen auf 3,1 Milliarden anstiegen. Zusammen begünstigen eine breite Netzabdeckung und steigende Dienstnutzung einen Schwerpunkt auf kommerziellen 5G-Geräteprogrammen. Dieser kommerzielle Maßstab macht Geräte für Betriebsnetze zum näherliegenden Kundenfokus für HDI-Lieferanten, während die Entwicklung der nächsten Generation einem separaten Kommerzialisierungspfad folgt.
Verlagerung hin zu fortschrittlichen integrierten Schaltkreis-Substraten für die Chiplet-Integration
Die Chiplet-Integration macht die Substratfähigkeit zu einem Teil der kommerziellen Chance, die durch einen Wandel in der Halbleiterarchitektur entsteht. Im Jahr 2025 berichtete Intel, dass KI und Hochleistungsrechnen einen Übergang zu vernetzten Chiplet-Designs beschleunigten, die durch fortschrittliches Packaging integriert werden. Die Nachfrage nach höherer Rechenleistung und größerer Energieeffizienz untermauerte diesen Wandel. Intel erklärte, dass disaggregierte Designs häufig fortschrittliche Substrate erfordern und im Vergleich zu Einzelkachel-Architekturen zusätzliche Konstruktions- und Fertigungskomplexität mit sich bringen. Die Fertigungsausführung kann daher für einen Substrathersteller zentral für die Beteiligung an Chiplet-Programmen werden, da die Chance dem Package-Design und seinen technischen Anforderungen folgt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Preisvolatilität bei Kupfer und Epoxidharz | -1% | Volksrepublik China | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel in der fortschrittlichen Leiterplattenkonstruktion und Prozesstechnik | -0.7% | Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende ESG-Compliance-Kosten für Abwasser- und PFAS-Regulierung | -0.5% | Volksrepublik China | Mittelfristig (2–4 Jahre) |
| Geopolitische Exportkontrollen, die fortschrittliche Substratanlagen einschränken | -0.2% | Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Preisvolatilität bei Kupfer und Epoxidharz
Materialkostenschwankungen können die Expansion von Leiterplatten einschränken, selbst wenn Hersteller den Zugang zur Versorgung sichern. Kunshan Wanyuantong Electronics Technology Co., Ltd. meldete Bruttogewinnmargen von 21,7 % im Jahr 2024 und 19,7 % im Jahr 2025. Die Rentabilität spiegelte kombinierte Produktpreisanpassungen, den Produktmix und Kostendrücke wider, zu denen auch Rohstoffschwankungen gehörten. Für Hersteller, die diesem Druck ausgesetzt sind, bieten zusätzliche Umsätze weniger Spielraum, um nachteilige Veränderungen bei den Materialkosten aufzufangen. Das Unternehmen unterhält mehrere qualifizierte Lieferanten für Schlüsselmaterialien und stimmt flexible Beschaffung mit Produktionsplänen ab, um Versorgungsrisiken und Preisvolatilität zu mindern. Selbst bei diversifizierter Versorgung erhöhen unsichere Inputkosten die Ertragshürde für die Verpflichtung zu zusätzlicher Produktion.
Fachkräftemangel in der fortschrittlichen Leiterplattenkonstruktion und Prozesstechnik
Begrenzter Zugang zu Leiterplattenkonstrukteuren kann den Fluss neuer Produkte in die Fertigung einschränken, bevor installierte Fabrikkapazitäten relevant werden. Im Januar 2025 berichtete das Magazin der Printed Circuit Engineering Association (PCEA), dass eine alternde Belegschaft und hohe Nachfrage nicht genügend ausgebildete Spezialisten für die Leiterplattenkonstruktion verfügbar ließen. Wenn dieses Missverhältnis anhält, kann das alleinige Hinzufügen von Maschinen die Anzahl der produktionsreifen Konstruktionen nicht erhöhen. Das Hemmnis kann daher die Fähigkeit eines Lieferanten beeinträchtigen, Kundenentwicklungsaktivitäten in ausführbare Leiterplattenaufträge umzuwandeln. Es schafft auch ein anderes Expansionsproblem als die Steigerung der Produktion bei einem bestehenden Design. Konstruktionsengpässe können daher Erlöse aus neuen Leiterplattenprogrammen verzögern, selbst wenn Fertigungsanlagen bereits installiert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leiterplattentyp:
Etablierte Mehrlagenskalierung trifft auf FPC-SpezialisierungStandard-Mehrlagen-Leiterplatten (Nicht-HDI) hatten im Jahr 2026 einen Anteil von 29,48 % an der Marktgröße für gedruckte Leiterplatten. Das größte Segment bedient Konstruktionen, die mehrere Schaltungslagen erfordern, ohne Hochdichte-Verbindungstechnologie zu spezifizieren. Zusätzliche Verbindungsdichte hat für diese Programme kommerziellen Wert, wenn das beabsichtigte Design sie erfordert, was eine Änderung der Leiterplattenarchitektur zu einer eigenständigen Produktentscheidung macht. Die Aufrechterhaltung der Standard-Mehrlagenfähigkeit bewahrt daher die Fähigkeit eines Lieferanten, Programme zu den festgelegten Bedingungen zu bedienen, wobei die kommerzielle Relevanz an die Leiterplattenarchitektur und die Anforderungen des beabsichtigten elektronischen Produkts geknüpft ist.
Flexible Schaltungen (FPC) sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,79 % zwischen 2027 und 2032. Flexium Interconnect Inc. meldete, dass FPCs im Jahr 2025 94,91 % seines Betriebsumsatzes ausmachten. Das Geschäft der Gruppe umfasst FPC-Konstruktion, -Entwicklung, -Fertigung und -Vertrieb sowie Modulbaugruppen. Diese Konzentration stellt die FPC-Leistung in den Mittelpunkt der kommerziellen Exposition des Lieferanten, während seine Aktivitäten über die reine Fertigung hinausgehen. Die Bedienung von Programmen über Konstruktion und Produktion hinaus kann einem FPC-Spezialisten daher eine breitere Rolle im Produktzyklus des Kunden geben, wobei die Modulbaugruppe eine zusätzliche Geschäftsfähigkeit darstellt.



Nach Substratmaterial:
Glasepoxidkapazität und verlustarme NachfrageGlasepoxid (FR-4) hatte im Jahr 2026 einen Marktanteil von 44,02 % am Markt für gedruckte Leiterplatten. Kingboard Laminates meldete, dass seine bestehenden Glasepoxid-Laminatwerke im Jahr 2025 nahezu voll ausgelastet waren. Die Gruppe erklärte, weiteres Wachstum hänge von zusätzlicher Kapazität durch Werksausbau, Neubau oder Akquisition ab, und gab keine Garantie, dass die geplanten Erhöhungen erreicht würden. Für das größte Segment veranschaulicht dies, wie die Aufrechterhaltung einer großen Betriebsbasis die inkrementelle Kapazität zur kommerziellen Einschränkung machen kann, wobei zusätzliche Laminatverkäufe davon abhängen, neue Investitionen in produktive Leistung umzuwandeln.
Hochgeschwindigkeits- und verlustarme Materialien sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,78 % zwischen 2027 und 2032. Im Juni 2026 berichtete das PCEA-Magazin von starker KI-Server-Nachfrage nach großformatigen Leiterplatten mit mehr als 40 Lagen und ultraverlustarmen Eigenschaften. Das Magazin verknüpfte diese Nachfrage mit Wachstum sowohl bei Volumen als auch bei Preisen im Sektor der kupferkaschierten Laminate. Die kommerzielle Öffnung kombiniert daher Materialdurchsatz und Leistungsanforderungen, was die Fähigkeit, komplexe KI-Server-Leiterplattenprogramme zu bedienen, ebenso wichtig macht wie die Menge der hinzugefügten Laminatkapazität zur Deckung des wachsenden Produktionsbedarfs.

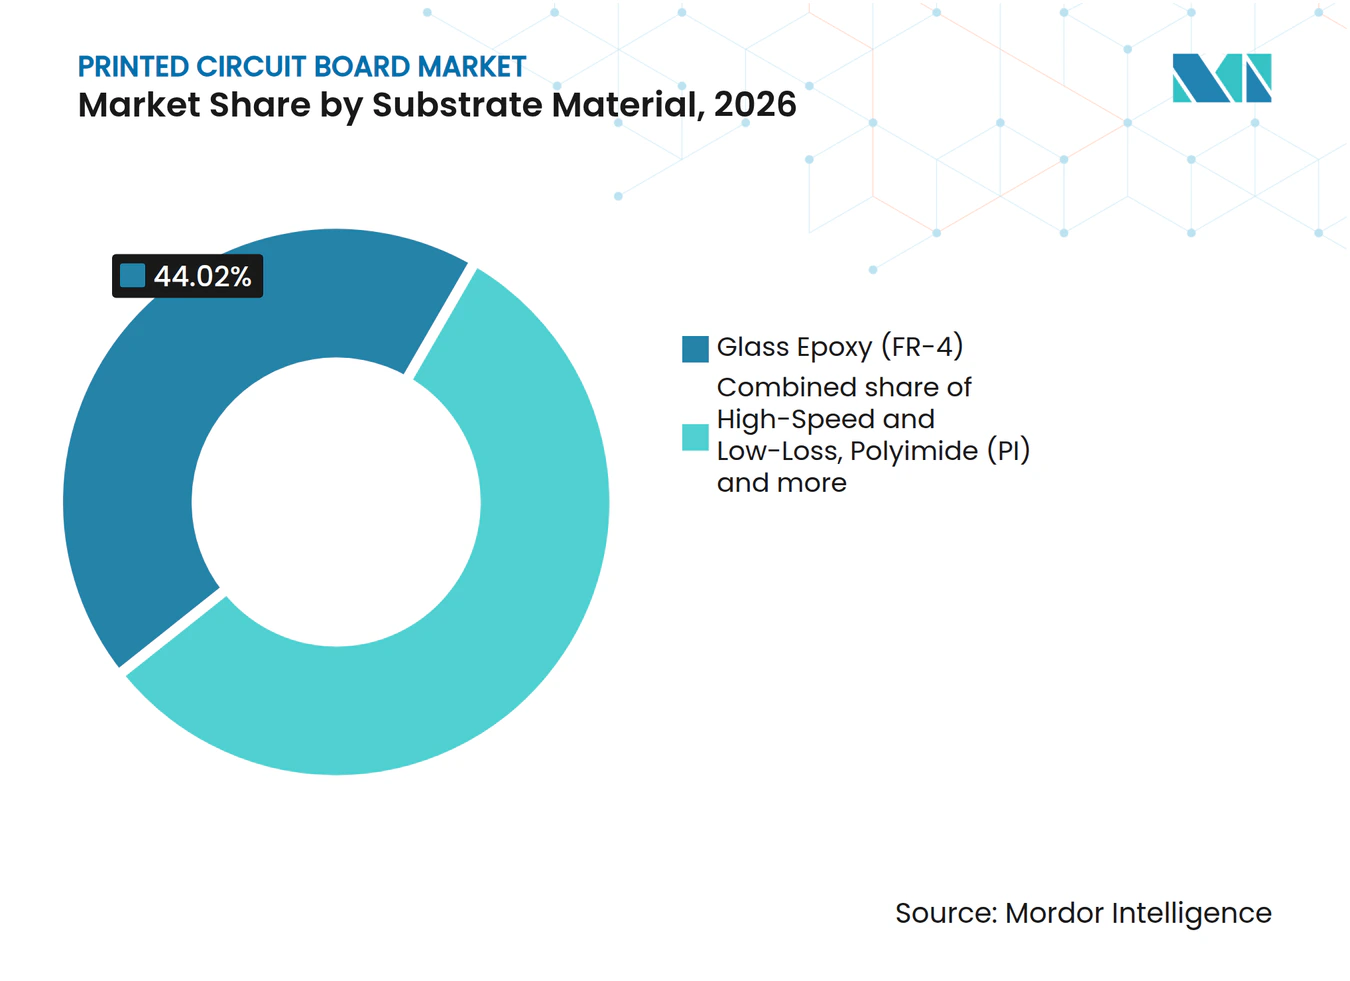
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Verbraucherskalierung trifft auf TelekommunikationsausbauUnterhaltungselektronik war das größte Segment mit einem Anteil von 41,82 % am globalen Leiterplattenerlös im Jahr 2026. Apple meldete für die 3 Monate bis zum 27. Juni 2026 einen iPhone-Nettoumsatz von 54,3 Milliarden USD. In seinem kombinierten Unterhaltungselektronik- und Computerleiterplattengeschäft erklärte Avary Holding (Shenzhen) Co., Ltd., dass es im Jahr 2025 die Entwicklung und Massenproduktion von Edge-KI-Produkten, einschließlich KI-Brillen, vorantrieb. Diese Aktivitäten ordnen etablierte Geräteverkäufe und sich entwickelnde Edge-KI-Programme derselben breiten Endverbraucherkategorie zu. Aufkommende Edge-KI-Programme bieten daher einen Produkterneuerungspfad innerhalb der Unterhaltungselektronik, der es Lieferanten ermöglicht, die von diesem etablierten Geschäft bedienten Anwendungen zu erweitern.
Telekommunikation und 5G sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 5,75 % zwischen 2027 und 2032. Chinas 5G-Netz hatte Ende 2025 4,84 Millionen Basisstationen, nach einem Nettoanstieg von 588.000 im Laufe des Jahres. China hatte Ende 2025 auch 1,2 Milliarden 5G-Mobilfunknutzer, was 65,9 % seiner Mobilfunknutzer entspricht. Der Neubau von Basisstationen bietet einen physischen Weg in die Telekommunikations-Leiterplattenproduktion, was Netzergänzungen zu einem spezifischeren kommerziellen Signal für Hersteller macht als die bloße Dienstdurchdringung.
Geografische Analyse
Markt für gedruckte Leiterplatten in Asien-Pazifik
Asien-Pazifik, die größte geografische Region, machte im Jahr 2026 82,66 % der Marktgröße für gedruckte Leiterplatten aus und soll mit einer CAGR von 5,25 % zwischen 2027 und 2032 die am schnellsten wachsende Region sein. Die Gruppe von Zhen Ding Technology Holding Ltd. begann in der ersten Hälfte des Jahres 2026 mit der Kleinserienfertigung von ABF-Substraten für fortschrittliches Packaging im Kaohsiung Park, Taiwan. Das Unternehmen erwartete eine Hochlaufphase in der zweiten Hälfte des Jahres 2026 und hatte Kapazitäten, die für intelligente Hochdichte-Verbindungen und starrlagige Leiterplatten mit hoher Lagenzahl vorgesehen waren, für höherspezifizierte Prüfkartenprodukte umgewidmet. Delton Technology (Guangzhou) Inc., ein Hersteller von Mehrlagen- und Hochlagenleiterplatten, meldete, dass seine thailändische Tochtergesellschaft im Juni 2025 die Produktion aufnahm. Regionales Wachstum kann daher spezialisierte Substratproduktion mit neuen Mehrlagen-Leiterplattenstandorten kombinieren, während die Kapazitätsumverteilung den Produktmix ebenso wichtig macht wie den Fabrikstandort.
Der Bericht der U.S.-China Economic and Security Review Commission von 2025 beschrieb US-amerikanische Hersteller als hauptsächlich Produzenten von Kleinserienspezialkarten für Industrie-, Medizin-, Verteidigungs- und Luft- und Raumfahrtprodukte, wobei viele für ihren Fortbestand auf Verteidigungsaufträge angewiesen sind. In Kanada verhandelte und ratifizierte FTG Circuits im dritten Quartal 2026 eine neue 4-jährige Tarifvereinbarung mit den vertretenen Mitarbeitern seines Werks in Toronto, die im Juli 2030 ausläuft. In Europa eröffnete AT&S AG im Juni 2025 sein IC-Substrat-Forschungs- und Produktionszentrum in Leoben, Österreich, wo bereits 420 neue Mitarbeiter tätig waren. In Nordamerika können längere vereinbarte Arbeitsbedingungen ein Element der betrieblichen Unsicherheit reduzieren, während das europäische Zentrum die IC-Substratentwicklung mit der lokalen Produktion verknüpft.
Der Rest der Welt umfasst projektgebundene Leiterplattenbeschaffung und lokale Fertigung, veranschaulicht durch Brasilien. Im März 2025 beauftragte die Fundação Instituto Nacional de Telecomunicações Griffus PCB mit der Lieferung von Leiterplatten für ihr Sebrae Trivale VOT-Projekt. SGS do Brasil zertifizierte das Managementsystem von Griffus PCB für die Leiterplattenherstellung nach ISO 9001:2015, mit Gültigkeit vom 18. Februar 2025 bis zum 18. Februar 2028, vorbehaltlich zufriedenstellender Überwachungsaudits. Die projektgebundene Finanzierung des Käufers knüpfte die Beschaffung an ein definiertes Programm und seine institutionelle Kaufentscheidung. Für projektorientierte Hersteller folgen Erlöschancen daher den Kaufentscheidungen des institutionellen Programms, während die Zertifizierung einen separaten Aspekt der Fertigungsorganisation des Lieferanten beschreibt.
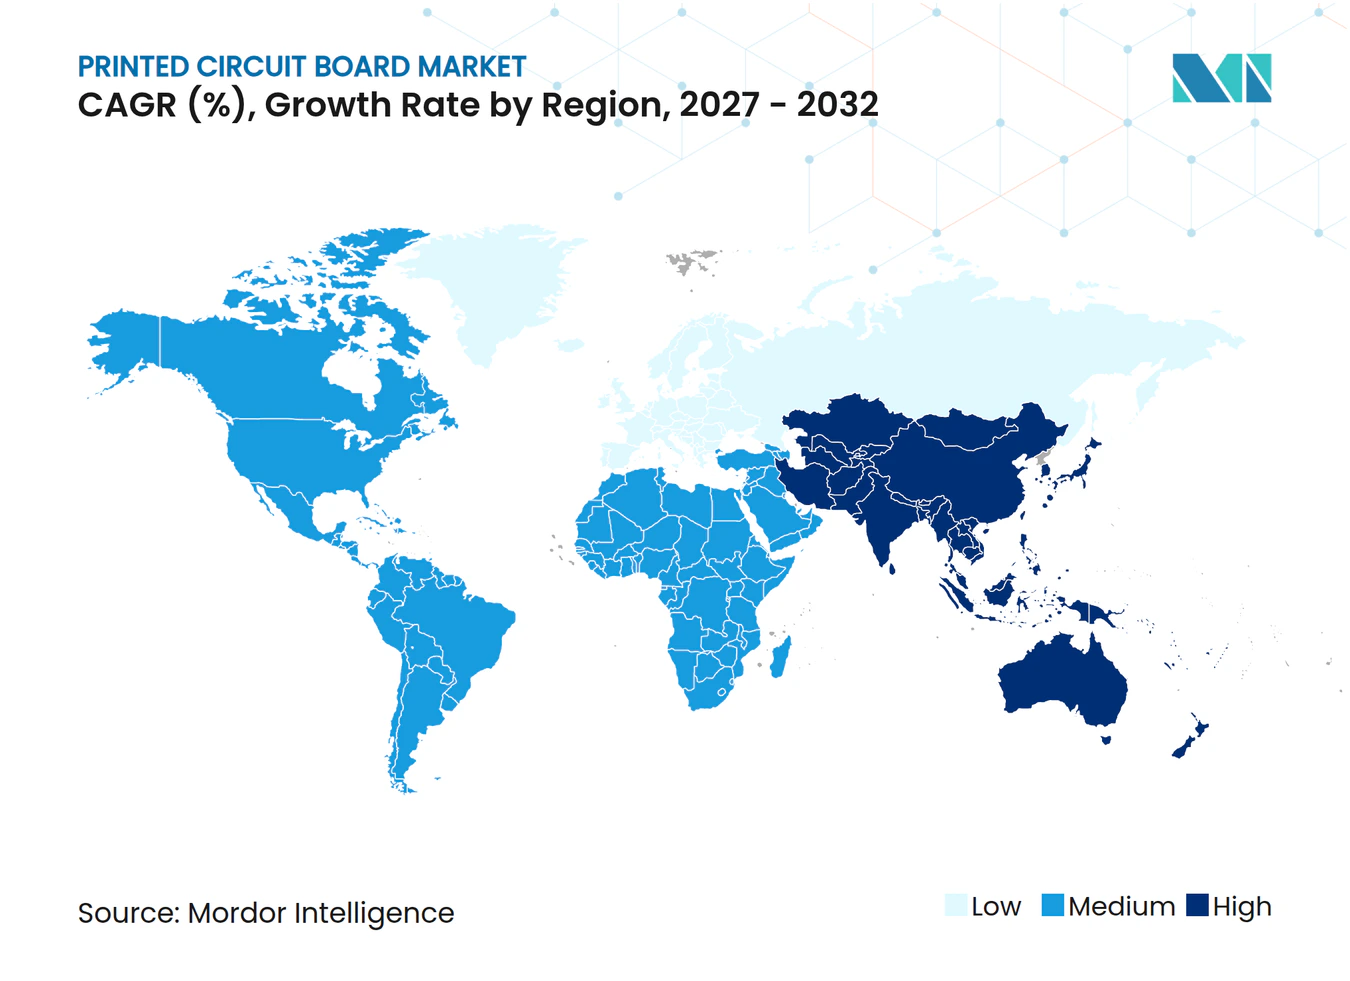
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsordnungen vergleichen Umweltanforderungen für Betreiber von Leiterplattenanlagen, wobei mittlere aktuelle Bewertungen die definierten betrieblichen Compliance-Arbeiten widerspiegeln. Die Richtungsbewertung für die Vereinigten Staaten betrifft Betriebe ohne Chromgalvanik, während Deutschlands zusätzliche Managementsystempflichten gemäß den einschlägigen Schlussfolgerungen zu den besten verfügbaren Techniken (BVT) von der betroffenen Anlage und ihrer Übergangskategorie abhängen. Chinas nationale Leiterplatten-Einleitungsanforderungen galten ab dem 1. Juli 2021 für neue Anlagen und ab dem 1. Januar 2024 für bestehende Anlagen, wobei Provinzen strengere Standards festlegen dürfen. Deutschlands einschlägige Kategorie der Industrieemissionsrichtlinie (IED) für die Oberflächenbehandlung umfasst die elektrolytische oder chemische Behandlung von Metallen oder Kunststoffen mit Behandlungsbehältern von mehr als 30 m³.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China |
|---|---|---|---|
| Zuständige Behörde | U.S. Environmental Protection Agency | Regierungspräsidium Freiburg für qualifizierende Industriestandorte in seinem Bezirk | Ministerium für Ökologie und Umwelt; Jiangmen Amt für Ökologie und Umwelt und Taishan-Zweigstelle für das lokale Projektbeispiel |
| Wesentliche Instrumente oder Richtung | 40 CFR Teil 433; Ausnahmen für bestehende indirekt einleitende Lohnbetriebe und unabhängige Leiterplattenhersteller, die unter Teil 413 fallen | Abwasserverordnung Anhang 40 für Abwasser hauptsächlich aus der Leiterplattenherstellung und zugehöriger Verarbeitung; EU-IED-Artikel-14a-Rahmen | GB 39731-2020 und strengere Provinzstandards, soweit anwendbar |
| Kommerzielle Auswirkung | Prozesseinleitungs-Compliance für abgedeckte Fertigung und zugehörige gelistete Betriebe | Wasserrechtliche Genehmigung für Bezirksstandorte mit EU-Industrieemissions- oder Störfallanlagen; Anhang 40 schließt Kühl-, Betriebswasseraufbereitungs- und Regenwasserströme aus | Überwachungs- und Einleitungskontrollen mit strengeren anwendbaren nationalen/provinziellen Grenzwerten für das genehmigte Jiangmen-Projekt |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||
Für US-amerikanische Leiterplattenbetriebe ohne Chromgalvanik bieten die anwendbaren Pflichten aus Teil 433 Kontinuität, während die PFAS-Agenda-Maßnahme 2026 für Chromabwasser auf der Stufe des Regelungsvorschlags gelistet ist. Deutschlands Verschärfungsbewertung spiegelt die EU-Frist vom 1. Juli 2027 wider, bis zu der abgedeckte Kapitel-II-Betreiber Umweltmanagementsysteme vorbereiten und umsetzen müssen, die mit den sektoralen BVT-Schlussfolgerungen übereinstimmen, mit Ausnahme von Anlagen gemäß Artikel 3 Absatz 4 der Richtlinie (EU) 2024/1785. Diese Frist ist von den Genehmigungsanforderungen nach Artikel 14 Absatz 1 Buchstabe ba für bestimmte bestehende Anlagen zu unterscheiden, die den separaten Übergangstriggers des Änderungsartikels 3 Absatz 2 folgen. Chinas aktueller Standard und die Genehmigung von Jinchengda Circuit im Dezember 2025 in Taishan unterstützen die Kontinuität unter strengeren anwendbaren nationalen/provinziellen Grenzwerten, zunächst unter Direkteinleitungsbedingungen und unter Indirekteinleitungsbedingungen, wenn eine zentrale Behandlung betriebsbereit wird.
Stufen der Wertschöpfungskette
Der Vergleich verfolgt Kupferfolie, kupferkaschierte Laminate und Leiterplattenfertigung durch die von Lieferanten verkauften Produkte und die Einschränkungen bei der Steigerung der Produktion. Co-Tech Development Corporation meldete, dass Elektrolytkupferfolie im Jahr 2025 100 % seines Geschäftsmix ausmachte. Der Umsatz der Laminatabteilung von Kingboard Laminates stieg im Jahr 2025 um 10 %. Diese Beispiele unterscheiden spezialisierte Materialversorgung von den Umwandlungsstufen, die vorgelagerte Inputs in fertige Leiterplattenversorgung umwandeln.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Kupferfolienproduktion | Kupferfolienhersteller wie Co-Tech Development Corporation | Kupferfolienverkäufe | HVLP4-Angebotsausbau hinkt der KI-Nachfrage hinterher, laut Co-Tech | Hochwertige Kapazitätserweiterungen mit nachgelagerten Materialanforderungen abstimmen |
| Produktion kupferkaschierter Laminate | Laminathersteller wie Kingboard Laminates Holdings Limited | Laminatverkäufe | Koordination von spezialisierter Folienversorgung und Laminatkapazität | Laminatausbau mit der Verfügbarkeit der erforderlichen Foliengüten abstimmen |
| Leiterplattenfertigung | Leiterplattenhersteller wie TTM Technologies Inc. und Unimicron Technology Corp. | Leiterplattenverkäufe | Skalierung der für fortschrittliche Verbindungsprodukte erforderlichen Prozesse | Fertigungsinvestitionen mit Verarbeitungs- und Serviceunterstützung der Anlagenlieferanten kombinieren |
| Quelle: Mordor Intelligence | ||||
Der Jahresbericht 2025 von Co-Tech führte die HVLP4-Angebots-Nachfrage-Lücke auf hohe technische Hürden und schwierige Kapazitätserweiterungen zurück. Zusätzliche Fertigungsanlagen allein können einen Mangel an der spezifischen vorgelagert benötigten Foliengüte nicht beheben. In der KI-orientierten Produktion kann daher spezialisierte Folienkapazität bestimmen, wie viel nachgelagerte Investitionen produktiv werden, was die kommerzielle Bedeutung der Expansion in Richtung der erforderlichen Materialkompetenz verschiebt.
Wettbewerbslandschaft
Marktkonzentration
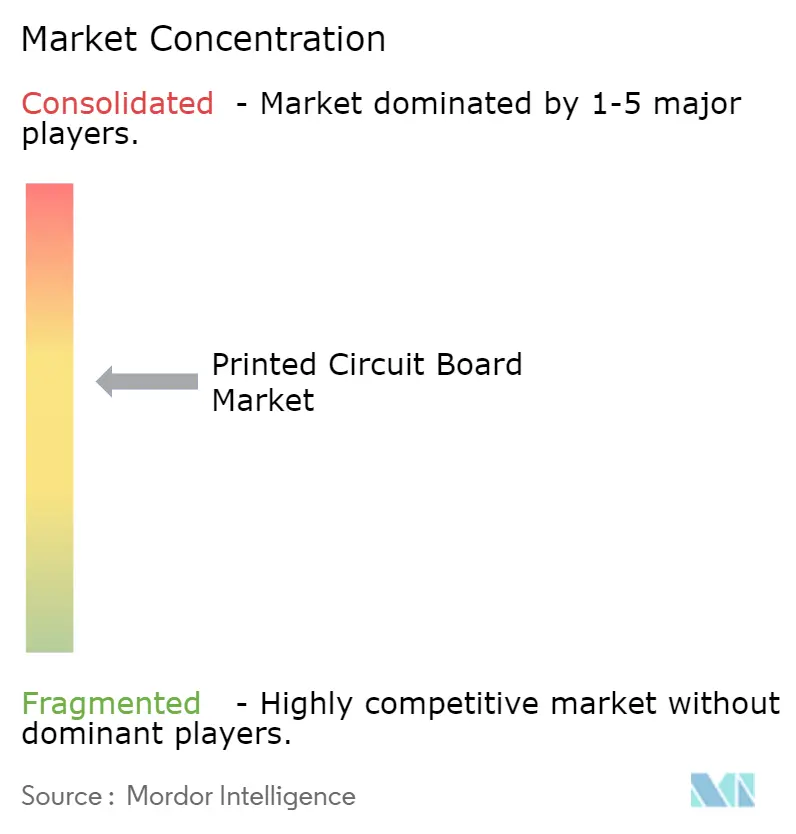
Ein mäßig fragmentiertes Feld umfasst die Gruppe von Zhen Ding Technology Holding Ltd., die Leiterplatten, Substrate und Module an Marken- und Elektronikfertigungsdienstleister liefert. Unimicron Technology Corp. konkurriert in der kommerziellen Leiterplattenfertigung, während Tripod Technology Corporation ein Wachstum des konsolidierten Umsatzes von 11,54 % im Jahr 2025 meldete und Leiterplatten als sein Hauptprodukt identifizierte. TTM Technologies Inc. bedient Luft- und Raumfahrt- sowie Verteidigungsprogramme mit Ultra-HDI-Leiterplatten und fortschrittlichen Packaging-Fähigkeiten. MEKTEC Corporation (ehemals Nippon Mektron Ltd.), Teil der NOK-Gruppe, liefert FPCs hauptsächlich an Automobilhersteller von seinen europäischen Entwicklungs- und Produktionsstandorten. Diese Mischung bietet Käufern Alternativen in Portfoliobreite und Anwendungsfokus, was die Fähigkeit, ein bestimmtes Leiterplattenprogramm zu bedienen, zu einer wichtigen Grundlage des Wettbewerbs macht.
TTM eröffnete am 22. Juni 2026 seine 215.000 Quadratfuß große Ultra-HDI-Anlage auf seinem Campus in Syracuse, New York. Die zweckgebaute Anlage kombiniert Leiterplatten- und fortschrittliche Packaging-Produktion für Luft- und Raumfahrt- sowie Verteidigungsprogramme und bietet diesen Programmen eine zusätzliche US-amerikanische Fertigungsoption. Auf Unternehmensebene erklärte TTM, dass eine Sicherheitsfreigabe der Anlage erforderlich sei, um klassifizierte Aufträge des Verteidigungsministeriums und bestimmte andere US-Regierungsaufträge zu gewinnen und auszuführen. Für Herausforderer, die dieselbe klassifizierte Arbeit anstreben, erfordert der Wettbewerb daher sowohl die angebotene Verbindungsfähigkeit als auch den entsprechenden Sicherheitsstatus, was die Einstiegshürde über den Aufbau gleichwertiger Fabrikfläche für die allgemeine kommerzielle Leiterplattenproduktion hinaus erhöht.
MEKTECs europäische Strategie veranschaulicht einen anderen Weg zur Verbesserung der kommerziellen Organisation rund um eine bestehende FPC-Produktionsbasis. Mit Wirkung zum 1. Januar 2025 konsolidierte es 3 deutsche Gruppenunternehmen in der Mektec Europe GmbH und zentralisierte damit die deutsche Produktion und den Vertrieb. Das Unternehmen erklärte, der Schritt solle Entscheidungen beschleunigen und die Reaktion auf den europäischen Markt stärken. Für Automobil-FPC-Kunden kann diese Organisation eine einzige deutsche Einheit für die Produktions- und Vertriebskoordination bereitstellen. Wettbewerbsdifferenzierung kann daher durch die Konsolidierung des Weges zwischen den Anforderungen eines Automobilherstellers und der regionalen FPC-Produktion entstehen, selbst wenn die zugrunde liegenden Fertigungsstandorte bereits etabliert sind.
Marktführer in der Branche für gedruckte Leiterplatten
-
Zhen Ding Technology Holding Ltd.
-
Unimicron Technology Corp.
-
Tripod Technology Corporation
-
TTM Technologies Inc.
-
MEKTEC Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Leiterplattenmarkt Unternehmen in diesem Bericht
- Zhen Ding Technology Holding Ltd.
- Unimicron Technology Corp.
- MEKTEC Corporation
- TTM Technologies Inc.
- Samsung Electro-Mechanics Co., Ltd.
- Compeq Manufacturing Co., Ltd.
- Tripod Technology Corporation
- Shennan Circuits Co., Ltd.
- Young Poong Electronics Co., Ltd.
- Ibiden Co., Ltd.
- HannStar Board Corp.
- AT&S AG
- LG Innotek Co., Ltd.
- Kinwong Electronic Co., Ltd.
- DSBJ (Dongshan Precision)
- Kingboard Holdings Ltd.
- Shinko Electric Industries Co., Ltd.
- Flexium Interconnect Inc.
- Nan Ya PCB Corp.
- Isola Group
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen die Spezialisierung auf KI-Server-Leiterplatten mit Kapital- und Lokalinput-Strategien für die Mehrlagen-Leiterplattenproduktion. Die Komponentenpolitik von Uttar Pradesh umfasst qualifizierende Mehrlagen-Leiterplattenprojekte und gilt ab dem 1. April 2025 bis zum 31. März 2031. Der kommerzielle Test unterscheidet sich zwischen der Lieferung anspruchsvollerer Leiterplatten und der Organisation eines qualifizierenden Fertigungsprojekts rund um seine Finanzierung und Materialversorgung.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Spezialisierte KI-Server-Leiterplatten | Upgrades der KI-bezogenen Leiterplattenspezifikationen | Computer und Rechenzentren | Hochlagenanzahl und verlustarme Leiterplattenplattformen qualifizieren | Erreichen der erforderlichen Lagenkomplexität und Signalverlustleistung | Fortschrittliche Mehrlagen-Leiterplattenhersteller |
| Modernisierte Mehrlagen-Leiterplattenproduktion | Kapitalunterstützungsbestimmungen für qualifizierende Einheiten | Berechtigte bestehende Leiterplatteneinheiten in Uttar Pradesh | Kapitalaufrüstungen gegen die anwendbaren Subventionsbedingungen staffeln | Finanzierung und Inbetriebnahme aufgerüsteter Produktionsanlagen | Qualifizierende Mehrlagen-Leiterplattenhersteller |
| Lokal integrierte Mehrlagen-Leiterplattenproduktion | Zusätzlicher Anreiz für qualifizierende Laminatbeschaffung oder -fertigung | Mehrlagen-Leiterplattenherstellung in Uttar Pradesh | Leiterplattenproduktion rund um qualifizierende lokale Laminatversorgung aufbauen | Koordination der Laminatverfügbarkeit mit der Leiterplattenproduktion | Berechtigte Leiterplattenhersteller mit lokaler Materialintegration |
| Quelle: Mordor Intelligence | |||||
Die lokale Laminatbestimmung fügt 1 % für qualifizierende bundesstaatsinterne Beschaffung oder Fertigung hinzu, vorbehaltlich anderer Berechtigungsbedingungen. Die Politik begrenzt den staatlichen Anreiz auf 50 %, wenn die qualifizierende Quelle außerhalb von Uttar Pradesh liegt, und Teilbeschaffung wird anteilig behandelt. Berechtigte Einheiten, die nicht unter Indiens ECMS-Programm fallen oder genehmigt sind, haben einen separaten Kapitalsubventionspfad von 20 %. Die zentrale Öffnung ist die Fertigungsfähigkeit, die eine definierte Leiterplattenspezifikation oder ein qualifizierendes lokales Produktionsmodell erfüllt, wobei finanzielle Unterstützung die Arbeit ergänzt, die zur Etablierung verkaufsfähiger Leiterplattenproduktion erforderlich ist.
Neueste Industrielle Entwicklungen in Leiterplattenmarkt
- Oktober 2026: TTM Technologies Inc. kündigte eine geplante Kapazitätserweiterung für KI-spezifische Leiterplatten in Höhe von 400 Millionen USD über 4 chinesische Werke und sein Werk in Penang, Malaysia, an, zusätzlich zu seiner zuvor angekündigten Verpflichtung von 1,2 Milliarden USD für 2025–2029.
- Juni 2026: Der Ministerpräsident von Uttar Pradesh und Indiens Elektronikminister legten in Jewar Grundsteine für 2 Elektronikfertigungsprojekte, deren Anlagen fortschrittliche Mehrlagen-Leiterplatten herstellen sollen.
- Juni 2026: TTM Technologies Inc. eröffnete eine 215.000 Quadratfuß große Anlage auf seinem Campus in Syracuse, New York, für Ultra-HDI-Leiterplatten und fortschrittliches Packaging für Luft- und Raumfahrt- sowie Verteidigungsprogramme.
Leiterplattenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für gedruckte Leiterplatten misst die jährlichen Ausgaben für gefertigte gedruckte Leiterplatten und IC-Package-Substrate, die auf dem globalen Markt verkauft werden. Der Wert wird zum Verkaufspreis des Leiterplattenherstellers vor der Leiterplattenmontage gemessen.
Ausschlüsse aus dem Umfang: Leiterplattenbaugruppen, separat verkaufte Substrateingaben einschließlich kupferkaschierter Laminate, Kupferfolie und Harze, separat verkaufte montierte elektronische Komponenten einschließlich Halbleiter sowie fertige elektronische Produkte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Leiterplattentyp
- Standard-Mehrlagenleiterplatten (Nicht-HDI)
- Starre 1-2-seitige Leiterplatten
- Hochdichte Verbindungsleiterplatten (HDI)
- Flexible Schaltungen
- Integrierte Schaltkreis-Substrate (Paketsubstrate)
- Starr-Flex
- Sonstige Leiterplattentypen
- Nach Substratmaterial
- Glasepoxid (FR-4)
- Hochgeschwindigkeit und Niedrigverlust
- Polyimid
- Verpackungsharze (BT und ABF)
- Sonstige Substratmaterialien
- Nach Endverbraucherbranche
- Unterhaltungselektronik
- Computer und Rechenzentren
- Telekommunikation und 5G
- Automobil und Elektrofahrzeuge
- Industrie und Energie
- Gesundheitswesen und Medizin
- Luft- und Raumfahrt und Verteidigung
- Sonstige Endverbraucherbranchen
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Taiwan
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Rest der Welt
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Leiterplatten-Prozessreferenz des Gemeinsamen Forschungszentrums der Europäischen Kommission, die PRODCOM-Leitlinien von Eurostat, die Mobilfunknetzabdeckungsreihe der ITU und die Berichterstattung von TechNews über Leiterplattenbranchen-Daten liefern technischen Produktionskontext, vergleichbare Maßnahmen für verkaufte Produktion, nachgelagerte Konnektivitätsindikatoren und gemeldete Branchenergebnisse. Diese Quellen können helfen, Leiterplattenproduktion und Produktmix mit der Endmarktnachfrage in Beziehung zu setzen und gleichzeitig Elektroniksendungen von Leiterplattenherstellerverkäufen zu trennen.
Jährliche Unternehmensberichte, regulatorische Einreichungen, Investorenmaterialien und seriöse Fachpresse können diese Quellen ergänzen, indem gemeldete Kapazitäten, Produktmix, Materialkosten und Kundenanwendungen mit Branchenindikatoren abgeglichen werden. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfrageantworten würden von Führungskräften von Leiterplattenherstellern, Vertriebs- und Planungsleitern, Package-Substrat-Spezialisten sowie Elektronikbeschaffungs- oder Konstruktionsmanagern in der globalen Lieferkette eingeholt. Diese Befragten können Sekundärschätzungen von Herstellerverkäufen, Produktmix, Preisgestaltung, Kapazität und regionaler Nachfrage überprüfen, während ungelöste Lücken mit unabhängigen Unternehmensoffenlegungen und Branchenreihen verglichen werden. Widersprüchliche Belege würden mit relevanten Befragten nachverfolgt und als Bandbreite für die Analystenprüfung beibehalten, wenn kein einzelner unterstützter Punkt verfügbar ist.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 20 % | APAC: 50 % |
| Mittlere Ebene: 55 % | Funktions-/Einheitsleiter: 35 % | EMEA: 25 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Der Analyst schätzt den globalen Jahreswert zum Ab-Werk-Verkaufspreis des Leiterplattenherstellers, beginnend mit gemeldeten globalen Leiterplatten- und Package-Substrat-Verkäufen und Überprüfung des Gesamtbetrags anhand von Produktions-, Handels- und Lieferantenbelegen. Wesentliche Indikatoren umfassen Sendungen gefertigter Leiterplatten, durchschnittliche Verkaufspreise nach Leiterplattentyp, Package-Substrat-Herstellerverkäufe, Endmarkt-Geräteproduktion in Computer-, Telekommunikations- und Automobilbereichen sowie regionale Fertigungsleistung. Diese helfen, Veränderungen in Volumen, Produktmix, Preisgestaltung und Standort zu unterscheiden. Gemeldete Segmentanteile werden aus Lieferanten- und Branchenaufschlüsselungen zusammengestellt und über Leiterplattentyp, Substratmaterial, Endverbraucherbranche und Region hinweg überprüft, wobei jede Kategorie an den Verkauf der fertigen Leiterplatte oder des Substrats geknüpft ist. Eine multivariate Regression kann den Gesamtwert aus historischen Verkäufen und diesen Nachfrage- und Preisindikatoren projizieren, mit Szenarioanalyse für Materialkostenschwankungen, Kapazitätserweiterungen und Nachfrageänderungen, wo historische Beziehungen instabil sind. Selektive Lieferanten-Rollups und stichprobenartige Durchschnittsverkaufspreis-mal-Sendungs-Überprüfungen testen den Top-down-Gesamtbetrag. Fehlende oder überlappende Offenlegungen werden gegen veröffentlichte Gesamtbeträge und vergleichbare Unternehmensperioden abgeglichen, wobei nicht unterstützte Zellen aus der Punktschätzung ausgelassen werden. Befragte mit relevanter Produktions-, Beschaffungs- oder Konstruktionsverantwortung können einzelne Annahmen und Prognosetreiber in Frage stellen, und die Analystenprüfung löst Unterschiede anhand des Dokumentationsbestands auf.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktgesamtbeträge und Segmentanteile über Branchenreihen, Herstelleroffenlegungen, Handelsmaßnahmen und Nachfrageindikatoren und untersuchen dann wesentliche Abweichungen, Einheitsfehlanpassungen, doppelte Verkäufe und ungewöhnliche Jahres-zu-Jahres-Bewegungen vor der Freigabe. Eine zweite Überprüfung prüft Definitionen, Berechnungsverknüpfungen, Quelldaten und Konsistenz zwischen dem globalen Gesamtbetrag und seinen Produkt-, Kunden- und regionalen Aufschlüsselungen. Eine erneute Kontaktaufnahme wird ausgelöst, wenn ein wesentlicher Input mit dem dokumentierten Betriebskontext eines Befragten in Konflikt steht oder eine neue Offenlegung eine Annahme ändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen wie größeren Kapazitätsänderungen oder Nachfrageschocks aktualisiert und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der Marktgröße für gedruckte Leiterplatten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Markt für gedruckte Leiterplatten misst die jährlichen Ausgaben für gefertigte gedruckte Leiterplatten und IC-Package-Substrate, die auf dem globalen Markt verkauft werden.
Wesentliche Treiber von Lücken umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wesentliche Indikatoren umfassen Sendungen gefertigter Leiterplatten, durchschnittliche Verkaufspreise nach Leiterplattentyp, Package-Substrat-Herstellerverkäufe, Endmarkt-Geräteproduktion in Computer-, Telekommunikations- und Automobilbereichen sowie regionale Fertigungsleistung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 105,5 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 85,8 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 18,7 % unter dem Wert dieses Berichts von 105,5 Mrd. USD für 2027, 2 Jahre später. Das veröffentlichte Maß ist ausdrücklich der Bare-Board-Leiterplattenmarkt, während dieser Bericht auch fertige IC-Package-Substrate zählt. |
| Globales Beratungsunternehmen B | 82,7 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 21,6 % unter dem Wert dieses Berichts von 105,5 Mrd. USD für 2027, 2 Jahre später. Sein veröffentlichter Basiswert von 2025 liegt vor dem Vergleichsjahr 2027 dieses Berichts. Seine angegebenen Produktgruppen legen die Behandlung von Package-Substraten nicht fest. |
Die Analysten von Mordor Intelligence triangulieren Marktgesamtbeträge und Segmentanteile über Branchenreihen, Herstelleroffenlegungen, Handelsmaßnahmen und Nachfrageindikatoren und untersuchen dann wesentliche Abweichungen, Einheitsfehlanpassungen, doppelte Verkäufe und ungewöhnliche Jahres-zu-Jahres-Bewegungen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für gedruckte Leiterplatten und wie sind die Wachstumsaussichten?
Die Größe soll von 105,5 Milliarden USD im Jahr 2027 auf 136 Milliarden USD bis 2032 steigen, bei einer CAGR von 5,21 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach Leiterplatten an?
KI-Serverproduktion, Elektroantriebsprogramme und Chiplet-Integration stützen die Nachfrage. Dell meldete für das zweite Quartal des Geschäftsjahres 2027, das am 31. Juli 2026 endete, einen Umsatz von 16,4 Milliarden USD mit KI-optimierten Servern.
Welcher Leiterplattentyp erzielt den größten Umsatzanteil?
Standard-Mehrlagen-Leiterplatten (Nicht-HDI) führten im Jahr 2026 mit einem Anteil von 29,48 % am globalen Leiterplattenerlös.
Welche Unternehmen konkurrieren in der Leiterplattenbranche?
Zu den wesentlichen Lieferanten gehören Zhen Ding Technology Holding Ltd., Unimicron Technology Corp., Tripod Technology Corporation, TTM Technologies Inc. und MEKTEC Corporation.
Welche Einschränkung könnte die Expansion von Leiterplatten verlangsamen?
Unsicherheit bei den Inputkosten kann die Expansion einschränken. Kunshan Wanyuantong Electronics Technology Co., Ltd. meldete im Jahr 2025 eine Bruttomarge von 19,7 %, wobei Rohstoffschwankungen zu mehreren Rentabilitätsdrücken gehörten.
Welche Region führt beim Leiterplattenerlös und -wachstum?
Asien-Pazifik hielt im Jahr 2026 82,66 % des globalen Leiterplattenerlöses und soll mit einer CAGR von 5,25 % zwischen 2027 und 2032 am schnellsten wachsen.