
Festplattenlaufwerk (HDD) Marktgröße und Marktanteil
Festplattenlaufwerk (HDD) Marktanalyse von Mordor Intelligence
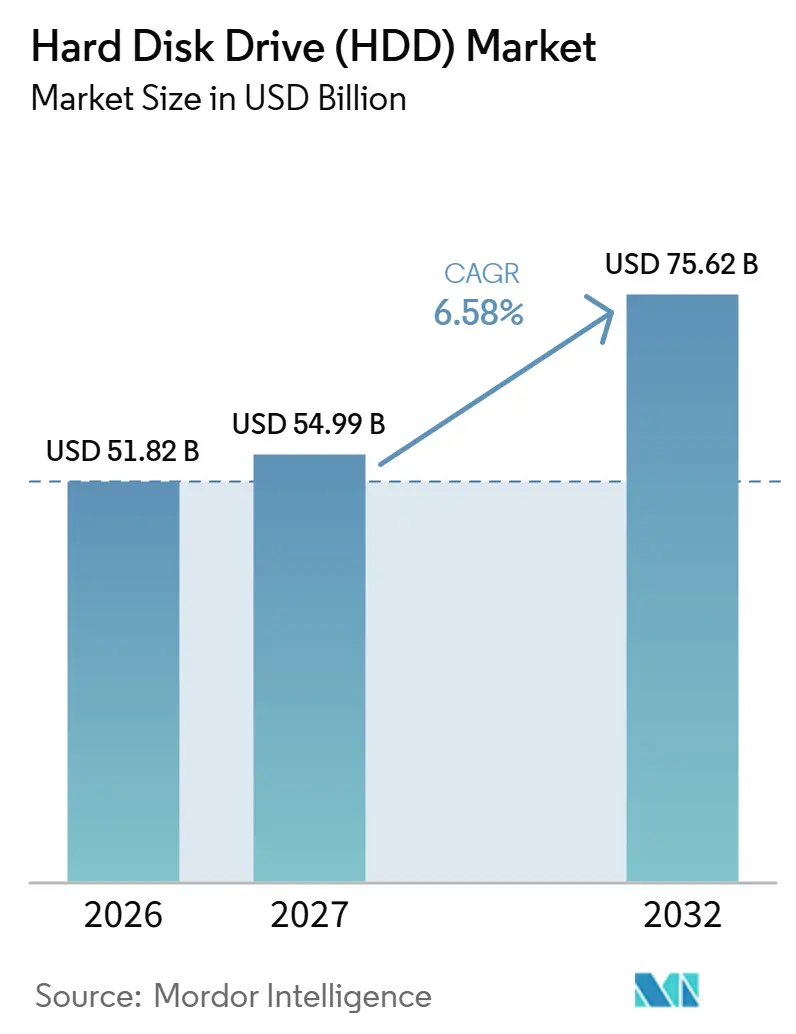
Die Festplattenlaufwerk (HDD) Marktgröße soll von 51,82 Milliarden USD im Jahr 2026 auf 54,99 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 75,62 Milliarden USD erreichen, was einem CAGR von 6,58 % im Zeitraum 2027–2032 entspricht.
Die Cloud-Expansion und eine längere Datenhaltung stärken die wirtschaftliche Grundlage für hochkapazitive 3,5-Zoll-Laufwerke. Die Ausweitung der Überwachungsinfrastruktur in Brasilien schafft einen auf Datenhaltung ausgerichteten Anwendungsfall, der breitere Kameranetzwerke mit potenziellen Speicheranforderungen verbindet. Hersteller erhöhen die nutzbare Kapazität und weiten die Produktion aus, während Systemanbieter im Wettbewerb darum stehen, Laufwerke in einsatzfähige Speicherlösungen zu verwandeln. Flash konkurriert dort, wo die Workload-Performance den Laufwerkspreisvorteil überwiegt, doch begrenzte Fertigungsalternativen können den Zeitplan für Kapazitätserweiterungen im Unternehmensbereich einschränken.
Wichtigste Erkenntnisse des Berichts
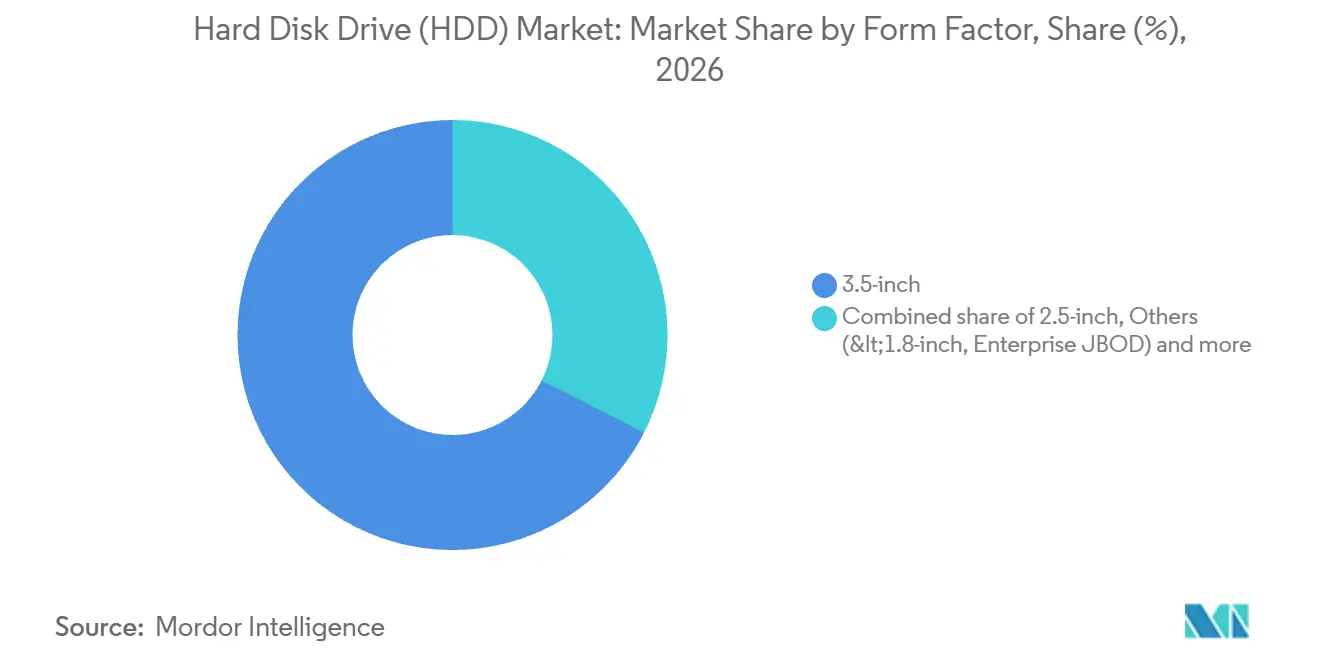
- Nach Formfaktor hielten 3,5-Zoll-Laufwerke im Jahr 2026 einen Marktanteil von 67,5 % am Festplattenlaufwerk (HDD) Markt und sollen mit einem CAGR von 9,64 % im Zeitraum 2027–2032 am schnellsten wachsen.
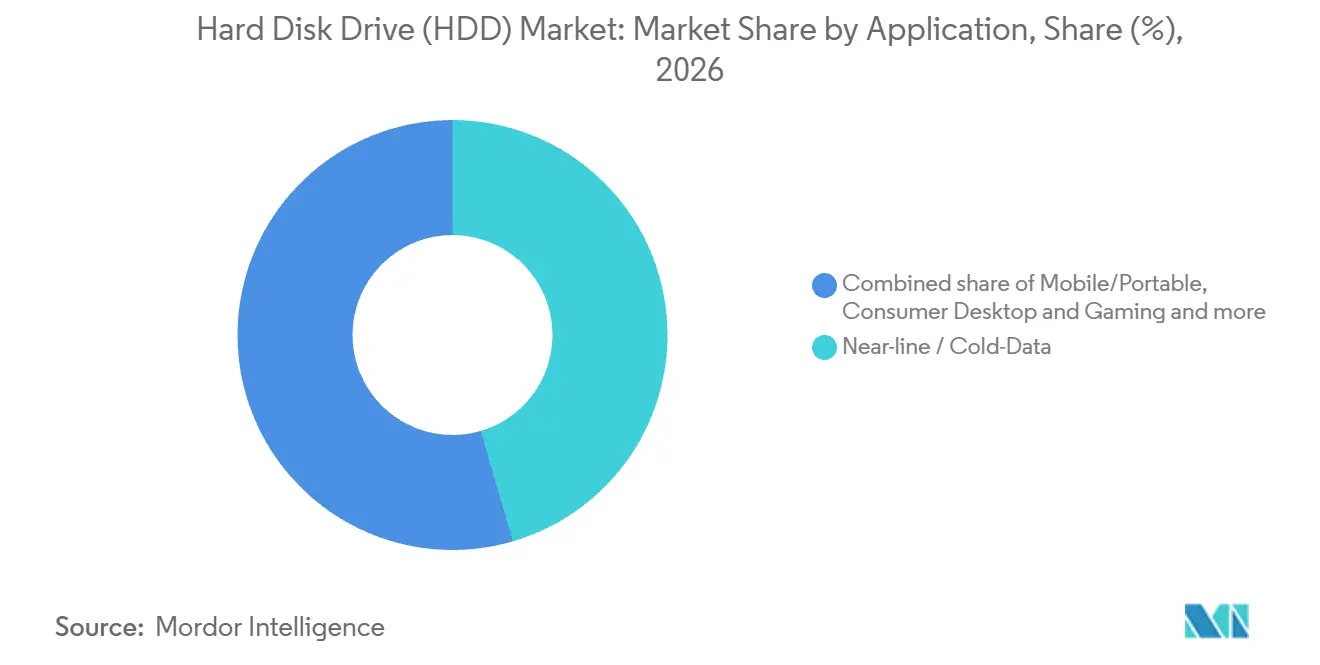
- Bei den Anwendungen entfiel auf Near-line / Cold-Data-Speicherung im Jahr 2026 ein Anteil von 45,46 % an der Festplattenlaufwerk (HDD) Marktgröße, und das Segment soll mit einem CAGR von 9,87 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen.
- Nach Kapazität führten Laufwerke mit >5 TB mit einem Anteil von 57,95 % im Jahr 2026 und sind das am schnellsten wachsende Segment mit einem CAGR von 13,5 % im Zeitraum 2027–2032.
- Bei den Schnittstellen führte SATA mit einem Anteil von 65,95 % im Jahr 2026, während SAS mit einem CAGR von 12,4 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment ist.
- Cloud- und Hyperscale-Anbieter führten die Aufschlüsselung nach Endverbraucherbranche mit einem Anteil von 50,43 % im Jahr 2026 an und sollen mit einem CAGR von 11,8 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Bei den Aufzeichnungstechnologien hielt CMR / PMR im Jahr 2026 einen Anteil von 55,35 %, während HAMR und energieunterstützte Aufzeichnung mit einem CAGR von 17,35 % im Zeitraum 2027–2032 voraussichtlich am schnellsten wächst.
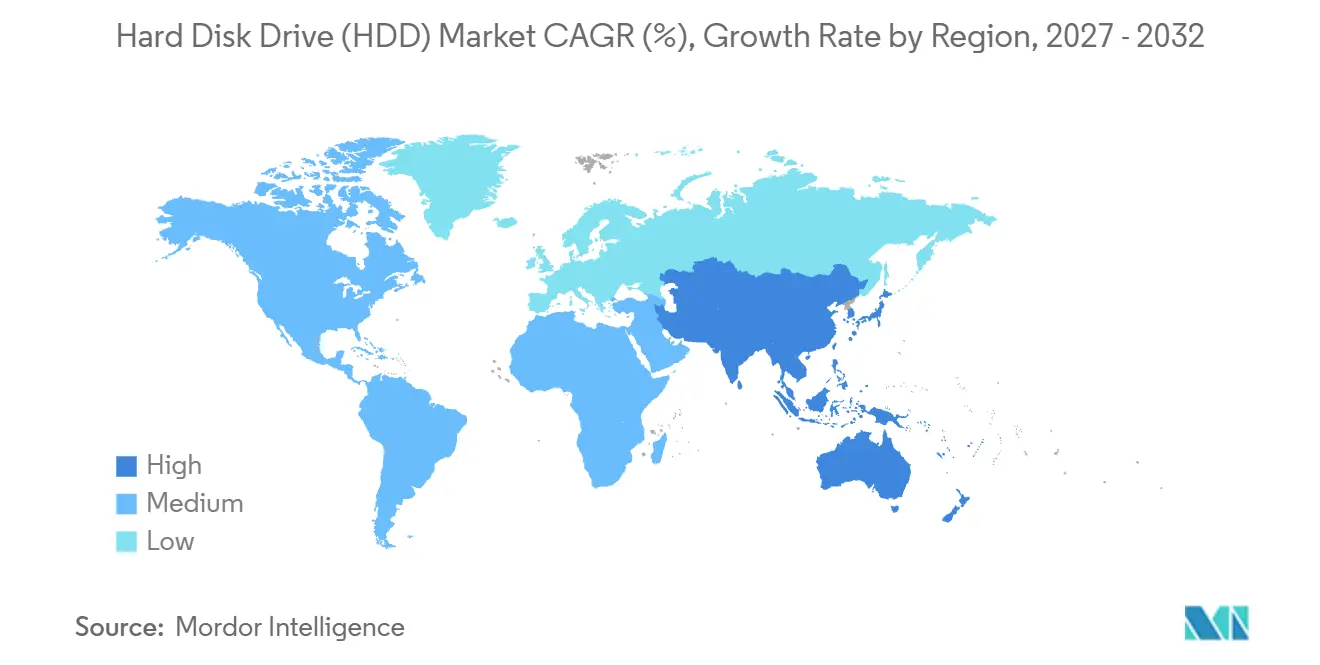
- Geografisch führte Asien-Pazifik mit einem Anteil von 36,35 % im Jahr 2026 und weist mit einem CAGR von 7,3 % im Zeitraum 2027–2032 das schnellste prognostizierte Wachstum auf.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Hyperscale- und Cloud-Speicherkapazität | +4% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kosten-pro-TB-Vorteil gegenüber SSDs bei Near-line-Workloads | +2% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachstum von Videoüberwachungsdaten für Smart-City-Rollouts | +1.2% | Stadt São Paulo | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Einführung von Cold-Data-Tiering | +1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Großkapazitäts-HAMR-Roadmap bis zu 50-TB-Laufwerken | +0.6% | Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Kreislaufwirtschaftliche Recyclingprogramme zur Senkung der Stücklistenkosten | +0.2% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Hyperscale- und Cloud-Speicherkapazität
Die Expansion des Cloud-Speichers erhöht sowohl den kommerziellen Wert der gelieferten Kapazität als auch die verkaufte Menge. Western Digitals Cloud-Umsatz stieg im Geschäftsjahr 2026 gegenüber dem Geschäftsjahr 2025 um 38 %, was auf 27 % mehr verkaufte Exabyte und einen Anstieg der durchschnittlichen Verkaufspreise pro Exabyte um 8 % zurückzuführen ist.[1] Das Unternehmen führte den Kapazitätszuwachs auf die starke Nachfrage nach seinen hochkapazitiven Unternehmensprodukten zurück. Diese Ergebnisse zeigen insgesamt, dass das Cloud-Geschäft von einem zusätzlichen Speicherverbrauch neben festeren Preisen profitierte und das Umsatzwachstum nicht allein auf den Preis zurückzuführen ist. Die Kapazitätsanforderungen von Cloud-Käufern können zusätzliche Exabyte-Lieferungen aufrechterhalten, selbst wenn die Preisgestaltung künftig weniger zum Umsatzwachstum beiträgt.
Kosten-pro-TB-Vorteil gegenüber SSDs bei Near-line-Workloads
Near-line-Käufer erhalten für ihr HDD-Beschaffungsbudget eine größere Kapazitätszuteilung, wenn ihre Workloads keine Flash-Performance erfordern. HOYAs Präsentation vom Juli 2025, die sich auf HDD-Hersteller und SNIA-Veröffentlichungen stützt, bezifferte die SSD-Preise pro Terabyte für Near-line-Speicher auf das 6- bis 8-Fache der HDD-Preise. Diese Differenz schafft Spielraum, mehr Daten vorzuhalten, bevor der Anschaffungspreis allein für eine kleinere Flash-Bereitstellung spricht. Der Anschaffungskostenvorteil gilt für Workloads mit vorgehaltenen Daten, deren erforderliches Serviceniveau durch HDDs erfüllt werden kann. Ein vollständiger Flash-Ersatz würde diesen Preisaufschlag auf den gesamten vorgehaltenen Datensatz anwenden und gibt größeren Near-line-Repositories einen stärkeren anschaffungskostenbezogenen Grund, HDDs beizubehalten.
Wachstum von Videoüberwachungsdaten für Smart-City-Rollouts
Die Ausweitung der städtischen Überwachung kann den Speicherbedarf erhöhen, selbst wenn zusätzliche Kameras durch Netzwerkintegration statt durch kommunales Eigentum hinzukommen. Bis April 2026 hatte São Paulos Smart-Sampa-System 50.000 verbundene und in Betrieb befindliche Kameras, darunter kommunale Geräte und integrierte private Netzwerke.[2] Nach Erreichen des 40.000-Kamera-Ziels im September 2025 wurden 10.000 weitere Kameras hinzugefügt, wodurch die Betriebsbasis in der gesamten Stadt ausgeweitet wurde. Bei Installationen, die Aufnahmen speichern, erhöht die Einbindung weiterer Feeds in ein gemeinsames Überwachungssystem den Kapazitätsbedarf, sofern Aufnahmequalität oder Aufbewahrungsdauer nicht reduziert werden. Eine Speicherdimensionierung auf Basis des ursprünglichen Kameraziels würde die Betriebsbasis unterschätzen, die eine stadtweite Aufbewahrungsrichtlinie berücksichtigen muss.
KI-gesteuerte Einführung von Cold-Data-Tiering
KI-verknüpfte Dienste können die HDD-Nachfrage aufrechterhalten, wenn die Speicherplatzierung Datensätze entsprechend ihren Zugriffsanforderungen trennt. Im Juli 2026 beschrieb Meta ein Speicher-Fabric, das Meta AI und andere Produkte bedient und HDD- sowie Flash-Tiering unterstützt.[3] Die regionale, mandantenfähige Tectonic-Schicht verwaltet die Platzierung von heißen, kalten und warmen Daten, um I/O über Mandanten hinweg effizient zu nutzen. Diese Architektur schafft einen Weg für die HDD-Beteiligung an KI-bedienender Infrastruktur, ohne dass jedes gespeicherte Byte die Performance-Anforderungen der heißesten Ebene erfüllen muss. Für HDD-Lieferanten folgt die Wachstumschance dem festplattenzugewiesenen Anteil der vorgehaltenen Datensätze und nicht der Anzahl der KI-Dienste, die das Fabric nutzen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle SSD-Preissenkungen pro TB und Gesamtkostenvorteile von Enterprise-Flash | -1.1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Extreme Lieferantenkonzentration und Lieferkettenerschütterungen | -0.8% | Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mögliche CO₂-Steuern auf energieintensive HDD-Produktion | -0.2% | Anlagen in Singapur | Mittelfristig (2–4 Jahre) |
| Rack-Dichte-Grenzen zugunsten Flash-basierter Architekturen | -0.3% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle SSD-Preissenkungen pro TB und Gesamtkostenvorteile von Enterprise-Flash
Die Flash-Wirtschaftlichkeit schränkt die HDD-Nachfrage dort ein, wo die Workload-Performance den niedrigsten Gerätepreis als unvollständiges Kostenmaß erscheinen lässt. Ein Modell aus dem Jahr 2025, das 43 Produktions-Workloads von Google und Microsoft verwendete, wies die meisten warm-bis-heißen Workloads vollständig SSDs zu. Dieselbe Studie berichtete, dass die Kapazität pro Gerät bei SSDs jährlich um etwa 45 % wächst, gegenüber etwa 16 % bei HDDs, was auf schnellere Zuwächse bei der Flash-Kapazität pro Gerät hindeutet. Schnellere Kapazitätszuwächse stärken die Herausforderung durch Flash in den warm-bis-heißen Workload-Klassen, die dem Modell zufolge SSDs zugewiesen werden. HDD-Lieferanten stehen in den Workload-Klassen unter dem stärksten Druck, in denen ein erschwingliches Gerät dennoch nicht das kostengünstigste Serviceniveau liefern kann.
Extreme Lieferantenkonzentration und Lieferkettenerschütterungen
Eine kleine Fertigungsbasis kann es für Unternehmenskäufer schwieriger machen, das Lieferrisiko zu diversifizieren. Tom's Hardware identifizierte Seagate, Toshiba und Western Digital im Mai 2026 als die 3 verbliebenen HDD-Hersteller. Ein separater Bericht von Tom's Hardware vom 9. November 2025, der DigiTimes zitiert, besagte, dass sich die Lieferzeiten für Enterprise-HDDs um 2 Jahre verzögert hatten. Mit weniger Fertigungsalternativen hat ein Käufer, der mit einer solchen Verzögerung konfrontiert ist, weniger Spielraum, seinen Auftrag an einen anderen Hersteller zu übertragen, ohne auf dieselbe begrenzte Lieferbasis zu stoßen. Für eine Unternehmensexpansion, die mit solchen Verzögerungen konfrontiert ist, kann ein Lieferantenwechsel das Lieferfenster ungelöst lassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formfaktor:
Near-line-Nachfrage begünstigt größere LaufwerkeDas 3,5-Zoll-Segment entfiel im Jahr 2026 auf einen Anteil von 67,5 % an der Festplattenlaufwerk (HDD) Marktgröße und ist das am schnellsten wachsende Segment mit einem CAGR von 9,64 % im Zeitraum 2027–2032. HOYA schätzte, dass sein 3,5-Zoll-Glassubstrat-Geschäft im Geschäftsjahr 2025 etwa 40 % des Near-line-HDD-Substratmarktes hielt. Diese Lieferantengröße verschafft dem Format eine etablierte Komponentenbasis, während die Montage von Fertiglaufwerken und die Kundenintegration separate kommerzielle Fähigkeiten bleiben. Substratlieferanten können durch Komponentenverkäufe an der 3,5-Zoll-Nachfrage partizipieren, was der Expansion des Formats einen Umsatzpfad oberhalb der Fertiglaufwerkproduktion eröffnet.
HOYA verknüpfte den Anstieg der Near-line-HDD-Lieferungen im Geschäftsjahr 2025 mit Cloud-Rechenzentrum-Investitionen und der Speichernachfrage durch generative KI sowie mit dem Wachstum der 3,5-Zoll-Glassubstrat-Verkäufe. Im Juli 2026 erwartete das Unternehmen zudem ein Wachstum von rund 15 % bis 20 % für 3,5-Zoll-Platinen im Geschäftsjahr 2026, das am 31. März 2027 endet. Das 2,5-Zoll-Segment soll schrumpfen, und HOYA erwartete für seine 2,5-Zoll-Platinen im selben Geschäftsjahr einen zweistelligen Rückgang. Diese gegensätzlichen Platinen-Aussichten konzentrieren die Substrat-Wachstumschance im größeren Format, selbst für Lieferanten, die beide Größen bedienen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Vorgehaltene Daten verbinden Cloud- und KI-WorkloadsNear-line / Cold-Data-Anwendungen repräsentierten im Jahr 2026 einen Marktanteil von 45,46 % am Festplattenlaufwerk (HDD) Markt und sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 9,87 % im Zeitraum 2027–2032. Im Juli 2026 erklärte Seagate, dass langfristige Liefervereinbarungen die große Mehrheit seiner Near-line-Exabyte bis in den Kalender 2028 zugeteilt hatten. Für Käufer ohne langfristige Vereinbarungen bieten Spotkäufe bis zu diesem Horizont nur begrenzten Zugang zu Seagates Near-line-Angebot.
Mobile/tragbare sowie Consumer-Desktop- und Gaming-Anwendungen sollen schrumpfen, während Near-line-Speicher einem anderen Aufbewahrungsbedarf dient. Im Juli 2026 beschrieb Meta das Laden von KI-Produktionsdaten mit einem HDD-gestützten globalen BLOB-Speicher-Fabric als ultimative Quelle der Wahrheit und regionalem Flash als L3-Cache. Ein maßgeblicher Datensatz und seine zwischengespeicherten Kopien erzeugen unterschiedliche Kapazitätsanforderungen. Die Quellschicht bewahrt den Datensatz, während Flash den Zugriff über den regionalen Cache beschleunigt. Die Near-line-Kapazität kann mit dem vorgehaltenen Datensatz wachsen, selbst wenn der schnellere Cache-Fußabdruck konstant gehalten wird.


Nach Speicherkapazität:
Höhere Kapazitäten verschieben die StückökonomieDas >5-TB-Segment war das größte Segment mit einem Anteil von 57,95 % im Jahr 2026 und soll mit einem CAGR von 13,5 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein. Im August 2026 berichtete Western Digital, dass die Auslieferung von ePMR-HDDs der nächsten Generation mit bis zu 40 TB im Geschäftsquartal Q4 2026 begonnen hatte und die Serienproduktion mit 2 Kunden anlief. Bei einem festen Speicherziel reduziert eine höhere Kapazität pro Laufwerk die Anzahl der benötigten Laufwerkspositionen, was dieses Segment mit der Wirtschaftlichkeit von Kapazitätserweiterungen verbindet. Die Nachfrage kann in Terabyte wachsen, ohne ein gleichwertiges Wachstum bei der Anzahl der gekauften Laufwerke zu erfordern.
Produkte mit geringerer Kapazität stehen vor einem anderen Investitionsfall, wobei die Segmente <1 TB und 1 bis 3 TB voraussichtlich schrumpfen werden. Im Dezember 2025 kündigte Advantech die Auslaufphase eines bestimmten Seagate-2-TB-3,5-Zoll-SATA-Modells an, da der Hersteller die Produktion als wirtschaftlich nicht tragfähig erachtete. Die Mitteilung setzte den 31. März 2026 als End-of-Life-Datum und den 30. Juni 2026 als letztes Kaufdatum fest. Für Lieferanten veranschaulicht der Fall, wie die Produktionsökonomie eines Modells eine Portfolioentscheidung unabhängig von einer breiteren Kapazitätssegmentprognose erzwingen kann. Die Mitteilung identifizierte ein 4-TB-Ersatzmodell für das 2-TB-Modell und verwies betroffene Käufer auf eine höhere Kapazität statt auf ein gleichwertiges Ersatzprodukt.
Nach Schnittstelle:
Institutionelle Beschaffung unterstützt unterschiedliche StandardsSATA war das größte Segment mit einem Anteil von 65,95 % im Jahr 2026. Die brasilianische Bundespolizei kündigte im Februar 2026 die Beschaffung von 8 SATA-HDDs an, jeweils 3,5-Zoll und 16 TB, für kommerzielle und unternehmensweite NAS-Systeme. Diese konfigurationsspezifische Anfrage veranschaulicht, wie die institutionelle Nachfrage erhebliche Kapazität mit einer ausgewählten Schnittstelle kombinieren kann, was Lieferanten eine definierte Systemanforderung zur Erfüllung bietet. Diese Kombination lenkt die Chance auf NAS-geeignete SATA-Kapazität, sodass eine Enterprise-HDD-Bezeichnung allein nicht ausreicht, um die genannte Anfrage zu erfüllen.
SAS ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 12,4 % im Zeitraum 2027–2032. Eine Ausschreibung des Dublin Institute for Advanced Studies vom Juli 2025 suchte 110 SAS-Laufwerke mit je 24 TB, wobei der 1. August 2025 als Datum der Auftragsvergabe verzeichnet wurde. Das DIAS behielt sich außerdem das Recht vor, weitere Laufwerke derselben Art gemäß den Bedingungen des Gewinnerangebots zu bestellen. Die Option schafft potenzielle Wiederholungsnachfrage für dieselbe 24-TB-SAS-Konfiguration und verlängert die mögliche Lieferantenbeziehung über die erste Charge hinaus.
Nach Endverbraucherbranche:
Cloud-Käufer verankern die Nachfrage, während sich die Kanäle diversifizierenCloud- und Hyperscale-Anbieter waren das größte Segment mit einem Anteil von 50,43 % im Jahr 2026 und sind das am schnellsten wachsende Segment mit einem CAGR von 11,8 % im Zeitraum 2027–2032. Western Digitals separater Unternehmens-Umsatzmix veranschaulicht die Lieferantenexposition gegenüber dieser Käuferkategorie, wobei sein weit gefasster Cloud-Endmarkt im Geschäftsjahr 2026 89 % des Nettoumsatzes ausmachte. Dieser Endmarkt umfasst öffentliche und private Cloud-Umgebungen sowie Unternehmenskunden und verschafft dem Hersteller eine breite institutionelle Nachfragebasis. Cloud-orientierte Produkt- und Lieferentscheidungen beeinflussen Western Digitals wichtigsten Umsatzstrom, selbst wenn die Nachfrage anderswo einem anderen Verlauf folgt.
Consumer-Electronics-OEMs sollen schrumpfen, während Industrie- und Videoüberwachungskäufer lokalisierte Anforderungen durch die Safe-City-Ausschreibung der Langeberg-Gemeinde vom März 2026 in Südafrika zeigen. Die tarifbasierte Rechnung umfasste 15 Überwachungs-HDDs mit je 4 TB für ein 3-Jahres-System, wobei genaue Mengen und Kosten von der Budgetverfügbarkeit abhängen. Die Gemeinde verlangte von den Bietern, jeden Posten in der Rechnung anzubieten. Ein Bieter kann die aufgeführten Laufwerke bepreisen, aber sein HDD-Umsatz hängt von der endgültig finanzierten Installationsmenge ab.
Nach Aufzeichnungstechnologie:
Konventionelle Skalierung trifft auf energieunterstützte EinführungCMR / PMR war das größte Segment mit einem Anteil von 55,35 % im Jahr 2026. Seagate meldete im Quartal Juni 2025 Rekordquartalsverkäufe und Rekordvolumenlieferungen für seine 24- bis 28-TB-PMR-Near-line-Plattform. Das Ergebnis zeigt, wie kapazitätsorientierter Einkauf eine konventionelle Aufzeichnungsplattform aufrechterhalten kann, während andere Technologien ihre eigenen kommerziellen Einführungspfade entwickeln. Konventionelle Aufzeichnung kann Kunden bedienen, deren Kapazitätsziele zur kommerziell eingesetzten PMR-Plattform passen, und gibt Lieferanten Spielraum, die aktuelle Nachfrage aufrechtzuerhalten, während sie inkrementelle Investitionen in neuere Systeme lenken.
HAMR und energieunterstützte Aufzeichnung ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 17,35 % im Zeitraum 2027–2032. Seagate erklärte, dass HAMR-basierte Produkte am Ende des Geschäftsjahres 2026 etwa 40 % seiner eigenen Near-line-Exabyte-Lieferrate ausmachten. Das Unternehmen berichtete auch von fortgesetzten Investitionen in HAMR-Fähigkeiten zur Unterstützung seines Exabyte-Wachstumsziels und verknüpfte damit die Einführung der Technologie mit Fertigungsprioritäten. Der gelieferte Kapazitätsmix eines Herstellers kann sich in Richtung energieunterstützter Produkte verschieben, während die konventionelle Aufzeichnung den größten Gesamtmarktanteil behält, sodass sich der Produktionsschwerpunkt ändern kann, ohne dass sich die führende Umsatztechnologie des Marktes sofort ändert.
Geografische Analyse
Asien-Pazifik Festplattenlaufwerk (HDD) Markt
Asien-Pazifik entfiel im Jahr 2026 auf einen Anteil von 36,35 % an der Festplattenlaufwerk (HDD) Marktgröße und ist die am schnellsten wachsende Region mit einem CAGR von 7,3 % im Zeitraum 2027–2032. AWS startete seine Thailand-Cloud-Region am 7. Januar 2025 mit 3 Verfügbarkeitszonen, die für Business-Continuity und Anwendungen mit geringer Latenz ausgelegt sind. Yondr Group übergab seinem Kunden am 5. Juni 2025 die ersten 25 MW IT-Leistungskapazität in seinem 98-MW-Rechenzentrum in Johor, Malaysia. Western Digital meldete im Geschäftsjahr 2026 einen Umsatz von 5,12 Milliarden USD, der Kunden-Versandorten in Asien zugerechnet wird, verglichen mit 3,39 Milliarden USD im Geschäftsjahr 2025. Die Region kombiniert eine HDD-Lieferbasis in Asien mit zusätzlicher lokaler Cloud-Infrastruktur und positioniert Laufwerksverkäufe und Rechenzentrumsbau an verschiedenen Punkten der Speicher-Lieferkette.
In Nordamerika startete AWS am 14. Januar 2025 seine Region Mexiko (Zentral) und stellte lokale Rechenzentren für mexikanische Unternehmen, Behörden und andere Organisationen bereit. Die Purdue University erhielt 1,2 Petabyte Western-Digital-HDD-Speicher durch Western Digitals Petabyte Innovation Quest Award, und Forscher nutzten die integrierte One Health Data Engine bis Juni 2025. In Europa eröffnete Microsoft am 30. Juni 2025 seine Wien-Cloud-Region für lokales Unternehmens- und Behörden-Hosting. Für HDD-Lieferanten identifiziert Purdues integrierter Forschungsspeicher das Hochschulrechnen als eine eigenständige Anwendung neben der kommerziellen Cloud-Infrastruktur.
Länderspezifische HDD-Kanäle verbinden Lieferanten mit Käufern im Nahen Osten und Afrika sowie in Südamerika, einschließlich des Seagate-HDD-Vertriebs von ASBIS Africa in Südafrika. Snowflake stellte seine KI-Datenwolke im September 2025 auf der AWS-Region Kapstadt allgemein verfügbar, wobei südafrikanische Kunden wie Carry1st, BluNova und Mukuru diese bereits nutzten. In Südamerika machte Oracle NetSuite das lokale Hosting im Oktober 2025 in São Paulo und Vinhedo, Brasilien, allgemein verfügbar. Über Brasilien hinaus vertreibt CF Computación Seagate Exos-, IronWolf- und Barracuda-HDDs aus Santiago, Chile, und bedient damit einen separaten nationalen Kanal. SDC Technology in Brasilien vertreibt Toshiba-Laufwerke für Desktop-, Server- und Mobilgeräteanwendungen und verbindet seinen HDD-Kanal mit mehreren Gerätekategorien neben dem lokal gehosteten Dienstleistungssektor.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive eines Enterprise-HDD-Lieferanten oder -Importeurs. Die End-of-Life-Verantwortung und die Materialkonformität von Produkten betreffen unterschiedliche Punkte im Handelszyklus und verbinden den Markteintritt mit der späteren Entsorgung oder der Dokumentation auf Systemebene. Bei HDDs, die in Server integriert sind, kann eine geplante Verpflichtung für das fertige System die Bedeutung von Lieferanten-Substanzinformationen während der Systemqualifizierung erhöhen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien |
|---|---|---|---|---|
| Zuständige Behörde | US-Umweltschutzbehörde und staatliche Umweltbehörden | Umweltbundesamt, mit delegierten Aufgaben der Stiftung ear | Ministerium für Industrie und Informationstechnologie | Ministerium für Umwelt und Klimawandel |
| Wesentliche Instrumente oder Ausrichtung | Bundesrahmen für Universalabfälle mit staatlichen Elektronikzusätzen | ElektroG-Registrierung und kommerzielle WEEE-Rückgabepflichten | RoHS-Maßnahmen und Verzeichnis 2026 | Dekret 10.240/2020 und Leitlinien für das Inlandsystem gemäß Portaria GM/MMA 1.560/2026 |
| Kommerzielle Auswirkung | Anforderungen an Elektronikabfälle variieren je nach Bundesstaat | Registrierung vor dem Verkauf und Bestellung eines deutschen Vertreters bei Sitz im Ausland | Kennzeichnung für erfasste Geräte, mit geplanter Konformitätsbewertung für Server | Unternehmens-/Berufsströme können Verträge nutzen, mit angemessener Entsorgung in Abfallwirtschaftsplänen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Hoch |
| Künftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Die Variation zwischen den US-Bundesstaaten schafft Koordinierungsanforderungen, während die angekündigte Regelgebung der EPA für Universalabfälle End-of-Life-Solarmodule und Lithiumbatterien abdeckt, ohne eine bundesweite Änderung des Elektronikrahmens anzukündigen. Deutschlands Registrierungs- und nicht-historische kommerzielle Rückgabepflichten schaffen eine definierte Einstiegshürde, während die Händlerinformationsänderung von 2026 diese Herstellerverantwortungsstruktur intakt lässt. Die chinesische Serverkategorie sieht ab dem 1. August 2027 Beschränkungen auf 10 Substanzen und eine Konformitätsbewertung vor, vorbehaltlich anwendbarer Ausnahmen, was die Integration in abgedeckte Server zur deutlichsten Quelle der Verschärfung macht. Brasiliens günstigere Unternehmensposition beruht auf dem Ausschluss für den gewerblichen Gebrauch und dem vertraglichen Weg, während die Leitlinien von 2026 auf das Inlandsnutzungssystem abzielen.
Wertschöpfungskettenstufen
Der Wertschöpfungskettenvergleich folgt der Glassubstratversorgung, der Magnetmedienproduktion, der Fertiglaufwerkherstellung und dem Enterprise-Vertrieb. Jede Stufe monetarisiert einen anderen Teil des Speicherprodukts, von der Substratoberfläche und dem Magnetfilm bis hin zu einem getesteten Laufwerk und einem lokalen Enterprise-Angebot. Präzisionsmontage und strenge Tests können begrenzen, wie schnell zusätzliche Komponentenverfügbarkeit zu Fertiglaufwerkproduktion wird, was die Fertigungsbereitschaft zu einer separaten Wertquelle macht.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Glassubstratversorgung | Glassubstratlieferanten wie HOYA | Substratverkäufe | Abstimmung von Substraten auf Near-line- oder Consumer-Laufwerkformate | Substratversorgung für jedes Zielformat qualifizieren |
| Magnetmedienproduktion | Magnetmedienhersteller wie Resonac HD | Magnetmedienverkäufe | Abstimmung der aufgebrachten Magnetfilme auf die Substratbasis | Filmverarbeitung gegen geplante Substratematerialien validieren |
| Fertiglaufwerkherstellung | HDD-Hersteller wie Western Digital Corporation und ihre Tochtergesellschaften | Fertiglaufwerkverkäufe | Präzisionskomponenten-Toleranzen und strenge Tests | Montage- und Testfähigkeit bei Produktionsumstellungen erhalten |
| Enterprise-Vertrieb | Speicherdistributoren und -integratoren wie Titan Data Solutions | Laufwerkswiederverkaufsumsatz | Aufnahme von Enterprise-HDD-Portfolios in lokale Angebote | Portfolioerweiterungen über einen direkten Spezialpartner phasenweise einführen |
| Quelle: Mordor Intelligence | ||||
Im September 2025 ernannte Toshiba Electronics Europe Titan Data Solutions zum direkten UK-Enterprise-HDD-Partner, wobei die Portfoliointegration bereits im Gange war. Dies zeigt, wie der Marktzugang durch einen nachgelagerten Spezialisten erweitert werden kann, ohne diesen Partner zum Laufwerkshersteller zu machen. Da Produkte mit höherer Kapazität die Kette durchlaufen, liegt die strukturelle Trennlinie zwischen der Erweiterung der Kundenreichweite und der Reproduktion der Präzisionsfertigungsfähigkeit hinter den Laufwerken.
Wettbewerbslandschaft
Marktkonzentration
Führende Unternehmen im Festplattenlaufwerk-Markt
Der Wettbewerb kombiniert eine konzentrierte Laufwerkherstellung mit einer separaten Ebene der Speichersystemintegration. Western Digital Corporation, ein HDD-Hersteller, meldete im Geschäftsjahr 2026 ein globales Nettoumsatzwachstum von 36 % gegenüber dem Geschäftsjahr 2025. Toshiba Electronic Devices & Storage Corporation beteiligt sich durch Fertigungstochtergesellschaften, darunter Toshiba Information Equipment (Philippines), Inc., die Near-line-HDDs produziert. Dell Technologies Inc. liefert HDD-fähige PowerEdge-Systeme, Lenovo Group Limited bietet SAS- und SATA-HDDs für ThinkSystem-Server an, und Hewlett Packard Enterprise Company unterstützt optionale HDD-Konfigurationen in Alletra-Speicherservern. Der Wettbewerb dreht sich um 2 Käuferentscheidungen: die Auswahl der Laufwerkstechnologie und die Auswahl des Systems, das sie in nutzbare Kapazität umwandelt.
Toshibas Kapazitätsstrategie erreichte im Oktober 2026 einen Betriebsmeilenstein, als seine philippinische Fertigungstochtergesellschaft die erste Lieferung von einer erweiterten Near-line-Linie im Laguna Technopark meldete. Die Erweiterung führte die Near-line-Fertigung über die bestehende Anlage im Carmelray Industrial Park hinaus. Die Tochtergesellschaft plante außerdem, die jährliche Produktionskapazität bis zum Geschäftsjahr 2027 gegenüber dem Geschäftsjahr 2025 auf Speicherkapazitätsbasis nahezu zu verdoppeln. Die erste Lieferung stellt die Produktion aus der erweiterten Linie sicher, während die geplante Kapazitätssteigerung die Käufer vom Tempo der nachfolgenden Lieferungen abhängig macht, um den vollen Versorgungsvorteil zu realisieren.
Die Wettbewerbsrichtung hängt davon ab, neue Aufzeichnungsfähigkeiten in Produkte umzuwandeln, die bestimmte Kunden empfangen können. HDD-Hersteller Seagate Technology berichtete im Juli 2026, dass Mozaic 4+ bis zu 44 TB pro Laufwerk unterstützte und bei seinen 2 größten globalen Cloud-Anbietern hochgefahren wurde. Weitere Kundenqualifizierungen waren im Gange und trennten den etablierten Hochlauf vom Zugang für weitere Käufer. Systemanbieter, die Speicherserver in China verkaufen, sehen sich auch den im Regulierungsvergleich beschriebenen geplanten RoHS-Verpflichtungen gegenüber. Ihre unterstützten Konfigurationen müssen sowohl die Laufwerksqualifizierung durch den Kunden als auch die Konformität des vollständigen Serverprodukts berücksichtigen.
Branchenführer im Festplattenlaufwerk (HDD) Markt
-
Western Digital Corporation
-
Toshiba Electronic Devices & Storage Corporation
-
Dell Technologies Inc.
-
Lenovo Group Limited
-
Hewlett Packard Enterprise Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Festplattenlaufwerk (HDD) Markt Unternehmen in diesem Bericht
- Western Digital Corporation
- Toshiba Electronic Devices & Storage Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Lenovo Group Limited
- Huawei Technologies Co., Ltd.
- Transcend Information Inc.
- ADATA Technology Co., Ltd.
- Buffalo Inc.
- Nidec Corporation
- Resonac Hard Disk Corporation
- Hoya Corporation
- NetApp Inc.
- Pure Storage Inc.
- Samsung Electronics Co., Ltd. (external HDD brand)
- Micron Technology Inc. (external storage systems)
- Violin Systems LLC
- Synology Inc.
- QNAP Systems Inc.
- LaCie S.A.S. (Seagate brand)
Wichtige Chancen für Marktteilnehmer
Der Chancenvergleich unterscheidet technische Qualifizierung, Bereitstellungssequenzierung und professionellen Überwachungszugang. Am 5. August 2026 erklärte Western Digital, dass weitere Hyperscale- und Cloud-Kunden die Qualifizierung und Bereitstellungsplanung vorantrieben. Die Ankündigung zur Einzelhandelsverpackung von Toshiba Electronics Europe vom 27. August 2026 richtete sich an Systemintegratoren, IT-Wiederverkäufer und Sicherheitsinstallateure, mit geplanter Verfügbarkeit für Ende Q3 oder Anfang Q4 2026. Diese Käuferphasen schaffen unterschiedliche Möglichkeiten für HDD-Lieferanten, da technische Akzeptanz, Lieferverpflichtungen und Zugang zu kleineren Bestellmengen unterschiedliche kommerzielle Angebote erfordern.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Weitere Cloud-Qualifizierungen umwandeln | Weitere Kunden schreiten durch die Qualifizierung voran | Hyperscale- und Cloud-Engineering-Teams | Workload-spezifische Validierung mit einem definierten Akzeptanztor bereitstellen | Abschluss der technischen Qualifizierung | Western Digital Corporation |
| Kapazität um Bereitstellungspläne herum staffeln | Kunden schreiten auch durch die Bereitstellungsplanung voran | Cloud-Infrastruktur-Bereitstellungsplaner | Kapazitätsinkremente an vereinbarte Rollout-Meilensteine knüpfen | Bereitstellungspläne in Lieferverpflichtungen umwandeln | Western Digital Corporation |
| Kleinere professionelle Überwachungsaufträge bedienen | Einzelhandelsinitiative zielt auf professionellen Zugang ab | Sicherheitsinstallateure, Systemintegratoren und IT-Wiederverkäufer | Ersatzlaufwerke und kleinere Chargen mit Anwendungsunterstützung kombinieren | Lagerbestandszugang und Validierung für die vorgesehene Installation | Toshiba Electronics Europe GmbH und ihre professionellen Kanäle |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist die Übergabe von einem technisch akzeptablen Laufwerk zu Kapazität, die ein Käufer planmäßig einsetzen kann. Qualifizierungsunterstützung und gestaffelte Lieferverpflichtungen adressieren unterschiedliche Risiken, sodass ihre Kombination ein HDD-Angebot nützlicher machen kann als eine reine Kapazitätsspezifikation. Für Western Digital würde die Umwandlung weiterer Kunden, die sich bereits in der Qualifizierungs- und Bereitstellungsplanung befinden, die Käuferbasis für seine Speicherangebote verbreitern.
Neueste Industrielle Entwicklungen in Festplattenlaufwerk (HDD) Markt
- Okt. 2026: Toshiba Information Equipment (Philippines), Inc., eine Tochtergesellschaft von Toshiba Electronic Devices & Storage Corporation, meldete die erste Lieferung von ihrer erweiterten Near-line-HDD-Produktionslinie im Laguna Technopark auf den Philippinen.
- Aug. 2026: Toshiba Electronics Europe kündigte Einzelhandelsverpackungen für seine S300 KI-Überwachungs-HDD in der EMEA-Region für Systemintegratoren, IT-Wiederverkäufer und Sicherheitsinstallateure an, mit geplanter Verfügbarkeit für Ende Q3 oder Anfang Q4 2026.
- Jul. 2026: Seagate berichtete, dass seine Mozaic-4+-Plattform, die Laufwerke bis zu 44 TB unterstützt, bei seinen 2 größten globalen Cloud-Anbietern hochgefahren wurde, während weitere Kundenqualifizierungen im Gange waren.
Festplattenlaufwerk (HDD) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Festplattenlaufwerk (HDD) Markt misst den jährlichen Umsatz aus HDD-Hardware-Verkäufen für die Datenspeicherung weltweit. Er umfasst Laufwerke, die für den internen oder externen Einsatz in den Speicheranwendungen des Berichts verkauft werden.
Ausschlüsse: SSDs und entfernbare Flash-Medien, Cloud-Speicherdienste und Datenspeichersoftware, separat verkaufte HDD-Komponenten, Speichersysteme, Server und Gehäuse, die als größere Produkte verkauft werden, sowie HDD-Reparatur, -Wartung und separat verkaufte Ersatzteile sind ausgeschlossen.
Segmentierungsübersicht
-
Nach Formfaktor
- 2,5-Zoll
- 3,5-Zoll
- Sonstige (<1,8-Zoll, Enterprise JBOD)
-
Nach Anwendung
- Mobil/Tragbar
- Verbraucher-Desktop und Gaming
- NAS und SOHO
- Enterprise und Rechenzentrum
- Near-Line / Kaltdaten
- Überwachung und intelligente Stadt
-
Nach Speicherkapazität
- <1 TB
- 1–3 TB
- 3–5 TB
- >5 TB
-
Nach Schnittstelle
- SATA
- SAS
- PCIe / NVMe (U.2, U.3)
-
Nach Endverbrauchsbranche
- IT und Telekommunikation
- Verbraucherelektronik-OEMs
- Cloud- und Hyperscale-Anbieter
- Industrie und Videoüberwachung
- Regierung und Verteidigung
-
Nach Aufzeichnungstechnologie
- CMR / PMR
- SMR
- HAMR und energieunterstützt
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Rest Europas
-
Asiatisch-Pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Rest des asiatisch-pazifischen Raums
-
Naher Osten und Afrika
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
-
Afrika
- Südafrika
- Ägypten
- Rest Afrikas
-
Naher Osten
-
Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung nutzt Quellen wie Western Digitals Jahresbericht und Investorenmaterialien zur Verfolgung von Laufwerksumsatz, Kapazitätslieferungen und Kundenmix, Meta Engineerings Berichterstattung zur Speicherarchitektur zum Verständnis, wie HDDs Cold-Data-Ebenen bedienen, São Paulos kommunale Berichterstattung zur Beobachtung der Überwachungsbereitstellung als Anwendungsindikator sowie technologische Berichterstattung wie Tom's Hardware für Produkt-Roadmaps und Versorgungsbedingungen. Diese Quellen helfen dabei, die Herstellerverkaufsgrenze zu definieren, Kapazität und Produktmix mit der Nachfrage in Beziehung zu setzen und Anwendungssignale neben öffentlicher Branchenberichterstattung zu interpretieren.
Unternehmenseinreichungen und Investorenmaterialien liefern gemeldete Umsatz-, Liefer- und Produktinformationen, während seriöse Technologie- und Wirtschaftspresse datierte Produkt-, Kapazitäts- und Versorgungsentwicklungen klären kann. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung umfasst HDD-Hersteller, Komponenten- und Kanalspezialisten, Speichersystemanbieter sowie Käufer in Cloud-, Enterprise-, Überwachungs- und Behördenanwendungen. Die Befragten überprüfen Sekundärbefunde zu Laufwerkspreisen, Kapazitätslieferungen, Produktmix, Beschaffungszeitpunkt und regionaler Nachfrage, wobei Unterschiede auf Produkt- und Transaktionsdefinitionen zurückgeführt werden. Analysten schließen Lücken anhand von Einreichungen, öffentlichen Lieferindikatoren und selektiven Lieferanten- oder Kanalprüfungen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 27 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 35 % |
Marktgrößenbestimmung und Prognose
Die Schätzung verwendet ein Top-down-Modell des globalen Herstellerumsatzes aus dem Verkauf fertiger interner und externer HDDs und überprüft dann ausgewählte Gesamtwerte mit Stichproben von durchschnittlichen Laufwerksverkaufspreisen multipliziert mit Lieferungen sowie mit Lieferantenumsatz-Rollups. Die wichtigsten Indikatoren sind gelieferte HDD-Einheiten, gelieferte Exabyte, durchschnittlicher Verkaufspreis pro Terabyte, Cloud- und Near-line-Nachfrage sowie Produktmix nach Formfaktor, Anwendung, Kapazität, Schnittstelle, Aufzeichnungstechnologie, Endverbraucherbranche und Region, wobei Einreichungen, öffentliche Lieferanalysen, Unternehmensmaterialien und Interviews deren Niveaus und Richtung informieren. Historische Umsatz- und Liefermuster verankern eine multivariate Prognose, wobei Szenarioanalysen dort eingesetzt werden, wo Kapazitätshochläufe, Preisgestaltung oder SSD-Substitution den Pfad unsicher machen. Einheiten- und Exabyte-Lieferungen sowie der durchschnittliche Verkaufspreis pro Terabyte informieren die Umsatzprognose, sodass Änderungen der Kapazität pro Laufwerk und der Preisgestaltung beide im Wertwachstum sichtbar werden. Segmentanteile werden aus dem gemeldeten Mix aufgebaut, wo verfügbar, und gegen Liefer-, Kapazitäts-, Käufer- und Anwendungsnachweise geprüft, während Primärbefragte testen, ob variable Annahmen und Prognoserichtungen zu Kauf- und Versorgungsbedingungen passen. Lücken in den Stichproben von Durchschnittspreis mal Volumen und Lieferantenprüfungen werden gegen gemeldete Unternehmensumsätze und -lieferungen begrenzt, wobei unvollständige Beobachtungen für gezielte Nachverfolgung markiert und nicht so extrapoliert werden, als ob sie den gesamten Markt repräsentierten.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Umsatzschätzungen gegen Lieferanteneinreichungen, Einheiten- und Exabyte-Liefersignale, Preisbelege und Anwendungsnachfrage und prüfen dann, ob Segment- und Regionalsummen mit der globalen Schätzung übereinstimmen. Ausreißer, plötzliche Mix-Änderungen und wesentliche Abweichungen zwischen Quellen werden auf Perioden-, Produkt-, Kanal- oder Transaktionsbasisunterschiede zurückgeführt, bevor Analysten eine zweite Überprüfung und Freigabe abschließen. Ein wesentlicher Widerspruch oder eine geänderte Produkt- oder Lieferannahme löst eine gezielte erneute Kontaktaufnahme mit Befragten aus. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überarbeitet, wenn ein wesentliches Versorgungs-, Technologie- oder Nachfrageereignis eintritt, und vor der Lieferung einer frischen Überprüfung unterzogen.
Mordor Intelligence Festplattenlaufwerk Marktschätzung im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Festplattenlaufwerk (HDD) Markt misst den jährlichen Umsatz aus HDD-Hardware-Verkäufen für die Datenspeicherung weltweit.
Zu den wichtigsten Unterschiedstreibern zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Die wichtigsten Indikatoren sind gelieferte HDD-Einheiten, gelieferte Exabyte, durchschnittlicher Verkaufspreis pro Terabyte, Cloud- und Near-line-Nachfrage sowie Produktmix nach Formfaktor, Anwendung, Kapazität, Schnittstelle, Aufzeichnungstechnologie, Endverbraucherbranche und Region, wobei Einreichungen, öffentliche Lieferanalysen, Unternehmensmaterialien und Interviews deren Niveaus und Richtung informieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 54,99 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 50,15 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 8,8 % unter dem Wert dieses Berichts für 2027 von 54,99 Milliarden USD, 2 Jahre später. Das frühere Basisjahr und die positive Prognose des Herausgebers bis 2032 tragen zum niedrigeren Vergleichswert bei. |
| Globales Beratungsunternehmen B | 48 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 12,7 % unter dem Wert dieses Berichts für 2027 von 54,99 Milliarden USD, 2 Jahre später. Das frühere Basisjahr und die positive Prognose des Herausgebers bis 2032 tragen zum niedrigeren Vergleichswert bei. |
Mordor Intelligence Analysten triangulieren Umsatzschätzungen gegen Lieferanteneinreichungen, Einheiten- und Exabyte-Liefersignale, Preisbelege und Anwendungsnachfrage und prüfen dann, ob Segment- und Regionalsummen mit der globalen Schätzung übereinstimmen.
Wichtige im Bericht beantwortete Fragen
Wie groß ist die prognostizierte Festplattenlaufwerk (HDD) Marktgröße und das Wachstum?
Die Größe soll 2027 einen Wert von 54,99 Milliarden USD und bis 2032 einen Wert von 75,62 Milliarden USD erreichen, mit einem CAGR von 6,58 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Festplattenspeicher an?
Cloud-Kapazität, erschwingliche Near-line-Datenhaltung, KI-Tiering und Überwachung sind die wichtigsten Kräfte. São Paulos Smart-Sampa-System erreichte bis April 2026 50.000 in Betrieb befindliche verbundene Kameras.
Welcher Laufwerksformfaktor führt die Branche an?
Das 3,5-Zoll-Segment hielt im Jahr 2026 einen Anteil von 67,5 % und soll mit einem CAGR von 9,64 % im Zeitraum 2027–2032 wachsen.
Welche Unternehmen sind im HDD-Sektor führend?
Western Digital Corporation und Toshiba Electronic Devices & Storage Corporation stellen Laufwerke her, während Dell Technologies Inc., Lenovo Group Limited und Hewlett Packard Enterprise Company Systeme oder HDD-Integrationsoptionen bereitstellen.
Welche Herausforderung prägt den Ausblick für Enterprise-HDD-Lieferanten?
Die Lieferantenkonzentration begrenzt die Beschaffungsalternativen. Seagate, Toshiba und Western Digital wurden im Mai 2026 als die 3 verbliebenen HDD-Hersteller identifiziert.
Welche Region führt die HDD-Nachfrage und das prognostizierte Wachstum an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 36,35 % und soll mit einem CAGR von 7,3 % im Zeitraum 2027–2032 am schnellsten wachsen.