
Größe und Marktanteil des Marktes für grüne Technologien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
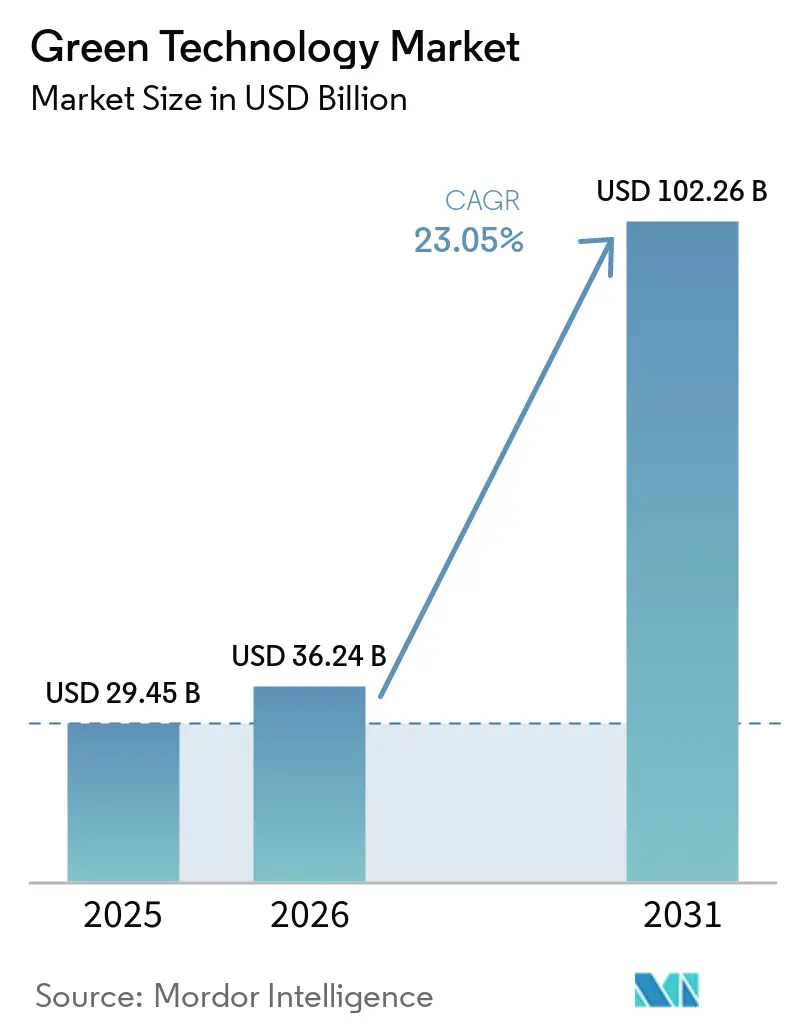
| Marktgröße (2026) | 36.24 Milliarden US-Dollar |
| Marktgröße (2031) | 102.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 23.05 % |
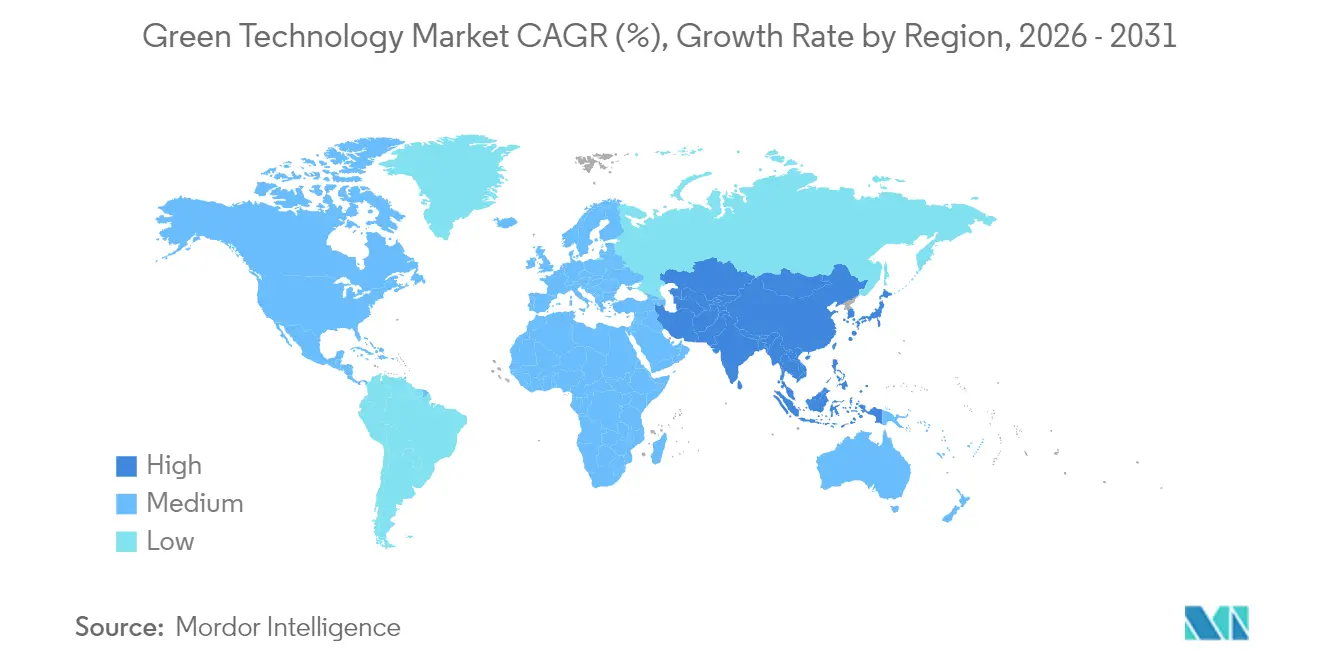
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
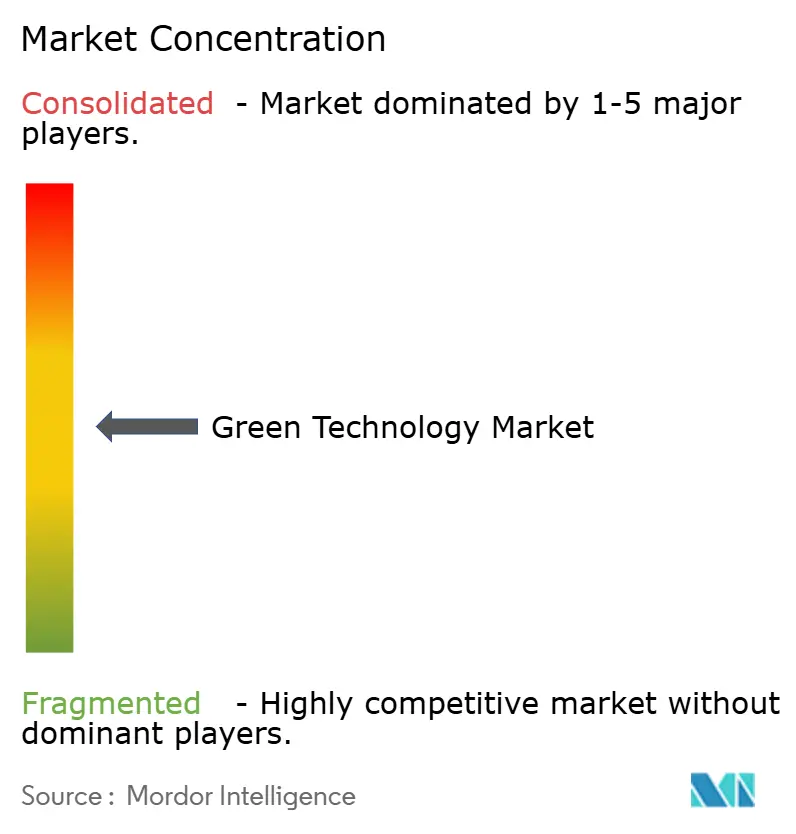
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für grüne Technologien durch Mordor Intelligence
Die Marktgröße für grüne Technologien wird im Jahr 2026 auf 36,24 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 in Höhe von 29,45 Milliarden USD, wobei die Prognosen für 2031 102,26 Milliarden USD zeigen – bei einer CAGR von 23,05 % über den Zeitraum 2026–2031. Der Schwung resultiert aus verbindlichen Dekarbonisierungsvorschriften, einem rapiden Rückgang der Sensorpreise sowie der stetigen Integration KI-gesteuerter CO₂-Buchhaltungsplattformen in Unternehmenssoftware-Portfolios. Unternehmen betten nun Echtzeit-Umweltdaten in Beschaffungs- und Produktionsentscheidungen ein, während Investoren Kapital in kohlenstoffarme Rechenzentrumsdesigns lenken, die rechenintensive Gen-KI-Workloads bedienen. Gleichzeitig beflügeln Transparenzinitiativen in der Lieferkette die Nachfrage nach integrierten Überwachungsplattformen, die alles von der Rohstoffbeschaffung bis zur letzten Meile der Logistik abdecken. Infolgedessen entwickelt sich der Markt für grüne Technologien von Pilotprojekten hin zu unternehmensweiten Einsätzen, die Nachhaltigkeitskennzahlen mit Umsatzzielen in Einklang bringen.
Wichtigste Erkenntnisse des Berichts
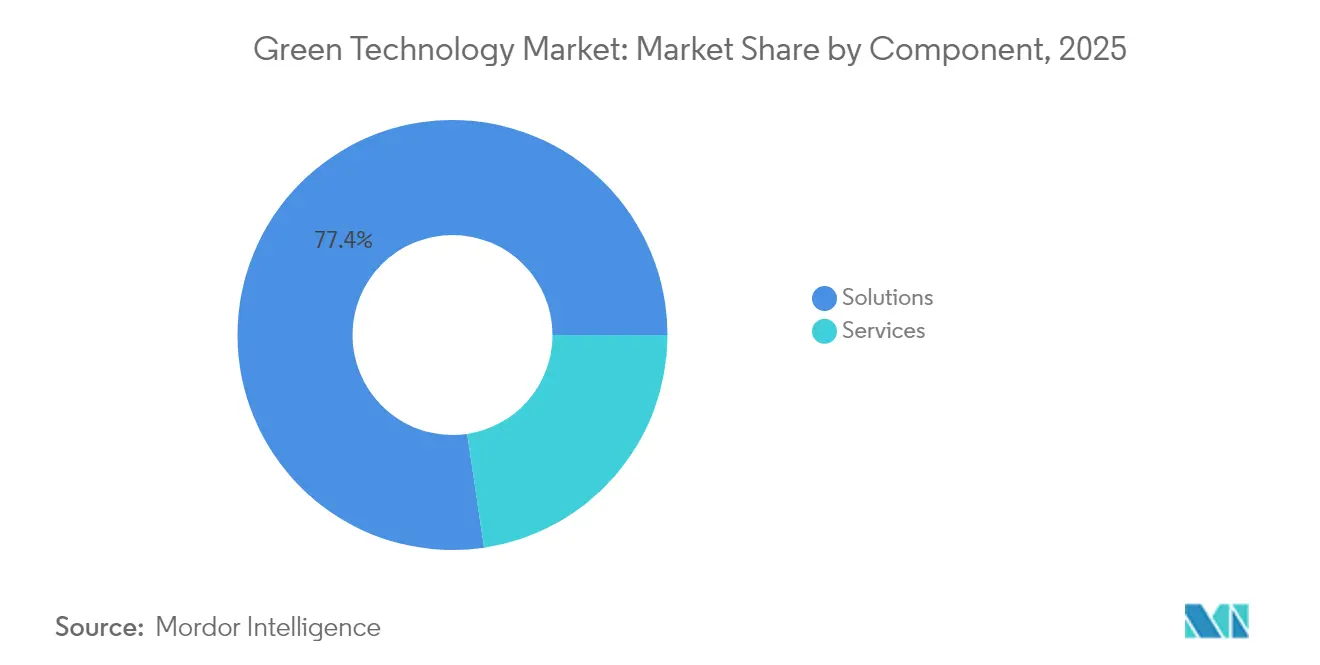
- Nach Komponente führten Lösungen mit einem Marktanteil von 77,35 % im Markt für grüne Technologien im Jahr 2025; Dienstleistungen expandieren bis 2031 mit einer CAGR von 24,6 %.
- Nach Technologie hielt IoT im Jahr 2025 einen Anteil von 32,55 % am Markt für grüne Technologien, während Blockchain mit einer CAGR von 25,4 % bis 2031 voranschreitet.
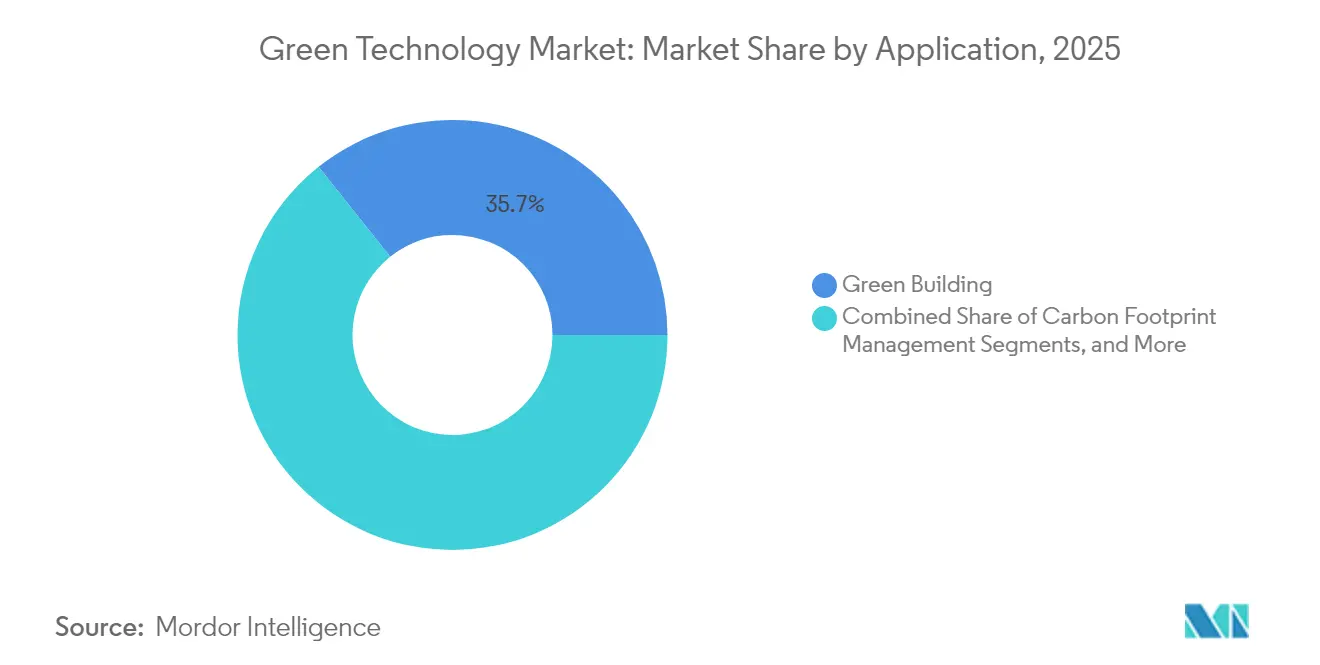
- Nach Anwendung entfiel auf Grünes Bauen im Jahr 2025 ein Anteil von 35,70 % an der Marktgröße für grüne Technologien; das Segment Ernte-Monitoring wird voraussichtlich mit einer CAGR von 24,1 % bis 2031 wachsen.
- Nach Endverbraucher dominierte Energie und Versorgung im Jahr 2025 mit 35,15 % den Markt für grüne Technologien, während die Landwirtschaft mit einer CAGR von 23,3 % bis 2031 den stärksten Anstieg verzeichnet.
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Anteil von 23,45 % am Markt für grüne Technologien; Asien-Pazifik liegt auf Kurs für eine CAGR von 23,8 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Wachsendes Umweltbewusstsein und unternehmerische Netto-Null-Mandate | +6.20% | Global, mit Führungsrolle in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Strenge Dekarbonisierungspolitik und CO₂-Bepreisung | +5.80% | EU-Kernbereich, Ausweitung auf Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Rapider Kostenrückgang von IoT-Sensoren und Cloud-Plattformen | +4.10% | Global, mit Fertigungskonzentration in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte CO₂-Buchhaltungsplattformen, eingebettet in ERP-Stacks | +3.70% | Unternehmensmärkte in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Anstieg der Investitionen in grüne Rechenzentren für Gen-KI-Workloads | +2.90% | Nordamerika, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Blockchain-basierte freiwillige CO₂-„Insetting”-Marktplätze | +1.50% | Global, mit früher Adoption in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Umweltbewusstsein und unternehmerische Netto-Null-Mandate
Verbindliche Nachhaltigkeitsberichterstattung verknüpft heute die Vergütung von Führungskräften mit Emissionszielen, was Unternehmen dazu veranlasst, Sensornetzwerke in Fabriken, Büros und Logistikknoten zu integrieren. Über 300 börsennotierte Unternehmen in China müssen bis 2026 Nachhaltigkeitsberichte einreichen, was die Nachfrage nach kontinuierlichen Überwachungstools verstärkt. Schneider Electric meldete Rekordgewinne im Jahr 2024, nachdem das Unternehmen eine Einsparung von 800 Millionen Tonnen Kundenemissionen bis 2025 angestrebt hatte, und verdeutlicht damit, wie die Umweltleistung die Wettbewerbspositionierung neu gestaltet. Planbare Abonnementerlöse entstehen, wenn Unternehmen von Jahresaudits zu permanenten Dashboards übergehen, und Beschaffungsteams bewerten Lieferanten zunehmend anhand von Echtzeit-CO₂-Kennzahlen statt anhand statischer Zertifikate.
Strenge Dekarbonisierungspolitik und CO₂-Bepreisung
Die Ökodesign-Verordnung für nachhaltige Produkte der Europäischen Kommission erstreckt die Umweltanforderungen bis 2025 auf nahezu alle physischen Güter und macht aus optionalen Aufrüstungen rechtliche Verpflichtungen.[1]Der CO₂-Grenzausgleichsmechanismus der EU zwingt kohlenstoffintensive Exporteure dazu, eingebettete Emissionen zu dokumentieren, was Hersteller im asiatisch-pazifischen Raum dazu veranlasst, den Rollout digitaler Überwachungssysteme zu beschleunigen. Bangladesch, Indonesien und Vietnam rüsten Textillinien mit Sensor-Arrays nach, damit fertige Waren die europäischen Zollkontrollen passieren können. Infolgedessen standardisieren multinationale Lieferketten auf gemeinsamen Datenmodellen, was die adressierbare Basis für Plattformen im Markt für grüne Technologien vertieft.
Rapider Kostenrückgang von IoT-Sensoren und Cloud-Plattformen
Sensoren, die eher Cent- als Dollar-Preise aufweisen, ermöglichen gebäudeweite und flächenweite Einsätze. Das PHOENIX-Programm senkte den Energieverbrauch für Warmwasser in irischen Versuchen um 39 % und reduzierte die griechische Wohngebäude-Spitzennachfrage um 86 %, was zeigt, wie Skalierung Einsparungen vorantreibt. Kleine und mittelständische Unternehmen treten dem Markt für grüne Technologien bei, sobald monatliche Cloud-Gebühren an die Stelle einmaliger Serveranschaffungen treten. Skalierbare Analytik wandelt Volumendaten in Optimierungsskripte um und gibt Unternehmen das Vertrauen, HVAC-Sollwerte, Bewässerungspläne und Flottenrouting zu automatisieren – ohne eigene Data-Science-Teams.
KI-gesteuerte CO₂-Buchhaltungsplattformen, eingebettet in ERP-Stacks
Microsoft und Siemens integrieren KI-Module, die Scope-1-, -2- und -3-Fußabdrücke aus Live-Produktionsdaten berechnen und ehemals isolierte Compliance-Workflows in Finanz- und Betriebs-Dashboards zusammenführen.[2] Anlagenleiter können Aufträge umleiten oder energieintensive Aufgaben in Nebenzeiten mit erneuerbaren Energien verschieben, nachdem sie automatische Warnmeldungen erhalten haben. Szenario-Engines zeigen die CO₂-Auswirkungen von Lieferantenwechseln oder Betriebserweiterungen in der Vorschau, was Nachhaltigkeit zu einer zentralen Planungsvariablen anstelle einer vierteljährlichen Fußnote macht. Mit zunehmender Verbreitung profitiert der Markt für grüne Technologien von ERP-lizenzbasierten Rollouts, die sich mit minimalem Zusatzaufwand über globale Tochtergesellschaften skalieren lassen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe anfängliche Integrations- und Lebenszykluskosten | -4.30% | Global, mit starken Auswirkungen in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für grüne Technologien in aufstrebenden Regionen | -2.80% | Aufstrebende Märkte im asiatisch-pazifischen Raum, Lateinamerika, Afrika | Mittelfristig (2–4 Jahre) |
| Überprüfung der Scope-2-Emissionen digitaler Infrastrukturen | -2.10% | Global, mit regulatorischem Fokus in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Engpässe in der Lieferkette für kritische Mineralien | -1.90% | Global, mit starken Auswirkungen auf Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Integrations- und Lebenszykluskosten
Die Gesamtbetriebskosten schrecken kleinere Unternehmen noch immer ab, auch wenn die Hardwarepreise sinken. Integrationsgebühren können den Listenpreis verdreifachen, sobald veraltete Industriesysteme und die Mitarbeiterschulung in die Gleichung einfließen. Viele Hersteller haben Schwierigkeiten, die CO₂-Transparenz schnell genug zu monetarisieren, um kurzfristige Budgetzyklen zu erfüllen, weshalb die Adoption zu großen Unternehmen mit zweckgebundenem Nachhaltigkeitskapital tendiert. Berater und Anbieter von verwalteten Diensten schließen Kompetenzlücken, doch ihre Arbeitsprämien vergrößern die Erschwinglichkeitslücke und verlangsamen den Markt für grüne Technologien in Branchen mit niedrigeren Margen.
Engpässe in der Lieferkette für kritische Mineralien
Der Boom bei Elektrofahrzeugen und erneuerbaren Energien belastet die Versorgung mit Lithium, Kobalt und Seltenen Erden – Materialien, die auch Sensorplatinen und Batterie-Backups zugrunde liegen. China kontrolliert große Teile der Raffineriekapazitäten und setzt nachgelagerte Käufer geopolitischen Risiken aus. Die Internationale Energieagentur warnt, dass die Nachfrage bis 2040 um das Vierfache steigen könnte, während die aktuelle Lithiumproduktion der USA nur 2–3 % des prognostizierten Bedarfs deckt.[3] Forschung und Entwicklung in den Bereichen Recycling und Substitution werden beschleunigt, doch die Kommerzialisierung hinkt hinterher, sodass Komponentenengpässe die kurzfristigen Produktionsvolumina im Markt für grüne Technologien deckeln können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Lösungen treiben das Marktfundament voranLösungen entfielen im Jahr 2025 auf einen Marktanteil von 77,35 % im Markt für grüne Technologien, da Unternehmen einheitliche Suiten bevorzugen, die Energie-, Abfall- und Emissionsdashboards konsolidieren. Anbieter bündeln IoT-Datenaufnahme, Analytik und Compliance-Berichterstattung in Einzellizenzen, was den Beschaffungsaufwand und das Integrationsrisiko verringert. Das Dienstleistungssegment, das mit einer CAGR von 24,6 % wächst, übernimmt Konfiguration, Datenbereinigung und Mitarbeiter-Befähigung. Viele Einsätze zeigen, dass die realisierten Energieeinsparungen häufig 20 % übersteigen, jedoch erst nachdem Berater Sensorschwellenwerte und Prognose-Algorithmen feinjustiert haben. Dienstleistungsteams aktualisieren außerdem Regelwerke, wenn sich Vorschriften weiterentwickeln, und sichern so die Prüfungsbereitschaft.
Die Erlöse aus professionellen Dienstleistungen steigen weiter, sobald Unternehmen von der deskriptiven zur präskriptiven Analytik übergehen. Beispielsweise liefern Sanierungen intelligenter Gebäude, die Belegungssensoren mit HVAC-Klappen verknüpfen, Energieeinsparungen von 20–30 %, erfordern jedoch eine kontinuierliche Modell-Neutrainierung. Beratungseinheiten für CO₂-Buchhaltung übersetzen Rohdaten in Scope-3-Offenlegungen, die von mehreren Rechtsordnungen anerkannt werden, und ersparen Kunden so doppelte Berichterstattungszyklen. Zusammen bilden Lösungen und Dienstleistungen ein Schwungrad: Plattform-Rollouts erzeugen Daten, die neue Optimierungsmöglichkeiten aufzeigen, die ihrerseits zusätzliche Dienstleistungseinsätze erfordern und so die Expansion des Marktes für grüne Technologien verstärken.



Nach Technologie:
IoT-Führerschaft mit Blockchain-BeschleunigungIoT hielt im Jahr 2025 einen Anteil von 32,55 % am Markt für grüne Technologien und spiegelt damit das schiere Volumen der vernetzten Zähler wider, die in Stromnetzen, Farmen und Fabriken installiert wurden. Sensordaten bilden die Grundlage für Leistungsbaselines und ermöglichen KI-Modulen, Anomalien zu erkennen. Blockchain, das mit einer CAGR von 25,4 % wächst, unterstützt eine vertrauenswürdige Herkunft von CO₂-Zertifikaten und Lieferketten-Insetting-Systeme, bei denen Marken Emissionen innerhalb ihrer eigenen Ökosysteme ausgleichen. Workloads der Künstlichen Intelligenz verfeinern Wartungspläne für Windturbinen – ein Schwerpunkt, der deutlich wird, als Aerones 62 Millionen USD aufbrachte, um robotergestützte Inspektionsdienstleistungen auszubauen.
Engines für digitale Zwillinge spiegeln nun ganze Campus wider und ermöglichen es Managern, Sanierungen virtuell zu testen, bevor Assets berührt werden. Cloud-Hyperscaler liefern elastische Rechenkapazität, die hochfrequente Messwerte verarbeitet, während Edge-Knoten latenzsensible Aufgaben wie die Spannungsbalancierung übernehmen. Vertrauenswürdige Ledger schließen den Kreislauf, indem sie verifizierte Reduzierungen aufzeichnen und automatisierte Ausgleichskäufe ermöglichen, wenn Ziele verfehlt werden. Dieses Zusammenspiel aus Sensorik, Modellierung, Optimierung und Rückverfolgbarkeit sichert die Führungsrolle von IoT, lässt aber Raum für den rasanten Aufstieg von Blockchain und fördert die technologische Vielfalt im Markt für grüne Technologien.
Nach Anwendung:
Dominanz des Grünen Bauens mit landwirtschaftlicher InnovationGrünes Bauen repräsentierte 35,70 % der Marktgröße für grüne Technologie im Jahr 2025, angetrieben durch intelligente Beleuchtung, adaptive HLK-Systeme und belegungsbasierte Belüftung, die Betriebskosten und Emissionen gleichzeitig senken. Gewerbliche Vermieter nutzen verifizierte Effizienzmetriken gezielt, um Mieter im Rahmen von ESG-Vorgaben anzuziehen. Crop Monitoring, mit einer CAGR von 24,1 % wachsend, nutzt Bodensonden, Drohnenbildgebung und lokalisierte Wetterfeeds zur Steuerung von Bewässerung und Nährstoffversorgung. Ertragssteigerungen und Einsparungen bei Betriebsmitteln rechtfertigen den Einsatz von Sensoren auch für Kleinbauern, sobald Servicepakete die Kosten von Investitionsausgaben auf Betriebsausgaben verlagern.
Systeme zur Verwaltung des CO₂-Fußabdrucks gewinnen, obwohl kleiner, stetig an Bedeutung, da globale Offenlegungsrahmen konvergieren. Luft- und Wasserqualitätsnetzwerke schützen die städtische Gesundheit, während prädiktive Verschmutzungswarnungen die städtische Verkehrspolitik lenken. Wetterüberwachungs-Feeds werden in landwirtschaftliche Dashboards eingespeist und informieren über den Zeitpunkt der Schädlingsbekämpfung. Diese interoperablen Anwendungen konvergieren auf einheitlichen Analyseebenen, sodass Organisationen innerhalb einer einzigen Oberfläche zwischen Gebäudeenergie, Feldfeuchtigkeit und Fabrikemissionen wechseln können, was branchenübergreifende Synergien stärkt und den Markt für grüne Technologie vergrößert.
Nach Endverbraucherbranche:
Führung des Energiesektors mit landwirtschaftlicher TransformationEnergie und Versorgung kontrollierten im Jahr 2025 mit 35,15 % den Markt für grüne Technologien, da Regulierungsbehörden detaillierte Emissionsprotokolle von der Erzeugung bis zur Verteilung verlangen. Netzbetreiber setzen Echtzeitüberwachung im Sekundenbruchteil ein, die variable erneuerbare Einspeisung mit Nachfragemustern ausgleicht. Die Landwirtschaft, die mit einer CAGR von 23,3 % expandiert, setzt Satellitenbilder und autonome Maschinen ein, um den Ertrag pro Hektar zu steigern und gleichzeitig den Einsatz von Chemikalien und Wasser zu reduzieren. Fertigungswerke integrieren Umwelt-als-Dienstleistung-Module in Industrie-4.0-Stacks und synchronisieren Qualitäts-, Durchsatz- und CO₂-KPIs.
Transportflotten implementieren KI-Routen-Optimierer, die die Verfügbarkeit von Ladestationen für Elektro-Lkw integrieren. Bauunternehmen spezifizieren kohlenstoffarme Materialien bereits in frühen Planungsphasen, um Sanierungskosten zu reduzieren. Rechenzentrumsbetreiber setzen auf Immersions-Kühlung und Kaufverträge für erneuerbaren Strom, um KI-Workload-Spitzen auszugleichen. Kommunale Behörden integrieren Gebäude-, Abfall- und Mobilitäts-Dashboards in Smart-City-Leitstellen. Jeder Sektor trägt domänenspezifische Anforderungen bei, teilt jedoch gemeinsame Datenpipelines, was den horizontalen Expansionspfad für den Markt für grüne Technologien aufrecht erhält.
Geografische Analyse
Markt für grüne Technologie in Nordamerika
Nordamerika führte den Markt für grüne Technologie mit einem Anteil von 23,45 % im Jahr 2025 an, gestützt durch staatliche Anreize und umfangreiche Risikokapitalpools. Der Inflation Reduction Act leitet Milliarden in die Infrastruktur für saubere Energie, während Unternehmenskäufer mehrjährige Nachhaltigkeitsbudgets festlegen. Unternehmen in den Vereinigten Staaten bündeln CO₂-Analysen in Unternehmensverträgen und nutzen dabei ausgereifte Software-Ökosysteme. Kanada skaliert ähnliche Plattformen zur Verfolgung grenzüberschreitender Automobil- und Luft- und Raumfahrt-Lieferketten, und Mexiko integriert die Emissionsüberwachung in Compliance-Workflows der Maquiladora-Industrie, was die regionsweite politische Ausrichtung widerspiegelt.
Markt für grüne Technologie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnete das schnellste prognostizierte Wachstum mit einem CAGR von 23,8 %, angetrieben durch industrielle Expansion in Verbindung mit strengeren Umweltauflagen. Die Börsenregeln Chinas, die ab 2026 Nachhaltigkeitsberichte von Unternehmen vorschreiben, fördern die Nachrüstung von Fabriksensoren. Indien setzt verstärkt auf inländisches geistiges Eigentum im Bereich sauberer Technologien, um Importrisiken bei Mineralien zu verringern, und Japan beschleunigt die Einführung intelligenter Fabriken, um die Exportwettbewerbsfähigkeit zu erhalten. Südkorea stellte rund 101 Millionen USD für sein Strategisches Programm für intelligente Städte bereit und integrierte IoT-Knoten in Transport- und Wassernetze.

Regulatorisches Umfeld
Nachhaltigkeits- und Klimavorschriften verschieben sich von freiwilligen Offenlegungen zu operativen Anforderungen, die auditierbare Daten verlangen und damit die Einführung von IoT, Analytik und Carbon-Accounting-Software in Unternehmensumgebungen vorantreiben. In der Europäischen Union treiben Eckpfeiler der Politik wie die Corporate Sustainability Reporting Directive (CSRD) und der Carbon Border Adjustment Mechanism (CBAM) Hersteller und Exporteure dazu, eingebettete Emissionen zu dokumentieren, während produktbezogene Anforderungen im Rahmen des im Berichtskontext genannten Zeitplans der Ecodesign-Verordnung für nachhaltige Produkte der Europäischen Kommission ausgeweitet werden (mit Anforderungen, die sich bis 2025 auf fast alle physischen Güter erstrecken). Parallel dazu verschärft China die Offenlegungsanforderungen, einschließlich börsenbezogener Nachhaltigkeitsberichtspflichten für börsennotierte Unternehmen ab 2026, was den Bedarf an kontinuierlichen Überwachungs- und Berichtssystemen verstärkt.
Regulatorische Divergenzen zeigen sich auch in anderen wichtigen Märkten und schaffen eine mehrjurisdiktionale Komplexität bei Berichterstattung und Prüfung, die Plattformen begünstigt, die Scope-1-, 2- und 3-Daten auf unterschiedliche Regelwerke abbilden können. In den Vereinigten Staaten wurden klimabezogene Offenlegungsanforderungen auf Bundesebene finalisiert (SEC-Regel im Jahr 2024), zusammen mit bundesstaatlichen Vorgaben wie California SB 253 für die Berichterstattung von Scope-1-, 2- und 3-Emissionen bei großen Unternehmen, was die Anforderungen an die Rückverfolgbarkeit der Lieferkette erhöht. Diese Mischung aus Offenlegungs-, Produkt- und Grenzausgleichsmechanismen steigert die Nachfrage nach standardisierten Datenmodellen, automatisierten Prüfpfaden und lieferantenspezifischer Emissionstelemetrie über globale Wertschöpfungsketten hinweg.
Wettbewerbslandschaft
Der Markt für grüne Technologien bleibt moderat fragmentiert. Technologiegiganten wie Microsoft, IBM und Oracle betten Umweltmodule in bestehende ERP-, CRM- und Cloud-Angebote ein, was ihnen Bindungswirkung bei Fortune-500-Kunden verleiht. Die Partnerschaft von Microsoft mit Global Infrastructure Partners fügt KI-bereite, mit erneuerbaren Energien betriebene Rechenzentren in seinen Stack ein und veranschaulicht, wie etablierte Unternehmen in physische Infrastruktur investieren, die Software-Performance mit Nachhaltigkeitsversprechen in Einklang bringt. IBM vertieft Red-Hat-Integrationen, sodass containerisierte Workloads CO₂-Telemetrie ohne zusätzliche Agenten aufdecken können, was den Bereitstellungsaufwand reduziert.
Spezialisierte Innovatoren erschließen Nischen, in denen Domänen-Expertise die Skalierung übertrumpft. CropX nutzt Bodenfeuchte-Analytik, um Landwirten die Optimierung der Bewässerung zu ermöglichen, während Trace Genomics mikrobielle Daten Düngemittelrezepturen zuordnet. Aerones setzt Robotik und KI ein, um Windturbinenblätter zu inspizieren, Ausfallzeiten zu reduzieren und die jährliche Energieproduktion zu verbessern. Blockchain-Start-ups überprüfen die Integrität von CO₂-Zertifikaten und mindern so die Unternehmensangst vor Greenwashing. Diese fokussierten Anbieter gehen Partnerschaften ein, anstatt direkt mit Anbietern von Komplett-Suiten zu konkurrieren, und verweben End-to-End-Ökosysteme, die auf die Schmerzpunkte der Kunden eingehen.
Marktführer im Bereich grüne Technologien
-
General Electric
-
IBM Corporation
-
Microsoft Corporation
-
Siemens AG
-
Schneider Electric SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für grüne Technologie
- General Electric
- IBM Corporation
- Microsoft Corporation
- Siemens AG
- Schneider Electric SE
- Wolters Kluwer N.V.
- Oracle Corporation
- CropX Inc.
- Engie Impact
- Sensus (Xylem)
- Trace Genomics
- Accuvio (Diligent)
- Tesla Inc.
- Vestas Wind Systems
- ABB Ltd.
- Cority Software
- Schneider Electric
- Enel S.p.A.
- Siemens Gamesa
- KBR Inc.

Marktchancen und Zukunftsaussichten
Compliance-gerechte Messung, Berichterstattung und Verifizierung (MRV) bleibt ein zentrales Whitespace-Feld, da Vorschriften und Käufervorgaben von periodischer Berichterstattung zu kontinuierlichen, anlagenbezogenen Emissionsnachweisen übergehen. Unternehmen, die die Erfassung von Scope-3-Daten über Lieferanten, Logistik und Fertigungslinien hinweg operationalisieren können, profitieren von kurzfristigen Adoptionsauslösern im Zusammenhang mit CBAM-Dokumentation und sich ausweitenden Nachhaltigkeitsoffenlegungen in großen Fertigungszentren (einschließlich China ab 2026 für börsennotierte Unternehmen laut Berichtskontext). Dies schafft Raum für integrierte Angebote, die IoT-Signale aus der Fertigung, ERP-eingebettetes Carbon Accounting und Workflows zur Lieferantenzusammenarbeit verbinden, insbesondere wenn Käufer Datenrückverfolgbarkeit statt statischer Zertifikate verlangen.
Angrenzende Chancen entstehen dort, wo Grüne-Technologie-Plattformen die Stückkostenökonomie von Dekarbonisierungsprojekten direkt senken und nicht nur berichten. Im April 2026 setzten Schneider Electric und Microsoft einen KI-basierten Steuerungsansatz an einem 20-kW-Festoxid-Elektrolyseursystem ein, mit dem angegebenen Potenzial, die levelisierten Kosten von Wasserstoff um bis zu 10 % zu senken, was die Nachfrage nach softwaredefinierter Optimierung in schwer zu dekarbonisierenden Prozessen verdeutlicht. Netzmodernisierung und der Austausch von Geräten mit niedrigem GWP unterstützen ebenfalls Investitionsfälle für Überwachungs- und Analytik-Stacks: GE Vernova gab bekannt, dass 2025 26 GW neue Stromerzeugungskapazität installiert wurden, und hat weiterhin emissionsärmere Netz- und Erzeugungstechnologien kommerzialisiert, während Projektpipelines wie Net Zero Teesside Power (Vereinigtes Königreich) und Direct-Air-Capture-Pilotprojekte (Niskayuna, New York, mit geplantem Einsatz bei Deep Sky Alpha in Alberta) zusätzliche Einsatzflächen für Sensoren, digitale Zwillinge und operative Analytik aufzeigen.
Recent Industry Developments in Markt für grüne Technologie
- Juli 2026: GE Vernova sicherte sich Aufträge für SF6-freie Netzknotenpunkte im Stromnetz Berlin zur Unterstützung von SF6-freien Umspannwerken. Die Maßnahme erweitert dekarbonisierte Netzanlagen und ermöglicht einen skalierbaren Rollout von Isolierungen mit niedrigem GWP im Versorgungsmaßstab. Sie steht im Einklang mit der sich wandelnden Beschaffungspolitik von Versorgungsunternehmen hin zu Infrastruktur mit geringerer Umweltbelastung.
- Juli 2026: Siemens Energy erhielt den Auftrag für das Offshore-Netzsystem North Sea Connector 2 mit langfristigem Servicevertrag (50Hertz). Der Auftrag stärkt die grenzüberschreitenden HGÜ-Übertragungsfähigkeiten und das langfristige Wartungsökosystem. Er zeigt Fortschritte bei der Offshore-Netzintegration und der nachhaltigen Serviceunterstützung für kritische Übertragungsanlagen.
- Juni 2026: Schneider Electric schloss eine endgültige Vereinbarung zur Übernahme von Cognite Holding B.V. für 3,1 Milliarden USD in einer reinen Bartransaktion. Der Deal verbessert den industriellen KI-Datenstack und die Analytik für groß angelegte grüne Einsätze. Er ermöglicht eine tiefere datengestützte Optimierung industrieller Anlagen zur Unterstützung von Dekarbonisierungsprogrammen.


Markt für grüne Technologie Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze aus Lösungen für grüne Technologie und damit verbundenen Dienstleistungen, die Organisationen dabei helfen, Umweltauswirkungen zu messen, zu verwalten oder zu reduzieren, einschließlich digitaler Werkzeuge für Entscheidungen in den Bereichen Energie, Emissionen und Ressourceneffizienz.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt konventionelle IT-Ausgaben aus, die nicht mit messbaren Nachhaltigkeitsergebnissen verbunden sind, sowie reine Hardware-Energieanlagen, sofern diese nicht als Teil eines definierten Angebots für grüne Technologie verkauft werden.
Segmentierungsübersicht
- Nach Komponente
- Lösungen
- Dienstleistungen
- Nach Technologie
- Internet der Dinge (IoT)
- Künstliche Intelligenz und Analytik
- Digitaler Zwilling
- Cloud-Computing
- Blockchain
- Weitere aufkommende Technologien
- Nach Anwendung
- Grünes Bauen
- CO₂-Fußabdruck-Management
- Luft- und Wasserverschmutzungsüberwachung
- Wetterüberwachung und -prognose
- Ernte-Monitoring
- Sonstige
- Nach Endverbraucherbranche
- Energie und Versorgung
- Fertigung
- Transport und Logistik
- Landwirtschaft
- Bau und Immobilien
- IT und Telekommunikation
- Staat und öffentlicher Sektor
- Sonstige Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Nigeria
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer soliden Faktenbasis zu Regulierung, Energiewende-Aktivitäten und berichteten unternehmerischen Nachhaltigkeitsprioritäten, da diese bestimmen, wo Budgets für grüne Technologie anfallen. Wir haben öffentliche Quellen herangezogen, wie Veröffentlichungen der Internationalen Energieagentur, Programmdaten der US-amerikanischen Umweltschutzbehörde, UNFCCC-Dokumentationen, Eurostat-Datensätze und Weltbank-Indikatoren, um die makroökonomische Ausrichtung und vergleichbare Zeitreihen zu verankern.
Um Doppelzählungen zu vermeiden, haben wir außerdem Jahresberichte, Nachhaltigkeitsberichte und Investorenpräsentationen von Unternehmen geprüft, um zu verstehen, wie Unternehmen Software-, Dienstleistungs- und Umweltmanagement-Umsatzlinien beschreiben. Wo verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Geschäftsmix, Produktpositionierung und den Rhythmus neuer Lösungseinführungen zu überprüfen. Die hier genannten Quellen sind nur illustrativ; viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Erhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung dessen, was tatsächlich beschafft und eingesetzt wird, und wie Budgets zwischen Lösungen und Dienstleistungen in den wichtigsten Endnutzerindustrien aufgeteilt werden. Wir haben mit einer Mischung aus Lösungsanbietern, Dienstleistungsspezialisten und großen Anwendern in APAC, EMEA und Amerika gesprochen, damit Annahmen zu Einführungszeitpunkten, Preisverhalten und typischem Einsatzumfang vor der Fertigstellung des Modells korrigiert werden konnten.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 12 % | APAC: 49 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 53 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down-Nachfragepoolrekonstruktion erstellt, bei der Nachhaltigkeits-Compliance- und Berichterstattungsanforderungen, Energiemanagementaktivitäten und Signale zur Unternehmensdigitalisierung in adressierbaren Ausgaben für Angebote im Bereich grüne Technologie übersetzt werden. Zu den im Modell verwendeten Eingaben gehören das Tempo der Einführung von Netto-Null- und Offenlegungsrichtlinien, die Intensität der ESG-Berichterstattung von Unternehmen, typische Software- und Dienstleistungsanbindungsraten für Einsatzprogramme, durchschnittliche Vertragswertbereiche nach Endnutzerindustrie sowie Verlängerungs- und Erweiterungsverhalten für mehrjährige Plattformen.
Nachdem der Top-down-Gesamtwert gebildet wurde, wurde er durch selektive Bottom-up-Überprüfungen anhand eines Stichproben-Durchschnittsverkaufspreises-mal-Volumen-Ansatzes für gängige Lösungskategorien sowie durch Kanal-Feedback zu Dienstleistungs-zu-Software-Verhältnissen und typischen Implementierungszeitplänen bestätigt. Wenn eine Bottom-up-Sicht aufgrund begrenzter Offenlegung Lücken aufwies, wurden konservative Penetrationsbandbreiten angewendet und anschließend mit Interview-Feedback erneut getestet, bevor die Gesamtwerte festgelegt wurden.
Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch eine leichte multivariate Regressionsschicht unterstützt wird, wobei die wichtigsten Treiber politischer Druck, Energiekostendruck und unternehmerische Berichterstattungsanforderungen waren, die dann anhand von Expertenerwartungen zu Preisgestaltung und Einführungsgeschwindigkeit angepasst wurden. Der endgültige Prognosepfad wurde konsistent mit beobachteten Einsatzzyklen gehalten, sodass das Wachstum nicht in eine einzige gerade Linie gezwungen wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale validiert, einschließlich der impliziten Ausgaben pro einführender Organisation, der Aufteilung zwischen Lösungen und Dienstleistungen sowie des Zeitpunkts der Einführungen durch große Endnutzer. Ausreißer wurden markiert, wenn das vom Modell implizierte Wachstum oder die Preisgestaltung von dem abwich, was Interviews und öffentliche Einreichungen nahelegen, und diese Fälle wurden überarbeitet, bis die Annahmen in klaren Schritten erklärt werden konnten.
Vor der Freigabe wird das Modell in mehreren Durchgängen überprüft, um sicherzustellen, dass die Summen über Regionen und Anwendungsfälle mit dem Gesamtwert übereinstimmen und dass Währungsumrechnung und Jahresausrichtung konsistent angewendet werden. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei größeren politischen Veränderungen oder Nachfrageschocks, und eine abschließende Prüfung vor der Lieferung wird durchgeführt, damit die Zahlen die neuesten verfügbaren Informationen widerspiegeln.
Vergleich der Marktgröße für grüne Technologie von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für grüne Technologie können weit auseinanderliegen, weil der Begriff selbst in verschiedenen Studien unterschiedlich verwendet wird und weil einige Schätzungen Software, Dienstleistungen und physische saubere Energieanlagen in einem Gesamtwert zusammenfassen. Unterschiede treten auch auf, wenn Basisjahre nicht aufeinander abgestimmt sind, wenn die Währungsumrechnung aus verschiedenen Monaten stammt und wenn Prognosepfade entweder aggressive oder konservative Einführungskurven annehmen.
Die Vergleichstabelle zeigt einen engeren Gesamtwert für 2026 als Schätzungen, die breite Fertigung und Einsatz von sauberer Technologie in denselben Bereich einbeziehen, und im Modell von Mordor Intelligence ist der Umfang auf Umsätze aus Lösungen und Dienstleistungen für grüne Technologie beschränkt, anstatt den vollen Wert der Hardware-Märkte für saubere Energie oder den Handelswert von Technologien einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 36,24 Milliarden USD (2026) | |
| Globale Energieagentur A | 700,00 Milliarden USD (2023) | Verwendet den Marktwert ausgewählter massengefertigter sauberer Energietechnologien (wie Solarmodule, Wind, Elektrofahrzeuge, Batterien, Elektrolyseure und Wärmepumpen), was eine Sichtweise auf den Einsatz und die Fertigung von Technologie-Hardware ist und keine Umsätze aus Lösungen und Dienstleistungen für grüne Technologie für Unternehmen darstellt. |
| Branchenbriefing B | 28,60 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und vermischt häufig beratungsintensive Nachhaltigkeitsdienstleistungen mit breiteren Umweltinitiativen, was die Zusammensetzung des Gezählten verschieben und die implizierte Preisgestaltung sowie den Einführungsverlauf im Vergleich zu einer reinen Lösungs- und Dienstleistungsdefinition verändern kann. |
Zusammen betrachtet ergibt sich die Streuung hauptsächlich aus Umfangsgrenzen und der Jahresausrichtung, nicht aus einer einfachen Meinungsverschiedenheit über die Wachstumsrichtung. Indem die gezählten Umsatzströme an klare Lösungs- und Dienstleistungsausgabentreiber gebunden und die Einführung und Preisgestaltung durch Interviews einem Stresstest unterzogen werden, bleibt die Schätzung auf wiederholbare Eingaben zurückführbar, die ein Käufer einer Plausibilitätsprüfung unterziehen kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für grüne Technologien?
Die Marktgröße für grüne Technologien beträgt im Jahr 2026 36,24 Milliarden USD und wird bis 2031 voraussichtlich 102,26 Milliarden USD erreichen.
Welches Komponentensegment führt den Markt für grüne Technologien an?
Lösungen dominieren mit einem Marktanteil von 77,35 % im Markt für grüne Technologien im Jahr 2025 und spiegeln die Käuferpräferenz für einheitliche Plattformen wider.
Welche Technologie wächst am schnellsten in der Branche der grünen Technologien?
Blockchain ist das am schnellsten wachsende Technologiesegment mit einer CAGR von 25,4 %, angetrieben durch die Nachfrage nach transparenter CO₂-Zertifikat-Verifizierung.
Welche Region expandiert am schnellsten?
Asien-Pazifik verzeichnet die schnellste Expansion mit einer CAGR von 23,8 % bis 2031, bedingt durch industrielles Wachstum in Verbindung mit strengeren Vorschriften.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
