
Marktgröße und Marktanteil für elektromagnetische Simulationssoftware
Marktübersicht
| Studienzeitraum | 2023 - 2031 |
|---|---|
| Marktgröße (2026) | 1.66 Milliarden US-Dollar |
| Marktgröße (2031) | 2.70 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für elektromagnetische Simulationssoftware durch Mordor Intelligence
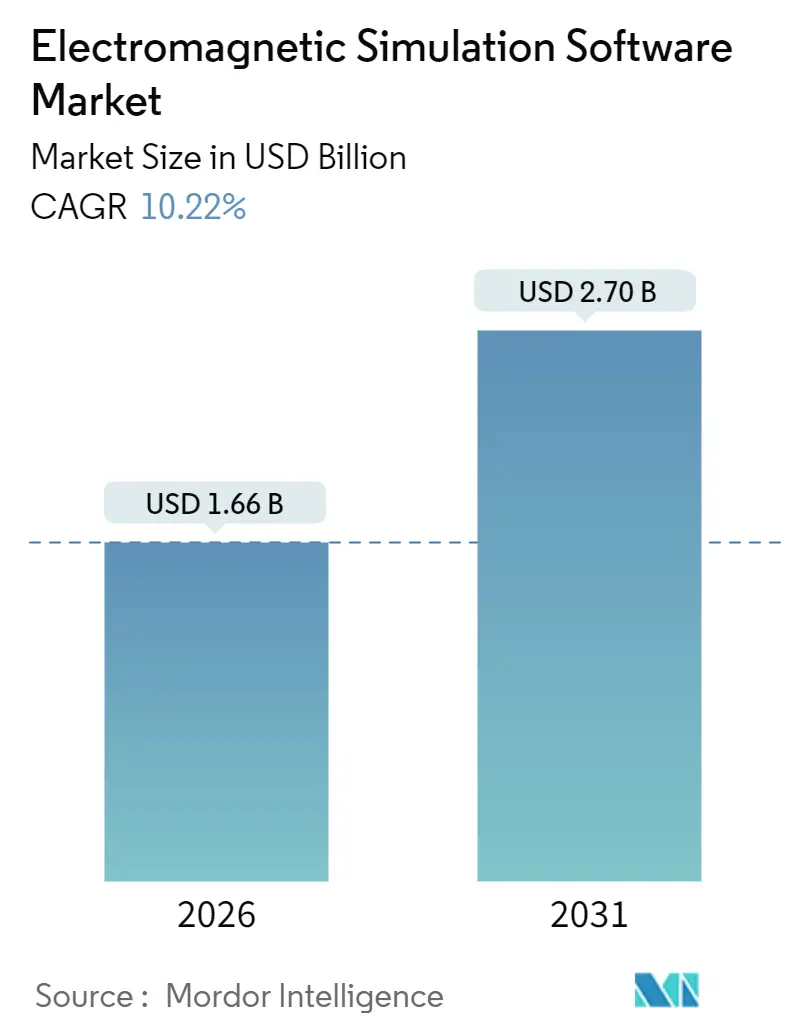
Die Marktgröße für elektromagnetische Simulationssoftware erreichte im Jahr 2026 einen Wert von 1,66 Milliarden USD und wird bis 2031 voraussichtlich auf 2,70 Milliarden USD anwachsen, was einer robusten CAGR von 10,22 % im Zeitraum 2026–2031 entspricht. Diese Dynamik wird durch Millimeterwellen-5G- und frühe 6G-Testbeds angetrieben, die eine Optimierung von Antennen im Submikrowellenlängenbereich erfordern, durch Hybrid-Cloud-Bereitstellungen, die Investitionsausgaben von Hardware auf elastisches Computing verlagern, sowie durch KI-gestützte Surrogatmodelle, die mehrtägige Löserläufe auf wenige Stunden verkürzen. Telekommunikationsausrüstungslieferanten, Entwickler von Kfz-Radar sowie Verteidigungsunternehmen profitieren am frühesten, während mittelgroße Hersteller auf Abonnementpreismodelle umsteigen, um hohe Dauerlizenzzahlungen zu vermeiden. Die Konsolidierung von Anbietern verändert die Wettbewerbsdynamik infolge der Übernahme von Ansys durch Synopsys, und Cloud-Partnerschaften mit Amazon Web Services und Microsoft Azure senken die Markteintrittsbarrieren für Start-ups. Automobilerstausrüster (OEM) beschleunigen die Einführung von Simulationen, da 77-GHz- und 79-GHz-Bildgebungsradarmodule von Premium- auf Mittelklassefahrzeugplattformen migrieren, und Compliance-Regelwerke wie CISPR 25 und ISO 11452 erhöhen den Bedarf an der virtuellen Validierung elektromagnetischer Interferenzen.
Wichtigste Erkenntnisse des Berichts
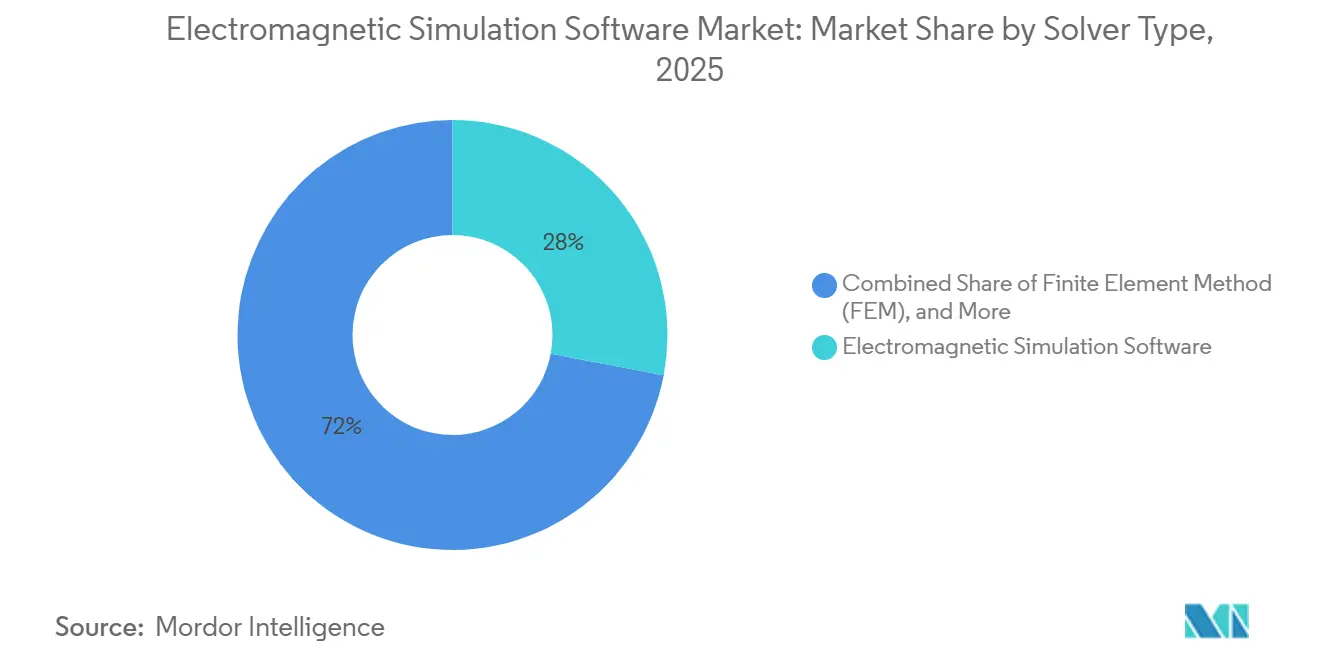
- Nach Lösungstyp führten Finite-Elemente-Methode-Werkzeuge mit einem Umsatzanteil von 28 % im Jahr 2025, während die Finite-Differenzen-Zeitbereich-Methode bis 2031 mit einer CAGR von 13,5 % voranschreitet.
- Nach Bereitstellungsmodell entfielen 58 % des Umsatzes im Jahr 2025 auf On-Premise-Lizenzen, während cloudbasierte Plattformen bis 2031 mit einer CAGR von 16,5 % expandieren.
- Nach Anwendung trug das Antennendesign und die -analyse im Jahr 2025 26 % des Umsatzes bei, während die Kfz-Radarsimulation mit einer CAGR von 16,0 % bis 2031 eskaliert.
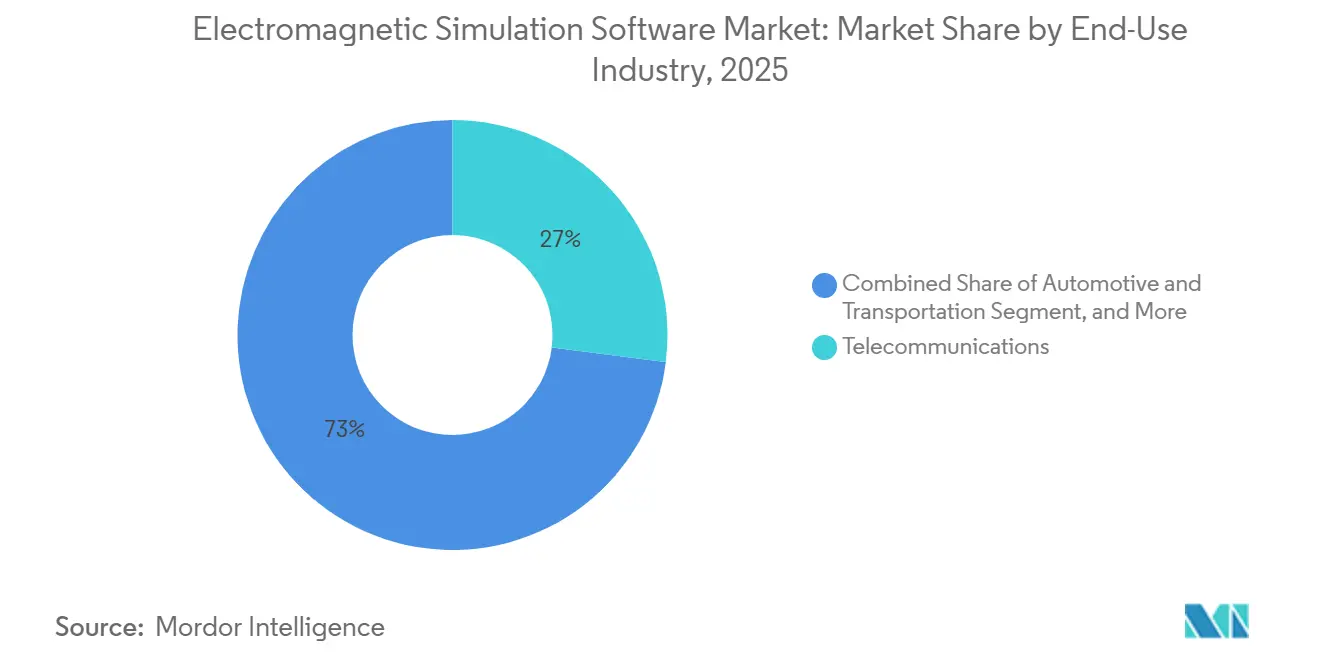
- Nach Endnutzung hielt die Telekommunikation im Jahr 2025 einen Umsatzanteil von 27 %, und Automobil und Transport wächst mit einer CAGR von 14,5 % bis 2031 am schnellsten.
- Nach Frequenz hielten Mikrowellenbänder (3–30 GHz) im Jahr 2025 eine Nutzung von 36 %, während Millimeterwellen (30–300 GHz) mit einer CAGR von 17,5 % bis 2031 expandieren.
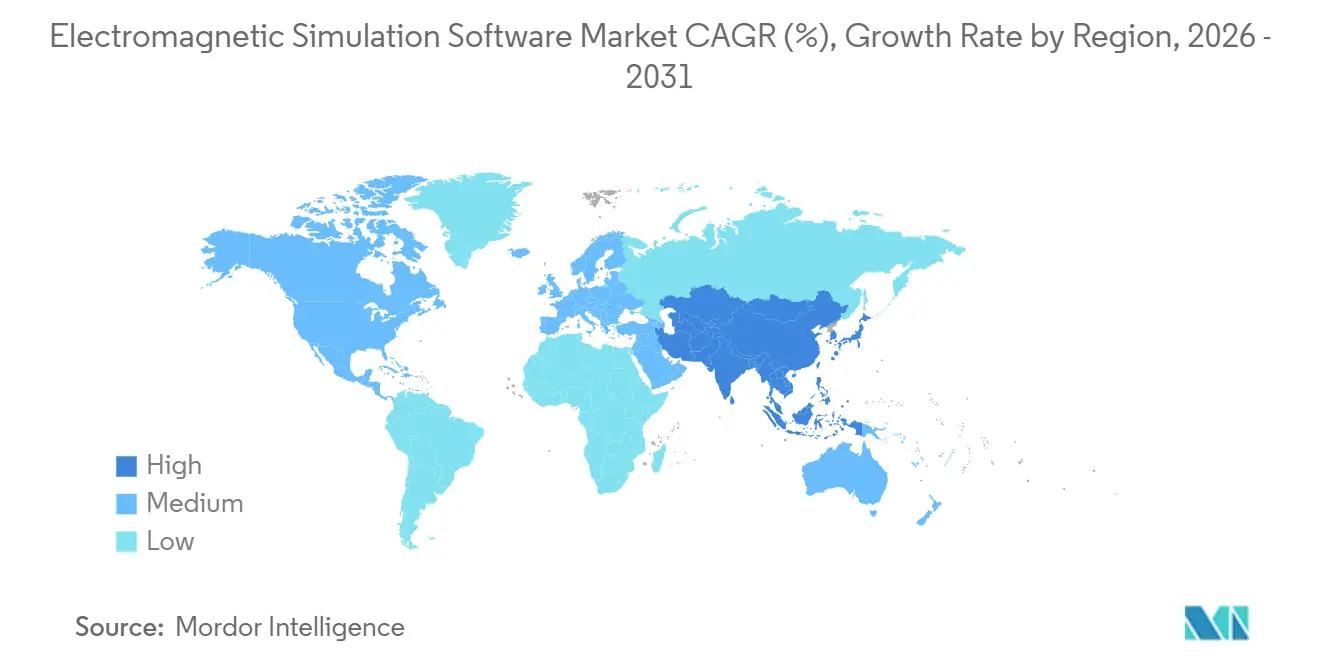
- Nach Geografie erfasste Nordamerika 36 % des Umsatzes im Jahr 2025, während der asiatisch-pazifische Raum voraussichtlich mit einer CAGR von 12,8 % im Zeitraum 2026–2031 zunehmen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitrahmen |
|---|---|---|---|
| Ausbau der 5G/6G-Infrastruktur mit Nachfrage nach fortschrittlichen Antennen- und HF-Design-Werkzeugen | +2.8% | Global, angeführt von Nordamerika, China, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Verlagerung zu cloudbasierten Simulationsplattformen für kollaborative Ingenieursarbeitsabläufe | +2.3% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz von KI-gestützten Surrogatmodellen zur Beschleunigung von Designzyklen | +1.9% | Global, konzentriert in Taiwan, Südkorea, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Wachsende Einführung von Kfz-Radar- und ADAS-Sensoren in Elektro- und autonomen Fahrzeugen | +2.1% | Asiatisch-pazifischer Raum, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Verschärfung globaler EMI/EMV-Vorschriften branchenübergreifend | +1.4% | Global, starke Durchsetzung in der Europäischen Union und Nordamerika | Langfristig (≥ 4 Jahre) |
| Einsatz von digitalen Zwillingen für Echtzeit-Systemzustandsüberwachung und vorausschauende Wartung | +1.2% | Nordamerika, Europa, Naher Osten und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der 5G/6G-Infrastruktur mit Nachfrage nach fortschrittlichen Antennen- und HF-Design-Werkzeugen
Netzbetreiber aktivierten im Jahr 2025 mehr als 1,5 Millionen 5G-Basisstationen, und die Migration von Sub-6-GHz-Makrozellen zu Millimeterwellen-Kleinzellen legt elektromagnetische Phänomene offen, die ältere Strahlenverfolgungssoftware nicht mit der erforderlichen Genauigkeit verarbeiten kann. Vollwellenlöser modellieren gegenseitige Kopplung, Scandurchgangsimpedanzabweichungen und Gitterkeulenunterdrückung über große Gruppenantennen und veranlassen Telekommunikationsausrüstungsanbieter, in hybride Finite-Elemente-Integralgleichungsmethoden zu investieren. Das japanische Beyond-5G-Förderungskonsortium budgetierte im Jahr 2024 50 Milliarden JPY (340 Millionen USD) für die Terahertz-Transceiver-Forschung, was Simulationsanbieter dazu verpflichtet, Löserreichweiten über 300 GHz hinaus zu erweitern und quantenkorrigierte Materialmodelle für Graphen-basierte Metaoberflächen zu integrieren. Keysights PathWave Design 2025 nutzt maschinenlerngestützte Antennensynthese, um Designiterationen um 40 % zu reduzieren und die Wettbewerbsfähigkeit bei zeitkritischen Basisstationsprogrammen zu verbessern. Die Einhaltung der bevorstehenden ITU-IMT-2030-Richtlinien wird Anbieter dazu drängen, rekonfigurierbare intelligente Oberflächen und holografisches Beamforming zu simulieren – Anwendungsfälle, die die Genauigkeit klassischer asymptotischer Techniken übertreffen.
Verlagerung zu cloudbasierten Simulationsplattformen für kollaborative Ingenieursarbeitsabläufe
Cloud-Bereitstellungen repräsentierten im Jahr 2025 42 % der neuen Lizenzen für elektromagnetische Simulationssoftware, gegenüber 28 % im Jahr 2023, da Ingenieursteams kapitalintensive Investitionen in Hochleistungscluster durch die Abrechnung nach Prozessorkernstunden ersetzen. Cadence OnCloud stellt Clarity-3D-Löserinstanzen auf Amazon Web Services und Microsoft Azure bereit und senkt die Gesamtbetriebskosten für stoßartige Arbeitslasten um rund 30 %. Ansys Cloud Direct integriert elastische Skalierung in die Electronics-Desktop-Oberfläche und ermöglicht es Ingenieuren, Finite-Differenzen-Zeitbereich-Sweeps auszulagern, ohne Batch-Skripte schreiben zu müssen. OnScale, eine cloud-native Plattform, verzeichnete im ersten Halbjahr 2025 einen Anstieg der elektromagnetischen Aufträge um 150 % im Jahresvergleich, da Medizingerätehersteller Studien zur spezifischen Absorptionsrate für drahtlose Implantate unter IEC 62209 beschleunigten. Sicherheitsanforderungen halten Verteidigungs- und Halbleiternutzer auf On-Premise-Lösungen, aber hybride Architekturen, die sensible Geometrie in lokalen Tresoren aufbewahren und Feldberechnungen in privaten Clouds durchführen, gewinnen an Bedeutung.
Zunehmender Einsatz von KI-gestützten Surrogatmodellen zur Beschleunigung von Designzyklen
Surrogatmodelle, die auf Löserausgaben trainiert wurden, verkürzten Designzyklen im Jahr 2025 bei Halbleitergehäuseherstellern und HF-integrierten-Schaltkreis-Designern um 60–80 %.[1]IEEE, „KI-Surrogatmodelle in der Elektromagnetik”, ieee.org Neuronale Netze, Gaußsche Prozesse und polynomiale Chaos-Entwicklungen erlernen die komplexe Abbildung von Geometrie auf S-Parameter und ermöglichen Echtzeit-Was-wäre-wenn-Analysen während der Schaltplanerfassung. TSMC setzte KI-gestützte elektromagnetische Extraktion bei 3-nm- und 2-nm-Knoten ein und reduzierte die Abzeichnungszeit um 35 %, wodurch Rechenkapazität für zusätzliche Design-Tape-outs freigesetzt wurde. Ansys fügte in 2025 R2 PyAnsys-Bibliotheken hinzu, sodass Nutzer trainierte Modelle als ONNX-Dateien für externe Optimierungsschleifen exportieren können. Keysights RFPro 2024 wendet Active-Learning-Algorithmen an, um die informativsten Stichprobenpunkte auszuwählen und die Anzahl der erforderlichen Vollwellensimulationen zur Erreichung einer Genauigkeit von 95 % von mehr als 1.000 auf weniger Durchläufe zu reduzieren.
Wachsende Einführung von Kfz-Radar- und ADAS-Sensoren in Elektro- und autonomen Fahrzeugen
Die Kfz-Radarsendungen überstiegen im Jahr 2025 150 Millionen Einheiten, wobei 77-GHz- und 79-GHz-Bildgebungsradar einen Anteil von 40 % erfassten, da OEMs von 2D- auf 4D-Sensorik umsteigen.[2]Continental, „Kfz-Radar-Ausblick 2025”, continental.com Elektromagnetische Simulation ist für die Typgenehmigung unter CISPR 25 und ISO 11452 vorgeschrieben und zwingt Zulieferer, Emissionsniveaus vor der Serienproduktion zu validieren. Bosch investierte im Jahr 2024 800 Millionen EUR (880 Millionen USD) in die Radarentwicklung und betonte die Vollwellenmodellierung der Kopplung zwischen Antennen, Energieverwaltungs-ICs und Fahrzeugchassis-Massen. Teslas Hardware-4-Plattform integrierte acht Bildgebungsradarmodule, für die mehr als 10.000 Finite-Differenzen-Zeitbereich-Durchläufe erforderlich waren, um die gegenseitige Kopplung über 76–81 GHz unter -40 dB zu minimieren. NXPs S32R45-Radarprozessor, der im März 2025 veröffentlicht wurde, wird mit vorab validierten elektromagnetischen Modellen geliefert, die die Designzyklen der Zulieferer verkürzen.
Analyse der Hemmniswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitrahmen |
|---|---|---|---|
| Hohe Gesamtbetriebskosten für HPC-Lizenzen und Hardwareanforderungen | -1.8% | Global, ausgeprägt in Südamerika, Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Computational-Electromagnetics-Ingenieuren | -1.3% | Global, ausgeprägt im asiatisch-pazifischen Raum und Nahen Osten | Langfristig (≥ 4 Jahre) |
| Integrationskomplexität mit bestehenden CAD- und EDA-Arbeitsabläufen | -0.9% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Genauigkeitsbeschränkungen bei Terahertz-Frequenzen für großskalige Modelle | -0.6% | Global, konzentriert in Forschung und Verteidigung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten für HPC-Lizenzen und Hardwareanforderungen
Erstklassige elektromagnetische Löser haben Listenpreise zwischen 50.000 und 150.000 USD pro Arbeitsplatz, wobei die jährliche Wartung bis zu 22 % der Anfangsgebühr ausmacht. Produktionsworkloads erfordern häufig Cluster mit 128–512 CPU-Kernen, Grafikprozessoren zur Beschleunigung der Finite-Differenzen-Zeitbereich-Methode und Niedriglatenz-Verbindungen, die Hardware-Budgets auf über 500.000 USD treiben können. Klein- und mittelständische Unternehmen in Südamerika, dem Nahen Osten und Afrika mangelt es an Anbieterfinanzierung und regionalen Cloud-Zentren, was zu verlängerten Löserzeiten auf leistungsschwachen Workstations führt. Altairs tokenbasierte HyperWorks-Lizenz verbessert die Flexibilität, doch die Akzeptanz bleibt auf Nordamerika und Europa konzentriert, wo Unternehmensvereinbarungen dominieren.[3]Altair Engineering, „HyperWorks-Token-Lizenzierung – Häufig gestellte Fragen”, altair.com GPU-Engpässe bis Anfang 2025, verursacht durch die Nachfrage aus dem Training generativer KI, verlängerten die Lieferzeiten für Workstations um bis zu sechs Monate und belasteten Designpläne erheblich.
Mangel an qualifizierten Computational-Electromagnetics-Ingenieuren
Weniger als 5.000 Studierende erlangten im Jahr 2024 einen fortgeschrittenen Abschluss in Computational Electromagnetics, was weltweit mehr als 12.000 unbesetzte Stellen in der Industrie hinterließ. Halbleiterfoundries und Telekommunikationsausrüstungshersteller im asiatisch-pazifischen Raum konkurrieren um knappes Fachpersonal, das mit der Momentenmethode, der mehrschichtigen schnellen Multipolmethode und Formulierungen der Finite-Integrations-Technik vertraut ist. Eine Remcom-Umfrage aus dem Jahr 2025 ergab, dass 70 % der Nutzer nicht über die Kompetenz verfügen, fortgeschrittene Hybridlöser oder zeitbereichsbezogene physikalische Optik einzusetzen. Siemens startete im Januar 2025 ein 12-wöchiges Simcenter-FEKO-Zertifikat, doch die Abschlussquoten liegen aufgrund steiler Lernkurven bei Maxwellschen Gleichungen und Netzgenerierung unter 40 %. Universitätspartnerschaften mit Cadence und Altair werden die Personalentwicklung verbessern, doch der Nutzen wird sich erst schrittweise materialisieren, wenn Absolventen ab 2027–2028 in die Arbeitswelt eintreten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Hybridmethoden balancieren Skalierung und GenauigkeitDie Marktgröße für elektromagnetische Simulationssoftware nach Lösungstyp zeigt, dass Finite-Elemente-Methode-Lösungen im Jahr 2025 einen Umsatz von 28 % hielten, gestützt durch den Bedarf an Elektromotor-, Transformatoren- und MRT-Spulendesign. Die Finite-Differenzen-Zeitbereich-Methode wird voraussichtlich mit einer CAGR von 13,5 % wachsen, da Halbleiterfabs sie für die On-Chip-Antennenkosimulation bei Sub-3-nm-Knoten einsetzen, bei denen elektromagnetische Kopplung mit Transistormodellen in einer einzigen Zeitschrittschleife interagiert und inkrementelle Umsätze im gesamten Markt für elektromagnetische Simulationssoftware vorantreibt. Die Momentenmethode bleibt ein Grundpfeiler für elektrisch große Radarquerschnittsprobleme, erfordert jedoch eine Beschleunigung durch die mehrschichtige schnelle Multipolmethode, um über 10 Wellenlängen hinaus zu skalieren. Altairs Feko 2024.1 nutzt Grafikprozessoren, um eine sechsfache Geschwindigkeitssteigerung auf NVIDIA-A100-Clustern zu erzielen und seine Attraktivität bei Gruppenantenenentwicklern zu erweitern.
Hybride Finite-Elemente-Integralgleichungslöser verbinden Materialvielseitigkeit mit offener Grenzflächeneffizienz und erklären ihren wachsenden Anteil am Markt für elektromagnetische Simulationssoftware. CST Studio Suite, jetzt in die 3DEXPERIENCE-Plattform von Dassault Systèmes integriert, meldete im Jahr 2025 einen Anstieg der Hybridlöserlizenzen um 25 %, da 5G-massive-MIMO-Designer Gruppenantennen in Finite-Elemente-Regionen und Freiraum-Grenzflächen aufteilen. Asymptotische Techniken – physikalische Optik, geometrische Optik und einheitliche Beugungstheorie – behalten ihre Nützlichkeit für Radar-Signaturvorhersagen, bei denen die Wellenlänge deutlich kleiner ist als die Plattformabmessungen; sie repräsentieren jedoch nur 12 % des Umsatzes, da die Genauigkeitsanforderungen steigen. Finite-Integrations-Technik- und Leitungsnetzmatrix-Löser bedienen Nischen für transiente Blitzeinschlag- und elektromagnetische Verträglichkeitsstudien, bei denen strukturierte Gitter Einschränkungen bei gekrümmten Oberflächen ausgleichen.


Nach Bereitstellungsmodell:
Elastisches Computing übertrifft On-Premise-KapitalausgabenOn-Premise-Bereitstellungen erfassten 58 % des Umsatzes im Jahr 2025, da Verteidigungs-, Automobil- und Halbleiternutzer proprietäre Geometrie vor öffentlichen Netzwerken schützen. Trotz dieser Basis wächst der Cloud-Umsatz mit einer CAGR von 16,5 % und ist auf dem Weg, die On-Premise-Dominanz im Markt für elektromagnetische Simulationssoftware zu erodieren. Der Marktanteil von Hybrid-Cloud im Markt für elektromagnetische Simulationssoftware erreichte im Jahr 2025 18 %, da Anbieter föderierte Token-Lizenzen einführten, die den Verbrauch über lokale und Cloud-Knoten hinweg verfolgen und die Budgetplanung vereinfachen.
Latenzbedenken behinderten einst interaktive Arbeitsabläufe, doch Edge-Computing-Zonen in der Nähe von Konstruktionsbüros bieten jetzt Roundtrip-Zeiten unter 50 ms. Siemens Simcenter Cloud HPC stellt dedizierte Instanzen in europäischen und nordamerikanischen Rechenzentren bereit, die durch Servicevereinbarungen abgesichert sind, und die Akzeptanz bei Tier-1-Automobilzulieferern war stark und balanciert Schutz von geistigem Eigentum mit Rechenelastizität. OnScales serverlose Architektur eliminiert die lokale Installation und reduziert die Anlaufzeit auf Minuten, was für Start-ups in der Medizingerätebranche attraktiv ist, die keine Hardware-Cluster finanzieren können.
Nach Anwendung:
Kfz-Radar treibt zukünftiges Wachstum anAntennendesign und -analyse, die historische Hauptanwendung, repräsentierte im Jahr 2025 26 % des Umsatzes, doch das Wachstum verlangsamt sich, da Mobilgeräte- und WLAN-Antennen sich stabilisieren. Kfz-Radar- und Fahrerassistenzsystemsimulation beschleunigt sich jährlich um 16,0 % und erhöht die Marktgröße für elektromagnetische Simulationssoftware in den Anwendungssegmenten. Die verschärfte Durchsetzung von CISPR 25 und ISO 11452 veranlasst OEMs, vor dem Prototypenbau Vollwellen-Feldberechnungen durchzuführen und physische Messkammertests durch digitale Typgenehmigung zu ersetzen.
Die Validierung elektromagnetischer Verträglichkeit und Interferenz trug 18 % des Umsatzes bei, da Elektrofahrzeug-Leistungselektronik höhere Oberwellenanteile einführt. Biomedizinische Anwendungen wuchsen um 11 %, angetrieben durch drahtlose Implantate, die den IEC-62209-Expositionsgrenzen unterliegen. Metamaterialien liegen unter einem Marktanteil von 5 %, ziehen aber Forschungsstipendien für Terahertz-Photonik und Tarnkappentechnologie an – eine Frühphasenchance, die sich nach 2031 entwickeln könnte. Schaltkreiskosimulation und Signalintegrität bleiben für serielle Links mit 56 Gbps und schneller unverzichtbar und sichern eine kontinuierliche Nachfrage nach S-Parameter-Extraktion in der elektromagnetischen Simulationssoftwarebranche.
Nach Endnutzungsbranche:
Automobil holt bei Telekommunikation aufDie Telekommunikation behauptete im Jahr 2025 einen Umsatzanteil von 27 %, doch das Segment Automobil und Transport expandiert bis 2031 jährlich mit 14,5 % und nähert sich damit der Branchenführerschaft im Markt für elektromagnetische Simulationssoftware an. Regulatorische Vorgaben für Bildgebungsradar und Fahrzeug-zu-allem-(V2X)-Module verstärken die Notwendigkeit einer frühzeitigen virtuellen Validierung. Luft- und Raumfahrt sowie Verteidigung wuchsen um 8 %, da Budgets in Richtung softwaredefinierten Funk und gerichtete Energiewaffen verlagert wurden und gleichzeitig hohe Simulationsworkloads für Radarquerschnitt und Antennenplatzierung aufrechterhalten werden.
Unterhaltungselektronik machte 15 % des Umsatzes aus, steht aber unter Preisdruck, da OEMs Lieferketten konsolidieren. Das Gesundheitswesen legte um 11 % zu, unterstützt durch Neurostimulatoren und kontinuierliche Glukosemonitore, die eine Modellierung der spezifischen Absorptionsrate erfordern. Industrielle Automatisierung und das Internet der Dinge wuchsen um 10 %, da Fabriken private 5G-Netzwerke einsetzen, und Energie und Versorgungsunternehmen trugen 8 % bei, da Siliziumkarbid-Wandler elektromagnetische Interferenzbedenken aufwerfen.
Nach Frequenzbereich:
Millimeterwellen steigen, Terahertz bleibt experimentellMikrowellenfrequenzen (3–30 GHz) machten im Jahr 2025 36 % der Nutzung aus, gebunden an Mobilfunk-Basisstationen und Satelliten-Bodenstationen, doch Millimeterwellen (30–300 GHz) steigen mit einer CAGR von 17,5 %, da Festnetz-Drahtloszugang und 4D-Kfz-Radar sich verbreiten. Niederfrequenzlöser unter 30 MHz bleiben für induktive Erwärmung und drahtlose Energieübertragung unverzichtbar und liegen stabil bei einem Anteil von 9 %. Statische und DC-Löser, die für das Elektromotordesign wichtig sind, expandieren mit der Elektrofahrzeugproduktion und repräsentieren 8 % des Umsatzes.
Terahertz (>300 GHz) macht unter 3 % der Lösernutzung aus, da Materialmodelle unreif sind und Netzanforderungen für Strukturen größer als einige Zentimeter erheblich ansteigen. Keysight erweiterte seinen transienten Löser auf 1 THz mit adaptiver Netzverfeinerung, die Elemente an Materialgrenzflächen konzentriert und die Lösungszeiten um 40 % reduziert. Die Einführung bleibt auf Universitätslabore und Verteidigungsforschungseinrichtungen beschränkt, wo Budget und Rechenkapazität vorhanden sind, um frühe 6G-Konzepte zu erkunden.
Geografische Analyse
Markt für elektromagnetische Simulationssoftware in Nordamerika
Nordamerika entfiel 2025 auf 36 % des Umsatzes, begünstigt durch Verteidigungsunternehmen, die Radarsignaturen modellieren, Hyperscaler, die elektromagnetische Verträglichkeitsstudien an flüssigkeitsgekühlten Racks durchführen, sowie Automobilzulieferer der ersten Ebene, die Radarmodule für Elektrofahrzeuge validieren. Das Verteidigungsministerium der Vereinigten Staaten veranschlagte im Haushaltsjahr 2025 1,2 Milliarden USD für elektronische Kriegsführungssysteme, wobei ein Teil davon für Lizenzen elektromagnetischer Simulationssoftware vorgesehen ist. Kanada versteigerte Mitte 2024 Spektrum im 3,8-GHz-Band und löste damit Investitionen in die Antennenarray-Forschung und -Entwicklung aus. Mexikos Produktion von mehr als 3,5 Millionen Fahrzeugen im Jahr 2024 veranlasste OEMs, vor dem Export im Rahmen der Regeln des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada elektromagnetische Verträglichkeitssimulationen im eigenen Land durchzuführen.
Markt für elektromagnetische Simulationssoftware im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,8 % wachsen. China Mobile rollte 2025 über 700.000 5G-Basisstationen aus und katalysierte damit die Nachfrage nach Massive-MIMO-Array-Simulation. Japans Beyond-5G-Förderungskonsortium finanziert Terahertz-Forschung, während Südkorea Feldversuche für 6G für 2028 plant. Indiens Reliance Jio stellte im Januar 2025 500 Millionen USD für einheimische Telekommunikationsausrüstung bereit und stützte damit die inländischen Ausgaben für elektromagnetische Simulation. Japan integrierte 2025 4D-Radar in 30 % der Neufahrzeuge und steigerte damit die Nachfrage nach CISPR-25-gesteuerten Solver-Lizenzen.
Markt für elektromagnetische Simulationssoftware in EMEA und Südamerika
Europa erwirtschaftete 2025 22 % des Umsatzes, angeführt von Airbus und Thales, die Solver für die elektromagnetische Verträglichkeit von Avionik gemäß den Normen DO-160 und STANAG 4370 erwerben. Deutschlands Produktion von 4,1 Millionen Fahrzeugen im Jahr 2024 erforderte Solver-Kapazitäten zur Zertifizierung elektronischer Steuergeräte, und der britische 5G-Diversifizierungsfonds in Höhe von 250 Millionen GBP (315 Millionen USD) unterstützte Anbieter offener Funkzugangsnetze, die ein fortschrittliches Antennendesign benötigen. Südamerika sowie der Nahe Osten und Afrika bildeten zusammen 6 % des Umsatzes im Jahr 2025, eingeschränkt durch hohe Gesamtbetriebskosten und begrenzte Recheninfrastruktur, jedoch erweitern regionale Rechenzentren in São Paulo, Dubai und Johannesburg die Cloud-Zugänglichkeit.

Regulatorisches Umfeld
Die Nachfrage nach Software für elektromagnetische Simulation wird durch Sicherheits- und EMV-Compliance-Regelungen geprägt, die zunehmend vorschreiben, wie numerische Methoden angewendet und validiert werden, statt bestimmte Werkzeuge vorzuschreiben. Für die Sicherheit von Mensch und Gerät standardisiert IEC/IEEE 62704-1 Finite-Differenzen-Zeitbereichs-Methodologien (FDTD) zur Bewertung der spezifischen Absorptionsrate (SAR) und enthält Validierungserwartungen für FDTD-Implementierungen, die biomedizinische, mobile Geräte- und Wearable-Workflows unterstützen.
Auch Genehmigungsverfahren für Funkgeräte und Ausbreitungsmodellierungsnormen formalisieren den Einsatz von Simulationen bei höheren Frequenzen. In Kanada legt Innovation, Science and Economic Development (ISED) mit RSS-102.IPD.SIM ein Simulationsverfahren zur Bewertung der Einhaltung der Leistungsflussdichte im Bereich von 6 GHz bis 300 GHz fest, was die Anforderungen an reproduzierbare Setups der computergestützten Elektromagnetik im mmWave-Kontext erhöht. International bietet die ITU-R-Empfehlung P.1144-13 (aktualisiert im November 2025) Leitlinien zur Anwendung numerischer Methoden in Studien zur Funkwellenausbreitung, während US-Genehmigungsverfahren für Geräte freiwillige Konsensnormen durch Verweis in 47 CFR einbeziehen, um Mess- und Bewertungspraktiken zu harmonisieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Algorithmus- und Solver-F&E, die Verpackung in Endnutzerplattformen, Compute-Bereitstellung, Vertriebskanäle und Dienstleistungen. Vorgelagerte Inputs umfassen die Entwicklung numerischer Methoden (FEM, FDTD, MoM/MLFMM, Hybrid-Solver), Vernetzungs- und Geometrie-Kernel, Materialbibliotheken und zunehmend KI/ML-Toolchains zum Aufbau von Surrogatmodellen. Compute-Abhängigkeiten, insbesondere der Zugang zu leistungsstarken CPU- und GPU-Ressourcen, prägen Bereitstellungsentscheidungen und Preisgestaltung und treiben viele Nutzer in Richtung Cloud- und Hybridnutzung, um die Abhängigkeit von der Beschaffung von On-Premise-Hardware zu verringern.
Auf mittlerer Ebene integrieren große EDA- und CAE-Anbieter elektromagnetische Solver in breitere Multiphysik- und Chip-zu-System-Workflows, eine Dynamik, die durch Konsolidierung verstärkt wird. Synopsys schloss im Juli 2025 die Übernahme von Ansys ab und kombinierte damit Portfolios aus Siliziumdesign, IP und Multiphysik-Simulation, während Cadence im Februar 2026 die Übernahme des Design- und Engineering-Geschäfts von Hexagon AB (einschließlich MSC Software) abschloss, um die Multiphysik-Tiefe und die Workflow-Reichweite zu erweitern. Nachgelagert erfolgt der Vertrieb über Unternehmenslizenzvereinbarungen und verbrauchsbasierte Cloud-Angebote, unterstützt von Implementierungspartnern und Beratern, die ECAD/MCAD-Abläufe verbinden, Verifizierungsskripte automatisieren und compliancegetriebene EMV- und HF-Validierung operationalisieren. Die Akzeptanz hängt zudem von der Verfügbarkeit geschulter Ingenieure für computergestützte Elektromagnetik und der Integrationsbereitschaft mit bestehenden CAD- und EDA-Umgebungen ab.
Wettbewerbslandschaft
Die fünf größten Anbieter – Ansys, Dassault Systèmes, Keysight Technologies, Cadence Design Systems und Altair Engineering – hielten im Jahr 2025 rund 60 % des Umsatzes und signalisieren damit einen mäßig konzentrierten Markt. Synopsys' Übernahme von Ansys im Wert von 35 Milliarden USD im Januar 2025 schuf das größte Portfolio für Electronic-Design-Automation und Multiphysik-Simulation und signalisiert, dass Chip-zu-System-Arbeitsabläufe von integrierten elektromagnetischen Lösern abhängen werden. Nischenanbieter wie Remcom, WIPL-D und Sonnet bieten Dauerlizenzen mit Rabatten von 40–50 % und direktem Support an, was kostenempfindliche Nutzer anzieht, denen jedoch die Ressourcen fehlen, Löser in Terahertz-Bereiche zu erweitern.
COMSOLs einheitliche Multiphysik-Umgebung resoniert mit Universitäten und kleinen Unternehmen, die Workflow-Einfachheit priorisieren, was im Jahr 2025 zu einem Anstieg der Lizenzen um 20 % beitrug. Technologieinvestitionen konzentrieren sich auf GPU-Beschleunigung für Finite-Differenzen-Zeitbereich-Löser, adaptive Netzverfeinerung an Materialgrenzflächen und föderierte Cloud-Lizenzierung, die es Unternehmen ermöglicht, On-Premise- und Cloud-Compute-Budgets auszubalancieren. Anbieter integrieren auch KI-gestützte Design-Raum-Exploration, um Optimierungsschleifen zu verkürzen und ihre Angebote in einem zunehmend gesättigten Kernlösermarkt zu differenzieren.
Marktführer für elektromagnetische Simulationssoftware
Remcom Inc.
Altair Engineering Inc.
Mician GmbH
Sonnet Software, Inc.
ElectroMagneticWorks, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für elektromagnetische Simulationssoftware
- ANSYS Inc.
- Dassault Systèmes SE
- Keysight Technologies Inc.
- Cadence Design Systems Inc.
- Altair Engineering Inc.
- COMSOL AB
- Siemens Digital Industries Software
- Hexagon AB (MSC Software)
- Synopsys Inc.
- National Instruments Corporation
- ESI Group SA
- Remcom Inc.
- EMPIRE (IMST GmbH)
- WIPL-D d.o.o.
- Mician GmbH
- Sonnet Software Inc.
- ElectroMagneticWorks Inc.
- EMWorks Inc.
- ZMT Zurich MedTech AG (Sim4Life)
- EMCoS Ltd.
Lesen Sie die Analyse der elektromagnetische Simulationssoftware-Unternehmen

Marktchancen und Zukunftsaussichten
Kurzfristiger Handlungsspielraum konzentriert sich auf Leistung, Speichereffizienz und Workflow-Integration, die die Gesamtbetriebskosten für große, hochfrequente Modelle und Multiphysik-Koppelungen senken. Aktuelle Produktmaßnahmen zeigen, wo Anbieter investieren: Siemens brachte im Juni 2026 Simcenter Feko 2026.1 mit fortschrittlicher iterativer Solver-Technologie auf den Markt, die darauf abzielt, den Speicherbedarf für MLFMM-Simulationen um bis zu 87 % zu senken, während Ansys 2026 R1 (März 2026) Aktualisierungen einführte, darunter einen AC-Magnetic-APhi-Solver für PCB-Magnetik und Stromschienen sowie Leistungsverbesserungen für Maxwell-2D-Transienten-Workflows. Diese Veröffentlichungen unterstützen den praktischen Einsatz in Radar-, Antennenarray- und Leistungselektronikprogrammen, in denen Modellgröße und Durchlaufzeit die Designiteration begrenzen.
Ein zweiter Chancenbereich ist die breitere Akzeptanz von KI-gestützter Modellierung und digitalen Workflows, die die Einstiegshürde für kleinere Teams verringern, fortschrittliche Solver ohne tiefgehende numerische Spezialisierung zu nutzen. Siemens Simcenter Flux 2026.1 integriert KI-gesteuerte Surrogatmodellierung über Simcenter PhysicsAI (Juni 2026) und entspricht damit der Nachfrage nach Surrogatmodell-Beschleunigung in Halbleiterverpackung und RFIC-Design. Cloud- und Hybridbereitstellungen schaffen zudem Raum für Anbieter, elastisches Computing, föderiertes Lizenzieren und compliance-orientierte Vorlagen für EMV-, SAR- und Leistungsflussdichtebewertungen zu bündeln und so direkt Reibungsverluste aus hohen On-Premise-HPC-Kosten und Fachkräftemangel in den Bereichen Automobil, Telekommunikation und Medizintechnik anzugehen.
Recent Industry Developments in Markt für elektromagnetische Simulationssoftware
- Juni 2026: Siemens brachte Simcenter Feko 2026.1 auf den Markt, das fortschrittliche iterative Solver-Technologie hinzufügt, die den Speicherbedarf für große MLFMM-Simulationen stark reduzieren soll. Das Update unterstützt elektrisch größere Probleme in Phased-Array- und Radar-Workflows und hilft Teams, hochpräzise Modelle innerhalb bestehender Compute-Grenzen auszuführen.
- Dezember 2025: Altair kündigte Aktualisierungen für HyperWorks 2026 an, die erweiterte KI-gestützte CAE-Funktionen bieten und eine schnellere elektromagnetische und Ausbreitungsmodellierungsleistung beanspruchen. Die Veröffentlichung verstärkt den Vorstoß, EM-Solver, Automatisierung und HPC-Skalierbarkeit in einer einheitlichen Engineering-Umgebung für Radar- und EMV-Programme zu kombinieren.
- Dezember 2024: Remcom kündigte eine neue Huygens-Oberflächenfunktion an, um seinen XFdtd-3D-Elektromagnetik-Solver mit der Wireless-InSite-Ausbreitungsmodellierung für dynamische Szenarien zu integrieren. Diese Verknüpfung verbindet Vollwellen-Nahfeldverhalten mit systemweiter Ausbreitungsanalyse und verbessert Workflows für Körperfunkkommunikation und zeitvariante HF-Umgebungen.


Markt für elektromagnetische Simulationssoftware Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Umsätze aus Lizenzen und Abonnements für Software zur elektromagnetischen Simulation, die zur Modellierung des EM-Verhaltens in virtuellen Prototypen für Design-, Verifizierungs- und Compliance-Arbeiten verwendet wird.
Umfangsausschlüsse: Wir schließen allgemeine mechanische CFD/CAE-Tools aus, die keine EM-Solver ausführen, sowie reine Beratungsprojektgebühren, die nicht als Softwareumsatz verpackt sind.
Übersicht der Segmentierung
- Nach Lösungstyp
- Integral- und Differentialgleichungslöser
- Finite-Elemente-Methode (FEM)
- Finite-Differenzen-Zeitbereich-Methode (FDTD)
- Momentenmethode (MoM)
- Mehrschichtige schnelle Multipolmethode (MLFMM)
- Finite-Integrations-Technik (FIT)
- Leitungsnetzmatrix (TLM)
- Asymptotische Techniken
- Physikalische Optik (PO)
- Geometrische Optik (GO)
- Einheitliche Beugungstheorie (UTD)
- Hybrid- und andere numerische Methoden
- Hybride FEM-IE-Löser
- Finite-Integral-Methode (FIM)
- Integral- und Differentialgleichungslöser
- Nach Bereitstellungsmodell
- On-Premise
- Cloudbasiert
- Hybrid
- Nach Anwendung
- Antennendesign und -analyse
- Elektromagnetik für Mobilgeräte
- Kfz-Radar und ADAS-Sensoren
- Elektromagnetische Verträglichkeit (EMV/EMI)
- Drahtlose Ausbreitung und Kanalmodellierung
- Weitere Anwendungen (Biomedizin und Gesundheitswesen, Schaltkreiskosimulation und Signalintegrität, Metamaterialien und Photonik und weitere)
- Nach Endnutzungsbranche
- Telekommunikation
- Automobil und Transport
- Luft- und Raumfahrt sowie Verteidigung
- Unterhaltungselektronik
- Gesundheitswesen und Medizingeräte
- Industrielle Automatisierung und Internet der Dinge
- Weitere Endnutzungsbranchen
- Nach Frequenzbereich
- Statisch / DC
- Niederfrequenz (< 30 MHz)
- Hochfrequenz (30 MHz – 3 GHz)
- Mikrowelle (3 – 30 GHz)
- Millimeterwelle (30 – 300 GHz)
- Terahertz (> 300 GHz)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Türkei
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research beginnt mit öffentlichen Signalen, die die Nachfrage nach EM-Simulation verankern können, insbesondere in der Kommunikation und Hochfrequenzelektronik. Wir überprüfen Quellen wie ITU-Spektrum- und Funknormen-Updates, FCC-Geräteautorisierungsunterlagen, IEEE- und IEC-Publikationen zu EMV- und Messpraktiken sowie Patentdatenbanken, die Trends bei Solver- und Antennenanmeldungen zeigen. Bei Bedarf prüfen wir auch OECD- und Weltbank-Makroreihen, um das Modell an den industriellen Produktionszyklen und der Richtung der F&E-Ausgaben auszurichten.
Um Nachfragesignale in ein Marktmodell zu übersetzen, ergänzen wir Unternehmensberichte, Investorenpräsentationen, Produktdokumentationen und seriöse Presseberichterstattung, die Lizenzmodelle, Cloud-Befähigung und Bündelungsmuster von Lösungen aufzeigen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -intelligenz wird selektiv verwendet, um Umsatzangaben über Regionen und Geschäftsjahre hinweg zu normalisieren, und eine zugelassene Patentdatenbank wird zur Validierung von Innovationszyklen genutzt. Die oben genannten Quellen sind exemplarisch und nicht erschöpfend, da für Datenerhebung, Validierung und Klärung viele weitere öffentliche und kostenpflichtige Referenzen verwendet wurden.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um zu prüfen, wie Nutzer EM-Simulationssoftware kaufen und erneuern und wohin sich Budgets zwischen On-Premise- und Cloud-Setups verschieben. Wir sprechen mit einer Mischung aus Softwareanbietern, Vertriebspartnern, Engineering-Managern und Einkaufsverantwortlichen in den Bereichen Telekommunikation, Automobilradar, Luft- und Raumfahrt sowie Elektronik und gehen erneut in den Dialog, wenn eine Annahme zu Preisgestaltung oder Akzeptanz nicht mit dem jüngsten Kaufverhalten übereinzustimmen scheint. Für die globale Abdeckung werden die Inputs über APAC, EMEA und Amerika ausgeglichen, sodass die endgültige Sicht sich nicht auf den Kaufzyklus einer einzelnen Region stützt.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32 % | CXOs: 17 % | APAC: 48 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 24 % | EMEA: 31 % |
| Kleinere Anbieter: 21 % | Manager: 59 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Nachfragepool, der anhand von Ausgabemustern für Engineering-Software und dem Tempo der Akzeptanz in EM-intensiven Programmen wie 5G- und Millimeterwellen-Funkgeräten, Automobilradar-Design bei 77 GHz und 79 GHz sowie EMV/EMI-Compliance-Workflows rekonstruiert wird. Zu den verfolgten Inputs gehören der Lizenz- und Abonnementmix, die typische Vertragslaufzeit und der Erneuerungszeitpunkt, die Richtung der Cloud-Nutzung für Solver-Läufe, die F&E-Intensität in Elektronik- und Telekommunikationsgeräten sowie Designstarts für radar- und antennenintensive Produkte. Nach Erstellung des Modells wird es mit selektiven Bottom-up-Näherungen abgeglichen, wie beispielsweise stichprobenartigen Preisbändern nach Bereitstellungsmodell und einer Zusammenfassung von Anbieter- und Kanalumsätzen für ausgewiesene Softwareumsätze, und dann bei Abweichungen angepasst.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass der Basisfall widerspiegelt, was Befragte für Akzeptanztempo und Preisentwicklung erwarten, während die Aufwärts- und Abwärtsfälle an klare Auslöser wie langsamere Investitionszyklen oder schnellere Cloud-Migration gebunden sind. Wo die Bottom-up-Sichtbarkeit für kleinere Anbieter begrenzt ist, verwenden wir fundierte Bandbreiten basierend auf wiederkehrenden Umsatzmustern, regionalen Installationsbasis-Signalen und Kanal-Feedback und halten dann die Annahmen über die Jahre hinweg konsistent, damit der Trend realistisch bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Abgleich der Modellergebnisse mit unabhängigen Signalen, die sich mit diesem Markt bewegen sollten, wie Frequenzbandeinführungen, EMV-Testintensität und Stimmung zum Engineering-Software-Budget aus Interviews. Wenn eine Region oder Anwendung ungewöhnlich hoch oder niedrig erscheint, werden die Inputs überprüft, gefolgt von einer internen Analystenprüfung, um zu bestätigen, dass Definitionen und Währungsbehandlung konsistent angewendet wurden. Wenn eine Abweichung nicht durch eine Änderung des Umfangs oder des Zeitpunkts erklärt werden kann, kontaktieren wir relevante Befragte erneut und führen die betroffenen Teile des Modells neu aus.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie großen Produktänderungen, bedeutenden Fusionen und Übernahmen oder einer sichtbaren Verschiebung im Lizenzierungs- und Cloud-Bereitstellungsverhalten. Vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit Kunden die zum jeweiligen Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Software zur elektromagnetischen Simulation mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für diesen Bereich stimmen oft nicht überein, da Unternehmen unterschiedliche Umsatzposten zählen und dann unterschiedliche Preis- und Akzeptanzannahmen anwenden. Die größten Unterschiede ergeben sich meist daraus, was als reiner Softwareumsatz behandelt wird im Vergleich zu gebündelten Engineering-Suiten, sowie daraus, ob Cloud-Nutzung und Hybridbereitstellungen als zusätzliche Ausgaben oder lediglich als Verschiebung der Bereitstellungsart gezählt werden.
Belege aus Designzyklen wie die Einführung von 5G- und Millimeterwellen-Funkgeräten, das Wachstum bei Automobilradarprogrammen und die Intensität der EMV/EMI-Compliance-Aktivitäten werden als Plausibilitätsprüfungen verwendet, die die Schätzung von Mordor Intelligence von 1,66 Mrd. USD (2026) an einen identifizierbaren Nachfragepool und Erneuerungsrhythmus binden, statt an einen breiten CAE-Ausgabentopf.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,66 Mrd. USD (2026) | |
| Anbieter von Handelsdatensätzen A | 1,24 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und berichtet oft eine engere Definition, die näher an eigenständigen EM-Tools liegt, mit begrenzter Normalisierung von Abonnement-Zuwächsen und Cloud-Akzeptanzeffekten. |
| Branchenverlag B | 1,43 Mrd. USD (2024) | Kann benachbarte Kategorien unter einer einzigen Bezeichnung mischen und eine einheitliche Wachstumsrate über die Jahre anwenden, was Sprungveränderungen durch neue Radar- und Hochfrequenz-Designzyklen unterschätzen kann. |
Insgesamt lässt sich die Streuung hauptsächlich durch die Wahl des Jahres, die Frage, was als EM-Simulationssoftware gegenüber benachbarten Engineering-Suiten gilt, und die Behandlung der Cloud-Bereitstellung in der Preisgestaltung erklären. Unser Ansatz hält die Annahmen sichtbar und überprüfbar und erzeugt eine Zahl, die reproduziert werden kann, wenn dieselben Nachfrageindikatoren und dieselbe Erneuerungslogik angewendet werden.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Marktgröße für elektromagnetische Simulationssoftware?
Der Markt erwirtschaftete im Jahr 2026 1,66 Milliarden USD und wird bis 2031 voraussichtlich 2,70 Milliarden USD erreichen.
Welches Segment wird bis 2031 die höchste CAGR aufweisen?
Die Kfz-Radarsimulation wird voraussichtlich mit einer CAGR von 16,0 % steigen, da OEMs 77-GHz- und 79-GHz-Bildgebungsradarmodule einführen.
Wie schnell wächst das Cloud-Bereitstellungsmodell?
Cloudbasierte Plattformen expandieren mit einer CAGR von 16,5 %, da Ingenieursteams elastisches Computing gegenüber Kapitalanlagen bevorzugen.
Welche Region wird voraussichtlich den größten inkrementellen Umsatz hinzufügen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 12,8 % wachsen, angetrieben durch umfangreiche 5G-Rollouts und 6G-Forschungsinvestitionen.
Wer sind die führenden Marktteilnehmer?
Ansys, Dassault Systèmes, Keysight Technologies, Cadence Design Systems und Altair Engineering halten gemeinsam rund 60 % des Umsatzanteils.
Was ist das größte Hindernis für kleine Organisationen bei der Einführung von Simulationssoftware?
Die hohen Gesamtbetriebskosten für Lizenzen und Hardware bleiben das größte Hindernis, insbesondere in aufstrebenden Volkswirtschaften.
Seite zuletzt aktualisiert am:



