
Rohkaffeemarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 34.90 Milliarden US-Dollar |
| Marktgröße (2031) | 47.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Rohkaffeemarkt-Analyse von Mordor Intelligence
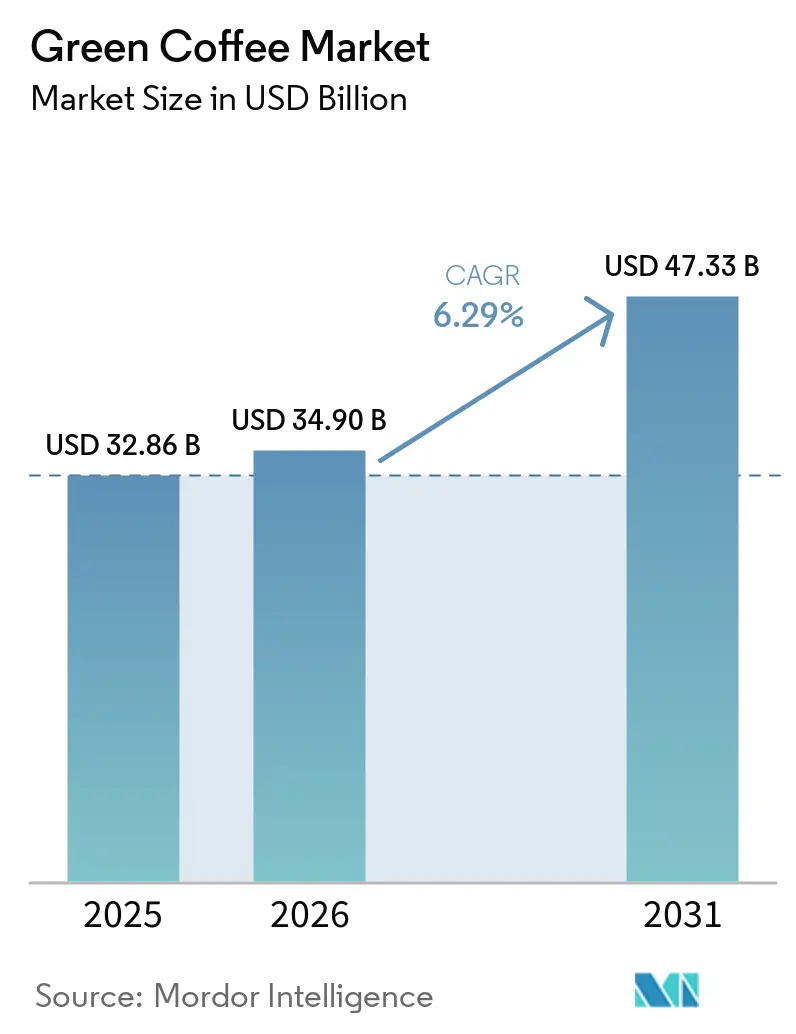
Die Größe des Grüner-Kaffee-Marktes wurde im Jahr 2025 auf 32,86 Milliarden USD geschätzt und soll von 34,90 Milliarden USD im Jahr 2026 auf 47,33 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,29 % während des Prognosezeitraums (2026–2031). Der Grüner-Kaffee-Markt gewinnt an Wert durch Spezialitätenkaffee, herkunftsspezifische Beschaffung und verarbeitete Zutaten, weniger durch einen wesentlichen Anstieg der Bohnenmengen. Die Europäische Union importierte im Jahr 2025 2,9 Millionen Tonnen Kaffee im Wert von 18,7 Milliarden EUR, verglichen mit 8,6 Milliarden EUR im Jahr 2015, was auf einen deutlich höheren Wert pro Handelseinheit hindeutet[1]. Die Nachfrage weitet sich auch durch Nahrungsergänzungsmittel, funktionale Getränke und Inhaltsstoffe für die Körperpflege aus. Dies schafft Spielraum für Händler und Verarbeiter, die rückverfolgbare Partien, zuverlässige Qualitätskontrollen und Produkte mit einem höheren Verarbeitungsgrad am Ursprungsort anbieten können. Der Grüner-Kaffee-Markt sieht sich zudem höheren Beschaffungs- und Compliance-Kosten gegenüber, was Beschaffungskompetenzen und Rückverfolgbarkeitssysteme im Wettbewerb wichtiger macht.
Wichtigste Erkenntnisse des Berichts
- Nach Typ entfiel auf Arabica im Jahr 2025 mit 58,23 % der größte Anteil am Grüner-Kaffee-Markt, während Robusta im Zeitraum 2026–2031 mit einer CAGR von 6,67 % das stärkste Wachstum verzeichnen soll.
- Nach Form entfielen auf Grüne Kaffeebohnen im Jahr 2025 mit 81,86 % der größte Anteil am Grüner-Kaffee-Markt, während Grüner Kaffeeextrakt im Zeitraum 2026–2031 mit einer CAGR von 7,27 % das stärkste Wachstum verzeichnen soll.
- Nach Endverbraucher und Anwendung entfiel auf Einzelhandel und Haushalt im Jahr 2025 mit 52,25 % der größte Anteil am Grüner-Kaffee-Markt, während Nahrungsergänzungsmittel und Gesundheitsprodukte im Zeitraum 2026–2031 mit einer CAGR von 7,49 % das stärkste Wachstum verzeichnen sollen.
- Nach Geografie entfiel auf Europa im Jahr 2025 mit 35,87 % der größte Anteil am Grüner-Kaffee-Markt, während Asien-Pazifik im Zeitraum 2026–2031 mit einer CAGR von 6,95 % das stärkste Wachstum verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Marktes für grünen Kaffee*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Premiumisierung durch Spezialitäten- und Single-Origin-Kaffee | +1.4% | Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeits-, Zertifizierungs- und Rückverfolgbarkeitsprämien | +0.9% | Global, mit starker Relevanz in der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Expansion der kaffeekonsumierenden Mittelschicht in Asien-Pazifik | +1.3% | Asien-Pazifik sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Chlorogensäure-Inhaltsstoffen aus dem Gesundheits- und Wellnessbereich | +0.8% | Nordamerika, Europa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Verarbeitung am Ursprungsort und Lokalisierung löslicher Produkte | +0.6% | Brasilien, Vietnam und Indonesien | Mittelfristig (2–4 Jahre) |
| Kaffeeanbau in kontrollierten Umgebungen | +0.3% | Nordamerika, Nordeuropa und Asien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung durch Spezialitäten- und Single-Origin-Kaffee
Spezialitätenkaffee hat sich von einer Nische zum Mainstream entwickelt und verändert die Beschaffungsprioritäten für Händler von grünem Kaffee grundlegend. Der Bericht „National Coffee Data Trends” des Frühjahrs 2025 der National Coffee Association der USA ergab, dass 46 % der Amerikaner am Vortag Spezialitätenkaffee konsumiert hatten – ein 14-Jahres-Hoch, ein Anstieg von 84 % seit 2011 und erstmals mehr als der traditionelle Kaffeekonsum[2]. Entscheidend ist, dass die Altersgruppe der 25- bis 39-Jährigen der Nachfragemotor ist: 64 % konsumierten in der vergangenen Woche Spezialitätenkaffee, und ihre Bereitschaft, Aufpreise von 150–300 % gegenüber Commodity-Kaffee zu zahlen, verändert die Wirtschaftlichkeit der Rohbohnenbeschaffung. Single-Origin-Mikropartien erzielen nun Preisdifferenziale, die die Lieferkette für grünen Kaffee strukturell verändern. Händler, die eine Partie bis zu einer bestimmten Kooperative oder einem Betrieb – und nicht nur einem Herkunftsland – zurückverfolgen können, sichern sich Margen, die sonst an Röster verloren gingen. Der verstärkende Effekt besteht darin, dass das Angebot an Arabica in Spezialitätenqualität durch geografische Gegebenheiten intrinsisch begrenzt bleibt, was bedeutet, dass die Qualitätsprämieninflation anhält, selbst wenn die Gesamtbohnenmengen stagnieren.
Nachhaltigkeits-, Zertifizierungs- und Rückverfolgbarkeitsprämien
Nachhaltigkeitszertifizierung entwickelt sich von einem Marketinginstrument zu einer Voraussetzung für den Zugang zur Lieferkette, insbesondere für europäische Käufer. Die Rainforest Alliance führte im September 2025 ihren Standard für regenerative Landwirtschaft ein, zunächst für Kaffee, wobei die ersten zertifizierten Produkte Mitte 2026 in die Regale kamen – Lavazzas La Reserva de ¡Tierra! Selection ist die erste verbraucherorientierte Umsetzung. Die tiefgreifendere strukturelle Veränderung besteht darin, dass die EUDR die Nachfrage nach zertifiziertem Angebot mechanisch steigert: Kaffee, der keine entwaldungsfreie Herkunft durch parzellengenaue Geolokalisierung nachweisen kann, wird ab dem 30. Dezember 2026 vom EU-Markt ausgeschlossen. Eine weniger beachtete Konsequenz ist, dass Zertifizierungssysteme wie die Rainforest Alliance nun de facto als Vorkonformitätsinfrastruktur fungieren; Händler mit zertifizierten Beständen können EU-Sorgfaltspflichtserklärungen schneller und glaubwürdiger einreichen als solche, die aus nicht zertifizierten Ursprüngen beziehen, was einen greifbaren Kapitalkosten-Vorteil für zertifiziertes Angebot schafft.
Nachfrage nach Chlorogensäure-Inhaltsstoffen aus dem Gesundheits- und Wellnessbereich
Grüne Kaffeeextrakte ziehen Nachfrage von Herstellern von Nahrungsergänzungsmitteln, Lebensmitteln und Körperpflegeprodukten auf sich. Die Food and Drug Administration erklärte 2024, dass einfacher Kaffee für einen Gesundheitsanspruch in Frage kommen kann, wenn er die entsprechenden Nährstoffkriterien erfüllt. Dies hat das Interesse an kaffebasierten Formaten in breiteren Wellness-Portfolios gestützt. Die wissenschaftliche Literatur identifiziert auch antioxidative und hautbezogene Anwendungen für Coffea-arabica-Extrakte, einschließlich Arbeiten zu Photoaging und Enzymhemmung. Croda Beauty stellte Phytessence Green Coffee EC für topische Anwendungen auf der In-Cosmetics Global 2025 vor. Diese Verwendungen eröffnen Lieferanten von Extraktinhaltsstoffen einen Weg jenseits konventioneller Getränkekanäle. Der Grüner-Kaffee-Markt kann daher Käufer bedienen, die standardisierte Inhaltsstoffspezifikationen neben der traditionellen Bohnenversorgung suchen.
Verarbeitung am Ursprungsort und Lokalisierung löslicher Produkte
Die Wirtschaftlichkeit der Herstellung von löslichem Kaffee verlagert sich in Richtung der Verarbeitung im Ursprungsland, angetrieben durch Frachteffizienzen, die Nähe zu Rohstoffen und das Premiumsignal der Nachhaltigkeitsnachweise „am Ursprungsort produziert”. OFI (Olam Food Ingredients) eröffnete am 9. Mai 2025 seine 53.000 m² große Anlage für löslichen Kaffee in Linhares, Espírito Santo, Brasilien, und positioniert sich damit als unabhängiger Top-3-Produzent auf dem globalen Markt für löslichen Kaffee; der Standort wird zu 100 % mit erneuerbarem Strom betrieben und bezieht ausschließlich Rainforest-Alliance-zertifizierte Conilon-Bohnen. Das strategische Signal ist eindeutig: Die höchstwertige Transformation von grünem Kaffee – von der Rohbohne zum gefriergetrockneten oder sprühgetrockneten löslichen Pulver – verlagert sich in die Erzeugerländer, verkürzt Lieferketten und sichert Partnerschaftsvereinbarungen mit Landwirten am Ursprungsort. Diese Umstrukturierung schränkt die traditionelle Rolle des Händlers als reiner Logistikvermittler ein und belohnt diejenigen, die die Verarbeitung integrieren und Kunden ein fertiges lösliches Produkt neben einer rückverfolgbaren Rohbohne anbieten können.
Hemmfaktorauswirkungsanalyse des Marktes für grünen Kaffee*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Klimabedingte Ertrags- und Qualitätsvolatilität | -1.1% | Brasilien, Vietnam, Indonesien, Indien und Kolumbien | Mittelfristig (2–4 Jahre) |
| Handelshemmnisse, die den Zugang zu entwickelten Märkten einschränken | -0.7% | Exportierende Ursprungsländer, die Europäische Union und die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| EUDR und mehrstufige Rückverfolgbarkeits-Compliance-Kosten | -0.8% | Global, insbesondere EU-orientierte Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch traditionelle Kaffeeprodukte | -0.5% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimabedingte Ertrags- und Qualitätsvolatilität
Klimastress ist für den Grüner-Kaffee-Markt kein Randrisiko mehr, sondern eine anhaltende Betriebsbedingung. Brasiliens Arabica-Ernte 2025/26 fiel im Jahresvergleich um 18,4 % auf 36,5 Millionen Säcke, was auf schlechte Blüte durch heiße und trockene Bedingungen Ende 2024 zurückzuführen ist; der Auslandsdienst des US-Landwirtschaftsministeriums prognostizierte gleichzeitig Indiens Kaffeeproduktion 2026/27 auf 6,14 Millionen 60-kg-Säcke, gegenüber 6,43 Millionen in 2025/26, und führte den Rückgang auf unregelmäßige Niederschläge und extreme Hitze während der kritischen Blüte- und Fruchtansatzphase zurück[3]. Forschungen zu Brasilien zeigen, dass lokale Niederschlagsmuster und Temperaturveränderungen die Kaffeeerträge im Laufe der Zeit wesentlich beeinflussen können. Angebotsveränderungen können besonders störend sein, wenn sie Arabica- und Robusta-Ursprünge zu unterschiedlichen Zeiten betreffen. Käufer reagieren, indem sie die Liste der genehmigten Ursprünge erweitern, mehr Bestände halten und Terminkontrakte nutzen. Diese Maßnahmen können die Anfälligkeit gegenüber Ernteschocks verringern, erfordern jedoch stärkere Beschaffungs- und Finanzierungskapazitäten im gesamten Grüner-Kaffee-Markt.
Handelshemmnisse schränken den Zugang zu entwickelten Märkten ein
Grüner Kaffee sieht sich in entwickelten Märkten einer strukturell ungleichen Zollarchitektur gegenüber, bei der gerösteter oder verarbeiteter Kaffee höhere Sätze anzieht als Rohbohnen – ein bewusstes Design, das die Wertschöpfung in den Erzeugerländern entmutigt. In der Europäischen Union werden grüne Kaffeebohnen zollfrei im Rahmen des Gemeinsamen Außenzolltarifs eingeführt, während geröstete und lösliche Produkte aus nicht präferenziellen Ursprüngen Zölle von 7,5–9 % unterliegen, was den Verarbeitungsvorteil europäischer Industrieröster gegenüber Betreibern aus Ursprungsländern verstärkt. Erzeugerländer, die unter Präferenzregelungen exportieren, wie Äthiopiens Status „Alles außer Waffen” (EBA) oder der Zugang der Gruppe der afrikanischen, karibischen und pazifischen Staaten im Rahmen der Wirtschaftspartnerschaftsabkommen der EU, haben zollfreien Zugang, aber die Inanspruchnahme dieser Präferenzen erfordert die Einhaltung von Ursprungsregeln, die kleinere Exporteure oft nicht erfüllen können. Die Einschränkung wird für Produzenten, die den US-Markt beliefern, noch verstärkt: Der US-Meistbegünstigungszoll auf grünen Kaffee ist null, aber nichttarifäre Handelshemmnisse – einschließlich phytosanitärer Anforderungen, der FDA-Registrierung von Lebensmittelbetrieben und Dokumentationsstandards gemäß dem Bioterrorism Act – schaffen erhebliche Fixkosten für Betreiber aus Ursprungsländern, die ihre traditionellen Handelsbeziehungen diversifizieren möchten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für grünen Kaffee
Nach Typ:
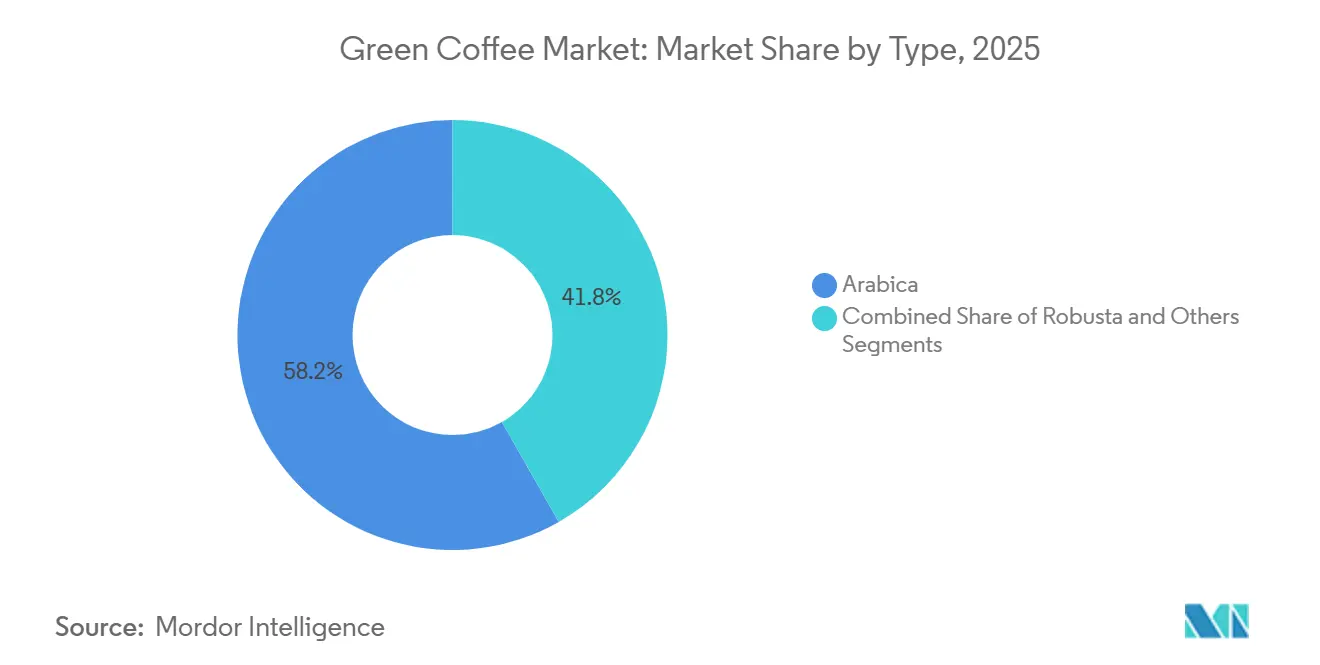
Robustas Widerstandsfähigkeit fordert Arabicas Dominanz herausArabica führte im Jahr 2025 mit einem Marktanteil von 58,23 % am Grüner-Kaffee-Markt, gestützt durch die Nachfrage von Spezialitätenröstern, Single-Origin-Einzelhandelsformaten und espressoorientiertem Konsum. Seine Position spiegelt eine Premiumrolle im Kaffeehandel wider, bei der Käufer Herkunft, Verarbeitungsmethode und Geschmackskonsistenz schätzen. Der Spezialitätenkaffeekonsum in den Vereinigten Staaten erreichte 2025 laut der National Coffee Association 46 % der Erwachsenen auf Tagesbasis. Dieses Verbraucherinteresse unterstützt die Arabica-Beschaffung bei Händlern, die rückverfolgbare, zertifizierte Partien liefern können. Die Grüner-Kaffee-Branche ist auch auf Arabica für viele hochwertige Einzelhandels- und Foodservice-Angebote angewiesen. Sein geringerer Koffeingehalt und sein differenziertes Tassenprofil stützen weiterhin Preisaufschläge. Die Qualitätskontrolle auf Betriebs-, Mühlen- und Exportebene bleibt wichtig, da Käufer Arabica oft anhand spezifischer Partiemerkmale beurteilen.
Robusta soll im Zeitraum 2026–2031 eine CAGR von 6,67 % verzeichnen und ist damit der am schnellsten wachsende Typ im Grüner-Kaffee-Markt. Sein höherer Gehalt an löslichen Feststoffen und seine günstigere Preisbasis machen ihn gut geeignet für die Verarbeitung von Instant- und löslichem Kaffee. Dies ist besonders relevant in der Region Asien-Pazifik, wo praktische Formate von häufigen Kaffeekonsumenten weit verbreitet genutzt werden. Die Internationale Kaffeeorganisation meldete einen Anstieg der Robusta-Exporte Vietnams im August 2026 um 69,2 % im Jahresvergleich. Diese Erholung unterstreicht die Bedeutung Vietnams für die industrielle Kaffeeversorgung. Die Grüner-Kaffee-Branche verzeichnet auch Interesse an Spezialitätshybriden, Excelsa und anderen Sorten, obwohl diese im Gesamtvolumen gering bleiben. Diese Optionen können Spezialitätskäufern helfen, ihre Beschaffung über die Arabica- und Robusta-Kategorien hinaus zu diversifizieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Bohnen behalten ihr Volumen, während Extrakt an Wert gewinntGrüne Kaffeebohnen hielten im Jahr 2025 mit 81,86 % den größten Anteil am Segment, da der Großteil des Kaffees als Rohbohnen zum Rösten oder zur industriellen Verarbeitung gehandelt wird. Bohnen bleiben das Basisprodukt für Röster, Anlagen für löslichen Kaffee und viele Spezialitätenimporteure. Die Größe des Grüner-Kaffee-Marktes für Bohnen wird durch etablierte Logistik, Exportverträge und standardisierte Qualitätsbewertungsverfahren gestützt. ISO 10470 bietet einen Rahmen für die Qualitätsklassifizierung von grünem Kaffee und trägt dazu bei, kommerzielle Transaktionen konsistenter zu gestalten. Das Segment wird voraussichtlich zentral bleiben, da es Erzeugerländer mit den größten Konsum- und Verarbeitungsmärkten verbindet. Lieferanten, die Feuchtigkeit, Defekte, Lagerung und Versandzeitpunkt gut managen, behalten eine wichtige Rolle in der Kette.
Grüner Kaffeeextrakt soll im Zeitraum 2026–2031 mit einer CAGR von 7,27 % wachsen, schneller als andere Formen. Die Nachfrage kommt von Nahrungsergänzungsmitteln, funktionalen Lebensmitteln, Getränken und kosmetischen Anwendungen, die standardisierte Inhaltsstoffe benötigen. Die Produkteinführung von Croda Beauty im Jahr 2025 zeigt, wie Extraktlieferanten sowohl Formulatoren für Körperpflegeprodukte als auch Lebensmittel- und Getränkehersteller bedienen. Grünes Kaffeepulver bietet ein Zwischenformat für die Foodservice- und Getränkeformulierung. Instant-Grünkaffee-Premix bleibt eine kleinere Kategorie, passt aber zur komfortorientierten Nachfrage in Japan und Südkorea. Die Größe des Grüner-Kaffee-Marktes für Extrakte wird weniger durch Massenversandmengen als durch Spezifikation, Zertifizierung und Inhaltsstoffleistung geprägt. Dies schafft ein anderes Geschäftsmodell als der Bohnenhandel, mit stärkerem Fokus auf Verarbeitungswissen und Anwendungsunterstützung für Kunden.
Nach Endverbraucher und Anwendung:
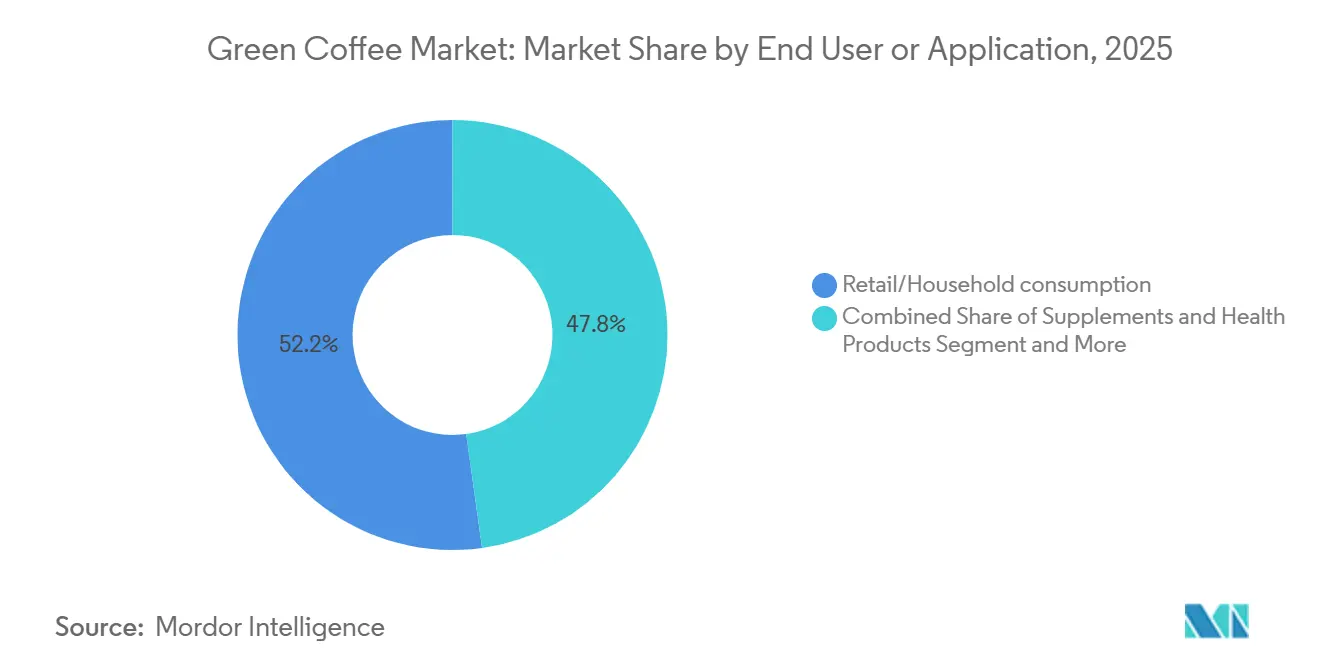
Haushaltsnachfrage sichert das Volumen, während Nahrungsergänzungsmittel expandierenEinzelhandel und Haushalt machten im Jahr 2025 52,25 % des Segments aus, gestützt durch das Ausmaß der häuslichen Kaffeezubereitung. Die National Coffee Association berichtete, dass 66 % der US-amerikanischen Erwachsenen im Frühjahr 2025 am Vortag Kaffee getrunken hatten. Sie stellte auch fest, dass 74 % der Spezialitätenkaffeetrinker, die am Vortag Kaffee getrunken hatten, ihren Kaffee zu Hause zubereitet hatten. Dieser Kanal unterstützt die Nachfrage nach Single-Origin-Angeboten, qualitätsorientierten Bohnen und Einzelhandelskaffeeprodukten. Foodservice und Gastronomie sind ein weiterer wichtiger Absatzkanal, da Cafés, Restaurants und Hotels Kaffee nutzen, um Wiederholungsbesuche und Premiummenüs zu fördern. Das größte Segment bleibt eng mit dem Verbrauchervertrauen, den Haushaltsgewohnheiten und der Verfügbarkeit differenzierter Einzelhandelsprodukte verbunden.
Nahrungsergänzungsmittel und Gesundheitsprodukte sollen im Zeitraum 2026–2031 mit einer CAGR von 7,49 % expandieren. Das Segment wird durch die Nachfrage nach pflanzlichen Inhaltsstoffen gestützt, die in Wellnessprodukten eingesetzt werden können. Wissenschaftliche Studien haben antioxidative und dermatologische Anwendungen für kaffebasierte Verbindungen berichtet, die die Produktentwicklungsarbeit unterstützen, aber keine produktspezifische Sicherheits- oder Regulierungsprüfung ersetzen. Kosmetik und Körperpflege ist kleiner, reagiert aber schnell auf neue Inhaltsstoffeinführungen. Der aktualisierte Rahmen für Gesundheitsansprüche der Food and Drug Administration hat auch die Aufmerksamkeit auf Kaffee in Wellness-Diskussionen gelenkt. Der Grüner-Kaffee-Markt profitiert, wenn Lieferanten standardisierte Extrakte für verschiedene Verwendungszwecke anbieten können. Dies verringert die Abhängigkeit von der konventionellen Getränkenachfrage und ermöglicht es Lieferanten, verschiedene Arten von Formulatoren zu bedienen.

Geografische Analyse
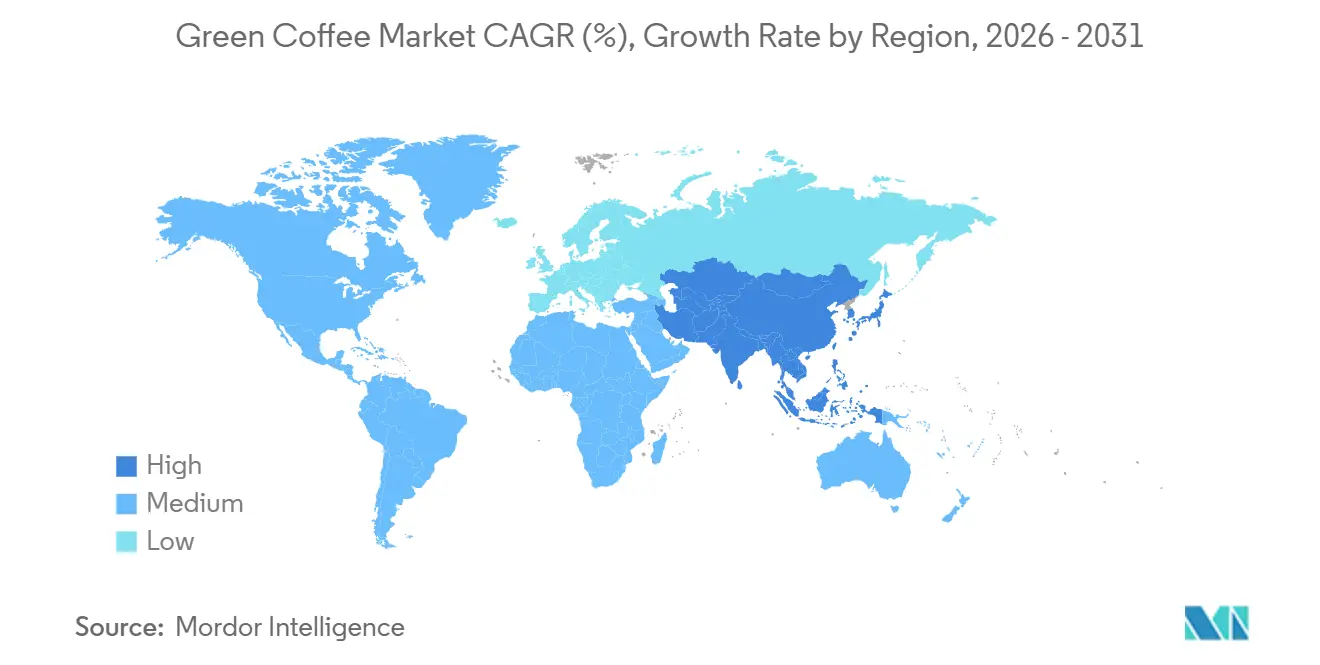
Europa hatte im Jahr 2025 einen Marktanteil von 35,87 % am Markt für grünen Kaffee und war damit der größte regionale Markt. Seine Position beruht auf etablierten Röstkapazitäten, wichtigen Handelshäfen und langjährigen Kaffeekonsumgewohnheiten. Die Europäische Union importierte im Jahr 2025 2,9 Millionen Tonnen Kaffee aus Nicht-EU-Ländern mit einem deklarierten Wert von 18,7 Milliarden EUR. Deutschland hatte laut der European Coffee Federation einen Anteil von 34 % an den Kaffeeimporten aus Nicht-EU-Ländern und verarbeitete 1 Million Tonnen. Hamburg bleibt ein wichtiger Einfuhrpunkt für Lieferungen, die inländische Röster und Kunden in Nord- und Osteuropa versorgen. Auch Italien und Spanien verfügen über nennenswerte Import- und Röstaktivitäten. Der Markt für grünen Kaffee in Europa wird durch die EU-Entwaldungsverordnung neu gestaltet, die Käufer und Lieferanten dazu verpflichtet, die Aufzeichnungen über Herkunft und Farmstandort zu verbessern. Die Regelung kann gut vorbereiteten Lieferanten zugutekommen, während sie die Kosten für Unternehmen ohne zuverlässige Rückverfolgbarkeitssysteme erhöht.
Für den asiatisch-pazifischen Raum wird im Zeitraum 2026–2031 ein CAGR von 6,95 % prognostiziert, was die schnellste Wachstumsrate unter allen Regionen darstellt. Die Marktgröße für grünen Kaffee in der Region wird durch das Wachstum der städtischen Bevölkerung, steigende Einkommen sowie die zunehmende Verfügbarkeit von Cafés, trinkfertigen Produkten und Instantkaffee gestützt. Der Asia Business Council erwartet, dass die Kaufkraft der Verbraucher in der Region von 2025 bis 2035 um 12 Milliarden USD zunehmen wird. Der Kaffeekonsum Chinas überstieg im Jahr 2024 360.000 Tonnen, während die inländische Produktion hinter der Nachfrage zurückblieb. Die Importlücke stützt die Nachfrage nach Importen von grünem Kaffee. In Japan schlossen TYPICA Holdings und Sumisho Food Corporation im Jahr 2026 ein Vertriebsabkommen, um grünen Kaffee aus Direkthandel an gewerbliche Käufer zu liefern. Vietnam, Indonesien und Thailand erhöhen die Komplexität, da sie sowohl Erzeugerländer als auch wachsende Kaffeekonsummärkte sind. Diese Kombination schafft Chancen für regionale Verarbeitung, kürzere Transportwege und vielfältigere Kaffeeformate.
Nordamerika ist eine reife und hochwertige Kaffeekonsumregion, in der Spezialitätenkaffee und der Markeneinzelhandel die Nachfrage prägen. Green Coffee Company weitete die Juan Valdez-Distribution bis März 2026 auf 1.407 Walgreens-Filialen in den Vereinigten Staaten aus. Südamerika nimmt eine andere Rolle ein, da Brasilien und Kolumbien wichtige Kaffeeherkunftsländer sind, obwohl die Region auch über eine eigene Konsumbasis verfügt. Das USDA prognostizierte Brasiliens Arabica-Ernte 2026–2027 auf 47,5 Millionen Säcke, ein Anstieg von 25 % in einem positiven zweijährigen Zyklus. Der Nahe Osten und Afrika bleiben strategisch bedeutsam, da Äthiopien, Uganda und Kenia Spezialitäten- und Bio-Lots liefern. Uganda verzeichnete im April 2025 Kaffeeexporterlöse von 214,3 Millionen USD. Die regionale Entwicklung im Markt für grünen Kaffee wird von der Klimaresilienz, der Hafen- und Verarbeitungskapazität sowie der Fähigkeit der Lieferanten abhängen, die Rückverfolgbarkeitsanforderungen der Käufer zu erfüllen.
Wettbewerbslandschaft
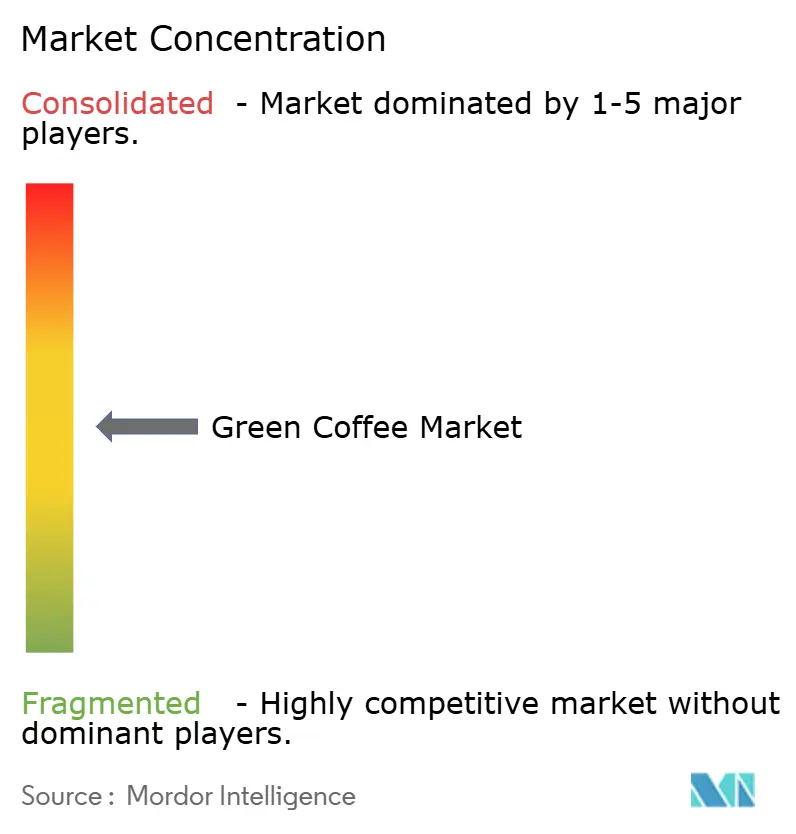
Der Grüner-Kaffee-Markt weist eine mäßig fragmentierte Struktur auf. Große Rohstoffhändler und Hersteller wie Olam Group, Neumann Kaffee Gruppe, Louis Dreyfus Company, Sucafina und ECOM verfügen über breite Ursprungsnetzwerke, Logistikressourcen und Finanzierungskapazitäten. Diese Stärken helfen ihnen, Ernteschwankungen zu bewältigen und große Röster und Verarbeiter zu bedienen. Gleichzeitig konkurrieren Spezialitätenimporteure, Direct-Trade-Plattformen und Exporteure aus Ursprungsländern um höherwertige Partien. Der Markt umfasst sowohl hochvolumige Commodity-Aktivitäten als auch kleinere Verträge, die auf Herkunft, Qualität und Zertifizierungen aufgebaut sind. Dies schafft Raum für verschiedene Unternehmenstypen, auch wenn Skalierung im Versand und Bestandsmanagement weiterhin wichtig ist. Der Wettbewerb wird zunehmend durch Datenqualität, die Fähigkeit zur Bestandsfinanzierung und Beziehungen zu Erzeugern geprägt.
Unternehmen stärken ihre Bilanzen und Beschaffungskapazitäten für Spezialitäten. Neumann Kaffee Gruppe schloss 2026 eine syndizierte revolvierende Kreditfazilität in Höhe von 1,1 Milliarden USD ab, um die finanzielle Flexibilität für den globalen Betrieb zu unterstützen. Sucafina erwarb im Juli 2026 Rehm & Co. und stärkte damit seine Position im deutschen Spezialitätenkaffeegeschäft neben seinem kommerziellen Geschäft. Louis Dreyfus Company erweiterte seinen Kaffee-Verarbeitungs- und Lagerstandort in Varginha, Brasilien, und erhöhte die jährliche Verarbeitungskapazität auf 2,5 Millionen 60-kg-Säcke. Diese Schritte zeigen einen Schwerpunkt auf Kapitalzugang, engere Verbindungen zu Spezialitätskäufern und Verarbeitungsanlagen am Ursprungsort. Sie erhöhen auch den Standard, den kleinere Händler erfüllen müssen, wenn sie um Kunden mit komplexeren Versorgungsanforderungen konkurrieren.
Rückverfolgbarkeit wird zu einem zentralen Bereich von Wettbewerbsinvestitionen. Die Coffee Canopy Partnership startete 2026 ein Pilotprojekt in Ostafrika zur Kartierung von Kaffeelandschaften mithilfe hochauflösender Satellitendaten. Zu den teilnehmenden Unternehmen gehören JDE Peet's, Louis Dreyfus, Sucafina, Neumann Kaffee Gruppe, Sucden und Tchibo. Neumann Kaffee Gruppe kooperierte 2026 auch mit osapiens, um Systeme zur Einhaltung der EU-Entwaldungsverordnung in seinem Netzwerk zu implementieren. Chancen bestehen weiterhin bei löslichem Kaffee, Extrakten und Pulvern am Ursprungsort sowie bei Direct-Trade-Systemen, die über kleine Spezialitätenpartien hinaus operieren können. Datendienste zur Unterstützung der Rückverfolgbarkeit könnten ebenfalls an Bedeutung gewinnen, da Käufer wiederholbare Compliance-Prozesse anstreben. Der Grüner-Kaffee-Markt wird Unternehmen belohnen, die kommerzielle Skalierung mit zuverlässigen Informationen auf Betriebsebene verbinden.
Führende Unternehmen der Rohkaffeebranche
-
Olam Group
-
Louis Dreyfus Company Coffee
-
Sucafina S.A
-
Neumann Gruppe GmbH
-
ECOM Agroindustrial Corp. Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Grüner Kaffee Markt Unternehmen in diesem Bericht
- Neumann Gruppe GmbH
- Olam Group Limited
- ECOM Agroindustrial Corp. Limited.
- Louis Dreyfus Holding B.V.
- Sucafina SA
- COFCO International Limited
- Royal Coffee
- Grupo Tristao
- Intercontinental Coffee Trading (ICT)
- Starbucks Corporation
- Westrock Coffee Company
- Nestlé S.A.
- StoneX Specialty Coffee
- Ally Coffee
- Belco S.A.
- Tata Consumer Products Limited
- Paragon Coffee Trading Company
- Taiyo Kagaku Corporation
- Colombian Direct Coffee
- Caravela Limited
Jüngste Branchenentwicklungen im Markt für grünen Kaffee
- Juli 2026: TYPICA Holdings und Sumisho Food Corporation schlossen in Japan ein exklusives Vertriebsabkommen für grünen Kaffee. Die Vereinbarung bedient Betreiber von Convenience-Stores, Getränkehersteller und Gastronomieeinkäufer über das Produzentennetzwerk von TYPICA.
- Juli 2025: Sucafina, ein führendes nachhaltiges Farm-to-Roaster-Kaffeeunternehmen, erwarb den deutschen Spezialitätskaffeehändler Rehm & Co. und stärkte damit seine Präsenz auf dem europäischen Spezialitätenkaffeemarkt sowie seine Beschaffungs- und Kundendienstkapazitäten in der Region.
- Juni 2024: OFI eröffnete eine 53.000 m² große Anlage für löslichen Kaffee in Linhares, Brasilien, die gefriergetrocknete, sprühgetrocknete und flüssige Konzentratprodukte unter Verwendung von erneuerbarem Strom herstellt. Die strategische Investition stärkt OFIs Position als unabhängiger Top-3-Produzent auf dem wachsenden globalen Markt für löslichen Kaffee und schafft gleichzeitig eine bedeutende wirtschaftliche Wirkung in Brasiliens wichtigster Kaffeeanbauregion.
Umfang des globalen Rohkaffeemarkt-Berichts
Grüner Kaffee bezeichnet ungeröstete Kaffeebohnen und deren abgeleitete Formen, die in Getränken, Foodservice, Nahrungsergänzungsmitteln, Gesundheitsprodukten und Körperpflegeanwendungen eingesetzt werden. Der Grüner-Kaffee-Markt ist nach Typ, Form, Endverbraucher/Anwendung und Geografie segmentiert. Nach Typ umfasst der Markt Arabica, Robusta und Sonstige. Nach Form ist der Markt in Instant-Grünkaffee-Premix, Grüne Kaffeebohnen, Grünes Kaffeepulver und Grüner Kaffeeextrakt segmentiert. Nach Endverbraucher/Anwendung ist der Markt in Einzelhandel/Haushalt, Foodservice/HoReCa, Nahrungsergänzungsmittel und Gesundheitsprodukte sowie Kosmetik und Körperpflege kategorisiert. Nach Geografie deckt der Bericht Nordamerika, Europa, Asien-Pazifik, Südamerika, den Nahen Osten und Afrika ab, mit Marktgröße und Prognosen für jede Region. Die Marktgröße wurde in Wertangaben in USD für alle oben genannten Segmente ermittelt.
Segmentierungsübersicht
| Arabica |
| Robusta |
| Sonstige |
| Instant-Rohkaffee-Premix |
| Rohkaffeebohnen |
| Rohkaffeepulver |
| Rohkaffeeextrakt |
| Einzel-/Haushaltskonsum |
| Gastronomie/HoReCa |
| Nahrungsergänzungsmittel und Gesundheitsprodukte |
| Kosmetik und Körperpflege |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Frankreich | |
| Italien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Arabica | |
| Robusta | ||
| Sonstige | ||
| Nach Form | Instant-Rohkaffee-Premix | |
| Rohkaffeebohnen | ||
| Rohkaffeepulver | ||
| Rohkaffeeextrakt | ||
| Nach Endverbraucher/Anwendung | Einzel-/Haushaltskonsum | |
| Gastronomie/HoReCa | ||
| Nahrungsergänzungsmittel und Gesundheitsprodukte | ||
| Kosmetik und Körperpflege | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Frankreich | ||
| Italien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welcher Typ von grünem Kaffee wächst am schnellsten?
Robusta soll im Zeitraum 2026–2031 mit einer CAGR von 6,67 % wachsen, gestützt durch seine Eignung für löslichen Kaffee und wertorientierte Formate.
Warum führt Europa die Nachfrage nach grünem Kaffee an?
Europa hielt im Jahr 2025 einen Anteil von 35,87 %, gestützt durch etablierte Röstinfrastruktur, Handelszentren und tiefe Kaffeekonsumgewohnheiten.
Welche Region wird das schnellste Wachstum verzeichnen?
Asien-Pazifik soll im Zeitraum 2026–2031 mit einer CAGR von 6,95 % wachsen, gestützt durch eine größere Mittelschicht, städtischen Konsum und Importe nach China.
Welche Produktform hat die stärksten Wachstumsaussichten?
Grüner Kaffeeextrakt soll im Zeitraum 2026–2031 mit einer CAGR von 7,27 % wachsen, gestützt durch Anwendungen in Nahrungsergänzungsmitteln, funktionalen Lebensmitteln und Körperpflege.
Wie wirkt sich die EU-Entwaldungsverordnung auf Kaffeelieferanten aus?
Ab 2025 müssen Exporteure nachweisen, dass Bohnen entwaldungsfrei sind, was Produzenten mit robuster Rückverfolgbarkeit bevorzugt und nicht konforme Lieferungen ausschließt.