
Kaffeemarkt Größe und Marktanteil
Kaffeemarktanalyse von Mordor Intelligence
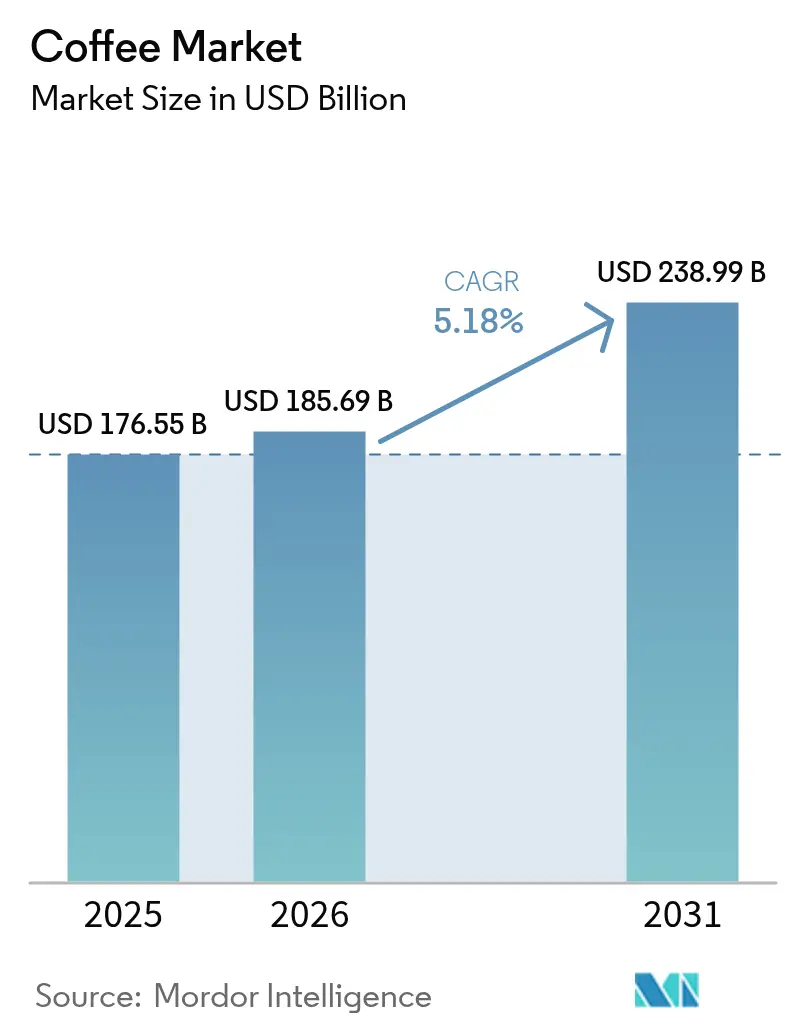
Die Kaffeemarktgröße wird im Jahr 2026 auf 185,7 Milliarden USD geschätzt und soll im Jahr 2027 195,3 Milliarden USD betragen und bis 2032 247,7 Milliarden USD erreichen, mit einem CAGR von 4,87% von 2027 bis 2032. Das Kaffeemarktvolumen wird im Jahr 2026 auf 11,03 Millionen Tonnen geschätzt und soll im Jahr 2027 11,2 Millionen Tonnen betragen und bis 2032 12,07 Millionen Tonnen erreichen, mit einem CAGR von 1,5% von 2027 bis 2032.
Die Nachfrage nach Spezialitäten- und Ready-to-Drink-Kaffee (RTD) in den Vereinigten Staaten unterstützt differenzierte Kaffeeprodukte. Marken können den Einzelhandelszugang mit bequemer Kaffeeservice-Bestellung kombinieren. Der Handel rund um die Juli-Optionen und Futures-Fristen in New York trieb ab Anfang Juni 2026 einen globalen Kaffepreisanstieg an. Diese Volatilität und die Rückverfolgbarkeitskosten machen eine zuverlässige Beschaffung wichtig, um differenzierte Kaffeenachfrage in Umsatz umzuwandeln.
Wichtigste Erkenntnisse des Berichts
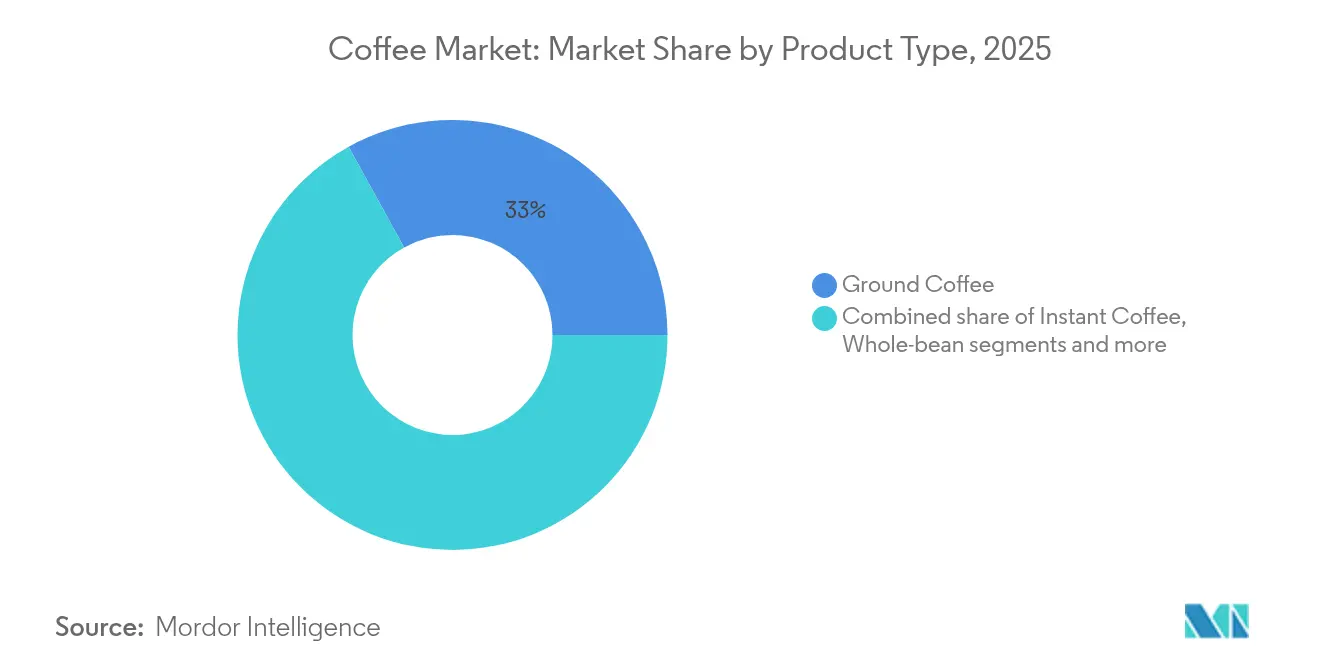
- Nach Produkttyp hielt gemahlener Kaffee im Jahr 2026 einen Kaffeemarktanteil von 32,76%, während RTD-Kaffee mit einem CAGR von 7,2% von 2027 bis 2032 am schnellsten wachsen soll.
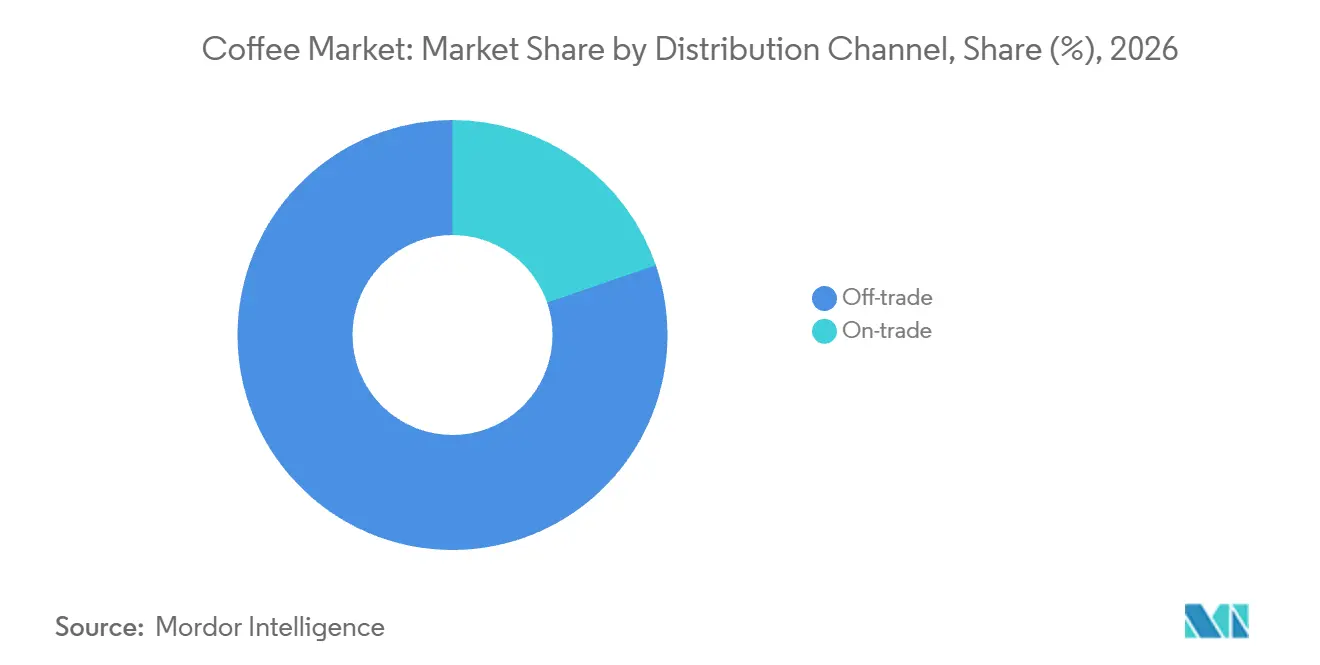
- Über alle Vertriebskanäle hinweg entfiel auf den Außer-Haus-Handel im Jahr 2026 ein Anteil von 80,26% an der Kaffeemarktgröße, und der Außer-Haus-Konsum soll mit einem CAGR von 5,74% von 2027 bis 2032 das Wachstum anführen.
- Arabica war die führende Kaffeeart mit einem Anteil von 56,48% im Jahr 2026, während Robusta mit einem CAGR von 5,68% von 2027 bis 2032 am schnellsten wachsen soll.
- Gemischter Kaffee führte die Herkunftsaufschlüsselung mit einem Anteil von 79,56% im Jahr 2026 an, wobei Einzelursprung- und Spezialitätenkaffee mit einem prognostizierten CAGR von 6,58% von 2027 bis 2032 am schnellsten wächst.
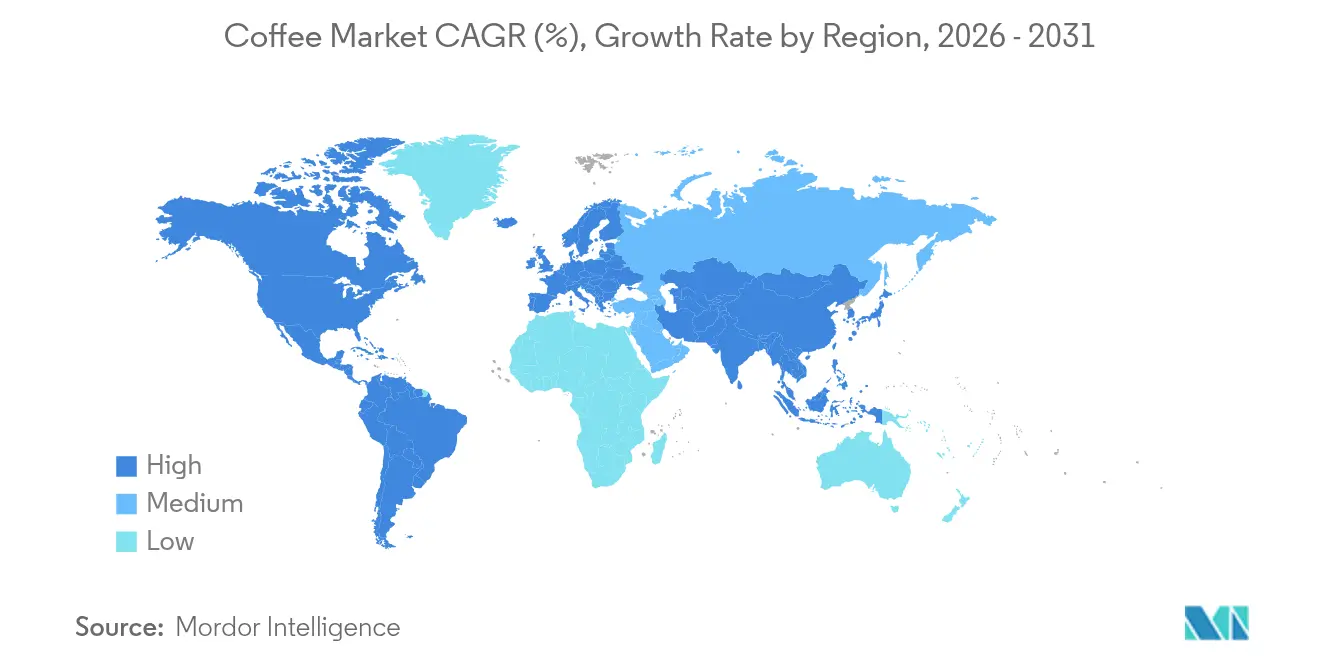
- Geografisch führte Nordamerika mit einem Anteil von 23,62% im Jahr 2026, während der Nahe Osten und Afrika mit einem CAGR von 7,8% von 2027 bis 2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Spezialitäten- und Premium-Kaffee | +2.1% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Wachsende Kaffeekultur unter Millennials und der Generation Z | +1.4% | Die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Boomender RTD/Cold-Brew-Konsum | +1.8% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Bewusstsein für Nachhaltigkeit und ethische Beschaffung | +0.9% | Brasilien und Kenia | Langfristig (≥ 4 Jahre) |
| Kaffee-Lösungen für Unternehmen und Arbeitsplätze | +0.7% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Einfluss von sozialen Medien und Influencer-Marketing | +0.3% | Garut und Bogor Regency | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Spezialitäten- und Premiumkaffee
Die Nachfrage nach Spezialitätenkaffee erweitert die kommerzielle Rolle der Kaffeezubereitung, da ein Espresso-basiertes Getränk eine eigenständige Positionierung über die zugrunde liegenden Bohnen hinaus tragen kann. Im Juni 2026 hatten 47% der US-amerikanischen Erwachsenen in der vergangenen Woche ein Espresso-basiertes Getränk konsumiert, ein Anstieg von 17,5% seit 2022.[1] Zu den Espresso-basierten Getränken zählten Latte, Cappuccino und Caffè Mocha. Ein etabliertes Publikum für diese Zubereitungsfamilie gibt Röstern einen Anreiz, Kaffeeprodukte rund um die Getränke zu entwickeln, die Cafés servieren. Café-Betreiber können daher die wiederholbare Getränkeausführung zum Teil des Spezialitäteninvestitionsarguments machen, wobei Röstung und Zubereitung demselben Getränkekonzept dienen.
Wachsende Kaffeekultur unter Millennials und der Generation Z
Jüngere Erwachsene bilden ein etabliertes Publikum für Spezialitätenkaffee und geben Lieferanten eine Grundlage für altersspezifische Produktpositionierung. In der US-Umfrage vom Frühjahr 2026, die vom 5. bis 20. Januar erhoben wurde, hatten 69% der Erwachsenen im Alter von 25 bis 39 Jahren in der vergangenen Woche Spezialitätenkaffee konsumiert. Der entsprechende Wert für Erwachsene im Alter von 18 bis 24 Jahren betrug 50%. Dieser Kontrast trennt ein Spezialitätenpublikum mit Mehrheitsbeteiligung von einer Altersgruppe, die beim Konsum in der vergangenen Woche gleichmäßig geteilt ist. Erwachsene im Alter von 25 bis 39 Jahren bieten daher das breitere nachgewiesene Ausgangspublikum für einen Spezialitätenanbieter, der ein erstes Angebot für eine dieser 2 Altersgruppen entwickelt.
Boomender RTD/Cold-Brew-Konsum
Kalter Kaffee schafft separate kommerzielle Möglichkeiten bei abgepackten Getränken und zubereiteten Foodservice-Getränken. In den Vereinigten Staaten hatten im Herbst 2025 19% der Kaffeetrinker des vergangenen Tages Ready-to-Drink-Kaffee konsumiert, gegenüber 9% im Jahr 2021. Kanadischer Eiskaffee und Cold-Brew-Kaffee machte in den 12 Monaten bis August 2025 16% der Foodservice-Kaffeeportionen aus, wobei die Portionen im Jahresvergleich um 13% stiegen. Der kanadische Anstieg gibt Betreibern einen volumenbasierten Grund, Kaltangebote neben ihren anderen Kaffeegetränken zu entwickeln. Die breitere US-amerikanische Beteiligung gibt Abfüllern von verpacktem Kaffee einen eigenständigen Grund, RTD-Konsumenten anzusprechen. Diese Möglichkeiten begünstigen eine formatspezifische Expansion, da ein Angebot für verpackte Getränke und eine Foodservice-Portion unterschiedliche Wege zum Kunden ansprechen.
Bewusstsein für Nachhaltigkeit und ethische Beschaffung
Nachhaltigkeitsorientierte Beschaffung schafft einen Nachfrageweg für Kaffee, der sich durch landwirtschaftliche Praktiken neben Getränkeeigenschaften auszeichnet. Im Jahr 2025 bezog NESCAFÉ 53% seines Grünkaffees von Landwirten, die regenerative Landwirtschaftspraktiken anwenden. Das Halbjahres-Update 2025–2026 der Global Coffee Platform für Kenia berichtete, dass 8.306 Landwirte geschult worden waren. Dieses Programm zielte darauf ab, die Lebensgrundlagen der Kaffeebauern und die Klimaresilienz zu stärken und gleichzeitig den Zugang zu Beratungsdiensten zu erweitern. Diese Beispiele identifizieren sowohl die Beschaffungspräferenz eines Kaffeekäufers als auch die praktischen Fähigkeiten, die zur Unterstützung einer nachhaltigen Produktion erforderlich sind. Ein auf landwirtschaftlichen Praktiken aufgebautes Beschaffungsangebot benötigt daher sowohl ein käuferseitiges Kaffeeangebot als auch einen praktischen Weg für Erzeuger, diese Praktiken zu entwickeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Kaffeebohnenpreise | -1% | Vereinigte Staaten und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Zölle und Barrieren durch die EU-Entwaldungsverordnung | -0.8% | Vereinigte Staaten, Brasilien, Vietnam, Indonesien und Europäische Union | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck und Import-/Exportbeschränkungen | -0.3% | Brasilien und Japan | Langfristig (≥ 4 Jahre) |
| Verbraucherbedenken hinsichtlich Koffein und Gesundheitsrisiken | -0.2% | Japan und Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Kaffeebohnenpreise
Der Handel rund um die Juli-Optionen und Futures-Fristen in New York trieb ab Anfang Juni 2026 einen globalen Kaffepreisanstieg an. Im Juli beschrieb der Expana-Analyst Oliver Broster seinen Eindruck, dass hohe Preise und eine erwartete große brasilianische Ernte kleine und mittlere Röster davon abhielten, künftige Lieferungen über Futures-Kontrakte abzusichern. Als die Juli-Frist nahte, traten die Röster in den Markt ein, um Kontrakte abzuschließen. Für Röster kann das Aufschieben der Absicherung den Einkauf auf eine Frist konzentrieren, selbst wenn die Preise längere Verpflichtungen entmutigen. Im Geschäftsjahr 2025 nutzte Starbucks Corporation Termin-, Futures- und Collar-Kontrakte zur Absicherung des „C”-Preisrisikos im Rahmen von Grünkaffee-Kontrakten mit noch festzusetzendem Preis sowie zur Prognose der Nachfrage ohne Festpreis- oder Preisfestsetzungsverpflichtungen. Das verbleibende kommerzielle Hemmnis ist die Kosten der Lieferverpflichtung, wenn der Kontraktzeitpunkt wenig Spielraum zum Aufschieben lässt.
Zölle und Barrieren durch die EU-Entwaldungsverordnung
Von August bis November 2025 sanken die brasilianischen Kaffeeexporte in die Vereinigten Staaten um 54,9% von 2.917.000 auf 1.315.000 Säcke im Vergleich zu denselben 4 Monaten des Jahres 2024. Cecafé datiert den Zollzeitraum vom 6. August bis 21. November 2025, mit rückwirkender Entlastung ab dem 13. November. Diese Episode veranschaulicht eine Störung in einer spezifischen Handelsbeziehung zwischen Ursprung und Bestimmungsort. Die EU-Entwaldungsverordnung (EUDR) wird ab dem 30. Dezember 2026 verlangen, dass erfasste Kaffeeprodukte entwaldungsfrei sind, wobei die Pflichten der meisten Kleinstbetreiber und kleinen Betreiber ab dem 30. Juni 2027 beginnen. Bis Mai 2026 hatten Kaffeeproduzenten 2 Jahre lang in die Geolokalisierung von Grünkaffee investiert, wobei regulatorische Änderungen die Kosten erhöhten. Lieferanten sehen sich daher sowohl dem Risiko unterbrochener Handelsbeziehungen als auch den Kosten der Rückverfolgbarkeitsvorbereitung vor der geltenden europäischen Marktzugangsfrist gegenüber.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Verarbeitungsmaßstab und Einzelhandelszugang prägen den FormatwettbewerbGemahlener Kaffee hatte im Jahr 2026 einen Anteil von 32,76% an der Kaffeemarktgröße. Highlands eröffnete am 15. April 2025 seine erste vietnamesische Kaffeeröst- und Mahlfabrik für geröstete und gemahlene Produkte, die den Inlands- und Exportmärkten dienen. Die Versorgungsbasis des größten Segments kann daher kombinierte Röst- und Mahlinvestitionen umfassen, die Inlands- und Exportabsatzwege bedienen. Die Expansion von gemahlenem Kaffee kann folglich davon abhängen, Inlands- und Exportabsatzwege für dieselbe Verarbeitungsbasis aufzubauen, sodass zusätzliche Fabrikkapazitäten mehr als ein kommerzielles Ziel haben.
Ready-to-Drink-Kaffee (RTD) ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 7,2% von 2027 bis 2032. Black Rifle Coffee Company meldete eine verkaufsgewichtete US-amerikanische Einzelportions-RTD-Distribution von 52,4% in den 4 Wochen bis zum 27. Juni 2026, gegenüber 53,4% ein Jahr zuvor. Nielsens Kategorie umfasste Monster-Java, und das Maß gewichtete die Distribution nach dem Gesamtfilialsatz über erfasste Einzel- und Convenience-Kanäle. Der Rückgang macht die Distributionsausführung zu einem Hemmnis innerhalb des Wachstumsszenarios, selbst wenn die Marke eine erhebliche Einzelhandelspräsenz hat. RTD-Marken können mehr Käufe innerhalb ihrer bestehenden Reichweite anstreben und gleichzeitig zusätzliche Distribution als separates kommerzielles Ziel behandeln.

Nach Vertriebskanal:
Haushaltszugang und Bestellkomfort unterstützen unterschiedliche ModelleDer Außer-Haus-Handel war das größte Segment mit einem Anteil von 80,26% im Jahr 2026. Supermärkte waren im Juni 2026 der führende US-amerikanische Kanal für Kaffeekäufe zur Zubereitung zu Hause. Dies bietet einen konkreten Haushaltseinkaufsweg, über den Anbieter von verpacktem Kaffee Käufer außerhalb eines dedizierten Kaffeeservice-Umfelds erreichen können. Für diese Anbieter gehören der Einzelhandelszugang und das Angebot zur Zubereitung zu Hause zur selben kommerziellen Entscheidung, da der Absatzweg den Kaffee in den Haushalt bringt. Der Supermarktzugang ist folglich ein Weg zur Kundenbeziehung zu Hause und gibt verpackten Kaffeemarken eine Möglichkeit, den Konsum zu bedienen, ohne den Zubereitungsort zu besitzen.
Der Außer-Haus-Konsum ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,74% von 2027 bis 2032. Im Juni 2026 konsumierten 38% der US-amerikanischen Kaffeetrinker des vergangenen Tages Kaffee außer Haus, der höchste Wert seit Januar 2020. Unter den US-amerikanischen Käufern von Kaffee außer Haus der vergangenen Woche bestellten 55% an einem Drive-through und ein Rekordwert von 40% über eine App im Juni 2026. Diese Wege machen den Zugang zum zubereiteten Getränk zum Teil des Serviceangebots und verbinden die Kaffeenachfrage damit, wie die Bestellung den Betreiber erreicht. Die Expansionsmöglichkeit für Betreiber umfasst bequeme Bestellung neben dem Getränk selbst, sodass eine zusätzliche Café-Theke nur eine mögliche Möglichkeit ist, dieses Publikum zu bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kaffeeart:
Arabica-Versorgungsmaßstab trifft auf Robusta-MischungsökonomieArabica repräsentierte im Jahr 2026 einen Kaffeemarktanteil von 56,48%. Brasiliens Schätzung vom September 2026 bezifferte seine Arabica-Ernte auf 48,2 Millionen Säcke, ein Anstieg von 34,8% gegenüber 2025, bei 99% der geernteten gesamten Kaffeefläche des Landes.[2] Das größere geschätzte Erntevolumen des größten Segments kann größere ursprungsspezifische Beschaffungsprogramme unterstützen und die kommerzielle Verfügbarkeit an eine substanzielle Erzeugerländerbasis knüpfen. Der fortgeschrittene Erntestatus gibt Beschaffungsteams auch eine konkretere Versorgungsreferenz als eine Schätzung, die vor dem Großteil der Ernte erstellt wurde. Der Erntfortschritt gibt auf Arabica fokussierten Röstern eine solidere Grundlage für ursprungsspezifische Verpflichtungen und verbindet eine substanzielle Ernteschätzung mit einer umfangreichen abgeschlossenen Ernte in Brasiliens Kaffeefläche.
Robusta ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,68% von 2027 bis 2032. Das globale Robusta-Exportvolumen stieg von Oktober 2025 bis August 2026 um 10,7% im Vergleich zu denselben Monaten des Vorjahres. Ein USDA-Bericht von 2025 identifizierte einen separaten Anreiz in Brasilien, wo die Arabica-Robusta-Preislücke Industrien dazu veranlassen könnte, mehr Robusta in Mischungen zu verwenden, um Kosten zu senken. Dieser bedingte Mischanreiz gibt Kaffeeverarbeitern eine potenzielle Formulierungsreaktion auf relative Bohnenkosten, neben der erheblichen Aktivität im gehandelten Robusta. Das Wachstumsszenario kombiniert folglich einen aktiven grenzüberschreitenden Versorgungsweg mit einer spezifischen kostenempfindlichen Anwendung in brasilianischen Kaffeemischungen.
Nach Herkunft:
Gemischter Kaffee dient der Erschwinglichkeit, während Spezialitätenkaffee sein Publikum erweitertKaffee mit gemischter Herkunft war das grßte Segment mit einem Anteil von 79,56% im Jahr 2026. In seinem Halbjahresbericht 2025 beschrieb das USDA die meisten kolumbianischen Haushalte als löslichen Kaffee und erschwingliche Mischungen bevorzugend, die oft Kaffee mit anderen Herkünften wie Brasilien kombinierten. Diese länderspezifische Präferenz gibt Mischern eine kundenseitige Verwendung für die Beschaffung mit gemischter Herkunft und verbindet verschiedene Kaffeeherkünfte mit einem erschwinglichen Haushaltsprodukt. Für Hersteller, die diese Haushalte bedienen, ist eine zusätzliche Herkunft kommerziell nützlich, wenn sie hilft, die Preispositionierung und Eignung der fertigen Mischung für den Konsum zu Hause aufrechtzuerhalten.
Einzelursprung/Spezialität ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,58% von 2027 bis 2032. Im Juni 2026 hatten 48% der US-amerikanischen Erwachsenen am vergangenen Tag Spezialitätenkaffee konsumiert, ein neuer Rekord. Bei der Best of Panama-Auktion im September 2026 kaufte JD.com aus China das Elida Geisha Torre-Los von Lamastus Family Estates für 18.004 USD pro Kilogramm.[3] Die Transaktion zeigt, wie ein benanntes Gut und Los die Einheit eines internationalen Spezialitätenkaffeekaufs bilden können. Die Bewahrung dieser Identität kann Differenzierung über Grenzen hinweg kommerziell umsetzbar machen und das Herkunftsangebot mit einem spezifischen Käufer und einer abgeschlossenen Kaffeetransaktion verbinden.
Geografische Analyse
Kaffeemarkt Nordamerika
Nordamerika hielt im Jahr 2026 einen Kaffeemarktanteil von 23,62% und war damit die größte geografische Region. Das USDA schätzte den US-amerikanischen Inlandskaffeeverbrauch auf 25,55 Millionen 60-Kilogramm-Säcke und den kanadischen Verbrauch auf 5,05 Millionen Säcke auf derselben Basis im Vermarktungsjahr 2025/26. Separat hatten im Juni 2026 66% der US-amerikanischen Erwachsenen am vergangenen Tag Kaffee konsumiert, was auf eine breite Verbraucherbasis neben erheblichen nationalen Verbrauchsvolumina hinweist. Nordamerikanische Anbieter haben daher Spielraum, differenzierte Kaffeeprodukte innerhalb einer breiten etablierten Nachfragebasis aufzubauen, neben der Aufgabe, erheblichen Konsum in 2 nationalen Märkten zu bedienen.
Kaffeemarkt Naher Osten und Afrika
Der Nahe Osten und Afrika ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 7,8% von 2027 bis 2032. Saudi-Arabien importierte im Jahr 2025 gerösteten, nicht entkoffeinierten Kaffee im Wert von 235,3 Millionen USD und etablierte damit einen substanziellen länderspezifischen Weg für fertige geröstete Produkte. Im Oktober 2025 eröffnete Nonda Coffee, eine Marke von Nonda Commodities Limited in Uganda, ein Café mit Einzelursprungskaffee in Riad. Die Eröffnung veranschaulicht, wie eine afrikanische Produzentenlandmarke einen direkten Kaffeeservice-Stützpunkt in einem anderen Land der Region schaffen kann und dabei die Herkunftsidentität in das Kundenangebot einbringt. Für regionale Kaffeeanbieter kann Wachstum daher sowohl über etablierte Importkanäle als auch über herkunftsgebrandeten Einzelhandelsservice angestrebt werden, wobei der gewählte Weg bestimmt, wie der Kaffee seinen endgültigen Käufer erreicht.
In den übrigen Regionen schaffen lokale Produktpräferenzen und Verarbeitungsrollen unterschiedliche Kaffeemöglichkeiten. In Südamerika wurde Perus Inlandsverbrauch für 2026/27 auf 305.000 60-Kilogramm-Säcke geschätzt, darunter 230.000 Säcke löslichen Kaffees und 75.000 Säcke gerösteten und gemahlenen Kaffees. Europäische Unternehmen importieren Grünkaffee zur lokalen Röstung, während der Schweizer Verbrauch im Jahr 2025 auf Grünkaffeebasis bei etwa 9 Kilogramm pro Person lag. Im asiatisch-pazifischen Raum zeigen vietnamesische Verbraucher einen Heimbrautrend mit hochwertigem und Spezialitätenkaffee, einschließlich Premium-Robusta und Arabica. Diese Unterschiede geben Anbietern separate kommerzielle Aufgaben, von der Bedienung der peruanischen Nachfrage nach löslichem Kaffee bis hin zur Erreichung europäischer Röster und vietnamesischer Haushalte, die differenzierten Kaffee zur Zubereitung zu Hause suchen.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Rechtsordnungen bewertet die Anforderungen für einen Anbieter von verpacktem Kaffee, der über lokale Importeure verkauft. Produktspezifische Kennzeichnungs- und allgemeine Lebensmittelimportanforderungen schaffen unterschiedliche kommerzielle Aufgaben, von der Zulassung eines Kaffeeprodukts bis zur Bestimmung, was auf seiner Einzelhandelsverpackung stehen muss. Die VAE-Spalte betrifft die Qualifizierung von verpacktem RTD-Kaffee mit zugesetztem Zucker oder anderen Süßungsmitteln gemäß der Produktdefinition der Verbrauchsteuerentscheidung. Getränke, die mindestens 75% Milch oder Milchersatzstoffe enthalten, und Getränke, die in offenen, unversiegelten Behältern für den direkten Konsum in Restaurants oder ähnlichen Einrichtungen zubereitet und serviert werden, sind neben anderen gesetzlichen Kategorien ausgeschlossen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | Japan | Vereinigte Arabische Emirate |
|---|---|---|---|---|---|
| Zuständige Behörde | Food and Drug Administration (FDA) | Ministerium für Landwirtschaft und Viehzucht (MAPA) | Bundesanstalt für Landwirtschaft und Ernährung (BLE) | Ministerium für Gesundheit, Arbeit und Soziales | Bundessteuerbehörde, mit Zertifizierung durch das Ministerium für Industrie und fortschrittliche Technologie |
| Wesentliche Instrumente oder Ausrichtung | Ausländisches Lieferantenverifizierungsprogramm (FSVP), 21 CFR Teil 1, Unterabschnitt L | Portaria SDA 570/2022 für gerösteten Kaffee | EU-Verordnung 2023/1115 und Erweiterung des Anwendungsbereichs auf löslichen Kaffee gemäß Verordnung 2026/2102 | Lebensmittelsanitärgesetz Artikel 27 und Überwachungsplan für das Haushaltsjahr 2026 | Kabinettsentscheidung 197 von 2025 und Zertifizierung für qualifizierte gesüßte Getränke |
| Kommerzielle Auswirkung | Erfasste Importeure unterhalten lebensmittelspezifische Verifizierungsprogramme, vorbehaltlich Ausnahmen | Offenlegung von geröstetem Kaffeeprodukt, Kaffeeart und Röstgrad | Sorgfaltspflichtserklärungen für erfasste Kaffeeprodukte | Meldung für jeden Verkauf oder gewerblichen Nutzungsimport vor dem Verkauf | Akkreditierte Prüfung und Einreichung von Zertifikaten bei der Registrierung qualifizierter Produkte |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Keine Änderung | Verschärfend | Keine Änderung | Verschärfend |
| Quelle: Mordor Intelligence | |||||
In den Vereinigten Staaten reduzierte die Rücknahme der vorübergehenden COVID-bezogenen Lieferantenprüfungsrichtlinien durch die FDA am 16. Juni 2026 die Durchsetzungsflexibilität innerhalb des zugrunde liegenden risikobasierten Regimes. Deutschland sieht ab dem 30. Dezember 2027 eine erweiterte Abdeckung für löslichen Kaffee vor, während Brasiliens FAQ vom März 2026 bestehende Etiketten für gerösteten Kaffee mit optionalen Mahlinformationen bestätigte. Japans Überwachungsplan für das Haushaltsjahr 2026 setzte Melde- und Konformitätsprüfungen fort und bot eine positive Kontinuitätsbasis. Die Zertifizierungsanforderung der VAE trat am 1. Januar 2026 in Kraft, wodurch dokumentierte Labornachweise kommerziell wichtig wurden, da fehlende Zertifizierung eine Hochzuckerklassifizierung auslöst, bis ein Bericht das Gegenteil belegt.
Wertschöpfungskettenstufen
Die Wertschöpfung im Kaffeebereich unterscheidet sich bei der Verarbeitung von Grünkaffee, der Markenherstellung und dem Einzelhandelszugang. Im Jahr 2025 bezog JDE Peet's etwa 8% des weltweiten Kaffees für seine Produktionsanlagen. Zum 31. Dezember 2025 betrieb es über 700 Kaffeestores in mehreren Märkten unter Marken wie Peet's, OldTown und Campos. Diese Kombination veranschaulicht, wie ein Kaffeeunternehmen sowohl an der vorgelagerten Beschaffung als auch an der endgültigen Kundenbeziehung teilnehmen kann, mit unterschiedlichen Ertragsmechanismen auf jeder Stufe.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Grünkaffeeverarbeitung und -lagerung | Grünkaffeehändler und -verarbeiter wie Louis Dreyfus Company | Verkäufe von verarbeitetem Grünkaffee | Abstimmung der Lagerkapazität mit dem Verarbeitungsdurchsatz | Lagerausbau mit Verarbeitungskapazität in Einklang bringen |
| Markengebundene Kaffeeproduktion und -distribution | Markengebundene Kaffeehersteller wie Starbucks Corporation und JDE Peet's sowie Distributoren von verpacktem Kaffee wie Nestlé SA | Verkäufe von markengebundenen Kaffeeprodukten | Aufrechterhaltung des Kaffeeangebots über Einzel- und Foodservice-Kanäle hinweg | Produktspezifikationen mit dem Angebot jedes Kanals koordinieren |
| Einzelhandelsservice und Lizenzierung | Kaffeehändler wie JDE Peet's und Einzelhandelslizenzgeber wie Starbucks Corporation | Kaffeeverkäufe, Markenversorgungsmargen und Einzelhandelslizenzgebühren | Koordinierung der Markenversorgung mit unabhängig betriebenen Filialen | Produktversorgung und Lizenznehmer-Serviceausführung aufeinander abstimmen |
| Quelle: Mordor Intelligence | ||||
Im Juli 2025 eröffnete Louis Dreyfus Company seine erweiterte Anlage in Varginha, Brasilien, mit einer Verarbeitungskapazität von bis zu 2,5 Millionen 60-Kilogramm-Säcken jährlich und einer auf etwa 1 Million Säcke erhöhten Lagerkapazität. Zusätzliche Lagerkapazität kann einem Händler mehr Flexibilität bei der Planung von Verarbeitung und Versand geben. Im Geschäftsjahr 2025 erhielt Starbucks Corporation Markenprodukt- und Versorgungsmargen von lizenzierten Filialbetreibern neben Lizenzgebühren auf deren Einzelhandelsumsätze. Dieses nachgelagerte Modell kann wiederholte Kaffeeverkäufe über zusätzliche Betreiber unterstützen und gleichzeitig einen mit der Marke verbundenen Einkommensstrom aufrechterhalten.
Wettbewerbslandschaft
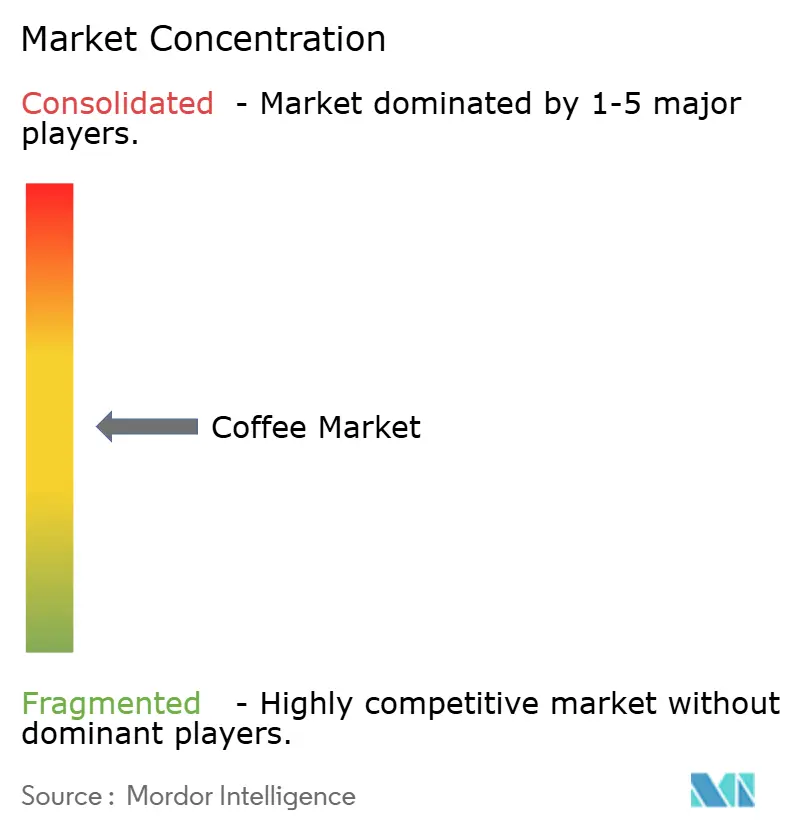
Ein mäßig konzentriertes Feld bringt Nestlé SA und Luigi Lavazza S.p.A. durch markengebundene Kaffeegeschäfte in den Wettbewerb. The Kraft Heinz Company und The J. M. Smucker Company überschneiden sich im US-amerikanischen Mainstream-Röstkaffee durch Maxwell House und Yuban gegenüber Folgers und Café Bustelo. Starbucks Corporation fügt ein coffeehouse-geführtes Modell neben seinen lizenzierten Kanälen hinzu. Smuckers US-amerikanische Einzelhandels-Kaffeenettoumsätze erreichten im Quartal bis zum 31. Juli 2026 807,8 Millionen USD, wobei die Preisgestaltung 10 Prozentpunkte zum Nettoumsatzwachstum im Jahresvergleich und Volumen/Mix 2 Punkte beitrug. Diese Wege zu Kunden geben großen Kaffeeanbietern mehrere Möglichkeiten zu konkurrieren, was eine gemeinsame Branchenpräsenz mit unterschiedlichen Einzel- und Serviceangeboten vereinbar macht.
Im August 2026 erklärte Kraft Heinz, dass es Ausgaben tätigte, um den Marktanteil von Maxwell House zu verteidigen, und rahmte seine Kaffeeinvestition als Ziel zur Marktanteilsverteidigung. Lavazza brachte sein Tablì kapselfreies Einzelportions-Kaffeesystem ab September 2026 im Vereinigten Königreich exklusiv bei John Lewis auf den Markt, mit Kaffee-Tabs ohne Beschichtung oder Bindemittel. Ein dediziertes Brühsystem macht das Kaffee-Tab-Angebot zu einem verknüpften Produktangebot, sodass die kommerzielle Aufgabe den Aufbau von Wiederholungskäufen der Kaffee-Tabs umfasst. Ausgaben zur Marktanteilsverteidigung und ein neues Kaffeeformat adressieren folglich unterschiedliche Wettbewerbsbedürfnisse, wobei eines auf eine etablierte Marke und das andere auf ein eigenständiges Zubereitungssystem ausgerichtet ist.
Die regulatorische Positionierung fügt eine weitere Wettbewerbsanforderung für Kaffee hinzu, der für die Europäische Union bestimmt ist. Geplante EUDR-Verpflichtungen machen entwaldungsfreie Produktion und die Legalität im Erzeugerland für den Zugang zu erfassten Kaffeeprodukten relevant. Für einen EU-orientierten Anbieter muss die Produktdifferenzierung daher durch Kaffee unterstützt werden, der die relevante Herkunftsnachweisanforderung erfüllen kann. Ein Herausforderer kann ein klar definiertes Kaffeeformat mit einer Lieferantenbasis kombinieren, die in der Lage ist, diese Aufzeichnungen zu unterstützen, und dabei sowohl das Verbraucherangebot als auch die Zugangsentscheidung des Betreibers ansprechen. Die daraus resultierende Wettbewerbsmöglichkeit liegt darin, ein eigenständiges Kaffeeprodukt mit einer nachweisbaren Beschaffung zu verbinden, sodass das Markenangebot über die Kanäle des beabsichtigten Bestimmungsorts verkauft werden kann.
Führende Unternehmen der Kaffeebranche
-
Nestlé SA
-
Luigi Lavazza S.p.A.
-
The Kraft Heinz Company
-
The J. M. Smucker Company
-
Starbucks Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kaffeemarkt Unternehmen in diesem Bericht
- Nestlé SA
- UCC Ueshima Coffee Co.
- Starbucks Corporation
- The Kraft Heinz Company
- Luigi Lavazza S.p.A.
- Massimo Zanetti Beverage Group SpA
- The J. M. Smucker Company
- Tata Consumer Products
- Coava Coffee Roasters
- Tchibo GmbH
- Louis Dreyfus Company Coffee
- TGL Company
- Trung Nguyen Legend Group
- Mayora Group (Kopiko)
- The Coca-Cola Company
- Unilever PLC
- Zino Davidoff Group
- Sleepy Owl Coffee
- Bewley's Limited
- Strauss Group
Wesentliche Chancen für Marktteilnehmer
Kaffeebeschaffungsmöglichkeiten unterscheiden sich in ihrem Käufer, dem ermöglichenden Programm und dem Weg zu einem wiederholbaren Kaffeeverkauf. Ein kollektives Aktionsprogramm für Kaffeebauern in Kenia und Uganda wurde 2025 mit Unterstützung von Kaffeeunternehmen und dem deutschen Bundesministerium für wirtschaftliche Zusammenarbeit und Entwicklung gestartet. Im November 2025 kündigten Starbucks Coffee Trading Company, SARL, und Tata Starbucks eine auf Karnataka ausgerichtete Partnerschaft an, die bis 2030 die Unterstützung von 10.000 indischen Kaffeebauern anstrebt, einschließlich Agronomie- und Kaffeequalitäts-Schulungswerkzeuge für 2026. Diese Initiativen bieten spezifische Umgebungen, in denen Anbieter und Käufer Kaffeebeschaffungsangebote rund um Fähigkeiten auf Farmebene entwickeln können.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliches Hemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Rückverfolgbare Kaffeeversorgung für den EU-Zugang | Gestaffelte EU-Kaffeerückverfolgbarkeitsverpflichtungen sind für 2026 und 2027 geplant | Erfasste EU-Kaffeebetreiber | Kaffeeversorgung rund um Produktions- und Legalitätsnachweise organisieren | Zusammenstellung der erforderlichen Produktionsnachweise | Vorbereitete Kaffeeexporteure und erfasste EU-Betreiber |
| Koordinierte Kaffeeanbieterentwicklung in Ostafrika | Kollektive Aktion in Kenia und Uganda wurde 2025 gestartet und war 2026 im Gange | Teilnehmende Kaffeeunternehmen | Farmunterstützung rund um ein definiertes Kaffeebeschaffungsziel bündeln | Koordinierung eines vorwettbewerblichen Programms | Teilnehmende Unternehmen und Kaffeebauerngemeinschaften |
| Qualitätsorientierte indische Kaffeeversorgung | Karnataka-basierte Bauernpartnerschaft zielt bis 2030 auf Unterstützung ab | Indische Kaffeebeschaffer und teilnehmende Bauern | Agronomie- und Kaffeequalitätsarbeit mit Beschaffungsspezifikationen verknüpfen | Technische Anleitung in konsistente Kaffeequalität umwandeln | Teilnehmende indische Bauern und Kaffeekäufer |
| Quelle: Mordor Intelligence | |||||
Die EU-Chance hängt von der Erfüllung einer Marktzugangsbedingung ab, während der Qualitätsfokus der indischen Partnerschaft einen Weg zur Entwicklung einer differenzierten Kaffeeversorgung bietet. Kollektive Aktion in Kenia und Uganda bietet einen weiteren Rahmen für die Koordinierung der Anbieterentwicklung unter teilnehmenden Unternehmen. Die zentrale Möglichkeit ist eine Kaffeebeschaffungsbeziehung mit einem identifizierbaren Kaufziel, sodass Farmunterstützung und Compliance-Vorbereitung zu Kaffee beitragen, den Käufer zu vermarkten beabsichtigen.
Neueste Industrielle Entwicklungen in Kaffeemarkt
- Sep 2026: Luigi Lavazza S.p.A. brachte sein Tablì Einzelportions-Kaffee-Tab-System über John Lewis im Vereinigten Königreich auf den Markt, mit einem breiteren Online-Verkauf ab dem 1. November 2026.
- Apr 2026: Luckin Coffee nahm sein intelligentes Röstcenter in Qingdao, China, in Betrieb und ergänzte damit die Röstkapazität der integrierten Kaffeeversorgungsoperation der Einzelhandelskette.
- Mär 2026: Suntory Beverage & Food brachte am 24. März Starbucks GRAB&GO gebrühten schwarzen Kaffee, Aroma-Latte und White-Mocha-500-Milliliter-Flaschenkaffeegetränke für den exklusiven Verkauf über 7-Eleven in Japan heraus.
Kaffeemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Kaffeemarkt misst die jährlichen Ausgaben für geröstete Kaffeeprodukte und zubereitete Kaffeegetränke weltweit. Er umfasst Käufe für den Konsum zu Hause und außer Haus, bewertet in USD zum endgültigen Kundenverkauf.
Ausschlüsse aus dem Umfang: Separat verkaufte Kaffeebrühmaschinen und -geräte, kaffeegeschmackte Lebensmittel und koffeinfreie Getränke sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Ganze Bohnen
- Gemahlener Kaffee
- Instantkaffee
- Trinkfertiger Kaffee (RTD)
- Kaffeepads und -kapseln
- Nach Vertriebskanal
- Außer-Haus-Konsum
- Einzelhandel
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Facheinzelhändler
- Online-Einzelhandel
- Sonstige Einzelhandelskanäle
- Nach Kaffeeart
- Arabica
- Robusta
- Liberica
- Sonstige
- Nach Herkunft
- Einzelherkunft/Spezialität
- Mischung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Kolumbien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Indonesien
- Vietnam
- Malaysia
- Singapur
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Südafrika
- Ägypten
- Kuwait
- Äthiopien
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Ernährungs- und Landwirtschaftsorganisation (FAO) liefern globalen Produktions-, Handels- und Preiskontext, während die Internationale Kaffeeorganisation (ICO) die Produktion, den Verbrauch, die Handelsströme und die Preise im Kaffeejahr verfolgt. Der USDA Foreign Agricultural Service's Coffee: World Markets and Trade liefert Schätzungen zu Produktion, Verbrauch, Handel und Vorräten auf Länderebene, und die FAOSTAT-Reihe von UNdata unterstützt historische Vergleiche der Grünkaffeeproduktion. Diese Quellen helfen Analysten, die Ernteverfügbarkeit und Handelsströme mit der Nachfrage und dem Einzel- und Foodservice-Kaffeemarkt in Beziehung zu setzen.
Ergänzende Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien und seriöse Wirtschaftspresse können Produktportfolios, Kanalexposition sowie Preis- oder Mixveränderungen für Kaffeeproduzenten, Marken, Einzelhändler und Foodservice-Betreiber klären. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Kaffeeröstern, Führungskräften von verpackten Kaffeemarken und Einzelhandel, Foodservice-Betreibern und Kaffeebeschaffungsspezialisten können Kanaldefinitionen, Preisgestaltung, Produktmix und Nachfragetreiber klären. Befragte können Annahmen aus Sekundärquellen überprüfen und Lücken in Format-, Kanal-, Kaffeeart-, Herkunfts- und regionalen Nachweisen identifizieren. Analysten können widersprüchliche Aussagen durch gezielte Nachfragen auflösen und Antworten mit veröffentlichten Verbrauchs-, Handels- und Unternehmensangaben vergleichen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34% | Führungskräfte (CXOs): 20% | APAC: 38% |
| Mittlere Ebene: 43% | Funktions-/Bereichsleiter: 38% | EMEA: 33% |
| Kleinere Marktteilnehmer: 23% | Manager: 42% | Amerika: 29% |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen Endkundenausgaben für Kaffee aus einer Top-down-Marktperspektive und überprüft dann ausgewählte Gesamtwerte durch Lieferantenumsatz-Aggregationen und Stichproben von Einzel- oder Foodservice-Preisen multipliziert mit Volumen. Grünkaffeeproduktion und -handel, Kaffeeverbrauch, Kanalverkäufe, Einzel- und Menüpreise sowie Produktmix liefern praktische Indikatoren. Angebot und Verbrauch verankern das Volumen, während Preise und Mix die physische Nachfrage mit dem Wert verbinden. Nachweise zu Produktformaten, Außer-Haus- und Innenhandelsrouten, Kaffeesorten, Herkünften und Ländernachfrage unterstützen Segmentanteile, die über jede Achse und Geografie hinweg abgestimmt werden. Eine multivariate Regression kann historischen Wert und Volumen mit diesen Indikatoren in Beziehung setzen, mit Szenarioanalysen für Rohstoffpreis-, Ernte- und Kanalschocks. Wert- und Volumenprognosen werden separat erstellt, sodass Preis- und Mixeffekte sichtbar bleiben. Wo Kanal- oder Ländereingaben fehlen, vergleichen Analysten nahe liegende Jahre, verwenden die nächstgelegenen dokumentierten regionalen oder Produktnachweise und erfassen einen Bereich zur Überprüfung. Kaffeesektorspezialisten können prüfen, ob die Prognosepfade auf Variablenebene die Betriebsbedingungen widerspiegeln und wesentliche Lücken erklären.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktgesamtwerte gegen unabhängige Produktions-, Verbrauchs-, Handels-, Einzelpreis- und Unternehmensumsatzsignale und untersuchen dann Ausreißer und wesentliche Abweichungen über Jahre, Kanäle und Segmente hinweg vor der Freigabe. Ein zweiter Analyst überprüft Quelldefinitionen, Einheitenumrechnungen, Abstimmungen und Prognosetreiber, und das Team nimmt erneut Kontakt zu relevanten Befragten auf, wenn Definitionen in Konflikt stehen oder ein wesentlicher Input unklar bleibt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ernte-, Preis-, Handels- oder regulatorischen Ereignissen aktualisiert und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Kaffeemarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Kaffeemarkt misst die jährlichen Ausgaben für geröstete Kaffeeprodukte und zubereitete Kaffeegetränke weltweit.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Grünkaffeeproduktion und -handel, Kaffeeverbrauch, Kanalverkäufe, Einzel- und Menüpreise sowie Produktmix liefern praktische Indikatoren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | Wert: 195,3 Milliarden USD (2027) / Volumen: 11,2 Millionen Tonnen (2027) | |
| Globaler Kaffeeproduzent A | 125,7 Milliarden USD (2025) | Das veröffentlichte globale Einzelhandelsmaß lässt Umsätze aus dem Außer-Haus-Kaffeeservice aus, die in diesem Markt enthalten sind. |
| Globaler Forschungsdesk A | 147,42 Milliarden USD (2025) | Das veröffentlichte Maß für verpackten Kaffee für den Heimkonsum schließt Café-Service-Umsätze aus, die in diesem Markt enthalten sind. |
Die Analysten von Mordor Intelligence triangulieren Marktgesamtwerte gegen unabhängige Produktions-, Verbrauchs-, Handels-, Einzelpreis- und Unternehmensumsatzsignale und untersuchen dann Ausreißer und wesentliche Abweichungen über Jahre, Kanäle und Segmente hinweg vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kaffeemarkt und wie ist der Wachstumsausblick?
Der Wert wird für 2027 auf 195,3 Milliarden USD und bis 2032 auf 247,7 Milliarden USD prognostiziert, mit einem CAGR von 4,87% von 2027 bis 2032.
Was fördert die Kaffeenachfrage?
Spezialitätenkaffee und RTD-Akzeptanz unterstützen die Nachfrage, wobei im Herbst 2025 19% der US-amerikanischen Kaffeetrinker des vergangenen Tages RTD-Kaffee konsumierten, gegenüber 9% im Jahr 2021.
Welcher Kaffeeprodukttyp führt beim Umsatzwert?
Gemahlener Kaffee führte mit einem Anteil von 32,76% im Jahr 2026, während RTD-Kaffee das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 7,2% von 2027 bis 2032 ist.
Welche Unternehmen sind die wichtigsten Kaffeewettbewerber?
Zu den wichtigsten Marktteilnehmern zählen Nestlé SA, Luigi Lavazza S.p.A., The Kraft Heinz Company, The J. M. Smucker Company und Starbucks Corporation.
Wie wirken sich Kosten und Compliance auf den Kaffeeausblick aus?
Preisvolatilität bei Bohnen und Rückverfolgbarkeitsarbeit schränken Anbieter ein. Für erfasste Kaffeeprodukte beginnen die EUDR-Verpflichtungen am 30. Dezember 2026 für große und mittlere Betreiber und am 30. Juni 2027 für die meisten Kleinst- und Kleinbetreiber.
Welche Regionen führen beim Kaffeeumsatzwert und beim prognostizierten Wachstum?
Nordamerika hielt im Jahr 2026 einen Wertanteil von 23,62%, während der Nahe Osten und Afrika mit einem CAGR von 7,8% von 2027 bis 2032 am schnellsten wachsen soll.