
Analyse des US-Kaffeemarkts von Mordor Intelligence
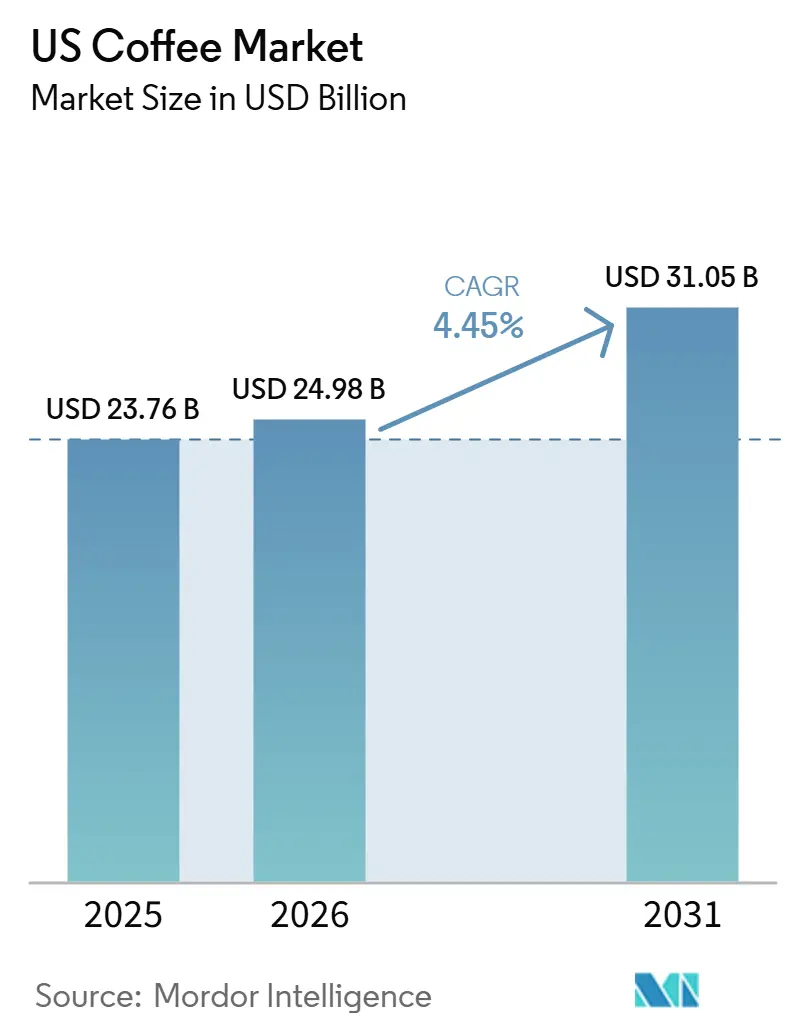
Die Größe des US Coffee Marktes wurde im Jahr 2026 auf 24,98 Milliarden USD geschätzt und wird voraussichtlich von 26,09 Milliarden USD im Jahr 2027 auf 32,23 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,32 % während des Prognosezeitraums (2027–2032). Das Marktvolumen wurde im Jahr 2026 auf 1,3 Millionen Tonnen geschätzt und wird voraussichtlich von 1,32 Millionen Tonnen im Jahr 2027 auf 1,45 Millionen Tonnen bis 2032 wachsen, bei einem CAGR von 1,85 % während des Prognosezeitraums (2027–2032).
Im Einzelhandel verankerte Verpackungsformate bestimmen die Ausgaben in den Vereinigten Staaten, wodurch die Erschwinglickeit unter klimabedingtem Kostendruck für gemahlenen Kaffee und Einzelportionsangebote zentral wird. Lieferanten erweitern ihre Markenprodukte im Einzelhandel, da die Akzeptanz von Spezialitätenkaffee und App-Bestellungen Premium- und zubereitete Kaffeeanlässe unterstützen. Kalifornien knüpft außerdem den Zugang zu qualifizierenden staatlich verbundenen Gastronomieeinrichtungen an die Verpackungsgenehmigung. Die Preisrealisierung bei verpacktem Kaffee ist die wichtigste Herausforderung für Lieferanten, während die Akzeptanz von Spezialitätenkaffee und App-Bestellungen den Anbietern von zubereitetem Kaffee den klareren Weg zu Premiumwachstum bieten.
Wichtigste Erkenntnisse des Berichts
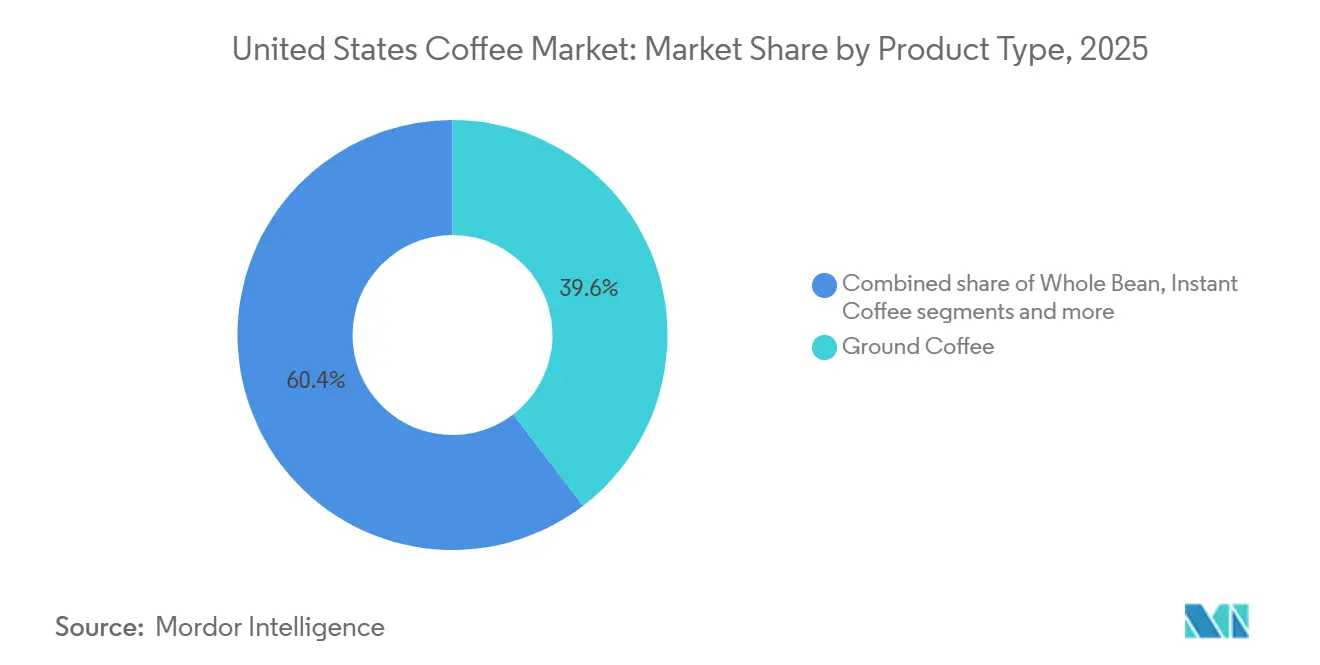
- Gemahlener Kaffee führte die Produkttypen mit einem Marktanteil von 39,17 % im US Coffee Markt im Jahr 2026 an, während Kaffeepads und -kapseln mit einem CAGR von 5,72 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
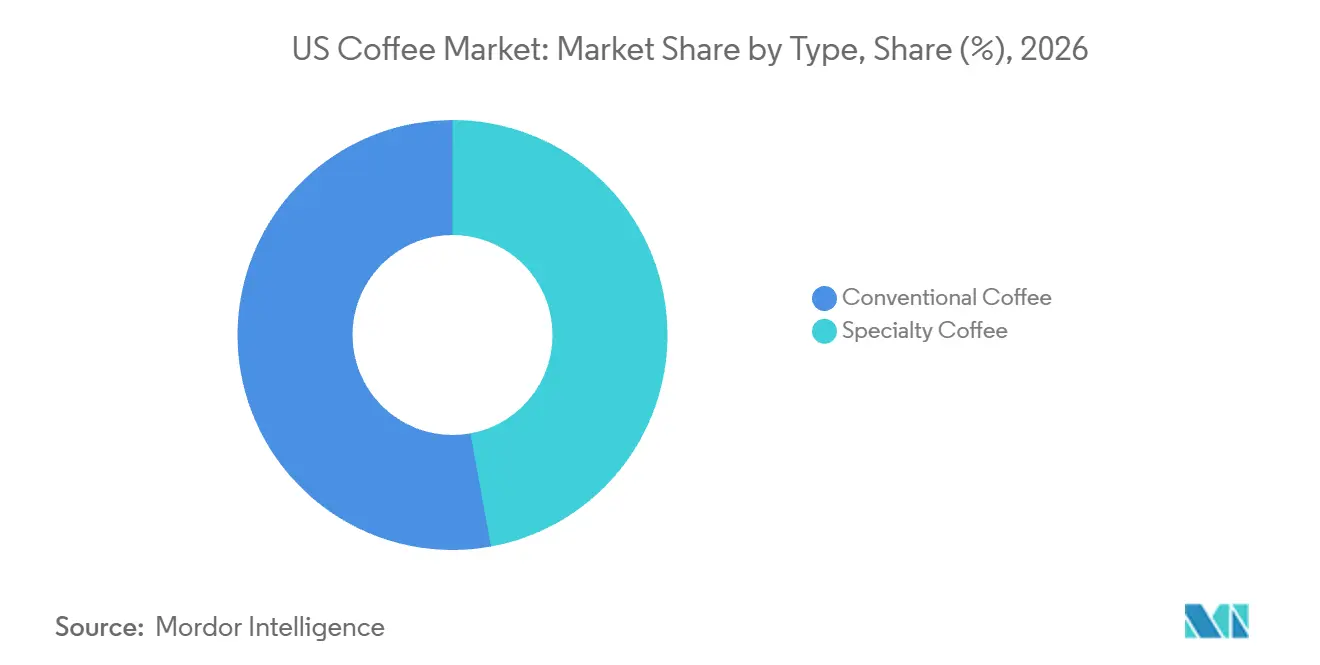
- Nach Kaffeetyp entfiel auf konventionellen Kaffee ein Anteil von 52,87 % an der Größe des US Coffee Marktes im Jahr 2026, wobei Spezialitätenkaffee mit einem CAGR von 6,78 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
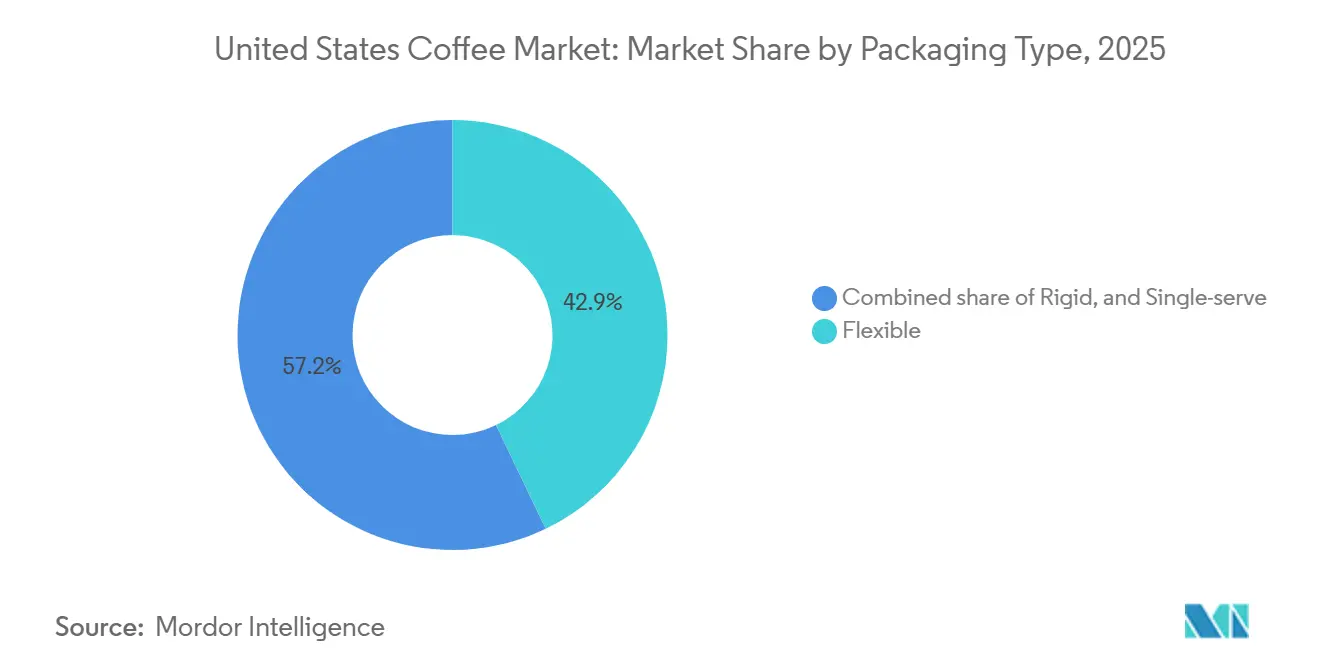
- Bei der Verpackung führten flexible Formate mit 42,76 % der Verbraucherausgaben für Kaffee im Jahr 2026, und Einzelportionen sollen mit einem CAGR von 6,08 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein.
- Der indirekte Handel hielt 87,67 % der Verbraucherausgaben für Kaffee im Jahr 2026 und soll ebenfalls mit einem CAGR von 4,82 % im Zeitraum 2027–2032 am schnellsten wachsen.
- Unter den Bundesstaaten hielt Kalifornien 24,03 % der Verbraucherausgaben für Kaffee im Jahr 2026, während Florida mit einem prognostizierten CAGR von 5,95 % im Zeitraum 2027–2032 der am schnellsten wachsende Bundesstaat ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung und Akzeptanz von Kaffee der dritten Welle bei Verbrauchern | +2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach einem funktionalen und spezialisierten Kaffeesortiment | +1.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Urbanisierung und ein schnelllebiger Lebensstil treiben die Nachfrage im direkten Handel an | +0.95% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Staatliche Vorschriften für kompostierbare Verpackungen fördern Verpackungsinnovationen | +0.45% | Staatlich verbundene Gastronomieeinrichtungen in Kalifornien | Mittelfristig (2–4 Jahre) |
| Das Wachstum bei Heimbarista-Geräten kurbelt den Absatz von ganzen Kaffeebohnen an | +0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Das Wachstum der Kaffeehäuser befeuert die Marktnachfrage | +0.35% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung und Akzeptanz von Kaffee der dritten Welle bei Verbrauchern
Die Akzeptanz von Spezialitätenkaffee verschafft Röstern und Cafés ein breiteres Publikum für differenzierte Zubereitungsarten und erkennbare Getränkestile. Die Umfrage der National Coffee Association vom Juni 2026 unter 1.882 US-amerikanischen Erwachsenen ab 18 Jahren ergab, dass 48 % am vergangenen Tag Spezialitätenkaffee getrunken hatten – ein Rekordhoch.[1] Die verbraucherdefinierte Spezialitätenkategorie umfasst traditionellen Kaffee, der als aus Premium-Bohnen oder -Mahlgut hergestellt wahrgenommen wird, espressobasierte und andere Spezialitätengetränke sowie trinkfertige Kaffeespezialitäten. Der Konsum espressobasierter Getränke in der vergangenen Woche erreichte 47 %, ebenfalls ein Rekordhoch und ein Anstieg von 17,5 % seit 2022. Für Café-Betreiber bieten vertraute Espressogetränke einen Weg zu diesem Publikum, ohne dass spezielles Brühwissen eine Voraussetzung ist. Die Breite der Kategorie gibt auch Röstern von verpacktem Kaffee einen Premiumisierungsweg, der nicht vom Betrieb eines Cafés abhängt.
Wachsende Nachfrage nach einem funktionalen und spezialisierten Kaffeesortiment
Funktionale Zusätze können einen weiteren Grund schaffen, einen zubereiteten Kaffee zu wählen, wenn sie den bestehenden Geschmack und die Textur des Getränks ergänzen. Im zweiten Quartal des Geschäftsjahres 2026 meldete Starbucks ein Wachstum von mehr als 40 % beim Absatz der Cold-Foam-Plattform in seinem US-amerikanischen Filialbetrieb. Das Unternehmen führte die gestiegene Attraktivität, insbesondere bei der Generation Z, auf neue Geschmacksrichtungen und die Einführung von Protein zurück. Die Plattform umfasst Cold Foam, der Kaffee und anderen Getränken hinzugefügt wird. Für Kaffeehausbetreiber unterstützt dies die Entwicklung funktionaler Optionen innerhalb einer vertrauten Getränkeplattform, die mehrere Variationen aufnehmen kann. Ein gemeinsamer Modifikator ermöglicht es Betreibern, die funktionale Nachfrage über mehrere Getränketypen hinweg zu bedienen, wodurch die Abhängigkeit von der reinen Kaffeeakzeptanz zur Aufrechterhaltung des Zusatzes verringert wird.
Urbanisierung und ein schnelllebiger Lebensstil treiben die Nachfrage im Außer-Haus-Vertrieb an
Ein bequemer Zugang zu zubereitetem Kaffee gibt Gastronomieanbietern eine Möglichkeit, um Trinkanlässe außer Haus zu konkurrieren. Im Juni 2026 hatten 38 % der US-amerikanischen Kaffeetrinker des vergangenen Tages ihren Kaffee außer Haus getrunken – der höchste Stand seit Januar 2020. Ein Rekordhoch von 40 % der Käufer von außer Haus konsumiertem Kaffee der vergangenen Woche bestellten in dieser Umfrage Kaffee über eine App. Diese Verhaltensweisen machen den Weg zu einem zubereiteten Getränk zu einem Teil des kommerziellen Angebots neben dem Kaffee selbst. Die Reduzierung des Aufwands für den Erwerb dieses Getränks kann Cafés dabei helfen, das erhebliche Publikum anzusprechen, das bereits Kaffee außer Haus konsumiert. Für ein Café bedeutet das Fehlen einer App-Bestellung, um diese Trinker ohne einen Kanal zu konkurrieren, der bereits in Rekordraten genutzt wird.
Staatliche Vorschriften für kompostierbare Verpackungen fördern Verpackungsinnovationen
Kaliforniens SB 1335 verpflichtet qualifizierende staatlich verbundene Gastronomieeinrichtungen, einschließlich staatseigener Einrichtungen, Konzessionäre auf staatlichem Eigentum und Gastronomieauftragnehmer staatlicher Behörden, zur Auswahl von aufgelisteten wiederverwendbaren, recycelbaren oder kompostierbaren Verpackungen. Mit Wirkung zum 1. Januar 2026 müssen kompostierbare Materialien von mindestens 75 % der landesweiten Programme für organische Abfälle regelmäßig zur Kompostierung gesammelt und von mindestens 75 % der landesinternen Kompostieranlagen für gemischte Materialien akzeptiert werden, wodurch die bisherigen 50 %-Schwellenwerte ersetzt werden. Ein alternativer Rücknahmeweg erfordert eine jährliche Rückgewinnung von mindestens 75 % der verteilten Artikel und die Akzeptanz aller zurückgewonnenen Artikel durch Kompostieranlagen sowie weitere Auflistungs- und rechtmäßige Kompostierkennzeichnungskriterien. Becher sind eine abgedeckte Verpackungskategorie, wodurch diese Spezifikationen direkt mit dem Kaffeeservice in qualifizierenden Einrichtungen verbunden werden. Lieferanten, die aufgelistete Becher anbieten, können diese Verpackungsanforderungen erfüllen, während ein nicht aufgelisteter Becher nicht für die Verwendung in abgedeckten Einrichtungen qualifiziert werden kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimabedingte Ertragsschwankungen erhöhen die Kosten | -0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Schädliche Auswirkungen von Kaffeepads und -kapseln auf die Umwelt | -0.3% | Fort Collins und andere nicht akzeptierende Gemeinden | Mittelfristig (2–4 Jahre) |
| Wachsendes Verbraucherbewusstsein für die negativen Auswirkungen von Koffein auf die menschliche Gesundheit | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative Getränke | -0.15% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimabedingte Ertragsschwankungen erhöhen die Kosten
Klimabedingte Produktionsverluste erschweren den Schutz der Erschwinglickeit, wenn Kaffeelieferanten unter Druck stehen, höhere Inputkosten zu decken. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen meldete Anfang 2025 historische internationale Kaffepreishöchststände infolge klimabedingter Produktionsverluste in Vietnam und Indonesien.[2] Der Verbraucherpreisindex zeigte im September 2026 einen Anstieg der US-amerikanischen Kaffeepreise um 7,1 % im Jahresvergleich. Die Los Angeles Times führte niedrigere Ernteerträge und höhere Weltmarktpreise auf Klimabedingungen in Vietnam, Indonesien und Brasilien sowie auf Pandemieeffekte und Zölle zurück. Für Anbieter von verpacktem Kaffee und Café-Betreiber erhöht die Weitergabe einer größeren Kostenlast den Preis, den Verbraucher für denselben Trinkanlass akzeptieren müssen. Die Absorption dieser Last lsst stattdessen weniger Umsatz nach Kaffeekosten übrig, sodass Lieferanten die Verbrauchererschwinglickeit gegen ihre eigenen Erträge abwägen müssen.
Schädliche Auswirkungen von Kaffeepads und -kapseln auf die Umwelt
Die lokale Recyclingakzeptanz kann den Umweltvorteil von Einzelportionskaffee auf Haushaltsebene einschränken. Keurig Dr Pepper berichtete, dass einige lokale Recyclingprogramme in US-amerikanischen Gemeinden im Jahr 2025 keine K-Cup-Pods akzeptierten. Fort Collins, Colorado, weist darauf hin, dass Einwegkaffeepads und -kapseln aller Art lokal nicht recycelbar sind und in den Restmüll gehören. Für recyclingorientierte Käufer macht dies die Akzeptanz am Entsorgungsort zu einer praktischen Voraussetzung für die Umweltattraktivität des Formats. Im Jahr 2025 bot Keurig Dr Pepper ein Rücknahme-Recyclingprogramm für US-amerikanische Verbraucher in Gemeinden an, in denen lokale Programme keine K-Cup-Pods akzeptierten. Haushalte in diesen Gemeinden benötigen einen separaten Weg zum Recycling von K-Cup-Pods, sodass das Recyclingangebot des Formats einen zusätzlichen Entsorgungsschritt beinhaltet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gemahlener Kaffee verankert das EinzelhandelssortimentGemahlener Kaffee hatte im Jahr 2026 einen Anteil von 39,17 % an der Größe des US Coffee Marktes. Für das größte Segment führte Keurig Dr Pepper ab Mai 2025 4 abgepackte Sorten gemahlenen Kaffees unter der Marke The Original Donut Shop bei großen Einzelhändlern landesweit ein. Die Umfrage der National Coffee Association vom Januar 2026 ergab, dass 60 % der US-amerikanischen Erwachsenen ab 18 Jahren zu Hause eine Filterkaffeemaschine besaßen. Diese Gerätebasis gibt einer Marke, die auch für K-Cup-Pods bekannt ist, einen Weg, Besitzer von Filterkaffeemaschinen durch abgepackten gemahlenen Kaffee zu bedienen.
Kaffeepads und -kapseln sind das am schnellsten wachsende Segment, mit einer Prognose von 5,72 % CAGR im Zeitraum 2027–2032. Das US-Kaffeesegment von Keurig Dr Pepper verzeichnete im Jahr 2025 einen K-Cup-Pod-Nettoumsatz von 3,21 Milliarden USD, einschließlich eigener, lizenzierter, Partnermarken- und Handelsmarkenaktivitäten. Gestiegene K-Cup-Pod-Verkäufe trugen im Jahr 2025 zum Umsatzwachstum in diesem Segment bei. Das K-Cup-Pod-Volumen des US-Kaffeesegments von Keurig Dr Pepper fiel im Jahr 2025 um 4,8 % im Jahresvergleich, was die Auswirkungen der Preiselastizität widerspiegelt. Für Keurig Dr Pepper zeigt der Rückgang des Pod-Volumens im Jahr 2025 neben einem K-Cup-Pod-Nettoumsatz von 3,21 Milliarden USD die Reaktion der Käufer, die weiteren Preiserhöhungen eine Grenze setzt.



Nach Typ:
Mainstream-Marken behalten eine breite AusgabenbasisKonventioneller Kaffee repräsentierte im Jahr 2026 einen Marktanteil von 52,87 % im US Coffee Markt. Innerhalb dieses größten Segments identifizierte J.M. Smucker Co. Folgers als den führenden US-amerikanischen Mainstream-Röst- und Mahlkaffee zum Stand 30. April 2026. Zum selben Berichtsdatum nannte Smucker Café Bustelo neben Folgers als eine seiner Hauptmarken in der Mainstream-Röst- und Mahlkaffeekategorie, was dem Lieferanten mehr als eine Markenkaffeeposition verschafft. Das größte Segment wird sowohl zwischen Marken eines einzigen Lieferanten als auch zwischen verschiedenen Lieferanten umkämpft.
Spezialitätenkaffee ist das am schnellsten wachsende Segment, mit einer Prognose von 6,78 % CAGR im Zeitraum 2027–2032. Im April 2026 berichtete der nordkarolinische Röster 321 Coffee, seinen Röstbetrieb in eine größere Anlage in Raleigh zu verlagern und Geräte hinzuzufügen, die die Produktionskapazität mehr als verdreifachen. Die Kapazitätserweiterung der Rösterei reagiert auf die steigende Nachfrage nach dem Kaffee von 321 Coffee, und die zusätzlichen Geräte ermöglichen es einem Standort, größere Kundenbestellungen zu erfüllen.

Nach Verpackungstyp:
Verpackungsformate verbinden Produktion und HeimzubereitungFlexible Verpackung war das größte Segment und repräsentierte 42,76 % der Verbraucherausgaben für Kaffee im Jahr 2026. Diplomat Coffee, ein Kaffeelieferant und Lohnabfüller, eröffnete im Januar 2026 seine 6.503 Quadratmeter große Anlage in Groveland, Florida. Das Unternehmen berichtete, dass die Verpackungslinien am 30. September 2026 in Betrieb waren und Bruchteils-Mahlpakete, Einzelhandels-Kaffeebeutel und Beutel-im-Beutel-Formate verarbeiteten, wobei die vollständige Inbetriebnahme für Januar 2027 geplant war. Dies trennt die verfügbare Abfüllkapazität eines Kaffeelohnabfüllers von der vollständigen Inbetriebnahme der Anlage und gibt Kunden eine betriebliche Verpackungsoption vor dem geplanten endgültigen Ausbau.
Kaffee in Einzelportionsverpackung ist das am schnellsten wachsende Segment, mit einer Prognose von 6,08 % CAGR im Zeitraum 2027–2032. In der Verbraucherumfrage der National Coffee Association vom Januar 2026 besaßen 47 % der US-amerikanischen Erwachsenen ab 18 Jahren zu Hause eine Einzelportionskaffeemaschine. Für Lieferanten, die diese Besitzer bedienen, können zusätzliche Kaffeekäufe durch häufigere Nutzung vorhandener Maschinen entstehen, ohne dass ein weiterer Gerätekauf erforderlich ist.
Nach Vertriebskanal:
Einzelhandelsvolumen trifft auf GastronomieserviceDer indirekte Handel war das größte Segment mit 87,67 % der Verbraucherausgaben für Kaffee im Jahr 2026 und soll mit einem CAGR von 4,82 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein. Die Umfrage der National Coffee Association vom Juni 2026 identifizierte Lebensmittelgeschäfte als den führenden Kanal für zu Hause zubereiteten Kaffee. Dieselbe Verbraucherumfrage berichtete, dass der Kanalanteil des Lebensmittelhandels für diese Käufe niedriger war als im Januar 2026. Käufe bei Großmärkten für die Heimzubereitung stiegen im Juni 2026 auf 28 % von 23 % im Januar 2026. Marken für verpackten Kaffee, die diesen wachsenden Kaufweg erschließen wollen, benötigen neben dem Lebensmittelhandel auch Zugang zu Großmärkten, was die für das Wachstum im indirekten Handel relevante Einzelhandelskontobasis erweitert.
Der indirekte Handel platziert das Brühen nach dem Kauf des verpackten Kaffees, während der direkte Handel zubereiteten Kaffee über eine Servicebegegnung verkauft. Für den direkten Handel ist ein Beispiel für diesen Serviceweg das Ergebnis der National Coffee Association vom Juni 2026, dass 55 % der Käufer von außer Haus konsumiertem Kaffee der vergangenen Woche an einem Drive-through bestellten. Kaffeehausbetreiber konkurrieren sowohl über die Erfüllung als auch über das Getränk, während Marken für verpackten Kaffee um das Produkt konkurrieren, das vor der Heimzubereitung ausgewählt wird.
Geografische Analyse
Kalifornien US Coffee Markt
Kalifornien hatte im Jahr 2026 einen Anteil von 24,03 % an der Größe des US Coffee Marktes und ist damit der größte Bundesstaatsmarkt. Die Beschäftigung in unabhängigen Kaffeeshops in der internen Stichprobe von Homebase in Kalifornien stieg von 2024 bis 2025 um 6,6 %. Die geleisteten Arbeitsstunden wuchsen um 8,3 %, während die Gesamtlohnsumme für dieselbe Stichprobe und denselben Zeitraum um 13,8 % stieg. Diese Kennzahlen deuten auf eine wachsende Servicebasis mit Personal hin, wobei die Lohnausgaben schneller steigen als die geleisteten Arbeitsstunden. Dies macht den Umsatz pro Personalstunde für unabhängige Café-Betreiber, die eine größere Arbeitsbasis in einen rentablen Kaffeeservice umwandeln wollen, kommerziell wichtig.
Florida US Coffee Markt
Florida ist der am schnellsten wachsende Bundesstaat mit einer prognostizierten Wachstumsrate von 5,95 % CAGR im Zeitraum 2027–2032. Buddy Brew Coffee eröffnete am 23. September 2026 ein Café im Riverview Sprouts Farmers Market und brachte sein vollständiges Café-Menü in das Einzelhandelsumfeld des Gastgebers. Das Riverview-Café war das sechste von 10 geplanten Buddy Brew-Cafés in Sprouts-Filialen in der Region und etablierte die Kooperationsplatzierung im Lebensmittelhandel als ein Rollout-Format für mehrere Standorte. Für einen spezialisierten Café-Betreiber platziert dieses Format den Zubereitungskaffeeservice vor Einkäufern, die bereits einen Lebensmitteleinkauf tätigen.
Das unternehmenseigene Kaffeehaus von Caribou Coffee in Watauga, seine erste eigenständige Texas-Einheit, eröffnete im Juni 2025 mit Walk-up- und Drive-through-Service für Kunden unterwegs. Die Stichprobe unabhängiger New Yorker Kaffeeshops von Homebase zeigte einen Anstieg der Lohnsumme um 22 % und der Beschäftigung um 9,5 % von 2024 bis 2025, während die Arbeitsstunden um 1 % sanken, was auf eine höhere Lohnsumme pro Stunde hindeutet. Pennsylvanias Roaming Bean ergänzte sein Getränkefahrzeuggeschäft am 21. Januar 2026 um einen Ladenstandort in Pittsburgh, und The Left Hook Coffee hielt am 1. August 2026 die Eröffnungsfeier seines dauerhaften Cafés in Raleigh, North Carolina, ab. In Illinois berichtete der Mitinhaber von Qamaria Coffee von mehr Kunden, die nach Mitternacht in Bridgeview während des Ramadan 2026 saßen. Outlet-Format und Servicezeiten bieten unterschiedliche Expansionswege, während die New Yorker Stichprobe die Kosten jeder Arbeitsstunde unterstreicht.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Kaffeeverkäufers, der eine qualifizierende Kette betreibt und als Hersteller von abgedeckten Verpackungen in Kalifornien agiert. Bundesvorschriften verlangen von Restaurantketten mit 20 oder mehr Standorten unter demselben Namen, die im Wesentlichen dieselben Menüpunkte anbieten, die Kalorien der Menüpunkte offenzulegen und auf Anfrage zusätzliche Nährwertinformationen bereitzustellen.[3] Kaliforniens SB 54 überträgt die Kosten für Sammlung, Verarbeitung und Recycling von abgedeckten Materialien von den Kommunalverwaltungen auf die Unternehmen, die diese Materialien herstellen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Kalifornien |
|---|---|---|
| Primäre Behörde | Food and Drug Administration | CalRecycle |
| Wichtige Instrumente oder Ausrichtung | 21 CFR 101.11 Menüoffenlegungen für qualifizierende Ketten und freiwillig registrierte Einrichtungen | SB 54 Anforderung zur Teilnahme an einem genehmigten Plan für Hersteller von abgedeckten Materialien bis zum 1. Januar 2027 |
| Kommerzielle Auswirkung | Menükalorien und zusätzliche schriftliche Nährwertinformationen auf Anfrage | Herstellerverantwortung für Sammlungs-, Verarbeitungs- und Recyclingkosten |
| Aktuelle politische Attraktivität | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Die bundesstaatliche Attraktivität ist für diesen Verkäufer Mittel, da die Menüoffenlegung eine definierte Betriebsanforderung ist. Keine Änderung spiegelt die fortlaufenden Offenlegungspflichten gemäß 21 CFR 101.11 wider, da die Prioritätenliste der FDA vom Januar 2026 nur eine geplante Untersuchung zur Menükennzeichnung beschreibt, ohne vorgeschlagene oder geplante Änderung dieser Pflichten. Kalifornien ist für diesen Verkäufer als Hersteller von abgedeckten Verpackungen Niedrig und Verschärfend, da die Teilnahme an einem genehmigten Plan am 1. Januar 2027 zur Bedingung für den Marktzugang wird. Der Eingang des Plans der Circular Action Alliance bei CalRecycle am 13. Oktober 2026 für eine 75-tägige Compliance-Prüfung macht den Genehmigungsprozess für diesen Termin kommerziell bedeutsam.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Versorgung mit Rohkaffee, die Herstellung und die Einzelhandelsverteilung für US-amerikanische Kaffeeangebote. Die Divisionen Rothfos, InterAmerican Coffee und Atlas Coffee Importers der Neumann Gruppe USA beliefern Röster in ganz Nordamerika, während Neumann Gruppe USA Logistik- und Buchhaltungsunterstützung bietet. Die Betriebe von Westrock Coffee in Little Rock, Arkansas, umfassen die Produktion von Einzelportionen und Einzelhandelsbeuteln. Diese Rollen trennen die Erträge aus der Lieferung eines vorgelagerten Rohstoffs, seiner Umwandlung in verpackten Kaffee und der Einbringung von Markenprodukten in Einzelhandelskanäle.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Rohkaffeeimport und -versorgung | Rohkaffeeimporteure wie Rothfos, InterAmerican Coffee und Atlas Coffee Importers | Rohkaffeeverkäufe an Röster | Koordination der Importlogistik und Rösterlieferungen | Gemeinsame Logistikunterstützung über Importeurdivisionen nutzen |
| Kaffeeherstellung und -verpackung | Kaffeehersteller wie Westrock Coffee | Umsätze aus hergestelltem Kaffee sowie Röst- oder Verpackungsdienstleistungen | Formatspezifische Kapazität für Beutel und Einzelportionsprodukte | Produktionswege für die bedienten Formate aufrechterhalten |
| Einzelhandelsverteilung | Verteiler von verpacktem Kaffee wie Nestlé USA | Verkäufe von verpacktem Kaffee über den Einzelhandel | Koordination von Markenprodukt- und Kanalverantwortlichkeiten | Vertriebsverantwortlichkeiten rund um die Einzelhandelskanal-Rechte der Marke definieren |
| Quelle: Mordor Intelligence | ||||
Der Serviceumfang von Westrock Coffee umfasst Beschaffung, Röstung, Verpackung und Vertrieb für Kundenindustrien weltweit. Die Integration kann daher mehrere Quellen von Lieferantenerträgen innerhalb derselben Geschäftsbeziehung zusammenführen. Die Formatbreite gibt einem integrierten Röster mehr Möglichkeiten, Verpackungs- und Vertriebserträge nach dem Rohkaffeekauf zu behalten, während der Importeur einen eigenständigen vorgelagerten Service erbringt.
Wettbewerbslandschaft
Marktkonzentration
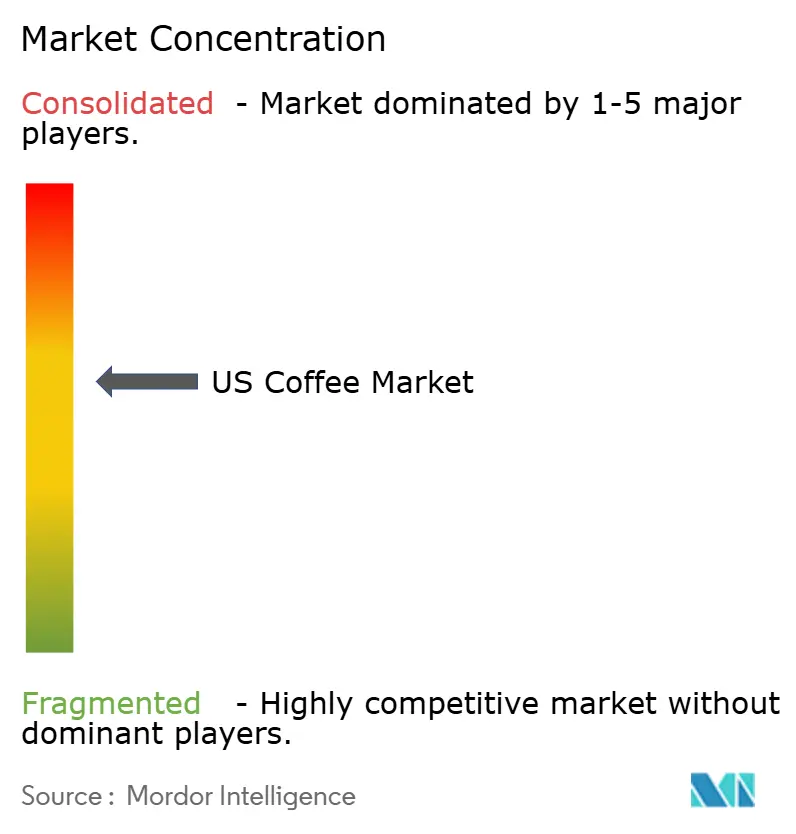
Das Wettbewerbsfeld kombiniert große Markenlieferanten mit unabhängigen Kaffeehausunternehmen und schafft eine teilweise fragmentierte Struktur über verpackten Kaffee und zubereitete Getränke hinweg. Zu den wichtigsten Teilnehmern gehören Starbucks Corporation, J.M. Smucker Co., Nestlé SA, Keurig Dr Pepper Inc. und Luigi Lavazza S.p.A. Das US-Einzelhandelskaffeesegment von Smucker meldete für das Geschäftsjahr 2026 einen Nettoumsatz von 3,3 Milliarden USD, ein Anstieg von 18 % gegenüber dem Geschäftsjahr 2025. Das relevante Wettbewerbsfeld ändert sich mit dem Weg zum Verbraucher, sodass eine Kaffeehausmarke und ein Supermarkt-Kaffeelieferant denselben Trinkanlass über unterschiedliche Geschäftsmodelle herausfordern können.
Am 21. April 2026 gaben Keurig Dr Pepper und Nestlé USA eine erweiterte Vereinbarung über die Herstellung und den Vertrieb von Starbucks K-Cup-Pods in den Vereinigten Staaten und Kanada bekannt. Die Unternehmen kündigten auch Programme an, die sich auf die erweiterte Distribution und Innovation für Starbucks-Kaffee im Keurig-Brühsystem konzentrieren. Die Vereinbarung knüpft ein Marken-Pod-Angebot an die Herstellungs- und Vertriebskoordination zwischen Unternehmen und macht den Weg zum Verbraucher zu einem Teil des Produktwettbewerbs. Die Verlängerung hält die Pods einer etablierten Kaffeehausmarke im Keurig-System, sodass konkurrierende Pod-Marken gegen eine Starbucks-Linie mit geregelter Herstellung und Distribution antreten müssen.
Einzelhandel und E-Commerce geben Kaffeeproduzenten neben den von ihnen verkauften Formaten eine weitere Grundlage für Differenzierung. Die Lavazza Group meldete für 2025 ein Umsatzwachstum in Nordamerika von 26,9 %, das hauptsächlich durch Einzelhandel und E-Commerce angetrieben wurde. Ihr US-amerikanisches Handelsunternehmen Lavazza North America bietet Kaffee in ganzen Bohnen, gemahlen, als Kapsel und als Pod an. Kaliforniens SB 54 ermöglicht es Herstellern mit einem jährlichen Bruttoumsatz unter 1 Million USD, eine Befreiung von den meisten Berichterstattungs- und Gebührenanforderungen zu beantragen. Diese kleinen Hersteller müssen dennoch planen, dass alle von ihnen verkauften Verpackungen bis 2032 recycelbar oder kompostierbar sind.
Führende Unternehmen der US Coffee Industrie
-
Starbucks Corporation
-
J.M. Smucker Co.
-
Nestlé SA
-
Keurig Dr Pepper Inc.
-
Luigi Lavazza S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
US-Kaffeemarkt Unternehmen in diesem Bericht
- Starbucks Corporation
- J.M. Smucker Co.
- Keurig Dr Pepper Inc.
- Nestlé SA
- Kraft Heinz Co.
- Luigi Lavazza S.p.A.
- Community Coffee Company
- Dunkin' Brands Group, Inc.
- Caribou Coffee Company
- Farmer Brothers Co.
- La Colombe Coffee Roasters
- Death Wish Coffee Co.
- Black Rifle Coffee Company
- High Brew Coffee
- Bulletproof 360 Inc.
- Allegro Coffee Company
- RISE Brewing Co.
- Coffee Bros
- Chilz Coffee
- Counter Culture Coffee
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen zubereitete Kaltkaffe-Angebote mit Verpackungsentscheidungen, die den Einzelhandelskaffee und den Café-Service betreffen. Im Januar 2026 hatten 60 % der US-amerikanischen Spezialitätenkaffeetrinker in der vergangenen Woche Kaltkaffee getrunken, ein Anstieg von 6,6 Prozentpunkten gegenüber Januar 2025. Kaliforniens dauerhafte SB 54-Vorschriften traten am 1. Mai 2026 in Kraft und etablierten die erweiterte Herstellerverantwortung für abgedeckte Verpackungen und Einweg-Kunststoffgeschirr für die Gastronomie, wobei die primäre Verantwortung am Ende des Lebenszyklus den Herstellern zugewiesen wurde.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Zubereiteter kalter Spezialitätenkaffee | Gestiegene Beteiligung am Kaltkaffeekonsum der vergangenen Woche unter Spezialitätenkaffeetrinkern im Januar 2026 | US-amerikanische Spezialitätenkaffeetrinker | Café-zubereitete Kaltkaffe-Angebote rund um einen eigenständigen Trinkanlass aufbauen | Produktdifferenzierung innerhalb einer weit verbreiteten Kaltkaffeekategorie | Spezialitätscafé-Betreiber und Kaffeeröster |
| Einzelhandelskaffeeangebote, die auf abgedeckte Verpackungsverantwortlichkeiten ausgelegt sind | Operativer SB 54-Rahmen für abgedeckte Verpackungen | Kaffeemarken, die abgedeckte Verpackungen in Kalifornien platzieren | Den Kaffeebeutel mit der End-of-Life-Verantwortung des Herstellers koordinieren | Die Herstellerverantwortlichkeiten gehen über den Verkauf der gefüllten Verpackung hinaus | Röster, die Kaffee- und Verpackungsentscheidungen koordinieren |
| Café-Kaffeeangebote kombiniert mit geeignetem abgedecktem Servicegeschirr | SB 54 befasst sich auch mit abgedecktem Einweg-Kunststoffgeschirr für die Gastronomie | Café-Betreiber, die abgedecktes Servicegeschirr in Kalifornien kaufen | Das Zubereitungsgetränkeangebot mit dem Verpackungsweg des verantwortlichen Herstellers abstimmen | Koordination von Café-Service und Pflichten des abgedeckten Herstellers | Café-Betreiber und die sie beliefernden Kaffeelieferanten |
| Quelle: Mordor Intelligence | |||||
Zubereiteter kalter Spezialitätenkaffee bietet eine Produktantwort auf die gestiegene Beteiligung am Kaltkaffeekonsum innerhalb des Spezialitätenkonsums. Kaffeebetriebe können diesen Anlass durch café-zubereitete Getränke verfolgen und dabei die Servierportion mit dem jeweiligen Hersteller koordinieren. Für abgedeckte Verpackungen in Kalifornien kann diese Koordination die End-of-Life-Verantwortung zu einem Teil des kommerziellen Kaffeeangebots machen.
Neueste Industrielle Entwicklungen in US-Kaffeemarkt
- Okt. 2026: CalRecycle erhielt am 13. Oktober 2026 den Herstellerverantwortungsplan der Circular Action Alliance für Kaliforniens SB 54-Verpackungsprogramm und begann eine 75-tägige Compliance-Prüfung.
- Sep. 2026: Starbucks Corporation gab Pläne bekannt, rund 1 % seiner mehr als 18.000 nordamerikanischen Kaffeehäuser zu schließen, die nicht seinen erwarteten Standards für Kundenerfahrung und finanzielle Leistung entsprachen.
- Apr. 2026: Keurig Dr Pepper Inc. und Nestlé USA gaben eine erweiterte Vereinbarung für die Herstellung und den Vertrieb von Starbucks K-Cup-Pods in den USA und Kanada bekannt, einschließlich neuer Programme zur erweiterten Distribution und Innovation.
US-Kaffeemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der US Coffee Markt misst die jährlichen Verbraucherausgaben für geröstete Kaffeeprodukte, die in den USA verkauft werden. Er umfasst verpackten Kaffee, der über Einzelhandelskanäle verkauft wird, sowie Kaffeegetränke, die von Gastronomieanbietern zubereitet und an Verbraucher verkauft werden.
Ausschlüsse aus dem Umfang: Zwischengroßhandelsverkäufe von verpacktem Kaffee, ungeröstete grüne Kaffeebohnen, die an Röster verkauft werden, Kaffeebrühgeräte, Nicht-Kaffee-Lebensmittel- und Getränkeverkäufe bei Gastronomieanbietern sowie abgefüllte oder in Dosen abgefüllte trinkfertige Kaffeegetränke sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Kaffeebohnen
- Gemahlener Kaffee
- Instantkaffee
- Kaffeepads und -kapseln
- Nach Typ
- Konventioneller Kaffee
- Spezialitätenkaffee
- Nach Verpackungstyp
- Flexibel
- Starr
- Einzelportionen
- Nach Vertriebskanal
- Außer-Haus-Konsum
- Einzelhandel
- Supermärkte/Verbrauchermärkte
- Convenience-/Lebensmittelgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Einzelhandelskanäle
- Nach Geografie
- Kalifornien
- Texas
- Florida
- New York
- Pennsylvania
- Illinois
- Rest der Vereinigten Staaten
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie die National Coffee Data Trends-Umfragen der National Coffee Association, das Coffee: World Markets and Trade-Rundschreiben des USDA Foreign Agricultural Service, Warenimportaufzeichnungen des US Census Bureau und Lebensmittelimportdaten des USDA Economic Research Service liefern illustrative Belege zum US-amerikanischen Verbraucherverhalten, zur physischen Versorgung, zum Importengagement und zu Handelswerten. Diese Quellen können dabei helfen, Haushalts- und Außer-Haus-Anlässe zu unterscheiden, die Kaffeeverfügbarkeit und den Preisdruck zu verfolgen und zu prüfen, ob Änderungen im Handel oder Konsum eine Prognosenannahme stützen.
Unternehmens-10-Ks, Investorenmaterialien und seriöse Presse liefern ergänzende Überprüfungen zu Produktportfolios, Preisgestaltung, Kanalaktivitäten und Gastronomieengagement, wobei gemeldete Unternehmensverkäufe von Marktgesamtwerten getrennt gehalten werden. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und -umfragen
Die Primärforschung umfasst Kaffeeröster und Anbieter von verpacktem Kaffee, Einkäufer im Lebensmitteleinzelhandel und Online-Handel, Kaffeeshop- und Gastronomiebetreiber sowie Distributions- oder Beschaffungsspezialisten, mit Perspektiven von Führungskräften, Funktionsleitern und Managern. Strukturierte Interviews und eine gezielte Umfrage testen Sekundärergebnisse zu Kanalmix, Produktformaten, Verbraucherpreisen und staatlichen Unterschieden, während geklärt wird, ob sich die Zahlen auf endgültige Verbraucherkäufe, Zwischenverkäufe oder einen engeren Produktpool beziehen. Analysten gleichen Meinungsverschiedenheiten mit unabhängigen Konsum-, Handels- und Unternehmensnachweisen ab, erfassen ungelöste Lücken und passen relevante Annahmen an, anstatt sie mit nicht unterstützten Schätzungen zu füllen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Nach der Trennung von Verbraucherkäufen von Zwischentransaktionen und Geräteerlösen schätzt das Modell die endgültigen US-amerikanischen Ausgaben für verpackten Kaffee und von der Gastronomie verkaufte Kaffeegetränke durch einen Top-down-Ansatz und überprüft dann ausgewählte Kanal- und Lieferantenschätzungen anhand von Stichproben-Durchschnittsverkaufspreisen und -volumina oder Lieferanten-Rollups. Es erstellt separate Wert- und physische Volumenreihen, da Preis und Produktmix die Ausgaben schneller steigern können als die konsumierte Kaffeemenge. Zu den Kernindikatoren gehören der USDA-Kaffeekonsum in 60-Kilogramm-Säcken für die physische Nachfrage, NCA-Maßnahmen für den Heim- und Außer-Haus-Konsum für die Kanalallokation, Census-Importmengen und -werte für die Versorgungsverfügbarkeit sowie Einzelhandelskaffeepreise für die Wertbrücke. Die Beteiligung an Spezialitätenkaffee und die Formatakzeptanz helfen dabei, Mixverschiebungen über die Produkt-, Typ-, Verpackungs-, Kanal- und Staatsgliederungen des Berichts zu erklären. Wenn sich Nachfrage-, Handels- und Preissignale unterschiedlich entwickeln, setzt eine multivariate Regression historische Wert- und Volumendaten in Beziehung zu diesen Indikatoren, wobei eine Szenarioanalyse klimabedingte Angebots- und Inputkostenänderungen testet. Segmentanteile folgen den besten verfügbaren Verbraucher- und Kanalnachweisen und müssen sich zum entsprechenden Gesamtwert addieren. Primäre Befragte prüfen, ob Prognosetreiber und Kanalannahmen den beobachteten Kauf- und Betriebsbedingungen entsprechen, während fehlende oder inkonsistente Bottom-up-Eingaben mit unabhängigen Einzelhandels-, Unternehmens- und Handelsnachweisen begrenzt und als explizite Modellannahmen beibehalten werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Verbraucherumfragemuster, USDA-Konsumbilanzen, Census-Handelsaufzeichnungen, Einzelhandelspreisbewegungen, Unternehmensoffenlegungen und selektive Kanalschätzungen und untersuchen dann Anomalien in Wachstum, Anteilen, Wert-Volumen-Beziehungen sowie Staats- oder Kanaltotalen vor der Freigabe. Ein zweiter Analyst überprüft Quelldaten, Einheiten, Abdeckung, Berechnungen und Erklärungen. Wesentliche Konflikte lösen eine gezielte Rückkontaktaufnahme mit relevanten Befragtentypen aus, das Modell wird jährlich aktualisiert, wesentliche Ereignisse veranlassen eine Zwischenaktualisierung, und vor der Lieferung erfolgt ein erneuter Quellen- und Berechnungsdurchlauf.
Größe des US Coffee Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der US Coffee Markt misst die jährlichen Verbraucherausgaben für geröstete Kaffeeprodukte, die in den USA verkauft werden.
Zu den wichtigsten Treibern von Lücken gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Primäre Befragte prüfen, ob Prognosetreiber und Kanalannahmen den beobachteten Kauf- und Betriebsbedingungen entsprechen, während fehlende oder inkonsistente Bottom-up-Eingaben mit unabhängigen Einzelhandels-, Unternehmens- und Handelsnachweisen begrenzt und als explizite Modellannahmen beibehalten werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | Wert: 26,09 Milliarden USD (2027) / Volumen: 1,32 Millionen Tonnen (2027) | |
| Globale Unternehmensberatung A | 90,97 Milliarden USD (2025) | Der veröffentlichte Gesamtwert umfasst trinkfertigen Kaffee und Verbraucherausgaben für Kaffee sowohl über den Einzelhandel als auch über die Gastronomie und geht damit über die Grenze des Berichts für gerösteten verpackten und zubereiteten Gastronomienkaffee hinaus. |
| Regionale Unternehmensberatung B | 27,95 Milliarden USD (2025) | Die Schätzung umfasst trinkfertige Getränke und fügt damit eine Produktkategorie hinzu, die aus dem gemessenen Kaffeesortiment des Berichts ausgeschlossen ist. |
Die Analysten von Mordor Intelligence triangulieren Verbraucherumfragemuster, USDA-Konsumbilanzen, Census-Handelsaufzeichnungen, Einzelhandelspreisbewegungen, Unternehmensoffenlegungen und selektive Kanalschätzungen und untersuchen dann Anomalien in Wachstum, Anteilen, Wert-Volumen-Beziehungen sowie Staats- oder Kanaltotalen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US Coffee Markt und wie ist das prognostizierte Wachstum?
Der Wert wird für 2027 auf 26,09 Milliarden USD geschätzt und soll bis 2032 auf 32,23 Milliarden USD wachsen, bei einem CAGR von 4,32 % im Zeitraum 2027–2032.
Was unterstützt die Nachfrage nach zubereitetem Kaffee in den Vereinigten Staaten?
Die Akzeptanz von Spezialitätenkaffee und bequemes Bestellen sind wichtige Nachfragekräfte. Im Juni 2026 bestellten ein Rekordhoch von 40 % der US-amerikanischen Käufer von außer Haus konsumiertem Kaffee der vergangenen Woche Kaffee über eine App.
Welcher Produkttyp führt die US-amerikanischen Kaffeeausgaben an?
Gemahlener Kaffee führte die Produkttypen mit 39,17 % der Verbraucherausgaben für Kaffee im Jahr 2026 an. Kaffeepads und -kapseln sollen mit einem CAGR von 5,72 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind die wichtigsten Wettbewerber im US-amerikanischen Kaffesektor?
Zu den wichtigsten Teilnehmern gehören Starbucks Corporation, J.M. Smucker Co., Nestlé SA, Keurig Dr Pepper Inc. und Luigi Lavazza S.p.A.
Was könnte den Ausblick für US-amerikanische Kaffeelieferanten einschränken?
Erschwinglickeit ist eine wichtige Herausforderung, wobei der Verbraucherpreisindex im September 2026 einen Anstieg der US-amerikanischen Kaffeepreise um 7,1 % im Jahresvergleich zeigt. Lieferanten stehen vor einem Zielkonflikt zwischen der Deckung von Kosten und der Aufrechterhaltung der Verbraucherattraktivität.
Welche US-Bundesstaaten führen die Kaffeeausgaben und das prognostizierte Wachstum an?
Kalifornien hielt 24,03 % der Verbraucherausgaben für Kaffee im Jahr 2026. Florida soll mit einem CAGR von 5,95 % im Zeitraum 2027–2032 am schnellsten wachsen.