
Marktgröße und Marktanteil für Ultraschallgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 9.46 Milliarden US-Dollar |
| Marktgröße (2031) | 11.35 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.72 % |
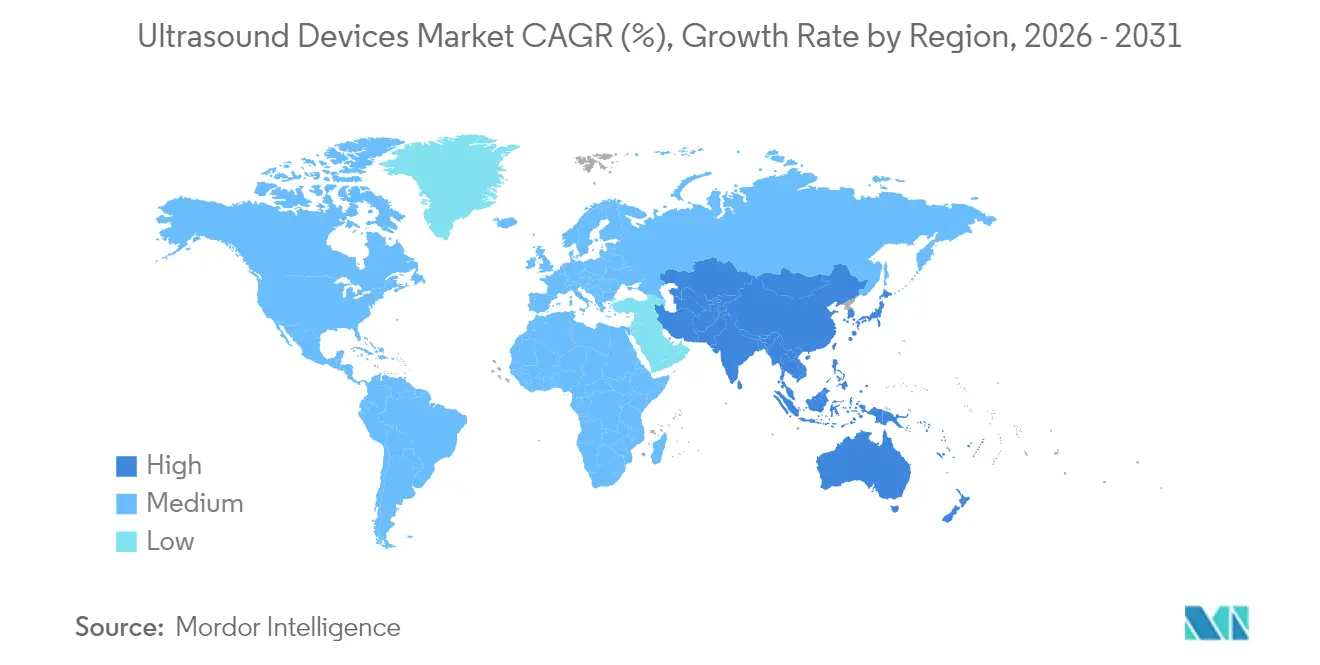
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
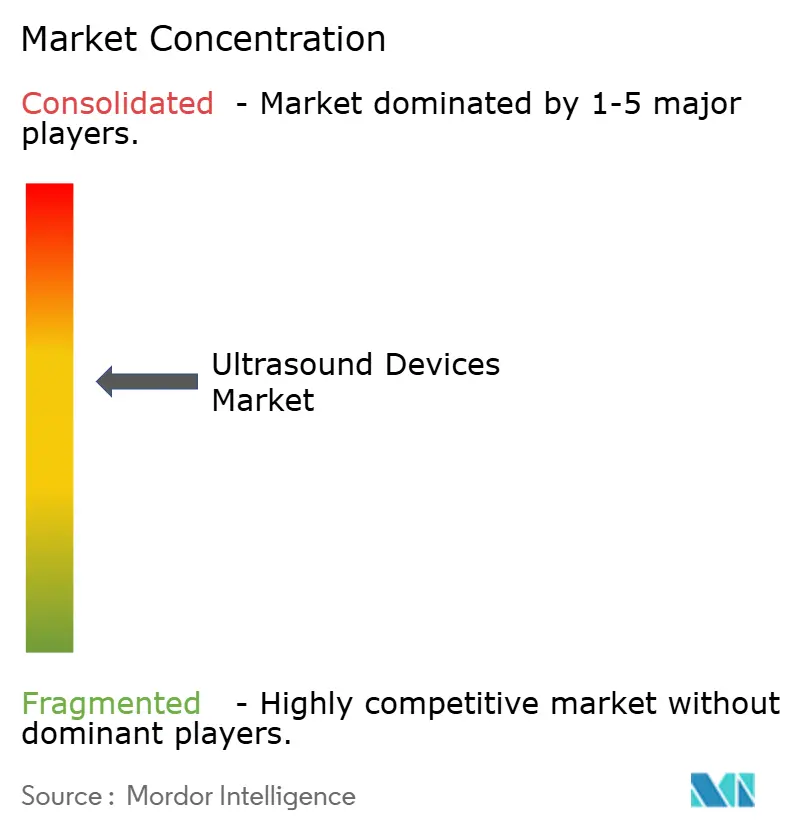
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Ultraschallgeräte von Mordor Intelligence
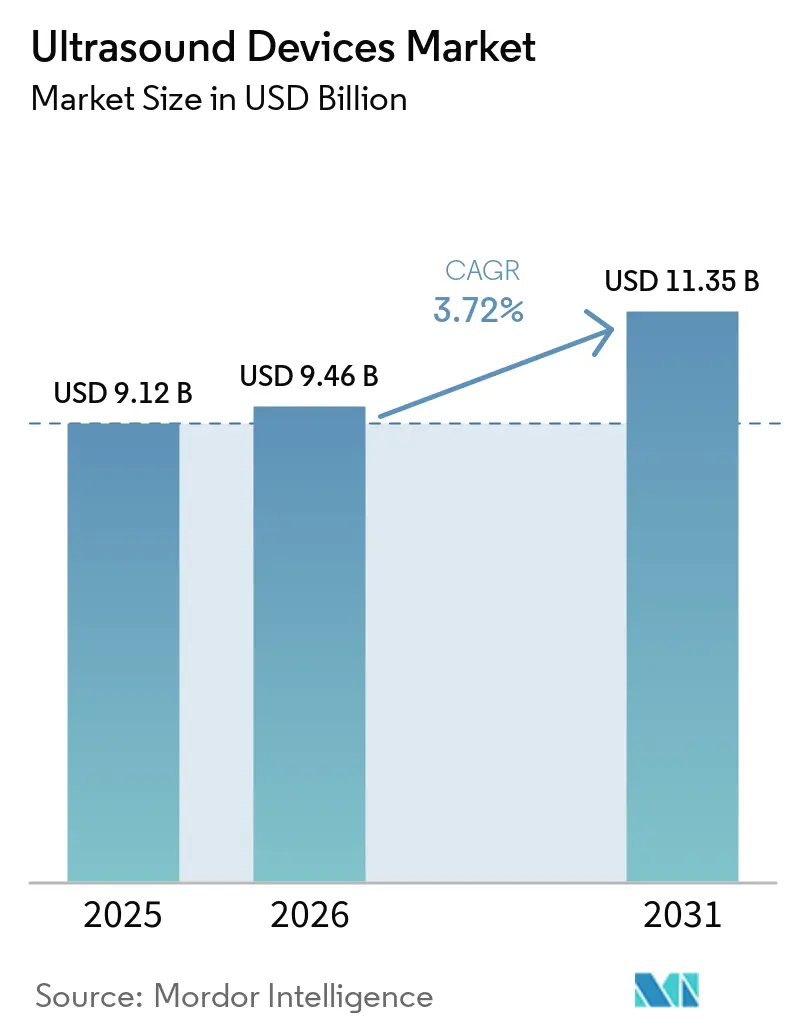
Die Marktgröße für Ultraschallgeräte soll von 9,12 Milliarden USD im Jahr 2025 auf 9,46 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 3,72 % über 2026–2031 einen Wert von 11,35 Milliarden USD erreichen.
Die anhaltende Nachfrage nach Echtzeit-Bildgebung ohne Strahlenbelastung, die rasche Einführung künstlicher Intelligenz (KI) bei der Bilderfassung und -interpretation sowie die zunehmende Nutzung von Handgeräten in der Primärversorgung bilden die Grundlage dieses Wachstums. Klinische Belege zeigen, dass KI-gestützte Führung die diagnostische Qualität von Untersuchungen durch Nicht-Experten auf 98,3 % anheben kann, was der Leistung von Spezialisten entspricht. Reife Märkte treiben weiterhin die Ersatznachfrage nach Premium-3D- und 4D-Systemen an, während aufstrebende Volkswirtschaften durch öffentliche Gesundheitsprogramme Erstkäufe ankurbeln. Eine Verlagerung hin zu minimal-invasiven Eingriffen, kombiniert mit multimodalen Fusionsplattformen, die Echtzeit-Ultraschall auf CT- oder MRT-Aufnahmen überlagern, erweitert die verfahrenstechnische Rolle der Technologie. Gleichzeitig dämpfen anhaltende Erstattungslücken für Point-of-Care-Geräte in den Vereinigten Staaten sowie verschärfte globale Qualitätssystemvorschriften den Schwung.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung entfiel auf die Radiologie im Jahr 2025 ein Anteil von 23,12 % an der Marktgröße für Ultraschallgeräte, während die Anästhesiologie bis 2031 voraussichtlich mit einem CAGR von 4,75 % zulegen wird.
- Nach Technologie hielt die 3D- und 4D-Bildgebung im Jahr 2025 einen Marktanteil von 45,05 % an den Ultraschallgeräten, während der hochintensive fokussierte Ultraschall (HIFU) bis 2031 den schnellsten CAGR von 4,98 % verzeichnen soll.
- Nach Tragbarkeit dominierten stationäre Konsolen mit einem Umsatzanteil von 69,10 % im Jahr 2025; Handgeräte sollen bis 2031 einen CAGR von 7,88 % verzeichnen.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2025 54,62 % der Marktgröße für Ultraschallgeräte; häusliche Pflegeumgebungen sollen mit einem CAGR von 10,02 % wachsen.
- Nach Region führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 37,85 %; Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 4,66 % für 2026–2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit chronischer Erkrankungen | +1.3% | Global | Langfristig (≥ 4 Jahre) |
| Wachsende minimal-invasive Diagnostik und Bildgebungseinrichtungen | +0.9% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunahme der häuslichen Schwangerschaftsüberwachung | +0.6% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Tele-Ultraschall-Netzwerken | +0.5% | Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Wachsende Einführung von Point-of-Care-Ultraschall | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach KI-gestützter Bildrekonstruktion | +0.7% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit chronischer Erkrankungen
Herz-Kreislauf-, onkologische und respiratorische Erkrankungen machen den Großteil der Ultraschallüberweisungen aus und sind damit ein struktureller Nachfragekatalysator für das Chronikmanagement. Ein KI-Modell zur Erkennung von Ovarialtumoren erzielte einen F1-Score von 83,5 % und übertraf damit Experten-Radiologen. Ebenso lokalisieren Deep-Learning-Tools den Nervus medianus bei Karpaltunnel-Untersuchungen mit hoher Genauigkeit. Die American Cancer Society prognostiziert für die Vereinigten Staaten im Jahr 2025 2,04 Millionen neue Krebsfälle, gegenüber 2,00 Millionen im Jahr 2024, was die langfristige Bildgebungsnachfrage stärkt. Da KI Arbeitsabläufe beschleunigt und die Genauigkeit erhöht, kompensiert sie den Mangel an ausgebildeten Sonografen, erweitert die Nutzerbasis und stützt den Markt für Ultraschallgeräte.
Wachsende minimal-invasive Diagnostik und Bildgebungseinrichtungen
Eine globale Verlagerung hin zu nadelgeführten Biopsien, Regionalanästhesie und muskuloskelettalen Injektionen vertieft die verfahrenstechnische Relevanz des Ultraschalls. Fusionsplattformen, die Live-Ultraschall mit CT-, MRT- oder PET-Aufnahmen verbinden, verbessern die Läsionszielfindung in komplexen Fällen. Das Wachstum der Einrichtungen stärkt die installierte Basis: Indien zählte im Februar 2024 5.200 NABL-akkreditierte Labore, von denen 44 % Radiologieeinheiten waren.[1] Australien verzeichnete bis Dezember 2023 4.462 akkreditierte Bildgebungseinrichtungen, von denen 81 % in drei bevölkerungsreichen Bundesstaaten konzentriert waren.[2] Neue Zentren wie der Standort von ColumbiaDoctors/NY-Presbyterian in Manhattan wurden im Januar 2025 eröffnet, um dicht besiedelte städtische Einzugsgebiete zu versorgen. Diese geografische Ausbreitung der Einrichtungen schafft eine stetige Nachfrage nach Premium- und Mittelklasse-Ultraschallkonsolen und stärkt den Markt für Ultraschallgeräte.
Zunahme der häuslichen Schwangerschaftsüberwachung
Handgeräte wie der Vscan Air übertragen Premium-Bildqualität in einen kabellosen Formfaktor und ermöglichen pränatale Untersuchungen außerhalb von Krankenhäusern. KI-gestützte geburtshilfliche Plattformen – exemplarisch die Voluson-Serie von GE HealthCare – messen fetale Biometrie automatisch, verkürzen die Untersuchungszeiten und erhöhen die Zuverlässigkeit. In unterversorgten Gebieten löst die Früherkennung von Risiken durch häusliche Untersuchungen rechtzeitige Überweisungen aus und verbessert die Ergebnisse – eine Dynamik, die den Markt für Ultraschallgeräte über institutionelle Grenzen hinaus erweitert.
Ausbau von Tele-Ultraschall-Netzwerken
Cloud-verbundene Software überträgt nun Live-Bildgebungsfeeds an Spezialisten, die unerfahrene Bediener in Echtzeit anleiten und geografische Barrieren abbauen. Systeme wie Philips Lumify mit Reacts, Clarius Live und die Fernführung von Butterfly iQ gewannen während des öffentlichen Gesundheitsnotstands durch COVID-19 an Bedeutung. Forschungsprototypen für robotergestützten Ultraschall versprechen eine weitere Reichweite, sobald Konnektivitäts- und Erstattungshürden überwunden sind. Diese Tele-Konsultationsplattformen erweitern die klinische Reichweite ohne proportionale Kapitalaufwendungen und stärken das Wachstum im Markt für Ultraschallgeräte.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Erstattung für Handscanner | -0.7% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Strenge Zulassungsvorschriften | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Batterieermüdung bei tragbaren Geräten | -0.3% | Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Akustische Dämpfung bei der Bildgebung adipöser Patienten | -0.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Erstattung für Handscanner
Point-of-care-Ultraschall (POCUS) verfügt für viele Indikationen in der Primärversorgung über keine dedizierten Abrechnungscodes. Vergütungsmodelle auf Einzelleistungsbasis hemmen eine breite Verbreitung und schränken den Markt für Ultraschallgeräte im ambulanten Bereich und im häuslichen Umfeld ein. Jüngste Vorschläge des CMS deuten auf Fortschritte hin, doch die politische Fragmentierung bei privaten Kostenträgern hält an und verzögert den Return on Investment für Leistungserbringer.
Strenge Zulassungsvorschriften
Die überarbeitete Qualitätssystemverordnung der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (FDA), die ab Februar 2026 gilt, harmonisiert mit ISO 13485, erhöht jedoch kurzfristig die Compliance-Kosten. Gleichzeitig vereinfachen neue Wege wie vorher festgelegte Änderungskontrollpläne nachträgliche Anpassungen nach der Markteinführung. Die Neuklassifizierung von Geräten – z. B. die Einstufung von Ultraschall-Zyklodestruktionssystemen in Klasse II – verringert den Einreichungsaufwand. Außerhalb der Vereinigten Staaten schreibt Indiens PCPNDT-Gesetz eine strenge Zentrumsregistrierung und Aufzeichnungspflicht vor, was die pränatalen Untersuchungsvolumina einschränkt. Insgesamt verlängern diese Maßnahmen die Markteinführungszeit und erhöhen das Betriebsrisiko.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Radiologie sichert Skalierung, während Anästhesiologie beschleunigtRadiologieanwendungen generierten im Jahr 2025 23,12 % des Umsatzes im Markt für Ultraschallgeräte, angetrieben durch den Bedarf an Mehrorganbildgebung. KI-Module, die Ovarialmalignome erkennen, übertreffen mittlerweile menschliche Expertise und veranlassen Krankenhäuser, Radiologie-Workstations aufzurüsten. Verbesserungen der Elastografie haben zudem die Stadieneinteilung der Leberfibrose geschärft und nicht-invasive Screening-Bibliotheken erweitert.
Die verfahrensgeführte Anästhesiologie ist vorübergehend kleiner, wächst jedoch mit einem CAGR von 4,75 %. Die Einführung von Nervenblockaden profitiert von Farbüberlagerungshilfen wie ScanNav Anatomy PNB, die die Landmarkenerkennung für Auszubildende vereinfachen. Krankenhäuser, die den Verbrauch von Anästhetika und postoperative Schmerzen reduzieren möchten, kaufen spezialisierte Linearschallköpfe und skalieren den Markt für Ultraschallgeräte in perioperativen Bereichen.
Wachsende Krankenhausbudgets für Point-of-Care-Scanner sowie nationale Leitlinien zur Förderung opioidschonender Analgesie werden voraussichtlich zweistellige Geräteaustauschquoten in Anästhesieabteilungen aufrechterhalten. Da KI voreingestellte Bildgebungsprotokolle kuratiert, gewinnen Kliniker das Vertrauen, ultraschallgeführte Blockaden über die Orthopädie hinaus in Notfall- und Intensivpflegeumgebungen auszuweiten. Dieser abteilungsübergreifende Übertragungseffekt erhöht die Auslastungsraten, senkt die Kosten pro Untersuchung und stärkt die wirtschaftliche Grundlage für Investitionen in fortschrittliche Plattformen im breiteren Markt für Ultraschallgeräte.
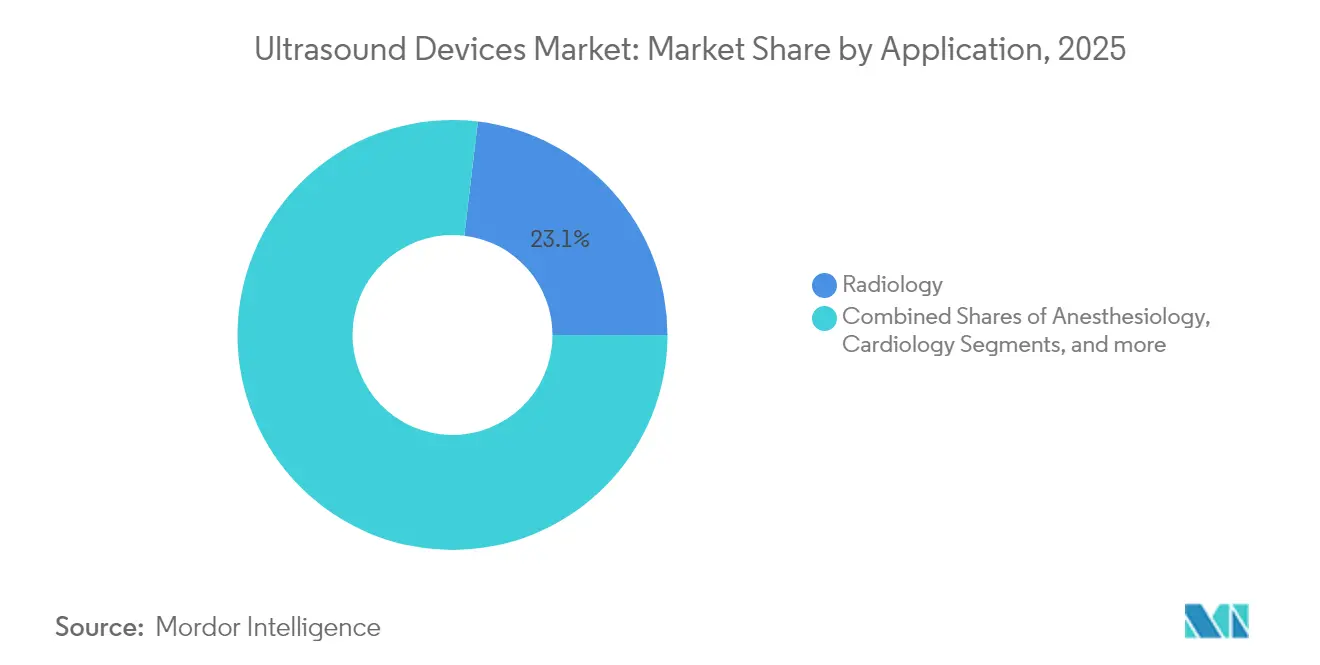
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Technologie:
3D- und 4D-Bildgebung behält Führungsposition, HIFU gewinnt an Dynamik3D- und 4D-Systeme trugen 2025 mit 45,05 % zum Marktanteil der Ultraschallgeräte bei. Cart-Systeme bleiben das Rückgrat der Bildgebungseinheiten in der Tertiärversorgung und repräsentierten 2024 einen Anteil von 46,9 % am 3D-Ultraschallmarkt. Sie werden bevorzugt für Fälle in der Geburtshilfe, Pädiatrie und Kardiologie eingesetzt, die eine volumetrische Visualisierung erfordern. Sie werden durch Algorithmen des maschinellen Lernens unterstützt, die fetale Gesichtszüge in Echtzeit automatisch rendern. Diese Automatisierung ermöglicht es Klinikern, sich auf die Beratung zu konzentrieren, anstatt sich mit der Gerätebedienung zu befassen.
HIFU adressiert nischige, aber schnell wachsende therapeutische Bereiche – von Uterusmyomen bis hin zu Pankreastumoren – und wird voraussichtlich mit einer CAGR von 4,98 % wachsen. Akademische Studien belegen eine bedeutsame Symptomlinderung bei minimaler Erholungszeit, was Kostenträger in China und Europa dazu veranlasst, Erstattungsrahmen zu evaluieren. Da chirurgische Abteilungen HIFU in Tumorboards integrieren, diversifizieren sie ihre Einnahmequellen, während sie innerhalb der Radiologiebudgets bleiben, was die Entwicklung des Marktes für Ultraschallgeräte weiter stärkt.
Integrierte KI-Dashboards, die Ablationszonen sofort quantifizieren, reduzieren die intraoperative Unsicherheit. Diese Präzision ergänzt den Wandel der Onkologie hin zu ambulanten Tagesmodellen, bei denen schnelle Patientendurchlaufzeiten und ein reduziertes Infektionsrisiko von besonderer Bedeutung sind. Folglich werden Technologieanbieter, die hochfrequente Bildgebung mit Therapiestrahlen verbinden, voraussichtlich einen überproportionalen Anteil der inkrementellen Kapitalausgaben im Markt für Ultraschallgeräte auf sich vereinen.
Nach Tragbarkeit:
Stationäre Konsolen dominieren, während Handgeräte stark zulegenKrankenhausabteilungen bevorzugen nach wie vor wagenbasierte Konsolen wegen ihrer überlegenen Harmonik, Dynamikbereichstiefe und Integration mit PACS; diese Geräte machten 69,10 % des Umsatzes 2025 aus. Dennoch fügen Beschaffungsausschüsse kompakte Wagen hinzu, die Tablets andocken und so stationäre Leistung mit Mobilität verbinden. Eine Vergleichsstudie über sechs führende Handgeräte kürte den Vscan Air für Benutzerfreundlichkeit und Lumify für oberflächliche Bildgebung. Solche Erkenntnisse veranlassen Kliniker, tragbare Schallköpfe für Leitungsplatzierungen und Lungen-Bettseitenbeurteilungen einzusetzen und den Markt für Ultraschallgeräte zu erweitern.
Handgeräte sollen jährlich mit 7,88 % wachsen, angetrieben durch Preise unter 3.000 USD und Abonnementmodelle, die Software-Updates bündeln. Tragbare Pflaster, die kontinuierliche Organbewegungen über 48 Stunden erfassen, zeigen bereits Machbarkeit in der kardiopulmonalen Überwachung. Sobald die Kommerzialisierung reift, könnten diese Pflaster Chronikpflegeprotokolle neu definieren und die nächste Disruption im Markt für Ultraschallgeräte darstellen.
Hersteller müssen Robustheit, Batterielaufzeit und Wärmeableitung ausbalancieren, insbesondere in tropischen Klimazonen. Cloud-Synchronisierung, die mit HIPAA und der Datenschutz-Grundverordnung (DSGVO) konform ist, bleibt ein Designimperativ, da Tele-Ultraschall-Workflows zunehmen. Unternehmen, die Cybersicherheitszertifizierungen erlangen, werden einen Vertrauensvorsprung genießen, der Beschaffungsentscheidungen möglicherweise zugunsten ihrer Angebote lenkt.
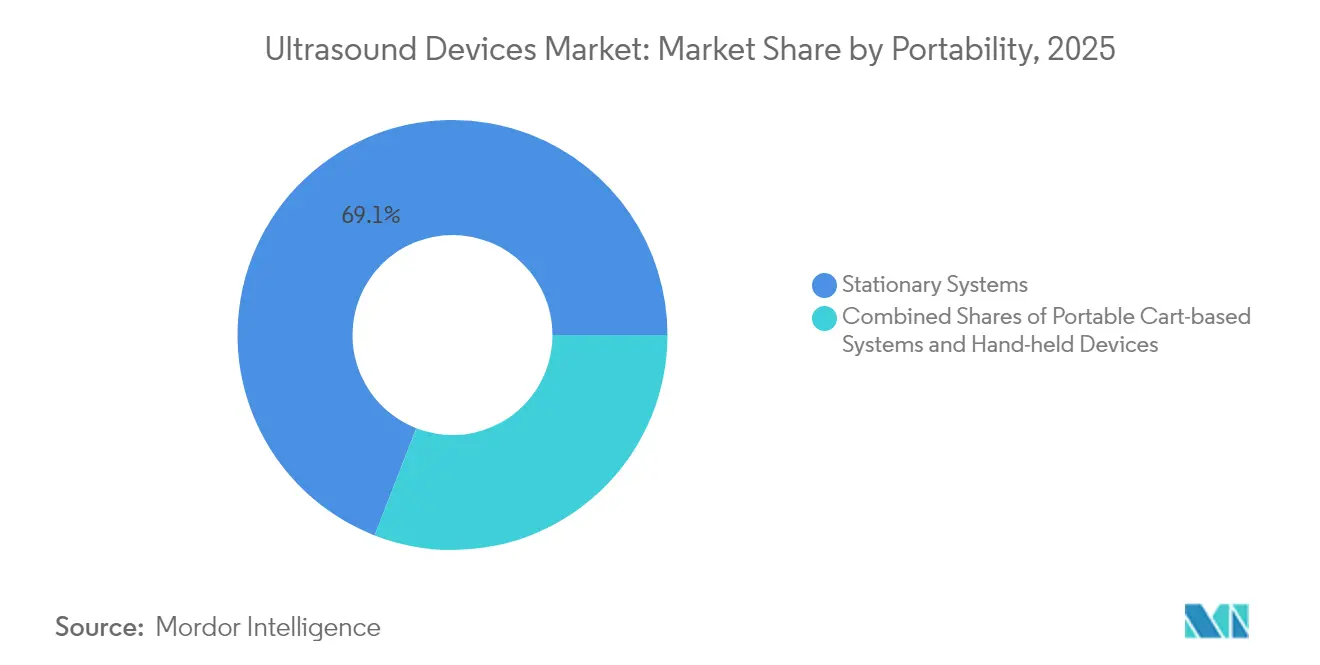
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Krankenhäuser führen, häusliche Pflege wächst schnellKrankenhäuser machten im Jahr 2025 54,62 % der globalen Ausgaben aus und profitierten von der abteilungsübergreifenden Nutzung. Die neuesten Installationen verfügen über KI-gestützte Voreinstellungsoptimierung, wie das Z20-System von Samsung Medison für die Geburtshilfe zeigt. Krankenhäuser schätzen auch Unternehmenslizenzen, die Ultraschallmodalitäten mit elektronischen Patientenakten für eine nahtlose Abrechnung verknüpfen.
Häusliche Pflegeumgebungen sollen den schnellsten CAGR von 10,02 % verzeichnen. Butterfly iQ3 kombiniert einen Ganzkörperschallkopf mit automatisierten Messungen und unterstützt selbstverwaltete Patienten mit chronischen Erkrankungen. Tele-Ultraschall-Verbindungen verbinden Pflegekräfte in kommunalen Gesundheitszentren mit Subspezialisten und mildern Versorgungslücken im ländlichen Raum. Da sich die Erstattung von prozedurbasierten zu ergebnisbasierten Modellen entwickelt, erkennen Kostenträger Kosteneinsparungen durch Früherkennung an und legitimieren damit häusliche Ultraschallwege im Markt für Ultraschallgeräte weiter.
Die Interoperabilität digitaler Plattformen bleibt entscheidend. Anbieter, die Software-Entwicklungskits für die Integration von Drittanbietern in Telemedizin-Dashboards anbieten, werden voraussichtlich einen überproportionalen Bekanntheitsgrad bei häuslichen Pflegeagenturen erzielen. Auch Bildung spielt eine Rolle: In Apps eingebettete Schnellstart-Tutorials verkürzen Lernkurven, beschleunigen das Vertrauen der Anwender und die Nutzungshäufigkeit.
Geografische Analyse
Markt für Ultraschallgeräte in Nordamerika
Nordamerika behielt im Jahr 2025 einen Umsatzanteil von 37,85 % aufgrund einer starken Kostenträgerdeckung, einer hohen Belastung durch chronische Erkrankungen und stetiger Technologieerneuerungszyklen. Markteinführungen wie das kabellose Ganzkörpergerät von Vave Health und das Automated Breast Ultrasound Premium von GE HealthCare verdeutlichen den inländischen Bedarf an KI-integrierter Innovation. Regulatorische Klarheit und CPT-Codes für das Screening der Brustdichte unterstützen die schnelle Einführung dieser Lösungen. Krankenhäuser statten Notaufnahmen zunehmend mit tragbaren Sonden aus, wodurch Triagezeiten verkürzt und der Bettendurchlauf verbessert werden, was den Markt für Ultraschallgeräte weiter stärkt. Tragbare Doppler-Ultraschallsysteme werden zur Überwachung des Blutflusses bei Schwangeren eingesetzt.
Markt für Ultraschallgeräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 4,66 %. China dominiert das regionale Volumen durch Beschaffungsprogramme, die inländisch hergestellte Konsolen wie die Consona-Serie von Shenzhen Mindray Bio-medical Electronics Co., Ltd. bevorzugen. Indiens Leitbild „Make in India” spiegelt sich im Versana Premier R3 von Wipro GE wider, einem KI-fähigen System, das in Bengaluru montiert wird. Die Einführung von Point-of-Care-Ultraschall in überfüllten Primärversorgungszentren beschleunigt Erstkäufe, obwohl der PCPNDT Act die geburtshilflichen Volumina einschränkt. Dennoch erstatten öffentliche Versicherer zunehmend Leber- und Herzuntersuchungen, was den regionalen Aufstieg des Marktes für Ultraschallgeräte aufrechterhält.
Markt für Ultraschallgeräte in Europa
Europa bleibt ein technologieorientierter Markt. Behörden wie die Europäische Arzneimittel-Agentur fordern belastbare klinische Daten, was Anbieter dazu veranlasst, Nachweise zu strahlenfreier Bildgebung und Interoperabilität mit elektronischen Patientenakten vorzulegen. Meilensteine im Bereich fokussierter Ultraschall – wie die Erlangung des NUB-Status 1 für die Erstattung von Insightecs MRgFUS zur Behandlung von essentiellem Tremor in Deutschland – unterstreichen die Rolle von Innovationen in der Neurologie und Onkologie. WONCA Europe führt strukturierte Ultraschallschulungen für Allgemeinmediziner ein und erweitert damit den Versorgungsbereich in der Gemeinschaftsmedizin. Insgesamt halten diese Dynamiken Europa als wichtigen Beitragenden zum Markt für Ultraschallgeräte.

Regulatorisches Umfeld
Die regulatorischen Anforderungen an Qualitätssysteme, Software-Änderungsmanagement und Geräterückverfolgbarkeit werden strenger, was den Compliance-Aufwand für Ultraschall-OEMs und ihre Lieferketten erhöht. In den Vereinigten Staaten hat die FDA Leitlinien für die Marktzulassung von diagnostischen Ultraschallsystemen und Schallköpfen, und die überarbeitete Quality System Regulation tritt im Februar 2026 in Kraft, wodurch die Anforderungen an das Qualitätsmanagement stärker an ISO 13485 angeglichen werden und Designkontrollen, Validierung und Post-Market-Prozesse sowohl für wagenbasierte als auch für handgehaltene Plattformen gestärkt werden.
In Europa prägt die Umsetzung der MDR weiterhin die technische Dokumentation, die Kapazitätsplanung der Benannten Stellen und die Angleichung der Nomenklatur. Die im April 2026 veröffentlichte aktualisierte MDCG-Leitlinie zu Klassifizierung, EMDN-Zuordnung und Grenzfallentscheidungen fügt eine weitere Ebene an Dokumentationsdisziplin hinzu, und die Europäische Kommission schreibt ab Mai 2026 spezifische EUDAMED-Übergangsmodule vor (einschließlich Akteur, UDI/Gerät, Zertifikate Benannter Stellen und Marktüberwachung). In China verstärken NMPA und CMDE die Standards und die Prüftiefe, einschließlich eines Plans zur Überarbeitung der Branchenstandards 2026, der Medizinprodukte-Standards betrifft, sowie einer Registrierungsprüfungsrichtlinie vom April 2026 für intravaskuläre Ultraschall(IVUS)-Diagnosesysteme und Katheter, die IVUS als Klasse III einstuft und die Anforderungen an Nachweise und technische Dokumentation für spezialisierte Ultraschallmodalitäten erhöht.
Wettbewerbslandschaft
Der Markt für Ultraschallgeräte beherbergt eine mäßig konzentrierte Gruppe. Die wichtigsten Akteure wie GE HealthCare, Philips und Siemens Healthineers bilden das oberste Segment und machen zusammen einen erheblichen Anteil des globalen Umsatzes aus. GE HealthCare treibt die Segmentierung mit seinem KI-Modell SonoSAMTrack voran, das eine bessere Genauigkeit liefert, und Philips stärkt die Ökosystembindung durch die Tele-Konsultationssoftware Reacts. Gleichzeitig nutzt Siemens Syngo Dynamics über Modalitäten hinweg, um Unternehmensverträge zu sichern.
Mittelklasse-Herausforderer wie Fujifilm, Canon Medical und Mindray differenzieren sich durch kosteneffektive Konsolen für Wertsegmente und gezielte Akquisitionen. Der Kauf von Sonio durch Samsung Medison im Jahr 2024 fügte erklärbare KI für die Geburtshilfe hinzu und positioniert die Marke, um Frauengesundheitsketten anzusprechen. Der Start von Fujifilms Arietta 850 in Indien markierte den Einstieg in die Nische des gastroenterologischen Ultraschalls.
Disruptoren wie Butterfly Network erweitern die Handgerätekategorie durch halbleiterbasierte Schallköpfe, die mit Abonnementanalysen verknüpft sind. Butterfly verzeichnete im vierten Quartal 2024 ein Umsatzwachstum von 35 % auf der Grundlage von Gesundheitssystemverträgen und Veterinärkonten. Clarius und Exo verfolgen ähnliche chipbasierte Strategien und versprechen Margenvorteile gegenüber piezoelektrischen Wandlern. Da KI zur Grundvoraussetzung wird, verlagert sich der Wettbewerbsvorteil auf Datenkuration, Workflow-Integration und Kostenträger-Advocacy im Markt für Ultraschallgeräte.
Schutzrechtsportfolios wachsen: GE HealthCare meldete im Jahr 2024 über 200 KI-Ultraschall-Patente an, mit Schwerpunkt auf automatischen Erkennungsalgorithmen. Regionale Akteure in China patentieren aggressiv HIFU-Energieregelkreise, während europäische Small Caps Nischenanwendungen in der Neuroonkologie verfolgen. Kostendruck treibt Partnerschaften mit Halbleiterfoundries an, um Skaleneffekte in Handgerätekategorien zu erzielen. Fusionen für Data-Science-Talente statt für Hardware werden voraussichtlich die nächste Konsolidierungswelle prägen.
Marktführer für Ultraschallgeräte
-
GE Healthcare
-
Mindray Medical International Ltd
-
Koninklijke Philips NV
-
Siemens Healthineers
-
Canon Medical Systems Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ultraschallgeräte
- GE HealthCare Technologies Inc.
- Siemens Healthineers
- Canon
- Koninklijke Philips
- Fujifilm Sonosite Inc.
- Samsung Group
- Shenzhen Mindray Bio-medical Electronics Co., Ltd.
- Hologic
- Esaote
- Butterfly Network Inc.
- Clarius Mobile Health Corp.
- Terason Division
- Carestream Health
- Shantou Institute of Ultrasonic Instruments
- Sonoscape Medical Corp.
- Chison Medical Imaging Co.
- DRAMIŃSKI S.A.
- Holisto Veterinary Ultrasound

Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich auf softwaredefinierte Upgrades und regulatorisch ermöglichte Erneuerungszyklen, die die Nachfrage des installierten Bestands in wiederkehrende Workflow- und Automatisierungsakzeptanz umwandeln. Im Juni 2026 hat die FDA eine Klasse-II-Klassifizierung (Sonderkontrollen) für Geräte zur Echtzeit-Ultraschall-Anatomievisualisierung und -Kennzeichnung gemäß 21 CFR 892.1550 abgeschlossen, die einen 510(k)-Zulassungsweg unterstützt und die Vermarktung von in Ultraschall-Workflows integrierten Führungs- und Kennzeichnungsfunktionen erleichtert. Der Berichtskontext verweist zudem auf mehrere Zulassungen für KI- und Automatisierungsebenen im Jahr 2026, darunter Philips Elevate Plus für EPIQ Elite und Affiniti (FDA-510(k)-Zulassung, Juni 2026), was darauf hindeutet, dass Differenzierung zunehmend durch Softwarepakete, strukturierte Berichterstattung und cloudbasierte Auswertung statt allein durch Hardware erzielt wird.
Dezentrale Versorgung ist ein realisierbares Whitespace für handgehaltene und kompakte Systeme, doch die Monetarisierung hängt von Schulung, Governance und Erstattungsmechanismen ab und nicht allein von der Geräteverfügbarkeit. Der Berichtskontext hebt zudem anhaltende Erstattungslücken für handgehaltene Scanner in den Vereinigten Staaten hervor, während Tele-Ultraschall-Plattformen wie Philips Lumify mit Reacts bereits Remote-Führungs-Workflows demonstriert haben, die den Einsatz über radiologische Abteilungen hinaus ausweiten. Öffentliche Programme und Lokalisierungsinitiativen im asiatisch-pazifischen Raum, einschließlich Beschaffungspräferenzen in China und auf Indien ausgerichteter Fertigungs- und Montageaktivitäten, unterstützen einen breiteren Zugang und Erstkäufe, insbesondere dort, wo die Zahl der Einrichtungen und die akkreditierte Bildgebungskapazität zunehmen. Anbieter, die die Akzeptanz von Handgeräten mit standardisierten Protokollen, cybersicherheitskonformer Cloud-Synchronisierung und Unternehmensintegration kombinieren, sind gut positioniert, um mehr Wert aus der Point-of-Care-Expansion zu ziehen.
Recent Industry Developments in Markt für Ultraschallgeräte
- Juli 2026: Philips brachte das Ultraschallsystem Alturion auf den Markt und positionierte KI-gestützte Workflows für Umgebungen mit hohem klinischem Volumen. Die Markteinführung zeigt, wie Anbieter Workflow-Automatisierung und Standardisierungsfunktionen nutzen, um im Wettbewerb um große Krankenhaus- und Bildgebungsnetzwerk-Ersatzbeschaffungen zu bestehen, nicht nur um inkrementelles Einheitenwachstum.
- August 2025: GE HealthCare stellte das kardiovaskuläre Ultraschallsystem Vivid Pioneer mit KI-gestützten Funktionen vor, unterstützt durch wichtige regulatorische Meilensteine (einschließlich der in der Ankündigung genannten CE-Kennzeichnung und FDA-Zulassung). Diese Markteinführung stärkte die Erneuerungszyklen im Premiumsegment der Kardiologie, in dem Bildqualität, Quantifizierung und Produktivitätswerkzeuge Investitionsentscheidungen für Kapitalgüter beeinflussen.
- Juli 2024: GE HealthCare schloss eine Vereinbarung zum Erwerb des klinischen KI-Softwaregeschäfts von Intelligent Ultrasound für etwa 51 Millionen USD ab. Die Übernahme stärkte die an Ultraschall angrenzende KI-Pipeline von GE HealthCare und signalisierte eine anhaltende Verlagerung hin zum Erwerb von Softwareanlagen, die in verschiedene Ultraschall-Produktlinien eingebettet werden können.


Markt für Ultraschallgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Erlöse aus weltweit verkauften Ultraschall-Bildgebungs- und therapeutischen Ultraschallgeräten, einschließlich stationärer Systeme, kompakter/tragbarer Geräte und Handscanner, die in stationären und nicht-stationären Versorgungseinrichtungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Aufgearbeitete Ultraschallsysteme, eigenständige Software, als Ersatzteile verkaufte Austauschsonden sowie Serviceverträge nach Ablauf der Garantiezeit sind ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Anästhesiologie
- Kardiologie
- Gynäkologie / Geburtshilfe
- Muskuloskeletal
- Radiologie
- Intensivpflege
- Urologie
- Gefäßmedizin
- Weitere Anwendungen
- Nach Technologie
- 2D-Ultraschallbildgebung
- 3D- und 4D-Ultraschallbildgebung
- Doppler-Bildgebung
- Kontrastmittelgestützter Ultraschall
- Elastografie
- Hochintensiver fokussierter Ultraschall
- Nach Tragbarkeit
- Stationäre Systeme
- Tragbare wagenbasierte Systeme
- Handgeräte / Taschengeräte
- Nach Endnutzer
- Krankenhäuser
- Diagnostische Bildgebungszentren
- Ambulante chirurgische Zentren
- Mutter- und Fertilitätskliniken
- Häusliche Pflegeumgebungen
- Veterinärkrankenhäuser
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir beginnen damit, die installierte Gesundheitsbasis und die Nachfrage nach Verfahren zu erfassen, die typischerweise den Kauf von Ultraschallgeräten antreiben, und verknüpfen diese dann mit Liefer- und Preissignalen, die in öffentlichen Daten verfügbar sind. Grundlegende Eingaben stammen aus Quellen wie der Weltgesundheitsorganisation für Gesundheitssystemindikatoren, der Weltbank für makroökonomischen Kontext und Ausgaben, der OECD für Krankenhaus- und Diagnosestatistiken sowie der US-amerikanischen FDA und der Europäischen Kommission für Gerätezulassungen und regulatorische Hinweise.
Um die Nachfragetreiber zu überprüfen, sichten wir auch begutachtete klinische Fachzeitschriften auf Nutzungstrends in Bereichen wie Geburtshilfe, Kardiologie und Notfallversorgung, gefolgt von Veröffentlichungen von Branchenverbänden und öffentlich zugänglichen Ausschreibungsbekanntmachungen von Krankenhäusern und Gesundheitssystemen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen helfen dabei, Verschiebungen im Produktmix zu bestätigen, wie etwa die Verbreitung tragbarer Geräte und die Bündelung KI-gestützter Funktionen. Ausgewählte kostenpflichtige Abonnements werden ausschließlich für Unternehmensfinanzdaten und Nachrichteninformationen sowie für Patentdatenbanken und globale Verträge und Ausschreibungen genutzt, sofern dies Klarheit über Pipeline und Beschaffungszeitpläne schafft. Die hier aufgeführten Sekundärquellen sind lediglich illustrativ; während der Datenerhebung, Validierung und Klärung werden viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Anschließend validieren wir die Annahmen aus der Sekundärforschung durch Experteninterviews und strukturierte Umfragen mit Geräteherstellern, Distributoren, Krankenhausbeschaffungsteams, Nutzern aus Radiologie und Kardiologie sowie Servicetechnikern, die reale Ersatzzyklen kennen. Die Abdeckung ist ausgewogen über die wichtigsten Regionen verteilt, sodass das Modell Unterschiede in der Erstattungsstärke, öffentlichen Beschaffungsmustern und der Point-of-care-Verbreitung widerspiegelt; das Feedback wird dann genutzt, um Preisstaffelungen und Annahmen zum Mengenwachstum dort anzupassen, wo Lücken festgestellt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 35 % | Führungskräfte (CXOs): 14 % | APAC: 44 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 35 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 51 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Unsere Kerngrößenbestimmung verwendet einen Top-down-Ansatz, bei dem Gesundheitsaktivitätsindikatoren in einen Gerätebedarf nach Anwendung übersetzt und anschließend anhand von Ersatzzyklen und der Durchdringung von Ultraschall nach Versorgungsumfeld skaliert werden. Zu den wichtigsten Eingaben, die das Modell leiten, gehören das Wachstum bildgebender Verfahren in stark genutzten Abteilungen, Volumina in der Mutter- und Herz-Kreislauf-Versorgung, Kapazitätserweiterungen in Krankenhäusern und Diagnosezentren, die Aufteilung zwischen stationären und tragbaren Lieferungen sowie durchschnittliche Verkaufspreisbänder nach Systemklasse und Region.
Diese Gesamtwerte werden dann durch selektive Bottom-up-Näherungen plausibilisiert, damit das Ergebnis realistisch bleibt; dazu gehören Stichproben aus Umsatzangaben von Anbietern, Kanalprüfungen zur Mengenbewegung sowie Berechnungen aus Durchschnittspreis mal Volumen für eine begrenzte Auswahl repräsentativer Systemtypen. Wenn die Bottom-up-Transparenz uneinheitlich ist, werden Lücken durch Proxy-Quoten geschlossen, wie etwa den Anteil tragbarer Geräte, den Mix öffentlicher Ausschreibungen und das Alter der installierten Basis, die dann in Folgegesprächen erneut validiert werden. Für die Prognose wird eine Szenarioanalyse eingesetzt, da Ersatzzeitpunkte, Investitionsbudgets und die Verbreitung tragbarer Geräte sich regional unterschiedlich entwickeln können; die endgültige Entwicklung wird an dem ausgerichtet, was die Primärbefragten unter den aktuellen Erstattungs- und Beschaffungsbedingungen als wahrscheinlichsten Verlauf beschreiben.
Datenvalidierung und Aktualisierungszyklus
Wir führen mehrere Prüfungen vor der Freigabe durch, damit das Modell nicht von realen Kaufsignalen abweicht. Die Ergebnisse werden mit unabhängigen Kennzahlen verglichen, wie etwa der Richtung der Gesundheits-Investitionsausgaben, dem Fluss regulatorischer Zulassungen sowie beobachteter Preiskompression oder Premium-Funktionsbündelung nach Systemklasse; anschließend werden Ausreißer im Detail untersucht.
Eine mehrstufige interne Überprüfung wird abgeschlossen, und eine erneute Kontaktaufnahme wird ausgelöst, wenn eine Region, Anwendung oder Systemklasse eine Abweichung aufweist, die sich nicht durch Nutzungs- oder Preislogik erklären lässt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie Gesetzesänderungen, bedeutenden Produkteinführungen oder plötzlichen Beschaffungsrückgängen. Unmittelbar vor der Auslieferung erfolgt ein abschließender Analysedurchgang, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der globalen Marktgröße für Ultraschallgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene Quellen weisen häufig unterschiedliche Marktgrößen für Ultraschallgeräte aus, da die Abgrenzungen nicht identisch sind und Preisgestaltung, Währungszeitpunkte sowie Prognoseszenarien unterschiedlich behandelt werden. In der Praxis können selbst kleine Unterschiede darin, was als Geräteerlös gezählt wird, die Gesamtsumme spürbar verschieben.
Aufgearbeitete Ultraschallscanner liegen außerhalb des Umfangs von Mordor Intelligence, und allein dieser Ausschluss kann die Lücke gegenüber Schätzungen vergrößern, die neue Systemverkäufe mit dem Wert von Geräten auf dem Sekundärmarkt vermischen. Weitere Unterschiede entstehen in der Regel dadurch, ob therapeutische Systeme vollständig einbezogen werden, wie die Preiserosion bei tragbaren und handgehaltenen Geräten modelliert wird und ob die Währungsumrechnung einen Jahresdurchschnitt oder einen Periodendurchschnitt in Jahren mit volatilen Wechselkursen verwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,12 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 13,36 Milliarden USD (2025) | Spiegelt häufig einen breiteren Geräteerlösrahmen wider, bei dem Aufarbeitungs- und Wiederverkaufskanäle möglicherweise implizit erfasst werden, und die Wachstumskurve kann durch aggressivere Verbreitungsannahmen für Point-of-care-Einsätze angehoben werden. |
| Branchenpublikation B | 8,70 Milliarden USD (2025) | Möglicherweise wird eine engere Gerätedefinition oder ein konservativerer Durchschnittspreispfad für tragbare Systeme angewendet, was das Basisjahr dämpfen kann, wenn eine schnellere Preiskompression über alle Regionen hinweg angenommen wird. |
Zusammengenommen erklärt sich die Spanne hauptsächlich dadurch, ob Geräte auf dem Sekundärmarkt und angrenzende Erlöskategorien einbezogen werden, zuzüglich der Unterschiede in der Projektion der Preisgestaltung für tragbare Geräte. Indem die Eingaben an beobachtbarer Verfahrensnachfrage, Ersatzzeitpunkten und systemklassenspezifischen Preisbändern ausgerichtet bleiben, ist die endgültige Zahl auf klare, nachvollziehbare und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Ultraschallgeräte bis 2031?
Die globale Marktgröße für Ultraschallgeräte soll bis 2031 ungefähr 11,35 Milliarden USD erreichen.
Welches Ultraschalltechnologiesegment wächst am schnellsten?
Hochintensiver fokussierter Ultraschall (HIFU) zeigt die höchste Wachstumsdynamik mit einem prognostizierten CAGR von 4,98 % zwischen 2026 und 2031.
Wie schnell gewinnen Handultraschallgeräte Marktanteile?
Hand- und taschengroße Ultraschallgeräte sollen über 2026–2031 mit etwa 7,88 % CAGR wachsen und damit andere Tragbarkeitssegmente übertreffen.
Warum gilt Asien-Pazifik als die attraktivste Wachstumsregion?
Erweiterter Gesundheitszugang, politische Unterstützung für die lokale Fertigung und steigende Inzidenz chronischer Erkrankungen tragen zum geschätzten CAGR von 4,66 % in Asien-Pazifik bis 2031 bei.
Wie wirkt sich künstliche Intelligenz auf die Ultraschalladoption aus?
KI verbessert die diagnostische Genauigkeit, reduziert die Bedienerabhängigkeit und beschleunigt Arbeitsabläufe und erweitert damit den Ultraschalleinsatz sowohl im Krankenhaus als auch in der häuslichen Pflege.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

