
Größe und Marktanteil des Substratmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
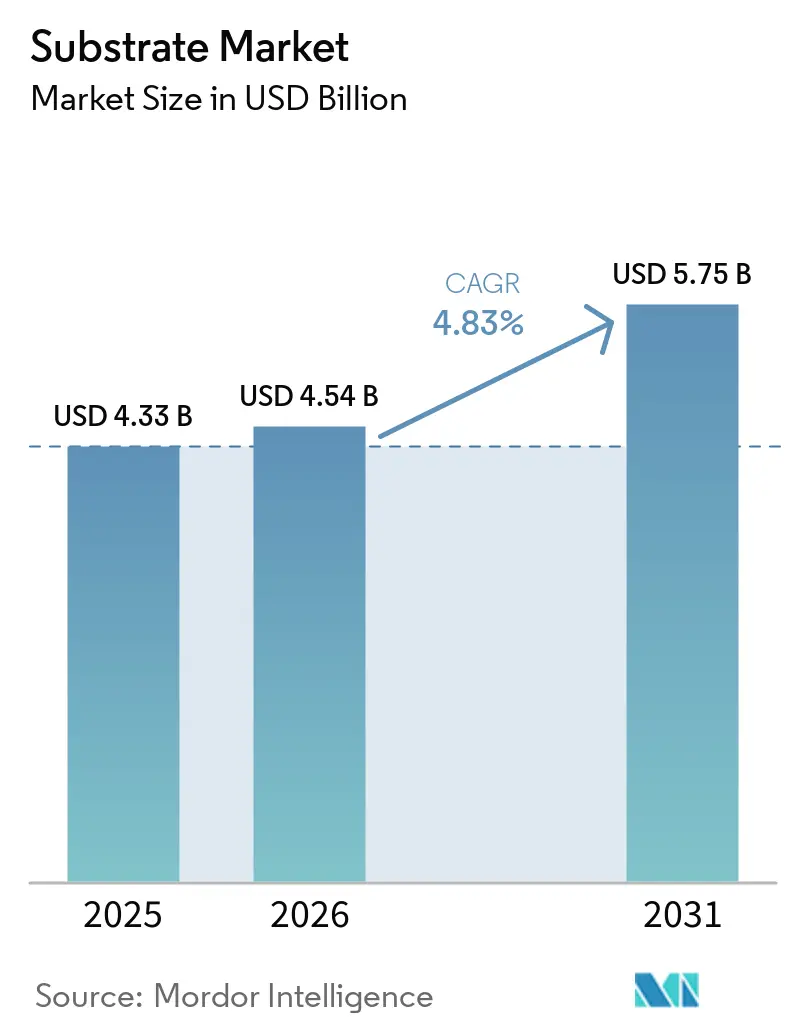
| Marktgröße (2026) | 4.54 Milliarden US-Dollar |
| Marktgröße (2031) | 5.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Substratmarktanalyse von Mordor Intelligence
Der Substratmarkt wurde im Jahr 2025 auf 4,33 Milliarden USD bewertet und wird voraussichtlich von 4,54 Milliarden USD im Jahr 2026 auf 5,75 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,83 % während des Prognosezeitraums (2026–2031). Die Nachfrage steigt, da KI-Beschleuniger-Architekturen, 5G-Funkausbauten und Leistungselektronik für Elektrofahrzeuge (EV) die Anwendungsbasis für fortschrittliche Verpackungslaminate erweitern. Das Wachstum ist moderat, da die traditionelle Leiterplatten-Infrastruktur ausgereift ist, während Designgewinne im Zusammenhang mit heterogener Integration den durchschnittlichen Substratwert pro Gerät erhöhen. Die Wettbewerbsintensität wird durch die Abhängigkeit der Lieferkette von Hochtemperatur-Harzen (High-Tg), die Kapitalbelastung durch neue Fertigungslinien und Nachhaltigkeitsvorschriften zur Reduzierung halogenierter Laminate geprägt. Der asiatisch-pazifische Raum behält seinen Führungsvorsprung dank gebündelter Halbleiter-Montagebetriebe, zügiger Kapazitätserweiterungen in Taiwan, Südkorea und China sowie regionaler politischer Unterstützung, die die Produktionskosten senkt.
Wesentliche Erkenntnisse des Berichts
- Nach Substrattyp hielt starres FR-4 im Jahr 2025 einen Anteil von 54,98 % am Substratmarkt, während Glassubstrate bis 2031 mit einer CAGR von 5,54 % am schnellsten wachsen werden.
- Nach Material hielt FR-4-Epoxidglas im Jahr 2025 einen Anteil von 41,88 % an der Substratmarktgröße; Glasmaterialien verzeichnen bis 2031 die schnellste CAGR von 5,42 %.
- Nach Fertigungstechnologie entfielen im Jahr 2025 59,95 % des Substratmarktanteils auf PCB-Ätzung und Laminierung, während Fan-out-Wafer-Level-Packaging voraussichtlich mit einer CAGR von 5,62 % wachsen wird.
- Nach Endverbraucherbranche entfielen im Jahr 2025 29,22 % des Substratmarkts auf Computing und Datenspeicherung, wobei Automobil und Transport mit einer CAGR von 5,12 % voranschreitet.
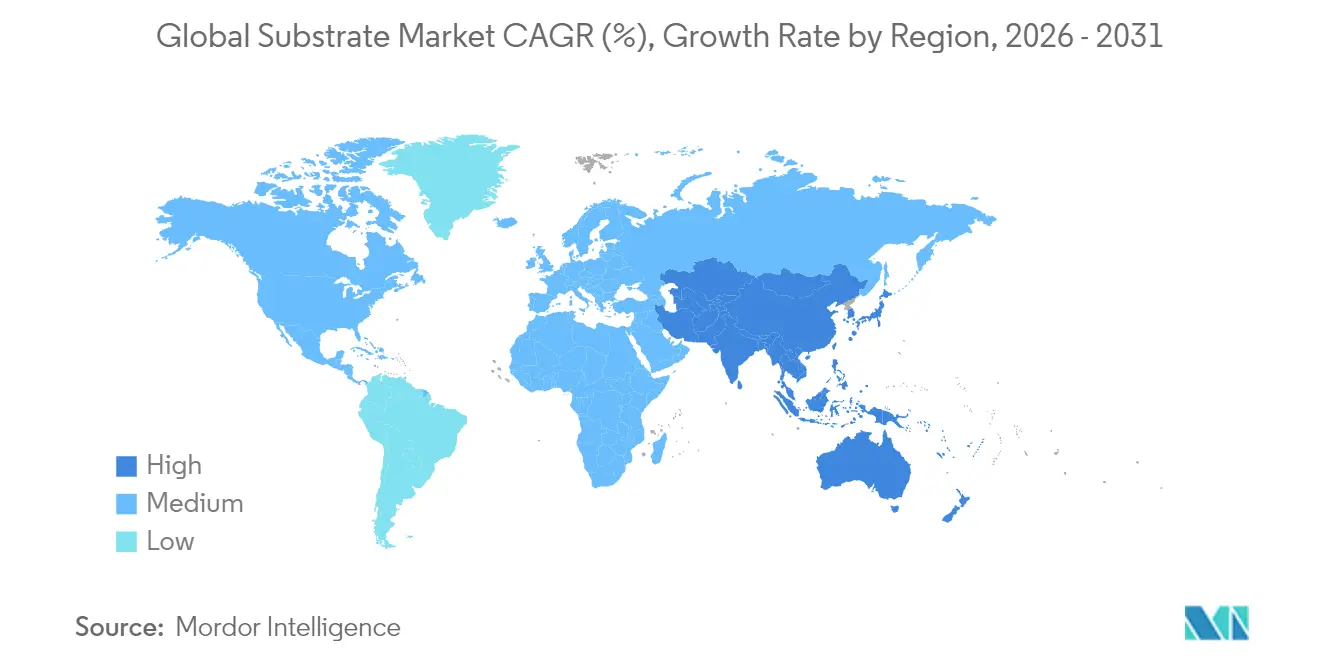
- Nach Geografie hatte der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 37,92 % und bleibt mit einer CAGR von 5,29 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung heterogener Integration in KI-Beschleunigern | +1.2% | Global, mit Schwerpunkt im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Miniaturisierungsbedarf bei Mobil- und Wearable-Geräten | +0.8% | Global, angeführt von Fertigungszentren im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| 5G-Ausbauten zur Förderung von Hochfrequenz-RF-Substraten | +0.9% | Nordamerika, Europa, Kernmärkte des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| EV-Leistungselektronik-Adoption von Keramik- und Metallkernsubstraten | +0.7% | Global, mit frühen Gewinnen in Europa, China und Nordamerika | Langfristig (≥ 4 Jahre) |
| Aufkommen von Chiplet-basierten Paketen | +1.0% | Kern des asiatisch-pazifischen Raums, Ausstrahlung nach Nordamerika | Mittelfristig (2–4 Jahre) |
| Regionale Halbleitersubventionswettbewerbe | +0.6% | Nordamerika, Europa, ausgewählte Regionen des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung heterogener Integration in KI-Beschleunigern
Heterogene Integration ermöglicht es mehreren spezialisierten Dies, innerhalb eines einzigen Gehäuses zusammenzuarbeiten, was die Substrat-Komplexitätsanforderungen erhöht. Intel plant mit Glassubstraten eine 10-fach höhere Verbindungsdichte gegenüber organischen Laminaten, was eine Koexistenz von Logik-, Speicher- und Beschleuniger-Chiplets ohne Signalintegritätsverluste ermöglicht.[1]Intel Corporation, "Technologie-Roadmap für Glassubstrate," newsroom.intel.com Organisches FR-4 kann diese Leitungsführungen bei feinen Rastermaßen nicht erreichen, was Designer dazu veranlasst, auf Glas-, fortschrittliche organische und Keramikoptionen umzusteigen. Gehäusearchitekturen kombinieren jetzt Hochgeschwindigkeitsschnittstellen neben empfindlichen Analogleitungen, sodass dielektrischer Verlust, thermischer Ausdehnungskoeffizient und Via-Zuverlässigkeit zu entscheidenden Auswahlkriterien werden. Hersteller investieren in Lithografie mit höherer Auflösung und Laserbohrung, um Leitungs-/Abstandsregeln unter 10 µm zu erfüllen. Da KI-Workloads weiter skalieren, sind verpackungsorientierte Leistungssteigerungen ebenso wichtig wie Schrumpfungen der Front-End-Knoten, was Premium-Preisgestaltung für fortschrittliche Substrate aufrechterhält.
Miniaturisierungsbedarf bei Mobil- und Wearable-Geräten
Smartphone-Platinen werden kleiner, während die Anzahl der Komponenten steigt, was die Zulieferer dazu zwingt, dünnere, dichtere und flexiblere Substratkonstruktionen zu liefern. Rigid-Flex-Designs mit Polyimid-Kernen helfen dabei, Hochgeschwindigkeitsbusse um Faltlinien herum zu führen, ohne zu reißen. Wearables komprimieren den Schichtaufbau weiter und erzwingen den Einsatz eingebetteter passiver Bauelemente in den Kernschichten. Hersteller in China, Südkorea und Vietnam haben nach den Designzyklen 2024 ihre Bestellungen für flexible Laminate verdoppelt, was die Auslastung in Flex-Substrat-Fabriken erhöhte. Engere Bauteilabstände verstärken die Wärmeentwicklung; daher dringen Metallkern-Varianten mit Aluminium-Rückseitenverkleidung in hochwertige Mobilsegmente vor. Diese Dynamiken halten die Umsätze im Substratmarkt auch dann auf Wachstumskurs, wenn die Stückzahlen bei Mobiltelefonen stagnieren, da der Wert pro Platine kontinuierlich steigt.
5G-Ausbauten zur Förderung von Hochfrequenz-RF-Substraten
Millimeterwellen-Basisstationen arbeiten oberhalb von 28 GHz und erfordern extrem niedrigen dielektrischen Verlust. Rogers Corporation vermarktete PTFE-basierte Laminate mit stabilem Dk und Df im Bereich von −40 °C bis 105 °C und gewann damit mehrschichtige Antennen-Array-Designs.[2]AMD Inc., "Chiplet-Architektur und fortschrittliche Verpackung," amd.com OEMs fordern impedanzkontrollierte Schichtaufbauten mit einer Kupferrauigkeit von weniger als 2 µm, um den Einführungsverlust zu begrenzen. Gerätehersteller senken gleichzeitig die Platinenkosten, indem sie Hochfrequenzkerne nur dort einsetzen, wo sie benötigt werden, und diese zwischen günstigeren Prepregs sandwichartig einbetten. Da die 5G-Verdichtung regional gestaffelt ist, genießen Substratlieferanten eine mehrjährige Umsatzpipeline, während Betreiber Upgrades schrittweise durchführen. Nordamerika und Japan trieben die anfängliche Nachfrage im Jahr 2024 an, während Europa und Indien im Prognosezeitraum ihre Bestellungen steigern.
EV-Leistungselektronik-Adoption von Keramik- und Metallkernsubstraten
EV-Wechselrichter und Bordladegeräte schalten bei Hunderten von Kilohertz und erzeugen thermische Hotspots, die Standard-Epoxidglas überfordern. Keramiksubstrate aus Aluminiumnitrid bieten eine Wärmeleitfähigkeit von über 150 W/mK, isolieren dabei aber weiterhin Hochspannungen und ermöglichen kleinere Modulfußabdrücke. Hersteller wie Kyocera qualifizierten Keramikplatinen für Automobilzuverlässigkeitsklassen in Testzyklen 2025 und steigerten damit die Auftragsrückstände für Modellstarts 2026. Bei mittlerer Leistung leiten Metallkernsubstrate mit Aluminiumplatten Wärme zu einem Drittel der Kosten von Vollkeramik ab und unterstützen so ein abgestuftes Produktsortiment. Da der globale EV-Absatz im Jahr 2030 auf 40 % der Neuzulassungen zusteuert, benötigt jeder Leistungsmodul-Lieferant eine thermisch verbesserte Substratstrategie, was eine kontinuierliche Akzeptanz über alle Preisklassen hinweg fördert.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lieferkettenvolatilität bei High-Tg-Harzen | -0.8% | Global, mit starken Auswirkungen auf die Fertigung im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| CAPEX-Intensität fortschrittlicher Substratlinien | -1.1% | Global, konzentriert in fortgeschrittenen Fertigungsregionen | Mittelfristig (2–4 Jahre) |
| Risiko technologischer Abhängigkeit bei älteren Leiterplattenfertigungsanlagen | -0.6% | Nordamerika und Europa, mit Ausstrahlung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsdruck auf halogenierte Laminate | -0.4% | Europa und Nordamerika, mit Ausweitung auf globale Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lieferkettenvolatilität bei High-Tg-Harzen
Nur eine Handvoll Chemikalienproduzenten bietet Harze an, die Glasübergangstemperaturen über 170 °C standhalten, sodass jeder Ausfall das Spotangebot verknappt und die Preise in die Höhe treibt. Handelsbeschränkungen für Epoxidvorprodukte verlängerten die Lieferzeiten im Jahr 2024 auf 24 Wochen und zwangen Substratlieferanten, größere Sicherheitsbestände zu halten. Lagerkosten schmälern die Margen, insbesondere bei kleinen und mittelständischen Unternehmen. Automobil- und Luft- und Raumfahrtkunden schreiben High-Tg-Platinen für Motorraum- und Avionikbaugruppen vor, sodass eine Substitution durch Standard-FR-4 nicht machbar ist. Lieferanten verhandeln Langzeitverträge, bleiben aber anfällig für geopolitische Störungen rund um große Harz-Produktionszentren in Ostasien.
CAPEX-Intensität fortschrittlicher Substratlinien
Eine einzige fortschrittliche Glassubstrat-Fabrik erfordert über 100 Millionen USD für Präzisionslithografie-, Plasmaätz- und Messtechnikwerkzeuge und erzeugt Abschreibungskosten, die in einem Abschwung die Betriebsgewinne übersteigen können. Kleinere Leiterplattenunternehmen haben Schwierigkeiten, Upgrades zu finanzieren und gleichzeitig Alteinnahmen zu erhalten, was zu Fusionen oder Werksschließungen führt. Gerätelieferzeiten überschreiten 12 Monate, sodass Kapazitäten nicht schnell aufgebaut werden können, wenn die Nachfrage steigt. Die hohe Investitionshürde verlangsamt die Reaktion der Branche auf neue Designgewinne und übergibt manchmal Aufträge an vertikal integrierte Konzerne, die Erweiterungen selbst finanzieren können. Kapitalknappheit bremst daher das Substratmarktwachstum trotz starker Endmarktnachfrage.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Substrattyp:
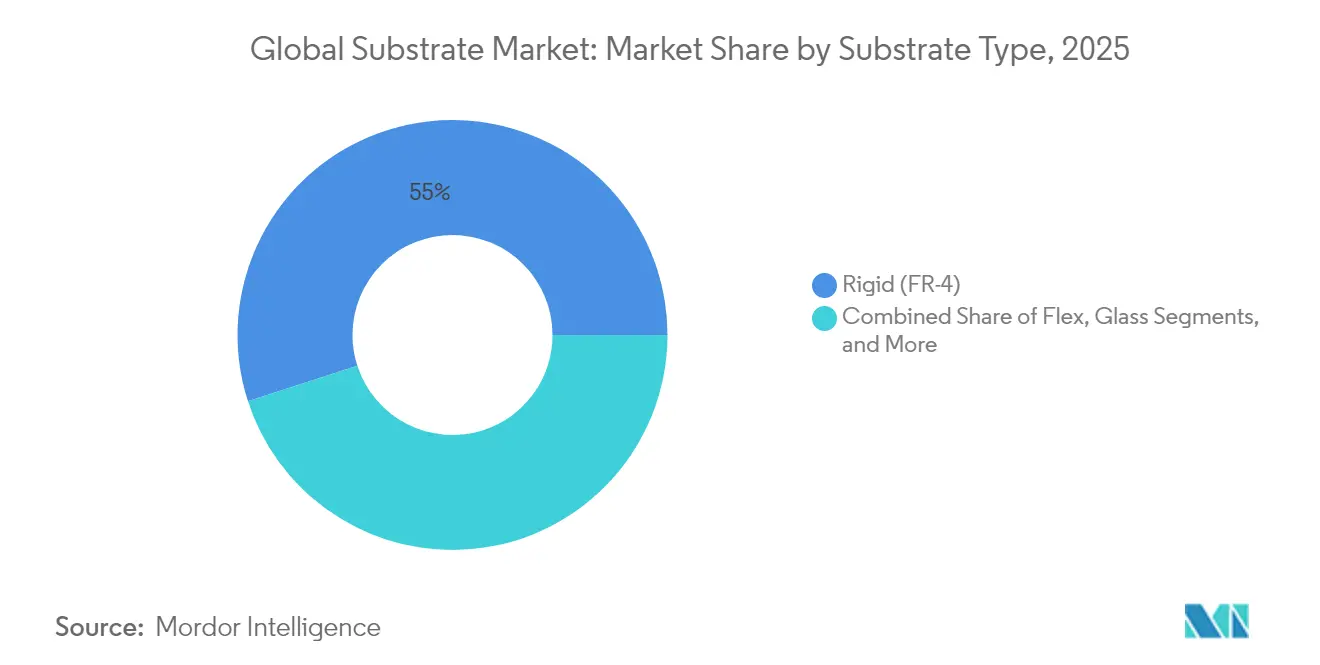
Glassubstrate treiben Verpackung der nächsten Generation voranStarres FR-4 hielt im Jahr 2025 einen Anteil von 54,98 % am Substratmarktanteil und spiegelt die etablierte Infrastruktur und niedrigen Stückkosten wider. Das Segment bedient Mainstream-Notebooks, Fernsehgeräte und Haushaltsgeräte, bei denen die Kosten pro Quadratzentimeter gegenüber Spitzenleistung bevorzugt werden. Im Gegensatz dazu verzeichnen Glassubstrate eine CAGR von 5,54 %, das schnellste Wachstumstempo aller Typen, da KI-Beschleuniger- und Switch-ASIC-Roadmaps nun bis zu 10-fache Verbindungsdichte vorschreiben. Diese Anforderung lenkt die Nachfrage auf Glasinterposer, die engere Maßtoleranzen und geringen CTE-Mismatch bieten. Keramiksubstrate besetzen eine stabile Nische in leistungsdichten Schaltkreisen, während Metallkernplatinen LED-Beleuchtung und mittlere Leistungsdesigns übernehmen. Flex- und Starr-Flex-Konstruktionen halten Marktanteile in faltbaren Telefonen und Automobil-Infotainment-Paneelen, wo Biegeradien starre Platinen übertreffen. Mit Blick auf die Zukunft wird die Substratmarktgröße für Glaslinien bis 2031 voraussichtlich 1,07 Milliarden USD überschreiten, da Lernkurven bei der Ausbeute die Kosten pro Schicht senken. Lieferanten teilen die Kapazität zwischen Glas mit hoher Lagenzahl und kostenoptimiertem FR-4 auf, um zyklische Schwankungen abzusichern.
Eine wachsende Zahl von Chip-Anbietern übernimmt Glas für Interposer in Retikelgröße, was die Auftragssichtbarkeit für Spezialplatten-Fabrikanten verbessert und Partnerschaften mit Geräteherstellern auslöst. Pilotproduktionsläufe lieferten im Jahr 2025 Defektdichten unter 50 ppm und unterstützen Volumenerhöhungen ab 2026. Dennoch bleibt starres FR-4 für preissensible Unterhaltungselektronik relevant, und seine tiefe Lieferbasis bietet OEMs Verhandlungsstärke. Hybridschichtaufbauten, die Glaskerne in FR-4-Schalen laminieren, entstehen als Übergangstechnologie und helfen Kunden beim Übergang ohne vollständige Neugestaltungen. Insgesamt definiert Koexistenz statt vollständiger Verdrängung den Substritmix der nächsten fünf Jahre.


Nach Material:
Fortschrittliche Materialien fordern FR-4-Dominanz herausFR-4-Epoxidglas hielt im Jahr 2025 einen Umsatzanteil von 41,88 % dank seiner ausgewogenen mechanischen Festigkeit, Flammhemmung und des niedrigen Preises. Glasmaterialien verzeichnen jedoch bis 2031 die führende CAGR von 5,42 %, indem sie feinere Leitungs-/Abstandsstrukturen ermöglichen und Verwerfungen bei großen Substraten reduzieren. BT-Harz bietet niedrigere Dielektrizitätskonstanten, die für Hochgeschwindigkeits-Serienleitungen geeignet sind, und gewinnt fortschrittliche Netzwerkkarten. Polyimidschichten halten einen Dauerbetrieb bis zu 260 °C aus und unterstützen Luft- und Raumfahrt- sowie Bohrloch-Bohr-Elektronik, wo FR-4 versagt. Keramikplatten aus Aluminiumnitrid oder Aluminiumoxid erreichen Wärmeleitfähigkeiten über 150 W/mK, was sie in SiC-basierten EV-Wechselrichtern unverzichtbar macht. Metallkernlaminate kombinieren Kupfer- oder Aluminiumrückseiten mit Prepreg und bieten eine mittlere thermische Stufe, die Kosten und Leistung für LED-Treiber ausbalanciert.
Materialinnovatoren passen die Füllstoffchemie an, um den Verlusttangens bei mmWave-Bändern zu senken – ein Attribut, das für 5G-Front-End-Module entscheidend ist. Nachhaltigkeit treibt die Nachfrage nach halogenfreien Alternativen an, die mit RoHS und REACH konform sind, und spornt schrittweise Produkteinführungen von Harzlieferanten an. Da heterogene Integration die Leitungsbreiten verengt, wird die Annäherung der thermischen Ausdehnungskoeffizienten zwischen Substrat und Silizium bei hohen Lagenzahlen wesentlich und verschafft Glas einen Vorteil. Insgesamt fragmentiert sich der Substratmarkt weiter nach Materialfamilien, da keine einzige Option alle Leistungs- und Kostenziele erfüllt.
Nach Fertigungstechnologie:
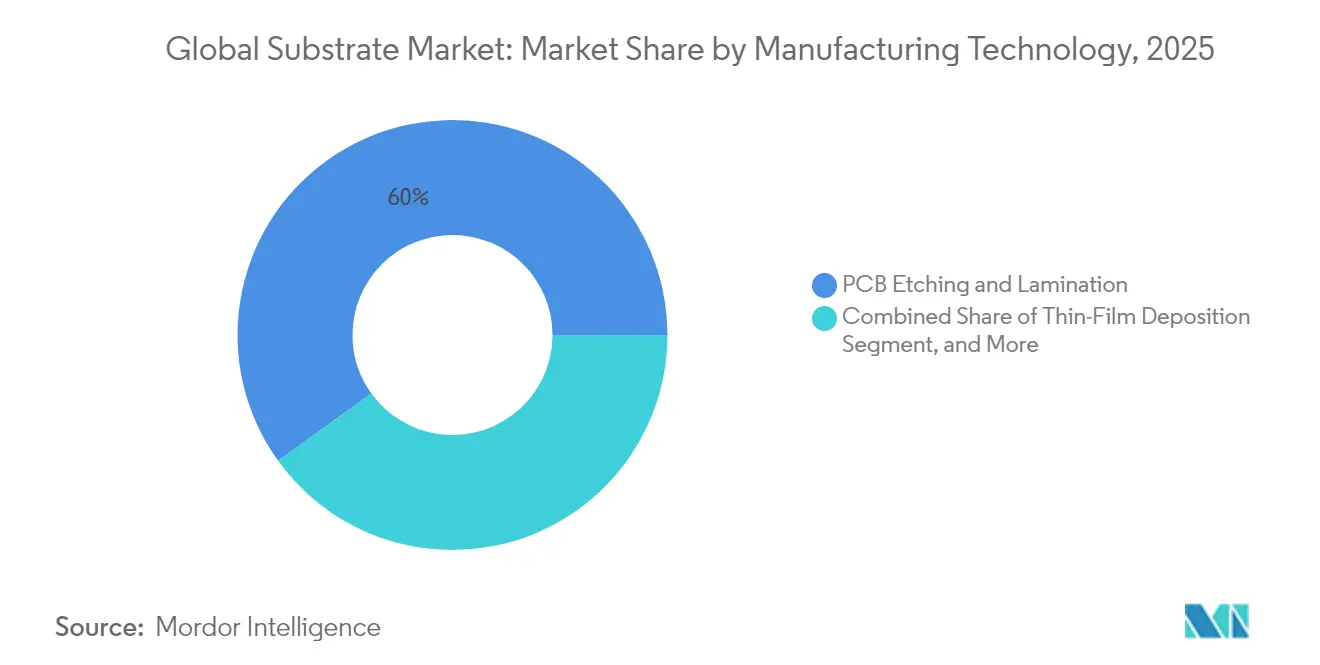
Traditionelle Methoden stehen unter dem Druck fortschrittlicher VerpackungLeiterplattenätzung und Laminierung erwirtschafteten 59,95 % des Umsatzes im Jahr 2025, gestützt durch amortisierte Ausrüstung und weit verbreitetes Ingenieurswissen. Diese subtraktiven Verfahren entfernen Kupfer, um Leiterbahnen abzugrenzen, und pressen mehrere Kerne zu einem Stapel. Ausbeuten überschreiten 98 % bei Vier-Schicht-Konsumprodukten, was die Kosten pro Panel niedrig hält. Fan-out-Wafer-Level-Packaging verzeichnet jedoch eine CAGR von 5,62 %, angetrieben von der Chiplet-Akzeptanz und dem Wunsch, Siliziuminterposer zu eliminieren. Umverteilungsschichten (RDL) in Fan-out-Stapeln erreichen Verdrahtungen unter 10 µm und integrieren Unterfüllungsformen zur Unterstützung des Dies. Dünnschichtabscheidungsprozesse, die Sputtern und Elektroplattieren verwenden, adressieren Nischen-RF-Mehrschichten, bei denen Gleichmäßigkeit über große Panels von größter Bedeutung ist. Additive Fertigung, wie Aerosol-Jet-Druck, reduziert Materialverschwendung beim Prototyping und ermöglicht konforme Leitungsführung auf komplexen Formen.
Eingebettete Die-Konstruktion bettet aktives Silizium in Hohlräume ein, die in das Substrat gefräst werden, und reduziert parasitäre Induktivität und Höhenprofil drastisch. Zuverlässigkeitstests verlängern jedoch die Markteinführungszeit und begrenzen die Massenadoption, bis Qualifizierungen nach Automobilstandard voraussichtlich im Jahr 2026 abgeschlossen sein werden. Kurzfristig wählen Kunden die Technologie nach Kosten pro I/O und elektrischer Leistung aus. Großvolumige Handy-Platinen werden weiterhin auf inkrementellen FR-4-Linien gefertigt, während KI-Beschleuniger und Hochgeschwindigkeits-Netzwerkswitches auf Fan-out- oder Glasplatten-Routen wechseln. Daher hängt das Substratmarktgrößenwachstum von hybriden Produktionsaufbauten ab, die etablierte Ätzverfahren mit fortschrittlichen RDL-Zellen verbinden.
Nach Endverbraucherbranche:
Automobil-Wachstum fordert Computing-Führung herausComputing- und Datenspeichersysteme verbrauchten 29,22 % der Lieferungen im Jahr 2025 und spiegelten den Aufbau von Hyperscale-Rechenzentren und Enterprise-Server-Erneuerungszyklen wider. Jeder neue CPU-Sockel bündelt größere Interposer und mehr DDR-Kanäle, sodass Server-Platinen Schichten und Fläche hinzufügen. Automobil und Transport wird jedoch bis 2031 mit einer CAGR von 5,12 % expandieren – dem steilsten Wachstumspfad unter den Branchen. Der Wechsel zu batterieelektrischen Antrieben und fortschrittlichen Fahrerassistenzsystemen multipliziert die elektronischen Steuergeräte pro Fahrzeug, von denen viele Keramik- oder Metallkernsubstrate für thermische Leistungsreserven erfordern. Infotainment-Domain-Controller übernehmen Starr-Flex zur Videoübertragung über LVDS-Verbindungen durch beengte Armaturenbretter.
Unterhaltungselektronik bleibt eine stabile Basis, wobei Smartphones und Wearables auf Flex und Starr-Flex für schlanke Formfaktoren setzen. Industrieautomation setzt auf hochwertigeres FR-4 und Polyimid, um Fabriktemperaturen und Vibrationen standzuhalten. Medizingeräte übernehmen biokompatible Beschichtungen und enge Leitungsgeometrien für implantierbare Pumpen und diagnostische Kartuschen. Telekommunikationsinfrastruktur profitiert von 5G-Ausbauten, die in aktiven Antennensystemen verlustarme Laminate bevorzugen. Der Nettoeffekt ist eine Portfolioverschiebung hin zu hochwertigen, leistungsgesteuerten Anwendungen, die das Dollar-Inhaltswachstum selbst dann stärkt, wenn die Stücklieferungen flach bleiben.
Geografische Analyse
APAC-Substratmarkt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 37,92 % und wächst bis 2031 mit einer CAGR von 5,29 %, begünstigt durch Skaleneffekte in den taiwanesischen, südkoreanischen und chinesischen Lieferketten. Koreas Samsung Electro-Mechanics und LG Innotek rüsten auf Panel-Level-Fan-out-Linien um, die teilweise durch nationale Innovationsförderungen finanziert werden. Taiwans Zhen Ding Technology und Unimicron synchronisieren ihre Kapazitätserweiterungen mit den Roadmaps führender GPU- und Netzwerk-ASIC-Hersteller, um mehrjährige Auslastungen zu sichern. Chinesische Festlandanbieter streben nach Unabhängigkeit bei Glassubstraten, um Unsicherheiten bei Exportlizenzen zu mindern, und organisieren staatlich geförderte Konsortien zur Lokalisierung wichtiger Fertigungswerkzeuge.
Nordamerika-Substratmarkt
In Nordamerika ist eine wiedererstarkte Aktivität zu beobachten, da der CHIPS Act eine Investitionssteuergutschrift von 25 % für fortschrittliche Verpackungsanlagen gewährt und damit die effektive Kapitalintensität senkt. Texas hat 1,4 Milliarden USD an Fördermitteln für Substratfabriken bereitgestellt, die gemeinsam mit neuen Waferfabriken angesiedelt werden, und Oregon plant bis 2030 Halbleiterinvestitionen in Höhe von 40 Milliarden USD. OEMs schätzen die Nearshoring-Strategie für eine sichere Versorgung und schnellere Entwicklungszyklen, was Substrathersteller dazu veranlasst, kleinere, aber margenstarke Inlandswerke in Betracht zu ziehen.
Europa-Substratmarkt
Europa setzt auf strategische Autonomie und richtet Subventionen an seinem Fahrplan zur automobilen Elektrifizierung aus. Keramische Substrate verzeichnen eine höhere Durchdringung, da deutsche Tier-1-Zulieferer Wechselrichter-Montagelinien ins eigene Haus verlagern. Die vorgeschlagene Ökodesign-Verordnung der Europäischen Union erhöht die Anforderungen an halogenierte Materialien und begünstigt FR-4-Alternativen. Die politisch getriebene Nachfrage prägt ein Premium-Marktsegment, das umweltkonforme Anbieter belohnt.
Substratmarkt Diversifizierung Asien-Pazifik
In allen Regionen beeinflussen Währungsschwankungen Beschaffungsentscheidungen, und Logistikengpässe schaffen Anreize für eine größere Nähe zur Endmontage. Die Diversifizierung mindert den Anteil des asiatisch-pazifischen Raums nur geringfügig, doch der regionale Wettbewerb schafft mehrere Wachstumsknoten für den Substratmarkt.

Regulatorisches Umfeld
Substrathersteller stehen vor sich überschneidenden Anforderungen an technische Qualifizierung, Handelskonformität und Nachhaltigkeit, die sowohl die Lieferketten für hochentwickelte organische als auch für aufkommende Glassubstrate prägen. Der am 1. Dezember 2025 veröffentlichte IPC-6921-Standard legt Anforderungen an Qualifizierung, Leistung und Abnahme für organische IC-Substratprodukte fest (einschließlich Drahtbond- und Flip-Chip-Substraten). Dies erhöht die Erwartungen an Prozesskontrolle und Lieferantenaudits in High-End-Computing- und Automobilprogrammen.
Grenzüberschreitende Lieferungen und Kundenqualifizierungszyklen werden auch durch Exportkontrollen und Industriepolitik beeinflusst. In den Vereinigten Staaten hat das Bureau of Industry and Security (BIS) die Compliance-Erwartungen der Export Administration Regulations für Lieferketten fortschrittlicher Computer-ICs aktualisiert und klargestellt (wirksam ab 16. Januar 2025) und im Januar 2026 die Lizenzprüfungspolitik für Halbleiterexporte nach China überarbeitet, was zusätzlichen Compliance-Aufwand für substratbezogene Programme zur Unterstützung von KI-Beschleunigern schafft. In Europa verstärkt der Rahmen des European Chips Act, zusammen mit dem Vorschlag der Europäischen Kommission für einen Anschluss-Chips Act 2.0 im Juni 2026, die Ziele strategischer Souveränität und deutet auf schnellere Genehmigungsverfahren und erweiterte F&E-Förderung hin, die beeinflussen können, wo neue Substrat- und Advanced-Packaging-Kapazitäten aufgebaut werden.
Wertschöpfungskettenanalyse
Die Substrat-Wertschöpfungskette reicht von vorgelagerten Inputs (Epoxid- und BT-Harzen, Hoch-Tg-Systemen, Kupferfolie, Glasfasergewebe, Keramikpulvern wie Aluminiumoxid und AlN sowie speziellen Build-up-Folien) bis zur nachgelagerten Fertigung (Laminierung, Bebilderung/Ätzen, Laserbohren, Galvanisierung sowie Dünnschicht-/RDL-Schritte für Advanced Packaging, gefolgt von Zuverlässigkeits- und elektrischen Tests). Die nachgelagerte Integration umfasst dann OSATs, IDM-Packaging-Betriebe und OEM/ODM-Leiterplattenmontage für Computing, Telekommunikationsinfrastruktur und Automobilelektronik.
Für hochentwickelte organische IC-Substrate ist Ajinomoto Build-up Film (ABF) ein zentraler Engpass. Ajinomoto hält einen Marktanteil von etwa 90-95 %, was eine Single-Source-Abhängigkeit erzeugt, die sich auf die ABF-Substratproduktion für KI-CPUs, GPUs und Netzwerk-Silizium auswirkt. Die Skalierung wird zudem durch die Verfügbarkeit von Kapitalgütern und Materialien eingeschränkt, da neue fortschrittliche Substratanlagen und Werkzeugsätze lange Vorlaufzeiten erfordern. Ausbauzyklen für ABF-bezogene Kapazität werden mit etwa 2,5 bis 3 Jahren angegeben, und spezielle Inputs wie ultraverlustarmes Glasfasergewebe können Hochlaufphasen um 6 bis 12 Monate verzögern. Aktuelle Branchenberichte aus 2026 beschreiben einen Ausbauzyklus, der sich auf IC-Substrate konzentriert, da die Schichtanzahl und Gehäusegrößen von KI-Chips steigen, wobei sich der Angebotsengpass von Front-End-Wafern und HBM hin zu ABF-Substraten verschiebt. Infolgedessen setzen Hersteller zunehmend auf langfristige Materialverträge, selektive vertikale Integration und engere Abstimmung mit Advanced-Packaging-Ökosystemen, um die Nachfrageplanbarkeit zu verbessern und das Störungsrisiko zu verringern.
Wettbewerbslandschaft
Der Substratmarkt weist eine moderate Konzentration auf: Die fünf größten Anbieter kontrollieren rund 55 % des weltweiten Umsatzes, was Käufern Optionen gibt und Marktführern gleichzeitig ermöglicht, Skaleneffekte zu erzielen. Ibiden nutzt vertikale Integration von der Harzsynthese bis zur Substratveredelung, um Kostenkontrolle bei Harzknappheit zu gewährleisten. Unimicron betreibt Panel-Level-Verpackungslinien mit einer Leitungsbreite von 25 µm und spricht KI-Beschleuniger-Anbieter an, die I/O-Zahlen vorantreiben. Samsung Electro-Mechanics ko-entwirft flexible Substrate mit Smartphone-OEMs und verkürzt so die Anlaufzeiten für Flaggschiff-Launches. Kleinere Unternehmen konzentrieren sich auf Nischenmaterialien wie Aluminiumnitrid-Keramik oder verlustarmes PTFE, um direkte Preiskämpfe zu vermeiden.
Strategische Schritte konzentrieren sich auf Kapazitätserweiterung und Technologielizenzierung. LG Innotek stellte 3 Milliarden USD für seine Dream Factory-Fabrik bereit, die Glassubstrat-Werkzeuge mit Fan-out-Fähigkeit kombiniert. Ibiden reservierte 500 Millionen USD für den Ausbau von Glasplattierzellen und stärkt so seine Position bei Rechenzentrum-Computing-Modulen. Start-ups setzen additive Fertigung ein, um konforme RF-Platinen innerhalb von Tagen zu prototypisieren und mehrwertorientiertes Engineering anzubieten, obwohl ihnen nach wie vor der Hochvolumendurchsatz fehlt. Patentanmeldungen für Glasinterposer haben sich im Jahr 2024 auf IEEE Xplore mehr als verdoppelt, was ein Innovationsrennen zwischen etablierten Akteuren und Herausforderern widerspiegelt. Die Verhandlungsmacht in der Lieferkette verlagert sich hin zu kapitalstarken Unternehmen, die knappe High-Tg-Harz-Zuteilungen sichern und mehrjährige Entwicklungsprogramme finanzieren können.
Ältere Leiterplatten-Unternehmen, die keine Upgrades finanzieren können, suchen nach Fusionspartnern oder verlassen Commodity-Produktlinien, was die Marktkonzentration erhöht. Unterdessen finden Tier-2-Spezialisten Weißraumchancen bei Keramik- und Hybridsubstraten für EV- und Luft- und Raumfahrtanwendungen. Der Wettbewerb zwischen Volumenanbietern und Spezialisierungsinnovatoren hält die Wettbewerbsdynamik fließend und die Fusions- und Übernahmeaktivitäten erhöht.
Marktführer in der Substratbranche
Ibiden Co., Ltd.
Unimicron Technology Corp.
Samsung Electro-Mechanics Co., Ltd.
AT&S AG
LG Innotek Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Substratmarkt
- Ibiden Co., Ltd.
- Unimicron Technology Corp.
- Samsung Electro-Mechanics Co., Ltd.
- AT&S AG
- Zhen Ding Technology Holding Ltd.
- Shinko Electric Industries Co., Ltd.
- Nan Ya PCB Corp.
- LG Innotek Co., Ltd.
- Compeq Manufacturing Co., Ltd.
- Kyocera Corporation
- Nippon Mektron, Ltd.
- Shenzhen Kinwong Electronic Co., Ltd.
- Fujikura Ltd.
- Young Poong Electronics Co., Ltd.
- Tripod Technology Corporation
- Wus Printed Circuit Co., Ltd.
- NCAB Group AB
- China Fastprint Technology Co., Ltd.
- Eltek Ltd.
- Flexium Interconnect, Inc.
- PCB Technologies Ltd.
- Advanced Semiconductor Engineering, Inc.
- JCET Group Co., Ltd.

Marktchancen und Zukunftsaussichten
Es entstehen neue Marktlücken, da Advanced-Packaging-Roadmaps über die traditionellen FR-4- und Standard-Organiksubstrat-Fähigkeiten hinauswachsen, insbesondere bei AI/HPC-FC-BGA und Glaskern-Ansätzen der nächsten Generation. Investitionssignale deuten bereits auf diesen Wandel hin, darunter der Spatenstich von AST (Toppan Holdings) im März 2024 für eine High-End-FC-BGA-Substratfertigungsanlage in Singapur, mit angepeiltem Produktionsstart bis Ende 2026. Nan Ya PCB hat außerdem einen Investitionsplan für 2026 von über 10 Milliarden TWD angekündigt, um die Kapazität für fortschrittliche KI- und HPC-IC-Substrate zu erweitern.
Diese Projekte unterstützen Chancen für Anbieter von Hoch-Tg-Harzen, verlustarmen Dielektrika, feinerer Bebilderung, Laserbohrung und Messtechnik, wo Ausbeuteverbesserungen zunehmend wichtig werden, da Leiterbahnbreite/-abstand in fortschrittlichen Designs unter 10 Mikrometer sinkt. Die geografische Diversifizierung schafft zudem mehr Einstiegspunkte für Anlagen- und Materiallieferanten sowie für Substrathersteller, die Standorte an mehreren Orten aufbauen. Im Jahr 2026 sicherte sich Samsung Electro-Mechanics die Investitionsregistrierung für eine neue FC-BGA-Fertigungsanlage in Vietnam (geschätzt auf 1,8 Billionen KRW), während LG Innotek eine Absichtserklärung mit der Stadt Hai Phong zum Bau einer neuen Halbleitersubstratfabrik unterzeichnete, deren Baubeginn für Juli 2026 geplant ist. Neben organischen Substraten sehen Verbindungshalbleitersubstrate gezielte Kapazitätsaufrüstungen, etwa die Ankündigung von Sumitomo Electric Industries im Juli 2026, 18 Milliarden JPY in die Modernisierung der Produktionslinien im Werk Itami zu investieren. Das Unternehmen strebt an, die InP-Substratkapazität bis zum Geschäftsjahr 2028 auf das 3,1-fache des Niveaus von 2024 zu steigern und damit Telekommunikations- und Hochgeschwindigkeits-Optikanwendungen innerhalb des breiteren Substratmarkts zu unterstützen.
Recent Industry Developments in Substratmarkt
- Mai 2026: Samsung Electro-Mechanics, Ibiden und Unimicron traten der 3D-Fabric-Allianz von TSMC bei, um die Koordination zwischen Substrat-Roadmaps und Advanced-Packaging-Abläufen für KI und HPC zu verbessern. Dieser Schritt stärkt das ökosystemgetriebene Design for Manufacturability und kann Qualifizierungszyklen für komplexe Substrate verkürzen, die in Chiplet- und 3D-Integrationsprogrammen verwendet werden.
- Februar 2026: Ibiden gab einen Investitionsplan von 500 Milliarden JPY für die Geschäftsjahre 2026-2028 bekannt, der sich auf leistungsstarke IC-Gehäusesubstrate für KI und Hochleistungsserver konzentriert, mit Serienproduktion ab dem Geschäftsjahr 2027. Der Umfang des Plans unterstreicht die Kapitalintensität fortschrittlicher Substratlinien und signalisiert eine Erweiterung von Kapazität und Fähigkeiten für Premiumprodukte mit höherer Schichtanzahl.
- Februar 2026: Unimicron erhöhte seine Investitionsausgaben für 2026 auf einen Rekordwert von 34 Milliarden TWD, wobei rund 70 % für den Ausbau der ABF-Substratkapazität und Prozessverbesserungen vorgesehen sind. Der Investitionsschwerpunkt zielt auf den engsten Teil der Lieferkette für hochmoderne KI- und Netzwerkgehäuse ab und unterstützt höhere Durchsatz- und Ausbeuteverbesserungen bei der Produktion fortschrittlicher organischer Substrate.


Substratmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Substratmarkt die Materialien und Strukturen, die zur Montage, Verbindung und Leitungsführung elektronischer Bauelemente verwendet werden. Die Nachfrage ist mit der Fertigungsaktivität für Endverbraucherelektronik und dem Verpackungsausstoß in den wichtigsten Branchen und Regionen verknüpft.
Ausschlüsse aus dem Umfang: Vorgelagerte Rohmaterialien werden nicht als eigenständige Umsätze erfasst, wenn sie nicht als Substrate für die elektronische Montage und Verbindungstechnik verkauft werden.
Segmentierungsübersicht
- Nach Substrattyp
- Starr (FR-4)
- Flex
- Starr-Flex
- Keramik
- Glas
- Weitere Typen
- Nach Material
- Epoxidglas (FR-4)
- Polyimid
- BT-Harz
- Keramik (Aluminiumoxid, AlN)
- Glas
- Metallkern (Al, Cu)
- Weitere Materialien
- Nach Fertigungstechnologie
- Leiterplattenätzung und Laminierung
- Dünnschichtabscheidung
- Additive Fertigung / Druck
- Fan-out-Wafer-Level-Packaging
- Eingebettetes Die
- Weitere Technologien
- Nach Endverbraucherbranche
- Computing und Datenspeicherung
- Unterhaltungselektronik
- Automobil und Transport
- Industrie und Medizin
- Telekommunikation und Infrastruktur
- Luft- und Raumfahrt sowie Verteidigung
- Weitere Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Taiwan
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- VAE
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit der Kartierung des Nachfragepools für elektronische Hardware, die typischerweise den Substratverbrauch antreibt, und gleicht diesen dann mit Produktions- und Handelssignalen ab, sofern diese verfügbar sind. Wir stützen uns hauptsächlich auf öffentliche, nicht kostenpflichtige Quellen wie Halbleiter- und Elektronikindustriestatistiken von Branchenverbänden wie SEMI, Zoll- und Tarifliniendaten, die von nationalen Statistikämtern veröffentlicht werden, sowie makroökonomische Fertigungsindikatoren aus Quellen wie der Weltbank und der OECD.
Um die Größenannahmen zu fundieren, prüfen wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und Protokolle von Earnings Calls, um Kapazitätserweiterungen, Auslastungskommentare und Verschiebungen im Produktmix nach Endmarkt zu verstehen. Patentdatenbanken und begutachtete Fachzeitschriften für Verpackung und Verbindungstechnik helfen dabei, Technologieverschiebungen zu klären – beispielsweise feinere Leiterbahnbreiten und fortschrittliche Gehäuseformate –, was dann Aufschluss darüber gibt, wie schnell sich die durchschnittlichen Verkaufspreise entwickeln können. In einigen Fällen ergänzen wir öffentliche Signale durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie Import- und Exportdaten auf Sendungsebene, hauptsächlich um Konsistenzprüfungen zu verbessern und nicht um öffentliche Daten zu ersetzen. Die oben genannten Desk-Research-Quellen sind illustrativ und nicht erschöpfend; weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die aus Sekundärinformationen gewonnenen Erkenntnisse zu überprüfen, insbesondere wenn Kapazitätsankündigungen oder Nachfrageverschiebungen in Endmärkten schneller eintreten, als öffentliche Statistiken aktualisiert werden. Wir sprechen mit einer Mischung aus Substratherstellern, Ökosystempartnern und informierten Käufern und beziehen auch Distributoren und Branchenexperten ein, die Preise und Lieferzeiten verfolgen. Da es sich um einen globalen Markt handelt, sind die Interviews über APAC, EMEA und Amerika verteilt, sodass die regionale Angebotskonzentration und das Exportengagement in den endgültigen Annahmen berücksichtigt werden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 13 % | APAC: 41 % |
| Mittlere Ebene: 60 % | Funktions-/Einheitsleiter: 27 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 60 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Wir bestimmen die Marktgröße mithilfe eines Top-down-Ansatzes, der die Substratnachfrage aus dem Elektronikaußput und der Verpackungsintensität rekonstruiert und diese dann mit den in Beschaffungsgesprächen und öffentlichen Bekanntmachungen beobachteten Bewegungen der durchschnittlichen Verkaufspreise für Substrate abgleicht. Das Modell ist um Anwendungsnachfragesignale herum aufgebaut, die von Jahr zu Jahr stabiler zu verfolgen sind, und erst danach werden die Gesamtwerte auf die Substratformate verteilt.
In der Praxis leisten einige wenige Variablen den Großteil der Arbeit, darunter Elektronikstücklieferungen in wichtigen Gerätekategorien, Verschiebungen im Gehäusemix hin zu höheren Lagenanzahlen und feineren Strukturen, Kapazitätserweiterungen bei Substraten und Auslastungskommentare, Ausbeute- und Lieferzeitänderungen, die das effektive Angebot beeinflussen, sowie die zeitliche Abstimmung der USD-zu-Lokalwährungsumrechnung für regionale Umsatzkonvertierungen. Zur Bestätigung der Gesamtwerte werden selektive Bottom-up-Prüfungen eingesetzt, darunter stichprobenartige Volumina nach Anwendung multipliziert mit typischen Durchschnittspreisbandbreiten sowie eine Lieferantenzusammenführung für die sichtbarsten Umsatzpools, wo öffentliche Finanzberichterstattung dies erlaubt. Wo Lücken in den Unternehmensdaten auftreten, füllen wir diese mit konservativen Bandbreiten aus Interviews und grenzen sie dann mithilfe von Handels- und Kapazitätssignalen ein.
Für die Prognose wird eine Szenarioanalyse um einen Basisfall herum angewendet, der die Konsensmeinungen aus Interviews zu Endmarktnachfrage und Kapazitätshochlauf widerspiegelt, gefolgt von Sensitivitätsfällen für Technologieübergänge und Zyklusdauer. Die Prognose wird angepasst, wenn Eingangsindikatoren wie Auslastung und Lieferzeitentwicklung nicht mit dem implizierten Umsatzwachstum übereinstimmen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit ein einzelner Datenpunkt nicht übermäßig das Endergebnis beeinflusst. Analysten vergleichen die Modellausgabe mit unabhängigen Signalen wie Kapazitäts- und Auslastungsberichten, Handelsentwicklungen und allgemeinen Trends in der Elektronikherststellung, und ungewöhnliche Sprünge werden überprüft, bis eine klare Erklärung dokumentiert ist.
Vor der Freigabe prüft ein zweiter Analyst die wichtigsten Annahmen wie die Entwicklung der durchschnittlichen Verkaufspreise, den Gehäusemix und das Währungstiming. Große Abweichungen lösen eine erneute Kontaktaufnahme mit ausgewählten Interviewpartnern aus, um zu bestätigen, ob die Änderung real oder zeitlich bedingt ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren Kapazitätserweiterungen, starken Nachfragerückgängen in Endmärkten oder politischen Änderungen, die grenzüberschreitende Lieferungen betreffen. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden eine aktualisierte Ansicht erhalten, die mit den neuesten öffentlichen Veröffentlichungen übereinstimmt.
Vergleich der globalen Substratmarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Substrate können stärker voneinander abweichen, als Käufer erwarten, weil der Begriff Substrat für unterschiedliche Dinge verwendet wird und das für die Momentaufnahme gewählte Jahr nicht immer dasselbe ist. Unterschiede entstehen auch dadurch, wie Unternehmen Technologieübergänge, das Währungstiming und die Frage behandeln, ob die Preisgestaltung anhand stabiler Indikatoren modelliert oder als linearer Trend angenommen wird.
Einige externe Zahlen beziehen breitere Verpackungsmaterialien oder angrenzende Elektronikmaterialien ein, was den Umsatzpool schnell vergrößert. Bei Mordor Intelligence wird der Gesamtwert nur für die Kategorien PCB, FHE, SLP und SIP erfasst und anschließend gegen Auslastungssignale und Anwendungsnachfrage geprüft, damit keine unzusammenhängenden Materialien einbezogen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,54 Milliarden USD (2026) | |
| Handelsdatensatz A | 12,81 Milliarden USD (2024) | Häufig als Verpackungssubstrate ausschließlich für die Halbleiterverpackung abgegrenzt; kann eine breitere Palette von Substraten umfassen, die in Verpackungslinien verkauft werden, was die Gesamtwerte gegenüber einer auf Verbindungstechnik ausgerichteten Substratedefinition erhöht. Das Jahr und die Preisbasis können ebenfalls abweichen, wenn angegebene Werte der Berichterstattung über Lieferwerte folgen statt einer Endverbrauchsnachfragezuordnung. |
| Branchentracker B | 13,60 Milliarden USD (2025) | Verwendet typischerweise eine Hersteller- und Lieferperspektive für Verpackungssubstrate und kann mehrere Substrattypen in einem Bereich zusammenfassen, ohne PCB-ähnliche Verwendungen und Modulformate zu trennen. Annahmen zur Entwicklung der durchschnittlichen Verkaufspreise können einheitlich über Regionen hinweg angewendet werden, was den USD-Gesamtwert verschieben kann, wenn Währungstiming und Mixverschiebungen nicht erneut überprüft werden. |
Die Streuung der Werte erklärt sich hauptsächlich durch Umfangsentscheidungen und die Bilanzierungsperspektive, wobei einige Quellen eher einen verpackungsorientierten Umsatzpool und frühere Basisjahre bevorzugen. Unsere Methode bleibt nachvollziehbar, da die Gesamtwerte aus Anwendungsnachfragetreibern aufgebaut und anschließend gegen Kapazitäts-, Auslastungs- und Preisgespräche geprüft werden, was das Ergebnis für die Leser reproduzierbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Substratmarkt im Jahr 2026?
Die Substratmarktgröße beträgt im Jahr 2026 4,54 Milliarden USD und wird bis 2031 voraussichtlich 5,75 Milliarden USD erreichen.
Welcher Substrattyp wächst am schnellsten?
Glassubstrate verzeichnen die höchste CAGR von 5,54 %, da KI und Hochleistungs-Computing eine höhere Verbindungsdichte erfordern.
Welcher Endverbrauchssektor wird das stärkste Wachstum liefern?
Automobil und Transport liefern die steilste CAGR von 5,12 %, da die EV-Leistungselektronik die Akzeptanz von Keramik- und Metallkernsubstraten vorantreibt.
Warum sind Glassubstrate für KI-Beschleuniger wichtig?
Glas bietet eine 10-fach höhere Verbindungsdichte gegenüber organischen Platinen und unterstützt die Chiplet-Integration sowie eine verbesserte Ausrichtung der thermischen Ausdehnung.
Wie beeinflussen staatliche Fördermaßnahmen die Substratkapazität?
Programme wie der US-amerikanische CHIPS Act und EU-Subventionsprogramme senken die Kapitalkosten und fördern neue Verpackungsfabriken in Nordamerika und Europa.
Seite zuletzt aktualisiert am:



