
Marktgröße und Marktanteil für Halbleiterausrüstung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 114.82 Milliarden US-Dollar |
| Marktgröße (2031) | 162.70 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.22 % |
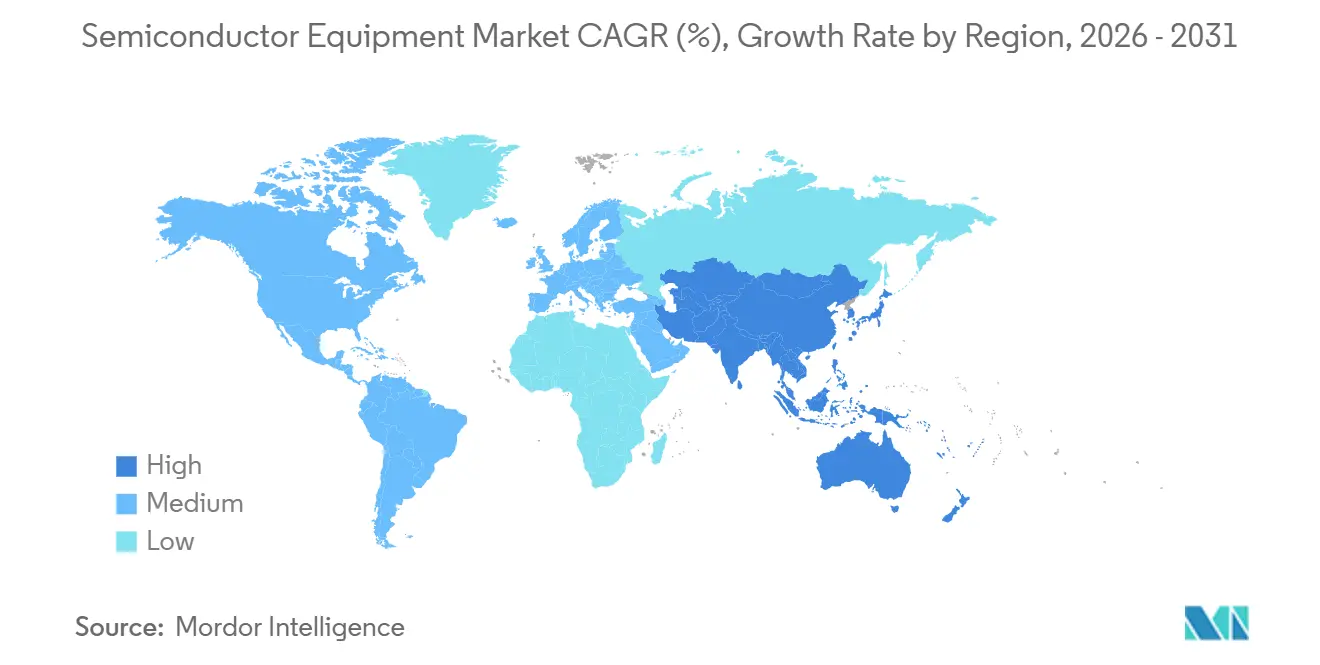
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Halbleiterausrüstung von Mordor Intelligence
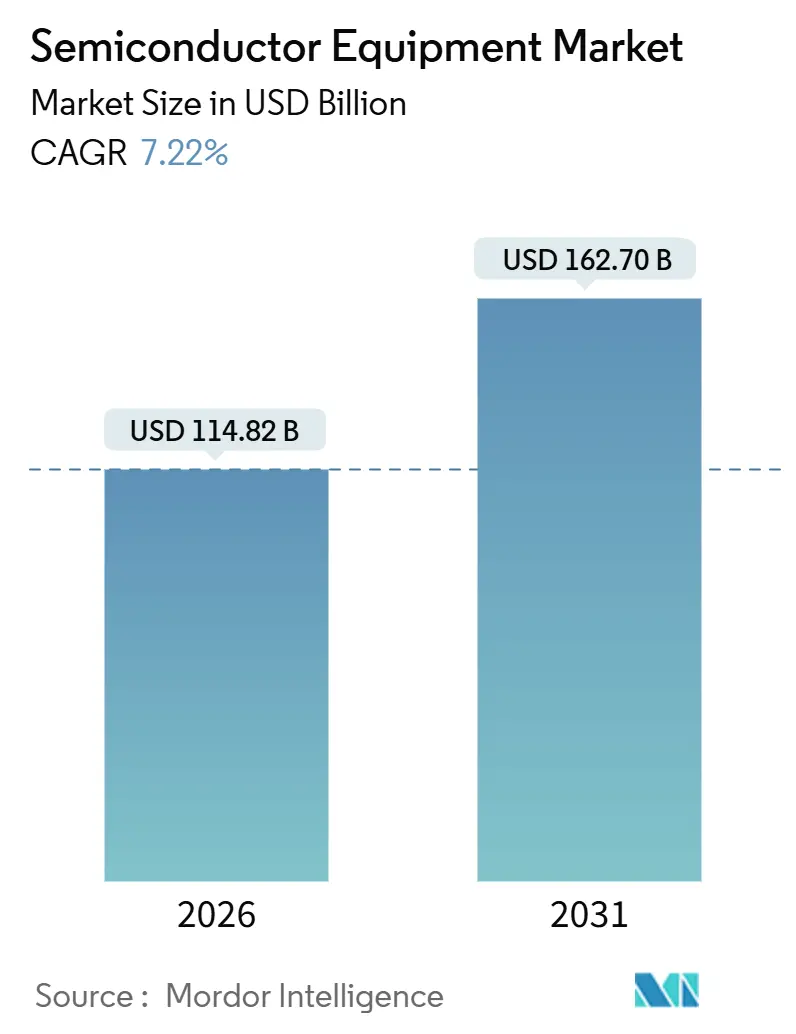
Die Marktgröße für Halbleiterausrüstung wird im Jahr 2026 auf 114,82 Milliarden USD geschätzt und soll bis 2031 einen Wert von 162,70 Milliarden USD erreichen, bei einer CAGR von 7,22 % während des Prognosezeitraums (2026–2031).
Dieses Wachstum spiegelt den Übergang von der verbraucherorientierten Massenproduktion hin zur infrastrukturgerechten Präzisionsfertigung wider, bei der Gate-all-around (GAA)-Transistoren und Extrem-Ultraviolett-Lithografie (EUV) mit hoher numerischer Apertur (High-NA) die Investitionspläne dominieren. Die Premiumpreise für 0,55-NA-EUV-Anlagen, Front-End-Ausrüstungsaufrüstungen, die 2-nm-Knoten ermöglichen, sowie durch Subventionen geförderte Fab-Konstruktionen halten den Markt für Halbleiterausrüstung auf einem Expansionskurs. Gleichzeitig erschließen spezialisierte 3D-Linien für heterogene Integration Mehrwert aus Chiplet-Architekturen, und Nachhaltigkeitsrichtlinien fördern die Nachrüstungsnachfrage nach energieeffizienten Kammern. Wettbewerbsstrategien hängen zunehmend von der Sicherung der Versorgung mit knappen Fotolacken, Fluorgasen und Außendienst-Fachkräften ab – Faktoren, die sowohl Kostenstrukturen als auch Lieferzeitpläne beeinflussen.
Wichtigste Erkenntnisse des Berichts
- Nach Ausrüstungstyp führten Front-End-Anlagen mit einem Marktanteil von 70,33 % im Jahr 2025; dieselbe Kategorie wird bis 2031 mit einer CAGR von 8,16 % wachsen.
- Nach Teilnehmer in der Lieferkette hielten Foundries im Jahr 2025 einen Umsatzanteil von 52,92 %, während Anbieter von ausgelagerter Halbleitermontage und -prüfung (OSAT) die höchste prognostizierte CAGR von 7,84 % bis 2031 verzeichnen.
- Nach Wafer-Größe dominierten 300-mm-Substrate mit 63,42 % der Marktgröße für Halbleiterausrüstung im Jahr 2025 und werden zwischen 2026 und 2031 mit einer CAGR von 8,02 % expandieren.
- Nach Endverbrauchsbranche erfassten Computing-Anwendungen im Jahr 2025 einen Anteil von 32,12 % an der Marktgröße für Halbleiterausrüstung; die Nachfrage nach Ausrüstung für Automobil und Mobilität wächst bis 2031 mit einer CAGR von 8,44 %.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Umsatzanteil von 52,97 %, und er entwickelt sich mit einer CAGR von 9,07 % – der schnellsten aller Regionen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach fortschrittlicher Unterhaltungselektronik und Smartphones | +0.9% | Global, mit Schwerpunkt im asiatisch-pazifischen Raum (China, Indien, Südostasien) | Kurzfristig (≤ 2 Jahre) |
| Schnelle Investitionen in KI-, IoT- und Edge-Gerät-Knoten | +1.8% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum (Taiwan, Südkorea, Japan) | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionswellen (CHIPS Act, EU Chips Act usw.) zur Steigerung der Investitionsausgaben für Anlagen | +1.5% | Nord- amerika und Europa, mit Ausstrahlungseffekten auf verbündete asiatisch-pazifische Partner | Mittelfristig (2–4 Jahre) |
| Übergang zu GAA und High-NA EUV, der neue Anlagensätze erfordert | +1.3% | Global, konzentriert in führenden Fabs (Taiwan, Südkorea, Vereinigte Staaten) | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeits- mandate, die Nachrüstungsanlagen für grüne Fabs vorantreiben | +0.6% | Europa und Nordamerika, mit Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Nachfragespitze bei 3D-Verpackung mit heterogener Integration | +1.1% | Global, mit früher Einführung in Taiwan, Südkorea und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Investitionen in KI-, IoT- und Edge-Gerät-Knoten
Inferenz-Workloads der künstlichen Intelligenz und verteiltes Edge-Computing treiben Prozessknoten unter 5 nm, wo die Ausrüstungsintensität pro Wafer stark ansteigt. OpenAI verpflichtete sich 2025 zu 500 Millionen USD, um fortschrittliche Knotenkapazität bei Taiwan Semiconductor Manufacturing Company (TSMC) zu sichern, während Microsoft und Amazon Web Services jeweils Reservierungen in Milliardenhöhe für benutzerdefiniertes 3-nm-Silizium platzierten. ASML meldete in den ersten drei Quartalen 2025 einen Anstieg der EUV-Anlagenlieferungen um 40 % im Jahresvergleich. Im Gegensatz dazu verbleiben IoT-Geräte auf ausgereiften 28-nm- und 40-nm-Linien, doch aufkommende Edge-KI-Beschleuniger kombinieren Hochfrequenzschichten bei 22 nm mit digitaler Logik bei 7 nm, was Fabs zwingt, heterogene Verpackungslinien zu installieren, die unterschiedliche Dies zusammenführen. Die Internationale Technologie-Roadmap für Halbleiter prognostiziert, dass bis 2028 mehr als die Hälfte der Hochleistungschips Chiplet-Architekturen übernehmen wird, die jeweils neuartige Montage-, Test- und fortschrittliche Verpackungsausrüstung erfordern.[1]
Staatliche Subventionswellen zur Steigerung der Investitionsausgaben für Anlagen
Gesetze wie der CHIPS and Science Act der Vereinigten Staaten und der EU Chips Act verkürzen Beschaffungszyklen, die früher zwei Jahre umfassten. Im Markt für Halbleiter-Backend-Ausrüstung ermöglichen Burn-in-Werkzeuge auf Wafer-Ebene, wie die FOX-XP-Plattform von Aehr Test Systems, die gleichzeitige Belastungsprüfung von Dutzenden von KI-Beschleunigern bei erhöhten Temperaturen, wodurch Validierungszyklen verkürzt und die Gesamtzuverlässigkeit gestärkt wird. Intel sicherte sich 8,5 Milliarden USD an Zuschüssen sowie 11 Milliarden USD an Kreditgarantien für neue Fertigungsanlagen in Ohio und Arizona und verpflichtete sich, bis 2028 über 200 hochmoderne Anlagen zu erwerben. Micron, Samsung und Rapidus erhielten ähnliche staatliche Unterstützung in New York, Südkorea bzw. Japan. Das indische Ministerium für Elektronik und Informationstechnologie genehmigte 2,75 Milliarden USD für Microns Montageanlage in Gujarat und löste damit Bestellungen für Backend-Plattformen aus. Diese Anreize konzentrieren die Nachfrage auf das Zeitfenster 2026–2028, was den Halbleiterausrüstungsmarkt ankurbelt, jedoch Fragen zur Auslastungsrate aufwirft, sobald die Subventionen auslaufen.
Übergang zu GAA- und High-NA-EUV-Anlagensätzen
Gate-all-around-Bauelemente ersetzen FinFETs beim 2-nm-Knoten und darunter und erfordern Atomlagenabscheidungs (ALD)-Anlagen mit Sub-Ångström-Kontrolle sowie selektive Ätzchemikalien, die benachbarte Nanosheets schonen. TSMCs erste 2-nm-Produktionslinie setzte Ende 2025 mehr als 50 neue ALD-Kammern ein. Samsung meldete eine Ausbeute von 95 % bei seinen 2-nm-Pilotwafer und bestellte 30 zusätzliche Abscheidungs- und Ätzanlagen, um eine Hochlaufphase im Jahr 2026 zu unterstützen. High-NA EUV mit einer numerischen Apertur von 0,55 lieferte im Dezember 2025 sein erstes System an Intel mit einem Preisschild von 400 Millionen USD und Anlagenmodifikationen für Vibrations- und Thermostabilität. GAA fügt im Vergleich zu FinFET etwa 30 % mehr Abscheidungs- und Ätzschritte hinzu, was einen dauerhaften Ersatzzyklus schafft, der den Markt für Halbleiterausrüstung bis 2031 stützt.
Nachfragespitze bei 3D-Verpackung mit heterogener Integration
Chiplet-Architekturen verlagern die Leistungsskalierung von monolithischen Die-Verkleinerungen hin zur Back-End-Verpackung. TSMC verdoppelte 2025 seine Chip-on-Wafer-on-Substrate-Kapazität und installierte über 40 Hybridbondingwerkzeuge von Besi und EVG. Intels Foveros-Direct-Technologie stapelt Recheneinheiten auf Ein-/Ausgabe-Dies mit einem 25-µm-Bump-Raster und erfordert Präzisionsausrichter und Thermokompressionsverbinder von Kulicke and Soffa und ASM Pacific Technology. Der Universal-Chiplet-Interconnect-Express-Standard, der im August 2025 ratifiziert wurde, beschleunigt Multi-Anbieter-Ökosysteme und erhöht die Kapitalintensität von OSAT.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extrem hohe Investitionsausgaben und lange Amortisationszyklen | -0.8% | Global, besonders ausgeprägt in aufstrebenden Fab-Regionen (Indien, Naher Osten, Südostasien) | Langfristig (≥ 4 Jahre) |
| Engpässe bei Spezialwerkstoffen, die Anlagenlieferungen verzögern | -1.2% | Global, mit Schwerpunkt im asiatisch-pazifischen Raum und Europa | Kurzfristig (≤ 2 Jahre) |
| Exportkontroll- beschränkungen für nach China bestimmte Anlagen | -1.4% | China, mit Ausstrahlungseffekten auf globale Ausrüstungslieferanten (Niederlande, Japan, Vereinigte Staaten) | Mittelfristig (2–4 Jahre) |
| Akuter Mangel an qualifizierten Außendienst-Ingenieuren | -0.9% | Nord- amerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Exportkontrollbeschränkungen für nach China bestimmte Anlagen
Ab September 2025 verschärften die Niederlande, die Vereinigten Staaten und Japan die Lizenzvergabe für Lithografie-, Abscheidungs- und Ätzplattformen, die zur Strukturierung unterhalb von 14 nm in der Lage sind, und blockierten damit Lieferungen an chinesische Fabs.[2] Chinas Ausrüstungsimporte sanken im ersten Halbjahr 2025 um 28 % im Jahresvergleich, während lokale Lieferanten Advanced Micro-Fabrication Equipment und Naura Technology Group um 42 % wuchsen, da Fabs ältere inländische Anlagen akzeptierten. Die Spaltung zwingt westliche Anbieter, Hochendverkäufe auf Taiwan, Südkorea und Nordamerika zu konzentrieren, während sie langfristig Marktanteile riskieren, sobald chinesische Hersteller die Technologielücke schließen.
Engpässe bei Spezialwerkstoffen, die Anlagenlieferungen verzögern
Kapazitätsengpässe bei High-NA-EUV-Fotolacken, Stickstofftrifluorid-Ätzgasen und Seltenerd-Polierschlämmen verlängern die Inbetriebnahmezeiten, selbst wenn die Hardware planmäßig eintrifft. JSR warnte im Juni 2025, dass die Produktion von High-NA-Fotolacken bis Mitte 2026 knapp bleiben würde. Ein Brand in einer taiwanesischen NF₃-Anlage ließ die Gaspreise im Jahr 2025 um 22 % steigen und veranlasste verzögerte Abnahmen für Abscheidungskammern. Ceroxid-Exportquoten erhöhten die Aufschlämmungskosten um 18 % und zwangen Fabs, Pads länger zu betreiben, auf Kosten höherer Defektdichten.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp:
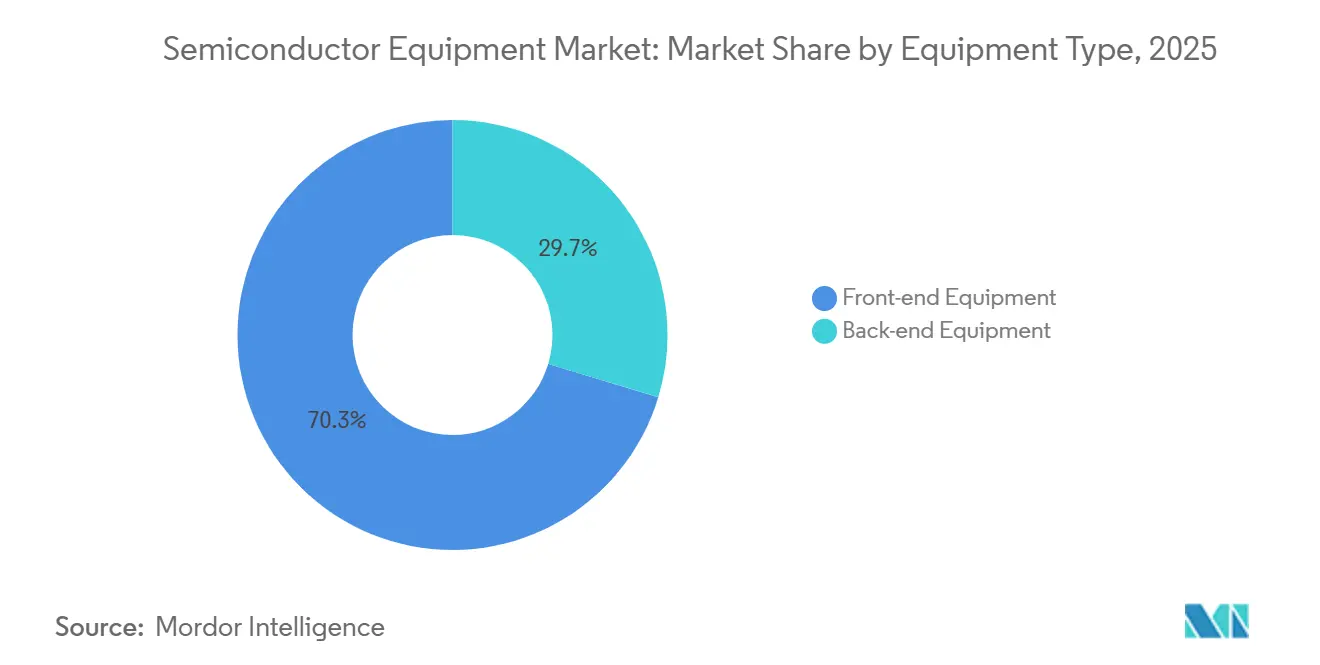
Dominanz der Front-End-Ausrüstung verankert durch LithografieintensitätFrontend-Plattformen hielten im Jahr 2025 einen Marktanteil von 70,33 % im Markt für Halbleiterausrüstung und verzeichnen bis 2031 einen CAGR von 8,16 %. Allein die Lithografie machte 2025 35 % der Gesamtausgaben aus, da Halbleiterfabriken von 0,33-NA- auf 0,55-NA-EUV-Systeme mit einem Preis von über 400 Millionen USD pro Einheit umstellten. Die Ätzumsätze stiegen im selben Jahr um 9,2 %, da GAA-Strukturen die selektive Entfernung von Opfer-Siliziumgermanium erfordern. Abscheidungswerkzeuge, insbesondere ALD und CVD, wuchsen aufgrund der Einführung von 2-nm-Technologien um 8,7 %. Halbleiter-Metrologie- und Inspektionsausrüstung wuchs um 10,1 %, da die inline-Fehlererkennung unterhalb von 10 nm obligatorisch wird.
Backend-Werkzeuge machten 2025 29,67 % des Marktes für Halbleiterausrüstung aus und werden mit einem CAGR von 6,8 % wachsen. Hybridbondingausrüstung für die Chiplet-Montage stieg 2025 um 11 %, während Hochbandbreiten-Speichertester infolge der Einführung von 12-Die-Stapeln um 14 % zulegten. Reinigungs- und Fotolackverarbeitungseinheiten verbesserten sich jeweils um 7,4 %. Obwohl die Verpackung an Bedeutung gewinnt, stellt die Kapitalintensität der Lithografie an der technologischen Spitze sicher, dass Frontend-Plattformen bis 2031 die Umsatzführerschaft behalten.

Nach Teilnehmer in der Lieferkette:
Foundries führen, OSATs beschleunigenFoundries absorbierten 52,92 % der Ausrüstungskäufe im Jahr 2025, gestützt durch TSMCs Investitionsprogramm von 32 Milliarden USD und Samsungs Programm von 22 Milliarden USD. Integrierte Gerätehersteller (IDMs) folgten mit 28,24 %, dominiert von Intels 18-Ångström- und 20-Ångström-Projekten. OSATs hielten 18,84 %, sind jedoch auf eine CAGR von 7,84 % ausgerichtet, da Chiplet-Designs die Komplexität in Richtung Verpackung verlagern.
Diese Struktur verändert die Versorgungsprioritäten. Foundries konzentrieren sich auf EUV, ALD und selektives Ätzen, während OSATs Hybridbonding-, Durchsiliziumdurchkontaktierungs- und Wafer-Level-Fan-out-Linien einsetzen. Die steigende Kapitalintensität von OSAT, von 12 % des Umsatzes im Jahr 2020 auf 16 % im Jahr 2025, signalisiert eine schrittweise Neuausrichtung der Wertschöpfung im Markt für Halbleiterausrüstung.
Nach Wafer-Größe:
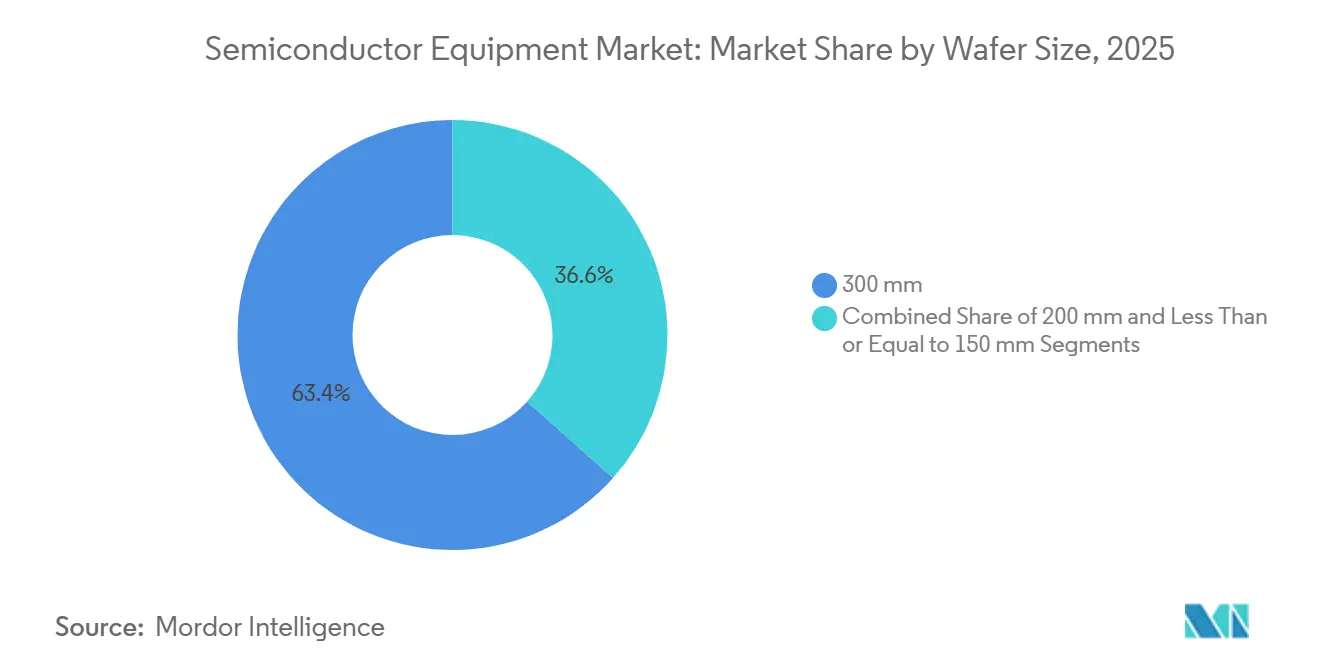
Vorherrschaft von 300 mm durch führende wirtschaftliche Faktoren gestärktDas 300-mm-Segment machte 63,42 % des Umsatzes im Jahr 2025 aus und expandiert mit einer CAGR von 8,02 %, da 2-nm-Logik und Hochbandbreiten-Speicher ausschließlich auf diesen Durchmesser angewiesen sind. Intels Ohio-Fab, die 2027 fertiggestellt werden soll, installiert 200 für 300-mm-Wafer optimierte Anlagen und unterstreicht damit die Formatbindung. Umgekehrt tragen 200-mm-Linien einen Anteil von 24,16 % und wachsen um 5,9 % aufgrund der anhaltenden Analog- und Leistungsnachfrage, die die Siliziumkarbid-Epitaxie begünstigt. Sub-150-mm-Wafer bedienen Nischen-MEMS- und Verbundbauelemente mit einem Anteil von 12,42 %.
Wirtschaftliche Faktoren treiben die Aufteilung voran: 300-mm-Substrate senken die Die-Kosten beim 2-nm-Knoten trotz steigender Defektdichte um 35 % gegenüber 200 mm, während Leistungsmodule aufgrund von Materialgütelimits auf 200 mm verbleiben. Lieferanten pflegen daher parallele 300-mm- und 200-mm-Portfolios, was Skaleneffekte fragmentiert.
Nach Endverbrauchsbranche:
Computing führt, Automobil wächst starkComputing erfasste 2025 32,12 % der Ausrüstungsnachfrage, da Nvidias Blackwell-GPUs mit 208 Milliarden Transistoren über 500 Wafer-Starts pro Woche verbrauchten. Automobil und Mobilität mit einem Anteil von 19,8 % sind mit einer CAGR von 8,44 % am schnellsten wachsend, angetrieben durch Siliziumkarbid-Wechselrichter und fortschrittliche Fahrerassistenzsensoren. Kommunikation lag bei 22,4 % mit dem Ausbau von 5G-Basisstationen, während Unterhaltungselektronik aufgrund längerer Smartphone-Zyklen auf 15,6 % zurückging. Industrie und IoT rundeten die Nachfrage mit 10,08 % ab, angetrieben durch Fabrikautomatisierung in Deutschland und Japan.
Das Ergebnis ist eine Verlagerung von verbraucherorientierten hin zu infrastrukturorientierten Anwendungsfällen. Automobilkunden fordern längere Anlagen-Lebenszyklen, und Hyperscaler verlangen aggressive Durchsatzgarantien, was Lieferanten dazu zwingt, Software für vorausschauende Wartung mit Kapitalverkäufen zu bündeln.
Geografische Analyse
Markt für Halbleiterausrüstung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum führte den Markt für Halbleiterausrüstung mit einem Anteil von 52,97 % im Jahr 2025 an und wird bis 2031 eine CAGR von 9,07 % verzeichnen. Taiwan allein importierte im Jahr 2025 Halbleiterausrüstung im Wert von 28 Milliarden USD, da TSMC mehr als 100 EUV-Systeme in drei Fertigungsanlagen installierte. Südkorea folgte mit Ausgaben von 19 Milliarden USD, aufgeteilt zwischen Foundry und Speicher. Obwohl Chinas Importe von 33 Milliarden USD im Jahr 2024 auf 24 Milliarden USD im Jahr 2025 zurückgingen, lieferten inländische Anbieter über 600 Einheiten an lokale Fertigungsanlagen und kompensierten damit teilweise die Auswirkungen der Exportkontrollen.
Markt für Halbleiterausrüstung in Nord- und Südamerika sowie EMEA
Nordamerika entfiel im Jahr 2025 auf 24,8 % des Umsatzes und wird mit einer CAGR von 8,3 % wachsen, beschleunigt durch die CHIPS-Act-Förderung, die die Expansionen von Intel, Micron und Texas Instruments risikoärmer gestaltet. Europa hielt einen Anteil von 18,6 % und wächst mit 7,1 %, da die European Semiconductor Manufacturing Company eine auf Automotive-Knoten ausgerichtete Fertigungsanlage in Dresden im Wert von 10 Milliarden EUR errichtet. Der Nahe Osten und Afrika zusammen erzielten 2,1 %, angetrieben durch staatliche Diversifizierungsprogramme, während der Anteil Südamerikas von 1,53 % hauptsächlich auf brasilianische Montagelinien zurückzuführen ist.
China und globale Märkte
Unterschiede in den Subventionsstrukturen und geopolitische Risiken prägen die regionale Verteilung von Ausrüstungen. Verbündete Regionen schreiten mit High-NA-EUV voran, während China der Ausbau einheimischer 28-nm- und 14-nm-Kapazitäten Priorität einräumt, was eine bifurkierte globale Landschaft innerhalb des breiteren Marktes für Halbleiterausrüstung verstärkt.
Regulatorisches Umfeld
Der Handel mit und der Einsatz von Halbleiterausrüstung werden zunehmend durch Exportkontrollregime und subventionsgebundene Compliance-Verpflichtungen geprägt. Im Dezember 2024 führte das US-Handelsministerium (BIS) neue Kontrollen für 24 Arten von Halbleiterfertigungsanlagen sowie bestimmte Softwaretools und High-Bandwidth-Memory ein, wodurch der Compliance-Rahmen für Werkzeughersteller und Fabs, die fortschrittliche Node-Technologien beziehen, verschärft wurde.
In den Jahren 2025 und 2026 setzten Japan und die Europäische Union weitere politische Ankerpunkte, die Lizenzierung, Konfiguration und Versandwege für fortschrittliche Anlagen betreffen. Das japanische METI änderte im März 2025 die Exportkontrolllisten, um zusätzliche fertigungs- und substratbezogene Positionen aufzunehmen, und passte im April 2026 Vorschriften an, einschließlich Aktualisierungen im Zusammenhang mit der Lizenzverwaltung und der Organisation kontrollierter Positionen für neue Technologien. In Europa schlug die Europäische Kommission im Juni 2026 formell den Chips Act 2.0 vor, der die politische Ausrichtung auf den Ausbau strategischer Kapazitäten und Resilienzmaßnahmen verstärkt, die beeinflussen, wo Bestellungen für Spitzentechnologie-Anlagen landen, wann Installationen erfolgen und wie sich lokale Ökosysteme engagieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Halbleiterausrüstung umfasst kritische Subsysteme und Materialien vorgelagert (Präzisionsoptik, Vakuum- und Bewegungssysteme, Prozesskammern, Elektronik, Spezialgase/-chemikalien und Photoresists), Werkzeug-OEMs im mittleren Bereich (Lithografie, Beschichtung, Ätzen, Metrologie/Inspektion, Reinigung sowie Back-End-Montage/-Test) und nachgelagerte Kunden, darunter Foundries, IDMs und OSATs. Service, Ersatzteile und Support vor Ort stehen neben dem Hardwareverkauf und sind zentral für betriebszeitgetriebene Kaufentscheidungen, insbesondere bei EUV-Lithografie und fortschrittlichen Beschichtungs-/Ätzstapeln, die für GAA- und High-NA-Prozessfenster verwendet werden.
Lokalisierungs- und Co-Location-Strategien verändern auch die nachgelagerte Integration, da neue Fabs und Verpackungslinien näher an den Endmärkten und Förderprogrammen errichtet werden. So unterzeichneten Amkor Technology und TSMC im Oktober 2024 eine Absichtserklärung zur Zusammenarbeit bei fortschrittlichen Verpackungs- und Testdienstleistungen in Arizona, um die lokale Front-End-Produktion zu unterstützen, was zeigt, wie Verpackungs-Ökosysteme in Richtung neuer Fertigungsstandorte gezogen werden. An der Fähigkeitsfront berichtete ASML im Juli 2026, dass Intel Foundry das erste kommerzielle Hochvolumen-Logikprodukt mit High-NA-EUV (Intel 18A) ausgeliefert hat, was verdeutlicht, wie eine begrenzte Anzahl von Werkzeugherstellern und qualifizierten Fabs das Tempo für die Prozessadoption vorgeben kann, während sich die breitere Lieferkette rund um die Installationsbereitschaft und stabile Materialversorgung synchronisiert.
Wettbewerbslandschaft
Fünf Unternehmen – ASML, Applied Materials, Tokyo Electron, Lam Research und KLA Corporation – halten einen bedeutenden Anteil am Front-End-Umsatz, was eine moderate Konzentrationsstruktur widerspiegelt, die für die Halbleiterausrüstungsbranche typisch ist. ASML hält einen hohen Anteil in der EUV-Lithografie, lieferte 2025 90 Systeme und verteidigt seine Position mit über 6.000 Patenten. Applied Materials und Tokyo Electron kontrollieren zusammen mehr als die Hälfte des Abscheidungssegments, während Lam Research einen erheblichen Anteil am Ätzsegment hält.
Dennoch bestehen Chancen in unbesetzten Bereichen. Besi und EVG haben eine frühe Führungsposition im Hybridbonding für Chiplets inne, und Nachrüstungsanlagen für grüne Fabs gewinnen an Aufmerksamkeit, da Nachhaltigkeitskennzahlen strenger werden. Chinesische Anbieter AMEC und Naura wuchsen 2025 um 42 %, indem sie 28-nm-fähige Ätzanlagen mit 30 % Rabatt lieferten und damit den multinationalen Marktanteil in Fabs mit ausgereiften Knoten erodierten. Exportkontrollregime beschleunigen diese Divergenz. Westliche Lieferanten konzentrieren sich auf verbündete Geografien für die High-NA-Einführung, während chinesische Unternehmen inländische Ökosysteme stärken und den Markt für Halbleiterausrüstung in parallele Technologiestufen fragmentieren.
Lieferantenstrategien betonen Kapazitätserweiterung und Differenzierung im Servicelebenszyklus. Applied Materials fügte in Singapur 120 ALD-Kammerlinien hinzu, während Lam Research ein für GAA optimiertes dielektrisches Ätzsystem einführte, das Siliziumgermanium mit Sub-Ångström-Selektivität entfernt. KLA startete eine Elektronenstrahl-Inspektionsplattform, die Defekte unterhalb von 10 nm erfassen kann und Metrologieangebote auf High-NA-Prozessfenster ausrichtet.
Branchenführer im Bereich Halbleiterausrüstung
-
ASML Holding NV
-
Applied Materials Inc.
-
Lam Research Corp.
-
Tokyo Electron Ltd.
-
KLA Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Halbleiterausrüstung Unternehmen in diesem Bericht
- Applied Materials, Inc.
- ASML Holding N.V.
- Tokyo Electron Limited
- Lam Research Corporation
- KLA Corporation
- SCREEN Holdings Co., Ltd.
- Teradyne, Inc.
- Hitachi High-Tech Corporation
- Veeco Instruments Inc.
- ASM International N.V.
- Canon Inc.
- Nikon Corporation
- Onto Innovation Inc.
- Nova Ltd.
- Advantest Corporation
- Hanmi Semiconductor Co., Ltd.
- DISCO Corporation
- BE Semiconductor Industries N.V.
- Kulicke & Soffa Industries, Inc.
- FormFactor, Inc.
- Plasma-Therm LLC
- SUSS MicroTec SE
- Kokusai Electric Corporation
- Advanced Micro-Fabrication Equipment Inc. (AMEC)
- Naura Technology Group Co., Ltd.
Marktchancen und Zukunftsaussichten
Ein wichtiger Chancenbereich ist der Kapazitätsausbau außerhalb traditioneller Fertigungszentren, der die Nachfrage nach Neuinstallationen von Anlagen, Qualifizierung und lokaler Serviceinfrastruktur sowohl bei Front-End- als auch bei Back-End-Ausrüstung unterstützt. Im Juli 2026 kündigte Intel eine Investition von 5 Milliarden Euro an seinem Standort Leixlip, Irland, an, um die Intel-3-Fertigung und die Xeon-6-Produktion auszubauen, und Micron verzeichnete Fortschritte an seinem Standort Clay, New York, mit dem ersten Betonguss, während der langfristige US-Investitionsplan erhöht wurde. Diese Programme schaffen kurzfristigen Freiraum für Werkzeuganbieter, die Installation, Prozess-Rampenunterstützung und lokale Ersatzteilabdeckung bündeln können, insbesondere da Fabs auf eine schnellere Time-to-Yield drängen.
Fortschrittliche Verpackung und Spezialplattformen bieten einen weiteren Weg für eine schrittweise Zunahme der Ausrüstungsintensität, da Chiplet-Architekturen und heterogene Integration vom Pilotstadium zur skalierten Produktion übergehen. Tower Semiconductor kündigte im Juli 2026 eine zweigleisige Kapazitätserweiterung in Japan an, unterstützt durch 1 Milliarde USD an japanischen Regierungszuschüssen, die 300-mm-Silizium-Photonik, Silizium-Germanium und fortschrittliche Verpackung umfasst und die Nachfrage nach Hybrid-Bonding, zusätzlichen Lithografie- und Ätzschritten für Interconnects sowie Hochdurchsatz-Inspektion und -Test verstärkt. An der Spitzentechnologie unterstützt der Juli-2026-Meilenstein eines kommerziellen Hochvolumen-Logikprodukts mit High-NA-EUV (von ASML im Zusammenhang mit Intel Foundry berichtet) Chancen in angrenzenden Werkzeugbereichen wie Metrologie/Inspektion, Beschichtung und selektivem Ätzen, die parallel zum Lithografie-Übergang qualifiziert werden müssen, sowie Nachrüst- und Anlagenmodifikationsarbeiten für die High-NA-Bereitschaft.
Neueste Industrielle Entwicklungen in Markt für Halbleiterausrüstung
- Juli 2026: ASML meldete für das zweite Quartal 2026 einen Nettoumsatz von 9,3 Milliarden EUR und hob seine Umsatzprognose für das Gesamtjahr 2026 auf 43-45 Milliarden EUR an. Das Update skizzierte auch Pläne, die Produktionskapazität für EUV-Maschinen in den nächsten zwei Jahren um etwa 30 % pro Jahr zu erweitern, was einen aggressiven Vorstoß zur Reduzierung der Lieferengpässe für Spitzentechnologie-Fabs unterstreicht.
- Juni 2026: Applied Materials eröffnete eine Fertigungs- und F&E-Einrichtung im Wert von 500 Millionen USD in Tampines, Singapur, wodurch Kapazitäten erweitert und die lokale Ingenieursunterstützung ausgebaut wurden. Die Investition stärkt die Fähigkeit von Applied Materials, fortschrittliche Prozessanlagen im großen Maßstab im asiatisch-pazifischen Raum zu liefern und zu warten, wo sich die Nachfrage nach Ausrüstung konzentriert.
- Oktober 2024: Amkor Technology und TSMC unterzeichneten eine Absichtserklärung zur Ausweitung der Zusammenarbeit bei fortschrittlichen Verpackungs- und Testdienstleistungen in Arizona. Die Ansiedlung der Verpackung näher an neuen Front-End-Kapazitäten unterstützt kürzere Logistikschleifen für Lieferketten im Chiplet-Zeitalter und erhöht die Nachfrage nach fortschrittlichen Montage-, Inspektions- und Testplattformen in den Vereinigten Staaten.
Markt für Halbleiterausrüstung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus neuen, werkseitig hergestellten Halbleiterfertigungsanlagen, die an Chiphersteller und Dienstleister verkauft werden, einschließlich wichtiger Frontend-Prozesswerkzeuge sowie Backend-Montage- und Testsysteme. Die Werte werden in USD zum Zeitpunkt des Verkaufs erfasst.
Ausschlüsse aus dem Umfang: Aufgearbeitete Werkzeuge, Ersatzteile und Verbrauchsmaterialien sind von dieser Größenbestimmung ausgeschlossen, sodass Nachmarkt-Ersatzvolumina nicht in die Gesamtsummen einfließen.
Segmentierungsübersicht
- Nach Ausrüstungstyp
- Front-End-Ausrüstung
- Lithografieausrüstung
- Ätzausrüstung
- Abscheidungsausrüstung
- Metrologie-/Inspektionsausrüstung
- Reinigungsausrüstung
- Fotolackverarbeitungsausrüstung
- Sonstige Ausrüstungstypen
- Back-End-Ausrüstung
- Testausrüstung
- Montage- und Verpackungsausrüstung
- Front-End-Ausrüstung
- Nach Teilnehmer in der Lieferkette
- Integrierter Gerätehersteller (IDM)
- Foundry
- Ausgelagerte Halbleitermontage und -prüfung (OSAT)
- Nach Wafer-Größe
- 300 mm
- 200 mm
- Kleiner oder gleich 150 mm
- Nach Endverbrauchsbranche
- Computing und Rechenzentrum
- Kommunikation (5G, HF)
- Automobil und Mobilität
- Unterhaltungselektronik
- Industrie und Sonstiges
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer Faktenbasis zu Investitionszyklen in Halbleiterfabriken und Ausrüstungslieferungen, um diese Signale anschließend in Ausgaben für Ausrüstung in Wertbegriffen abzubilden. Öffentliche Quellen wie SEMI-Veröffentlichungen, US-Handelsstatistiken des Census Bureau, Eurostat, japanische Zollstatistiken und Devisenkursreihen der Zentralbanken helfen dabei, die Richtungsnachfrage und das Währungstiming zu verankern. Wir beziehen uns auch auf Jahresberichte von Unternehmen, Ergebnispräsentationen und regulatorische Einreichungen, um die Umsatzexposition nach Werkzeugkategorie und Käufertyp zu verstehen, was das Risiko von Doppelzählungen reduziert.
Um die Eingaben über Regionen hinweg konsistent zu halten, werden einige Datenpunkte mithilfe kostenpflichtiger Abonnements für Unternehmensfinanzdaten und Brancheninformationen, Patentdatenbanken sowie Import- und Exportdaten auf Lieferungsebene – sofern für wichtige Werkzeugkategorien verfügbar – gegengeprüft. Diese Referenzen helfen zu bestätigen, wo Kapazitäten aufgebaut werden, welche Knoten betont werden und wie sich der Werkzeugmix im Laufe des Zyklus verschiebt. Die Liste der Desk-Quellen ist nur illustrativ, und viele weitere Quellen wurden gesichtet, um Daten zu sammeln, Annahmen zu klären und das endgültige Modell zu validieren.
Primärinterviews und Umfragen
Primäreingaben stammen aus Interviews und strukturierten Umfragen mit ausrüstungsorientierten Führungskräften, Betriebsleitern von Halbleiterfabriken, Prozessingenieuren, Distributoren und Branchenberatern in wichtigen Fertigungszentren. Wir nutzen diese Eingaben, um zu bestätigen, was tatsächlich bestellt und installiert wird, wie sich Lieferzeiten und Preise entwickeln und welche Endmärkte die Ausgaben antreiben. Wenn das Feedback eine Lücke zwischen angekündigten Kapazitätsplänen und der kurzfristigen Realität der Werkzeuglieferung aufzeigt, überprüfen wir die entsprechenden Annahmen erneut, bevor wir den Kategorien-Rollup abschließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 19 % | APAC: 46 % |
| Mittlere Ebene: 53 % | Funktions-/Einheitsleiter: 25 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 56 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert auf einem Top-down- und Bottom-up-Ansatz, bei dem Signale zu Kapitalausgaben in Halbleiterfabriken und Trends bei Ausrüstungsabrechnungen nach Region rekonstruiert und anschließend in Ausrüstungsumsätze nach Werkzeuggruppe und Käufertyp umgewandelt werden. Das Modell wird auch mithilfe selektiver Bottom-up-Näherungen überprüft, beispielsweise durch Stichproben-Durchschnittsverkaufspreise multipliziert mit Liefervolumina für wichtige Werkzeuge sowie Umsatz-Rollups von Lieferanten und Distributionskanal-Checks, sodass Gesamtsummen angepasst werden können, wenn eine Eingabezeile unverhältnismäßig stark abweicht.
Einige wenige Treiber bewegen die Gesamtsumme typischerweise erheblich, darunter angekündigte Waferkapazitätserweiterungen und Bauzeitpläne, das Verhältnis von Waferfertigungsausrüstung zu Backend-Anteil, die Allokation zwischen Speicher- und Logik- sowie Foundry-Bereich, Veränderungen in der Intensität des Advanced Packaging und ASP-Bewegungen im Zusammenhang mit Knotenübergängen und Werkzeugverfügbarkeit. Wo eine Bottom-up-Prüfung kleinere Kategorien nicht sauber abdecken kann, werden Lücken durch die Anwendung konservativer Anteile geschlossen, die an die nächstvergleichbare Werkzeuggruppe geknüpft sind, und anschließend gegen das Interview-Feedback einem Stresstest unterzogen.
Für die Prognose wird zunächst eine Szenarioanalyse eingesetzt, um den Zyklus abzubilden, und anschließend wird ARIMA auf wichtige regionale Abrechnungs- und Kapitalausgabenindikatoren angewendet, um Rauschen zu reduzieren und Jahres-zu-Jahres-Veränderungen realistisch zu halten. Die endgültigen Wachstumspfade werden an den Konsensrahmen ausgerichtet, die von Primärexperten zu Lieferzeiten, Auslastung und dem Timing von Hochläufen gehört wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über drei Perspektiven: makroökonomische Investitionssignale für Halbleiterfabriken, Umsatzentwicklung der Lieferanten sowie Handels- und Lieferungsindikatoren für kritische Werkzeugkategorien. Wenn das Modell einen starken Sprung zeigt, der nicht durch Auftragsaktivitäten oder Installationszeitpläne gestützt wird, wird die betreffende Einzelposition überprüft und die Annahme vor der Freigabe überarbeitet.
Die Ergebnisse werden auch auf Abweichungen nach Region und nach wichtigen Werkzeugfamilien geprüft, damit eine Geografie nicht unrealistisch gegenüber bekannten Kapazitätsplänen wächst. Wenn das Interview-Feedback mit den Desk-Indikatoren in Konflikt steht, werden die Befragten erneut kontaktiert, um zu verstehen, ob das Problem im Timing, in der Preisgestaltung oder in einer Abweichung zwischen In-Scope und Out-of-Scope liegt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn größere Kapitalausgabenankündigungen, Beschränkungen oder Nachfrageschocks den Ausblick wesentlich verändern, gefolgt von einer abschließenden Überprüfung vor der Lieferung für die neuesten Zahlen.
Vergleich der Marktgrößenbestimmung für Halbleiterausrüstung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Halbleiterausrüstung können erheblich voneinander abweichen, da die Zählregeln nicht immer identisch sind, selbst wenn die Bezeichnungen ähnlich erscheinen. Unterschiede entstehen in der Regel dadurch, was als Ausrüstung einbezogen wird, ob die Zahl OEM-Verkäufe oder Endnutzerausgaben widerspiegelt und wie Wechselkurs-Timing und Zyklus-Timing gehandhabt werden.
Die größten Treiber der Abweichung sind hier, ob aufgearbeitete Werkzeuge und Aftermarket-Teile in die Gesamtsumme eingerechnet werden, ob Dienstleistungen mit Ausrüstungsumsätzen gebündelt werden und ob nur Waferfertigungsausrüstung anstelle des vollständigen Frontend- und Backend-Werkzeugsatzes ausgewiesen wird. Einige Quellen verlängern auch den Aufwärtszyklus durch die Annahme schnellerer Hochlaufpläne, während andere Verzögerungen durch Installation und Qualifizierung einbeziehen, was dasselbe Jahr um einen erheblichen Betrag verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 114,82 Milliarden USD (2026) | |
| Branchenverband A | 165,90 Milliarden USD (2026) | Verwendet die OEM-Gesamtausrüstungsverkaufsberichterstattung, die unterschiedliche Abgrenzungen für Waferfertigungsausrüstung gegenüber Gesamtausrüstung anwenden kann, und kann auch eine andere Annahme zum Zyklus-Timing für innerhalb des Jahres erfasste Lieferungen widerspiegeln. |
| Globaler Forschungsverlag B | 128,06 Milliarden USD (2026) | Verwendet häufig eine breitere Definition von „Fertigungsausrüstung”, die angrenzende Werkzeugkategorien oder Dienstleistungen einbeziehen kann, und kann ein anderes Wechselkurs-Konvertierungs-Timing sowie einen anderen Preiseskalationspfad anwenden. |
Die Streuung erklärt sich größtenteils dadurch, wie angrenzende Positionen einbezogen werden und wie der Zyklus zeitlich eingeordnet wird, und nicht durch einen einzigen strittigen Datenpunkt. Wenn nur neue, werkseitig hergestellte Frontend- und Backend-Werkzeuge, die zum Zeitpunkt des Verkaufs veräußert werden, gezählt werden und aufgearbeitete Werkzeuge, Ersatzteile und Verbrauchsmaterialien außerhalb des Marktes liegen, bleibt die Gesamtsumme über Regionen hinweg besser vergleichbar – dies ist der von Mordor Intelligence angewandte Umfang.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Halbleiterausrüstung im Jahr 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 162,70 Milliarden USD erreichen, unterstützt durch eine CAGR von 7,22 %.
Welches Segment erfasst heute den größten Marktanteil für Halbleiterausrüstung?
Front-End-Ausrüstung dominiert mit 70,33 % des Umsatzes im Jahr 2025, angetrieben durch die Nachfrage nach Lithografie, Abscheidung und Ätzen.
Warum sind 300-mm-Wafer für die Fertigung an der Spitze der Technologie entscheidend?
Sie senken die Die-Kosten beim 2-nm-Knoten um 35 % und konzentrieren alle EUV- und GAA-Investitionen, was den 300-mm-Anteil im Jahr 2025 auf 63,42 % treibt.
Wie wirken sich Exportkontrollen auf Lieferanten von Halbleiterausrüstung aus?
Kontrollen beschränken Lieferungen fortschrittlicher Anlagen nach China, verlagern die Hochend-Nachfrage in verbündete Regionen und ermutigen chinesische Fabs, inländische Alternativen zu übernehmen, die 2–3 Generationen zurückliegen.
Welche Chancen ergeben sich aus der Verpackung mit heterogener Integration?
Chiplet-Architekturen fördern Investitionen in Hybridbonding-, Durchsiliziumdurchkontaktierungs- und Wafer-Level-Fan-out-Ausrüstung und generieren zweistelliges Wachstum für Lieferanten von Back-End-Anlagen.