
Amerikanischer Halbleiterbauteil-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
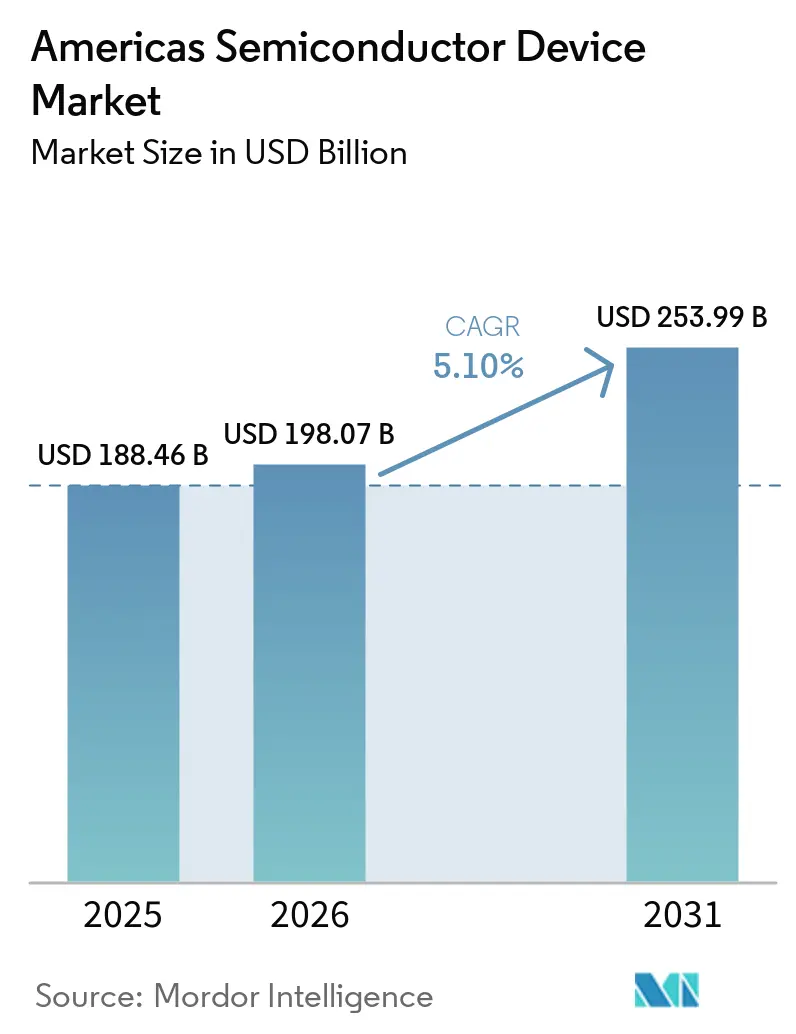
| Marktgröße im Basisjahr (2025) | 188.46 Milliarden US-Dollar |
| Marktgröße (2026) | 198.07 Milliarden US-Dollar |
| Marktgröße (2031) | 253.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.10 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des amerikanischen Halbleiterbauteil-Marktes durch Mordor Intelligence
Die Größe des amerikanischen Halbleiterbauteil-Marktes soll von 188,46 Milliarden USD im Jahr 2025 auf 198,07 Milliarden USD im Jahr 2026 wachsen und wird voraussichtlich bis 2031 einen Wert von 253,99 Milliarden USD bei einer CAGR von 5,1 % über den Zeitraum 2026–2031 erreichen. Jüngste Investitionszusagen im Rahmen des CHIPS-Gesetzes, das Rennen um die Führerschaft im Bereich Künstliche Intelligenz (KI) und ein politischer Schub zur Rückverlagerung der Produktion haben die Wettbewerbsprioritäten entlang der gesamten Lieferkette neu definiert. Nordamerika hielt im Jahr 2024 einen überwältigenden Marktanteil von 94,5 % am amerikanischen Halbleiterbauteil-Markt, während Südamerika mit einer CAGR von 8,1 % für den Zeitraum 2025–2030 die schnellste regionale Expansion verzeichnete, da mexikanische und brasilianische Fertigungsstätten ihre Produktion ausweiteten. Integrierte Schaltkreise führten jede Bauteilkategorie mit einem Umsatzanteil von 81,2 % im Jahr 2024 an; sie verzeichneten zudem die höchste CAGR von 7,9 %, da KI-Trainings-Cluster, Fahrzeugautonomie und 5G-Smartphones eine dichtere Logik und fortschrittlicheren Speicher erforderten. Obwohl Legacy-Knoten von ≥ 65 nm im Jahr 2024 noch 54,4 % der Produktion ausmachten, wuchs das ≤ 5-nm-Segment mit 15,2 % pro Jahr, da Cloud-Anbieter eine höhere Leistung pro Watt forderten. Silizium blieb dominant, aber Siliziumkarbid-Bauteile verzeichneten eine CAGR von 19,6 %, was den elektrifizierten Transport und Wechselrichter für erneuerbare Energien widerspiegelt, die von den Effizienzgewinnen durch Wide-Bandgap-Materialien profitieren.
Wichtigste Erkenntnisse des Berichts
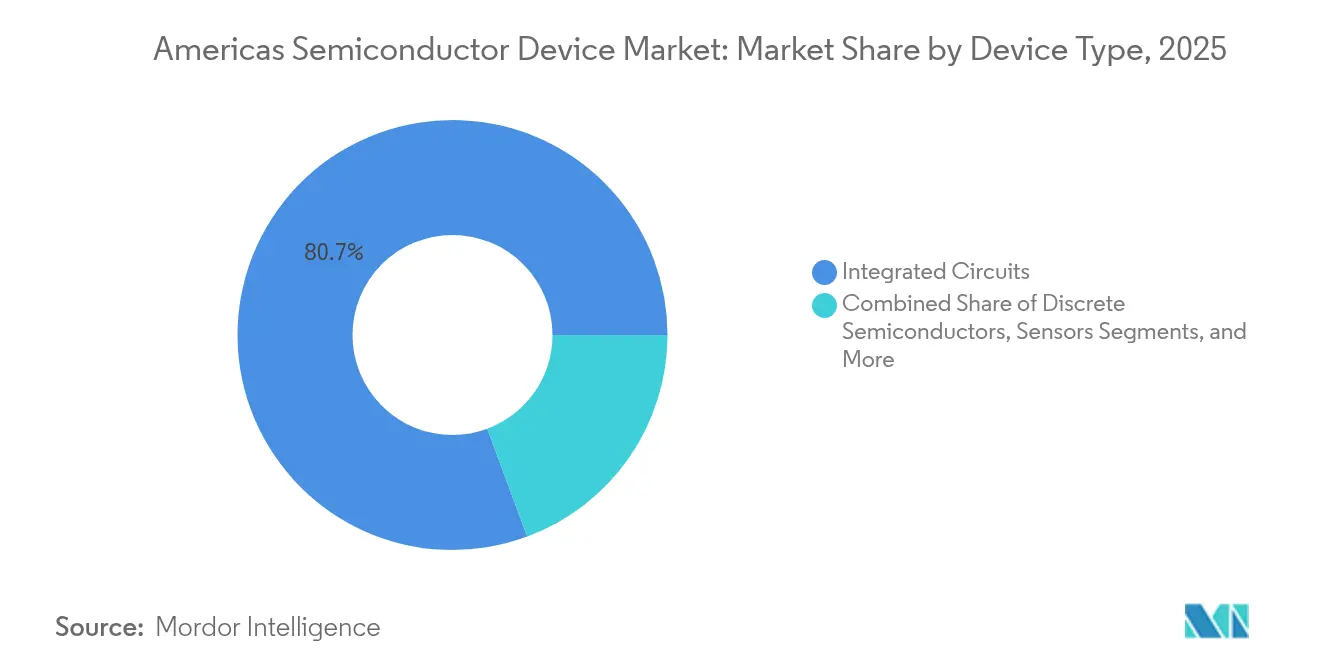
- Nach Bauteiltyp hielten Integrierte Schaltkreise im Jahr 2025 einen Marktanteil von 80,65 % am amerikanischen Halbleiterbauteil-Markt; für das Segment wurde eine Ausweitung mit einer CAGR von 7,45 % bis 2031 prognostiziert.
- Nach Region entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 94,10 %, während Südamerika voraussichtlich mit einer CAGR von 7,7 % über den Zeitraum 2026–2031 wachsen wird.
- Nach Technologieknoten behielten ≥ 65-nm-Prozesse im Jahr 2025 einen Anteil von 53,85 %, doch wurde projiziert, dass die ≤ 5-nm-Kapazität bis 2031 mit einer CAGR von 14,3 % steigen wird.
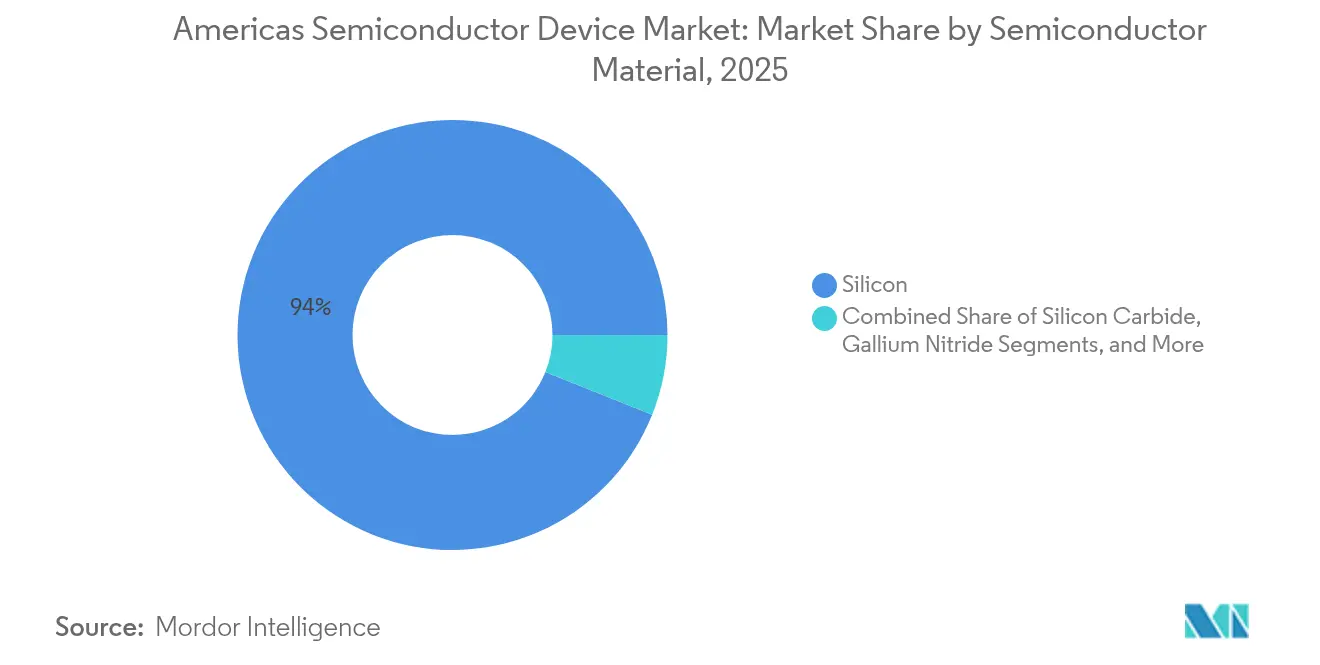
- Nach Halbleitermaterial beherrschte Silizium im Jahr 2025 einen Anteil von 93,95 %, während Siliziumkarbid-Bauteile mit einer CAGR von 18,7 % bis 2031 vorankamen.
- Nach Endnutzer-Branche führte der Kommunikationssektor mit einem Umsatzanteil von 30,15 % im Jahr 2025; für Automotive-Halbleiter wurde eine CAGR von 8,75 % bis 2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des amerikanischen Halbleiterbauteil-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| CHIPS-Gesetz-getriebene Erweiterung der Fertigungskapazität in Nordamerika | +1.8% | Nordamerika, mit Ausstrahlungseffekten auf Mexiko | Mittelfristig (2–4 Jahre) |
| Nachfrage nach ADAS-fähigen Fahrzeugen in Mexiko und Brasilien | +0.9% | Mexiko, Brasilien | Mittelfristig (2–4 Jahre) |
| 5G-Standalone-Einführung zur Steigerung des HF-Frontend-IC-Verbrauchs | +1.2% | Nordamerika, mit schrittweiser Einführung in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Aufbau von Hyperscale-KI-Servern steigert HBM- und GPU-Bedarf | +1.5% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anreize für erneuerbare Energien fördern die Einführung von Leistungshalbleitern in Brasilien und Chile | +0.7% | Brasilien, Chile | Mittelfristig (2–4 Jahre) |
| Nearshoring von Backend-Montage und -Test nach Mexiko | +0.6% | Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
CHIPS-Gesetz-getriebene Erweiterung der Fertigungskapazität in Nordamerika
Massive Bundesanreize im Rahmen des CHIPS- und Wissenschaftsgesetzes ermöglichten private Zusagen von mehr als 450 Milliarden USD, die darauf abzielten, die inländische Wafer-Produktion bis 2032 zu verdreifachen.[1]US-Handelsministerium, "Vorläufige Förderbedingungen des CHIPS-Gesetzes," commerce.gov Intel sicherte sich 8,5 Milliarden USD an Zuschüssen für mehrstaatliche Erweiterungen, während TSMC 6,6 Milliarden USD für seine zwei Arizona-Megafertigungsstätten erhielt. Zulieferer-Ökosysteme clusterten sich um diese Projekte, da mehr als 40 erstrangige Chemie- und Ausrüstungsunternehmen in der Nähe Ko-Standorte einrichteten, um die Vorlaufzeiten zu verkürzen. Diese Cluster verbesserten die Logistikkosten und beschleunigten den Wissenstransfer, doch eine 60-prozentige Abhängigkeit von importierten Spezialgasen und Chemikalien zwang dennoch zu neuen Kapitalausgaben für die inländische Materialkapazität. Letztendlich positionierte die Investitionswelle den amerikanischen Halbleiterbauteil-Markt für eine höhere Selbstversorgung, ohne ihn vollständig vor Ressourcenengpässen zu schützen.
Nachfrage nach ADAS-fähigen Fahrzeugen in Mexiko und Brasilien
Die Elektrifizierung und die Einführung von Fahrerassistenzsystemen der Stufe 2 trieben den Halbleiteranteil pro Fahrzeug in führenden mexikanischen und brasilianischen Montagewerken im Jahr 2024 um 35 % in die Höhe. Lokale Werke integrierten Radar-, Lidar- und Bildsensor-Arrays, die hochzuverlässige Mikrocontroller und Leistungsbauteile erforderten. Bosch und Continental verfolgten Joint Ventures für inländische Verpackungslinien, um Importzölle zu mindern, die auf 25 % steigen könnten. Politische Entscheidungsträger signalisierten zusätzliche Steuergutschriften für automobilgerechte Chips und ermutigten zu weiteren Kapazitätsverlagerungen. Infolgedessen pufferten Automobilaufträge den amerikanischen Halbleiterbauteil-Markt gegen die Zyklik der Unterhaltungselektronik und schufen einen verlässlichen mittelfristigen Umsatzanstieg.
5G-Standalone-Einführung zur Steigerung des HF-Frontend-IC-Verbrauchs
Nordamerikanische Mobilfunkanbieter budgetierten allein im Jahr 2025 mehr als 35 Milliarden USD für 5G-Netze, während Millimeterwellen-Knoten die städtische Abdeckung verdichteten und Mittelband die Vorstädte erschloss. Jedes 5G-Mobiltelefon enthielt 25 % mehr HF-Wert als sein 4G-Vorgänger, was die Nachfrage nach akustischen Filtern, Leistungsverstärkern und Antennenabstimmern multiplizierte. Galliumnitrid-Technologie gewann Marktanteile, weil sie bei mmWave-Frequenzen höhere Spannungen aufrechterhalten konnte, doch konkurrierten Verteidigungs- und Automobilkäufer um dasselbe GaN-Wafer-Inventar. Engpässe in der Versorgung trieben die Vorlaufzeiten für ausgewählte HF-Frontend-Bauteile Anfang 2025 auf über 40 Wochen und demonstrierten, wie drahtlose Upgrades den Umsatzschwung des amerikanischen Halbleiterbauteil-Marktes direkt verstärkten.
Aufbau von Hyperscale-KI-Servern steigert HBM- und GPU-Bedarf
KI-Modell-Trainings-Cluster erforderten eine beispiellose Bandbreite und Speicherdichte, was die Stücklieferungen von Hochbandbreiten-Speicher (HBM) im Jahr 2025 um 70 % gegenüber dem Vorjahr in die Höhe trieb. Ein einziges neues US-Rechenzentrum installierte 10.000 KI-Beschleuniger und 80.000 HBM-Stacks, was einem inkrementellen Chip-Inhalt von mehr als 500 Millionen USD entsprach. TSMC führte die System-on-Wafer-Produktion ein, um die Rechendichte bis 2027 zu verdreifachen – eine Innovation, die die Nachfrage nach führender Logik und fortschrittlicher Verpackung weiter steigerte. Traditionelle CPU-Anbieter beeilten sich, Produkte rund um heterogenes Computing neu zu gestalten, während Qualcomm mit auf Nvidia-Beschleuniger-Fabrics abgestimmten Bauteilen in den Markt für Rechenzentrum-Prozessoren eintrat. Die Hyperscale-Kapitalausgaben-Welle stärkte daher den hochwachstums Ausblick, der im amerikanischen Halbleiterbauteil-Markt verankert ist.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wasser- und Stromversorgungsengpässe in US-Südwest-Fertigungsstätten | -0.8% | US-Südwest (Arizona, New Mexico, Texas) | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Halbleiteringenieuren in den Amerikas | -1.1% | Nordamerika, mit aufkommenden Auswirkungen in Südamerika | Mittelfristig (2–4 Jahre) |
| Exportkontrollen für fortschrittliche Ausrüstung und geistiges Eigentum | -0.7% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Volatile Silizium-Wafer-Preise aufgrund begrenzter regionaler Versorgung | -0.5% | Amerikanaweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasser- und Stromversorgungsengpässe in US-Südwest-Fertigungsstätten
Neue Fertigungsanlagen in Arizona und Texas verbrauchten täglich bis zu 10 Millionen Gallonen hochreines Wasser, was zu einem direkten Wettbewerb mit kommunalen Nutzern führte und den Halbleitermarkt der Vereinigten Staaten zusätzlich belastete. Intel investierte 200 Millionen USD in Rückgewinnungssysteme, die 90 % des Prozesswassers recycelten, doch diese Ökoprojekte erhöhten die Betriebskosten um 2 % und konnten das langfristige Dürrerisiko nicht vollständig mindern. Der steigende Strombedarf zwang die Versorgungsunternehmen, den Netzausbau zu beschleunigen, was die Produktionskosten weiter in die Höhe trieb. Diese Einschränkungen verringerten die effektiven Kapazitätsgewinne aus den CHIPS-Act-Anreizen und gefährdeten die Kostenwettbewerbsfähigkeit des Halbleiterbauelemente-Markts in Amerika auf lange Sicht.
Mangel an qualifizierten Halbleiteringenieuren in den Amerikas
Der Halbleiterindustrieverband prognostizierte einen Anstieg der Beschäftigung im Chip-Sektor um 33 % bis 2030, warnte jedoch, dass 67.000 Stellen unbesetzt bleiben könnten. Engpässe bei Außendienstingenieuren verzögerten Werkzeuginstallationen um 45 Tage und verlangsamten die Anlaufpläne in Greenfield-Fertigungsstätten. Universitäten erweiterten ihre Chip-Curricula – die Einschreibung an der Purdue University in Halbleiter-Design-Kursen stieg auf das Achtfache – doch hinkte die Talentpipeline den Investitionsplänen hinterher. Unternehmen beschleunigten Automatisierungs- und übergreifende Schulungsprogramme, um die Produktivität aus dem begrenzten Humankapital zu steigern, doch die Lohninflation hielt an. Sofern keine Erleichterungen bei Einwanderungshürden eintreten oder berufliche Initiativen nicht schnell skalieren, wird der Fachkräftemangel weiterhin das Wachstumspotenzial des amerikanischen Halbleiterbauteil-Marktes schmälern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bauteiltyp: Integrierte Schaltkreise festigen ihre Führung inmitten des KI-Aufschwungs
Integrierte Schaltkreise erzielten im Jahr 2025 einen Umsatzanteil von 80,65 % und wuchsen mit einer prognostizierten CAGR von 7,45 %, wodurch die Größe des amerikanischen Halbleiterbauteil-Marktes fest auf komplexe Logik und Speicher ausgerichtet blieb. KI-Training, autonomes Fahren und industrielles Edge-Computing erhöhten jeweils den Siliziumgehalt pro System und steigerten die durchschnittlichen Verkaufspreise für Hochbandbreiten-Speicher und Inferenz-Beschleuniger. Diskrete Leistungsbauteile gewannen trotz ihres geringeren Wertes strategische Bedeutung, da Siliziumkarbid- und Galliumnitrid-Schalter die Silizium-IGBTs in Elektrofahrzeugen ersetzten und die Antriebsstrangeffizienz sowie die thermischen Spielräume verbesserten. Die amerikanische Halbleiterbauteil-Industrie sah auch, wie die Optoelektronik in Lidar- und Bilderfassungsbereiche vordrang und so eine inkrementelle Diversifizierung gegen das zyklische Smartphone-Segment bot.
Eine wachsende Palette eingebetteter Anwendungen trieb robuste Sensorvolumen an, doch hielt der Preisdruck an, da viele Designs auf reifen Prozesslinien mit vollständig abgeschriebenen Anlagen beruhten. Analog-ICs boten stabilen Cashflow aufgrund von Legacy-Automobil- und Industrie-Anschlüssen, die eine jahrzehntelange Versorgungskontinuität erfordern. Unterdessen zeigten Logik und Speicher eine höhere Volatilität im Einklang mit den Hyperscale-Kapitalausgaben-Zyklen. Trotz dieser Schwankungen lieferte die Kategorie der integrierten Schaltkreise stetige Ökosysteminvestitionen und stärkte die Bindung von Design-Talenten innerhalb des amerikanischen Halbleiterbauteil-Marktes.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Wafer-Größe: 300-mm-Verankerung und 450-mm-Ambitionen
Im Jahr 2025 machten 300-mm-Linien 57,60 % der Produktion aus und bildeten die Grundlage für nahezu jeden führenden Knoten, was den größten Anteil an der Größe des amerikanischen Halbleiterbauteil-Marktes ausmacht. Fertigungsstätten verzeichneten 30 % niedrigere Stückkosten, nachdem sie ausgereifte Analog-Produkte von 200-mm- auf 300-mm-Substrate migriert hatten, was die Bruttomarge-Puffer vergrößerte. Ausrüstungshersteller verfeinerten gleichzeitig 450-mm-Pilotwerkzeuge; obwohl dieser Durchmesser eine Nische blieb, verzeichnete er bis 2031 eine CAGR-Prognose von 16,4 %, da die Hersteller nach weiteren Skaleneffekten strebten.
≤ 200-mm-Fertigungsstätten behielten ihre Relevanz, da Automobil- und Industriekäufer bewährte Zuverlässigkeit gegenüber reiner Rechenleistungsdichte schätzten. Diese Fertigungsstätten profitierten auch vom Nearshoring der Backend-Montage in Mexiko, was die Zykluszeiten für Legacy-Komponenten reduzierte. Der amerikanische Halbleiterbauteil-Markt setzte weiterhin auf eine ausgewogene Investition über alle Durchmesser hinweg, um sich gegen zyklische Überversorgung bei einem einzelnen Knoten oder einer Wafer-Größe abzusichern.
Nach Technologieknoten: Legacy-Resilienz neben dem ≤ 5-nm-Sprint
Die ≥ 65-nm-Kategorie bewahrte im Jahr 2025 einen Marktanteil von 53,85 % am amerikanischen Halbleiterbauteil-Markt und nutzte vollständig abgeschriebene Werkzeuge und langjährige Design-Ökosysteme, die die Stückkosten niedrig hielten. Im Gegensatz dazu wurde für das ≤ 5-nm-Segment eine Wachstumsrate von 14,3 % CAGR von 2026 bis 2031 prognostiziert, angetrieben von KI-Beschleunigern, Grafikprozessoren und leistungsstarken mobilen Chipsätzen, die Extrem-Ultraviolett-Lithografie erfordern. Diese Bifurkation half dabei, die Größe des amerikanischen Halbleiterbauteil-Marktes zu stabilisieren, da ausgereifte Knoten Industrie- und Automobilkunden bedienten, während führende Kapazitäten Premium-Margen von Cloud-Anbietern erzielten.
Mittlere Knoten zwischen 45 nm und 16 nm boten eine Kosten-Leistungs-Brücke für fortschrittliche Fahrerassistenzsysteme und sichere Mikrocontroller und gewährleisteten Design-Optionalität über alle Preispunkte hinweg. Fertigungsstätten und Ausrüstungshersteller bildeten gemeinsame Pilotlinien, um die Kapitalausgaben-Last von 15 Milliarden USD zu verteilen, die für Lithografiewerkzeuge der nächsten Generation erforderlich sind. TSMCs bevorstehender A16-Nanosheet-Prozess, der für die Produktion im Jahr 2026 angekündigt wurde, versprach eine 8-10 % Geschwindigkeitssteigerung und eine bis zu 20 % Leistungsreduzierung gegenüber dem vorherigen Knoten und unterstrich den Innovationsrhythmus an der führenden Kante. Unterdessen migrierte ein Anbieter von Industrieautomatisierung seine Steuerungs-ICs auf 90-nm-Silizium und senkte die Stücklistenkosten um 40 %, ohne Leistungseinbußen, was zeigt, dass die optimale Knotenauswahl anwendungsspezifisch bleibt. Dieses Nebeneinander von Legacy-, Mittelbereichs- und Bleeding-Edge-Prozessen diversifizierte die Umsatzströme und polsterte den amerikanischen Halbleiterbauteil-Markt gegen Einzelknoten-Volatilität ab.
Nach Halbleitermaterial: Siliziumkarbid gewinnt in der Leistungselektronik
Silizium-Bauteile kontrollierten im Jahr 2025 noch 93,95 % des Umsatzes, aber Siliziumkarbid-Volumina wuchsen auf einem CAGR-Pfad von 18,7 %, angetrieben von EV-Wechselrichtern und Hochleistungs-Solaranlagen. Ein führender Automobilhersteller ersetzte Silizium-IGBTs durch SiC-MOSFETs, verbesserte die Reichweite um 3 % und reduzierte das Kühlungsgewicht um 25 % – ein Ergebnis, das das Leistungsnarrativ für die Wide-Bandgap-Einführung untermauerte. Das US-Handelsministerium widmete 79 Millionen USD für die Erweiterung der SiC-Substrate, um Materialbottlenecks zu beheben.
Galliumnitrid gewann inzwischen frühen Marktanteil bei 5G-Leistungsverstärkern und Schnellladegeräten. Galliumarsenid und Indiumphosphid bewahrten Nischenpositionen in der Photonik und bei Hochfrequenz-Verteidigungssystemen. Die breitere Materialpalette erhöhte die Komplexität der Lieferkette, erschloss jedoch differenzierte Leistungsstufen, die die gemischten durchschnittlichen Verkaufspreise innerhalb des amerikanischen Halbleiterbauteil-Marktes steigerten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Endnutzer-Branche: Automotive überholt Kommunikation
Kommunikationsinfrastruktur verzeichnete im Jahr 2025 einen Umsatzanteil von 30,15 % bei anhaltenden 5G-Rollouts, aber Automobilelektronik verzeichnete nun die schnellste CAGR von 8,75 % bis 2031. EV-Antriebsstränge, Lidar-Sensor-Arrays und zonale Architekturen multiplizierten die Chip-Anzahl auf über 2.000 USD pro Premium-Fahrzeug. Die Industrieautomatisierung hielt die Nachfrage stabil, da Hersteller Industrie-4.0-Nachrüstungen einsetzten, die robuste Mikrocontroller und Edge-KI-Inferenz erforderten. Unterhaltungselektronik-Volumina blieben groß, obwohl das Wachstum moderierte, weil sich die Zyklen zur Erneuerung von Mobiltelefonen verlängerten.
Computing und Speicher erholten sich dank KI-Servern, die HBM und benutzerdefinierte Beschleuniger einsetzen und so den Speicher-Bit-Bedarf steigern. Luft- und Raumfahrt sowie Verteidigung blieben ein kleinerer Anteil, zahlten jedoch Premium-Margen für strahlungsgehärtete oder hochzuverlässige Komponenten. Die zunehmende Einführung halbleiterreicher bildgebender Systeme im Gesundheitswesen fügte einen zukünftigen Aufwärtshebel hinzu. Insgesamt verringerte die vertikale Diversifizierung die zyklischen Schwankungen für den amerikanischen Halbleiterbauteil-Markt.
Geografische Analyse
Nordamerika dominierte den amerikanischen Halbleiterbauteil-Markt mit einem Umsatzanteil von 94,10 % im Jahr 2025, eine Position, die durch CHIPS-Gesetz-Anreize gestärkt wurde, die darauf abzielten, die Wafer-Kapazität bis 2032 zu verdreifachen. Arizona, Texas und New York zogen milliardenschwere Fertigungsstätten-Verpflichtungen an und förderten Zulieferer-Agglomerationen, die die Entwicklungszyklen verkürzten. Dennoch bedrohten Wasserknappheit und eine drohende Lücke von 67.000 Ingenieuren den langfristigen ROI dieses Kapazitätsaufbaus.
Südamerika festigte seine Rolle als Wachstumsmotor mit einer CAGR-Prognose von 7,7 % für den Zeitraum 2026–2031. Brasiliens Aufschwung bei der Elektrifizierung von Fahrzeugen und Upgrades im Bereich Industrial-IoT steigerten die lokale Chip-Nachfrage, während seine Universitäten Design-Center für regionsspezifische Mikrocontroller aufbauten. Mexiko nutzte die Handelssicherheit durch das USMCA-Abkommen und Kostenvorteile, um Backend-Montage- und Testlinien aufzunehmen, die aus Asien verlagert wurden, und verkürzte so die Markteinführungszeit und die Logistikgebühren für nordamerikanische Kunden. Chiles Boom bei erneuerbaren Energien steigerte die SiC- und GaN-Importe weiter und unterstützte neue regionale Nachfragepools, die die Größe des amerikanischen Halbleiterbauteil-Marktes verbreiterten.
Die grenzüberschreitende politische Zusammenarbeit intensivierte sich ebenfalls. Das US-Außenministerium und Mexiko formalisierten eine Arbeitsgruppe zur Halbleiter-Lieferkette, die Qualifikations-, Infrastruktur- und Sicherheitsanforderungen adressierte. Regierungen der Region untersuchten synchronisierte Anreize, um Subventionswettbewerb zu vermeiden, was die strategische Bedeutung der Versorgungsresilienz für den amerikanischen Halbleiterbauteil-Markt widerspiegelt.
Regulatorisches Umfeld
Die Vereinigten Staaten geben durch die Umsetzung des CHIPS and Science Act unter Führung des U.S. Department of Commerce den Takt für die Halbleiterbauelemente-Politik in Amerika vor, zusammen mit den vom NIST geleiteten CHIPS for America-Programmen, die F&E- und Fachkräfteaktivitäten prägen. Im Januar 2026 leitete das Weiße Haus eine zweiphasige Handelsmaßnahme ein, die importierte Halbleiter, Halbleiterfertigungsanlagen und bestimmte abgeleitete Produkte umfasst, einschließlich eines Wertzolls von 25% auf festgelegte Positionen mit Ausnahmen im Zusammenhang mit dem Ausbau US-amerikanischer Lieferketten.
Die Branchenkoordination hat sich zudem auf Umsetzungsdetails und den verbündeten Handel verlagert. Die US-Politikstrategie 2026 von SEMI konzentrierte sich auf stabilen IP-Schutz, klarere Förderbedingungen und mit Bündnissen abgestimmte Exportkontrollansätze, was widerspiegelt, wie Compliance- und Genehmigungssicherheit die Zeitpläne für den Fab-Hochlauf und Entscheidungen zur Lieferantenlokalisierung in Nordamerika und in nahegelegenen Fertigungskorridoren beeinflussen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Halbleiterbauelemente in Amerika reicht von vorgelagerten Materialien (Siliziumwafer, Spezialchemikalien und -gase sowie Verbindungshalbleiter-Substrate) über die Wafer-Fertigung (Front-End), Montage und Test (Back-End) sowie fortschrittliche Verpackung bis hin zur nachgelagerten Integration in Systeme in den Bereichen Kommunikation, Computing, Automobil, Industrie und Verteidigung. Anreize des CHIPS Act und die zugehörige NIST-Programminfrastruktur verlagern mehr Schritte ins Inland oder in nahegelegene Regionen, während Initiativen des U.S. Department of Defense wie das Microelectronics Commons das Prototyping vom Labor zur Fab sowie Übergangswege unterstützen, die F&E-Ergebnisse mit fertigungsfähigen Designs verbinden.
Auf Unternehmensebene umfasst die Region integrierte Hersteller sowie fabless Designer von Bauelementen, die auf globale Foundry- und OSAT-Kapazitäten angewiesen sind. NVIDIA legt seine Abhängigkeit von Drittherstellern, -montagebetrieben und -verpackern für SoC-Produkte offen, und sein Plattform-Lieferökosystem umfasst mehrere Halbleiter-Wettbewerber, was gegenseitige Abhängigkeiten selbst unter Marktführern verdeutlicht. Das Nearshoring von Back-End-Montage und -Test nach Mexiko verkürzt die Durchlaufzeiten für Bauelemente auf ausgereiften Fertigungsknoten und in Automobilqualität, während fortschrittliche Verpackungsfähigkeiten für KI-Beschleuniger und Systeme mit High-Bandwidth-Memory zunehmend zentral werden.
Wettbewerbslandschaft
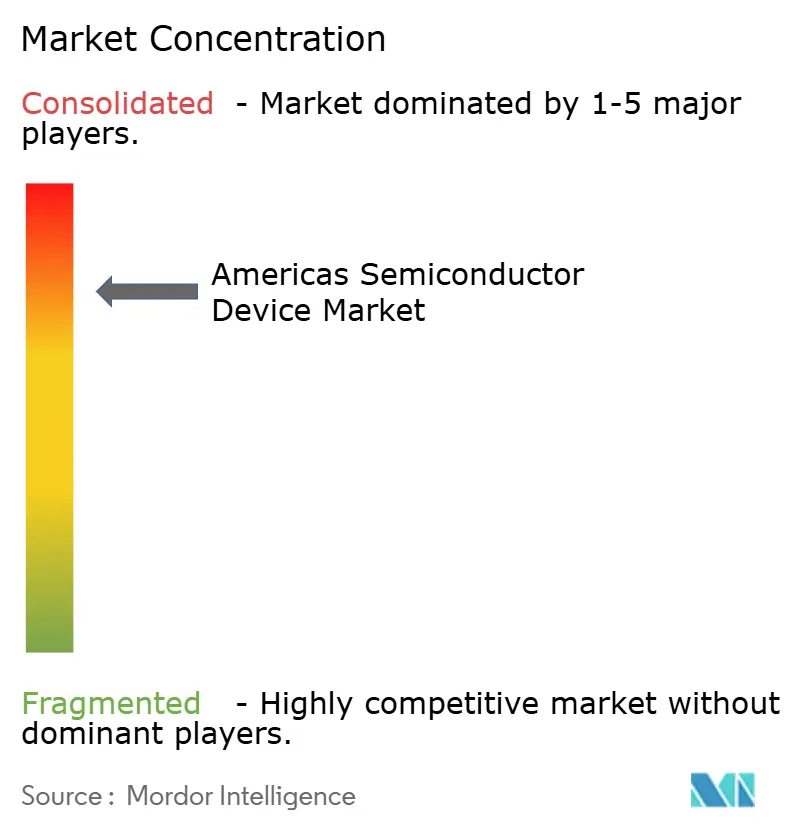
Die Marktstruktur variierte je nach Segment. Speicher- und ≤ 5-nm-Logik blieben hochgradig konzentriert, da nur wenige Unternehmen die Kapitalausgaben von 15 Milliarden USD pro Fertigungsstätte für Extrem-Ultraviolett-Lithografie aufbringen konnten. Im Gegensatz dazu waren diskrete Bauteile und Sensor-Kategorien fragmentiert, da die Einstiegskosten niedriger und die Technologiezyklen langsamer waren. Um differenzierte Leistung zu sichern, investierten Hyperscaler, Automobil-OEMs und sogar Industrieunternehmen in maßgeschneiderte Silizium-Programme, die die vertikale Integration vertieften.
Partnerschaftsmodelle entwickelten sich als Reaktion auf steigende Tape-out- und Ausrüstungskosten. Fertigungsstätten arbeiteten mit Ausrüstungsherstellern an gemeinsam finanzierten Pilotlinien zusammen, die Technologie-Hochläufe entristeten. Systemunternehmen schlossen sich Mehrparteien-Verpackungskonsortien an, um Chiplets und 3D-Integration zu beschleunigen. Diese Allianzen verteilten die Kapitalintensität über das gesamte Ökosystem neu und stärkten den Innovationsrhythmus, der den amerikanischen Halbleiterbauteil-Markt untermauerte.
Fusionen und Übernahmen setzten sich fort. Synopsys stimmte zu, Ansys für 35 Milliarden USD zu übernehmen, um Simulation mit elektronischen Design-Automatisierungs-Workflows zu verbinden – eine Maßnahme, die die Co-Optimierung von Chip-Paket-Systemen rationalisieren soll. Qualcomms Einführung von Rechenzentrum-CPUs, die mit Nvidia-Beschleunigern interoperabel sind, signalisierte einen neuen Wettbewerb in der KI-Infrastruktur. Infineon bewahrte einen Anteil von 13,5 % am weltweiten Automobil-Chip-Umsatz und bestätigte damit die Führungsposition bei Fahrzeugleistungs- und Konnektivitätslösungen.[4]Infineon Technologies AG, "Infineon-Pressemitteilung zum Automobil-Marktanteil," infineon.com Die Wettbewerbsintensität blieb daher hoch, doch entstanden kollaborative Rahmenbedingungen, um das Finanzrisiko zu mindern.
Marktführer der amerikanischen Halbleiterbauteil-Industrie
Intel Corporation
Qualcomm Incorporated
NVIDIA Corporation
Texas Instruments Incorporated
Broadcom Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt im Ausbau der inländischen fortschrittlichen Fertigungs- und Verpackungskapazität sowie des unterstützenden Ökosystems für Materialien, Spezialgase und fortschrittliche Verpackungsdienstleistungen. Im Juli 2026 hob NIST die zusätzliche Investition von TSMC in Höhe von 100 Milliarden USD hervor, wodurch sich der Gesamtbetrag auf 265 Milliarden USD für 12 fortschrittliche Fertigungs- und Verpackungsanlagen in den Vereinigten Staaten erhöht, was signalisiert, dass die Lokalisierung von Spitzentechnologie und Verpackung von politischer Absicht zu Bauprogrammen an mehreren Standorten übergeht.
Der Wert der KI-Infrastruktur konzentriert sich weiterhin auf Hochleistungslogik, Netzwerktechnik und Verpackung, was Nachfrage nach Bauelement-Lieferanten schafft, die energieeffizientes Computing und High-Bandwidth-Interconnect im großen Maßstab liefern können. Die Offenlegung von Broadcom über einen KI-Halbleiterumsatz von 10,8 Milliarden USD im zweiten Quartal 2026 (143% Wachstum im Jahresvergleich) liefert einen messbaren Nachfragereferenzwert für KI-getriebene Halbleiter in der Region. Neben NSTC-gebundenen F&E-Fördermitteln, der Umsetzung der zweiten Phase von NSF Engines sowie NIST/EDA-Ausschreibungen zur Fachkräfteentwicklung erhöhen auch die im Januar 2026 eingeleiteten Handelsmaßnahmen den Aufpreis für qualifizierte inländische oder nahegelegene Quellen für gezielte Bauelementkategorien und Fertigungsvorprodukte.
Aktuelle Branchenentwicklungen
- Juni 2026: Qualcomm Incorporated stellt das Dragonfly-Rechenzentrumsportfolio vor, einschließlich der Dragonfly C1000 CPU, der High Bandwidth Compute-Technologie und des Dragonfly AI300 Inferenzbeschleunigers. Die Markteinführung erweitert die Optionen für KI-Rechenzentrumsinfrastruktur und beschleunigt die Einführung integrierter CPU- und Beschleunigerlösungen.
- Juni 2026: Intel Corporation demonstriert in Los Angeles ein disaggregiertes Inferenzsystem unter Verwendung von Xeon 6-Prozessoren, SambaNova SN40 RDUs und NVIDIA Blackwell GPUs. Die Demonstration erweitert die Einsatzstacks für KI-Inferenz und verbessert das Potenzial für herstellerübergreifende Zusammenarbeit.
- April 2026: Intel Corporation Xeon 6 wird als Host-CPU für NVIDIA DGX Rubin NVL8-Systeme ausgewählt. Die Vereinbarung stärkt die Zusammenarbeit zwischen Intel und NVIDIA in der KI-Infrastruktur.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt als Umsätze definiert, die aus dem Verkauf von Halbleiterbauelementen an Endnutzer in Amerika erzielt werden, und umfasst sowohl integrierte als auch diskrete Bauelementekategorien sowie die zugehörigen unterstützenden Bauelementefamilien, die in elektronischen Systemen eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen Halbleiterfertigungsanlagen und -materialien wie Wafer, Chemikalien, Gase und Fertigungsdienstleistungen aus, auch wenn diese zusammen mit Bauelementeliefervereinbarungen verkauft werden.
Segmentierungsübersicht
- Nach Bauteiltyp
- Diskrete Halbleiter
- Optoelektronik
- Sensoren
- Integrierte Schaltkreise
- Analog-ICs
- Logik-ICs
- Speicher-ICs
- Mikro-ICs
- Mikroprozessoren (MPU)
- Mikrocontroller (MCU)
- Digitale Signalprozessoren (DSP)
- Nach Wafer-Größe
- ≤ 200 mm
- 300 mm
- ≥ 450 mm
- Nach Technologieknoten
- ≥ 65 nm
- 45–28 nm
- 22–16 nm
- 10–7 nm
- ≤ 5 nm
- Nach Halbleitermaterial
- Silizium (Si)
- Siliziumkarbid (SiC)
- Galliumnitrid (GaN)
- Sonstige (GaAs, InP, usw.)
- Nach Endnutzer-Branche
- Automotive
- Kommunikation (Kabelgebunden und Kabellos)
- Unterhaltungselektronik
- Industrie
- Computing und Datenspeicherung
- Luft- und Raumfahrt sowie Verteidigung
- Gesundheitswesen und Medizintechnik
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Argentinien
- Mexiko
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Marktgrenzen festzulegen und eine konsistente Basisschicht von Zahlen aufzubauen, die über Jahre und Länder hinweg überprüft werden kann. Wir stützten uns auf öffentliche, reproduzierbare Zeitreihen wie regionale Abrechnungsdaten der World Semiconductor Trade Statistics, Veröffentlichungen der Semiconductor Industry Association sowie nationale Statistiken, die zur Erklärung der Elektronikproduktion und der Handelsströme beitragen.
Um die regionale Aufteilung und die Trendlogik praxisnäher zu gestalten, wurden zusätzliche Referenzpunkte aus Quellen wie USITC-Handelsdaten, UN Comtrade, OECD-Indikatoren und Patentdatenbanken für die Aktivitätsrichtung in wichtigen Bauelementebereichen herangezogen. Wir haben außerdem Jahresberichte, Einreichungen im Stil von 10-K-Berichten, Investorenpräsentationen und seriöse Wirtschaftspresse ausgewertet, um Nachfragetreiber wie KI-Server, Automobilelektronik und industrielle Automatisierung zu verstehen. Kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzkennzahlen, die Kartierung der Halbleiterwertschöpfungskette sowie Patente wurden genutzt, um Lücken zu schließen, die in öffentlichen Tabellen nicht klar erkennbar sind. Diese Sekundärquellen sind illustrativ und nicht erschöpfend; viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde durchgeführt, um das zu bestätigen, was die Sekundärdaten nicht vollständig erklären konnten, insbesondere hinsichtlich Veränderungen im Bauelementemix, Preisentwicklungen und dem Timing von Nachfrageschwankungen in Amerika. Wir sprachen mit einer ausgewogenen Gruppe von Experten auf der Angebotsseite und aus dem Vertriebskanal sowie mit Käufern aus den Bereichen Computing, Automobil, Industrie und Kommunikation. Das Feedback wurde anschließend genutzt, um Annahmen anzupassen, die nach Land oder Endanwendung stark variierten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | Führungskräfte der obersten Ebene (CXOs): 15 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 25 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wird mithilfe einer kombinierten Top-down- und Bottom-up-Logik ermittelt, bei der regionale Halbleiterabrechnungen sowie Produktions- und Handelssignale zunächst zur Rekonstruktion des Nachfragepools in Amerika herangezogen und die Gesamtwerte anschließend durch selektive Lieferanten- und Kanalzusammenführungen überprüft werden. Sobald der Hauptpool festgelegt ist, wird er anhand von Bauelementefamilienanteilen weiter aufgeteilt, die mit bekannten Produktgruppenmustern und der Endmarktexposition konsistent sind.
Relevante Eingangsgrößen in diesem Markt umfassen regionale Halbleiterabrechnungen nach Produktgruppe, Trends in der Elektronikproduktion und beim Versand, Import- und Exportbewegungen für wichtige Bauelementekategorien, Nachfragesignale aus Endmärkten (wie Rechenzentren und Automobilelektronik-Produktionszyklen) sowie beobachtete Preisentwicklungen für wichtige Bauelementegruppen, bei denen Zyklen üblich sind. Für die Prognose verwenden wir Szenarioanalysen, die durch regressionsartige berprüfungen unterstützt werden, sodass das Wachstum nicht nur aus der Vergangenheit fortgeschrieben, sondern auch an einige Nachfragetreiber geknüpft wird, auf die Gesprächspartner in der gesamten Region konsistent hingewiesen haben. Wo die Bottom-up-Transparenz für kleinere Länder oder Nischen-Bauelementegruppen gering ist, werden die Lücken mithilfe von Proxy-Aufteilungen aus Handels- und Produktionsindikatoren geschlossen, gefolgt von einem abschließenden Durchgang, bei dem die impliziten Durchschnittsverkaufspreise und Volumenbewegungen auf Plausibilität geprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, sodass die Endergebnisse nicht von einer einzigen Quelle oder Annahme abhängen. Wir vergleichen die Modellausgabe mit unabhängigen Signalen wie regionalen WSTS-Abrechnungen, Handelsbewegungen und wichtigen Endmarktzyklen und überprüfen dann die Veränderungen von Jahr zu Jahr, um festzustellen, ob sie mit bekannten Preis- und Lagermustern übereinstimmen.
Vor der Freigabe werden Anomalien durch Analystenprüfungsschritte überarbeitet, und Folgegespräche werden ausgelöst, wenn Interview-Feedback und Sekundärindikatoren um eine bedeutende Marge voneinander abweichen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Nachfrage oder die Preisgestaltung verschieben, und eine abschließende Überprüfung wird kurz vor der Lieferung abgeschlossen, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße des Halbleiterbauelemente-Markts in Amerika von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den Bereich der Halbleiterbauelemente in Amerika weichen häufig voneinander ab, selbst wenn ähnliche Begriffe verwendet werden, da der erfasste Umsatzpool und die Zeitannahmen nicht immer identisch sind. Unterschiede entstehen in der Regel dadurch, was als Bauelementeverkauf im Gegensatz zu einem angrenzenden vorgelagerten Posten behandelt wird, wie die regionale Abdeckung angewendet wird und ob Preiszyklen normalisiert oder unverändert übernommen werden.
Fertigungsanlagen und Fertigungsdienstleistungen liegen außerhalb des Umfangs von Mordor Intelligence, was ein wesentlicher Grund dafür ist, dass die Zahl für 2025 nicht mit Schätzungen übereinstimmt, die Bauelementeumsätze mit investitionsintensiven Werkzeug- und Servicelinien vermischen oder die Betrachtung auf nur eine Teilregion einschränken.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 198,46 Milliarden USD (2025) | |
| Branchenverband A | 134,38 Milliarden USD (2023) | Verwendet regionale Abrechnungen an Anlagenhersteller und wird als historische Verkaufsreihe ausgewiesen, sodass sie nicht mit einem Basisjahr 2025 übereinstimmt und möglicherweise nicht den Zeitpunkt des Endmarktkonsums widerspiegelt. |
| Branchenverband B | 186,64 Milliarden USD (2024) | Zeigt einen regionalen Gesamtwert auf Abrechnungsebene und ist empfindlich gegenüber dem Zyklus-Timing, sodass Verschiebungen im Bauelementemix und kurzfristige Preisschwankungen die Zahl verändern können, ohne ein konsistentes Modell zur Aufteilung nach Bauelementefamilien zu verwenden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Jahresausrichtung und den Punkt, den jede Quelle als meldepflichtigen Umsatzpunkt behandelt, der sich mit Lager- und Preiszyklen verschieben kann. Durch konsistente Einschlüsse, die Aufteilung des Gesamtwerts anhand reproduzierbarer Bauelementemix-Treiber und die anschließende Gegenprüfung des Ergebnisses mit unabhängigen regionalen Signalen bleibt die Schätzung auf klare Eingangsgrößen zurückführbar und kann aktualisiert werden, ohne die zugrunde liegende Logik zu ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des amerikanischen Halbleiterbauteil-Marktes?
Der Markt wurde im Jahr 2026 auf 198,07 Milliarden USD geschätzt, mit einer Prognose, bis 2031 auf der Grundlage einer CAGR von 5,1 % einen Wert von 253,99 Milliarden USD zu erreichen.
Welcher Bauteiltyp führt den Umsatz im amerikanischen Halbleiterbauteil-Markt an?
Integrierte Schaltkreise dominierten im Jahr 2025 mit einem Umsatzanteil von 80,65 % und sollen bis 2031 am schnellsten mit einer CAGR von 7,45 % wachsen.
Warum zieht Siliziumkarbid Investitionsaufmerksamkeit auf sich?
Siliziumkarbid ermöglicht eine höhere Leistungsdichte und Effizienz für Elektrofahrzeuge und Wechselrichter für erneuerbare Energien; sein Umsatz wächst in der Region mit einer CAGR von 18,7 %.
Wie beeinflusst das CHIPS-Gesetz die regionale Kapazität?
Bundesanreize erschlossen private Zusagen von mehr als 450 Milliarden USD mit dem Ziel, die US-Wafer-Kapazität bis 2032 zu verdreifachen und die Lokalisierung der Lieferkette zu vertiefen.
Welche Endnutzer-Branche wird am schnellsten wachsen?
Automobilelektronik soll bis 2031 eine CAGR von 8,75 % verzeichnen, da Fahrzeuge elektrifizierte Antriebsstränge und ADAS-Funktionen integrieren.
Welche Risiken könnten das Marktwachstum verlangsamen?
Zu den wichtigsten Hemmfaktoren gehören Wasserknappheit im US-Südwesten, ein prognostizierter Engpass von 67.000 qualifizierten Ingenieuren bis 2030 und strengere Exportkontrollregelungen für fortschrittliche Ausrüstung.
Seite zuletzt aktualisiert am:



