
Größe und Marktanteil des europäischen Halbleiterbauelemente-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
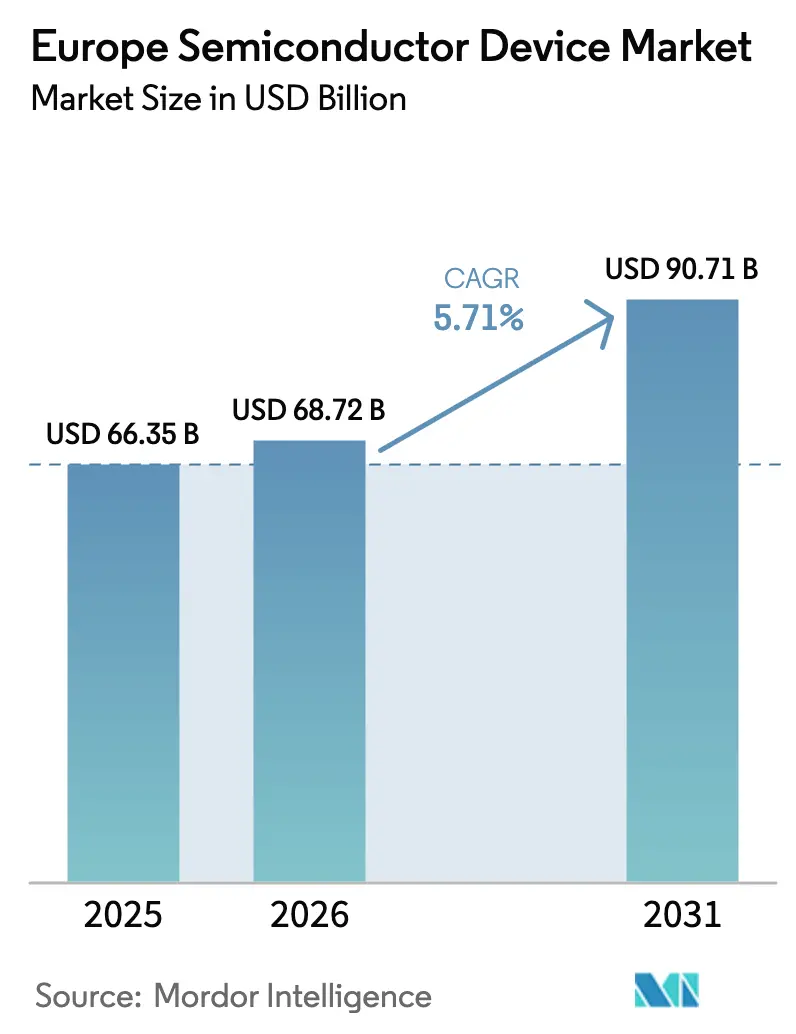
| Marktgröße im Basisjahr (2025) | 66.35 Milliarden US-Dollar |
| Marktgröße (2026) | 68.72 Milliarden US-Dollar |
| Marktgröße (2031) | 90.71 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.71 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Halbleiterbauelemente-Markts von Mordor Intelligence
Die Größe des europäischen Halbleiterbauelemente-Markts wird auf 66,35 Milliarden USD im Jahr 2025, 68,72 Milliarden USD im Jahr 2026 und 90,71 Milliarden USD bis 2031 geschätzt, mit einer CAGR von 5,71 % von 2026 bis 2031. Dieser Fortschritt wird durch den EU-Chips-Act unterstützt, der 43 Milliarden EUR (48,6 Milliarden USD) an kombinierten öffentlichen und privaten Mitteln mobilisiert, um den globalen Produktionsanteil der Region bis 2030 zu verdoppeln. Vier Integrierte Produktionsanlagen und offene EU-Gießereien (ESMC und Infineon in Dresden, ams-OSRAM in Regensburg und STMicroelectronics in Catania) wurden im Oktober 2025 ausgewiesen, was die lokale Kapazität für Logik-, Leistungs- und Sensorfertigung stärkt. Automotive-Mikrocontroller auf reifen Knoten, Siliziumkarbid-Traktionswechselrichter und Leistungsdiskrete auf Basis von Breitbandlücken-Halbleitern verankern weiterhin die Volumina, doch Hyperscale-Rechenzentren, Quantencomputing-Pilotlinien und photonikfähige medizinische Sensoren erweitern die adressierbare Basis hochmargiger Anwendungen. Die Wettbewerbsintensität bleibt ausgeprägt, da etablierte Unternehmen darum wetteifern, EU-Chips-Act-Subventionen zu sichern und mehrjährige Automotive-Design-Wins zu festigen, während fablose Start-ups die offenen Gießereidienstleistungen von X-FAB und GlobalFoundries nutzen, um anwendungsspezifische integrierte Schaltkreise zu prototypisieren.
Wichtigste Erkenntnisse des Berichts
- Integrierte Schaltkreise machten 2025 einen Marktanteil von 61,72 % am europäischen Halbleiterbauelemente-Markt aus. Sensoren und mikroelektromechanische Systeme werden voraussichtlich bis 2031 mit einer CAGR von 6,11 % wachsen.
- Integrierte Gerätehersteller hielten 2025 einen Marktanteil von 67,33 % am europäischen Halbleiterbauelemente-Markt. Design- und Fabless-Anbieter werden voraussichtlich mit einer CAGR von 5,89 % bis 2031 wachsen.
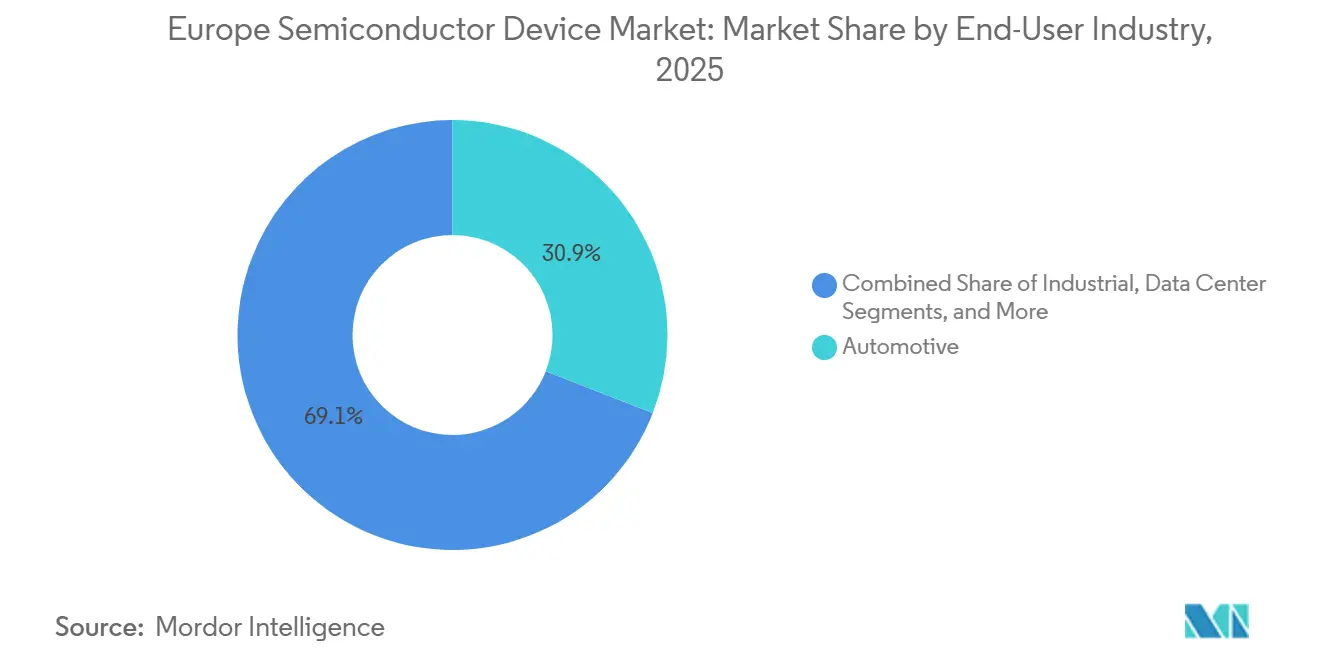
- Der Automobilsektor erfasste 2025 einen Marktanteil von 30,91 % am europäischen Halbleiterbauelemente-Markt. Arbeitslasten der künstlichen Intelligenz werden voraussichtlich bis 2031 mit einer CAGR von 7,02 % wachsen.
- Technologieknoten von 28 nm und darüber machten 2025 einen Anteil von 36,08 % an der Größe des europäischen Halbleiterbauelemente-Markts aus. Fünf-Nanometer-Prozesse werden voraussichtlich bis 2031 mit einer CAGR von 6,43 % wachsen.
- Deutschland hielt 2025 einen Marktanteil von 27,89 % am europäischen Halbleiterbauelemente-Markt. Die Niederlande werden voraussichtlich die schnellste CAGR von 6,06 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach KI-optimierten Logik-ICs aus europäischen Hyperscale-Rechenzentren | +1.2% | Deutschland, Niederlande, Irland, Frankreich | Mittelfristig (2–4 Jahre) |
| Leistungselektronik für Elektrofahrzeuge treibt SiC-Bauelemente in Deutschland und Frankreich an | +1.0% | Deutschland, Frankreich, Italien, Spanien | Mittelfristig (2–4 Jahre) |
| Schnelle 5G-SA-Einführungen erhöhen den Inhalt von HF-Frontend-Modulen pro Smartphone | +0.8% | Deutschland, Vereinigtes Königreich, Frankreich, Spanien | Kurzfristig (≤ 2 Jahre) |
| Durch den EU-Chips-Act finanzierte 300-mm-Fab-Erweiterungen senken das lokale Beschaffungsrisiko | +0.9% | Deutschland, Frankreich, Italien, Niederlande | Langfristig (≥ 4 Jahre) |
| Quantencomputing-Pilotlinien fördern die Nachfrage nach kryogenen CMOS-Controllern in Finnland und den Niederlanden | +0.4% | Finnland, Niederlande, Deutschland | Langfristig (≥ 4 Jahre) |
| Einführung von Silizium-Photomultipliern in medizinischen Bildgebungs-Start-ups beschleunigt Nischensensorvolumina | +0.3% | Deutschland, Frankreich, Vereinigtes Königreich, Niederlande | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach KI-optimierten Logik-ICs aus europäischen Hyperscale-Rechenzentren
Hyperscale-Betreiber verdreifachen die Kapazität für Server mit künstlicher Intelligenz in ganz Europa und konsolidieren Cluster in Deutschland und den Niederlanden, wo Erneuerbare-Energie-Gutschriften und dichte Glasfaserverbindungen die Gesamtbetriebskosten senken.[1]Financial Times. "Europa verdreifacht die KI-Rechenzentrumskapazität bis 2027." ft.com Nvidias „Souveräne KI”-Strategie vom Juni 2025 überzeugte politische Entscheidungsträger, On-Premise-Inferenzbeschleuniger zu priorisieren und die Abhängigkeit von außerregionalen Clouds zu reduzieren. Infineon erwartet, dass der KI-bezogene Umsatz im Bereich Leistungsmanagement im Geschäftsjahr 2026 1,5 Milliarden EUR (1,7 Milliarden USD) erreichen wird, da Siliziumkarbid-Unterbrechungsfreie-Stromversorgungsmodule auf Hyperscale-Einsätze skalieren. Indem europäische Fabs auf die Leistungs- und Mixed-Signal-Peripherie statt auf führende Logik abzielen, sichern sie sich eine höhere Wertschöpfung, selbst wenn Wafervolumina ins Ausland verlagert werden. Diese Dynamik erweitert auch die Design-Win-Möglichkeiten für regionale Analogspezialisten, die Wärme- und Spannungsregelungsstacks gemeinsam mit Rechenzentrumsarchitekten entwickeln.
Leistungselektronik für Elektrofahrzeuge treibt SiC-Bauelemente in Deutschland und Frankreich an
Der Halbleitergehalt im Automobilbereich stieg stark an, nachdem große deutsche und französische Marken 800-Volt-Batterieelektroarchitekturen einführten, die Siliziumkarbid-Traktionswechselrichter für Schnellladung und reduzierte Kabelmasse vorschreiben. Infineon und Stellantis unterzeichneten 2025 ein Memorandum of Understanding zur gemeinsamen Entwicklung von SiC-Leistungsmodulen, was den CoolSiC-Hochlauf bei Infineons Dresdner Erweiterung beschleunigt, die durch EU-Chips-Act-Anreize unterstützt wird.[2]Infineon Technologies. "CoolSiC-Module zielen auf Rechenzentrum-USV ab." infineon.com Das in Frankreich ansässige Unternehmen Soitec liefert Power-SOI-Substrate, die trotz der Lagerbestandskorrekturen im Geschäftsjahr 2025 grundlegend für verlustfreies Leistungsmanagement bleiben. Mehrjährige Waferliefervereinbarungen bündeln nun die Beschaffung von Rohwafern, Epitaxie und Bauelementen, um knappe SiC-Kapazitäten zu sichern, was die Lieferantenbindung stärkt und die Wechselkosten im gesamten europäischen Halbleiterbauelemente-Markt erhöht.
Schnelle 5G-SA-Einführungen erhöhen den Inhalt von HF-Frontend-Modulen pro Smartphone
Mehr als 10 europäische Länder haben bis Ende 2025 kommerzielle eigenständige 5G-Netze eingeführt, und Ericsson demonstrierte gemeinsam mit EE im Vereinigten Königreich die Advanced RAN Coordination, die Mittelband- und Millimeterwellenspektrum dynamisch aggregiert. Eigenständige Einsätze erhöhen die Anzahl von Filtern, Schaltern und Leistungsverstärkern pro Gerät und steigern die durchschnittlichen Verkaufspreise für HF-Frontend-Module. Europäische Handymarken beziehen RF-SOI-Wafer von Soitec und Galliumarsenid-Dies von regionalen Designhäusern, wodurch Lieferzeiten verkürzt und Wertschöpfung lokalisiert werden. Analog-IC-Anbieter monetarisieren diesen Wandel weiter, indem sie Envelope-Tracking- und Impedanzabstimmungsschaltungen integrieren, die den Stromverbrauch in Spektrum-Sharing-Szenarien senken.
Durch den EU-Chips-Act finanzierte 300-mm-Fab-Erweiterungen senken das lokale Beschaffungsrisiko
Das Joint Venture European Semiconductor Manufacturing Company – unterstützt durch 5 Milliarden EUR (5,65 Milliarden USD) an deutschen Fördermitteln – begann im August 2024 mit dem Bau in Dresden und wird ab 2027 monatlich 40.000 300-mm-Wafer mit 28-nm- und 22-nm-Automotive-Logik liefern. Infineon sicherte sich im Februar 2025 zwischen 920 Millionen EUR und 1 Milliarde EUR (1,04 Milliarden USD–1,13 Milliarden USD) für seine angrenzende 300-mm-Leistungshalbleiter-Erweiterung mit dem Ziel, die Siliziumkarbid-Modulproduktion zu steigern. Während Intels Magdeburger Projekt Subventionskürzungen hinnehmen musste, reduzieren die aggregierten Kapazitätserweiterungen die Risiken langer Lieferketten für europäische Automobilhersteller und Industrie-OEMs erheblich, verkürzen Lieferzeiten und begrenzen die Exposition gegenüber geopolitischen Versandunterbrechungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Enge EU27-Talentpipeline für Analog- und Mixed-Signal-Designingenieure | -0.6% | Deutschland, Frankreich, Niederlande, Italien | Mittelfristig (2–4 Jahre) |
| Kapitalintensitätsbarriere für neue SiC- und GaN-Substratlinien | -0.4% | Deutschland, Frankreich, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| PFAS-Ausstieg im Rahmen von REACH erhöht die Kosten für die Neuqualifizierung dielektrischer Materialien | -0.5% | EU27-weit | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Sub-200-mm-Gießerei-Ökosystem begrenzt die Skalierbarkeit von IoT-Prototypen | -0.3% | Deutschland, Frankreich, Italien, Spanien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Enge EU27-Talentpipeline für Analog- und Mixed-Signal-Designingenieure
Der „Skills for Chips”-Bericht von SEMI Europe vom Oktober 2024 warnte, dass bis 2030 1 Million Halbleiterjobs besetzt werden müssen, wobei Analog- und Mixed-Signal-Spezialisten am knappsten sind.[3]SEMI. "SEMI Europe Skills for Chips Bericht." semi.org Obwohl die European Chips Skills Academy 100.000 Auszubildende anstrebt, hinkt die Lehrplanaktualisierung den raschen Verschiebungen hin zu kryogenem CMOS und Breitbandlücken-Leistungsmodellierung hinterher. Deutsche Automobilzulieferer berichten von 18-monatigen Einstellungsvorlaufzeiten für leitende Analogingenieure, was die Abhängigkeit von Vertragsdesignhäusern außerhalb der Region erzwingt. Die Knappheit treibt Akquisitionsprämien in die Höhe, wie das Beispiel von STMicroelectronics zeigt, das 950 Millionen USD für die MEMS-Einheit von NXP zahlte, teilweise um 200 Sensor-Designingenieure zu sichern. Ohne beschleunigte Personalentwicklung könnten Fab-Hochläufe eher durch IP-Validierungszyklen als durch Geräteinstallationen zum Engpass werden.
Kapitalintensitätsbarriere für neue SiC- und GaN-Substratlinien
Wolfspeed unterbrach im Oktober 2024 den Bau seiner 200-mm-SiC-Waferfab in Ensdorf aufgrund von Finanzierungslücken und nahm den Betrieb erst im Januar 2025 nach Sicherung einer Überbrückungsfinanzierung wieder auf. Eine Greenfield-SiC-Substratlinie erfordert 1 Milliarde USD bis 1,5 Milliarden USD an Vorabkapital, was risikokapitalfinanzierte Neueinsteiger abschreckt. Infineons 300-mm-GaN-Pilotprojekt nutzt Brownfield-Infrastruktur, aber eine vollständige GaN-Produktion erfordert nach wie vor dedizierte Kristallzucht- und Epitaxiekapazitäten. EU-Chips-Act-Mittel priorisieren Logik- und Sensorlinien, was die Finanzierung von Breitbandlücken-Substraten vergleichsweise dünn lässt und europäische Bauelementehersteller zwingt, Wafer von Anbietern aus dem asiatisch-pazifischen Raum zu importieren, was Währungsumrechnungs- und geopolitische Risiken in die Stücklisten einbettet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Integrierte Schaltkreise verankern den Umsatz, Sensoren übertreffen das WachstumIntegrierte Schaltkreise hielten 2025 einen Marktanteil von 61,72 % am europäischen Halbleiterbauelemente-Markt, unterstützt durch etablierte Design-Wins in der Fahrzeugkarosseriesteuerung, industriellen speicherprogrammierbaren Steuerungen und der Spannungsregelung in Rechenzentren. STMicroelectronics' STM32V8-Mikrocontroller-Familie, die im November 2025 auf einem 18-nm-Prozess eingeführt wurde, zielt auf fortschrittliche Fahrerassistenz- und Zonencontroller für Elektrofahrzeuge ab.[4]STMicroelectronics. "STM32V8-Mikrocontroller-Familie wird auf 18 nm eingeführt." st.com Die Optoelektronik hielt einen mittleren zweistelligen Anteil, gestützt durch ams-OSRAMs Ankündigungen von Design-Wins im Wert von 5 Milliarden EUR (5,65 Milliarden USD) im Jahr 2025 für 2D-Direct-Time-of-Flight-Sensorik. Diskrete Leistungsbauelemente migrierten weiterhin von Silizium-IGBTs zu Siliziumkarbid-MOSFETs, da 800-Volt-Batterieelektrik-Plattformen skalieren.
Sensoren und mikroelektromechanische Systeme werden voraussichtlich mit einer CAGR von 6,11 % wachsen, dem schnellsten unter allen Geräteklassen. Melexis erzielte im dritten Quartal 2025 einen Umsatz von 222,2 Millionen EUR (251,1 Millionen USD), angetrieben durch steigende Nachfrage nach Magnetpositions- und Stromsensoren. Fraunhofer IMS überschritt im Dezember 2025 die Marke von 1 Million Einheiten für seinen digitalen Silizium-Photomultiplier und validierte damit Transferwege vom Forschungsinstitut zur Fab. Da zentralisierte Fahrzeugarchitekturen zunehmen, wird die verteilte Sensorik zur primären Datenquelle, was erklärt, warum die Größe des europäischen Halbleiterbauelemente-Markts im Bereich Sensorgehalt schneller wächst als in den Teilsektoren Logik oder Speicher.


Nach Geschäftsmodell:
Integrierte Gerätehersteller behalten die Skalierung, Fabless-Anbieter gewinnen an AgilitätIntegrierte Gerätehersteller kontrollierten 67,33 % des Umsatzes im Jahr 2025. Infineons Dresdner Erweiterung, unterstützt durch EU-Chips-Act-Zuschüsse, unterstreicht den Vorteil der souveränen Fertigung, der dem IDM-Modell innewohnt. ON Semiconductors tschechischer Standort bedient die Nachfrage nach Bildsensoren und SiC-Dioden für europäische Automobilhersteller und trug zum Unternehmensumsatz von 1,76 Milliarden USD im dritten Quartal 2025 bei.
Design- und Fabless-Anbieter werden dennoch mit einer CAGR von 5,89 % wachsen, da offene Gießereiportale von X-FAB und GlobalFoundries Tape-outs für anwendungsspezifische integrierte Schaltkreise demokratisieren. X-FABs Umsatz im dritten Quartal 2025 erreichte 166,4 Millionen USD trotz schwacher Verbraucherendmärkte, ein Beweis für anhaltende Nachfrage nach Automotive- und Industrieprototypen. Die europäische Halbleiterbauelemente-Branche erlebt hybride Strategien: Renesas' Übernahme des Design-Automatisierungsunternehmens Altium im Jahr 2024 veranschaulicht vertikale Integrationsschritte von Mikrocontroller-Anbietern, während fablose Start-ups Vorwärtskapazitätsverträge aushandeln, um Margen in engen Zuteilungszyklen zu schützen.
Nach Endverbraucherbranche:
Automobil dominiert, künstliche Intelligenz wächst rasantAutomobilanwendungen erfassten 30,91 % des Umsatzes im Jahr 2025 und festigten Europas Stellung in Premium-Fahrzeugplattformen. Melexis erzielte 91 % seines Umsatzes im dritten Quartal 2025 von Automobilkunden, während Elmos in den ersten neun Monaten 2025 einen Umsatz von 289,9 Millionen EUR (327,6 Millionen USD) aus Ultraschall-Einparkhilfe-ICs erzielte. Analoge Frontend-Schaltungen für Radar- und Batteriemanagementsysteme trieben Texas Instruments' weltweiten Umsatz von 4,15 Milliarden USD im dritten Quartal 2025 an, von dem ein bedeutender Anteil an europäische OEMs floss.
Rechenzentren für künstliche Intelligenz stellen das am schnellsten wachsende Segment mit einer CAGR von 7,02 % dar. Nvidias Strategie der souveränen KI beschleunigt die Beschaffung von Inferenzbeschleunigern in Deutschland, den Niederlanden und Irland. Infineon strebt bis zum Geschäftsjahr 2026 einen KI-Leistungsumsatz von 1,5 Milliarden EUR (1,7 Milliarden USD) an und bestätigt damit, dass Leistungsmanagement- und Wärmelösungen statt digitaler Logik den inkrementellen Wertpool erfassen. Die Größe des europäischen Halbleiterbauelemente-Markts im Bereich Rechenzentrums-Leistungsdiskrete konvergiert daher mit der von Automobilmodulen.
Nach Technologieknoten:
Reife Knoten verankern das Volumen, fortschrittliche Knoten gewinnen MarktanteileTechnologieknoten größer oder gleich 28 nm erzeugten 36,08 % des Umsatzes im Jahr 2025, was die Präferenz von Automobil- und Industriekunden für langlebige Prozesse widerspiegelt. Das ESMC-Joint-Venture wird ab 2027 28-nm- und 22-nm-Wafer liefern und Europas Stellung bei reifen Automotive-Controllern festigen. X-FAB bleibt die erste Wahl für 180-nm- bis 350-nm-Analogprototypen und bevorzugt Designflexibilität gegenüber Transistordichte.
Fünf-Nanometer-Prozesse werden voraussichtlich mit einer CAGR von 6,43 % wachsen, angetrieben durch AMDs Instinct-MI300-Beschleuniger und Intels Gaudi-3-KI-Chips, die bei europäischen Hyperscalern beprobt werden. Während die Sub-3-nm-Produktion im asiatisch-pazifischen Raum konzentriert bleibt, sichert sich Europa Margen über Leistungs-, Analog- und Sensorbauelemente, die größere Geometrien tolerieren – auch wenn es durch ASMLs EUV-Geräte-Monopol seine Abhängigkeit von führenden Knoten schrittweise abbaut.
Geografische Analyse
Markt für Halbleiterbauelemente in Deutschland und dem Vereinigten Königreich
Deutschland erwirtschaftete 2025 dank eines eng vernetzten Automobil-Halbleiter-Clusters im Umkreis von 200 km um Stuttgart und München 27,89 % des regionalen Umsatzes. Infineons Dresdner Erweiterung für Leistungsbauelemente, die mit bis zu 1 Milliarde EUR (1,13 Milliarden USD) gefördert wird, soll ab 2026 Siliziumkarbid-Module an Volkswagen und Mercedes-Benz liefern. Die ESMC-Fab für 28-nm-22-nm-Knoten stärkt Deutschlands Dominanz bei ausgereiften Prozesstechnologien, doch dokumentierte Fachkräftemangel seitens SEMI Europe gefährden den Hochlauf der Serienproduktion. Das Vereinigte Königreich erzielte einen mittleren zweistelligen Anteil, gestützt auf Ericssons 5G-Infrastrukturausbauten und die optoelektronische Produktion von ams-OSRAM in Regensburg.
Markt für Halbleiterbauelemente in West- und Südeuropa
Frankreich erreichte 2025 einen mit dem Vereinigten Königreich vergleichbaren mittleren zweistelligen Anteil, angetrieben durch STMicroelectronics' 300-mm-Logiklinie in Crolles und Soitecs RF-SOI-Produktion. Soitecs Umsatz im zweiten Quartal des Geschäftsjahres 2025 sank auf 185 Millionen EUR (209,0 Millionen USD), doch Power-SOI-Substrate bleiben für die Elektrifizierung im Automobilbereich unverzichtbar. Italien und Spanien hielten jeweils einen mittleren einstelligen Anteil; das Werk von STMicroelectronics in Catania erhielt im Rahmen des EU Chips Act den Status einer Integrierten Produktionsanlage, um die Unabhängigkeit bei diskreten Leistungsbauelementen zu stärken.
Markt für Halbleiterbauelemente in Nord- und Mitteleuropa
Für die Niederlande wird bis 2031 ein CAGR von 6,06 % prognostiziert, angetrieben durch ASMLs EUV-Anlagen mit einem Umsatz von 7,5 Milliarden EUR (8,48 Milliarden USD) im dritten Quartal 2025 sowie ASM Internationals Beitrag von 747 Millionen EUR (844,1 Millionen USD) aus Atomlagenabscheidungssystemen. Das in Eindhoven ansässige Unternehmen NXP bildet den Kern des HF- und Automobil-MCU-Designs, während SemiQons Förderung von 15 Millionen EUR (16,95 Millionen USD) für kryogene Steuerungen die Dynamik im Bereich Quantencomputing unterstreicht. Kleinere Märkte – Belgien, Finnland, Österreich – erzielten zusammen einen niedrigen zweistelligen Anteil und behaupten jeweils verteidigungsfähige Nischen, wie etwa Melexis' Magnetsensoren und VTTs Quantencomputer-Pilotprojekt Q50.
Regulatorisches Umfeld
Der von der Europäischen Kommission geleitete EU Chips Act bleibt der zentrale politische Rahmen, der die Investitionspipeline im europäischen Halbleiterbauelementsektor prägt, unterstützt durch insgesamt 43 Milliarden EUR an öffentlichen und privaten Mitteln und koordiniert über das European Semiconductor Board. Im Oktober 2025 benannte die Kommission vier Integrated Production Facilities und Open EU Foundries (ESMC und Infineon in Dresden, ams-OSRAM in Regensburg sowie STMicroelectronics in Catania) und verknüpfte damit den Zugang zu öffentlicher Förderung mit Verpflichtungen zu Kapazitätsverfügbarkeit, Zusammenarbeit und Resilienzplanung.
Im Jahr 2026 erweiterte die Kommission den Anwendungsbereich durch ihren Vorschlag vom 3. Juni 2026 für den Chips Act 2.0 (COM/2026/504), der eine strengere Überwachung und Instrumente zur Krisenvorsorge hinzufügt. Dazu zählen eine Business-to-Business Semiconductor Supply Chain Platform und die Straffung von Genehmigungsverfahren mit einem Zielwert von 12 Monaten. Eine gemeinsame Erklärung des Europäischen Parlaments und des Rates vom 24. April 2026 stufte die Initiative als hochprioritäres Vorhaben mit einem angestrebten Verabschiedungszeitraum im zweiten Quartal 2027 ein und verstärkte damit den politischen Schwerpunkt auf inländische Fertigungskapazitäten und Transparenz der Lieferkette für kritische Halbleiterbauelemente.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Halbleiterbauelemente in Europa reicht vom Design (Automobil-MCU, Analog-, Leistungs-, HF- und Sensor-IP) über die Wafer-Fertigung und -Verarbeitung durch IDMs und Spezialfoundries bis hin zu Montage, Test und Verpackung. Die nachgelagerte Integration versorgt anschließend Systeme in den Bereichen Automobil, Industrie, Kommunikation und Rechenzentren. Die Kette wird durch starke Analog- und Leistungsdesignfähigkeiten sowie Sensorkompetenzen gestützt, wobei IDMs wie Infineon, STMicroelectronics und NXP durch offenen Foundry-Zugang von X-FAB und GlobalFoundries unterstützt werden, um Wege vom Prototyp zur Produktion in ausgereiften Knoten zu ermöglichen.
Jüngste Schritte zeigen zudem ein Muster vertikaler Integration und resilienzorientierter Koordination über verschiedene Segmente hinweg. Der Abschluss der Übernahme des NXP-MEMS-Sensorgeschäfts durch STMicroelectronics am 2. Februar 2026 erhöht die regionale Fähigkeit im Sensordesign und der Produktentwicklung für Automobilsicherheit und industrielle Sensorik. Auf der Seite der Versorgungssicherheit bündelt Infineons One-Virtual-Fab-Ansatz, der Dresden und Villach verknüpft, die Kapazitäten standortübergreifend operativ, um Nachfrageschwankungen zu managen, während der Start des ICOS2-Projekts im Juli 2026 einen strukturierten Mechanismus schafft, um Abhängigkeiten zu erfassen und Lieferketten-Intelligenz bereitzustellen, die Beschaffungs- und Investitionsentscheidungen bei Materialien, Ausrüstung, Wafer-Verarbeitung und Bauelementefertigung unterstützen kann.
Wettbewerbslandschaft
Die fünf größten integrierten Gerätehersteller – Infineon, STMicroelectronics, NXP, ams-OSRAM, ON Semiconductor – erfassten zusammen den Großteil des Umsatzes im Jahr 2025, was auf eine moderate Konzentration hindeutet. STMicroelectronics' geplante Übernahme der MEMS-Einheit von NXP für 950 Millionen USD stärkt seine Sensortiefe für Automobil- und industrielle Internet-der-Dinge-Plattformen. Infineon verlagert Forschungs- und Entwicklungsausgaben in Richtung KI-Rechenzentrums-Leistungsmodule mit dem Ziel, im Geschäftsjahr 2026 1,5 Milliarden EUR (1,7 Milliarden USD) an KI-Leistungsumsatz zu erzielen. Forschungsinstitute üben weiterhin Druck auf etablierte Unternehmen aus: Fraunhofer IMS hat bereits 1 Million digitale SiPM-Dies produziert, während SemiQon bis 2027 kryogene CMOS-Controller mit 200 Qubits anstrebt, was auf künftige fablose IDM-Allianzen hindeutet.
Die technologische Differenzierung konzentriert sich auf Breitbandlücken-Leistungsbauelemente, kryogenes Analogdesign und Silizium-Photonik. Infineon begann im vierten Quartal 2025 mit der 300-mm-GaN-Bemusterung, um die Die-Kosten für 48-Volt-Wandler zu halbieren, während ASMLs EUV-Systeme Europas Engpasshebel bei der globalen Logik-Skalierung ausbauen. Regulatorische Änderungen stellen Abwärtsrisiken dar, da SEMI Kosten von 500 Millionen EUR bis 1 Milliarde EUR für die dielektrische Neuqualifizierung aufgrund des PFAS-Ausstiegs prognostiziert, und fragmentierte Sub-200-mm-Kapazitäten behindern weiterhin das Internet-der-Dinge-Prototyping. Insgesamt balanciert der europäische Halbleiterbauelemente-Markt souveräne Fertigungsambitionen mit einem reichen Ökosystem aus Spezialfabs und Designhäusern.
Marktführer der europäischen Halbleiterbauelemente-Branche
Infineon Technologies AG
STMicroelectronics N.V.
NXP Semiconductors N.V.
ON Semiconductor Corporation
Texas Instruments Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Halbleiterbauelemente
- STMicroelectronics N.V.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- ON Semiconductor Corporation
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Intel Corporation
- Advanced Micro Devices, Inc.
- Microchip Technology Incorporated
- Renesas Electronics Corporation
- Micron Technology, Inc.
- SK hynix Inc.
- Samsung Electronics Co., Ltd.
- Wolfspeed, Inc.
- Melexis N.V.
- Elmos Semiconductor SE
- ams-OSRAM AG
- GlobalFoundries Inc.
- Taiwan Semiconductor Manufacturing Company Limited
- X-FAB Silicon Foundries SE
- ROHM Co., Ltd.
- Soitec S.A.
- Semikron Danfoss GmbH & Co. KG
- ASM International N.V.
- IQE plc
Lesen Sie die Analyse der Europäischer Markt für Halbleiterbauelemente-Unternehmen

Marktchancen und Zukunftsaussichten
Leistungshalbleiter sowie Analog- oder Mixed-Signal-Bauelemente bilden in Europa einen klaren Wachstumspfad, gestützt sowohl durch Industriepolitik als auch durch neue Fertigungskapazitäten. Die Eröffnung von Infineons Smart Power Fab in Dresden mit einer Investition von 5 Milliarden EUR am 2. Juli 2026 ist ein konkreter Ankerpunkt für eine höhere lokale Produktion von Leistungshalbleitern und verwandten Analog- oder Mixed-Signal-Technologien, was zu den Stärken der Region bei Automobilelektrifizierung, industrieller Leistungswandlung und Stromversorgungsmanagement in Rechenzentren passt.
Chancen erstrecken sich auch auf vorgelagerte und mittlere Lieferkettensegmente, in denen Europa gezielt Unterstützung für Ausrüstung und Materialien mit großer Bandlücke bereitgestellt hat. Im Mai 2026 genehmigte die Europäische Kommission 288 Millionen EUR für Halbleiter-Lieferkettenprojekte, darunter Fördermittel für Carl Zeiss zum Ausbau der Ausrüstungsfertigung und für Zadient Materials Europe GmbH zum Aufbau einer Siliziumkarbid-Anlage. Im Juli 2026 genehmigte sie 659 Millionen EUR an deutscher staatlicher Förderung für vier Pionierprojekte in den Bereichen Leistungshalbleiter, SiC-Materialien, Ausrüstung und Detektoren. Getrennt davon enthält der vorgeschlagene Chips Act 2.0 „Grand Challenges“, um die industrielle Entwicklung in Bereichen wie KI-Chips zu beschleunigen, was Möglichkeiten für Bauelementehersteller und Designhäuser schafft, die Europas Analog-, Leistungs-, Sensor- und Spezialprozessfähigkeiten mit souveränen Rechen- und Infrastrukturprogrammen kombinieren können.
Recent Industry Developments in Europäischer Markt für Halbleiterbauelemente
- Juli 2026: Infineon Technologies AG eröffnete die Smart Power Fab in Dresden, Deutschland, nach einer Investition von 5 Milliarden Euro, wodurch 1.000 direkte Arbeitsplätze entstanden. Die Eröffnung erweitert die europäische Fertigungskapazität für Leistungs- und Analogbauelemente sowie die Versorgungsresilienz im Rahmen des EU Chips Act und stärkt die regionale Fähigkeit, Automobil- und Industriesegmente zu bedienen. Sie stärkt Europas industrielle Präsenz durch zusätzliche hochwertige Fertigungskapazität an einem strategischen Standort.
- Juli 2026: Intel Corporation gab eine Kapitalinvestition von 5 Milliarden Euro an seinem Standort in Leixlip, Irland, bekannt, um die Kapazität für Intel Xeon 6 und Prozessoren der nächsten Generation zu erweitern. Die Erweiterung erhöht die europäische Kapazität für fortschrittliches Computing und vergrößert die regionale Fertigungspräsenz für Hochleistungschips. Sie verbessert die europäischen Halbleiterproduktionskapazitäten für KI-Workloads in Rechenzentren durch den Ausbau lokaler Fertigungs- und Montagekapazitäten.
- Februar 2026: STMicroelectronics N.V. schloss die Übernahme des MEMS-Sensorgeschäfts von NXP Semiconductors N.V. ab und stärkte damit die Fähigkeiten im Bereich Automobil- und Industriesensorik. Die Konsolidierung stärkt das MEMS-Portfolio von STMicroelectronics für Automobil- und Industrieanwendungen. Sie erweitert die Sensortiefe von STMicroelectronics und das Angebot für Automobil- und industrielle IoT-Plattformen.


Europäischer Markt für Halbleiterbauelemente Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der europäische Markt für Halbleiterbauelemente Umsätze aus Halbleiterbauelementen, die für die europäische Nachfrage verkauft werden, über die wichtigsten Bauelementekategorien, die in Elektronik-, Automobil-, Industrie- und Kommunikationsanwendungen eingesetzt werden.
Ausgeschlossener Umfang: Wir schließen nachgelagerte elektronische Endsysteme und zugehörige Dienstleistungen aus und zählen keine Rohstoffe, die nicht als Halbleiterbauelemente verkauft werden.
Übersicht der Segmentierung
- Nach Gerätetyp
- Diskrete Halbleiter
- Dioden
- Transistoren
- Leistungstransistoren
- Gleichrichter und Thyristoren
- Sonstige diskrete Halbleiter
- Optoelektronik
- Leuchtdioden
- Laserdioden
- Bildsensoren
- Optokoppler
- Sonstige Optoelektronik
- Sensoren und MEMS
- Druck
- Magnetfeld
- Aktoren
- Beschleunigung und Gierrate
- Sonstige Sensoren und MEMS
- Integrierte Schaltkreise
- Nach IC-Typ
- Analog
- Mikro
- Mikroprozessoren
- Mikrocontroller
- Digitale Signalprozessoren
- Logik
- Speicher
- Nach IC-Typ
- Diskrete Halbleiter
- Nach Geschäftsmodell
- Integrierter Gerätehersteller
- Design-/Fabless-Anbieter
- Nach Endverbraucherbranche
- Automobil
- Kommunikation (kabelgebunden und kabellos)
- Verbraucher
- Industrie
- Computing/Datenspeicherung
- Rechenzentrum
- Künstliche Intelligenz
- Regierung
- Nach Technologieknoten
- Kleiner oder gleich 3 nm
- 5 nm
- 7 nm
- 16 nm
- Kleiner oder gleich 28 nm
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Niederlande
- Spanien
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wird eingesetzt, um das Nachfrageumfeld abzubilden und praktische Abgrenzungen dafür festzulegen, was als Verkauf eines Halbleiterbauelements in Europa gilt. Wir stützen uns auf öffentliche Branchenstatistiken und politische Veröffentlichungen, die regionale Produktion, Verbrauch und Investitionspläne verdeutlichen, und überprüfen die daraus resultierenden Annahmen anschließend anhand von Unternehmenstrends.
Übliche Quellen umfassen etwa Veröffentlichungen der World Semiconductor Trade Statistics, die von europäischen Branchenverbänden genutzt werden, Eurostat-Reihen zu Industrie und Außenhandel, OECD-Fertigungsindikatoren sowie Veröffentlichungen der Europäischen Kommission im Zusammenhang mit dem Chips Act. Wir prüfen zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung und gleichen den finanziellen Kontext anschließend anhand kostenpflichtiger Abonnements ab, die Unternehmensfinanzdaten und Patentdatenbanken zur technologischen Ausrichtung zusammenstellen. Diese Liste ist nur beispielhaft, und weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, welche Bauelementefamilien die Ausgaben in Europa antreiben und wie Preis- und Bestandszyklen in aktuellen Verträgen gehandhabt werden. Wir sprachen mit Bauelementeanbietern, vertriebsnahen Führungskräften und nachfrageseitigen Akteuren in der Elektronikfertigung und den Automobil-Lieferketten in den wichtigsten europäischen Zentren und nutzten diese Erkenntnisse, um Annahmen zu präzisieren, die in öffentlichen Datensätzen schwach oder unvollständig waren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 20 % |
| Mid-Tier: 43 % | Funktions-/Bereichsleiter: 21 % |
| Kleinere Akteure: 20 % | Manager: 59 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einer Top-down-Nachfragerekonstruktion, bei der europaweite Halbleiterverkäufe anhand regionaler Versand- und Verbrauchssignale aufgebaut und anschließend anhand beobachteter Mixverschiebungen auf Bauelementegruppen verteilt werden. Nach der ersten Fassung wenden wir selektive Bottom-up-Näherungen an, um die Gesamtsummen realistisch zu halten, einschließlich stichprobenbasierter Umsatzaggregationen nach Bauelementefamilien, Kanalprüfungen bei Distributoren sowie Plausibilitätsprüfungen von ASP multipliziert mit Volumen für stark beachtete Kategorien.
Wichtige Modelleingaben umfassen Trendlinien europäischer Halbleiterverkäufe aus Branchenstatistiken, die Automobilproduktion und die Elektrifizierungsintensität als Nachfragefaktor für Leistungs- und Sensorbauelemente, industrielle Automatisierungsaktivität als Treiber für Analog- und Embedded-Komponenten sowie Investitionsausgaben in Rechenzentren und Telekommunikation als Referenzpunkt für Rechenleistung- und Speichernachfrage. Technologische Übergänge werden zudem über Ankündigungen zu Waferkapazitäten, Diskussionen zur Knotenmigration sowie Kommentare zu Lieferzeiten und Beständen verfolgt, was hilft, eine Überbewertung von Erholungsjahren zu vermeiden.
Für die Prognose wenden wir Szenarioanalysen an, die durch Zeitreihenglättung der Basisnachfrageindikatoren gestützt werden, und passen den Verlauf anschließend anhand von Primärrückmeldungen zu Preisanpassungen, Dauer des Kundenabbaus von Lagerbeständen und Zeitpunkt von Vertragsverlängerungen an. Fehlen Bottom-up-Bausteine für kleinere Bauelementelinien, schließen wir die Lücken durch verhältnisbasierte Zuweisung von vergleichbaren Bauelementefamilien und überprüfen dies anschließend erneut anhand der Gesamtkontrollsummen für Europa.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfdurchläufe validiert, die den berechneten Marktwert mit unabhängigen Signalen wie regionalen Halbleiterverkaufsveröffentlichungen, Produktionstrends in den Endmärkten und veröffentlichten Zeitplänen für den Kapazitätsausbau vergleichen. Große Abweichungen werden markiert, Annahmen überarbeitet, und Folgegespräche werden ausgelöst, wenn Preis- oder Mixverschiebungen nicht mit den Angaben von Anbietern und Käufern übereinstimmen.
Vor der endgültigen Freigabe werden Modell und Text von einem weiteren Analysten überprüft, um Einheitenfehler, zeitliche Diskrepanzen und Probleme bei der Währungsumrechnung zu erkennen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa starke Bestandskorrekturen, größere Änderungen bei Fab-Investitionen oder politisch bedingte Nachfrageverschiebungen. Unmittelbar vor der Lieferung wird ein letzter Aktualisierungsdurchlauf abgeschlossen, damit Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktgröße für europäische Halbleiterbauelemente von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für europäische Halbleiterbauelemente zu sehen, da jeder Herausgeber die Abgrenzung auf seine eigene Weise vornimmt und dann seinen eigenen Zeitpunkt für Preis-, Währungs- und Bestandszyklusannahmen wählt. In dieser Studie halten wir die Schritte reproduzierbar, damit ein Leser nachvollziehen kann, wie Nachfragesignale in eine Umsatzkennzahl übersetzt werden.
Wesentliche Unterschiede ergeben sich in der Regel daraus, ob die Schätzung ausschließlich europäische Verkäufe widerspiegelt oder globale Versände einbezieht, die europäischen Hauptsitzen zugeordnet sind, sowie daraus, ob der Wert benachbarte Elektronikinhalte über Halbleiterbauelemente hinaus einschließt. Durch die Verfolgung von Verkaufskontrollsummen und die Aktualisierung von Annahmen zum Bauelementemix während der Modellüberprüfung hält Mordor Intelligence den Marktwert an der europäischen Nachfrage ausgerichtet, statt durch Elektronikwerte auf Systemebene doppelt zu zählen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 66,35 Mrd. USD (2025) | |
| Fachzeitschrift A | 52,03 Mrd. USD (2024) | Verwendet Gesamtsummen aus Veröffentlichungen europäischer Halbleiterverkäufe für ein Kalenderjahr, die in Korrekturjahren niedriger ausfallen können und nicht immer mit dem hier verwendeten Basisjahr der Studie und der bauelementebezogenen Abgrenzung übereinstimmen. |
| Regionale Beratungsgesellschaft B | 70,00 Mrd. USD (2024) | Wird oft als breiter Halbleitermarktwert dargestellt, der Bauelementeumsätze mit einem weiter gefassten Elektronikbereich vermischen oder eine aggressivere Erholungspreisgestaltung anwenden kann, was die Gesamtsumme gegenüber einem rein bauelementebezogenen, nachfragegebundenen Modell erhöht. |
Die Abweichung erklärt sich hauptsächlich durch die zeitliche Ausrichtung und dadurch, was als Verkauf eines Halbleiterbauelements gilt im Gegensatz zu einer breiteren Halbleiter- oder Elektronikwertschöpfungskette. Wenn der Anwendungsbereich eng gehalten wird und die Eingaben an beobachtbaren europäischen Verkäufen und Endmarktsignalen verankert sind, lässt sich die endgültige Zahl leichter begründen und Jahr für Jahr konsistent aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Welches Land erzielte 2025 den höchsten Umsatz mit Halbleiterbauelementen in Europa?
Deutschland führte mit einem Anteil von 27,89 %, gestützt durch sein automobilzentriertes Ökosystem.
Welche CAGR wird für Sensoren und MEMS bis 2031 prognostiziert?
Sensoren und MEMS werden voraussichtlich jährlich mit 6,11 % wachsen und damit alle anderen Gerätetypen übertreffen.
Wie wird der EU-Chips-Act die regionale Kapazität beeinflussen?
Chips-Act-Anreize finanzieren mehrere 300-mm-Fabs, die ab 2027 das Beschaffungsrisiko für Automobil- und Industriekunden reduzieren werden.
Welches Endverbrauchersegment wird voraussichtlich am schnellsten wachsen?
Rechenzentren für künstliche Intelligenz werden voraussichtlich eine CAGR von 7,02 % verzeichnen, da Hyperscale-Betreiber die Serverkapazität verdreifachen.
Was ist das Haupthemmnis für Europas Halbleiterexpansion?
Ein Mangel an Analog- und Mixed-Signal-Designingenieuren verlangsamt die IP-Validierung und die Einführung neuer Produkte.
Seite zuletzt aktualisiert am:


