
Marktgröße und Marktanteil für Halbleiterbauelemente im asiatisch pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 432.11 Milliarden US-Dollar |
| Marktgröße (2026) | 467.15 Milliarden US-Dollar |
| Marktgröße (2031) | 689.90 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.11 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Halbleiterbauelemente im asiatisch pazifischen Raum durch Mordor Intelligence
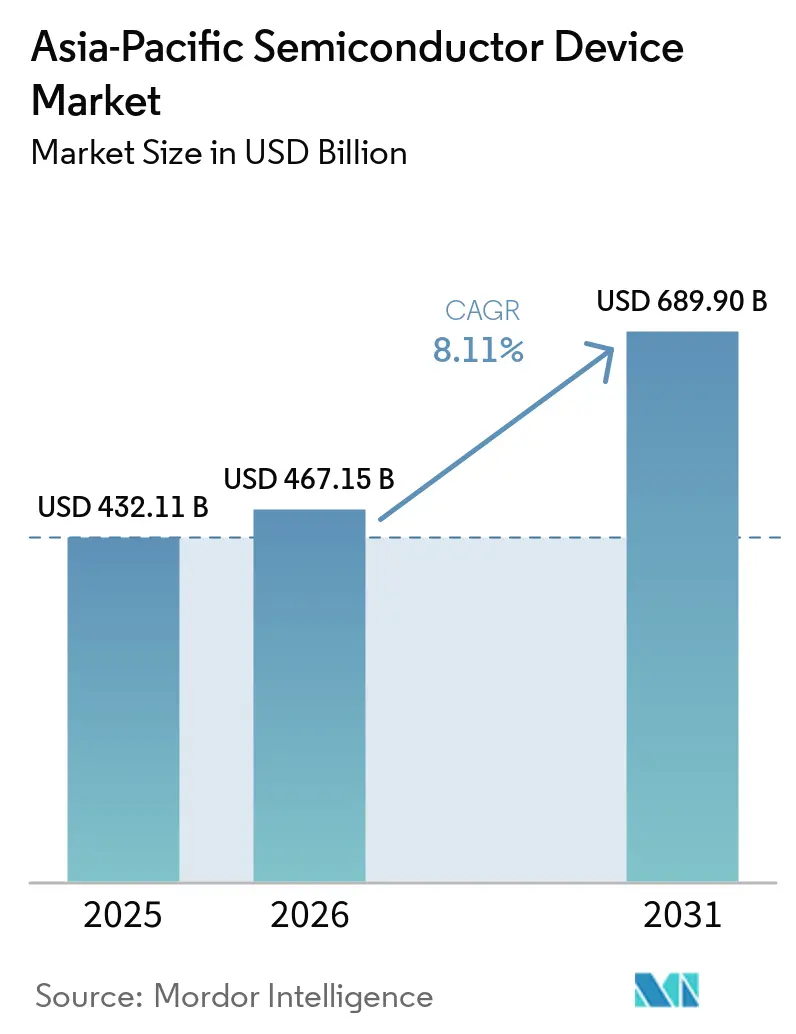
Die Marktgröße für Halbleiterbauelemente im asiatisch pazifischen Raum wird im Jahr 2026 auf USD 467,15 Milliarden geschätzt, wachsend vom Wert des Jahres 2025 in Höhe von USD 432,11 Milliarden, mit Projektionen für 2031, die USD 689,9 Milliarden zeigen, und wachsend mit einer CAGR von 8,11 % über den Zeitraum 2026–2031. Eine robuste Nachfrage nach fortschrittlichen Logik-, Speicher- und Leistungsbauelementen, kombiniert mit der Ausweitung der regionalen Kapazitäten, unterstützt diese Entwicklung. Der Schwung wird durch staatliche Subventionen für die Fertigung unter 7 nm, den Rollout von 5G und aufkommenden 6G-Netzwerken sowie die zunehmende Elektrifizierung im Transportwesen und bei erneuerbaren Energiesystemen verstärkt. Straffe Knotenmigrationszeiten bei führenden Foundries und anhaltende Kapitalausgaben der Speicherhersteller halten die Auslastungsraten hoch, selbst wenn makroökonomische Volatilität anhält. Der zunehmende Wettbewerb um qualifizierte Fachkräfte und Versorgungsleistungen legt zusätzlichen Schwerpunkt auf Produktivitätsverbesserungen, fortschrittliche Verpackungstechnologien und nachhaltigkeitsorientierte Prozessverbesserungen. Dennoch bleibt der Markt für Halbleiterbauelemente im asiatisch pazifischen Raum das wichtigste Zentrum für den weltweiten Wafer-Output, die Ökosystemtiefe und die Technologieführerschaft.
Wichtigste Erkenntnisse des Berichts
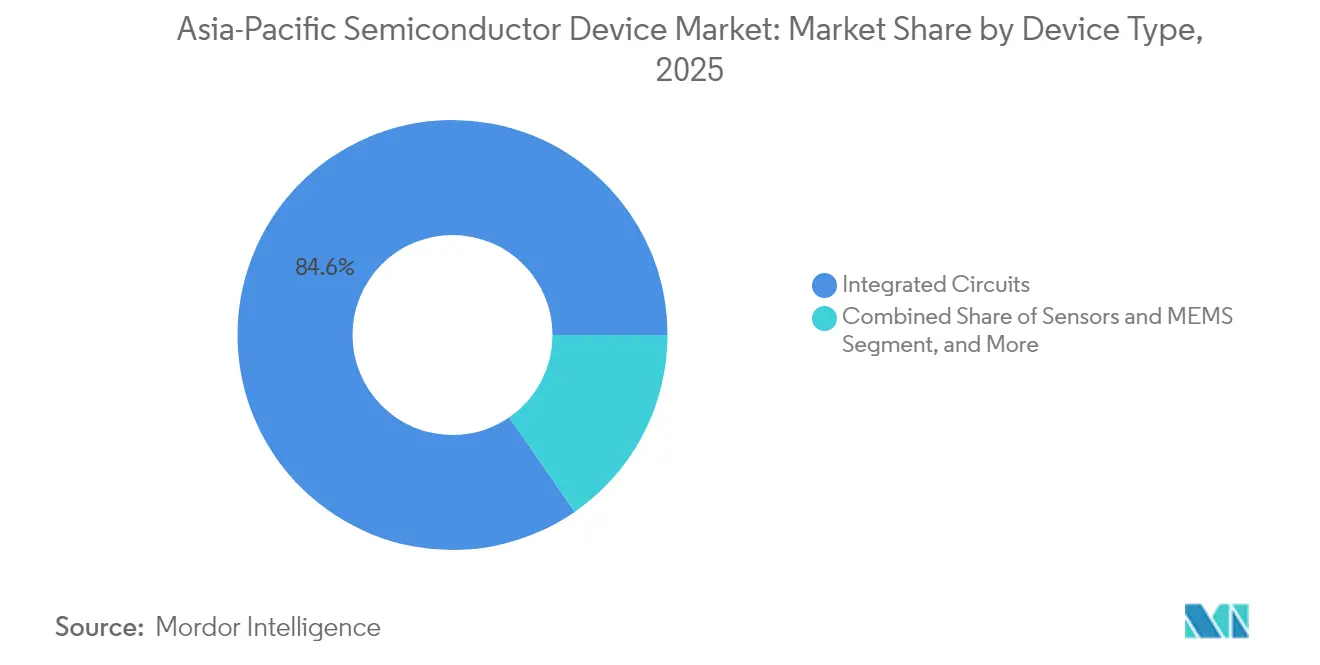
- Nach Gerätetyp erfassten Integrierte Schaltkreise im Jahr 2025 einen Marktanteil von 84,62 % am Markt für Halbleiterbauelemente im asiatisch pazifischen Raum, während Sensoren und MEMS voraussichtlich bis 2031 mit einer CAGR von 9,54 % wachsen werden.
- Nach Geschäftsmodell hielt das IDM-Segment im Jahr 2025 einen Marktanteil von 67,05 % am Markt für Halbleiterbauelemente im asiatisch pazifischen Raum; Fabless-Design-Anbieter verzeichnen die höchste prognostizierte CAGR von 8,76 % im Zeitraum 2026–2031.
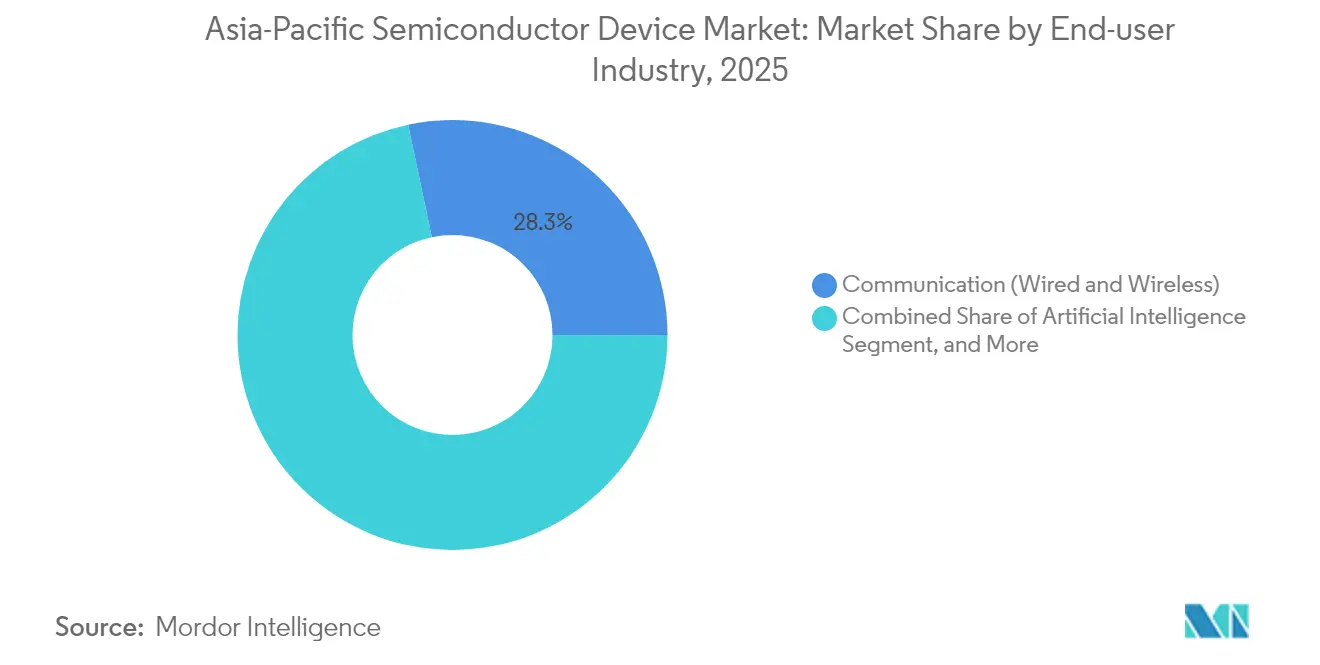
- Nach Endbenutzerbranche entfielen im Jahr 2025 Kommunikationsanwendungen auf einen Marktanteil von 28,31 % am Markt für Halbleiterbauelemente im asiatisch pazifischen Raum, während Arbeitslasten der Künstlichen Intelligenz mit einer CAGR von 9,72 % bis 2031 voranschreiten.
- Nach Land führte China mit einem Marktanteil von 51,62 % am Markt für Halbleiterbauelemente im asiatisch pazifischen Raum im Jahr 2025, wobei Indien voraussichtlich das schnellste Wachstum mit einer CAGR von 9,29 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Anstieg der KI-zentrierten Rechennachfrage | +2.8% | Taiwan, Südkorea, China | Mittelfristig (2–4 Jahre) |
| Elektrifizierung und ADAS in Fahrzeugen | +1.9% | China, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| 5G/6G-Netzwerkausbau | +1.5% | China, Südkorea, Japan, ASEAN | Mittelfristig (2–4 Jahre) |
| Regionale Subventionen für Fertigungsanlagen unter 7 nm | +1.2% | Japan, Südkorea, Taiwan, Indien | Langfristig (≥ 4 Jahre) |
| PV/ESS-Boom, der Breitbandlücken-Leistungsbauelemente antreibt | +0.8% | China, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Unternehmenseigenes Silizium durch hypergroße Cloud-Anbieter | +0.6% | Globale Nachfrage, asiatisch-pazifische Produktion | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der KI-zentrierten Rechennachfrage
KI-Beschleuniger für generative und Edge-Inferenz-Workloads belasten weiterhin die Kapazitäten der Halbleiterfertiger, wobei TSMCs fortschrittliche Knoten (7 nm und feiner) im Jahr 2024 74 % des Wafer-Umsatzes des Unternehmens ausmachten. SK hynix steigerte den vierteljährlichen Betriebsgewinn auf einen Rekordwert von 8,08 Billionen KRW dank Verkäufen von Hochbandbreitenspeicher (HBM), die sich im Jahresvergleich vervierfachten. Die Nachfrage nach Hochbandbreitenspeicher ist ein Treiber des Halbleiterspeichermarkts im asiatisch-pazifischen Raum.[1] Samsung hat 47,5 Billionen KRW für die Speichererweiterung mit Schwerpunkt auf HBM3E und 3-nm-Gate-all-around-Logik reserviert, um die Nachfrage nach KI-Servern zu decken. Halbleiterfertiger skalieren 2,5-D- und 3-D-Chiplet-Packaging-Linien, doch Substratengpässe halten die Lieferzeiten bis 2026 auf einem erhöhten Niveau. Die kontinuierliche Optimierung neuronaler Netzwerkarchitekturen, einschließlich spärlicher Berechnung und In-Memory-Verarbeitung, soll die Chipgröße pro TOPS reduzieren, aber die Gesamtzahl der Wafer-Starts erhöhen, da KI in PCs, Smartphones und industrielle Edge-Knoten vordringt.
Elektrifizierung und ADAS in Fahrzeugen
China hat bis 2025 Inlandsstandards für mehr als 30 kritische Automobil-Halbleiter etabliert, um die Importabhängigkeit zu reduzieren und die lokale Beschaffung von SiC und MCU zu beschleunigen. Die regionale Elektrofahrzeugakzeptanz treibt den inkrementellen Siliziumgehalt an, wobei die Fahrzeugproduktion in Südostasien auf batterieelektrische Plattformen umgestellt wird, die bis zu 2,5-mal mehr Leistungsbauelemente pro Einheit erfordern als Äquivalente mit Verbrennungsmotor. Samsung Electro-Mechanics prognostiziert ein jährliches Wachstum von 11 % bei den Lieferungen von Automobil-MLCC und plant für 2025 die Produktion der ersten LiDAR-geeigneten Kondensatoren. STMicroelectronics hält einen Anteil von 32,6 % am globalen SiC-Leistungsmarkt und erweitert die Kapazitäten in Catania und Wuxi, um eine zweistellige CAGR bis 2030 zu unterstützen. Obligatorische Funktionssicherheitsstandards wie ISO 26262 treiben weiterhin die Nachfrage nach hochzuverlässigen Automobil-ICs in den Bereichen Antrieb, Sensorik und zonale Steuerung an.
5G/6G-Netzwerkausbau
China schloss das Jahr 2023 mit einer 5G-Durchdringung von 90 % ab, betrieb 1,7 Millionen Basisstationen und strebt bis 2030 1,6 Milliarden 5G-Abonnenten an. Südkorea war Vorreiter bei 5G-Standalone-Bereitstellungen und führt nun erste 6G-Versuche durch, die die Funktionen von 3GPP Release 20 nutzen. Die Spektrumauktionen und der Infrastrukturausbau Indiens unterstützen eine Vision einer digitalen Wirtschaft im Wert von USD 1 Billion bis 2025, wobei die Turm- und Kleinzellen-Installationen im Jahresvergleich um 5,1 % auf 5,79 Millionen Standorte im asiatisch pazifischen Raum gestiegen sind. Höherbandige Trägeraggregation, integrierte Sensorik und sub-THz-Verbindungen für 6G werden die Komplexität des HF-Frontends erhöhen und die Die-Nachfrage nach Galliumnitrid-auf-Silizium-Schaltern und Leistungsverstärkern steigern. Die Netzwerkverdichtung unterstützt die laufenden Investitionen in Fronthaul-Glasfasertransceiver, Basisband-ASICs und Takt-ICs, die hauptsächlich in Taiwan und Japan produziert werden.
Regionale Subventionen für Fertigungsanlagen unter 7 nm
Japan hat Rapidus zusätzliche JPY 590 Milliarden (USD 3,9 Milliarden) bewilligt und damit die öffentliche Finanzierung auf JPY 920 Milliarden für einen 2-nm-Prozessanlauf in Hokkaido angehoben. Der KRW 471 Billionen umfassende Halbleiter-Supercluster-Plan Südkoreas sieht 16 neue Fertigungsanlagen und 7,7 Millionen Wafer-Starts pro Monat bis 2030 vor. Indiens Halbleitermission bietet 50 % Kapitalunterstützung für Greenfield-Fertigungsanlagen, ergänzt durch staatliche Anreize, die die Gesamtsubventionen auf 75 % der förderfähigen Ausgaben anheben. Taiwan hält einen Vorzugssteuersatz von 5 % auf reinvestierte Gewinne für Halbleiter-F&E und Gerätekäufe aufrecht, was die inländische Foundry-Dominanz stützt. Derartige Maßnahmen stärken die regionale Wettbewerbsfähigkeit, bergen jedoch das Risiko eines Überangebots, wenn die globale Nachfrage gegen Ende des Jahrzehnts nachlässt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Exportkontrollen für fortschrittliche Lithografie und EDA | −1.8% | China, Taiwan, Südkorea | Mittelfristig (2–4 Jahre) |
| Akuter Mangel an Design-Ingenieuren | −1.4% | Taiwan, Japan, Südkorea, Indien | Langfristig (≥ 4 Jahre) |
| Wasser-Energie-Nachhaltigkeitsbeschränkungen für Fertigungsanlagen | −0.9% | Taiwan, Japan, China | Mittelfristig (2–4 Jahre) |
| Speicher-Abschwungzyklen, die CAPEX drosseln | −0.7% | Südkorea, Taiwan, China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Exportkontrollen für fortschrittliche Lithografie und EDA
Aufeinanderfolgende Entscheidungen des US-amerikanischen Büros für Industrie und Sicherheit seit 2022 beschränken den Verkauf von EUV-Scannern, direktschreibenden Elektronenstrahlwerkzeugen und fortschrittlicher EDA-Software an chinesische Fertigungsanlagen. Die Niederlande und Japan haben ihre Richtlinien im Jahr 2024 angeglichen und die Lizenzierung auf tiefe UV-Mehrfachmusterung und PECVD-Ausrüstung ausgedehnt.[2] China reagierte, indem es bestimmte US-Prozessoren von der staatlichen Beschaffung ausschloss und inländische Fertigungsanlagen-Genehmigungen im Wert von USD 46 Milliarden förderte. Multinationale IDMs müssen sich durch divergierende Compliance-Rahmenbedingungen navigieren, was Rechts- und Logistikkosten erhöht. Dennoch unterstützen Provinzsubventionen und Tier-2-EDA-Anbieter die laufenden Erweiterungen bei 28 nm und reifen Knoten, was den kurzfristigen Gegenwind für den breiteren Markt für Halbleiterbauelemente im asiatisch pazifischen Raum mildert.
Akuter Mangel an Design-Ingenieuren
Der asiatisch-pazifische Raum benötigt bis 2030 bis zu 1 Million zusätzlicher qualifizierter Arbeitskräfte, da die Wafer-Volumina steigen und die Design-Zyklen kürzer werden. Taiwan allein prognostiziert eine Lücke von 34.000 Personen, was Universitäten veranlasst, die Aufnahme in Graduiertenprogramme zu verdoppeln, und die Industrie dazu bringt, Schnellzertifizierungskurse zu finanzieren. Indien wirbt mit Steuerbefreiungen und beschleunigten Visa um Ingenieure aus dem Ausland, während Japan die Sprachanforderungen für ausländische Doktoranden lockert. Steigende Gehaltsanforderungen, die für FinFET-Design-Rollen Aufschläge von 20 % erreichen, und gedrückte Margen, insbesondere bei kleineren Fabless-Unternehmen. Unternehmen reagieren durch Automatisierung der Verifikation, Einführung KI-gestützter Layout-Werkzeuge und Erweiterung von Remote-Design-Zentren in Vietnam und Malaysia.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Anhaltende Dominanz der integrierten Schaltkreise mit Aufwärtspotenzial bei SensorenIntegrierte Schaltkreise erwirtschafteten im Jahr 2025 84,62 % des Umsatzes des Marktes für Halbleiterbauelemente im asiatisch pazifischen Raum und werden voraussichtlich bis 2031 die Führungsposition behalten, da sich die Volumina der führenden Logik-, HBM- und LPDDR6-Technologien ausweiten. Knotenübergänge zu 3 nm und die geplante 2-nm-Pilotlinie bei Rapidus verstärken die hohe Wertdichte der in der Region produzierten Logik-Dies. Die zyklische Erholung des Speichers, verankert durch die KI-Server-Nachfrage, hebt die gemischten Wafer-Durchschnittsverkaufspreise an, während Automobil-MCUs eingebettete MRAM-Funktionen auf 28-nm-Prozessen in Japan und China erfordern.
Die Kategorie Sensoren und MEMS wird voraussichtlich den breiteren Markt für Halbleiterbauelemente im asiatisch pazifischen Raum mit einer CAGR von 9,54 % übertreffen, aufgrund der steigenden Akzeptanz von Automobil-Radar, Lidar und Umweltsensorik in intelligenten Fabriken. Die Marktgröße für Halbleiterbauelemente im asiatisch pazifischen Raum für MEMS-Bewegungssensoren in AR/VR-Headsets könnte bis 2031 USD 4,32 Milliarden überschreiten. Optische und diskrete Leistungsbauelemente verzeichnen ein mittleres einstelliges Wachstum, angetrieben durch die Nachfrage nach LED-Mikrodisplays und SiC-Antriebssystem-Rollouts.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Geschäftsmodell:
IDM-Skalierung trifft auf Fabless-AgilitätIDMs hielten im Jahr 2025 einen Marktanteil von 67,05 % am Markt für Halbleiterbauelemente im asiatisch pazifischen Raum und profitierten von Kapitaltiefe, enger Prozesskontrolle und Co-Optimierung von Design und Fertigung. Der doppelte Fokus von Samsung auf Speicher und Foundry verstärkt Skalenverbundvorteile, während SK hynix die vertikale Integration nutzt, um die HBM-Versorgung zu dominieren. Automobil-Kunden bevorzugen IDMs wegen Langzeitgarantien von bis zu 15 Jahren.
Fabless-Unternehmen wachsen jedoch schneller mit einer CAGR von 8,76 %, aufgrund der Spezialisierung auf KI-Inferenz, kundenspezifisches Netzwerksilizium und HF-Frontend-Designs. Die Dimensity-Serie von MediaTek, RISC-V-Server-SOCs von chinesischen Start-ups und Indiens neue Edge-KI-MCU-Akteure verdeutlichen diese Dynamik. Die Widerstandsfähigkeit der Lieferkette bleibt ein Problem, da sich die führenden Kapazitäten verknappen, was Multi-Foundry-Tape-out-Strategien und kollaborative Design-Technologie-Co-Optimierungs-Programme (DTCO) mit TSMC und UMC fördert.
Nach Endbenutzerbranche:
Kommunikationsmaßstab gegenüber KI-GeschwindigkeitDie Kommunikationsinfrastruktur absorbierte im Jahr 2025 28,31 % des Umsatzes des Marktes für Halbleiterbauelemente im asiatisch pazifischen Raum, angeführt von China Mobiles 1,7 Millionen 5G-Basisstationen und Japans ersten 5G-Advanced-Demonstrationen. Massive MIMO-Radios und Fronthaul-Glasfasermodule sind abhängig von leistungsstarken FPGAs und Netzwerkprozessoren, die auf 5-nm-Plattformen aufgebaut sind.
Arbeitslasten der Künstlichen Intelligenz stellen die am schnellsten wachsende Anwendung dar, die mit einer CAGR von 9,72 % voranschreitet, da Hyperscale-, Automobil- und industrielle Inferenz zunehmen. Die Marktgröße für Halbleiterbauelemente im asiatisch pazifischen Raum für KI-Rechenzentrum-Silizium wird voraussichtlich bis 2031 USD 86,37 Milliarden überschreiten, unterstützt durch mehrschichtige HBM-Stapel mit mehr als 12 GB pro Gehäuse. Automobil-Elektrifizierung, industrielle Automatisierung und Unterhaltungselektronik mit On-Device-KI erhalten diversifizierte Nachfrageprofile in der gesamten Region aufrecht.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Markt für Halbleiterbauelemente in China und Taiwan
China dominierte 2025 mit einem Anteil von 51,62 % den Umsatz des asiatisch-pazifischen Marktes für Halbleiterbauelemente, lieferte 245,99 Milliarden Einheiten trotz Exportkontrollen und erweiterte die Kapazität auf 10,1 Millionen Wafer pro Monat im Jahr 2025. Staatliche Unterstützung, tiefe Lieferketten und ein ausgeprägter inländischer Elektronikabruf stützen die Expansion in den Bereichen Logik, Speicher und diskrete Bauelemente. Chinas unübertroffene inländische Größenordnung trägt Investitionen in reife und fortgeschrittene Knoten, auch wenn Exportbeschränkungen die Beschaffung von Ausrüstung erschweren. Lokale Marktführer SMIC und YMTC passen sich an, indem sie die 28-nm-Kapazität ausbauen und 3D-NAND-Architekturen weiterentwickeln. Taiwans Status als „Silicon Shield” wird durch TSMCs globalen Foundry-Anteil von 68,8 % und die laufende 1,4-nm-Pilotlinie des Unternehmens in Taichung, die für 2028 für die Serienproduktion vorgesehen ist, gestärkt.
Asien-Pazifik-Markt für Halbleiterbauelemente
Indien verzeichnet mit einer CAGR von 9,29 % das stärkste Wachstum in der Region. Das Tata-Powerchip-Werk im Wert von 11 Milliarden USD und Microns ATMP-Anlage im Wert von 2,7 Milliarden USD in Gujarat bilden das Fundament des entstehenden Ökosystems, während das Production-Linked Incentive-Programm bis zu 50 % der Investitionskosten ausgleicht. Südkorea setzt seinen Fokus auf die Führungsposition im Speicherbereich durch den Yongin-Mega-Cluster, mit dem Ziel, 2027 die ersten Wafer zu produzieren, und integriert KI-gesteuerte Fab-Automatisierung zur Ausbeutesteigerung. Japan nutzt seine Materialexpertise und staatliche Subventionen, um mit Rapidus' 2-nm-Vorhaben und einem TSMC-Konsortiumswerk in Kumamoto erneut eine Führungsrolle in der Logikfertigung anzustreben. Indiens Ambitionen, bis 2030 eine Halbleiterproduktion im Wert von 100 Milliarden USD zu erreichen, hängen von vereinfachten Umweltgenehmigungen und einer wachsenden lokalen Designbasis ab.
Südostasiatische Länder, insbesondere Singapur und Malaysia, bauen Backend- und Spezial-Analog-Cluster aus. Singapurs 300-mm-Gemeinschaftsunternehmen NXP-VIS zielt bis 2029 auf 55.000 Wafer pro Monat ab und stärkt damit die Rolle des Stadtstaates als fortschrittliches Mixed-Signal-Zentrum. Regionale Freihandelsabkommen und günstige Steuerregelungen ziehen weiterhin Investitionen in ausgelagerte Montage- und Testdienstleistungen (OSAT) an.
Regulatorisches Umfeld
Der regulatorische Einfluss auf Halbleiterbauelemente im asiatisch-pazifischen Raum wird zunehmend von sicherheits- und industriepolitischen Instrumenten geprägt, die sich auf Qualifizierung, Marktzugang und Ausrüstungsflüsse auswirken. In China erweiterte die Cyberspace Administration of China (CAC) im Mai 2026 den Geltungsbereich ihrer Secure-and-Controllable-Zertifizierung um Automobilhalbleiter, Rechenzentrumsprozessoren und drahtlose Kommunikationschips, wodurch viele Liefermöglichkeiten für die Regierung und staatseigene Unternehmen faktisch zertifizierten Anbietern und Architekturen vorbehalten sind. In der gesamten Region lenkt die seit 2024 bestehende Ausrichtung der Exportkontrollen auf fortschrittliche Lithografie und bestimmte Prozessausrüstung weiterhin einen Teil der chinesischen Kapazitätserweiterungen hin zu ausgereiften Nodes, während zugleich der Compliance-Aufwand für multinationale IDMs und Fabless-zu-Foundry-Lieferketten steigt.
Gleichzeitig sind nationale Programme darauf ausgelegt, einen größeren Teil der Wertschöpfungskette ins eigene Land zu holen. Indien hat sein Semicon-2.0-Programm mit einer Mittelzuweisung von 1,27 Billionen INR zur Unterstützung von Fabs und OSAT vorangetrieben, ergänzend zu dem im Marktkontext genannten bestehenden Anreizpaket. Vietnam hat seinen Investitionsrahmen aktualisiert und erlaubt nun im Rahmen des Circular Nr. 30/2025 den Import gebrauchter Halbleitermaschinen bis zu einem Alter von 20 Jahren, was die Kapitalaufwandshürden für Backend- und Speziallinien senkt, und verbindet die Industriepolitik mit Zielen für die Arbeitskräfteentwicklung gemäß Resolution 57 und damit verbundenen Beschlüssen. Auch Logistik und Handelserleichterung werden für Elektronikexporteure zu operativen politischen Prioritäten, wie die Koordinierungsschritte im Juli 2026 zwischen SEIPI, dem Bureau of Customs und der PEZA auf den Philippinen zeigen, mit denen produktionskritische Sendungen angesichts der Lagerstauung am Flughafen beschleunigt abgefertigt werden sollen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Halbleiterbauelemente im asiatisch-pazifischen Raum umfasst vorgelagerte Materialien und Ausrüstung, Waferfertigung, fortschrittliche Verpackung und Test sowie die nachgelagerte Integration in Kommunikations-, Computer-, Automobil- und Industriesysteme. Die Führungsrolle in der Waferfertigung bleibt auf Taiwan, Südkorea, Japan und China (Logik, Speicher und Leistungselektronik) konzentriert, während Südostasien eine entscheidende Rolle bei Assemblierung, Test und ausgewählter Spezialfertigung spielt. Die Region verlagert zudem zunehmend Kompetenzen in die fortschrittliche Verpackung (2.5D/3D-Integration und Chiplets), da KI und High-Bandwidth-Memory die Komplexität von Substraten und Verpackung erhöhen und Lieferzeiten sowie Ausbeutelernkurven zu zentralen Differenzierungsmerkmalen werden.
Jüngste Ereignisse zeigen, dass die Kette empfindlich auf die Kontinuität der Logistik und auf Engpässe bei kritischen Vorprodukten reagiert. Das philippinische Elektronik-Ökosystem verdeutlichte seine Abhängigkeit von Just-in-Time-Importmaterialien, als eine Lagerstauung am Flughafen Ninoy Aquino International im Juli 2026 eine Koordinierung zwischen der Industrie (SEIPI) und Behörden (Bureau of Customs, PEZA) erforderte, um die Freigabe produktionskritischer Sendungen zu beschleunigen. Angebotsseitig hat der Branchenverband SEMI auf staatliche Bemühungen zur Behebung von Engpässen bei kritischen Materialien wie Brom und Helium hingewiesen, was die Bedeutung von Multi-Sourcing- und Bestandsstrategien für Fabs und OSATs unterstreicht. Auch Kapazitäts- und Fähigkeitserweiterungen werden über mehrjährige Horizonte gestaffelt: SK hynix plant den Baubeginn seiner M17-Fab für 2027 mit angestrebter Inbetriebnahme im ersten Halbjahr 2029, während parallele Investitionen in die Verpackung die Verschiebung des Produktmixes hin zu HBM-zentrierten und KI-getriebenen Produkten unterstützen.
Wettbewerbslandschaft
Der Markt für Halbleiterbauelemente im asiatisch pazifischen Raum weist eine moderate Konzentration auf: Die fünf größten Akteure beherrschen zusammen etwa 55–60 % des Umsatzes, angeführt von TSMC, Samsung, SK hynix, Micron und SMIC. TSMCs globale Expansion im Wert von USD 165 Milliarden umfasst drei US-amerikanische Fertigungsanlagen und zusätzliche fortschrittliche Verpackungstechnologien, um den Zugang für Fabless-Kunden zu sichern und geopolitische Lieferkettenspannungen zu mindern.[4] Samsung balanciert Foundry-Anteilsgewinne gegen Speicherprofitabilität, indem es die Gate-all-around-Einführung bei 3 nm beschleunigt. SK hynix stärkt seinen KI-Speichervorsprung durch 12-lagige HBM3E-Volumina, die an Nvidia geliefert werden.
Aufstrebende Herausforderer sind Rapidus, unterstützt durch JPY 920 Milliarden an Subventionen, und Tata Electronics aus Indien. Chinesische IDMs, gestützt durch die inländische Nachfrage, konzentrieren sich auf spezifische Nischen wie diskrete Leistungsbauelemente und NOR-Flash. Strategische Schritte betonen vertikale Integration, Nachhaltigkeitsverpflichtungen und Co-Entwicklungsvereinbarungen: Denso-Rohm richtet sich auf Automobil-SiC aus, Tenstorrent kooperiert mit Japans LSTC an 2-nm-RISC-V-Beschleunigern, und 3M tritt dem US-JOINT-Materialkonsortium bei, um Verpackungsinnovationen zu beschleunigen.
Angebotsseitige Risiken bleiben in der fortschrittlichen Lithografie, Spezialgasen und ABF-Substraten konzentriert; Unternehmen mildern die Exposition durch Multi-Sourcing und langfristige Abnahmeverträge. Die Nachhaltigkeitsdifferenzierung wächst, da TSMC, Samsung und UMC Ziele für erneuerbare Energien von mehr als 60 % bis 2030 pledgen, die den ESG-Scorecards der Kunden entsprechen.
Marktführer für Halbleiterbauelemente im asiatisch pazifischen Raum
-
Taiwan Semiconductor Manufacturing Company Limited (TSMC)
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Semiconductor Manufacturing International Corporation
-
United Microelectronics Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Halbleiterbauelemente Unternehmen in diesem Bericht
- Taiwan Semiconductor Manufacturing Company Limited (TSMC)
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Semiconductor Manufacturing International Corporation
- United Microelectronics Corporation
- Hua Hong Semiconductor Limited
- Powerchip Semiconductor Manufacturing Corp.
- Tower Semiconductor Ltd.
- Renesas Electronics Corporation
- Rohm Co., Ltd.
- MediaTek Inc.
- Novatek Microelectronics Corp.
- Realtek Semiconductor Corp.
- Nuvoton Technology Corporation
- Winbond Electronics Corporation
- GigaDevice Semiconductor Inc.
- Shanghai Fudan Microelectronics Group Co., Ltd. (Unisoc)
- Silicon Motion Technology Corp.
- JCET Group Co., Ltd.
- Advanced Semiconductor Engineering Inc.
- Magnachip Semiconductor Corp.
- Macronix International Co., Ltd.
Marktchancen und Zukunftsaussichten
Whitespace im asiatisch-pazifischen Raum liegt an der Schnittstelle von KI-getriebenem Computing, fortschrittlicher Verpackung und Hochgeschwindigkeits-Interconnect, wo sich der zusätzliche Wert von der reinen Wafer-Skalierung hin zur heterogenen Integration verschiebt. Staatlich unterstützte und unternehmensgeführte Pläne in Südkorea, einschließlich angekündigter Investitionen von Samsung und SK hynix in HBM-Fabs und Verpackungsanlagen, verstärken den regionalen Vorstoß zur Ausweitung sowohl der Speicherproduktion als auch des Verpackungsdurchsatzes. Dies adressiert unmittelbar die Substrat-, Verpackungs- und Testengpässe, die im Zuge der Hochlaufzyklen von KI-Beschleunigern bestehen bleiben. Das Umfeld unterstützt zudem Chancen für den Ausbau von OSAT, fortschrittliche Verpackungsmaterialien und -werkzeuge sowie Programme zur Co-Optimierung von Design und Technologie, die die Zeit bis zur Ausbeutereife bei komplexen Multi-Die-Verpackungen verkürzen.
Ein zweites Chancenfeld ergibt sich aus dem Aufbau neuer Fertigungs- und Backend-Zentren zur Diversifizierung der Lieferketten und Lokalisierung von Teilen der Wertschöpfungskette. Indien ist mit Semicon 2.0 (Mittelzuweisung von 1,27 Billionen INR) für Fabs und OSAT über die bloße politische Absicht hinausgegangen, und diese breitere Unterstützungsbasis schafft Raum für die Bildung lokaler Ökosysteme in Bereichen wie Assemblierungs-/Testdienstleistungen, Spezial-Analog- und Leistungsbauelemente für die Elektrifizierung sowie die Lokalisierung von Zulieferern für Chemikalien, Gase und Komponenten. Vietnam verbindet Ziele für die Arbeitskräfteentwicklung (Schulungsprogramme für 50.000 Beschäftigte) mit klaren Zielen für fortschrittliche Test- und Verpackungsanlagen bis 2030 und stärkt die Verbindungen zu auf Singapur ausgerichteten Halbleiterverbänden und -parks, um die Zusammenarbeit bei F&E und IC-Design zu vertiefen. Diese Programme, zusammen mit dem hohen Anteil der Region an der weltweiten Waferproduktion und der anhaltenden Nachfrage aus der Kommunikationsinfrastruktur und der Elektrifizierung der Automobilindustrie, halten die adressierbare Pipeline über Bauelemente, Nodes und Geschäftsmodelle hinweg breit gefächert.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Halbleiterbauelemente
- Juli 2026: TSMC kündigte eine zusätzliche Investition von 100 Milliarden USD an, um vier weitere fortschrittliche Waferfertigungsanlagen in Arizona zu errichten, womit sich das gesamte US-Engagement auf 265 Milliarden USD erhöht. Der Umfang des Ausbaus stärkt die Versorgungssicherheit für Kunden fortschrittlicher Nodes und ergänzt die Produktion im asiatisch-pazifischen Raum, indem er die geografische Redundanz für kritische Logik- und Verpackungslieferungen erweitert.
- Juli 2025: TSMC begann mit dem Bau von vier 1,4-nm-Anlagen im Central Taiwan Science Park, wobei für die erste Phase eine Kapazität von 50.000 Wafern pro Monat vorgesehen ist. Der Schritt untermauert Taiwans Rolle als Ankerpunkt für fortschrittliche Logik im regionalen Bauelemente-Ökosystem und erhöht die nachgelagerte Nachfrage nach fortschrittlicher Verpackung, Substraten und Spezialmaterialien.
- Februar 2024: Japan bewilligte zusätzliche Subventionen für Rapidus und erhöhte die öffentliche Förderung für den Hochlauf des 2-nm-Prozesses in Hokkaido auf 920 Milliarden JPY. Das Förderpaket stärkt Japans Rückkehr in die Spitzenlogikfertigung und erweitert die regionalen Möglichkeiten für die Zusammenarbeit bei fortschrittlichen Nodes und die Diversifizierung der Lieferketten.
Asien-Pazifik-Markt für Halbleiterbauelemente Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Halbleiterbauelementen, die im asiatisch-pazifischen Raum verkauft werden, erfasst zum Zeitpunkt der Bauelementelieferung an Kunden der Elektronikhersteller. Die Größenbestimmung spiegelt Bauelementekategorien wider, die in den wichtigsten Endmärkten der Region verwendet werden, und die Zahlen sind in USD ausgedrückt, um die länderübergreifende Vergleichbarkeit zu gewährleisten.
Ausschlüsse aus dem Umfang: Wir schließen nachgelagerte elektronische Fertigprodukte und Dienstleistungserlöse aus (zum Beispiel Fertigungsdienstleistungen, die als Verarbeitungs- und Auftragsfertigungswert abgerechnet werden), die außerhalb des Bauelementeverkaufs liegen.
Segmentierungsübersicht
- Nach Gerätetyp
- Diskrete Halbleiter
- Dioden
- Transistoren
- Leistungstransistoren
- Gleichrichter und Thyristor
- Sonstige Gerätetypen
- Optoelektronik
- Licht emittierende Dioden (LEDs)
- Laserdioden
- Bildsensoren
- Optokoppler
- Sonstige Optoelektronik
- Sensoren und MEMS
- Druck
- Magnetfeld
- Aktoren
- Beschleunigung und Gierrate
- Temperatur und sonstige Sensoren und MEMS
- Integrierte Schaltkreise
- Nach IC-Typ
- Analog
- Mikro
- Mikroprozessoren (MPU)
- Mikrocontroller (MCU)
- Digitale Signalprozessoren
- Logik
- Speicher
- Nach Technologieknoten
- Weniger als 3 nm
- 3 nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- Über 28 nm
- Nach IC-Typ
- Diskrete Halbleiter
- Nach Geschäftsmodell
- IDM
- Design-/Fabless-Anbieter
- Nach Endbenutzerbranche
- Automobil
- Kommunikation (kabelgebunden und kabellos)
- Verbraucher
- Industrie
- Computing/Datenspeicherung
- Rechenzentrum
- Künstliche Intelligenz
- Regierung (Luft- und Raumfahrt sowie Verteidigung)
- Sonstige Endbenutzerbranche
- Nach Land
- China
- Japan
- Südkorea
- Taiwan
- Indien
- Singapur
- Malaysia
- Australien
- Indonesien
- Rest des asiatisch pazifischen Raums
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit dem Aufbau eines messbaren Nachfragepools für Halbleiterbauelemente im asiatisch-pazifischen Raum und der anschließenden Zuordnung zu regionalen Produktions- und Handelssignalen. Wir stützen uns auf öffentliche Zeitreihen und offizielle Veröffentlichungen, um Zykluswenden, Produktmixverschiebungen und wichtige politische Maßnahmen zu identifizieren, die Liefermuster verändern können.
Zu den gängigen Referenzen gehören Veröffentlichungen der World Semiconductor Trade Statistics (häufig über Branchenverbände neu veröffentlicht), nationale Statistikbehörden für Industrieproduktion und Außenhandel, Zoll- und Tarifliniendatensätze, Devisenkursreferenzen der Zentralbanken sowie Patentdatenbanken zur Plausibilitätsprüfung der Aktivitäten in wichtigen Bauelementefamilien. Wir verwenden auch Unternehmensberichte, Investorenpräsentationen, Börsenmitteilungen und seriöse Pressemeldungen, um Kapazitätserweiterungen, Auslastungskommentare und Signale zur Lagerkorrektur zu erfassen. Für spezifische Querprüfungen nutzen wir selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentrecherchen sowie Importdaten oder Exportdaten auf Lieferebene, wo dies die Mehrdeutigkeit reduziert. Diese Liste der Desk-Quellen ist nur illustrativ, und es wurden weitere Quellen verwendet, um Annahmen zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um das Desk-Modell zu überprüfen und Lücken zu schließen, die in öffentlichen Daten nicht sichtbar sind, insbesondere in Bezug auf ASP-Bewegungen, den Mix nach Bauelementetyp und die Geschwindigkeit, mit der sich die Nachfrage nach Lagerresets normalisiert. Wir haben mit einer Vielzahl von Teilnehmern des Bauelemente-Ökosystems im asiatisch-pazifischen Raum gesprochen, darunter vorgelagerte angebotsseitige Rollen und nachgelagerte Käufer, sodass Annahmen anhand des beobachteten Lieferverhaltens in den wichtigsten Ländern überprüft werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | CXOs: 21 % |
| Mittlere Ebene: 40 % | Funktions-/Einheitsleiter: 38 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 41 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, der den regionalen Bauelementeumsatz anhand weit verbreiteter Halbleiterumsatzindikatoren, länderspezifischer Elektronikproduktionssignale und Handelsströme rekonstruiert, die helfen, die Lieferrichtung innerhalb des asiatisch-pazifischen Raums zu erklären. Sobald der Nachfragepool aufgebaut ist, werden wichtige Anteile und Mixfaktoren angewendet, um den Wert des laufenden Jahres zu ermitteln, bevor die Prognose erstellt wird.
Um die Gesamtwerte realistisch zu halten, gleichen wir die Gesamtzahl mit selektiven Bottom-up-Näherungen ab, wie z. B. dem Stichproben-ASP multipliziert mit den geschätzten Liefervolumina für einige Bauelementefamilien mit hoher Auswirkung sowie angebotsseitigen Zusammenfassungen, die auf öffentlichen Finanzberichten und Kanalprüfungen basieren. Wo eine klare Bottom-up-Sicht nicht möglich ist (zum Beispiel bei privaten Lieferanten oder gemischten Produktlinien), werden Lücken durch konservative Bandbreiten geschlossen und dann durch Interview-Feedback eingeengt.
Eine kurze Reihe von Inputs wird konsistent im Modell verwendet, darunter: Indikatoren für den Halbleiterumsatzzyklus, Waferkapazitätserweiterungen und Auslastungskommentare, Export- und Importtrends für relevante Elektroniккategorien, Devisenbewegungen, die die USD-Berichterstattung beeinflussen, sowie Endmarktsignale wie die Richtung der Smartphone- und Automobilproduktion in der Region. Die Prognose stützt sich auf Szenarioanalysen, die durch Zeitreihenglättung für den Zyklus unterstützt werden, und die endgültige Entwicklung wird erst akzeptiert, nachdem das primäre Feedback eine realistische ASP-Entwicklung und Mixverschiebungen über das Prognosefenster hinweg bestätigt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Abgleich der Modellausgabe mit unabhängigen Signalen und anschließende Analyse von Abweichungen, bis die Treiber klar erklärt sind. Wir führen Varianzprüfungen über Ländersummen, Wachstumsraten und implizite ASP-Trends durch und überprüfen die Logik erneut, wenn eine einzelne Annahme den Markt wesentlich verändert.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analytikerprüfungen, einschließlich einer erneuten Prüfung wichtiger Inputs wie Devisen, Lieferrichtung und wichtige Kapazitätsankündigungen, damit Zeiteffekte den Endwert nicht verzerren. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie z. B. starken Zyklusveränderungen, politischen Maßnahmen, die Lieferungen betreffen, oder großen Kapazitätsstarts in der Region.
Vergleich der Marktgrößenbestimmung für asiatisch-pazifische Halbleiterbauelemente von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Halbleiterbauelemente im asiatisch-pazifischen Raum stimmen häufig nicht überein, da die zugrunde liegenden Definitionen nicht konsistent sind, selbst wenn die Titel ähnlich klingen. In der Praxis ergeben sich Unterschiede daraus, was als Bauelementeverkauf gegenüber einem breiteren Halbleiterwirtschaftsmaß gezählt wird, sowie aus der Anwendung von Währungstiming und Zyklus-Annahmen.
Einige Quellen berichten regionale Halbleiterumsätze als nachfrageseitige Verkaufsmetrik an Gerätehersteller, während andere den Umfang durch Mischung angrenzender Umsatztypen oder die Verwendung unterschiedlicher Lieferpunkte erweitern. Bei Mordor Intelligence werden nur Halbleiterbauelementeumsätze innerhalb des angegebenen Studienzeitraums gezählt, und das Modell wird anhand von Kapazitäts- und Handelssignalen überprüft, damit Dienstleistungswerte und nachgelagerte Elektronikwerte nicht in die Bauelementegesamtsumme einfließen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 467,15 Milliarden USD (2026) | |
| Branchenverband A | 340,79 Milliarden USD (2024) | Verwendet gemeldete regionale Halbleiterumsätze in aktuellen Dollar, die den Verkauf an Elektronikhersteller verfolgen können und möglicherweise nicht mit dem Bauelementeumfang oder dem in dieser Studie verwendeten Basisjahr übereinstimmen. |
| Fachzeitschrift B | 317,50 Milliarden USD (2024) | Stützt sich auf eine kurzfristige Erholungsprognose und gerundete regionale Gesamtwerte aus einer Ausblicksveröffentlichung, was die Kategorieabdeckung und das Timing komprimieren kann und den Bauelementeumsatz möglicherweise unterschätzt, wenn sich der Mix zu Komponenten mit höherem ASP verschiebt. |
Die Streuung dieser Werte ergibt sich hauptsächlich aus Umfangs- und Timing-Entscheidungen und nicht aus einem einfachen mathematischen Unterschied. Wenn der Umfang strikt auf Halbleiterbauelementeumsätze beschränkt wird und die Zahlen anhand wiederholbarer Prüfungen wie Zyklussignalen, Handelsrichtung und impliziter ASP-Bewegung validiert werden, ist das Ergebnis leichter nachzuvollziehen und zu aktualisieren, wenn sich die Bedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Halbleiterbauelementemarkt im asiatisch pazifischen Raum im Jahr 2026?
Die Marktgröße für Halbleiterbauelemente im asiatisch pazifischen Raum erreichte im Jahr 2026 USD 467,15 Milliarden und wird voraussichtlich mit einer CAGR von 8,11 % auf USD 689,9 Milliarden bis 2031 wachsen.
Welcher Gerätetyp hat den größten Umsatzanteil?
Integrierte Schaltkreise führten im Jahr 2025 mit einem Marktanteil von 84,62 % am Halbleiterbauelementemarkt im asiatisch pazifischen Raum, was ihre zentrale Rolle in Verbraucher-, Industrie- und KI-Anwendungen widerspiegelt.
Was treibt das schnellste Wachstum in der Endkundennachfrage an?
Arbeitslasten der Künstlichen Intelligenz stellen das am schnellsten wachsende Segment dar und schreiten mit einer CAGR von 9,72 % voran, da sich Rechenzentrum- und Edge-Inferenz ausweiten.
Welches Land wächst am schnellsten in der Region?
Indien verzeichnet die höchste länderspezifische CAGR von 9,29 % bis 2031, unterstützt durch bedeutende staatliche Anreize und Greenfield-Fertigungsanlagen-Investitionen.
Wie unterstützen Regierungen die fortschrittliche Fertigung?
Japan, Südkorea, Taiwan und Indien bieten Subventionen, die bis zu 75 % der förderfähigen Fertigungsanlagenkosten abdecken, sowie Steuergutschriften und langfristige Stromverträge, um Kapazitäten unter 7 nm anzuziehen.
Welche Risiken könnten das Wachstum der Halbleiterbauelemente im asiatisch pazifischen Raum dämpfen?
Exportkontrollbeschränkungen, Fachkräftemangel und Wasser-Energie-Beschränkungen stellen die größten Gegenwindfaktoren dar und reduzieren die prognostizierte CAGR zusammen um schätzungsweise 4,8 Prozentpunkte.