
Marktgröße und Marktanteil für pharmazeutische Hilfsstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 12.40 Milliarden US-Dollar |
| Marktgröße (2032) | 17.86 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pharmazeutische Hilfsstoffe von Mordor Intelligence
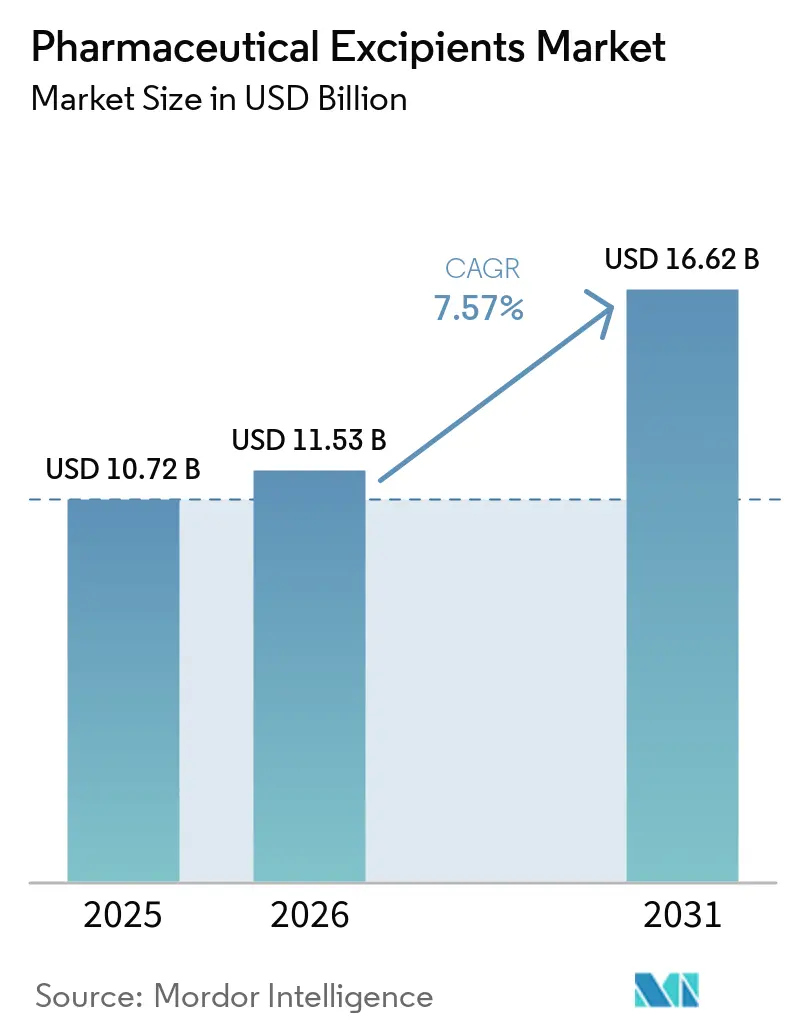
Die Marktgröße für pharmazeutische Hilfsstoffe wird voraussichtlich von 11,53 Milliarden USD im Jahr 2026 auf 12,40 Milliarden USD im Jahr 2027 wachsen und soll bis 2031 bei einer CAGR von 7,57 % über den Zeitraum 2027–2032 einen Wert von 17,86 Milliarden USD erreichen. Das robuste Wachstum ist auf den zunehmenden Einsatz anspruchsvoller Wirkstoffabgabeplattformen, den Wandel hin zur kontinuierlichen Fertigung sowie die steigende Nachfrage nach Hilfsstoffen zurückzuführen, die hochpotente Wirkstoffe stabilisieren. Polymerbasierte Verarbeitungshilfsmittel, die für die Zweischnecken-Granulierung und Schmelzextrusion geeignet sind, unterstützen die Formulierungseffizienz, während die Proliferation von Biosimilars den Bedarf an proteinfreundlichen Stabilisatoren erhöht. Hersteller verlagern die Produktion in kosteneffiziente Regionen, um Lieferkettenrisiken zu mindern und lokale Beschaffungsvorteile zu nutzen, insbesondere in der Region Asien-Pazifik, die eine diversifizierte Lieferantenbasis und wettbewerbsfähige Preise bietet.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen 74,97 % des Marktanteils für pharmazeutische Hilfsstoffe im Jahr 2026 auf organische Chemikalien, während für anorganische Halogenide die stärkste CAGR von 7,41 % bis 2032 prognostiziert wird.
- Nach Funktionalität wird für Retardierungsmittel eine hohe einstellige CAGR von 7,12 % erwartet. Im Gegensatz dazu behielten Füllstoffe und Verdünnungsmittel mit 32,12 % den größten Volumenanteil an der Marktgröße für pharmazeutische Hilfsstoffe im Jahr 2026.
- Nach Formulierung wird für parenterale Darreichungsformen von 2027 bis 2032 eine CAGR von 8,01 % prognostiziert, womit sie Tabletten übertreffen, obwohl orale Feststoffe im Jahr 2026 noch 48,22 % der Nachfrage ausmachten.
- Nach Quelle erreichten pflanzliche Materialien im Jahr 2026 einen Anteil von 31,76 % am Markt für pharmazeutische Hilfsstoffe, was auf verstärkte Nachhaltigkeits- und Clean-Label-Anforderungen zurückzuführen ist.
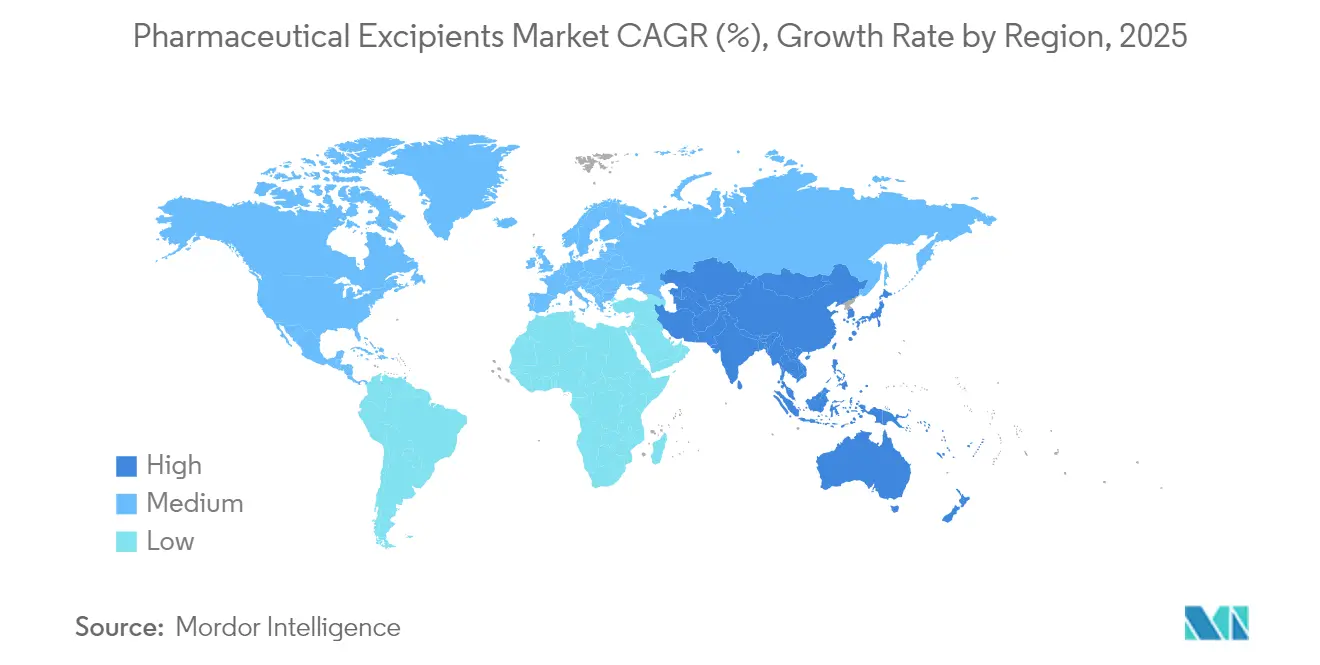
- Regional führte Nordamerika mit 37,26 % des Umsatzes im Jahr 2026; die Region Asien-Pazifik ist auf dem Weg zu einer CAGR von 8,34 % zwischen 2027 und 2032 – der weltweit schnellsten.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Multifunktionale neuartige Hilfsstoffe für hochwirksame Wirkstoffe | +1.2% | Nordamerika und EU; globale Übernahme | Mittelfristig (2–4 Jahre) |
| Biopharmazeutische Hilfsstoffe zur Unterstützung der Biosimilar-Expansion | +1.8% | Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachstum bei oral zerfallenden Tabletten treibt den Verbrauch von Sprengmitteln an | +0.9% | Entwickelte Märkte weltweit | Kurzfristig (≤ 2 Jahre) |
| Kontinuierliche Fertigung erfordert polymerbasierte Hilfsmittel | +1.4% | Nordamerika und EU; Expansion in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung der Formulierungsauslagerung nach Indien | +0.8% | Kernregion Asien-Pazifik; Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Präferenz für pflanzliche Hilfsstoffe | +0.7% | Global; regulatorischer Druck in der EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufstieg multifunktionaler neuartiger Hilfsstoffe für hochwirksame Wirkstoffe
Formulierer, die mit hochpotenten Onkologie- und Immunologiepräparaten arbeiten, fordern nun Hilfsstoffe, die Binde-, Zerfalls- und Fließverbesserungsfunktionen in einem einzigen Material vereinen[1]. Co-verarbeitete Plattformen reduzieren Verfahrensschritte, senken die Staubexposition und gewährleisten einen gleichmäßigen Gehalt, was sie für kontinuierliche Produktionslinien attraktiv macht. Regulatorische Dossiers bleiben anspruchsvoll, da Sicherheitsdaten kombinierte Funktionalitäten abdecken müssen, was die Zulassungszyklen verlängert. Nordamerikanische Innovatoren verfügen über frühes Know-how, doch europäische Hersteller skalieren Pilotanlagen rasch, um die Nachfrage zu bedienen. Mittelfristig werden steigende Potenzgrenzen bei Pipeline-Molekülen multifunktionale Qualitäten weiterhin in den Mittelpunkt von Beschaffungsentscheidungen rücken.
Steigende Nachfrage nach biopharmazeutischen Hilfsstoffen zur Unterstützung der Biosimilar-Expansion
Biosimilar-Markteinführungen nach dem Ablauf von Patenten auf monoklonale Antikörper haben den weltweiten Bedarf an hochreinen Zuckern, Aminosäuren und Tensiden erhöht, die die Proteinstruktur während der Verarbeitung schützen[2]. Lieferanten entwickeln häufig gemeinsam Stabilisatoren, die den Profilen von Referenzbiologika entsprechen, und weisen gleichzeitig die Bioäquivalenz bei unterschiedlichen Zusammensetzungen nach. Flüssige Formulierungen für Heimautoinjektoren verstärken die Stabilitätsanforderungen zusätzlich, wodurch Hilfsstoffe mit niedrigem Endotoxin- und niedrigem Aggregatgehalt entscheidend werden. Die Kosten bleiben hoch, da Mehrkolonnenchromatographie und aseptische Filtration die Komplexität erhöhen, doch die Großkapazitäten in Asien-Pazifik verringern die Preisunterschiede. Das langfristige Wachstum hängt davon ab, strenge mikrobielle Spezifikationen bei steigenden Volumina aufrechtzuerhalten.
Wachstum bei oral zerfallenden Tabletten treibt den Verbrauch von Sprengmitteln an
Programme zur Verbesserung der Therapietreue bei Kindern und älteren Menschen veranlassen Formulierer, Tabletten zu entwickeln, die sich innerhalb von 30 Sekunden auflösen, was die Nachfrage nach Crospovidon und Natriumstärkeglykollat steigert. Die ersten FDA-Zulassungen für 3D-gedruckte oral zerfallende Tabletten zeigen, wie additive Fertigung Personalisierungsziele erfüllt. Sprengmittel müssen nun rasches Quellen mit mechanischer Festigkeit verbinden, um die nachgelagerte Verpackung zu überstehen. Natürliche Varianten aus Sagostärke bieten Clean-Label-Vorteile und begegnen Bedenken hinsichtlich petrochemischer Lösungsmittel. Das kurzfristige Wachstum konzentriert sich auf Europa und die Vereinigten Staaten, doch Schwellenmärkte übernehmen oral zerfallende Tabletten schnell für rezeptfreie Produktlinien.
Wandel hin zur kontinuierlichen Fertigung erfordert polymerbasierte Verarbeitungshilfsmittel
Regulierungsbehörden fördern aktiv kontinuierliche Linien, die Echtzeit-Freigabetests und weniger Abweichungen ermöglichen, was die Nachfrage nach mikrokristallinen Cellulosequalitäten antreibt, die für die Zweischnecken-Granulierung optimiert sind. Hilfsstoffe erfordern eine enge Partikelgrößenverteilung und eine gleichmäßige Feuchtigkeitssorption, um in kleine Betriebsfenster zu passen. Lieferanten investieren in Prozessanalytik-Toolkits, um Kunden bei der nahtlosen Integration von Materialien zu unterstützen. Die Einführung begann in Nordamerika und Westeuropa, beschleunigt sich nun aber bei indischen Auftragsforschungs- und Fertigungsorganisationen. Es wird erwartet, dass die kontinuierliche Verarbeitung die Rohstoffspezifikationen der Branche in den nächsten vier Jahren grundlegend verändern wird.
Analyse der Hemmnisse*
| Analyse der Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Variabilität zwischen Regionen | -1.1% | Global; Schwellenmärkte am stärksten betroffen | Langfristig (≥ 4 Jahre) |
| Hohe Reinheitsanforderungen erhöhen die Kosten | -0.8% | Entwickelte Märkte weltweit | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei landwirtschaftlichen Rohstoffen | -0.6% | Global; abhängig vom Beschaffungsmix | Kurzfristig (≤ 2 Jahre) |
| Toxikologische Bedenken hinsichtlich petrochemischer Rückstände | -0.4% | EU und Nordamerika; globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Variabilität zwischen Regionen begrenzt die globale Harmonisierung von Markteinführungen
Unterschiedliche Dossierformate und Regeln zur Auflistung von Hilfsstoffen bei der FDA, der EMA und den Regulierungsbehörden in Indien, Brasilien und China verlängern die Entwicklungszeiträume. Der Internationale Rat für Harmonisierung arbeitet weiterhin an den Leitlinien Q14 und Q2(R2), doch die Risikobeurteilungsphilosophien variieren, insbesondere bei multifunktionalen Materialien. Unternehmen pflegen regionsspezifische Stammdateien, was den Verwaltungsaufwand erhöht und weltweite Markteinführungen verzögert. Die Variabilität ist besonders belastend für kleine und mittelgroße Innovatoren, denen dedizierte Regulierungsteams fehlen. Der Harmonisierungsfortschritt bleibt langsam, was darauf hindeutet, dass das Hemmnis bis ins nächste Jahrzehnt anhalten wird.
Toxikologische Bedenken hinsichtlich Restlösungsmitteln in petrochemischen Hilfsstoffen
Behörden prüfen Polyethylenglykol, Povidon und andere erdölbasierte Materialien auf potenzielle Ethylenglykolkontamination, was zu Überarbeitungen der Monographien des Arzneibuchs der Vereinigten Staaten führt, die die Verunreinigungsgrenzwerte verschärfen[3]. Das Vorsorgeprinzip Europas verstärkt die Risikowahrnehmung und fördert eine langsame Abkehr von bestimmten synthetischen Trägerstoffen. Die Einhaltung der Vorschriften drängt Lieferanten zu kostspieligen Revalidierungsprogrammen und treibt Reformulierungsprojekte in den Fertigarzneimittellinien voran. Obwohl die Auswirkung auf den CAGR geringer ist als bei anderen Hemmnissen, halten laufende Sicherheitsbewertungen mittelfristige Gegenwindfaktoren aufrecht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
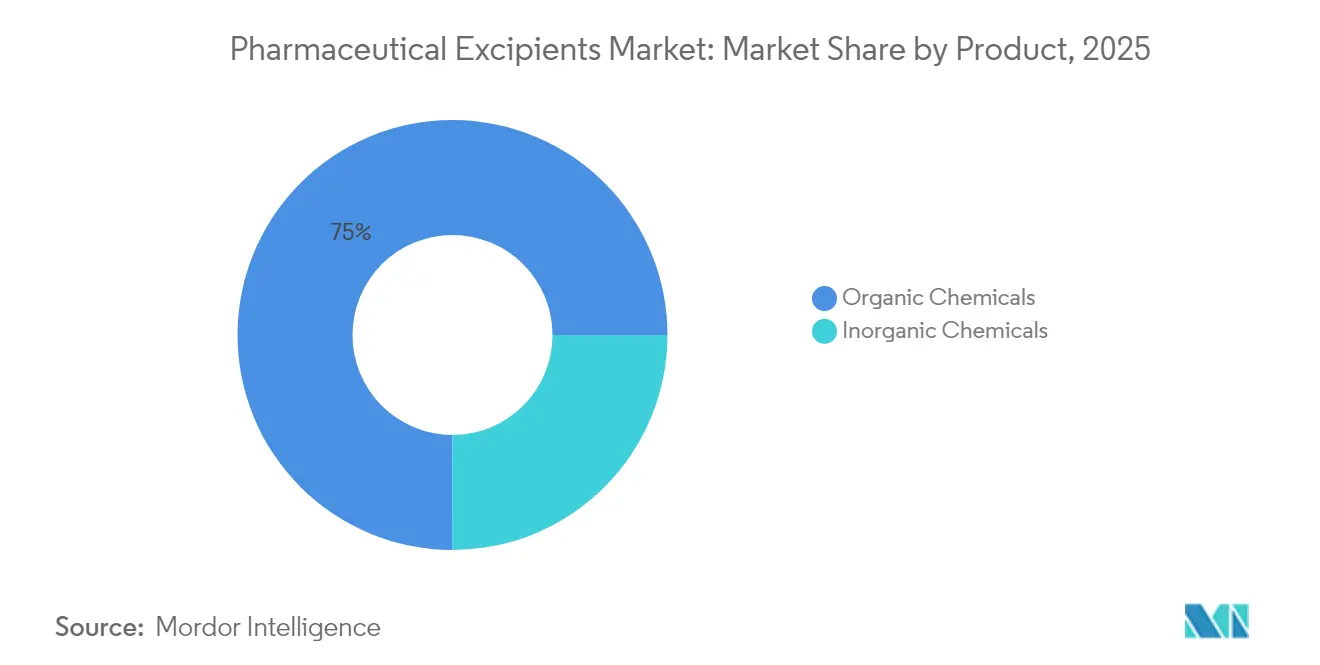
Dominanz organischer Chemikalien inmitten anorganischer InnovationenOrganische Chemikalien machten im Jahr 2026 74,97 % des Marktanteils für pharmazeutische Hilfsstoffe aus, was die anhaltende Abhängigkeit von Cellulose-, Lactose- und Stärkederivaten für die Tablettierungseffizienz unterstreicht. Die Marktgröße für pharmazeutische Hilfsstoffe im Bereich organischer Kategorien wächst stetig, da Cellulosederivate den Clean-Label-Präferenzen entsprechen und eine robuste Arzneibuchunterstützung behalten. Die kontinuierliche Fertigung erhöht die Nachfrage nach Polymerqualitäten, die so entwickelt wurden, dass sie Scher- und Feuchtigkeitsschwankungen standhalten. Im Gegensatz dazu weisen anorganische Halogenide wie Natriumchlorid und Kaliumchlorid mit einer CAGR von 7,41 % bis 2032 das schnellste Wachstum auf, bedingt durch ihre Rolle in osmotischen Pumpen und Retardkernen. Diese Mineralsalze bieten stabile ionische Stärkeprofile, die für hochbeladene Wirkstoffe in spezialisierten Darreichungsformen entscheidend sind.
Innovationen schaffen kategorieübergreifende Synergien: Oleochemikalien aus Fettsäuren verbinden parenterale und orale Anwendungen, indem sie geringe Immunogenität mit Schmiereigenschaften kombinieren. Proteinbasierte Stabilisatoren erzielen trotz geringerer Volumina Premiumpreise, da sie Aggregation in Biologika verhindern. Formulierer prüfen Petrochemikalien auf Lösungsmittelrückstände und wechseln zu biobasierten Analoga mit gleichwertigen Fließeigenschaften. Mit der Verbreitung kontinuierlicher Linien werden Hilfsstoffe mit engen Partikelgrößenverteilungskontrollen und niedrigen Endotoxinprofilen die Beschaffungslisten dominieren.



Nach Funktionalität:
Füllstoffe führend, während Retardierungsmittel beschleunigenFüllstoffe behielten im Jahr 2026 einen Anteil von 32,12 % am Markt für pharmazeutische Hilfsstoffe, was ihre unverzichtbare Rolle bei der Erreichung von Ziel-Tablettengewichten und mechanischer Festigkeit widerspiegelt. Lactosemonohydrat und mikrokristalline Cellulose bleiben Standardoptionen, doch DMF-zertifiziertes Mannitol und Isomalt gewinnen an Bedeutung, wo Feuchtigkeitsempfindlichkeit besteht. Der Anstieg von Therapien mit kontrollierter Freisetzung erhöht die Nachfrage nach Retardierungspolymeren, für die bis 2032 eine CAGR von 7,12 % prognostiziert wird, was patientenzentrierte Adhärenzzielsetzungen unterstreicht. Therapien mit kontrollierter Freisetzung steigern die Nachfrage nach Polymeren für Retardierungshilfsstoffe. Diese hydrophilen Matrices moderieren Plasmakonzentrationspeaks und unterstützen Therapieregimes bei chronischen Erkrankungen.
Bindemittel für die Zweischnecken-Nassgranulierung liefern eine gleichmäßige Viskosität unter erhöhter Scherung und erfüllen die Anforderungen der kontinuierlichen Verarbeitung. Sprengmittel entwickeln sich von einfachen Quellmitteln zu kritischen Leistungsbestimmern in schnell auflösenden Formulierungen. Gleichzeitig entwickeln sich Beschichtungen von einfachen Schutzfilmen zu multifunktionalen Schichten, die enterische Resistenz, Geschmacksmaskierung und Markendifferenzierung bieten. Co-verarbeitete Hilfsstoffe verwischen Funktionsgrenzen, indem sie Binde- und Zerfallseigenschaften vereinen, die Stückliste vereinfachen und die regulatorische Änderungskontrolle erleichtern.
Nach Formulierung:
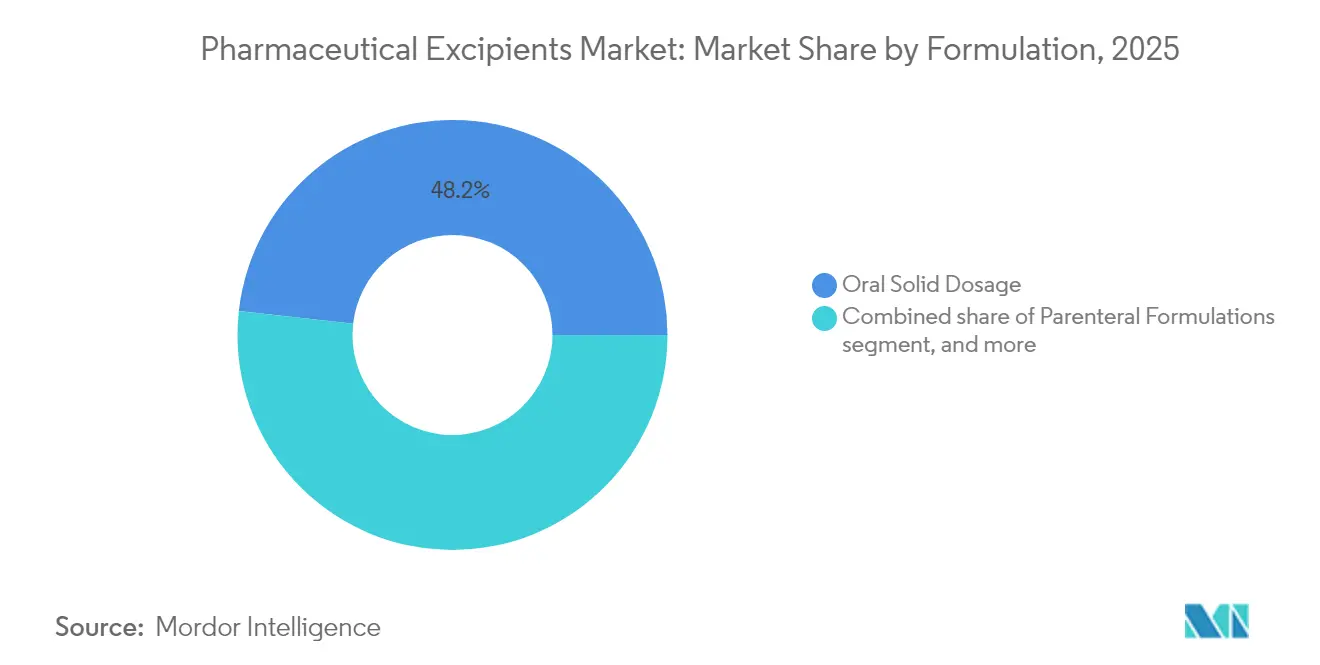
Orale Dominanz durch parenterales Wachstum herausgefordertOrale Feststoffe machten im Jahr 2026 48,22 % der Marktgröße für pharmazeutische Hilfsstoffe aus, gestützt durch kosteneffiziente Fertigung und Patientenvertrautheit. Tabletten, Kapseln und Multipartikularsysteme profitieren von ausgereiften regulatorischen Rahmenbedingungen und Hochgeschwindigkeitsverarbeitungslinien. Parenterale Formulierungen weisen jedoch mit 8,01 % die schnellste CAGR bis 2032 auf, da monoklonale Antikörper, rekombinante Proteine und RNA-Therapeutika injizierbare Verabreichungswege für die Bioverfügbarkeit erfordern. Hilfsstoffe für Injektionen müssen pyrogenfrei und isotonisch sein, was höhere Reinheitsspezifikationen und spezialisierte Filtrationsschritte erfordert.
Topische und transdermale Plattformen ziehen Nischeninvestitionen an, indem sie Permeationsverbesserer und bioadhäsive Polymere nutzen, um systemische Dosierungen ohne Nadeln zu ermöglichen. Pulmonale Formulierungen erfuhren nach Machbarkeitsstudien zu mRNA-Impfstoff-Trockenpulvern erneute Aufmerksamkeit, was die Nachfrage nach niederdichten Trägern wie Mannitol ankurbelte. Ophthalmische Lösungen unterliegen strengen mikrobiellen Grenzwerten und Partikelkontrollen, was die Kategorie relativ unempfindlich gegenüber Rohstoffsubstitutionen hält. Mit der Verbreitung von Selbstverabreichungsgeräten werden alle Formulierungstypen auf Hilfsstoffe angewiesen sein, die Viskositätsmodulation und Langzeitstabilität unterstützen.

Nach Quelle:
Pflanzenbasierte Führungsposition neben synthetischer PräzisionPflanzliche Materialien erreichten im Jahr 2026 einen Anteil von 31,76 % am Markt für pharmazeutische Hilfsstoffe, angetrieben durch Nachhaltigkeitsinitiativen und Verbrauchervertrauen. Maisbasierte Dextrose, Weizenstärke und mikrokristalline Cellulose erhalten Zertifizierungen im Rahmen von Non-GMO- und Allergenfreiheitsprogrammen, was ihnen einen Marketingvorteil verschafft. Synthetische Hilfsstoffe glänzen trotz der prognostizierten schnellsten CAGR von 6,91 % dort, wo reproduzierbare Rheologie und Charge-zu-Charge-Gleichmäßigkeit zwingend erforderlich sind, insbesondere bei komplexen Injektabilia.
Gelatine tierischen Ursprungs verliert aufgrund von Halal-, Koscher- und Schweinefleisch-freien Präferenzen an Bedeutung, während marine Polysaccharide wie Chitosan Rollen in Wundverbänden und mukoadhäsiven Nasensprays übernehmen. Mineralische Quellen gewinnen an Relevanz, da Formulierer Titandioxid auslaufen lassen und sich Calciumcarbonat für Opazität und Farbmaskierung zuwenden. Die pharmazeutische Hilfsstoffbranche balanciert ökologische Verpflichtungen mit strengen Leistungsanforderungen und fördert parallele Wachstumspfade für botanische und technisch hergestellte Materialien.
Geografische Analyse
Markt für pharmazeutische Hilfsstoffe in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 37,26 % am Markt für pharmazeutische Hilfsstoffe, gestützt durch eine dichte Cluster von Innovatoren, strenge regulatorische Aufsicht und frühe Einführung der kontinuierlichen Verarbeitung. Lieferanten erzielen Prämienmargen bei parenteralen Polysorbaten, Cyclodextrinen und maßgeschneiderten Cellulosen für Biologika. Trotz der Marktführerschaft sind Hersteller mit Logistikschwachstellen konfrontiert, die durch jüngste Versorgungsschocks aufgezeigt wurden, was Notfallbeschaffungsinitiativen vorantreibt.
Markt für pharmazeutische Hilfsstoffe im asiatisch-pazifischen Raum
Für die Region Asien-Pazifik wird bis 2032 eine CAGR von 8,34 % prognostiziert, angeführt durch Indiens Aufschwung bei der Formulierungsauslagerung und Chinas Hochskalierung inländischer Biologika-Linien. Auftragsforschungs- und Fertigungsorganisationen in Hyderabad und Suzhou sichern multinationale Verträge, die eine lokale Hilfsstoffversorgung nach globalen Qualitätsstandards vorschreiben. Investitionen in sprühgetrocknetes Mannitol, HPMC und Poloxamer-Anlagen unterstützen die regionale Autonomie. Gleichzeitig lenken Regierungen Anreize auf Compliance-Upgrades und schließen historische Qualitätslücken.
Markt für pharmazeutische Hilfsstoffe in EMEA und LATAM
Europa stellt ein reifes, aber innovatives Territorium dar, das Vorreiter bei Clean-Label-Richtlinien und der Erforschung biologisch abbaubarer Polymere ist, die globale Standards beeinflussen. Regulatorische Klarheit ermöglicht die rasche Einführung pflanzlicher Trägerstoffe und nicht-petrochemischer Schmiermittel. Lateinamerika sowie der Nahe Osten und Afrika verzeichnen eine schrittweise steigende Nachfrage, da nationale Arzneibücher die Importvorschriften verschärfen und damit lokale Produktionsvorhaben für Stärken und Calciumphosphate ankurbeln. Die Minderung von Währungsrisiken und kürzere Vorlaufzeiten machen die inländische Beschaffung attraktiv und gestalten die Handelsströme allmählich um.
Regulatorisches Umfeld
Die globale Kommerzialisierung von Hilfsstoffen wird weiterhin durch regionsspezifische Zulassungen und Anforderungen zur Arzneibuch-Compliance vorangetrieben. In den Vereinigten Staaten stützen sich Hilfsstoffe auf Drug Master Files (DMFs) vom Typ IV, während Kanada Master Files (Typ III) für Hilfsstoffe verwendet. Im Jahr 2025 fügte die Normierung neue Compliance-Berührungspunkte für Lieferanten und Anwender hinzu, darunter die Überarbeitung der NSF/ANSI 363-2024 (GMP für pharmazeutische Hilfsstoffe) vom März 2025 sowie laufende Arzneibuch-Aktualisierungen, die Spezifikations- und Dokumentationsänderungen in multi-kompendialischen Lieferketten auslösen können.
Im Jahr 2026 haben Branchenleitlinien und Behördenpositionen die Erwartungen an Charakterisierung, Stabilität und komplexe Hilfsstoffkategorien, die in fortschrittlichen Darreichungsformen verwendet werden, weiter geschärft. Die IPEC Federation veröffentlichte aktualisierte 2026er Versionen ihres Stability Guide, ihres Qualification of Excipients Guide und Checklisten sowie ihres Composition Guide, um eine strukturiertere Lieferantenqualifizierung und Änderungskontrolle zu unterstützen. In der EU trat die EMA-Leitlinie für co-prozessierte Hilfsstoffe in festen oralen Darreichungsformen im August 2026 rechtlich in Kraft, was die Anforderungen an den Nachweis von Leistungs- und Qualitätsmerkmalen multifunktionaler Mischungen erhöhte. Auch die ICH-Arbeit, wie der Entwurf der Q3E-Leitlinie zu extrahierbaren und ausgelaugten Stoffen (2025 verabschiedet), verschärfte die Prüfung von Materialien, die mit Arzneimitteln und Herstellungssystemen in Kontakt kommen.
Wettbewerbslandschaft
Marktkonzentration
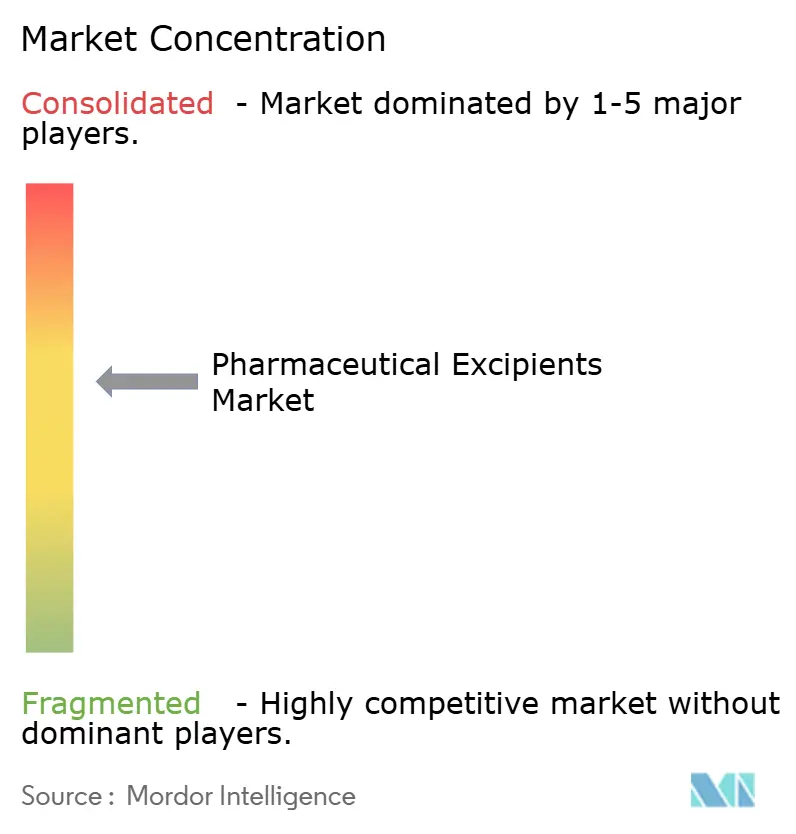
Der Markt für pharmazeutische Hilfsstoffe ist durch moderate Fragmentierung gekennzeichnet, wobei führende multinationale Unternehmen Prozess-Know-how, globale Produktionsstandorte und umfangreiche Dossiers nutzen, um ihren Marktanteil zu verteidigen. BASF SE, Ashland Global Holdings und DuPont de Nemours konkurrieren durch End-to-End-Technologieservice-Portale, beschleunigten Musterversand und regionale Anwendungslabore. Ihre integrierten Lieferketten unterstützen schnelle Hochskalierungen, ein entscheidender Differenzierungsfaktor, da die kontinuierliche Verarbeitung die Kommerzialisierungszeiträume verkürzt.
Strategische Konsolidierung definiert die Wettbewerbskonturen neu. Roquettes Kauf von IFF Pharma Solutions für 2,85 Milliarden USD im Jahr 2024 fusionierte zwei Cellulose- und Mannitol-Marktführer und verschärfte den Wettbewerb bei Hilfsstoffen für orale Feststoffe. Gleichzeitig integrieren BASFs digitale Formulierungstools ZoomLab und MyProductWorld prädiktive Modelle, die Formulierungszyklen für Kunden verkürzen und den Lieferanten tiefer in Entwicklungspipelines einbetten. Kooperationsmodelle verbreiten sich ebenfalls; Avantor kooperierte mit Rubicon Research, um gemeinsam gastroretentive Plattformen zu entwickeln, die die Verweilzeit von Arzneimitteln im Magen verlängern.
Neueinsteiger zielen auf Spezialnischen wie niedrig-endotoxinhaltige Zucker oder meeresbasierte Polymere ab, doch hohe Kapitalbarrieren und strenge GMP-Audits schützen etablierte Anbieter. Rohstofflieferanten stehen unter Margendruck durch landwirtschaftliche Preisschwankungen und regulatorische Anforderungen an die Rückverfolgbarkeit. Marktteilnehmer, die Rückwärtsintegration mit robusten Qualitätssystemen verbinden, werden Volatilität besser überstehen als importabhängige Distributoren.
Marktführer für pharmazeutische Hilfsstoffe
-
BASF SE
-
Ashland Global Holdings Inc.
-
DuPont de Nemours Inc.
-
Roquette Frères SA
-
Evonik Industries AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pharmazeutische Hilfsstoffe Markt Unternehmen in diesem Bericht
- BASF
- Ashland Global
- DuPont
- Roquette Frères SA
- Evonik Industries
- Archer Daniels Midland Co.
- Kerry Group plc
- Lubrizol
- Air Liquide SA
- Croda International plc
- Innophos Holdings Inc.
- Colorcon
- DFE Pharma GmbH & Co. KG
- JRS Pharma GmbH & Co. KG
- Eastman Chemical Company
- International Flavors & Fragrances
- Merck
- Dow Inc.
- Gattefossé SA
- Shin-Etsu Chemical Co. Ltd.
Lesen Sie die Analyse der pharmazeutische Hilfsstoffe-Unternehmen
Marktchancen und Zukunftsaussichten
Eine deutliche Lücke entsteht im Bereich der regionalisierten, cGMP-gerechten Versorgung mit sensiblen Hilfsstoffklassen, die in Biologika, komplexen Injektionsprodukten und ermöglichenden Technologien (Autoinjektoren, vorgefüllte Systeme und kontinuierliche Fertigung) verwendet werden. Im März 2026 kündigte Clariant eine mehrphasige Erweiterung seines Standorts in Clear Lake, Texas an, um die cGMP-Fertigung von pharmazeutischem Polyethylenglykol (PEG)-Hilfsstoffen für den nord- und lateinamerikanischen Markt zu ergänzen, was den hohen Stellenwert einer verlässlichen lokalen Versorgung mit formulierungskritischen Polymeren widerspiegelt. Parallel dazu unterstützt der Ausbau der Produktion in Asien die Kontinuität und die Verkürzung der Lieferzeiten: Shoko begann im Februar 2026 in Südkorea mit der vollmaßstäblichen kommerziellen Produktion seines pharmazeutischen Hilfsstoffs Viscomedi.
Auch technisch hergestellte und co-prozessierte Hilfsstoffe stellen einen kurzfristigen Schwerpunkt dar, insbesondere Materialien, die zur Reduzierung von Prozessschritten und zur Einhaltung enger Prozessfenster für Direktverpressung und kontinuierliche Linien entwickelt wurden. Dies steht im Einklang mit Aufsichtsbehörden, die moderne Herstellungsansätze fördern, sowie mit Kundenzielen für einen schnelleren Technologietransfer. Im Spezialitätenbereich rücken validierte, pharmagerechte Lipid- und Löslichkeitsvermittler-Hilfsstoffe in den Fokus, da Produkte auf Bioverfügbarkeits- und Stabilitätsanforderungen ausgerichtet sind – unterstützt durch die Validierung strategischer Inhaltsstoffe durch Gattefosse an seinem Standort in Lufkin, Texas, im Juli 2026, darunter pharmazeutische Hilfsstoffe wie Peceol, Compritol 888 und Geleol Mono- und Diglyceride NF. Gleichzeitig führen strengere Anforderungen an die Kontaminantenkontrolle, einschließlich der Überwachung von Ethylenglykol und Diethylenglykol, sowie EU-Kennzeichnungsanforderungen für Hilfsstoffe weiterhin zu einer Nachfrage nach Lieferanten, die multikompendiale Dokumentation, niedrige Verunreinigungsprofile und robuste Rückverfolgbarkeit über pflanzenbasierte und synthetische Portfolios hinweg liefern können.
Neueste Industrielle Entwicklungen in Pharmazeutische Hilfsstoffe Markt
- April 2026: Ashland erweiterte seine weltweite Vertriebsvereinbarung mit Wacker Chemie AG und benannte Wacker als alleinigen Vertriebspartner für bestimmte Produktlinien. Die Änderung stärkt die Versorgungssicherheit und Reichweite für Kunden von Hilfsstoffen und Spezialzutaten in allen Regionen und vereinfacht zugleich die Markteinführung über einen einzigen globalen Vertriebsweg.
- Oktober 2025: Ashland führte Vialose-Saccharose für parenterale Formulierungen ein, positioniert für niedrige Endotoxinwerte (unter 0,2 EU/g) und ausgerichtet auf mehrere Arzneibuch-Monographien (NF, EP, JP, BP und ChP). Dies unterstützt Entwickler von Biopharmazeutika und Injektionsprodukten, die hochreine Kohlenhydrat-Hilfsstoffe mit einem klareren Compliance- und Qualifizierungspaket suchen.
- Oktober 2024: Lotte Fine Chemical unterzeichnete eine über 10 Jahre laufende Vertriebsvereinbarung mit Colorcon über 740 Millionen USD für pharmazeutische Cellulose-Produkte. Die langfristige Vereinbarung stärkte die Verfügbarkeit und den Vertriebsumfang für zentrale orale Feststoff-Hilfsstoffe und verschärfte die Wettbewerbsdynamik bei Cellulosen, die für Direktverpressung und Formulierungen mit kontrollierter Freisetzung verwendet werden.
Pharmazeutische Hilfsstoffe Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst pharmakologisch inaktive Substanzen, die Arzneimittelformulierungen zugesetzt werden, um die Verarbeitung, Stabilität und Abgabe des Wirkstoffs zu unterstützen. Wir erfassen den Wert auf der Ebene der Hilfsstoffverkäufe über alle wichtigen Darreichungsformen hinweg.
Ausschlüsse aus dem Umfang: Wir schließen Wirkstoffe, Verpackungsmaterialien und Umsätze aus fertigen Arzneimitteln aus dieser Größenbestimmung aus.
Segmentierungsübersicht
- Nach Produkt
- Organische Chemikalien
- Kohlenhydrate
- Petrochemikalien
- Oleochemikalien
- Proteine
- Sonstige organische Chemikalien
- Anorganische Chemikalien
- Halogenide
- Metalloxide
- Silikate
- Sonstige anorganische Chemikalien
- Organische Chemikalien
- Nach Funktionalität
- Füllstoffe und Verdünnungsmittel
- Bindemittel
- Suspensions- und Viskositätsmittel
- Beschichtungen (Film und enterisch)
- Aromastoffe
- Sprengmittel
- Farbstoffe
- Konservierungsmittel
- Sonstige Funktionalitäten
- Nach Formulierung
- Orale feste Darreichungsformen
- Parenterale Formulierungen
- Topisch und transdermal
- Pulmonal/Inhalation
- Ophthalmisch
- Sonstige (sublingual, bukkal usw.)
- Nach Quelle
- Pflanzenbasiert
- Tierbasiert
- Synthetisch
- Mineralbasiert
- Meeresbasiert
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um das grundlegende Nachfragebild für Hilfsstoffe zu erstellen und Leitplanken für regionale Aufteilungen sowie die Nutzungsintensität nach Darreichungsform festzulegen. Wir stützten uns auf öffentliche Quellen wie die Datenbank und Leitliniendokumente der US-amerikanischen Arzneimittelbehörde (FDA), die Veröffentlichungsseiten der Europäischen Arzneimittel-Agentur, die Ressourcen der Weltgesundheitsorganisation zur Arzneimittelqualität sowie nationale Statistikportale, die Indikatoren zur pharmazeutischen Fertigung und Handelsdaten veröffentlichen.
Wir haben außerdem Jahresberichte von Herstellern, Investorenpräsentationen und vertrauenswürdige Branchenpresse ausgewertet, um Kapazitätserweiterungen, Produkteinführungen und Beschaffungsverschiebungen zu verstehen, die Volumina und Preise verändern können. Darüber hinaus nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten sowie eine Patentdatenbank, um die Innovationsaktivitäten rund um Formulierungshilfsmittel und Polymersysteme zu überprüfen. Diese Liste ist nicht abschließend; weitere öffentliche und kostenpflichtige Quellen wurden genutzt, um Daten zu sammeln, Annahmen zu überprüfen und offene Fragen im Laufe des Forschungsprozesses zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen halfen uns, die in öffentlichen Daten gewonnenen Erkenntnisse zu überprüfen, insbesondere hinsichtlich der Hilfsstoffverwendungsraten je Darreichungsform, des Anteils von Spezial- gegenüber Standardqualitäten sowie typischer Preisbewegungen nach Region. Wir sprachen mit einer Mischung aus Rohstofflieferanten, Hilfsstoffherstellern, Distributoren sowie Formulierungs- und Beschaffungsverantwortlichen in der Region Asien-Pazifik, EMEA und Amerika, damit das Modell dort korrigiert werden konnte, wo die Sekundärsignale schwach, verzögert oder widersprüchlich waren.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte der obersten Ebene (CXOs): 17 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 34 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 49 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die pharmazeutische Fertigungsleistung und Handelsströme mithilfe von formulierungsspezifischen Intensitätsfaktoren in einen Hilfsstoffverbrauchspool umgerechnet werden; der Wert wird dann durch gemischte Preisgestaltung nach Hilfsstoffklasse und -qualität abgeleitet. Anschließend werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben von Lieferantenumsatzaufteilungen, Distributionskanalprüfungen sowie Plausibilitätsprüfungen von Volumen mal Durchschnittspreis für Funktionsgruppen mit hohem Volumen, die zur Anpassung der Gesamtwerte beitrugen, wo Lücken festgestellt wurden.
Zu den wichtigsten Modelleingaben gehören die Verschiebung des Produktmixes zwischen oralen Feststoffen und anderen Darreichungsformen, das Wachstumstempo von Generika gegenüber Spezialarzneimitteln, die Einführung von Hilfsstoffen mit kontrollierter Freisetzung und polymerbasierten Verarbeitungshilfsmitteln, regionale Verlagerungsmuster in der Fertigung sowie die Weitergabe von Rohstoffkosten, die die Preisgestaltung beeinflusst. Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine leichte multivariate Regressionsschicht, die das Nachfragewachstum mit pharmazeutischen Produktionsindikatoren und dem Darreichungsformenmix verknüpft, während die Preisgestaltung durch erwartete Kosten- und Qualitätsmixveränderungen geleitet wird, die von Primärbefragten mitgeteilt wurden. Wo Daten auf Länderebene dünn waren, wurden zunächst Proxys aus benachbarten Märkten angewendet und diese Annahmen dann durch Interviews auf ihre Belastbarkeit geprüft, bevor die Gesamtzusammenführung abgeschlossen wurde.
Datenvalidierung und Aktualisierungszyklus
Zur Validierung der Ergebnisse haben wir die modellierten Gesamtwerte mit unabhängigen Signalen trianguliert, wie der Richtung der pharmazeutischen Produktion, Import- und Exportbewegungen für wichtige Hilfsstoffgruppen sowie dem impliziten Verhältnis von Hilfsstoffen zur Arzneimittelherstellung nach Region. Wenn ein Land oder eine Funktionslinie einen Ausreißersprung aufwies, wurden die Annahmen erneut überprüft, anschließend eine zweite Überprüfungsrunde durchgeführt und bei Bedarf ausgewählte Befragte erneut kontaktiert, um zu bestätigen, ob die Veränderung reale Volumenverschiebungen oder Zeiteffekte widerspiegelte.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analytikerprüfungen, um die rechnerische Integrität, eine einheitliche Währungsbehandlung und die Übereinstimmung der Wachstumslogik mit den genannten Treibern zu bestätigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie größere Kapazitätserweiterungen, regulatorische Änderungen oder starke Inputkostenschocks. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden eine aktualisierte Sicht erhalten, die mit den neuesten verfügbaren öffentlichen Informationen übereinstimmt.
Marktgröße für pharmazeutische Hilfsstoffe von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für pharmazeutische Hilfsstoffe unterscheiden sich häufig, selbst wenn sie denselben Umfang beschreiben, hauptsächlich weil Studien unterschiedliche Umsatzpunkte zählen und unterschiedliche Klassifikationen dafür anwenden, was als Hilfsstoff gilt. Unterschiede treten auch auf, wenn eine Schätzung ältere Preisannahmen verwendet oder wenn regionale Aufteilungen nicht anhand von Fertigungs- und Handelssignalen überprüft werden.
Die Tabelle zeigt eine relativ geringe Streuung für den Basiszeitraum 2025 bis 2026. Im Modell von Mordor Intelligence wird der Markt auf der Ebene der Hilfsstoffverkäufe nach Funktionalität und Region erfasst, anstatt mit angrenzenden Formulierungsdienstleistungen oder dem breiteren Wert der Arzneimittelherstellung vermischt zu werden, was die Gesamtwerte aufblähen kann. Weitere Lücken können sich daraus ergeben, wie Aufschläge für Spezialqualitäten angewendet werden, ob das Produktionswachstum in Schwellenmärkten als schneller als beobachtet angenommen wird, und aus dem Zeitpunkt der Währungsumrechnung für multinationale Umsätze.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,53 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 10,57 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und ein längeres Prognosefenster; die Schätzung scheint eine geringere kurzfristige Preisentwicklung anzuwenden, was den Ausgangswert im Vergleich zu einer auf 2026 ausgerichteten Perspektive nach unten ziehen kann. |
| Branchenpublikation B | 10,03 Milliarden USD (2025) | Berichtet einen Ausgangspunkt für 2025 und stützt sich möglicherweise stärker auf segmentbezogene Zuordnungen, ohne den Darreichungsformenmix und regionale Fertigungsverschiebungen zu überprüfen, was beeinflussen kann, wie schnell der Nachfragepool ins nächste Jahr skaliert. |
Zusammengenommen lassen sich die Unterschiede größtenteils durch die Auswahl des Basisjahres, die Art der Preisfortschreibung und den Umfang der reinen Hilfsstoffumsatzlinie erklären. Indem die Berechnungen an klare Nachfragetreiber wie den Darreichungsformenmix und regionale Produktionssignale geknüpft werden, bleibt die endgültige Zahl nachvollziehbar und reproduzierbar, wenn die Annahmen aktualisiert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für pharmazeutische Hilfsstoffe?
Der Markt für pharmazeutische Hilfsstoffe wurde im Jahr 2027 auf 12,40 Milliarden USD bewertet, mit einem prognostizierten Wachstum von 7,57 % CAGR bis 2032.
Warum gewinnen pflanzenbasierte Hilfsstoffe Marktanteile?
Nachhaltigkeitsziele, Clean-Label-Anforderungen und rückverfolgbare Lieferketten haben die Nachfrage nach Cellulose, Alginaten und anderen erneuerbaren Hilfsstoffen gesteigert und den pflanzlichen Anteil im Jahr 2026 auf 31,76 % erhöht.
Was treibt die Nachfrage nach multifunktionalen Hilfsstoffen an?
Hochwirksame Wirkstoffe profitieren von Cyclodextrinderivaten und co-verarbeiteten Mischungen, die die Löslichkeit und Handhabung verbessern und gleichzeitig Formulierungsschritte reduzieren, was klinische Zeitpläne beschleunigt.
Wie beeinflusst die kontinuierliche Fertigung die Hilfsstoffspezifikationen?
Kontinuierliche Linien erfordern Hilfsstoffe mit gleichmäßigen Fließ- und Thermalprofilen; niedrigviskose Hydroxypropylcellulose und ähnliche Polymere ermöglichen Echtzeit-Freigabe und reduzieren die Chargenvariabilität.
Welche Herausforderungen stehen Hilfsstofflieferanten bei der Erfüllung parenteraler Reinheitsstandards gegenüber?
Hochreine injizierbare Qualitäten erfordern mehrstufige Aufreinigung und umfangreiche Verunreinigungsprüfungen, was die Produktionskosten im Vergleich zu oralen Qualitäten um bis zu 300 % erhöht.