
Marktgröße und Marktanteil für Drogenscreening
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 9.86 Milliarden US-Dollar |
| Marktgröße (2031) | 20.86 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 16.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Drogenscreening von Mordor Intelligence
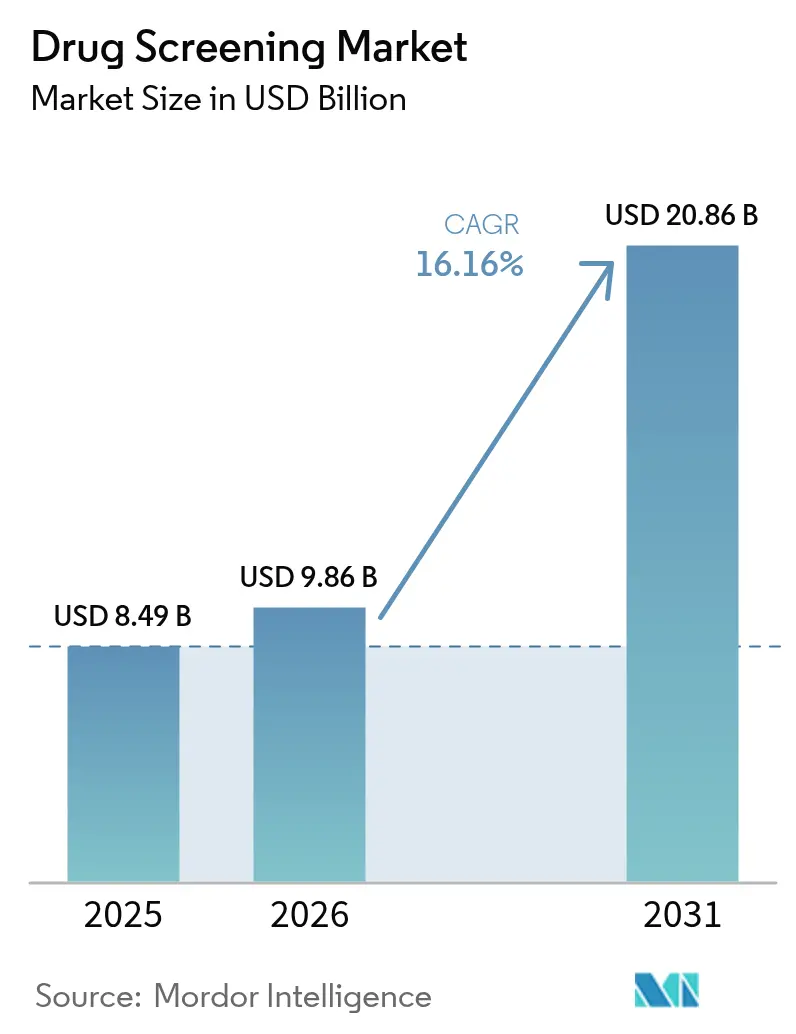
Die Marktgröße für Drogenscreening wurde im Jahr 2025 auf 8,49 Milliarden USD geschätzt und soll von 9,86 Milliarden USD im Jahr 2026 auf 20,86 Milliarden USD bis 2031 wachsen, bei einer CAGR von 16,16 % während des Prognosezeitraums (2026–2031). Der Anstieg spiegelt strengere Vorschriften zur Einhaltung von Arbeitsplatzvorgaben, eine breitere Integration in die klinische Versorgung und rasche technologische Verbesserungen wider, die Durchlaufzeiten verkürzen und gleichzeitig ein breiteres Spektrum an Substanzen nachweisen. Arbeitgeber in sicherheitssensiblen Branchen weiten die Mundflüssigkeits- und Point-of-Care-Tests aus, nachdem Regulierungsbehörden alternative Proben genehmigt haben, während Gesundheitssysteme routinemäßige Toxikologie-Panels in Schmerzmanagementprotokolle einbetten. Die Konsolidierung unter den großen Laboratorien setzt sich fort, doch agile Innovatoren dringen durch Nischen-Schnelltestgeräte und KI-gestützte Automatisierung, die die Kosten pro Test senken, in den Markt ein. Nordamerika bleibt der größte regionale Beitragszahler, während der asiatisch-pazifische Raum aufgrund der Ausweitung der Gesundheitsversorgung und neuer Straßenverkehrssicherheitsrichtlinien den schnellsten inkrementellen Umsatz liefert.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt und Dienstleistung entfielen im Jahr 2025 33,72 % des Marktanteils für Drogenscreening auf Verbrauchsmaterialien, und Schnelltestgeräte werden bis 2031 voraussichtlich mit einer CAGR von 18,07 % wachsen.
- Nach Technologie entfielen im Jahr 2025 44,77 % des Marktanteils für Drogenscreening auf Chromatographie und Massenspektrometrie, während Immunoassay-Methoden bis 2031 voraussichtlich mit einer CAGR von 19,27 % wachsen werden.
- Nach Probentyp entfiel im Jahr 2025 ein Anteil von 48,61 % der Marktgröße für Drogenscreening auf Urintests; Mundflüssigkeit verzeichnet im Zeitraum 2026–2031 eine CAGR von 16,85 %.
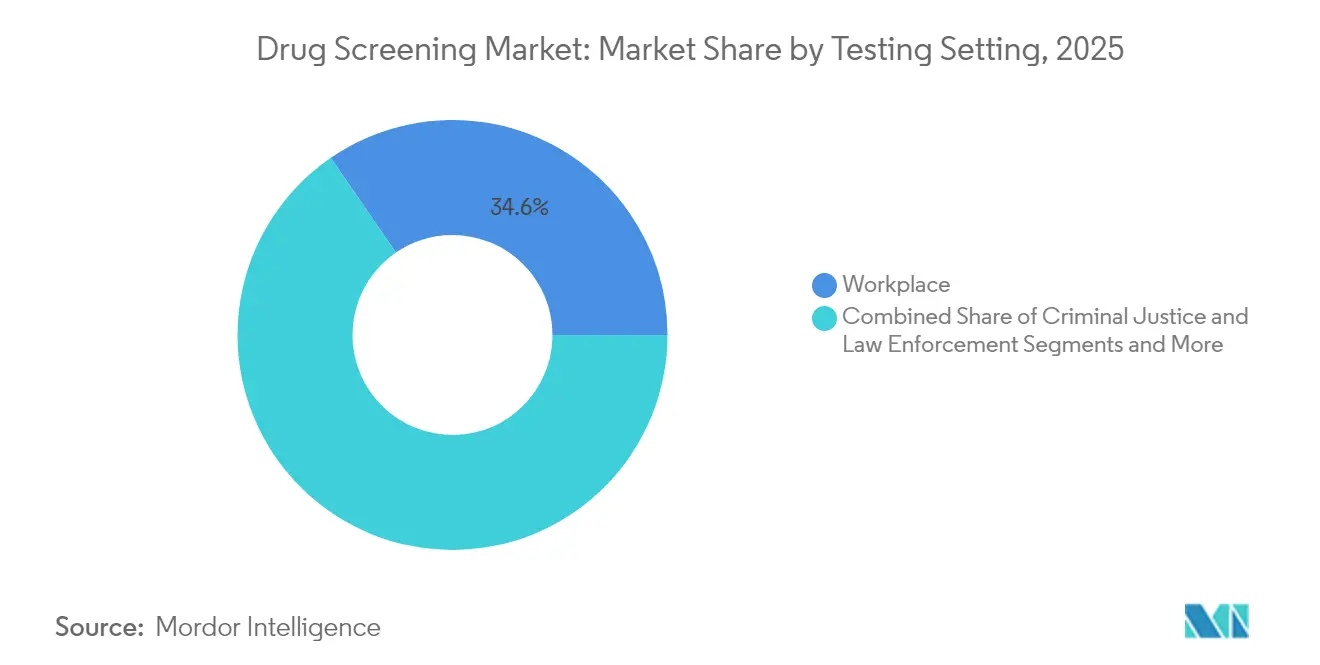
- Nach Testumgebung entfielen im Jahr 2025 34,58 % des Umsatzanteils auf Arbeitsplatzprogramme, und Drogenbehandlungseinrichtungen wachsen bis 2031 mit einer CAGR von 19,04 %.
- Nach Endnutzer entfielen im Jahr 2025 45,74 % des Marktanteils auf Drogentestlabore, während der Bereich Heim- und OTC-Tests mit einer CAGR von 20,96 % das schnellste Wachstum verzeichnet.
- Nach Geografie generierte Nordamerika im Jahr 2025 40,88 % des globalen Umsatzes, während der asiatisch-pazifische Raum von 2026 bis 2031 eine CAGR von 19,61 % erzielen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für Drogen-Screening*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Anforderungen an die Einhaltung von Arbeitsplatzvorschriften | +4.2% | Global, mit höchster Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende globale Verbreitung von Drogenmissbrauch | +3.8% | Global, mit Schwerpunkt in Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung von Point-of-Care- und Schnelltesttechnologien zur Verbesserung der Zugänglichkeit | +2.8% | Global, mit früher Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Integration in das Opioid-Stewardship | +2.5% | Nordamerika, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Fortschritte in der Laborautomatisierung | +2.1% | Global, mit früher Einführung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Stärkung von Straßenverkehrssicherheitsprogrammen | +1.9% | Global, mit höchster Auswirkung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Anforderungen an die Einhaltung von Arbeitsplatzvorschriften in sicherheitssensiblen Branchen
Die Regulierungsbehörden haben eine zufällige Testrate von 50 % für Fahrer von Nutzfahrzeugen beibehalten und Mundflüssigkeitsproben offiziell als Alternative zu Urin anerkannt, was die Arbeitgebernachfrage nach vielfältigen Testpanels belebt[1]Drug Testing Supplies, „Verständnis der DOT-Drogenteständerungen 2025”, drugtestingsupplies.com. Die Legalisierung von Freizeit- und medizinischem Cannabis in zahlreichen Bundesstaaten veranlasst Unternehmen, ihre Null-Toleranz-Richtlinien neu zu kalibrieren und gleichzeitig die Sicherheitsziele zu wahren. Positive Marihuanabefunde nehmen in routinemäßigen Arbeitsplatz-Panels zu und stellen HR-Teams vor die Herausforderung, zwischen aktueller Beeinträchtigung und verbleibenden Metaboliten zu unterscheiden. Bundesgesetze wie der Fair Credit Reporting Act und Titel VII prägen weiterhin die Protokolle für die Einstellungsphase und schaffen ein Flickenteppich von Compliance-Verpflichtungen. Insgesamt verstärken diese Dynamiken die Abhängigkeit der Arbeitgeber von umfassenden Screening-Plattformen, die rechtliche Beurteilung und digitale Ergebnisberichterstattung integrieren.
Zunehmende globale Verbreitung von Drogenmissbrauch und Überdosierungssterblichkeit
Die UN meldeten einen Anstieg des Drogenkonsums um 20 % im letzten Jahrzehnt, was die Gesundheitssysteme stark belastet. Regierungen und Kostenträger reagieren darauf, indem sie risikostratifizierte Toxikologietests innerhalb von Suchtbehandlungspfaden vorschreiben. Der Anstieg des Substanzmissbrauchs erhöht auch die Gesundheitskosten und Fehlzeiten der Arbeitgeber und verstärkt das unternehmerische Interesse an routinemäßigen Tests. Infolgedessen steigt die Nachfrage nach Multi-Panel-Kits, die neue synthetische Substanzen nachweisen können, in klinischen, betrieblichen und forensischen Umgebungen.
Ausweitung von Point-of-Care- und Schnelltesttechnologien zur Verbesserung der Zugänglichkeit
Schnelltestgeräte liefern Ergebnisse in Minuten und eignen sich für Straßenkontrollen und Untersuchungen nach Zwischenfällen. Die Einführung beschleunigt sich, da Sensitivität und Spezifität sich den Laborstandards annähern, während die Kosten durch Innovationen im Bereich des mikrofluidischen Designs sinken. Die Genehmigung der Mundflüssigkeit durch das Verkehrsministerium beseitigte eine strukturelle Barriere für den Feldeinsatz und förderte die Beschaffung bei Logistikunternehmen und Strafverfolgungsbehörden. Hersteller integrieren Bluetooth-fähige Lesegeräte, die verschlüsselte Daten an Cloud-Dashboards übertragen und sofortige Compliance-Audits ermöglichen. Diese Portabilität demokratisiert den Testzugang für kleine Unternehmen und abgelegene Kliniken und erweitert den Marktfußabdruck für Drogenscreening.
Integration in das Opioid-Stewardship und Schmerzmanagementprotokolle
Kostenträger schreiben eine toxikologische Überprüfung vor der Genehmigung einer langfristigen Opioidtherapie vor, und klinische Leitlinien empfehlen eine regelmäßige Überwachung, die auf das Patientenrisiko zugeschnitten ist[2]Blue Cross Blue Shield of Michigan, „Medizinische Richtlinie – Drogentest in der Schmerzbehandlung und Behandlung von Substanzgebrauchsstörungen”, bcbsm.com. Gesundheitsdienstleister ordnen daher präsumtive Immunoassays gefolgt von einer definitiven Massenspektrometrie-Bestätigung an, um therapeutische Adhärenz von Missbrauch zu unterscheiden. Quest Diagnostics hat die Panels um neue Verfälschungsmittel erweitert und unterstützt Kliniker, da sich die Missbrauchsmuster in Richtung synthetischer Analoga verschieben. Die klinische Nachfrage stützt hochkomplexe Laboratorien und treibt Point-of-Care-Innovatoren dazu an, die Bandbreite der nachweisbaren Opioide zu erweitern.
Analyse der Hemmnisse-Auswirkungen auf den Markt für Drogen-Screening*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und Arbeitnehmerrechtsvorschriften | -2.8% | Vorwiegend Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapital- und Betriebskosten von bestätigenden LC-MS/MS-Plattformen | -2.1% | Global, mit höchster Auswirkung in Schwellenmärkten und kleineren Einrichtungen | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeitsbedenken | -1.6% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte toxikologische Infrastruktur | -0.9% | Asiatisch-pazifischer Raum, Naher Osten, Afrika und Teile Lateinamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Arbeitnehmerrechtsvorschriften schränken Zufallstests ein
Der Vorschlag, Marihuana von Schedule I auf Schedule III umzustufen, signalisiert eine weichere Bundesposition und ermutigt Arbeitnehmer, pauschale Testrichtlinien anzufechten. Überlappende Gesetze wie der Americans with Disabilities Act und der Fair Credit Reporting Act erfordern ausdrückliche Zustimmung und strenge Datenverarbeitung, was den Verwaltungsaufwand erhöht. Unternehmen wechseln zunehmend zu risikobasierten Programmen, um Rechtsstreitigkeiten zu vermeiden, was das Testvolumen reduziert und das kurzfristige Wachstum im Markt für Drogenscreening dämpft.
Hohe Kapital- und Betriebskosten von bestätigenden LC-MS/MS-Plattformen
Definitive Tests mittels Flüssigchromatographie-Tandem-Massenspektrometrie erfordern Geräteinvestitionen im sechsstelligen Bereich, ausgebildete Analysten und laufende Reagenzienkosten – Hindernisse, die kleinere Labore in Schwellenländern abschrecken. Outsourcing hilft, verlängert aber die Durchlaufzeiten und verringert den Nutzen in zeitkritischen Kontexten. Obwohl die Automatisierung die Kosten pro Probe senkt, schränkt der anfängliche Aufwand die Einführung weiterhin ein und begrenzt die Expansion der Marktgröße für Drogenscreening in preissensiblen Regionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Drogen-Screening
Nach Produkt und Dienstleistung:
Verbrauchsmaterialien behalten die Vorrangstellung, während Schnellgeräte zunehmenVerbrauchsmaterialien generierten im Jahr 2025 33,72 % des Umsatzes und unterstreichen damit ihre unverzichtbare Rolle bei jedem Assay und sichern den Lieferanten wiederkehrende Einnahmen. Das Segment wird durch stetige Nachfüllzyklen in Krankenhauslaboren, Betriebskliniken und forensischen Einheiten gestützt. Die erhöhte Testhäufigkeit innerhalb von Opioid-Überwachungsprotokollen garantiert eine stabile Nachfrage nach Immunoassay-Reagenzien und Kalibratoren. Schnelltestgeräte, die heute noch kleiner sind, werden voraussichtlich eine CAGR von 18,07 % verzeichnen und den Markt für Drogenscreening mit nahezu sofortigen Mundflüssigkeits-, Speichel- und Atemformaten umgestalten, die Laborverzögerungen umgehen. Die Marktgröße für Drogenscreening bei Schnellgeräten könnte deutlich steigen, da DOT-Genehmigungen Flottenoperatoren dazu veranlassen, Feldanalysatoren in großem Maßstab einzusetzen. Gerätehersteller konzentrieren sich auf modulare Analysatoren mit KI-gesteuerten Wartungshinweisen, die es mittelgroßen Laboren ermöglichen, die Kapazität zu skalieren, ohne qualifiziertes Personal hinzuzufügen. Auch Servicepakete, die Kitversorgung, Cloud-Ergebnisportale und medizinische Überprüfung zusammenführen, entstehen und vertiefen die Kundenbindung.
Der strategische Schwenk zu hybriden Produkt-Dienstleistungs-Ökosystemen schärft die Wettbewerbsdifferenzierung. Die Verbesserung von Labcorps Global Trial Connect digitalisiert Anforderungen und automatisiert die Prozesskette, reduziert den Papierverbrauch um 70 % und beschleunigt die Lösung von Laboranfragen. Solche integrierten Angebote verbessern das Kundenerlebnis und stärken die Lieferantenbindung. Start-ups, die auf Designer-Drogen-Panels spezialisiert sind, gewinnen Marktanteile in Teilsegmenten wie Schadensminderungskliniken, was darauf hindeutet, dass Produktbreite in Verbindung mit digitalem Komfort die zukünftigen Gewinne im Markt für Drogenscreening bestimmen wird.


Nach Technologie:
Massenspektrometrie dominiert, während Immunoassay beschleunigtChromatographie in Verbindung mit hochauflösender Massenspektrometrie erzielte im Jahr 2025 44,77 % der Umsätze und behauptet damit ihren Status für die definitive Bestätigung. Die Fähigkeit, Spurenmengen von Nitazenen und Xylazin zu quantifizieren, sichert klinische Entscheidungen und forensische Schlussfolgerungen und verankert ihre Führungsposition im Markt für Drogenscreening. SCIEX-QTOF-Instrumente ermöglichen einen hohen Probendurchsatz ohne Einbußen bei der Massengenauigkeit und ermöglichen es Laboren, Positive aus großen Screening-Programmen zu bestätigen. Immunoassay-Plattformen wachsen jedoch nun mit einer CAGR von 19,27 %, indem sie verbesserte Antikörper und Mikrofluidik nutzen, um Laborqualität am Point of Care zu liefern. Die Übernahme von SpinChip durch bioMérieux für 111 Millionen EUR (126,9 Millionen USD) fügt ihrem Portfolio ein ultraschnelles Kartuschenformat hinzu, das 10-Minuten-Ergebnisse liefert, die für Notaufnahmen unerlässlich sind.
Atemanalysatoren gewinnen bei der Straßenverkehrskontrolle aufgrund der nicht-invasiven Probenahme und der Echtzeiterkennung innerhalb von Beeinträchtigungsfenstern an Akzeptanz, und Graphen-basierte Biosensoren versprechen, die Sensitivität beim Screening auf anabole Steroide zu verbessern. Der Marktanteil der Massenspektrometrie im Markt für Drogenscreening könnte allmählich abnehmen, da dezentrale Umgebungen schnellere Immunoassays bevorzugen; dennoch stellt die Bestätigungsnachfrage die dauerhafte Relevanz für hochkomplexe Labore sicher. Das Zusammenspiel zwischen Genauigkeitsanforderungen und betrieblichen Einschränkungen wird beide Modalitäten finanziell attraktiv halten.
Nach Probentyp:
Urinprävalenz trifft auf MundflüssigkeitsdynamikUrin hielt im Jahr 2025 einen Anteil von 48,61 %, bedingt durch gut etablierte Grenzwertstandards und eine unübertroffene historische Datenbank, die die Interpretation erleichtert. Die umfangreiche Validierung für Hunderte von Substanzen stützt seine Verwendung in der Compliance, im Schmerzmanagement und in der Versicherungszeichnung. Dennoch verzeichnen Mundflüssigkeitsproben nun die stärkste CAGR von 16,85 %, was ihre Eignung zur Erkennung von kürzlichem Konsum und zur Vereinfachung der beobachteten Probenahme widerspiegelt. Die Regelgebung des Verkehrsministeriums von 2023 positioniert Mundflüssigkeit als gleichwertig mit Urin, und sobald die Zertifizierung der Referenzlabore abgeschlossen ist, wird die Einführung beschleunigt und die Marktgröße für Drogenscreening bei Mundflüssigkeits-Assays steigern. Haartests bleiben eine Nische; ihr 90-tägiges Nachweisfenster ist attraktiv, doch Leitlinienverzögerungen und Anforderungen an Doppelproben begrenzen den Umfang. Neue Techniken mit getrockneten Blutflecken sprechen Anti-Doping-Agenturen aufgrund von Nachweisgrenzen unter 0,4 ng/mL für anabole Steroide an, erfordern jedoch weitere klinische Validierung für den Arbeitsplatzeinsatz.
Insgesamt hilft die Diversifizierung der Proben den Testanbietern, Protokolle auf präzise Risikoprofile zuzuschneiden. Arbeitgeber können Mundflüssigkeit für Nachuntersuchungen nach Zwischenfällen mit Urin für die Einstellungsphase kombinieren, während Kliniker Urin und Blutflecken für komplexe therapeutische Überwachung kombinieren. Solche hybriden Strategien erweitern das Einheitsvolumen über mehrere Probenkategorien hinweg und stärken die Umsatzresilienz im Markt für Drogenscreening.
Nach Testumgebung:
Arbeitsplatz-Screening dominiert, während Rehabilitation an Tempo gewinntArbeitsplatzprogramme generierten im Jahr 2025 34,58 % des Umsatzes, angetrieben durch obligatorisches Screening in Transport, Luftfahrt und Petrochemie. Die SAMHSA-Leitlinien schreiben strukturierte Prozessketten und medizinische Überprüfungsaufsicht vor und stützen die Nachfrage nach gebündelten Labor- und Beratungsdienstleistungen. Trotz der Reife rüsten Arbeitgeber ihre Programme auf, um erweiterte Opioid-Panels und synthetische Cannabinoide einzubeziehen, und verhindern so einen Rückgang des Einheitsvolumens. Drogenbehandlungs- und Rehabilitationseinrichtungen weisen mit 19,04 % die höchste Segment-CAGR auf, da Regierungen größere Budgets für die Ausweitung der Verhaltensgesundheit bereitstellen und die toxikologische Überwachung zur Beurteilung des Patientenfortschritts integrieren.
Strafverfolgung und Strafjustiz bleiben bedeutsam angesichts steigender Fallzahlen bei der Bewährungsüberwachung und gerichtlich angeordneten Nüchternheitstests. Schmerzmanagementkliniken nutzen zunehmend definitive Tests zur Validierung der Adhärenz, zur Schätzung von Dosisanpassungen und zur Minderung von Missbrauchsrisiken. Jede Umgebung stellt unterschiedliche Anforderungen an Durchlaufzeiten und Berichterstattung und zwingt Lieferanten, Logistik, Panel-Konfigurationen und Datenintegrationspfade anzupassen, was wiederum die Segmentierung im Markt für Drogenscreening stärkt.
Nach Endnutzer:
Laboratorien führen, während Heimtests schnell wachsenDedizierte Toxikologielabore halten im Jahr 2025 einen Umsatzanteil von 45,74 %, gestützt durch Skaleneffekte, multidisziplinäre Expertise und fortschrittliche Automatisierung, die eine hohe Sensitivität bei Tausenden von täglichen Proben gewährleisten. Die hochauflösenden bioanalytischen Massenspektrometrie-Dienstleistungen von Charles River veranschaulichen die Laborführerschaft bei der Quantifizierung komplexer Moleküle für pharmazeutische Studien. Der Heim- und Over-the-Counter-Kanal expandiert jedoch mit einer CAGR von 20,96 % aufgrund des wachsenden Verbraucherfokus auf Datenschutz, Telemedizin-Partnerschaften und der E-Commerce-Verfügbarkeit von Selbstentnahme-Kits. Apotheken führen Speichel- und Urinkits, die eine Laborbestätigung aktivieren, wenn die ersten Ergebnisse positiv sind, und verbinden so Komfort mit klinischer Strenge.
Krankenhäuser und ambulante Kliniken halten einen stabilen Anteil, indem sie Toxikologie in Notfall- und Chronikversorgungsabläufe einbetten. Regierungsbehörden, Sportverbände und Bildungseinrichtungen bilden einen fragmentierten, aber wachsenden Pool, der spezialisierte Panels für Designer-Drogen oder leistungssteigernde Mittel in Auftrag gibt. Da die digitale Konnektivität zunimmt, können auch kleine Einrichtungen über Einsende-Kits auf anspruchsvolle Panels zugreifen, was eine breite Demokratisierung im Markt für Drogenscreening belegt.
Geografische Analyse
Markt für Drogen-Screening in Nordamerika
Nordamerika dominierte im Jahr 2025 mit einem Umsatzanteil von 40,88 % und spiegelt damit strenge bundesstaatliche Vorschriften, eine umfangreiche Erstattung durch Versicherungen und eine hohe Akzeptanz bei Arbeitgebern wider. Fentanyl und Norfentanyl wurden im Juli 2025 in die bundesstaatlichen Panels aufgenommen, was öffentliche Arbeitgeber dazu veranlasst, ihre Assays zu aktualisieren und das Wachstum im Markt für Drogen-Screening aufrechtzuerhalten. Führende Laboratorien setzen Robotik und KI-gestützte Informatik ein und festigen damit ihre regionale Kosten- und Qualitätsführerschaft.
Markt für Drogen-Screening in APAC, EMEA und Südamerika
Asien-Pazifik verzeichnet die stärkste Expansion und wird für den Zeitraum 2026–2031 mit einer CAGR von 19,61 % prognostiziert. Chinas regulatorischer Fahrplan für 2025–2027 vereinfacht die Zulassungsverfahren, beschleunigt die Einführung neuer Tests und zieht Investitionen an. Länder wie Südkorea und Singapur fördern Biotech-Cluster, während Indonesien und Vietnam die heimische Fertigung ausbauen – jedes dieser Szenarien erweitert den Zugang zu Point-of-Care-Kits und Labordienstleistungen. Wachsende Kampagnen zur Straßenverkehrssicherheit und Arbeitgeberrichtlinien tragen gemeinsam zur Ausweitung der Probenmengen bei. Infolgedessen wird der Anteil Asien-Pazifiks an der Marktgröße für Drogen-Screening Europa im Prognosezeitraum voraussichtlich übertreffen. Europa hält einen bedeutenden Marktanteil durch streng durchgesetzte Arbeitsschutzdirektiven und Programme zur Kontrolle von Fahruntüchtigkeit im Straßenverkehr. Die Allianz von Intelligent Bio Solutions mit IVY Diagnostics zielt auf die 3,6 Milliarden USD umfassende Chance der Region mit Mundflüssigkeitslösungen ab, die auf Straßenverkehrsinitiativen abgestimmt sind. Die Märkte im Nahen Osten und in Afrika zeigen aufstrebendes Potenzial inmitten von Krankenhausbauprogrammen und der Regulierung multinationaler Belegschaften in GCC-Volkswirtschaften. Südamerika, angeführt von Brasilien, profitiert von einer Ausweitung der öffentlichen Gesundheitsfinanzierung und betrieblichen Sensibilisierungskampagnen, wobei Infrastrukturlücken das kurzfristige Wachstum dämpfen. Die geografische Heterogenität verpflichtet Anbieter dazu, Preisgestaltung, Probenpräferenzen und regulatorische Dossiers für jede Jurisdiktion anzupassen, schützt den globalen Markt für Drogen-Screening jedoch auch vor lokalen Abschwüngen.


Regulatorisches Umfeld
In den Vereinigten Staaten stützen sich Drogentests am Arbeitsplatz und im Transportwesen auf die HHS Mandatory Guidelines for Federal Workplace Drug Testing Programs (Urin und Mundflüssigkeit). Die zugelassenen Analytpanels und Cutoff-Werte wurden im Federal Register am 13. März 2026 bestätigt, wobei der frühere Geltungstermin (7. Juli 2025) beibehalten wurde. Die DOT-Compliance nach 49 CFR Part 40 entwickelte sich 2026 weiter, mit einer am 11. Mai 2026 veröffentlichten Endregel (in Kraft seit 10. Juni 2026), die Verfahren aktualisiert und in bestimmten Situationen, in denen Mundflüssigkeitstests nicht durchgeführt werden können, direkt beobachtete Urinentnahmen vorschreibt. Die Regel stärkt die betrieblichen Anforderungen an Sammelstellen, Labore und Arbeitgeberprogramme.
Im Bereich der Medizinprodukte beeinflussen FDA-Qualitäts- und Aufsichtsrahmen Hersteller von Drogentestgeräten und Verbrauchsmaterialien, die klinische Einrichtungen beliefern. Die Quality Management System Regulation (QMSR) trat am 2. Februar 2026 in Kraft und richtet sich stärker an ISO 13485:2016 aus. Getrennt davon eröffnete die FDA am 1. Mai 2026 eine politische Diskussion über eine Federal-Register-Mitteilung, in der Kommentare zur Abschaffung der 510(k)-Zulassungsanforderungen für Geräte gesucht wurden, die in bundesstaatlich regulierten Drogentestprogrammen eingesetzt werden. Falls dies umgesetzt wird, könnte sich der Zulassungsweg für bestimmte forensische Technologien am Arbeitsplatz ändern, während die klinischen IVD-Anforderungen unter der FDA-Geräteregulierung unverändert bleiben.
Wettbewerbslandschaft
Der Markt für Drogenscreening weist eine moderate Konzentration auf: LabCorp, Quest Diagnostics und Abbott Laboratories halten gemeinsam einen beträchtlichen Anteil durch umfassende Panels, nationale Logistik und Kostenträgerverträge. Strategische Fusionen und Übernahmen setzen sich fort; der SpinChip-Deal von bioMérieux bereichert das Point-of-Care-Angebot und zeigt einen Appetit auf Nischentechnologien, die bestehende Menüs ergänzen. Partnerschaften, wie die von Intelligent Bio Solutions und IVY Diagnostics, fördern die regionale Durchdringung ohne hohe Kapitalausgaben.
Technologie bleibt ein wichtiges Differenzierungsmerkmal. SCIEX entwickelt hochauflösende Massenspektrometrie-Plattformen, die ultrageringe Konzentrationen nachweisen und forensische sowie professionelle Sportkunden ansprechen. Parallel dazu entwickeln Start-ups handgehaltene Immunoassay-Analysatoren, die auf synthetische Cannabinoide kalibriert sind – eine Lücke in den Menüs etablierter Labore. Die digitale Integration ist ebenso entscheidend; Labcorps Trial Connect rationalisiert die Prozesskette und das Echtzeit-Tracking und erhöht die Kundenbindung. Moderate Markteintrittsbarrieren, verursacht durch Akkreditierungsanforderungen und komplexe Logistik, verhindern eine Kommodifizierung, doch der Zustrom agiler Gerätehersteller sorgt für lebhaften Wettbewerb in den Teilsegmenten des Marktes für Drogenscreening.
Marktführer im Bereich Drogenscreening
Quest Diagnostics
Abbott Laboratories
Thermo Fisher Scientific, Inc.
Siemens Healthineers
LabCorp (Laboratory Corporation of America Holdings)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Im Bericht erfasste Unternehmen im Markt für Drogen-Screening
- LabCorp
- Quest Diagnostics
- Abbott Laboratories
- Thermo Fisher Scientific
- Roche
- Siemens Healthineers
- Orasure Technologies
- Dragerwerk
- Shimadzu
- Alfa Scientific Designs
- LifeLoc Technologies
- Premier Biotech Inc.
- Beckman Coulter Diagnostics
- Psychemedics
- Omega Laboratories
- Intoximeters
- Cordant Health Solutions
- Bio-Rad Laboratories
- Danaher
- Agilent Technologies

Marktchancen und Zukunftsaussichten
Die Programmausweitung und Diversifizierung der Probenarten bei regulierten Arbeitsplatztests schaffen Raum für schlüsselfertige Mundflüssigkeitslösungen und compliance-fokussierte Sammellogistik. Die am 10. Juni 2026 in Kraft getretene DOT-Endregel unterstreicht, dass die betriebliche Kontinuität weiterhin von der Verfügbarkeit von Mundflüssigkeitstests abhängt, während sie gleichzeitig die verfahrenstechnische Strenge stärkt, einschließlich direkt beobachteter Urinentnahmen in bestimmten Fällen. Diese Kombination begünstigt tendenziell Anbieter, die Probenentnahme, Digitalisierung der Chain-of-Custody und schnelle Vortests mit gezielter Weiterleitung zur endgültigen Bestätigung bündeln. Das HHS bestätigte im März 2026, dass die bundesweiten Arbeitsplatzpanels und Cutoff-Werte unverändert bleiben, was die anhaltende Nachfrage nach validierten Multi-Analyt-Menüs für Urin und Mundflüssigkeit unterstützt, anstatt häufiger Neukonfigurationen.
Dezentrale und nichtinvasive Screening-Verfahren ziehen weiterhin Investitionen und Einsätze in größeren Arbeitgeberumgebungen an und erweitern den adressierbaren Testmarkt über traditionelle laborzentrierte Arbeitsabläufe hinaus. Im Januar 2026 leitete Intelligent Bio Solutions zusätzliche klinische Studien ein, um eine 510(k)-Einreichung zur Codein-Erkennung zu unterstützen. Im Februar 2026 ging das Unternehmen eine Partnerschaft mit Bouygues UK ein, um fingerabdruckbasiertes Drogenscreening im Baugewerbe einzuführen, was die Nachfrage der Arbeitgeber nach schnelleren, internen Testmodellen widerspiegelt. Auf der Technologie-Roadmap beauftragte Lifeloc Technologies einen Reinraum und schloss im Juni 2026 die Produktionswerkzeuge für sein SpinDetect-Drogenanalysegerät ab, was auf einen anhaltenden Kapazitätsaufbau für Point-of-Care-Geräte hinweist, die auf schnellere Durchlaufzeiten und breitere Feldeinsätze abzielen.
Jüngste Branchenentwicklungen im Markt für Drogen-Screening
- Juli 2026: Quest Diagnostics veröffentlichte seinen Drug Testing Index 2026 und gab an, dass 19,1 % der allgemeinen US-Arbeitskräfte in während 2025 gesammelten Haarproben positiv getestet wurden. Der Datensatz unterstreicht die Rolle alternativer Proben bei der Langzeiterkennung und informiert Entscheidungen von Arbeitgebern und Laboren zur Probenmischung und Panel-Konfiguration.
- Juni 2026: Thermo Fisher Scientific stellte auf der ASMS 2026 die Massenspektrometerplattform Orbitrap Excedion vor und positionierte sie für regulierte Bioanalytik und QA/QC-Workflows. Die Markteinführung unterstützt den Aktualisierungszyklus für definitive Bestätigungsfähigkeiten, die in klinischen, forensischen und Hochdurchsatz-Testlaboren eingesetzt werden.
- April 2026: Intelligent Bio Solutions leitete eine Validierungsstudie für sein Intelligent Fingerprinting Drug Screening System ein, mit dem Ziel einer Analysezeit von unter drei Minuten für Anwendungsfälle am Straßenrand und am Arbeitsplatz. Kürzere Zeiten bis zum Ergebnis unterstützen einen breiteren Point-of-Care-Einsatz, bei dem betriebliche Entscheidungen von unmittelbaren Screening-Ergebnissen abhängen.


Markt für Drogen-Screening Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Drogenscreening Produkte und Dienstleistungen, die zur Erkennung verschreibungspflichtiger oder illegaler Substanzen in menschlichen Proben eingesetzt werden, über Arbeitsplatz-, klinische, forensische und Heimtestumgebungen hinweg, wobei der Umsatz auf Marktebene ausgewiesen wird.
Ausschlüsse des Umfangs: Wir schließen pharmazeutische Toxikologie-Assays aus, die in F&E und im Anti-Doping-Programm des Spitzensports eingesetzt werden, da deren Arbeitsabläufe, Käufer und Vorschriften anders erfasst werden.
Übersicht der Segmentierung
- Nach Produkt und Dienstleistung
- Verbrauchsmaterialien
- Instrumente
- Schnelltestgeräte
- Dienstleistungen
- Nach Technologie
- Immunoassay
- Chromatographie und Massenspektrometrie
- Atemanalysatoren
- Sonstige
- Nach Probentyp
- Urin
- Mundflüssigkeit
- Haar
- Andere Proben
- Nach Testumgebung
- Arbeitsplatz
- Strafjustiz und Strafverfolgung
- Schmerzmanagement und Opioid-Überwachung
- Drogenbehandlung und Rehabilitation
- Nach Endnutzer
- Drogentestlabore
- Krankenhäuser und Kliniken
- Heim- und OTC-Tests
- Sonstige
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung hilft uns, das Modell an realen Nachfragesignalen sowie an der Art und Weise auszurichten, wie Tests reguliert und gemeldet werden. Wir haben Gesundheits- und Politikmaterialien überprüft, die erklären, wo Tests stattfinden und wie Programme skaliert werden, sowie Statistiken zu Substanzkonsummustern und Testanforderungen. Typische Quellen umfassten Behörden und öffentliche Datensätze wie CDC, SAMHSA und NIDA sowie Leitlinien von OSHA und ähnlichen nationalen Arbeitsschutzbehörden.
Um Nachfrage mit Ausgaben zu verknüpfen, verwendeten wir auch Offenlegungen von Herstellern und Laboren wie Geschäftsberichte, Investorenpräsentationen und Produktdokumentationen. Diese Quellen klären die Logik der Menüpreisgestaltung und technologische Verschiebungen (zum Beispiel die Einführung von Mundflüssigkeitstests gegenüber Urintests). Peer-reviewte Publikationen und Verbandsressourcen wurden verwendet, um Cutoff-Werte, Bestätigungsraten und übliche Laborabläufe zu überprüfen. Wir haben selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene herangezogen, um Produktaktivitäten und Kategorierichtungen abzugleichen. Diese Sekundärquellen sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und -umfragen
Primärinterviews und -umfragen wurden verwendet, um zu validieren, wie Testvolumina, Preisgestaltung und Bestätigungspraktiken je nach Umgebung variieren und wo sich die Nachfrage verschiebt (zum Beispiel Point-of-Care versus Zentrallabor). Wir sprachen mit einer Mischung aus Testherstellern, Distributoren, Drittlaboren, Krankenhaus- und Klinikvertretern sowie Verwaltern von Arbeitsplatzprogrammen und nutzten deren Rückmeldungen, um Annahmen nach Region und Endanwendung zu verfeinern.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27 % | CXOs: 12 % | APAC: 40 % |
| Mid-Tier: 58 % | Funktions-/Abteilungsleiter: 36 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 52 % | Amerika: 27 % |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung erfolgte mittels eines Top-down- und Bottom-up-Ansatzes, wobei die Top-down-Seite vom adressierbaren Testpool nach Umgebung ausgeht und diesen dann anhand realistischer Preis- und Mix-Annahmen in Ausgaben umrechnet. In der Praxis rekonstruierten wir die Nachfrage, indem wir Indikatoren wie die Abdeckung von Arbeitsplatztests, die Intensität klinischer und Notfalltests, die forensische Testaktivität sowie die Aufteilung zwischen Screening- und Bestätigungsaktivitäten verknüpften. Anschließend wandten wir eine Durchschnittsverkaufspreis-Logik nach Testtyp und Probentyp an.
Um die Gesamtwerte fundiert zu halten, führten wir selektive Bottom-up-Prüfungen anhand von Signalen von Anbietern und Vertriebskanälen durch, sampleten Menüs von Laboren und Point-of-Care-Anbietern und wandten eine Volumen-mal-ASP-Betrachtung für eine Untergruppe von Ländern mit hoher Akzeptanz an. Diese Prüfungen wurden dann verwendet, um die Top-down-Ergebnisse anzupassen. Zu den wichtigsten Modelleingaben gehörten der Anteil von Schnelltests im Vergleich zu laborbasierten Methoden, die Verschiebung hin zu Mundflüssigkeitstests, die Breite des Testpanels und die Häufigkeit von Wiederholungstests, die Bestätigungsrate nach einem vorläufig positiven Ergebnis sowie das regionale Erstattungs- oder Arbeitgeber-Compliance-Verhalten. Wo Bottom-up-Eingaben unvollständig waren, wurden Lücken durch konservative, in Interviews validierte Akzeptanzbereiche geschlossen, gefolgt von Sensitivitätsprüfungen der Variablen, die den Umsatz am stärksten beeinflussen.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Nachfrage von Durchsetzung politischer Vorgaben, Budgetzyklen und Technologiesubstitution beeinflusst wird, die sich nicht jedes Jahr geradlinig entwickeln. Die Wachstumspfade wurden nach Region festgelegt, nachdem die Interview-Rückmeldungen mit beobachtbaren Signalen wie politischen Änderungen, Automatisierungsakzeptanz und Verschiebungen der Probentypen abgeglichen wurden. Das Modell wurde anschließend abgeglichen, um die Konsistenz von Mix- und Preisentwicklungen über die Zeit zu wahren.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch die Überprüfung, ob die Modellergebnisse mit unabhängigen Signalen übereinstimmen, etwa wie viel Testung im Rahmen typischer Arbeitsplatzprogramme erforderlich ist, wie klinische Testvolumina von Anbietern diskutiert werden und wie sich der Technologiemix in Laboren verschiebt. Bei größeren Abweichungen werden Annahmen überprüft und anschließend mit zusätzlichen Nachfassaktionen erneut getestet, insbesondere für Preisgestaltung, Bestätigungsverhalten und länderspezifische Akzeptanz.
Vor der Freigabe durchläuft das Modell mehrere Analystenprüfungen mit klaren Abweichungsschwellen und Anomalieprüfungen bei Wachstum, Mix und impliziten Preisbewegungen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung wird kurz vor der Veröffentlichung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence im Bereich Drogenscreening mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Drogenscreening können weit auseinanderliegen, da Teams oft unterschiedliche Umsatzkategorien zählen, unterschiedliche Zeitpunkte für die Währungsumrechnung verwenden und unterschiedliche Preislogiken für Schnelltests gegenüber Labortests anwenden. Wir sehen auch Lücken, wenn eine Schätzung Produktversand betont, während eine andere Dienstleistungen einbezieht, oder wenn das Basisjahr nicht auf dieselben Nachfragesignale abgestimmt ist.
Ein aktualisierungsbedingter Unterschied ist in diesem Markt üblich, da sich Listenpreise, Bestätigungspraktiken und der Probentyp-Mix schnell ändern können, und diese Verschiebungen den Umsatz bewegen, selbst wenn die Gesamttestzahl stetig wächst. Indem der FX-Zeitpunkt auf das angegebene Jahr festgelegt, die Durchschnittsverkaufspreise erneut anhand aktueller Laborschema-Muster überprüft und Quellen erneut kontaktiert werden, wenn das implizite Wachstum typisches Testprogrammverhalten übersteigt, hält Mordor Intelligence die Schätzung eng an dem, was Käufer in dem gemessenen Zeitraum tatsächlich zahlen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,86 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 9,10 Mrd. USD (2024) | Verwendet eine Momentaufnahme aus einem früheren Jahr und wendet listenpreisähnliche ASPs über Produkte hinweg an, was die Wirkung von Dienstleistungsumsätzen und spätere Verschiebungen hin zu neueren Probentypen unterschätzen kann. |
| Fachzeitschrift B | 13,80 Mrd. USD (2024) | Tendiert zu einer versandbasierten Zählung und breiten Panel-Annahmen, wobei die Dienstleistungskomponente nicht konsequent getrennt wird, was den Umsatz aufblähen kann, wenn Bestätigungs- und Wiederholungstestraten verallgemeinert werden. |
Die Tabelle zeigt, dass Zeitpunkt und die Frage, was als Umsatz gezählt wird (nur Produkte, nur Dienstleistungen oder beides), die Hauptgründe für die Streuung sind. Unser Ansatz bleibt reproduzierbar, da jeder Schritt an klare Testumgebungen, Mix-Annahmen und praktische Preisprüfungen anknüpft und anschließend durch gezielte Nachfassaktionen validiert wird, wenn der implizite Umsatz pro Test unrealistisch erscheint.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Drogenscreening?
Der Markt für Drogenscreening wird im Jahr 2026 auf 9,86 Milliarden USD geschätzt und soll bis 2031 auf 20,86 Milliarden USD wachsen.
Welche Region führt beim globalen Umsatz?
Nordamerika führt mit einem Anteil von 40,88 % im Jahr 2025 aufgrund strenger Bundesvorschriften und einer hohen Arbeitgebereinführung.
Welches Segment wächst am schnellsten?
Schnelltestgeräte verzeichnen das höchste Wachstum mit einer CAGR von 18,07 % zwischen 2026 und 2031.
Wie beeinflusst die Mundflüssigkeitstestung die Marktdynamik?
Die Genehmigung von Mundflüssigkeitsproben durch das Verkehrsministerium fördert die Einführung an Arbeitsplätzen und bei Straßenkontrollen und beschleunigt die Segment-CAGR auf 16,85 %.
Welche Technologien dominieren die definitive Bestätigung?
Chromatographie in Verbindung mit hochauflösender Massenspektrometrie bleibt der Goldstandard und hält im Jahr 2025 einen Umsatzanteil von 44,77 %.
Wie wirken sich Datenschutzvorschriften auf Arbeitsplatztests aus?
Ausgeweitete Arbeitnehmerrechtsgesetze und die Neueinstufung von Marihuana zwingen Arbeitgeber, gezieltere, risikobasierte Teststrategien einzuführen, was das Testvolumen leicht dämpft.
Seite zuletzt aktualisiert am:



