
Marktgröße und Marktanteil der Concierge-Medizin
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 24.63 Milliarden US-Dollar |
| Marktgröße (2031) | 37.98 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Concierge-Medizin von Mordor Intelligence
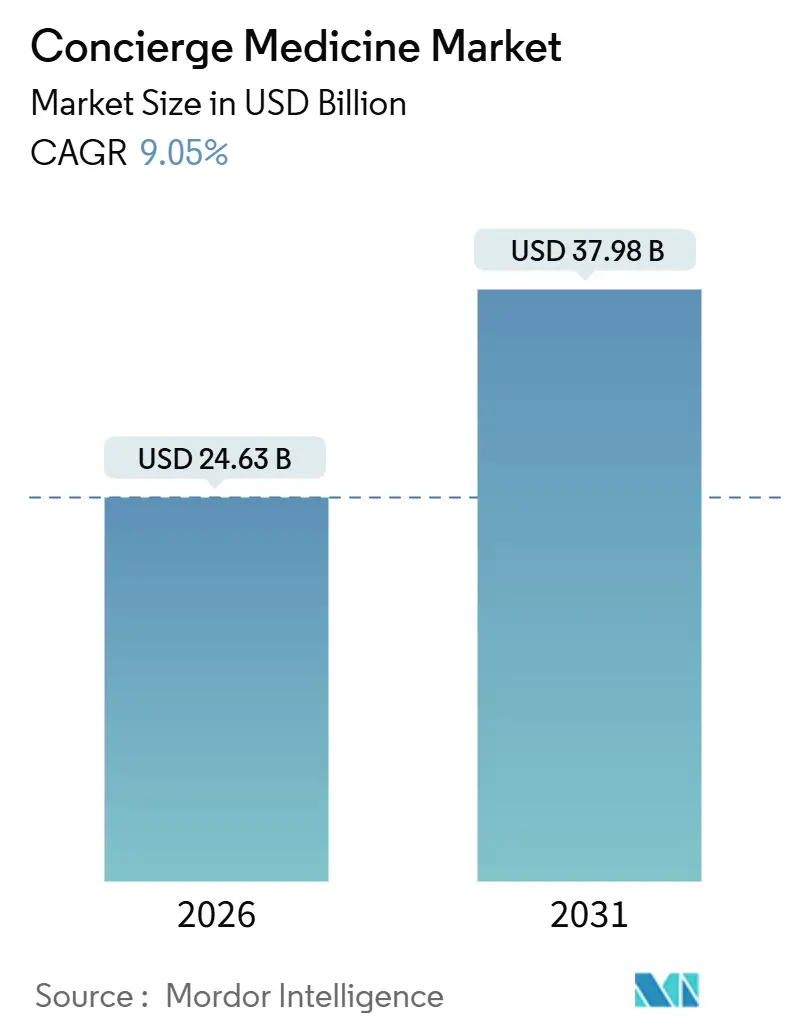
Die Marktgröße für Concierge-Medizin wird im Jahr 2026 auf 24,63 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 9,05 % im Prognosezeitraum (2026–2031) 37,98 Milliarden USD erreichen.
Ärzteausgebranntsein (Physician Burnout), eine stärkere Unternehmensnachfrage nach hochwertigen Leistungsangeboten und die rasche Verbreitung von Telemedizin gestalten den Markt für Concierge-Medizin grundlegend um und veranlassen eine schnelle Umwandlung traditioneller Primärversorgungspraxen in Mitgliedschaftsmodelle. Zwischen 2018 und 2023 stieg die Zahl der Concierge-Praxen in den USA um 83,1 %, während die Zahl der angeschlossenen Ärzte um 78,4 % zunahm, was auf eine sich beschleunigende angebotsseitige Reaktion auf die Zahlungsbereitschaft der Patienten für personalisierte Versorgung hinweist. Unternehmensleistungsgruppen wie die Health Transformation Alliance binden Concierge-Mitgliedschaften für rund 5 Millionen versicherte Mitarbeiter ein, um Fehlzeiten zu reduzieren und unnötige Notaufnahmebesuche zu vermeiden. Nordamerika bleibt der größte regionale Markt, aber Asien-Pazifik ist auf dem Weg zum schnellsten Wachstum, unterstützt durch ein stark steigendes Verbraucherinteresse an ganzheitlichen Gesundheitsdienstleistungen und gelockerten Telemedizinvorschriften.
Wichtigste Erkenntnisse des Berichts
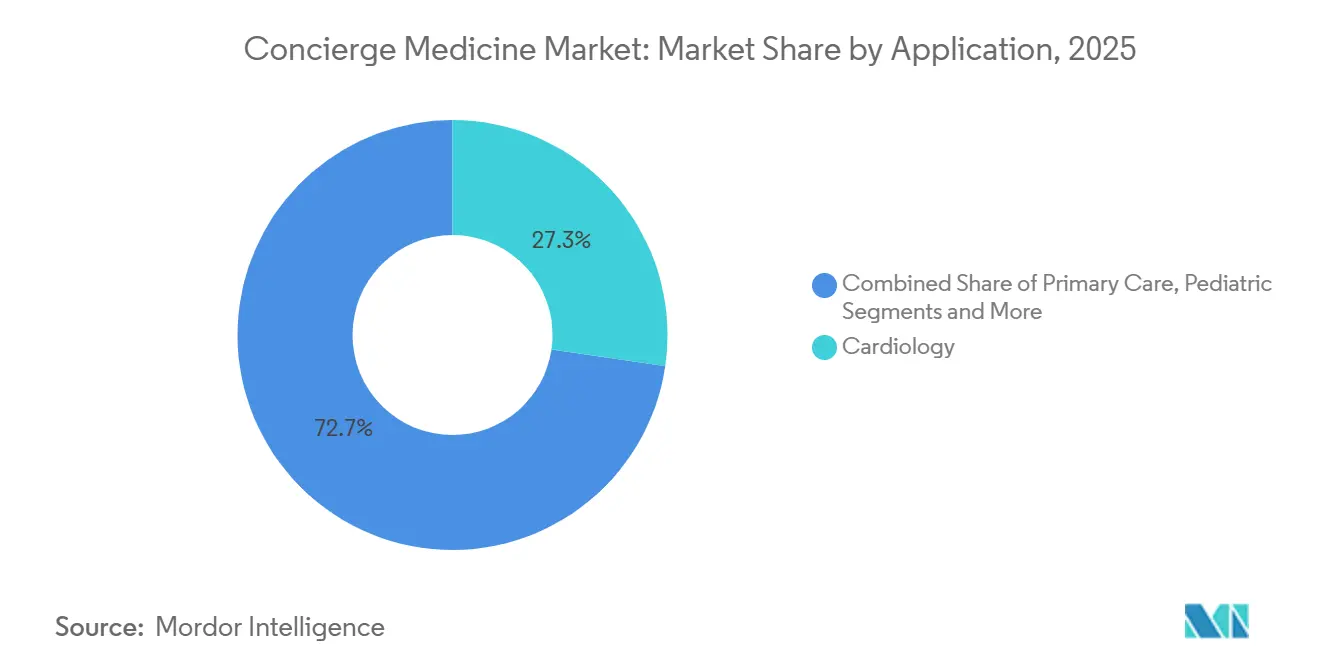
- Nach Anwendung hielt die Kardiologie im Jahr 2025 einen Marktanteil von 27,31 % am Markt für Concierge-Medizin, während die Pädiatrie von 2026 bis 2031 voraussichtlich die höchste CAGR von 11,62 % verzeichnen wird.
- Nach Eigentumsmodell erzielte arztgeführte Gruppenpraxen im Jahr 2025 einen Umsatzanteil von 59,83 %, während ausschließlich virtuelle Concierge-Plattformen bis 2031 mit einer CAGR von 12,38 % expandieren.
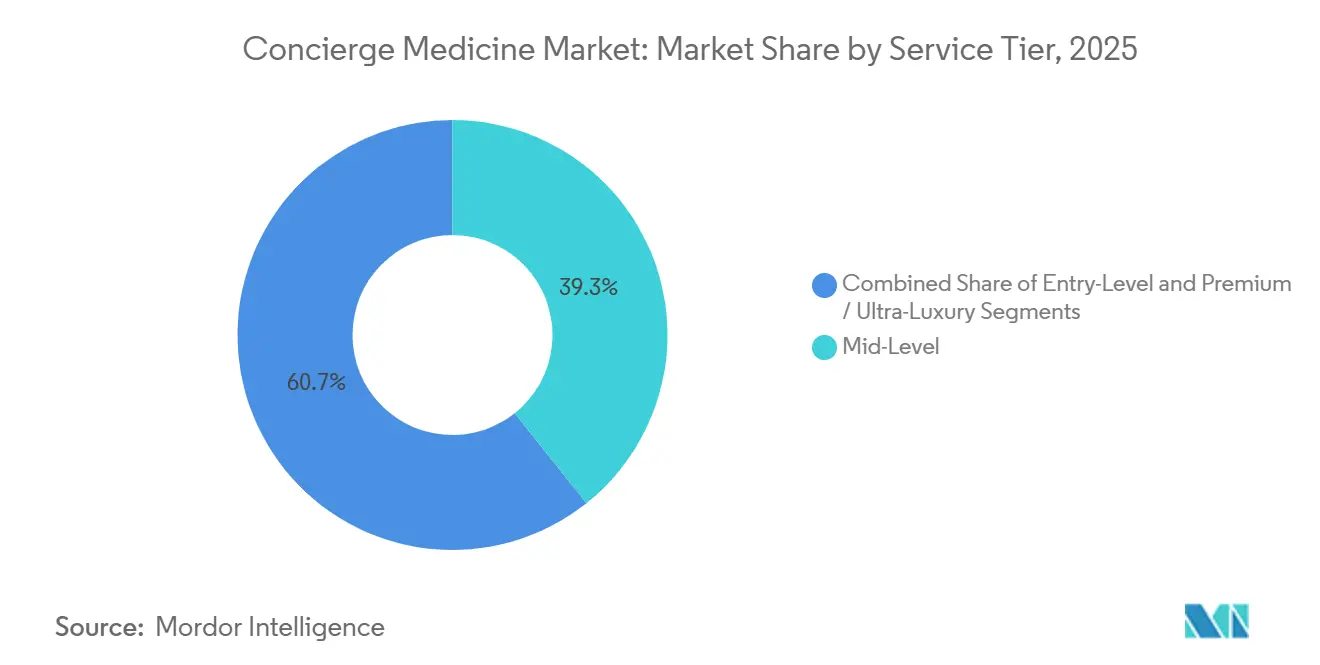
- Nach Servicetier entfielen auf Mitgliedschaften der mittleren Preisklasse, die zwischen 3.000 und 10.000 USD pro Jahr kosten, im Jahr 2025 39,28 % der Marktgröße für Concierge-Medizin, während Premium-Tiers über 10.000 USD mit einer CAGR von 10,16 % wachsen.
- Nach Bereitstellungsmodus entfiel auf die persönliche Versorgung im Jahr 2025 ein Anteil von 62,86 % an der Marktgröße für Concierge-Medizin; ausschließlich virtuelle Modelle werden jedoch voraussichtlich bis 2031 mit einer CAGR von 13,32 % wachsen.
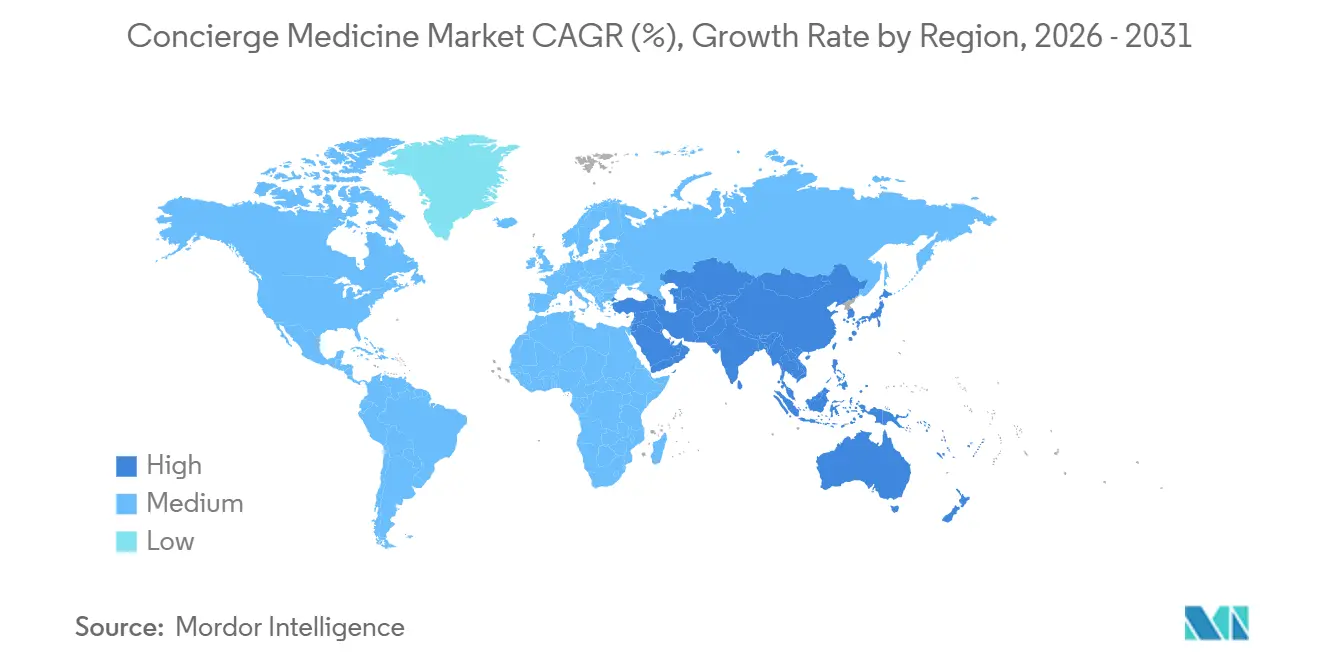
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Umsatzanteil von 38,36 %, während die Region Asien-Pazifik mit einer CAGR von 12,38 % von 2026 bis 2031 das stärkste Wachstum verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Personalisierte, zeitintensive Primärversorgung | +2.1% | Global, am stärksten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Ärzteausgebranntsein fördert Praxisumwandlungen | +1.8% | Nordamerika, Australien, Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Integration von Telemedizin und Fernüberwachung | +1.5% | Global, am schnellsten in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Alternde, vermögende Bevölkerung mit hohem Nettovermögen wächst | +1.3% | Nordamerika, Europa, GCC | Langfristig (≥ 4 Jahre) |
| Arbeitgeber fügen Concierge-Leistungen hinzu | +1.0% | Nordamerika, aufkommend in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte kontinuierliche Versorgung | +0.9% | Global, früh in Nordamerika und ausgewählten APAC-Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach personalisierter, zeitintensiver Primärversorgung
Patienten zahlen zunehmend direkte Jahresgebühren zwischen 1.000 und 50.000 USD, um Termine am selben Tag, verlängerte Besuche und eine reibungslose Koordination zu sichern, die in gebührenbasierten Versorgungssettings häufig fehlen.[1]Concierge Medicine Today, "Concierge Medicine Statistics," conciergemedicinetoday.com In einer Analyse aus dem Jahr 2024 von 18.432 Hausbesuchen auf Abruf wurden 52 % selbst finanziert, und 94,2 % der Nutzer gaben an, erneut buchen zu wollen, was eine dauerhafte Zahlungsbereitschaft für Komfort unterstreicht. Die Zahl der Haushalte mit hohem Nettovermögen stieg 2024 in Nordamerika um 562.000 und verbreitert damit die Premiumkundenbasis. Patienten mit chronischen Erkrankungen entscheiden sich ebenfalls für Mitgliedschaften, um sich gegen Krankenhauswiederaufnahmen abzusichern, was die Lifestyle-Nachfrage in stabile Abonnementeinnahmen umwandelt. Dieser Wandel signalisiert eine strukturelle Verlagerung hin zur patientenfinanzierten, wertorientierten Primärversorgung und unterstützt die Expansion des Marktes für Concierge-Medizin.
Ärzteausgebranntsein treibt Praxisumwandlungen voran
Im Jahr 2024 waren 43 % der Ärzte in den USA von Burnout betroffen, und 35 % erwogen, ihre aktuelle Tätigkeit innerhalb von zwei Jahren aufzugeben.[2]American Medical Association, "Physician Burnout 2024 Survey Results," ama-assn.org Concierge-Modelle begrenzen die Patientenpanels in der Regel auf 300–600 Patienten, verglichen mit 2.000–2.500 in traditionellen Praxen, was die administrative Belastung verringert. MDVIP mit über 1.300 angeschlossenen Ärzten meldete im Dezember 2024 eine Arztzufriedenheit von 96 % und eine Patientenbindungsrate von 90 %. Eine Studie im JAMA Health Forum zeigte, dass krankenhausangestellte Ärzte 10,7 % mehr als niedergelassene Ärzte berechnen, was den Druck zur unabhängigen Umwandlung erhöht. Da im Jahr 2024 nur noch 42,2 % der Ärzte in arztgeführten Einrichtungen tätig waren, ermöglicht die Knappheit Concierge-Anbietern, höhere Gebühren zu verlangen, was den Schwung hin zu Mitgliedschaftspraxismodellen verstärkt.
Telemedizin und Integration der Fernüberwachung
CMS verlängerte die pandemiebedingten Telemedizin-Flexibilitäten bis 2025, hob ländliche Beschränkungen auf und deckte reine Audiobesuche ab.[3]Centers for Medicare & Medicaid Services, "CY 2025 Medicare Physician Fee Schedule Final Rule," cms.gov Amazon hat Amazon Clinic in die Pay-per-Visit-Dienste von One Medical integriert und bietet Videokonsultationen für 49 USD an, was zeigt, wie hybride virtuelle Versorgung die Akquisitionskosten senken kann. Die Integration von Wearables ermöglicht die Echtzeitüberwachung von Blutzuckerwerten und Herzrhythmus und erleichtert frühzeitigere Interventionen. Eine Verbraucherumfrage in Asien-Pazifik ergab, dass sich die Telemedizinnutzung von 2020 bis 2024 verdoppelt hat, wobei 90 % einen einzigen Versorgungsansprechpartner bevorzugen. Asynchrones Messaging reduziert die Zeit, die Ärzte pro Behandlung aufwenden, und hilft Concierge-Plattformen, profitabel zu skalieren und den Markt für Concierge-Medizin zu erweitern.
Alternde, vermögende Bevölkerung mit hohem Nettovermögen wächst
Die Bevölkerungsgruppe mit hohem Nettovermögen in Nordamerika wuchs 2024 um 7,3 % und altert weiter, wodurch die Nachfrage nach proaktiver, multidisziplinärer Koordination steigt. Ultra-Luxus-Mitgliedschaften über 10.000 USD, die einen 24/7-Arztzugang, genomisches Screening und Hausbesuche bündeln, gewinnen an Bedeutung. Ein Bericht des Weißen Hauses aus dem Jahr 2025 stellte fest, dass mehr als 40 % der US-amerikanischen Kinder inzwischen mit chronischen Erkrankungen leben, was die Einschreibung in pädiatrische Concierge-Angebote bei wohlhabenden Eltern fördert. Vermögenszentren in den GCC-Ländern und Asien erzeugen Nachfrageinseln für Concierge-Modelle im Bereich Führungskräfte- und Altersmedizin. Da Gesundheitserhaltung für diese Segmente preisunelastisch ist, stützt der Konsum ein widerstandsfähiges Umsatzwachstum über Konjunkturzyklen hinweg.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Versicherungserstattung | -1.4% | Global, am stärksten in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Schrumpfendes Angebot an niedergelassenen Ärzten | -0.8% | Nordamerika, Australien, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Regulatorische Unklarheit bei der Abrechnung | -0.7% | Nordamerika, Ausstrahlungswirkung global | Mittelfristig (2–4 Jahre) |
| Politischer Gegenwind durch Gerechtigkeits- und Zugangsbedenken | -0.5% | Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Versicherungserstattung / hohe Zuzahlungen
Mitgliedsbeiträge kommen im Allgemeinen nicht für eine Erstattung durch Medicare oder private Krankenversicherungen in Frage, da sie als nicht-medizinische Annehmlichkeiten betrachtet werden. CMS-Richtlinien erlauben die Abrechnung nur für zusätzliche abgedeckte Leistungen, sodass die Jahresgebühren vollständig vom Patienten zu tragen sind. Erschwinglichkeitsbarrieren schränken die anspruchsberechtigte Bevölkerung in Märkten mit niedrigerem Einkommen ein. Krankenhausangestellte Ärzte berechnen bereits 10,7 % mehr als niedergelassene Ärzte, was Kostenbedenken verstärkt und den Concierge-Zugang exklusiv erscheinen lässt. Einstiegsseitige Direct-Primary-Care-Tiers, die unter 3.000 USD angeboten werden, zielen darauf ab, ihre Reichweite zu verbreitern, doch mangelt es diesen reduzierten Angeboten häufig an diagnostischer Breite, was ihre Wettbewerbsfähigkeit einschränkt.
Schrumpfendes Angebot an niedergelassenen Primärversorgungsärzten
Krankenhausverträge verbieten ausscheidenden Ärzten häufig für mehrere Jahre die lokale Praxistätigkeit und blockieren damit Concierge-Neugründungen. Übernahmen durch Private-Equity-Gesellschaften bevorzugen ebenfalls volumenbasierte Modelle und lenken potenzielle Umsteiger ab. AMA-Umfragedaten zeigen, dass zwar 35 % der Ärzte erwägen, ihre aktuelle Tätigkeit aufzugeben, viele jedoch in den Ruhestand treten oder in nicht-klinische Tätigkeiten wechseln, anstatt Concierge-Unternehmungen zu gründen. Zunehmender Rekrutierungswettbewerb erhöht die Kosten für die Ärztegewinnung und verlangsamt den geografischen Rollout.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Kardiovaskuläre Dominanz trifft auf pädiatrische BeschleunigungDie Kardiologie kontrollierte 2025 27,31 % des Marktanteils für Concierge-Medizin, getragen durch die Nachfrage von Führungskräften nach laufender Risikoüberwachung und sofortigem Zugang zu Herzkatheterlaboren. Die Marktgröße für Concierge-Medizin im Bereich kardiovaskulärer Angebote dürfte im Einklang mit der alternden Bevölkerung, die die Krankheitslast erhöht, stetig wachsen. Die Pädiatrie, obwohl heute noch kleiner, wird voraussichtlich bis 2031 mit einer CAGR von 11,62 % wachsen, angetrieben durch steigende Kindheitsfettleibigkeit, Diabetes und Verhaltensstörungen, die das Weiße Haus im Mai 2025 dokumentiert hat.
Die fachliche Diversifizierung schreitet voran. Die psychiatrische Concierge-Nachfrage steigt, da Arbeitgeber den Zugang zu psychischer Gesundheitsversorgung mit Produktivität verknüpfen, während die Primärversorgung als Fundament für breite Patientenpanels erhalten bleibt. Dermatologie, Orthopädie und Frauengesundheit entstehen in Nischen, in denen Patienten ästhetische Ergebnisse oder Fertilitätsmonitoring schätzen, machen aber noch bescheidene Anteile an der Gesamtmarktgröße für Concierge-Medizin aus. Anbieter bündeln zunehmend Primärversorgung mit Facharztzugang, um sich zu differenzieren, und schaffen zusammengesetzte Programme, die die Kundenbindung vertiefen und die Mitgliedschaftsdauer verlängern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Eigentumsmodell:
Gruppenpraxen führen, virtuelle Plattformen stören den MarktArztgeführte Gruppenpraxen hielten 2025 59,83 % der Marktgröße für Concierge-Medizin und nutzen gemeinsame Infrastruktur sowie gegenseitige Überweisungsdynamiken, um die Kosten pro Mitglied unter Kontrolle zu halten. Die Gruppenökonomie unterstützt auch Investitionen in elektronische Patientenakten und Fernüberwachung, die Einzelpraxen oft schwer finanzieren können. Ausschließlich virtuelle Concierge-Plattformen werden jedoch voraussichtlich bis 2031 eine CAGR von 12,38 % verzeichnen, begünstigt durch minimalen Immobilienaufwand und KI-gestützte Triage, die es Ärzten ermöglicht, größere Patientenpanels zu verwalten, ohne die Besuchsqualität zu beeinträchtigen.
Unternehmenseigene Netzwerke wie One Medical, jetzt Teil von Amazon, betreiben mehr als 200 Kliniken und betreuen rund 815.000 Mitglieder, was zeigt, wie Skalierung die Verhandlungsmacht gegenüber Kostenträgern und Lieferanten stärkt. Franchise-Formate bieten schlüsselfertige Plattformen für Ärzte, denen das Kapital fehlt, um eigene Technologien zu entwickeln, während krankenhausgebundene Programme stationäre Versorgungswege integrieren, aber oft nicht die Reaktionsfähigkeit auf Concierge-Niveau erreichen. Insgesamt dreht sich die Wettbewerbspositionierung um die Fähigkeit eines Anbieters, die Vertrautheit der Versorgung mit operativer Effizienz in Einklang zu bringen – eine zentrale Spannung für die künftige Entwicklung des Marktes für Concierge-Medizin.
Nach Servicetier:
Mittleres Niveau balanciert Zugang, Luxus erfasst VermögenMitgliedschaften der mittleren Preisklasse zwischen 3.000 und 10.000 USD sicherten sich 2025 39,28 % der Marktgröße für Concierge-Medizin und bieten attraktive Kompromisse für Haushalte der oberen Mittelschicht, die schnelleren Zugang ohne Premium-Extras suchen. Premium- und Ultra-Luxus-Tiers wachsen mit einer CAGR von 10,16 %, angetrieben von vermögenden Privatpersonen, die globale medizinische Navigation, fortschrittliche Diagnostik und dedizierte Versorgungsteams schätzen. Sollis Health gibt an, dass 99 % ihrer Mitglieder Notaufnahmebesuche vermeiden, was den wahrgenommenen ROI im oberen Segment unterstreicht.
Einstiegstiers unter 3.000 USD pro Jahr zielen darauf ab, den Concierge-Zugang zu demokratisieren, sind jedoch häufig auf größere Patientenpanels und schmalere Servicemenüs angewiesen. Programme der mittleren Preisklasse sehen sich Druck von beiden Seiten ausgesetzt – sie müssen höhere Gebühren gegenüber dem Einstiegsniveau rechtfertigen, während ihnen gleichzeitig die Weißhandschuh-Merkmale von Luxuswettbewerbern fehlen. Anbieter verfeinern Tier-Differenzierungsmerkmale, um Kundenabwanderung zu steuern, und heben maßgeschneiderte Untersuchungsprotokolle, Facharztkoordination und personalisierte Lebensplanung als Wertanker hervor.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus:
Persönliche Versorgung verankert Vertrauen, virtuelle Modelle skalieren die ReichweiteDie persönliche Versorgung entfiel 2025 auf 62,86 % der Marktgröße für Concierge-Medizin, da Patienten weiterhin körperliche Untersuchungen, Vor-Ort-Labore und die durch persönliche Besuche entstehende Vertrauensbeziehung bevorzugen. Eine Überprüfung von Hausbesuchsdiensten aus dem Jahr 2024 ergab eine Wiederbuchungsabsicht von 94,2 %, was auf einen anhaltenden Appetit auf direkte Interaktion hindeutet. Ausschließlich virtuelle Plattformen expandieren am schnellsten mit einer CAGR von 13,32 %, unterstützt durch Fernüberwachungsgeräte, die Ärzten kontinuierliche biometrische Datenströme liefern.
Hybridmodelle, die jährliche körperliche Untersuchungen mit telemedizinischen Nachsorgeterminen kombinieren, schlagen eine Effizienzbalance. CMS-Regeln, die bis 2026 gelten, erstatten Telemedizin weiterhin über alle geografischen Standorte hinweg und verringern regulatorische Reibungspunkte. Virtuelle Modalitäten stoßen dennoch bei komplexen Diagnosen an Grenzen, was viele Betreiber dazu veranlasst, gemischte Angebote einzuführen. Jüngere, digitale Patienten bevorzugen Messaging-Konsultationen, was virtuelle Kapazität auch für stationäre Praxen innerhalb des Marktes für Concierge-Medizin zu einer strategischen Notwendigkeit macht.
Geografische Analyse
Concierge-Medizin-Markt Nordamerika
Nordamerika erzielte 2025 einen Umsatzanteil von 38,36 % und profitierte dabei vom größten Pool an niedergelassenen Ärzten sowie der dichtesten Konzentration an vermögenden Privatpersonen. Der Concierge-Medizin-Markt in den Vereinigten Staaten wuchs, wobei die Anzahl der Praxen von 1.658 im Jahr 2018 auf 3.036 im Jahr 2023 stieg und die Zahl der Kliniker im gleichen Zeitraum von 3.935 auf 7.021 zunahm. US-amerikanische Arbeitgeber beschleunigen die Marktdurchdringung zusätzlich, indem sie Mitgliedschaften bündeln, um Fehlzeiten und Ausgaben für Notaufnahmen zu reduzieren. Kanada und Mexiko verzeichnen eine noch junge Akzeptanz, die sich auf große Ballungsräume konzentriert, in denen grenzüberschreitende Medizintouristen eine kontinuierliche Versorgung suchen.
Concierge-Medizin-Markt Asien-Pazifik
Die Asien-Pazifik-Region wird voraussichtlich bis 2031 mit einer CAGR von 12,38 % wachsen, angetrieben durch rasch steigende verfügbare Einkommen, insbesondere in China und Indien. Achtzig Prozent der Verbraucher in der Asien-Pazifik-Region bekunden Interesse an Gesundheitsvorsorgediensten, wobei die Hälfte bereit ist, Aufpreise zu zahlen, und neunzig Prozent eine zentrale Koordinationsstelle bevorzugen. Die Nutzung von Telemedizin hat sich von 2020 bis 2024 verdoppelt und damit eine Infrastruktur geschaffen, die Concierge-Plattformen nutzen können. Die Erweiterung des Greater Bay Area Medical Concierge Service Network von AXA Hongkong im Jahr 2025 veranschaulicht das Wachstum der grenzüberschreitenden Versorgung. Japans alternde Bevölkerungsgruppe und Australiens private Versicherungsnormen bieten weiteres Potenzial für die regionale Expansion.
Concierge-Medizin-Markt Europa, Naher Osten und Südamerika
Europa verzeichnet eine moderate Akzeptanz, wobei Deutschland, das Vereinigte Königreich und Frankreich an der Spitze stehen und jeweils von steigenden Privatausgaben sowie permissiven Regelungen zur Direktvertragsgestaltung profitieren. Die GCC-Volkswirtschaften im Nahen Osten begrüßen Anbieter im Ultra-Luxussegment, die expatriierte Führungskräfte ansprechen, welche eine kontinuierliche Versorgung an ihren weltweiten Einsatzorten suchen. Südamerika befindet sich noch in der Entstehungsphase; wohlhabende Bevölkerungsschichten in Brasilien und Argentinien nehmen Concierge-Dienste in Anspruch, doch eine breitere Verbreitung wird durch Erschwinglichkeit und fragmentierte Versicherungsstrukturen verlangsamt. Unterschiedliche regulatorische Rahmenbedingungen erfordern lokalisierte Modelle und veranlassen große Anbieter, regionale Partnerschaften einzugehen, um das Markteintrittsrisiko zu mindern.

Regulatorisches Umfeld
Concierge-Medizin operiert innerhalb eines Flickenteppichs aus Gesundheits-, Versicherungs- und Verbraucherschutzvorschriften, mit begrenzt einheitlicher gesetzlicher Definition in vielen Rechtsräumen. In den Vereinigten Staaten behandeln Medicare und Regeln kommerzieller Kostenträger Mitgliedschaftspauschalen im Allgemeinen als nicht erstattungsfähig, was bedeutet, dass Anbieter nur zusätzliche, gedeckte Leistungen getrennt abrechnen müssen. Dieser Ansatz erhöht das Compliance-Risiko im Zusammenhang mit Doppelabrechnung und Dokumentation. CMS verlängerte die pandemiebedingten Telemedizin-Flexibilitäten bis 2025, einschließlich einer breiteren geografischen Abdeckung und rein audiobasierter Leistungen. Dies unterstützt hybride Concierge-Versorgungsmodelle, erhöht aber auch den Bedarf, Zulassungs- und Verschreibungsvorgaben über Bundesstaaten hinweg zu managen.
Ein zentraler Compliance-Ankerpunkt im Jahr 2026 ist die Auslegung der bundesstaatlichen Betrugs- und Missbrauchsbekämpfung: HHS-OIG-FAQ-Aktualisierungen im April 2026 bekräftigten, dass der Fair Market Value kein Safe Harbor für die Einhaltung des Anti-Kickback-Statute ist und dass die Einhaltung des Stark Law keinen AKS-Schutz gewährt. Dies beeinflusst, wie Concierge-Praxen Überweisungen, Zusatzleistungen und Arbeitgebervereinbarungen strukturieren. Parallel dazu schuf der One Big Beautiful Bill Act (in Kraft seit 1. Januar 2026) einen klareren gesetzlichen Rahmen für Direct Primary Care (DPC) und die HSA-Behandlung innerhalb bestimmter Gebührengrenzen, was beeinflusst, wie manche Anbieter ihre Angebote positionieren und Mitgliedschaftsverträge gestalten. Bundesstaatliche Doktrinen wie die Corporate Practice of Medicine (zum Beispiel in Kalifornien) schränken weiterhin die Eigentümerschaft durch Nicht-Ärzte ein, was unternehmensgestützte Modelle in Richtung MSO-Strukturen drängt und Offenlegungen gegenüber Mitgliedern erfordert, die gedeckte Leistungen, Kündigungsbedingungen und die Tatsache klarstellen, dass die Mitgliedschaft keine Versicherung ist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Concierge-Medizin beginnt mit dem Ärzteangebot und der Praxisgründung, geht dann über die Praxisumstellung (Umwandlung von Fee-for-Service-Patientenlisten in gedeckelte Mitgliedschaftslisten) und die Mitgliedergewinnung, bevor die Versorgung über persönliche, hybride oder rein virtuelle Kanäle erfolgt. Ermöglichende Ebenen umfassen die Mitgliedschaftsverwaltung (Anmeldung, wiederkehrende Abrechnung und Kundenservice), klinische Workflow-Technologie (EHR-Integrationen, sichere Nachrichten, Telemedizin und Fernüberwachung) sowie vertraglich gebundene Leistungen für Diagnostik, Bildgebung, Labore und Facharztüberweisungen. Die Einnahmenerfassung ist stark auf direkte Patientenzahlungen ausgerichtet, und, soweit anwendbar, auf separate Abrechnungen für gedeckte Leistungen.
Die betriebliche Skalierung hängt häufig von Vermittlern wie Management Services Organizations (MSOs) ab, die Personal, Terminplanung, Einrichtungen, Technologiebeschaffung und Compliance-Unterstützung bereitstellen und dabei die bundesstaatlichen CPOM-Beschränkungen für Unternehmenseigentum berücksichtigen. Die Rekrutierung von Ärzten bleibt ein Engpass in der Kette, was die Kapazität für neue Klinikeröffnungen einschränkt und die geografische Expansion begrenzt, selbst wenn die Nachfrage steigt. Verbesserungen der Arzterfahrung (wie reduzierter Verwaltungsaufwand und kleinere Patientenlisten) sowie Umstellungsunterstützungsdienste können daher zu Differenzierungsmerkmalen werden. Rechts- und Compliance-Beratungsdienste sind ebenfalls von zentraler Bedeutung, da Mitgliedschaftsverträge mit Verbraucherschutzoffenlegungen und Abrechnungstrennungsregeln übereinstimmen müssen, insbesondere wenn Praxen arbeitgeberfinanzierte Mitgliedschaften hinzufügen oder Telemedizin über Bundesstaatengrenzen hinweg ausweiten.
Wettbewerbslandschaft
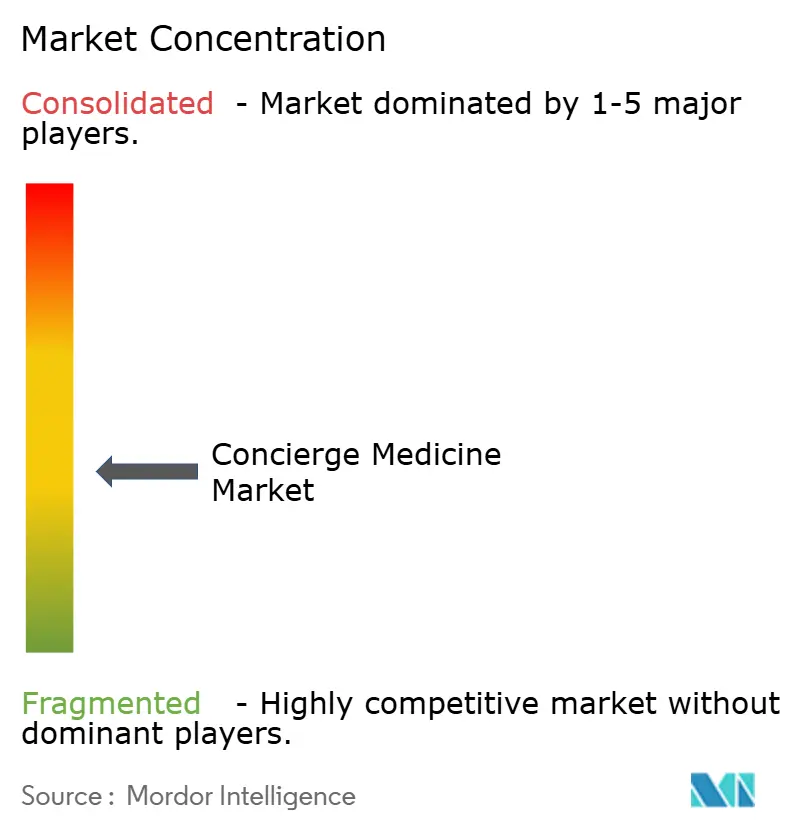
Der Markt für Concierge-Medizin bleibt moderat fragmentiert. Amazons Übernahme von One Medical im Jahr 2023 für 3,9 Milliarden USD beleuchtete den zunehmenden Wettbewerb, da Technologiegiganten Fuß in der klinischen Versorgung fassen wollen. One Medical betreibt jetzt über 200 Standorte und bedient rund 815.000 Mitglieder und nutzt seine Größe, um Verträge mit Kostenträgern auszuhandeln und in KI-Tools zu investieren, die die Dokumentationszeiten um 40 % reduzieren. Privia Health, das 4.642 Anbieter in 1.170 Versorgungszentren unterstützt, meldete eine Anbieterbindungsrate von 98 % und mehr als 100 wertbasierte Verträge, was ein qualitätsmetrisch ausgerichtetes Modell veranschaulicht.
Kleinere Unternehmen verfolgen Nischen in weißen Flecken wie pädiatrische Versorgung, Führungskräftegesundheit und kosmetische Dermatologie. Ausschließlich virtuelle Disruptoren vermeiden Immobilienkosten, was niedrigere Mitgliedschaftspreise und eine breitere geografische Reichweite ermöglicht, stehen aber nach wie vor vor Hürden bei der Durchführung körperlicher Untersuchungen. Die Ärztegewinnung bleibt das härteste Schlachtfeld angesichts des schrumpfenden unabhängigen Angebots. Plattformen, die weniger Papierkram, höhere Einnahmen pro Patient und flexible Terminplanung bieten, gewinnen einen Vorteil bei der Talentgewinnung.
Regulatorisches Know-how differenziert ebenfalls die Gewinner. Anbieter, die mit Medicare-Abrechnungsbestimmungen, staatlichen Versicherungsoffenlegungsregeln und Telemedizin-Zulassungsanforderungen vertraut sind, skalieren effektiver über Märkte hinweg. Debatten über Gleichstellung lösen Reputationsscrutiny aus und veranlassen Betreiber, messbare Verbesserungen der Behandlungsergebnisse aufzuzeigen und zu betonen, dass eine höhere Arztzufriedenheit letztlich mehr Ärzte in der Praxis hält. Die Konsolidierung wird sich voraussichtlich fortsetzen, da kapitalstarke Neueinsteiger etablierte Praxen übernehmen, um das regionale Wachstum zu beschleunigen, und dadurch die Margen für kleinere, eigenständige Kliniken komprimieren.
Marktführer der Concierge-Medizin-Branche
MDVIP
SignatureMD
Crossover Health
Castle Connolly Private Health Partners
Concierge Choice Physicians
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Concierge-Medizin-Markt
- AtlasMD
- Baylor Scott & White Premier
- Carbon Health (Concierge Tier)
- Castle Connolly Private Health Partners
- Cedars-Sinai Concierge Medicine
- Concierge Choice Physicians
- Crossover Health
- EliteHealth
- Forward
- MDVIP
- One Medical (Amazon)
- Paragon Private Health
- PartnerMD
- Peninsula Doctor
- Privia Health
- Priority Physicians
- Qliance (Legacy Case)
- SignatureMD
- Sollis Health

Marktchancen und Zukunftsaussichten
Ein kurzfristiger Freiraum liegt an der Schnittstelle zwischen mitgliedschaftsbasierter Primärversorgung und arbeitgeberfinanzierten Zugangsmodellen, bei denen große Einkäufer Concierge-ähnliche Leistungen einbetten, um den Zugang zu verbessern und vermeidbare Inanspruchnahme zu reduzieren. Die Health Transformation Alliance hat Concierge-Mitgliedschaften für etwa 5 Millionen versicherte Beschäftigte eingebettet, was den Fall für einen skalierbaren B2B2C-Weg für Concierge-Netzwerke und fortschrittliche Primärversorgungsplattformen unterstützt, die über mehrstandortige Belegschaften hinweg einheitliche Servicelevel liefern können. Konsolidierung und Plattformaufbau schaffen ebenfalls Raum für multiregionale Netzwerke mit standardisierten Arbeitsabläufen, einschließlich des Abschlusses der Fusion von Premise Health und Crossover Health im Jahr 2026, die die Vor-Ort-, Nahstandort- und virtuelle Versorgung in nationalem Maßstab zusammenführte.
Eine weitere Chance liegt in der Produkt- und Preisarchitektur, die sich an die sich entwickelnden Regeln für Mitgliedschaftsvereinbarungen und digitale Zugangserwartungen anpasst. Der One Big Beautiful Bill Act, in Kraft seit 1. Januar 2026, formalisierte die HSA-Berechtigungsparameter für DPC-Mitgliedschaftsgebühren innerhalb definierter Grenzen. Dies ermutigt einige Anbieter, konforme, klar abgegrenzte Mitgliedschaftsstufen und Abrechnungstrennung zu schaffen, die Unklarheiten für Patienten und Arbeitgeber reduzieren. Auf der Versorgungsmodellseite bewegt sich der Markt weiterhin in Richtung hybrider und rein virtueller Concierge-Designs, unterstützt durch die Verlängerung der Telemedizin-Flexibilitäten durch CMS bis 2025 und durch Anbieter, die asynchrone Nachrichten und Fernüberwachung nutzen, um den Zugang skalierbar zu verwalten. Spezialbereiche, insbesondere Pädiatrie, unterstützt durch verstärkten Fokus auf chronische Erkrankungen bei Kindern, sowie hochintensive Koordination für komplexe Patienten bleiben konkrete Expansionsvektoren sowohl für arztgeführte Gruppen als auch für unternehmensgestützte Kliniknetzwerke.
Recent Industry Developments in Concierge-Medizin-Markt
- März 2026: Crossover Health und Premise Health geben eine endgültige Fusionsvereinbarung bekannt, um für eine integrierte Vor-Ort-, Nahstandort- und virtuelle Versorgung von über 400 Organisationen zu fusionieren. Die Ankündigung verändert die Marktstruktur durch Konsolidierung. Der Zusammenschluss ergibt eine Plattform in nationalem Maßstab, die eine diversifizierte Versorgung und stärkere Unternehmensverträge ermöglicht.
- Februar 2026: MDVIP verlegt seinen Sitz und sichert sich einen 11-jährigen Mietvertrag für den Hauptsitz im The Eclipse in Boca Raton, Florida. Die Verlagerung signalisiert Skalierung und Kapazitätserweiterung eines führenden Concierge-Netzwerks. Der Mietvertrag unterstützt ein landesweites Netzwerk angeschlossener Ärzte und die Infrastruktur für Wachstum.
- Januar 2026: Crossover Health und Premise Health geben eine endgültige Fusionsvereinbarung bekannt, um eine einheitliche, nationale Plattform für Vor-Ort- und Nahstandortversorgung zu schaffen. Die Ankündigung beschleunigt die Konsolidierung im Bereich mitgliedschaftsbasierter Concierge- und fortschrittlicher Primärversorgung. Sie stärkt das unternehmensorientierte Versorgungsmodell und die Verhandlungsmacht bei Kostenträgerverträgen.


Concierge-Medizin-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Erträge aus Concierge-Medizin-Mitgliedschaften und pauschalgebührenbasierten Versorgungsprogrammen, die Patienten erweiterten Zugang, Koordination und Arztzeit bieten, geliefert über Kliniken oder arztgeführte Praxen in den wichtigsten Regionen.
Ausgeschlossener Umfang: Wir zählen keine von Versicherungen bezahlten medizinischen Verfahren, Labortests, Bildgebung, Krankenhausaufenthalte oder Apothekenverkäufe, die außerhalb der Concierge-Mitgliedschaft oder Pauschalgebühr liegen.
Übersicht der Segmentierung
- Nach Anwendung
- Primärversorgung
- Pädiatrie
- Kardiologie
- Psychiatrie und psychische Gesundheit
- Sonstige Anwendungen
- Nach Eigentumsmodell
- Arztgeführte Einzelpraxen
- Arztgeführte Gruppenpraxen
- Unternehmenseigene Kliniken
- Krankenhaus-/Gesundheitssystemgebundene Programme
- Franchise-Modelle
- Ausschließlich virtuelle Concierge-Plattformen
- Nach Servicetier
- Einstiegsniveau (USD < 3 Tsd. p.a.)
- Mittleres Niveau (USD 3–10 Tsd. p.a.)
- Premium / Ultra-Luxus (USD > 10 Tsd. p.a.)
- Nach Bereitstellungsmodus
- Persönlich
- Hybrid
- Ausschließlich virtuell
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Schreibtischrecherche wurde genutzt, um den adressierbaren Patientenpool sowie die Regeln abzubilden, die bestimmen, wie Concierge-Programme abrechnen und operieren. Wir stützten uns auf öffentliche Quellen wie Leitlinien und Gebührenregeln der US Centers for Medicare and Medicaid Services, das US Bureau of Labor Statistics für Ärztegehaltstrends und OECD-Gesundheitsstatistiken, um Ausgaben und Systemkapazität in wichtigen Ländern zu verstehen.
Um das Modell praxistauglich zu machen, haben wir auch Quellen wie von Fachkollegen begutachtete Zeitschriften zu Primärversorgungszugang und Arztarbeitslast, Veröffentlichungen von Gesundheitsministerien sowie seriöse Presse- und Verbandswebsites überprüft, die die Akzeptanz von Abonnementversorgung und Versorgungsmuster verfolgen. Unternehmensmeldungen und Investorenmaterialien wurden genutzt, um Preisspannen, Programmstrukturen und geografische Präsenz zu verstehen. Kostenpflichtige Abonnements, die Unternehmensfinanzen, Nachrichten und Patente verfolgen, halfen dabei, Lücken bei Skalierungssignalen und Serviceerweiterung zu schließen. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden herangezogen, um Eingaben zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was Patienten tatsächlich zahlen und was Anbieter realistisch liefern können, da ein Programm durch Patientenlistengröße und Arztzeit begrenzt ist. Wir sprachen mit Praxisinhabern, medizinischen Direktoren, Klinikbetriebsteams und Drittverwaltern in den wichtigsten Regionen, um typische Mitgliedschaftspreise, Leistungsumfänge und Abwanderungsverhalten zu bestätigen. Wo möglich, haben wir diese Punkte anschließend mit Kostenträgern und Überweisungspartnern gegengeprüft.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 31% | CXOs: 12% | APAC: 44% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 34% | EMEA: 35% |
| Kleinere Akteure: 15% | Manager: 54% | Amerika: 21% |
Marktgrößenbestimmung & Prognose
Das Kernmodell verwendet einen Top-Down-Aufbau des Nachfragepools, der mit der Primärversorgungskapazität und Akzeptanzsignalen beginnt, die dann in zahlende Concierge-Mitglieder übersetzt werden. Länderwerte wurden anhand von Eingaben wie geschätzten teilnehmenden Ärzten, durchschnittlicher Patientenlistengröße nach Programmtyp, jährlichen Mitgliedschaftsgebührenspannen und dem Mix zwischen persönlicher, hybrider und rein virtueller Versorgung entwickelt.
Diese Gesamtwerte wurden dann durch selektive Bottom-Up-Näherungen bestätigt, hauptsächlich durch stichprobenartige Preisprüfungen, Anbieterzusammenfassungen in wichtigen Ballungsräumen und einfache Umsatzlogik (Mitgliedschaften pro Arzt multipliziert mit Jahresgebühren), um Überzählungen zu erkennen und unrealistische Durchdringungsniveaus zu korrigieren. Wo Daten auf Praxisebene nicht verfügbar waren, wurden Lücken durch konservative Akzeptanzbandbreiten behandelt und anschließend durch Interviews erneut geprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, da das Wachstum von wenigen sensiblen Stellhebeln abhängt, die sich schnell ändern können, wie Einschränkungen beim Ärzteangebot, Zahlungsbereitschaft der Patienten und das Tempo hybrider Programmeinführungen. Kurzfristige Trends wurden an beobachtete Preis- und Anmeldemuster verankert und dann mithilfe von Experteneingaben angepasst, wie sich Listengrößen und Serviceintensität tendenziell entwickeln, wenn Programme skalieren.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit die Ergebnisse an reale Kapazitäten und Preise gebunden bleiben. Wir haben Länderschätzungen mit unabhängigen Signalen wie Arzt-Bevölkerungs-Verhältnissen, Trends bei der Inanspruchnahme der Primärversorgung und veröffentlichten Spannen für Mitgliedschaftsgebühren verglichen. Wir haben auch Ausreißer überprüft, bei denen der implizierte Umsatz pro Arzt zu hoch oder zu niedrig erschien.
Vor der endgültigen Freigabe durchläuft das Modell stufenweise Überprüfungen, bei denen Annahmen, Einheiten und Umrechnungslogik erneut geprüft werden, gefolgt von gezielten erneuten Kontakten, wenn sich eine Schlüsseleingabe ändert oder eine Lücke ungelöst bleibt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste konsistente Sicht erhalten.
Marktgröße der Concierge-Medizin von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Concierge-Medizin können sich unterscheiden, da jeder Herausgeber die Grenze dessen, was als Concierge-Umsatz gezählt wird, unterschiedlich zieht, und weil Preise und Patientenvolumina nicht auf eine einheitliche standardisierte Weise berichtet werden. Unterschiede zeigen sich auch, wenn Studien verschiedene Basisjahre, Währungszeitpunkte oder regionale Abdeckungen wählen, was dann die Gesamtwerte und Wachstumspfade beeinflusst.
Wichtige Treiber für Abweichungen in diesem Markt hängen in der Regel davon ab, ob hybride Programme als Concierge behandelt werden, wenn nur eine Teilmenge der Patienten eine Pauschalgebühr zahlt, wie Einstiegsabonnementstufen bepreist und annualisiert werden, und ob die Schätzung Mitgliedschaftsgebühren mit breiteren Primärversorgungsausgaben vermischt. Annahmen zur Ärztepartizipation, realistischen Listengrößen und Abwanderung spielen ebenfalls eine Rolle, da kleine Verschiebungen bei diesen Eingaben die globale Zahl merklich bewegen können.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,63 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 20,40 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und schränkt den Umfang typischerweise auf etablierte persönliche Concierge-Programme ein, was hybride Mitgliedschaften und neuere rein virtuelle Modelle in schneller wachsenden Ländern unterzählen kann. |
| Fachzeitschrift B | 18,30 Mrd. USD (2024) | Stützt sich auf vereinfachte Annahmen zur Ärzteakzeptanz und begrenzte Preisnormalisierung, was übersehen kann, wie Listenobergrenzen und Servicestufen den effektiven Umsatz pro Arzt regionsübergreifend verändern. |
Die Tabelle zeigt eine Spanne, die hauptsächlich durch den Umfang und die Art, wie Mitgliedschaftsumsätze über Programmtypen hinweg annualisiert werden, erklärt wird. Im Modell von Mordor Intelligence werden nur von Patienten finanzierte Mitgliedschafts- und Pauschalgebühren gezählt, während von Versicherungen bezahlte medizinische Leistungen ausgeschlossen werden, selbst wenn die Versorgung über dieselbe Klinik erfolgt. Sobald diese Abgrenzungen konsistent angewendet und dann mit Listengrößen- und Preisprüfungen stresstestet werden, lässt sich das Ergebnis leichter auf klare Eingaben und wiederholbare Schritte zurückführen.


Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für den Markt für Concierge-Medizin bis 2031 prognostiziert?
Für den Markt für Concierge-Medizin wird von 2026 bis 2031 eine CAGR von 9,05 % prognostiziert.
Welche Anwendung hält derzeit den größten Anteil?
Die Kardiologie führt mit 27,31 % des Umsatzes im Jahr 2025.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich bis 2031 eine CAGR von 12,38 % verzeichnen.
Wie groß ist das Segment der Mitgliedschaften der mittleren Preisklasse?
Mitgliedschaften der mittleren Preisklasse mit einem Preis zwischen 3.000 und 10.000 USD erzielten 2025 39,28 % des Umsatzes.
Was treibt die Ärztemigration zu Concierge-Modellen an?
Hohe Burnout-Raten – 43 % der Ärzte meldeten 2024 entsprechende Symptome – motivieren zur Umwandlung für kleinere Patientenpanels und eine bessere Work-Life-Balance.
Seite zuletzt aktualisiert am:


