
Marktgröße und Marktanteil für Online-Simulationsspiele
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
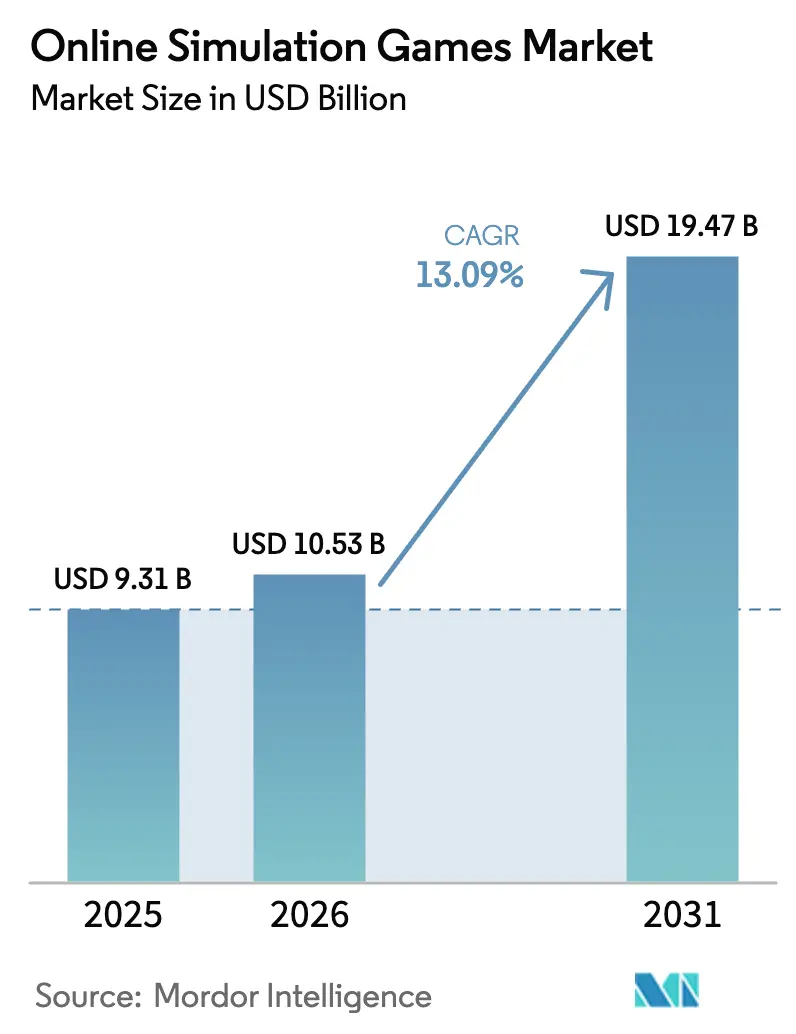
| Marktgröße (2026) | 10.53 Milliarden US-Dollar |
| Marktgröße (2031) | 19.47 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.09 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
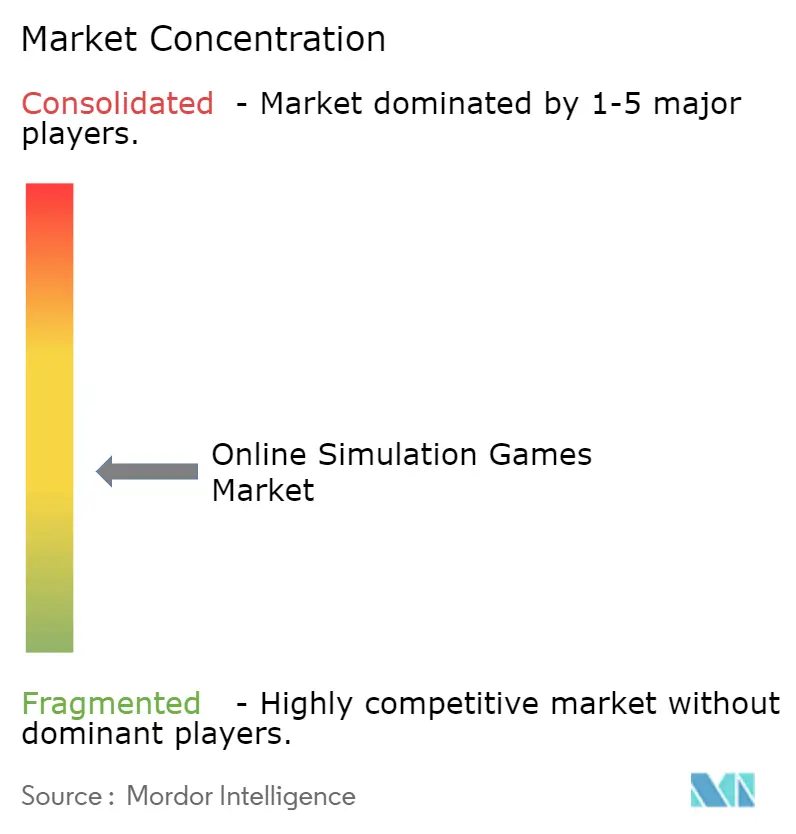
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Online-Simulationsspiele von Mordor Intelligence
Die Marktgröße für Online-Simulationsspiele wird im Jahr 2026 auf USD 10,53 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 9,31 Milliarden, mit Prognosen für 2031 von USD 19,47 Milliarden, wachsend mit einer CAGR von 13,09 % über 2026–2031. Robuste Ausgaben für fotorealistische Physik-Engines, eine wachsende plattformübergreifende Akzeptanz und die Konvergenz von Unterhaltung mit professionellem Training halten die Wachstumskurve steil. Fortschrittliche Cloud-Infrastruktur reduziert Latenz und Hardware-Barrieren und erweitert den Nutzerkreis von dedizierten PC-Spielern bis hin zu Gelegenheitsspielsegmenten auf Mobilgeräten. Die Konsolidierung von Publishern, angeführt durch Microsofts Post-Activision-Strategie, konzentriert geistiges Eigentum und Talentpools, auch wenn sie die Reichweite kleinerer Studios in Premium-Distributionsnetzwerke ausweitet. Inzwischen verändert generative KI die Designpipelines; 62 % der Studios nutzen sie bereits zur Generierung von Welten und Assets, was Entwicklungszeitpläne und Kosten verkürzt. Regulatorischer Gegenwind im Zusammenhang mit Loot-Boxen in Europa veranlasst eine Schwerpunktverlagerung hin zu Abonnements und hybriden Umsatzmodellen, die einer Compliance-Prüfung besser standhalten können.
Wesentliche Erkenntnisse des Berichts
- Nach Plattform erfasste Mobilgeräte im Jahr 2025 einen Anteil von 59,40 % am Markt für Online-Simulationsspiele; VR/AR-Geräte verzeichnen das schnellste Wachstum mit einer CAGR von 19,45 % bis 2031.
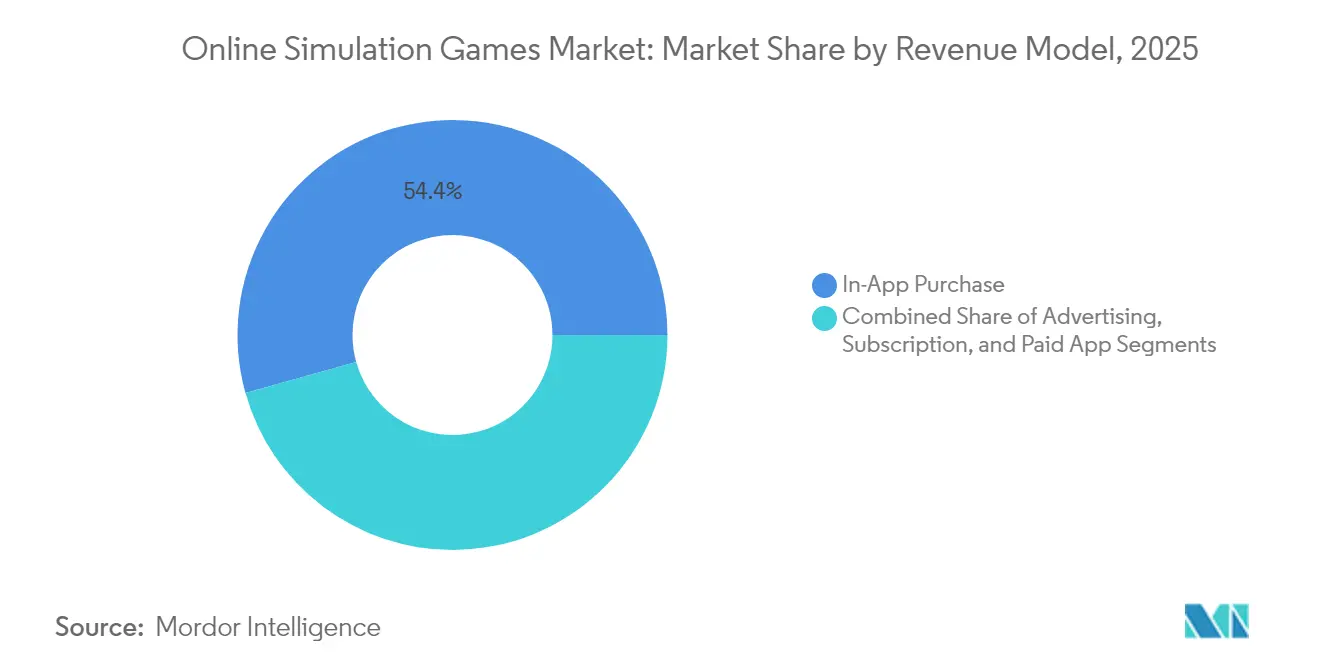
- Nach Umsatzmodell hielten In-App-Käufe im Jahr 2025 einen Anteil von 54,35 % an der Marktgröße für Online-Simulationsspiele, während Abonnements zwischen 2026 und 2031 mit einer CAGR von 15,55 % wachsen.
- Nach Spieltyp entfiel im Jahr 2025 ein Anteil von 34,60 % des Marktes für Online-Simulationsspiele auf Lebenssimulation; Trainings- und Bildungssimulationen sollen bis 2031 mit einer CAGR von 17,62 % wachsen.
- Nach Geografie führte der asiatisch-pazifische Raum mit einem Marktanteil von 44,70 % am Markt für Online-Simulationsspiele im Jahr 2025, während die Region Naher Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 17,62 % expandieren wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Online-Simulationsspiele
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Zunahme der Akzeptanz von Mobile-First-Gaming in aufstrebenden asiatischen Märkten | +3.2% | Asiatisch-pazifischer Raum; Ausstrahlung auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum der Cloud-Gaming-Infrastruktur, die Simulationen mit niedriger Latenz in Nordamerika ermöglicht | +2.5% | Nordamerika; Europa | Mittelfristig (2–4 Jahre) |
| Integration von generativer KI für den Aufbau von Spielwelten in Echtzeit, die das Spielerengagement steigert | +2.8% | Global; frühe Akzeptanz in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Übertragungsrechte für Esports im Bereich Simulationsspiele in Europa | +1.9% | Europa; Nordamerika; Ostasien | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Initiativen zur digitalen Wirtschaft, die unabhängige Simulationsstudios in Südamerika fördern | +1.5% | Südamerika (Brasilien, Argentinien, Chile) | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung von VR-Flug- und Fahrsimulationen für das Training im Nahen Osten | +1.8% | Naher Osten; Nordafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme der Akzeptanz von Mobile-First-Gaming in aufstrebenden asiatischen Märkten
Mobile-Downloads erreichten in Südostasien im ersten Halbjahr 2024 4,2 Milliarden, wobei Indonesien allein 41 % beisteuerte.[1]Z.com Engagement-Team, „Umfrage zu den Nutzungstrends von Mobilspielen in Asien”, engagement.z.com Die Ausgabebereitschaft übersteigt nun in Indonesien, Malaysia und Thailand 60 %, was Publisher dazu motiviert, Inhalte zu lokalisieren und auf kulturell relevante Lebensmittel- und Sportsimulationen zu setzen. Der Ausbau der 5G-Abdeckung erschließt komplexe Physik, die bislang PCs vorbehalten war, und festigt die Dominanz von Mobilgeräten im Markt für Online-Simulationsspiele in der Region. Studios, die diese Bedingungen nutzen, gewinnen schnell an Größe, ohne hohe Vorabkosten für Konsolen- oder PC-Marketing.
Wachstum der Cloud-Gaming-Infrastruktur, die Simulationen mit niedriger Latenz in Nordamerika ermöglicht
Edge-basierte Architekturen wie AccelByte's Multiplayer-Server, integriert mit Microsoft Azure, bieten nun verschiedene Virtual-Machine-Familien, die für Simulationsworkloads optimiert sind.[2]Thomas Burelli et al., „Es ist offiziell: Die Olympischen Esports-Spiele finden 2025 statt”, The Conversation, theconversation.com CableLabs' Low Latency DOCSIS reduziert die Latenz weiter und ermöglicht es bandbreitenintensiven Flug- oder Städtebausimulationen, über gewöhnliche Verbindungen einwandfrei zu laufen. Indem die Leistung von der Hardware des Endnutzers abstrahiert wird, erschließen Entwickler neue Regionen, in denen Hochleistungs-GPUs nach wie vor knapp sind, und verbreitern die adressierbare Basis des Marktes für Online-Simulationsspiele.
Integration von generativer KI für den Aufbau von Spielwelten in Echtzeit, die das Spielerengagement steigert
Kraftons inZOI wurde im März 2025 mit KI-gesteuerten Nicht-Spieler-Charakteren und Werkzeugen veröffentlicht, die 2D-Bilder in spielbare 3D-Assets umwandeln, und verkaufte in der ersten Woche 1 Million Exemplare. Spieler erwarten nun aufkommende Geschichten anstelle vordefinierter Quests, was Designer dazu zwingt, unendliche Variablen bereitzustellen. Produktionspipelines, die früher monatelange manuelle Asset-Erstellung erforderten, schließen Aufgaben nun in Tagen ab und beschleunigen Updates, die den Markt für Online-Simulationsspiele mit frischen Inhalten versorgen. KI lokalisiert auch Dialoge auf Abruf, verkürzt die Markteinführungszeit für neue Gebiete und fördert Bindungsmetriken, die Abonnementpreise rechtfertigen.
Ausbau der Übertragungsrechte für Esports im Bereich Simulationsspiele in Europa
Europäische Medienverträge für Simulations-Esports gewinnen an Wert, da die Zuschauerschaft parallel zu einem regionalen Esports-Sektor wächst, der 2025 voraussichtlich USD 1 Milliarden übersteigen wird.[3]AccelByte Engineering, „VM-Anbieter für die Spielserver-Verwaltung”, accelbyte.io Die Olympischen Esports-Spiele, die in Saudi-Arabien debütieren, stellen Flug-, Landwirtschafts- und Motorsportsimulationen auf eine globale Bühne. Die Übertragungspräsenz gewinnt neue Spieler, die sich mit realen Sportarten identifizieren, aber interaktive Kontrolle suchen. Publisher monetarisieren über Sponsoren-Overlays und Turnierpässe und diversifizieren den Markt für Online-Simulationsspiele weg von der Abhängigkeit von Mikrotransaktionen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe GPU-Nachfrage übersteigt das Angebot und treibt die Hardwarekosten für PC-Simulationen in die Höhe | -1.7% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Strenge Loot-Box-Regulierungen in Europa schränken Monetarisierungsoptionen ein | -1.2% | Europa, Ausstrahlung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Bandbreitenbeschränkungen im ländlichen Afrika behindern Echtzeit-Mehrspieler-Erlebnisse | -0.8% | Ausgewählte ländliche Gebiete in Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Steigende Entwicklungskosten für fotorealistische Physik-Engines | -1.5% | Globale unabhängige Studios | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe GPU-Nachfrage übersteigt das Angebot und treibt die Hardwarekosten für PC-Simulationen in die Höhe
Nvidias Marktanteil von 86 % bei diskreten Gaming-GPUs verleiht Engpässen direkten Einfluss auf die Einzelhandelspreise.[4]Charlie Peng, „Nvidia Corporation: Strategisches Audit der PC-Gaming-Branche”, digitalcommons.unl.edu Verbraucher verschieben Upgrades, was den Premium-PC-Anteil an der Marktgröße für Online-Simulationsspiele schrumpfen lässt. Entwickler reduzieren Textur-Packs oder fügen Cloud-gerenderte Modi hinzu, die das Computing in Rechenzentren verlagern. Während Streaming die Lücke überbrückt, lenkt es Ausgaben in Richtung Plattformgebühren und hinterlässt hauchdünne Margen für Titel, die auf feste Hardware-Umsätze angewiesen sind.
Strenge Loot-Box-Regulierungen in Europa schränken Monetarisierungsoptionen ein
Die Durchsetzungsmaßnahme der Europäischen Kommission von 2025 gegen jugendgerichtete In-Game-Käufe fügt Offenlegungsregeln und Alterseinstufungen hinzu. Das belgische Verbot hat bereits einen Präzedenzfall geschaffen; Deutschland kennzeichnet nun Titel, die Loot-Boxen enthalten, am Point of Sale. Studios überarbeiten Belohnungsschleifen zu transparenten Wahrscheinlichkeitstabellen oder wechseln zu Season-Pässen. Die Diversifizierung schützt die Einnahmen, verlängert aber die Nutzerakquisitionskosten und setzt kleinere Entwickler unter Druck, was die Liquidität in der Branche der Online-Simulationsspiele einengt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Umsatzmodell: Abonnement-Schwung verändert Ausgabemuster
In-App-Käufe trugen 2025 54,35 % des Umsatzes bei und spiegeln ihre niedrige Einstiegshürde und impulsgesteuerte Psychologie wider. Die Marktgröße für Abonnements im Markt für Online-Simulationsspiele wird laut Prognose zwischen 2026 und 2031 mit einer CAGR von 15,55 % expandieren, da Studios einen vorhersehbaren Cashflow schätzen. Loot-Box-Regulierungen beschleunigen diese Migration, und es entstehen hybride Strukturen, bei denen optionale Mikrotransaktionen monatliche Pässe ergänzen. Werbeausgaben in Simulationstiteln stiegen im Jahresvergleich um 26,7 %, angetrieben durch Rewarded-Video-Formate, die das Engagement ohne Bezahlschranken aufrechterhalten. Bezahlte Download-Modelle bleiben in Nischen-Flugzeug- oder Industriesimulatoren bestehen, die professionelle Gemeinschaften bedienen, die bereit sind, im Voraus zu investieren.
Eine höhere jährliche Bindungsrate korreliert mit Abonnement-Bundles, die exklusive Erweiterungspakete und plattformübergreifende Cloud-Speicherstände beinhalten. Loyalitätskennzahlen zeigen, dass Nutzer, die länger als zwölf Monate eingeschrieben sind, durchschnittlich 42 % mehr Spielzeit aufweisen, was belegt, dass vorhersehbare Updates die Aufmerksamkeit sichern. Da Telekommunikationsbetreiber Spielabonnements in Datentarife einbinden, erweitert sich der Markt für Online-Simulationsspiele auf demografische Gruppen, die zuvor preissensibel waren.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtserwerb verfügbar


Nach Plattform: VR/AR-Immersion fordert die Dominanz von Mobilgeräten heraus
Mobilgeräte besitzen 59,40 % des aktuellen Volumens aufgrund der weit verbreiteten Smartphone-Durchdringung und der Bequemlichkeit von App-Stores. Dennoch sanken die Headset-Preise 2025 unter USD 400 und trieben VR/AR-Verkäufe mit einer CAGR von 19,45 % voran. Kleinere Formfaktoren und Inside-out-Tracking senken die Bewegungskrankheitsrate und ziehen Gelegenheitsnutzer zu Fahr- und Flugsimulationen an. Cloud-Streaming erweitert konsolenähnliche Grafik auf Chromebooks und Smart-TVs und verschmilzt Plattformgrenzen.
PC behält loyale Modding-Communitys, die Lebenszyklen für Städtebau- und Landwirtschaftstitel verlängern und eine lukrative, wenn auch nischenhafte Ecke des Marktes für Online-Simulationsspiele bewahren. Konsolen liefern standardisierte Hardware-Ziele, vereinfachen die Optimierung und gewährleisten stabile Bildraten. Die Cross-Play-Beteiligung wuchs 2024 um 40 %, da Studios sich zu universellen Matchmaking-Pools verpflichten, was Fragmentierung reduziert und die Reichweite maximiert.
Nach Spieltyp: Training und Bildung wächst rasant, da Unternehmen spielbasiertes Lernen einführen
Lebenssimulationstitel hielten 2025 einen Umsatzanteil von 34,60 %, der soziale Sandkästen umfasst, in denen von Spielern generierte Inhalte die Viralität antreiben. Unternehmensinteresse treibt Trainings- und Bildungssimulationen mit einer CAGR von 17,62 % voran. Luftfahrtakademien integrieren Extended-Reality-Flugmodule, die Regulierungsbehörden als anrechenbare Stunden akzeptieren, und senken so Betriebskosten. Medizinische Hochschulen setzen Patientendiagnoseszenarien ein, um seltene Erkrankungen ohne klinisches Risiko zu üben.
Fahrzeugsimulation schreitet mit Physik voran, die reale Telemetriedaten auf einstellige Abweichungen annähert und damit Anerkennungen von Berufsverbänden gewinnt. Bau- und Managementsimulatoren wandern in Unterrichtspläne ein und fördern strategisches Denken in Ingenieurstudiengängen. Sportsimulation behält eine beständige Fangemeinde, verstärkt durch Esports-Ligen, die Spielpatches mit echten Saisonkalendern synchronisieren und Athleten sowie Zuschauer in Einklang halten.
Geografische Analyse
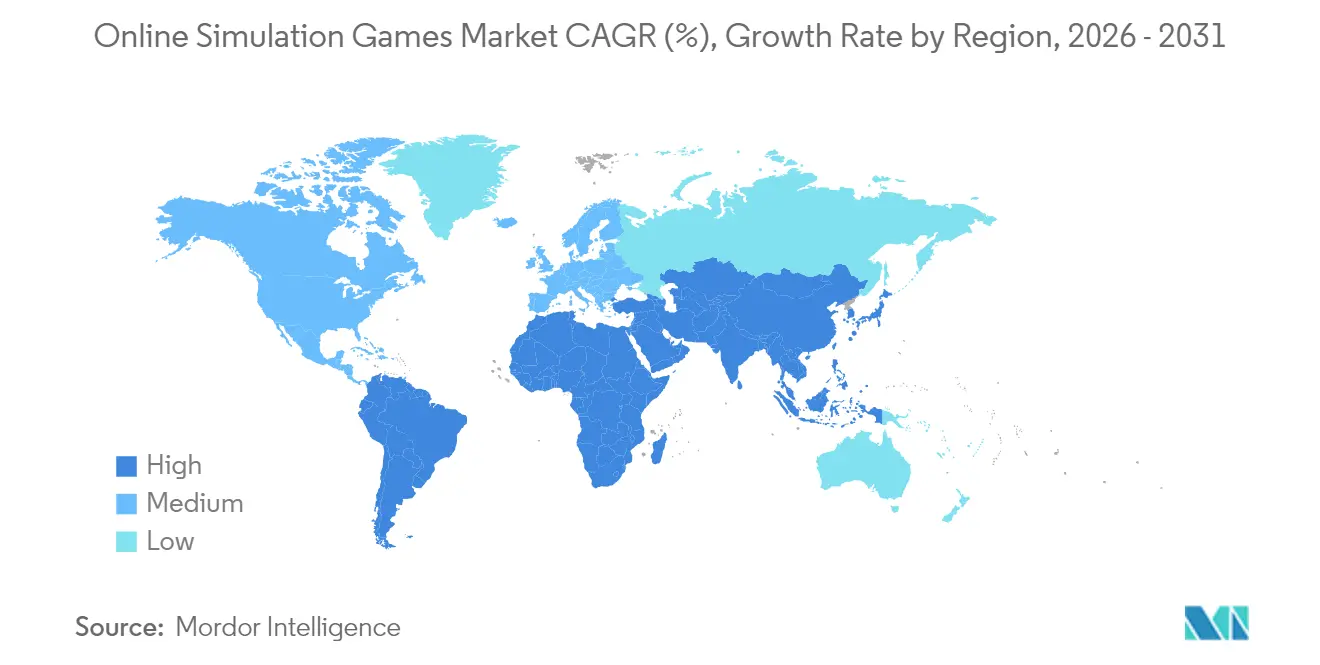
Der asiatisch-pazifische Raum stellt den größten Anteil am Markt für Online-Simulationsspiele und hält 44,70 % des Umsatzes 2025. China, Japan und Südkorea liefern Nutzer mit hohem ARPU, während Indonesien, Thailand und Malaysia Installationsvolumina antreiben, nachdem mobile Downloads Anfang 2024 4,2 Milliarden erreichten. Lokale Publisher übernehmen Sprachpakete und kulturell geprägte Assets, um die durchschnittliche Sitzungsdauer und die Tiefe der In-App-Käufe zu verlängern.
Die Region Naher Osten und Afrika verzeichnet die schnellste Entwicklung mit einer erwarteten CAGR von 17,62 % bis 2031, angetrieben durch staatliche Investmentfonds, die Kapital in Gaming-Akzeleratoren und Esports-Arenen allokieren. Die Nationale Gaming- und Esports-Strategie in Saudi-Arabien skizziert Ziele zur Schaffung von Arbeitsplätzen und zur Studioförderung, die Simulations-IP in Tourismus- und Bildungsinitiativen integriert. Infrastrukturausbauten von Glasfaser- und 5G-Netzen verringern die Latenz und gleichen die Region regional mit globalen Wettbewerbsstandards für Online-Titel an.
Nordamerika behält die technische Führungsposition in der Cloud-Bereitstellung und KI-Werkzeugentwicklung und verzeichnete im April 2025 einen mobilen Simulationsumsatz von USD 2 Milliarden. Europa setzt Monetarisierungsnormen, wobei Verbraucherschutzrichtlinien globale Designentscheidungen beeinflussen. Südamerika nutzt Brasiliens Gesetz 14.852, um Gaming einen kulturellen Status zu verleihen und öffentliche Zuschüsse sowie Steueranreize für Entwickler zu fördern. Ländliche Bandbreitenlücken bestehen fort, daher integrieren Studios Offline-Fortschrittssysteme, um die Zugänglichkeit zu gewährleisten und ein stetiges Wachstum über diverse wirtschaftliche Ebenen im Markt für Online-Simulationsspiele hinweg zu sichern.

Regulatorisches Umfeld
Die Regulierung von Online-Simulationsspielen wird im Hinblick auf Jugendschutz und glücksspielbasierte Monetarisierung strenger, was Verlage dazu zwingt, In-Game-Ökonomien und Offenlegungsprozesse neu zu gestalten. In Europa trieb die Europäische Kommission 2025 die Durchsetzung im Bereich der auf Jugendliche ausgerichteten In-Game-Verkäufe voran, während die britische Advertising Standards Authority (ASA) und CAP im Februar 2026 eine Durchsetzungsmitteilung erließen, die auffällige Loot-Box-Offenlegungen in Mobile-Game-Listungen vorschreibt; die aktive Überwachung beginnt am 26. Mai 2026. Diese Schritte stärken die Transparenz am Verkaufspunkt und schränken undurchsichtige Belohnungsschleifen ein.
Mehrere große Märkte führten 2026 zusätzliche jurisdiktionelle und inhaltsbezogene Governance-Pflichten ein, die Vertrieb und Live-Ops-Betrieb betreffen. Indien setzte im Mai 2026 die Promotion and Regulation of Online Gaming Rules, 2026 in Kraft und schuf die Online Gaming Authority of India für Spieleklassifizierung und Registrierungen, während die Türkei Änderungen zum Gesetz Nr. 5651 (Gesetz Nr. 7578) mit Wirkung ab Mai 2026 erließ, die bestimmte Plattformen zur Bestellung lokaler Vertreter verpflichten und Einschränkungen im Zusammenhang mit Minderjährigen einführen. Australien führte im September 2024 neue Klassifizierungsrichtlinien ein, die Mindestaltersfreigaben für Spiele mit glücksspielbasierten In-Game-Käufen und simulierten Glücksspielinhalten vorschreiben und damit prägen, wie Monetarisierungsmechaniken für App Stores und Konsolen-Shops verpackt werden.
Wettbewerbslandschaft
Die Landschaft ist mäßig fragmentiert. Electronic Arts, Take-Two Interactive und Microsoft halten gemeinsam rund 45 % des Publisher-Umsatzes, wobei keiner ein Viertel der Gesamtsumme überschreitet. Microsoft signalisiert anhaltende Akquisitionsambitionen, um seinen mobilen und geografischen Fußabdruck zu verbreitern. Unabhängige Studios nutzen Cloud-Dienste und generative KI, um AAA-qualitätsgerechte Assets mit schlanken Teams zu liefern, und fördern so Innovation, die etablierte Unternehmen zu schnellerer Iteration zwingt.
Trainings- und Bildungssimulationen laden Luft- und Raumfahrt- sowie Gesundheitspartner in Co-Entwicklungsvereinbarungen ein und verbinden Unterhaltungs- und Berufsausbildungsergebnisse. Proprietäre Engines werden zu strategischen Absicherungen, die Studios vor Middleware-Lizenzgebühren schützen, aber hohe Forschungs- und Entwicklungsbudgets erfordern. Cross-Play-Titel verzeichneten 2023 einen Umsatzanstieg von 10 % und prognostizieren weitere 7 % für 2024, was Publisher dazu veranlasst, Plattformexklusivität aufzugeben und ganzheitliche Ökosysteme im Markt für Online-Simulationsspiele zu pflegen.
Investitionsströme erreichen auch Randbereiche wie Haptic-Hardware und Cloud-Rendering-Start-ups, die die Markteinführungszeit verkürzen. Die Wettbewerbsdifferenzierung konzentriert sich nun auf Content-Frequenz, von Nutzern erstellte Werkzeuge und Ökosystemdienste statt auf Einzelkäufe, was die Verlagerung der Branche der Online-Simulationsspiele hin zu laufenden Engagement-Kennzahlen bekräftigt.
Marktführer der Branche für Online-Simulationsspiele
Sony Interactive Entertainment Inc.
Tencent
Nintendo
Microsoft
NetEase, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ersteller-Tools werden zu einem direkten Wachstumshebel für das Angebot an Simulationsinhalten, insbesondere da Mobilgeräte weiterhin die größte Plattformpräsenz aufweisen (59,40% Anteil im Jahr 2025). Roblox erweiterte 2026 seinen Erstellungs-Stack, darunter eine Beta-Version der vom Cube Foundation Model angetriebenen „4D-Generierung“ (Februar 2026), agentenbasierte Funktionen in Roblox Studio wie automatisierte Playtesting-Agenten (April 2026) und „Roblox Reality“, eine hybride Architektur, die eine Engine mit edge-basierten Video-Weltmodellen kombiniert, um hochauflösendere Multiplayer-Erlebnisse zu unterstützen (April 2026). Im Juli 2026 kündigte Roblox zudem „Build“ an, ein mobil-orientiertes KI-Erstellungstool mit Alpha-Tests in Neuseeland, was einen Weg für nutzergenerierte Lebens- und Managementsimulationen stärkt, die skalieren können, ohne dass Kunst- und Ingenieurpersonal proportional wachsen muss.
Infrastruktur- und Interoperabilitätsinitiativen schaffen ebenfalls Raum für realistischere, physikintensive Simulationen, einschließlich trainingsnaher Anwendungsfälle und plattformübergreifender Bereitstellung. Nvidia veröffentlichte im Juli 2026 Omniverse-Bibliotheken (einschließlich Komponenten für Physik- und Sensordatenvorbereitung von 3D-Szenen), die standardisierte „simulationsbereite“ Asset-Pipelines unterstützen, die sich sowohl für Unterhaltungssimulationen als auch für angrenzende Digital-Twin-Workflows wiederverwenden lassen. Zusammen mit den strenger werdenden Monetarisierungsregeln in Europa passt sich dieser Toolchain-Wandel an Abonnements und Hybridmodelle an, indem er einen schnelleren Content-Rhythmus, häufigere Updates und eine breitere Gerätereichweite über Cloud- und Edge-Architekturen ermöglicht, statt sich ausschließlich auf leistungsstarke lokale Hardware zu verlassen.
Aktuelle Branchenentwicklungen
- Juli 2026: NetEase Games und Starry Studio kündigten Once Human für PlayStation 5 und Xbox Series X|S mit Launch-Termin am 25. August 2026 an, mit Unterstützung für Cross-Play und Cross-Progression. Die Konsolenerweiterung verbreitert die adressierbare Basis für einen Live-Service-Survival-Simulationstitel über PC-fokussierte Zielgruppen hinaus. Plattformübergreifende Kontinuität unterstützt längere Bindungsschleifen, die zu Abonnement-Bundles und Season-Pass-Monetarisierungsstrukturen passen.
- Mai 2026: Sony Interactive Entertainment, Microsoft und Nintendo gaben eine gemeinsame Erklärung zur Zusammenarbeit beim Aufbau eines globalen Online-Sicherheitsnetzwerks für Spieler ab, das Kindersicherungen, Datenschutz-Tools und koordinierte Durchsetzungsmaßnahmen gegen schädliches Verhalten umfasst. Die Ankündigung deutet auf eine tiefere plattformübergreifende Abstimmung bei Sicherheitsstandards und Moderationspraktiken für ständig online verbundene Titel hin. Für Simulationsspiele, die auf persistenten sozialen Welten und nutzergenerierten Inhalten basieren, können stärkere Sicherheitswerkzeuge Reibungspunkte für jüngere Segmente und Familienkonten verringern.
- September 2024: Australien aktualisierte die Klassifizierungsrichtlinien, um Mindestaltersfreigaben für Spiele mit glücksspielbasierten In-Game-Käufen vorzuschreiben und simulierte Glücksspielinhalte strenger zu behandeln. Die Änderung erhöht die Compliance-Anforderungen für Shop-Metadaten und kann Neugestaltungen von loot-box-ähnlichen Mechaniken für Veröffentlichungen mit Zielmarkt Australien erforderlich machen. Bewertungsergebnisse beeinflussen auch die breitere regionale Launch-Planung, da globale Builds Monetarisierungs- und Offenlegungsfunktionen oft über Territorien hinweg standardisieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Markt für Online-Simulationsspiele umfasst Umsätze aus Simulationsspielen, die online gespielt werden, über PC, Konsole und Mobilgeräte, einschließlich kostenpflichtiger Downloads, Abonnements, In-Game-Käufen und Werbung im Zusammenhang mit dem Gameplay.
Ausgeschlossen aus dem Anwendungsbereich: Ausgeschlossen sind reine Offline-Simulationstitel, Esport-Wetten und der Verkauf von Gaming-Hardware oder -Peripherie, auch wenn diese für Simulationsspiele verwendet werden.
Übersicht der Segmentierung
- Nach Umsatzmodell
- Werbung
- In-App-Kauf
- Abonnement
- Kostenpflichtige App
- Nach Plattform
- Mobilgeräte
- PC
- Konsole
- VR/AR-Geräte
- Nach Spieltyp
- Lebenssimulation
- Fahrzeugsimulation
- Bau- und Managementsimulation
- Sportsimulation
- Trainings- und Bildungssimulation
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Rest des asiatisch-pazifischen Raums
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Schreibtischarbeit begann mit der Kartierung von nachfrage- und angebotsseitigen Signalen, die in öffentlichen Quellen verifiziert werden können, und der anschließenden Abstimmung dieser Signale mit der Art, wie Simulationsspielumsätze berichtet werden. Wir nutzten Quellen wie ITU-Konnektivitätsindikatoren, makroökonomische Reihen der Weltbank und OECD-Berichte zur digitalen Wirtschaft, um Breitbandzugang, Geräteerschwinglichkeit und Ausgabenspielraum nach Region zu verstehen.
Um den Untersuchungsrahmen fundiert zu halten, stützten wir uns außerdem auf Quellen wie nationale Telekommunikationsregulierer, App-Store-Richtlinienseiten zu Monetarisierungsmechaniken und peer-reviewte Forschung im Bereich Game Studies zu Engagement- und Ausgabeverhalten bei Simulationstiteln. Auf der Branchenseite prüften wir öffentliche Unternehmensmeldungen und Investorenpräsentationen im Hinblick auf Offenlegungen zum Live-Service-Umsatzmix, Trends bei aktiven Nutzern und regionale Aufteilungen, und ergänzten dies mit einem kostenpflichtigen Abonnement für Unternehmensfinanzdaten und Nachrichtenscreening sowie einer kostenpflichtigen Patentdatenbank, um zu überprüfen, wo in neue Simulationsfunktionen investiert wurde. Diese Desk-Quellen sind exemplarisch und nicht erschöpfend, und viele weitere Referenzen wurden ebenfalls verwendet, um Daten zu erheben, Annahmen zu validieren und Grauzonen zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden mit Verlagen, Vertreibern, plattformseitigen Interessenvertretern und Monetarisierungsspezialisten geführt, um zu validieren, was als Online-Simulationsumsatz gilt und was als angrenzende Ausgaben behandelt wird. Wir sprachen auch mit nachfrageseitigen Teilnehmern wie Community-Betreibern und erfahrenen Spielern, um Annahmen zur Konversion in In-Game-Käufe, typischer Ausgabenrhythmus und die Auswirkung von Live-Updates zu testen, mit Abdeckung über APAC, EMEA und Amerika, um unterschiedliche Zahlungs- und Spielmuster widerzuspiegeln.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 13% | APAC: 41% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 42% | EMEA: 34% |
| Kleinere Akteure: 22% | Manager: 45% | Amerika: 25% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung nutzte Top-down- und Bottom-up-Schritte, ausgehend vom Umsatzpool digitaler Spiele, der dann anhand von Indikatoren für den Anteil des Simulationsgenres nach Plattform und Region eingegrenzt wurde, bevor die Umsätze nach Monetarisierungsmodus (Werbung, In-App-Kauf und kostenpflichtige App) aufgeteilt wurden. Da Genre-Tagging und Umsatzoffenlegungen nicht überall einheitlich sind, wurden die Gesamtsummen anschließend durch selektive Bottom-up-Prüfungen abgeglichen, wie z. B. Benchmarks auf Titelebene per Stichprobe, eine Plausibilitätsprüfung der Bandbreiten des durchschnittlichen Umsatzes pro zahlendem Nutzer und Kanalprüfungen zur Erfassung von Bundles und Abonnements.
Wichtige Eingaben, die das Modell prägten, umfassten Plattformverschiebungen (Mobil versus PC und Konsole), Live-Service-Intensität (Update-Rhythmus und Content-Drops), Konversion zahlender Nutzer und Ausgabenhäufigkeit für Simulationskohorten, regionale Zahlungsreibung (Wallet-Durchdringung und Kartennutzung) sowie Breitband- und 5G-Ausbauindikatoren, die Sitzungslänge und Multiplayer-Adoption beeinflussen. Wo Länder- oder Plattformaufteilungen fehlten, wurden Lücken durch Proxy-Verhältnisse aus vergleichbaren Märkten behandelt und nach Primärfeedback angepasst. Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, bei denen Basis-, konservative und aggressive Pfade um Variablen wie Spielerengagement, Fortschritt der Monetarisierungsrate und makroökonomische Konsumtrends herum entwickelt und dann zu einem einzigen erwarteten Fall für die finale Prognose zusammengeführt wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Wachstum des Plattform-Ökosystems, offengelegte Trends bei digitalen Inhaltsumsätzen und die Richtung der regionalen Verbraucherausgaben getestet, damit die implizite Marktkurve glaubwürdig blieb. Große Jahr-über-Jahr-Sprünge wurden zur Überprüfung markiert, und Annahmen wurden bei Folgekontakten erneut geprüft, wenn Abweichungen nicht durch bekannte Ereignisse wie große Veröffentlichungen oder Richtlinienänderungen erklärt werden konnten.
Vor der endgültigen Freigabe durchläuft das vollständige Modell mehrere Analystenprüfungen mit einer klaren Nachverfolgbarkeit von den Eingaben bis zu den Gesamtsummen, sodass die Sensitivität gegenüber Schlüsselvariablen erkennbar und wiederholbar ist. Der Bericht wird jährlich aktualisiert, mit Zwischenupdates, wenn wesentliche Ereignisse Monetarisierungsregeln, Plattformzugang oder regionale Nachfragebedingungen verändern, und vor der Auslieferung wird ein abschließender Durchgang vorgenommen, um die neuesten Datenveröffentlichungen widerzuspiegeln.
Vergleich der globalen Marktschätzung für Online-Simulationsspiele von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Online-Simulationsspiele stimmen nicht immer überein, da Unternehmen oft unterschiedliche Umsatzgrenzen, Basisjahrzeitpunkte und Behandlungen von Plattformgebühren und indirekten Ausgaben wählen. Unterschiede zeigen sich auch, wenn sich eine Schätzung stark auf Genre-Bezeichnungen von Storefronts stützt, während eine andere sich auf Verlagsaussagen verlässt, ohne die implizite Zahlerökonomie zu überprüfen.
Die Haupterklärung für die Abweichung liegt darin, ob Offline-Simulationsumsätze oder Verkäufe von Simulatorausrüstung in dieselbe Gesamtsumme einfließen, und wie In-Game-Kaufumsätze nach Plattformkommissionen und Rückerstattungen erfasst werden. Deshalb beschränkt Mordor Intelligence den Anwendungsbereich auf online-gameplay-gebundene Umsätze und richtet die Werte an einer konsistenten Nettoumsatzbehandlung und jährlichen Währungszeitpunkten aus.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,53 Mrd. USD (2026) | |
| Branchenblog A | 10,34 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und Wachstumsfenster, und die Ausführung klärt nicht, ob die Zahlen netto von Plattformgebühren sind oder angrenzende Posten wie Offline-Spielumsätze und Simulatorausrüstung einschließen. |
| Regionaler Verlag B | 9,00 Mrd. USD (2024) | Scheint sich auf einen engeren Satz von Plattformsignalen und selektive Segmenthervorhebungen zu stützen, was laufende Live-Service-Ausgaben und plattformübergreifende Umsätze, die auf Titelebene nicht konsistent offengelegt werden, unterschätzen kann. |
Die Spannweite in der Tabelle erklärt sich weitgehend durch Umfangs- und Zeitpunktentscheidungen sowie durch die Behandlung des Nettoumsatzes nach Kommissionen und Rückerstattungen. Durch die Verankerung des Modells an beobachtbaren Nachfragesignalen und die anschließende Belastungsprüfung zentraler Monetarisierungsannahmen durch Interviews bleibt die Endzahl auf klare, überprüfbare und wiederholbare Eingaben rückführbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für Online-Simulationsspiele?
Der Markt für Online-Simulationsspiele ist im Jahr 2026 USD 10,53 Milliarden wert und wird voraussichtlich bis 2031 USD 19,47 Milliarden erreichen.
Welche Region führt den Markt für Online-Simulationsspiele an?
Der asiatisch-pazifische Raum führt mit einem Marktanteil von 44,70 % im Jahr 2025, angetrieben durch eine hohe Smartphone-Nutzung und kulturell angepasste mobile Inhalte.
Welches Plattformsegment wächst am schnellsten?
VR/AR-Geräte stellen die am schnellsten wachsende Plattform dar und expandieren zwischen 2026 und 2031 mit einer CAGR von 19,45 %.
Wie wirken sich europäische Regulierungen auf die Monetarisierung aus?
Strenge Loot-Box-Regeln drängen Entwickler zu Abonnements und rein kosmetischen Pässen, um Compliance und Umsatzstabilität zu gewährleisten.
Warum ist generative KI für Simulationsspiele wichtig?
Generative KI ermöglicht den Aufbau von Spielwelten in Echtzeit und autonomes NPC-Verhalten, verbessert das Engagement und reduziert die Entwicklungszeit, wie am Beispiel von Kraftons inZOI zu sehen ist.
Was treibt das Wachstum im Trainings- und Bildungssimulationssegment an?
Unternehmens-, Luftfahrt- und Gesundheitssektoren übernehmen spielbasierte Simulation zur Kompetenzentwicklung und treiben so eine CAGR von 17,62 % bis 2031 an.
Seite zuletzt aktualisiert am:



