
Marktgröße und Marktanteil für direkte Methanolbrennstoffzellen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 481.24 Millionen US-Dollar |
| Marktgröße (2031) | 942.27 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.39 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
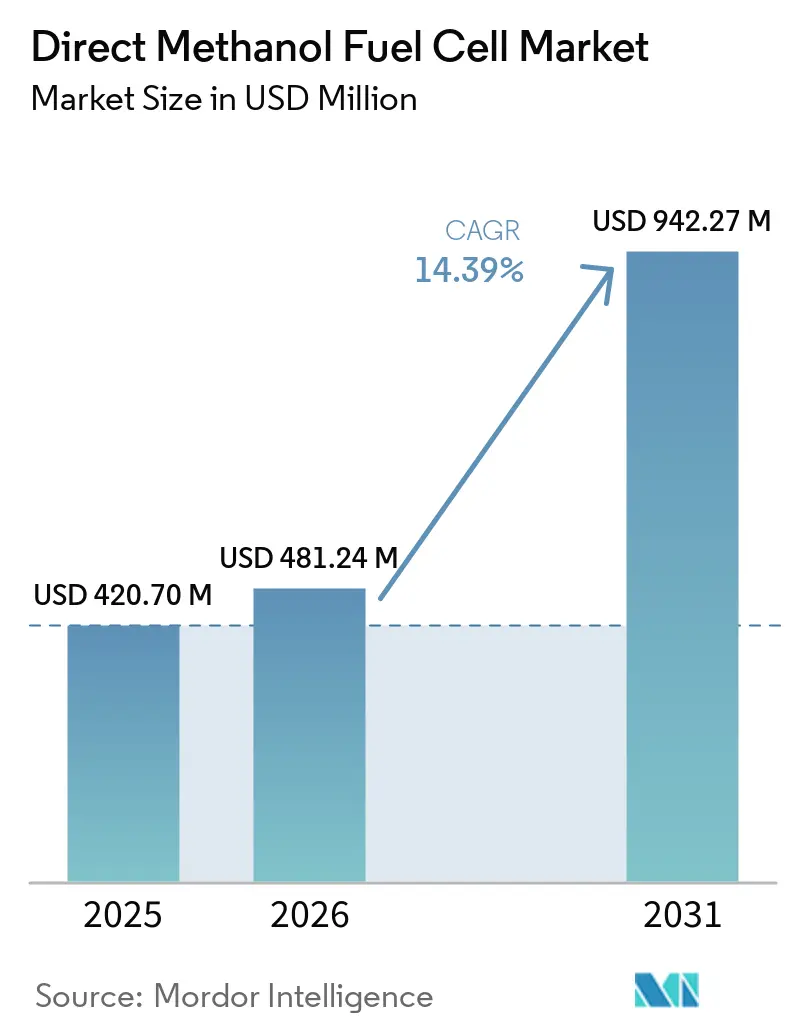
Marktanalyse für direkte Methanolbrennstoffzellen von Mordor Intelligence
Die Marktgröße für direkte Methanolbrennstoffzellen wird im Jahr 2026 auf USD 481,24 Millionen geschätzt, ausgehend vom Wert 2025 von USD 420,70 Millionen, mit Prognosen für 2031 von USD 942,27 Millionen, was einem CAGR von 14,39 % über den Zeitraum 2026–2031 entspricht.
Die wachsende Nachfrage nach lautloser tragbarer Energie für Militäreinsätze, der Ausbau der Telekommunikationsinfrastruktur in abgelegenen Regionen sowie die günstigen Lagereigenschaften von Methanol gegenüber komprimiertem Wasserstoff stützen diese Expansion. Militärprogramme in NATO-Mitgliedstaaten setzen methanolbetriebene Hilfsaggregate ein, die akustische und thermische Signaturen eliminieren, während Telekommunikationsbetreiber die Technologie für die Notstromversorgung von Sendemasten in Gebieten mit geringer Netzzuverlässigkeit nutzen. Komponenteninnovationen, insbesondere im Bereich der Membranelektrodeneinheiten, haben begonnen, den Katalysatoreinsatz zu reduzieren und die Widerstandsfähigkeit gegen Methanolübergang zu verbessern, wodurch Kostensenkungspfade eröffnet werden. Die Wettbewerbsdynamik begünstigt Unternehmen, die proprietäre Stapelkomponenten mit integrierter Kraftstofflogistik kombinieren, was die technologische Differenzierung wichtiger macht als die Preisgestaltung. Regional hat sich der Asien-Pazifik-Raum durch staatliche Programme, die saubere Energieziele mit der Industriepolitik verknüpfen, als Vorreiter etabliert und schafft Mengenopportunitäten für Komponentenlieferanten und Systemintegratoren.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente entfielen Membranelektrodeneinheiten im Jahr 2025 auf einen Marktanteil von 40,65 % am Markt für direkte Methanolbrennstoffzellen und verzeichnen bis 2031 einen CAGR von 15,08 %.
- Nach Leistungsabgabe entfiel die Kategorie 100 W–1.000 W im Jahr 2025 auf 55,40 % der Marktgröße für direkte Methanolbrennstoffzellen und soll bis 2031 mit einem CAGR von 14,55 % wachsen.
- Nach Anwendung entfielen 43,70 % der Umsätze 2025 auf Fernüberwachung und -aufklärung; für militärische Anwendungen wird bis 2031 der höchste CAGR von 16,12 % erwartet.
- Nach Endverbraucher führten Telekommunikationsbetreiber 2025 mit einem Umsatzanteil von 36,60 %; für Militär und Verteidigung wird bis 2031 ein CAGR von 15,95 % prognostiziert.
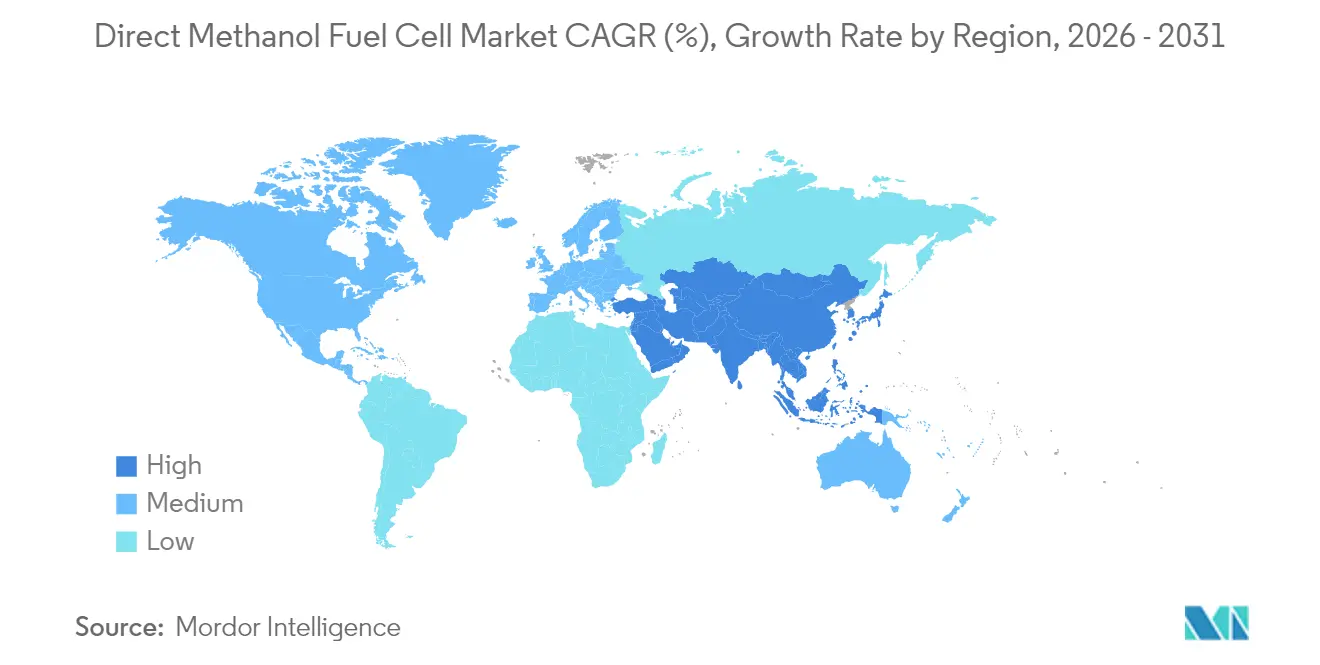
- Nach Region führte Nordamerika 2025 mit einem Umsatzanteil von 37,50 %, während der Asien-Pazifik-Raum bis 2031 den höchsten CAGR von 18,20 % erzielen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Militärische Nachfrage nach lautloser tragbarer Energie | +3.2% | Global, Schwerpunkt NATO | Mittelfristig (2–4 Jahre) |
| Wachsende Telekommunikations-Sendemasten-Notstrominstallationen in abgelegenen Gebieten | +2.8% | Asien-Pazifik, Naher Osten und Afrika, Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Methanolpreisstabilität gegenüber Wasserstoff | +2.1% | Global | Langfristig (≥ 4 Jahre) |
| EU-verteidigungsorientierte CO₂-Ziele | +1.9% | Europa und Verbündete | Mittelfristig (2–4 Jahre) |
| Anforderung an die Mini-UAV-Ausdauer über 8 Stunden | +1.7% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Maritime Emissionsvorschriften für Hilfsstromversorgung | +1.5% | Global, am stärksten in der EU und Kalifornien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Militärische Nachfrage nach lautloser tragbarer Energie
Tarnungsanforderungen in der modernen Kriegsführung verbieten die akustischen und thermischen Signaturen von Verbrennungsgeneratoren. Methanolbrennstoffzellen arbeiten elektrochemisch und eliminieren dabei erkennbare Vibrationen und Abgase, was Soldaten und autonomen Plattformen ermöglicht, verborgen zu bleiben und gleichzeitig Elektronik zu versorgen. Das US-Verteidigungsministerium finanziert einen Fahrplan, der von soldatentragbaren Ladegeräten über Bodenfahrzeuge bis hin zu Unterwasserplattformen reicht.[1] NATO-Demonstrationen des tragbaren Systems EMILY 3000 validierten Fünf-Tage-Einsätze ohne Nachbetankung und veranlassten die Bundeswehr zu Anschlusslieferverträgen. Flüssiges Methanol liefert die dreifache volumetrische Energiedichte von komprimiertem Wasserstoff bei 350 bar und erleichtert so die Feldlogistik. Forschungs- und Entwicklungsprogramme integrieren nun Methanolreformer mit PEM-Stapeln, sodass handelsübliche Kraftstoffgrade ohne Hochdruckbehälter verwendet werden können. Da Streitkräfte ihre Elektrifizierungsstrategien ausweiten, legen Beschaffungsrichtlinien zunehmend niedrige Geräuschprofile fest und beschleunigen damit die Einführung von Direktmethanoleinheiten bei Funkrelais-, Radar- und mobilen Führungsanlagen.
Wachsende Telekommunikations-Sendemasten-Notstrominstallationen in abgelegenen Gebieten
Mobilfunkbetreiber, die 4G- und 5G-Netze in dünn besiedelte Gebiete ausbauen, müssen die Betriebszeit auch dort gewährleisten, wo das Netz schwach ist. Einsätze in Indonesien und im nördlichen Kanada zeigen, dass direkte Methanolbrennstoffzellen Basissendeempfangsstationen mit einer einzigen 80-Liter-Kartusche 72 Stunden lang am Laufen halten können und damit Dieselgeneratoren ersetzen, die monatliche Betankungsfahrten erfordern. Betreiber nennen stillen Betrieb, vernachlässigbaren Wartungsaufwand und eine Betankungszeit von unter 5 Minuten als wesentliche Kaufkriterien. Der flüssige Aggregatzustand von Methanol bei Umgebungsbedingungen vermeidet die sperrigen Verbundzylinder, die Wasserstoffsysteme benötigen, senkt die Investitionskosten vor Ort und ermöglicht die Lieferung mit Standard-Kraftstofftankwagen. In Kombination mit Solarmodulen und Lithium-Ionen-Puffern erfüllen direkte Methanolbrennstoffzellen nun Neubauspezifikationen für Sendemasten, die das Infrastrukturgewicht und den Platzbedarf begrenzen. Der Mehrwert wird durch Regulierungsbehörden in Indien und Nigeria verstärkt, die die Emissionsgrenzwerte für Dieselgeneratoren verschärfen und die Betreiber so zu saubereren Energiealternativen drängen.
Methanolpreisstabilität gegenüber Wasserstoff
Methanol wird weltweit aus Erdgas, Kohle und zunehmend aus abgeschiedenem CO₂ mithilfe von grünem Wasserstoff produziert, was eine diversifizierte Versorgungsbasis schafft, die Preisschwankungen dämpft. Die CME Group prognostiziert, dass die Nachfrage bis 2040 von 113 Millionen Tonnen auf mehr als 170 Millionen Tonnen steigen wird, was Skaleneffekte schafft, die zur Dämpfung der Rohstoffvolatilität beitragen. Kostenkurven zeigen, dass grünes Methanol bis 2050 USD 315–350 je Tonne erreichen wird, während erneuerbarer Wasserstoff voraussichtlich USD 2,70 je kg kosten wird, was höhere Lieferenergiepreise bedeutet. Wichtig ist, dass Methanol über herkömmliche Chemikalientanker und Intermediate Bulk Container transportiert werden kann, ohne die kryogene oder Hochdruckkonditionierung zu benötigen, die Wasserstoff erfordert, was die Unsicherheit bei den Lieferkosten für Endverbraucher wie Verteidigungslogistikbehörden und abgelegene Bergbaubetreiber reduziert. Langfristige Abnahmevereinbarungen lassen sich daher leichter strukturieren, was Kapitalinvestitionsentscheidungen in Projekte mit direkten Methanolbrennstoffzellen in den stationären und maritimen Segmenten unterstützt.
EU-verteidigungsorientierte CO₂-Ziele
Die FuelEU-Maritime-Verordnung verpflichtet Schiffe über 5.000 BRZ, die EU-Häfen anlaufen, dazu, die Treibhausgasintensität bis 2025 um 2 % und bis 2050 um 80 % zu senken.[2] Marine-Hilfsfahrzeuge und Küstenwachflotten prüfen Methanol-Hilfsstromaggregate, die mit E-Methanol betrieben werden können, das aus abgeschiedenem CO₂ und erneuerbarem Wasserstoff synthetisiert wird. Verteidigungsbeschaffungsbehörden in Deutschland und den Niederlanden haben bereits Ausschreibungskriterien eingeführt, die Lebenszyklusemissionen stärker gewichten. Methanol-Brennstoffzellen bieten einen unmittelbaren Konformitätspfad, da sie Partikelfilter und Nachbehandlungsanlagen überflüssig machen, die bei Diesel-Aggregaten erforderlich sind. Auch Hafeneinrichtungen profitieren durch die Senkung der Scope-1-Emissionen und die Ausrichtung auf nationale Netto-Null-Ziele. Diese regulatorische Planungssicherheit setzt Anreize für europäische Werften, Schiffe mit methanol-fähigen Brennstoffzellen-Räumen zu konzipieren, was die Lernkurve und den Auftragspipeline für Anbieter von Direkt-Methanol-Brennstoffzellen in Europa beschleunigt.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten und Versorgungsrisiko bei Platin-Ruthenium-Katalysatoren | −2.4% | Global | Langfristig (≥ 4 Jahre) |
| Geringe volumetrische Effizienz gegenüber Lithium-Ionen über 1 kW | −1.8% | Global | Mittelfristig (2–4 Jahre) |
| Beschränkungen für den Methanoltransport in Passagierflugzeugen | −1.2% | Globale Luftfahrtrouten, stärkste Auswirkung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Zögern der OEM nach frühen Fehlschlägen in der Unterhaltungselektronik | −0.9% | Global, konzentriert auf Märkte für Unterhaltungselektronik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten und Versorgungsrisiko bei Platin-Ruthenium-Katalysatoren
Südafrika und Russland zeichnen für fast 80 % der primären Platin- und Rutheniumproduktion verantwortlich und setzen die Lieferkette geopolitischen und arbeitsbedingten Störungen aus. Der Weltplatininvestitionsrat prognostiziert, dass Wasserstoff- und Brennstoffzellenanwendungen bis 2030 jährlich 875 Tausend Unzen Platin nachfragen werden, was die Verfügbarkeit für andere Sektoren einschränkt. Katalysatorschichten in direkten Methanolbrennstoffzellen verwenden derzeit bis zu 6 mg PGM cm², um CO-Vergiftung zu bekämpfen, wodurch die Stapelkosten direkt an Metallspotpreise gekoppelt sind. Von dem US-Energieministerium geleitete Forschungen zielen bis 2030 auf eine PGM-Beladung von ≤ 3 mg cm² und eine maximale Leistungsdichte von ≥ 300 mW cm² ab (ENERGY.GOV). Einzelatom-Ruthenium, das auf Graphenschichten verankert ist, hat vielversprechende Sauerstoffreduktionskinetik gezeigt, jedoch bleibt die Haltbarkeit unter Zyklusbedingungen noch in der Validierungsphase. Recyclinginitiativen können in diesem Jahrzehnt nur 10–15 % des prognostizierten Bedarfs decken, weshalb Entwickler Nicht-PGM-Katalysatoren und Hochentropielegierungen verfolgen, obwohl diese voraussichtlich vor 2030 keine kommerzielle Marktreife erreichen werden.
Geringe volumetrische Effizienz gegenüber Lithium-Ionen über 1 kW
Bei Leistungen über 1 kW wird die Systemverpackung zur Herausforderung. Modernste DMFC-Stapel erzielen bei 80 °C etwa 181 mW cm², was zu größeren Stellflächen führt als Akkupacks, die über 700 W kg bei gleichem Volumen liefern. Hochdichte Anwendungen wie elektrisch gekühlte Lkw bevorzugen Lithium-Ionen mit Diesel-Hilfsheizungen. Hybridlösungen, bei denen ein 5-kW-Methanolstapel für die Grundlast mit einem Lithium-Ionen-Akku für Lastspitzen kombiniert wird, mindern die Leistungsdichtebeschränkungen, erhöhen jedoch Gewicht und Komplexität. Fortschritte bei tintenstrahlgedruckten Katalysatorschichten reduzierten das Totvolumen um 15 % und verbesserten die Gleichmäßigkeit der Stromverteilung, doch die großskalige Einführung wird durch Qualifizierungszyklen verlangsamt. Infolgedessen wird der Markt für direkte Methanolbrennstoffzellen weiterhin von Installationen im Bereich 100 W–1.000 W dominiert, wo volumetrische Einschränkungen weniger ausgeprägt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Membranelektrodeneinheiten treiben Innovationsführerschaft voranMembranelektrodeneinheiten kontrollierten 2025 mit 40,65 % den größten Umsatzanteil, und das Segment soll bis 2031 den höchsten CAGR von 15,08 % erzielen. Hochleistungs-Polyvinylalkohol-Verbundmembranen weisen nun eine Methanolpermeabilität unter 1 × 10⁻⁶ cm² s und eine Protonenleitfähigkeit über 70 mS cm bei 60 °C auf – Kennwerte, die sich Nafion annähern, dabei aber nicht-fluorierte Grundgerüste verwenden. Vernetzte Varianten, die 5-Sulfosalicylsäure einarbeiten, verbessern die Haltbarkeit unter Temperaturwechselbelastung weiter. Bei Bipolarplatten haben Niob-Titan-Beschichtungen die elektrische Leitfähigkeit um 42,6 % und die Wärmeleitfähigkeit um 3,5 % erhöht, wodurch die Ziele des US-Energieministeriums übertroffen und die Kostenlücke zum rostfreien Stahl als Baseline verringert wird. Additive Fertigung ermöglicht serpentinenförmige Strömungsfeldgeometrien, die die Reaktantenverteilung und das Wassermanagement optimieren und die Druckverluste im Stapeldifferenzdruck um 18 % senken. Kraftstoffkartuschen und Systemkomponenten wachsen parallel, da tragbare und stationäre Integratoren schlüsselfertige Lösungen nachfragen. Aufkommende biobasierte Membranen aus bakterieller Zellulose erreichen eine Leitfähigkeit von 62,2 mS cm und eröffnen Kreislaufwirtschaftsmöglichkeiten. Kontinuierliche Fortschritte stellen sicher, dass der Markt für direkte Methanolbrennstoffzellen von Kostensenkungen bei gleichzeitiger Steigerung der Zuverlässigkeit profitiert.
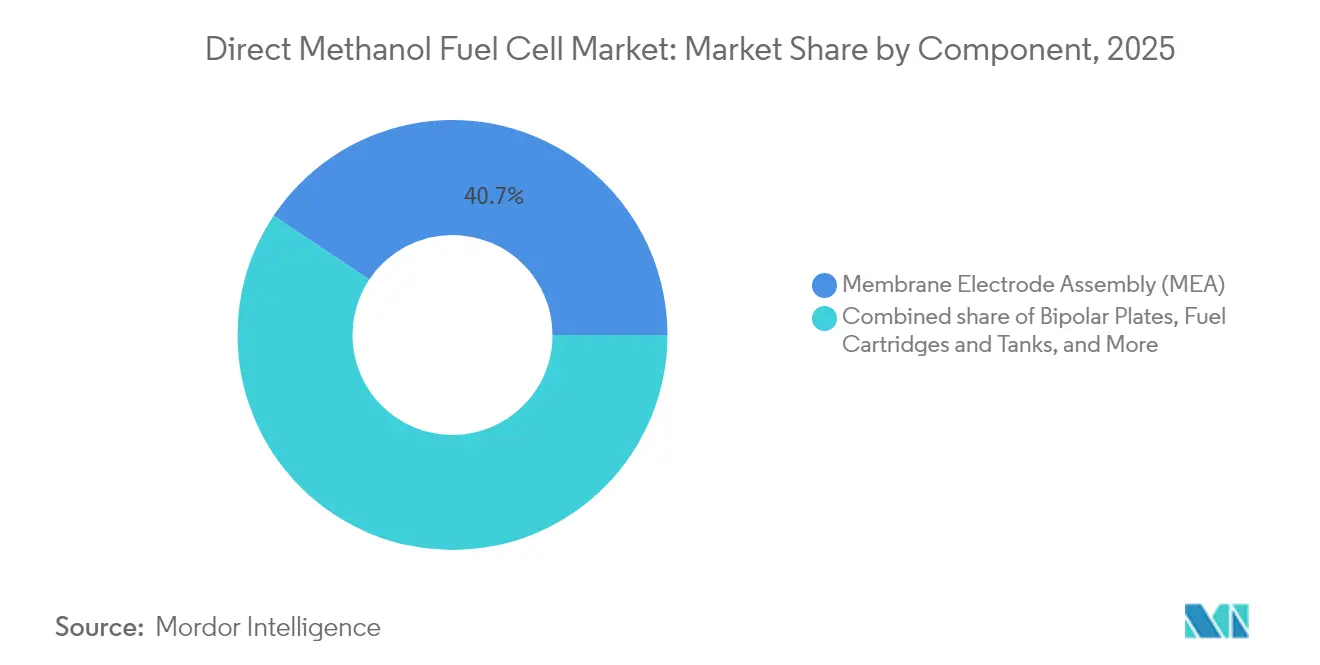
Notiz: Segmentanteile aller einzelnen Segmente auf Anfrage nach Berichtskauf erhältlich
Nach Leistungsabgabe:
Dominanz im mittleren Bereich spiegelt optimale Anwendungsnische widerDie Klasse 100 W–1.000 W erfasste 2025 55,40 % der Marktgröße für direkte Methanolbrennstoffzellen und soll ihre Führungsposition mit einem CAGR von 14,55 % bis 2031 behaupten. Einheiten in diesem Bereich bieten den optimalen Kompromiss zwischen Betankungsintervall, Stellfläche und Investitionskosten für Telekommunikation, Überwachung und militärische Hilfszwecke. Geräte unter 100 W bedienen Nischen in der Unterhaltungselektronik und bei Sensorknoten, wo Wartungseinsätze kostspielig sind. Über 1 kW bieten Wasserstoff-PEM- und Festoxidsysteme eine höhere Leistungsdichte, was den DMFC-Anteil auf marine Hilfsstromversorgung und netzferne Industriestandorte beschränkt. Jüngste Demonstrationen eines 200-kW-Marinestapels belegen die Skalierbarkeit, bleiben jedoch vorkommerziell. Insgesamt wird das mittlere Segment weiterhin Investitionen auf sich ziehen, da Integratoren modulare Architekturen verfolgen, die mehrere 500-W-Stapel zur Redundanz parallel schalten können und dabei innerhalb der Formfaktorbeschränkungen bleiben.
Nach Anwendung:
Fernüberwachung führt aktuelle Einsätze anFernüberwachung und -aufklärung machten 2025 43,70 % des Umsatzes aus, da unbemannte Plattformen und Umweltüberwachungsstationen stillen Langzeitbetrieb schätzen. KI-gestützte Stapelsteuerungen, die Kraftstoffzufuhr und Luftstrom in Echtzeit anpassen, haben die Kraftstoffausnutzung um 6 % verbessert und die Autonomie weiter verlängert. Militäranwendungen zeigen bis 2031 den höchsten CAGR von 16,12 %, unterstützt durch finanzierte Programme in Europa und Nordamerika, die Energieresilienz priorisieren. Tragbare Energie für Outdoor-Freizeit, Bauwesen und Veranstaltungen verzeichnet einen stetigen Zuwachs, insbesondere dort, wo Vorschriften Dieselgeneratoren einschränken. Die Einführung in der See- und Freizeitschifffahrt beschleunigt sich unter strengeren Hafenabgasgrenzwerten. Die stationäre Notstromversorgung wächst langsamer, bleibt jedoch ein stabiler Umsatzstrom für Sendemasten- und Rechenzentrumsanwendungen, die eine verlängerte Laufzeit ohne Personal vor Ort benötigen.
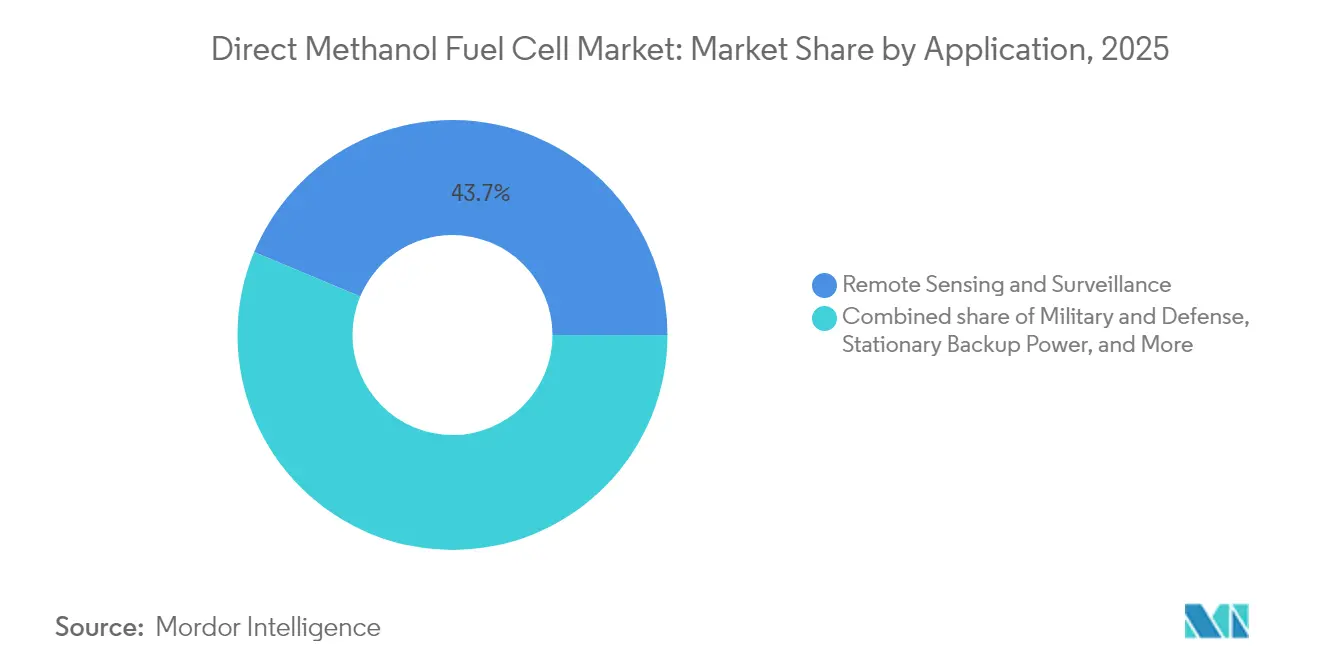
Notiz: Segmentanteile aller einzelnen Segmente auf Anfrage nach Berichtskauf erhältlich
Nach Endverbraucherbranche:
Telekommunikationsbetreiber treiben aktuellen Umsatz voranTelekommunikationsbetreiber hielten 2025 36,60 % des Gesamtumsatzes, da Netzausbau in Südostasien, Afrika und Lateinamerika auf direkte Methanolbrennstoffzellen zurückgriff, um Solaranlagen für netzferne Standorte zu ergänzen. Das Militär ist die am schnellsten wachsende Kundenkategorie mit einem CAGR von 15,95 %, angeführt von NATO-Modernisierungsbudgets, die lautlose Überwachungsfähigkeiten betonen. Öl-, Gas- und Bergbauunternehmen setzen Methanoleinheiten für die Bohrlochüberwachung und Sicherheitssysteme ein und verweisen auf die hohe Schwefeltoleranz im Vergleich zu Protonenaustausch-Wasserstoffstapeln. Industrie- und Bausegmente übernehmen tragbare DMFC-Generatoren zur Einhaltung städtischer Lärmschutzverordnungen. Unterhaltungselektronikanbieter sind seit dem Scheitern früher Handyladegeräte an den Kosten nicht in großem Maßstab in den Markt zurückgekehrt, aber verbesserte Kartuschenlogistik und Stapelminiaturisierung könnten nach 2027 wieder Interesse wecken.
Geografische Analyse
Direktmethanol-Brennstoffzellen-Markt Nordamerika
Nordamerika erwirtschaftete im Jahr 2025 37,50 % des weltweiten Umsatzes, gestützt durch Verteidigungsausgaben, die geräuscharme Stromquellen priorisieren, sowie durch die Absicherung von Telekommunikationsinfrastrukturen in abgelegenen Gebieten. Die staatliche F&E-Förderung für Wasserstoff und verwandte Technologien übersteigt 7 Milliarden USD, was regionalen Anbietern einen Innovationsvorsprung verschafft. Das California Air Resources Board führt Methanol als befreiten alternativen Schiffskraftstoff auf, was maritime Wachstumspotenziale in Pazifikhäfen eröffnet. Trotz seiner Führungsposition sieht sich die Region einem wachsenden Kostenwettbewerb durch asiatische Hersteller ausgesetzt, die von Skaleneffizienzen profitieren.
Direktmethanol-Brennstoffzellen-Markt Asien-Pazifik
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 18,20 % wachsen, angetrieben durch industriepolitische Koordination und eine weitreichende Fertigungskapazität. Korea verfügt über mehr als 1 GW installierte Brennstoffzellenkapazität über alle Technologien hinweg und ist damit ein wichtiger Komponentenstandort. China hat Japan bei der Größe der Brennstoffzellenfahrzeugflotte überholt, indem es sich auf Busse und Logistik-Lkw konzentriert, die Methanol-Tankstellen mit stationären Stromeinheiten teilen. Japan behält seine technologische Führungsrolle und weitet Demonstrationsprojekte in Smart-City-Stromnetzen aus. Indien und die ASEAN-Staaten setzen DMFC-Türme in Projekten zur universellen Dienstleistungspflicht ein, was die regionalen Volumina im Prognosezeitraum steigert.
Direktmethanol-Brennstoffzellen-Markt Europa
Europa beeinflusst die Technologieentwicklung weiterhin durch strenge Emissionsstandards. Die FuelEU-Maritime-Verordnung trat am 1. Januar 2025 in Kraft und schreibt eine Reduzierung der Treibhausgasintensität um 2 % vor, was Anfragen zur Methanol-Nachrüstung von Hilfsgeneratoren ausgelöst hat. Die Bundeswehr gab Folgebestellungen für tragbare Methanoleinheiten auf, nachdem Feldversuche eine fünftägige geräuschlose Überwachung bei arktischen Temperaturen bestätigt hatten. Die Benelux-Region eröffnete ihre erste E-Methanol-Anlage mit einem 1,25-MW-PEM-Elektrolyseur zur Versorgung der Binnenschifffahrt und verankert damit das lokale Nachfragewachstum. Süd- und Osteuropa melden vereinzelte Pilotprojekte, die auf EU-Wiederaufbaufonds ausgerichtet sind, welche saubere tragbare Energie für kritische Infrastrukturen vorsehen.
Regulatorisches Umfeld
Systeme mit Direktmethanol-Brennstoffzellen (DMFC) bewegen sich zwischen Sicherheits- und Leistungsnormen für Brennstoffzellen und Vorschriften für den Umgang mit Methanol als Chemikalie, wobei die Compliance-Anforderungen je nach Endanwendung (tragbar, stationäre Notstromversorgung, maritime Hilfsstromversorgung oder Mobilität) variieren. Die internationale Normung stützt sich vor allem auf die Normenreihe IEC 62282 für Brennstoffzellentechnologien, einschließlich Aktualisierungen für kleine stationäre Systeme wie IEC 62282-3-201:2025 und IEC 62282-3-202:2025, die Testmethoden definieren, mit denen Hersteller und Integratoren Produkte für Einsätze wie Telekommunikations-Notstromversorgung und Stromversorgung entlegener Infrastruktur qualifizieren.
Neben der IEC prägen nationale Rahmenwerke die Gestaltung von Systemen und Kartuschen, die Kennzeichnung sowie die Sicherheitszertifizierung. Chinas eigener Sicherheitsstandard für DMFC-Systeme, GB/T 33983.1-2017, unterstützt lokale Konformitätsansätze für DMFC-Hardware. In Europa beeinflussen Umwelt- und Produktverantwortungsregelungen wie REACH für Chemikalien die Methanolversorgung, die Transportdokumentation und die Materialauswahl im gesamten Peripheriesystem der DMFC. Die maritime Dekarbonisierungspolitik, einschließlich FuelEU Maritime (in Kraft seit 1. Januar 2025), erhöht zudem den Fokus auf überprüfbare Lebenszyklusemissionen und die Sicherheitsvalidierung an Bord für Hilfsstromsysteme, die auf Methanol basierende Kraftstoffe verwenden.
Wettbewerbslandschaft
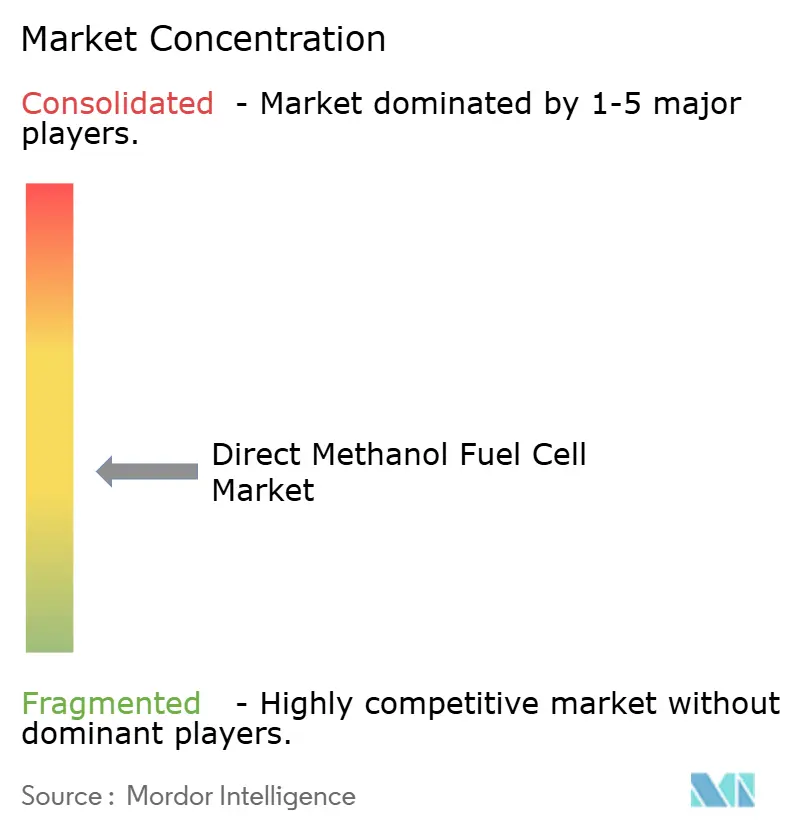
Der Markt für direkte Methanolbrennstoffzellen ist mäßig fragmentiert, wobei weniger als zehn Anbieter den Großteil der globalen Lieferungen ausmachen, jedoch keiner einen Marktanteil von 20 % übersteigt. SFC Energy AG nutzt vertikal integrierte Stapel und NATO-Zertifizierungen, um lukrative Verteidigungsverträge zu sichern. Blue World Technologies ApS hat ein Hochtemperatur-PEM-Design bei 180 °C eingeführt, das 55 % elektrische Effizienz erreicht und einen überzeugenden Lebenszykluskostenansatz für maritime Kunden bietet. Johnson Matthey Plc hat seine Abteilung für Katalysatortechnologien für GBP 1,8 Milliarden an Honeywell veräußert, wodurch jedes Unternehmen sich auf seine Kernkompetenzen konzentrieren kann und gleichzeitig ein Technologielizenzierungsnexus für große E-Methanol-Projekte erhalten bleibt.
Strategische Partnerschaften dominieren die Wachstumsstrategien: SFC Energy AG übernahm die stationären Stromanlagen von Ballard Power Systems Inc. in Skandinavien, um die regionale Präsenz zu festigen, während HIF Global die eMERALD-Katalysatoren von Johnson Matthey Plc für eine 700.000-t-pro-Jahr-E-Methanolanlage in Uruguay auswählte. Forschung und Entwicklung konzentriert sich auf PGM-arme Katalysatoren, Hochtemperaturmembranen und KI-gestützte Systemsteuerungen. Nature Energy berichtet von autonomen Algorithmen, die die Kraftstoffausnutzung in einem 1.000-Stunden-Dauertest um 4 Prozentpunkte erhöhten. Die Markteintrittsbarrieren bleiben hoch aufgrund von Zertifizierungskosten und der Notwendigkeit einer globalen Kartuschenverteilung, jedoch könnten sinkende Membrankosten und offene Innovationsprogramme in den nächsten fünf Jahren spezialisierte Markteinsteiger ermöglichen, die auf unbemannte Luftfahrt und Feldsensoren abzielen.
Marktführer in der Branche für direkte Methanolbrennstoffzellen
-
SFC Energy AG
-
Blue World Technologies ApS
-
Johnson Matthey Plc
-
Horizon Fuel Cell Technologies
-
Ballard Power Systems Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Direkt-Methanol-Brennstoffzellen Unternehmen in diesem Bericht
- Blue World Technologies ApS
- Johnson Matthey Plc
- SFC Energy AG
- Ballard Power Systems Inc.
- Horizon Fuel Cell Technologies
- Oorja Protonics Inc.
- MeOH Power Inc.
- TreadStone Technologies Inc.
- Fujikura Ltd.
- VIASPACE Inc.
- Siqens GmbH
- SerEnergy A/S
- Sushui Energy Technology
- Hitachi Zosen Corp.
- Toshiba Energy Systems & Solutions
- Panasonic Corp.
- Plug Power Inc.
- Protonex Technology Corp.
- Sony Corp. (Fuel-cell R&D)
- Tokuyama Corp.
Lesen Sie die Analyse der Direkt-Methanol-Brennstoffzelle-Unternehmen
Marktchancen und Zukunftsaussichten
Einsätze in Verteidigung, öffentlicher Sicherheit und kritischer Infrastruktur schaffen Freiräume für DMFC-Systeme, die leisen Betrieb und vereinfachte Flüssigkraftstofflogistik mit langanhaltender Leistung im Bereich von 100 W bis 1.000 W kombinieren, wobei die Skalierung durch Hybridarchitekturen unterstützt wird. Das deutlichste Nachfragesignal zeigte sich im Mai 2026, als SFC Energy einen Auftrag über rund 42,7 Mio. EUR zur Lieferung von Brennstoffzellensystemen für Einsätze in der Ukraine im Rahmen der Enabling-Initiative der Bundesregierung ankündigte, was auf eine beschaffungsgestützte Nachfrage nach praxiserprobter Methanol-Brennstoffzellenleistung hinweist.
Die Portfolioerweiterung hin zu reformerbasierten und hybriden Konfigurationen verringert die Lücke zwischen tragbaren DMFC-Systemen unter 1 kW und dem Bedarf an stationären Mehr-kW-Systemen für netzferne und semi-permanente Standorte, einschließlich entfernter Überwachung, Telekommunikationsmasten und Feldstromversorgung. Im Juli 2026 unterzeichnete SFC Energy eine Vereinbarung zum Erwerb wichtiger Vermögenswerte von Siqens GmbH, einschließlich patentierter Methanol-Reformer-Brennstoffzellentechnologie, was die anhaltende Konsolidierung rund um geistiges Eigentum und Systemintegration widerspiegelt, die die Produktabdeckung von tragbaren Kartuschen bis hin zu stationären Hochlastpaketen erweitern kann. Unabhängig davon unterstützen F&E-Ziele zur Senkung des Einsatzes von Platingruppenmetallen und zur Verbesserung der Leistungsdichte weiterhin Kostensenkungspfade für Membran-Elektroden-Einheiten, wobei die Qualifizierung nach IEC-Testmethoden und die integrierte Kraftstofflogistik zentrale Erfolgsfaktoren für Zulieferer bleiben.
Neueste Industrielle Entwicklungen in Markt für Direkt-Methanol-Brennstoffzellen
- Juli 2026: SFC Energy sicherte sich einen Folgeauftrag über rund 3,1 Mio. CAD von einem nordamerikanischen Anbieter mobiler Überwachungslösungen für EFOY Pro 2800 Methanol-Brennstoffzellen. Das Wiederholungsgeschäft deutet auf eine zunehmende Kommerzialisierung von DMFC in der mobilen Videoüberwachung hin, wo Laufzeit und geringer Wartungsaufwand Serviceeinsätze reduzieren und längere autonome Einsätze unterstützen.
- Mai 2026: SFC Energy kündigte einen Auftrag im Wert von rund 42,7 Mio. EUR zur Lieferung von Brennstoffzellensystemen an die Ukraine im Rahmen der Enabling-Initiative der Bundesregierung an. Als größter Einzelauftrag des Unternehmens stärkt dies den Anwendungsfall im Bereich Verteidigung und Sicherheit für schnell einsetzbare, methanolbasierte Stromversorgung und unterstützt Skaleneffekte über Stacks, Peripheriesysteme und Kartuschenlogistik.
- Juni 2024: Blue World Technologies schloss die Erprobung eines 200-kW-Hochtemperatur-PEM-Brennstoffzellenmoduls für den maritimen Einsatz ab, das für den Betrieb mit grünem Methanol in seinen Anlagen in Aalborg, Dänemark, ausgelegt ist. Dieser Meilenstein unterstützt die Einführung von DMFC-nahen Methanol-Brennstoffzellen in der maritimen Hilfsstromversorgung, wo Emissionsvorschriften und Hafenanforderungen Schiffseigner zu alternativen Bordstromlösungen drängen.
Markt für Direkt-Methanol-Brennstoffzellen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Direkt-Methanol-Brennstoffzellensystemen sowie zugehöriger Stack- und Balance-of-Plant-Hardware, die Methanol für portable, stationäre und spezialisierte Mobilitätsanwendungen in wichtigen Regionen in Strom umwandeln.
Ausschlüsse aus dem Umfang: Wasserstoff-PEM-Brennstoffzellen, Festoxid-Brennstoffzellen sowie reine Methanolkraftstofflieferungen, die nicht mit DMFC-Hardware gebündelt sind, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Komponente
- Membranelektrodeneinheit (MEA)
- Bipolarplatten
- Kraftstoffkartuschen und Tanks
- Balance-of-Plant (BoP)-Hardware
- Sonstige
- Nach Leistungsabgabe
- Unter 100 W
- 100 bis 1.000 W
- Über 1.000 W
- Nach Anwendung
- Tragbare Energie
- Militär und Verteidigung
- Fernüberwachung und -aufklärung
- See- und Freizeitfahrzeuge
- Stationäre Notstromversorgung
- Sonstige Nischenanwendungen
- Nach Endverbraucherbranche
- Militärorganisationen
- Telekommunikationsbetreiber
- Öl und Gas sowie Bergbau
- Industrie und Bauwesen
- Hersteller von Unterhaltungselektronik (OEM)
- Transport und Logistik
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die grundlegende Modellstruktur aufzubauen und Randbedingungen für die Akzeptanz und Verfügbarkeit des Angebots festzulegen. Wir haben öffentliche Quellen herangezogen, darunter die Internationale Energieagentur, Materialien des Brennstoffzellenprogramms des US-Energieministeriums, Methanol- und Energiepreisreihen der US-Energieinformationsbehörde sowie Zollhandelsstatistiken für methanolbezogene Warenströme und brennstoffzellenbezogene HS-Codes, soweit verfügbar.
Auf der Industrieseite haben wir außerdem Geschäftsberichte, Investorenpräsentationen, Pressemitteilungen und technische Fachbeiträge von Unternehmen ausgewertet, um typische Leistungsbereiche, Anforderungen an Anwendungsfälle und die Positionierung von DMFC-Produkten gegenüber Batterien und anderen Brennstoffzellen zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde genutzt, um Umsatzangaben und Kapazitätsankündigungen zu überprüfen, und eine Patentdatenbank wurde verwendet, um Aktivitäten rund um Membranen, Katalysatoren und Stack-Designs zu verfolgen. Diese Desk-Quellen sind lediglich illustrativ; wir haben darüber hinaus weitere öffentliche Dokumente genutzt, um Daten zu erheben, Annahmen zu überprüfen und Lücken zu schließen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, wie DMFC-Einheiten in den Bereichen portable Stromversorgung, Notstromversorgung sowie Nischenanwendungen in Industrie und Verteidigung beschafft und eingesetzt werden, und diese Erkenntnisse anschließend in Preis- und Volumenannahmen zu übersetzen. Wir haben mit Herstellern, Komponentenspezialisten, Vertriebspartnern und Systemintegratoren in APAC, EMEA und Amerika gesprochen, um Lücken aus der Desk-Research zu schließen und Modelleingaben vor der Finalisierung einem Stresstest zu unterziehen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | Führungskräfte (CXOs): 15 % | APAC: 42 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 36 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 49 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Der Hauptansatz zur Größenbestimmung verwendete eine Top-down-Methode, bei der der Nachfragepool aus adressierbaren Geräte- und Notstromversorgungsinstallationen rekonstruiert wurde, anschließend DMFC-Durchdringungsraten nach Anwendungsfall und Region angewendet wurden und der Wert anhand typischer Systempreise abgeleitet wurde. Anschließend wurden die Gesamtwerte durch selektive Bottom-up-Überprüfungen bestätigt, darunter Stichproben von Lieferantenlieferungen, Vertriebskanalprüfungen sowie der Multiplikation des durchschnittlichen Verkaufspreises mit geschätzten Stückzahlen, was zur Anpassung von Ausreißern beitrug.
Die wichtigsten Eingangsgrößen umfassten durchschnittliche Verkaufspreise nach Wattklasse, die Aufteilung zwischen portablen und stationären Installationen, Austausch- und Wartungsintervalle für wichtige Stack-Komponenten, die Preisentwicklung von Methanol, die die Betriebswirtschaftlichkeit beeinflussen kann, sowie regionale Beschaffungsmuster für Fernstromversorgung und verteidigungsnahe Anwendungen. Für die Prognose führten wir eine Szenarioanalyse durch und verengten anschließend die Bandbreite mithilfe von Experteneinschätzungen zu Akzeptanzzeitplänen, politischer Unterstützung für emissionsarme Stromversorgung und dem Kommerzialisierungstempo verbesserter Membranen und Katalysatoren. Wo Bottom-up-Signale für kleinere Länder dünn waren, wurden Lücken mithilfe regionaler Analogien geschlossen und diese Annahmen anschließend anhand von Interview-Rückmeldungen überprüft.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben wurden mit unabhängigen Signalen verglichen, wie veröffentlichten Kommentaren zu Brennstoffzellenlieferungen, angekündigten Produktionserweiterungen und beobachteten Preisspannen, und etwaige Abweichungen wurden vor der Freigabe geprüft. Wenn eine Eingabe einen ungewöhnlichen Sprung für eine Region oder Anwendung verursachte, wurde die Annahme erneut geprüft und bei Bedarf wurden Befragte erneut kontaktiert, um zu bestätigen, ob die Veränderung real oder ein Artefakt war.
Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, einschließlich größerer Produkteinführungen, politischer Änderungen oder Versorgungsunterbrechungen. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang über die wichtigsten Eingaben und Umrechnungen durch, damit die Kunden eine aktualisierte Sichtweise erhalten, die mit den neuesten verfügbaren Informationen übereinstimmt.
Marktgröße des globalen Marktes für Direkt-Methanol-Brennstoffzellen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Direkt-Methanol-Brennstoffzellen können erheblich voneinander abweichen, da die erfassten Produkte und die Umrechnung von Einheiten in Dollar nicht überall einheitlich gehandhabt werden. Unterschiede entstehen auch, wenn eine Quelle ein früheres Basisjahr verwendet, eine schnellere Preiserosion annimmt oder eine breitere Definition anwendet, die angrenzende Brennstoffzellentechnologien einschließt.
Kraftstoffkartuschen und Methanol-Großlieferungen liegen außerhalb des Umfangs von Mordor Intelligence, weshalb die Gesamtwerte kleiner erscheinen können als Schätzungen, die wiederkehrende Kraftstoffausgaben mit Hardware-Umsätzen bündeln. Lücken entstehen auch durch die Behandlung von Lieferungen portabler Stromversorgung, ob militärische und ferngesteuerte Sensorinstallationen als eigenständiger Nachfragepool gezählt werden und ob die Währungsumrechnung einen Jahresdurchschnitt oder einen Stichtagskurs verwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,48 Milliarden USD (2026) | |
| Fachzeitschrift A | 3,40 Milliarden USD (2024) | Diese Schätzung scheint eine breitere Wertdefinition zu verwenden, die System-Hardware mit Ausgaben auf Komponentenebene und anwendungsweiten Ausgaben vermischen kann, und sie geht zudem von einem anderen Basisjahr aus, was die implizierte Akzeptanzkurve verändert. |
| Globale Unternehmensberatung B | 2,64 Milliarden USD (2023) | Die Zahl ist an ein früheres Basisjahr geknüpft und aggregiert möglicherweise DMFC mit angrenzenden Stack- und Systemkategorien über verschiedene Anwendungen hinweg; der Prognosezeitraum und die Preisannahmen sind nicht klar an das Wattklassen-ASP-Verhalten gebunden. |
Die Streuung zwischen den Quellen spiegelt größtenteils Unterschiede in Umfang und Werterfassung wider und nicht eine Meinungsverschiedenheit darüber, ob die DMFC-Nachfrage wächst. Indem wir das Modell an identifizierbare DMFC-Hardware-Installationen knüpfen und Preise sowie Volumina durch Interviews validieren, können wir eine praktische Zahl anbieten, die leichter zu replizieren und zu aktualisieren ist, wenn neue Signale entstehen.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für direkte Methanolbrennstoffzellen?
Der Markt wird im Jahr 2026 auf USD 481,24 Millionen bewertet und soll bis 2031 USD 942,27 Millionen erreichen, was einem CAGR von 14,39 % entspricht.
Welches Komponentensegment wächst am schnellsten?
Membranelektrodeneinheiten führen das Wachstum mit einem CAGR von 15,08 % bis 2031 an, getrieben durch Fortschritte bei niedrigpermeablen Verbundmembranen.
Warum sind Telekommunikationsunternehmen wichtige Anwender von DMFC-Systemen?
Telekommunikationsbetreiber nutzen direkte Methanolbrennstoffzellen für die Sendemasten-Notstromversorgung in netzfernen Gebieten, da die Systeme stillen Langzeitbetrieb mit minimalem Wartungsaufwand und einfacher Flüssigkeitsbetankung bieten.
Wie beeinflussen kommende maritime Vorschriften die DMFC-Nachfrage?
Die FuelEU-Maritime-Verordnung verpflichtet Schiffe, die EU-Häfen anlaufen, ab 2025 ihre Treibhausgasintensität zu senken, was Reeder dazu veranlasst, Methanol-Hilfsstromaggregate in Betracht zu ziehen, die ohne Abgasnachbehandlung die Vorschriften erfüllen.
Was begrenzt die DMFC-Durchdringung bei Hochleistungsanwendungen über 1 kW?
Aktuelle Leistungsdichte- und Verpackungsbeschränkungen machen Lithium-Ionen-Akkus oder Wasserstoff-PEM-Brennstoffzellen bei Leistungen über 1 kW volumetrisch effizienter, obwohl Hybridkonfigurationen eine teilweise Lösung bieten.
Was ist das Hauptrisiko in der Lieferkette für die DMFC-Produktion?
Die Abhängigkeit von Platingruppen-Metallen, insbesondere Platin und Ruthenium, die hauptsächlich aus Südafrika und Russland stammen, stellt Kosten- und Verfügbarkeitsrisiken dar, bis Nicht-PGM-Katalysatoren kommerziell ausgereift sind.