
Marktgröße und Marktanteil der Rechenzentrumsautomatisierung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
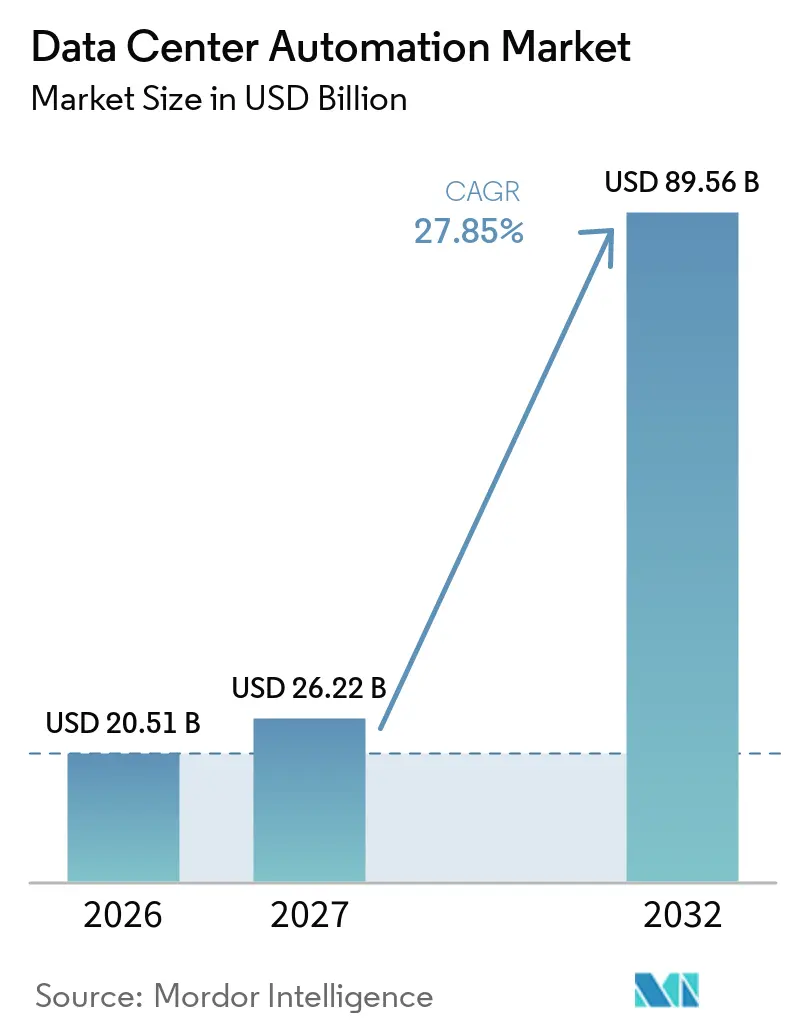
| Marktgröße (2027) | 26.22 Milliarden US-Dollar |
| Marktgröße (2032) | 89.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 27.85 % |
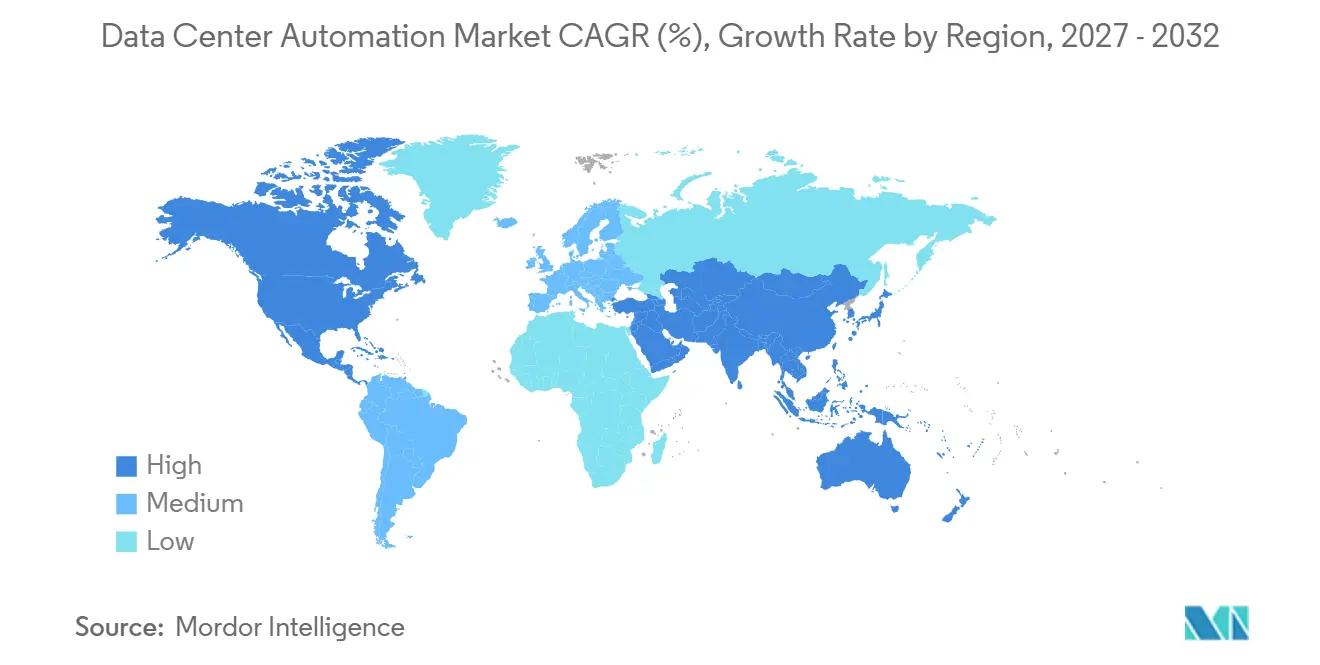
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
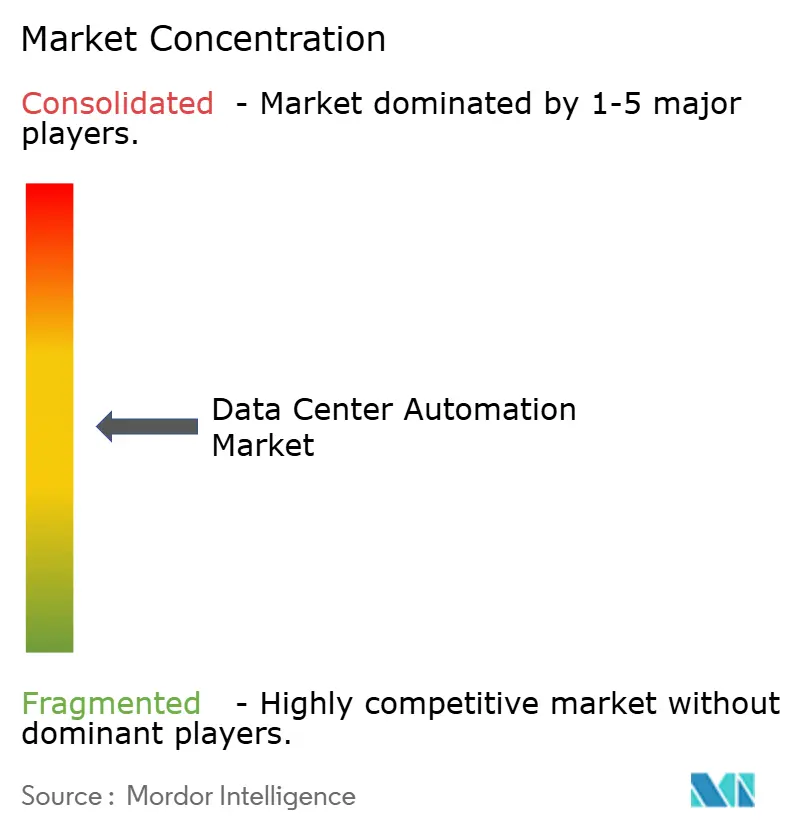
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Rechenzentrumsautomatisierung von Mordor Intelligence
Die Marktgröße für Rechenzentrumautomatisierung wird voraussichtlich von 20,51 Milliarden USD im Jahr 2026 auf 89,56 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 27,85 % zwischen 2027 und 2032. KI- und Hochleistungsrechen-Workloads verändern die Art und Weise, wie der Markt für Rechenzentrumautomatisierung Betreibern dient, die kritische Infrastrukturen planen, betreiben und erweitern. Große Cloud-Anbieter erhöhen ihre Investitionen in Kapazitäten und KI-Infrastruktur, was den Bedarf an Automatisierung steigert, die neue Geräteblöcke schnell und zuverlässig verbinden kann. Der Markt für Rechenzentrumautomatisierung bewegt sich auch in Richtung integrierter Systeme, die Anlagensteuerung, Leistungsüberwachung und softwarebasierte Betriebsabläufe kombinieren. Energievorschriften und Effizienzzielvorgaben machen die automatisierte Überwachung im gesamten Markt für Rechenzentrumautomatisierung immer wichtiger. Anbieter, die erprobte modulare Designs und integrierte Steuerungsplattformen bereitstellen können, sind besser positioniert, da die Bereitstellungszeitpläne kürzer werden.
Wichtigste Erkenntnisse des Berichts
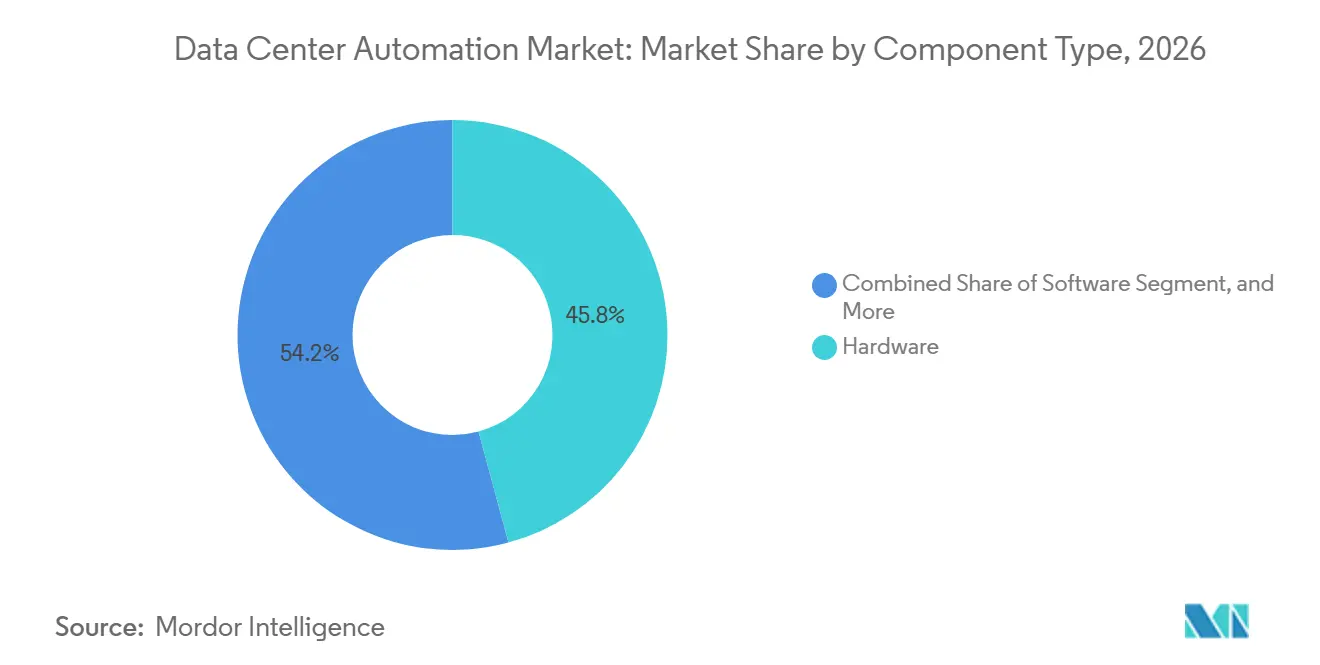
- Nach Komponententyp hielt Hardware im Jahr 2026 einen Umsatzanteil von 41,08 %, während Software bis 2032 voraussichtlich mit einer CAGR von 32,79 % wachsen wird.
- Nach Rechenzentrumsgröße werden Hyperscale-Einrichtungen voraussichtlich die höchste CAGR von 34,52 % bis 2032 verzeichnen; das Segment erzielte 2026 einen Anteil von 39,43 %.
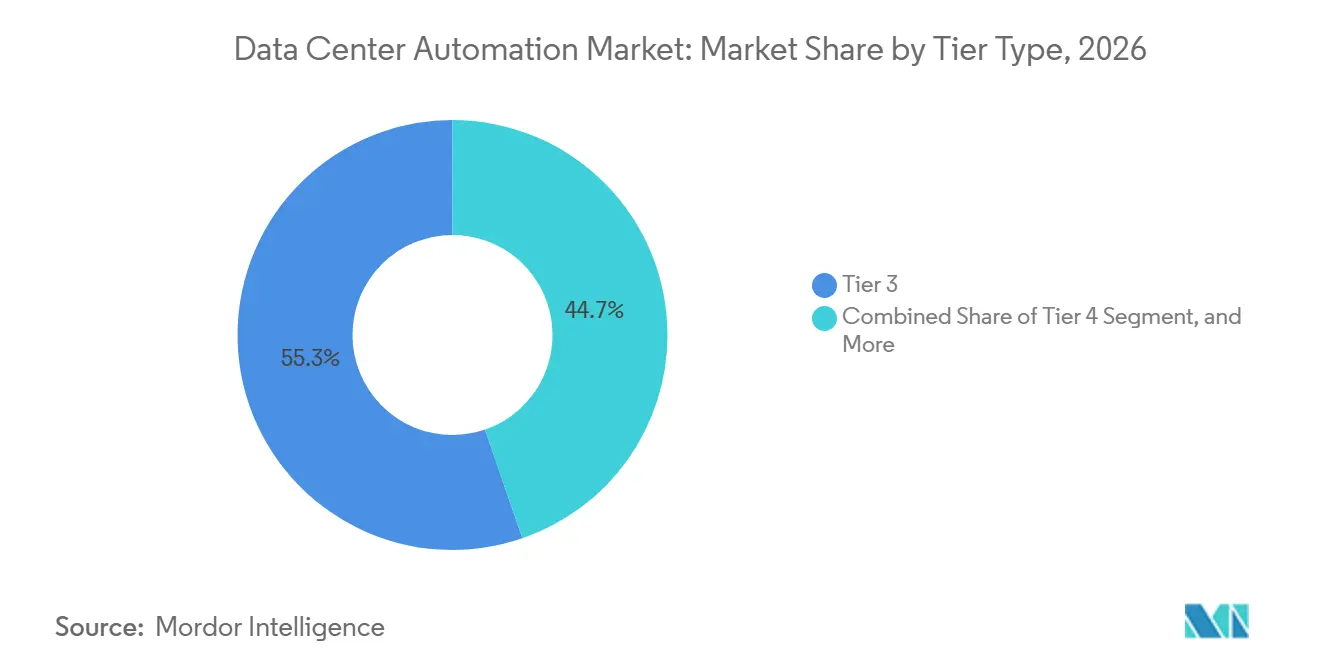
- Nach Tier-Typ entfiel auf Tier 3 im Jahr 2026 ein Umsatzanteil von 55,27 %, während Tier 4 bis 2032 voraussichtlich mit einer CAGR von 34,01 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,24 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 33,37 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg von KI- und Hochleistungsrechen-Workloads treibt Automatisierungszuverlässigkeit | +7.5% | Global, konzentriert in Nordamerika, Asien-Pazifik und europäischen Rechenzentrumszentren | Mittelfristig (2–4 Jahre) |
| Wachsende Automatisierungs- und Überwachungsnachfrage in Hyperscale-Rechenzentren | +6.5% | Global, mit Nordamerika und Asien-Pazifik als führende Regionen beim Hyperscale-Ausbau | Kurzfristig (≤ 2 Jahre) |
| Energieeffizienz- und Nachhaltigkeitsziele in Tier-3- und Tier-4-Einrichtungen | +4.0% | Global, mit dem stärksten regulatorischen Druck in Europa, Deutschland und Japan | Langfristig (≥ 4 Jahre) |
| Zunehmende Integration von speicherprogrammierbaren Steuerungen und Gebäudemanagementsystemen in HLK-, Strom- und Kühlsysteme | +3.5% | Global, mit rascher Einführung in Hyperscale- und Colocation-Einrichtungen | Kurzfristig (≤ 2 Jahre) |
| Modernisierung der veralteten Gebäudeautomations- und Steuerungsinfrastruktur | +2.5% | Nordamerika und Europa, wo die alternden Unternehmens- und Colocation-Portfolios am größten sind | Mittelfristig (2–4 Jahre) |
| Erhöhte Investitionen von Colocation- und Einzelhandelsbetreibern in Steuerungssysteme | +2.0% | Global, mit Beschleunigung in Südamerika, Naher Osten und Afrika sowie Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg von KI- und Hochleistungsrechen-Workloads treibt Automatisierungszuverlässigkeit
Der Markt für Rechenzentrumautomatisierung profitiert von KI-Workloads, die anspruchsvollere Strom-, Kühl- und Steuerungsbedingungen erzeugen. Ein GPU-Cluster mit mehr als 1 MW pro Rack kann Änderungen der Stromnachfrage im Sekundenbruchteil erzeugen. Diese Änderungen erfordern eine koordinierte Steuerung über Kühl-, Stromverteilungs- und unterbrechungsfreie Stromversorgungssysteme hinweg. Meta setzte im Mai 2026 einheitliche KI-Agenten für autonome Kapazitätseffizienz in seiner globalen Hyperscale-Infrastruktur ein und zeigte damit, wie Betreiber geschlossene Regelkreise auf Zuverlässigkeitsanforderungen anwenden. Die Internationale Energieagentur prognostiziert, dass der weltweite Stromverbrauch von Rechenzentren bis 2030 945 TWh erreichen wird, wobei beschleunigte Server fast die Hälfte des Nettoanstiegs der Nachfrage ausmachen.[1] Colocation-Betreiber, die KI-Inferenz in Tier-3-Einrichtungen hosten, bringen diese Anforderungen nun neben Hyperscale-Campussen in den Markt für Rechenzentrumautomatisierung ein.
Wachsende Automatisierungs- und Überwachungsnachfrage in Hyperscale-Rechenzentren
Der Markt für Rechenzentrumautomatisierung wird durch Hyperscale-Campusse geprägt, die auf modularen, vorgetesteten Automatisierungsblöcken aufgebaut sind. Dieser Ansatz verringert die Abhängigkeit von maßgeschneidertem Engineering an jedem Standort und unterstützt stufenweise Kapazitätserweiterungen. Siemens, NVIDIA und Fluence veröffentlichten im Juni 2026 eine Referenzarchitektur für eine 136-MW-Einrichtung mit einer IT-Last von 100 MW. Das Design verwendete werksgeprüfte Mittel- und Niederspannungsgestelle und stimmte die Einrichtung auf NVIDIA DSX Vera Rubin ab. Anbieter, die validierte Designs für Hyperscaler-Computersysteme bereitstellen können, können längerfristige Beschaffungsbeziehungen aufbauen. Das Modell erschwert es auch Lieferanten ohne nachgewiesene Interoperabilität und getestete Referenzdesigns, bei großen Projekten zu konkurrieren.
Energieeffizienz- und Nachhaltigkeitsziele in Tier-3- und Tier-4-Einrichtungen
Der Markt für Rechenzentrumautomatisierung wird durch Energieeffizienzvorschriften angetrieben, die die automatisierte Steuerung zu einer Compliance-Anforderung machen. Deutschland verlangt von neuen Rechenzentren, die ab Juli 2026 in Betrieb genommen werden, einen Power Usage Effectiveness-Wert von 1,2 oder niedriger. Bestehende deutsche Einrichtungen müssen bis Juli 2027 Grenzwerte von 1,5 und bis Juli 2030 von 1,3 einhalten, wobei bei Nichteinhaltung Bußgelder von bis zu 100.000 EUR (112,87 Tausend USD) drohen. Japan kündigte an, dass neue Einrichtungen, die ab dem Haushaltsjahr 2029 errichtet werden, einen Power Usage Effectiveness-Wert von 1,3 oder niedriger erreichen müssen, und dass die Berichtspflichten nun auch für Cloud-Mandantenbetreiber gelten. Diese Anforderungen weiten die Nachfrage nach Überwachung und Berichterstattung zur Energieleistung von Einrichtungseigentümern auf Infrastrukturnutzer aus. ASHRAE 90.4-2025 bezog auch Treibhausgasemissionen und Wasserverbrauch in seinen Anwendungsbereich ein, was die Bedeutung von Steuerungssystemen erhöht, die Umweltkennzahlen verfolgen.
Zunehmende Integration von speicherprogrammierbaren Steuerungen und Gebäudemanagementsystemen in HLK-, Strom- und Kühlsysteme
Der Markt für Rechenzentrumautomatisierung profitiert von der Integration speicherprogrammierbarer Steuerungen und Gebäudemanagementsysteme. KI-Zeitalter-Einrichtungen benötigen Kühl-, HLK- und Stromsysteme, die als koordinierte Steuerungsschicht betrieben werden. Emerson stellte am 3. August 2026 seine DeltaV Automation Platform for Data Centers vor und kombinierte verteilte Steuerungssysteme und speicherprogrammierbare Steuerungen in einer einzigen Architektur. Betreiber suchen zunehmend nach Systemen, die Redfish, BACnet, Modbus, OPC UA, SNMP und REST-APIs nativ unterstützen. Für den Markt für Rechenzentrumautomatisierung kann diese Unterstützung den Bedarf an Protokollkonvertern reduzieren und die direkte Integration mit Verwaltungsplattformen erleichtern. Integrierte Steuerungssysteme können auch die Installationszeit verkürzen, wenn sie über Strom-, Mechanik- und Wärmeausrüstung hinweg eingesetzt werden.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Integrationskosten | -3.5% | Global, am ausgeprägtesten in kleinen und mittleren Rechenzentren sowie in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Komplexe Interoperabilität über Multi-Vendor-Systeme hinweg | -2.5% | Global, mit der höchsten Reibung in Unternehmens- und Colocation-Einrichtungen mit gemischten Anbieterumgebungen | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken im Zusammenhang mit vernetzten Automatisierungsnetzwerken | -1.5% | Global, am akutesten in Nordamerika und Europa, wo die Konvergenz von OT und IT am weitesten fortgeschritten ist | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Automatisierungs- und Steuerungspersonal | -1.0% | Global, besonders einschränkend in aufstrebenden Märkten im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Integrationskosten
Hohe Kapital- und Integrationskosten bleiben eine Einschränkung für den Markt für Rechenzentrumautomatisierung, insbesondere außerhalb von Hyperscale- und Tier-3-plus-Einrichtungen. Eine vollständige Bereitstellung kann speicherprogrammierbare Steuerungen, direkte digitale Regler, Sensoren, SCADA und Software für das Rechenzentruminfrastrukturmanagement mit Altgeräten kombinieren. Integrationskosten können 15–25 % des Hardware-Beschaffungswerts ausmachen, wenn Multi-Vendor-Systeme eine benutzerdefinierte Protokollbrücke benötigen. Deutsche Betreiber investierten 2025 3,5 Milliarden EUR (3,95 Milliarden USD) in Gebäude und technische Ausrüstung, darunter 2,5 Milliarden EUR (2,82 Milliarden USD) für Kühlung, Stromversorgung und andere Gebäudesysteme. Im Markt für Rechenzentrumautomatisierung haben kleinere Betreiber weniger Möglichkeiten, diese Ausgaben über sehr große Campusse zu verteilen. Die Einschränkung erhöht die Nachfrage nach wiederkehrenden Überwachungs-, Wartungs- und Supportdienstleistungen und ermöglicht es Kunden, Modernisierungsarbeiten stufenweise durchzuführen.
Komplexe Interoperabilität über Multi-Vendor-Systeme hinweg
Der Markt für Rechenzentrumautomatisierung steht vor Interoperabilitätsherausforderungen, da große Einrichtungen Geräte von vielen Lieferanten verwenden. Ein typischer Standort kann Kältemaschinen, CRAH-Einheiten, Schaltanlagen, unterbrechungsfreie Stromversorgungen und Generatorpanele von 5 oder mehr Herstellern betreiben. Diese Systeme können proprietäre Protokolle oder Standards wie BACnet, Modbus, SNMP und OPC UA verwenden. Eine gemeinsame Integrationsschicht ist erforderlich, bevor der Markt für Rechenzentrumautomatisierung eine übergeordnete Steuerung über den gesamten Bestand liefern kann. Die Herausforderung wird auf einem 100-MW-Campus größer, wo Tausende von Endpunkten Firmware- und Protokollkompatibilitätsprobleme verursachen können. Eine 2025 von ISACA veröffentlichte Studie stellte fest, dass Verbindungen zwischen früher getrennten IT- und Betriebstechnologiesystemen zusätzliche Sicherheitsrisikoflächen einführen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp:
Software übernimmt eine größere Rolle bei der BeschaffungHardware machte 2026 einen Marktanteil von 41,08 % im Markt für Rechenzentrumautomatisierung aus. Speicherprogrammierbare Steuerungen, direkte digitale Regler, Sensoren und Mensch-Maschine-Schnittstellen-Panels bleiben die physische Steuerungsbasis für neue Einrichtungen. Die Hardware-Nachfrage folgt dem aktuellen Hyperscale-Ausbauzyklus. Software wird voraussichtlich mit einer CAGR von 32,79 % von 2027 bis 2032 wachsen. Die Marktgröße für Rechenzentrumautomatisierungssoftware wird durch wiederkehrende Lizenzierung, Analyseabonnements und KI-Optimierungsdienste angetrieben.
Gebäudemanagement, SCADA, Rechenzentruminfrastrukturmanagement und digitale Zwillingsfähigkeiten werden zunehmend als integrierte, cloud-verbundene Suiten bereitgestellt. Vertiv stellte seinen SmartRun-Digitalen Zwilling im NVIDIA Omniverse DSX-Framework im Juni 2026 vor.[2] Die Markteinführung zeigt, dass digitale Zwillinge zu einem normalen Bestandteil der Beschaffungsanforderungen werden. Dienstleistungen umfassen Design, Beratung, Systemintegration, Installation, Nachrüstung und Modernisierung. Die Branche für Rechenzentrumautomatisierung profitiert auch, wenn Anbieter neue Software mit veralteten Steuerungen verbinden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen geben das Tempo vorHyperscale-Einrichtungen werden voraussichtlich zwischen 2027 und 2032 eine CAGR von 34,52 % verzeichnen. Diese Campusse bewegen sich von der Genehmigung zur Konstruktion und Inbetriebnahme, da Cloud-Anbieter KI-Kapazitäten ausbauen. Einrichtungen mit mehr als 5.000 Servern pro Datenhalle haben miteinander verbundene Strom-, Wärme- und Workload-Anforderungen. Geschlossene Automatisierung wird daher zu einer betrieblichen Anforderung. Die Marktgröße für Rechenzentrumautomatisierung bei Hyperscale-Einrichtungen ist an Projekte mit mehreren hundert Megawatt gebunden, die skalierbare Steuerungssysteme erfordern.
Große Rechenzentren mit einer IT-Last von 10 MW bis 100 MW sind eine weitere Nachfragebasis für Colocation-Campusse und Upgrades privater Unternehmens-Clouds. Sie suchen nach vorgefertigten Strom- und Steuerungsmodulen, die für Projektpläne von 6 bis 12 Monaten geeignet sind. Mittelgroße und kleine Einrichtungen beginnen, erschwinglichere All-in-One-Controller-Plattformen mit nativer Verwaltungsintegration zu nutzen. Eine Analyse der International Finance Corporation identifizierte 2026 steigende Investitionen in Malaysia, Indonesien, Brasilien und Mexiko. Diese neueren Standorte können bei der Inbetriebnahme moderne Steuerungssysteme einsetzen, anstatt sie mit bereits installierten älteren Geräten zu verbinden.
Nach Tier-Typ:
Tier-4-Nachfrage steigt mit ZuverlässigkeitsanforderungenTier 3 hielt 2026 einen Umsatzanteil von 55,27 %. Sein Standard für gleichzeitige Wartbarkeit ist zu einer gängigen Spezifikation für Hyperscale-Campusse und große Colocation-Einrichtungen geworden. Dieser Standard erfordert ausgefeilte Gebäudemanagement- und SCADA-Fähigkeiten, um sicherzustellen, dass Wartungsarbeiten ohne Unterbrechung des Betriebs durchgeführt werden können. Tier 4 wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 34,01 % wachsen. Die Marktgröße für Rechenzentrumautomatisierung bei Tier-4-Einrichtungen wird durch Finanzdienstleistungen, Regierungen und souveräne KI-Betreiber gestützt, die fehlertolerante Architekturen benötigen.
Diese Betreiber streben eine Betriebszeit von 99,995 % oder höher an. CtrlS Datacenters sicherte sich im Juni 2026 7.000 Crore INR (742 Millionen USD) von CPP Investments für die Entwicklung von Hyperscale-Campussen in Indien. Tier-1- und Tier-2-Einrichtungen machen einen sinkenden Anteil an neuen Automatisierungskäufen aus, unterstützen aber weiterhin die Nachrüstungsnachfrage. Ihre große installierte Basis in Nordamerika und Europa schafft einen Bedarf an stufenweisen Upgrades. Diese Arbeit kann die betriebliche Transparenz verbessern, während Betreiber funktionsfähige Altgeräte behalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Rechenzentrumautomatisierung in Nordamerika
Nordamerika hielt 2026 einen Marktanteil von 39,24 % im Markt für Rechenzentrumautomatisierung. Die Region wird durch Hyperscale-Entwicklungen in Northern Virginia, Phoenix, dem pazifischen Nordwesten, Kansas City und Atlanta verankert. Der Markt für Rechenzentrumautomatisierung profitiert, da große Cloud-Anbieter kürzere Bereitstellungszeitpläne anstreben. Anbieter mit zertifizierten modularen Designs und vorgetesteten Builds können die Zeit für die Standortinbetriebnahme reduzieren. Equinix investierte 2025 36 Millionen USD in Effizienzverbesserungen, einschließlich fortschrittlicher Kühlung und intelligenter Überwachung, und verbesserte seine globale annualisierte durchschnittliche Power Usage Effectiveness im Jahresvergleich um 5,3 %.
Europa hat eine starke regulatorische Nachfrage und wichtige Campus-Cluster in Frankfurt, Amsterdam, London und Dublin. Die Expansion nach Schweden, Norwegen und Finnland spiegelt die Suche nach Zugang zu erneuerbaren Energien wider. Deutschland verlangt einen Power Usage Effectiveness-Wert von 1,2 oder niedriger für neue Einrichtungen, die ab Juli 2026 in Betrieb genommen werden. Deutsche Betreiber investierten 2025 3,5 Milliarden EUR (3,95 Milliarden USD) in Gebäude und technische Ausrüstung, als die installierte Kapazität 2.980 MW erreichte.
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 33,37 % wachsen. Souveräne KI-Programme und Campus-Inbetriebnahmen in Indien, Japan, Malaysia, Indonesien und Australien unterstützen die Nachfrage der Region. Japan verlangt von bestehenden Einrichtungen, bis zum Haushaltsjahr 2030 eine Power Usage Effectiveness von 1,4 oder niedriger zu erreichen, und von neuen Rechenzentren, ab dem Haushaltsjahr 2029 1,3 oder niedriger zu erreichen. JERA, Dell Technologies und RHAELM kündigten im Oktober 2026 Pläne für ein KI-Rechenzentrum mit 400.000 kW am JERA-Kraftwerksstandort in Chiba an.[3] Südamerika zieht internationale Infrastrukturinvestitionen durch Brasilien und Mexiko an, während die Vereinigten Arabischen Emirate ein wichtiges Zentrum für Aktivitäten im Nahen Osten und Afrika sind.
Wettbewerbslandschaft
Der Markt für Rechenzentrumautomatisierung ist auf Plattformebene mäßig konsolidiert. Siemens AG, Schneider Electric SE, ABB LTD., Emerson Electric Co., Honeywell International und Johnson Controls International konkurrieren durch Hardware-, Software- und Dienstleistungsportfolios. Ihre Position hängt von der Ausrichtung auf Hyperscaler-Geräte und Betriebsmodelle ab. Schneider Electric und Hon Hai Technology Group, auch bekannt als Foxconn, kündigten 2026 eine strategische Zusammenarbeit an.[4] Die Zusammenarbeit kombinierte Foxconns Rechenkapazitäten mit Schneider Electrics Strom-, Kühl- und Energiemanagementsystemen.
ABB stellte sein HiPerGuard-34,5-kV-System auf der Data Center World Washington 2026 vor. Das Produkt erhielt die UL-9540-Zertifizierung und bietet eine Betriebseffizienz von 98 %, während eine Spannungsumwandlungsstufe entfernt wird. ABB erklärte, dass jeder Prozentpunkt Effizienzgewinn bei einer 100-MW-Einrichtung in jährliche Einsparungen von 880.000 USD umgerechnet werden kann. Schneider Electric stellte im September 2026 auch softwaredefinierten Mittelspannungsschaltanlagen vor und setzte diese mit Equinix ein. Diese Maßnahmen bringen Softwaredifferenzierung in Geräte, die historisch hauptsächlich als Hardware beschafft wurden.
Der Markt für Rechenzentrumautomatisierung hat offene Chancen im asiatisch-pazifischen Mittelmarkt, insbesondere in Japan, Indien, Malaysia und Indonesien. Nordamerikanische und europäische Nachrüstungsprojekte bieten ebenfalls Nachfrage aus alternden Gerätebeständen. Netris sammelte im Juni 2026 15 Millionen USD in einer Series-A-Finanzierungsrunde, um die Netzwerkbereitstellung unter GPU-Clustern zu automatisieren. Spezialisten können in fokussierten Bereichen konkurrieren, aber Plattformanbieter haben Vorteile, wenn Kunden eine bewährte Multi-System-Integration benötigen.
Marktführer in der Branche für Rechenzentrumautomatisierung
-
VMware Inc.
-
Cisco Systems Inc.
-
IBM Corporation
-
Microsoft Corporation
-
Hewlett Packard Enterprise Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rechenzentrumautomatisierung Unternehmen in diesem Bericht
- Siemens AG
- Schneider Electric SE
- Rockwell Automation, INC.
- ABB LTD.
- Mitsubishi Electric Corporation
- Honeywell International INC.
- Emerson Electric Co.
- Omron Corporation
- Delta Electronics, INC.
- Johnson Controls International PLC
- Phoenix Contact
- Eaton Corporation PLC
- WAGO
- Beckhoff Automation GmbH & Co. KG
- B&R Industrial Automation GmbH (ABB LTD.)
Lesen Sie die Analyse der Rechenzentrumautomatisierung-Unternehmen
Marktführer in der Branche für Rechenzentrumautomatisierung
Der Markt für Rechenzentrumsautomatisierung ist mäßig konzentriert, wobei etablierte Infrastrukturriesen wie Cisco, VMware (Broadcom) und Microsoft mit spezialisierten Anbietern konkurrieren. Konsolidierung verändert das Feld: Etablierte Anbieter verfolgen Akquisitionen, die Infrastructure-as-Code-Fähigkeiten, geschlossene Telemetrie oder KI-Leistungsmaschinen hinzufügen. Strategische Partnerschaften – exemplarisch durch Kooperationen zwischen Automatisierungssoftwareanbietern und Hyperscale-Betreibern – liefern validierte Stacks, die Kundeneinsatzzyklen verkürzen.
Aufstrebende Unternehmen zielen auf wachstumsstarke Nischen ab, darunter absichtsbasierte Vernetzung, Compliance-Automatisierung und Energieoptimierung. Hyperscale-Cloud-Anbieter betten proprietäre Automatisierungsschichten in ihre IaaS-Portfolios ein und bündeln Orchestrierung als integralen Bestandteil von Rechen- und Speicherdiensten, was eigenständige Softwareanbieter unter Druck setzt, sich durch Multi-Cloud-Reichweite und On-Premise-Interoperabilität zu differenzieren. Technologie-Roadmaps betonen Algorithmen des maschinellen Lernens, die Komponentenausfälle vorhersagen, Kapazitätsengpässe prognostizieren und energiebewusste Arbeitslastplanung empfehlen. Anbieter, die diese Erkenntnisse in nachweisbare Betriebskosteneinsparungen und Nachhaltigkeitskennzahlen übersetzen können, sind gut positioniert, um ihren Marktanteil auszubauen.
Der Wettbewerb wird auch durch Fachkräftemangel geprägt: Anbieter, die schlüsselfertige verwaltete Automatisierungsdienste oder „Automatisierung als Dienstleistung”-Angebote offerieren, reduzieren den Einstellungsaufwand der Kunden und beschleunigen die Wertschöpfungszeit. Hardwarehersteller bündeln nun intelligente Telemetriechips, wodurch ihre Geräte „plug-and-automate”-bereit werden und die Ökosystembindung vertieft wird. In den kommenden Jahren wird wahrscheinlich eine Zweiteilung zwischen vollständigen Orchestrierungsplattformen und hochgradig modularen Toolchains entstehen, wobei Käufer Architekturen wählen, die am besten zur organisatorischen Reife und Compliance-Haltung passen.
Berichtsumfang des globalen Marktes für Rechenzentrumautomatisierung
Energie- und Wassertransparenzpflichten, steigende KI-Rack-Dichten und Multi-Standort-Betriebsmodelle eröffnen Weißräume für Automatisierungsplattformen, die IT-Orchestrierung mit Anlagensteuerung und Compliance-Berichterstattung vereinen. In der EU erhöhen die Berichtspflichten gemäß der Delegierten Verordnung (EU) 2024/1364 der Kommission den Wert von Dauerüberwachung, automatisierten Datenqualitätsprüfungen und mandantenbewusster Berichterstattung für Colocation-Betreiber und schaffen Nachfrage nach Software, die DCIM-ähnliche Telemetrie mit Infrastruktur-als-Code, Richtliniendurchsetzung und Prüfpfaden verbinden kann. Standardisierung reduziert auch Integrationsreibung für Multi-Vendor-Bestände, wobei ISO/IEC TS 8236-1:2025 und ISO/IEC TS 8236-2:2025 ein KPI-Grundgerüst für Bereitstellung und Kapazitätsplanung bieten und ISO/IEC TS 22237-31:2026 Resilienz-KPIs definiert, die in automatisierte Runbooks und Service-Level-Governance eingebettet werden können.
Ein zweiter Chancenbereich ist der Übergang zu höherer Autonomie im physischen Betrieb, bei dem Regelkreise von einfachen schwellenwertbasierten Alarmen zu modellprädiktiver Optimierung über Kühlung, Strom und Luftstrom hinweg erweitert werden. Reale Pilotprojekte und Produkteinführungen im Jahr 2026 bestätigen diese Richtung: Das Ministerium für Energie und Infrastruktur der Vereinigten Arabischen Emirate, Khazna Data Centers, Agility und Phaidra starteten ein KI-Effizienzpilotprojekt zur Einführung von KI-Steuerung auf ausgewählten Khazna-Campussen, und Anbieter stellten autonomiefokussierte Plattformen für den kontinuierlichen Einrichtungsbetrieb vor, darunter PassiveLogic Level 3 Autonomy und Noda agentische Automatisierung für Gebäudebetrieb. Gleichzeitig konvergieren Unternehmens- und Hyperscale-Käufer auf programmierbare Infrastrukturschnittstellen (wie DMTF Redfish) und Qualitätsmanagementinitiaven (TIA-Arbeit am Data Center Excellence, DCE-9000-Standard), um maßgeschneiderte Integrationen zu reduzieren und eine breitere Bewegung hin zu API-first, geschlossener Automatisierung über Rechen-, Netzwerk-, Speicher- und Einrichtungsschichten zu unterstützen.
Marktchancen und Zukunftsaussichten
Transparenzpflichten bei Energie und Wasser, steigende KI-Rackdichten und standortübergreifende Betriebsmodelle schaffen Freiräume für Automatisierungsplattformen, die IT-Orchestrierung mit Facility-Steuerung und Compliance-Berichterstattung vereinen. In der EU erhöhen die Berichtspflichten gemäß der Delegierten Verordnung (EU) 2024/1364 der Kommission den Wert von durchgängiger Überwachung, automatisierten Datenqualitätsprüfungen und mandantenfähiger Berichterstattung für Colocation-Betreiber, was die Nachfrage nach Software steigert, die DCIM-artige Telemetrie mit Infrastructure-as-Code, Richtliniendurchsetzung und Audit-Trails verbindet. Die Standardisierung reduziert auch die Integrationsreibung für Multi-Vendor-Umgebungen, wobei ISO/IEC TS 8236-1:2025 und ISO/IEC TS 8236-2:2025 ein KPI-Rückgrat für Bereitstellung und Kapazitätsplanung liefern und ISO/IEC TS 22237-31:2026 Resilienz-KPIs definiert, die in automatisierte Runbooks und Service-Level-Governance eingebettet werden können.
Ein zweiter Chancenbereich ist die Verschiebung hin zu höherer Autonomie im physischen Betrieb, wobei sich Regelkreise von einfachen schwellenwertbasierten Alarmen zu modellprädiktiver Optimierung über Kühlung, Strom und Luftstrom erweitern. Reale Pilotprojekte und Produkteinführungen im Jahr 2026 unterstreichen diese Richtung: Das Ministerium für Energie und Infrastruktur der VAE, Khazna Data Centers, Agility und Phaidra starteten ein KI-Effizienzpilotprojekt, um KI-Steuerung auf ausgewählten Khazna-Campussen einzusetzen, und Anbieter führten autonomiefokussierte Plattformen für kontinuierlichen Facility-Betrieb ein, darunter PassiveLogic Level 3 Autonomy und Noda agentic automation für den Gebäudebetrieb. Gleichzeitig nähern sich Unternehmens- und Hyperscale-Käufer programmierbaren Infrastrukturschnittstellen (wie DMTF Redfish) und Qualitätsmanagement-Initiativen (TIA-Arbeit am Data Center Excellence-Standard, DCE 9000) an, um maßgeschneiderte Integrationen zu reduzieren, was die breitere Bewegung hin zu API-first, geschlossener Automatisierung über Compute-, Netzwerk-, Speicher- und Facility-Ebenen unterstützt.
Neueste Industrielle Entwicklungen in Markt für Rechenzentrumautomatisierung
- Juni 2026: Cisco stellte auf der Cisco Live Cisco Cloud Control vor, eine einheitliche Plattform für Menschen und KI-Agenten zur Verwaltung und Automatisierung von IT-Infrastruktur, mit Integrationen in wichtige Cloud-Ökosysteme wie AWS und Microsoft. Die Einführung unterstreicht eine Verschiebung von aufgabenbezogener Automatisierung zu agentenbasiertem Betrieb, bei dem domänenübergreifende Workflows (Netzwerk, Sicherheit und Observability) über eine einzige Steuerungsebene koordiniert werden können.
- Mai 2026: Broadcom kündigte VMware Cloud Foundation 9.1 an, positioniert für Produktions-KI, und hob automatisierte Flottenbetriebsabläufe mit Skalierung auf bis zu 5.000 Hosts hervor. Dies stärkt die Rolle der Private-Cloud-Automatisierung bei KI-Bereitstellungen, indem Lifecycle-Management, Richtliniensteuerung und operative Konsistenz in die zentrale Virtualisierungsplattform integriert werden, die viele Unternehmen bereits nutzen.
- April 2024: IBM gab Pläne zur Übernahme von HashiCorp bekannt, um HashiCorp-Infrastructure-as-Code-Workflows mit den Hybrid-Cloud- und Automatisierungsfähigkeiten von IBM zu kombinieren. Der Übernahmeplan vertieft die Konsolidierung rund um Automatisierungs-Toolchains und beschleunigt die Bemühungen der Anbieter, integrierte Bereitstellungs-, Governance- und Compliance-Kontrollen über hybride Umgebungen hinweg zu liefern.
Markt für Rechenzentrumautomatisierung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Rechenzentrumautomatisierung Erlöse aus Software und damit verbundenen Dienstleistungen, die Bereitstellung, Überwachung, Orchestrierung und richtlinienbasierte Betriebsabläufe in den Bereichen Compute, Storage und Netzwerk in Rechenzentren automatisieren.
Ausschlüsse aus dem Umfang: Wir schließen den Bau und die Ausstattung von Rechenzentren, den Verkauf von Anlagehardware sowie reine verwaltete Hosting- oder Colocation-Mietgebühren aus, die nicht mit der Nutzung von Automatisierungssoftware verbunden sind.
Segmentierungsübersicht
- Nach Lösung
- Serverautomatisierung
- Netzwerkautomatisierung
- Speicher-/Datenbankautomatisierung
- Orchestrierung und Konfigurationsmanagement
- Leistungs- und Compliance-Management
- Nach Rechenzentrums-Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Bereitstellungsmodus
- On-Premise
- Cloud
- Nach Rechenzentrumstyp
- Hyperscaler/Cloud-Serveranbieter
- Colocation-Anbieter
- Unternehmen und Edge
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Singapur
- Australien
- Malaysia
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Chile
- Argentinien
- Übriges Südamerika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung half dabei, klare Definitionen festzulegen und die Basisindikatoren zu erheben, die zur Erstellung des Marktmodells verwendet wurden. Wir haben nicht kostenpflichtige öffentliche Quellen herangezogen, darunter die Internationale Energieagentur für den Kontext der Stromnachfrage, die US-amerikanische Energieinformationsbehörde für die Richtung der Energiepreise, die Internationale Fernmeldeunion für Internet- und Verkehrsindikatoren sowie die Weltbank für makroökonomische und investitionsbezogene Indikatoren, die die Bautätigkeit von Rechenzentren beeinflussen.
Wir haben außerdem Quellen wie Zoll- und Handelsstatistikportale für übergeordnete Import- und Exportsignale im Zusammenhang mit Rechenzentrumsgeräteströmen, begutachtete Fachzeitschriften für bewährte Verfahren in Automatisierung und Betrieb sowie Websites von Rechenzentrumverbänden für Terminologie und Adoptionsthemen genutzt. Zur Überprüfung der Lieferantenrichtung haben wir SEC-Einreichungen, Jahresberichte und Investorenpräsentationen ausgewertet und diese durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken ergänzt. Die hier aufgeführten Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, wie Käufer Automatisierung definieren, welche Module üblicherweise eingesetzt werden und wie sich die Preisgestaltung mit Umfang, Bereitstellungsmodus und Supportbedarf verändert. Wir haben mit Betreibern, Integratoren und Lösungsspezialisten in der Region Asien-Pazifik, EMEA und Amerika gesprochen, um Lücken aus der Sekundärforschung zu schließen und Annahmen vor der Finalisierung der Gesamtwerte zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 26 % | Führungskräfte der obersten Ebene (CXOs): 12 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 31 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 57 % | Amerika: 27 % |
Marktgröße und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, der den adressierbaren Ausgabenrahmen rekonstruiert, indem der Betriebsbedarf von Rechenzentren mit der Einführung von Automatisierungssoftware und -diensten in Unternehmens-, Colocation-, Hyperscale- und Edge-Umgebungen verknüpft wird. Der Nachfragepool wurde anhand praktischer Indikatoren geformt, wie etwa Kapazitätserweiterungen von Rechenzentren, Expansionsaktivitäten in Cloud und Colocation, Nutzung von Workload-Virtualisierung und Containern, typische Softwareausgabenintensität nach Anlagentyp sowie die Aufteilung zwischen lokal installierter und cloudbasierter Automatisierung.
Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert. Dazu gehörten Stichproben von Lieferantenumsatzaufteilungen, Kanalprüfungen bei Integratoren sowie einfache Überprüfungen von Modulvolumen multipliziert mit dem durchschnittlichen Verkaufspreis für gängige Automatisierungsfunktionen. Wenn direkte Aufteilungen nicht verfügbar waren, wurden Lücken durch Peer-Benchmarking ähnlicher Automatisierungsmodule geschlossen und anschließend konservative Erfassungsquoten angewendet, die in Interviews überprüft wurden.
Prognosen wurden mittels Szenarioanalyse erstellt, die auf Kapazitäts- und Workload-Ausblicken basiert, und anschließend um erwartete Preis- und Verpackungsänderungen angepasst. Eingaben wie die Einführung von AIOps, Personalengpässe in Betriebsteams, Energieeffizienzprogramme und Erneuerungszyklen von Orchestrierungsplattformen wurden als Richtungshebel verwendet, und der endgültige Prognosepfad wurde an dem ausgerichtet, was die Befragten als umsetzbare Budgets beschrieben haben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, darunter das Tempo des Kapazitätswachstums von Rechenzentren, wichtige Ankündigungen zur Cloud- und Colocation-Expansion sowie die gemeldete Richtung der Softwareerlöse aus relevanten öffentlichen Einreichungen. Wenn ein starker Anstieg oder Rückgang ohne Unterstützung durch diese Signale auftrat, haben wir die zugrunde liegenden Annahmen erneut geprüft und gezielte Nachfassaktionen durchgeführt, um zu bestätigen, ob die Veränderung vorübergehend oder struktureller Natur war.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, damit Einheitenannahmen, Währungsbehandlung und regionale Zusammenfassungen über die Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden durch wesentliche Ereignisse ausgelöst, wie etwa Preisverschiebungen, regulierungsbedingte Berichtsänderungen oder sprunghafte Veränderungen in den Bereitstellungsmustern. Unmittelbar vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um sicherzustellen, dass die aktuellste aktualisierte Sichtweise widergespiegelt wird.
Marktgröße des globalen Marktes für Rechenzentrumautomatisierung von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Unterschiedliche Marktwerte für die Rechenzentrumautomatisierung erscheinen häufig, selbst wenn der Themenname ähnlich aussieht. Die Streuung ergibt sich in der Regel aus Unterschieden in der Definition von Automatisierung durch den jeweiligen Herausgeber, dem Referenzjahr sowie der Art und Weise, wie Adoptions- und Preisannahmen in die Prognose einfließen.
Einige veröffentlichte Zahlen umfassen einen breiteren operativen Ausgabenrahmen, einschließlich verwalteter Dienste und anlagenbezogener Kategorien, die neben der Software angesiedelt sind. Bei Mordor Intelligence werden Erlöse nur dann erfasst, wenn sie mit Automatisierungssoftware und integrierter Orchestrierung verbunden sind, die zur Bereitstellung, Überwachung und Optimierung von Compute-, Storage- und Netzwerkressourcen eingesetzt werden. Anlagenbau, eigenständige Hardware und Rack-Mietgebühren liegen außerhalb des Umfangs.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 20,51 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 11,61 Milliarden USD (2025) | Der Wert wird für ein früheres Jahr angegeben, und die öffentliche Umfangsbeschreibung ist übergeordnet, was beeinflussen kann, welche Module und Dienstleistungselemente erfasst werden und wie die Entwicklung des durchschnittlichen Verkaufspreises angewendet wird. |
| Branchenpublikation B | 12,09 Milliarden USD (2025) | Die Größenbestimmung ist auf Lösungsbereiche (Storage, Netzwerk, Server) ausgerichtet, was zu Doppelzählungen überlappender Orchestrierungsschichten führen kann, wenn Plattformen gebündelt werden, und es wird ein anderes Basisjahr für Währungs- und Adoptionsannahmen verwendet. |
Der Vergleich zeigt, dass die Auswahl des Basisjahres und die Umfangsbehandlung für gebündelte Plattformen im Vergleich zu angrenzenden Diensten den Großteil der Abweichung erklären. Mit klaren Einschlussregeln und wiederholbaren Prüfungen anhand von Kapazitätswachstums- und Adoptionssignalen bleibt die endgültige Zahl über Regionen und im Zeitverlauf nachvollziehbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Rechenzentrumautomatisierung?
Der Sektor hatte 2026 einen Wert von 20,51 Milliarden USD und wird bis 2032 voraussichtlich 89,56 Milliarden USD erreichen.
Was treibt die Nachfrage nach Rechenzentrumautomatisierung an?
KI- und Hochleistungsrechen-Workloads erhöhen den Bedarf an koordinierten Strom-, Kühl- und Steuerungssystemen. Energieeffizienzanforderungen unterstützen ebenfalls die Einführung.
Welche Komponente hat den größten Anteil?
Hardware hielt 2026 einen Umsatzanteil von 41,08 %, da speicherprogrammierbare Steuerungen, Regler, Sensoren und Schnittstellenpanele wesentliche Einrichtungsausrüstung bleiben.
Welcher Einrichtungstyp expandiert am schnellsten?
Hyperscale-Einrichtungen werden bis 2032 voraussichtlich mit einer CAGR von 34,52 % wachsen, da große KI-fokussierte Campusse in die Bau- und Inbetriebnahmephase übergehen.
Welche Region führt den Sektor für Rechenzentrumautomatisierung an?
Nordamerika hielt 2026 einen Umsatzanteil von 39,24 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 33,37 % wachsen wird.
Warum benötigen Tier-4-Einrichtungen fortschrittliche Automatisierung?
Tier-4-Standorte benötigen fehlertolerante und vollständig redundante Betriebsabläufe, die eine koordinierte Gebäudesteuerung erfordern
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsdienstleistungen Managed Services im globalen Markt, aufgeschlüsselt nach Service, Tier und Endnutzerbranche.
- Südkorea KI-Rechenzentrumsmarkt KI-Anlagen in Südkorea, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Managed Services in Rechenzentren Managed Services im globalen Markt, unterteilt nach Servicetyp, Bereitstellungsmodell und Anlagentyp.
- Spanien Markt für KI-Rechenzentren Nachfrage nach KI-Anlagen in Spanien, unterteilt nach Anlagentyp, Komponente und Tier.
- Italien Rechenzentrums-Baumarkt Bau in Italien, unterteilt nach Tier, Anlagentyp und Infrastruktur.
- Italien Data-Center-Networking-Markt Nachfrage nach Netzwerktechnik in Italien, aufgeschlüsselt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Markt für Hyperscale-Rechenzentren in Spanien Hyperscale-Standorte in Spanien, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Hyperscale-Rechenzentren in Italien Italiens Hyperscale-Standorte, gegliedert nach Anlagentyp, Komponente und Tier.
- Markt für KI-Rechenzentren in Deutschland KI-Anlagen in Deutschland, unterteilt nach Anlagentyp, Komponente und Tier.
- Südkorea Rechenzentrum Netzwerktechnik-Markt Nachfrage nach Netzwerktechnik in Südkorea, unterteilt nach Komponente.