
Convenience-Store-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.01 Billionen US-Dollar |
| Marktgröße (2031) | 1.35 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Convenience-Store-Marktanalyse von Mordor Intelligence
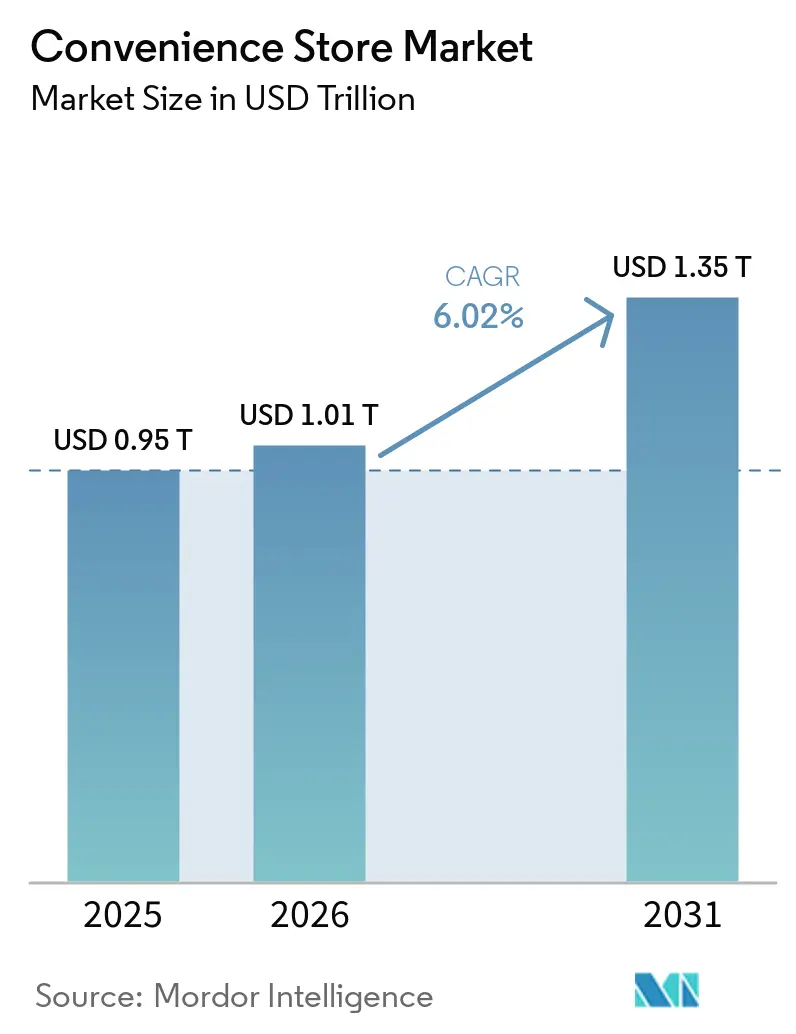
Die Größe des Convenience-Store-Marktes wurde im Jahr 2025 auf 0,954 Billionen USD geschätzt und soll von 1,01 Billionen USD im Jahr 2026 auf 1,35 Billionen USD bis 2031 wachsen, bei einer CAGR von 6,02 % während des Prognosezeitraums (2026–2031). Der Markt entwickelt sich über das klassische Kraftstoff-und-Impulskauf-Modell hinaus, da Gastronomie, Treueprogramme, Laden von Elektrofahrzeugen und lokale Auftragserfüllung die Filialwirtschaft neu gestalten. In den Vereinigten Staaten erzielten Convenience-Retailer im Jahr 2025 Umsätze von 817,5 Milliarden USD an nahezu 152.000 Standorten, während die Umsätze im Ladeninneren 341,2 Milliarden USD erreichten – das 23. Jahr in Folge mit Wachstum. Betreiber konkurrieren über Lebensmittelqualität, digitales Engagement und die Erfüllung mehrerer Kundenbedürfnisse pro Besuch. Steigende Lohnkosten, Vorschriften zur Lebensmittelwerbung und Modernisierungsinvestitionen belasten die Margen. Größere Ketten setzen auf Akquisitionen, Franchising, Partnerschaften und selektive Expansion, während kleinere Betreiber sich auf Sortiment und operative Disziplin konzentrieren.
Wichtigste Erkenntnisse des Berichts
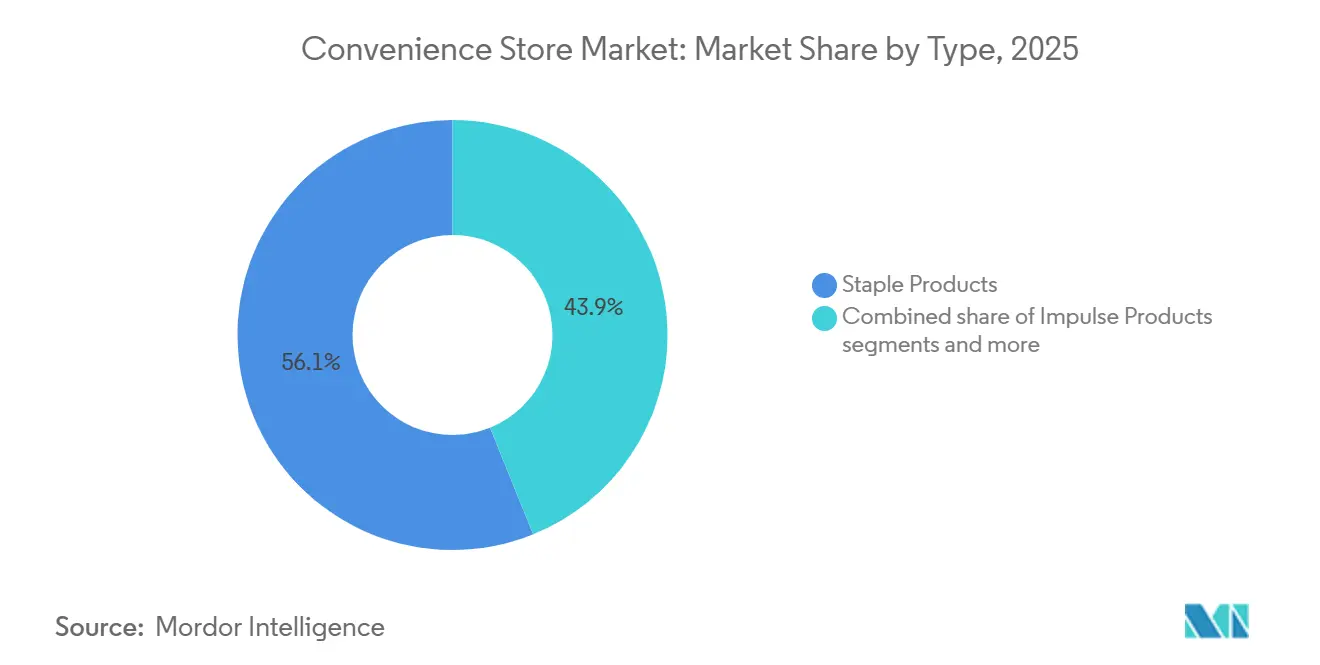
- Nach Produktkategorie entfielen im Jahr 2025 56,13 % des Convenience-Store-Marktes auf Grundbedarfsprodukte, während das Segment der Grundbedarfsprodukte bis 2031 voraussichtlich mit einer CAGR von 7,04 % wachsen wird.
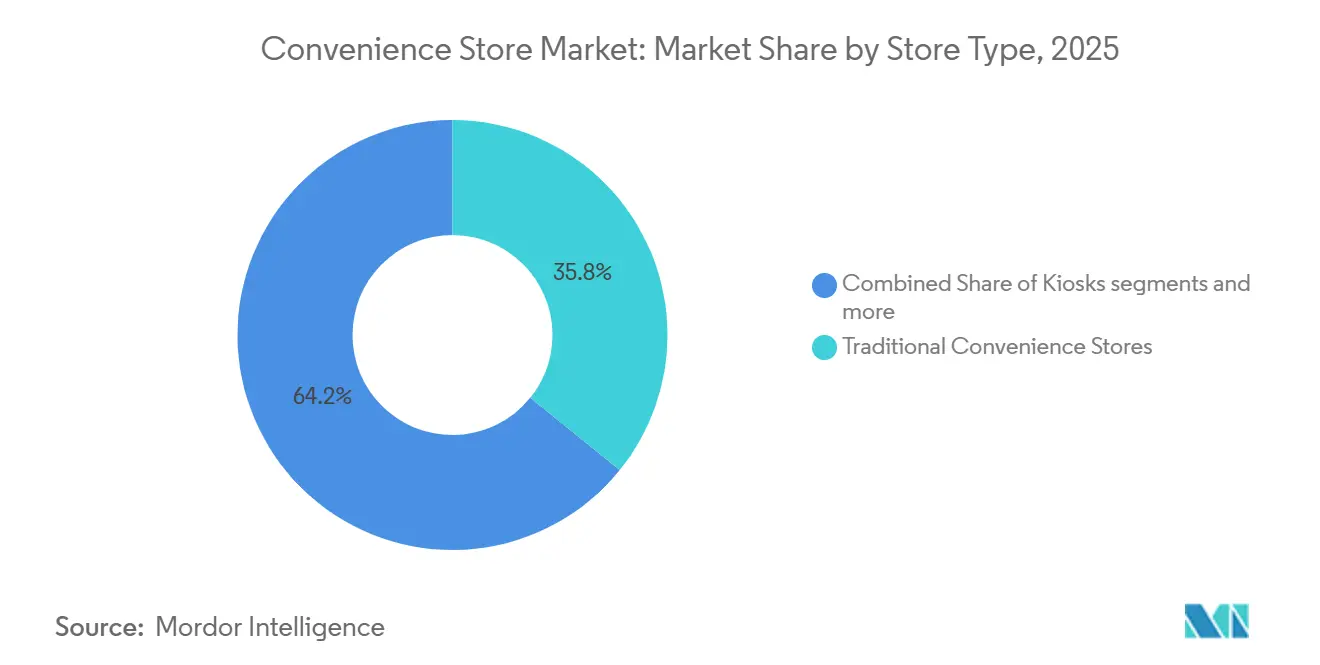
- Nach Filialtyp entfielen im Jahr 2025 35,81 % des Convenience-Store-Marktes auf traditionelle Convenience-Stores, während Hyper-Convenience-Stores bis 2031 voraussichtlich mit einer CAGR von 9,40 % wachsen werden.
- Nach Eigentumsstruktur entfielen im Jahr 2025 56,12 % des Convenience-Store-Marktes auf unabhängige Geschäfte, während Markengeschäfte bis 2031 voraussichtlich mit einer CAGR von 6,30 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 40,54 % des Convenience-Store-Marktes auf Nordamerika, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 7,18 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Einfluss- zeitraum |
|---|---|---|---|
| Nachfrageboom nach städtischer Mikro-Abwicklung | +1.2% | Global, konzentriert in dichten städtischen Gebieten | Mittelfristig (2–4 Jahre) |
| Finanzstarke Private-Equity-Zusammenschlüsse | +0.8% | Nordamerika & Europa vorrangig | Kurzfristig (≤ 2 Jahre) |
| Digitale Lotterie- und Spielprovisionen | +0.7% | Nordamerika, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kundenfrequenz-Boost durch Elektrofahrzeug-Ladestationen | +1.4% | Nordamerika und Europäische Union führend, Asien-Pazifik folgend | Langfristig (≥ 4 Jahre) |
| Abholung von abonnementbasierten Mahlzeitenpaketen | +0.6% | Städtisches Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Echtzeit- Planogramm-Analysen | +0.8% | Global, technologisch fortgeschrittene Märkte zuerst | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrageboom nach städtischer Mikro-Abwicklung
Dichte Stadtkerne verlassen sich zunehmend auf Convenience-Stores als Endpunkt-Hubs für Zwei-Stunden- und Tageslieferdienste, sodass Betreiber sowohl Walk-in- als auch digitale Bestellungen von demselben Regalstandort aus bedienen können. Im Jahr 2024 schloss Casey's die Übernahme eines Star Food Store in Texas ab und stärkte damit strategisch seine Präsenz in lieferfreundlichen Zonen. Diese Übernahme soll zusätzliche Umsätze generieren und dabei das Wachstum der Fixkosten minimal halten, was einen kalkulierten Ansatz zur operativen Expansion und Ressourcenoptimierung widerspiegelt. Wawas Südost-Expansion mit 70 Filialen folgt einer ähnlichen Logik und sichert ausreichend Standorte für 15-Minuten-Lieferfenster. Echtzeit-Planogramm-Tools leiten Nachfragesignale direkt an Vertriebszentren weiter und halten schnelldrehende SKUs auf Lager sowie reduzieren Verderb. Kommunale Bebauungsvorschriften reservieren Bordstein-Genehmigungen zunehmend für Unternehmen, die stationäre Standorte betreiben, was den Wettbewerbsvorteil zugunsten etablierter Convenience-Marken verschiebt.
Finanzstarke Private-Equity-Zusammenschlüsse
First Reserve hat einen Verkauf von Refuel für 1,5 Milliarden USD erkundet, was unterstreicht, wie Finanzsponsoren die Kategorie als defensiv, cashgenerierend und exit-bereit betrachten[1]. Arko Corps Entscheidung, seine unternehmenseigenen Filialen mit einem Wert von 2 Milliarden USD zu veräußern, spiegelt erhebliche Chancen für strategische Käufer und Private-Equity-Sponsoren wider. Casey's jüngste Übernahme von CEFCO-Standorten zeigt, wie Unternehmen Fremdfinanzierung strategisch einsetzen, um mit privatem Kapital zu konkurrieren und operative Effizienz in Bereichen wie Kraftstoffbeschaffung und Fertiggerichtlogistik zu erzielen. Diese Entwicklungen treiben insgesamt die Professionalisierung des Betriebs voran, verbessern die Datenstandardisierung und den Zugang zu Kapital im Convenience-Store-Markt und fördern eine wettbewerbsfähigere und rationalisierte Branchenlandschaft.
Digitale Lotterie- und Spielprovisionen
Online-Lotterie-Genehmigungen in Massachusetts und die Einführung von Self-Service-Terminals in Kanada haben hochmargige Gebühreneinnahmen generiert, die kaum zusätzlichen Personalaufwand erfordern. Digitale Kanäle verbessern die Zugänglichkeit und den Vertrieb von Ticketverkäufen erheblich und ermöglichen eine breitere Zielgruppenansprache. Gleichzeitig dienen stationäre Geschäfte als strategische Kontaktpunkte, indem sie Aktivitäten zur Preiseneinlösung ermöglichen, die wiederum zusätzliche Einnahmen durch erhöhte Nebenverkäufe generieren. Altersverifikationsmodule lassen sich in bestehende POS-Hardware integrieren – eine Hürde für unabhängige Tante-Emma-Läden, aber ein unkompliziertes Upgrade für Kettenbetreiber. Da die Vereinigten Staaten neue Steuereinnahmen anstreben, wird erwartet, dass mehr Gebietskörperschaften digitale Lotterien genehmigen, was diesen Treiber mittelfristig aufrechterhalten wird.
Kundenfrequenz-Boost durch Elektrofahrzeug-Ladestationen
Das Unternehmen Pilot Company, das ein Netzwerk von über 130 Schnellladestationen betreibt, hat erhebliches Wachstum sowohl beim Kundenverkehr als auch beim Umsatz gemeldet. Diese Expansion unterstreicht die steigende Nachfrage nach Elektrofahrzeug (EV)-Infrastruktur und deren positiven Einfluss auf die Unternehmensleistung[2]. Ein erheblicher Anteil der Elektrofahrzeug (EV)-Fahrer kauft während ihrer Ladesitzungen, die typischerweise mehrere Minuten dauern, Lebensmittel oder Getränke. Dieses Verhalten führt zu höheren Transaktionswerten im Vergleich zu Besuchen durch Benzinfahrzeugnutzer. Bundessteueranreize subventionieren derzeit einen erheblichen Anteil der Installationskosten für Gleichstrom-Schnellladegeräte und verbessern damit die Rendite für Unternehmen, die diese Technologie einsetzen. Darüber hinaus verschaffen sich frühe Anwender durch standortbezogene Exklusivität einen Wettbewerbsvorteil, da regulatorische Rahmenbedingungen zunehmend die Integration von EV-Infrastruktur in neue Bauprojekte vorschreiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Einfluss- zeitraum |
|---|---|---|---|
| Steigende städtische Mietvertragsverlängerungen | -0.8% | Städtische Zentren weltweit, insbesondere in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Strengere Beschränkungen für HFSS-Produkte | -0.6% | Europa führend, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel & Mindestlohnerhöhungen | -0.7% | Entwickelte Märkte weltweit | Kurzfristig (≤ 2 Jahre) |
| Haftung für Cybersicherheit bei Selbst-Checkout | -0.4% | Technologisch fortgeschrittene Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende städtische Mietvertragsverlängerungen
Im vierten Quartal 2024 erreichte die durchschnittliche Mietrate für Einkaufszentren in den Vereinigten Staaten 24,76 USD pro Quadratfuß, was die anhaltende Nachfrage nach Einzelhandelsflächen und die Widerstandsfähigkeit des gewerblichen Immobilienmarkts widerspiegelt (CBRE.COM). Die Komprimierung von Kapitalisierungsraten hält erhöhte Immobilienbewertungen aufrecht, die ihrerseits erhebliche Erhöhungen bei den Verlängerungsraten antreiben. Dieser Trend tritt zu einem Zeitpunkt auf, an dem makroökonomische Herausforderungen Druck auf die diskretionären Konsumausgaben ausüben. 7-Eleven schloss Ende 2024 400 leistungsschwache nordamerikanische Standorte, hauptsächlich in mietintensiven Ballungsräumen, um Kapital in renditestärkere Formate umzuschichten. Bebauungsgesetze blockieren häufig die Verlagerung in günstigere Bezirke ohne eine erneute Genehmigung für Kraftstofftanks und sperren Betreiber in Eskalationsklauseln, die Margen komprimieren.
Arbeitskräftemangel & Mindestlohnerhöhungen
Casey's reduzierte die Arbeitsstunden sieben Quartale in Folge und sah sich dennoch im Geschäftsjahr 2024 einem leichten Anstieg der Personalkosten im Vergleichsfilialbereich gegenüber. Nachtschichten sind am schwersten zu besetzen, da Sicherheitsbedenken und ein knappes öffentliches Verkehrsangebot abschreckend wirken. Murphy USA hat einen Anstieg der Betriebskosten gemeldet, der hauptsächlich auf höhere Löhne und Wartungskosten zurückzuführen ist. Dieser Trend ist größtenteils darauf zurückzuführen, dass Gebietskörperschaften Mindestlohnerhöhungen in einem Tempo umsetzen, das Produktivitätsverbesserungen übersteigt, und damit nach oben gerichteten Druck auf die betrieblichen Aufwendungen auf Filialebene ausüben. Selbst-Checkout, KI-gestützte Bestandsverwaltung und automatisierte Kraftstoffzapfsäulen mildern, aber kompensieren den Aufwärtsdruck nicht vollständig, insbesondere für unabhängige Betreiber, denen die Skaleneffekte fehlen, um Technologiekosten zu amortisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Grundbedarfsprodukte führen sowohl bei Umsatz als auch beim WachstumGrundbedarfsprodukte machten im Jahr 2025 56,13 % des globalen Convenience-Store-Marktes aus und sollen bis 2031 mit einer CAGR von 7,04 % wachsen. Dieser Anteil und dieses Wachstum zeigen, dass Verbraucher Convenience-Stores zunehmend für die alltägliche Bedarfsdeckung nutzen. Gastronomie, zubereitete Speisen und wettbewerbsfähige Preise ermöglichen es den Geschäften, Bedürfnisse zu erfüllen, die traditionell von Supermärkten bedient wurden. Die Umsätze im Ladeninneren in den Vereinigten Staaten stiegen im Jahr 2025 zum 23. Mal in Folge, wobei Gastronomie und zubereitete Speisen den größten Beitrag zu den Kategorieerträgen leisteten. Dieser Wandel erhöht den Bedarf an zuverlässiger Verfügbarkeit, frischen Sortimenten, schnellem Service und diszipliniertem Tagesbetrieb.
Impulskaufprodukte steigern den Warenkorbwert, insbesondere in Kombination mit trinkfertigen Getränken, Snacks und Lotterieprodukten. Notfallprodukte bleiben in dicht besiedelten städtischen Gebieten sowie an Flughafen- oder Transitstandorten relevant, wo sofortiger Zugang einen Mehrwert bietet. Investitionen in die Gastronomie verwischen auch die Grenze zwischen Grundbedarfs- und Notfallkäufen, da Verbraucher zubereitete Mahlzeiten an Ladentheken statt in Restaurants kaufen. Casey's, das mehr als 2.900 Standorte in den Vereinigten Staaten betreibt, meldete eine EBITDA-CAGR von 16 % im Rahmen seines vorherigen Drei-Jahres-Strategieplans, angetrieben durch Investitionen in die Gastronomie. Diese Trends unterstützen ein auf Grundbedarfsprodukte ausgerichtetes Angebot, während Kategorien für den sofortigen Konsum beibehalten werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Eigentumsstruktur:
Unabhängige Geschäfte führen beim Umsatz, während Markennetzwerke aufholenUnabhängige Geschäfte machten im Jahr 2025 56,12 % des Umsatzes aus, während Markengeschäfte bis 2031 voraussichtlich mit einer CAGR von 6,30 % wachsen werden. Diese große Basis unabhängiger Geschäfte spiegelt die historische Rolle von familiengeführten und lokalen Einzelhändlern in Asien und Entwicklungsmärkten wider. Markenbetreiber bieten zentralisierte Beschaffung, Treueprogramme, digitales Marketing und standardisierte Lebensmittelsicherheitsverfahren. Franchise-Modelle erhalten die lokale Eigentümerbeteiligung und bieten den Filialen gleichzeitig Unterstützung durch eine größere Betriebsplattform. Diese Struktur ermöglicht es Markennetzwerken, in Märkten, in denen Filialdichte und Logistik wichtig sind, schneller zu skalieren.
Das Markenmodell verbessert auch die Wirtschaftlichkeit der Technologieeinführung, indem es den Einsatz über mehrere Standorte hinweg ermöglicht. Es unterstützt standardisierte Verfahren für Frischkost, Aktionen, Compliance und Kundendatenmanagement. Casey's plant, im Zeitraum FY2027–FY2029 durch Akquisitionen und organisches Wachstum mindestens 400 Filialen hinzuzufügen. Das Unternehmen erklärte, dass übernommene Filialen seine Renditeanforderungen mit fast 1 Million USD weniger Kapital pro Einheit als Neubauten erfüllen können, da die Umbaukosten geringer sind. Unabhängige Geschäfte bleiben dort wichtig, wo lokales Vertrauen und flexible Sortimente eine Rolle spielen, aber Markenbetreiber haben einen Vorteil, wenn die Investitionsanforderungen steigen. Der Wettbewerb im globalen Convenience-Store-Markt wird sich darauf konzentrieren, ob Skalierung den Service verbessern kann, ohne die lokale Relevanz zu verringern.
Nach Filialtyp:
Traditionelle Formate behalten ihre Größe, während Hyper-Stores das Wachstumstempo vorgebenTraditionelle Convenience-Stores hielten im Jahr 2025 35,81 % des Umsatzes, während Hyper-Convenience-Stores bis 2031 voraussichtlich mit einer CAGR von 9,40 % expandieren werden. Das traditionelle Format profitiert von seiner großen installierten Basis und seiner vertrauten Rolle in lokalen Wohnvierteln. Hyper-Formate sprechen Kunden an, die ein breiteres Angebot an Frischkost, Kaffee, Sitzgelegenheiten, Laden von Elektrofahrzeugen und kuratierten Waren an einem Ort suchen. FamilyMart eröffnete im Juli 2026 in Tokio das FAMIMA PARK AZABUDAI als erste Flaggschiff-Filiale im Rahmen des Next FamilyMart Project. Das Konzept zeigt, wie etablierte Betreiber Filialen testen, die über ein konventionelles Convenience-Format hinausgehen. Solche Investitionen ermöglichen es führenden Ketten, längere Aufenthalte zu bedienen, ohne die Zugänglichkeit kleinerer Standorte aufzugeben.
Mini-Convenience-Stores und Kioske können Wohngemeinschaften und transitgebundene Standorte bedienen, an denen ein vollständig besetztes Format möglicherweise nicht rentabel ist. Unbemannte Formate können den Zugang erweitern, erfordern jedoch zuverlässige Zahlungssysteme, klare Sicherheitskontrollen und Kundenakzeptanz. Erweiterte Convenience-Stores bieten einen praktischeren Upgrade-Pfad für Betreiber, die Gastronomie hinzufügen möchten, ohne eine vollständige Hyper-Store-Umwandlung vorzunehmen. Die Einführung von Self-Service-Formaten macht auch den Schutz von Kundendaten und die Zahlungsresilienz wichtiger. Das Filialdesign im globalen Convenience-Store-Markt wird daher je nach Standort, lokaler Nachfrage und der Fähigkeit des Betreibers, Technologie sicher zu unterstützen, variieren.

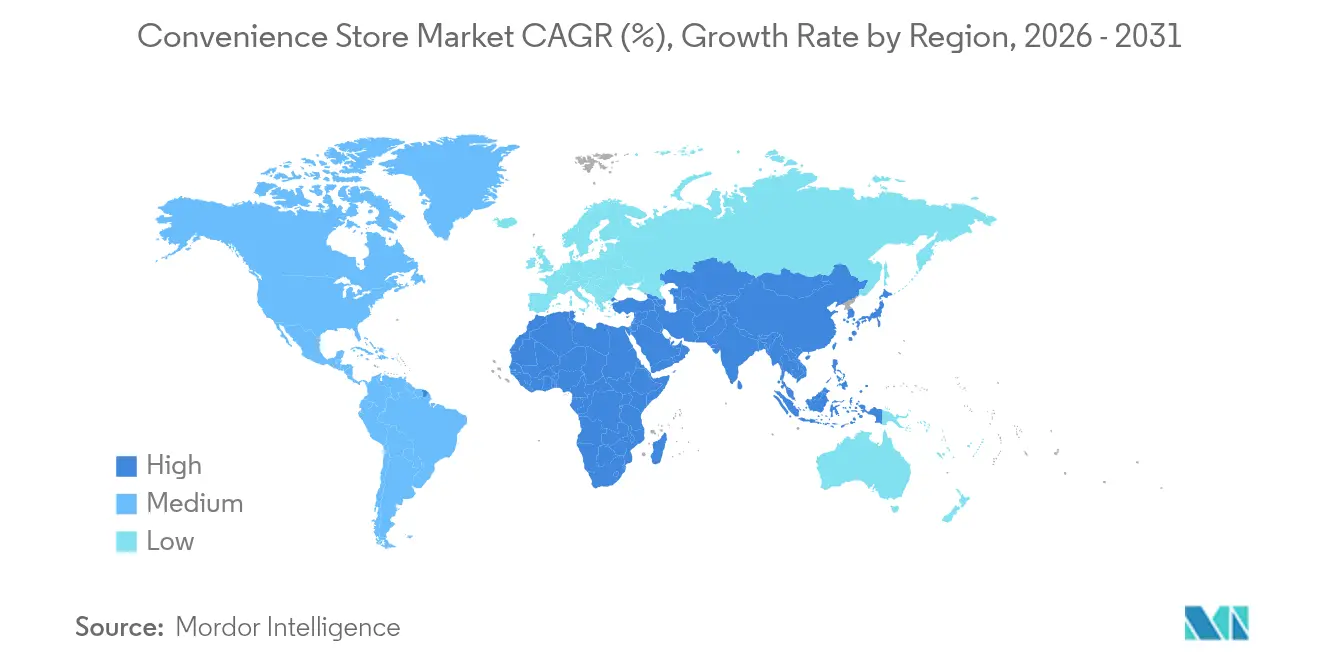
Geografische Analyse
Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von 40,54 % am Umsatz ausmachen und bis 2031 mit einer CAGR von 5,40 % wachsen. Sein dichtes Netz aus Kraftstoff- und Einzelhandelsstandorten sowie entwickelte Gastronomieangebote stützen seine Position im globalen Convenience-Store-Markt. Die Vereinigten Staaten erzielten im Jahr 2025 Umsätze von 817,5 Milliarden USD in der Convenience-Branche an 151.975 Standorten, darunter 341,2 Milliarden USD an Umsätzen im Ladeninneren. Gastronomie, Laden von Elektrofahrzeugen und die Monetarisierung von Treueprogrammen bleiben zentral für das Betriebsmodell der Region. Die Übernahme von Parkland durch Sunoco soll dem kombinierten nordamerikanischen Netzwerk mehr als 3.600 Convenience- und Kraftstoffstandorte hinzufügen.
Asien-Pazifik soll bis 2031 mit einer CAGR von 7,18 % wachsen – dem höchsten Wert unter den abgedeckten Regionen. Urbanisierung, steigende Einkommen und die Expansion japanischer und koreanischer Betriebsmodelle unterstützen das Wachstum. Im Juli 2026 sicherte sich Seven & i Holdings 300 Milliarden JPY (1,92 Milliarden USD) von SoftBank, PayPay und Sumitomo Mitsui Card für digitale Infrastruktur und Verbesserungen des Filialeinkaufserlebnisses. In China sollen die Top-100-Unternehmen im Jahr 2025 voraussichtlich 208.000 Filialen betreiben, nachdem sie netto 11.000 Filialen hinzugefügt haben, während der tägliche Umsatz pro Filiale voraussichtlich um 3,9 % sinken wird.
Europa soll bis 2031 mit einer CAGR von 4,90 % wachsen, verglichen mit 6,10 % für Südamerika und 6,80 % für den Nahen Osten und Afrika. Europäische Betreiber passen sich durch kleinere städtische Formate, Gastronomie und die Einhaltung von HFSS-Vorschriften an. FEMSA übernahm im Februar 2026 die vollständige Eigentümerschaft von OXXO Brazil nach Abschluss der Trennung seines Gemeinschaftsunternehmens Grupo Nós mit Raízen. Das Unternehmen strebte im Jahr 2026 rund 100 neue OXXO-Brazil-Filialen netto an, während das Management darauf hinwies, dass der Betrieb wahrscheinlich rund 1.000 Filialen benötigen würde, um seine Gemeinkosten bei zunehmender Skalierung zu decken. Wachstumschancen hängen davon ab, Filialformate an lokale Infrastruktur und Kaufmuster anzupassen.
Wettbewerbslandschaft
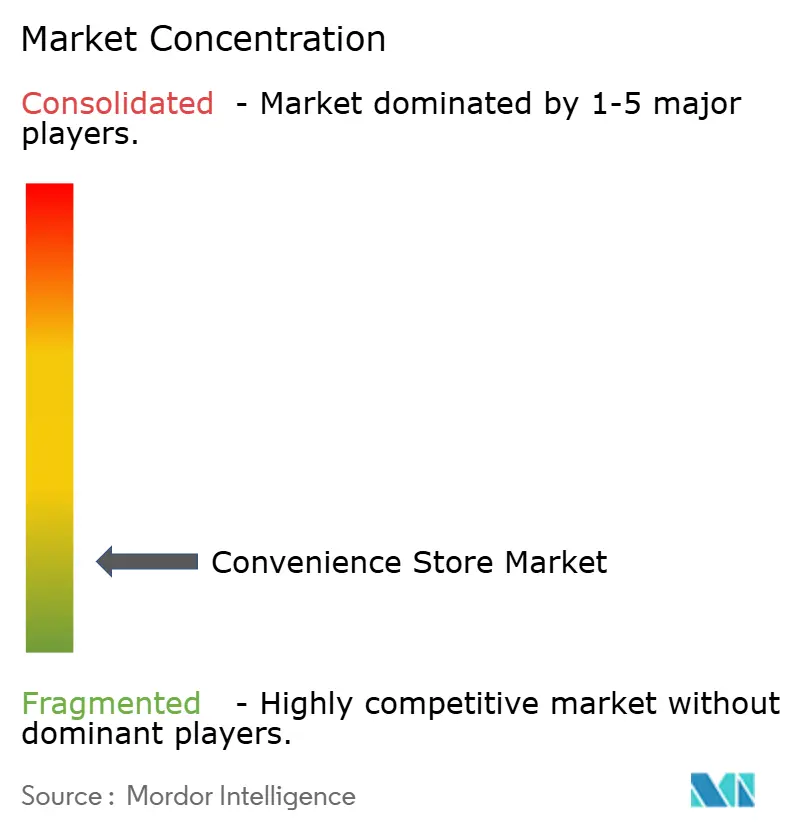
Der globale Convenience-Store-Markt ist fragmentiert, wobei die fünf größten Betreiber laut den vorliegenden Daten zusammen nicht mehr als 30 % des kombinierten globalen Umsatzes auf sich vereinen. Seven & i Holdings betreibt weltweit rund 87.000 Filialen, während Alimentation Couche-Tard mehr als 16.800 Filialen in 31 Ländern und Territorien betreibt. FamilyMart meldete zum 31. August 2026 25.646 Filialen, während Lawson zum Mai 2026 22.490 Filialen meldete, darunter 7.782 außerhalb Japans. Diese Netzwerke weisen auf eine breite internationale Präsenz hin, implizieren jedoch keinen dominanten Anteil am globalen Umsatz.
Führende Betreiber investieren in digitale Kundenbindung, Lebensmittelqualität, Filialformate und Lieferkettenkapazitäten. Das KI-gestützte Bestellsystem von Lawson trug dazu bei, Abfall zu reduzieren und höhere Kundenfrequenz zu unterstützen, was zum Betriebsgewinn von 90,4 Milliarden JPY (0,58 Milliarden USD) für März–November des Geschäftsjahres 2025 beitrug. Die Kapitalpartnerschaft von Seven & i vom Juli 2026 unterstützt ebenfalls Investitionen in digitale Einzelhandelsinfrastruktur und Kundenerlebnis. Diese Initiativen zeigen, dass der Wettbewerb über die Filialanzahl hinaus auf Kundenbindung, Datenkompetenz und digitale Dienste ausgeweitet wird.
Expansionsmöglichkeiten bestehen weiterhin in Märkten mit geringerer Durchdringung, darunter Südostasien. GS25 erreichte im November 2025 400 Filialen in Vietnam, während FamilyMart im September 2026 nach Hanoi expandierte und bis zum Geschäftsjahr 2031 rund 300 Filialen in Vietnam anstrebt. Autonome Formate entstehen ebenfalls, darunter Xpands unbemannter Store in Wien. Wettbewerbsvorteile werden zunehmend von disziplinierter Expansion, zuverlässigem Betrieb und effektivem Kundendatenmanagement abhängen.
Marktführer in der Convenience-Store-Branche
-
7-Eleven (Seven & i Holdings)
-
Alimentation Couche-Tard (Circle K)
-
FamilyMart Co., Ltd.
-
Lawson, Inc.
-
GS25 (GS Retail Co., Ltd.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Convenience-Store-Markt Unternehmen in diesem Bericht
- 7-Eleven
- Alimentation Couche-Tard (Circle K)
- FamilyMart
- Lawson
- GS25 (GS Retail)
- Wawa
- Casey's General Stores
- Murphy USA Inc.
- QuikTrip
- Sheetz
- EG Group
- Alfamart
- FEMSA
- Coop
- Reitangruppen (Narvesen, 7-Eleven Nordics)
- SPAR International
- Reliance Smart Point
- BGF Retail Co., Ltd.
- Indomaret
- LuLu Group International
Umfang und Methodik
Die Wertschöpfungskette von Convenience-Stores beginnt mit der Beschaffung bei Konsumgüterherstellern und Großhändlern, erstreckt sich über die Kraftstoffversorgung (soweit zutreffend), Vertriebszentren und die Nachbelieferung auf der letzten Meile bis zu den Filialen und reicht bis zur verbraucherorientierten Monetarisierung über Gastronomieangebote, Treueprogramme und digitale Lieferaggregatoren. Große Marktteilnehmer internalisieren zunehmend Vertrieb und Datenflüsse. Alimentation Couche-Tard hat Investitionen in den Ausbau von Vertriebszentren und Technologie hervorgehoben, um die Agilität der Lieferkette zu erhöhen, während große Filialketten Planogramm- und Bedarfsanalysen einsetzen, um die Regalverfügbarkeit zu verbessern und Schwund sowie Verderb zu reduzieren.
Nachgelagert erweitern Filialketten ihr Angebot über den Einzelhandel hinaus um Dienstleistungen, die den Ertrag je Besuch steigern. Die Zubereitung von Speisen (In-Store-Küchen und Unterstützung durch zentrale Küchen), Zahlungsdienste und Finanzdienstleistungen werden zunehmend in das Filialangebot integriert; in Japan integriert FamilyMart die Geldautomateninfrastruktur von Seven Bank in sein Netzwerk, um Bargeldzugang und Transaktionsdienste in das Format einzubetten. In entwickelten Märkten treiben Arbeitskräfteknappheit und Cybersicherheitsrisiken an Selbstbedienungskassen Investitionen in Automatisierung, stärkere POS-Kontrollen und standardisierte Betriebsabläufe voran, was Franchise- und Konzernketten begünstigt, die Technologie und Compliance über eine größere Filialbasis amortisieren können.
Marktführer in der Convenience-Store-Branche
Moderate Fragmentierung kennzeichnet die Convenience-Store-Branche, wobei siebeneinhalb US-Ketten nur ein Viertel der Filialen abdecken und reichlich Spielraum für Konsolidatoren lassen. 7-Eleven kontrolliert 8,2 % der Standorte, während Circle K mit etwa 5.833 Standorten folgt. Die Technologieadoption trennt Marktführer von Nachzüglern: 7-Elevens Einzelhandelsmediennetzwerk nutzt Treuedaten für gezielte Promotionen, während Casey's KI-gestützte Bestandsmodelle einsetzt, die Lagerausfälle und Verderb reduzieren. Die Neuausrichtung auf Gastronomie bleibt entscheidend; 7-Eleven bucht Lebensmittel nun als größte US-Kategorie und übertrifft damit Zigaretten angesichts sinkender Tabakmengen.
Die Expansion in Weißräume zielt auf ländliche unterversorgte Gebiete und städtische Versorgungslücken ab, in denen Vollsortimenter ausgestiegen sind. Die Integration von EV-Ladestationen wirkt auch als Wettbewerbsbarriere: Pilots flächendeckende Schnellladestationen ziehen einkommensstärkere Autofahrer an, die zu Premium-Kaffee oder Fertigmahlzeit-Käufen konvertiert werden. Quick-Commerce-Plattformen wie DoorDash schaffen Synergie statt Konkurrenz, indem sie Convenience-Stores als Dark-Store-Knoten für 15-Minuten-Lebensmittellieferungen nutzen und zusätzliche Umsätze ohne weiteren Immobilienaufwand generieren.
Privates Kapital beschleunigt den Wandel. Nourias Südost-Expansion und Couche-Tards Mega-Gebot rücken die Attraktivität des Sektors angesichts von Inflation und volatiler Kraftstoffnachfrage in den Fokus. Cybersicherheit bleibt eine Achillesferse; ein Datenschutzverletzung bei Zahlungskarten im Januar 2025 bei Gas Express, dem größten US-Franchisenehmer von Circle K, löste eine kettenweite Initiative zur Härtung des Point-of-Sale-Systems aus. Ketten, die sowohl digitale Resilienz als auch operative Effizienz beherrschen, werden den Leistungsvorsprung ausweiten, da die Compliance-Kosten steigen.
Marktchancen und Zukunftsausblick
Die digitale Integration bietet einen praktischen Weg, die Besuchshäufigkeit zu erhöhen und Dienste mit höheren Margen anzubinden. Seven & i hat Partnerschaftsgespräche mit SoftBank und PayPay verfolgt, um die Zahlungsinfrastruktur und KI-Fähigkeiten zu stärken, und unterstreicht damit, wie Kundenbindung und Zahlungen zentral für Personalisierung, Betrugskontrolle und gezielte Aktionen im Convenience-Einzelhandel sind. FamilyMart hat auch die Interoperabilität von Treueprogrammen durch die Integration in das Rakuten-Punktesystem erweitert und zeigt damit, wie Punktepartnerschaften die Reichweite vergrößern können, ohne physische Standorte hinzuzufügen.
Die Neuerfindung von Filialformaten und neue Umsatzpfeiler schaffen Freiraum in dicht besiedelten städtischen Märkten und entlang von Mobilitätskorridoren. FamilyMart eröffnete seine FAMIMA PARK AZABUDAI-Flaggschiff-Filiale (im Rahmen des Next FamilyMart Project), um erlebnisorientierten Einzelhandel und IP-basierte Geschäftskonzepte zu testen, und zeigt damit, dass Betreiber Missionen mit höherem Warenkorbwert jenseits des routinemäßigen Auffüllkaufs erproben. Auf der Mobilitätsseite hat Couche-Tard Elektromobilität, Autowäsche und Retail-Media (Full Circle Media) als gezielte Wachstumsbereiche neben der Kernfilialplattform positioniert, während große Ladenetze an Kraftstoff- und Convenience-Standorten – wie das Schnellladenetz von Pilot Company – zeigen, wie längere Aufenthaltszeiten in Lebensmittel- und Getränkeumsätze umgewandelt werden können, wenn das Angebot aufgewertet wird.
Marktchancen und Zukunftsaussichten
Digitale Integration bietet einen praktischen Weg, um die Besuchsfrequenz zu erhöhen und margenstärkere Dienstleistungen anzubinden. Seven & i hat Partnerschaftsgespräche mit SoftBank und PayPay geführt, um die Zahlungsinfrastruktur und KI-Fähigkeiten zu stärken, was verdeutlicht, wie zentral Treueprogramme und Zahlungssysteme für Personalisierung, Betrugsbekämpfung und gezielte Werbeaktionen im Convenience-Einzelhandel sind. FamilyMart hat zudem die Interoperabilität seiner Treueprogramme erweitert, indem es sich mit dem Rakuten-Punktesystem verbunden hat, was zeigt, wie Punktepartnerschaften die Reichweite erweitern können, ohne die physische Präsenz auszubauen.
Die Neugestaltung von Filialformaten und neue Ertragssäulen schaffen Freiräume in dicht besiedelten Stadtmärkten und entlang von Mobilitätskorridoren. FamilyMart eröffnete sein Flagship-Geschäft FAMIMA PARK AZABUDAI (im Rahmen des Next FamilyMart Project), um erlebnisorientierten Einzelhandel und IP-basierte Geschäftskonzepte zu testen, was zeigt, dass Betreiber Missionen mit höherem Warenkorbwert jenseits des routinemäßigen Nachfüllkaufs erproben. Auf der Mobilitätsseite hat Couche-Tard eMobility, Autowäsche und Retail Media (Full Circle Media) als gezielte Wachstumsbereiche neben der Kernplattform der Filialen positioniert, während große Ladenetzwerke an Tankstellen- und Convenience-Standorten, wie das Schnellladenetz von Pilot Company, zeigen, wie eine längere Verweildauer in Speisen- und Getränkeumsätze umgewandelt werden kann, wenn das Angebot aufgewertet wird.
Neueste Industrielle Entwicklungen in Convenience-Store-Markt
- Juli 2026: FamilyMart startete das Next FamilyMart Project und eröffnete am 10. Juli 2026 das Flagship-Geschäft FAMIMA PARK AZABUDAI in Tokio. Die Erweiterung des erlebnisorientierten Formats bei urbanen Convenience-Stores stärkt die Kundenbindung und die Chancen für höherwertige Warenkörbe. Dies markiert einen bemerkenswerten Vorstoß bei der Differenzierung auf Filialebene und bei Flagship-Erlebnisangeboten in einem umkämpften regionalen Markt.
- Juli 2026: FamilyMart – startete das Next FamilyMart Project und eröffnete am 10. Juli 2026 das Flagship-Geschäft FAMIMA PARK AZABUDAI in Tokio im Rahmen einer neuen Initiative für das Convenience-Store-Erlebnis. Damit positioniert sich die Marke an der Schnittstelle von Einzelhandelsinnovation und immersiven Verbrauchererlebnissen. Dies erweitert die Attraktivität in Tokio und signalisiert eine strategische Betonung erlebnisorientierter Formate.
- Juli 2026: GS25 (GS Retail) – meldete eine 100-fache Steigerung der kumulierten Verkäufe von K-Pop-Alben und Merchandise im Vergleich zu 2023, unter Nutzung der App „Our Neighborhood GS“ und des Filialnetzes, um ausländische Kunden und die Altersgruppe der 10- bis 20-Jährigen anzusprechen. Der Anstieg bei kategorieübergreifendem Merchandise treibt zusätzlichen Kundenverkehr an und stärkt das app-getriebene Engagement-Modell. Diese Entwicklung unterstreicht den Wert der Kombination digitaler Reichweite mit strategischen Aktionen im Geschäft.
Convenience-Store-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt definiert als der Gesamtwert der Umsätze, die durch Convenience-Store-Einzelhandelsformate generiert werden, auf Filialebene über Regionen hinweg erfasst und in USD nach einheitlicher Währungsbehandlung ausgewiesen.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind reine Online-Lebensmittel- und Allgemeinwaren-Einzelhändler, die nicht als Convenience-Store-Format betrieben werden.
Segmentierungsübersicht
- Nach Produkttyp
- Grundbedarfsprodukte
- Impulskaufprodukte
- Notfallprodukte
- Nach Filialtyp
- Kioske
- Mini-Convenience-Stores
- Convenience-Stores mit begrenzter Auswahl
- Traditionelle Convenience-Stores
- Erweiterte Convenience-Stores
- Hyper-Convenience-Stores
- Nach Eigentumsmodell
- Unabhängige Filialen
- Franchise-Filialen
- Unternehmenseigene Ketten
- Nach Region
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX
- Belgien
- Niederlande
- Luxemburg
- NORDICS
- Dänemark
- Finnland
- Island
- Norwegen
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Südostasien
- Singapur
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Philippinen
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir haben zunächst die Marktgrenzen anhand weit verbreiteter Einzelhandels- und Makrodatensätze definiert und dann abgebildet, wie Convenience-Formate in verschiedenen Ländern erfasst werden. Nützliche öffentliche Referenzen umfassten Quellen wie die Weltbank, den IWF, OECD-Einzelhandelsindikatoren, nationale Statistikämter, die Einzelhandelsindizes veröffentlichen, sowie Zoll- und Handelsportale, bei denen Warenströme von verpackten Lebensmitteln und Getränken helfen, Sortimentverschiebungen zu erklären.
Nachdem die öffentliche Ausgangsbasis festgelegt war, wurde das Größenmodell durch Jahresberichte von Einzelhändlern, Investorenpräsentationen und Protokolle von Ergebniskonferenzen ergänzt, um den Umsatzmix, Filialexpansionspläne und die Richtung der flächenbereinigten Umsätze zu verstehen. Wir haben auch Veröffentlichungen von Branchenverbänden und renommierte Fachpresse auf politische Änderungen überprüft, die den Kraftstoffeinzelhandel, Tabakvorschriften und die Bereitschaft für Speisen zum Mitnehmen betreffen. Bei Bedarf haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie Patentdatenbanken genutzt, um das Tempo von Kassen-, Liefer- und Filialautomatisierungsaktivitäten zu überprüfen. Diese Liste ist illustrativ, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während des Forschungsprozesses verwendet.
Primärinterviews und Umfragen
Um Lücken zu schließen, die Desk Research nicht eindeutig beantworten kann, haben wir Experteninterviews und Umfragen mit Filialbetreibern, Distributoren und Kategoriepartnern durchgeführt und das Modell dann auf regionaler Ebene validiert. Da es sich um einen globalen Markt handelt, haben wir Nachfragemuster in APAC, EMEA und Amerika abgedeckt, sodass Unterschiede bei der Kraftstoffanbindung, dem Tabakbeitrag und der Durchdringung von Speisen zum Mitnehmen in den endgültigen Annahmen berücksichtigt wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 29 % | Führungskräfte (CXOs): 17 % | APAC: 52 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 37 % | EMEA: 29 % |
| Kleinere Akteure: 18 % | Manager: 46 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Der Kernaufbau verwendet einen Top-down-Ansatz, bei dem Einzelhandelssignale und länderspezifische Convenience-Kanalanteile verwendet werden, um den Gesamtwert nach Region zu rekonstruieren, gefolgt von der Umrechnung in eine einheitliche USD-Reihe. Um das Ergebnis praktikabel zu halten, wurden die Gesamtwerte anhand selektiver Bottom-up-Näherungen überprüft, wie z. B. der Hochrechnung von Stichproben-Betreiberumsätzen, Filialzahlen und einer Durchschnittspreis-pro-Transaktion-Betrachtung für In-Store-Warenkörbe, wo die Daten verfügbar waren.
Zu den wichtigsten Eingaben gehörten Filialzahlenerweiterungen und -schließungen, flächenbereinigte Umsatztrends, das Verhältnis von Kraftstoff- zu In-Store-Umsätzen (wo Kraftstoff an das Format gebunden ist), der Anteil von Gastronomie und zubereiteten Speisen, Inflations- und Lohndruck, der die Ticketgröße beeinflusst, sowie Urbanisierungs- und Pendelmuster, die die Besuchshäufigkeit beeinflussen. Wenn einem Land klare Kanalaufteilungen fehlten, haben wir Proxy-Verhältnisse aus ähnlichen Märkten angewendet und diese dann mit Interview-Feedback erneut getestet, bevor die Annahme festgelegt wurde.
Für die Prognose wurde eine Szenarioanalyse verwendet, die auf Konsenserwartungen für die Inflationsnormalisierung, das Verbraucherverhalten bei der Verlagerung zu günstigeren Produkten und geplante Filialnetzwerkerweiterungen verankert ist. Das Wachstum wurde dann gegen Makropfade und gegen beobachtete Convenience-Wachstumsmuster getestet, die von Marktteilnehmern diskutiert wurden, was uns half, nicht übermäßig auf einjährige Preisspitzen zu reagieren.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse anhand unabhängiger Signale trianguliert, darunter gemeldete Betreiberleistungen, Einzelhandelsindizes und regionale Richtungen aus primären Gesprächen. Große Abweichungen werden markiert, die Treiber werden erneut überprft (z. B. ein plötzlicher Sprung durch Währungsbewegungen oder ein Ausreißer-Kraftstoffjahr), und erst dann wird das Modell zur internen Überprüfung weitergeleitet.
Berichte werden jährlich aktualisiert, und Zwischenanpassungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Steueränderungen, starke Währungsschwankungen oder Änderungen in der Klassifizierung von Convenience-Formaten in wichtigen Ländern. Kurz vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die veröffentlichten Zahlen die aktuellsten Datenpunkte und Validierungsrückmeldungen widerspiegeln.
Globale Convenience-Store-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Convenience-Stores können weit auseinanderliegen, selbst wenn die Titel ähnlich klingen, da die zugrunde liegenden Zählregeln nicht identisch sind. Die größten Unterschiede entstehen in der Regel durch den Zeitpunkt der Währungsumrechnung, die Behandlung von Kraftstoff und Tabak innerhalb der Filialumsätze und ob die Schätzung eine Kanalbetrachtung oder eine engere Filialformat-Betrachtung darstellt.
Wenn Wechselkurse aus einem einzigen Monat entnommen werden oder wenn Inflation als pauschale Aufwertung ohne Überprüfung des Kategorienmix angewendet wird, kann sich der endgültige USD-Gesamtwert schnell verschieben. In unserer Arbeit ist der Aktualisierungsrhythmus wichtig, da sich Filialnetzwerke und Preispunkte im Laufe des Jahres verändern, und das Modell bleibt durch Validierungsprüfungen und konsistentes Währungs-Timing an Betreiber-Updates und die Richtung von Einzelhandelsindizes gebunden. Dies ist derselbe Basisjahr-2026-Ansatz, der von Mordor Intelligence verwendet wird und der von älteren, weniger häufig aktualisierten Momentaufnahmen abweichen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 746,71 Milliarden USD (2026) | |
| Fachzeitschrift A | 1.000,00 Milliarden USD (2029) | Verwendet einen kanalbasierten Convenience-Einzelhandelsrahmen und berichtet einen späteren Jahresschwellenwert, der breitere Formate vermischen kann und auf einer Gesamtprognose statt auf einem länderspezifischen Neuaufbau basiert. |
| Branchenkommentar B | 1.860,00 Milliarden USD (2024) | Scheint eine sehr breite Definition und einen höheren Gesamtumsatzpool zu verwenden, mit begrenzter Klarheit über die Einbeziehung von Kraftstoff, den Zeitpunkt der Währungsumrechnung und die Anwendung von Filialformat-Grenzen über Länder hinweg. |
Die Streuung in der Tabelle wird hauptsächlich durch Umfangsgrenzen und Zeitpunktentscheidungen erklärt, gefolgt davon, wie Preissteigerungen auf Kategorien angewendet werden, die sich unterschiedlich verhalten. Indem wir die Eingaben auf Filialnetzwerke, Umsatzmix und konsistente USD-Umrechnungsschritte zurückführbar halten, erhalten wir eine Zahl, die Kunden überprüfen und aktualisieren können, wenn neue Länderdaten verfügbar werden.
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im globalen Convenience-Store-Markt an?
Gastronomie, Käufe von Grundbedarfsprodukten, Laden von Elektrofahrzeugen, digitale Kundenbindung und lokale Auftragserfüllung unterstützen das Wachstum. Der Sektor soll bis 2031 mit einer CAGR von 6,02 % wachsen.
Welche Produktkategorie führt beim Umsatz im Convenience-Store-Markt?
Grundbedarfsprodukte führten im Jahr 2025 mit einem Umsatzanteil von 56,13 % und sollen bis 2031 ebenfalls mit einer CAGR von 7,04 % wachsen.
Welches Filialformat wächst am schnellsten?
Hyper-Convenience-Stores sollen bis 2031 mit einer CAGR von 9,40 % wachsen, da Einzelhändler Frischkost, Kaffee, Sitzgelegenheiten und Ladeservices hinzufügen.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 7,18 % wachsen, unterstützt durch Urbanisierung und die Verbreitung etablierter japanischer und koreanischer Filialmodelle.
Warum investieren Convenience-Retailer in Ladestationen für Elektrofahrzeuge?
Das Laden von Elektrofahrzeugen erhöht die Aufenthaltsdauer und kann Filialbesuche sowie Umsätze im Ladeninneren steigern. Consumer Reports stellte fest, dass Schnellladestationen den Kundenverkehr an Einzelhandelsstandorten um 4 % und den Umsatz um 5 % erhöhten.
Ist der Sektor konsolidiert?
Nein. Die vorliegenden Daten zeigen, dass die Top-5-Unternehmen zusammen nicht mehr als 30 % des globalen Umsatzes halten, trotz großer internationaler Filialnetzwerke.