
Hypermarkt Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
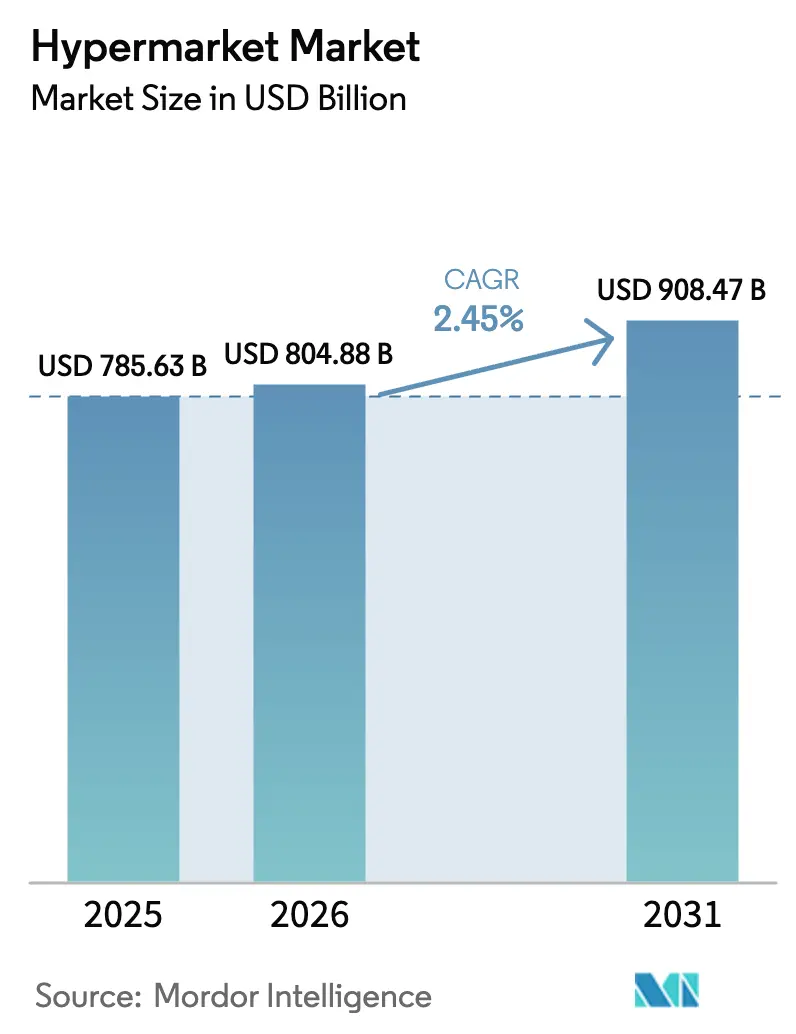
| Marktgröße (2026) | 804.88 Milliarden US-Dollar |
| Marktgröße (2031) | 908.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.45 % |
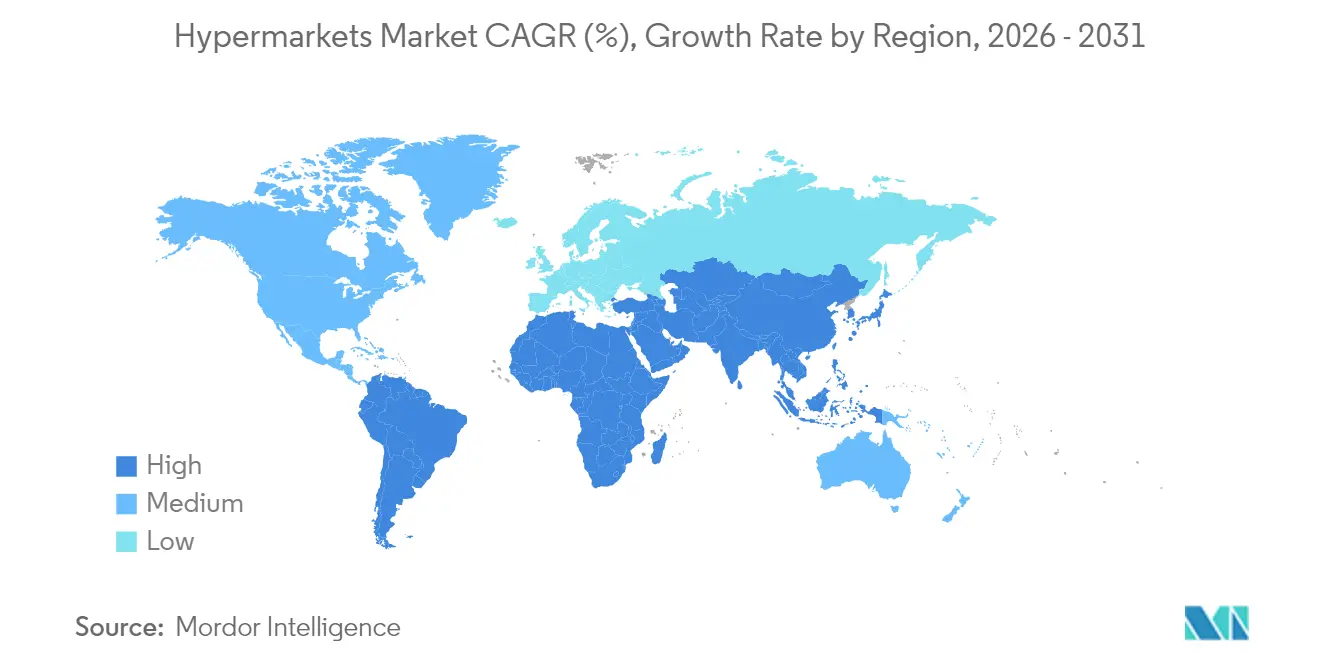
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
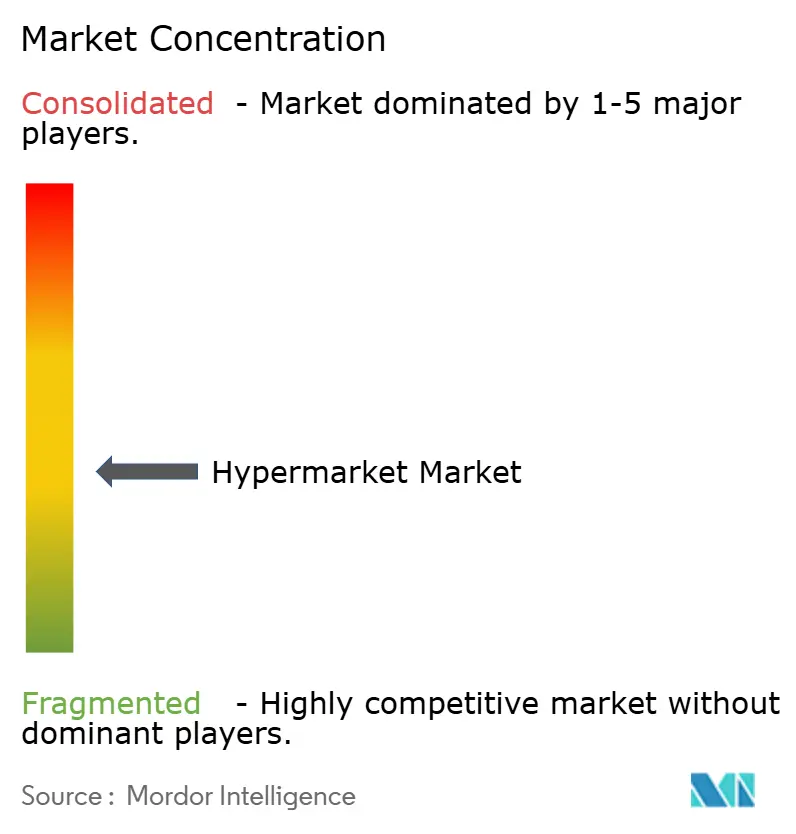
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hypermarkt Marktanalyse von Mordor Intelligence
Die Hypermarkt Marktgröße wird im Jahr 2026 auf 804,88 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 785,63 Milliarden USD, mit Projektionen für 2031, die 908,47 Milliarden USD zeigen, und wächst mit einer CAGR von 2,45 % über den Zeitraum 2026–2031. Eine anhaltende Nachfrage nach Einkaufsmöglichkeiten aus einer Hand, Investitionen in Mikro-Erfüllungszentren und Formatoptimierungen gleichen den Wettbewerbsdruck durch Discounter und reine E-Commerce-Anbieter aus. Kontinuierliche Urbanisierung, wobei die Vereinten Nationen den asiatisch-pazifischen Raum als Haupttreiber des weltweiten Stadtwachstums identifiziert haben, unterstützt neue Ladeneröffnungen [1]Quelle: Abteilung für Wirtschaftliche und Soziale Angelegenheiten der Vereinten Nationen, "Weltbevölkerungsaussichten zur Urbanisierung, Revision 2024," un.org. . Betreiber richten sich zudem an den Verbrauchererwartungen hinsichtlich nachhaltiger Beschaffung, niedrigerer Preise und nahtloser Omnichannel-Erlebnisse aus, die Click-and-Collect mit stationären Einkaufserlebnissen verbinden. Der Wettbewerbsdruck nimmt jedoch zu, da Discounter ihre Präsenz ausbauen und Flächenwidmungsvorschriften neue Großflächenprojekte erschweren.
Wichtigste Erkenntnisse des Berichts
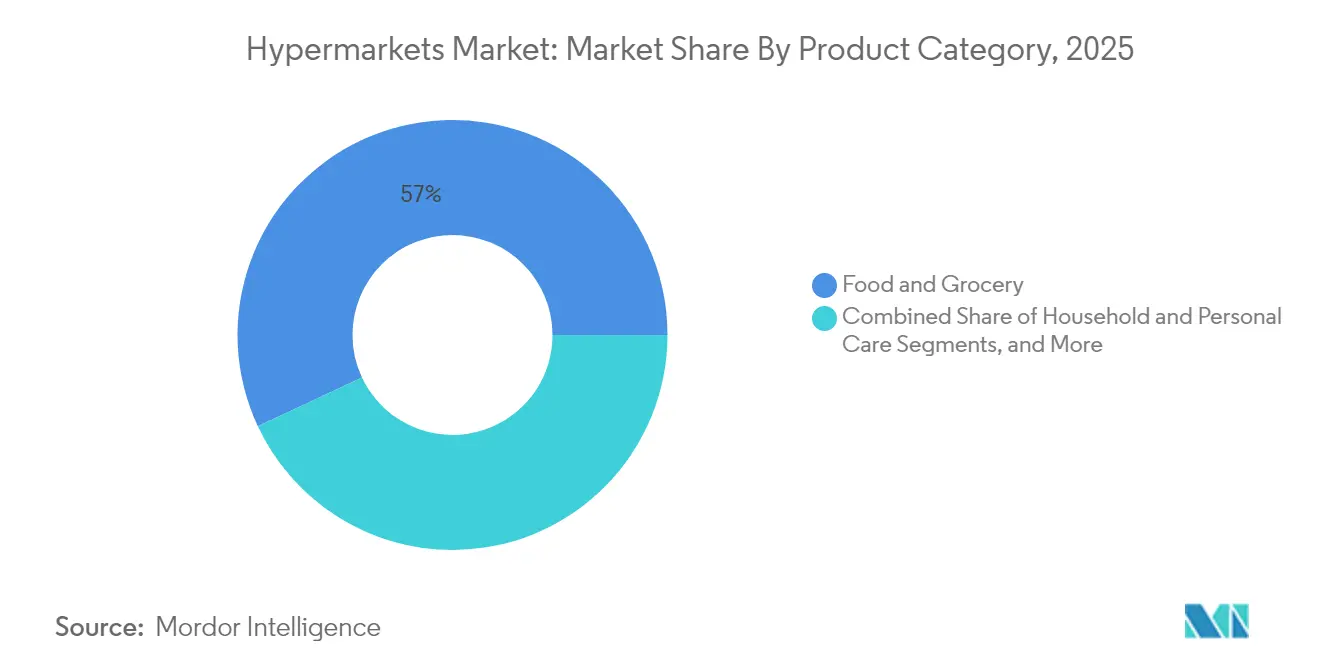
- Nach Produktkategorie führte Lebensmittel und Lebensmitteleinzelhandel mit einem Hypermarkt Marktanteil von 56,98 % im Jahr 2025; Unterhaltungselektronik soll bis 2031 mit einer CAGR von 6,18 % zulegen.
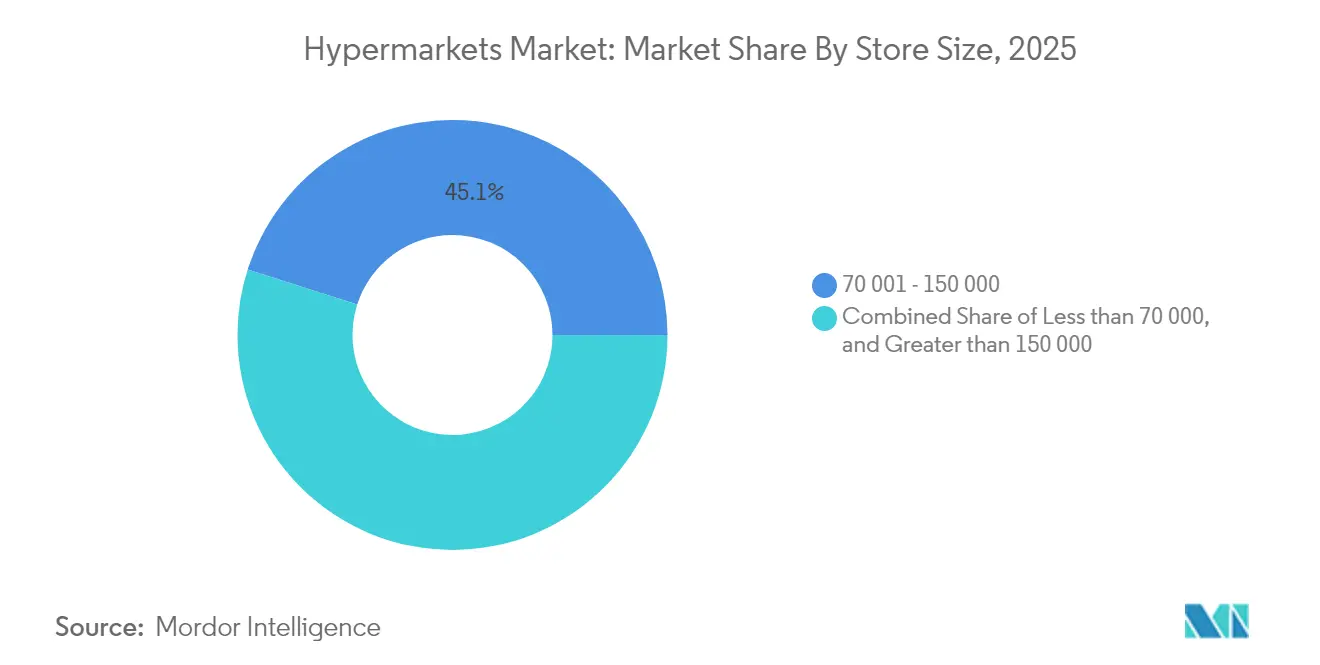
- Nach Ladengröße hielt das Format mit 70.001–150.000 Quadratfuß im Jahr 2025 einen Hypermarkt Marktanteil von 45,08 %, während Läden mit ≤ 70.000 Quadratfuß eine CAGR von 6,82 % bis 2031 verzeichnen sollen.
- Nach Eigentümermodell entfielen im Jahr 2025 62,56 % der Hypermarkt Marktgröße auf börsennotierte Ketten; Franchise-betriebene Outlets weisen die stärkste CAGR-Prognose von 7,34 % auf.
- Nach Geografie entfiel im Jahr 2025 ein Hypermarkt Marktanteil von 33,88 % auf den asiatisch-pazifischen Raum, während die Region Naher Osten und Afrika eine CAGR von 8,82 % bis 2031 erzielen soll.
- Die Top-5-Unternehmen wie Walmart Inc., Carrefour SA, Costco Wholesale Corp., Tesco PLC, Kroger Co. halten im Jahr 2024 einen bedeutenden Marktanteil.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Urbanisierung und steigende verfügbare Einkommen | +0.8% | Schwerpunkt asiatisch-pazifischer Raum, Ausbreitung auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Ausweitung der Eigenmarken-FMCG-Sortimente | +0.5% | Global, mit EU-Führungsrolle | Mittelfristig (2–4 Jahre) |
| Omnichannel- und Click-and-Collect-Einführung | +0.4% | Nordamerika und EU, Ausweitung auf asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung und Automatisierung der Lieferkette | +0.3% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Mikro-Erfüllungszentren innerhalb von Hypermärkten | +0.2% | Urbane Zentren weltweit | Mittelfristig (2–4 Jahre) |
| Erlebnisorientierte stationäre Einzelhandelsformate | +0.1% | Premiummärkte in Nordamerika, EU, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Eigenmarken-FMCG-Sortimente
Die Eigenmarken-Penetration erreichte 2024 mit 39,1 % des europäischen Lebensmitteleinzelhandelsumsatzes einen neuen Höchststand, mit Projektionen von 40–42 % bis 2030, was die Hypermarkt-Wirtschaftlichkeit durch verbesserte Margen und Kundenbindung grundlegend verändert. Eigenmarken steigern die Rohmargen und stärken die Kundenbindung, was Hypermarkt-Betreiber dazu veranlasst, Regalfläche und F&E-Budgets für Handelsmarken bereitzustellen. Hohe Markenkontrolle ermöglicht es Einzelhändlern, Packungsgrößen auf preisbewusste Käufer zuzuschneiden und nachhaltige Verpackungen zu testen, die ESG-Anforderungen erfüllen. Der Erfolg hängt von robusten Prüf- und Lieferantenentwicklungsprogrammen ab – Kompetenzen, die gut kapitalisierte Ketten gegenüber kleineren Wettbewerbern begünstigen.
Omnichannel- und Click-and-Collect-Einführung
Im Jahr 2024 fanden mehr als 80 % der Lebensmitteltransaktionen noch in stationären Geschäften statt, doch die Mehrheit der Kaufentscheidungen wurde digital beeinflusst. Click-and-Collect nutzt bestehende Filialnetze, reduziert die Kosten der letzten Meile und hält die Margen gesünder als reine Liefermodelle. Der Online-GMV von Carrefour erreichte 2024 5,9 Milliarden EUR und veranschaulicht, wie der Hypermarkt Markt physische Vermögenswerte mit digitalem Komfort verbindet. Der Ansatz hilft auch dabei, den Rückgang der Ladenbesuche abzufedern, da Käufer zwischen Online-Körben für sperrige Artikel und schnellen Einkäufen für frische Lebensmittel wechseln. Das Modell entspricht auch den Erkenntnissen des US-amerikanischen Landwirtschaftsministeriums, dass Verbraucher zunehmend zeitsparsame Abholservices im Lebensmitteleinzelhandel schätzen.[2]Quelle: US-amerikanische Lebensmittel- und Arzneimittelbehörde, "FSMA Abschnitt 204: Abschließende Regelung zur Rückverfolgbarkeit von Lebensmitteln," fda.gov
Mikro-Erfüllungszentren innerhalb des Hypermarkts
Die Nutzung von 929 Quadratmetern (entspricht 10.000 Quadratfuß) für Mikro-Erfüllungsroboter ermöglicht es einem 6.503 Quadratmeter (entspricht 70.000 Quadratfuß) großen Geschäft, einen 15-Minuten-Lieferradius zu bedienen, ohne neue Immobilien zu benötigen. Diese Umnutzung nutzt vorhandene Versorgungseinrichtungen, mildert Flächenwidmungshürden und erhöht die Lagerumschlagshäufigkeit. Einzelhändler verkürzen gleichzeitig die Kommissionierzeiten für Click-and-Collect-Bestellungen und stärken so Omnichannel-Angebote. Dichte Automatisierung erfordert jedoch eine stabile Stromversorgung und eine fortschrittliche Bestandsorchestrierung, für die einige Bestandsgebäude Nachrüstungen benötigen.
E-Commerce-Kannibalisierung des Ladenbesuchs
Die Online-Lebensmittelpenetration ist von den Pandemie-Höchstständen zurückgegangen, bleibt jedoch strukturell höher als vor 2020 und sichert dauerhaft niedrigere Ladenbesuchszahlen für Hypermärkte in den Bereichen Elektronik, Bekleidung sowie Gesundheit und Schönheit. Verbraucherbefragungen des Branchenverbands FMI zeigen, dass die Hälfte der Käufer mittlerweile auf digitale Coupons setzt, was auf eine fest verankerte Omnichannel-Denkweise hindeutet. Betreiber, die es versäumen, Bestandssichtbarkeit und Preisgestaltung kanalübergreifend zu vereinheitlichen, riskieren Marktanteilsverluste. Dennoch profitieren Frischwarenkategorien weiterhin vom haptischen Qualitätseindruck und bieten einen Besuchermagnet, den digital-orientierte Wettbewerber nur schwer replizieren können.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| E-Commerce-Kannibalisierung des Ladenbesuchs | -0.6% | Global, am stärksten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Discounter- und Convenience-Formate | -0.4% | Primär Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Flächenwidmungsänderungen, die Großflächenbauten einschränken | -0.3% | Urbane Zentren weltweit, am stärksten in der EU | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsgebundene Finanzierungsbeschränkungen | -0.2% | Global, angeführt von ESG-fokussierten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flächenwidmungsänderungen, die Großflächenbauten einschränken
Gemeinden bevorzugen zunehmend Mischnutzungsprojekte gegenüber eigenständigen Großflächenstandorten, um städtische Verdichtungsziele voranzutreiben. So fördert beispielsweise die Urbane Agenda der Europäischen Kommission eine kompakte Entwicklung, die Hypermarkt-Pläne einschränken kann [3]Quelle: Europäische Kommission, "Urbane Agenda für die EU – Einzelhandel in Städten," ec.europa.eu. . Die Genehmigung von Flächen über 13.935 Quadratmeter (entspricht 150.000 Quadratfuß) dauert daher länger und kann Verpflichtungen zu umweltfreundlichem Bauen auferlegen, die die Investitionskosten erhöhen. Diese Trends lenken die Expansion in Richtung mittelgroßer oder mehrstöckiger Konzepte, die in Wohntürme integriert sind. Einzelhändler müssen flächeneffiziente Planogramme und vertikale Logistik beherrschen, um die Sortimentsbreite auf engeren Regalflächen zu erhalten.
Nachhaltigkeitsgebundene Finanzierungsbeschränkungen
Green Bonds und nachhaltigkeitsgebundene Darlehen sehen häufig Obergrenzen für Energieintensität und Lebensmittelabfallquoten vor. Betreiber, die diese Ziele verfehlen, können mit höheren Zinsspreads oder reduziertem Kreditzugang konfrontiert werden. Kapitalintensive Kühlanlagenaufrüstungen und Investitionen in erneuerbare Energien werden zu Voraussetzungen für günstige Konditionen. Ketten, die bereits wissenschaftsbasierte Ziele verankert haben, genießen Finanzierungsvorteile, während Nachzügler einem steigenden Kapitalkostensatz begegnen, der Renovierungszyklen und Netzwerkwachstum verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktkategorie:
Lebensmitteldominanz inmitten des ElektronikwachstumsLebensmittel und Lebensmitteleinzelhandel dominierten im Jahr 2025 mit einem Hypermarkt Marktanteil von 56,98 % und bleiben das Hauptelement, das wöchentliche Einkaufsmissionen verankert. Hochumschlagende Grundnahrungsmittel sichern Lieferantenfinanzierungen für Promotions und gewährleisten Ladenbesuche, obwohl die Margen gering bleiben. Unterhaltungselektronik verzeichnete die schnellste CAGR von 6,18 % und steigert den Warenkorbwert, wenn Käufer Smartphones, Spielkonsolen oder Kleingeräte erneuern. Haushalts- und Körperpflegeprodukte entwickeln sich stabil, gestützt durch Eigenmarkeneinführungen, die Auswahl und Preispunkte erweitern. Bekleidung und Accessoires bleiben hinter dem Markt zurück, da modischer Wettbewerb zunimmt, während Haushaltsgeräte von Stadtsanierungen und energieeffizienten Upgrades profitieren.
Der Hypermarkt Markt kalibriert die Fläche, um Frequenz und Rentabilität in Einklang zu bringen. Frischwarenbereiche befinden sich im vorderen Bereich des Ladens, um den unmittelbaren Bedarf zu decken, während Elektronik und Haushaltsgeräte weiter hinten angesiedelt sind, um längere Einkaufsreisen zu fördern. Lieferantenpartnerschaften finanzieren Vorführbereiche, die Läden in Entdeckungshubs verwandeln und den Online-Preisvergleich reduzieren. Dennoch komprimieren Originalhersteller, die direkt verkaufen, und spezialisierte Elektronikketten die Hypermarkt-Margen, was Ketten dazu zwingt, After-Sales-Services und Paketangebote zu stärken, um Marktanteile zu halten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Ladengröße:
Optimierung des mittelgroßen Formats steigert EffizienzDas Format mit 70.001–150.000 Quadratfuß repräsentierte im Jahr 2025 45,08 % der Hypermarkt Marktgröße und spiegelt eine optimale Größe wider, die das Sortiment erhält und gleichzeitig Betriebs- und Personalgemeinkosten begrenzt. Betreiber rüsten ehemalige Großstandorte in diesen Bereich um, indem sie ungenutzte Bereiche untervermieten oder Mikro-Erfüllungspods einbauen. Kleinere Konzepte mit ≤ 70.000 Quadratfuß, die voraussichtlich jährlich um 6,82 % wachsen, erschließen dichte städtische Mikromärkte, wo Immobilienprämien umfangreiche Bauprojekte verhindern. Sie setzen auf hohe Lagerumschlagshäufigkeit, Schwundkontrollen und digitale Regaletikettierung, um die Wirtschaftlichkeit zu sichern.
Der Hypermarkt Marktanteil von Supergroßflächen über 150.000 Quadratfuß nimmt ab, da Flächenwidmungshürden steigen und Käufer schnelle Einkaufsmissionen bevorzugen. Diese Großformate funktionieren jedoch weiterhin in Pendlerregionen mit ausreichend Parkplätzen und familienorientierten Kunden, die eine vollständige Warenkorbversorgung suchen. Ketten orchestrieren daher ein Hub-and-Spoke-Modell, bei dem große Vorstadtläden als Erfüllungshubs fungieren, die kleinere städtische Satelliten beliefern, die Logistikkosten verteilen und das Serviceniveau steigern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Eigentümermodell:
Franchise-Expansion beschleunigt das WachstumBörsennotierte Ketten hielten 2025 mit 62,56 % der Hypermarkt Marktgröße den größten Anteil, gestützt durch Zugang zu Fremdkapitalmärkten und ausgefeilten Lieferketten. Franchise-betriebene Outlets, die voraussichtlich jährlich um 7,34 % wachsen, bieten kapitalleichte Expansion in neue Einzugsgebiete und nutzen lokales Markt-Know-how. Genossenschaftliche Marken bleiben dort relevant, wo gemeinschaftliches Eigentum die Kundenbindung stärkt, während privat geführte Netzwerke Finanzierungsdruck bei IT- und ESG-Nachrüstungen spüren.
Franchising stärkt die Markenpräsenz, birgt jedoch das Risiko von Ausführungsabweichungen. Führende Ketten mildern dies durch zentralisiertes Beschaffungswesen, gemeinsame Schulungsakademien und Echtzeit-Leistungsdashboards. Hypermarkt Marktanteilsgewinne entstehen bei Franchisegebern, die diese Systeme effektiv skalieren und lokale Unternehmer zu Verbündeten statt zu Wettbewerbern machen.
Geografische Analyse
Hypermarkt-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Marktanteil von 33,88 % am Hypermarkt-Markt, gestützt durch rasche Urbanisierung und wachsende Kaufkraft der Mittelschicht. Der organisierte Einzelhandel verdrängt zunehmend informelle Märkte, und Regierungen lenken Infrastrukturausgaben in Richtung suburbaner Ringstraßen, die die Erreichbarkeit von Hypermärkten verbessern. Untersuchungen des Einzelhandelsimmobilienmarkts zeigen, dass die chinesischen Einzelhandelstransaktionsvolumina stabil blieben, während andere Gewerbesektoren nachgaben – ein Indikator für die Widerstandsfähigkeit des Sektors. Betreiber müssen sich dennoch mit regionalen Vorschriften und fragmentierten Lieferantenstrukturen auseinandersetzen, was Partnerschaften mit lokalen Distributoren zur Sicherstellung eines kontinuierlichen Warenflusses fördert.
Hypermarkt-Markt im Nahen Osten und Afrika
Die Region Naher Osten und Afrika wird bis 2031 eine CAGR von 8,82 % erzielen – die höchste weltweit. Wirtschaftliche Diversifizierungsprogramme in den Staaten des Golfkooperationsrats fördern den modernen Handel, während eine junge Bevölkerung internationale Lebensmittelstandards bevorzugt. Die Vereinigten Arabischen Emirate verfügen über einen Lebensmittelsektor im Wert von 40 Milliarden USD, Saudi-Arabien über einen im Wert von 62 Milliarden USD – beides bietet Hypermärkten erhebliches Skalierungspotenzial. Franchise-Strukturen und Joint Ventures erleichtern den regulatorischen Markteintritt, wie regionale Akteure zeigen, die sich im Inland börsennotieren lassen, um Expansionen zu finanzieren. Die Importabhängigkeit setzt die Margen jedoch Währungsschwankungen und globalen Lieferkettenunterbrechungen aus, weshalb belastbare Beschaffungsstrategien unerlässlich sind.
Hypermarkt-Markt in Nordamerika und Europa
Nordamerika und Europa verzeichnen ein moderates Wachstum, da die Märkte reifen. Die Durchdringung von Eigenmarken nimmt zu, und Nachhaltigkeitsvorschriften werden strenger, was Handelsketten zu energiesparender Kühltechnik und Lebensmittelabfall-Analysen drängt. Die Präsenz von Discountern ist in Deutschland, den Niederlanden und zunehmend in den Vereinigten Staaten fest verankert, wo Aldi im Jahr 2024 mehr als 2.400 Filialen überschritt. Hypermärkte reagieren mit Ladenrenovierungen, erlebnisorientierten Frischwarenbereichen und verbesserten Treueprogramm-Apps, um ihren Marktanteil zu sichern. Obwohl das Wachstum des Hypermarkt-Markts langsamer ist, bleiben die Regionen aufgrund höherer Warenkorbwerte und etablierter Lieferketten profitabel.

Regulatorisches Umfeld
Hypermärkte stehen einem Flickenteppich aus Wettbewerbs-, Verbraucherschutz- und Handelscompliance-Vorschriften gegenüber, der sich auf Sortiment, Preisgestaltung und Konsolidierungsoptionen auswirkt. In den Vereinigten Staaten hat eine verstärkte kartellrechtliche Prüfung die Prüfungsintensität für große Lebensmittelhandelszusammenschlüsse erhöht, was beeinflusst, wie nationale Ketten Transaktionen und Veräußerungen strukturieren, und das Ausführungsrisiko für skalengetriebene Strategien erhöht.
Die Anforderungen an grenzüberschreitende Compliance und Lieferkettenkonformität werden für Niedrigwert- und schnelllebige Einzelhandelsströme verschärft. Dies verstärkt den Bedarf an stärkerer Einfuhranmeldung, Dokumentation und Governance der Lieferantendaten. In der Europäischen Union weitete die Durchsetzung von Import Control System 2 (ICS2) Phase 3 ab dem 1. Juni 2026 die Anforderungen an die summarische Eingangsanmeldung für Postsendungen mit geringem Wert aus, während Kanada seine Berichtsleitlinien zum Supply Chains Act Ende Dezember 2025 vor der Einreichungsfrist am 31. Mai 2026 aktualisierte, was den Compliance-Aufwand für große Einzelhändler und ihre Eigenmarken-Lieferantennetzwerke erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Hypermärkte beginnt bei Marken- und Eigenmarkenherstellern und verläuft über globale und regionale Importeure, Großhändler und Direktbeschaffung an den Einzelhändler, bis hin zu Vertriebszentren und Filialen der Einzelhändler, die sowohl als Einkaufsziele als auch als Omnichannel-Knotenpunkte fungieren. Vorgelagert hängen Eigenmarkenprogramme von Lieferantenqualifizierung, Auditierung, Verpackungsentwicklung und Bedarfsplanung ab, während Frischwarenkategorien Anforderungen an Kühlkettenlogistik und schnelle Nachbestückung hinzufügen; nachgelagert bleibt die Filialausführung (Nachschub, Schwundkontrolle, Kasse und Personaleinsatzplanung) ein zentraler Gewinnhebel.
Die Digitalisierung wird zunehmend zum Bindeglied zwischen Beschaffung, Logistik und Filialausführung, wobei Einzelhändler interoperable Datenstandards einführen, um sich an Zollprozesse und E-Invoicing-Anforderungen anzupassen und die durchgängige Rückverfolgbarkeit zu verbessern. Auf der Ausführungsseite verkürzen elektronische Regaletiketten, KI-gestützte Prognosen und Selbstbedienungskassen die Zykluszeit von Preisänderungen bis zur Regalverfügbarkeit, während Mikro-Fulfillment oder Mikro-Kommissionierung Teile der Distribution in die Filiale verlagert und die Leistung der letzten Meile mit der Genauigkeit des Filialbestands und der Disziplin bei der Planogrammumsetzung verknüpft.
Wettbewerbslandschaft
Der Hypermarkt Markt ist mäßig konzentriert. Walmart führt mit einem Umsatz von 676 Milliarden USD und 10.692 Filialen in 27 Ländern und setzt auf datengesteuerte Bestandsauffüllung und einen schnell wachsenden Marktplatz für Drittanbieter. Carrefour zählt zu den führenden europäischen Akteuren und verbindet Hypermärkte, Convenience Stores und ein wachsendes digitales Ökosystem. Im asiatisch-pazifischen Raum nutzen Aeon, Reliance Retail und CP-All lokale Logistik, um ihre Heimatmärkte zu verteidigen.
Der strategische Fokus richtet sich auf Technologie und Nachhaltigkeit. Ketten planen eine Vervierfachung der KI-Ausgaben, um Effizienzpotenziale von 113 Milliarden USD zu erschließen – in Bereichen von Vorhersagebestellungen bis hin zu dynamischer Personalplanung. Discounter Aldi und Lidl eroberten 2024 38 % des deutschen Lebensmitteleinzelhandelsumsatzes, was beweist, dass optimierte Sortimente und aggressive Preisgestaltung bei preisbewussten Käufern ankommen. Hypermärkte kontern mit abgestuften Eigenmarken-Architekturen, der Ausweitung von Self-Checkout und dem Ausbau erneuerbarer Energien zur Senkung der Betriebskosten.
Wachstumspotenziale liegen in städtischen Mikroformaten kombiniert mit Same-Day-Erfüllungsservices. Betreiber rüsten ungenutzte Parkflächen für Drive-Thru-Abholspuren oder Solardächer um, die die Energiekosten senken. Akquisitionen prägen ebenfalls die Wettbewerbslandschaft: Auchan Retail und Groupement Les Mousquetaires übernahmen im März 2025 für 1,35 Milliarden EUR 313 französische Filialen der Casino Group und festigten damit ihre nationale Marktstellung. Wettbewerbserfolg hängt daher von Kapitalzugang, digitaler Agilität und der Fähigkeit ab, ESG in den Tagesbetrieb zu integrieren.
Marktführer der Hypermarkt-Branche
Walmart Inc.
Carrefour SA
Costco Wholesale Corp.
Tesco PLC
Kroger Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hypermarkt-Markt
- Walmart Inc.
- Carrefour SA
- Costco Wholesale Corp.
- Tesco PLC
- Kroger Co.
- Auchan Retail
- Aldi Sud & Aldi Nord
- Target Corp.
- E.Leclerc
- Lidl (Schwarz Gruppe)
- Intermarche (Les Mousquetaires)
- Coop Schweiz
- Woolworths Group (AU)
- Coles Group
- Mercadona SA
- J Sainsbury PLC
- Migros-Genossenschafts-Bund
- Grupo Cencosud
- Falabella (Tottus)
- SMU SA (Unimarc)
- X5 Retail Group
- Lotte Mart
- Lulu Hypermarket
- Soriana*

Marktchancen und Zukunftsaussichten
Die Umverteilung von Kapital hin zu Filialmodernisierung und digitalen Betriebsmodellen schafft Freiräume für Anbieter und Partner, die sich auf Automatisierung, Preisgestaltung und Omnichannel-Ausführung konzentrieren. Der strategische Plan 2030 von Carrefour vom Februar 2026 legte ein höheres jährliches Investitionsbudget bis 2030 fest (von 1,8 Milliarden EUR auf 2,0 Milliarden EUR), mit Prioritäten in den Bereichen KI, Daten und Filialmodernisierung, und der Konzern verpflichtete sich zu mehr als 150 Millionen EUR mit Vusion, um elektronische Regaletiketten und damit verbundene vernetzte In-Store-Infrastruktur in Frankreich einzuführen. Dies unterstützt die Nachfrage nach skalierbaren Rollout-Fähigkeiten und den Integrationsdienstleistungen, die zur Operationalisierung dieser Systeme erforderlich sind.
Die Omnichannel-Ökonomie wird zunehmend durch die Notwendigkeit geprägt, Filialen zu produktiveren Fulfillment-Knotenpunkten zu machen, nicht nur zu Verkaufsflächen. Dass Walmart 2025 in seinem US-E-Commerce-Geschäft profitabel wurde, ist ein konkretes Signal dafür, dass filialgebundene Kommissionierung, Click-and-Collect und eine engere Bestandstransparenz über Kanäle hinweg zentral bleiben. Gleichzeitig weist die Netzwerkbereinigung in ausgewählten nicht zum Kerngeschäft gehörenden europäischen Märkten neben dem Franchise-Eintritt in neue Länder auf ein Chancenfeld rund um kapitalarme Expansionsmodelle, lokalisierte Sortimente und konforme grenzüberschreitende Beschaffung für Eigenmarken und Sortimentswaren hin.
Recent Industry Developments in Hypermarkt-Markt
- Juli 2026: The Kroger Co. gab eine endgültige Vereinbarung zur Übernahme von Giant Eagle für 1,65 Milliarden USD bekannt, die 197 Supermärkte und 11 eigenständige Apotheken umfasst. Der Deal erweitert Krogers regionale Größenordnung und fügt Apothekenwerte hinzu, die Frequenztreiber und Kategorien zur Warenkorbbildung stärken. Eine größere kombinierte Beschaffungs- und Distributionsdichte kann die Eigenmarkenökonomie und Omnichannel-Servicelevel dort verbessern, wo sich die Banner überschneiden.
- Februar 2026: Carrefour gab den Beginn exklusiver Verhandlungen mit der Paval Holding Group über die Veräußerung von Carrefour Romania bekannt. Dies spiegelt eine Portfoliobereinigung und einen Fokus auf die Kapitalallokation für prioritäre Märkte und Formate wider. Es signalisiert auch eine anhaltende Umgestaltung der Großflächennetzwerke in Europa, da Betreiber Renditen, Investitionsbedarf und Wettbewerbsintensität abwägen.
- Juli 2024: Carrefour schloss die Übernahme von Cora und Match in Frankreich ab. Diese Transaktion erweiterte Carrefours Filialbasis und stärkte die nationale Größenordnung in einem europäischen Kernmarkt. Die Integration von Filialen und Lieferketten kann die Einkaufsmacht steigern und Modernisierungsprogramme im erweiterten Netzwerk beschleunigen.


Hypermarkt-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik ist der Markt für Hypermärkte definiert als der jährliche Wert der Einzelhandelsumsätze, die von großformatigen Geschäften erzielt werden, die ein vollständiges Lebensmittelsortiment mit einem breiten Non-Food-Sortiment kombinieren, verkauft über physische Geschäfte und deren verbundene Auftragsabwicklungsoptionen.
Ausschlüsse aus dem Geltungsbereich: Reine E-Commerce-Einzelhändler ohne Hypermarkt-Filialbasis sowie traditionelle kleinformatige Convenience-Stores werden nicht als Hypermärkte gezählt.
Übersicht der Segmentierung
- Nach Produktkategorie
- Lebensmittel und Lebensmitteleinzelhandel
- Haushalts- und Körperpflegeprodukte
- Bekleidung und Accessoires
- Unterhaltungselektronik
- Haushaltsgeräte
- Sonstige Allgemeinwaren
- Nach Ladengröße
- Unter 70.000
- 70.001 – 150.000
- Über 150.000
- Nach Eigentümermodell
- Börsennotierte Ketten
- Genossenschaftliche Ketten
- Privatgeführte Ketten
- Franchise-betriebene Outlets
- Joint Ventures
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Asiatisch-Pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Übriger asiatisch-pazifischer Raum
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um die Modellstruktur aufzubauen und die Annahmen auf öffentlichen Signalen zu verankern. Wir stützten uns auf weit verbreitete Referenzen wie nationale Statistikämter und Zentralbanken sowie Materialien der Weltbank, Urbanisierungsberichte der UN DESA und Verbraucherindikatoren der OECD, um Nachfragebedingungen und Inflationseffekte zu verstehen, die in die Einzelhandelsausgaben einfließen.
Auf der Branchenseite haben wir öffentliche Einreichungen und Investorenpräsentationen börsennotierter Einzelhändler sowie Publikationen von Einzelhandels- und Lebensmittelhandelsverbänden und Fachpressenberichte überprüft, um die Formatexpansion, Verschiebungen im Sortiment und die Einführung von Omnichannel-Ansätzen zu verfolgen. Für Gegenprüfungen nutzten wir außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen sowie Nachrichten- und Finanzberichterstattung und eine Import-Export-Sendungsdatenbank auf Sendungsebene, um die Dynamik der Non-Food-Kategorie in ausgewählten Märkten plausibilitätszuprüfen. Die zitierten Quellen der Schreibtischrecherche dienen nur zur Veranschaulichung, und es wurden zahlreiche weitere öffentliche und kostenpflichtige Referenzen zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Führungskräften im Einzelhandel, Kategoriemanagern und Leitern des Filialbetriebs sowie Akteuren aus Logistik und Immobilien, die Filialexpansion und Kundenfrequenzmuster verfolgen. Wir nutzten diese Gespräche, um die Ausgabenaufteilung zwischen Food und Non-Food, typische Preisbewegungen auf Kategorieebene und das Tempo von Dienstleistungen wie Click-and-Collect zu bestätigen, wobei der Fulfillment-Ablauf weiterhin von Hypermarkt-Filialnetzwerken in APAC, EMEA und Amerika ausgeht.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 14% | APAC: 43% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 26% | EMEA: 36% |
| Kleinere Akteure: 14% | Manager: 60% | Amerika: 21% |
Marktdimensionierung & Prognose
Die Marktdimensionierung wurde mithilfe eines Top-down- und Bottom-up-Mixes erstellt, sodass die Gesamtwerte an realistischen Nachfragepools verankert bleiben. Der Top-down-Ansatz beginnt mit länderspezifischen Reihen zu Einzelhandels- und Lebensmittelausgaben und passt dann den Anteil der Großflächenaktivitäten von Hypermärkten anhand von Indikatoren zur Filialpräsenz, Urbanisierungsmustern und Angaben zur Formatdurchdringung an, die in Interviews diskutiert wurden.
Zur Bestätigung der Gesamtwerte fügten wir selektive Bottom-up-Prüfungen anhand von Stichproben der Einzelhändlerumsätze, Filialanzahlen und einer Preis-mal-Volumen-Betrachtung für einige stark gewichtete Kategorien hinzu, bei denen öffentliche Daten leichter zu verfolgen sind. Zu den einflussreichsten Eingaben gehörten die Verbraucherpreisinflation, Veränderungen im Verhältnis von Food zu Non-Food, Filialeröffnungen und -schließungen, die durchschnittliche Verkaufspreisentwicklung in wichtigen Warenkörben sowie der Anteil der Umsätze, die durch filialgebundene Auftragsabwicklung (wie Click-and-Collect) unterstützt werden. Wo Bottom-up-Eingaben für private Einzelhändler oder in kleineren Ländern begrenzt waren, verwendeten wir Vergleichsmarkt-Proxys, die mit lokalen Experten geprüft wurden, bevor sie angewendet wurden.
Die Prognose erfolgte mittels Szenarioanalyse, unterstützt durch eine leichte multivariate Regression, die das Wachstum mit Treibern wie Trends beim verfügbaren Einkommen, Nachlassen oder Fortbestehen der Inflation und dem erwarteten Tempo der Optimierung des Filialnetzwerks verknüpft. Die Annahmen wurden nach erneuter Überprüfung mit Primärbefragten geschärft, insbesondere dort, wo sich makroökonomische Bedingungen schnell ändern und die freiwilligen Non-Food-Ausgaben beeinflussen können.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch schrittweise Gegenprüfungen statt einer einmaligen Durchsicht. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie Einzelhandelsumsatzindizes, Verbraucherstimmung und beobachteten Formatexpansionsplänen und untersuchen dann Abweichungen vor der endgültigen Freigabe.
Wenn Anomalien auftreten, etwa ein plötzlicher Sprung, der nicht mit makroökonomischen Indikatoren oder Bewegungen im Filialnetzwerk übereinstimmt, öffnen wir das Annahmeblatt erneut und kontaktieren ausgewählte Befragte erneut, um zu bestätigen, ob ein einmaliger Faktor im Spiel ist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, einschließlich starker Inflationsänderungen, bedeutender regulatorischer Verschiebungen mit Auswirkungen auf Großflächengeschäfte oder maßgeblicher Veränderungen in der Expansionsaktivität von Einzelhändlern. Vor der Lieferung führt ein Analyst eine erneute Überprüfung der neuesten Veröffentlichungen durch, damit Kunden eine aktualisierte und konsistente Sichtweise erhalten.
Vergleich der Marktgröße für Hypermärkte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Hypermärkte können weit auseinanderliegen, da der Begriff „Hypermarkt" in verschiedenen Studien unterschiedlich verwendet wird und weil einige Modelle angrenzende Einzelhandelsformate mit einbeziehen. Abweichungen ergeben sich auch daraus, wie Inflation behandelt wird, welches Jahr für die Währungsumrechnung verwendet wird und ob die mit physischen Geschäften verbundene Online-Auftragsabwicklung konsistent gezählt wird.
Die Hauptabweichung ergibt sich aus dem Formatumfang: Mordor Intelligence zählt nur Einzelhandelsumsätze im Hypermarkt-Format und hält Warehouse Clubs sowie breitere Supermarktgesamtwerte außerhalb der Zahl, selbst wenn ein Einzelhändler diese unter derselben Muttergesellschaft betreibt. Ein weiterer Treiber der Streuung ist die Preislogik, da einige Schätzungen einen einheitlichen globalen Inflationsaufschlag anwenden, während unser Modell länderspezifische Inflations- und Kategoriemix-Prüfungen verwendet, damit lebensmittellastige Warenkörbe das Non-Food-Wachstum in Zeiten hoher Inflation nicht überzeichnen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 804,88 Milliarden USD (2026) | |
| Fachzeitschrift A | 776,56 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und wird als kostenpflichtige Ankündigung verbreitet, mit begrenzter Transparenz darüber, wie filialgebundene Auftragsabwicklung, Inflation und Zeitpunkt der Wechselkursanwendung länderübergreifend gehandhabt werden. |
| Globale Unternehmensberatung B | 790,00 Milliarden USD (2024) | Erweitert die Formatgruppe durch Einbeziehung von Warehouse Clubs unter derselben Bezeichnung, was die Gesamtwerte erhöhen kann, und der Ansatz erscheint eher formatübergreifend vermischt als eine reine Umsatzbetrachtung für Hypermärkte. |
Der Vergleich zeigt, dass Entscheidungen zum Geltungsbereich sowie die Behandlung von Inflation und Zeitpunkt der Währungsumrechnung das Ergebnis um zweistellige Milliardenbeträge verschieben können. Indem die Dimensionierungsschritte nachvollziehbar an beobachtbare Einzelhandelsausgabensignale und an mit Branchenteilnehmern geprüfte Filialformatdefinitionen gebunden bleiben, lässt sich die endgültige Zahl leichter erklären und bei Veröffentlichung neuer Daten reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Hypermarkt Markt?
Der Hypermarkt Markt erzielte 2026 einen Wert von 804,88 Milliarden USD und soll bis 2031 auf 908,47 Milliarden USD anwachsen.
Welche Region führt den Hypermarkt Markt an?
Der asiatisch-pazifische Raum hält mit einem Marktanteil von 33,88 % die größte regionale Position, angetrieben durch Urbanisierung und steigende verfügbare Einkommen.
Welche Produktkategorie dominiert den Hypermarkt-Umsatz?
Lebensmittel und Lebensmitteleinzelhandel dominieren mit 56,98 % des Umsatzes und fungieren als primärer Frequenztreiber für wöchentliche Einkaufstouren.
Welches Ladenformat wächst am schnellsten?
Kleinere Hypermärkte mit ≤ 70.000 Quadratfuß sollen mit einer CAGR von 6,82 % wachsen, begünstigt durch städtische Immobilienengpässe und die Nachfrage nach Convenience.
Wie reagieren Hypermärkte auf den E-Commerce-Wettbewerb?
Ketten integrieren Click-and-Collect, investieren in Mikro-Erfüllungszentren und erweitern Eigenmarkenangebote, um Käufer zu halten und Margen zu schützen.
Warum gewinnt Franchising im Hypermarkt Markt an Bedeutung?
Franchise-Strukturen ermöglichen schnelles geografisches Wachstum mit geringerem Kapitaleinsatz, was sich in einer CAGR-Prognose von 7,34 % für Franchise-betriebene Filialen bis 2031 niederschlägt.
Seite zuletzt aktualisiert am:



