
Supermarkt-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
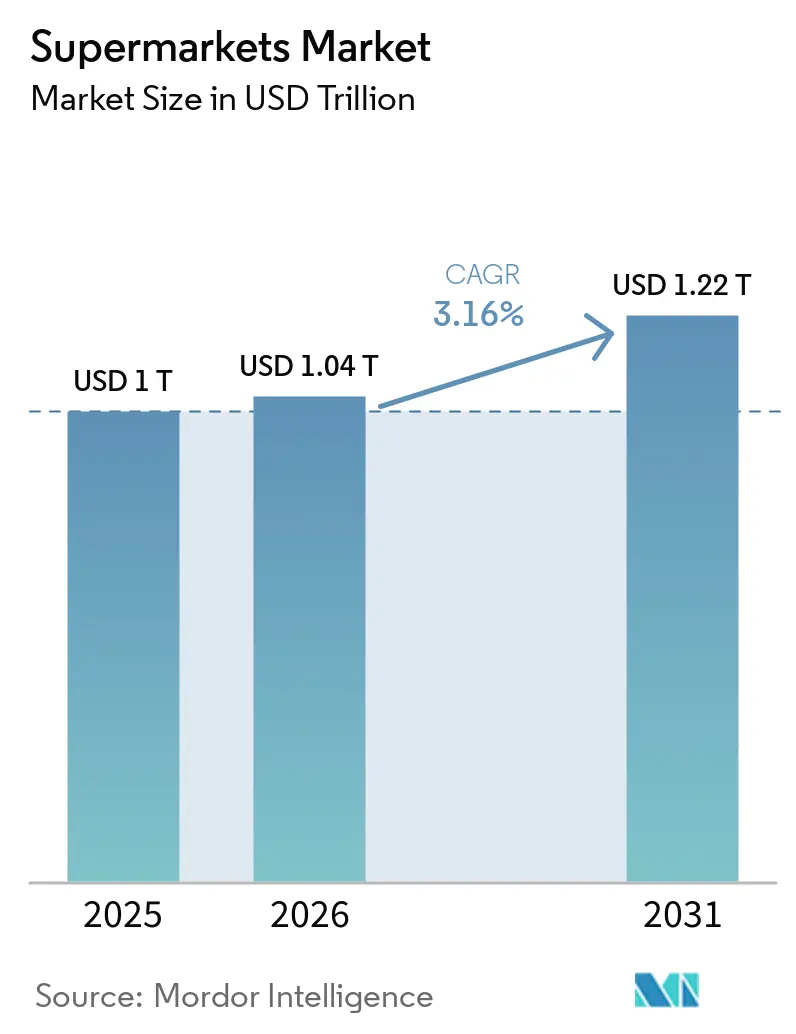
| Marktgröße (2026) | 1.04 Billionen US-Dollar |
| Marktgröße (2031) | 1.22 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
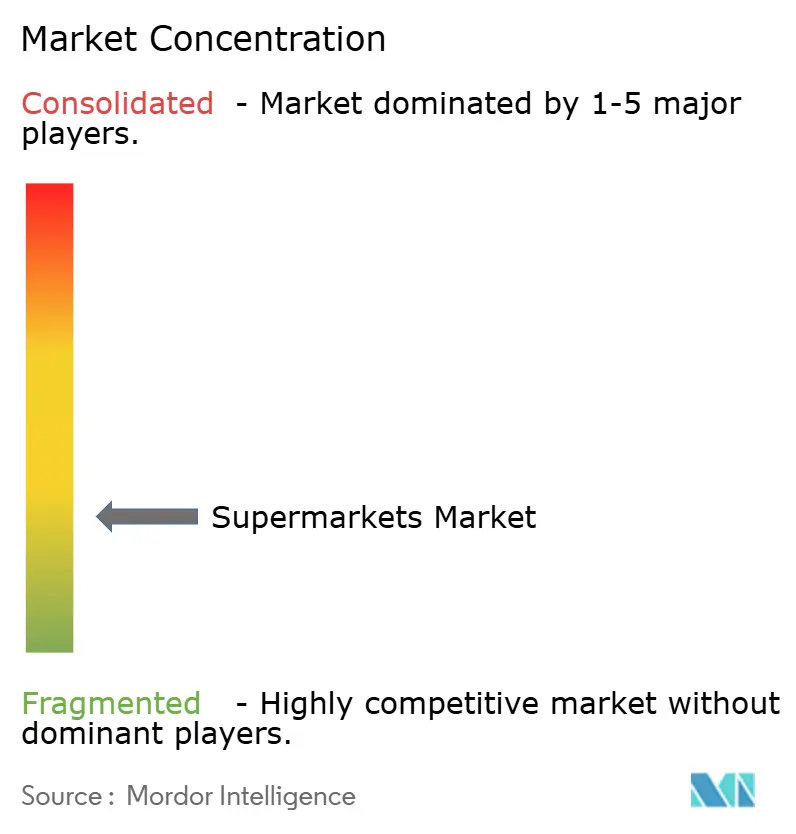
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Supermarkt-Marktanalyse von Mordor Intelligence
Die Größe des Supermarkt-Marktes wird voraussichtlich von 1 Billion USD im Jahr 2025 und 1,04 Billionen USD im Jahr 2026 auf 1,22 Billionen USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 3,16 % verzeichnen.
Das Wachstum spiegelt eine stetige Nachfrage nach Lebensmitteln wider, während die Betreiber auf enge Margen, Formatverschiebungen und digitale Gewohnheiten reagieren, die mehr Einkaufswege kanalübergreifend verlagern. Skalierung bleibt ein klarer Vorteil, da große Konzerne Eigenmarken einsetzen, Lieferketten optimieren und Filialen mit dem Online-Handel integrieren, um Kundenfrequenz und Marktanteile zu verteidigen. Walmarts Umsätze im Geschäftsjahr 2025 unterstreichen das Ausmaß integrierter Modelle, die Retail-Media und Mitgliedschaften nutzen, um die Wirtschaftlichkeit zu stärken[1]Walmart Inc., "Ergebnisse des Geschäftsjahres 2025," Walmart Corporate, corporate.walmart.com. Europäische Marktführer stärken den Supermarkt-Markt ebenfalls durch disziplinierte Preisgestaltung, Logistikdichte und umfangreichere Bannerportfolios, die auf unterschiedliche Preissegmente abzielen.
Wichtigste Erkenntnisse des Berichts
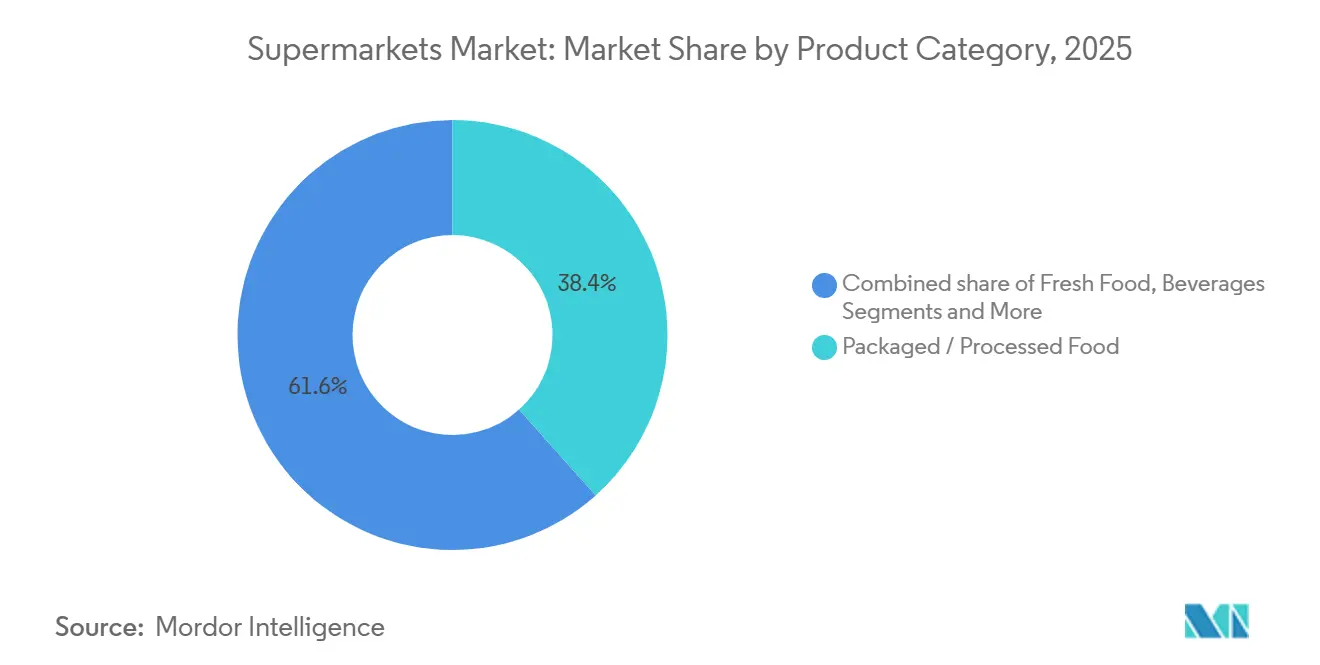
- Nach Produktkategorie führten verpackte und verarbeitete Lebensmittel im Jahr 2025 mit einem Umsatzanteil von 38,37 %, während Fertiggerichte und zubereitete Speisen bis 2031 voraussichtlich mit einer CAGR von 7,74 % wachsen werden.
- Nach Vertriebskanal hielt das Offline-Format im Jahr 2025 einen Anteil von 65,54 %, während Online und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 8,33 % wachsen werden.
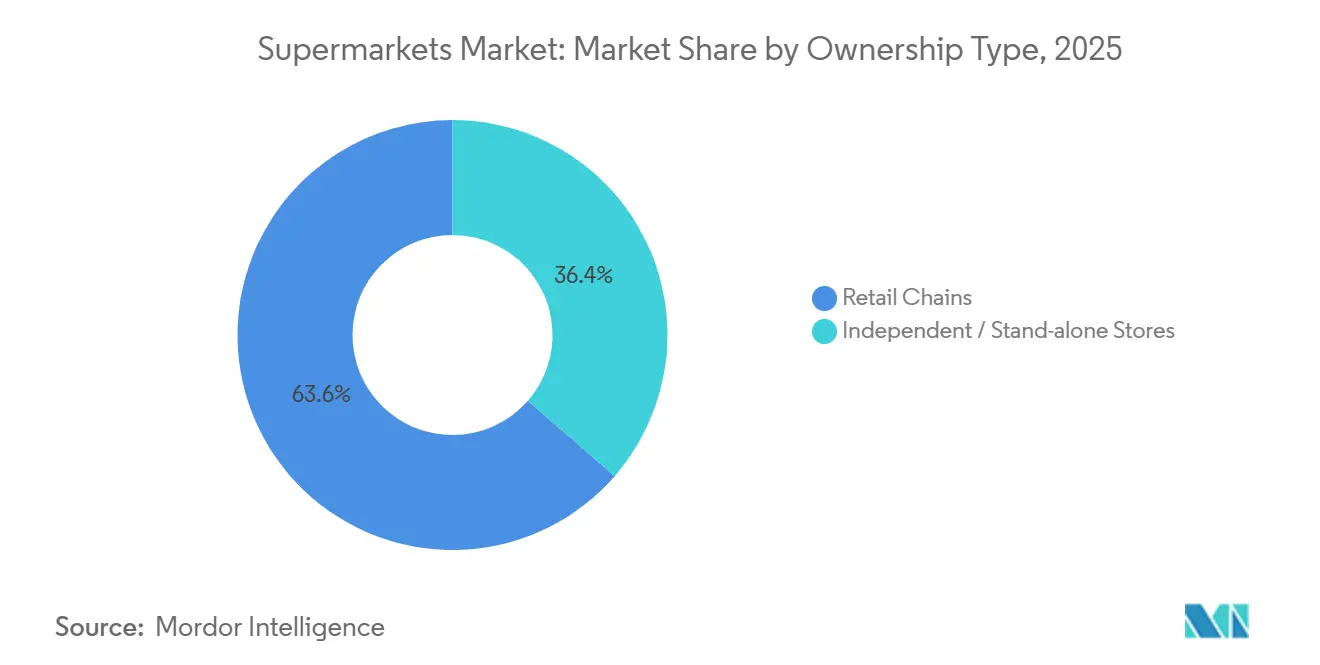
- Nach Eigentümerschaftstyp entfielen auf Einzelhandelsketten 63,65 % der Umsätze im Jahr 2025, und sie werden voraussichtlich bis 2031 mit einer CAGR von 6,98 % wachsen.
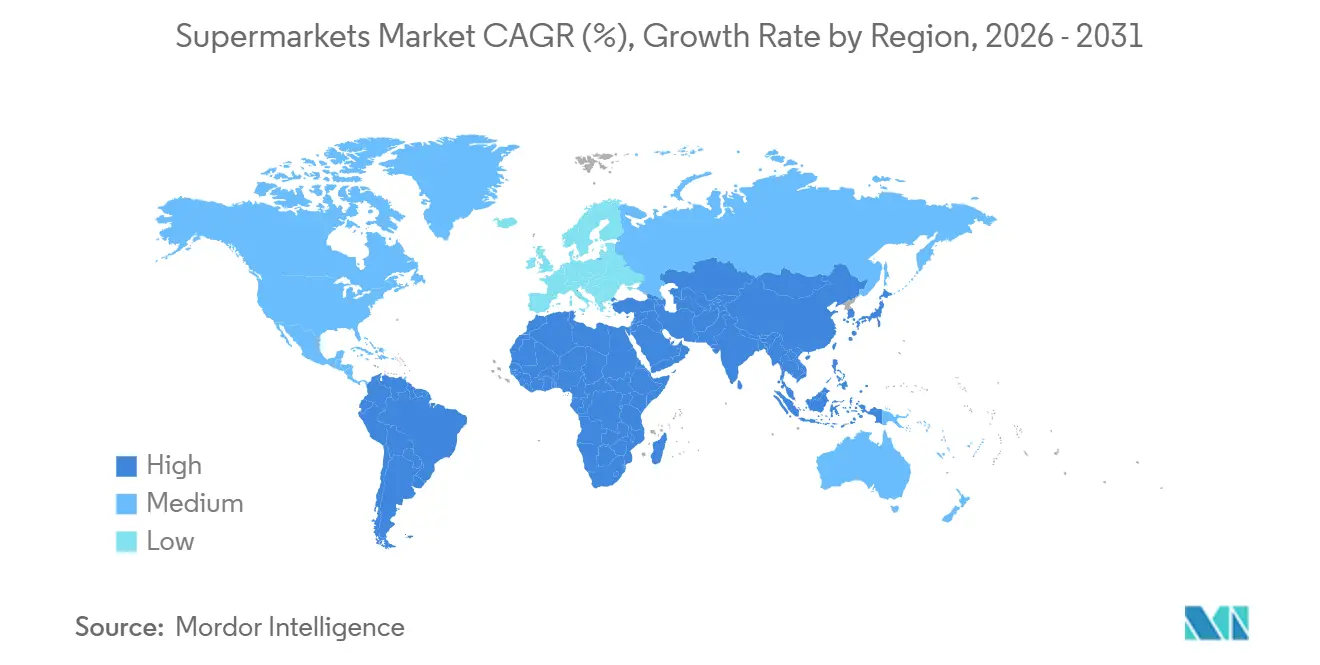
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Anteil von 40,66 %, und Asien-Pazifik ist mit einer CAGR von 7,87 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Rasche Urbanisierung, die die Nachfrage nach Einkaufsmöglichkeiten aus einer Hand in Megastädten des Asien-Pazifik-Raums ankurbelt | +0.9% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunahme der Eigenmarkenanteile, die die Korbmarge in europäischen Discountern erhöhen | +0.7% | Europa, Nordamerika sekundär | Langfristig (≥ 4 Jahre) |
| Digitale Treueprogramme, die die Besuchshäufigkeit in nordamerikanischen Ketten erhöhen | +0.5% | Nordamerika, frühe Einführung in städtischen Zentren des Asien-Pazifik-Raums | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Regaloptimierung zur Reduzierung von Fehlbeständen in umsatzstarken Filialen | +0.4% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau von Frische-Convenience-Zonen zur Gewinnung zeitkritischer Verbraucher | +0.3% | Global, am stärksten in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Staatliche Lebensmittelsubventionsgutscheine, die Ausgaben über Supermärkte lenken, zum Beispiel Brasilien | +0.2% | National in Brasilien, Pilotprojekte in ausgewählten südamerikanischen Städten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Urbanisierung, die die Nachfrage nach Einkaufsmöglichkeiten aus einer Hand in Megastädten des Asien-Pazifik-Raums ankurbelt
Das Wachstum der städtischen Bevölkerung und steigende Haushaltseinkommen im Asien-Pazifik-Raum gestalten die Lebensmitteleinkaufsgewohnheiten weiterhin in Richtung moderner Formate und Großeinkäufe aus einer Hand um, die den Supermarkt-Markt begünstigen[2]Australische Regierung, "Wirtschafts- und Handelseinblicke," Ministerium für Auswärtige Angelegenheiten und Handel, dfat.gov.au. Betreiber bündeln Filialen in dichten Korridoren und ergänzen diese mit Mitgliedschaften und Frischetheken, um größere Warenkörbe und wiederkehrende Besuche zu generieren, was den Supermarkt-Markt in städtischen Knotenpunkten stärkt. Sam's Club China hat seine Lagerhaus-Lebensmittelbasis ausgebaut und das Sortiment erweitert, das den Einschränkungen des Wohnens in Apartments entspricht und gleichzeitig den Familienbedarf anspricht. AEON plant, seinen vietnamesischen Fußabdruck bis 2030 mit einer Mischung aus großformatigen Filialen und Supermärkten zu verdreifachen, unterstützt durch laufende Investitionen und Formatanpassungen. Vietnams Ministerium für Industrie und Handel hat die Einzelhandelslizenzierungsprozesse vereinfacht und Investitionen in die Kühlkette unterstützt, die die Lebensmittelsicherheit verbessern und Verluste reduzieren, was die Expansion des modernen Handels weiter fördert.
Zunahme der Eigenmarkenanteile, die die Korbmarge in europäischen Discountern erhöhen
Eigenmarken haben in Europa an Umfang und Tiefe gewonnen und den Supermarkt-Markt durch ein besseres Preis-Leistungs-Verhältnis und eine breitere Abdeckung der Verbraucherbedürfnisse über alle Segmente hinweg gestärkt. Die PLMA berichtete, dass die Eigenmarkenumsätze in den 52 Wochen bis Juli 2024 369,23 Milliarden USD (354,5 Milliarden EUR) erreichten, mit einem Marktanteil von fast 39 % in den erfassten Märkten, was auf eine anhaltende Verbraucherakzeptanz in Kernkategorien hindeutet. Carrefour erhöhte den Eigenmarkenanteil auf 37 % der Lebensmittelumsätze im Jahr 2025 und bekräftigte die Ziele, diesen Anteil weiter zu steigern, um die Preiswettbewerbsfähigkeit und die Kundentreue zu stärken. Tesco setzte die Skalierung seiner Finest-Premiumlinie fort und erweiterte die alltäglichen Wertsegmente, was einer Portfoliostrategie entspricht, die den Supermarkt-Markt über alle Einkommensgruppen hinweg verankert. AONs TOPVALU verzeichnete im Jahr 2025 ein solides Wachstum und unterstreicht damit, wie große Einzelhändler Eigenmarken nutzen, um die Margenstruktur zu stärken und die Verhandlungsmacht gegenüber Lieferanten im Supermarkt-Markt zu verbessern. EU-Lebensmittelsicherheitsrahmen und nationale Zertifizierungen fördern das Vertrauen in Handelsmarken und helfen, die wahrgenommene Lücke zu multinationalen Marken zu schließen, was die Konversion am Regal verbessert.
Digitale Treueprogramme, die die Besuchshäufigkeit in nordamerikanischen Ketten erhöhen
Mitgliedschafts- und Treueprogramme prägen weiterhin die Kaufhäufigkeit und den Warenkorb-Mix und liefern Einzelhändlern Daten, die die Präzision von Angeboten erhöhen und die Wirtschaftlichkeit des Supermarkt-Marktes verbessern. Walmart meldete ein Wachstum seiner mitgliedschaftsbezogenen Einnahmen im Geschäftsjahr 2025, und Sam's Club weitete die Akzeptanz seines Plus-Tarifs aus, was den Wert von Vorteilen und Einsparungen für Haushalte unterstreicht, die Einkaufstouren konsolidieren. Die Tesco Clubcard erreicht nun die meisten Haushalte im Vereinigten Königreich mit hoher Umsatzdurchdringung, und die App-Nutzerbasis wächst weiter, was die Kapazität zur Bereitstellung gezielter Aktionen und dynamischer Preisgestaltung verbessert. Target erweiterte seine Programmreichweite und verbesserte personalisierte In-App-Erlebnisse, die eine bequeme Nachbestellung und Werterkennung im Lebensmittelbereich unterstützen. Einzelhändler vereinheitlichen Datenplattformen mit Point-of-Sale- und Online-Warenkörben, um Wechselrisiken zu identifizieren und Käufer mit Prämien anzusprechen, die innerhalb des Supermarkt-Marktes konvertieren. Das Ergebnis ist eine höhere Besuchshäufigkeit bei aktiven Mitgliedern und ein größerer Anteil am Geldbeutel innerhalb von Bannern, die Kraftstoffprämien, Abonnements und kostenlosen Abholservice kombinieren.
KI-gestützte Regaloptimierung zur Reduzierung von Fehlbeständen in umsatzstarken Filialen
Einzelhändler setzen KI ein, um die Bestandsgenauigkeit zu verbessern, Abfall zu reduzieren und die Regalverfügbarkeit im gesamten Supermarkt-Markt zu erhöhen. Walmart hat KI-Tools skaliert, die bei der Bestandsplanung und Routenoptimierung unterstützen, und Modelle entwickelt, die relevantere Suche und Empfehlungen in digitalen Lebensmitteleinkaufsreisen ermöglichen. Target hat einen generativen KI-Assistenten in Tausenden von Filialen für Store-Teams eingeführt, um Bestandsanfragen zu beschleunigen und Nachschubaufgaben zu unterstützen, die die Regalbereitschaft verbessern. Ahold Delhaize hat einen KI-Assistenten in der App von Albert Heijn eingeführt, der die Mahlzeitenplanung und -entdeckung unterstützt, was die Konversionsrate erhöht und das Erlebnis im Omnichannel-Lebensmittelhandel verbessert. Normungsgremien und Regulierungsbehörden gestalten verantwortungsvolle KI, was beeinflusst, wie Einzelhändler Modelltransparenz und Bias-Kontrollen im Geschäft und online verwalten. Das sich entwickelnde EU-KI-Gesetz bietet einen risikobasierten Rahmen, der den Einsatz in umsatzstarken Einzelhandelsumgebungen leitet, ohne den Verbraucherschutz im Supermarkt-Markt zu untergraben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Betriebs- und Infrastrukturkosten | -0.8% | Global, besonders ausgeprägt in Europa und reifen nordamerikanischen Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Zunehmender Wettbewerb durch Quick-Commerce-Dunkelläger in städtischen Zentren | -0.6% | Schwerpunkt Indien, Ausbreitung nach Südostasien und Südamerika | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität bei frischen Produkten aufgrund klimabedingter Störungen | -0.4% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Geringe Gewinnmargen | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Betriebs- und Infrastrukturkosten
Die Betriebskosten im Lebensmitteleinzelhandel bleiben erhöht, was die Gewinne unter Druck setzt und das Tempo der Reinvestition begrenzt, selbst wenn Betreiber die Lieferketten im Supermarkt-Markt modernisieren. Tesco meldete einen niedrigeren freien Cashflow im Geschäftsjahr 2024/25, da sich das Betriebskapital nach der vorangegangenen Inputinflation normalisierte und die Investitionsprioritäten auf Preisgestaltung und Erneuerungsprogramme ausgerichtet waren. Kroger verbuchte eine Wertminderung von 2,6 Milliarden USD im Zusammenhang mit automatisierter Auftragsabwicklung, was das Ausführungsrisiko bei groß angelegten Automatisierungsprojekten im Lebensmittelhandel verdeutlicht. Walmart bekräftigte, dass Verschiebungen im Produktmix hin zu margenschwächeren Kategorien in einigen Quartalen Teile der Bruttogewinnzuwächse im Supermarkt-Markt ausgleichen können. Costco kündigte im März 2026 Lohnerhöhungen für Mitarbeiter in der ersten Reihe an, was die Lohnkosten erhöht und gleichzeitig die Mitarbeiterbindung in angespannten Arbeitsmärkten verbessert. Diese Dynamiken veranlassen Einzelhändler, die Produktivität zu schärfen und Kapital in Programme umzuschichten, die die Verfügbarkeit erhöhen, Schwund reduzieren und den Wert differenzieren.
Lieferkettenvolatilität bei frischen Produkten aufgrund klimabedingter Störungen
Wetterbedingte Störungen beeinflussen weiterhin die landwirtschaftliche Produktion und die Preisgestaltung für wichtige verderbliche Waren und erzeugen eine Volatilität, die Einzelhändler im Supermarkt-Markt abpuffern müssen. Das USDA ERS prognostizierte für 2025 einen Anstieg der Eierpreise um 24,8 %, bedingt durch die Auswirkungen der Vogelgrippe auf die Bestände, und prognostizierte höhere Rind- und Kalbfleischpreise im Jahr 2025 aufgrund knapper Versorgung. Die Behörde stellte auch fest, dass die Inflation bei Lebensmitteln für zu Hause im August 2025 auf Jahresbasis 2,7 % erreichte, was die Haushaltsbudgets und das Verhalten beim Wechsel zu günstigeren Alternativen in Lebensmittelgeschäften beeinflusst. Einzelhändler reagieren, indem sie die Beschaffung diversifizieren, Eigenmarkenalternativen ausbauen und Investitionen in die Kühlkette skalieren, um die Verfügbarkeit im Supermarkt-Markt zu stabilisieren. Umweltstandards und Emissionsprogramme drängen Wertschöpfungsketten zunehmend zu Mess- und Minderungspraktiken, die die langfristige Resilienz verbessern können. Dieser Übergang erfordert Zeit und Kapital, sodass kurzfristige Preis- und Versorgungsschwankungen weiterhin eine Einschränkung für Frischsortimente darstellen werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktkategorie:
Verpackte Lebensmittel verankern den Umsatz, Fertiggerichte steigen aufgrund von LebensstiländerungenVerpackte und verarbeitete Lebensmittel hielten im Jahr 2025 einen Anteil von 38,37 % am Supermarkt-Markt, was die breite Verfügbarkeit, lange Haltbarkeit und effiziente Distribution widerspiegelt, die Kategorien im Kernsortiment bieten. Fertiggerichte und zubereitete Speisen sind mit einer CAGR von 7,74 % bis 2031 die am schnellsten wachsende Kategorie, da zeitknappe Haushalte auf frische Convenience-Angebote am Rand der Fläche umsteigen. Betreiber des Supermarkt-Marktes investieren in Filialküchen und täglich zubereitete Sortimente, um Mahlzeitengelegenheiten und Mittagsbesuche zu steigern und gleichzeitig Grundnahrungsmittel beizubehalten, die wöchentliche Warenkörbe verankern. Mercadonas Programm „Listo para Comer” zeigt, wie eine Zone für zubereitete Speisen inkrementelle Nachfrage an einem Vollsortiment-Ziel generiert. AEON Vietnam berichtet, dass zubereitete Speisen und Backwaren nun einen erheblichen Anteil der Lebensmittelumsätze in neueren Filialen ausmachen, was das Wachstum in städtischen Märkten unterstützt.
Die globale Kategorie der Fertiggerichte hat eine gesunde Dynamik, und Supermärkte erfassen einen erheblichen Anteil dieses Kanalstroms, was die Kategorienbreite stärkt, die den Supermarkt-Markt unterstützt. Verbesserungen der Kühlkette und automatisierte Einrichtungen verbessern das Serviceniveau und die Frische und helfen Einzelhändlern, Randsortimentkategorien in großem Maßstab auszubauen. Gesundheits- und Körperpflegesortimente profitieren weiterhin von Co-Location-Strategien und Apothekenanbindungen, die Cross-Shopping fördern und die Einkaufsmissionen im Supermarkt-Markt erweitern. Haushalts- und Reinigungsprodukte bleiben mit Eigenmarkendurchdringung stabil, insbesondere da vertikal integrierte Programme die Kostenkontrolle und die Geschwindigkeit bis ins Regal verbessern. Lebensmittelkennzeichnungsvorschriften wie die Aktualisierung des US-amerikanischen Nährwertinformationspanels und die EU-Leitlinien zur Kennzeichnung auf der Vorderseite der Verpackung prägen weiterhin die Produktentwicklung und die Regalpräsentation in allen Formaten.


Nach Vertriebskanal:
Offline behält die Mehrheit, Online gewinnt Anteile durch LieferinnovationenOffline- und stationäre Formate hielten 65,54 % des Umsatzes im Jahr 2025 und signalisieren damit die anhaltende Präferenz für die handgreifliche Auswahl von Frischeprodukten und die sofortige Erfüllung im Supermarkt-Markt. Einzelhändler verbessern die Einkaufsmissionen mit Frische-Convenience-Zonen und Dienstleistungen, die Einkaufstouren produktiv halten und gleichzeitig scharfe Preise zum Schutz der Kernwarenkörbe aufrechterhalten. Die globale Supermarkt-Marktgröße für Online- und E-Commerce wird voraussichtlich mit einem CAGR von 8,33 % bis 2031 wachsen, da die Wirtschaftlichkeit der letzten Meile, Abonnements und Abholoptionen effizienter werden. Einzelhändler integrieren Treueprogramme mit E-Commerce-Warenkörben und Abholzeitfenstern, was Zusatzartikel und gezielte Aktionen an der Kasse unterstützt. Regulatorische Leitplanken wie die DSGVO und der CCPA bestimmen, wie Einzelhändler digitale Angebote personalisieren, und stärken einen datenschutzorientierten Ansatz in Lebensmittel-Apps.
Betreiber balancieren Automatisierung und filialbasierte Kommissionierung, um die Stückkosten bei Lieferung und Click-and-Collect zu verbessern. Kroger hat seinen Automatisierungsumfang angepasst und das Gewicht auf die filialinterne Auftragserfüllung verlagert, während die E-Commerce-Kapazitäten im Supermarkt-Markt weiter ausgebaut werden. Mehrere Einzelhändler haben die On-Demand-Abdeckung durch Partnerschaften mit Drittanbieter-Lieferplattformen erweitert, um die Reichweite zu vergrößern, ohne die Servicequalität zu beeinträchtigen. Retail-Media und digitale Coupons sind nun direkt mit dem Warenkorbaufbau in mobilen Kanälen verknüpft und stärken die Verbindung zwischen Loyalität und Online-Nachbestellverhalten im Supermarkt-Markt. Diese Elemente stützen eine stabile Offline-Basis und eine wachsende digitale Schicht, die gemeinsam die Omnichannel-Ergebnisse stärken.
Nach Eigentümerschaftstyp:
Ketten nutzen Skalierungsvorteile, Unabhängige behalten NischenattraktivitätEinzelhandelsketten entfielen im Jahr 2025 auf 63,65 % der Umsätze und werden bis 2031 voraussichtlich mit einer CAGR von 6,98 % wachsen, da Skalierungsprogramme, Beschaffungsallianzen und Eigenmarkentiefe den Supermarkt-Markt stärken. Ketten setzen erhebliches Kapital für Technologie- und Logistikverbesserungen ein, die das Serviceniveau und die Lagerumschläge verbessern, was Einkaufsmissionen und Margen zugute kommt. Die Supermarkt-Branche profitiert auch von Beschaffungsallianzen und gemeinsamem Einkauf, die Mittel für Preisinvestitionen und Innovationen am Regal freisetzen und die Wettbewerbsfähigkeit über alle Banner hinweg unterstützen. Große automatisierte Verteilzentren und Kundenerfüllungseinrichtungen werden in mehreren Ländern ausgebaut, um die tägliche Nachfüllung und Frischeverfügbarkeit zu unterstützen. Fusionen und Portfoliobewegungen im Jahr 2025 erhöhten die Dichte und ermöglichten engere Schleifen für die Lieferung auf der letzten Meile und die regionale Versorgung.
Unabhängige Lebensmittelhändler bleiben wichtig für lokales Sortiment, Gemeinschaftsengagement und frische Servicelinien, die treue Stammkunden in Stadtvierteln aufbauen. Genossenschaftsmodelle bieten gemeinsame Dienste, die die Kosten für digitale Tools und Lieferantenverhandlungen senken und die Filialmodernisierung im Supermarkt-Markt unterstützen. Gleichzeitig stellt die Einhaltung von Lebensmittelsicherheitscodes und Kennzeichnungsvorschriften eine schwerere administrative Last für Einzelfilialenbetreiber dar, die keine zentralen Teams haben. Die Supermarkt-Branche entwickelt sich weiter, da Unabhängige Differenzierung, lokale Beschaffung und Serviceerlebnisse betonen, während Ketten ein breites Versprechen auf Wert und Verfügbarkeit skalieren. Beide Modelle werden weiterhin präsent sein, wobei Ketten aufgrund von Kapitalintensität und digitalen Infrastrukturvorteilen schneller wachsen.
Geografische Analyse
Supermarkt-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 40,66 % am Supermarkt-Markt, gestützt durch die Größe nationaler Betreiber und aktive Expansionsprogramme. Die Ergebnisse von Walmart unterstreichen ein konstantes Wachstum auf vergleichbarer Basis sowie eine stärkere digitale Akzeptanz, die ein größeres Ökosystem rund um den Lebensmitteleinzelhandel speist. Loblaw beschleunigte Neueröffnungen von Filialen, Apothekenkliniken und ein großes neues automatisiertes Distributionszentrum, was die Verfügbarkeit und den Komfort in Kanada verbessert. Kroger setzt die Expansion im E-Commerce und bei Umbauten fort und erwartet digitale Rentabilität durch die Optimierung von Fulfillment- und Abholoperationen. Costco plant Dutzende neuer Warenhäuser, darunter große Projekte in Nordamerika und Mexiko, die die Reichweite für Frischprodukte und Grundbedarfsgüter im Supermarkt-Markt ausweiten. Publix steigerte den Umsatz und setzte seinen Umbaurhythmus im Südosten fort, was größere Warenkörbe und eine stärkere Präsentation von Frischprodukten unterstützt. Die Lebensmittelsicherheitsaufsicht, Bio-Standards und staatliche Ernährungsprogramme prägen Sortimente und Aktionen, während Ausnahmeregelungen auf Bundesstaatsebene die Produktberechtigung im Rahmen von Sozialleistungen steuern.
Supermarkt-Markt Europa
Europas führende Unternehmen hielten an Preisdisziplin, Wachstum bei Eigenmarken und selektiver Konsolidierung fest, die den Supermarkt-Markt stärken. Die Schwarz Gruppe meldete Umsatzwachstum, getragen von Lidl und Kaufland, und zeigt damit, wie ein Zwei-Marken-Ansatz eine Reichweite über verschiedene Preissegmente hinweg ermöglicht. Carrefour schloss die Übernahme von Cora und Match ab und erweiterte seine Einkaufsallianz mit dem Ziel, Effizienzgewinne und einen höheren Eigenmarkenanteil im Lebensmittelbereich zu erzielen. Spaniens Mercadona steigerte Umsatz und Rentabilität und setzte die Expansion in Portugal fort, unterstützt durch Fertiggerichte und Filialmodernisierung. Europäische Umweltziele und Kennzeichnungspilotprojekte prägen die Beschaffung und Regalgestaltung, da Einzelhändler auf Produkte mit geringerer Umweltbelastung und transparente Nährwertindikatoren setzen. Rahmenwerke zur Standardisierung von Nachhaltigkeitsberichten werden ausgeweitet und helfen Lieferanten und Marken dabei, Fortschritte gegenüber Stakeholdern zu kommunizieren.
Supermarkt-Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 7,87 % bis 2031, getragen von großen Märkten, die den Lebensmitteleinzelhandel weiter formalisieren. Hema und Sam's Club China expandierten 2025 rasch und setzten neue Maßstäbe beim Mitgliedschaftswert und bei Convenience-Formaten in Großstädten. Reliance Retail eröffnete Tausende neuer Filialen in Indien und steigerte den Bruttoumsatz, was den Schwung im organisierten Lebensmitteleinzelhandel widerspiegelt. AEON erhöhte die Durchdringung von Eigenmarken und legte detaillierte Pläne vor, Convenience-Banner und Supermärkte in Japan und Südostasien auszubauen. Australiens Woolworths und Coles investierten in große automatisierte Anlagen, die das Serviceniveau und die Auftragsgenauigkeit für Frischkategorien im gesamten Supermarkt-Markt verbessern. Die Einhaltung von Lebensmittelsicherheitsvorschriften ist in der gesamten Region streng, wobei Behörden in China, Indien und Japan Kennzeichnungs- und Hygieneprotokolle für den Einzelhandel regeln. Diese regulatorischen und infrastrukturellen Veränderungen unterstützen einen raschen Wandel hin zu organisiertem Einzelhandel und Omnichannel-Lebensmittelhandel in schnell wachsenden Städten.

Regulatorisches Umfeld
Supermärkte agieren unter sich überlappenden Regelwerken, die Lebensmittelsicherheit, Kennzeichnung, Wettbewerbspolitik und Datenschutz umfassen, wobei Compliance-Anforderungen zunehmend fest in Filial- und E-Commerce-Betriebsmodelle integriert werden. In den Vereinigten Staaten hat der USDA Food and Nutrition Service die SNAP-Standards für die Bevorratung von Grundnahrungsmitteln aktualisiert, mit einem Inkrafttretensdatum am 7. Juli 2026 und einer vollständigen Compliance-Frist bis zum 4. November 2026, was die Umsetzungsanforderungen für Einzelhändler erhöht, die Leistungen annehmen (Sortimentsplanung, Regalverfügbarkeit und Prüfungsbereitschaft).
In Europa bleibt die Fusionskontrolle eine wesentliche Einschränkung für Konsolidierungen, da die Europäische Kommission am 30. April 2026 einen Entwurf neuer Fusionsleitlinien veröffentlicht hat, während nationale Wettbewerbsbehörden weiterhin die Nachfragemacht und Lieferantenkonditionen im Lebensmitteleinzelhandel prüfen. Neben Wettbewerbs- und Leistungsprogrammregeln passen sich Einzelhändler auch an strengere Produkt- und Nachhaltigkeitsnachweise sowie an grenzüberschreitende Hygienevorschriften an, die die Beschaffung betreffen. Das Vereinigte Königreich und die EU bereiten Unternehmen auf ein Sanitär- und Pflanzenschutzabkommen (SPS) Mitte 2027 vor, das die Bedeutung von Rückverfolgbarkeit und Zusammensetzungskontrollen für Lebensmittellieferketten erhöht, die Waren über Grenzen hinweg transportieren. Parallel dazu erhöhen neue EU-Compliance-Vorgaben zu digitalen Produktdatensätzen (einschließlich Anforderungen im Zusammenhang mit dem Digitalen Produktpass und dem für Juli 2026 genannten Registrierungszeitpunkt) sowie das Voranschreiten der Richtlinie über umweltbezogene Angaben (Green Claims Directive) in Richtung Durchsetzung im Jahr 2026 die Kosten schlechter Datenqualität und unbelegter Aussagen auf Verpackungen und online.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Supermarktsektors umfasst Markenhersteller und Eigenmarkenproduzenten, landwirtschaftliche Erzeuger und Verarbeiter, Importeure, nationale und regionale Vertriebsunternehmen sowie einzelhändlergesteuerte Vertriebsnetze, die Filialen und die Online-Auftragsabwicklung versorgen. Große Handelsketten zentralisieren zunehmend die Beschaffung und bauen ihre Eigenmarkenprogramme aus, um Margenkontrolle und Verhandlungsmacht zu verbessern, während Regulierungsbehörden und politische Institutionen die Kontrolle über Verhandlungsmacht und Preispraktiken verschärfen, wie die Arbeit der deutschen Monopolkommission zu Lebensmittellieferketten im Jahr 2025 und die anhaltende kartellrechtliche Aufmerksamkeit für Konsolidierungen im Lebensmitteleinzelhandel zeigen. Auf der betrieblichen Seite ist die Kette auf temperaturgeführte Logistik, Category Management und hochfrequente Nachbestückung für Frischeprodukte angewiesen, unterstützt durch datengestützte Prognosen und Schwundkontrollen.
Nachgelagert teilt sich die Auftragsabwicklung auf Filial-Picking, Mikro-Fulfillment oder automatisierte Anlagen sowie externe Last-Mile-Partner auf, wobei die Rentabilität durch Arbeitskosten, Routendichte und Substitutionsraten geprägt wird. Compliance und Dokumentation werden zunehmend zu strukturellen Bestandteilen der Kette: Rückverfolgbarkeit geht über die Sichtbarkeit von Sendungen hinaus in Richtung überprüfbarer Zusammensetzungs- und Nachhaltigkeitsmerkmale, verknüpft mit EU-Ökodesign-orientierten Anforderungen und anderen Produktregelwerken, die in Diskussionen zur Lieferkettenkonformität genannt werden. Interoperabler Datenaustausch und standardisierte digitale Dokumentation (einschließlich eFTI-artiger Rahmenwerke, die im Diskurs zur Logistik-Compliance genannt werden) stärken die Rolle von Lieferkettensoftware, Stammdaten und Lieferanten-Onboarding als Voraussetzung für Sortimentserweiterung und grenzüberschreitende Beschaffung.
Wettbewerbslandschaft
Der globale Supermarktsektor weist eine geringe Konzentration auf, wobei die Top-10-Akteure (Walmart, Schwarz Gruppe, Carrefour, Aldi, Kroger, Tesco, Costco, Ahold Delhaize, Edeka und REWE) gemeinsam einen erheblichen Anteil halten und erheblichen Raum für regionale Champions (Reliance Retail, Woolworths, Mercadona) und unabhängige Betreiber lassen. Der Supermarkt-Markt weist auf globaler Ebene eine geringe Konzentration auf, wobei führende Betreiber in den meisten Regionen präsent sind und starke nationale Champions in Schlüsselländern vertreten sind. Walmart setzt weiterhin auf Retail-Media- und Mitgliedschaftsprogramme, die den Verkehr monetarisieren und die Treuewirtschaft rund um Lebensmittel verbessern[3]Walmart Inc., "Werbe- und Mitgliedschaftsaktualisierungen," Walmart Corporate, corporate.walmart.com. Schwarz Gruppe balanciert Lidls Discountangebot mit Kauflands breiterem Sortiment, um unterschiedliche Kundenmissionen innerhalb eines konsolidierten Netzwerks zu bedienen. Carrefours Portfoliovereinfachung und Allianzwachstum zielen darauf ab, die Preiswettbewerbsfähigkeit zu schärfen und Eigenmarken über alle Kategorien hinweg auszubauen[4]Carrefour, "Portfoliovereinfachung und Allianzen," Carrefour, carrefour.com. Tesco verfeinert weiterhin seinen Fokus durch Veräußerungen außerhalb des Kerneinzelhandelsbanking, ein Programm zur Filialaufwertung und einen erweiterten Marktplatz, der Longtail-Artikel hinzufügt.
Betreiber setzen Omnichannel-Strategien, Automatisierung und Beschaffungsallianzen ein, um die Preisgestaltung zu schützen und das Serviceniveau im Supermarkt-Markt zu verbessern. Coles und andere erhöhten die Automatisierungsinvestitionen und setzten gleichzeitig KI-Tools für Planung und Kundenservice in Merchandising und Lieferkette ein. Ahold Delhaize führte ergänzende Übernahmen in Mittel- und Osteuropa durch, um die Dichte zu erhöhen und die Eigenmarkenskalierung zu verbessern und die Logistikeffizienz zu steigern. Kanadische Einzelhändler wie Loblaw gingen Partnerschaften mit Unternehmen für autonomes Fahren ein, um Logistikkosten und Emissionen in großen Ballungsräumen zu senken. Mehrere Lebensmittelhändler erweiterten die Schnelllieferungsabdeckung und vereinheitlichten Retail-Media-Plattformen, um Lieferantenfinanzierung und inkrementelle Werbeeinnahmen im Supermarkt-Markt zu generieren.
Standards und Compliance-Rahmenwerke helfen, die Komplexität über Grenzen hinweg zu reduzieren und das Vertrauen in Lebensmittelprodukte und datengesteuerte Programme zu verbessern. Qualitäts- und Sicherheitssysteme, die durch globale Benchmarks und nationale Regulierungsbehörden unterstützt werden, prägen weiterhin die Kernpraktiken zum Schutz der Verbraucher im Lebensmittelhandel. Datenschutzregeln in wichtigen Märkten leiten, wie Banner personalisierte Preisgestaltung und Treuefunktionen einsetzen, was eine nachhaltige Einführung digitaler Tools im Supermarkt-Markt unterstützt. Das langfristige Wettbewerbsmuster basiert auf starken Eigenmarkenprogrammen, erweiterten Frisch- und Fertigspeisensortimenten und Omnichannel-Convenience, die mit resilienter Logistik verbunden sind. Die Ausführung wird Banner begünstigen, die Wert, Verfügbarkeit und einfache digitale Einkaufserlebnisse verbinden, während der Verkehr über Kanäle migriert.
Marktführer der Supermarkt-Branche
Walmart Inc.
Schwarz Gruppe
Carrefour SA
Aldi Süd & Nord
The Kroger Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Supermarkt-Markt
- Walmart Inc.
- Schwarz Gruppe (Lidl & Kaufland)
- Carrefour SA
- Aldi Süd & Nord
- The Kroger Co.
- Tesco PLC
- Costco Wholesale Corp.
- Ahold Delhaize
- Edeka-Zentrale
- Rewe Group
- Auchan Holding
- Publix Super Markets Inc.
- Mercadona SA
- Migros-Genossenschafts-Bund
- Loblaw Companies Ltd.
- Woolworths Group (Australia)
- Coles Group
- Reliance Retail (Smart Bazaar)
- Avenue Supermarts (DMart)
- Seven & i Holdings (Ito Yokado)
- AEON Co. Ltd.
- Casino Guichard-Perrachon
- CP ALL Public Co.
- Sainsbury’s PLC
- Waitrose Ltd.

Marktchancen und Zukunftsaussichten
Compliance-getriebene Digitalisierung schafft Freiräume für Supermärkte, sich durch Geschwindigkeit bei der Lieferantenqualifizierung, Prüfungsbereitschaft und Qualität der Produktinformationen sowohl im Regal als auch im digitalen Warenkorb zu differenzieren. Der Wandel hin zu digitalen Produktdatensätzen in Europa, einschließlich Anforderungen im Zusammenhang mit dem Digitalen Produktpass und dem für Juli 2026 genannten Registrierungszeitpunkt, erhöht den Wert von Einzelhändlern, die Lieferantendaten in großem Umfang erfassen, validieren und operationalisieren können, insbesondere für Eigenmarkenprogramme, bei denen die Handelsmarke die Spezifikationen kontrolliert. Dies unterstützt Investitionen in Rückverfolgbarkeitsplattformen, interoperable Dokumentation und eine strengere Stammdatensteuerung, um das Auslistungsrisiko zu verringern, die Rückrufabwicklung zu verbessern und belegbare Nachhaltigkeitsbotschaften zu stärken, während die Durchsetzung der EU-Vorgaben zu umweltbezogenen Angaben voranschreitet.
In den Vereinigten Staaten schaffen aktualisierte SNAP-Standards für die Bevorratung von Grundnahrungsmitteln (in Kraft ab 7. Juli 2026, mit vollständiger Compliance-Pflicht bis zum 4. November 2026) eine klare betriebliche Chance für teilnehmende Einzelhändler, die Regalverfügbarkeit und Sortimentssteuerung in den betroffenen Kategorien zu verbessern, unterstützt durch bessere Bestandsgenauigkeit und Filialabwicklungstools. Unabhängig davon halten die anhaltende Fusionsprüfung durch die FTC und die sich weiterentwickelnden Leitlinien zur Fusionskontrolle in Europa die Ergebnisse von Konsolidierungen ungewiss, was die Argumente für nicht-M&A-basierte Skalierungshebel wie Beschaffungsallianzen, Eigenmarkenexpansion und Automatisierung der Lieferkette stärkt. Von führenden Konzernen hervorgehobene Investitionen (zum Beispiel der Plan der Schwarz Gruppe, im Geschäftsjahr 2026 mehr als 10 Milliarden EUR zu investieren, einschließlich Filialexpansion und digitaler Fähigkeiten) unterstreichen ebenfalls die wettbewerbsbedingte Prämie, die auf Logistikkapazität und digitale Unabhängigkeit gelegt wird.
Recent Industry Developments in Supermarkt-Markt
- Juni 2026: Die Schwarz Gruppe kündigt eine Erhöhung der Investitionen auf mehr als 10 Mrd. € für das Geschäftsjahr 2026 an, mit Fokus auf das Kerngeschäft, den stationären Ausbau, digitale Unabhängigkeit und Versorgungssouveränität. Die Initiative erweitert die physische Präsenz und die digitalen Fähigkeiten. Die erweiterten Investitionsausgaben stärken die Marktgröße, die Durchdringung mit Eigenmarken und die Omnichannel-Wettbewerbsfähigkeit und könnten Wettbewerber unter Druck setzen, ihre Investitionsausgaben und Digitalisierung zu beschleunigen.
- April 2026: Carrefour SA bestätigt den Start des strategischen Plans „Carrefour 2030“ und die Integration von Dienstleistungen in die ChatGPT-Schnittstelle für französische Nutzer. Dies betrifft die digitale Kundenbindung und Serviceplattformen. Es unterstützt KI-gestützte Einkaufserlebnisse und datengestützte Kundenbindung und könnte anderen Handelsketten als Referenz für die Integration von KI-Copiloten in Filialen und Online-Kanälen dienen.
- März 2026: The Kroger Co. veröffentlicht die Ergebnisse für das Geschäftsjahr 2025 und gibt eine Prognose für die Investitionsausgaben 2026 von 3,8 bis 4,0 Mrd. USD sowie eine Genehmigung für Aktienrückkäufe in Höhe von 2 Mrd. USD bekannt. Das Investitionsprogramm prägt die Expansion und Kapitalallokation im Geschäftsjahr 2026. Es signalisiert eine aggressive Modernisierung des Filialnetzes und Wachstumsinvestitionen mit potenziellem Auftrieb für die Filialdichte und die Fähigkeiten zur Online-Auftragsabwicklung, mit möglichen Auswirkungen auf Preise und Margen für den Sektor.


Supermarkt-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
In dieser Methodik ist der Supermarktmarkt der Wert der Umsätze, die von Geschäften erzielt werden, die hauptsächlich Lebensmittel und Haushaltsartikel über ein Selbstbedienungsformat mit breitem Produktmix und regelmäßigen Nachbestückungszyklen verkaufen. Wir betrachten dies als Einzelhandelsumsatzmarkt, gemessen in USD über die wichtigsten Länder hinweg.
Ausgeschlossene Bereiche: Wir schließen reine Online-Marktplätze, Convenience-Stores und Großhandels-Club-Formate aus, wenn diese kein supermarktartiges Sortiment und Filialmodell betreiben.
Übersicht der Segmentierung
- Nach Produktkategorie
- Frische Lebensmittel
- Verpackte / Verarbeitete Lebensmittel
- Getränke
- Haushalts- & Reinigungsprodukte
- Gesundheits- & Körperpflegeprodukte
- Fertiggerichte / Zubereitete Speisen
- Sonstiges
- Nach Vertriebskanal
- Offline / Stationär
- Online / E-Commerce
- Nach Eigentümerschaftstyp
- Einzelhandelsketten
- Unabhängige / Einzelne Filialen
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die äußeren Grenzen der Nachfrage festzulegen und die Annahmen nach Land und Einzelhandelsformat realistisch zu halten. Wir stützten uns auf öffentliche statistische Reihen und Branchendaten, wie volkswirtschaftliche Gesamtrechnungen und Verbraucherpreisinflationsreihen der Weltbank und des Internationalen Währungsfonds, Bevölkerungs- und Urbanisierungsindikatoren der Vereinten Nationen sowie Aufschlüsselungen der Haushaltsausgaben der OECD.
Um diese Signale in ein einzelhandelsfähiges Nachfragevolumen zu übersetzen, haben wir außerdem Referenzen zum Lebensmitteleinzelhandel und zu Filialformaten aus Quellen wie der Food Industry Association (FMI), den Einzelhandelsberichten des US Census Bureau, den Umsatzreihen des Einzelhandels von Eurostat und Zollhandelsdaten geprüft, soweit diese zur Erklärung der Verfügbarkeit von verpackten Lebensmitteln beitragen. Unternehmensjahresberichte, Investorenpräsentationen und renommierte Wirtschaftspresse wurden herangezogen, um Angaben zur Umsatzstruktur und Änderungen der Filialpräsenz zu validieren, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -analysen wurde selektiv eingesetzt, um die Abdeckung nicht börsennotierter Unternehmen zu normalisieren. Diese Liste ist beispielhaft, und viele weitere öffentliche und proprietäre Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, wie Supermärkte in der Praxis über verschiedene Regionen hinweg definiert werden, und anschließend den Wertaufbau mit Betreibern, Einzelhandelsberatern, Distributoren und Kategoriespezialisten einem Stresstest zu unterziehen. Diese Gespräche wurden auch genutzt, um Preisverhalten, einschließlich Eigenmarken, zu bestätigen und zu klären, welcher Anteil der Online-zu-Offline-Auftragsabwicklung von Supermarktbetreibern gegenüber anderen Kanälen abgewickelt wird. Wir nutzten diesen Input, um realistische Erwartungen an die Filialumsätze auf vergleichbarer Basis nach Region festzulegen, damit sich das Modell nicht zu stark auf eine einzelne Sekundärdatenreihe stützt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 19 % | APAC: 37 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 23 % | EMEA: 37 % |
| Kleinere Akteure: 21 % | Manager: 58 % | Amerika: 26 % |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem nationale Konsum- und Einzelhandelsausgabenindikatoren zu supermarktadressierbaren Umsätzen rekonstruiert und anschließend zu regionalen und globalen Gesamtwerten aggregiert werden. Anschließend bestätigen wir die Ergebnisse durch selektive Bottom-up-Näherungen, wie beispielsweise stichprobenartige Länder-Aggregationen führender Einzelhändler, Prüfungen von Filialanzahl und Verkaufsfläche sowie einfache ASP-x-Volumen-Logik für hochfrequentierte Lebensmittelkörbe. Diese Bottom-up-Signale werden dann zur Feinabstimmung von Ausreißern verwendet.
Wir priorisierten praxisnahe Eingangsgrößen im Zusammenhang mit der Supermarktnachfrage, einschließlich der Trends bei Ausgaben für Lebensmittel zum Hausverzehr, der Lebensmittelinflation im Einzelhandel und des Zeitpunkts von Wechselkursbewegungen, der Supermarktdurchdringung im Vergleich zu alternativen Formaten, des Expansionstempos des modernen Handels in Schwellenländern sowie des Online-Anteils, der von Supermarktbetreibern und nicht nur von reinen Marktplatzanbietern abgewickelt wird. Die Prognose basierte hauptsächlich auf Szenarioanalysen, bei denen Basis-, konservative und Expansionsszenarien um die makroökonomischen Konsumaussichten, die Normalisierung der Inflation und die Umsetzung des Filialnetzes herum aufgebaut und anschließend mit dem abgeglichen wurden, was die Befragten in ihren Regionen für erreichbar hielten. Wenn Bottom-up-Signale für kleinere Länder unvollständig waren, wurden Lücken mit Proxy-Verhältnissen (wie Ausgaben pro Kopf und Formatdurchdringung) gefüllt, und die Ergebnisse wurden auf regionaler Gesamtebene erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrstufige Prüfungen, damit ein einzelner verrauschter Eingangswert die Endzahl nicht verzerrt. Wir vergleichen die endgültigen Marktgesamtwerte mit unabhängigen Signalen wie Einzelhandelsumsatztrends, Entwicklung des Lebensmittel-VPI und veröffentlichten Momentaufnahmen der Supermarktumsätze, soweit verfügbar, und untersuchen anschließend größere Abweichungen vor der endgültigen Freigabe.
Jeder Modelldurchlauf wird von Fachkollegen überprüft, und wir kontaktieren Experten erneut, wenn sich eine wesentliche Annahme ändert, etwa bei einer abrupten Währungsbewegung, einem starken Inflationswechsel oder einer bedeutenden Neueinstufung eines Formats in einem Land. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die die Nachfrage oder die Preisgestaltung beeinflussen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der globalen Marktgröße von Mordor Intelligence für den Supermarktmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Supermärkte können weit voneinander abweichen, da verschiedene Gruppen häufig unterschiedliche Grenzen zwischen Supermarkteinzelhandel, breiterem Lebensmitteleinzelhandel und Mischformaten ziehen, die Großhandels- oder Convenience-Merkmale kombinieren. Wir sehen auch Abweichungen, wenn Inflation und Wechselkurs mit unterschiedlichem Zeitbezug behandelt werden oder wenn Online-Lebensmittelhandel mitgezählt wird, selbst wenn er nicht von Supermarktbetreibern abgewickelt wird.
Durch die Verfolgung der Grenzen zwischen Filialformaten, die Aktualisierung von Wechselkurs- und Inflationseingaben und die anschließende Überprüfung der Aggregation mit Signalen zum Einzelhandelsumsatz auf Länderebene hält Mordor Intelligence den Wert an supermarktgeführte Umsätze gebunden, anstatt an einen breiteren Lebensmittelhandel-Oberbegriff. In der Praxis ergibt sich die Streuung meist daraus, ob Convenience- und Club-Formate eingeschlossen werden, ob reiner Online-Marktplatz-Lebensmittelhandel als Teil desselben Marktes behandelt wird und ob Annahmen durch Rückmeldungen von Betreibern validiert oder als schreibtischbasierte Verhältnisse belassen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,04 Billionen USD (2026) | |
| Branchenverband A | 1,00 Billionen USD (2025) | Verwendet eine Gesamtsumme im Stil einer Umsatz-Momentaufnahme und trennt nicht klar den Umsatz des Supermarktformats von breiteren Lebensmittelhandelskanälen über Länder hinweg, was den globalen Wert je nach Jahr komprimieren oder verschieben kann. |
| Globale Unternehmensberatung B | 1,30 Billionen USD (2026) | Wendet einen breiteren Anwendungsbereich für den Lebensmitteleinzelhandel an, der benachbarte Formate und reinen Online-Lebensmittelhandel einschließen kann, und stützt sich oft auf einstufige makroökonomische Verhältnisse ohne konsistente länderspezifische Formatvalidierung. |
Die Tabelle zeigt, dass die meisten Abweichungen eher durch den Formatumfang und die Wahl des Zeitpunkts entstehen als durch kleine rechnerische Unterschiede. Mit klaren Einschlussregeln, praxisnahen Länderprüfungen und einem wiederholbaren Satz von Nachfrage- und Preiseingaben lässt sich unsere Schätzung leichter mit der realen Supermarktaktivität abgleichen und bei veränderten Bedingungen aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Supermarkt-Markt und wie hoch ist das prognostizierte Wachstum bis 2031?
Die globale Supermarkt-Marktgröße beträgt 1,04 Billionen USD im Jahr 2026 und wird bis 2031 voraussichtlich 1,22 Billionen USD bei einer CAGR von 3,16 % erreichen.
Welche Produktkategorien führen und welche wachsen im Supermarkt-Markt am schnellsten?
Verpackte und verarbeitete Lebensmittel führen nach Anteil im Jahr 2025, während Fertiggerichte und zubereitete Speisen bis 2031 mit einer CAGR von 7,74 % die am schnellsten wachsende Kategorie sind.
Wie entwickelt sich der Vertriebskanal-Mix im Supermarkt-Markt?
Offline hielt im Jahr 2025 65,54 % der Umsätze, während der Online- und E-Commerce-Kanal bis 2031 voraussichtlich mit einer CAGR von 8,33 % wachsen wird.
Welche Regionen halten den größten Anteil und das schnellste Wachstum im Supermarkt-Markt?
Nordamerika erfasste im Jahr 2025 40,66 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 7,87 % wachsen wird.
Wie verändern Eigenmarken den Wettbewerb im Supermarkt-Markt?
Eigenmarken verbessern das Preis-Leistungs-Verhältnis und die Margen, wobei führende Einzelhändler ihren Eigenmarkenanteil steigern, um die Kundentreue zu vertiefen und scharfe Alltagspreise zu finanzieren.
Welche digitalen und KI-Fähigkeiten sind heute für den Supermarkt-Markt am wichtigsten?
Treueprogramm-Ökosysteme, Retail-Media und KI für Bestandsmanagement und Empfehlungen sind zentral und verbessern Verfügbarkeit, Relevanz und Omnichannel-Wirtschaftlichkeit über alle Banner hinweg.
Seite zuletzt aktualisiert am:


