
Gin-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 24.51 Milliarden US-Dollar |
| Marktgröße (2031) | 30.87 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
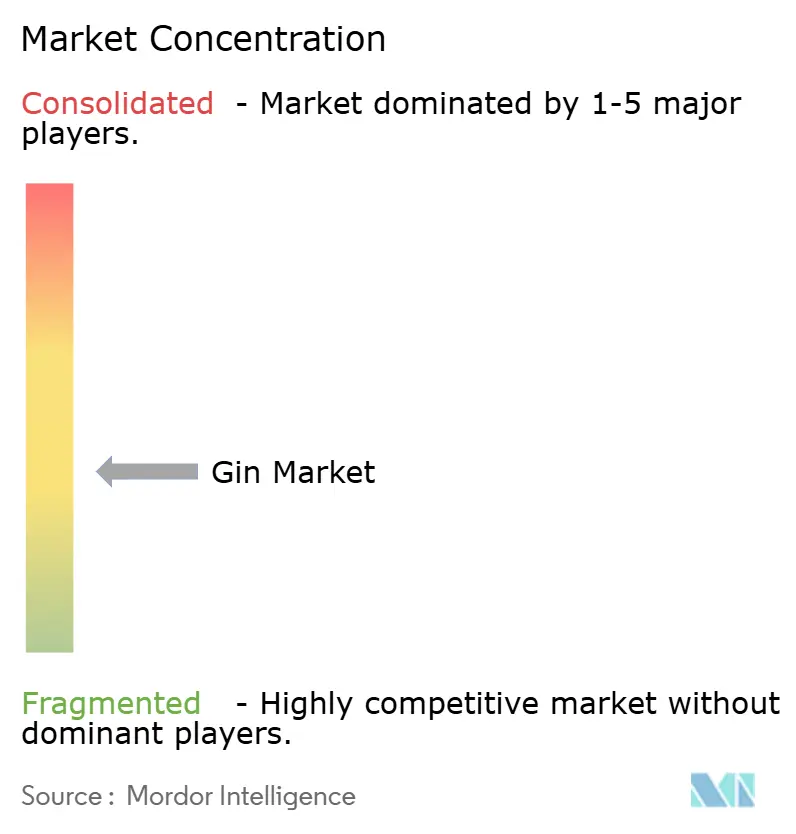
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gin-Marktanalyse von Mordor Intelligence
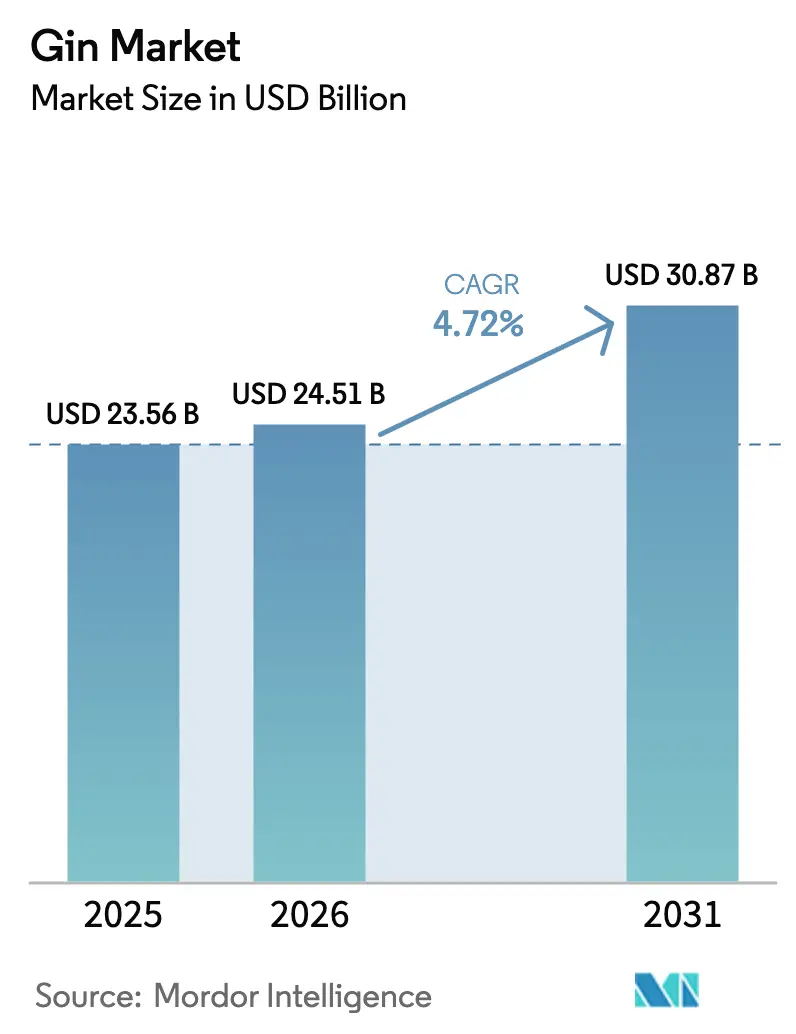
Die Größe des Gin-Marktes wird für 2025 auf 23,56 Milliarden USD, für 2026 auf 24,51 Milliarden USD und bis 2031 auf 30,87 Milliarden USD prognostiziert, mit einer CAGR von 4,72 % im Zeitraum 2026 bis 2031. Diese Wachstumsdynamik wird auf mehrere Faktoren zurückgeführt, darunter die steigende Nachfrage nach hochwertigen Produkten, die Wiederbelebung der Cocktailkultur und eine verstärkte Experimentierfreude mit botanischen Zutaten. Diese Treiber überwiegen insgesamt den Einfluss gesundheitsbewusster Konsumtrends, die in den letzten Jahren zunehmend an Bedeutung gewonnen haben. Der Markt steht jedoch vor potenziellen Herausforderungen, wie dem im Januar 2025 vom Surgeon General der Vereinigten Staaten herausgegebenen Hinweis, der den Alkoholkonsum mit rund 20.000 jährlichen krebsbedingten Todesfällen in Verbindung bringt und die Einführung von Warnhinweisen empfiehlt. Irland plant ab Mai 2026 die Einführung verpflichtender Warnhinweise auf Alkoholprodukten, was die Marktdynamik weiter beeinflussen könnte.
Wichtigste Erkenntnisse des Berichts
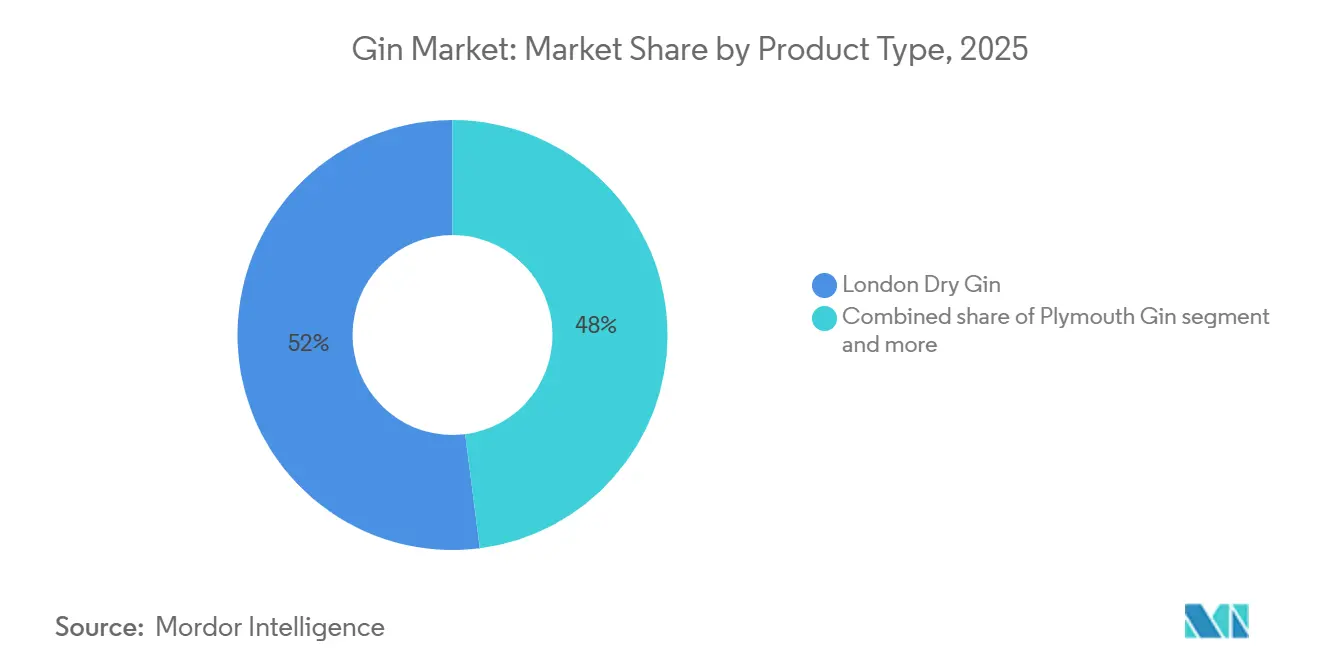
- Nach Produkttyp entfiel 2025 ein Marktanteil von 52,02 % auf London Dry Gin, während Old Tom Gin bis 2031 voraussichtlich mit einer CAGR von 5,12 % wachsen wird.
- Nach Verbrauchergeschlecht entfielen 2025 70,72 % des Konsums auf Männer; das Segment der Frauen wird bis 2031 voraussichtlich mit einer CAGR von 5,51 % wachsen.
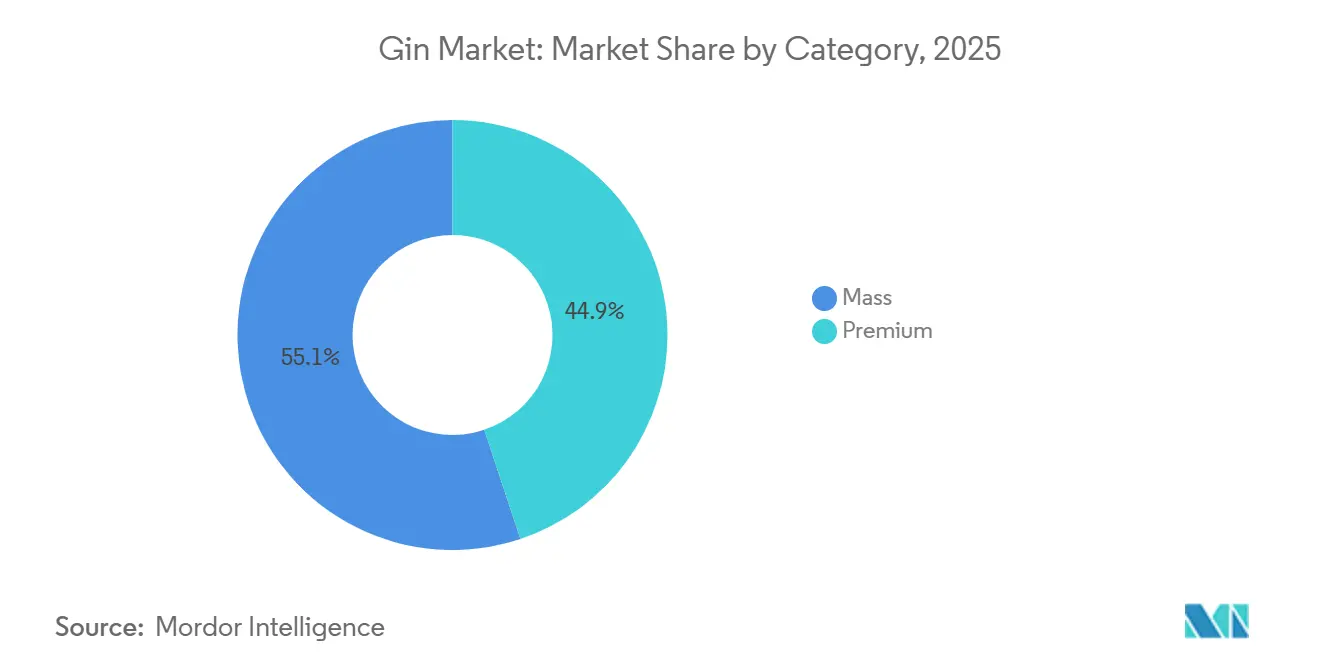
- Nach Kategorie hielten Massenmarktprodukte 2025 einen Anteil von 55,13 %, während Premium-Gin bis 2031 voraussichtlich mit einer CAGR von 5,78 % wachsen wird.
- Nach Vertriebskanal erzielte der Off-Trade-Bereich 2025 einen Umsatzanteil von 59,91 %, während On-Trade-Outlets im Prognosezeitraum eine CAGR von 5,01 % verzeichnen dürften.
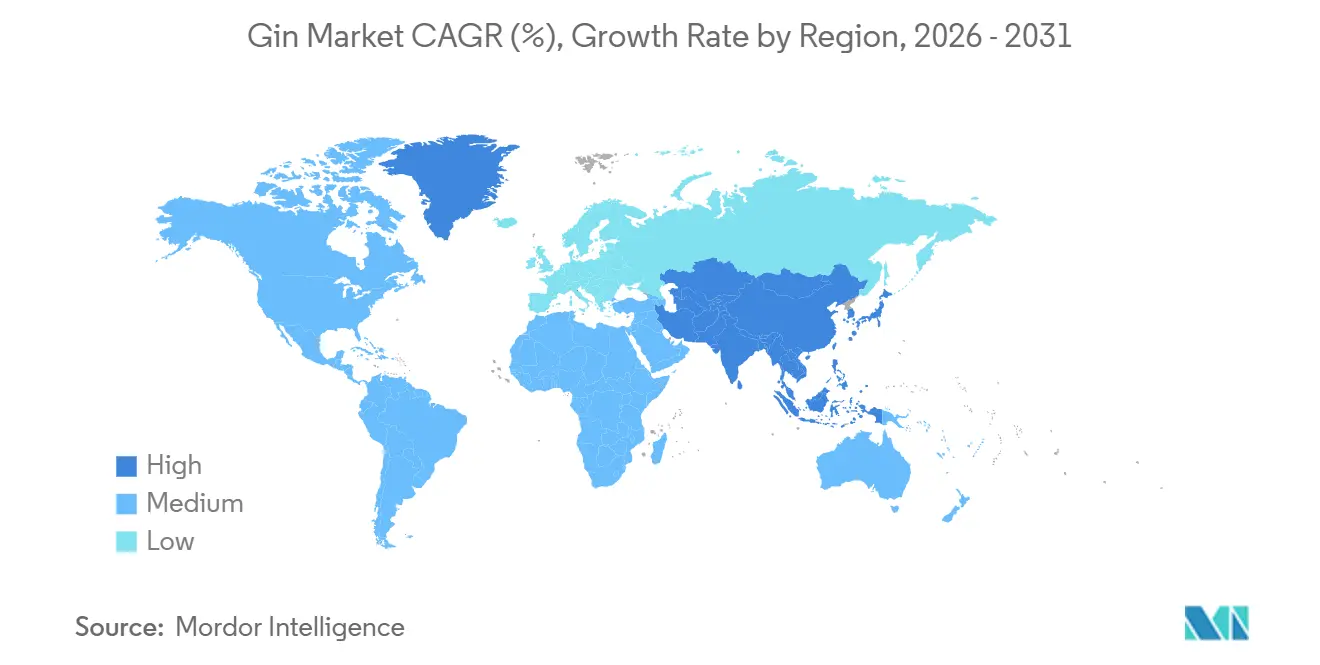
- Nach Geografie trug Europa 2025 als führende Region 44,01 % des Umsatzes bei, und der Asien-Pazifik-Raum soll bis 2031 mit einer CAGR von 5,94 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierungstrend steigert die Nachfrage nach handwerklich hergestelltem Gin und Kleinserienprodukten | +1.5% | Global, mit konzentrierter Aktivität in Nordamerika, Westeuropa und urbanen Regionen des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Wachsende Cocktailkultur steigert die Gin-Nutzung in Bars und zu Hause | +1.2% | Global, mit frühen Zuwächsen in den Vereinigten Staaten, dem Vereinigten Königreich, Australien und dem städtischen Südostasien | Kurzfristig (≤ 2 Jahre) |
| Innovation bei botanischen Zutaten schafft unverwechselbare Geschmacksprofile und begeistert Verbraucher | +1.0% | Global, insbesondere Argentinien, Brasilien, Australien, Japan, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Gin mit niedrigem Alkoholgehalt und alkoholfreier Gin sprechen bewusste Trinker an | +0.8% | Nordamerika und Europa führend, Ausbreitung in den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Erlebnistourismus in Destillerien stärkt die Markentreue | +0.5% | Australien, Schottland, Japan, Südamerika, ausgewählte Regionen der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Aromatisierte Gins gewinnen neue Einsteiger aus dem Kreis der Nicht-Spirituosen-Trinker | +0.7% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierungstrend steigert die Nachfrage nach handwerklich hergestelltem Gin und Kleinserienprodukten
Kleinserien-Destillerien erzielen Premiumpreise, indem sie Gin als ein Produkt positionieren, das seinen Herkunftsort widerspiegelt, anstatt ihn als standardisierten neutralen Getreidespirituosen zu vermarkten. Suntory hat eine bedeutende Investition zur Erweiterung der Gin-Produktion in Yamazaki angekündigt und zielt dabei auf internationale Märkte ab, auf denen japanische botanische Geschmacksprofile im Vergleich zu traditionellen London-Dry-Stilen höhere Preise erzielen. Ebenso hat Pernod Ricard den Betrieb in seiner Miltonduff-Destillerie in Schottland ausgeweitet, um die Gin-Produktion zu steigern und sich auf Super-Premium-Angebote zu konzentrieren, um rückläufige Volumina im Mainstream-Vodka-Segment auszugleichen. In den Vereinigten Staaten hat Middle West Spirits seine Produktionskapazität erweitert und nutzt Direktvertriebskanäle an Verbraucher, um die Gewinnmargen zu verbessern, indem mehr Wertschöpfung im Unternehmen verbleibt, anstatt sie mit Distributoren zu teilen. Unterdessen hat die handwerkliche Gin-Industrie in Argentinien ein rasantes Wachstum erlebt, mit einem bemerkenswerten Anstieg sowohl der Markenanzahl als auch des Konsums. Produzenten in Argentinien nutzen einzigartige einheimische botanische Zutaten wie Yerba Mate, um sich in internationalen Wettbewerben zu differenzieren. Darüber hinaus haben sich viktorianische Destillerien als bedeutende Beitragende zu diesem Trend etabliert und machen 60,1 % des Spirituosenexportwerts der Region durch Gin aus. Dies unterstreicht die erhebliche wirtschaftliche Bedeutung von handwerklichen Spirituosen auf den globalen Märkten.
Wachsende Cocktailkultur steigert die Gin-Nutzung in Bars und zu Hause
Der Martini-Konsum in Londons führenden Bars ist in den letzten Jahren deutlich gestiegen, was einen Wandel weg von der traditionellen Vorliebe für Vodka widerspiegelt und Tanquerays Position im On-Trade-Kanal gegenüber Bombay Sapphire stärkt. Diese Wiederbelebung, wie von The Economist festgestellt, wird von innovativen Barkeepern vorangetrieben, die mit Variationen wie Dirty, Gibson und Espresso experimentieren und den Martini als vielseitigen und kreativen Cocktail neu definieren, anstatt ihn als festes Rezept zu betrachten. Darüber hinaus hat die Einführung kleinerer „Mini-Martini”-Portionen sowohl in den Vereinigten Staaten als auch im Vereinigten Königreich an Beliebtheit gewonnen und ermöglicht es Verbrauchern, eine größere Vielfalt an Geschmacksrichtungen zu erkunden und dabei ein ausgewogenes Trinkerlebnis zu bewahren. Gleichzeitig setzt sich der Trend zur Cocktailzubereitung zu Hause, der während der Pandemie-Lockdowns an Bedeutung gewann, weiter fort, unterstützt durch E-Commerce-Plattformen, die Premium-Tonic-Wasser und Garnitur-Sets anbieten. In Italien bleibt der Einzelhandelskanal ein wichtiger Treiber für Gin-Verkäufe, wobei Online-Käufe stetig zunehmen. Ebenso steht das wachsende Online-Interesse an Gin in Thailand im Einklang mit Bangkoks Aufstieg als lebendiger Cocktail-Tourismus-Knotenpunkt mit sowohl lokal destillierten Spirituosen als auch importierten London Dry Gins. Unterdessen dient Spaniens starke Tourismusbranche mit erwarteten 95 Millionen Besuchern im Jahr 2024 als bedeutender Wachstumstreiber für den Gin-Absatz in der Gastronomie [2]Quelle: US-Landwirtschaftsministerium, „Spanien Gastgewerbe-Sektoraktualisierung 2024”, fas.usda.gov.
Innovation bei botanischen Zutaten schafft unverwechselbare Geschmacksprofile und begeistert Verbraucher
Handwerkliche Destillerien nutzen einheimische botanische Zutaten, um multinationale Vertriebsnetzwerke zu umgehen und durch authentische, herkunftsorientierte Erzählungen eine Präsenz im Einzelhandel aufzubauen. In Argentinien erlangte Príncipe de los Apóstoles internationale Anerkennung bei einem bedeutenden globalen Spirituosenwettbewerb, indem die einzigartigen Aromen von patagonischem Wacholder und rosa Grapefruit hervorgehoben wurden. Ebenso erhielt Bosque in London Anerkennung für seine Mischung aus Calafate-Beere und Andean-Minze. In Chile verbesserte Gin Elemental seine Premium-Positionierung durch die Einbeziehung botanischer Zutaten aus der Atacama-Wüste und nutzte das Terroir, um höhere Einzelhandelspreise im Vergleich zu traditionellen importierten Gins zu rechtfertigen. In Japan erweiterte die Ki No Bi Destillerie ihre Produktionskapazität, um der wachsenden europäischen Nachfrage nach ihren unverwechselbaren Profilen mit Yuzu, Sansho-Pfeffer und Hinoki-Holz gerecht zu werden und sich von konventionellen Angeboten abzuheben. Australiens Four Pillars führte seine Bloody-Shiraz-Variante ein, die ganze Weintrauben integriert, erlangte die CO₂-neutrale Zertifizierung und zog eine wachsende Zahl von Besuchern an, die sich mit dem Markenerlebnis auseinandersetzen. Darüber hinaus unterstreicht Pernod Ricards Investition in Brasiliens Amázzoni Gin, der amazonische botanische Zutaten wie Jambu und Cumaru enthält, einen breiteren Trend, städtische Verbraucher anzusprechen, die Authentizität und Herkunft als Schlüsselfaktoren für die Wertwahrnehmung priorisieren.
Gin mit niedrigem Alkoholgehalt und alkoholfreier Gin sprechen bewusste Trinker an
Diageos Übernahme von Ritual Zero Proof im September 2024, der führenden alkoholfreien Spirituosenmarke in den Vereinigten Staaten, verdeutlicht die wachsende Erkenntnis unter Branchenakteuren, dass Abstinenzanlässe nun eine strukturelle Nachfrage darstellen und keine Nischenpräferenz mehr sind. Der Markt für alkoholfreie Spirituosen in den Vereinigten Staaten verzeichnete in den letzten fünf Jahren eine CAGR von 31 %, angetrieben von Verbrauchern, die an Initiativen wie dem „Dry January” teilnehmen und ihre Mäßigungsgewohnheiten über den Kampagnenmonat hinaus ausdehnen. Im Jahr 2024 führte Beefeater eine Variante mit 0,0 % Alkoholgehalt ein, die ihr botanisches Profil durch Vakuumdestillation repliziert, wodurch Wacholder- und Zitrusnoten ohne Ethanol erhalten bleiben. In Deutschland entschied ein Hamburger Gericht im Juli 2025, dass alkoholfreie Alternativen keine geschützten Spirituosenbezeichnungen verwenden dürfen und Marken Begriffe wie botanischer Geist
verwenden müssen, was die Kategoriewahrnehmung fragmentiert hat. Darüber hinaus erließ die britische Advertising Standards Authority im Mai 2024 Leitlinien, die vorschreiben, dass Werbung für alkoholfreien Gin keine gesundheitlichen Vorteile implizieren darf, und schränkte das Marketing auf Geschmacks- und Anlassbotschaften ein. In Australien empfiehlt der Nationale Gesundheits- und Medizinforschungsrat ein Maximum von zehn Standardgetränken pro Woche. Dies hat dazu geführt, dass Einzelhändler Gins mit niedrigem Alkoholgehalt von 20 % ABV anstelle der traditionellen 40 % führen, um gesundheitsbewusste Verbraucher anzusprechen, die einen reduzierten Alkoholkonsum gegenüber vollständiger Abstinenz bevorzugen [1]Quelle: Nationaler Gesundheits- und Medizinforschungsrat, "Australische Leitlinien zur Reduzierung von Gesundheitsrisiken durch Alkoholkonsum," nhmrc.gov.au.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitsbedenken hinsichtlich Alkohol reduzieren den Pro-Kopf-Spirituosenkonsum | -1.0% | Global, besonders ausgeprägt im Vereinigten Königreich, den Vereinigten Staaten und Australien | Langfristig (≥ 4 Jahre) |
| Strenge Werbeeinschränkungen begrenzen Werbemöglichkeiten | -0.6% | Europa (Vereinigtes Königreich, Irland, Deutschland), Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Komplexe Lizenzierungsverfahren schrecken neue Destillerie-Einsteiger ab | -0.4% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Anti-Alkohol-Kampagnen entmutigen häufigen Konsum | -0.5% | Global, konzentriert im Vereinigten Königreich, den Vereinigten Staaten, Australien und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitsbedenken hinsichtlich Alkohol reduzieren den Pro-Kopf-Spirituosenkonsum
Der Surgeon General der Vereinigten Staaten hat einen Hinweis herausgegeben, der den Alkoholkonsum mit krebsbedingten Todesfällen in Verbindung bringt, sowie einen Vorschlag zur Einführung verpflichtender Warnhinweise. Dieser Ansatz hat zuvor seine Wirksamkeit bei der Reduzierung des Tabakkonsums unter Beweis gestellt. Irland ist dabei, das erste Land zu werden, das explizite Krebswarnungen auf alkoholischen Getränken vorschreibt – eine Maßnahme, von der Branchenverbände vorhersagen, dass sie aufgrund geringerer Sichtbarkeit in Einzelhandelsregalen zu rückläufigen Verkaufsvolumina führen könnte. Im Vereinigten Königreich hat ein Anstieg alkoholbedingter Todesfälle den Leitenden Medizinischen Beamten dazu veranlasst, die nationalen Leitlinien zum verantwortungsvollen Trinken zu verschärfen und Gastronomiebetriebe zu ermutigen, diese Empfehlungen in ihre Speisekarten aufzunehmen. Die Gin-Kategorie des Landes hat einen erheblichen Rückgang erlebt, beeinflusst durch wirtschaftliche Herausforderungen und sich wandelnde Narrative im Bereich der öffentlichen Gesundheit, die Spirituosen zunehmend als gelegentliche Genussmittel statt als regelmäßige Käufe einrahmen. Auf globaler Ebene hebt die Weltgesundheitsorganisation weiterhin die erheblichen gesundheitlichen und sozialen Kosten des Alkoholkonsums hervor und befürwortet Mäßigung als wesentliches Element der Präventivgesundheitsversorgung und des langfristigen Wohlbefindens [3]Quelle: Weltgesundheitsorganisation, „Alkohol”, who.int.
Strenge Werbeeinschränkungen begrenzen Werbemöglichkeiten
Washington, D.C. hat Beschränkungen für die Vergabe neuer Destillerielizenzen in Gebieten mit einer hohen Konzentration von Produzenten eingeführt. Diese Maßnahmen umfassen die Verpflichtung zu Gemeinschaftsvereinbarungen für Destillerie-Pubs und die Begrenzung der vertikalen Integration, was insgesamt die Vorproduktionszeiträume verlängert und die Rechts- und Beratungskosten erheblich erhöht. Gemäß dem Federal Alcohol Administration Act der Vereinigten Staaten müssen Produzenten von Gin, der durch kontinuierliche Destillation hergestellt wird, den Anteil neutraler Spirituosen auf ihren Etiketten angeben. Kleinere Mikro-Destillerien, die Pot-Stills verwenden, sind jedoch von dieser Anforderung ausgenommen, was einen Compliance-Rahmen schafft, der unbeabsichtigt kleinen handwerklichen Produzenten gegenüber größeren industriellen Mischern zugute kommt. Im Vereinigten Königreich erfordert die Erlangung einer Destillerie-Lizenz die Einholung einer Baugenehmigung, die Durchführung von Umweltverträglichkeitsprüfungen und die Genehmigung durch die lokale Behörde. Dieser Prozess ist langwierig und kapitalintensiv und schreckt oft Unternehmer ohne erhebliche finanzielle Ressourcen ab. In Australien stellt die Verbrauchsteuer auf Spirituosen eine erhebliche Kostenbelastung pro Flasche dar, noch bevor Produktions- und Vertriebskosten berücksichtigt werden. Dies schafft einen Wettbewerbsvorteil für größere Betreiber mit fortgeschrittenen Absicherungs- und Finanzierungsmöglichkeiten. In Indien werden im Rahmen des Freihandelsabkommens zwischen Indien und dem Vereinigten Königreich die Zölle auf Gin-Importe aus dem Vereinigten Königreich schrittweise gesenkt. Die fragmentierte staatliche Lizenzierungsstruktur in Indien bleibt jedoch eine Herausforderung. Einzelne Bundesstaaten verlangen häufig separate Genehmigungen für Produktion, Abfüllung und Einzelhandel, was die Gesamtmarkteintrittszeiten weiter verzögert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Old-Tom-Wiederbelebung fordert die Vorherrschaft von London Dry herausLondon Dry Gin machte bis 2025 52,02 % des Marktanteils aus, unterstützt durch die umfangreichen globalen Vertriebsnetzwerke von Marken wie Tanqueray, Bombay Sapphire und Beefeater. Im Vergleich dazu wurde erwartet, dass Old Tom Gin bis 2031 mit einer CAGR von 5,12 % wächst, angetrieben durch seine zunehmende Verwendung durch handwerkliche Barkeeper in Vor-Prohibition-Cocktailrezepten. Die Wiederbelebung von Old Tom Gin war eng mit der Erneuerung der historischen Cocktailkultur verbunden. Barkeeper in Städten wie New York, London und Sydney integrierten ihn in Getränke wie den Martinez und Tom Collins und hoben dabei seine malzbetonte Süße hervor. Dies schuf einen Nischenmarkt, der von Massenproduzenten weitgehend unerschlossen blieb. Old Tom Gin nahm eine einzigartige Position im Premium-Gin-Markt ein, unterstützt durch eine begrenzte Anzahl von Marken weltweit. Er wurde hauptsächlich von handwerklichen Destillerien genutzt, die sich von Wettbewerbern differenzieren und den intensiven Preiswettbewerb im London-Dry-Gin-Segment vermeiden wollten.
Plymouth Gin profitierte von seinem Status als geschützte geografische Angabe (g.g.A.), der seine Produktion auf die Stadt Plymouth in England beschränkte. Diese Exklusivität sprach Verbraucher an, die Authentizität und Tradition schätzten, und ermöglichte es der Marke, einen Premiumpreis im Vergleich zu Standard-London-Dry-Gins zu erzielen. Sein Verkaufsvolumen war jedoch aufgrund seines Einzeldestillerie-Produktionsmodells, das die Skalierbarkeit einschränkte, von Natur aus begrenzt. Andere Gin-Sorten, darunter Navy-Strength-Gin, Sloe Gin und regionale Typen wie Genever, repräsentierten die verbleibenden Marktsegmente. Unter diesen gewann Navy-Strength-Gin erheblich an Popularität, insbesondere bei Cocktail-Enthusiasten, die seinen höheren Alkoholgehalt schätzten. Dieser erhöhte Alkoholgehalt verbesserte das Geschmacksprofil von Cocktails wie dem Martini und bot ein robusteres und intensiveres Erlebnis. Diese Nischen-Gin-Sorten zogen weiterhin eine treue Verbraucherbasis an und trugen zur allgemeinen Vielfalt und zum Wachstum des Gin-Marktes bei.


Nach Endverbraucher:
Frauensegment übertrifft Männer trotz niedrigerer AusgangsbasisMänner machten 2025 70,72 % des Gesamtkonsums aus, angetrieben durch historische Präferenzen für Spirituosen und einen höheren Pro-Kopf-Konsum in dieser demografischen Gruppe. Im Gegensatz dazu wuchs der Konsum von Frauen bis 2031 mit einer CAGR von 5,51 %. Dieses Wachstum wurde darauf zurückgeführt, dass Marken ihre Produkte neu formulierten, um Optionen mit niedrigerem Alkoholgehalt (ABV) und floralen botanischen Zutaten einzuschließen, die den Geschmackspräferenzen von Frauen entsprachen. Zum Beispiel zielte Diageos Tanqueray Flor de Sevilla, eine Blutorangenvariante, die 2018 eingeführt und bis 2024 für die globale Expansion vorgesehen war, speziell auf Frauen ab. Die Verpackung des Produkts hob mediterrane Ästhetik anstelle traditioneller Marinebilder hervor, eine Strategie, die die Proberaten bei Frauen in den britischen Off-Trade-Kanälen um 35 % steigerte.
Der Konsum von Männern blieb hauptsächlich auf On-Trade-Veranstaltungsorte konzentriert, wo die Kultur des Martini-Konsums und das Experimentieren mit handwerklichen Cocktails weiterhin häufige Besuche antrieben. Gesundheitskampagnen, die sich an männliche Trinker richteten, die 68 % der alkoholbedingten Todesfälle im Vereinigten Königreich ausmachten, stellten jedoch Herausforderungen dar, die den Pro-Kopf-Konsum reduzieren könnten. Diese Kampagnen zielten darauf ab, das Bewusstsein für die Gesundheitsrisiken übermäßigen Alkoholkonsums zu schärfen und möglicherweise die Trinkgewohnheiten in dieser demografischen Gruppe zu beeinflussen.
Nach Kategorie:
Premium gewinnt Marktanteile, während Massenmarkt das Volumen verteidigtMassenmarkt-Gin machte 2025 55,13 % des Marktwerts aus, angetrieben durch etablierte Marken wie Gordon's, Gilbey's und Ginebra San Miguel. Diese Marken konzentrierten sich auf Supermarktaktionen und Kunststoffflaschen-Verpackungen, um die Verkaufsvolumina in preissensiblen Märkten wie den Philippinen und Südafrika aufrechtzuerhalten. Diese Strategien wurden entwickelt, um wettbewerbsfähig zu bleiben und den Bedürfnissen von Verbrauchern gerecht zu werden, die Erschwinglichkeit und Zugänglichkeit priorisieren.
Premium-Gin sollte bis 2031 mit einer CAGR von 5,78 % wachsen. Dieses Wachstum wurde größtenteils auf handwerkliche Destillerien zurückgeführt, die Direktvertriebskanäle an Verbraucher nutzen und Destillerie-Tourismus fördern, wodurch traditionelle Distributormargen umgangen werden. Diese Strategien ermöglichten es Premium-Gin-Marken, Bruttogewinnmargen von 60 % zu erzielen, deutlich höher als die 35 % Margen, die typischerweise für Massenmarktmarken beobachtet werden. Als Reaktion darauf führten Massenmarktmarken aromatisierte Linienerweiterungen ein, die 10 % bis 15 % höher als ihre Kernprodukte bepreist waren. Zum Beispiel lancierte Pernod Ricard Beefeater Pink Grapefruit, um Verbraucher anzusprechen, die von trinkfertigen alkoholischen Getränken wie Alcopops wechseln, während die Verkäufe seines London Dry Gin aufrechterhalten wurden. Massenmarktmarken standen jedoch unter wachsendem Druck, die Gewinnmargen zu reduzieren, da Einzelhändler tiefere Rabatte forderten, um rückläufige Verkaufsvolumina aufgrund gesundheitsbewussten Verbraucherverhaltens auszugleichen. Um dieses Problem anzugehen, verlagerten Unternehmen wie Diageo Marketingbudgets von traditioneller Rundfunkwerbung hin zu Erlebnismarketingaktivitäten, um eine Premium-Markenwahrnehmung aufrechtzuerhalten.
Nach Vertriebskanal:
On-Trade-Erholung übertrifft Off-Trade-ReifeOff-Trade-Kanäle sollten bis 2025 59,91 % des Marktwerts ausmachen, angetrieben durch pandemiebedingten Heimkonsum und Supermarktaktionen. Diese Faktoren erhöhten den Off-Trade-Volumenanteil des Vereinigten Königreichs bis 2024 auf 83 %. On-Trade-Veranstaltungsorte sollten bis 2031 mit einer CAGR von 5,01 % wachsen, unterstützt durch die Wiederbelebung des Martini und die wachsende Beliebtheit von Erlebnis-Cocktailbars, die eine Abkehr von Heimarbeitsgewohnheiten beeinflussten. Innerhalb des On-Trade-Segments hielt Tanqueray einen Anteil von 24 %, verglichen mit 17 % für Bombay Sapphire.
Fachgeschäfte für Spirituosen im Off-Trade-Segment profitierten von sachkundigem Personal, das dabei half, gelegentliche Besucher in Premium-Käufer umzuwandeln. Unabhängige Einzelhändler nutzten diesen Vorteil, um exklusive Zuteilungen von handwerklichen Destillerien zu sichern, die in Supermarktketten nicht verfügbar waren. Andere Off-Trade-Kanäle, darunter E-Commerce, Convenience-Stores und Duty-Free-Outlets, machten den verbleibenden Anteil aus. E-Commerce wuchs insbesondere in Italien mit einer jährlichen Rate von 10 %, angetrieben durch Plattformen wie Amazon und Drizly, die Lieferung am nächsten Tag und abonnementbasierte Modelle anboten.
Geografische Analyse
Europa Gin-Markt
Europa sollte den Gin-Markt anführen und bis 2025 einen Anteil von 44,01 % am Umsatz beitragen. Diese Dominanz wurde durch die Produktion von 68 Millionen Flaschen im Vereinigten Königreich angetrieben, trotz eines Rückgangs von 29 % seit 2020. Zu den wichtigsten Faktoren zählten Spaniens florierende Gin-Tonic-Barkultur und die wachsende Zahl von Handwerksbrennereien in Deutschland. Bedeutende Investitionen, wie Pernod Ricards Erweiterung der Miltonduff-Brennerei im Wert von 25 Millionen EUR und Diageos geplante Überarbeitung des Vertriebsnetzes in Frankreich bis Juli 2024 – mit der Rückholung von Tanqueray und Gordon's aus dem Gemeinschaftsunternehmen Moët Hennessy Diageo (MHD) – verdeutlichten die Bemühungen führender Unternehmen, ihren Marktanteil gegenüber Handwerkskonkurrenten zu behaupten. Darüber hinaus nutzten die Niederlande und Belgien ihr Genever-Erbe, indem sie Gin als zeitgemäße Adaption traditioneller Wacholderspirituosen positionierten und Touristen durch Brennereimuseen und Verkostungserlebnisse anzogen. Polen und Schweden hingegen sahen sich mit Herausforderungen durch nordische Alkoholmonopole konfrontiert, die den Einzelhandelsvertrieb einschränkten und Mindestpreise durchsetzten. Trotz dieser Einschränkungen gewannen Premium-Gins in der Gastronomie an Bedeutung, unterstützt durch die Fürsprache von Barkeepern, die dabei halfen, die staatlich kontrollierten Einzelhandelsbeschränkungen zu umgehen.
Asien-Pazifik Gin-Markt
Die Region Asien-Pazifik wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,94 % bis 2031. Der chinesische Gin-Markt wird ein robustes Wachstum erwartet, während Singapur in den letzten Jahren eine stetige Entwicklung gezeigt hat. Die Philippinen bleiben der weltweit größte Markt für Gin. Das Freihandelsabkommen zwischen Indien und dem Vereinigten Königreich wird voraussichtlich die Importzölle in den kommenden Jahren erheblich senken, die Präsenz britischer Gin-Marken in Indien stärken und das Wachstum des Premium-Segments in den wichtigsten Städten vorantreiben. In Australien hat die Asahi Group Holdings ihr Premium-Spirituosenportfolio durch die Übernahme von Never Never Distillery erweitert, während Four Pillars Distillery weiterhin jährlich eine bedeutende Anzahl von Besuchern anzieht und eine CO₂-neutrale Zertifizierung erlangt hat. Dies spiegelt den wachsenden Fokus auf Nachhaltigkeit in der Spirituosenindustrie wider.
Gin-Markt Amerika und MEA
Nordamerika, Südamerika sowie der Nahe Osten und Afrika repräsentieren gemeinsam den verbleibenden regionalen Marktanteil, wobei Südamerika ein besonders starkes Wachstum im Bereich Handwerks-Gin verzeichnet. Die Dynamik der Region wird durch eine rasch wachsende Brennereibasis und eine steigende Verbrauchernachfrage nach Premium- und lokal inspirierten Produkten angetrieben. In Brasilien führt die wachsende Handwerksspirituosenbewegung zu höheren Produktionsvolumina und einer Verschiebung hin zu Premium-Preisen, da die Verbraucher Qualität und Authentizität priorisieren. Auch Argentinien erlebt einen Anstieg an Markteinführungen und Konsum, unterstützt durch den Einsatz einzigartiger einheimischer Botanicals wie Yerba Mate und patagonischem Wacholder. Diese unverwechselbaren Zutaten haben internationale Anerkennung erlangt und steigern die Exportattraktivität des lokal produzierten Gins.

Regulatorisches Umfeld
Die Regulierung von Gin wird durch Steuern, Kennzeichnungsvorschriften und Vertriebskanalkontrollen geprägt, die je nach Rechtsordnung variieren und Preisgestaltung sowie Markteintrittswege direkt beeinflussen. In den Vereinigten Staaten legt der Federal Alcohol Administration Act Kennzeichnungsstandards für Gin fest, einschließlich Angaben zu Herstellungsmethoden für bestimmte Destillationsstile, während lokale Beschränkungen wie die Lizenzbegrenzungen in Washington, DC, die Genehmigung neuer Brennereien verzögern können. Im Mai 2024 veröffentlichte die britische Advertising Standards Authority Richtlinien, die gesundheitsbezogene Werbeaussagen für alkoholfreien Gin einschränkten. In Europa verlangen von Stellen wie der EFSA durchgesetzte Vorschriften strenge Kennzeichnungs- und Kriterien zur Herkunft der Botanicals. Irland wird ab Mai 2026 verpflichtende Warnhinweise auf Alkoholprodukten einführen, was den Compliance-Aufwand weiter erhöht.
In ganz Europa beeinflussen geschützte Ursprungsbezeichnungen und Vermarktungskontrollen, wie Gin-Sorten benannt und beworben werden. Ein Urteil des Landgerichts Hamburg im Juli 2025 untersagte alkoholfreien Alternativen die Verwendung geschützter Spirituosennamen und drängte Marken zu Bezeichnungen wie „Botanical Spirit“. Auch Kanada spiegelt grenzüberschreitende Compliance-Kosten wider, wie der LCBO-Vergleich vom Februar 2026 über rund 23 Millionen CAD im Zusammenhang mit lokalem Vertrieb und Absatz zeigt. In Indien prägt das Rahmenwerk des Freihandelsabkommens zwischen Indien und dem Vereinigten Königreich weiterhin die Handelsströme für Premium-Gin, wodurch die regulatorische Abstimmung ein entscheidender Faktor für den grenzüberschreitenden Marktzugang bleibt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Gin beginnt mit landwirtschaftlichen Vorprodukten (neutralen Spirituosengrundstoffen und Botanicals wie Wacholder, Zitrusschalen und regional charakteristischen Zutaten), gefolgt von Destillation, Verschnitt, gegebenenfalls Reifung, Abfüllung, Verpackung und dem mehrkanaligen Vertrieb an den On-Trade- und Off-Trade-Bereich. Globale Akteure wie Diageo, Bacardi und Pernod Ricard optimieren diese Kette durch zentralisierte Beschaffung, Hochdurchsatz-Abfüllung und breite Vertriebsreichweite. Craft-Brennereien differenzieren sich meist durch kleinere Chargen, Storytelling zur Herkunft und Direktvertriebskanäle an Endkunden, um die Margen zu schützen.
Die nachgelagerte Umsetzung hängt stark von Entscheidungen zum Markteintrittsweg und der Optimierung des Standortnetzes ab. Off-Trade- und On-Trade-Kanäle erfordern unterschiedliche Aktivierungsmodelle: Premiummarken setzen auf Barkeeper-Fürsprache und Erlebnisprogramme, während Craft-Hersteller Brennereitourismus und Direktvertrieb an Endkunden nutzen. Kapazitätsverschiebungen zeigen, wie sich die Netzwerke verändern: Diageo schloss im Februar 2026 im Rahmen seines Accelerate-Kostenprogramms seine Abfüllanlage in Amherstburg, Ontario, und unterzeichnete im Juli 2026 einen Verkauf, was auf eine Neuzuweisung der Abfüllkapazitäten hindeutet. Pernod Ricard investiert weiterhin in Miltonduff mit einer Erweiterung im Umfang von 25 Millionen EUR zur Steigerung der Premium-Gin-Produktion, und die Portfoliomaßnahmen von Bacardi, einschließlich der Übernahme von Teeling Whiskey, verdeutlichen Skalenvorteile, die sich auch auf die Premiumisierung und den Vertrieb im Gin-Segment auswirken.
Wettbewerbslandschaft
Der globale Gin-Markt ist stark fragmentiert, mit wichtigen Akteuren wie Diageo, Pernod Ricard und Bacardi, die neben über 400 argentinischen handwerklichen Marken, 202 brasilianischen Destillerien und unabhängigen Produzenten wie Australiens Four Pillars tätig sind. Viele kleinere Produzenten umgehen traditionelle Distributornetzwerke durch Tourismus und Direktvertriebskanäle. Diageos Übernahme von Ritual Zero Proof im September 2024, einer führenden alkoholfreien Spirituosenmarke in den Vereinigten Staaten, unterstreicht die wachsende Nachfrage nach abstinenzorientierten Produkten. Ebenso unterstreichen Pernod Ricards 25-Millionen-Euro-Investition in die Erweiterung von Miltonduff und seine Minderheitsbeteiligung an Brasiliens Amázzoni Gin die Bedeutung botanischer Innovation für die Premiumisierung im Markt.
Handwerkliche Destillerien nutzen lokale botanische Zutaten, um ihre Produkte zu differenzieren und durch herkunftsbasiertes Storytelling Regalflächen zu sichern. Zum Beispiel verwendet Argentiniens Príncipe de los Apóstoles patagonischen Wacholder, Japans Ki No Bi verwendet Yuzu und Sansho-Pfeffer, und Australiens Four Pillars infundiert Shiraz-Trauben. Diese Strategien ermöglichen es handwerklichen Produzenten, multinationale Vertriebsnetzwerke zu umgehen und Bruttomargen von 60 % zu erzielen, verglichen mit 35 % für Massenmarktmarken. Bedeutende Wachstumschancen entstehen im Asien-Pazifik-Raum, wo Indiens Zollsenkungen im Rahmen des Freihandelsabkommens zwischen dem Vereinigten Königreich und Indien und Chinas prognostiziertes Gin-Marktwachstum von 20 % im Jahr 2024 neue Marktteilnehmer anziehen, insbesondere solche ohne bestehende Portfolios in Whisky oder Vodka.
Aufstrebende Disruptoren nutzen Erlebnismarketingstrategien, wie Four Pillars' 200.000 jährliche Besucher, die 24 Millionen AUD an Direktumsatz generieren und 12 % des Gesamtumsatzes ausmachen. Etablierte Akteure verlagern Budgets von traditioneller Werbung hin zu Barkeeper-Schulungen und On-Trade-Aktivierungen, um die Premium-Positionierung trotz regulatorischer Einschränkungen aufrechtzuerhalten. Die Technologieadoption im Gin-Markt konzentriert sich auf Nachhaltigkeitszertifizierungen und Direktvertriebsplattformen. Zum Beispiel erlangte Four Pillars 2022 den CO₂-neutralen Status, während Middle West Spirits Blockchain-Technologie zur Verifizierung der Getreideprovenienz einsetzt. Diese Initiativen sprechen umweltbewusste Verbraucher an und helfen, Margen zu erhalten, die typischerweise an Distributorstufen verloren gehen. Strategien der vertikalen Integration gewinnen auch unter etablierten Akteuren an Bedeutung. Pernod Ricards Umgestaltung seines Frankreich-Vertriebsnetzwerks im Juli 2024, bei der Tanqueray und Gordon's aus dem Gemeinschaftsunternehmen Moët Hennessy Diageo zurückgeholt wurden, veranschaulicht Bemühungen, Zwischenkosten zu eliminieren und die Marktreaktionsfähigkeit zu verbessern. Die Einhaltung von Vorschriften, einschließlich der Qualitätszertifizierungen der Internationalen Organisation für Normung (ISO) 9001, des Schutzes geografischer Angaben für Plymouth Gin und Irlands bevorstehender Krebswarnhinweise im Mai 2026, verursacht Fixkosten, die großen Betreibern zugutekommen. Handwerkliche Destillerien umgehen diese Anforderungen jedoch häufig durch Ausnahmen für Kleinserienprodukion und Direktverkäufe, die außerhalb der Einzelhandelsetikettierungsvorschriften liegen.
Führende Unternehmen der Gin-Branche
Diageo plc
Bacardi Limited
Pernod Ricard SA
William Grant & Sons Ltd
Davide Campari-Milano NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gin-Markt
- Diageo plc
- Bacardi Limited
- Pernod Ricard SA
- William Grant & Sons Ltd
- Davide Campari-Milano NV
- Suntory Holdings Ltd
- Rémy Cointreau SA
- Radico Khaitan Ltd
- San Miguel Corporation
- Maison Ferrand
- Brown-Forman Corp
- Hotaling & Co.
- Spearhead Spirits
- Hernö Gin Distillery AB
- Masons of Yorkshire
- Globus Spirits Ltd
- Berry Bros. & Rudd Ltd
- Four Pillars Distillery
- Distell Group Ltd
- Brooklyn Gin Co.

Marktchancen und Zukunftsaussichten
Premiumisierung und herkunftsgetriebener Gin schaffen Chancen sowohl für multinationale Konzerne als auch für Craft-Hersteller, unterstützt durch Innovationen bei Botanicals, kontrollierte Kontingente und Erlebnisse, die Premiumpreise im On-Trade- und Fachhandel stützen. Belege im Markt sind die Ausweitung der Super-Premium-Gin-Produktion von Pernod Ricard in Miltonduff und die Beteiligung an Amázzoni Gin in Brasilien sowie die Besucherzahlen von Four Pillars, die den Direktverkauf unterstützen. Im breiteren Markt verändert die Premiumisierung in den Vereinigten Staaten und Europa weiterhin die Erwartungen der Verbraucher und die kommerzielle Positionierung.
Der globale Premium-Gin-Markt erreichte 2026 einen Wert von 8,7 Milliarden USD. Chancen bei Kanälen und Regionen sind an Handelspolitik und die Dynamik im Reisehandel gekoppelt. Das Freihandelsabkommen zwischen Indien und dem Vereinigten Königreich senkt die Einfuhrzölle auf britischen Gin und Whisky zunächst von 150 Prozent auf 75 Prozent, mit weiteren Reduzierungen über die Zeit, was den Zugang zu Premium-Gin in Indien verbessert. Europäische Travel-Retail-Partnerschaften, einschließlich der Zusammenarbeit von Pernod Ricard mit Gebr. Heinemann, erweitern die Sichtbarkeit des Premiumportfolios an Flughäfen und in Duty-Free-Bereichen. Auf regulatorischer Seite halten die Einführung der Warnhinweise in Irland 2026 und die laufenden europäischen Werberichtlinien Verpackungs- und Aussagendisziplin weiterhin im Zentrum der Kategorieerweiterung.
Recent Industry Developments in Gin-Markt
- Juli 2026: Start der Hochzeitssaison-Kampagne „Something Blue“ für Bombay Sapphire in Partnerschaft mit Cocktail Courier und Little Words Project. Die Kampagne richtet sich an das Premium-Gin-On-Trade- und Hochzeitssegment. Stärkt die Premiumpositionierung und die Direktvertriebs-Partner-Ökosysteme für Bombay Sapphire.
- Juni 2026: Die Bombay Sapphire Distillery in Laverstoke Mill erhielt die Silber-Rezertifizierung des Wildlife Habitat Council für Biodiversität und Naturschutz. Die Zertifizierung markiert Nachhaltigkeit am Produktionsstandort. Stärkt die Markenlegitimität und das Premiumimage durch Umweltverantwortung als Differenzierungsmerkmal im Premium-Gin-Segment.
- Mai 2026: Pernod Ricard SA übernahm die britischen Craft-Gin-Marken Cotswolds Distillery und Isle of Harris Distillers für rund 85 Millionen GBP, um das Premium-Gin-Portfolio zu erweitern. Die Übernahme erweitert das Portfolio und die Botanicals für die Verbraucherauswahl. Stärkt die Premium-Gin-Position von Pernod Ricard und die Diversifizierung durch Craft-Label-Assets.


Gin-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt definiert als der Wert von Gin, der über On-Trade- und Off-Trade-Kanäle zum Verzehr verkauft wird, gemessen in USD für eine globale Betrachtung. Er umfasst Standard-Gin-Stile und aromatisierten Gin, sofern dieser innerhalb der Gin-Kategorie verkauft und gekennzeichnet wird.
Ausschlüsse des Anwendungsbereichs: Ausgeschlossen sind trinkfertige Cocktails, die Gin enthalten, sowie alkoholfreie Gin-Alternativen, wenn sie als alkoholfreie Spirituosen vermarktet werden.
Übersicht der Segmentierung
- Nach Produkttyp
- London Dry Gin
- Plymouth Gin
- Old Tom Gin
- Andere Produkttypen
- Nach Endverbraucher
- Männer
- Frauen
- Nach Kategorie
- Massenmarkt
- Premium
- Nach Vertriebskanal
- On-Trade
- Off-Trade
- Fachgeschäfte für Spirituosen
- Andere Off-Trade-Kanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde genutzt, um die Faktenbasis für den länderspezifischen Alkoholkontext zu erstellen und zu prüfen, ob die von uns genutzten Nachfragesignale mit dem übereinstimmen, was in öffentlichen Aufzeichnungen sichtbar ist. Wir stützten uns auf amtliche Statistiken und Handelsdaten, um zu verstehen, wie sich Gin grenzüberschreitend bewegt und wie die Kategorie im Zeitverlauf berichtet wird.
Typische Eingaben stammten aus Quellen wie UN Comtrade und dem WITS-Portal der Weltbank für Handelsströme, dem Alcohol and Tobacco Tax and Trade Bureau (TTB) für Kategoriedefinitionen und regulatorische Referenzen sowie nationalen Statistikbehörden für Verbraucherausgaben und Inflationskontext. Wir nutzten außerdem Veröffentlichungen von Branchenverbänden wie Spirituosenverbänden für Kategorieübersichten sowie Geschäftsberichte und Investorenpräsentationen von Unternehmen, um das Portfolio-Exposure und die Preis-Mix-Entwicklung zu verstehen. Ausgewählte kostenpflichtige Datenbankabonnements wurden in begrenztem Umfang für Unternehmensfinanzdaten, Nachrichten und Finanzkennzahlen sowie sendungsbezogene Import- und Exportprüfungen genutzt, um Richtung und Zeitpunkt von Veränderungen zu validieren. Diese Liste an Desk-Research-Quellen ist beispielhaft, und es wurden viele weitere öffentliche und kostenpflichtige Referenzen genutzt, um Daten zu erheben, Annahmen zu validieren und offene Punkte zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden genutzt, um die Desk-Annahmen einem Belastungstest zu unterziehen und Volumensignale in realistische Wertentwicklungen nach Land und Kanal zu übersetzen. Wir sprachen mit einer Mischung aus Markeninhabern, Vertriebshändlern, Importeuren, Einzelhändlern und On-Trade-Betreibern in den wichtigsten gin-konsumierenden Regionen, sodass Lücken bei Preisgestaltung, Premium-Mix und Kanalaufteilung mithilfe des Kontexts der Befragten geschlossen werden konnten und nicht nur anhand von Desk-Schätzungen. Bei widersprüchlichen Angaben wurden Folgegespräche mit weiteren Befragten geführt, die kurzfristige Bestellmuster und Aktionen beobachten, was half, die endgültigen Bandbreiten einzugrenzen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 12 % | APAC: 48 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 30 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 58 % | Amerika: 22 % |
Marktdimensionierung & Prognose
Die Marktdimensionierung beginnt mit einem Top-down-Ansatz, bei dem Spirituosenkonsum- und Handelsdaten genutzt werden, um den Gin-Nachfragepool nach Region zu rekonstruieren, der anschließend nach Kanalanteilen und Preissegmenten gefiltert wird. Um realistische Gesamtwerte sicherzustellen, gleichen wir diese mit ausgewählten Bottom-up-Näherungen ab, wie beispielsweise stichprobenartigen länderspezifischen Preisstaffeln nach Format, Kanalprüfungen bei Vertriebshändlern und einer begrenzten Zusammenfassung von Lieferantenumsätzen, soweit Offenlegungen dies zulassen.
Zu den wichtigsten Modelleingaben gehören Gin-Volumenindikatoren (zum Beispiel Trends bei Neun-Liter-Kartons), das Verhältnis von On-Trade zu Off-Trade, die Entwicklung des Premium- und Massenanteils, die Entwicklung des durchschnittlichen Verkaufspreises je Markt sowie Inflations- und Währungsumrechnungszeitpunkte für die USD-Berichterstattung. Auch regulatorische und kennzeichnungsbezogene Änderungen wurden nachverfolgt, da sie das Kaufverhalten verändern und die Verpackungskennzeichnung sowie den Portfolioschwerpunkt beeinflussen können, was sich wiederum auf den Wertmix auswirkt.
Für die Prognose nutzten wir eine Szenarioanalyse, gestützt durch einfache multivariate Zusammenhänge zwischen Gin-Wertwachstum, Preis-Mix-Verschiebungen und Erholungsmustern der Kanäle, und validierten die Richtung mit Experteneinschätzungen. Wo Bottom-up-Signale für kleinere Märkte unvollständig waren, wurden Lücken durch regionale Benchmarks für Kanalaufteilung und Preissegmente geschlossen, und diese Annahmen wurden anschließend durch gezielte Folgegespräche erneut überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale validiert, einschließlich der Richtung der Handelsströme, berichteter Kategorietrends und beobachtetem Preisverhalten in wichtigen Ländern. Große Abweichungen wurden markiert, überarbeitet und erneut überprüft, sodass ungewöhnliche Ausschläge durch Währungsbewegungen, einmalige Lageraufbauten oder Kanalstörungen nicht in die endgültige Datenreihe übernommen wurden.
Vor der endgültigen Freigabe erfolgt ein mehrstufiger Prüfprozess, einschließlich Peer-Checks der Annahmen und Neuberechnung wichtiger Gesamtwerte. Die Berichte werden jährlich aktualisiert, und bei bedeutenden Ereignissen, wie größeren Steueränderungen oder sprunghaften Preisveränderungen, werden Zwischenaktualisierungen ergänzt. Vor der Auslieferung führt ein Analyst eine neue Durchsicht der jüngsten öffentlichen Aktualisierungen durch, damit Kunden die aktuellste verfügbare Sicht erhalten.
Gin-Marktgröße laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen zur Gin-Marktgröße unterscheiden sich häufig, selbst wenn sie sich auf dasselbe Produkt beziehen, da die Zählregeln nicht immer übereinstimmen. Die größten Abweichungen entstehen meist dadurch, was im Marktkorb enthalten ist, wie Preise in USD umgerechnet werden und ob das jüngste Jahr aktualisiert wird, sobald neue Handels- und Konsumsignale erscheinen.
Trinkfertige Gin-Cocktails liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, weshalb einige veröffentlichte Werte, die Mixgetränke, Premix-Dosen und angrenzende spirituosenbasierte RTDs zusammenfassen, über der hier gezeigten Zahl liegen. Weitere Abweichungen ergeben sich daraus, dass der Sendungswert als Ersatz für den Verbrauchswert verwendet wird, ein einheitlicher globaler Preisaufschlag statt länderspezifischer Preisstaffeln angewendet wird oder ein älteres Basisjahr beibehalten wird, das jüngste Premium-Mix-Verschiebungen und Kanalnormalisierungen nicht erfasst.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,51 Mrd. USD (2026) | |
| Fachzeitschrift A | 23,60 Mrd. USD (2023) | Nutzt einen Kategoriewertpunkt, der an ein einzelnes berichtetes Jahr gebunden ist, und normalisiert den USD-Zeitpunkt zwischen Ländern möglicherweise nicht, was die Gesamtwerte bei Wechselkursbewegungen verschieben kann. |
| Branchenpublikation B | 26,02 Mrd. USD (2025) | Spiegelt häufig eine breitere Interpretation der Gin-Kategorie und eine vorwärtsgerichtete Wertsteigerungserwartung wider, was optimistische Preis-Mix-Annahmen und eine abweichende Behandlung von aromatisierten und angrenzenden Produkten einbeziehen kann. |
Die Streuung in der Tabelle lässt sich größtenteils durch Unterschiede erklären, was als Gin gezählt wird und wie der Zeitpunkt des Jahres bei der Wertumrechnung gehandhabt wird. Indem die Eingaben an beobachtbare Volumensignale, Kanalaufteilungen und länderspezifische Preis-Mixe gebunden bleiben, bleibt der resultierende Marktwert nachvollziehbar und bei erneuter Anwendung derselben Schritte reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist das globale Gin-Segment im Jahr 2026 und wie schnell wächst es?
Der Wert erreicht 2026 24,51 Milliarden USD und soll bis 2031 30,87 Milliarden USD erreichen, was einer CAGR von 4,72 % entspricht.
Welche Region verzeichnet bis 2031 das schnellste Wachstum?
Der Asien-Pazifik-Raum führt mit einer CAGR von 5,94 %, angetrieben durch die wachsende Cocktailkultur in China, Indien und Südostasien.
Welcher Produktstil hält derzeit den größten Marktanteil?
London Dry macht 52,02 % des Volumens von 2025 aus, obwohl Old Tom mit einer CAGR von 5,12 % bis 2031 am schnellsten wächst.
Warum gewinnen Premium- und Super-Premium-Marken an Bedeutung?
Premiumisierung und botanische Innovation ermöglichen es handwerklichen und gehobenen Marken, höhere Regalpreise und Bruttomargen von 60 % zu erzielen, verglichen mit 35 % für Massenmarktmarken.
Seite zuletzt aktualisiert am:


