
Getränkemarktanalyse von Mordor Intelligence
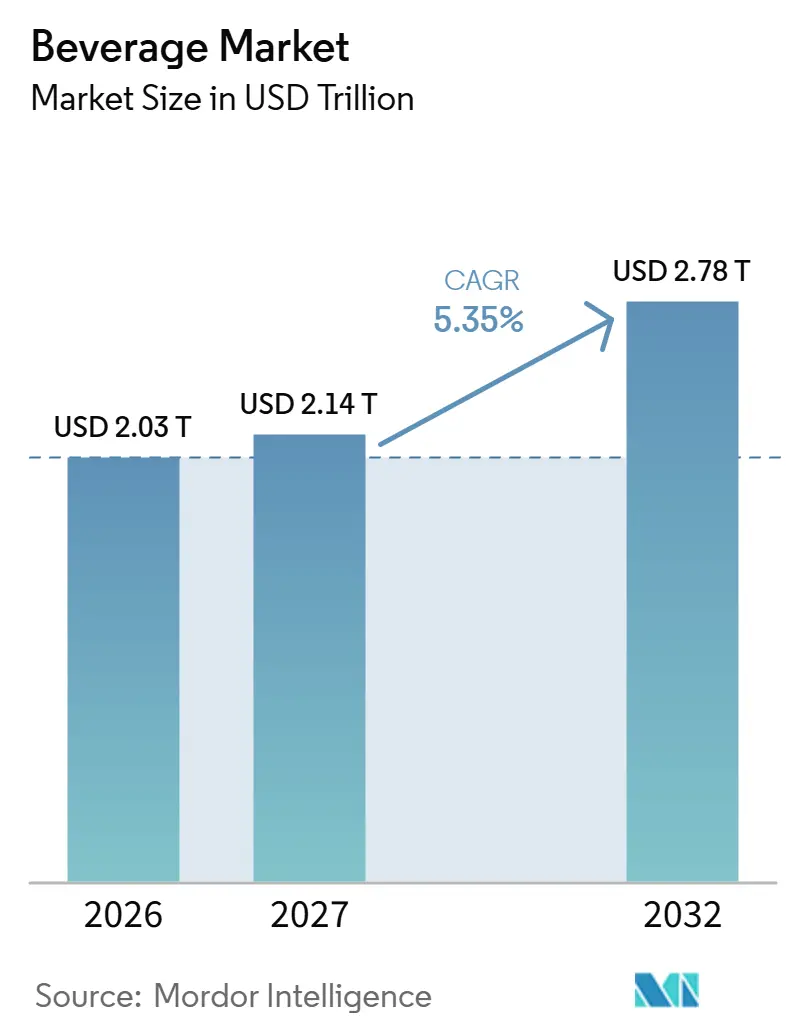
Die Getränkemarktgröße soll von 2,03 Billionen USD im Jahr 2026 auf 2,14 Billionen USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 5,35 % über 2027–2032 voraussichtlich 2,78 Billionen USD erreichen.
Bequeme Trinkanlässe, funktionale Nachfrage und selektive Premiumausgaben unterstützen mehrere Wachstumspfade im Getränkemarkt. In den Vereinigten Staaten schaffen abgepackte und zapffrische Getränke Convenience-Möglichkeiten neben der Nachfrage nach zuckerärmeren Rezepturen. In Großbritannien schafft die Nachfrage nach besonderen Anlässen im Gastronomiebereich eine Öffnung für qualitativ hochwertigere Getränke. Hersteller können diese Bedürfnisse durch differenzierte Rezepturen und anlassspezifische Serviervorschläge adressieren und so das Potenzial schaffen, mehr aus einem Kauf zu erlösen. Zuckergebundene Abgaben und volatile Süßungsmittelkosten schränken den Preisgestaltungsspielraum ein und erfordern von den Herstellern, differenzierte Getränkepropositions gegen die Zahlungsfähigkeit der Verbraucher abzuwägen.
Wichtigste Erkenntnisse des Berichts
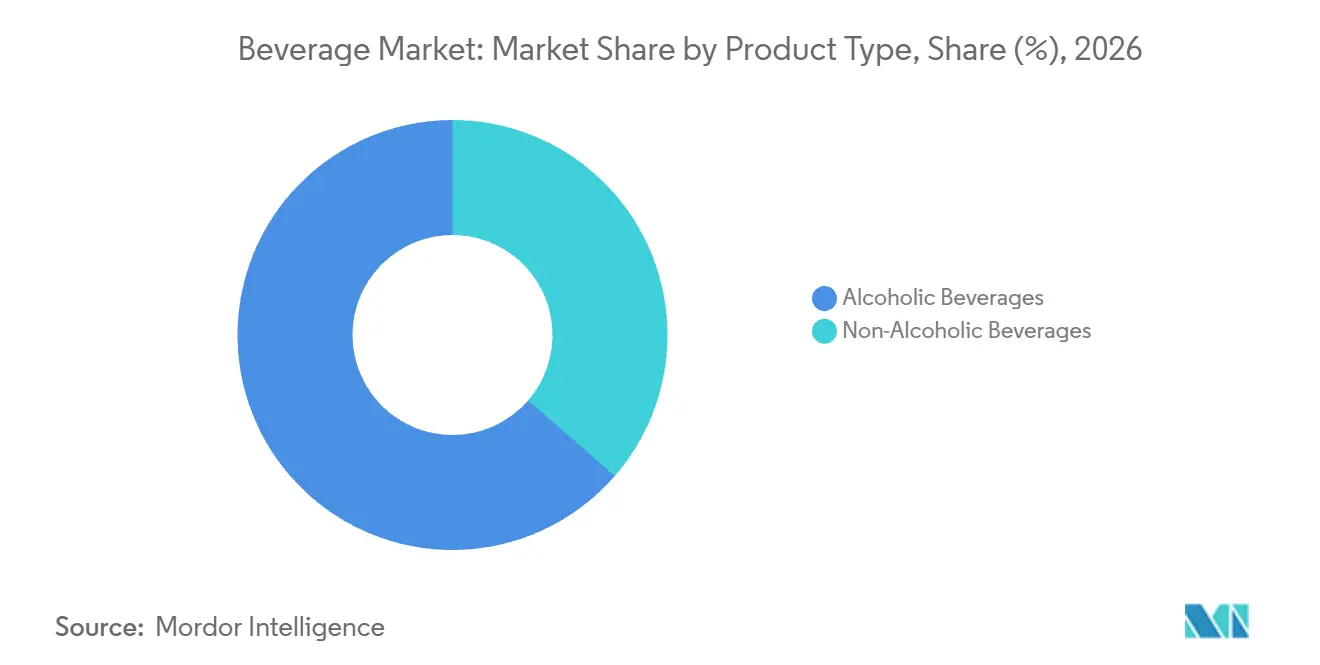
- Nach Produkttyp führten alkoholische Getränke mit einem Getränkemarktanteil von 63,62 % im Jahr 2026, während alkoholfreie Getränke mit einem CAGR von 5,8 % über 2027–2032 am schnellsten wachsen sollen.
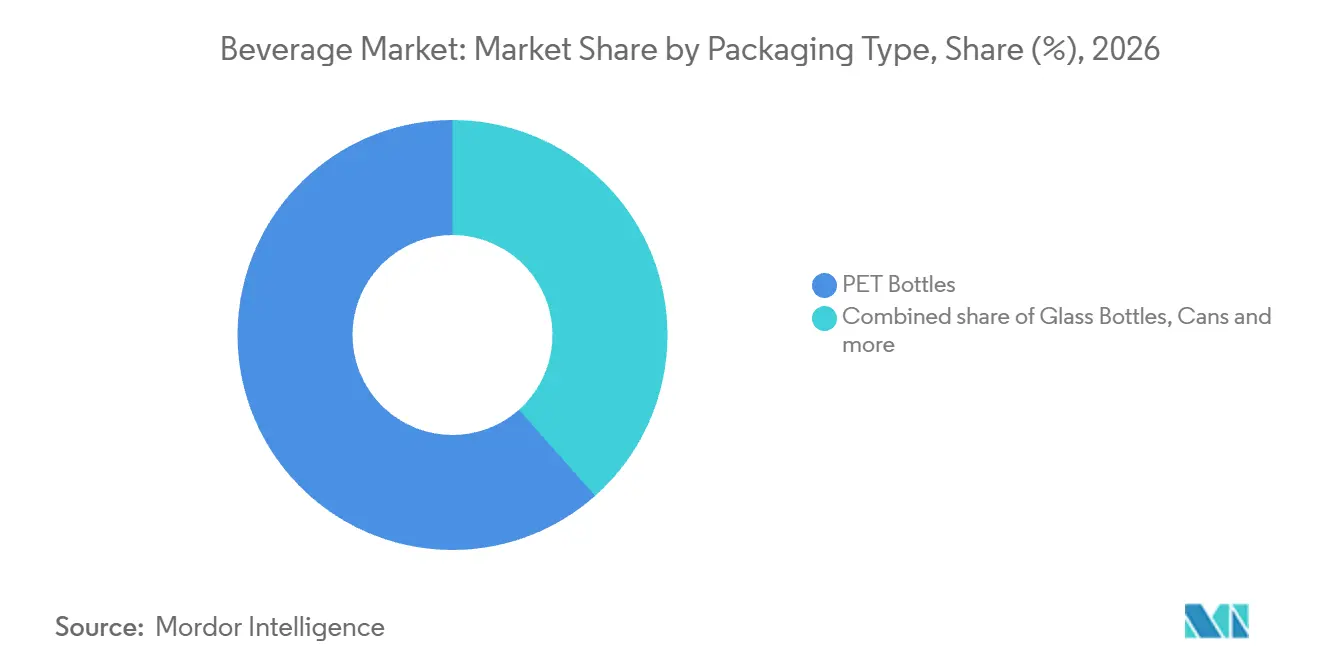
- Unter den Verpackungstypen hielten PET-Flaschen im Jahr 2026 einen Anteil von 61,55 % an der Getränkemarktgröße, und Dosen sollen mit einem CAGR von 5,6 % über 2027–2032 am schnellsten wachsen.
- Innerhalb der Anwendungen führte die Kategorie Sonstige mit 46,67 % des globalen Getränkeumsatzes im Jahr 2026, während Ernährungs- und Funktionsunterstützung mit einem CAGR von 6,7 % über 2027–2032 am schnellsten wachsen soll.
- Der Vertrieb wurde vom Außer-Haus-Handel mit 71,8 % des globalen Getränkeumsatzes im Jahr 2026 angeführt, während der Gastronomiebereich mit einem CAGR von 5,55 % über 2027–2032 am schnellsten wachsen soll.
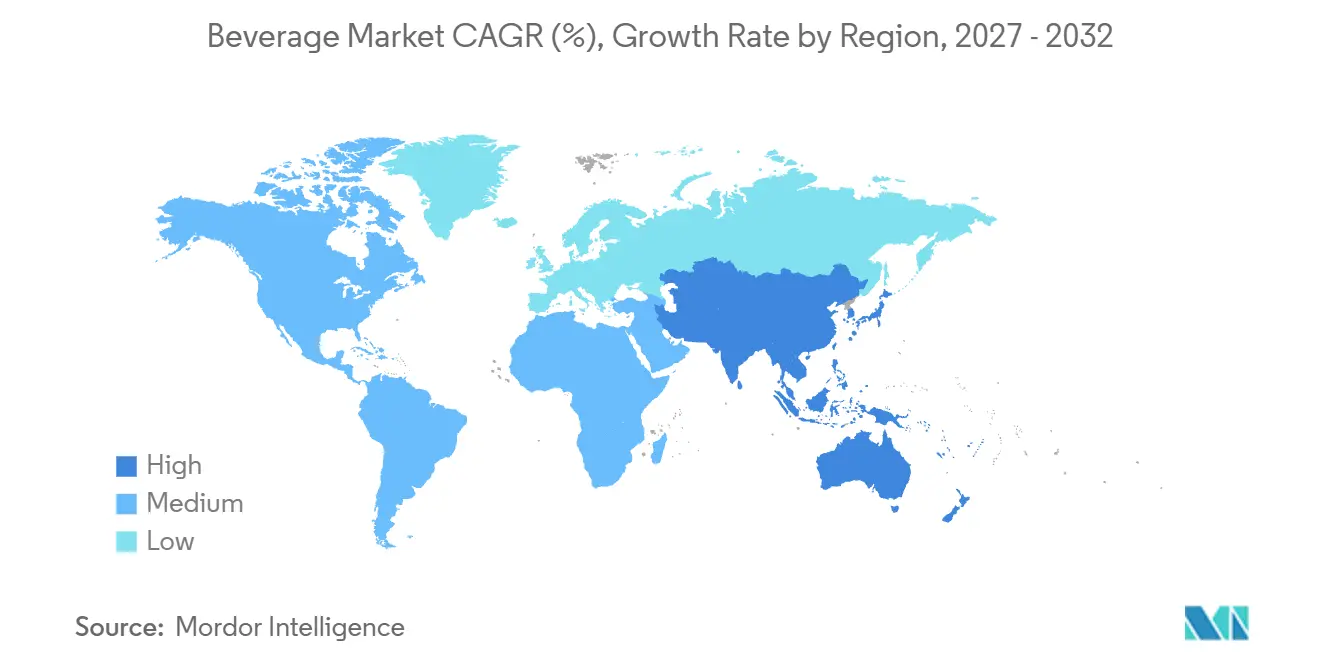
- Geografisch entfiel auf Nordamerika ein Anteil von 38,71 % am globalen Getränkeumsatz im Jahr 2026, und Asien-Pazifik soll mit einem CAGR von 5,65 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnell wachsende urbane Unterwegs-Konsumkultur | +2% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung bei alkoholischen und funktionalen Getränken | +1.8% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Soziale Konsumtrends treiben die Nachfrage nach Erlebnisgetränken an | +1.4% | Das Vereinigte Königreich | Kurzfristig (≤ 2 Jahre) |
| Gesundheitsbewusstsein steigert die Nachfrage nach funktionalen und zuckerarmen Getränken. | +1.9% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsbedenken gestalten Verpackungsentscheidungen neu | +0.8% | Frankreich und Polen | Langfristig (≥ 4 Jahre) |
| Urbane Lebensstile steigern die Nachfrage nach Fertiggetränken | +0.7% | Das Gebiet Spaniens | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnell wachsende urbane Unterwegs-Konsumkultur
Die convenience-basierte Getränkenachfrage gibt Lieferanten eine Möglichkeit, kurze Konsumgelegenheiten zu bedienen. Für diesen Anlass kann das Angebot sowohl ein abgepacktes Getränk als auch ein am Verkaufsort zapffrisches Getränk umfassen. Abgepackte Getränke machten 2025 18,7 % der Innenverkäufe in US-amerikanischen Convenience-Stores aus, ein Anstieg um 0,8 Prozentpunkte gegenüber 2024. Die National Association of Convenience Stores (NACS) stufte kalt zapffrische Getränke im dritten Quartal 2025 ebenfalls unter den Top-5-Wachstumskategorien in US-amerikanischen Convenience-Stores ein. Nur ein Format zu bedienen würde Lieferanten der alleinigen Leistung dieses Formats aussetzen, während ein kombiniertes Angebot sowohl an der abgepackten als auch an der kalt zapffrischen Nachfrage teilhaben kann.
Premiumisierung bei alkoholischen und funktionalen Getränken
Premiumisierung kann den Wert eines Getränkeanlasses steigern, ohne dass Verbraucher größere Mengen kaufen müssen. NIQ berichtete im Januar 2026, dass Super-Premium- und Ultra-Luxus-Spirituosen ihren Anteil am gesamten US-amerikanischen Spirituosenwert im Vorjahr ausgebaut haben. Das separate US-Panel von NIQ maß, dass die Ausgaben für funktionale Getränke pro Käufer in den 52 Wochen bis zum 18. April 2026 im Jahresvergleich um 12 % stiegen, gegenüber 5,4 % für Gesamtgetränke. Diese Erkenntnisse identifizieren unterschiedliche kommerzielle Hebel, mit einem reichhaltigeren Spirituosenmix neben einer höheren Ausgabenintensität bei Käufern funktionaler Getränke. Wertanteilsgewinne belohnen die Positionierung von Premium-Spirituosen, während steigende Ausgaben für funktionale Getränke pro Käufer einen separaten Weg zu höheren Einnahmen pro Kunde bieten.
Soziale Konsumtrends treiben die Nachfrage nach erlebnisorientierten Getränken
Besondere Anlässe geben Getränkelieferanten im Gastronomiebereich eine Möglichkeit, ber das mit einem Besuch verbundene Trinkerlebnis zu konkurrieren. Die NIQ-Umfrage 2026 ergab, dass 40 % der britischen Verbraucher bei besonderen Anlässen essen oder trinken gingen. Unter den britischen Verbrauchern, die bei diesen Anlässen Getränke kauften, gaben 51 % an, dass sie wahrscheinlich mehr für ein qualitativ hochwertigeres Getränk zahlen würden. Diese Kombination unterstützt ein anlassspezifisches Angebot, bei dem das Getränk zum Grund des Feierns beiträgt, wobei die Qualitätsdifferenzierung eine Grundlage für eine höherpreisige Wahl bietet. Qualitätsorientierte Serviervorschläge könnten die Zahlungsbereitschaft bei besonderen Anlässen in höhere Ausgaben pro Besuch umwandeln, ohne auf mehr Besuche angewiesen zu sein.
Gesundheitsbewusstsein steigert die Nachfrage nach funktionalen und zuckerarmen Getränken.
Weniger Zucker und zusätzliche Funktionalität geben Getränkeherstellern separate Möglichkeiten, gesundheitsorientierte Nachfrage zu adressieren, ohne auf größere Serviermengen angewiesen zu sein. In der EY-US-Umfrage 2025 gaben 66 % der Verbraucher an, dass sie zuckerärmere, kalorienärmere Getränke wählten.[1] In derselben Umfrage berichteten 65 % der US-amerikanischen Erwachsenen, mindestens alle 2 Wochen funktionale Getränke zu trinken. EY stellte außerdem fest, dass 52 % der US-amerikanischen Verbraucher bereit waren, mehr für Getränke zu zahlen, die Gesundheits- und Wellnessziele unterstützen. Regelmäßiger funktionaler Konsum und die geäußerte Zahlungsbereitschaft legen nahe, dass ein zuckerarmes funktionales Getränk Wiederholungskäufe mit einem Preisaufschlag verbinden könnte.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Zuckersteuer und Gesundheitsvorschriften | -1.3% | Das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Schwankende Rohstoffpreise | -1% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Strenge Alkoholvorschriften | -0.6% | Das Gebiet Thailands | Kurzfristig (≤ 2 Jahre) |
| Kennzeichnungs- und Transparenzvorschriften | -0.4% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Zuckersteuer und Gesundheitsvorschriften
Zuckergebundene Abgaben schränken Hersteller gesüßter Getränke ein, indem sie eine Steuerbelastung an die Zusammensetzung des fertigen Getränks knüpfen. Britische Abfüller zahlen die Soft Drinks Industry Levy auf abgabepflichtige Getränke, die mindestens 5 Gramm Zucker pro 100 Milliliter enthalten. Die ab dem 1. April 2026 geltenden Sätze wenden eine höhere Stufe bei 8 Gramm oder mehr an. Das Grundsatzpapier von HM Revenue & Customs vom Juli 2026 sah eine Absenkung des Schwellenwerts für Erfrischungsgetränke mit Zuckerzusatz auf 4,5 Gramm pro 100 Milliliter ab dem 1. Januar 2028 vor. Eine Rezeptur zwischen diesen Schwellenwerten würde daher einer neuen Kostenbelastung ausgesetzt sein, wenn die geplante Änderung in Kraft tritt. Abfüller, die eine gesüßte Rezeptur beibehalten, würden die Abgabe in den Margen absorbieren oder sie in einen höheren Verkaufspreis weitergeben, der die Nachfrage einschränken könnte.
Schwankende Rohstoffpreise
Die Kostenbelastung durch Süßungsmittel kann die Getränkenachfrage einschränken, wenn Lieferanten höhere Inputpreise nicht absorbieren können, ohne die Verkaufspreise zu erhöhen. In seiner Einreichung für 2025 berichtete Coca-Cola FEMSA, Zucker über den internationalen Marktpreisen zu kaufen, aufgrund lokaler Vorschriften und Marktzutrittsbarrieren in seinen Betriebsländern außer Brasilien und Uruguay. The Coca-Cola Company identifizierte in seinem Bericht für 2025 ebenfalls schwankende Süßungsmittelpreise und mögliche wetterbedingte Engpässe bei Hochfruktose-Maissirup, der in den Vereinigten Staaten verwendet wird. Das Unternehmen warnte, dass Verbraucher mit unzureichender Kaufkraft Käufe reduzieren könnten, wenn höhere Kosten die Verkaufspreise erreichen. Das Unternehmen nutzte Lieferantenpreisvereinbarungen für bestimmte Inputs und Derivate, wenn dies zur Steuerung des Rohstoffrisikos angemessen war. Höhere Süßungsmittelkosten, die die Regalpreise erreichen, lassen Abfüller daher zwischen der Absorption der Kosten in den Margen und der Exposition der Käufe gegenüber der begrenzten Kaufkraft der Verbraucher wählen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Etablierte alkoholische Nachfrage trifft auf breitere alkoholfreie AnlässeAlkoholische Getränke machten 2026 einen Anteil von 63,62 % an der Getränkemarktgröße aus. Die Internationale Organisation für Rebe und Wein schätzte den globalen Weinkonsum im Jahr 2025 auf 208 Millionen Hektoliter, ein Rückgang von 2,7 % gegenüber 2024.[2] Dieses Volumen zeigt die Größenordnung von Wein, einer der alkoholischen Kategorien, auch wenn der Rückgang den Druck auf die Trinkmengen zeigt. Den Weinumsatz gegen diesen Rückgang der verkauften Liter zu halten, würde einen höheren Wert pro Liter erfordern.
Alkoholfreie Getränke sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,8 % über 2027–2032. The Coca-Cola Company berichtete, dass das globale Einheitsfallvolumen für seine kombinierte Kategorie Wasser, Sport, Kaffee und Tee im Jahr 2025 um 2 % wuchs. Das Unternehmen gewann in diesem Jahr auch Wertanteile bei globalen alkoholfreien Trinkfertiggetränken. Diese Ergebnisse veranschaulichen unterschiedliche Wege zum kommerziellen Fortschritt, wobei der physische Konsum in einem definierten Portfolio expandiert und der Hersteller seine breitere Trinkfertigposition stärkt.



Nach Verpackungstyp:
PET-Skalierung koexistiert mit ungleichmäßiger DosenexpansionPET-Flaschen repräsentierten 2026 einen Getränkemarktanteil von 61,55 %. Nicht wiederbefüllbare PET-Flaschen machten 2025 48 % der Verpackungseinheiten im globalen Coca-Cola-System aus und umfassten das Unternehmen sowie seine eigenen und unabhängigen Abfüllpartner, soweit zutreffend. Im Jahr 2025 sparte Coca-Cola FEMSA 1,55 Gramm PET pro optimierter 600-Milliliter-Flasche über 305 Millionen produzierte und in Mexiko vertriebene Flaschen. Die Optimierung der bestehenden Flasche über diese Produktionsreihe zeigt einen großen Abfüller, der den Materialeinsatz reduziert und dabei PET als Verpackungsformat beibehält.
Dosen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,6 % über 2027–2032. CANPACK berichtete 2025 gegenüber 2024 ein Wachstum von 3 % bei den Getränkedosenrumpfvolumina, mit Zuwächsen in den Vereinigten Staaten und Indien, die teilweise durch niedrigere Volumina in Europa und Brasilien ausgeglichen wurden. Höhere Dosenrumpfvolumina in den Vereinigten Staaten und Indien gegenüber niedrigeren Volumina in Europa und Brasilien zeigen, dass die Nachfrage von CANPACK nach Ländern ungleichmäßig expandiert. Glasflaschen machten nach Volumen fast den gesamten Verpackungsformatmix von Constellation Brands bei Wein und Spirituosen im Geschäftsjahr 2026 aus. Die Dosennachfrage bei CANPACK verfolgt daher länderspezifische Volumenverschiebungen, während Glas fast den gesamten Verpackungsformatmix im Wein- und Spirituosenportfolio von Constellation hält.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Anwendung:
Breite Restnutzungen und zutatenbezogene DifferenzierungSonstige war das größte Anwendungssegment und repräsentierte 2026 46,67 % des Umsatzes. The Coca-Cola Company berichtete im zweiten Quartal 2026 ein Wachstum von 4 % beim globalen Einheitsfallvolumen für kohlensäurehaltige Erfrischungsgetränke im Jahresvergleich, einschließlich der von seinen Abfüllpartnern verkauften Getränke. Da das Einheitsfallvolumen die vom Unternehmen und seinen Abfüllpartnern verkauften Getränke zählt, zeigt der Zuwachs von 4 % Volumen, das durch das gesamte System in einer Erfrischungskategorie außerhalb der Energie- und Ernährungsanwendungen fließt.
Ernährungs- und Funktionsunterstützung ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,7 % über 2027–2032. NIQ maß in seiner Analyse vom September 2026 ein Tonnagenwachstum von 10,1 % bei kanadischen Getränken mit Aminosäuren über die letzten 52 abgedeckten Wochen. Diese Messung gibt der Anwendung ein kommerzielles Signal auf Basis gekaufter physischer Produkte, wobei Aminosäuregetränke ein spezifisches rezepturbasiertes Beispiel liefern. Energieschub hat einen anderen Produktschwerpunkt, exemplifiziert durch koffeinhaltige Energydrinks, die zur Verbesserung der geistigen und körperlichen Leistungsfähigkeit vermarktet werden. Die Unterscheidung zwischen Aminosäure- und Koffeinpositionierung macht die Rezeptur zum zentralen Element, wie Hersteller diese funktionalen Anwendungen differenzieren.
Nach Vertriebskanal:
Einzelhandelsformatverschiebungen und getränkegetriebene RestaurantbesucheDer Außer-Haus-Handel war das größte Vertriebssegment und machte 2026 71,8 % des Umsatzes aus. Der Wine and Spirit Trade Association (WSTA) berichtete für die 52 Wochen bis zum 27. Dezember 2025 unter Verwendung von NIQ-Daten ein Volumenwachstum von 12 % im Jahresvergleich bei britischen alkoholischen Trinkfertiggetränken im Außer-Haus-Handel. Die Analyse der WSTA führte 44 % der Kategorieumsätze auf Verbraucher zurück, die Ausgaben von Spirituosen auf Trinkfertiggetränke verlagerten. Diese Käufe platzieren Trinkfertigformate innerhalb eines etablierten Pools von Einzelhandelsalkoholausgaben. Vorgemischte Einzelhandelsprodukte können daher um bereits gebundene Spirituosenausgaben konkurrieren, was die Formatdifferenzierung in den Regalen des Außer-Haus-Handels relevant macht.
Der Gastronomiebereich ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,55 % über 2027–2032. Die US-Umfrage der National Restaurant Association 2026 ergab, dass 37 % der Verbraucher mindestens wöchentlich ausschließlich Getränke in Restaurants kauften. In der Betreiberumfrage der Vereinigung gaben 87 % der Vollservice-Betreiber und 80 % der Eingeschränkter-Service-Betreiber an, dass Getränke ein wichtiger Treiber des Restaurantverkehrs sein könnten. Diese Antworten unterstützen eine Getränkeproposition, die in der Lage ist, einen eigenständigen Restaurantbesuch anzuziehen. Ausschließliche Getränkekäufe geben Restaurantlieferanten einen Grund, Getränke zu entwickeln, die unabhängig von der Speisekarte einen Besuch generieren können.
Geografische Analyse
Nordamerika Getränkemarkt
Nordamerika führte mit einem Getränkemarktanteil von 38,71 % im Jahr 2026. The Coca-Cola Company berichtete für sein Nordamerika-Segment im Jahr 2025 einen vergleichbaren Non-GAAP-Nettoumsatz von 19,6 Milliarden USD, was 40 % seines Unternehmensgesamtumsatzes entspricht. Da das Segment Fertigwaren, gekühlte Säfte und Milchprodukte sowie Foodservice-Betriebe umfasst, zieht sein Umsatz sowohl aus abgepackten Getränken als auch aus an Foodservice-Kunden servierten Getränken.
Asien-Pazifik Getränkemarkt
Asien-Pazifik ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 5,65 % über 2027–2032. Varun Beverages nahm 2025 4 Greenfield-Getränkeproduktionsanlagen in Indien in Betrieb, in Prayagraj, Damtal, Buxar und Mendipathar. Das Unternehmen berichtete im zweiten Quartal 2026 gegenüber dem gleichen Quartal 2025 ein Wachstum von 14,4 % beim Getränkeabsatzvolumen in Indien und nannte den Ausbau von Produktions-, Vertriebs- und Kühlinfrastruktur als Wachstumstreiber. Das Management beschrieb Wachstum im zweistelligen Bereich ab März, mit Ausnahme des Aprils, der etwa flach war. Der kommerzielle Test für die Anlagen in Uttar Pradesh, Himachal Pradesh, Bihar und Meghalaya ist, ob Vertrieb und Kühlung während des saisonalen Verkaufsfensters Schritt halten.
In Südamerika berichtete Coca-Cola FEMSA 2025 Volumenwachstum in Brasilien, Argentinien und Uruguay, das teilweise durch niedrigere Volumina in Kolumbien ausgeglichen wurde. Die 12-Monats-Analyse von Circana bis Juni 2026 ergab, dass 43 % der Käufer in Frankreich, Deutschland, Italien, den Niederlanden, Spanien und dem Vereinigten Königreich berichteten, weniger Alkohol zu kaufen, Käufe aufzuschieben oder ganz darauf zu verzichten. Im Nahen Osten und Afrika berichtete die Afrika-Betriebseinheit von The Coca-Cola Company 2025 ein Einheitsfallvolumenwachstum von 3 %. Ihre kombinierte Betriebseinheit Eurasien und Naher Osten berichtete in diesem Jahr ein Einheitsfallvolumenwachstum von 7 %. Alkoholmarken, die moderierende europäische Käufer bedienen, sehen sich einer Konsumeinschränkung gegenüber, während die genannten südamerikanischen Betriebe von Coca-Cola FEMSA sowie die afrikanischen und eurasischen und nahöstlichen Einheiten von The Coca-Cola Company 2025 Volumenzuwächse verzeichneten.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen anhand der Kennzeichnungs- und Produktinformationsarbeit, mit der Hersteller von Marken-Erfrischungsgetränken konfrontiert sind. Die Teilnehmerperspektive umfasst abgepackte Einzelhandelsprodukte und Lieferungen an Foodservice-Käufer. Eine etablierte Nährwertdeklaration, eine direkte Vorderseiten-Warnung und eine Menüoffenlegungspflicht des Käufers legen die Verantwortung an verschiedenen Punkten in der Handelsbeziehung fest.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Frankreich | Japan | Saudi-Arabien |
|---|---|---|---|---|---|
| Primäre Behörde | Food and Drug Administration | Anvisa und staatliche oder kommunale Gesundheitsüberwachungsbehörden | Abteilungsdirektionen für den Bevölkerungsschutz, Provence-Alpes-Côte d'Azur, Inspektionen 2025 | Verbraucherangelegenheitsbehörde | Saudi Food and Drug Authority |
| Wichtige Instrumente oder Richtung | 21 CFR 101.9; vorgeschlagene Nutrition Info Box auf der Vorderseite | RDC 429/2020 und IN 75/2020; Kennzeichnungskonsultationsvorschläge | Verordnung (EU) Nr. 1169/2011; vorgeschlagene EU-Überprüfung der Lebensmittelinformationen | Lebensmittelkennzeichnungsstandards; Änderungen für Lebensmittel mit Nährwertfunktion, wirksam ab 1. Oktober 2026 | GSO 9:2022; Koffein-Menüoffenlegung für Getränke, wirksam ab 1. Juli 2025 |
| Kommerzielle Auswirkung | Nährwertinformationen auf abgedeckten abgepackten Produkten, vorbehaltlich Ausnahmen | Nährwerttabellen und schwellenwertausgelöste Vorderseitenwarnungen | Zutaten, Allergene, Menge, Datum, Betreiberdetails und Nährwert für abgedeckte Verpackungen | Nährwert- und Energiedeklarationen mit genannten Ausnahmen; Übergang für Lebensmittel mit Nährwertfunktion bis zum 31. März 2030 | Restaurants und Cafés geben den Koffeingehalt von Getränken auf Papier- und elektronischen Speisekarten an |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Der Vorschlag der FDA vom Januar 2025 würde, wenn er finalisiert wird, den meisten Lebensmitteln mit einem Nutrition Facts-Etikett eine Nutrition Info Box hinzufügen. Die vorgeschlagene Überarbeitung der Europäischen Kommission würde eine harmonisierte Vorderseiten-Nährwertkennzeichnung ohne ein verifiziertes Annahmedatum einführen, während die brasilianische Genehmigung vom Oktober 2025 vorgeschlagene Kennzeichnungskonsultationen und keine endgültigen Änderungen abdeckte. Die japanische Änderung vom 1. Oktober 2026 betrifft Lebensmittel mit Nährwertfunktion, mit einem Übergang bis zum 31. März 2030, der die Kontinuität für gewöhnliche Deklarationen auf abgepackten Getränken unterstützt. Die Bewertung „Keine Änderung” für Saudi-Arabien spiegelt die etablierte Kennzeichnung für abgepackte Lebensmittel und die ab dem 1. Juli 2025 wirksamen Koffein-Menüoffenlegungen wider, die definierte Informationspflichten für Hersteller und ihre Foodservice-Kunden schaffen.
Wertschöpfungskettenstufen
Die Getränkewertschöpfungskette vergleicht, wie Zutatenzulieferer, Verpackungshersteller, Produzenten und Vertriebsoperationen spezialisierte Fähigkeiten in Umsatz umwandeln. ADM liefert natürliche Aromen und Getränkezutaten, während CANPACK Aluminium-Getränkedosen und andere Verpackungslösungen herstellt. Diese vorgelagerten Rollen platzieren Rezeptur- und Behälterentscheidungen vor den Produktions- und Vertriebsaktivitäten, die ein Markengetränk zu den Käufern bringen. Die kommerzielle Unterscheidung besteht darin, ob man von einem von vielen Marken verwendeten Input oder von dem fertigen Getränk verdient, das über die Vertriebswege eines Herstellers zu den Kunden verkauft wird.
Wertschöpfungskettenanalyse Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Zutatenzulieferung | Getränkezutatenzulieferer wie ADM | Zutaten- und Aromaverkäufe | Abstimmung der Zutatenspezifikationen auf das beabsichtigte Getränk | Alternative Rezepturen qualifizieren, bevor die Produktion festgelegt wird |
| Verpackungsherstellung | Getränkedosen- und Verpackungshersteller wie CANPACK | Behälter- und Verschlussverkäufe | Koordinierung der Behälterverfügbarkeit mit den Abfüllanforderungen | Behälterquellen gegen die Abfüllspezifikation qualifizieren |
| Getränkeproduktion und Abfüllung | Integrierte Getränkehersteller wie PepsiCo Beverages North America und Diageo | Markierte Fertiggetränkeverkäufe | Rezeptur-, Verpackungs- und Produktionsentscheidungen aufeinander abgestimmt halten | Änderungen über die gesamte Produktionssequenz validieren |
| Vertrieb und Kundenverkäufe | Integrierte Herstellervertriebsoperationen wie PepsiCo Beverages North America und Diageo | Kundenverkäufe innerhalb integrierter Getränkebetriebe | Produktionsverfügbarkeit mit Kundenlieferbedarf verbinden | Produktionsfreigabe mit Vertriebskapazität koordinieren |
| Quelle: Mordor Intelligence | ||||
Integration ermöglicht es einem Hersteller, Produktion und Lieferung als Teile desselben Fertiggetränkeverkaufs zu verwalten. PepsiCo Beverages North America betreibt Abfüll- und Vertriebsanlagen und verkauft Fertigwaren direkt an unabhängige Distributoren und Einzelhändler. Diageo kombiniert ähnlich Beschaffung, Spirituosen- und Bierproduktion, Transport und Kundenverkäufe. Ein Rezeptur- oder Verpackungsübergang innerhalb eines integrierten Herstellers muss daher durch das Liefersystem funktionieren, bevor er zu verlässlicher kommerzieller Kapazität werden kann.
Wettbewerbslandschaft
Marktkonzentration
Die Branche hat eine mäßig konzentrierte Struktur, wobei große internationale Markeninhaber durch Portfolios konkurrieren, die verschiedene Getränkekategorien und Konsumgelegenheiten abdecken. Zu den wichtigsten Teilnehmern gehören Nestlé S.A., PepsiCo Inc., Anheuser-Busch InBev, The Coca-Cola Company und Bacardi Limited. Nestlé berichtete 2025 ein hohes einstelliges organisches Wachstum bei Getränken, einschließlich Kaffee und Kaffeeaufwertungsprodukten. Nescafé und Kaffeeaufwertungsprodukte waren wichtige Beitragsleister, und das Ergebnis kombinierte starke Preisgestaltung mit positivem realem internem Wachstum.
Anheuser-Busch InBev berichtete, dass Premium- und Super-Premium-Biermarken 2025 etwa 61 % seines Umsatzes generierten, während Corona ein mittleres einstelliges Volumenwachstum erzielte. PepsiCo fügte Pepsi Prebiotic Cola zu den Produkten mit funktionalen Vorteilen hinzu, als es 2025 sein Portfolio umgestaltete. Die Bedeutung von Premiummarken innerhalb der eigenen Umsätze von AB InBev macht die Markenpositionierung zentral für seine Wettbewerbsökonomie. Die Ergänzung von PepsiCo erweitert seine Erfrischungsgetränkeproposition um funktionale Vorteile und gibt den beiden Herstellern unterschiedliche Grundlagen für die Getränkedifferenzierung.
Am 1. Juli 2026 gab The Coca-Cola Company eine globale Vereinbarung mit Marriott International bekannt, die kohlensäurehaltige Erfrischungsgetränke und eine wachsende Palette von Hydrations- und Funktionsgetränken abdeckt. Die Beschaffungsorganisation von Marriott, Hot Shoppe Services International, half bei der Entwicklung der Vereinbarung, deren phasenweiser weltweiter Rollout an diesem Tag begann. The Coca-Cola Company und Bacardi Limited brachten ihren Bacardí & Coca-Cola Trinkfertig-Cocktail Anfang April 2025 in ausgewählten polnischen Einzelhandelsketten auf den Markt.[3] Das 250-Milliliter-Produkt mit 5 % Alkohol trug Kennzeichnungen für das gesetzliche Mindestalter, wobei Coca-Cola HBC den polnischen Verkauf, Vertrieb und das Kundenkanal-Marketing übernahm. Diese Partnerschaften stellen Beschaffungsreichweite und lokalen Vertrieb in den Mittelpunkt der Expansion, während das polnische Trinkfertigprodukt auch den EU-Kennzeichnungsanforderungen für Alkoholgehalt über 1,2 % Alkohol nach Volumen unterliegt.
Marktführer der Getränkebranche
-
Nestlé S.A.
-
PepsiCo Inc.
-
Anheuser-Busch InBev
-
The Coca-Cola Company
-
Bacardi Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Getränkemarkt Unternehmen in diesem Bericht
- The Coca-Cola Company
- PepsiCo Inc.
- Anheuser-Busch InBev
- Nestlé S.A.
- Heineken N.V.
- Diageo plc
- Suntory Holdings Limited
- Constellation Brands
- Red Bull GmbH
- Keurig Dr Pepper
- Molson Coors
- Monster Beverage Corp.
- Nirvana Water Sciences Corp. (Nirvana)
- Danone SA
- Carlsberg Group
- Castel Frères S.A.S.
- Nordaq AB
- Pernod Ricard
- Bacardi Limited
- Bisleri International Pvt. Ltd.
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen Getränkelieferpositionen, die mit pfandgekennzeichneten Einzelhandelsverpackungen und wiederverwendbaren Servierformaten verbunden sind. Die Verpflichtung des Käufers definiert, welches Getränkeangebot die Anforderung erfüllen kann und wann die Änderung kommerziell relevant wird. Für Hersteller besteht die Öffnung darin, das Getränk und sein konformes Format als eine kommerzielle Proposition zu liefern, wobei die Servier- oder Rückgaberegelung in das Angebot integriert ist.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Hauptbarriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Pfandgekennzeichnete abgepackte Getränke in Singapur | Die vollständige Systemimplementierung begann am 1. Oktober 2026 für regulierte Kunststoff- oder Metallgetränkebehälter von 150 Milliliter bis 3 Liter | Singapurer Einzelhändler, die regulierte vorverpackte Getränke führen | Getränke mit der erforderlichen Pfandkennzeichnung und Pfandabwicklung liefern | Verpackungsidentifikation und Pfandkonformität | Hersteller wie Coca-Cola Singapore Beverages, F&N Foods und Pokka |
| Mitnahmegetränke in einem Mehrwegsystem angeboten | EU-Lebensmittelservice-Enddistributoren müssen bis zum 12. Februar 2028 eine Mehrwegoption anbieten | Lebensmittelservice-Distributoren, die heiße oder kalte Mitnahmegetränke anbieten | Ein Getränkeangebot mit wiederverwendbarer Servierverpackung und einer Mehrwegregelung entwickeln | Betrieb des erforderlichen Mehrwegsystems | Getränkelieferanten, die wiederverwendbare Mitnahmeformate bedienen können |
| Wiederverwendbare abgepackte Getränkesortimente | Ab dem 1. Januar 2030 müssen EU-Enddistributoren mindestens 10 % ihrer Getränke in wiederverwendbaren Verkaufsverpackungen innerhalb eines Mehrwegsystems anbieten | Enddistributoren, die verkaufsverpackte Getränke an Verbraucher anbieten | Ein definiertes wiederverwendbares Getränkesortiment liefern, das zur Angebotsverpflichtung des Distributors passt | Das Getränkesortiment und das Mehrwegsystem gemeinsam qualifizieren | Getränkehersteller, die wiederverwendbare Einzelhandelsformate liefern können |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist ein Getränkeangebot, dessen Format und Lieferregelung die spezifische Verpflichtung des Käufers erfüllen. Für die EU-Mehrwegchancen muss die Verpackung an einem Mehrwegsystem teilnehmen, sodass ein wiederverwendbarer Behälter allein die Proposition nicht vervollständigt. Lieferanten, die das Getränk, den Behälter und das erforderliche System verbinden, können für einen identifizierten Vertriebsbedarf konkurrieren, anstatt sich allein auf Verpackungsnovitäten zu verlassen.
Neueste Industrielle Entwicklungen in Getränkemarkt
- Aug 2026: Über die vollständig im Besitz befindliche VBL Industries (Kenya) Limited erwarb Varun Beverages Limited das Geschäft mit Mehrwert-Milchgetränken, Säften und abgepacktem Trinkwasser von Devyani Food Industries (Kenya) Limited. Der Betrieb unter neuer Leitung begann am 1. August 2026.
- Jul 2026: The Coca-Cola Company und Marriott International gaben eine globale Getränkepartnerschaft für kohlensäurehaltige Erfrischungsgetränke und eine wachsende Palette von Hydrations- und Funktionsgetränken bekannt. Ein phasenweiser weltweiter Rollout begann am 1. Juli 2026.
- Jan 2026: Heineken N.V. schloss die Übernahme der Getränke- und Einzelhandelsgeschäfte von FIFCO in Mittelamerika ab, nachdem es regulatorische und unternehmerische Genehmigungen erhalten hatte.
Getränkemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Getränkemarkt misst den jährlichen Herstellerumsatz aus fertigen alkoholischen und alkoholfreien Getränken, die auf globalen Märkten verkauft werden. Diese Verkäufe werden nach Verpackungstyp, Anwendung, Gastronomie- oder Außer-Haus-Handelskanal und Geografie klassifiziert.
Ausschlüsse aus dem Umfang: Abgepackte Lebensmittel, Nahrungsergänzungsmittel, reine Zutaten, die separat von einem fertigen Getränk verkauft werden, leere Getränkebehälter und Verpackungsmaterialien sowie nachgelagerte Wiederverkaufsmargen auf Getränke sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Alkoholische Getränke
- Bier
- Wein
- Spirituosen
- Fertigcocktails
- Hard Seltzers
- Alkoholfreie Getränke
- Kohlensäurehaltige Erfrischungsgetränke
- Abgefülltes Wasser
- Säfte und Nektare
- Energydrinks und Sportgetränke
- Fertigtee und -kaffee
- Milch- und pflanzenbasierte Getränke
- Sonstige alkoholfreie Getränke
- Alkoholische Getränke
- Nach Verpackungstyp
- PET-Flaschen
- Glasflaschen
- Dosen
- Sonstige
- Nach Anwendung
- Energiebooster
- Ernährungs- und Funktionsunterstützung
- Sonstige
- Nach Vertriebskanal
- On-Trade
- Off-Trade
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Online-Händler
- Fachgeschäfte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Kolumbien
- Chile
- Peru
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Globale Belege werden aus Quellen wie dem Indikator für aufgezeichneten Alkoholkonsum der Weltgesundheitsorganisation, den über UNdata verfügbaren FAOSTAT-Produktions- und Handelsreihen, den Wein-Produktions-, Konsum- und Handelsberichten der Internationalen Organisation für Rebe und Wein sowie den Berichten der National Association of Convenience Stores über abgepackte und zapffrische Getränkeverkäufe zusammengestellt. Zusammen liefern diese Quellen unterschiedliche Signale zu Getränkeversorgung, aufgezeichnetem Konsum, Kategoriebedingungen sowie Einzelhandels- und Foodservice-Kanälen.
Unternehmenseinreichungen und Investorenmaterialien liefern Kategorie-, Geografie- sowie Preis- und Mixindikatoren, während Zoll- und Regulierungsveröffentlichungen helfen, grenzüberschreitende Ströme und Änderungen der Produktanforderungen zu erklären. Seriöse Wirtschaftspresse und Handelsmitteilungen können den Zeitpunkt und die Richtung von Unternehmens- und Kanalentwicklungen gegenchecken. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Um Preisgestaltung, Produktmix und Kanalabdeckung zu verstehen, verwendet das Primärforschungsdesign strukturierte Interviews und Umfragen mit Getränkeherstellern, Abfüllern, Distributoren, Einzelhandels- und Foodservice-Käufern sowie Kategorie- und Finanzleitern. Analysten nutzen ihre Beobachtungen, um Sekundärquelleninterpretationen und Annahmen hinter Kategorie-, Kanal- und Regionalprognosen zu testen, wobei Fragen an die Verantwortlichkeiten jedes Befragten geknüpft sind. Wo Belege spärlich oder inkonsistent sind, vergleichen Analysten ein anderes Land, eine andere Kategorie oder ein anderes Jahr und gleichen Schätzungen gegen Unternehmensoffenlegungen, Handelsdaten und Kanalindikatoren ab, bevor sie Annahmen in das Modell übernehmen.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Um die Marktgrenze vor der Aggregation festzulegen, zählt das Modell den Herstellerumsatz für fertige alkoholische und alkoholfreie Getränke und verwendet eine Top-down-Schätzung des jährlichen globalen Werts mit selektiven Bottom-up-Prüfungen aus Lieferantenumsatz-Rollups und stichprobenartigen durchschnittlichen Verkaufspreisen mal Volumen. Unternehmens- und Kategorieumsatzoffenlegungen, Alkoholproduktions- und aufgezeichnete Konsumreihen, abgepackte und zapffrische Kanalverkäufe, Bevölkerungs- und urbane Nachfrageindikatoren sowie Preis- und Produktmixsignale etablieren den Marktgesamtwert und seinen historischen Pfad. Eine multivariate Regression setzt den Kategoriewert in Beziehung zu Nachfrage-, Kanal- und Preisindikatoren, während die Szenarioanalyse Märkte oder Kategorien mit kurzen oder inkonsistenten Zeitreihen adressiert. Segmentanteile werden aus berichteten Kategoriebelegen aufgebaut und über Produkttyp, Verpackung, Anwendung, Kanal und Geografie mit dem Gesamtwert abgeglichen. Um Lücken zu schließen, verwenden Analysten dokumentierte Länder- oder Kategorieproxys, formulieren Annahmen und Sensitivitätsbereiche und bitten dann Hersteller, Abfüller, Distributoren und Käufer, variablenspezifische Prognosen vor der Aggregation zu prüfen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, offizielle Produktions- und Konsumreihen, Handelsdaten, Kanalbelege und Kategorieeinschätzungen, untersuchen dann Anomalien und wesentliche Abweichungen zwischen unabhängigen Signalen vor der Freigabe. Eine zweite Überprüfung prüft Quelldefinitionen, Zeiträume, Berechnungen, Segmentanteile und Konsistenz über regionale und Kanalschätzungen hinweg. Analysten nehmen erneut Kontakt zu relevanten Befragten auf, wenn eine Definition unklar ist, ein wesentlicher Input sich ändert oder unabhängige Belege wesentlich inkonsistent bleiben. Belege werden jährlich aufgefrischt, zwischen den Zyklen aktualisiert, wenn wesentliche regulatorische, Angebots-, Preis- oder Unternehmensereignisse den Ausblick verändern, und in einem neuen Vorablieferungsdurchgang überprüft.
Mordor Intelligence Getränkemarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Getränkemarkt misst den jährlichen Herstellerumsatz aus fertigen alkoholischen und alkoholfreien Getränken, die auf globalen Märkten verkauft werden.
Zu den wichtigsten Lückenursachen gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Um Lücken zu schließen, verwenden Analysten dokumentierte Länder- oder Kategorieproxys, formulieren Annahmen und Sensitivitätsbereiche und bitten dann Hersteller, Abfüller, Distributoren und Käufer, variablenspezifische Prognosen vor der Aggregation zu prüfen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,14 Bio. USD (2027) | |
| Globales Marktforschungsunternehmen A | 1,96 Bio. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 8,4 % unter dem Wert dieses Berichts für 2027 von 2,14 Bio. USD, 2 Jahre später. Die ausschließliche Abdeckung abgepackter Produkte lässt zapffrische Fertiggetränke aus, die dieser Bericht über den Foodservice zählt. |
| Globales Marktforschungsunternehmen B | 1,83 Bio. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 14,5 % unter dem Wert dieses Berichts für 2027 von 2,14 Bio. USD, 2 Jahre später. Sein veröffentlichter Basiswert liegt vor dem Vergleichsjahr und soll bis 2030 wachsen. |
Die Analysten von Mordor Intelligence triangulieren Unternehmensoffenlegungen, offizielle Produktions- und Konsumreihen, Handelsdaten, Kanalbelege und Kategorieeinschätzungen, untersuchen dann Anomalien und wesentliche Abweichungen zwischen unabhängigen Signalen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Getränkemarkt und welches Wachstum wird erwartet?
Die Größe soll 2027 2,14 Billionen USD und bis 2032 2,78 Billionen USD erreichen, mit einem CAGR von 5,35 % über 2027–2032.
Was unterstützt die Nachfrage nach funktionalen und zuckerarmen Getränken?
In der EY-US-Umfrage 2025 gaben 66 % der Verbraucher an, zuckerärmere, kalorienärmere Getränke zu wählen, und 65 % berichteten, mindestens alle 2 Wochen funktionale Getränke zu konsumieren.
Welcher Produkttyp trägt am meisten zum Getränkeumsatz bei?
Alkoholische Getränke führten 2026 mit 63,62 % des globalen Getränkeumsatzes.
Welche Unternehmen konkurrieren in der Getränkebranche?
Zu den wichtigsten Teilnehmern gehören Nestlé S.A., PepsiCo Inc., Anheuser-Busch InBev, The Coca-Cola Company und Bacardi Limited.
Was könnte das Wachstum bei gesüßten Getränken einschränken?
Das Vereinigte Königreich plante eine Absenkung des Soft Drinks Industry Levy-Schwellenwerts auf 4,5 Gramm pro 100 Milliliter ab dem 1. Januar 2028. Betroffene Abfüller könnten einer zusätzlichen Steuerbelastung ausgesetzt sein.
Welche Regionen führen beim Getränkeumsatz und der prognostizierten Wachstumsrate?
Nordamerika führte 2026 mit 38,71 % des globalen Getränkeumsatzes. Asien-Pazifik soll mit einem CAGR von 5,65 % über 2027–2032 am schnellsten wachsen.