
Biermarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
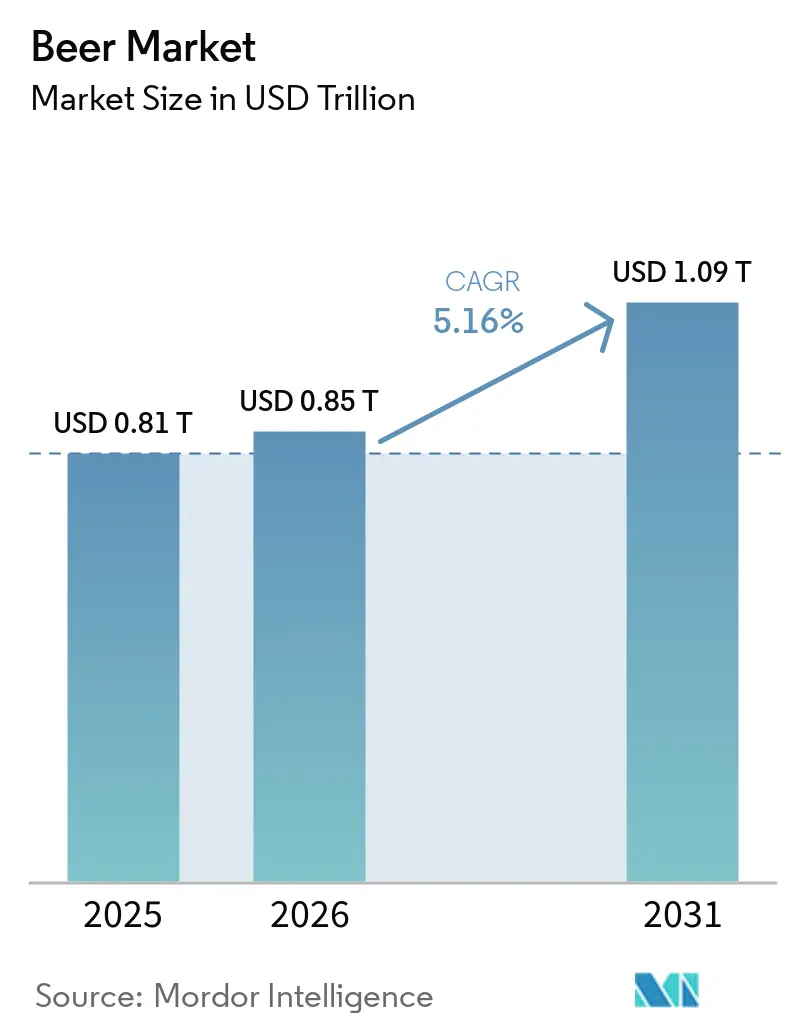
| Marktgröße (2026) | 0.85 Billionen US-Dollar |
| Marktgröße (2031) | 1.09 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Biermarktanalyse von Mordor Intelligence
Die Biermarktgröße wurde im Jahr 2025 auf 0,81 Bio. USD geschätzt und soll von 0,85 Bio. USD im Jahr 2026 auf 1,09 Bio. USD bis 2031 wachsen, was einem CAGR von 5,16 % während des Prognosezeitraums entspricht. Das Marktwachstum wird durch Premiumisierung, Portfoliodiversifizierung in alkoholfreie und alkoholarme Varianten sowie geografische Expansion im Asien-Pazifik-Raum und ausgewählten afrikanischen Märkten gestützt. Große multinationale Brauereien stärken ihre Margen durch direkte Einzelhandelskanäle, fortschrittliche Automatisierung und Initiativen zur regenerativen Landwirtschaft, trotz des Kostendrucks bei Rohstoffen. Alkoholfreie Biere, Craft-Stile und Premium-Lagerbiere gewinnen weiterhin jüngere Verbraucher an, die ihren Alkoholkonsum mäßigen, aber bereit sind, für wahrgenommene Qualität zu zahlen. Nachhaltigkeitsorientierte Investitionen, darunter die Einführung erneuerbarer Energien, Mehrwegglasflaschen und Aluminiumdosen mit höherem Recyclinganteil, stärken die Markenpositionierung bei umweltbewussten Verbrauchern und institutionellen Investoren und festigen damit die globale Bierbranche weiter.
Wichtigste Erkenntnisse des Berichts
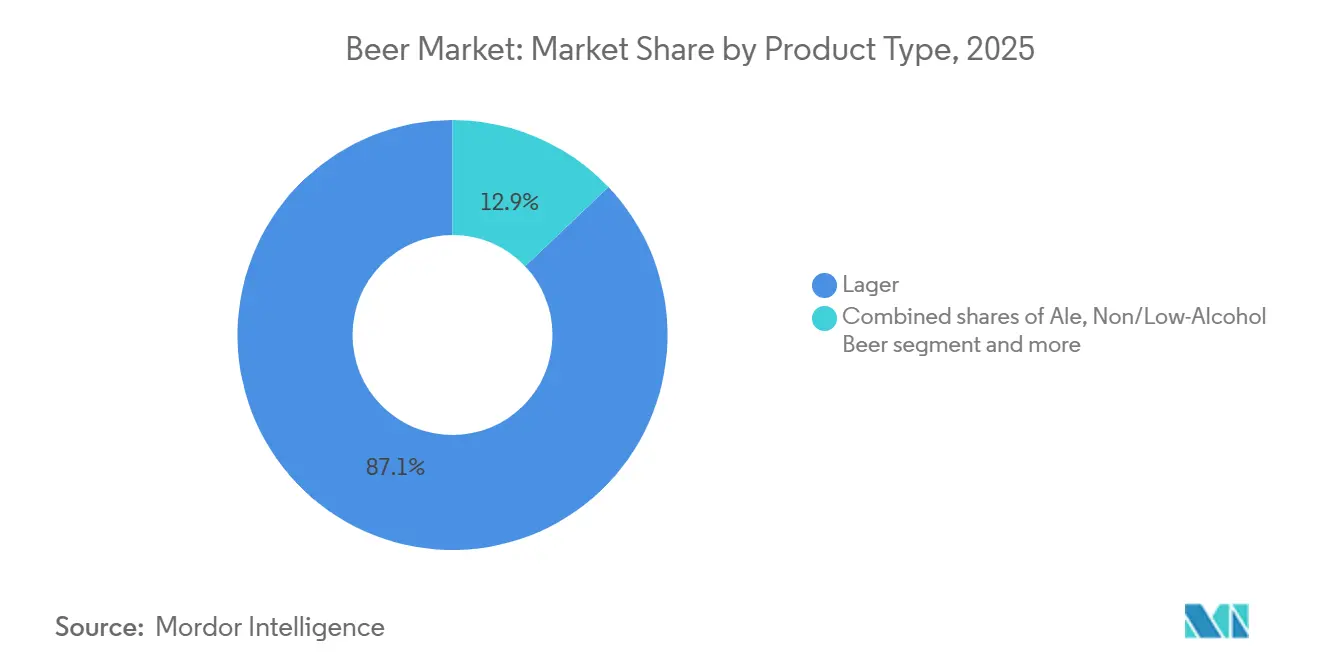
- Nach Produkttyp führte Lagerbier im Jahr 2025 mit einem Biermarktanteil von 87,09 %; alkoholfreies/alkoholarmes Bier wird bis 2031 voraussichtlich mit einem CAGR von 5,30 % im Biermarkt wachsen.
- Nach Kategorie hielt das Standardsegment im Jahr 2025 einen Anteil von 79,32 % am Biermarkt, während das Premiumbiersegment bis 2031 einen CAGR von 5,45 % verzeichnen dürfte.
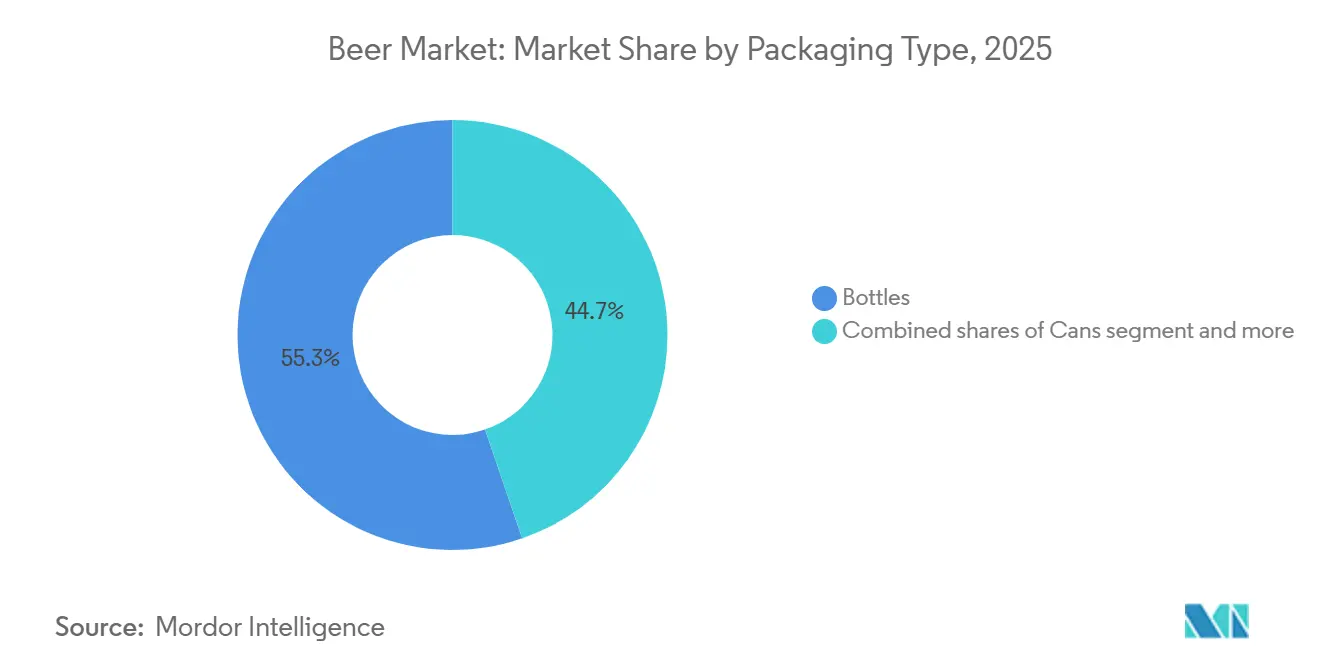
- Nach Verpackungstyp entfielen im Jahr 2025 55,26 % des Marktes auf Flaschen; Dosen verzeichnen mit 5,60 % CAGR das stärkste Wachstum aufgrund von Nachhaltigkeits- und Convenience-Vorteilen.
- Nach Vertriebskanal erzielten Gastronomiekanäle im Jahr 2025 einen Umsatzanteil von 57,45 %; der Einzelhandel wächst mit einem CAGR von 5,71 %, da Heimkonsumgelegenheiten zunehmen.
- Nach Geografie entfallen im Jahr 2025 30,12 % des globalen Umsatzes auf den Asien-Pazifik-Raum, der mit einem CAGR von 5,40 % die am schnellsten wachsende Region bleibt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Anzahl von Brauereien führt zu hoher Verbreitung von Craft Beer | +0.8% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Wachsender Tourismus und Gastgewerbe wirken sich positiv auf das Wachstum aus | +0.60% | Europa, Naher Osten, Asien-Pazifik-Tourismuszentren | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation hinsichtlich Zutaten und Alkoholgehalt | +0.90% | Global, mit früher Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Gesundheitsbewusste Verbraucher beschleunigen die Nachfrage nach glutenfreiem Bier | +0.40% | Nordamerika, Europa, Australien | Langfristig (≥ 4 Jahre) |
| Wachsender Fokus auf nachhaltige und ethische Bierproduktion | +0.70% | Global, mit Vorreiterrolle von Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Technologische Entwicklung der Brauindustrie | +1.0% | Global, mit früher Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Anzahl von Brauereien führt zu hoher Verbreitung von Craft Beer
Das rasche Wachstum von Craft-Brauereien verändert die Marktdynamik weiterhin grundlegend, verschärft den Wettbewerb um Regalflächen und veranlasst etablierte Marktteilnehmer zur Konsolidierung. In den Vereinigten Staaten waren im Jahr 2025 mehr als 9.922 Craft-Brauereien in Betrieb[1]. Großunternehmen übernehmen zunehmend erfolgreiche regionale Craft-Marken und investieren in Innovationspipelines, die lokale Authentizität nachbilden und gleichzeitig von operativer Skalierung profitieren. So stärkte beispielsweise Carlsbergs Übernahme von Britvic für 3,3 Milliarden GBP im Januar 2025 das Engagement des Unternehmens in den Bereichen Premium-Mixer und Craft-affine Getränkekategorien. In der Region Asien-Pazifik, insbesondere in Indien, profitiert das Craft-Beer-Ökosystem weiterhin von der Urbanisierung und dem sich wandelnden Lebensstil der Verbraucher. Von B9 Beverages unterstützte Taproom-Ketten haben bei jungen Berufstätigen in Ballungsräumen an Bedeutung gewonnen und im Geschäftsjahr 2025 ein zweistelliges Umsatzwachstum erzielt. Diese Expansion spiegelt eine anhaltende Nachfrage nach lokalisiertem, erlebnisorientiertem Bierkonsum wider. Sie unterstreicht die Rolle von Craft- und Premiumformaten bei der Diversifizierung des Craft-Biermarkts, der traditionell im Wettbewerb mit massenproduzierten Lagerbieren steht.
Wachsender Tourismus und Gastgewerbe wirken sich positiv auf das Wachstum aus
Die Erholung des Tourismus- und Gastgewerbesektors fördert das Wachstum des Biermarktes, insbesondere im Gastronomiesegment. In Asien verzeichnen Märkte wie Hongkong, Singapur, Thailand und Vietnam einen starken Alkoholkonsum in der Gastronomie, der durch ein lebhaftes Nachtleben, eine ausgeprägte Esskultur und internationale Tourismusströme angetrieben wird. Großveranstaltungen, darunter Bierfestivals, Live-Entertainment und kulturelle Feiern, verstärken den Bierkonsum zusätzlich, indem sie den Besucherverkehr erhöhen und die Vertriebspunkte ausweiten. Diese erlebnisorientierten Umgebungen unterstützen Premium-Preisgestaltung und Markenentdeckung und festigen die Position des Bieres bei freizeitorientierten Konsumgelegenheiten. Parallel dazu hat sich der Biertourismus als bedeutender Wachstumshebel für regionale Märkte etabliert, da Verbraucher zunehmend immersive Erlebnisse durch Besuche von Craft-Brauereien, Produktionsführungen und branchengeführten Veranstaltungen suchen. So ziehen beispielsweise Brauereien in Belgien durch Führungen und Flaggschiff-Veranstaltungen wie das Belgische Bierwochenende erhebliche Besucherzahlen an, was die Rolle des Biertourismus bei der Steigerung des Marktwerts und der Unterstützung des langfristigen Branchenwachstums unterstreicht.
Produktinnovation hinsichtlich Zutaten und Alkoholgehalt
Bierhersteller erschließen den Markt weiterhin durch fortschrittliche Brautechnologien und Zutateninnovationen, die auf die sich wandelnden Verbraucherpräferenzen hinsichtlich Mäßigung, Geschmacksvielfalt und Nachhaltigkeit eingehen. Der Einsatz alkoholarmer Hefestämme, funktionaler Botanicals und präzisionsfermentierter Hopfenverbindungen ermöglicht es Brauern, ihre Geschmacksportfolios zu erweitern und gleichzeitig die Abhängigkeit von traditionellen Rohstoffen zu reduzieren. Eine im Jahr 2025 in Nature Communications veröffentlichte Studie identifizierte neuartige Hefestämme, die in der Lage sind, Biere mit 2–3 % Alkoholgehalt (ABV) herzustellen und dabei einen vollmundigen Körper zu erhalten, was es Brauern ermöglicht, mäßigungsorientierte Konsumgelegenheiten anzusprechen, ohne die sensorische Qualität zu beeinträchtigen[2]. Diese Innovationen ermöglichen es Herstellern, komplexe sensorische Profile mit geringerem Alkoholgehalt zu liefern und damit die Verbrauchernachfrage nach ausgewogenem Konsum ohne Geschmackseinbußen zu bedienen. Im Jahr 2024 führte Carlsberg Pilotbrauversuche mit Präzisionsfermentierungstechniken durch, die den Wasserverbrauch um etwa 30 % reduzierten und den Flächenbedarf im Vergleich zum konventionellen Hopfenanbau um 50 % senkten. Solche Prozessinnovationen verbinden ökologische Effizienz mit Geschmackskonsistenz und unterstreichen die strategische Bedeutung nachhaltiger Brauinputs. Insgesamt stärken diese Fortschritte die Produktdifferenzierung, die Nachhaltigkeitsausrichtung und das langfristige Wachstum im globalen Biermarkt.
Gesundheitsbewusste Verbraucher beschleunigen die Nachfrage nach glutenfreiem Bier
Glutenfreie Bierprodukte verzeichnen ein stetiges Wachstum, unterstützt durch ein wachsendes Gesundheitsbewusstsein der Verbraucher, eine zunehmende Einhaltung spezieller Diäten sowie die steigende Prävalenz und Diagnose von Zöliakie. Verstärkte medizinische Untersuchungen und öffentliche Aufklärungskampagnen haben zu höheren gemeldeten Inzidenzraten beigetragen und die Nachfrage nach zertifizierten glutenfreien und glutenreduzierten Bieralternativen gestärkt. Als Reaktion darauf erweitern sowohl multinationale als auch Craft-Brauereien ihre Produktportfolios, um spezifische Ernährungsanforderungen zu erfüllen, darunter glutenfreie, kalorienarme und kohlenhydratarme Bierformulierungen. Diese Angebote richten sich an Verbraucher, die ketogene, paläolithische und andere eingeschränkte Diäten befolgen, und erweitern die Bierkonsumgelegenheiten über traditionelle Segmente hinaus. Das Verbraucherengagement und die Kategoriesichtbarkeit werden durch Bierfestivals und erlebnisorientierte Marketingveranstaltungen weiter gestärkt, bei denen glutenfreie Optionen prominent präsentiert werden. Solche Plattformen erfüllen eine doppelte Funktion: Sie erhöhen das Bewusstsein für Glutenempfindlichkeit und Zöliakie und informieren Verbraucher gleichzeitig über Produktformulierung und Zertifizierungsstandards. Die direkte Verbraucherinteraktion bei diesen Veranstaltungen ermöglicht es Brauern, Vertrauen aufzubauen, Feedback zu sammeln und die Erstnutzung bei Erstkäufern zu beschleunigen. So veranstaltete beispielsweise Lakefront im Mai 2025 eine Frühjahrs-Outdoor-Feier mit seinen zertifizierten glutenfreien New Grist-Bieren und speziellen glutenfreien Fassbieren, ergänzt durch eine kuratierte Auswahl ausschließlich glutenfreier Food-Trucks und Anbieter.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge staatliche Regulierungen | -0.60% | Global, mit erheblichen Auswirkungen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Gesundheitsbewusste Konsumtrends begrenzen die Biernachfrage | -0.30% | Global, insbesondere in Europa und Nordamerika, wo Wellness-Trends am stärksten ausgeprägt sind | Langfristig (≥ 4 Jahre) |
| Rohstoffkosteninflation und Lieferkettenherausforderungen beeinträchtigen die Bierproduktion | -0.90% | Global, mit unterschiedlicher Intensität in den Regionen | Mittelfristig (2–4 Jahre) |
| Religiöse und kulturelle Einschränkungen beeinflussen das Biermarktwachstum | -0.40% | Naher Osten, Nordafrika, Teile Asiens | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge staatliche Regulierungen
Staatliche Regulierungen üben durch Steuerreformen, Marketingbeschränkungen und erweiterte Kennzeichnungspflichten weiterhin einen erheblichen Einfluss auf den Biermarkt aus, erhöhen die Compliance-Komplexität für Brauer und schränken das Mengenwachstum in stark regulierten Regionen ein. Änderungen der Verbrauchsteuerstrukturen wirken sich direkt auf Preisgestaltung, Konsummuster und die Rentabilität der Gastronomie aus. So wechselte das Vereinigte Königreich im August 2023 zu einem an den Alkoholgehalt (ABV) gekoppelten Verbrauchsteuersystem, was im Jahr 2024 zu einem Rückgang der Biermengen in der Gastronomie um 4 % beitrug[3]. Bemühungen zur regulatorischen Harmonisierung auf regionaler Ebene erhöhen die Betriebskosten für Bierhersteller weiter. Gemäß einer im Dezember 2023 erlassenen Richtlinie der Europäischen Union müssen alkoholische Getränke, die innerhalb des Blocks verkauft werden, bis 2026 Zutatenlisten und Kalorieninformationen ausweisen[4]. Die Einhaltung dieser Anforderungen wird voraussichtlich kumulative Kosten von 50–100 Mio. EUR im Zusammenhang mit der Neugestaltung von Etiketten, Lagerbestandsabschreibungen und Lieferkettenanpassungen für Hersteller verursachen, die in mehreren EU-Märkten tätig sind. Infolgedessen prägen sich entwickelnde regulatorische Rahmenbedingungen in den Regionen die strategischen Entscheidungen der Brauer, beeinflussen Preisgestaltung, Vertrieb und Investitionsprioritäten und mäßigen die gesamte Biermarktexpansion.
Rohstoffkosteninflation und Lieferkettenherausforderungen
Klimabedingte Versorgungsengpässe und Inputkostenvolatilität üben weiterhin Druck auf die Rentabilität und operative Planung der Brauer aus. Im Jahr 2024 störten Dürrebedingungen in wichtigen Gerstenanbauregionen in Frankreich und Deutschland die Ernteerträge, trieben die Spotpreise in die Höhe und zwangen Brauer, bestehende Lagerbestände abzubauen, um die Produktionskontinuität aufrechtzuerhalten. Die Verpackungsinflation verschärfte die Kostenherausforderungen zusätzlich. Steigende Aluminiumpreise beschleunigten effizienzgetriebene Verpackungsredesigns und veranlassten Brauer zur Zusammenarbeit mit Lieferanten wie Ball Corporation an Programmen zur Gewichtsreduzierung von Dosen. Wasserknappheit hat sich als zusätzliches strukturelles Risiko herausgestellt, insbesondere in wasserarmen Märkten. In Südafrika implementierten Brauereien geschlossene Wasserrecyclingsysteme, um den Verbrauch auf etwa 2,5 Hektoliter Wasser pro Hektoliter produziertem Bier zu reduzieren und die Betriebsabläufe an den Weltklasse-Benchmarking-Standards auszurichten. Diese Umwelt- und Inputkostendrücke verdeutlichen daher die wachsende Interdependenz zwischen Klimaresilienz, operativer Effizienz und Margensicherung im globalen Biermarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Lagerbier dominiert, alkoholfreies/alkoholarmes Bier beschleunigt sichLagerbier dominiert weiterhin den globalen Biermarkt und macht im Jahr 2025 87,09 % des Gesamtumsatzes aus, was seine gefestigte Massenmarktposition, insbesondere im Asien-Pazifik-Raum und in Lateinamerika, unterstreicht. Die Segmentleistung wird weiterhin durch umfangreiche Vertriebsnetze, starke Markenbekanntheit und kulturelle Relevanz bei gesellschaftlichen Anlässen, Live-Events und Fernsehsport gestützt. Premiumisierung und Craft-getriebene Diversifizierung prägen weiterhin die Verbraucherausgabenmuster. Während traditionelle Lagerbiere ihre kulturelle Bedeutung behalten, gewinnen Premium-Craft-Lagerbiere und hopfenbetonte Ales bei städtischen Millennials und der Generation Z an Bedeutung und beanspruchen deren Ermessensausgaben.
Im Gegensatz dazu stellt das alkoholfreie und alkoholarme Biersegment die am schnellsten wachsende Produktkategorie dar und wird voraussichtlich mit einem CAGR von 5,30 % wachsen. Das Wachstum wird durch jüngere Verbrauchergruppen angetrieben, die soziales Engagement zunehmend mit Gesundheits- und Wellnessüberlegungen in Einklang bringen. Der Wertbeitrag von alkoholfreiem Bier ist besonders ausgeprägt in entwickelten Märkten, wobei das alkoholfreie Biersegment in Westeuropa durch Initiativen im Bereich der öffentlichen Gesundheit und institutionelle Unterstützung für Kampagnen zum maßvollen Trinken gestützt wird.


Nach Kategorie:
Premiumwachstum übertrifft das StandardvolumenStandardbier repräsentiert weiterhin den Großteil des globalen Bierkonsums und macht im Jahr 2025 79,32 % des Gesamtumsatzes aus. Die Dominanz des Segments wird durch Erschwinglichkeit, breite Verfügbarkeit und gefestigte Verbraucherpräferenzen aufrechterhalten, insbesondere in bevölkerungsreichen Märkten in Asien und Afrika, wo die Preissensibilität ein wichtiger Kauftreiber bleibt. Standard-Lagerbiere verankern daher weiterhin die Mengenstabilität im globalen Biermarkt, trotz zunehmender Segmentierung.
Im Gegensatz dazu zeigt das Premiumbiersegment ein beschleunigtes Wertwachstum und wird voraussichtlich mit einem CAGR von 5,45 % wachsen, was das Standardbier um fast einen Prozentpunkt übertrifft. Diese Entwicklung spiegelt das anhaltende „Aufwärtsverhalten” der Verbraucher wider, da Trinker nach verbesserter Qualität, Markenglaubwürdigkeit und differenzierten Trinkerlebnissen suchen. Die Expansion des Premiumsegments wird weiter durch Markengeschichten unterstützt, die auf Erbe, Handwerkskunst und Authentizität ausgerichtet sind, sowie durch limitierte Verpackungsauflagen und die Ausrichtung auf Gastronomie- und Speisebegleitungsanlässe.
Nach Verpackungstyp:
Nachhaltigkeit treibt das Dosenwachstum anGlasflaschen bleiben das dominierende Bierverpackungsformat und machen im Jahr 2025 55,26 % des globalen Volumens aus. Ihre anhaltende Attraktivität ist eng mit starken visuellen Qualitäts- und Authentizitätssignalen verbunden, insbesondere in europäischen Märkten und Teilen Asiens, wo Flaschen sowohl für das Premium-Branding als auch für die Gastronomie-Präsentation unverzichtbar bleiben. So hat Thai Beverage sein Mehrwegglasflaschen-Programm ausgebaut, um die Kohlenstoffintensität zu senken und sich an sich entwickelnden Nachhaltigkeitszielen auszurichten. Neben diesen Initiativen diversifizieren Brauer weiterhin ihre Verpackungslösungen durch Fässer für den Fassbierservice und papierbasierte Alternativen, die Plastikringe ersetzen und damit strengeren regulatorischen Anforderungen und Umweltstandards entsprechen.
Aluminiumdosen entwickeln sich jedoch zum am schnellsten wachsenden Verpackungsformat und werden voraussichtlich bis 2031 mit einem CAGR von 5,60 % wachsen. Das Wachstum wird durch die Kreislaufwirtschaftsvorteile von Dosen angetrieben, darunter hohe Recyclingquoten, reduziertes Transportgewicht und verbesserte Portabilität. Dosen bieten auch funktionale Leistungsvorteile, da ihre Fähigkeit, Licht zu blockieren und den Sauerstoffeintrag zu begrenzen, die Haltbarkeit von hopfenbetonten und geschmackssensiblen Bieren verbessert. Infolgedessen wird erwartet, dass der Biermarkt für abgefüllte Premium-Lagerbiere in Dosen erheblich wachsen wird, wobei große Marken wie Budweiser Sekundärverpackungen und Etikettierungen einführen, die Recyclinganteil-Benchmarks hervorheben, um nachhaltigkeitsbewusste Verbraucher anzusprechen.
Nach Vertriebskanal:
Wachstum im Einzelhandel beschleunigt sichGastronomiekanäle behaupten weiterhin eine führende Position im globalen Biermarkt und erzielen im Jahr 2025 57,45 % des gesamten Marktwerts. Diese Dominanz wird durch erlebnisorientierte Preisstrategien in Bars, auf Festivals und in Unterhaltungsveranstaltungsorten gestärkt, wo Verbraucher eine höhere Zahlungsbereitschaft für Premium-Biere, limitierte Auflagen und immersive soziale Erlebnisse zeigen. Gastronomieeinrichtungen differenzieren sich zunehmend durch kuratierte Biermenüs und Premium-Markenplatzierungen und erhalten so das Wertwachstum, auch wenn sich die Gesamtverbrauchsmengen stabilisieren.
Umgekehrt ist der Einzelhandelskanal positioniert, um den Gastronomiekanal in Bezug auf die Wachstumsrate zu übertreffen, und wird voraussichtlich bis 2031 mit einem CAGR von 5,71 % wachsen. Dieser Schwung wird durch eine tiefere Durchdringung von E-Grocery-Plattformen, convenience-orientierten Einzelhandelsformaten und brauereieigenen B2B-Digitalplattformen angetrieben, die die Effizienz der Großhandelsbestellung und der Bestandsauffüllung verbessern. Innerhalb des Einzelhandelsvertriebs erweitern Spezialitäten- und Spirituosengeschäfte ihren Anteil, da Einzelhändler zusätzliche Regalflächen für Mehrfachpackungsformate, Premium-Importe und alkoholfreie Bieroptionen bereitstellen. Die digitale Befähigung im gesamten Vertriebsnetz, einschließlich direkter Einzelhandelsplattformen und datengesteuerter Sortimentsoptimierung, verändert weiterhin die Kanaldynamik und unterstützt das langfristige Wachstum sowohl im Gastronomie- als auch im Einzelhandelssegment des globalen Biermarktes.
Geografische Analyse
APAC-Biermarkt
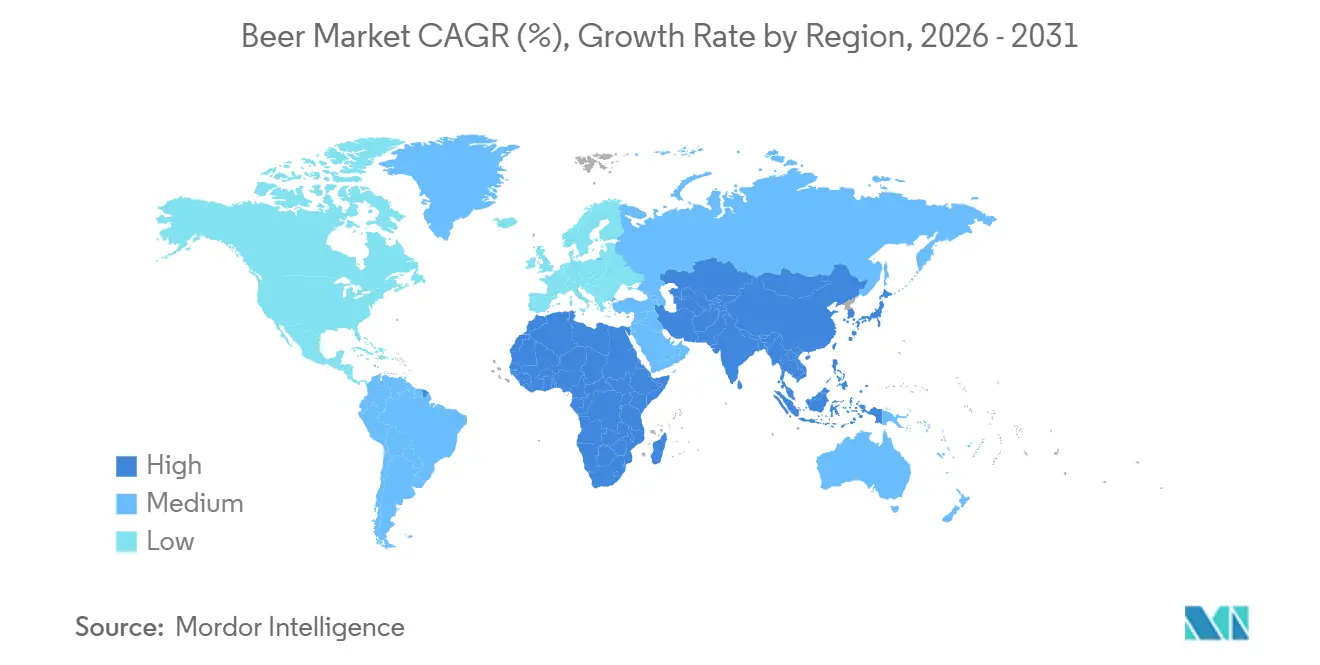
Der asiatisch-pazifische Raum hat seine Position als größter und am schnellsten wachsender regionaler Biermarkt gefestigt, mit einem Anteil von 30,12 % am globalen Umsatz im Jahr 2025 und einer prognostizierten CAGR von 5,40 % bis 2031. Das Wachstum wird durch rasche Urbanisierung, steigende verfügbare Einkommen und die anhaltende Expansion der städtischen Mittelschicht in aufstrebenden Volkswirtschaften getragen. Indien bleibt ein wichtiger Wachstumsmotor, mit steigenden Biervolumina im Jahr 2024, unterstützt durch günstige demografische Entwicklungen, verbesserten Einzelhandelszugang und die fortschreitende Modernisierung der inländischen Brauereiinfrastruktur. Südostasiatische Märkte wie Vietnam und Indonesien verzeichnen weiterhin ein mittleres einstelliges Wachstum, begünstigt durch staatliche Investitionen in die Tourismusinfrastruktur und eine wachsende Konsumtion in der Gastronomie in städtischen Gebieten und Urlaubsdestinationen.
Europa und Nordamerika Biermarkt
Europa und Nordamerika bleiben reife Biermärkte, die mit strukturellen Volumenrückgängen konfrontiert sind, erzielen jedoch in beiden Regionen Umsatzwachstum durch Premiumisierung, Innovation und Portfoliodiversifizierung in alkoholfreie Angebote. In Europa haben die demografische Alterung und Initiativen im Bereich der öffentlichen Gesundheit die traditionellen Konsummuster belastet. Der Pro-Kopf-Bierkonsum in Deutschland sank im Jahr 2023 auf 84,3 Liter, was diese langfristigen Trends widerspiegelt[5]. Premium-, Craft- und alkoholfreie Erweiterungen verfeinern weiterhin die Verbraucherwahl und stabilisieren das Wertwachstum in der gesamten Region.
MEA und Südamerika Biermarkt
Entwicklungsregionen, darunter Südamerika, der Nahe Osten und Afrika, weisen unterschiedliche Wachstumspfade auf, die durch wirtschaftliche Rahmenbedingungen, Regulierung und demografische Faktoren geprägt sind. Im Nahen Osten schränken strenge regulatorische Umgebungen das Marktpotenzial in Ländern wie Saudi-Arabien ein, während die Vereinigten Arabischen Emirate von einem tourismusgetriebenen Aufschwung profitieren, der den Vor-Ort-Absatz importierter Premium-Lagerbiere stützt. Subsahara-Afrika bietet langfristiges Wachstumspotenzial, das durch eine junge Bevölkerung und steigende verfügbare Einkommen angetrieben wird; die Marktexpansion bleibt jedoch abhängig von Verbesserungen der Logistikinfrastruktur, lokaler Beschaffungskapazitäten und berechenbarer Verbrauchsteuerrahmen.

Regulatorisches Umfeld
Bier unterliegt mehrschichtigen Alkohol-, Lebensmittelsicherheits- und Handelsvorschriften, die Preisgestaltung, Kennzeichnung und Markteintrittsentscheidungen über Regionen hinweg prägen. In den Vereinigten Staaten liegt die Produktions- und Handelskonformität sowohl beim Alcohol and Tobacco Tax and Trade Bureau (TTB) für Verbrauchssteuer- und Betriebsanforderungen gemäß 27 CFR Part 25, während die FDA die Nährwert- und Zutatenkennzeichnung überwacht, wodurch ein geteiltes Regulierungsmodell für Brauereien und Importeure entsteht. Stand Mitte 2026 bleiben die föderalen Verbrauchssteuer-Benchmarks bestehen (zum Beispiel 3,50 USD pro Barrel für die ersten 60.000 Barrel für berechtigte kleine inländische Brauereien), was den strukturellen Vorteil von Skalierung und Verwaltungsfähigkeit in stark regulierten Märkten verstärkt.
Außerhalb der USA verschärfen Regierungen weiterhin die Standards für Produktdefinition und Kennzeichnung. Regulatorische Veränderungen konzentrieren sich zunehmend auf Compliance-Details statt auf den grundsätzlichen Marktzugang. Nigerias NAFDAC Beer Regulations (2025) definieren Bier als aus Malz gewonnen und verknüpfen Kennzeichnungsanforderungen mit den Pre-packaged Food (Labelling) Regulations 2022 des Landes, einschließlich Warnhinweisen zum Alkoholkonsum, was die Umsetzungskomplexität für Multi-SKU-Portfolios erhöht. Handelsvorschriften beeinflussen zudem die Anlandekosten und Beschaffungsentscheidungen, einschließlich der Nutzung der WTO World Tariff Profiles (Juni 2026) durch Exporteure und Importeure, um angewandte Zollstrukturen und zollbezogene Planung für grenzüberschreitende Bierlieferungen zu navigieren.
Wertschöpfungskettenanalyse
Die globale Wertschöpfungskette für Bier verläuft von landwirtschaftlichen Rohstoffen (Gerste, Hopfen, Zusatzstoffe, Wasser) über Mälzen, Brauen und Verpackung bis hin zum Vertrieb über Großhändler, Gastronomiekonten und Einzelhandel außerhalb der Gastronomie (einschließlich E-Grocery- und Direktbestellsysteme an den Einzelhandel, die von großen Brauereien genutzt werden). Verpackung und Versorgungsleistungen sind zu entscheidenden Kosten- und Servicelevel-Hebeln geworden, wobei die Verfügbarkeit und Preisgestaltung von Aluminiumdosen, die Glasflaschenversorgung (einschließlich Mehrwegflaschen) und der Zugang zu emissionsarmer Wärme und Energie zunehmend darüber entscheiden, welche SKUs und Verpackungsformate zuverlässig über die Kanäle hinweg produziert und platziert werden können.
Jüngste operative Schritte zeigen eine Verschiebung hin zu Resilienz durch strategische Partnerschaften und lokalisierte Infrastruktur. In Südafrika gingen Soufflet Malt und Heineken Beverages im März 2025 eine Partnerschaft für eine neue Mälzereianlage im Wert von 100 Millionen EUR in der Nähe von Heinekens Sedibeng-Brauerei ein (angestrebter Betriebszeitplan: Mitte 2027), was die vorgelagerte Integration und Versorgungssicherheit für Malz verstärkt. In Indien trugen neue BIS-Zertifizierungsanforderungen für Aluminiumdosen (April 2025) zu Versorgungsengpässen bei, und United Breweries gab im Juli 2025 bekannt, dass Engpässe über einen Zeitraum von sechs Monaten 1-2 Prozentpunkte Wachstum gekostet hätten, was Verpackung als Einschränkung statt als reinen Rohstoffinput unterstreicht. Parallele Dekarbonisierungs- und Logistik-Upgrades, einschließlich der Erweiterung des Elektro-Lkw-Betriebs von Carlsberg Sweden mit Einride und Heinekens Wärmebatterie-Vereinbarung für seine portugiesische Brauerei, deuten auf eine Wertschöpfungskette hin, in der Emissionen, Energie und Transportleistung zunehmend in die Produktionsökonomie und Kundenzusagen eingebettet werden.
Wettbewerbslandschaft
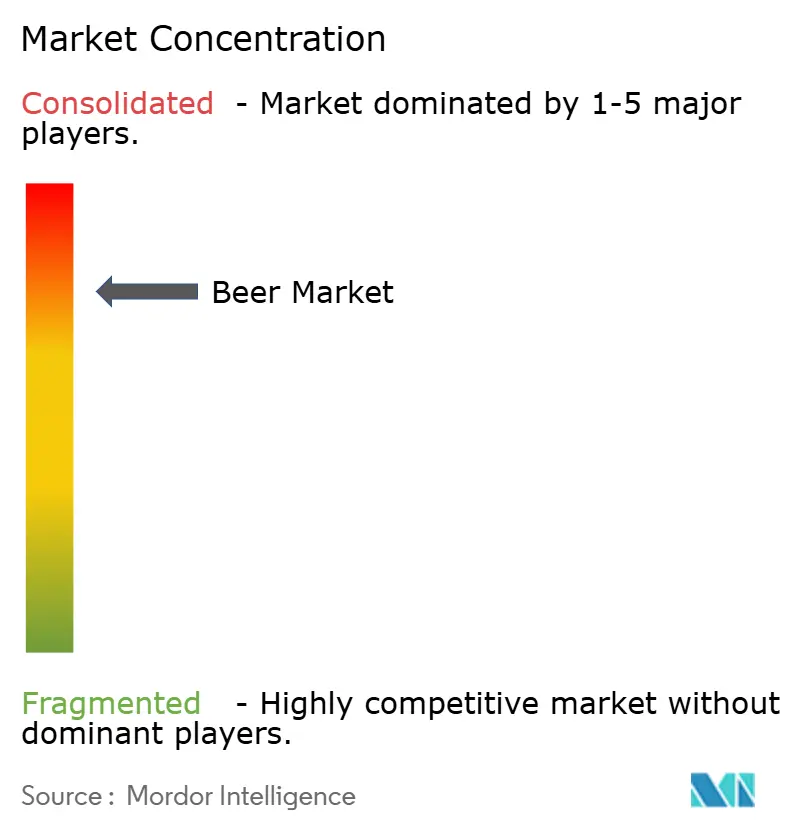
Der Biermarkt weist eine stark konzentrierte Wettbewerbsstruktur auf, mit einer Dominanz etablierter Marktteilnehmer, vor allem AB InBev, Heineken und Carlsberg, die durch umfangreiche globale Vertriebsnetze, mehrstufige Markenportfolios von Value bis Super-Premium und zunehmend integrierte digitale Ökosysteme, die Einzelhändler und Großhändler in proprietäre Bestell- und Datenplattformen einbinden, erheblichen Einfluss ausüben. Diese strukturellen Vorteile ermöglichen es führenden Marktteilnehmern, die Preisgestaltung zu steuern, den Sortimentsmix zu optimieren und Marktanteile bei nachlassendem Mengenwachstum zu verteidigen.
Trotz ihrer Größe sehen sich Marktführer weiterhin mit Wettbewerbsdruck von Craft-Brauern und Handelsmarkenangeboten konfrontiert. AB InBev meldete im Jahr 2024 Umsätze von 59,8 Mrd. USD, obwohl die konsolidierten Mengen um 1,4 % zurückgingen, was den verschärften Wettbewerb in Nordamerika durch Craft-Produzenten und in Europa durch händlergeführte Handelsmarken widerspiegelt. Führende Brauer nutzen auch Innovationen in der Verpackung und bei Zapfsystemen, um ihre Angebote zu differenzieren und Nachhaltigkeitsnachweise zu stärken. Beispiele hierfür sind das Pilotprojekt von Ball Corporation mit Aluminiumtassen für Molson Coors für geschlossene Recyclingkreisläufe in Sportstätten und Heinekens Einsatz von Smart-Fässern mit Frischesensoren in europäischen Pubs.
Mittelgroße und regionale Brauer reagieren auf den Wettbewerbsdruck durch gezielte Strategien, die sich auf geografische Konzentration, Kooperationen und operative Flexibilität konzentrieren. Asiatische Brauer wie Kirin und Asahi mildern die Stagnation in reifen Inlandsmärkten durch Kreuzbeteiligungen und Joint Ventures in Südostasien. Unterdessen prägt die Leistung in den Bereichen Umwelt, Soziales und Unternehmensführung (ESG) zunehmend die Kapitalallokation der Investoren und bevorzugt Brauer mit wissenschaftsbasierten Emissionszielen und Investitionen in erneuerbare Energien. Dieser Trend stärkt die strukturellen Vorteile für Großkapitalisierungsunternehmen, die in der Lage sind, Nachhaltigkeitstransitionen zu finanzieren, und festigt damit die Wettbewerbsführerschaft im globalen Biermarkt weiter.
Führende Unternehmen der Bierbranche
-
Heineken N.V.
-
Anheuser-busch Inbev SA/NV
-
Carlsberg Group
-
Molson Coors Beverage Company
-
Asahi Group Holdings Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Biermarkt
- Heineken N.V.
- Carlsberg Group
- Asahi Group Holdings Ltd
- Molson Coors Beverage Company
- Kirin Holdings Co. Ltd.
- Constellation Brands Inc.
- China Resources Snow Breweries Ltd
- Diageo Plc
- Boston Beer Company Inc.
- Tsingtao Brewery Co. Ltd.
- Anheuser-busch Inbev SA/NV
- Sapporo Holdings Ltd.
- Sierra Nevada Brewing Co.
- Beijing Yanjing Brewery Co., Ltd.
- D.G. Yuengling & Son Inc.
- Tsingtao Brewery Co. Ltd
- Thai Beverage Public Company Limited
- B9 Beverages Private Limited
- Inbrew Beverages Private Limited
- San Miguel Corporation

Marktchancen und Zukunftsaussichten
Der Portfolio-Freiraum wächst weiterhin um Mäßigung und Produktdifferenzierung, wobei führende Brauereien alkoholfreie und -arme Plattformen sowie angrenzende Angebote nutzen, um Marktanteile in reifen Märkten zu verteidigen und neue Konsumanlässe zu erschließen. Markenaktivitäten unterstützen diese Richtung, einschließlich der Erweiterung des No and Low-Alcohol Range von Carlsberg Hong Kong im Dezember 2025 (einschließlich Carlsberg 0.0 und anderer alkoholfreier Optionen), die zeitlich auf die Festtage und das Dry-January-Verhalten abgestimmt ist.
Investitionen in operative Kapazität und Technologieeinführung schaffen ebenfalls kurzfristige Chancen im Bereich Verpackungsfähigkeit und Markteintrittseffizienz, insbesondere dort, wo Lieferkettenengpässe oder Nachhaltigkeitsanforderungen die Umsetzung einschränken. Im April 2026 kündigte Anheuser-Busch eine erweiterte Investition von 600 Millionen USD über 2025 und 2026 für die US-Fertigung an, und im Juni 2026 fügte das Unternehmen ein Upgrade von über 20 Millionen USD hinzu, das sich auf Brauerei- und Verpackungsanlagen in seinen Werken in St. Louis und Arnold, Missouri, konzentriert und mit der Michelob-ULTRA-Produktion verknüpft ist. In Australien begann Asahi Beverages im Juni 2026 mit dem Bau eines Vertriebszentrums im Wert von 150 Millionen USD in Redbank, Queensland, mit Robotik und Hochgeschwindigkeitssystemen, was auf einen Vorstoß in Richtung automatisierter, datengetriebener Distribution hinweist, die Wachstumsformate außerhalb der Gastronomie unterstützt. Auch digitale Betriebswerkzeuge bewegen sich von Pilotprojekten zur Einsatzreife, wobei Heineken KI-gestützte digitale Zwillinge (Februar 2026) zur Optimierung von Brauereibetrieb und Logistik bestätigte, was einen Weg festigt, auf dem Energie-, Wasser- und Transportoptimierung Teil der Wettbewerbsbasis neben Marken- und Verpackungsinnovation wird.
Recent Industry Developments in Biermarkt
- Juli 2026: Carlsberg Group kündigte eine Kapital- und Geschäftspartnerschaft mit Sapporo Breweries an, um ein Gemeinschaftsunternehmen in Singapur zu gründen, wobei Sapporo einen Anteil von 25 % übernimmt. Die Ankündigung stärkt den Zugang zum Vertrieb in Südostasien und bietet eine Plattform für koordinierten Markenaufbau in Märkten wie Hongkong, Vietnam, Kambodscha und Laos.
- Juni 2026: Heineken machte eine Markenkooperation mit Heinz offiziell und verkaufte ein Co-Pack, das Heineken-Biere mit Heinz Tomato Ketchup kombinierte. Die Aktivierung zeigt, wie große Brauereien kategorieübergreifende Partnerschaften nutzen, um Sichtbarkeit im Einzelhandel und inkrementelle Nachfrage in gesättigten Kanälen zu generieren, ohne die Kernbrauanlagen zu verändern.
- Januar 2026: United Breweries (Heineken) brachte Kingfisher Smooth in Indien auf den Markt und fügte ein neues Starkbier-Angebot hinzu, das um ein weicheres Geschmacksprofil positioniert ist. Die Einführung unterstützt die Portfoliosegmentierung in einem hochvolumigen Markt, in dem sich Markenfamilien in differenzierte Varianten erweitern, um jüngere Konsumenten im legalen Alter anzusprechen.


Biermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Biermarkt als der Umsatzwert von kommerziell produziertem Bier definiert, das gebraut, abgefüllt und über den Einzel- sowie den Außer-Haus-Kanal verkauft wird. Die Marktgröße wird in USD ausgedrückt und folgt den standardmäßigen Bierumsatzströmen von den Produzenten in den Markt.
Ausschlüsse aus dem Umfang: Heimbrau-Sets, Cider, Hard Seltzer und reine Vertragsbrau-Servicegebühren sind von den Marktgesamtwerten ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Ale
- Lagerbier
- Alkoholfreies/Alkoholarmes Bier
- Andere Biertypen
- Nach Kategorie
- Standard
- Premium
- Nach Verpackungstyp
- Flaschen
- Dosen
- Sonstiges
- Nach Vertriebskanal
- Gastronomie
- Einzelhandel
- Spezialitäten- und Spirituosengeschäfte
- Sonstige Einzelhandelskanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Spanien
- Niederlande
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des globalen Bier-Fußabdrucks anhand öffentlicher Produktions- und Handelssignale, die anschließend mit nachfrageseitigen Indikatoren abgeglichen werden. Wir stützen uns in der Regel auf Quellen wie FAOSTAT für landwirtschaftliche Inputs, UN Comtrade für den grenzüberschreitenden Bierhandel, das US TTB für regulatorische und Branchenstatistiken sowie Eurostat für Daten auf Länderebene zu Lebensmitteln und Getränken.
Um die Annahmen zu erden, prüfen wir auch Jahresberichte von Brauereien, Investorenpräsentationen und Ergebniskommentare, da diese häufig Preismaßnahmen, die Premiumisierungsrichtung und Kanalverschiebungen darlegen. Patentdatenbanken werden selektiv genutzt, um Änderungen bei Verpackungen und Brauverfahren zu identifizieren, die die Kostenstruktur und den Produktmix beeinflussen können. Für den Marktkontext und die Überprüfung von Ereignissen nutzen wir ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen sowie ein weiteres mit Fokus auf Nachrichten und Finanzmärkte. Die hier genannten Quellen sind illustrativ; für die Erhebung, Validierung und Klärung wurden zusätzlich weitere öffentliche Materialien herangezogen.
Primärinterviews und Umfragen
Primäre Inputs werden genutzt, um das zu überprüfen, was Sekundärquellen nicht vollständig erklären können – insbesondere in Bezug auf Preisstufen, Kanalmargen und die praktische Erfassung von alkoholfreiem Bier. Wir haben mit einer Mischung aus Brauereien, Distributoren, Verpackungspartnern und Kategorie-Managern gesprochen, gefolgt von Gesprächen mit regionalen Experten zur Bestätigung von Konsummustern und zur Beurteilung von Auf- oder Abwärtsbewegungen in den wichtigsten Regionen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 17 % | APAC: 43 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 29 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 54 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell beginnt mit einer Top-down-Betrachtung des Nachfragepools, bei der Länderkonsum, die legale Trinkaltersbevölkerung und der Kanalmix genutzt werden, um den Wert in jedem Markt zu rekonstruieren; anschließend werden die Gesamtwerte zu regionalen und globalen Zahlen aggregiert. Um die Ergebnisse zu erden, werden sie durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von Produzentenerlösaufteilungen, Durchsatzprüfungen bei Distributoren und eine Schätzung des durchschnittlichen Verkaufspreises nach Verpackungstyp (Flaschen gegenüber Dosen gegenüber Fassbier), um Gesamtwerte dort anzupassen, wo Lücken auftreten.
Zu den Inputs, die den Bierwertepool wesentlich beeinflussen, gehören Pro-Kopf-Konsumtrends, Verschiebungen im Verhältnis von Außer-Haus- zu Einzelhandelskanal, der Mix aus Premium- und Mainstream-Produkten, Steuer- und Abgabenauswirkungen, die die Regalpreise verändern, sowie die Durchdringung von alkoholfreiem Bier in regulierten Märkten. Wenn historische Zeitreihen uneinheitlich sind, werden fehlende Datenpunkte mithilfe nahegelegener Proxy-Indikatoren wie Produktions- und Handelsbewegungen aufgefüllt und anschließend vor der Finalisierung mit Interview-Feedback abgeglichen.
Für die Prognose stützen wir uns hauptsächlich auf Szenarioanalysen, unterstützt durch Trendglättung, da die Biernachfrage durch Einkommensdruck, Kanalnormalisierung und preisgetriebene Mixveränderungen geprägt wird, die sich nicht als einzelne Gerade abbilden lassen. Die Szenariobandbreiten werden nach der Validierung der wichtigsten Annahmen mit Primärbefragten eingeengt, und anschließend wird der endgültige Prognosepfad so gewählt, dass er mit den beobachteten Konsum- und Preissignalen konsistent bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Runden von Querprüfungen, damit die endgültigen Gesamtwerte nicht von einer einzigen Datenreihe abhängen. Wir vergleichen modellierte Werte mit unabhängigen Signalen wie Produktions- und Handelsrichtung, Kommentaren zu Kategorieumsätzen und Kanaltrend-Indikatoren. Wenn eine große Abweichung auftritt, wird sie erneut geöffnet und auf die verursachende Annahme zurückverfolgt.
Vor der Freigabe wird das Modell von einem weiteren Analysten überprüft, um Anomalien bei Wachstumsraten, Länderanteilen und dem Zeitpunkt der Währungsumrechnung zu erkennen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis die Preisgestaltung, Steuern oder die Kanalstruktur verändert. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Biermarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Biermarktwerte stimmen häufig nicht exakt überein, da Unternehmen unterschiedliche Produktgrenzen berücksichtigen, verschiedene Preispunkte in der Wertschöpfungskette verwenden und ihr Basisjahr an einem anderen Kalender verankern können. Der Zeitpunkt der Währungsumrechnung und die Aktualität der Annahmen können den endgültigen USD-Wert ebenfalls verschieben, selbst wenn die Wachstumsgeschichte ähnlich klingt.
Hard Seltzer wird in einigen Alkoholstudien häufig einbezogen, liegt jedoch außerhalb des Umfangs von Mordor Intelligence für den Biermarkt – dies ist ein Grund dafür, dass die Tabelle eine Streuung zeigt. Weitere Unterschiede ergeben sich daraus, ob der Wert zu Einzelhandelsregalpreisen oder auf Produzentenebene erfasst wird und wie alkoholfreies Bier behandelt wird, wenn es in breitere Getränkekategorien eingeflossen ist. In unseren Prüfungen wird die Preisleiter nach Kanal und Verpackungstyp konsistent mit den länderspezifischen Gegebenheiten gehalten, was eine Überhöhung der Gesamtwerte in Märkten mit hohem Außer-Haus-Aufschlag vermeidet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,85 Bio. USD (2026) | |
| Global Consultancy A | 898,14 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und kann in einigen Ländern einen breiteren Rahmen für alkoholische Getränke widerspiegeln, wobei der Wert eher den Einzelhandelspreisen als dem Ab-Werk-Umsatz entspricht, was die Gesamtwerte in Märkten mit hohem Außer-Haus-Anteil erhöhen kann. |
| Industry Research Group B | 882,80 Mrd. USD (2025) | Vermischt den Bierwert mit einem breiteren Preisgefüge und wendet einen längeren Prognosehorizont an; die Behandlung von alkoholfreiem Bier und angrenzenden fermentierten Kategorien ist in der veröffentlichten Zusammenfassung nicht klar getrennt. |
Insgesamt sind die Unterschiede hauptsächlich darauf zurückzuführen, was als Bier gezählt wird, welches Jahr als Ankerpunkt verwendet wird und welche Preisebene als Marktwert behandelt wird. Durch eine klare Abgrenzung des Umfangs und die Verknüpfung der Preisgestaltung mit den Kanal- und Verpackungsgegebenheiten wird die endgültige Zahl leichter replizierbar und in einer Planungsdiskussion erklärbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Biermarkt und wie schnell wächst er?
Der Biermarkt wird im Jahr 2026 auf 0,85 Bio. USD geschätzt und soll bis 2031 einen Wert von 1,09 Bio. USD erreichen, mit einem CAGR von 5,16 %.
Welche Region führt den Biermarkt beim Umsatz an?
Der Asien-Pazifik-Raum entfällt im Jahr 2025 auf 30,12 % des globalen Umsatzes und ist mit einem CAGR von 5,40 % auch die am schnellsten wachsende Region.
Warum gewinnen Dosen beim Bierverpackungsmarkt an Bedeutung?
Dosen verzeichnen einen CAGR von 5,60 %, da sie höhere Recyclingquoten unterstützen, Logistiksemissionen reduzieren und den Convenience-Bedürfnissen der Verbraucher entsprechen.
Wie beeinflusst die Premiumisierung die Bierbranche?
Premiumlinien expandieren mit einem CAGR von 5,45 %, da Verbraucher für Qualität, besondere Zutaten und Markengeschichten aufsteigen und damit Mengenrückgänge in Standardkategorien ausgleichen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
