
Frankfurter Rechenzentrummarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
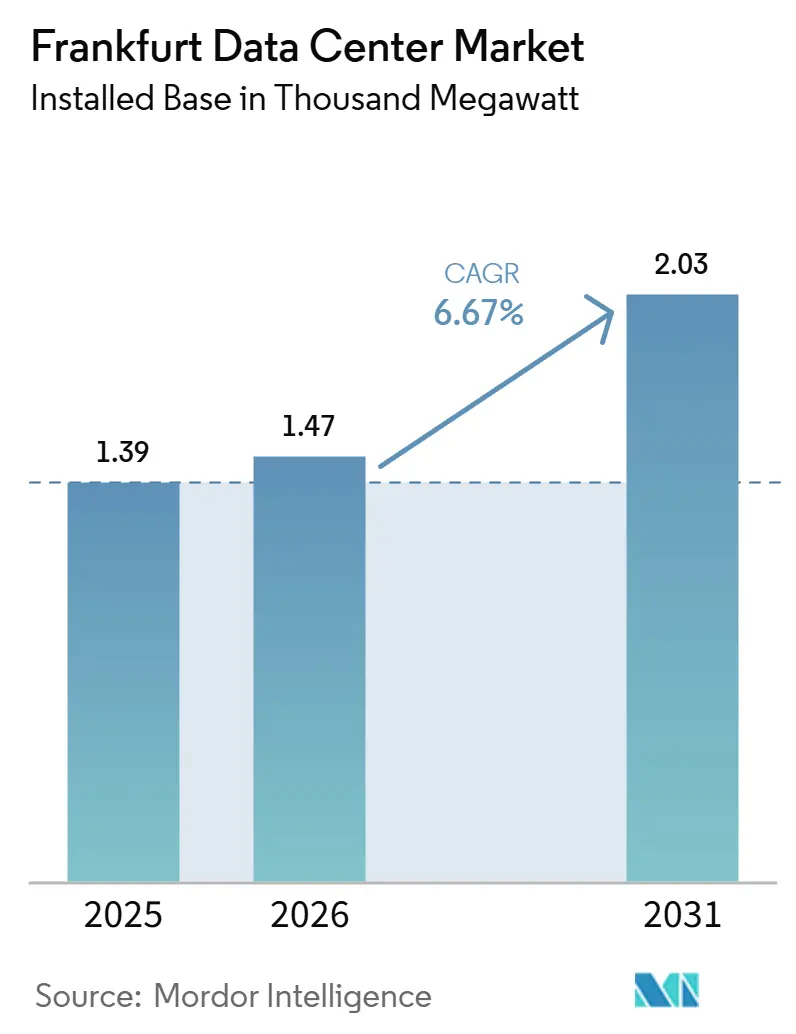
| Marktgröße im Basisjahr (2025) | 1.39 Tausend Megawatt |
| Marktvolumen (2026) | 1.47 Tausend Megawatt |
| Marktvolumen (2031) | 2.03 Tausend Megawatt |
| Wachstumsrate (2026 - 2031) | 6.67 % |
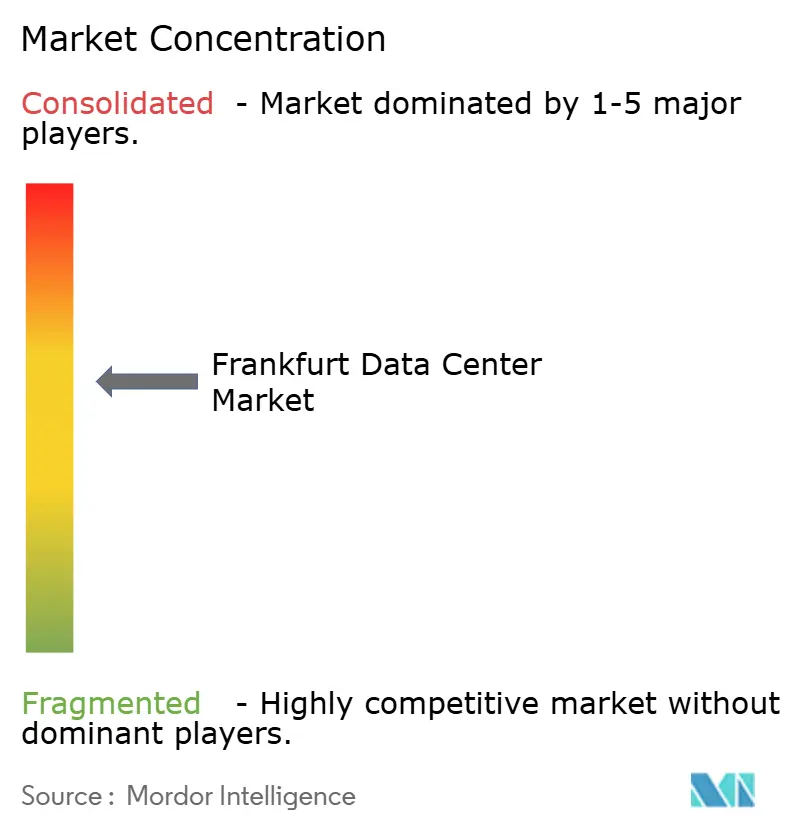
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Frankfurter Rechenzentrummarkt Analyse von Mordor Intelligence
Die Größe des Frankfurt Rechenzentrumsmarkts in Bezug auf die installierte Basis wird voraussichtlich von 1,39 Tausend Megawatt im Jahr 2025 und 1,47 Tausend Megawatt im Jahr 2026 auf 2,03 Tausend Megawatt bis 2031 anwachsen, was einer CAGR von 6,67 % zwischen 2026 und 2031 entspricht. Kapital fließt weiterhin in Deutschlands digitale Hauptstadt, da Hyperscaler den Aufbau souveräner Cloud-Infrastrukturen beschleunigen, doch Netzanschluss-Wartezeiten von drei bis fünf Jahren verlagern neue Kapazitäten in benachbarte Städte, treiben Grundstückswerte in die Höhe und veranlassen Betreiber zur Nutzung dezentraler Stromerzeugung. Colocation-Anbieter, die vor 2024 Leistungsreservierungen gesichert haben, erzielen nun Premiumpreise, während Neueinsteiger 15–25 % höhere Vorabkosten für Nachrüstungen mit Flüssigkühlung tragen. Die Nachfrage nach 150–240-kW-Racks im Zusammenhang mit KI-Inferenz treibt die frühe Einführung von Direct-to-Chip-Kühlung voran, und der regulatorische Druck zur Wiederverwendung von Abwärme wandelt die thermische Leistung in eine zusätzliche Einnahmequelle um. Die Wettbewerbsintensität steigt, da Data4, CyrusOne, Vantage und STACK Infrastructure gemeinsam 663 MW an Neubauprojekten ankündigen, was die Großhandelspreise in den äußeren Teilmärkten unter Druck setzt.
Wichtigste Erkenntnisse des Berichts
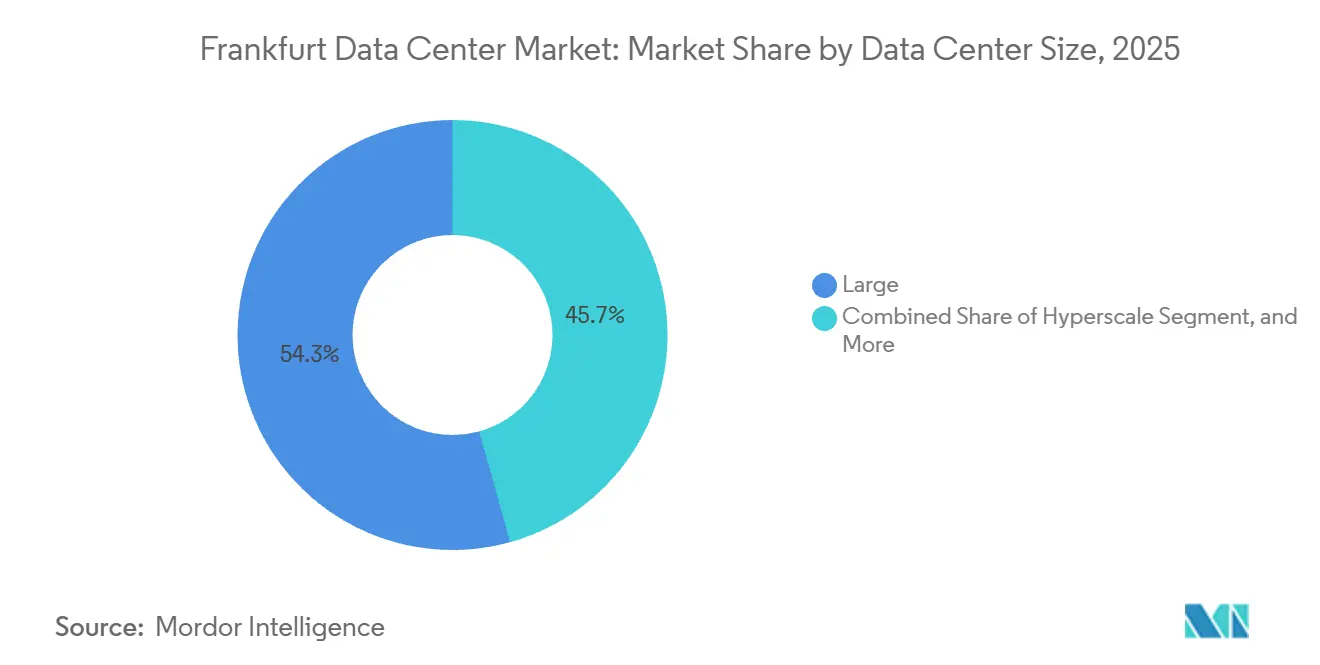
- Nach Rechenzentrumgröße hielten große Anlagen 54,32 % der installierten Kapazität im Jahr 2025, während Hyperscale-Campusse voraussichtlich bis 2031 mit einer CAGR von 7,41 % wachsen werden.
- Nach Tier-Typ entfielen 64,86 % der Bereitstellungen im Jahr 2025 auf Tier 3, während Tier-4-Bauten mit 7,24 % wachsen sollen, da Finanzinstitute in Hallen mit höherer Ausfallsicherheit migrieren.
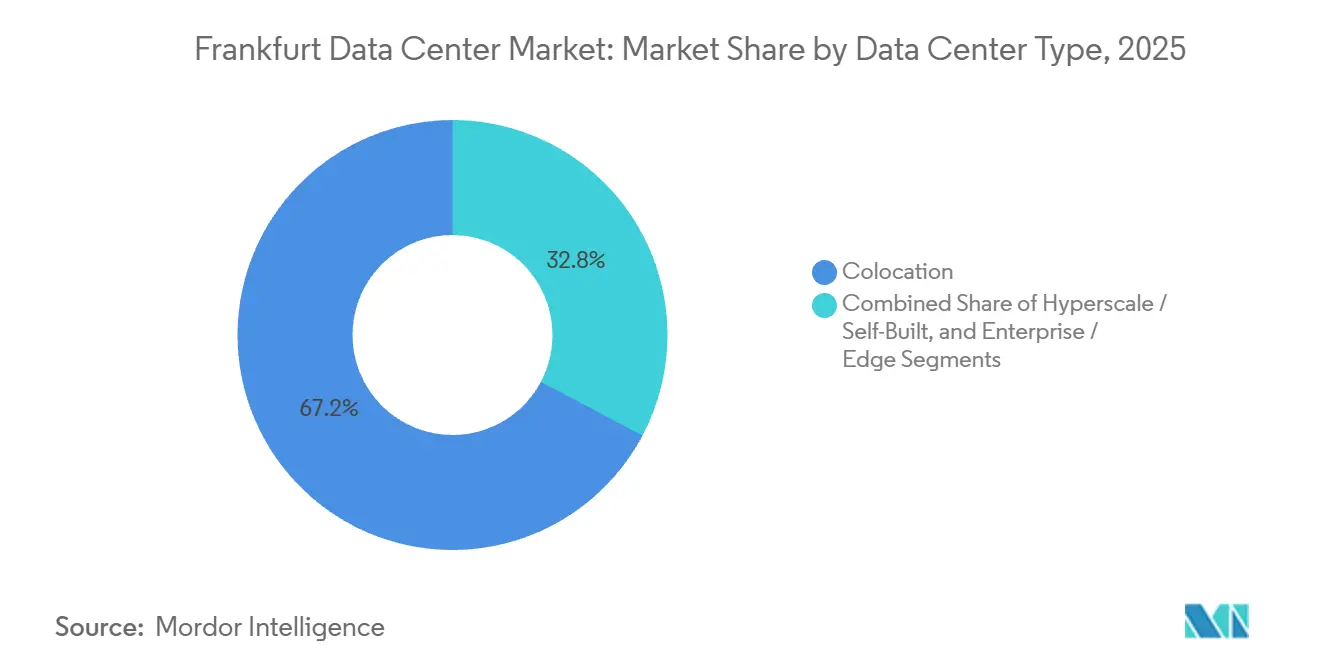
- Nach Rechenzentrumtyp repräsentierte Colocation 67,25 % der installierten Kapazität im Jahr 2025, doch Hyperscale- und Eigenbaukapazitäten werden jährlich um 7,62 % wachsen, da große Cloud-Anbieter den Betrieb internalisieren.
- Nach Endnutzer entfielen 27,86 % der installierten Kapazität im Jahr 2025 auf IT und ITES, doch BFSI-Workloads werden aufgrund von Echtzeit-Zahlungsmandaten um 8,59 % beschleunigen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperscale-Cloud-Expansion durch US-amerikanische Technologiekonzerne | +1.8% | Frankfurter Metropolregion, Ausweitung auf Hanau, Dietzenbach, Offenbach | Mittelfristig (2–4 Jahre) |
| KI-Cluster treiben Nachfrage nach hochdichter Flüssigkühlung | +1.5% | Global, konzentriert in Frankfurts Kernbereich und Hanauer Edge-Zonen | Kurzfristig (≤ 2 Jahre) |
| Souveräne-KI-Initiativen deutscher Bundesbehörden | +1.2% | National, mit frühen Bereitstellungen in Frankfurt, Berlin, München | Langfristig (≥ 4 Jahre) |
| Strategischer FLAPD-Netzwerklatenzvorteil | +0.9% | Frankfurter Metropolregion, wettbewerbsfähig mit Amsterdam, Paris, London, Dublin | Mittelfristig (2–4 Jahre) |
| Neue Unterseekabellandungen steigern Bandbreite | +0.6% | Frankfurter Metropolregion, Erweiterung auf die Korridore Prag und Wien | Langfristig (≥ 4 Jahre) |
| Verpflichtungen zur Netzentkohlisierung gewinnen grüne Mieter | +0.5% | Frankfurter Metropolregion, Bundesland Hessen, weiteres Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale-Cloud-Expansion durch US-amerikanische Technologiekonzerne
Amazon Web Services hat bis 2026 EUR 8,8 Milliarden für Kapazitätserweiterungen eingeplant, Google hat zwischen 2026 und 2029 EUR 5,5 Milliarden zugesagt, und Microsoft erweitert Azure-Regionen – allesamt mit dem Ziel, zweckgebundene Campusse zu errichten, die Racks mit 150 kW und mehr sowie Flüssigkühlung unterstützen. Die Verlagerung zieht die Entwicklung nach Hanau und Dietzenbach, Standorte, die schnellere Genehmigungen für Netzanschlüsse und Platz für 100-MW-Blöcke bieten. Etablierte Colocation-Betreiber reagieren mit dem Erwerb von Randgrundstücken oder akzeptieren Margeneinbußen, wenn Mieter abwandern. CyrusOnes Kooperation mit E.ON liefert 61 MW dezentrale Stromerzeugung und signalisiert, dass Versorgungspartnerschaften für Projekte über 50 MW zur Voraussetzung werden.[1]Insgesamt steigern Hyperscale-Ausgaben die Baupipelines, verschärfen aber auch den Wettbewerb um knappe Leistungszuteilungen.
KI-Cluster treiben Nachfrage nach hochdichter Flüssigkühlung
Die Rack-Dichten in den neuesten Frankfurter Bauten liegen nun zwischen 132 kW und 240 kW – das Vierfache des 30–40-kW-Standards, der noch vor drei Jahren üblich war. Digital Realys FRA18 wurde im März 2025 mit Direct-to-Chip-Kühlung eingeführt und unterstützt NVIDIA-H100-Cluster mit 150 kW pro Rack ohne Drosselung. Hyperscaler zahlen einen Investitionskosten-Aufschlag von 20–30 %, während mittelständische Unternehmen bei traditionellen luftgekühlten Flächen bleiben. Flüssigkühlung erschließt gleichzeitig Abwärme von 50–60 °C, die für die Fernwärme geeignet ist, und hilft Betreibern, das deutsche Energieeffizienzgesetz zu erfüllen, das für neue Hallen eine Wärmenutzung von über 30 % vorschreibt. Frühe Anwender monetarisieren sowohl die KI-Nachfrage als auch thermische Nebenprodukte, während Nachzügler mit Fehlinvestitionen rechnen müssen, wenn Mieter dichtere Flächen suchen.
Souveräne-KI-Initiativen deutscher Bundesbehörden
DataHub Europe und verwandte Projekte schreiben vor, dass sensible Modelle und Datensätze auf deutschem Boden verbleiben, und reservieren 10–15 % der adressierbaren Last Frankfurts für Anbieter mit deutschem operativem Kontrolle. Beschaffungszyklen verkürzen sich unter Rahmenvereinbarungen auf drei bis vier Monate und belohnen Betreiber, die bereits sicherheitsgeprüft sind. Der Hanauer Campus von Data4 bietet Air-Gapped-Zonen und lokales Schlüsselmanagement, um Bundesstandards zu erfüllen.[2]Sobald ein Ministerium eine Arbeitslast vergibt, binden Migrationskosten die Nachfrage für fünf bis sieben Jahre und sorgen für dauerhaften Umsatz. Anbieter ohne souveräne Zertifizierungen riskieren den Ausschluss aus einem margenstarken, churnärmeren Segment, das bis 2029 auf jährlich EUR 400–600 Millionen prognostiziert wird.
Strategischer FLAPD-Netzwerklatenzvorteil
Frankfurt verankert den FLAPD-Cluster und beherbergt DE-CIX, das im November 2025 800-G-Optik und zwei Monate zuvor einen KI-IX-Dienst einführte.[3]Eine Roundtrip-Latenz von unter zwei Millisekunden bleibt für den algorithmischen Handel zwischen Xetra und der Londoner LSE entscheidend. Da Hyperscaler in Städte des äußeren Rings expandieren, hilft die Interconnection-Dichte der Stadt dabei, Premiumpreise im Einzelhandel für latenzempfindliche Workloads aufrechtzuerhalten. Betreiber, die direkte Cross-Connects zu DE-CIX und Sub-Millisekunden-Pfade zu Cloud-Onramps bündeln, gewinnen BFSI-Nachfrage, die Geschwindigkeit über Kosten stellt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzanschlussmoratorium und Grenzen der Stromverfügbarkeit | -1.4% | Frankfurter Kernbereich, moderate Auswirkungen in Hanau, Dietzenbach, Offenbach | Kurzfristig (≤ 2 Jahre) |
| Steigende Stromkosten durch EU-CO₂-Bepreisung | -0.9% | Frankfurter Metropolregion, weiteres Deutschland und EU | Mittelfristig (2–4 Jahre) |
| Kommunaler Widerstand gegen Wasserverbrauchsspitzen | -0.5% | Kommunen Hanau, Griesheim, Dietzenbach | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im Frankfurter Rechenzentrumbetrieb | -0.4% | Frankfurter Metropolregion, weiteres Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschlussmoratorium und Grenzen der Stromverfügbarkeit
Mainova und Amprion haben die Vorlaufzeiten für neue Netzanschlüsse auf bis zu fünf Jahre verlängert, was Neueinsteiger zwingt, Brownfield-Standorte zu suchen oder dezentrale Stromerzeugung zu finanzieren. CyrusOnes FRA7 veranschaulicht die Umgehungsstrategie mit 61 MW dezentralen Gasgeneratoren, die die Investitionskosten erhöhen, aber die Lieferzeit um bis zu 2 Jahre verkürzen. Knappheit treibt Grundstückspreise im Umkreis von 500 m um Umspannwerke um 40–60 % in die Höhe und begünstigt eine Grundstücksbankingstrategie für Investoren, die auf Amprions EUR 1,2 Milliarden schwere Übertragungsaufrüstung warten, die für 2029 geplant ist. Betreiber ohne Leistungsreservierungen sehen sich hohen Markteintrittsbarrieren gegenüber, was den Markt in Richtung Konsolidierung drängt.
Steigende Stromkosten durch EU-CO₂-Bepreisung
EU-ETS-Zertifikate kosteten 2025 im Durchschnitt EUR 85 pro Tonne CO₂ und sollen bis 2028 EUR 100 übersteigen, was die Backup-Kosten für Gasspitzenlastkraftwerke um rund 18 % erhöht. Deutsche Telekom deckte bis Ende 2025 50 % seiner Rechenzentrumslast mit erneuerbaren Stromabnahmeverträgen ab und sicherte sich Preise, die 15–20 % unter dem Spotpreis liegen. Googles 24/7-CO₂-freie Vereinbarung mit Engie und Ørsted hebt sein deutsches Portfolio 2026 auf 85 % CO₂-freie Energie. Betreiber ohne länderübergreifende Skalierung haben Schwierigkeiten, Stromabnahmeverträge unter 50 MW abzuschließen, was sie steigenden CO₂-Weitergaben aussetzt und bereits enge Großhandelsmargen weiter drückt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumgröße:
Hyperscale-Campusse absorbieren den KI-Workload-AnstiegHyperscale-Campusse verzeichneten die schnellste Entwicklung und stiegen von einer bescheidenen Basis auf eine prognostizierte CAGR von 7,41 % bis 2031, getragen von Cloud-Anbietern, die 150–240-kW-Racks internalisieren. Große Standorte machten 2025 54,32 % der installierten Last aus, doch ihr Anteil schwindet, da AWS, Google und Microsoft 100-MW-Blöcke außerhalb des netzkapazitätsbeschränkten Kernbereichs bevorzugen. Mittelgroße Anlagen verankern Unternehmens-Cages innerhalb von fünf Millisekunden von DE-CIX und unterstützen ein stabiles, aber langsameres Wachstum von 5,8 %. Kleine Edge-Knoten, die an eigenständige 5G-Netze gebunden sind, bleiben in Telekommunikationsbereitstellungen in 12 deutschen Metropolen relevant. Der Frankfurter Rechenzentrummarkt für Hyperscale-Campusse ist auf dem Weg, alle anderen Segmente zu übertreffen, während große Hallen den Großteil des kurzfristigen Umsatzes ausmachen.
Hyperscale-Betreiber verteilen Kühlung und Glasfaser-Backhaul über Mega-Campusse und senken die Investitionskosten pro kW um bis zu 35 % im Vergleich zu modularen Bauten. Die Einhaltung des deutschen Energieeffizienzgesetzes erhöht die Kapitalintensität, schafft aber einen Schutzwall für gut finanzierte Projekte wie NTTs 482-MW-Campus in Nierstein, der für die Inbetriebnahme 2029 vorgesehen ist. Hyperscale-fähige Weißflächen in Hanau und Dietzenbach stützen einen zweigeteilten Frankfurter Rechenzentrummarkt, in dem latenzempfindliche Lasten in der Innenstadt verbleiben und große KI-Workloads nach außen abwandern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Tier-Typ:
Tier-4-Bauten beschleunigen sich unter Finanzsektor-MandatenTier-3-Hallen machten 2025 64,86 % der Kapazität aus, doch Tier-4-Räume beschleunigen sich mit einer CAGR von 7,24 %, nachdem BaFins Resilienz-Update vom Januar 2026 systemrelevante Banken verpflichtet, Kernstacks in 2N+1-redundante Umgebungen zu migrieren. Der Marktanteil des Frankfurter Rechenzentrummarkts für Tier-4-Anlagen steigt jährlich, da Commerzbank und Deutsche Bank ihre Zahlungsschienen und Handelsmaschinen in Zonen mit höherer Redundanz verlagern. Betreiber wie Equinix und Digital Realty nutzen mandantenfähige Flächen, um den 35–45-prozentigen Investitionskosten-Aufschlag für Tier-4-Bauten zu amortisieren.
CyrusOnes FRA7 zielt auf einen PUE unter 1,3 ab und nutzt bis zu 40 MW Wärme für das Westside-Fernwärmenetz, womit Tier-4-Verfügbarkeit mit BREEAM-Zertifizierung „Sehr gut” verbunden wird. Betreiber, die ältere Tier-2-Hallen nicht nachrüsten können, sehen sich sinkenden Belegungsraten gegenüber, da Mieter zu konformen Standorten wechseln, was einen Konsolidierungstrend im Frankfurter Rechenzentrummarkt verstärkt.
Nach Rechenzentrumtyp:
Colocation-Dominanz schwindet, da Hyperscaler internalisierenColocation machte 2025 67,25 % der installierten Last aus, doch Hyperscale-Eigenbauten werden mit 7,62 % CAGR das schnellste Wachstum unter allen Anlagentypen verzeichnen. Retail-Colocation hält Preise von EUR 180–220 pro kW aufrecht, indem es Meet-Me-Room-Zugang zu DE-CIX bündelt, was für BFSI- und Fertigungs-Workloads entscheidend ist. Wholesale-Colocation verankert kostensensible Unternehmensmieter bei EUR 120–150 pro kW und wächst mit einem mittleren 6-%-Tempo. Der Frankfurter Rechenzentrummarkt für selbst gebaute Hyperscale-Kapazitäten wird voraussichtlich bis 2031 den Großhandelsumsatz übertreffen, da Vorvermietungen das verbleibende Angebot absorbieren.
Digital Realys hybride FRA18-Vorlage reserviert ein Fünftel der Fläche für Retail-Cages innerhalb einer ansonsten hyperscale-orientierten Halle und sichert sich gegen Nachfrageschwankungen ab. Der Leerstand im Frankfurter Rechenzentrummarkt fiel bis Mitte 2025 auf 4,8 % und soll sich 2026 auf prognostizierte 3,4 % verengen, was auf eine höhere Preiselastizität für Betreiber mit bezugsfertigen Hallen hindeutet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
BFSI führt das Wachstum durch Echtzeit-Zahlungsmandate anBFSI-Workloads werden bis 2031 mit einer CAGR von 8,59 % wachsen, da EU-Sofortzahlungsregeln Transaktionsfenster auf 10 Sekunden begrenzen und Banken zwingen, Rechenkapazitäten innerhalb von 2-Millisekunden-Roundtrips zu Xetra zu platzieren. IT und ITES bleiben das größte Segment mit 27,86 % der installierten Last und wachsen im Markttakt. E-Commerce, Fertigung und Regierungscluster liefern stabile mittlere 6-%-Zuwächse, während Medien- und Telekommunikations-Edge-Knoten Workloads auf mehrere Metropolen verteilen. Tier-4-Flächen innerhalb von zehn Kilometern vom Frankfurter Stadtzentrum gewinnen den Löwenanteil der BFSI-Expansion und unterstreichen den Wert niedriger Latenz.
Die Migration von Commerzbank und Lufthansa 2025 zum Hanauer Standort von Google veranschaulicht die Schwenkbewegung hin zu resilienten, souveränen Anlagen, die sowohl BaFin- als auch CSRD-Benchmarks erfüllen. Dieser Schwung stärkt den Marktanteil des Frankfurter Rechenzentrummarkts für Tier-4-Hallen, auch wenn Hyperscale-Bauten im äußeren Ring weniger latenzempfindliche KI-Trainingscluster aufnehmen.
Geografische Analyse
Frankfurt verfügt über rund 60 % der deutschen geplanten Leistungskapazität und beherbergte Mitte 2025 zwischen 831 MW und 1.020 MW aktiver IT-Last. DE-CIX verarbeitete 2025 79 Exabyte Datenverkehr, ein Anstieg von 16 %, der die Interconnection-Anziehungskraft der Stadt unterstreicht. Dennoch leiten langwierige Netzwarteschlangen die Expansion nach Hanau, Dietzenbach und Nierstein um, die zusammen 742 MW angekündigter Bauten verzeichneten. Kernstandorte bewahren Premiumpreise für Retail-Colocation, während Hallen im äußeren Ring Leistung gegen schnelleren Netzzugang und günstigeres Land eintauschen.
Sekundäre deutsche Knotenpunkte, vor allem Berlin und München, beherbergen jeweils 80–120 MW, doch ihre kleineren Internetknoten schränken die Attraktivität für ultralatenzempfindliche Anwendungen ein. Hessens Steueranreize für Bauten mit einem PUE unter 1,2 zogen Colt DCS' 63-MW-Projekte Frankfurt 4 und 5 an und stärken die regionale Clusterbildung. Frankfurts östliche Lage bietet Pfade unter 10 Millisekunden nach Prag und Wien und zieht mitteleuropäische Cloud-Mieter an, die EU-Ansässigkeit ohne westeuropäische Preise suchen.
Netzwerkaufrüstungen stärken das Hub-and-Spoke-Muster. Eurofibres Frankfurt-Wien-Route und GlobalNets DWDM-Ringe reduzierten die Latenz und ermöglichen es Banken, die geografischen Streuungsmandate von DORA einzuhalten. Während Netzknappheit Kapazitäten nach außen drängt, sichert die Interconnection-Dichte Frankfurts Status als Mittelpunkt der deutschen und mitteleuropäischen digitalen Wirtschaft.
Regulatorisches Umfeld
Der deutsche Regulierungsrahmen für Rechenzentren im Cluster Frankfurt (Rhein-Main) wird durch nationale Energieeffizienzvorgaben und lokale Planungskontrollen geprägt. Das Energieeffizienzgesetz (EnEfG) legt Effizienz- und Abwärmenutzungsanforderungen für neue Anlagen fest, und seit Januar 2026 gelten Anforderungen an Energiemanagementsysteme ab 300 kW nicht-redundanter Nennlast, wobei die Validierungs- und Zertifizierungspflichten für Anlagen ab 1 MW strenger werden. Im April 2026 wurde ein Entwurf zur Änderung des EnEfG diskutiert, um PUE-bezogene Anforderungen für neue und bestehende Anlagen angesichts von Umsetzungskosten und Praktikabilitätsbedenken zu lockern, sodass Compliance-bezogene Designentscheidungen für die Projektmachbarkeit und die Wirtschaftlichkeit von Nachrüstungen zentral bleiben.
Neben den Bundesvorschriften beeinflusst die kommunale Politik, wo Kapazität hinzugefügt werden kann. Der Masterplanungsansatz der Stadt Frankfurt beschränkt die Entwicklung von Rechenzentren auf bestimmte Stadtteile (darunter Sossenheim, Rödelheim, Griesheim, Gallus, Ostend, Fechenheim und Seckbach) und verstärkt damit die Verlagerung größerer Hyperscale-Bauten in Randgemeinden, wenn die Standortwahl im Kernbereich eingeschränkt ist. Auf nationaler Ebene signalisiert die am 18. März 2026 angekündigte Rechenzentrumsstrategie der Bundesregierung die Absicht, Planungs- und Netzanschlussverfahren zu beschleunigen, und schafft damit einen politischen Rahmen für Betreiber und Versorgungsunternehmen (wie Mainova und Übertragungsnetzpartner), um Netzzugang und Abwärmeabnahme parallel zur Genehmigung zu strukturieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Rechenzentren in Frankfurt beginnt mit der Standortfindung und Genehmigung (kommunale Planungs- und Umweltauflagen), gefolgt von Stromversorgung und -anschluss (lokale Versorgungsunternehmen sowie Übertragungs- und Verteilnetzbetreiber) und anschließend Planung und Bau (Generalunternehmer, TGA-Integratoren sowie Kühl- und Elektro-OEMs). Die Verfügbarkeit des Netzes und die Vorlaufzeiten für Anschlüsse bleiben ein bindender vorgelagerter Faktor, der Entwickler dazu zwingt, frühzeitig Grundstücke in der Nähe von Umspannwerken zu sichern oder alternative Stromlösungen zu organisieren, während die Compliance-Anforderungen des EnEfG die Nachfrage nach Wärmerückgewinnungssystemen und Energiemonitoring erhöhen. Dies wiederum bindet Akteure der Fernwärmeversorgung früher als in früheren Baukonjunkturen in die Projektplanung ein.
Auf der Nachfrage- und Monetarisierungsseite bilden die Vernetzungs- und Netzwerk-Ökosystemdichte rund um DE-CIX Frankfurt die Grundlage für einen großen Teil des Retail-Colocation-Wertes, während Hyperscaler und Großunternehmen über Wholesale-Colocation-, Build-to-Suit- und Eigenbau-Modelle abschließen. Betreiber wie Digital Realty, Equinix, NTT Global Data Centers, CyrusOne und Vantage stehen im Zentrum der Kette und bündeln Powered Shell, Kühlungsfähigkeiten (einschließlich Flüssigkühlungsbereitschaft für höhere Rack-Dichten) und Cross-Connect-Dienste. Nachgelagert wandelt die Abwärmeabnahme in Fernwärmenetze eine Compliance-Anforderung in eine Betriebsschnittstelle mit kommunalen Wärmenetzen um, und der laufende Betrieb hängt von spezialisierten Facility-Teams und Servicepartnern für Instandhaltung, Sicherheit und Energieeffizienzberichterstattung ab.
Wettbewerbslandschaft
Der Markt ist mäßig konzentriert, mit Akteuren wie NTT Global Data Centers, Digital Realty, Equinix und anderen. Großhandelspreise in Griesheim, Offenbach und Hanau sanken um 8–12 %, als neue Kapazitäten auf den Markt kamen. Etablierte Anbieter differenzieren sich durch Kühlungsreife, erneuerbare Stromabnahmeverträge und DE-CIX-Cross-Connect-Dichte statt durch reine Skalierung.
Digital Realty führte 150-kW-flüssiggekühlte Racks bei FRA18 ein, während CyrusOnes E.ON-Allianz die Netzabhängigkeit für FRA7 eliminiert. Kommunale Versorgungsunternehmen wie Mainova nutzen den Umspannwerkzugang, um Strom und Colocation zu bündeln, und unterbieten private Wettbewerber beim Strom um bis zu 15 %. Antin kaufte im Dezember 2025 NorthCs 140-MW-Plattform; STACK übernahm Wortmanns Vermögenswerte; und Iron Mountain erwarb drei EWE-Hallen – ein Signal, dass Private Equity regulatorische Komplexität als Markteintrittsbarriere betrachtet, die größere Portfolios begünstigt.
Zertifizierung und Nachhaltigkeit werden zur Grundvoraussetzung. Deutschlands Energieeffizienzgesetz 2024 schreibt einen PUE unter 1,2 und 30 % Wärmenutzung für neue Hallen vor und drängt kleinere Betreiber zum Verkauf oder zur Schließung. Der Frankfurter Rechenzentrummarkt bewegt sich damit auf ein Oligopol zu, in dem Kapitaltiefe, Energiepartnerschaften und souveräne Cloud-Zertifizierungen die Marktanteilsgewinne bestimmen.
Marktführer im Frankfurter Rechenzentrum
-
Digital Realty Trust Inc.
-
Equinix Inc.
-
NTT Global Data Centers
-
CyrusOne Inc.
-
Vantage Data Centers
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Frankfurt Rechenzentrumsmarkt Unternehmen in diesem Bericht
- Amazon Web Services
- Microsoft Corporation
- Google LLC
- Meta Platforms Inc.
- Digital Realty Trust Inc.
- Equinix Inc.
- NTT Global Data Centers
- CloudHQ LLC
- CyrusOne Inc.
- Vantage Data Centers
- STACK Infrastructure
- Iron Mountain Data Centers
- EdgeConneX Inc.
- Keppel DC REIT
- Digital 9 Infrastructure plc
- Echelon Data Centres
- Dataplex Group
- maincubes
- Eurofiber
- BT Communications Ltd
- Colt Data Centre Services
- Zenlayer Inc.
- Data4
- Sidero Data Centres
Lesen Sie die Analyse der Frankfurt Rechenzentrumsmarkt-Unternehmen
Marktchancen und Zukunftsaussichten
Ein primärer Weißraum in Frankfurt liegt an der Schnittstelle von Stromzugang, compliance-konformen Nachhaltigkeitsmerkmalen und KI-tauglicher Dichte. Die Rechenzentrumsstrategie der Bundesregierung (18. März 2026) setzt eine klare nationale Richtung zum Ausbau der Rechenzentrums- und KI/HPC-Kapazität und enthält Vorschläge zu Netzanschlussverfahren und Priorisierung. Dies schafft Raum für Projekte, die verlässliche Stromzugangswege mit messbaren Effizienz- und Wärmerückgewinnungsergebnissen kombinieren können. Parallel dazu machen der EnEfG-Rahmen und die im Januar 2026 verschärften Anforderungen an Energiemanagementsysteme Compliance-Tools und Wärmerückgewinnungstechnik zu einem Differenzierungsmerkmal statt zu einer Zusatzoption, was Chancen für Betreiber und Partner unterstützt, die Energiemonitoring, Berichterstattung und Fernwärmeintegration produktisieren können.
Innerhalb der Metropolregion Frankfurt konzentrieren sich die Chancen auf drei Bereiche: (1) Kapazitäten im äußeren Ring in Gemeinden, in denen große Stromblöcke schneller gesichert werden können als im Kernbereich, (2) hochwertige, latenzsensitive Colocation im Zusammenhang mit DE-CIX Frankfurt, wo die Vernetzungsdichte höherwertige Workloads unterstützt, und (3) Nachrüstungen und Brownfield-Upgrades, die Rack-Dichte und Kühlungsfähigkeit erhöhen, ohne auf Greenfield-Netzzeitpläne warten zu müssen. Jüngste Maßnahmen von Betreibern in der Region unterstreichen die investierbaren Themen: hochdichte neue Hallen (zum Beispiel die im Berichtskontext genannte FRA18-Vorlage von Digital Realty) und Behind-the-Meter- oder Versorgerpartnerschaften (wie der im Bericht genannte CyrusOne- und E.ON-Ansatz zur Vor-Ort-Erzeugung) stehen im direkten Einklang mit langen Netzwarteschlangen und verschärften Energieeffizienzanforderungen. Der kommunale Masterplanungsansatz in Frankfurt eröffnet zudem eine praktikable Möglichkeit für grundstücksgesicherte, zonierungskonforme Entwicklung in ausgewiesenen Stadtteilen, während Ausweichstandorte rund um Rhein-Main die nächste Welle campusartiger Bauten aufnehmen.
Neueste Industrielle Entwicklungen in Frankfurt Rechenzentrumsmarkt
- Juli 2026: Equinix schloss das Rechenzentrum FR13 (7,75 MW) im Campus Frankfurt Nordost ab. Der Abschluss erweitert die FRA-Kapazität in Frankfurt und stärkt die Präsenz und Niedriglatenzkapazität von Equinix in Frankfurt.
- Juli 2026: Digital Realty startete das Rechenzentrum FRA18 am Campus Digital Park Fechenheim (8.200 m2, anfängliche Kapazität von 6,4 MW). Die Eröffnung fügt neue Kapazität in FRA Fechenheim hinzu und stärkt die Campus-Präsenz und das Wärmerückgewinnungspotenzial von Digital Realty.
- Juli 2026: Digital Realty begann mit dem Bau des Rechenzentrums FRA20 am Campus Digital Park Fechenheim (16 MW). Das Vorhaben erweitert die FRA-Entwicklungspipeline und erhöht die künftige Kapazität sowie den Wettbewerbsdruck in Frankfurt.
Frankfurt Rechenzentrumsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Frankfurt Rechenzentrumsmarkt als operative und geplante IT-Lastkapazität von Rechenzentren definiert, die sich im Frankfurter Metropolcluster befinden, in Megawatt ausgedrückt wird und an die nutzbare Rechen- und Speicherbereitstellung in den Einrichtungen gebunden ist.
Ausschlüsse aus dem Umfang: Wir schließen Telekommunikationsturmstandorte, kleine Serverräume in Büros und Strominfrastruktur außerhalb von Rechenzentren aus, die sich nicht in IT-Last übersetzen lässt.
Segmentierungsübersicht
- Nach Rechenzentrumgröße
- Klein
- Mittel
- Groß
- Hyperscale
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumtyp
- Hyperscale / Eigenbau
- Unternehmen / Edge
- Colocation
- Nicht genutzt
- Genutzt
- Retail-Colocation
- Wholesale-Colocation
- Nach Endnutzer
- BFSI
- IT und ITES
- E-Commerce
- Regierung
- Fertigung
- Medien und Unterhaltung
- Telekommunikation
- Weitere Endnutzer
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit öffentlichen Signalen darüber, wie viel Kapazität in Frankfurt realistischerweise gebaut und absorbiert werden kann. Wir prüfen in der Regel offizielle und nicht kostenpflichtige Quellen wie deutsche und EU-Energiestatistiken, Veröffentlichungen der deutschen Bundes- und Landespolitik zu Digital- und Energiethemen, die Netz- und Energieberichterstattung der Bundesnetzagentur sowie Branchenverbände mit Fokus auf Rechenzentren und Energieeffizienz in Deutschland.
Wir nutzen auch öffentliche Unternehmensunterlagen und Investorenpräsentationen, um Campus-Erweiterungen und Inbetriebnahmezeitpläne zu verstehen und zu vergleichen, wie Betreiber vertraglich gebundene gegenüber verfügbarer Kapazität beschreiben. Für ergänzende Prüfungen können wir kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentdatenbanken für Kühl- und Strominnovationen sowie Import- und Exportdaten auf Sendungsebene für wichtige Elektro- und Maschinenbaukategorien nutzen, die in Rechenzentren eingesetzt werden. Die oben aufgeführten Desk-Quellen sind illustrativ; wir haben während der Validierung und Klärung auch andere öffentliche Dokumente und Datensätze herangezogen.
Primärinterviews und Umfragen
Wir führen Interviews und Umfragen mit Rechenzentrumsbetreibern, Entwicklern, Dienstleistern, Stromspezialisten und Unternehmensnutzern durch, die in Deutschland aktiv sind. Die Befragten helfen dabei, Rack-Nachfrage, Auslastung, Inbetriebnahmezeitpläne, Preisentwicklung und die Auswirkungen des Netzzugangs auf die geplante Kapazität im Frankfurter Markt zu klären. Ihre Beiträge werden genutzt, um nicht offengelegte Projektdetails zu klären und das Sekundärmodell mit den Betriebsbedingungen zu vergleichen, bevor die Schätzung abgeschlossen wird.
Verteilung der Befragten im Rahmen der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 18 % |
| Mittlere Ebene: 48 % | Bereichs-/Abteilungsleiter: 27 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 55 % |
Marktgrößenbestimmung & Prognose
Die zentrale Größenlogik basiert auf einer Top-down-Rekonstruktion der Frankfurter IT-Lastkapazität durch die Verfolgung von Live-Kapazitäten, verbindlichen Baupipelines und realistischen Energisierungszeitplänen auf Basis von Netz- und Inbetriebnahmemeilensteinen, die anschließend in jährliche Gesamtwerte der installierten Basis umgerechnet werden. Diese Gesamtwerte werden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige Campus-MW-Erweiterungen, eine kleine Zusammenfassung öffentlich sichtbarer Erweiterungen sowie Überprüfungen der implizierten MW-zu-Nutzfläche- und MW-zu-Rack-Dichte-Spannen, um die Ergebnisse zu verankern.
Zu den im Modell verwendeten Eingaben gehören installierte IT-Last (MW), im Bau befindliche und geplante Kapazitäten (MW), erwartete Inbetriebnahme- und Energisierungszeitpläne, typische Rack-Dichte-Entwicklung (kW pro Rack) beeinflusst durch KI-fähige Bereitstellungen sowie Einschränkungen wie Stromverfügbarkeit und Genehmigungsvorlaufzeiten, die das Angebot in spätere Jahre verschieben. Wir testen auch die Sensitivität gegenüber Auslastungs- und Absorptionsmustern, da Frankfurt häufig eine starke Vorvermietung zeigt, wenn neue Stromkapazitäten gesichert werden.
Für die Prognose verwenden wir in erster Linie Szenarioanalysen. Netzanschlusszeitpläne und große Campus-Lieferpläne können Stufenänderungen erzeugen, die sich nicht wie glatte Zeitreihen verhalten. Annahmen werden verschärft, wenn mehrere Befragte übereinstimmende Vorlaufzeitspannen nennen, und Lücken in der Bottom-up-Sichtbarkeit werden durch die Anwendung konservativer Baustatuswahrscheinlichkeiten auf Pipeline-Kapazitäten behandelt, bevor diese als installiert gezählt werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation zwischen dem Modelloutput und unabhängigen Marktsignalen, gefolgt von gezielten Abweichungsprüfungen, wenn sich die Gesamtwerte schneller bewegen, als es Strom-, Grundstücks- oder Baurestriktionen erlauben würden. Ausreißer werden in mehr als einem Schritt überprüft, und das Modell wird gegen alternative Sichtweisen wie Inbetriebnahmerhythmus, Pipeline-Konversionsraten und implizierte Auslastungsmuster geprüft, bevor es freigegeben wird.
Der Bericht wird jährlich aktualisiert, wobei Zwischenaktualisierungen ausgelöst werden, wenn ein wesentliches Ereignis die lieferbare Kapazität verändert, wie z. B. eine wesentliche Stromzuteilungsverschiebung, eine große Campus-Verzögerung oder eine Änderung der Energieeffizienzanforderungen. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, damit die veröffentlichte Sichtweise die neuesten öffentlichen Ankündigungen und bestätigtes Expertenfeedback widerspiegelt.
Mordor Intelligence's Frankfurt Rechenzentrumsmarkt Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Frankfurt unterscheiden sich häufig, weil nicht alle Quellen denselben Umfang erfassen, selbst wenn die Bezeichnungen ähnlich erscheinen. Einige Quellen sprechen von Umsätzen in Euro, andere konzentrieren sich auf die installierte IT-Last in Megawatt, und einige wenige mischen breitere Deutschland-Kennzahlen ein, die den Frankfurter Cluster nicht isolieren.
Die durch DE-CIX bedingte Konnektivitätsdichte und das Netzanschluss-Timing werden als Evidenzprüfungen verwendet, die Mordor Intelligence's Schätzung an energisierbare IT-Last knüpfen, nicht nur an angekündigte Projekte. Dieser Ansatz reduziert Doppelzählungen, wenn geplante Kapazitäten wiederholt gemeldet werden, bevor sie lieferbar sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,39 Tausend MW (2025) | |
| Fachzeitschrift A | 2,15 Milliarden USD (2024) | Diese Zahl wird als eurodenominierter Marktwert dargestellt und wird häufig im Zusammenhang mit breiteren kommerziellen Aktivitäten diskutiert, was Colocation-Umsätze und verwandte Dienstleistungen vermischen kann, anstatt die installierte IT-Lastkapazität zu isolieren. |
| Branchenverband B | 0,83 Milliarden USD (2024) | Diese Schätzung ist kapazitätsorientiert, bezieht sich jedoch auf Colocation- und Unternehmensstandorte oberhalb eines festgelegten Schwellenwerts, was kleinere Einrichtungen untererfassen kann und möglicherweise nicht mit derselben Definition der installierten Basis übereinstimmt, die bei der breiteren Marktgrößenbestimmung verwendet wird. |
Die Streuung zwischen den Quellen ergibt sich hauptsächlich aus Unterschieden in Wert- gegenüber Kapazitätseinheiten sowie aus der Strenge, mit der Pipeline-MW nach Jahr in die installierte Basis gefiltert werden. Durch die Beibehaltung einer konsistenten Einheit und die Stresserprobung der Lieferzeitpläne anhand realer Einschränkungen bleibt die endgültige Zahl auf klare Eingaben zurückführbar und kann wiederholt werden, wenn neue Projekt- und Stromsignale auftauchen.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der Frankfurter Rechenzentrummarkt voraussichtlich wachsen?
Die Kapazität wird voraussichtlich von 1,47 Tausend MW im Jahr 2026 auf 2,03 Tausend MW bis 2031 bei einer CAGR von 6,67 % steigen.
Welches Kundensegment zeigt die stärkste Nachfragedynamik?
BFSI-Workloads wachsen jährlich um 8,59 %, da Sofortzahlungsvorschriften ultralatenzarme Anforderungen antreiben.
Warum bauen Hyperscaler außerhalb der Frankfurter Stadtgrenzen?
Netzwarteschlangen von drei bis fünf Jahren im Kernbereich drängen Hyperscaler nach Hanau, Dietzenbach und Nierstein, wo Strom schneller gesichert werden kann und Grundstücke günstiger sind.
Welche Kühltechnologie gewinnt in neuen Frankfurter Hallen an Bedeutung?
Direct-to-Chip-Flüssigkühlung, die 150–240-kW-Racks ermöglicht, ist bei Eröffnungen in 2025–2026 Standard und unterstützt KI-Inferenzcluster.
Wie beeinflussen deutsche Vorschriften zukünftige Bauten?
Das Energieeffizienzgesetz 2024 fordert einen PUE unter 1,2 und mindestens 30 % Abwärmenutzung, was die Investitionskosten erhöht, aber für kleinere Betreiber eine Markteintrittsbarriere schafft.
Welche Betreiber dominieren derzeit die Kapazität?
NTT Global Data Centers, Digital Realty und Equinix kontrollieren zusammen rund 45 % der installierten Last, obwohl neue Marktteilnehmer rasch Angebot hinzufügen.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Server auf dem globalen Markt, einschließlich Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Europa Markt für physische Sicherheit von Rechenzentren Physische Sicherheit in Europa, unterteilt nach Komponente, Rechenzentrums-Tier und Anlagentyp.
- Deutschland Rechenzentrums-Kühlungsmarkt Kühlungsnachfrage in Deutschland, einschließlich Kühltechnologie, Typ und Endanwenderbranche.
- Polen Rechenzentrums-Strommarkt Nachfrage nach Stromsystemen in Polen, einschließlich Komponente, Anlagentyp und Anlagengröße.
- Markt für Rechenzentrumsracks USA Racks in den USA, aufgeschlüsselt nach Rackgröße und Endanwender.