
Größe und Marktanteil des deutschen Rechenzentrumsspeichermarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.10 Milliarden US-Dollar |
| Marktgröße (2026) | 2.17 Milliarden US-Dollar |
| Marktgröße (2031) | 2.53 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.18 % |
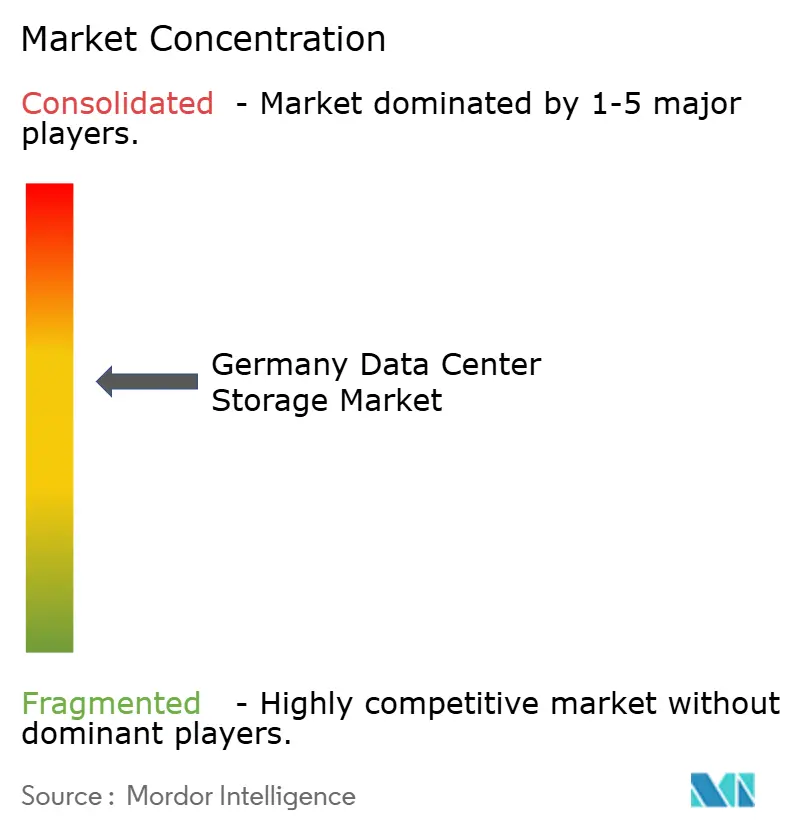
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Rechenzentrumsspeichermarkts durch Mordor Intelligence
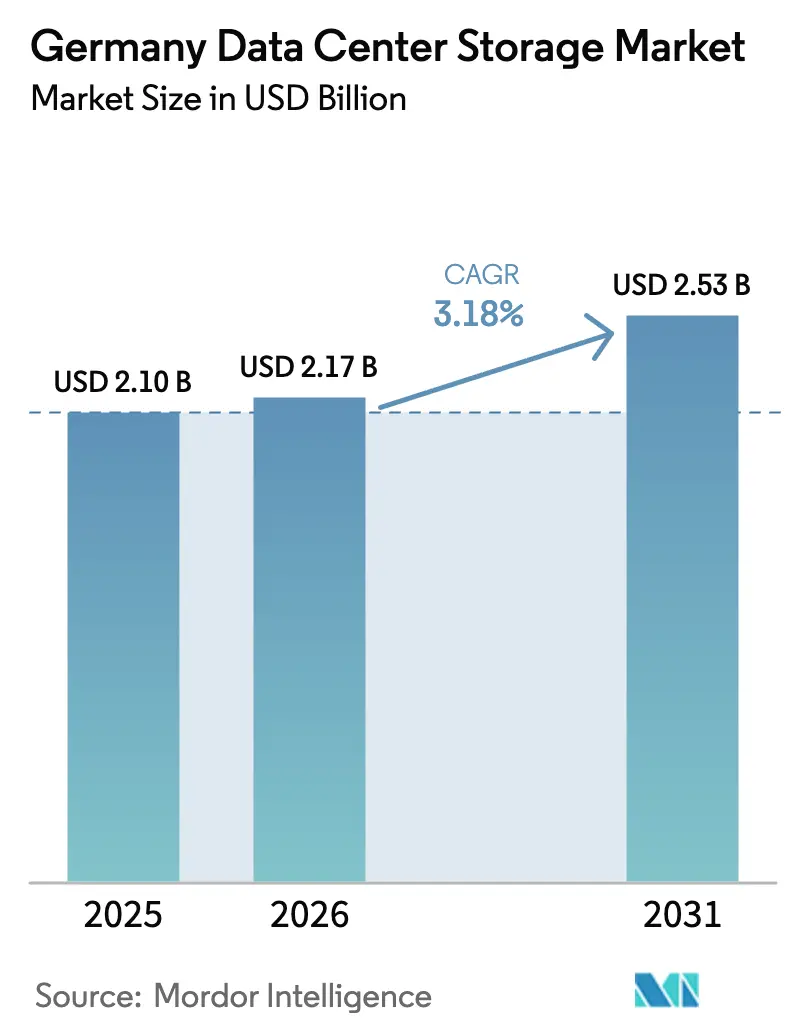
Die Größe des deutschen Rechenzentrumsspeichermarkts wird im Jahr 2026 auf 2,17 Milliarden USD geschätzt, was einem Wachstum gegenüber dem Wert von 2,10 Milliarden USD im Jahr 2025 entspricht, mit Projektionen für 2031 von 2,53 Milliarden USD, die mit einer CAGR von 3,18 % über den Zeitraum 2026-2031 wachsen. Diese stetige Entwicklung spiegelt ein reifendes Umfeld wider, in dem Infrastrukturkonsolidierung, energieeffiziente Betriebsabläufe und regulierte Datenhaltung Vorrang vor raschen Kapazitätserweiterungen haben. Hybride Cloud-Strategien, die es Unternehmen ermöglichen, Arbeitslasten über lokale Infrastrukturen, Colocation- und souveräne Cloud-Knoten zu verteilen, bilden weiterhin die Grundlage für die Nachfrage nach Speichertechnologien, die geringe Latenz, Verschlüsselung im Ruhezustand und transparente Prüfpfade garantieren. Edge-Erweiterungen im Zusammenhang mit Industrie 4.0, NVMe-Beschleunigung für KI-Inferenz und der zunehmende Einsatz von Flüssigkühlung verstärken das Interesse an modularen, softwaredefinieren Plattformen, die den Stromverbrauch pro Terabyte reduzieren. Derweil veranlasst die durch die Energiewende verursachte Strompreisvolatilität Betreiber dazu, Flash-Arrays und intelligente Tiering-Engines zu bevorzugen, die ungenutzte Kapazitäten herunterfahren und den Ein-/Ausgabebetrieb bei Preisspitzen verlagern können, was die Hardware-Lebenszyklen verlängert und gleichzeitig die Betriebskosten senkt.
Wichtigste Erkenntnisse des Berichts
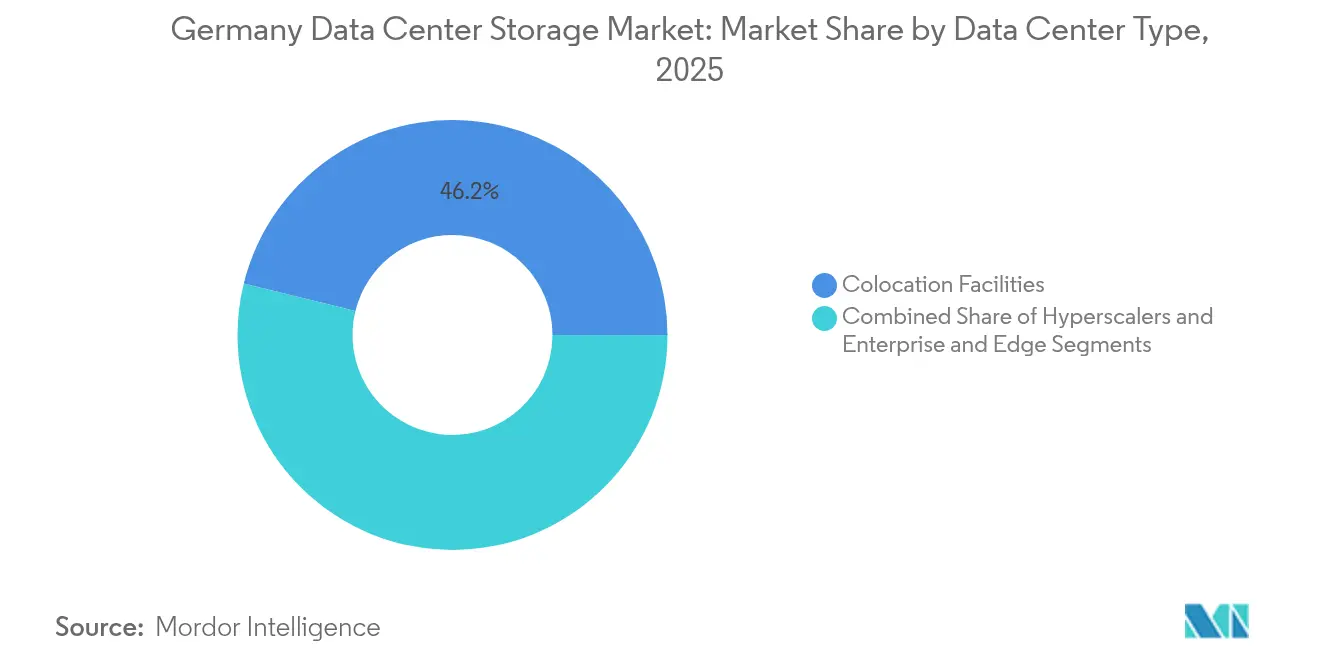
- Nach Rechenzentrumstypführten Colocation-Einrichtungen mit 46,15 % des Marktanteils am deutschen Rechenzentrumsspeichermarkt im Jahr 2025, während Hyperscaler die schnellste CAGR von 4,95 % bis 2031 verzeichnen dürften.
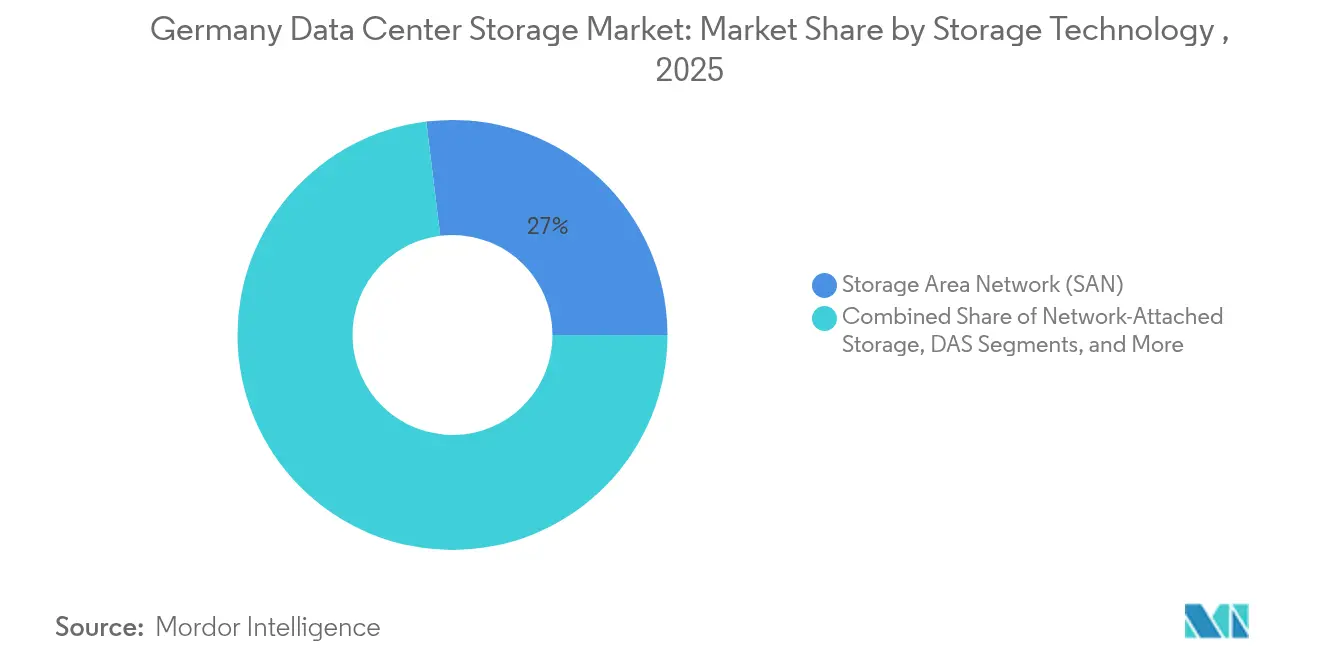
- Nach Speichertechnologie erfassten Speichernetzwerke 26,95 % des Umsatzes im Jahr 2025, während netzgebundener Speicher mit einer CAGR von 3,58 % bis 2031 vorankommen wird.
- Nach Speichertyp entfielen HDD-Arrays auf 43,05 % der Größe des deutschen Rechenzentrumsspeichermarkts im Jahr 2025; All-Flash-Arrays werden mit einer CAGR von 4,12 % im Laufe des Zeitraums wachsen.
- Nach Endnutzer hielten IT & Telekommunikation im Jahr 2025 einen Anteil von 27,75 % an der Größe des deutschen Rechenzentrumsspeichermarkts, während BFSI mit einer CAGR von 3,87 % aufgrund der Digitalisierung des Bankenwesens und der Echtzeit-Risikoanalyse expandiert.
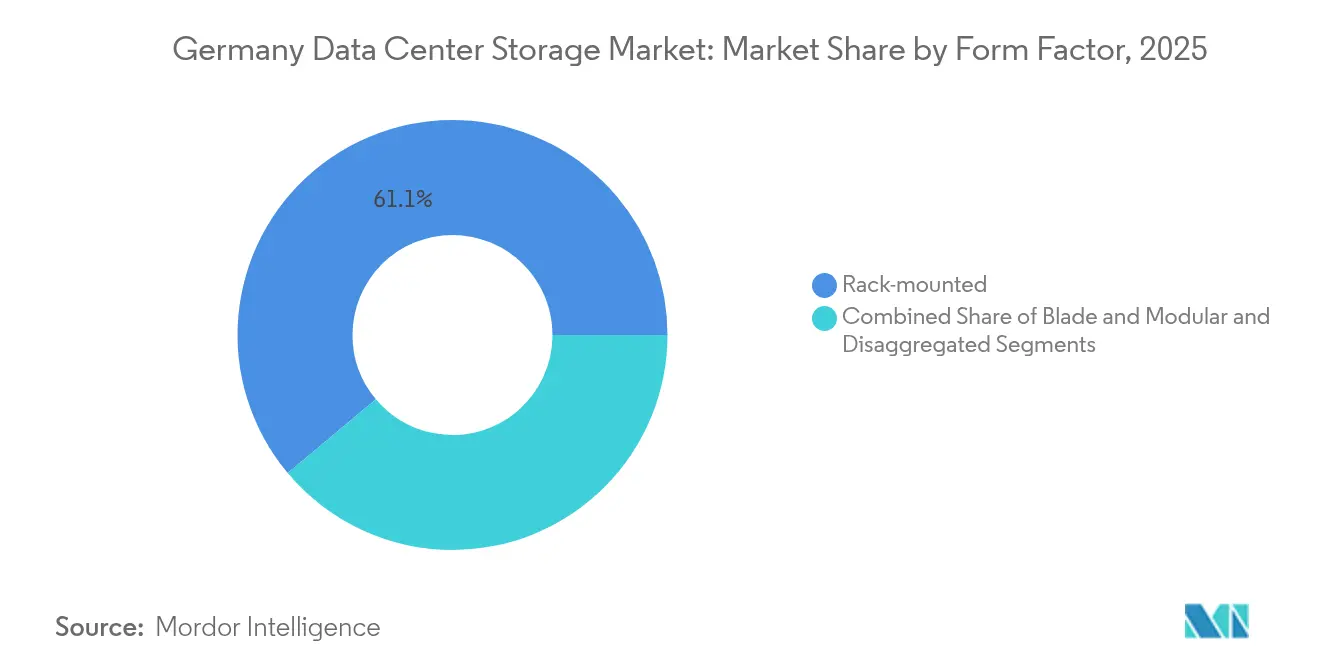
- Nach Formfaktor hielt Rack-Montage im Jahr 2025 einen Anteil von 61,10 % an der Größe des deutschen Rechenzentrumsspeichermarkts, während Disaggregiert / Komposierbar mit einer CAGR von 5,12 % aufgrund der Digitalisierung des Bankenwesens und der Echtzeit-Risikoanalyse expandiert.
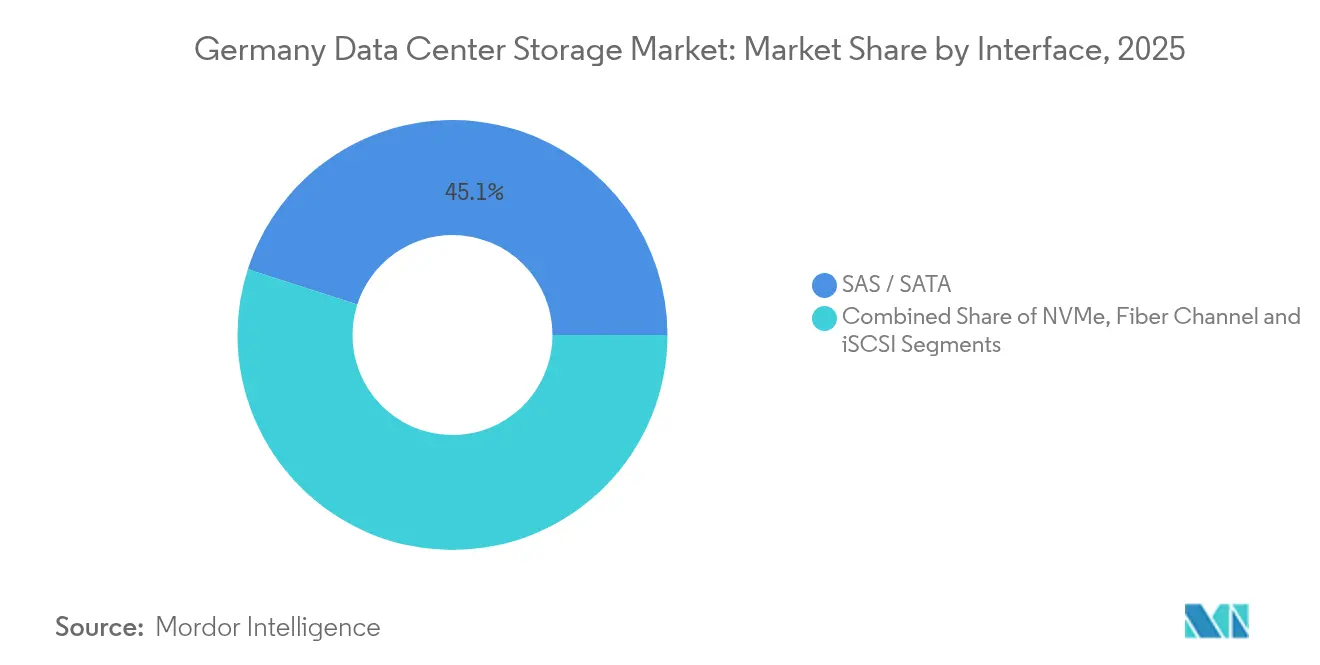
- Nach Schnittstelle hielt SAS / SATA im Jahr 2025 einen Anteil von 45,05 % an der Größe des deutschen Rechenzentrumsspeichermarkts, während NVMe mit einer CAGR von 5,25 % aufgrund der Digitalisierung des Bankenwesens und der Echtzeit-Risikoanalyse expandiert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des deutschen Rechenzentrumsspeichermarkts
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Cloud-Computing-Boom unter deutschen Unternehmen | +1.2% | Ballungsräume Frankfurt, München, Berlin | Mittelfristig (2-4 Jahre) |
| Wechsel zu grünen / energieeffizienten Rechenzentren | +0.8% | Baden-Württemberg, Nordrhein- Westfalen | Langfristig (≥ 4 Jahre) |
| Beschleunigte KI- und Generative-KI-Arbeitslasten treiben Flash-Nutzung an | +0.6% | Bundesweite Industriecluster | Kurzfristig (≤ 2 Jahre) |
| Edge-Standort-Ausbau für Industrie 4.0 / 5G | +0.4% | Fertigungsgürtel | Mittelfristig (2-4 Jahre) |
| Ab 2025 wirksame Subventionen für Abwärmenutzung | +0.3% | Städtische Fernwärmezonen | Langfristig (≥ 4 Jahre) |
| Von der Bundesbank unterstützter Gaia-X-Souveräne-Cloud-Vorstoß | +0.2% | Finanzdienstleistungsknoten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-Computing-Boom unter deutschen Unternehmen
Deutsche Unternehmen migrieren Arbeitslasten in einem kontrollierten Tempo auf Cloud-Plattformen, das lokale Investitionen bewahrt und gleichzeitig elastische Rechenkapazitäten für Analysen erschließt. Eine Umfrage des Fraunhofer IESE zeigt, dass die Komplexität der Systemtechnik heute einen Wert von 7,6 erreicht und innerhalb von fünf Jahren auf 8,7 steigen wird, was zeigt, dass ältere Systemstapel die Anforderungen der Echtzeit-Integration nicht mehr bewältigen können.[1]Fraunhofer IESE, "Systems Engineering Trends 2025-2030", iese.fraunhofer.de Hybrider Speicher, der Rechenzentren, Colocation und Gaia-X-konforme souveräne Clouds verbindet, findet daher Anklang und unterstützt eine schrittweise Umstrukturierung, ohne die Datenhaltungsvorschriften zu verletzen. Frankfurt, München und Berlin bleiben Knotenpunkte für latenzempfindliche BFSI- und Software-as-a-Service-Arbeitslasten. Bundesanreize für die Digitalisierung, die im Haushaltsplan 2024 aufgeführt sind, senken durch Steuererleichterungen für Cloud-Ausgaben zusätzlich die Adoptionshürden.
Wechsel zu grünen / energieeffizienten Rechenzentren
Deutschlands Ziel der Kohlenstoffneutralität bis 2045 hat PUE und Recyclingfähigkeit an die Spitze der Beschaffungsbewertungen gebracht. Betreiber setzen auf Flüssig- und Immersionskühlung, um die Wärme in hochdichten Racks zu beherrschen, wo Luftkühlung an physikalische Grenzen stößt. KI-gesteuerte Orchestrierungsplattformen, wie Dell Technologies' Concept Astro, simulieren nun Server- und Speicherlasten in einem digitalen Zwilling, um Lüftergeschwindigkeiten und CPU-Zustände zu modulieren und den Stromverbrauch in Feldtests um bis zu 14 % zu senken.[2]C. Jones, "Dells Konzept Astro senkt die Leistung von Rechenzentren um 14 %", CIO, cio.com Die Nachfrage nach modularen Gehäusen aus recycelbaren Legierungen steigt, damit Komponenten ohne energieintensive Umrüstungen ausgetauscht werden können.
Beschleunigte KI- / Generative-KI-Arbeitslasten treiben Flash-Nutzung an
Automobil- und Fertigungsführer integrieren visionsbasierte Qualitätskontrolle und Algorithmen für vorausschauende Wartung, die Millisekundenantworten erfordern. Herkömmliche Festplattenbasierte Arrays können diese Servicegüteziele nicht erfüllen, was die NVMe-Flash-Nutzung selbst in kapitalausgabenbeschränkten Umgebungen antreibt. Edge-Mikro-Rechenzentren in Bayern und Baden-Württemberg setzen jetzt disaggregierte NVMe-over-Fabrics-Cluster ein, die zentrale Verwaltbarkeit bieten und gleichzeitig Inferenzmodelle für die Datenschutzeinhaltung lokal vorhalten. Variable Ein-/Ausgabeprofile von Training im Vergleich zu Inferenz machen eine feinkörnige Stufung unerlässlich, um Energiekosten zu begrenzen.
Edge-Standort-Ausbau für Industrie 4.0 / 5G
Private 5G-Netze in Fabriken drängen Rechenkapazität und Speicher näher an Roboter und Maschinenvisionsstationen. Die 5G-Open-RAN-Richtlinien des BSI von 2025 unterstreichen, dass die lokale Medienspeicherung obligatorisch ist, wenn Netze ausfallen, was robuste NAS- oder DAS-Knoten verpflichtet, Telemetriedaten zu puffern, bis die Backhaul-Verbindung wiederhergestellt ist.[3]Bundesamt für Sicherheit in der Informationstechnik, "Sicherheitsanforderungen 5G Open RAN v2.0," bsi.bund.de Automatisierte Datenplatzierungstools helfen dabei, kritische Steuerdaten am Edge zwischenzuspeichern, während weniger dringende Protokolle in zentralen Repositorys archiviert werden, um Kosten und Ausfallsicherheit in Einklang zu bringen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Vorabinvestitionen und strenge Datensouveränitätsprüfungen | −0.5% | BFSI, öffentlicher Sektor | Kurzfristig (≤ 2 Jahre) |
| Volatile Strompreise im Zusammenhang mit der Energiewende | −0.3% | Regionen mit hohem Anteil erneuerbarer Energien | Mittelfristig (2-4 Jahre) |
| Lange Vorlaufzeiten für Stromnetzkopplungen | −0.4% | Industriezonen | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Speicheringenieuren (Fachkräftemangel) | −0.2% | Metropolregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorabinvestitionen und strenge Datensouveränitätsprüfungen
Bevor Banken und Ministerien neue Arrays beschaffen, müssen sie erschöpfende Datenschutz-Folgenabschätzungen durchführen, die Projektzyklen um sechs Monate verlängern können. Das Palantir-Verfahren in Hessen zeigt, wie Plattformen wegen des potenziellen Massenüberwachungsrisikos unter die Lupe genommen werden, was Verschlüsselung, Schlüsselverwahrung und Prüfprotokollfunktionen zu Pflichtanforderungen erhebt. Maßgeschneiderte sichere Konfigurationen treiben die Stücklistenkosten über die Standardartikelpreise hinaus und dämpfen das kurzfristige Volumen.
Volatile Strompreise im Zusammenhang mit der Energiewende
Die Großhandels-Spotpreise für Strom schwankten im Jahr 2024 um bis zu 93 EUR/MWh, was Betreiber dazu zwingt, Arrays zu suchen, die Leerlaufstrom drosseln und die Replikation in Schwachlastzeiten planen. HDD-basierte Systeme, die unabhängig von der Ein-/Ausgabeauslastung eine gleichmäßige Leistungsaufnahme haben, werden weniger attraktiv als Flash-Speicher, der in tiefe Schlafzustände wechseln kann. Beschaffungsteams modellieren nun die Gesamtbetriebskosten über 10-Jahres-Horizonte und berücksichtigen dabei Strompreisabsicherungen und potenzielle CO₂-Abgaben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Speichertechnologie: Führungsposition von Speichernetzwerken konfrontiert mit Disruption durch netzgebundenen Speicher
Speichernetzwerke boten die Robustheit, die missionskritische SAP-HANA- und Kernbankarbeitslasten forderten, und hielten im Jahr 2025 einen Umsatzanteil von 26,95 %. Dennoch wird für NAS-Systeme, unterstützt durch softwaredefinierte Dateidienste, eine CAGR von 3,58 % prognostiziert. Die Nutzung ist am stärksten unter Software-as-a-Service-Anbietern, die eine vereinfachte Skalierbarkeit und REST-API-Integration schätzen. Direktangeschlossener Speicher behält seine Rolle in liniennahen Roboterzellen, wo deterministische Latenz der Bequemlichkeit gemeinsamer Netzwerke vorgezogen wird. Objektspeicher kombiniert mit Bandspeicher bleibt für Compliance-Archive unerlässlich und gewährleistet unveränderliche Kopien, die den Aufbewahrungsregeln der BaFin entsprechen.
Deutsche Betreiber bevorzugen iterative Aktualisierungszyklen. Fraunhofer IESE stellt eine branchenweite Verlagerung hin zur modellgesteuerten Entwicklung fest, die maßgeschneidertes Scripting reduziert. Folglich neigen Plattformteams zu NAS-Clustern mit vertrauter NFS- und SMB-Semantik, was Umschulungen begrenzt und knappe Speicheringenieure für Optimierungsarbeiten freisetzt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Speichertyp: Flash-Übergang beschleunigt sich trotz Widerstandsfähigkeit von HDDs
HDD-Arrays dominierten weiterhin kapazitätsorientierte Stufen und repräsentierten im Jahr 2025 einen Anteil von 43,05 %. All-Flash-Arrays werden jedoch mit einer CAGR von 4,12 % expandieren, da die NVMe-Preise fallen und KI-Inferenz an Bedeutung gewinnt. Hybrid-Arrays bieten eine Absicherung, indem sie die automatische Platzierung heißer Datensätze auf TLC- oder QLC-NAND und kalter Dateien auf hochkapazitiven Festplatten ermöglichen und dabei die Compliance-Aufbewahrung unterstützen und gleichzeitig Leistungs-SLAs erfüllen. HDD-Anbieter halten dagegen mit Helium-gefüllten 30-TB-Laufwerken, die 2026 auf den Markt kommen, was eine vollständige Umstellung in Backup-Stufen verzögert.
Nach Rechenzentrumstypus: Dominanz von Colocation spiegelt Souveränitätsprioritäten wider
Colocation-Anbieter erzielten im Jahr 2025 einen Umsatzanteil von 46,15 % und boten souveräne Racks und flexible Mietlaufzeiten. Hyperscaler werden nach der Einführung von Chips der Europäischen Prozessorinitiative und der Eröffnung lokaler Regionen eine CAGR von 4,95 % verbuchen, angetrieben durch Analyse-Sandboxen und Notfallwiederherstellungsumgebungen. Unternehmen halten Tier-0-Daten in Colocation-Cages, um die Schlüsselverwahrung zu erhalten, verlagern Analysen jedoch bei Lastspitzen in die Cloud. Der deutsche Rechenzentrumsspeichermarkt schätzt weiterhin die Prüfbarkeit; Anbieter, die Verschlüsselungs-Chipsatz-Zertifikate offenlegen und vom Kunden bereitgestellte Hardware-Sicherheitsmodule unterstützen, verzeichnen eine schnellere Akzeptanz. Edge-Mikro-Rechenzentren verbreiten sich entlang von Autobahn-Logistikkorridoren und speichern Telemetriedaten für die Lieferkettenverfolgung auf der letzten Meile zwischen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: IT-Führungsposition durch BFSI-Wachstum herausgefordert
IT- und Telekommunikationsnutzer hielten im Jahr 2025 einen Anteil von 27,75 %, getragen von Software-as-a-Service-Back-Ends und Streaming-Plattformen. BFSI-Arbeitslasten, die Echtzeit-Risikomaschinen und RegTech-Analysen umfassen, werden eine CAGR von 3,87 % generieren. Deutsche Banken müssen Handelsdaten auf Tick-Ebene zehn Jahre lang speichern, was die Kapazitätsplanung aufbläht. Die Regierungsdigitalisierung, angetrieben durch die Fristen des Onlinezugangsgesetzes, sorgt für eine stetige Nachfrage nach konformen Systemen. Medienproduzenten halten Bearbeitungsdateien auf hochdurchsatzfähigen NAS-Systemen, während das Gesundheitswesen die Migration von Bildarchiven auf hybride Clouds im Einklang mit den Gematik-Richtlinien beschleunigt.
Nach Formfaktor: Stabilität von Rack-Montage trifft auf komposierbare Innovation
Rack-montierte Gehäuse hielten im Jahr 2025 aufgrund etablierter Rechenzentrumskonstruktionen einen Umsatzanteil von 61,10 %. Komposierbare Infrastruktur, die Flash-, GPU- und CPU-Ressourcen über PCIe-basierte Netzwerke bündelt, wird voraussichtlich eine CAGR von 5,12 % verzeichnen, da Forschungslabore und Halbleiterfabriken eine granulare Skalierung anstreben. Blade-Speicher findet in platzbeschränkten Zweigstellenbüros Einsatz. Die deutsche Rechenzentrumsspeicherbranche schätzt zunehmend Gehäuse, die sowohl EDSFF- als auch U.3-Flash akzeptieren und Investitionen zukunftssicher machen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Schnittstelle: Marktstellung von SAS / SATA konfrontiert mit NVMe-Disruption
SAS / SATA blieb mit einem Anteil von 45,05 % im Jahr 2025 der Standard. NVMe wird eine CAGR von 5,25 % erreichen, angetrieben durch Microservice-Architekturen, die eine Latenz von unter 100 μs erfordern. Fibre Channel bleibt in Kernbank-Speichernetzwerken präsent, wo duale Redundanzpfade fest verankert sind. iSCSI unterstützt weiterhin kleine und mittlere Unternehmen beim Übergang von direktangeschlossenem Speicher. NVMe-over-Fabrics-Pilotprojekte in Berlin zeigen einen 40-prozentigen Rückgang der CPU-Auslastung gegenüber älteren Systemstapeln durch die Auslagerung der Speicherverarbeitung.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der Frankfurter Rhein-Main-Cluster dominiert die Kapazitätsnachfrage als Finanzdrehscheibe Europas und DE-CIX-Verbindungsknotenpunkt. Betreiber dort setzen dichte All-Flash-Stufen ein, um Tagesendabrechnungsstapel unter BaFin-Fristen zu verarbeiten. Münchens Nähe zu Automobil-OEMs treibt edge-fähigen, latenzarmen Speicher für autonome Fahrsimulationen an. In Nordrhein-Westfalen werden Braunfeld-Stahlwerke mit Industrie-4.0-Sensoren nachgerüstet, was den Rollout robuster direktangeschlossener Speicher-Knoten in Walzhallen antreibt.
Der Anteil erneuerbarer Energien variiert: Schleswig-Holstein bezieht an windreichen Tagen 110 % seines Strombedarfs aus Windkraft, was Rechenzentrumsbetreibern ermöglicht, grüne Energie-Langfristlieferverträge zu günstigeren Tarifen auszuhandeln. Im Gegensatz dazu schaffen Bayerns Netzengpässe Anreize für lokale Photovoltaikanlagen plus Batteriespeicher. Regionale Behörden interpretieren die DSGVO und das neue EU-Datengesetz unterschiedlich; Hessens technologieneutrale Haltung kommt Mehrzweck-Colocation zugute, während Baden-Württemberg strengere Prüfkontrollpunkte einführt, die die Inbetriebnahme-Vorlaufzeiten verlängern. Anbieter, die \"Compliance als Code\"Vorlagen anbieten, gewinnen Aufträge, indem sie die staatliche Zertifizierung beschleunigen.
Regulatorisches Umfeld
Die Beschaffung von Rechenzentrumsspeichern in Deutschland wird durch Sicherheitsrahmenwerke des Bundesamts fuer Sicherheit in der Informationstechnik (BSI) sowie durch Energieeffizienzvorschriften geprägt, die zunehmend die Gestaltung der Infrastruktur beeinflussen. Für kritische Infrastrukturen sowie regulierte Hosting- oder Housing-Umgebungen beeinflussen branchenspezifische BSI-Standards wie der B3S für Housing, Hosting und CDN (gültig bis 1. Oktober 2028) Kontrollen im Bereich Prüfbarkeit, Protokollierung und Resilienz. Dies verstärkt wiederum die Nachfrage nach Speicherplattformen mit starker Verschlüsselung, unveränderlichen Backup-Optionen und nachweisbaren operativen Belegen.
Im Bereich der Cloud-Sicherheit hat das BSI seinen Cloud Computing Compliance Criteria Catalogue (C5:2026) aktualisiert und die Anforderungen enger an europäische Zertifizierungsentwicklungen, einschließlich EUCS, angeglichen. Gesetzesänderungen des BSI-Gesetzes (BSIG) wurden mit Wirkung zum 17. März 2026 veröffentlicht, um die EU-Verordnung 2022/2557 zur Resilienz kritischer Einrichtungen umzusetzen und damit die Anforderungen an die operative Kontinuität zu erhöhen. Die Energiepolitik fügt eine weitere Ebene hinzu: Ab dem 1. Januar 2026 gilt eine verpflichtende Zertifizierung von Energiemanagementsystemen für Rechenzentren oberhalb eines nicht redundanten Nennleistungsschwellenwerts von 1 MW (bzw. 300 kW für den öffentlichen Sektor). Im Juni 2026 verabschiedete das Bundeskabinett einen Entwurf zur Änderung des Energieeffizienzgesetzes (EnEfG), einschließlich Anpassungen wie einer PUE-Grenze von 1,3 für neue, nach dem 1. Juli 2026 in Betrieb genommene Rechenzentren sowie verlängerten Übergangsfristen. Diese Anforderungen fließen in Entscheidungen zur Speichererneuerung hin zu effizienteren Architekturen und einer besseren Energiemesswerterfassung ein.
Wettbewerbslandschaft
Fünf globale etablierte Anbieter - Dell Technologies, HPE, NetApp, IBM und Pure Storage - hielten im Jahr 2024 gemeinsam einen bedeutenden Umsatzanteil. Sie legen den Schwerpunkt auf firmware-aktualisierbare Architekturen und KI-gestütztes Management anstatt auf disruptive Hardware-Veränderungen. Dells Concept Astro wendet verstärkendes Lernen an, um Wärme und Leistung zu modellieren und den Array-Stromverbrauch sowie den Lüfterverschleiß zu reduzieren. NetApp integriert BlueXP-Backup über lokale Infrastrukturen und Gaia-X-Clouds hinweg und vereinfacht die Zusammenstellung von Compliance-Nachweispaketen bei Prüfungen. HPEs Alletra-Plattform bietet verbrauchsbasierte Preisgestaltung, die Energiepreisschwankungen absichert.
Start-ups, die auf NVMe-Disaggregation abzielen, wie VAST Data und Fungible, kooperieren mit deutschen KI-Laboren, die Datei-Repositorys im Exabyte-Maßstab suchen. Unterdessen kooperieren die traditionellen HDD-Anbieter Western Digital und Seagate mit Colocation-Anbietern, um Helium-gefüllte Laufwerke für erweiterte Feuchtigkeitsbereiche zu zertifizieren, die bei indirekten adiabatischen Kühlhallen typisch sind.
Marktführer der deutschen Rechenzentrumsspeicherbranche
Dell Technologies
Hewlett Packard Enterprise
NetApp
IBM
Huawei Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die durch Compliance getriebene Modernisierung schafft Freiraum für Speicherlösungen, die Auditzyklen verkürzen und gleichzeitig BSI-konforme Kontrollen erfüllen, insbesondere für Colocation-Anbieter und regulierte Endanwender, die Verschlüsselung, Schlüsselverwaltung und Aufbewahrungspraktiken über hybride Umgebungen hinweg nachweisen müssen. Die Veröffentlichung des BSI C5:2026 und die fortgesetzte Nutzung branchenspezifischer BSI-Leitlinien in Hosting- oder Housing-Umgebungen unterstützen die Nachfrage nach Plattformfunktionen wie richtliniengesteuerter Unveränderlichkeit, manipulationssicheren Protokollen und standardisierter Compliance-Berichterstattung über On-Premises-, Colocation- und souveräne Cloud-Knoten hinweg.
Energie- und Souveränitätsprogramme lenken Chancen zudem auf hocheffiziente, hochdichte Speicherlösungen für KI- und Data-Lake-Workloads, bei denen Flüssigkeitskühlung und Leistungsbeschränkungen die Infrastrukturentscheidungen prägen. Das EnEfG-Regime, einschließlich der ab dem 1. Januar 2026 geltenden Zertifizierungspflicht für Energiemanagementsysteme und des im Juni 2026 vorgelegten Änderungsentwurfs, der die PUE-Konformitätsparameter für neue Anlagen nach dem 1. Juli 2026 anpasst, erhöht den Wert von Speichersystemen mit granularer Leistungsüberwachung, intelligentem Tiering und workload-bewusster Replikationsplanung. Auf der Nachfrageseite formuliert Deutschlands Rechenzentrumsstrategie, wie in rechtlichen und beratenden Analysen erörtert, das politische Ziel, die nationale Kapazität bis 2030 auszubauen, und hebt souveräne Cloud-Infrastruktur sowie KI-Trainingscluster als Investitionsprioritäten hervor. Dies erweitert den adressierbaren Bedarf an NVMe-beschleunigtem Datei- und Objektspeicher sowohl im Kernstandort Frankfurt als auch in aufkommenden Hubs wie Berlin, wo Betreiber das Konzentrationsrisiko und die Latenz für regulierte Workloads reduzieren wollen.
Aktuelle Branchenentwicklungen
- Juni 2026: Dell Technologies kündigte den Dell PowerEdge XE8812 Server an, Teil der Dell AI Factory mit NVIDIA, der für hochdichte HPC- und KI-Workloads konzipiert ist. Die Einführung unterstützt KI-Workloads in deutschen Rechenzentren. Sie stärkt die auf Deutschland ausgerichteten KI-Infrastrukturfähigkeiten für Rechenzentrumsspeicher.
- Mai 2026: Dell Technologies stellte die Dell PowerStore Elite Speicherplattform mit KI-gestützter Software vor, die im Juli 2026 verfügbar sein soll. Sie erweitert die KI-gestützten Speicheroptionen in Deutschland. Sie stärkt die Führungsposition bei softwaredefiniertem Speicher in deutschen Rechenzentren.
- März 2026: Hewlett Packard Enterprise verpflichtete sich zum Aufbau einer KI-Factory-Infrastruktur am Höchstleistungsrechenzentrum Stuttgart (HLRS) zur Unterstützung der Initiative EU-AI-Factory HammerHAI. Dies bringt deutsche Forschungszentren in Einklang mit souveräner KI-Infrastruktur. Es fördert Deutschlands KI-Rechenzentrumsfähigkeiten und souveräne Speicher-Workloads.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Rechenzentrumsspeicherprodukten und zugehöriger Speichersoftware, die in Deutschland für Unternehmens- und Serviceanbieter-Workloads verkauft und eingesetzt werden, über On-Premises-Standorte, Colocation-Standorte und Cloud-Rechenzentren hinweg.
Ausgeschlossen sind: Allzweckserver, reine Netzwerkhardware und Gebäudeinfrastruktur wie Strom und Kühlung, die nicht als Teil des Speicherstacks verkauft werden.
Übersicht der Segmentierung
- Nach Speichertechnologie
- Netzgebundener Speicher (NAS)
- Speichernetzwerk (SAN)
- Direktangeschlossener Speicher (DAS)
- Objekt- und Bandspeicher
- Nach Speichertyp
- Herkömmliche HDD-Arrays
- All-Flash-Arrays (AFA)
- Hybridspeicher
- Nach Rechenzentrumstypus
- Colocation-Einrichtungen
- Hyperscaler/Cloud-Dienstanbieter
- Unternehmens- und Edge-Rechenzentren
- Nach Endnutzer
- IT und Telekommunikation
- BFSI
- Behörden und öffentlicher Sektor
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung
- Nach Formfaktor
- Rack-montiert
- Blade- und Modularspeicher
- Disaggregiert / Komposierbar
- Nach Schnittstelle
- SAS / SATA
- NVMe
- Fibre Channel und iSCSI
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Wir begannen mit dem Aufbau einer Faktenbasis zu Nachfrage- und Expansionsmustern deutscher Rechenzentren, da die Speicherausgaben in der Regel der installierten IT-Kapazität und den Erneuerungszyklen folgen. Öffentliche Quellen wie Destatis, Eurostat, die Bundesnetzagentur und BSI-Veröffentlichungen wurden genutzt, um den lokalen Kontext der digitalen Infrastruktur, Compliance-Signale und energiebezogene Einschränkungen zu verstehen, die die Speicherentscheidungen beeinflussen können.
Um die Nachfragesignale in Eingangsgrößen für die Größenbestimmung zu übersetzen, wurden zudem Materialien wie Jahresberichte von Unternehmen, Investorenpräsentationen, vertrauenswürdige Presseberichte und Veröffentlichungen von Rechenzentrumsverbänden herangezogen, die Kapazitätserweiterungen und technologische Umbrüche behandeln. Darüber hinaus wurden kostenpflichtige Abonnements gezielt für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzverfolgung sowie Patentdatenbanken genutzt, um Produktzyklen und Preisrichtungen zu überprüfen. Diese Quellen der Sekundärforschung sind lediglich illustrativ, und viele weitere Referenzen wurden zur Datenerhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Wir validierten die Erkenntnisse aus der Sekundärforschung durch Experteninterviews und strukturierte Umfragen mit Rechenzentrumsbetreibern, Colocation-Managern, Unternehmens-IT-Teams und Vertriebspartnern, die an Speicherbeschaffungsentscheidungen in Deutschland beteiligt sind. Die Gespräche behandelten den Workload-Mix, den Zeitpunkt der Erneuerung, Schnittstellenpräferenzen sowie die Frage, wie Sicherheits- und Datenresidenzanforderungen die Architekturentscheidungen verändern; die Antworten wurden dann genutzt, um Annahmen zu präzisieren, sofern öffentliche Daten nicht detailliert genug waren.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 26% | CXOs: 14% |
| Mid-Tier: 59% | Funktions-/Bereichsleiter: 27% |
| Kleinere Akteure: 15% | Manager: 59% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels einer Top-Down-Nachfragerekonstruktion, die die deutschen Ausgaben für Rechenzentrumsspeicher mit der Rechenzentrumsfläche des Landes und dem Erneuerungsverhalten verknüpft, und wurde anschließend anhand selektiver Bottom-Up-Näherungen überprüft. In der Praxis haben wir die Speichernachfrage Indikatoren wie dem Wachstum der installierten IT-Kapazität, den Trends bei Rack- und Serverdichte, dem Anteil von Flash gegenüber HDD in gemischten Workloads und den durchschnittlichen Erneuerungszyklen je Rechenzentrumstyp zugeordnet, was dann einen plausiblen Preis-pro-nutzbarem-Terabyte-Pfad leitet.
Um die Gesamtsummen realistisch zu halten, wurden stichprobenartige Anbieter- und Vertriebskanalprüfungen zur Plausibilitätskontrolle des Modells genutzt, unter Verwendung von Kombinationen wie geschätzten Liefervolumina multipliziert mit beobachteten durchschnittlichen Verkaufspreisen, mit anschließender Anpassung für Wiederverkauf, Bündelung und Mehrjahresverträge, wenn dies von Befragten wiederholt hervorgehoben wurde. Fehlten Eingangsdaten, wurden Lücken mit konservativen Bandbreiten gefüllt, die sich an dem orientierten, was Käufer als typische Konfigurationen angaben, und die Bandbreiten wurden durch Folgegespräche eingeengt.
Für die Prognose nutzten wir eine Szenarioanalyse, die durch variablenspezifische Erwartungen der Primärbefragten gestützt wurde, da die Speichernachfrage in Deutschland empfindlich auf das Tempo der Cloud-Migration und lokale Compliance-Prioritäten reagiert. Zu den wichtigsten modellierten Treibern zählten die Raten der Virtualisierungs- und Container-Adoption, die NVMe-Durchdringung in Performance-Tiers, das Datenwachstum in regulierten Branchen, der Energiekostendruck mit Einfluss auf das Tiering sowie das Tempo der Colocation-Kapazitätserweiterungen in Großstädten.
Datenvalidierung & Aktualisierungszyklus
Wir haben die Ergebnisse kreuzvalidiert, indem wir die implizierten Ausgaben pro Rack und pro MW mit unabhängigen Signalen verglichen und anschließend etwaige starke Ausschläge überprüft haben, die nicht mit dem Zeitpunkt von Kapazitätserweiterungen oder Erneuerungszyklen übereinstimmten. Erschien eine Abweichung materiell, wurden die Eingangsdaten erneut geprüft, Annahmen neu durchgerechnet und Befragte erneut kontaktiert, um zu bestätigen, ob ein einmaliges Ereignis oder ein Definitionsproblem die Änderung verursacht hat.
Vor der endgültigen Freigabe durchläuft das Modell mehrere Analystenprüfungsschritte, einschließlich Kontrollen zum Zeitpunkt der Währungsumrechnung, zur Preistrendlogik und zu Segmentsummen, die sich klar zur Gesamtsumme addieren müssen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Nachfragebedingungen verändert. Unmittelbar vor der Auslieferung wird eine erneute Aktualisierung durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für deutsche Rechenzentrumsspeicher von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für deutsche Rechenzentrumsspeicher können weit voneinander abweichen, da jeder Herausgeber die Abgrenzung dessen, was als Speicher zählt, unterschiedlich zieht und dann unterschiedliche Preis- und Zeitannahmen verwendet. Die Tabelle zeigt diese Streuung deutlich, und sie liegt meist an Umfanggrenzen, der Wahl des Basisjahrs und der Behandlung von Erneuerungszyklen.
Die Vergleichstabelle zeigt einen niedrigeren Wert als einige breiter angelegte Schätzungen, und im Modell von Mordor Intelligence beschränkt sich die Erfassung auf Rechenzentrumsspeicherprodukte und Speichersoftware, die für den Einsatz in deutschen Rechenzentren verkauft werden, anstatt angrenzende Server- oder Netzwerkausgaben einzubeziehen. Weitere Unterschiede, die die Gesamtsummen verschieben, betreffen die Frage, ob interne Käufe von Cloud-Anbietern als Marktumsatz behandelt werden, ob aggressive Preisrückgänge bei Flash-Speicher zu früh angenommen werden und ob die Währungsumrechnung Jahresdurchschnitte oder einen Stichtageskurs verwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,17 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 2,35 Mrd. USD (2026) | Nutzt einen breiteren Umfang, der einen Teil der speicherbezogenen Serverausgaben in die Speichergesamtsumme einbezieht, und geht von einer schnelleren NVMe-Adoption mit geringerem Ausgleich durch Preisrückgänge aus. |
| Fachpublikation B | 1,95 Mrd. USD (2026) | Stützt sich auf einen konservativen Zeitplan für Ersatzbeschaffungen und verwendet eine engere Sicht auf externe Käufe, was durch Erneuerung getriebene Upgrades in Colocation- und Unternehmensanlagen unterschätzen kann. |
Betrachtet man die drei Zahlen zusammen, lautet die zentrale Erkenntnis, dass Umfang und Preispfade die Gesamtsumme genauso stark beeinflussen wie die Nachfrage selbst. Durch die Verankerung des Modells an beobachtbaren Kapazitäts- und Erneuerungssignalen und die anschließende Überprüfung anhand praktischer Vertriebskanal- und Käuferangaben bleibt die Schätzung nachvollziehbar anhand klarer, wiederholbarer und überprüfbarer Schritte.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des deutschen Rechenzentrumsspeichermarkts?
Die Größe des deutschen Rechenzentrumsspeichermarkts beträgt im Jahr 2026 2,17 Milliarden USD.
Wie schnell wird das Marktwachstum erwartet?
Es wird prognostiziert, dass der Markt mit einer CAGR von 3,18 % expandiert und bis 2031 einen Wert von 2,53 Milliarden USD erreicht.
Welcher Rechenzentrumstypus erzeugt die höchste Speichernachfrage?
Colocation-Einrichtungen führen mit einem Anteil von 46,15 % am deutschen Rechenzentrumsspeichermarkt im Jahr 2025 aufgrund von Datensouveränitätsanforderungen.
Warum gewinnen All-Flash-Arrays an Bedeutung?
KI- und Generative-KI-Arbeitslasten benötigen Latenzen im Submillisekunden-Bereich, und Flash-Arrays senken den Stromverbrauch im Vergleich zu HDDs und erfüllen gleichzeitig Leistungs-SLAs.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsspeicher in Spanien
- Südkorea Rechenzentrums-Speichermarkt
- Japan Rechenzentrum-Speichermarkt
- Frankreich Rechenzentrums-Speichermarkt
- Italienischer Rechenzentrums-Speichermarkt
- Markt für Rechenzentrumsspeicher im Vereinigten Königreich
- Markt für Speicher in Rechenzentren in Kanada
- Europa Rechenzentrums-Speichermarkt
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Mexikanischer Markt für Hyperscale-Rechenzentren Hyperscale-Standorte in Mexiko, unterteilt nach Anlagentyp, Komponente und Tier.
- Südkorea Rechenzentrums-Server-Markt Südkoreas Server, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung/Workload.



