
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 4.31 Milliarden US-Dollar |
| Marktgröße (2027) | 4.62 Milliarden US-Dollar |
| Marktgröße (2032) | 6.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.02 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Marktes für kardiovaskuläre Geräte von Mordor Intelligence
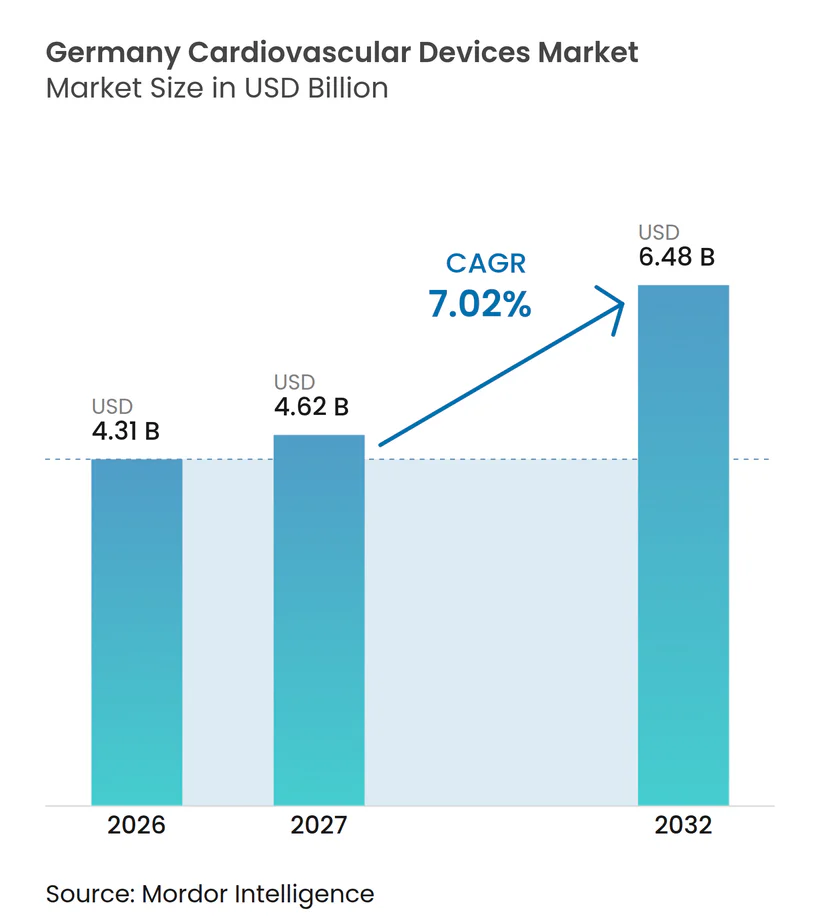
Die Marktgröße für Herz-Kreislauf-Geräte in Deutschland wird für 2026 auf 4,31 Milliarden USD, für 2027 auf 4,62 Milliarden USD geschätzt und soll bis 2032 einen Wert von 6,48 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 7,02 % von 2027 bis 2032 entspricht.
Höhere Eingriffszahlen, eine alternde Bevölkerung und ausgeweitete Fernüberwachungspflichten bilden die Grundlage für die langfristige Nachfrage. Krankenhäuser investieren weiterhin in Systeme für strukturelle Herzerkrankungen und Rhythmusmanagement, da DRG-Vergütungen katheterbasierte Eingriffe gegenüber konservativer Therapie begünstigen. Gleichzeitig generiert die obligatorische Telemonitoring-Pflicht für chronische Herzinsuffizienzpatienten wiederkehrende Einnahmen für implantierbare Loop-Rekorder und Cloud-Analysen, wodurch der deutsche Markt für Herz-Kreislauf-Geräte zu einer datengetriebenen Dienstleistungsarena wird. Die Kosten für die EU-MDR-Konformität eliminieren viele margenarme Artikelnummern und verlagern die Innovation hin zu KI-gestützter Diagnostik, minimalinvasiven Systemen und vollständig implantierbaren Pumpen, die stationäre Aufenthalte verkürzen. Obwohl pharmakologische Fortschritte die Gerätenutzung im Frühstadium der Erkrankung dämpfen, hält Deutschlands hochbetagte Bevölkerung die Ersatz- und Upgrade-Zyklen lebhaft und sichert bis 2030 eine vorhersehbare Umsatzentwicklung im mittleren einstelligen Prozentbereich.
Wichtigste Erkenntnisse des Berichts
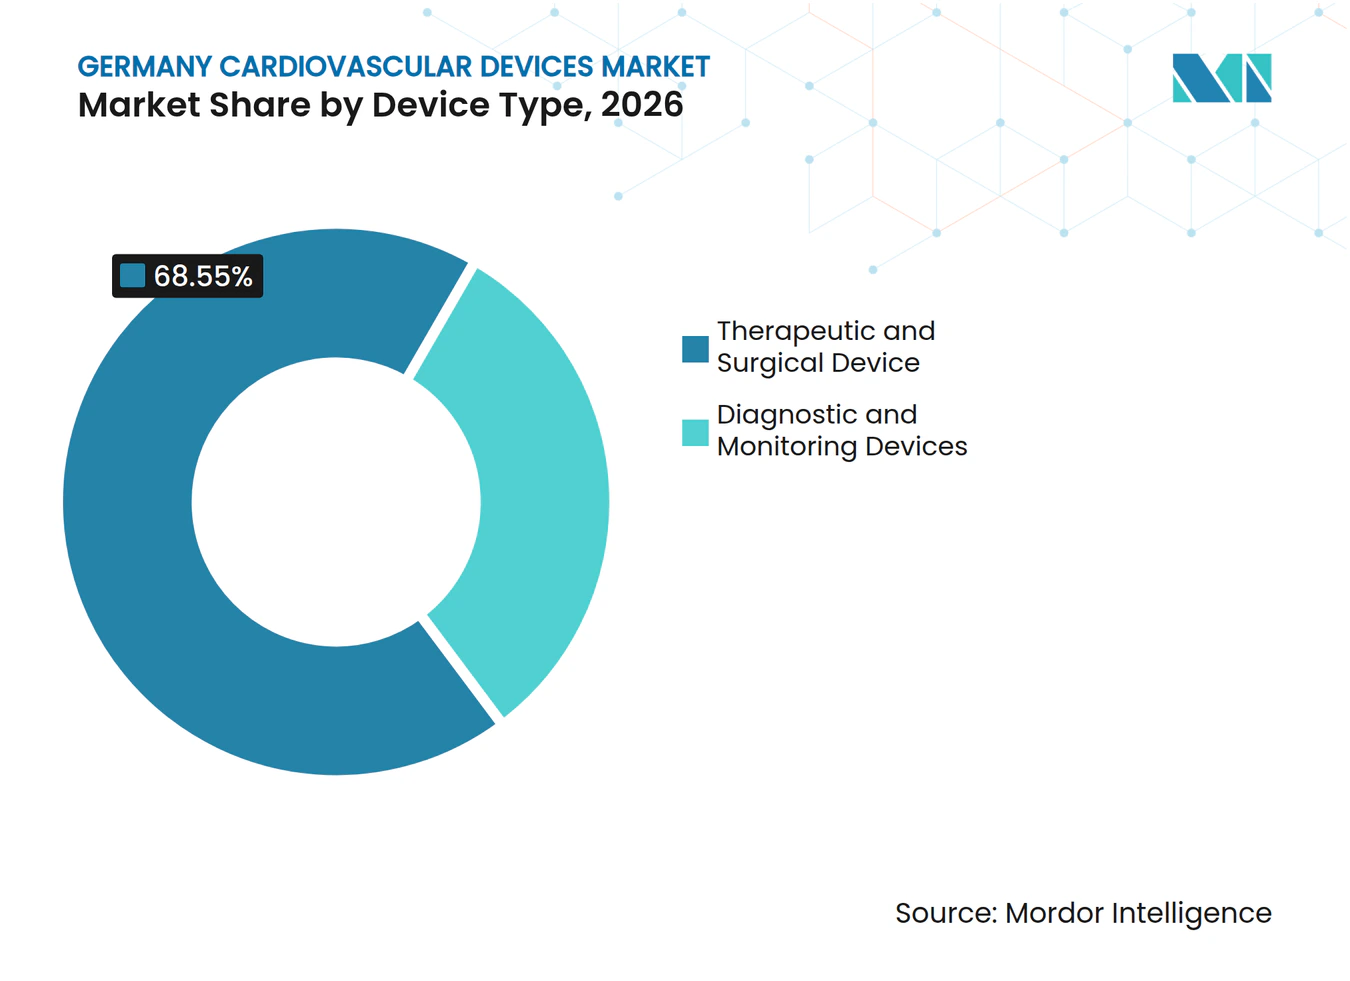
- Nach Gerätetyp hielten therapeutische und chirurgische Geräte im Jahr 2026 einen Marktanteil von 68,55 % am deutschen Markt für Herz-Kreislauf-Geräte; Diagnose- und Überwachungsgeräte werden bis 2032 die höchste CAGR von 9,32 % verzeichnen.
- Nach Anwendungsbereich entfiel im Jahr 2026 ein Umsatzanteil von 42,70 % auf die koronare Herzkrankheit, während für Herzinsuffizienz zwischen 2027 und 2032 eine CAGR von 9,78 % prognostiziert wird.
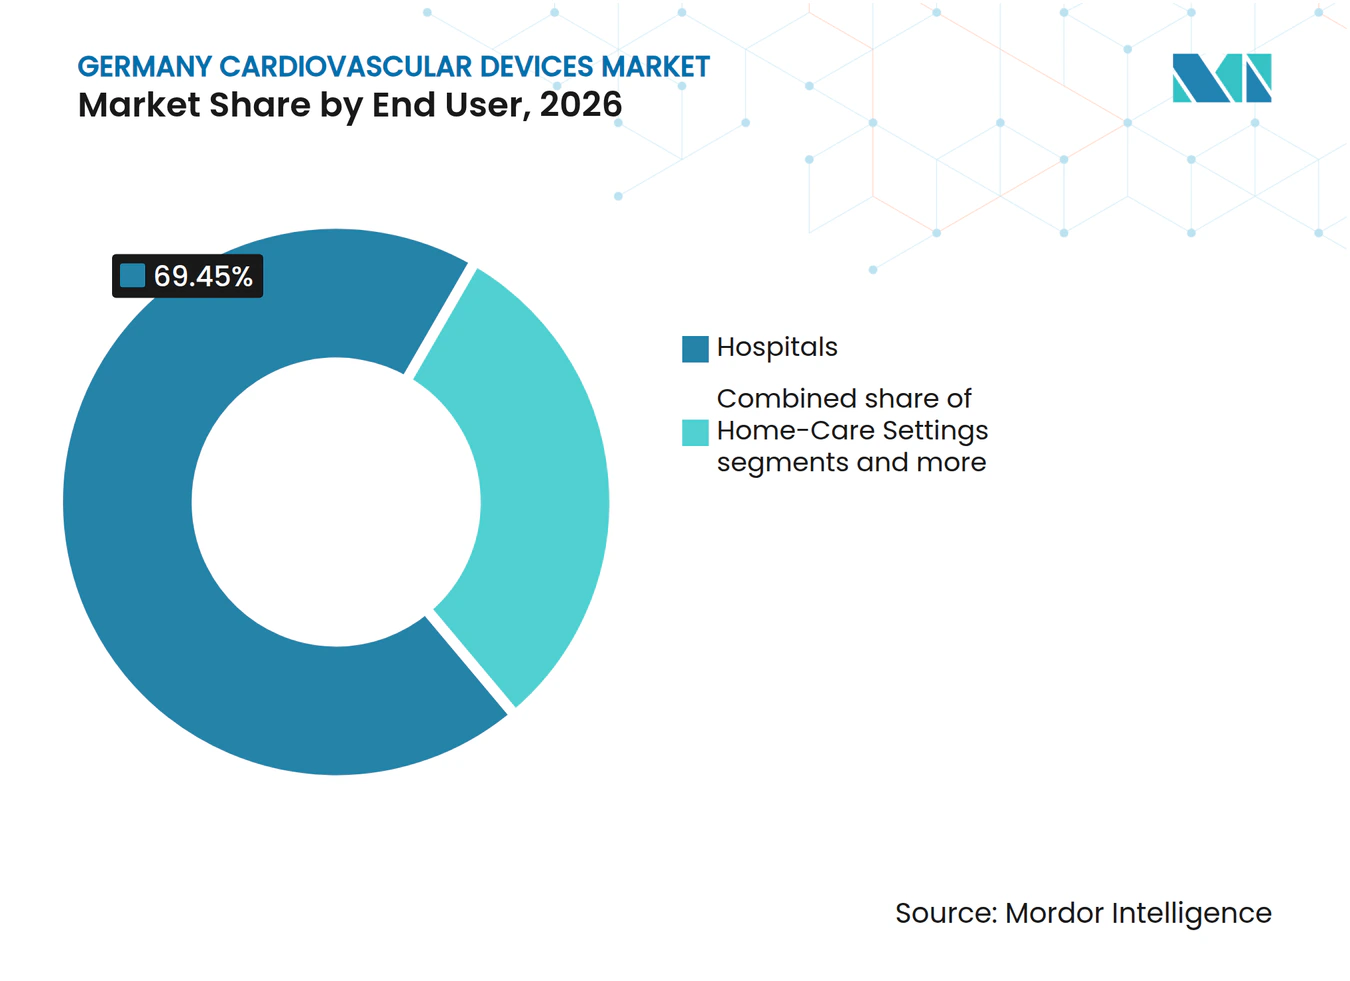
- Nach Endnutzer entfielen im Jahr 2026 69,45 % der Ausgaben auf Krankenhäuser; das Segment „Sonstige” (ambulante Zentren, Herzkliniken, häusliche Pflege) wird bis 2032 eine CAGR von 8,85 % erzielen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des deutschen Marktes für kardiovaskuläre Geräte
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Rasante Ausweitung erstattungsfähiger TAVI- und TMVR-Prozeduren steigert die Nachfrage nach transkatheter Herzklappen | 2.30% | National, mit Konzentration in Universitätskliniken und spezialisierten Herzzentrumszentren | Kurzfristig (≤ 2 Jahre) |
| Obligatorisches Ferntelemonitoring bei Herzinsuffizienz (G-BA 2022) beschleunigt die Akzeptanz implantierbarer Loop-Rekorder | 1.90% | National, mit früher Einführung in Universitätskliniken und kardialen Rehabilitationszentren | Mittelfristig (3–4 Jahre) |
| Deutschlands höchste PCI-Rate pro Kopf in der EU stützt die Ersatzzyklen für medikamentenbeschichtete Stents und Führungsdrähte | 1.60% | National, mit stärkerem Einfluss in Regionen mit dichtem Netz an Herzkatheterlaboren | Kurzfristig (≤ 2 Jahre) |
| Hochbetagte Bevölkerung in südlichen und östlichen Bundesländern treibt Implantationsvolumina für Schrittmacher und ventrikuläre Herzunterstützungssysteme | 1.40% | Regional, konzentriert in Bayern, Baden-Württemberg, Sachsen und Thüringen | Langfristig (≥ 5 Jahre) |
| Steuerliche Anreize für Forschung und Entwicklung sowie MDR-Übergang unterstützen inländische Innovatoren (z. B. BIOTRONIK) | 1.10% | National, mit Konzentration in Innovationszentren (Berlin, München, Hamburg) | Mittelfristig (3–4 Jahre) |
| Krankenhaus-Zukunfts-Gesetz fördert digitale hämodynamische Überwachungssysteme für Intensivstationen und Operationssäle | 2.00% | National, mit Priorität für die Digitalisierung öffentlicher Krankenhäuser | |
| Quelle: Mordor Intelligence | |||
Rasante Ausweitung erstattungsfähiger kardiovaskulärer Eingriffe
Das DRG-System Deutschlands belohnt Krankenhäuser für interventionelle Versorgung und steigert die Eingriffszahlen für die transkatheter Aortenklappenimplantation auf über 100.000 kumulative Fälle. Herzkatheterlabore ersetzen weiterhin chirurgische Säle, und die Erstattungsparität zwischen Klappenoperation und TAVI verkürzt die Amortisationszeiten für Investitionsgüter. Da mittlerweile 95 % der Patienten im Alter von über 80 Jahren eine TAVI erhalten, bündeln Gerätehersteller Klappen mit Embolieschutzfiltern, um die durchschnittlichen Verkaufspreise zu erhöhen und Krankenhäusern gleichzeitig dabei zu helfen, Qualitätskennzahlen zur Schlaganfallreduktion zu erfüllen.
Obligatorisches Ferntelemonitoring bei Herzinsuffizienz
Seit 2023 müssen gesetzliche Krankenversicherungen die Ferntelemetrie für chronische Herzinsuffizienzpatienten abdecken, was die Einführung implantierbarer Loop-Rekorder und nicht-invasiver hämodynamischer Sensoren fördert. Universitätszentren haben Kommandozentralen eingerichtet, die kontinuierliche Datenströme analysieren und frühzeitige ambulante Interventionen auslösen, wodurch Wiederaufnahmen reduziert und stationäre Betten freigesetzt werden. Anbieter bieten Abonnementpakete an, die Hardware, Analyse-Dashboards und Unterstützung bei der Erstattungskodierung integrieren, und ermutigen Krankenhäuser, von episodischen Nachsorgeuntersuchungen zu kontinuierlichen Überwachungsabläufen zu wechseln.
Deutschlands höchste PCI-Rate pro Kopf stützt die Ersatzzyklen für medikamentenbeschichtete Stents und Führungsdrähte
Deutsche Kardiologen führen mehr perkutane Koronarinterventionen pro Einwohner durch als jede andere EU-Nation – eine Kennzahl, die direkt mit dem dichten Netz von über 960 Herzkatheterlaboren und der eingriffsbegünstigenden Erstattung des Landes zusammenhängt. Hoher Eingriffsdurchsatz führt zu einem raschen Lagerumschlag bei medikamentenbeschichteten Stents und Führungsdrähten für komplexe Läsionen und stützt vorhersehbare Nachbestellprofile für Lieferanten. Inländische Unternehmen wie Andramed und Bentley InnoMed gewinnen Marktanteile mit ballonexpandierbaren Plattformen, die für gewundene Anatomien ausgelegt sind, und unterstützen so Premiumpreise bei Nischenartikeln. Kontinuierliche Innovationen bei hydrophil beschichteten Drähten und Mikrokathetern halten die Erfolgsraten bei Eingriffen hoch und stärken die Loyalität der Ärzte gegenüber interventionellen Behandlungspfaden. Da Herzkatheterlaborbetreiber die Entlassung am selben Tag anstreben, um DRG-Spielraum zu erschließen, dürfte die Nachfrage nach schnell heilenden Beschichtungen für medikamentenbeschichtete Stents weiter zunehmen.
Das Krankenhaus-Zukunfts-Gesetz fördert digitale Upgrades der hämodynamischen Überwachung auf Intensivstationen und in Operationssälen
Das Bundeskonjunkturprogramm Deutschlands stellt 4,3 Milliarden EUR für die Digitalisierung von Krankenhäusern bereit, wobei der Schwerpunkt auf der Konnektivität von Intensivstationen und Operationssälen liegt, was kardiovaskulären Überwachungsplattformen direkt zugute kommt. Investitionszuschüsse subventionieren KI-gestützte hämodynamische Monitore, Mehrparameter-Rekorder und interoperable Middleware, die Daten in Echtzeit in elektronische Patientenakten einspeisen. Frühe Ausschreibungen bevorzugen Anbieter, die Cybersicherheitszertifizierung und MDR-konforme Software-Updates anbieten, was die Einführungshürde für kostengünstige Importe erhöht. Klinische Teams berichten, dass integrierte Dashboards die Reaktionszeiten bei risikoreichen kardiovaskulären Operationen verkürzen und Ergebniskennzahlen verbessern, die DRG-Boni beeinflussen. Die Finanzierung ist bis 2026 vorgezogen, was einen kurzfristigen Umsatzanstieg und einen langfristigen Wartungsmarkt für Analyseabonnements schafft.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
| EU-MDR-Kosten für die Marktüberwachung zwingen KMU zum Rückzug von kardiovaskulären Altprodukten | -1.80% | National, mit stärkerem Einfluss in KMU-konzentrierten Regionen (Baden-Württemberg, Bayern) | Kurzfristig (≤ 2 Jahre) |
| DRG-Budgetobergrenzen bremsen die Einführung ventrikulärer Herzunterstützungssysteme außerhalb von Universitätskliniken | -1.20% | National, mit stärkerem Einfluss in Nicht-Universitätskliniken und kleineren Herzzentren | Mittelfristig (3–4 Jahre) |
| Wertbasierte Beschaffung treibt Preiserosion bei Stents und Ballons | -1.00% | National, mit stärkerem Einfluss in Regionen mit zentralisierten Beschaffungssystemen | Kurzfristig (≤ 2 Jahre) |
| Pharmakotherapeutische Fortschritte (z. B. SGLT2-Hemmer) dämpfen das Volumen der Gerätetherapie | -1.30% | National, mit stärkerem Einfluss in Regionen mit fortgeschrittenen Gesundheitssystemen und Forschungszentren | Mittelfristig (3–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-MDR-Kosten für die Marktüberwachung
Die MDR von 2021 erhöhte die Anforderungen an den Evidenznachweis und führte eine intensive Marktüberwachung ein, wodurch die Rezertifizierungskosten für einige kleine Unternehmen um bis zu 300 % stiegen. Da nur 43 benannte Stellen für die Bewertung von 500.000 Geräten EU-weit zur Verfügung stehen, erstrecken sich die Zertifizierungswarteschlangen bis ins Jahr 2026. Viele deutsche KMU streichen Katheter mit geringem Volumen, anstatt neue Studien zu finanzieren, was die Beschaffung auf große multinationale Unternehmen konzentriert und die Produktvielfalt für Nischenanwendungen reduziert.
Pharmakotherapeutische Fortschritte dämpfen die Gerätenachfrage
Die Leitlinien der Europäischen Gesellschaft für Kardiologie empfehlen nun SGLT2-Hemmer als Erstlinientherapie bei Herzinsuffizienz, wodurch einige Geräteinterventionen aufgeschoben werden. Frühe pharmakologische Erfolge dämpfen die unmittelbare Nachfrage nach Stimulation oder Defibrillation, aber die Ferntelemetrie erkennt Dekompensationen früher und speist die Volumina letztendlich in späteren Krankheitsstadien wieder in die Gerätepipelines ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Therapeutische und chirurgische Geräte führen nach Gerätetyp
Therapeutische und chirurgische Geräte erzielten im Jahr 2026 einen Marktanteil von 68,55 % am deutschen Markt für Herz-Kreislauf-Geräte, gestützt durch 164 TAVI-Eingriffe pro Million Einwohner. Die wachsende Abhängigkeit von medikamentenbeschichteten Stents, Verschlusssystemen für das linke Vorhofohr und ventrikulären Unterstützungssystemen unterstreicht die Präferenz der Krankenhäuser für minimalinvasive Lösungen, die die Intensivpflegebelegung verkürzen. Trotz der Reife der perkutanen Koronarintervention hält die Nachfrage nach Lithotripsiekathetern, die unter neuen OPS-Codes erstattet werden, bei Hochrisikogruppen wie kalzifizierten Läsionen an.
Diagnose- und Überwachungsgeräte werden, obwohl kleiner, bis 2032 mit einer CAGR von 9,32 % wachsen, gestützt durch KI-gestützte EKG-Analytik und obligatorisches Telemonitoring bei Herzinsuffizienz.



Nach Anwendung: Stabilität bei koronarer Herzkrankheit, Anstieg bei Herzinsuffizienz
Die koronare Herzkrankheit hält im Jahr 2026 mit 42,70 % den größten Umsatzanteil, gestützt durch eine hohe Prävalenz unter Arbeitnehmern, die nach 2025 in Rente gehen. Krankenhäuser kombinieren zunehmend fraktionelle Flussreserve-Drähte mit ballonexpandierbaren Stents von Andramed oder Bentley InnoMed, um das Läsionsmanagement zu optimieren.
Nach Endnutzer: Krankenhäuser als Kern, Anstieg im ambulanten Bereich
Krankenhäuser erzielten im Jahr 2026 69,45 % des Umsatzes, angeführt von Universitätszentren, die als Referenzstandorte für First-in-Human-Studien fungieren. Die im Jahr 2024 eingeführten Hybrid-DRG-Pauschalen stabilisieren die Umsatzprognosen und fördern die Kapitalplanung für integrierte Hybrid-Herzkatheterlabor-Operationssäle.
Das Segment „Sonstige” wächst mit einer CAGR von 8,85 % am schnellsten, da ambulante chirurgische Zentren Same-Day-PCI einführen und häusliche Pflegedienste tragbare EKG-Pflaster einsetzen. Die gesetzliche Erstattung für DiGA-Apps erweitert den Zugang zur mobilen Arrhythmieerkennung und verankert den deutschen Markt für Herz-Kreislauf-Geräte im Alltag.

Geografische Analyse
Südliche Bundesländer wie Bayern und Baden-Württemberg beherbergen dichte Medizintechnikcluster rund um München und Stuttgart. Die Nähe zu Fraunhofer-Instituten und Technischen Universitäten beschleunigt die Prototypenentwicklung und hilft regionalen Unternehmen, MDR-Anträge früher einzureichen. Diese Bundesländer generieren auch 34 % der nationalen Herzkatheterlaboreingriffe, teilweise weil wohlhabende Bevölkerungsgruppen frühzeitig elektive Eingriffe in Anspruch nehmen.
Nordrhein-Westfalen konzentriert das höchste Fallvolumen bei strukturellen Herzerkrankungen – Köln, Düsseldorf und Essen führten 2024 gemeinsam über 12.000 TAVI-Eingriffe durch. Große Tertiärkrankenhäuser nutzen diversifizierte Finanzierungsströme, die DRG, Lehraufträge und EU-Forschungsbudgets kombinieren, um Hybridoperationssäle auszustatten. Gerätehersteller behandeln diese Zentren als Startrampen, da veröffentlichte Real-World-Evidenz aus dem Rhein-Ruhr-Gebiet Leitlinienausschüsse beeinflusst.
Östliche Regionen wie Sachsen setzen auf Telekardiologie, um längere Fahrzeiten zu Universitätskliniken auszugleichen. Eine Breitbandpenetration von über 95 % ermöglicht kontinuierliche Datenuploads von Herzinsuffizienzpatienten im ländlichen Raum und unterstützt Serviceverträge zwischen Geräteherstellern und regionalen Telemedizin-Callcentern. Mittel aus dem Europäischen Fonds für regionale Entwicklung subventionieren zusätzlich die Serverinfrastruktur und positionieren den Osten als Dienstleistungszentrum, das Telemetrie-Analysen bundesweit exportiert.
Wettbewerbslandschaft
Marktkonzentration
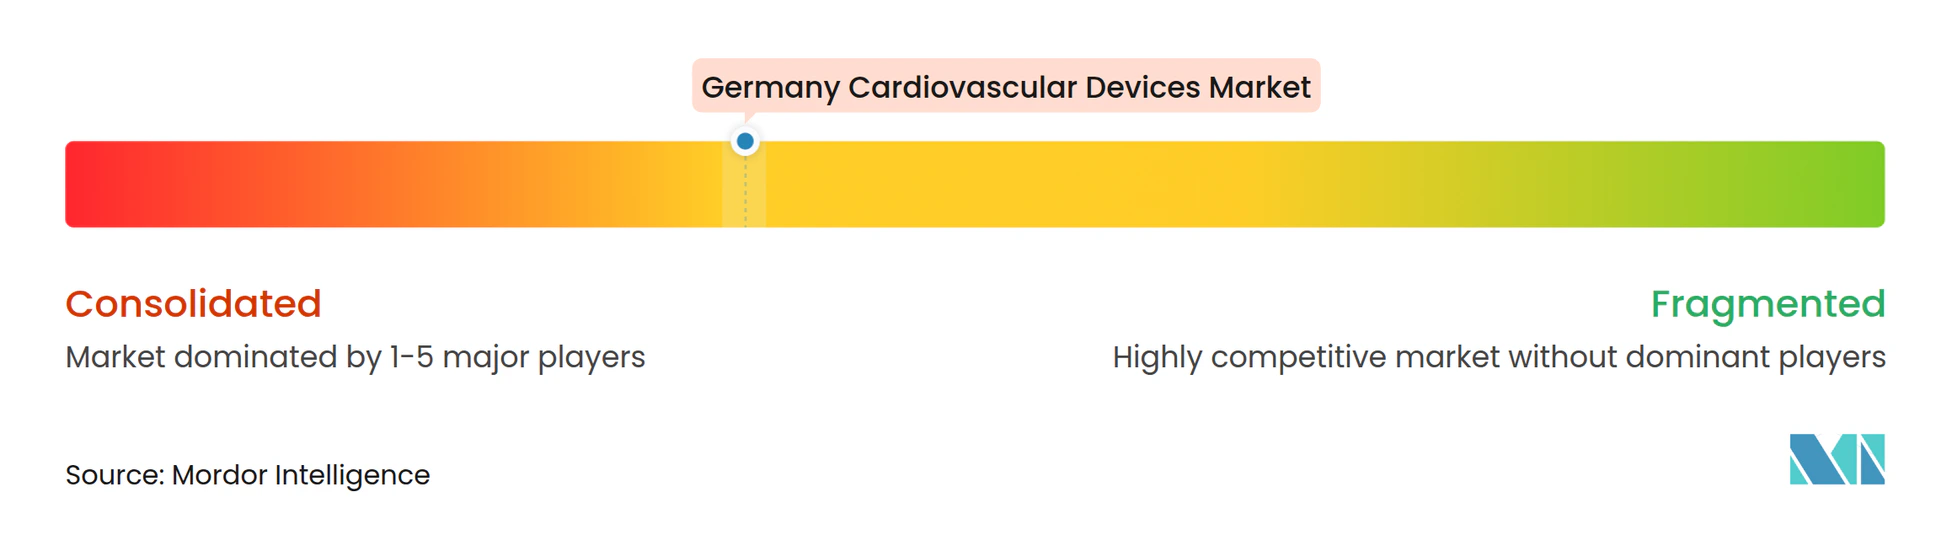
Der Wettbewerb in der deutschen Herz-Kreislauf-Gerätebranche ist moderat, wobei inländische Innovatoren neben globalen Großunternehmen koexistieren. Die DX-Plattform von BIOTRONIK integriert die atriale Wahrnehmung in Einkammer-ICDs, wodurch die Anzahl der Elektroden und das Komplikationsrisiko reduziert werden. Der Berliner Hauptsitz des Unternehmens beherbergt vertikale Produktionslinien, die die Versorgungssicherheit bei MDR-bedingten Engpässen gewährleisten.
Berlin Heals und Protembis sind Beispiele für venture-finanzierte Nischenspezialisten. Das C-MIC-Gerät von Berlin Heals wendet bioelektrische Stimulation auf Herzinsuffizienz-Ventrikel an und zielt darauf ab, eine lebenslange Pharmakotherapie zu vermeiden. Der ProtEmbo-Filter von Protembis adressiert das zerebrale Embolierisiko während TAVI-Eingriffen und entspricht dem Trend der Krankenhäuser hin zu Patientensicherheitskennzahlen. Beide Unternehmen nutzen Steuergutschriften des German Angel Investors und Fraunhofer-Projektzuschüsse zur Mitfinanzierung pivotaler Studien.
KI-zentrierte Disruptoren wie LARALAB kooperieren mit Bildgebungsanbietern, um Eignungsalgorithmen direkt in das PACS der Krankenhäuser einzubetten und die CT-Auswertungszeit von Stunden auf Minuten zu verkürzen[1]. Große multinationale Unternehmen lizenzieren diese Algorithmen zunehmend, anstatt sie intern zu entwickeln, was die Fusionen und Übernahmen intensiviert, da Käufer geistiges Eigentum an Software anstreben, das ihre Hardware-Installationsbasis stärkt.
Marktführer der deutschen Branche für kardiovaskuläre Geräte
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Medtronic PLC
-
Edwards Lifesciences
-
Cardinal Health Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2025: In einem bahnbrechenden Pilotprojekt hat das Medienunternehmen Ströer gemeinsam mit Hamburgs Herzstädter und Medical Industrie einen Defibrillator in eine digitale Medien-Stele eingebaut. Diese erstmalige Initiative im öffentlichen Raum unterstreicht das Engagement des Projekts zur Verbesserung der Notfallreaktionsfähigkeiten und zur Unterstützung von HerzretterStadt Hamburg bei seiner lebensrettenden Mission.
- August 2024: Das Universitätsklinikum Heidelberg implantierte zwei künstliche Totalherzen vom Typ Carmat Aeson und verlängerte damit die Unterstützung für transplantationsfähige Patienten.
- Mai 2024: LARALAB lancierte „REC – Rapid Eligibility Check” und ermöglichte damit ein KI-basiertes Screening für Mitral- und Trikuspidalklappeneingriffe.
Berichtsumfang des deutschen Marktes für kardiovaskuläre Geräte
Gemäß dem Umfang des Berichts werden kardiovaskuläre Geräte zur Diagnose und Behandlung von Herzerkrankungen und damit verbundenen kardiovaskulären Problemen eingesetzt. Herzgeräte bieten Überwachungsdienste für Krankenhäuser und Ärzte an, um die Versorgung der Patienten mithilfe der von Herzmonitoren gesammelten Daten sicherzustellen. Der deutsche Markt für kardiovaskuläre Geräte ist nach Gerätetyp segmentiert: Diagnose- und Überwachungsgeräte (Elektrokardiogramm, Fernkardiales Monitoring und sonstige Diagnose- und Überwachungsgeräte) sowie Therapeutische und chirurgische Geräte (Herzunterstützungsgeräte, Herzrhythmusmanagementgeräte, Katheter, Transplantate, Herzklappen, Stents und sonstige therapeutische und chirurgische Geräte). Der Bericht bietet den Wert (in Millionen USD) für die oben genannten Segmente.
Nach Gerätetyp
| Diagnose- und Überwachungsgeräte | EKG-Systeme | |
| Fernkardiales Monitoring | ||
| Kardiales MRT | ||
| Kardiales CT | ||
| Echokardiographie / Ultraschall | ||
| Systeme zur fraktionellen Flussreserve (FFR) | ||
| Therapeutische und chirurgische Geräte | Koronarstents | Medikamentenbeschichtete Stents |
| Unbeschichtete Metallstents | ||
| Bioresorbierbare Stents | ||
| Katheter | PTCA-Ballonkatheter | |
| IVUS/OCT-Katheter | ||
| Herzrhythmusmanagement | Schrittmacher | |
| Implantierbare Kardioverter-Defibrillatoren | ||
| Geräte zur kardialen Resynchronisationstherapie | ||
| Herzklappen | TAVR/TAVI | |
| Mechanische Herzklappen | ||
| Biologische/bioprotetische Herzklappen | ||
| Ventrikuläre Herzunterstützungssysteme | ||
| Künstliche Herzen | ||
| Transplantate und Patches | ||
| Sonstige kardiovaskuläre chirurgische Geräte | ||
Nach Anwendung
| Koronare Herzkrankheit |
| Arrhythmie |
| Herzinsuffizienz |
| Strukturelle Herzerkrankung |
| Bluthochdruck |
| Sonstige |
Nach Endnutzer
| Krankenhäuser |
| Häusliche Pflegeeinrichtungen |
| Sonstige |
| Nach Gerätetyp | Diagnose- und Überwachungsgeräte | EKG-Systeme | |
| Fernkardiales Monitoring | |||
| Kardiales MRT | |||
| Kardiales CT | |||
| Echokardiographie / Ultraschall | |||
| Systeme zur fraktionellen Flussreserve (FFR) | |||
| Therapeutische und chirurgische Geräte | Koronarstents | Medikamentenbeschichtete Stents | |
| Unbeschichtete Metallstents | |||
| Bioresorbierbare Stents | |||
| Katheter | PTCA-Ballonkatheter | ||
| IVUS/OCT-Katheter | |||
| Herzrhythmusmanagement | Schrittmacher | ||
| Implantierbare Kardioverter-Defibrillatoren | |||
| Geräte zur kardialen Resynchronisationstherapie | |||
| Herzklappen | TAVR/TAVI | ||
| Mechanische Herzklappen | |||
| Biologische/bioprotetische Herzklappen | |||
| Ventrikuläre Herzunterstützungssysteme | |||
| Künstliche Herzen | |||
| Transplantate und Patches | |||
| Sonstige kardiovaskuläre chirurgische Geräte | |||
| Nach Anwendung | Koronare Herzkrankheit | ||
| Arrhythmie | |||
| Herzinsuffizienz | |||
| Strukturelle Herzerkrankung | |||
| Bluthochdruck | |||
| Sonstige | |||
| Nach Endnutzer | Krankenhäuser | ||
| Häusliche Pflegeeinrichtungen | |||
| Sonstige | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der deutsche Markt für kardiovaskuläre Geräte im Jahr 2026?
Der Markt beläuft sich im Jahr 2026 auf 4,31 Milliarden USD.
Welche Wachstumsrate wird für den deutschen Markt für Herz-Kreislauf-Geräte bis 2032 prognostiziert?
Eine CAGR von 7,02 % wird für den Zeitraum 2027–2032 prognostiziert.
Welches Segment wächst innerhalb des deutschen Marktes für kardiovaskuläre Geräte am schnellsten?
Diagnose- und Überwachungsgeräte werden im Prognosezeitraum mit einer CAGR von 9,32 % wachsen.
Warum ist das obligatorische Telemonitoring für die deutsche Herzinsuffizienzversorgung bedeutsam?
Die gesetzliche Erstattung schreibt die Fernüberwachung für über 3 Millionen Patienten vor, was die Einführung implantierbarer Rekorder fördert und Wiederaufnahmen reduziert.