
Größe und Marktanteil des deutschen Keramikfliesenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.02 Milliarden US-Dollar |
| Marktgröße (2026) | 2.08 Milliarden US-Dollar |
| Marktgröße (2031) | 2.41 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.98 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Keramikfliesenmarkts von Mordor Intelligence
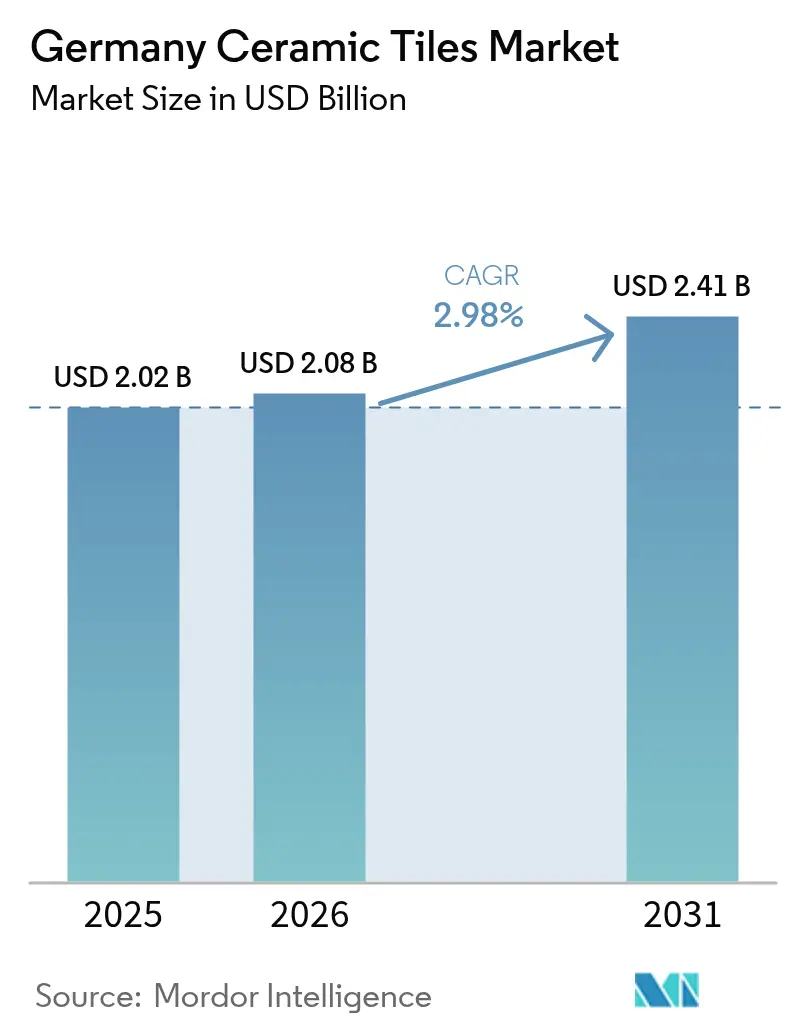
Die Größe des deutschen Keramikfliesenmarkts wird im Jahr 2026 auf USD 2,08 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 2,02 Milliarden, mit Prognosen für 2031 von USD 2,41 Milliarden, was einer CAGR von 2,98 % im Zeitraum 2026–2031 entspricht. Die Expansion wird durch postpandemische Haushaltsrenovierungen, die rasche Verbreitung großformatiger Feinsteinzeugfliesen sowie staatliche Anreize vorangetrieben, die Fliesenverlegearbeiten für Energieeffizienzsubventionen förderungsfähig machen. Frostbeständiges Feinsteinzeug, antibakterielle Glasuren und dünne hinterlüftete Fassadenplatten werden zunehmend eingesetzt, da Bauunternehmer langlebige und wartungsarme Oberflächen suchen, die den verschärften CO₂-Vorschriften entsprechen. Energieintensive Hersteller rüsten zudem ihre Brennöfen mit LPG- oder Abwärmerückgewinnungssystemen nach, um volatile Erdgaspreise abzufedern. Da sich sowohl die angebotsseitige Dekarbonisierung als auch die nachfrageseitige Renovierung festigen, wird erwartet, dass der deutsche Keramikfliesenmarkt trotz zyklischer Schwäche bei den Baugenehmigungen für Neubauten auf Kurs bleibt.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten Feinsteinzeugfliesen mit einem Marktanteil von 45,12 % am deutschen Keramikfliesenmarkt im Jahr 2025; dünnes großformatiges Feinsteinzeug wächst bis 2031 mit einer CAGR von 9,18 %.
- Nach Anwendung entfielen 70,05 % des Marktanteils am deutschen Keramikfliesenmarkt im Jahr 2025 auf Bodenbeläge, während für Fassaden eine Expansion mit einer CAGR von 7,86 % bis 2031 prognostiziert wird.
- Nach Endnutzer entfielen 58,10 % der Größe des deutschen Keramikfliesenmarkts im Jahr 2025 auf Wohngebäuderenovierungen, die voraussichtlich bis 2031 mit einer CAGR von 6,29 % wachsen werden.
- Nach Konstruktionstyp dominierten Renovierungs- und Ersatzmaßnahmen mit 61,35 % des Marktanteils am deutschen Keramikfliesenmarkt im Jahr 2025; der Neubau bleibt verhalten, da die Baugenehmigungen um 27 % im Jahresvergleich zurückgingen.
- Nach Vertriebskanal hielten spezialisierte Fliesengeschäfte im Jahr 2025 einen Marktanteil von 40,10 % am deutschen Keramikfliesenmarkt, während der Online-Handel auf eine CAGR von 10,21 % bis 2031 zusteuert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum deutschen Keramikfliesenmarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Renovierungsnachfrage infolge von Wohngebäudesanierungen nach COVID | +1.2% | Nationale Knotenpunkte wie München, Hamburg, Berlin | Mittelfristig (2–4 Jahre) |
| Trend zu großformatigen Feinsteinzeugplatten | +0.8% | Übertragung von Italien und Spanien nach Deutschland | Langfristig (≥ 4 Jahre) |
| Beschleunigte Einführung von Dünnfliesen für Fassaden | +0.6% | Wichtigste EU-Märkte | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen für energieeffiziente Sanierungen | +0.9% | Bayern und Baden-Württemberg als frühe Vorreiter | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für antibakteriell glasierte Oberflächen | +0.5% | Globale Nachfrage, stark im Gesundheitswesen | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach nachhaltigen, lokal bezogenen Keramikfliesen | +0.7% | Deutschland, insbesondere in Sachsen und Thüringen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Renovierungsnachfrage infolge von Wohngebäudesanierungen nach COVID
Deutschlands Sanierungsdynamik beschleunigt sich, da Haushalte nach einer längeren Zeit zu Hause Ersparnisse in Komfort- und Energieeffizienzmaßnahmen investieren. Im Rahmen des BEG-Programms qualifizieren sich Fliesenverlegearbeiten für eine Steuerermäßigung von bis zu EUR 40.000 (USD 42.800) pro Objekt, was Installationen in Bädern, Küchen und gedämmten Fassaden fördert[1]Bundesministerium der Finanzen, "Steuerliche Förderung energetischer Gebäudesanierungen," bundesfinanzministerium.de.. Renovierungsmaßnahmen machen mittlerweile 61,99 % der Bautätigkeit aus und übertreffen damit Neubauten bei weitem, da die Baugenehmigungen 2024 deutlich zurückgingen. Wissenschaftliche Modellierungen zeigen, dass der Gebäudebestand jährlich eine vollständige Renovierung von 2,5 % der Nutzfläche durchlaufen muss, um die Klimaziele 2045 zu erfüllen. Diese regulatorische Klarheit sichert die Nachfragesichtbarkeit für den deutschen Keramikfliesenmarkt, insbesondere in Innenräumen, wo Keramik Langlebigkeit, Hygiene und ästhetische Vielseitigkeit bietet. Da sich der Materialpreisanstieg abschwächt, dürften aufgeschobene Projekte wieder aufgenommen werden, was das Mengenwachstum weiter stützt.
Trend zu großformatigen Feinsteinzeugplatten
Einzelhändler berichten von einem sprunghaften Anstieg der Käufe von XXL-Formaten, die 150 × 300 cm überschreiten und für ihre nahtlose Optik sowie minimale 3-mm-Fugen geschätzt werden[2]Fliesen-Kemmler, "Diese Fliesen sind besonders angesagt," fliesen-kemmler.de. . Digitale Tintenstrahlsysteme reproduzieren heute Holz, Stein und Beton mit nahezu fotografischer Detailgenauigkeit und steigern die Designansprüche in Premiumhäusern und repräsentativen Gewerbegebäuden. Deutschlands erste hinterlüftete Fassade mit 3 × 1,5 m großen Maxiplatten wurde im Ausstellungsraum des Unternehmens Fliesen Thomas installiert, was die Eignung dieser Produkte für den Außenbereich bestätigt. Verlegerschulungen und spezielles Handhabungswerkzeug werden ausgebaut, da die Plattendicke unter 6 mm sinkt, was die Strukturlasten verringert, aber das Bruchrisiko beim Transport erhöht. Die Premiumpreisgestaltung großformatiger Feinsteinzeugfliesen hebt die durchschnittlichen Verkaufspreise an und stärkt das Wertwachstum innerhalb des deutschen Keramikfliesenmarkts.
Beschleunigte Einführung von Dünnfliesen für Fassaden
Hinterlüftete Fassadensysteme, die 4,5–6 mm starkes Feinsteinzeug verwenden, helfen dabei, EU-Energieleistungsvorschriften zu erfüllen, indem sie Wärmebrücken reduzieren und Hinterlüftung ermöglichen. Leichtbauplatten reduzieren das Fassadengewicht im Vergleich zu herkömmlicher Keramik um bis zu 60 %, was Sanierungen an älteren Gebäuden mit begrenzter Tragfähigkeit erleichtert. Deutsche Kommunen fördern mittlerweile die Fassadenverkleidung als Weg zur Einhaltung der Gebäudehüllenstandards gemäß der überarbeiteten EPBD. Hersteller kombinieren Dünnfliesen mit herstellereigenen Aluminiumtrageschienen, was die Montagegeschwindigkeit und Einstellbarkeit verbessert. Da Architekten nach monolithischen Außenästhetiken streben, wird die Fassadennachfrage voraussichtlich die traditionelle Wandverkleidung innerhalb des deutschen Keramikfliesenmarkts überholen.
Staatliche Subventionen für energieeffiziente Sanierungen
Bundesförderungen im Rahmen der BEG- und KfW-Programme erstatten 40 % der förderfähigen Sanierungskosten und fördern so Badsanierungen, die häufig neue Abdichtungen und Fliesenbeläge erfordern. Die Förderrichtlinien erkennen Fliesenarbeiten ausdrücklich als förderfähiges Fachhandwerk an, wodurch sich die Amortisationszeiten für Hauseigentümer verkürzen. Banken berichten, dass die Kreditaufnahme in Bayern und Baden-Württemberg, Regionen mit einem hohen Anteil an Einfamilienhäusern, am stärksten steigt. In Verbindung mit sinkenden Hypothekenzinsen wirken die Fördermaßnahmen als kurzfristige Beschleuniger für den deutschen Keramikfliesenmarkt. Bauunternehmen rechnen mit einer Förderwelle bis ins Jahr 2026, wenn weitere EU-Klimafondsmittel die Kommunen erreichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Erdgaspreise treiben die Brennofenbetriebskosten in die Höhe | -0.9% | Industriestandorte in Nordrhein-Westfalen und Sachsen | Kurzfristig (≤ 2 Jahre) |
| Verschärfte EU-Kohlenstoffvorschriften für die schwere Keramikherstellung | -1.1% | EU-weite Werke | Langfristig (≥ 4 Jahre) |
| Arbeitskräftemangel im deutschen Bausektor | -0.7% | Bundesweit, akut in Bayern und NRW | Mittelfristig (2–4 Jahre) |
| Zunehmender Wettbewerb durch günstige Importwaren, insbesondere aus der Türkei und Indien | -0.8% | Bundesweit, mit stärkeren Auswirkungen in preissensiblen Märkten wie Ostdeutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Erdgaspreise treiben die Brennofenbetriebskosten in die Höhe
Gasversorgung deckt rund 85 % des Energiebedarfs in Fliesenbrennanlagen, und jüngste Preisschwankungen haben zu Produktionskostenspitzen von bis zu 40 % im Quartalsvergleich geführt. Mehrere deutsche Werke erproben derzeit LPG-Umrüstungen, die stabilere Preise versprechen, aber Großtanklager und Verdampferanlagen erfordern. Abwärmerückgewinnung gewinnt an Bedeutung; neue Thermobatteriespeicher speichern überschüssige Abwärme zur Nutzung in Trocknungsanlagen. Während diese Nachrüstungen die Kostenschwankungen dämpfen, erfordern sie Kapitalaufwendungen, die kleinere Hersteller nur schwer finanzieren können. Anhaltende Preisinstabilität belastet weiterhin die Margen im gesamten deutschen Keramikfliesenmarkt.
Verschärfte EU-Kohlenstoffvorschriften für die schwere Keramikherstellung
Überarbeitungen des EU-ETS und der Bauprodukteverordnung schreiben Treibhausgasreduzierungen von 83–87 % bis 2050 vor, was Fliesenhersteller unter Druck setzt, auf elektrifizierte Brennprozesse, grünen Wasserstoff oder CO₂-Abscheidungsoptionen umzusteigen. Villeroy und Bochs Eco-Stock-Wärmespeicherpilotprojekt zielt darauf ab, jährlich 5,5 GWh zurückzugewinnen und 1.000 t CO₂ einzusparen. Dennoch bleiben bahnbrechende Alternativen kommerziell unsicher, was die Befürchtung gestrandeter Vermögenswerte bei Investitionen in neue fossilbasierte Brennöfen weckt. Compliance-Kosten könnten die Preiswettbewerbsfähigkeit inländischer Produkte gegenüber Importen verringern und so die mittelfristigen Wachstumsaussichten für den deutschen Keramikfliesenmarkt einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Feinsteinzeug generiert Premiumwert
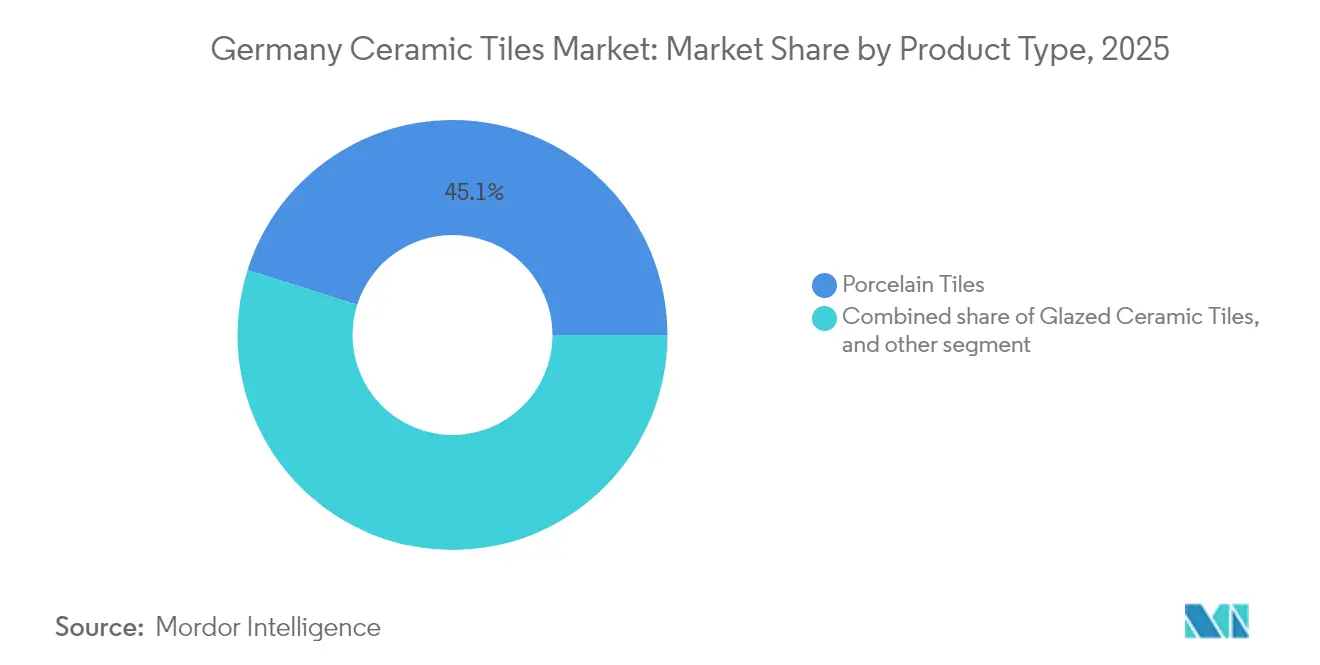
Feinsteinzeugfliesen haben im Jahr 2025 einen Anteil von 45,12 % an der Größe des deutschen Keramikfliesenmarkts erreicht, da Frostbeständigkeit und geringe Wasseraufnahme es ihnen ermöglichten, Naturstein bei gehobenen Projekten zu verdrängen. Dünne großformatige Feinsteinzeugplatten werden voraussichtlich mit einer CAGR von 9,18 % wachsen, angetrieben durch steigende Fassadenanwendungen und minimalistische Innenraumtrends. Glasierte Keramik hält einen Anteil von 38,35 % und dient weiterhin budgetbewussten Renovierungen, während unglasierte Körper industrielle Böden dominieren, die hohe Abriebfestigkeit erfordern. Mosaikfliesen bleiben eine Nische, erzielen jedoch bei Hotelsanierungen erhöhte Preise pro Quadratmeter. Die wachsende Akzeptanz von antibakteriellem Feinsteinzeug erhöht den durchschnittlichen Verkaufspreis von Feinsteinzeug weiter und steigert das Umsatzwachstum vor den Mengenzuwächsen.
Deutsche Werke investieren in digitale Drucker der dritten Generation, die bis zu 12 Farbleisten und Texturmapping unterstützen und so den gestalterischen Spielraum erweitern. Rutschhemmende Mikrostrukturen und photokatalytische Beschichtungen verstärken die Leistung in Nassräumen. Die Produktionsautomatisierung ermöglicht nun den gleichen Linienwechsel zwischen 6-mm-Platten und klassischen 10-mm-Formaten, was die Flexibilität erhöht. Diese technischen Fortschritte festigen die Premiumpositionierung von Feinsteinzeug und stärken dessen Marktführerschaft im deutschen Keramikfliesenmarkt.
Notiz: Anteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar


Nach Anwendung: Böden dominieren, während Fassaden beschleunigen
Bodenbeläge repräsentierten 70,05 % der Nachfrage im Jahr 2025, was die mechanischen Belastungen und Frostzyklen widerspiegelt, die für deutsche Klimazonen typisch sind. Großformatiges Feinsteinzeug mit rektifizierten Kanten ermöglicht nahezu fugenlose Verlegungen, die den Fugenpflegeaufwand in offenen Grundrissen reduzieren. Wandfliesen sicherten einen Anteil von 21,15 %, angetrieben durch Bad- und Küchenrenovierungen, die antibakterielle und leicht zu reinigende Glasuren nutzen. Fassaden verzeichneten die schnellste CAGR von 7,86 %, getrieben durch Dünnfliesen-Verkleidungssysteme, die Dämmschichten und Regenschutzdesigns integrieren. Dachdeckungen bleiben am historischen Erbe orientiert, wobei Keramikschindeln bei Denkmalsanierungen und Premiumlandhäusern eingesetzt werden.
Energiecodes fördern Außensanierungen, die Wärmeplatten mit Leichtbaukeramik kombinieren, was Fassadenspezialisten dazu veranlasst, Verankerungsgeräte und Klebemörtel mit DIBt-Zulassungen zu zertifizieren. Dieser technische Fortschritt positioniert Fassaden als strukturelle Wachstumssäule für den deutschen Keramikfliesenmarkt.
Nach Endnutzer: Wohngebäuderenovierung führt, Gastgewerbe gewinnt
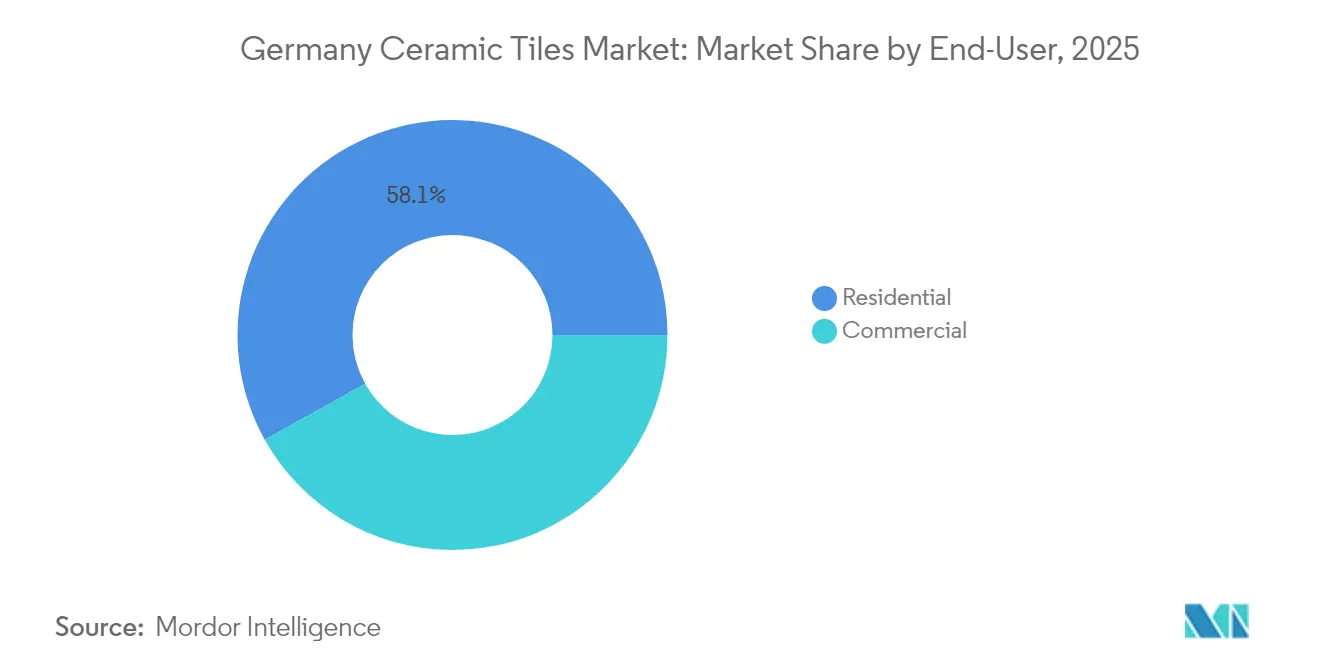
Hauseigentümer generierten 2025 58,10 % des Umsatzes, da vor 1990 errichtete Reihenhäuser in ihren zweiten großen Sanierungszyklus eintreten. Badrenovierungen, Küchenrückwände und Kellerumbauten stützen stetige Mengen. Gewerbliche Nutzungen, von Einzelhandelsgeschäften bis hin zu Büros, hielten einen Anteil von 41,90 %, sind jedoch aufgrund eines langsameren Makrowachstums einer Budgetüberprüfung ausgesetzt. Gastgewerbeprojekte sind bis 2031 auf eine CAGR von 6,92 % ausgerichtet, da Hoteliers großformatiges antibakterielles Feinsteinzeug einsetzen, um Gästezimmerausstattungen zu modernisieren. Gesundheits- und Bildungseinrichtungen spezifizieren zunehmend rutschhemmende, photokatalytische Oberflächen zur Erfüllung von Hygieneanforderungen. Fallstudien wie das 18.000 m² große Freizeitbad Tinnerbäcksbadet zeigen die Fähigkeit deutscher Lieferanten, integrierte Beckenrand- und Wasserlinienlösungen zu liefern. Diese hochspezialisierten Anwendungen stärken die Markenglaubwürdigkeit und fördern die Differenzierung innerhalb des deutschen Keramikfliesenmarkts.
Notiz: Anteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Nach Konstruktionstyp: Renovierung übertrifft den Neubau
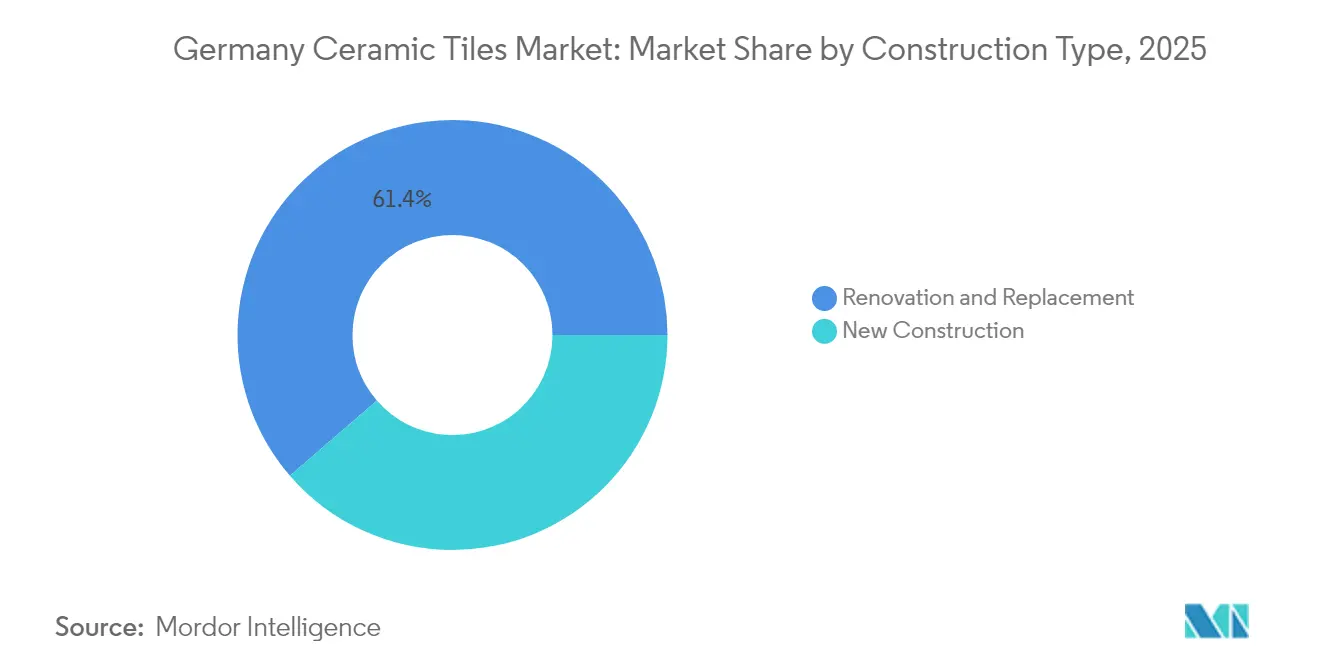
Renovierungs- und Ersatzprojekte dominieren mit einem Marktanteil von 61,35 % im Jahr 2025 und wachsen mit einer CAGR von 6,22 %, da sich der deutsche Bausektor von der Neubaufokussierung hin zu Sanierungen bestehender Gebäude verlagert. Neubau macht einen Anteil von 38,65 % aus, ist jedoch durch reduzierte Baugenehmigungen, hohe Finanzierungskosten und regulatorische Komplexität, die Projektstarts verzögert, belastet. Der Hauptverband der Deutschen Bauindustrie ZDB meldet, dass der gesamte Bauumsatz im Jahr 2024 real um 4 % gesunken ist, wobei die Wohnfertigstellungen auf 250.000–255.000 Einheiten gegenüber 294.400 im Jahr 2023 zurückgingen.
Die staatliche Politik begünstigt zunehmend Renovierungen gegenüber Neubauten durch BEG-Subventionen, KfW-Darlehensprogramme und Steueranreize, die Keramikflieseninstallationen ausdrücklich als förderfähige Energieeffizienzmaßnahmen einschließen. BAFA-Zuschüsse von bis zu 40 % für den Ersatz erneuerbarer Heizsysteme umfassen häufig Bad- und Küchenrenovierungen, die die Nachfrage nach Keramikfliesen ankurbeln, während KfW-Darlehen von bis zu EUR 150.000 (USD 176.360) pro Wohneinheit umfassende Gebäudehüllenmodernisierungen fördern. Der regulatorische Rahmen schafft nachhaltige Nachfragesichtbarkeit für renovierungsorientierte Keramikfliesenanwendungen, insbesondere bei Badrenovierungen, Küchenmodernisierungen und Fassadenverbesserungen im Zusammenhang mit Wärmedämmungsprojekten.
Notiz: Anteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Nach Vertriebskanal: Digitale und direkte Modelle gewinnen an Bedeutung
Spezialisierte Fliesen- und Steingeschäfte halten im Jahr 2025 einen Marktanteil von 40,10 % und nutzen Produktfachwissen, Designberatung und Installationsservices, die eine Premiumpositionierung rechtfertigen. Der Online-Handel ist mit einer CAGR von 10,21 % der am schnellsten wachsende Kanal, angetrieben durch Initiativen zur digitalen Transformation und ein verändertes Rechercheverhalten der Verbraucher. Baumärkte und Heimwerkermärkte machen einen Anteil von 25 % aus und bedienen preissensible Privatkunden und kleinere Renovierungsprojekte, während Direktverkäufe an Auftragnehmer durch projektbasierte Beziehungen und Mengenpreisvorteile einen Anteil von 8 % erzielen.
Der digitale Wandel spiegelt eine breitere Einzelhandelsevolution wider, da Verbraucher Produkte zunehmend online recherchieren, bevor sie kaufen, selbst wenn die endgültigen Transaktionen über traditionelle Kanäle abgewickelt werden. Große deutsche Einzelhändler wie HORNBACH und Fliesen-Kemmler investieren in digitale Ausstellungsräume, Augmented-Reality-Visualisierungstools und E-Commerce-Plattformen, die Online-Recherche mit persönlicher Beratung im Geschäft verbinden. Gewerbliche Auftragnehmer bevorzugen zunehmend direkte Beziehungen zu Herstellern oder spezialisierten Händlern, die technische Unterstützung, projektspezifische Logistik und Installationsschulungen anbieten. Die Kanalentwicklung schafft Chancen für Hersteller, durch direkte Beziehungen höhere Margen zu erzielen, erfordert jedoch Investitionen in digitale Fähigkeiten und Kundendienstinfrastruktur.
Regulatorisches Umfeld
Keramikfliesen, die als Bauprodukte auf dem deutschen Markt in Verkehr gebracht werden, fallen unter die EU-Bauproduktenverordnung (EU) Nr. 305/2011. Diese verlangt eine Leistungserklärung und eine CE-Kennzeichnung auf Grundlage harmonisierter technischer Spezifikationen. In der Praxis ist die DIN EN 14411:2016-12 die zentrale Produktnorm zur Definition, Klassifizierung, Bewertung und Überprüfung der Leistungsbeständigkeit von Keramikfliesen, die in deutschen Bauprojekten verwendet werden.
Die Umweltkonformität für die energieintensive Keramikherstellung wird durch EU- und nationale Regelwerke verschärft. Das deutsche BMUV veröffentlichte am 2. Dezember 2024 einen Gesetzentwurf zur Umsetzung der Richtlinie (EU) 2024/1785 (Industrieemissionsrichtlinie) in deutsches Recht (BImSchG), wodurch der Fokus auf BVT-basierte Genehmigungen und Betriebsbedingungen zunimmt. Branchenverbände wie der Bundesverband Keramische Fliesen e.V. haben sich in den Prozess eingebracht, unter anderem mit einer formellen Eingabe an den Bundestag im Juli 2025 dazu, wie die IED- und BVT-Anforderungen auf Anlagenebene umgesetzt werden, was unmittelbar mit Investitions- und Betriebsentscheidungen für Ofenenergie, Emissionskontrolle und Berichterstattung verknüpft ist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit dem Abbau und der Aufbereitung inländischer Rohstoffe wie Ton (oft der größte Massenanteil), Kaolin, Quarz und Feldspat, unterstützt durch Akteure der Industriemineralienbranche wie BKRI. Die Fertigung konzentriert sich anschließend auf Massevorbereitung, Pressen, Trocknen, Glasieren und Dekorieren sowie Brennen in energieintensiven Öfen, gefolgt von Sortierung, Verpackung und ausgehender Logistik. Da die Brennenergie ein wesentlicher Kostentreiber ist, haben Hersteller Effizienzmaßnahmen und alternative Energieoptionen priorisiert, um Stückkosten zu stabilisieren und die Versorgungskontinuität sicherzustellen.
Nachgelagert stützt sich der Vertrieb auf Fachhändler für Fliesen und Naturstein, Baumarktketten, Online-Kanäle und die Direktbelieferung von Projekten für Bauunternehmer und Planer, während die Verlegung von Fachbetrieben ausgeführt wird, die durch Verbände wie den ZDB Fachverband Fliesen- und Naturstein vertreten werden. Sektorale Koordination und Nachfrageaktivierung zeigen sich in Initiativen des Bundesverbands Keramische Fliesen e.V., darunter eine bundesweite Endverbraucherkampagne, die im Mai 2024 gestartet wurde, um die Sichtbarkeit deutscher Fliesenproduktion und der Handelspartner zu unterstützen. Die zunehmende Nutzung verifizierter Umweltdokumentation, wie EPDs im öffentlichen und gewerblichen Beschaffungswesen, prägt ebenfalls die Produktauswahl, die Datenanforderungen und die Lieferantenqualifizierung entlang der Kette.
Wettbewerbsumfeld
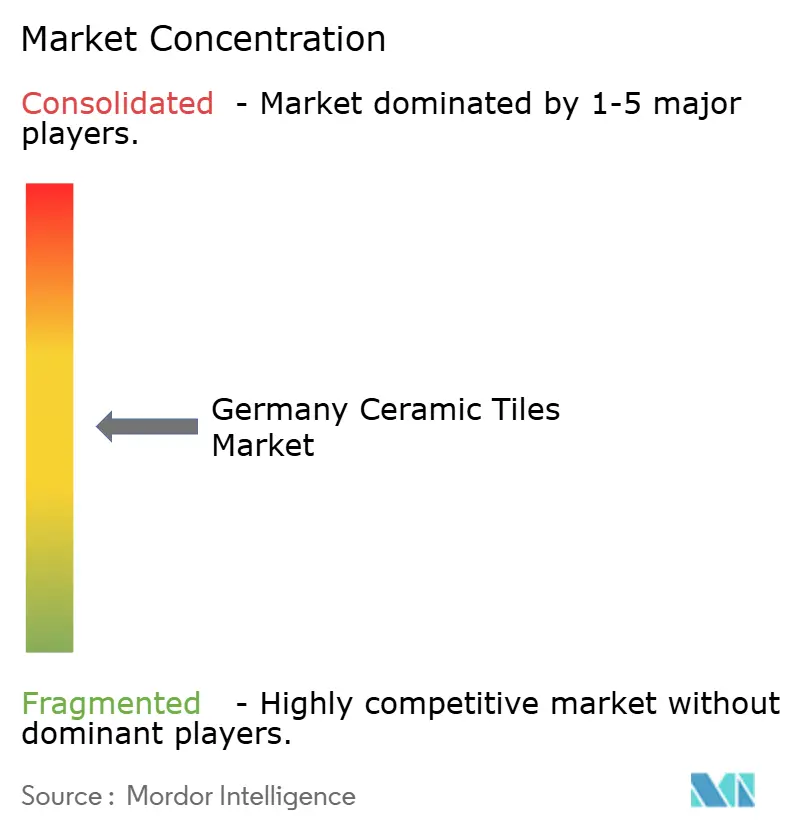
Die fünf führenden Marken machten etwas mehr als die Hälfte des Marktumsatzes 2024 aus, was auf eine mäßig konzentrierte Marktlandschaft hinweist, die Nischenakteuren dennoch Chancen bietet. Villeroy und Boch AG führte den Markt an und nutzte sein umfangreiches Händlernetz sowie seine starke Premiummarkenpositionierung. Deutsche Steinzeug Cremer und Breuer AG folgte mit einem soliden Stand in öffentlichen Bäder- und kommunalen Bauprojekten. Marazzi Group Germany hielt ebenfalls einen bedeutenden Anteil und schöpfte Stärke aus der italienischen Designkompetenz und dem globalen Maßstab des Mutterkonzerns Mohawk. Die Übernahmen der STRÖHER Gruppe und GEPADI FLIESEN GmbH durch Sto SE veranschaulichen die vertikale Integration, die Fassadensysteme mit der Keramikproduktion verbindet[4]Sto SE, "Präsentation für Investoren," sto.de..
Italienische Hersteller sind durch deutsche Tochtergesellschaften und Vertriebspartnerschaften stark präsent, wobei Marazzi Group Germany mit einem Marktanteil von 10,4 % durch Einzelhandelsdurchdringung und Skaleneffekte über den Mutterkonzern Mohawk Industries punktet. Die Technologieeinführung schafft Wettbewerbsvorteile, da Hersteller in Digitaldruck, Großformatproduktion und antibakterielle Oberflächenbehandlungen investieren, die Premiumpreise und Ausschreibungspräferenzen erzielen.
Der innovationsgetriebene Wettbewerb konzentriert sich auf Nachhaltigkeitsnachweise, Energieeffizienz und die Integration in intelligente Gebäude, da sich regulatorische Anforderungen und Kundenpräferenzen weiterentwickeln. Unternehmen, die in Dekarbonisierungstechnologien, Kreislaufwirtschaftspraktiken und digitale Transformationsfähigkeiten investieren, positionieren sich vorteilhaft für die langfristige Marktentwicklung. Das Wettbewerbsumfeld belohnt technisches Fachwissen, regulatorische Compliance und Kundenbeziehungsmanagement anstelle reiner Größenvorteile.
Marktführer im deutschen Keramikfliesenmarkt
Villeroy & Boch AG
Deutsche Steinzeug Cremer & Breuer AG (Agrob Buchtal)
Marazzi Group (Germany)
Steuler Fliesen GmbH
Porcelaingres GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Produktlinien der Kreislaufwirtschaft und der Ersatz durch Sekundärrohstoffe entwickeln sich von Pilotprojekten zur Industrialisierung und schaffen Raum für differenzierte Fliesen mit geringerer Abhängigkeit von Primärrohstoffen und beschaffungsfertiger Nachhaltigkeitsdokumentation. Ein konkretes Signal ist shards GmbH, die im Mai 2026 in Nordrhein-Westfalen die Inbetriebnahme einer industriellen Produktionslinie für Keramikfliesen abschloss, die vollständig aus recycelten und sekundären Rohstoffen bestehen. Dies stärkt den Business Case für Projekte, bei denen die Dokumentation der graue Emissionen und die Materialkreislauffähigkeit die Spezifikation beeinflussen, und unterstützt zugleich Partnerschaften für Sammlung, Vorverarbeitung und Qualitätssicherung sekundärer Einsatzstoffe.
Energieautarkie auf Anlagenebene und Narrative zur kohlenstoffarmen Fertigung werden ebenfalls zu kommerziellen Hebeln, da Hersteller und Planer mit hohen Energiekosten und strengeren Umweltanforderungen umgehen müssen. Deutsche Steinzeug Solar Ceramics (Nordceram) führt an seinem Standort Bremerhaven ein Pilotprojekt durch, bei dem 1,3 MWp Solarkapazität an Fabrikfassaden integriert werden, wodurch die Produktionsanlagen mit Dekarbonisierungs- und Kostenstabilitätszielen in Einklang gebracht werden. Nachfrageseitig standen die Volumina unter Druck: Der BKF meldete für 2024 ein deutsches Fliesenverkaufsvolumen von 89,4 Millionen Quadratmetern (-4,6 % gegenüber dem Vorjahr). Dieser Hintergrund unterstützt einen Wettbewerb um Wert statt Volumen durch großformatiges Premium-Feinsteinzeug, Fassadensysteme, die die Sanierung der Gebäudehülle unterstützen, und digital gestützte Handelswege, die Renovierungsabsichten in margenstärkere Käufe umwandeln.
Aktuelle Branchenentwicklungen
- Juni 2026: Deutsche Steinzeug Solar Ceramics GmbH und Agrob Buchtal Solar Ceramics GmbH erweiterten ihren Vorstand um Bjorn Jung als Geschäftsführer für Vertrieb und Marketing. Der Schritt stärkt die kommerzielle Umsetzung und Kanalausrichtung zu einer Zeit, in der Hersteller höherwertige Angebote wie Fassadenlösungen und klimapositionierte Produktlinien vorantreiben.
- März 2026: Villeroy und Boch AG kündigte Pläne an, 2026 bis zu 50 Millionen EUR zu investieren, was strategische Expansion in zwei Sparten sowie die Implementierung von SAP S/4HANA umfasst. Die Kombination von Kapazitätsausbau und Prozessdigitalisierung unterstützt eine schnellere Auftrags- und Produktabwicklung über Multichannel-Vertrieb und Projektgeschäft.
- September 2024: Deutsche Steinzeug Cremer und Breuer AG sowie Agrob Buchtal schlossen eine Übernahme durch den strategischen Investor Meta Wolf AG ab, wodurch vier Produktionsstandorte und rund 730 Arbeitsplätze gesichert wurden. Die Transaktion trug dazu bei, die inländische Fertigungskapazität und die Versorgungskontinuität für spezifikationsgetriebene Segmente wie öffentliche Gebäude und Schwimmbäder zu stabilisieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der in Deutschland zur Verwendung verkauften Keramikfliesen, einschließlich Boden- und Wandanwendungen in Wohn- und Gewerbegebäuden, sowie die Nachfrage aus Neubau sowie Ersatz- und Renovierungsbedarf.
Ausschlüsse des Umfangs: Wir schließen nicht-keramische Alternativen (wie Naturstein, Vinyl, Holz, Teppich und Laminat) aus und schließen ebenfalls Verlegearbeit und Klebstoffe aus, sofern diese nicht in einem ausgewiesenen Fliesenverkaufspreis enthalten sind.
Übersicht der Segmentierung
- Glasierte Keramikfliesen
- Unglasierte Keramikfliesen
- Mosaikfliesen
- Sonstige (Dekorative, Gemusterte, Handgefertigte)
- Nach Anwendung
- Boden
- Wand
- Dachdeckung
- Nach Endnutzer
- Wohnbereich
- Gewerbe
- Gastgewerbe (Hotels, Resorts)
- Einzelhandelsflächen
- Büros und Institutionen
- Gesundheitswesen
- Bildungseinrichtungen
- Verkehrsknotenpunkte (Flughäfen, U-Bahn, Busbahnhöfe)
- Sonstige gewerbliche Nutzer
- Nach Konstruktionstyp
- Neubau
- Renovierung und Ersatz
- Nach Vertriebskanal
- Spezialisierte Fliesen- und Steingeschäfte
- Bau- und Heimwerkermärkte
- Online-Handel
- Direktverkauf an Auftragnehmer
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Recherche begann mit der Abstimmung der Definitionen von Keramikfliesen mit gängigen Handels- und Branchenbegriffen, gefolgt von der Erfassung von Signalen zur deutschen Bauaktivität, die typischerweise den Fliesenverbrauch beeinflussen. Zu den öffentlichen Quellen, die als Orientierungsrahmen dienten, zählten die Bau- und Wohnungsstatistiken von Destatis, Eurostat-Bauindikatoren, UN-Comtrade-Handelsstatistiken (HS-Codes im Zusammenhang mit Keramikfliesen) sowie Zoll- oder Handelszusammenfassungen deutscher Handelsverbände und europäischer Branchenverbände.
Anschließend überprüften wir Geschäftsberichte von Unternehmen, Investorenpräsentationen und angesehene Baufachpresse, um das Verhalten der Vertriebswege, die Preisentwicklung und die Bereiche stärkster Nachfrage (Neubau versus Renovierung) zu erfassen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten genutzt, um Umsatzaufteilungen und den Zeitpunkt von Ereignissen zu bestätigen, und eine Import- und Exportdatenbank auf Sendungsebene wurde selektiv verwendet, um Handelsströme und Stückwerte plausibilitätszuprüfen. Die Liste der Schreibtischquellen ist nicht erschöpfend, und weitere öffentliche und kostenpflichtige Quellen wurden zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und -umfragen
Primärinterviews und -umfragen wurden genutzt, um die Annahmen aus der Schreibtischrecherche mit dem abzugleichen, was Verkäufer und Käufer in Deutschland beobachteten, insbesondere hinsichtlich Preisgestaltung, Produktmix und renovierungsgetriebener Nachfrage. Die Gespräche umfassten Hersteller, Importeure, Distributoren, Einzelhändler und große Verlegebetriebe, und die Eingaben wurden anschließend mit Architekten und gewerblichen Projektbeteiligten abgeglichen, um einseitige Verzerrungen zu reduzieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 31 % | CXOs: 12 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 43 % |
| Kleinere Akteure: 16 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendete einen Top-down-Ansatz, bei dem die Bau- und Renovierungsaktivität in Deutschland zusammen mit der Fliesendurchdringung in wichtigen Gebäudeausbauarten in einen Wertnachfragepool umgerechnet und in USD ausgedrückt wurde. Um die Gesamtzahlen fundiert zu halten, haben wir das Ergebnis mit selektiven Bottom-up-Näherungen abgeglichen, darunter eine Zusammenführung von Umsätzen der befragten Lieferanten, Kanalprüfungen zu Importvolumina und ein Preis-mal-Volumen-Abgleich für gängige Formate.
Als Marktindikatoren wurden unter anderem Baubeginne und -fertigstellungen, Renovierungs- und Sanierungsaktivität, der Boden- versus Wandanteil je Anwendungsfall, die Verschiebung des Mixes hin zu Feinsteinzeug und größeren Formaten sowie die Entwicklung der durchschnittlichen Verkaufspreise berücksichtigt. Wir behandelten auch Auswirkungen der Fertigungsenergiekosten und frachtbezogene Kostenschwankungen als Teil der beobachteten ASP-Anpassungen. Importabhängigkeit und Handelsströme wurden als zusätzliche praktische Kontrolle herangezogen, da Deutschland ein großer Verbrauchermarkt ist, der bedeutende Volumina von außerhalb bezieht.
Für die Prognose nutzten wir eine Szenarioanalyse, unterstützt durch einfache Zeitreihenglättung wichtiger Treiber, und überprüften die Annahmen anschließend mit Primärbefragten auf Realismus. Wo ein Bottom-up-Datenpunkt für kleinere Kanäle oder fragmentierten Einzelhandel fehlte, füllten wir die Lücke mit konservativen Kanalanteilen und testeten die implizierten Gesamtwerte erneut anhand von Handelswerten und Bauaktivitätssignalen.
Datenvalidierung und Aktualisierungszyklus
Vor dem endgültigen Abschluss verglichen wir den modellierten Marktwert mit unabhängigen Signalen, einschließlich der Richtung der Bauaktivität, Veränderungen der Importwerte und dem Preistrend, den Distributoren und Verleger für Keramikfliesen meldeten. Ausreißer wurden untersucht, und wenn die Abweichung nicht durch Mix-, Zeitpunkt- oder Währungseffekte erklärt werden konnte, kontaktierten wir die Quellen erneut, um die Annahme zu validieren und die Eingaben anzupassen.
Es folgte eine mehrstufige Überprüfung, bei der Annahmen, Zwischenberechnungen und Endergebnisse von einem weiteren Analysten geprüft und anschließend erneut auf interne Konsistenz über Segmente und Jahre hinweg überprüft wurden. Berichte werden jährlich aktualisiert, mit Zwischenupdates bei wesentlichen Ereignissen wie großen Preisschocks, Regulierungsänderungen oder plötzlichen Nachfrageeinbrüchen. Unmittelbar vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den deutschen Keramikfliesenmarkt mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Keramikfliesen zu sehen, da sich Unternehmen möglicherweise nicht einig sind, was als Keramikfliesen zählt, welche Jahre als Basisjahr behandelt werden und wie Preise in USD umgerechnet werden. Unterschiede ergeben sich auch daraus, wie die Renovierungsnachfrage gemessen wird, wie Importe bewertet werden und wie schnell das Modell bei Preisänderungen aktualisiert wird.
Die Tabelle zeigt eine Spannweite, die überwiegend durch Umfang und Preisbehandlung erklärt wird, statt durch die Nachfragerichtung. Einige veröffentlichte Zahlen scheinen Fliesen mit angrenzenden Ausbaumaterialien zu vermischen oder wenden einen breiten Multiplikator für Baumaterialien an, der den Fliesenwert in einem renovierungsstarken Markt überzeichnen kann. Die Vergleichstabelle zeigt für 2025 einen niedrigeren Wert als zwei breitere Schätzungen, da im Modell von Mordor Intelligence der Gesamtwert auf Keramikfliesenverkäufe innerhalb Deutschlands (Boden- und Wandfliesen) beschränkt ist und keine Verlegeleistungen oder nicht-keramischen Beläge in dieselbe Zahl einfließen.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,02 Mrd. USD (2025) | |
| Branchenverband A | 2,28 Mrd. USD (2025) | Wird oft anhand breiterer Gesamtwerte für Beläge berichtet, die den Wert der Verlegung oder angrenzende Oberflächenmaterialien einschließen können, die anschließend anhand vereinfachter Verhältnisse den Fliesen zugeordnet werden. |
| Globale Beratungsgesellschaft B | 2,45 Mrd. USD (2025) | Verwendet möglicherweise einen aus Bauausgaben abgeleiteten Nachfrageindikator mit aggressiven Annahmen zur Fliesenintensität und schnellerem ASP-Anstieg, was den Wert überzeichnen kann, wenn Mixverschiebungen und Rabatte vorliegen. |
Über die drei Zahlen hinweg zeigt sich, dass Umfangsgrenzen und Preislogik den Großteil der Abweichung erklären. Indem der Nachfragepool an Bauaktivität, Handelssignale und interviewgeprüfte Preisgestaltung gebunden bleibt, bleibt die Endzahl nachvollziehbar und über klare, jährlich wiederholbare und überprüfbare Schritte reproduzierbar.


Wesentliche im Bericht beantwortete Fragen
Wie hoch ist der aktuelle Wert des deutschen Keramikfliesenmarkts?
Der Markt wird im Jahr 2026 auf USD 2,08 Milliarden geschätzt und soll bis 2031 USD 2,41 Milliarden erreichen.
Welcher Produkttyp hat den größten Marktanteil?
Feinsteinzeugfliesen führen mit 45,12 % des Umsatzes 2025, begünstigt durch Frostbeständigkeit und Verfügbarkeit in großen Formaten.
Wie schnell wächst der Online-Handel mit Keramikfliesen in Deutschland?
Der Online-Handel wird voraussichtlich bis 2031 mit einer CAGR von 10,21 % wachsen, da Käufer digitale Ausstellungsräume und Augmented-Reality-Tools nutzen.
Warum gewinnen dünne Feinsteinzeugplatten bei Fassaden an Beliebtheit?
Sie reduzieren die Strukturlasten, erleichtern hinterlüftete Regenschutzdesigns und helfen Gebäuden dabei, EU-Energieleistungsstandards zu erfüllen.
Wie unterstützen Energiesubventionen die Fliesennachfrage?
Das BEG-Programm ermöglicht es Hauseigentümern, Sanierungskosten von bis zu EUR 40.000 (USD 46.880) steuerlich abzusetzen, wobei Fliesenverlegearbeiten ausdrücklich förderfähig sind.
Seite zuletzt aktualisiert am:



