
Geliermittelmarkt: Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.87 Milliarden US-Dollar |
| Marktgröße (2031) | 7.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.79 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
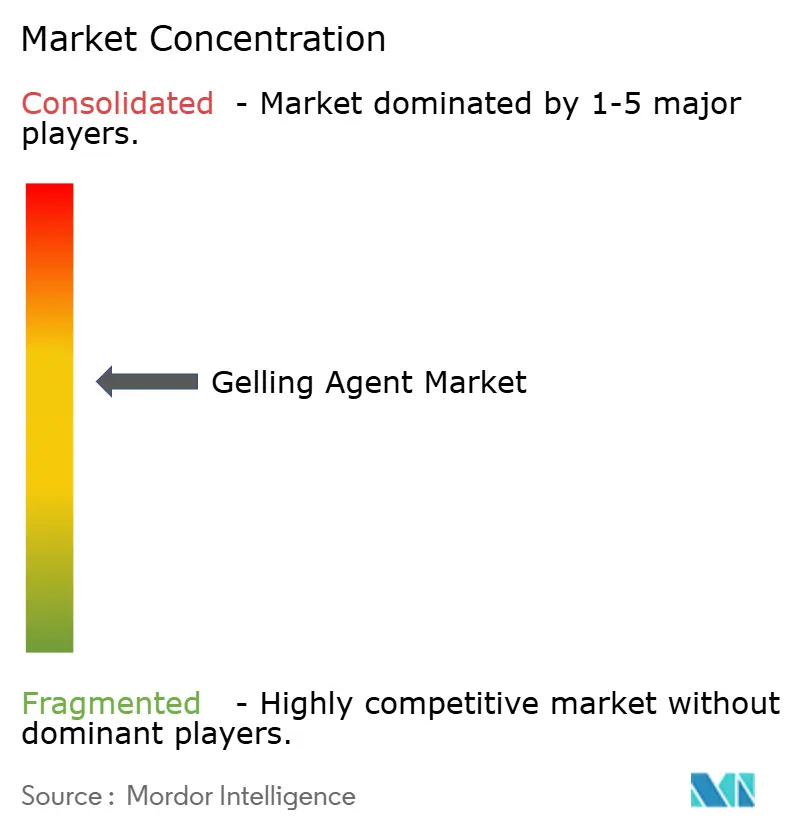
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Geliermittelmarkt-Analyse von Mordor Intelligence
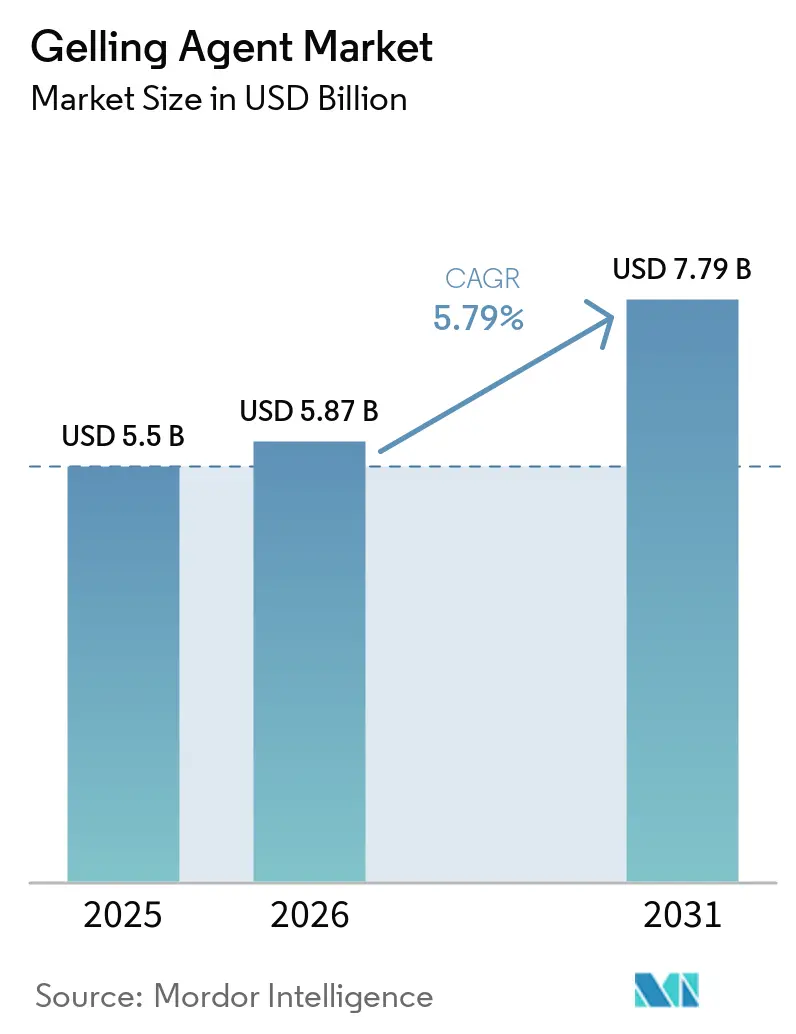
Der Geliermittelmarkt wird im Jahr 2026 auf 5,87 Milliarden USD geschätzt, gegenüber 5,50 Milliarden USD im Jahr 2025. Es wird erwartet, dass er bis 2031 einen Wert von 7,79 Milliarden USD erreicht und im Prognosezeitraum 2026–2031 mit einer CAGR von 5,79 % wächst. Eine robuste Nachfrage nach Clean-Label-Zutaten, erweiterte Anwendungen in der hydrogelgestützten Wirkstofffreisetzung sowie deutliche Verbesserungen der Extraktionseffizienz bilden die Grundlage dieser Entwicklung. Die Substitution durch Naturprodukte beschleunigt sich, nachdem die US-amerikanische Food and Drug Administration (FDA) im Jahr 2025 die Dokumentationsvorschriften für „Generally Recognized as Safe” (GRAS) verschärft hat, was Lieferanten begünstigt, die umfassende Sicherheitsdossiers vorlegen können[1]. Gleichzeitig erweitern pflanzenbasierte Ernährungsweisen und der Aufstieg von Milchalternativen den kommerziellen Anwendungsbereich leistungsstarker Hydrokolloide, während Durchbrüche in der mikrobiellen Fermentation die funktionale Konsistenz verbessern und Produktionsvorlaufzeiten verkürzen. Südamerika, angeführt von Brasiliens Lebensmittelverarbeitungsindustrie im Wert von 231 Milliarden USD, entwickelt sich zur am schnellsten wachsenden Region, während Asien-Pazifik dank dominanter Algen- und Guarkultivierung die Volumenführerschaft behält[2].
Wichtigste Erkenntnisse des Berichts
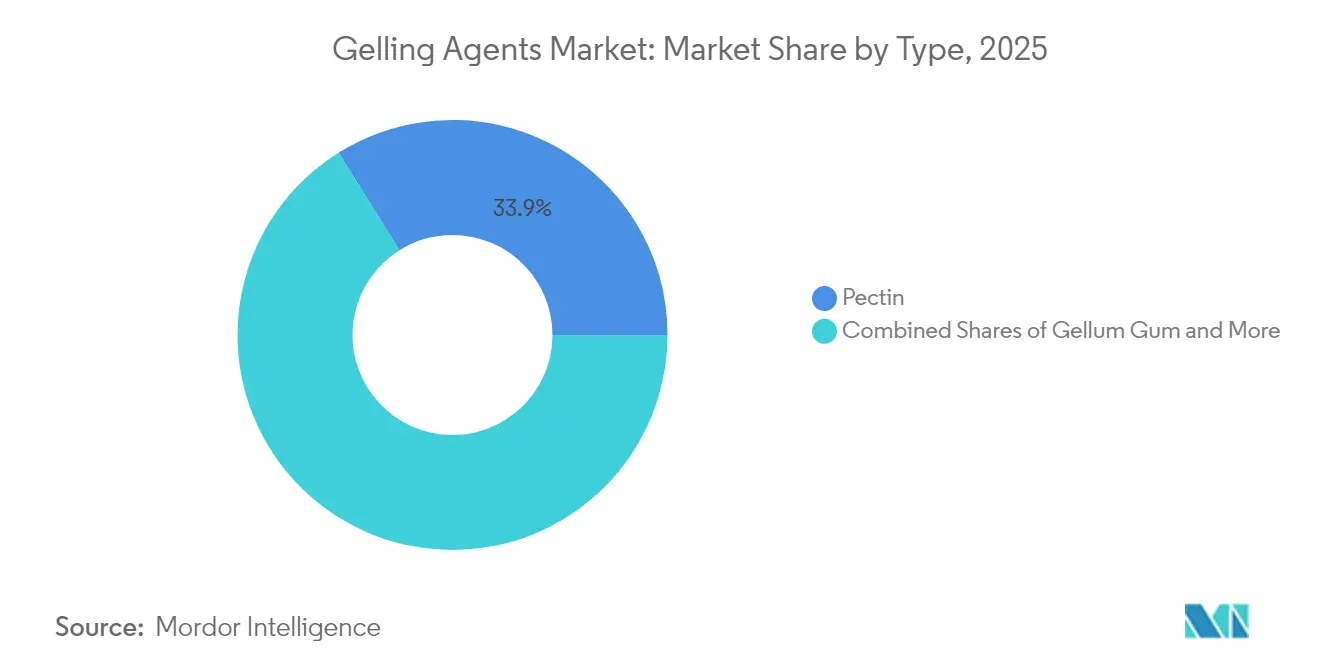
Nach Typ hielt Pektin im Jahr 2025 einen Marktanteil von 33,89 % am Geliermittelmarkt; Gellan-Gum wird bis 2031 voraussichtlich mit einer CAGR von 8,01 % wachsen.
Nach Quelle entfielen im Jahr 2025 57,92 % der Geliermittelmarktgröße auf pflanzlich gewonnene Materialien, während mikrobiell gewonnene Alternativen bis 2031 voraussichtlich mit einer CAGR von 8,18 % wachsen werden.
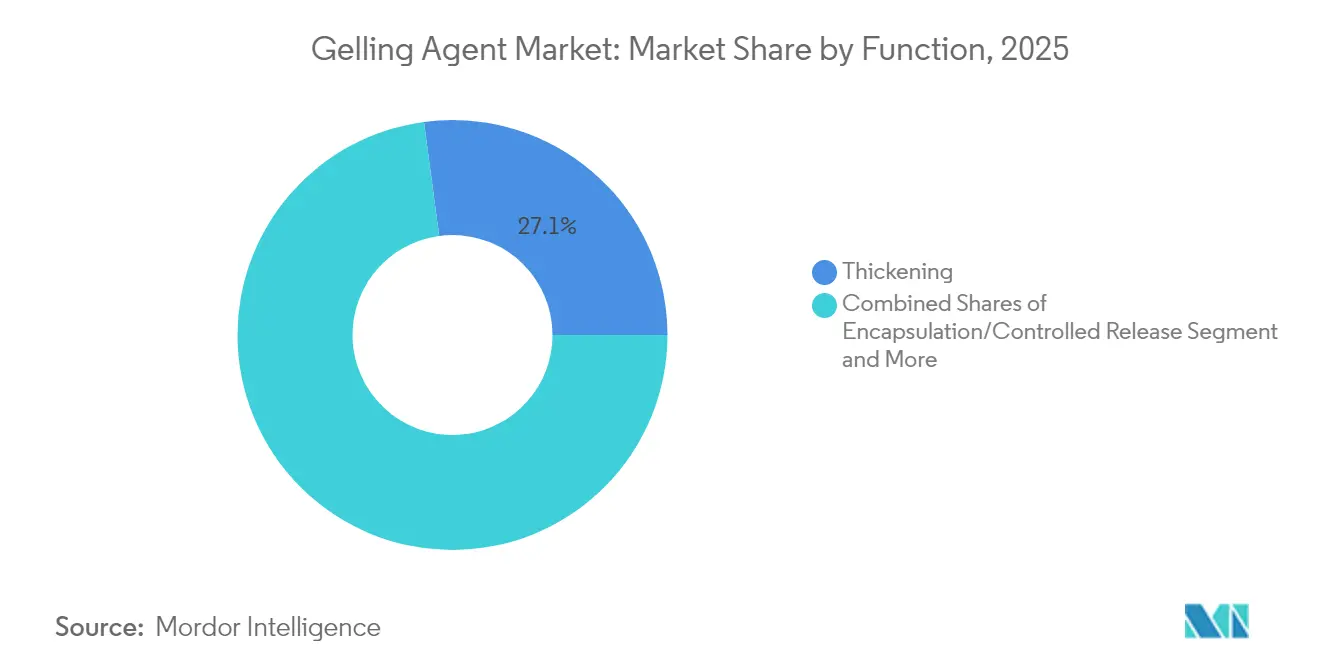
Nach Funktion führten Verdickungsanwendungen im Jahr 2025 mit einem Umsatzanteil von 27,12 %; Einkapselung und kontrollierte Freisetzung entwickeln sich mit einer CAGR von 8,62 %.
Nach Anwendung entfielen im Jahr 2025 35,41 % des Geliermittelmarktvolumens auf Lebensmittel und Getränke, während der Pharmabereich voraussichtlich mit einer CAGR von 8,97 % wachsen wird.
Nach Geografie trug Asien-Pazifik im Jahr 2025 36,28 % zum globalen Umsatz bei; Südamerika ist bis 2031 auf eine CAGR von 8,12 % ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach verarbeiteten Lebensmitteln und Convenienceprodukten | +1.2% | Global; am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Präferenz für Clean-Label- und natürliche Zusatzstoffe | +1.5% | Nordamerika und Europäische Union; Ausbreitung in den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Konsum von Milch- und Milchalternativprodukten | +0.8% | Global; angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Innovationen in Extraktion und Verarbeitung | +1.0% | Global; Forschungs- und Entwicklungszentren in der Europäischen Union und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbreitung in der pharmazeutischen Formulierung | +1.0% | Global; angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Anwendung in pflanzlichem Fleisch und Meeresfrüchten | +0.8% | Global; angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach verarbeiteten Lebensmitteln und Convenienceprodukten
Urbane Lebensstile und Haushalte mit zwei Einkommen treiben weiterhin den Konsum von Fertiggerichten an, was Hydrokolloide mit überlegener Gefrier-Tau-Toleranz und thermischer Stabilität erfordert. Chinas Importe hochwertiger Lebensmittelzutaten stiegen im Jahr 2024 deutlich an und steigerten den regionalen Verbrauch von Texturverbesserern, Verdickungsmitteln und Stabilisatoren. Verarbeiter entwickeln hybride Systeme, wie etwa Carrageen-Stärke-Mischungen, um die Viskosität bei Schwankungen in der Kühlkette aufrechtzuerhalten. Diese maßgeschneiderten Formulierungen bilden die Grundlage für höhere Spezifikationsstandards bei Tiefkühlgerichten, Suppen und Premium-Saucen. Infolgedessen erlebt der Markt für Geliermittel eine Produktmix-Verschiebung hin zu Mehrkomponentenlösungen, die die Texturbeständigkeit über eine verlängerte Haltbarkeit hinweg gewährleisten. Die wachsende Verbreitung pflanzenbasierter Alternativen in Lebensmitteln hat die Nachfrage nach natürlichen Geliermitteln aus Algen- und Fruchtquellen erhöht. Darüber hinaus investieren Hersteller in Forschung und Entwicklung, um Clean-Label-Geliermittel zu entwickeln, die den Verbraucherpräferenzen für transparente Zutatenlisten entsprechen.
Steigende Nachfrage nach Clean-Label- und natürlichen Lebensmittelzusatzstoffen
Regulierungsbehörden und Verbraucher intensivieren ihre Prüfung von Zutatenlisten. Das Verbot bestimmter synthetischer Farbstoffe in Kalifornien im Jahr 2024 und die strengeren Schwermetallbeschränkungen der Europäischen Behörde für Lebensmittelsicherheit (EFSA) für Guar-Gum verdeutlichen diese verstärkte Aufsicht[3]. Hydrokolloid-Lieferanten mit etablierten, transparenten Lieferketten, insbesondere für Pektin und Alginat, sichern sich Reformulierungsaufträge in Süßwaren- und Getränkeanwendungen. Obwohl hochwertige Naturgüten deutlich teurer sind als ihre chemisch modifizierten Alternativen, akzeptieren Markeninhaber diese höheren Kosten, um klarere Etiketten und regulatorische Konformität zu erreichen. Dieser Übergang stärkt den Markt für Geliermittel, da Hersteller von synthetischen Verdickungsmitteln auf pflanzenbasierte und algenbasierte Alternativen umsteigen. Der Markt wird zusätzlich durch das wachsende Verbraucherbewusstsein für natürliche Zutaten und deren gesundheitliche Vorteile gestützt. Darüber hinaus ermöglichen technologische Fortschritte bei Extraktions- und Verarbeitungsmethoden den Herstellern, qualitativ hochwertigere natürliche Geliermittel mit verbesserter Effizienz zu produzieren.
Steigender Konsum von Milch- und Milchalternativprodukten
Der globale Einzelhandelsumsatz mit pflanzlichen Getränken erreichte im Jahr 2024 neue Höchststände und steigerte die Nachfrage nach Hydrokolloiden, die das Mundgefühl von Milchprodukten nachahmen. Ashlands Benecel-Methylcellulose, die entwickelt wurde, um Körper und Suspension in Hafermilch-Lattes zu verbessern, demonstriert anwendungsspezifische Innovation. Carrageen-Johannisbrotkernmehl-Kombinationen bleiben für die Schmelzbarkeit in veganen Käsescheiben unverzichtbar, während Gellan-Gummi für Klarheit und Proteinstabilisierung in Nussmilchgetränken bei Umgebungstemperatur sorgt. Die Erweiterung der Portfolios für Milchalternativen ermöglicht es multinationalen Zutatenzulieferern, in Premium-Ernährungssegmente einzutreten und damit den Geliermittelmarkt zu erweitern. Die wachsende Verbraucherpräferenz für Clean-Label-Produkte hat Hersteller dazu veranlasst, natürliche Geliermittel aus Algen- und Pflanzenquellen zu entwickeln. Darüber hinaus trägt die zunehmende Verwendung von Geliermitteln in der Pharmaindustrie für Wirkstofffreisetzungssysteme und die Kapselherstellung zum Marktwachstum bei.
Technologische Fortschritte bei der Hydrokolloid-Extraktion und -Verarbeitung
Die Extraktion von Pektin aus Zitrusschalen mittels Ultraschalltechnologie erzielt höhere Ausbeuten bei geringerem Energieverbrauch und verbessert damit die Kosteneffizienz. Der Einsatz KI-gesteuerter Überwachungssysteme für Viskosität und Farbe reduziert Produktionsfehler und Materialverschwendung. In pharmazeutischen Anwendungen ermöglicht die Entwicklung pH-responsiver Hydrogele durch Grüne-Chemie-Methoden eine gezielte Wirkstofffreisetzung und erweitert pharmazeutische Anwendungsgebiete. Diese technologischen Verbesserungen unterstützen höhere Gewinnmargen für innovative Lieferanten und schaffen zusätzliche Produktspezifikationen, die den Geliermittelmarkt erweitern. Die wachsende Nachfrage der Lebensmittelindustrie nach natürlichen und Clean-Label-Zutaten hat die Forschung zu pflanzlichen Gelieralternativen beschleunigt. Darüber hinaus hat die zunehmende Verwendung von Geliermitteln in kosmetischen Formulierungen zur Texturverbesserung und Stabilität neue Marktchancen eröffnet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität | -0.7% | Global; am stärksten in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Hohe Extraktions- und Reinigungskosten | -0.5% | Global; kleinere Unternehmen am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische und Clean-Label-Compliance-Herausforderungen | -0.6% | Global; am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Geringes Bewusstsein und geringe Akzeptanz in aufstrebenden und unterentwickelten Märkten | -0.3% | Asien-Pazifik, Afrika, Lateinamerika | Langfristig (4+ Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Rohstoffpreise
Algenbasiertes Carrageen und Agar bleiben anfällig für Klimaereignisse und Handelsbeschränkungen in Indonesien und den Philippinen, was zu Spotpreisschwankungen führt, die die Gewinnprognose erschweren. Guarkernmehl ist stark von den Monsunmustern in Indien und Pakistan abhängig, wo Dürren die Erträge um bis zu 40 % reduzieren können. Große Abnehmer nutzen nun langfristige Abnahmeverträge und eine teilweise vertikale Integration in die Algenzucht, um die Kostenvolatilität abzupuffern. Gleichzeitig bieten fermentationsbasiertes Xanthan und Gellan-Gummi eine Absicherung, da ihre Kohlenstoffquellen stärker diversifiziert sind, obwohl sie nicht immun gegen globale Dextrose- und Energiepreisbewegungen sind. Die starke Abhängigkeit des Marktes von bestimmten geografischen Regionen setzt Hersteller erheblichen Lieferkettenunterbrechungen aus. Naturkatastrophen und sich verändernde Wettermuster bedrohen weiterhin die Verfügbarkeit von Rohstoffen und die Preisstabilität. Darüber hinaus können regulatorische Änderungen in wichtigen Erzeugerländern unerwartete Handelshemmnisse schaffen und die globale Angebotsdynamik beeinflussen.
Hohe Kosten für Extraktions- und Reinigungsprozesse
Der Geliermittelmarkt steht aufgrund traditioneller Extraktionsmethoden und sich entwickelnder regulatorischer Anforderungen vor erheblichen betrieblichen Herausforderungen. Die konventionelle Heißsäure-Extraktion von Algen-Hydrokolloiden verbraucht erhebliche Mengen Dampf und erzeugt Salzabwasser, das einer Behandlung bedarf, was die Produktionsgemeinkosten erhöht. Durchflussreaktoren und Membranfiltration reduzieren das Abwasservolumen um 30–50 %, erfordern jedoch Vorabinvestitionen. Kleinere regionale Verarbeiter haben Schwierigkeiten, solche Aufrüstungen zu finanzieren, was ihre Fähigkeit einschränkt, hochmargige Medizin- und Kosmetiksegmente zu bedienen. Die zunehmenden Umweltvorschriften in verschiedenen Regionen verpflichten Hersteller zur Implementierung kostspieliger Abwasserbehandlungssysteme, was ihre Betriebsbudgets weiter belastet. Darüber hinaus haben steigende Energiekosten und Rohstoffpreise viele kleine und mittelgroße Produzenten dazu gezwungen, mit reduzierter Kapazität zu arbeiten, was das Gesamtmarktangebot beeinträchtigt. Der Mangel an technologischen Innovationen bei Extraktionsprozessen hat zu stagnierenden Produktionseffizienzwerten in der gesamten Branche geführt. Es wird eine Marktkonsolidierung erwartet, da größere Hersteller mit stärkerer finanzieller Leistungsfähigkeit kleinere Akteure übernehmen, die mit Betriebskosten zu kämpfen haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Pektin-Dominanz inmitten von Gellan-InnovationPektin dominierte den globalen Geliermittelmarkt mit einem Umsatzanteil von 33,89 % im Jahr 2025. Die stabile Lieferkette aus Zitrusschalen und Apfeltrester, kombiniert mit zunehmenden Anwendungen in zuckerreduzierten Konfitüren und Nahrungsergänzungsmittel-Gummis, sichert seine Marktführerschaft. Die jüngste Kapazitätserweiterung von Cargill für UniPECTINE in Brasilien belegt das starke Marktvertrauen in ein anhaltendes Nachfragewachstum. Die Vielseitigkeit von Pektin in Clean-Label-Formulierungen sowie seine natürliche Herkunft stärken seine Marktposition zusätzlich. Die Verbraucherpräferenz für pflanzliche Zutaten treibt die Pektinadoption in verschiedenen Lebensmittelanwendungen weiter voran. Gelatine behauptet ihre starke Präsenz in der Süßwarenindustrie und bei Kapselschalen, obwohl ethische und religiöse Erwägungen die Hersteller dazu veranlassen, Pektin-Gelatine-Kombinationen zu erkunden.
Gellan-Gummi, das derzeit einen kleineren Marktanteil einnimmt, weist eine robuste Wachstumsrate von 8,09 % CAGR auf, angetrieben durch seine thermoreversiblen Eigenschaften und hohe Effizienz bei niedrigen Dosierungen, insbesondere in hochwertigen Milchalternativen und ophthalmologischen Arzneimitteln. Carrageen und Agar verzeichnen eine konstante Marktaufnahme in Anwendungen, die eine vegane Zertifizierung erfordern, obwohl sie mit Herausforderungen durch geografische Angebotskonzentration konfrontiert sind. Die steigende Nachfrage nach pflanzlichen Alternativen in asiatischen Märkten unterstützt insbesondere das Wachstum dieser meeresbasierten Geliermittel. Die kontinuierliche Entwicklung spezialisierter Geliermittel erweitert den Gesamtmarktumfang, indem sie Herstellern ermöglicht, spezifische funktionale Eigenschaften in verschiedenen Anwendungen zu erzielen. Der Trend zu Clean-Label-Produkten und natürlichen Zutaten beschleunigt die Innovation im Geliermittelsegment zusätzlich.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Quelle:
Führerschaft pflanzlich gewonnener Materialien durch mikrobielle Innovation herausgefordertPflanzliche Rohstoffe erwirtschafteten im Jahr 2025 57,92 % der Umsätze und stärken das Verbrauchervertrauen in erkennbare botanische Ursprünge wie Guar, Johannisbrotkern und Zitruspektin. Die weit verbreitete Verwendung pflanzlicher Zutaten spiegelt die wachsende Verbraucherpräferenz für natürliche und nachhaltige Lebensmittellösungen wider. Algenquellen, obwohl technisch gesehen pflanzlich gewonnen, liefern eine differenzierte Rheologie, die in Milch- und Fleischanaloga Preisaufschläge erzielt. Die Vielseitigkeit algenbasierter Geliermittel hat zu ihrer verstärkten Verwendung in verschiedenen Lebensmittelanwendungen geführt, insbesondere in der asiatischen Küche und modernen pflanzenbasierten Produkten.
Mikrobiell gewonnene Gummis, Xanthan und Gellan, sind auf dem Weg zur schnellsten Expansion mit einem CAGR von 8,18 % bis 2031. Tierisch gewonnene Gelatine bleibt in biomedizinischen Gerüsten und Süßwaren mit hohem Bloom-Wert unverzichtbar, auch wenn vegane Ansprüche das Mengenwachstum dämpfen. Synthetische und chemisch modifizierte Alternativen behalten eine Nischenrelevanz, wo anspruchsvolle funktionale Schwellenwerte die Clean-Label-Positionierung überwiegen. Die Mischverschiebung hin zu Fermentationsplattformen trägt zur Diversifizierung der Versorgung und zur Dämpfung des Rohstoffrisikos für die Geliermittelindustrie bei. Die Fortschritte in der Fermentationstechnologie haben die Produktionseffizienz verbessert und die Kosten gesenkt, wodurch mikrobiell gewonnene Gummis kommerziell rentabler werden. Die zunehmenden Investitionen in Forschung und Entwicklung neuartiger Fermentationsprozesse werden voraussichtlich die Qualität und Funktionalität mikrobieller Geliermittel weiter verbessern.
Nach Funktion:
Verdickungsanwendungen führen, während Einkapselung beschleunigtVerdickung behielt im Jahr 2025 27,12 % des Umsatzes und spiegelt die zentrale Rolle von Hydrokolloiden bei der Viskositätskontrolle in Suppen, Saucen und Milchdesserts wider. Die zunehmende Verbraucherpräferenz für Convenienceprodukte hat die Akzeptanz von Verdickungsmitteln in Fertiggerichten beschleunigt. Die robuste Umstellung auf Instantmischungen und Tiefkühlgerichte sichert die Basisnachfrage, während Hersteller weiterhin mit Clean-Label-Verdickungslösungen innovieren, um den sich entwickelnden Verbraucherpräferenzen gerecht zu werden.
Einkapselungs- und kontrollierte Freisetzungssysteme werden die höchste CAGR von 8,62 % verzeichnen, da pharmazeutische und Nahrungsergänzungsmittelakteure Hydrogelmatrizen nutzen, um die Freisetzung bioaktiver Stoffe zu regulieren. Jüngste Zulassungen von essbaren Natriumalginat-Beschichtungen für die Frischproduktkonservierung veranschaulichen die sektorübergreifende Akzeptanz gemäß der britischen Lebensmittelstandards-Behörde. Multifunktionale Produkte, die Gelierung, Stabilisierung und Einkapselung in einer Hydrokolloid-Mischung kombinieren, eröffnen neue Gestaltungsspielräume für Formulierer und unterstützen zusätzliche Umsatzströme für den Geliermittelmarkt. Die Integration von Nanotechnologie in Einkapselungssysteme hat die Effizienz der Wirkstoffabgabe verbessert. Die Entwicklung nachhaltiger und biologisch abbaubarer Einkapselungsmaterialien entspricht wachsenden Umweltbedenken und regulatorischen Anforderungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Lebensmitteldominanz inmitten pharmazeutischer BeschleunigungLebensmittel- und Getränkehersteller absorbierten im Jahr 2025 35,41 % des globalen Umsatzes und unterstreichen die Allgegenwart von Hydrokolloiden bei Textur-, Suspensions- und Feuchtigkeitskontrolle. Glutenfreie Backwaren, zuckerarme Süßwaren und Premium-Eiscreme-Linien fungieren als Innovationszentren, in denen differenziertes Mundgefühl Regalprämien erzielt. Die steigende Verbrauchernachfrage nach Clean-Label-Produkten hat die Hydrokolloid-Akzeptanz in natürlichen Formulierungen weiter beschleunigt. Hersteller investieren stark in Forschung und Entwicklung, um Hydrokolloid-Kombinationen zu optimieren, die überlegene Funktionalität bei geringeren Einsatzmengen liefern.
Pharmazeutische Anwendungen werden jedoch die schnellste CAGR von 8,97 % verzeichnen. Kosmetik, Körperpflege und Tierernährung runden das Portfolio ab, wobei jeder Bereich die feuchtigkeitsbindenden und filmbildenden Eigenschaften von Hydrokolloiden nutzt. Die sich verbreiternden Anwendungsfälle stärken die strukturelle Wachstumsgeschichte des Geliermittelmarkts. Das schnelle Wachstum des Pharmasektor resultiert aus zunehmenden Tablettenbeschichtungsanwendungen und kontrollierten Wirkstofffreisetzungssystemen. Steigende Gesundheitsausgaben und die Expansion der Pharmaproduktion in aufstrebenden Volkswirtschaften stärken die Nachfrageaussichten weiter.
Geografische Analyse
Asien-Pazifik trug im Jahr 2025 36,73 % zum globalen Umsatz bei, gestützt durch dominante Algen- und Guarkultivierung sowie die weltweit größte Bevölkerung von Verbrauchern verarbeiteter Lebensmittel. China allein liefert mehr als 60 % des globalen Rohstoffs für Carrageen und Agar, während Indien rund 80 % des Guarkernmehls produziert. Rasche Urbanisierung und steigende verfügbare Einkommen in Südostasien stimulieren die Nachfrage nach Convenience-Food weiter und stärken die regionale Kaufkraft.
Südamerika verzeichnet die schnellste CAGR-Prognose von 8,45 % bis 2031. Brasiliens Lebensmittelverarbeitungsindustrie im Wert von 231 Milliarden USD, die im Jahr 2024 ein Wachstum von 7,2 % verzeichnete, bildet laut dem U.S. Department of Agriculture die Grundlage für einen Anstieg der Nachfrage nach funktionellen Zutaten, die die Haltbarkeit unter tropischen Vertriebsbedingungen verlängern. Reichlich vorhandene Zitrus- und Zuckerrohrrückstände bieten zudem kosteneffiziente Substrate für die knftige Pektin- und Xanthanproduktion und verbessern die Importsubstitutionsaussichten. Insgesamt diversifizieren diese regionalen Dynamiken die Umsatzströme und mindern die Abhängigkeit von einem einzigen Markt für globale Akteure im Geliermittelmarkt.
Nordamerika und Europa tragen ein geringeres Volumen, jedoch einen höheren Stückwert bei, dank strenger regulatorischer Rahmenbedingungen und fortschrittlicher Forschungs- und Entwicklungsökosysteme. Die GRAS-Reformen der FDA von 2025 beschleunigen die Clean-Label-Substitution und veranlassen Formulierer, die Versorgung aus Pektin, Alginat und Cellulosen mit nachgewiesenen Sicherheitsnachweisen zu sichern. Europas Nachhaltigkeitsethos und die strengen Schadstoffgrenzwerte der Europäischen Behörde für Lebensmittelsicherheit (EFSA) schaffen Anreize für rückverfolgbare Lieferketten und umweltfreundliche Extraktionstechnologien, was die Gewinnpools für regelkonforme Lieferanten erhöht.
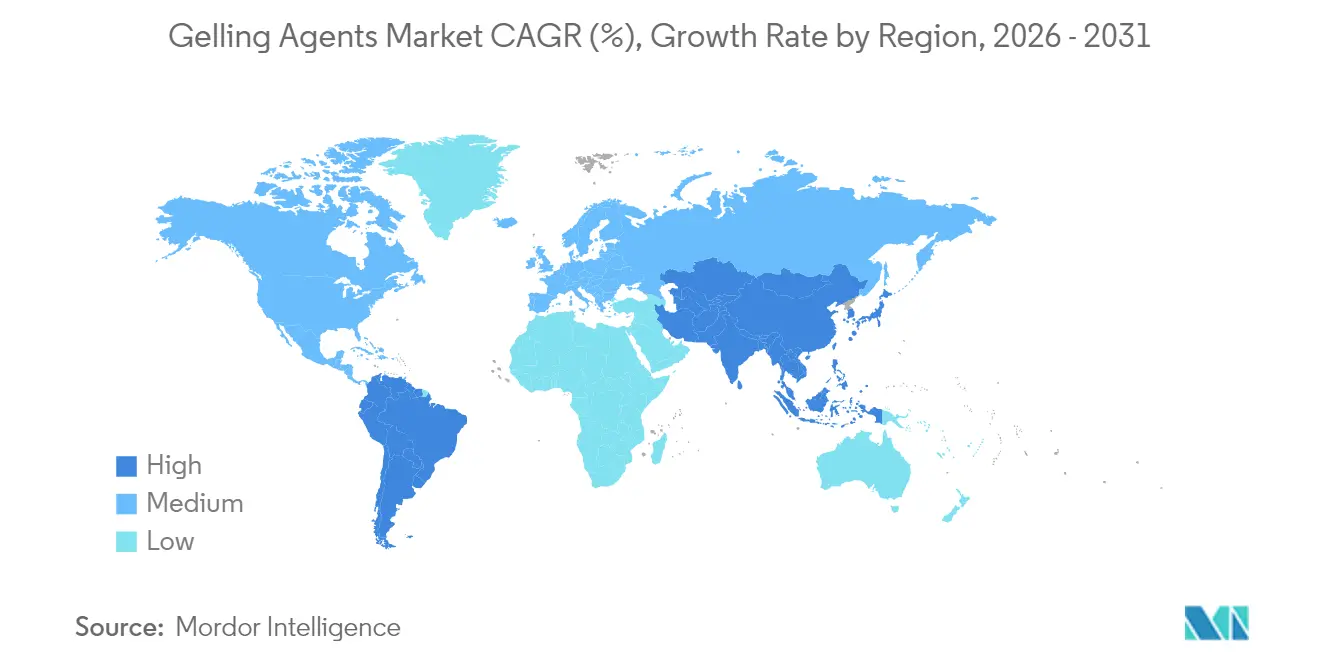
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Wettbewerbslandschaft
Der Geliermittelmarkt weist eine moderate Konsolidierung auf. Die fünf größten Unternehmen – Tate & Lyle, CP Kelco, Cargill, Ashland und Jungbunzlauer – vereinen im Jahr 2025 den Großteil des Marktumsatzes auf sich. Diese Unternehmen profitieren von Skaleneffekten, die eine vertikale Integration in der Rohstoffbeschaffung sowie Investitionen in Extraktions- und Fermentationskapazitäten ermöglichen.
Tate & Lyles Übernahme von CP Kelco für 1,8 Milliarden USD verdeutlicht den Branchentrend zur Expansion im Bereich Spezialhydrokolloide und ermöglicht verbesserte Cross-Selling-Möglichkeiten sowie Forschungssynergien. Unternehmen differenzieren sich durch technologische Fähigkeiten – Jungbunzlauer betreibt in Kanada eine kontinuierliche Fermentationsanlage für Xanthan-Gum zur Emissionsreduzierung, während Cargill künstliche Intelligenz zur Qualitätskontrolle einsetzt. Der Anstieg der Patentanmeldungen für pH-responsive Hydrogele und Mehrpolymer-Komplexe weist auf einen wachsenden Wettbewerb im Bereich des geistigen Eigentums hin.
Mittelgroße Unternehmen konzentrieren sich auf spezialisierte Anwendungen, darunter Gewebegerüste und biologisch abbaubare Verpackungen, und nutzen dabei ihre Flexibilität und engen Kundenbeziehungen. Große Unternehmen investieren in Algenzuchtbetriebe und Fermentationsalternativen, um sich gegen Schwankungen in der Rohstoffversorgung und wetterbedingte Störungen abzusichern. Diese vielfältige Palette an Geschäftsstrategien erhält den Wettbewerb im Markt aufrecht und fördert kontinuierliche Innovation in der Geliermittelbranche.
Marktführer im Geliermittelbereich
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Ashland Global Holdings
-
Tate and Lyle plc
-
International Flavors and Fragrances
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Geliermittelmarkt Unternehmen in diesem Bericht
- Cargill, Incorporated.
- Archer-Daniels-Midland (ADM)
- International Flavors and Fragrances
- Tate and Lyle plc
- Ashland Global Holdings Inc.
- Kerry Group plc
- Ingredion Incorporated
- CEAMSA
- Gelita AG
- Darling Ingredients (Rousselot)
- DSM-Firmenich
- FMC Corporation
- Herbstreith and Fox GmbH
- Algaia SA
- Fiberstar Inc.
- CINOGEL Biotech
- Gino Gums (Chemsino)
- Marine Biopolymers Ltd.
- Hawkins Watts Ltd.
- Herbstreith & Fox GmbH & Co. KG
- J.M. Huber Corporation
- Pacific Pectin, Inc.
- Lucid Colloids Ltd.
Umfang und Methodik
Die Wertschöpfungskette der Geliermittel beginnt mit der Rohstoffproduktion und -sammlung, geht dann über Extraktion oder Fermentation, Raffination und Standardisierung, Mischung und Anwendungstechnik, und schließlich zur Distribution an Endnutzer in Lebensmittel und Getränke, Kosmetik und Körperpflege sowie Pharmazeutika. Zu den wichtigsten Rohstoffströmen zählen Meeresalgen (für Agar, Carrageen und Alginat), landwirtschaftliche Nebenprodukte wie Zitrusschalen und Apfeltrester (für Pektin), Samengummen (Guar und Johannisbrot) sowie mikrobielle Fermentationseingaben (für Xanthan und Gellan). Internationale Referenzrahmen wie der Codex General Standard for Food Additives (GSFA) definieren Zusatzstofffunktionen und unterstützen die grenzüberschreitende Harmonisierung, während Regulierungsbehörden wie FDA, EFSA und Health Canada zulässige Verwendungen und Spezifikationen regeln.
Verarbeitungs- und Formulierungskompetenz ist ein zentraler Wertschöpfungsschritt, da Leistungsziele wie Klarheit, Gelfestigkeit, Gefrier-Tau-Stabilität und Proteinstabilisierung je nach Anwendung variieren. Die fermentationsbasierte Produktion bietet einen alternativen Versorgungsweg, um die Abhängigkeit von landwirtschaftlichen und marinen Ernteschwankungen zu verringern, veranschaulicht durch Gellan, das durch mikrobielle Fermentation hergestellt wird (zum Beispiel Tate and Lyle's KELCOGEL). Die Lieferketten für marine Polysaccharide bleiben geografisch stärker auf Südostasien konzentriert, sodass Beschaffungsstrategien, Rückverfolgbarkeitssysteme und langfristige Lieferantenbeziehungen wichtige Hebel für gleichbleibende Qualität und Kostenmanagement sind, da sich Spezifikationen und mikrobiologische Kriterien in wichtigen Verbrauchsregionen verschärfen.
Marktführer im Geliermittelbereich
Der Markt für Geliermittel weist eine moderate Konsolidierung auf. Die fünf größten Unternehmen – Tate & Lyle, CP Kelco, Cargill, Ashland und Jungbunzlauer – vereinen im Jahr 2024 den Großteil des Marktumsatzes auf sich. Diese Unternehmen profitieren von Skaleneffekten, die eine vertikale Integration in der Rohstoffbeschaffung sowie Investitionen in Extraktions- und Fermentationskapazitäten ermöglichen.
Tate & Lyles Übernahme von CP Kelco für 1,8 Milliarden USD verdeutlicht den Branchentrend zur Expansion im Bereich Spezialhydrokolloide und ermöglicht verbesserte Cross-Selling-Möglichkeiten sowie Forschungssynergien. Unternehmen differenzieren sich durch technologische Fähigkeiten – Jungbunzlauer betreibt in Kanada eine kontinuierliche Fermentationsanlage für Xanthan-Gum zur Emissionsreduzierung, während Cargill künstliche Intelligenz zur Qualitätskontrolle einsetzt. Der Anstieg der Patentanmeldungen für pH-responsive Hydrogele und Mehrpolymer-Komplexe deutet auf einen wachsenden Wettbewerb im Bereich des geistigen Eigentums hin.
Mittelgroße Unternehmen konzentrieren sich auf spezialisierte Anwendungen, darunter Gewebegerüste und biologisch abbaubare Verpackungen, und nutzen dabei ihre Flexibilität und engen Kundenbeziehungen. Große Unternehmen investieren in Algenzuchtbetriebe und Fermentationsalternativen, um sich gegen Schwankungen in der Rohstoffversorgung und wetterbedingte Störungen abzusichern. Diese vielfältige Palette an Geschäftsstrategien erhält den Marktwettbewerb aufrecht und fördert kontinuierliche Innovation in der Geliermittelindustrie.
Marktchancen und Zukunftsaussichten
Compliance-getriebene Reformulierung und Spezifikationsupgrades in regulierten Märkten schaffen kurzfristigen Freiraum für Lieferanten, die rückverfolgbare, prüfbare und anwendungsfertige Hydrokolloidsysteme bereitstellen können. Die EU-Aktualisierung der Zusatzstoffspezifikationen gemäß der Verordnung (EU) 2026/196 (verabschiedet im Januar 2026 und wirksam ab 18. Februar 2026) hebt die Anforderungen an Reinheit und mikrobiologische Kontrollen für mehrere hochvolumige Geliermittel an, darunter Pektine, Xanthan, Johannisbrotkernmehl und Guarkernmehl. Diese Verschiebung unterstützt die Nachfrage nach höherwertigen Qualitäten, einer stärkeren Lieferantendokumentation und einer Vereinfachung der Verpackungsangaben im Einklang mit der Clean-Label-Positionierung.
Kapazitätsmodernisierung und Rohstoffzugang sind ebenfalls aktive Investitionsthemen, die die adressierbaren Anwendungsfälle erweitern und die Versorgungsresilienz verbessern. Cargills Modernisierung seines Standorts in Baupte, Frankreich, im Umfang von 25 Millionen Euro, einschließlich Mechanical-Vapor-Recompression-Technologie (MVR), zeigt, wie Energieeffizienz und Emissionsreduzierung die Fertigungswettbewerbsfähigkeit bei Hydrokolloiden beeinflussen. Auf der Versorgungssicherheitsseite stärkt die Übernahme von Keragum in Marokko durch Nexira im Juli 2026 die vertikale Integration bei Johannisbrotkernmehl, was den Kundenanforderungen an Rückverfolgbarkeit und Konsistenz bei zunehmender regulatorischer Prüfung entspricht. Auch die Ausweitung der Produktion tierischer Gelsysteme unterstützt die Nachfrage aus Pharma und Biomedizin, wobei Gelitas Anlage in Liaoyuan, Provinz Jilin, China, mit einer jährlichen Kapazität von 11.000 Tonnen genannt wird und Exporte für 2026 mit 30 % der Produktion angestrebt werden.
Neueste Industrielle Entwicklungen in Geliermittelmarkt
- Juli 2026: Nexira übernahm Keragum, einen marokkanischen Hersteller von Johannisbrot-Zutaten, und erweiterte damit seine vorgelagerte Kompetenz im Bereich der Johannisbrotkernmehl-Versorgung. Diese Übernahme stärkt die vertikale Integration und Rückverfolgbarkeit eines wichtigen Rohstoffs für Geliermittel, der in Clean-Label- und pflanzenbasierten Formulierungen verwendet wird, und unterstützt die Versorgungssicherheit angesichts strengerer Zusatzstoffspezifikationen in wichtigen Märkten.
- Januar 2026: Archer Daniels Midland Company kündigte eine Investition von 26 Millionen USD in seinen Innovationscampus in Erlanger, Kentucky, an, um die Reformulierungsfähigkeiten für Aromen und Farben um 40 Prozent zu erweitern. Das Upgrade unterstützt Reformulierungs-Workflows, die häufig auf Hydrokolloide angewiesen sind, um Textur und Stabilität beim Entfernen oder Ersetzen von Zusatzstoffen wiederherzustellen, was die Produktentwicklungszyklen für sauberere und zuckerreduzierte Produkte beschleunigen kann.
- September 2024: Jungbunzlauer investierte 200 Millionen USD in den Aufbau der ersten Xanthan-Produktionsanlage Kanadas in Port Colborne, Ontario, unterstützt durch Invest Ontario. Diese zusätzliche fermentationsbasierte Kapazität hilft, die Versorgung von wetterabhängigen landwirtschaftlichen Inputs zu diversifizieren, und verbessert die regionale Verfügbarkeit eines weitverbreiteten Stabilisators und Verdickungsmittels für Lebensmittel- und Industrieanwendungen.
Geliermittelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt kommerzielle Geliermittel, die als Zutaten an Hersteller verkauft werden, die Texturaufbau, Gelbildung oder Stabilisierung in Fertigprodukten benötigen; der Wert wird in USD auf der Zutatenebene gemessen.
Ausschlüsse aus dem Anwendungsbereich: Industrielle Bohr- und Papierverdickungsmittel, die nicht als Geliermittel für formulierte Verbraucher- oder Pharmaprodukte erworben werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Pektin
- Gelatine
- Agar
- Carrageen
- Alginat
- Gellan-Gummi
- Xanthan-Gummi
- Guarkernmehl
- Cellulosederivate
- Johannisbrotkernmehl
- Sonstige
- Nach Quelle
- Pflanzlich gewonnen
- Algenbasiert gewonnen
- Mikrobiell gewonnen
- Tierisch gewonnen
- Synthetisch/chemisch modifiziert
- Nach Funktion
- Gelierung
- Verdickung
- Stabilisierung/Emulgierung
- Filmbildung und Beschichtung
- Einkapselung/Kontrollierte Freisetzung
- Nach Anwendung
- Lebensmittel und Getränke
- Backwaren
- Süßwaren
- Milchprodukte und Tiefkühldesserts
- Getränke
- Fleisch- und Geflügelprodukte
- Pflanzliche und vegane Alternativen
- Tiernahrung
- Sonstige Lebensmittel- und Getränkeanwendungen
- Kosmetik und Körperpflege
- Hautpflege
- Haarpflege
- Mundpflege
- Dekorative Kosmetik
- Pharmazeutika
- Sonstige
- Lebensmittel und Getränke
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Spanien
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung, wo Geliermittel in der realen Nachfrage auftreten. Wir haben öffentliche Statistiken und Referenzquellen ausgewertet, die die Lebensmittelverarbeitung und den Zutatenverbrauch erläutern, wie etwa FAO-Nahrungsmittelbilanzen, UN-Comtrade-Handelsströme, USDA- und FDA-Materialien sowie veröffentlichte Standards oder Monografien von Arzneibüchern und verwandten Stellen.
Um das Modell in der Funktionsweise der Wertschöpfungskette zu verankern, haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, technische Hinweise von Zutatenverbänden sowie seriöse Wirtschaftspresse genutzt, um Kapazitätserweiterungen, Preisentwicklungen und Formulierungsveränderungen zu verfolgen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank wurden selektiv eingesetzt, um Lücken bei Produkteinführungen und Innovationsrichtungen zu schließen. Die hier aufgeführten Quellen sind illustrativ und nicht erschöpfend; viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Bestätigung, was als Geliermittelverkauf gezählt wird und wie sich die Preise nach Qualitätsstufe, Region und Endverwendung entwickeln. Wir haben mit Zutatenzulieferern, Distributoren und nachgelagerten Formulierern in Nord- und Südamerika, EMEA und APAC gesprochen und die Erkenntnisse genutzt, um Desk-Annahmen zu korrigieren, bevor sie in die endgültige Größenbestimmung eingeflossen sind.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | CXOs: 17 % | APAC: 49 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 40 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 43 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mittels Top-down-Nachfragepoolrekonstruktion. Lebensmittel- und Körperpflegeproduktion, Formulierungsintensität für Schlüsselkategorien und der regionale Mix werden verwendet, um den Zutatenverbrauch zu approximieren, der anschließend mithilfe validierter durchschnittlicher Verkaufspreise in Werte umgerechnet wird. Die Ergebnisse werden dann mit selektiven Bottom-up-Annäherungen abgeglichen, einschließlich Stichprobenlieferantenvolumina, Distributionskanalprüfungen und Plausibilitätsprüfungen der Preise nach Qualitätsstufe, damit die Gesamtwerte realistisch bleiben, auch wenn einige Länder nur begrenzte Angaben machen.
Relevante Eingangsgrößen in diesem Markt umfassten Import- und Exportbewegungen von Hydrokolloiden, beobachtete Preisunterschiede zwischen tierischen, pflanzlichen und mikrobiellen Quellen, Veränderungen in den Clean-Label-Präferenzen, die den Produktmix verschieben, sowie Produktionstrends in verarbeiteten Lebensmitteln, Milchalternativen und Körperpflegeformaten, die Gele verwenden. Für die Prognose haben wir eine Szenarioanalyse eingesetzt, unterstützt durch eine leichte multivariate Regressionsbetrachtung, bei der Nachfragetreiber und erwartete Preisentwicklung mit Experten einem Stresstest unterzogen wurden, bevor die endgültige Kurve festgelegt wurde. Wenn Bottom-up-Prüfungen unvollständig waren, wurden Lücken durch Anwendung der Intensitäts- und Preisbänder benachbarter Länder geschlossen und anschließend auf regionaler Ebene neu ausbalanciert, um eine Überbewertung kleinerer Märkte zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben werden anhand unabhängiger Signale getestet, darunter Handelsrichtungen, bekannte Kapazitätsveränderungen und der implizite Zutatenverbrauch pro Einheit in wichtigen Endprodukten. Abweichungen werden schrittweise überprüft: zunächst auf Länder- und Anwendungsebene, dann auf der regionalen Aggregationsebene und schließlich durch eine dedizierte Analystenprüfung vor der Freigabe.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Basislinie des Zutatenverbrauchs verändern, wie etwa große Werksexpansionen, starke Preisschocks oder regulatorische Änderungen. Unmittelbar vor der Auslieferung führen wir einen abschließenden Durchlauf der wichtigsten Eingangsgrößen durch, damit die Kunden eine aktualisierte Sichtweise erhalten und nicht eine ältere Momentaufnahme.
Vergleich der Marktgrößenbestimmung für den Geliermittelmarkt von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Geliermittel können abweichen, weil der im Anwendungsbereich enthaltene Zutatensatz nicht in allen Studien identisch ist und weil einige Modelle auf breite Hydrokolloid-Gruppierungen statt auf gelierspezifische Nachfragesignale zurückgreifen. Unterschiede entstehen auch durch das für die Preisgestaltung gewählte Jahr, den Zeitpunkt der Währungsumrechnung und ob die Prognose von einem angepassten Basisjahr oder einem linearen historischen Durchschnitt ausgeht.
Hydrokolloid-Handelsbewegungen und Preisunterschiede auf Qualitätsstufenebene, bestätigt durch Lieferanten- und Käuferprüfungen, sind die Belege, die Mordor Intelligence an die Zutatenverkäufe in die Lebensmittel-, Körperpflege- und Pharmafertigung binden, wobei industrielle Bohr- und Papierverdickungsmittel aus dem Anwendungsbereich ausgeschlossen bleiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,87 Milliarden USD (2026) | |
| Branchenverlag A | 4,95 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und wendet einen breiteren Anwendungskorb an, ohne klare Ausschlüsse anzugeben, was den Wert komprimieren kann, wenn preisgünstigere Industrievolumina in die Durchschnittswerte eingerechnet werden. |
| Branchenverlag B | 5,37 Milliarden USD (2025) | Geht von einer anderen Basisjahresstruktur aus und betont segmentierte Funktionen, was Preisannahmen verschieben und verzögern kann, wie schnell höherwertige Mischungen im Wert widergespiegelt werden. |
Die Streuung ergibt sich hauptsächlich aus der Jahresauswahl und aus der Frage, was als Geliermittelnachfrage gegenüber benachbarten Verdickungsanwendungen behandelt wird. Durch die Verankerung des Gesamtwerts an Handelssignalen, Preisbändern auf Qualitätsstufenebene und realistischer Nutzungsintensität in wichtigen Endprodukten bleibt die Zahl auf klare, überprüfbare und reproduzierbare Variablen zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Geliermittelmarkt derzeit?
Die Größe des Geliermittelmarkts erreichte im Jahr 2026 USD 5,87 Milliarden und soll bis 2031 bei einer CAGR von 5,79 % auf USD 7,79 Milliarden ansteigen.
Welcher Produkttyp hat den größten Marktanteil?
Pektin führt im Jahr 2025 mit einem Marktanteil von 34,19 % im Geliermittelmarkt aufgrund seiner Vielseitigkeit in zuckerreduzierten Lebensmitteln und Nahrungsergänzungsmittel-Gummis.
Was treibt die pharmazeutische Nachfrage nach Geliermitteln an?
Hydrogelbasierte Formulierungen ermöglichen eine kontrollierte und gezielte Wirkstofffreisetzung und treiben pharmazeutische Anwendungen mit einer CAGR von 8,97 % voran.
Welche Region wird voraussichtlich am schnellsten wachsen?
Südamerika, gestützt durch Brasiliens wachsende Lebensmittelverarbeitungsindustrie, wird voraussichtlich zwischen 2026 und 2031 eine CAGR von 8,45 % erzielen.