
Marktgröße und Marktanteil für Trennmittel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.22 Milliarden US-Dollar |
| Marktgröße (2031) | 3.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.17 % |
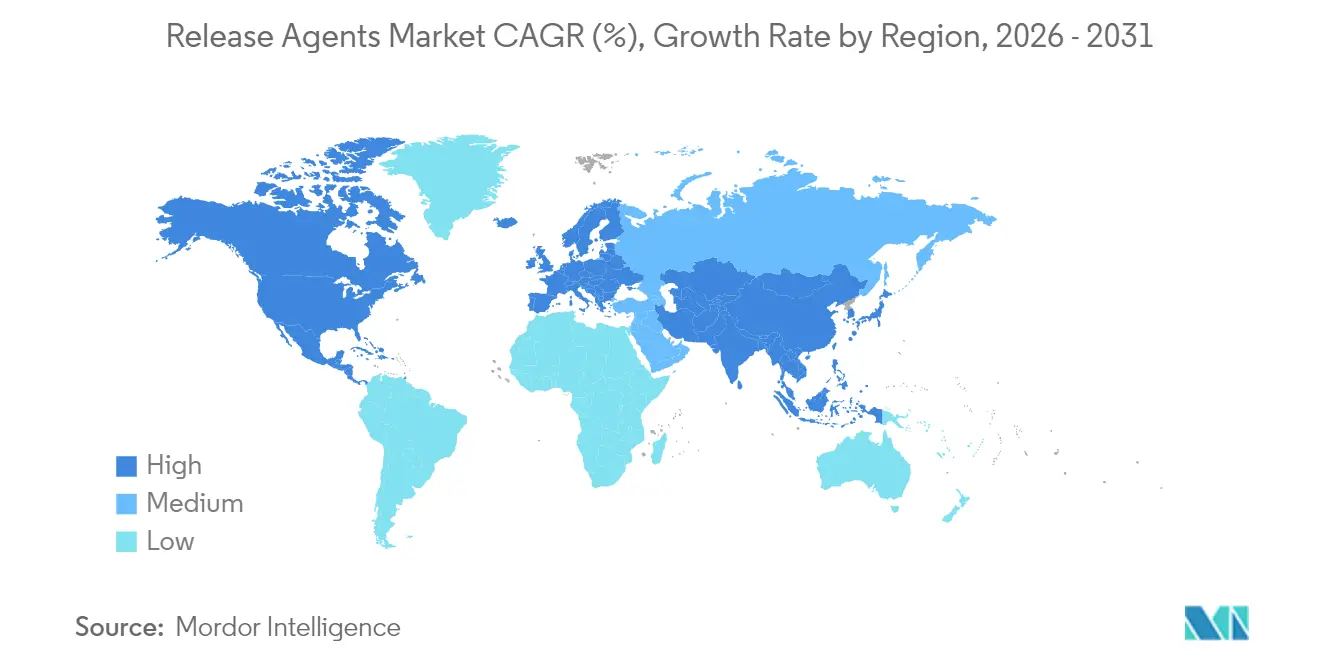
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
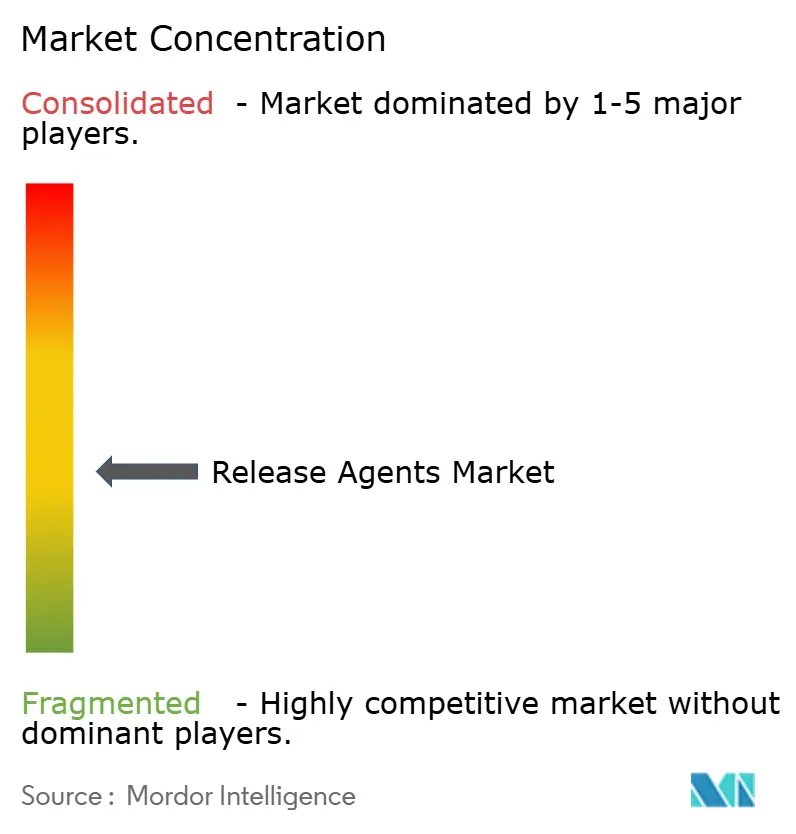
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Trennmittel von Mordor Intelligence
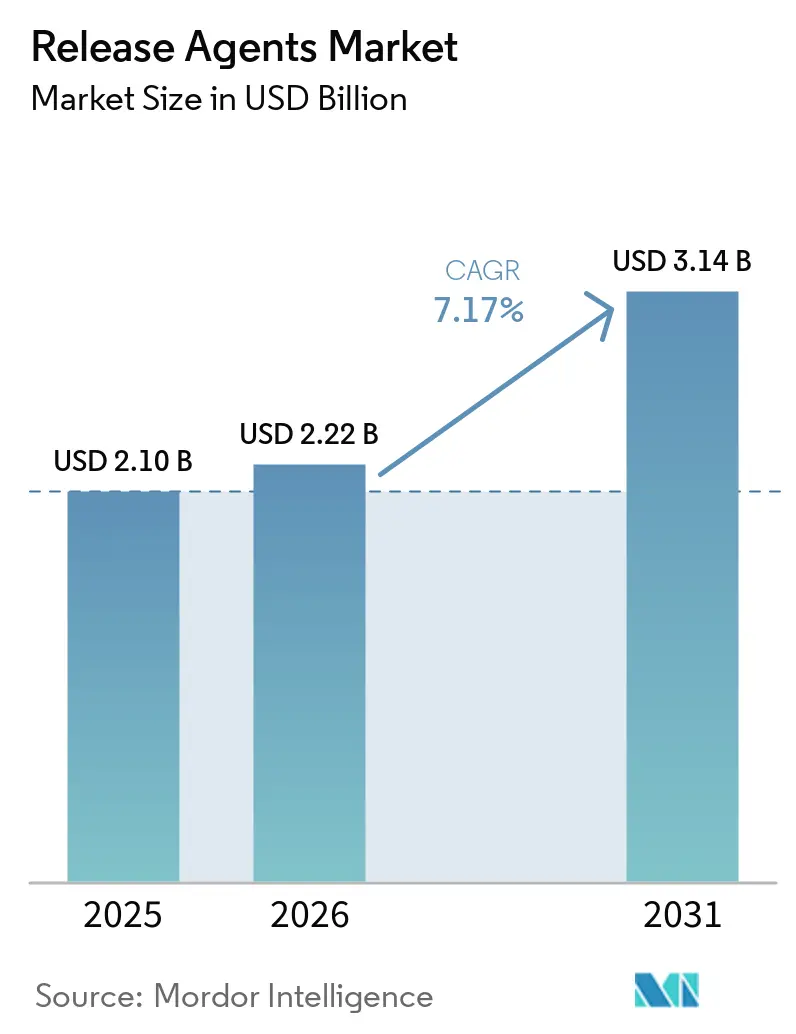
Die Marktgröße für Trennmittel wurde 2025 auf 2,10 Milliarden USD geschätzt und wird voraussichtlich von 2,22 Milliarden USD im Jahr 2026 auf 3,14 Milliarden USD bis 2031 wachsen, was einer CAGR von 7,17 % im Prognosezeitraum (2026-2031) entspricht. Dieses Wachstum spiegelt die Bemühungen der Hersteller wider, strenge Vorschriften für den Lebensmittelkontakt mit den Anforderungen an eine automatisierte Produktion in Einklang zu bringen. Die Marktexpansion wird durch Infrastrukturinvestitionen in Schwellenländern, insbesondere im asiatisch-pazifischen Raum, unterstützt, wo das Wachstum von Molkerei-, Fleisch- und Convenience-Food-Betrieben die lokale Expertise in spezialisierten Trenntechnologien übersteigt. Unternehmen konzentrieren sich auf PFAS-freie Formulierungen, biologisch abbaubare Wachsester und pflanzliche Öle, um Nachhaltigkeitsziele und Transparenzanforderungen der Verbraucher zu erfüllen und gleichzeitig effektive Antihaft-Eigenschaften beizubehalten. Darüber hinaus treiben schwankende Rohstoffpreise und regionale Migrationsprüfungsanforderungen die Konsolidierung der Lieferanten voran und unterstreichen die Bedeutung der Einhaltung gesetzlicher Vorschriften und zuverlässiger globaler Lieferketten.
Wichtigste Erkenntnisse des Berichts
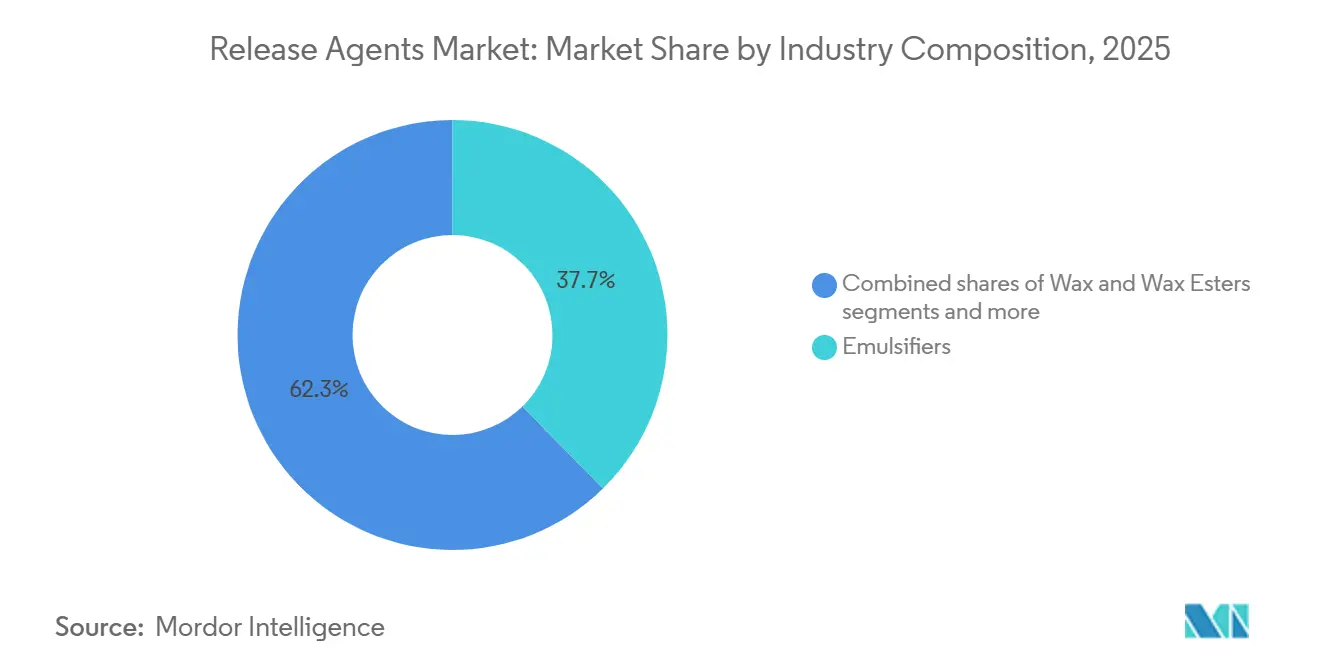
- Nach Zusammensetzung führten Emulgatoren im Jahr 2025 mit 37,66 % des Marktanteils für Trennmittel, während Wachs und Wachsester bis 2031 voraussichtlich mit einer CAGR von 8,16 % wachsen werden.
- Nach Form hielten flüssige und Sprühformate 2025 einen Umsatzanteil von 51,29 % am Markt für Trennmittel; für feste Formate wird zwischen 2026 und 2031 eine CAGR von 8,01 % prognostiziert.
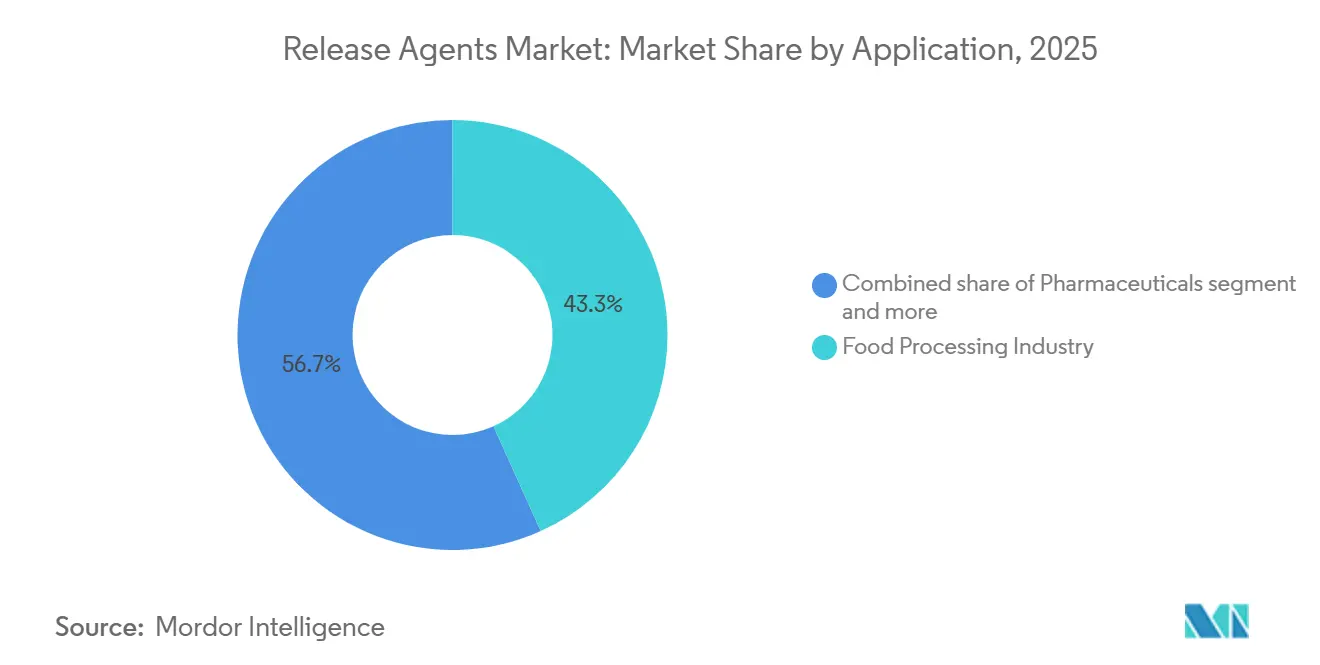
- Nach Endverbrauchsindustrie machte die lebensmittelverarbeitende Industrie 2025 43,27 % des Marktes für Trennmittel aus, während Pharmazeutika und Gesundheitswesen bis 2031 mit einer CAGR von 8,73 % wachsen.
- Nach Geografie dominierte Nordamerika 2025 mit 33,28 % des Umsatzanteils; für den asiatisch-pazifischen Raum wird bis 2031 mit einer CAGR von 8,04 % das schnellste Wachstum prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Präferenz für nicht gehärtete Pflanzenöle | +1.2% | Global, am stärksten in Nordamerika und der EU | Mittelfristig (2-4 Jahre) |
| Wachsende lebensmittelverarbeitende Industrie | +1.8% | Kern Asien-Pazifik, Übertragungseffekte auf Nahen Osten und Südamerika | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck für lebensmittelechte, konforme Trennmittel | +0.9% | Nordamerika und Europäische Union, aufkommende Compliance im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Verschiebung hin zu Clean-Label, pflanzlichen Formulierungen | +1.1% | Global, Premium-Segmente in Nordamerika und Westeuropa | Mittelfristig (2-4 Jahre) |
| Technologische Fortschritte bei hochleistungsfähigen wasserbasierten Systemen | +0.8% | Global, frühe Einführung in Nordamerika und der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach verpackten und Convenience-Lebensmitteln | +1.5% | Asien-Pazifik und Naher Osten, stetig in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präferenz für nicht gehärtete Pflanzenöle
Die Hersteller stellen als Reaktion auf den Ausstieg aus teilweise gehärteten Ölen auf Alternativen wie flüssige Pflanzenöle und umgeesterte Fette um. Diese Substitute entsprechen der Leistung bei der Formenlösung und eliminieren gleichzeitig Rückstände von Transfettsäuren, womit sie regulatorische Standards und Verbraucherpräferenzen erfüllen. Regulatorische Änderungen haben Bäckereien dazu veranlasst, sicherere, nachhaltige Ölmischungen einzuführen, um Compliance zu gewährleisten und die Nachfrage nach saubereren Etiketten (Clean Label) und Zertifizierungen wie gentechnikfrei (non-GMO) und bio zu bedienen. In Europa haben Beschränkungen für Transfette die Verwendung von enzymatisch modifizierten Lipiden als Ersatz für gehärtete Backfette beschleunigt. Kleinere Formulierer stehen jedoch vor Herausforderungen, da größere, vertikal integrierte Unternehmen technologische und operative Vorteile nutzen, um den Markt zu dominieren.
Wachsende lebensmittelverarbeitende Industrie
Der Lebensmittelherstellungssektor in der gesamten Asien-Pazifik-Region verzeichnet ein erhebliches Wachstum und verändert die Nachfrage nach Trennmitteln. Indien, einer der weltweit größten Milchproduzenten, hat bemerkenswerte Fortschritte in seinem Milchverarbeitungs-Ökosystem erzielt, wie das Ministry of Food Processing Industries berichtet. Die Milchproduktion des Landes stieg von 230,58 Millionen Tonnen im Zeitraum 2022-23 auf 239,30 Millionen Tonnen im Zeitraum 2023-24, was einem Wachstum von 3,78 % entspricht [1]. Molkereigenossenschaften investieren in Produktionsanlagen für Speiseeis und Paneer und legen den Schwerpunkt auf durchsatzstarke Automatisierung, um Effizienz zu gewährleisten und den Ertrag zu maximieren. Verarbeiter greifen trotz der höheren Kosten auf Premium-Emulgatormischungen zurück, um Ausfallzeiten durch Anhaften zu vermeiden. In Japan treibt der Convenience-Store-Sektor die Nachfrage nach Trennmitteln an, die einer Retortensterilisation standhalten und dabei geschmacksneutral bleiben, was Lecithin-Polyglycerinester-Hybride begünstigt. Die fleischverarbeitende Industrie in Lateinamerika expandiert, wobei bis 2025 neue Wursthüllenanlagen in Brasilien und Argentinien lebensmittelechte Schmiermittel erfordern, die der MERCOSUR-Verordnung GMC/RES Nr. 26/03 entsprechen.
Regulatorischer Druck für lebensmittelechte, konforme Trennmittel
Regulierungsbehörden weltweit treiben die Nachfrage nach lebensmittelechten, konformen Trennmitteln voran, indem sie strengere Sicherheitsstandards einführen. In der Europäischen Union (EU) stellen Vorschriften wie die Rahmenverordnung 1935/2004 und die GMP-Verordnung 2023/2006 sicher, dass Lebensmittelkontaktmaterialien, einschließlich Trennmittel, unter Verwendung zugelassener Substanzen hergestellt werden und den Guten Herstellungspraktiken (GMP) entsprechen. Diese Vorschriften verlangen außerdem, dass Materialien keine schädlichen Chemikalien in Lebensmittel übertragen. In den Vereinigten Staaten schreibt der Code of Federal Regulations 21 (CFR 21) der FDA die Zulassung von Substanzen vor, die in Lebensmittelkontaktmaterialien verwendet werden, und betont die Sicherheit durch Konformitätsprüfungen [2]. In China haben jüngste Aktualisierungen der Lebensmittelkontaktgesetzgebung spezifische Standards für lebensmittelechte Materialien eingeführt, die Migrationsprüfungen und die Einhaltung der GMP erfordern. Dieser regulatorische Druck veranlasst Originalhersteller (OEMs) aus der Lebensmittel- und Getränkeindustrie, mit Lieferanten zusammenzuarbeiten, die diese sich entwickelnden Standards verstehen und einhalten, um den sicheren Einsatz von Lebensmittel-Trennmitteln auf dem Markt zu gewährleisten.
Verschiebung hin zu Clean-Label, nicht gehärteten und pflanzlichen Formulierungen
Da Verbraucher gegenüber synthetischen Zusatzstoffen zunehmend misstrauisch werden, formulieren Hersteller Produkte neu und übertreffen dabei oft die gesetzlichen Standards. Dieser Trend verändert die Portfolios für Trennmittel. Sonnenblumenbasiertes Lecithin ersetzt sojabasierte Alternativen, um Allergenkennzeichnungen zu vermeiden und non-GMO-bewusste Verbraucher anzusprechen. Carnaubawachs, das früher auf Süßwarenglasuren beschränkt war, wird heute trotz seiner höheren Kosten aufgrund seiner pflanzlichen Natur in Backformbeschichtungen verwendet. Bei pflanzlichem Fleisch verhindern Trennmittel, dass Proteinisolate an der Ausrüstung haften bleiben. Mischungen aus Reiskleieöl und Candelillawachs erweisen sich als bevorzugte Alternativen zu Mineralölen. Formulierer erforschen auch enzymatisch hergestellte Mono- und Diglyceride aus nicht gehärtetem Palmstearin, die Emulgierungsvorteile ohne synthetische Etiketten bieten. Die Gewährleistung der thermischen Stabilität bleibt jedoch eine Herausforderung, da viele pflanzliche Alternativen bei hohen Temperaturen zersetzt werden, was ihre Verwendung beim Backen und Frittieren einschränkt.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Preisvolatilität bei Rohstoffen | -0.7% | Global, akut in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Geringes Bewusstsein der Endanwender in aufstrebenden fleischverarbeitenden Clustern | -0.4% | Subsahara-Afrika, Südostasien, Teile Südamerikas | Mittelfristig (2-4 Jahre) |
| Bedenken hinsichtlich der Transparenz von Inhaltsstoffen behindern die Einführung | -0.3% | Nordamerika und EU-Premiumkanäle | Mittelfristig (2-4 Jahre) |
| Umwelt- und Sicherheitsbedenken schränken das Wachstum ein | -0.5% | Global, regulatorischer Fokus in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Rohstoffen
Die Volatilität der Rohstoffpreise stellt ein erhebliches Hemmnis für den Markt für Trennmittel dar, da Schwankungen bei den Kosten für wichtige Vorprodukte wie Pflanzenöle, Wachse und Silikone sich direkt auf die Produktionskosten auswirken und Preisstrategien stören. So lag beispielsweise der FAO-Preisindex für Pflanzenöle im Januar bei durchschnittlich 168,6 Punkten, was einem Anstieg von 3,4 Punkten (2,1 %) gegenüber Dezember und einem Anstieg von 10,2 % gegenüber dem Vorjahr entspricht, angetrieben durch höhere Weltmarktpreise für Palm-, Soja- und Sonnenblumenöle [3]. Bemerkenswert ist, dass die internationalen Palmölpreise aufgrund saisonaler Produktionsrückgänge in Südostasien und einer robusten globalen Importnachfrage den zweiten Monat in Folge gestiegen sind. Eine solche Unvorhersehbarkeit der Rohstoffkosten kann Lieferketten unterbrechen, Gewinnmargen verringern und das Marktwachstum im Prognosezeitraum behindern. Diese Schwankungen unterstreichen die Herausforderungen, denen sich Hersteller bei der Aufrechterhaltung eines stabilen Betriebs und der Rentabilität gegenübersehen, und betonen die Auswirkungen der Rohstoffpreisvolatilität auf das Wachstumspotenzial des Marktes.
Geringes Bewusstsein der Endanwender in aufstrebenden fleischverarbeitenden Clustern
In Subsahara-Afrika und Teilen Südostasiens verlassen sich fleischverarbeitende Betriebe bei informellen Abläufen oft auf grundlegende Trennlösungen wie pflanzliches Backfett, Mineralöl oder sogar Dieselkraftstoff. Dies ist vor allem auf das mangelnde Bewusstsein für lebensmittelechte Alternativen und fehlende technische Unterstützung zurückzuführen. Viele kleine Wursthersteller in Nigeria kennen beispielsweise keine zugelassenen Trennmittel und haben Schwierigkeiten, diese vor Ort zu beschaffen. Daher verwenden sie oft Palmöl, was zu inkonsistenten Ergebnissen und hygienischen Bedenken führen kann. Auch wenn multinationale Fleischunternehmen in diese Regionen expandieren, dominieren lokale Lieferanten den Kleinmarkt und zögern, in hochwertigere Vorprodukte zu investieren, da Verbraucher tendenziell mehr auf den Preis als auf die Lebensmittelsicherheit achten. Ähnlich verhält es sich im verarbeiteten Fleischsektor in Vietnam, wo viele Provinzverarbeiter keine lebensmittelechten Schmiermittel für ihre Anlagen verwenden. Dies hat zu einer Spaltung des Marktes geführt, in dem exportorientierte Einrichtungen internationale Standards befolgen, während binnenmarktorientierte Betriebe unterversorgt bleiben, was das Gesamtwachstumspotenzial des Marktes einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zusammensetzung:
Emulgatoren führen, Wachsester beschleunigenEmulgatoren nahmen 2025 37,66 % des Marktanteils für Trennmittel ein, was ihre Doppelrolle als Teigverbesserer und Trennmittel in großen Bäckereibetrieben widerspiegelt. Es wird erwartet, dass der Markt für Emulgatoren stetig wächst, angetrieben durch Clean-Label-Initiativen, die durch enzymatisch gewonnene Mono- und Diglyceride unterstützt werden. Lecithin bleibt dominierend, aber pflanzliche Alternativen wie Sonnenblumen- und Rapslecithin gewinnen aufgrund von Allergenbedenken bei Soja an Beliebtheit. Antioxidantien wie gemischte Tocopherole verbessern die Haltbarkeit in oleinsäurereichen Formulierungen und erleichtern so den weltweiten Vertrieb. In der Zwischenzeit drängt die sinkende Nachfrage nach Polymerharzen und Fluorpolymeren unter PFAS-Prüfung Bäckereien hin zu keramikbeschichteten Formen, die mit Lecithin oder Wachssprays kompatibel sind.
Für Wachs und Wachsester wird eine CAGR von 8,16 % prognostiziert, womit sie andere Zusammensetzungssegmente übertreffen, unterstützt durch den hohen Schmelzpunkt von Carnauba und die pharmazeutische Verträglichkeit von Bienenwachs. Süßwarenhersteller verwenden Wachsmischungen, um Fettreif (Bloom) zu verhindern, während Tablettenhersteller ihre Eigenschaften zur kontrollierten Freisetzung nutzen. Candelillawachs, wenn auch mit einer jährlichen Angebotsgrenze von rund 1.200 Tonnen knapp, bedient vegane Bäckereinischen. Regionale regulatorische Unterschiede, wie Japans Beschränkungen für bestimmte Wachsester, erfordern Formulierungsanpassungen, aber der globale Trend begünstigt natürliche Wachse, da synthetische Polymere schrittweise abgeschafft werden.
Notiz: Segmentanteile aller einzelnen Segmente beim Kauf des Berichts verfügbar
Nach Form:
Sprühdominanz, solide Zuwächse bei AutomatisierungFlüssigkeiten und Sprays machten 2025 51,29 % des Umsatzes aus, da Verarbeiter die einfache Anwendung per Hand oder durch automatische Aerosole bevorzugten. Sprays werden wegen ihrer Fähigkeit zur präzisen Dosierung hoch geschätzt, wodurch Rückstände minimiert werden, die sonst die Krustenbildung bei handwerklichem Brot behindern könnten. Darüber hinaus ist die Pharmaindustrie auf eine gleichmäßige Aerosolabdeckung angewiesen, um das Risiko von Tablettendefekten während der Produktion zu verringern. Das Flüssigkeitssegment spielt eine führende Rolle auf dem Markt und lässt sich nahtlos in Sprühtechnologien integrieren. Diese Integration reduziert nicht nur Materialverschwendung, sondern sorgt auch für eine konsistente und gleichmäßige Anwendung, was sie branchenübergreifend zur bevorzugten Wahl macht.
Für feste Trennmittel wird bis 2031 ein Wachstum mit einer CAGR von 8,01 % prognostiziert, angetrieben durch ihren zunehmenden Einsatz in automatisierten Backformanlagen, die von staubfreien Wachs-Lecithin-Mischungen profitieren. Diese festen Formulierungen eignen sich besonders für Umgebungen, die eine langfristige Lagerung erfordern oder extremen Temperaturen ausgesetzt sind, da sie unter solchen Bedingungen ihre Wirksamkeit behalten. Darüber hinaus wird ihre Einführung durch Kosteneffizienz unterstützt, da sie Herstellern helfen, Verbrauchsmengen einzusparen. Diese Kombination aus Langlebigkeit und Kosteneinsparungen macht feste Trennmittel zu einer attraktiven Option für automatisierungsfokussierte Produktionsprozesse.
Nach Endverbrauchsindustrie:
Lebensmittelverarbeitung als Anker, Pharma wächst starkDer lebensmittelverarbeitende Sektor behielt 2025 43,27 % des weltweiten Volumens, angetrieben durch die starke Nachfrage von Bäckereien, Süßwarenherstellern und Fleischverarbeitern nach konsistenter Antihaft-Leistung in Mischtsteigen und proteinreichen Matrizen. Das industrielle Backen, gekennzeichnet durch hohe Formenumschlagintensität, hat den Bedarf an Trennmitteln verstärkt, die wiederholter Aussetzung bei Temperaturen von 200 °C standhalten können, ohne die Leistung zu beeinträchtigen. Diese Nachfrage wird durch den wachsenden Fokus auf Effizienz und Qualität in Lebensmittelproduktionsprozessen weiter angeheizt. Darüber hinaus setzen Snackhersteller zunehmend auf wasserbasierte Mittel, die die doppelten Vorteile effektiver Antihaft-Eigenschaften und vereinfachter Clean-in-Place-Routinen bieten. Diese Trends unterstreichen die entscheidende Rolle fortschrittlicher Trennmittel bei der Erfüllung der sich entwickelnden Anforderungen der lebensmittelverarbeitenden Industrie.
Die Pharma- und Gesundheitssektoren werden bis 2031 voraussichtlich mit einer starken CAGR von 8,73 % wachsen. Hochgeschwindigkeits-Tablettenpressen, die stündlich große Stückzahlen produzieren, verwenden zunehmend Schmiermittel der nächsten Generation wie Natriumstearylfumarat und Glycerinbehenat, um die mit Magnesiumstearat verbundenen Probleme bei der Auflösungsrate zu vermeiden. Im Bausektor verzeichnen Schalungsanwendungen eine bescheidene, aber stabile Nachfrage, insbesondere dort, wo LEED-Richtlinien die Verwendung biologisch abbaubarer Sojamethylester-Systeme fördern. Während Kosmetika und Gummiformteile Nischensegmente bleiben, expandieren FDA 21 CFR-konforme Silikonanwendungen für medizinische Geräte und schaffen hochmargige Spezialmöglichkeiten innerhalb des breiteren Marktes für Trennmittel.
Notiz: Segmentanteile aller einzelnen Segmente beim Kauf des Berichts verfügbar
Geografie-Analyse
Markt für Trennmittel in Nordamerika
Im Jahr 2025 trug Nordamerika 33,28 % des Marktwerts bei, was in erster Linie auf die strengen FDA-Vorschriften zurückzuführen ist, die nur vorab zugelassene lebensmittelkontakttaugliche Substanzen erlauben. Die wachsende Snack-Food-Industrie in Mexiko, die globale technische Standards einhält, hat die Nachfrage nach NSF-zertifizierten Schmierstoffen erheblich angekurbelt. Obwohl das Wachstum der Region mit zunehmender Marktreife nachlässt, bestehen weiterhin Chancen, die durch die Ersatzzyklen für PFAS-freie Beschichtungen getrieben werden. Diese Beschichtungen sind im Markt für Trennmittel von entscheidender Bedeutung, da sie die Einhaltung von Sicherheitsvorschriften gewährleisten und die Produktleistung aufrechterhalten. Darüber hinaus unterstützen die etablierte Infrastruktur der Region und der Fokus auf Innovation weiterhin die Marktstabilität und das Wachstum.
Markt für Trennmittel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich das weltweit schnellste Wachstum verzeichnen, mit einer prognostizierten CAGR von 8,04 %. Dieses Wachstum ist größtenteils auf den Ausbau der Tiefkühlkostproduktionsanlagen in China und die Modernisierung von Molkereibetrieben in Indien zurückzuführen, um der steigenden Inlands- und Exportnachfrage gerecht zu werden. In Japan bevorzugen Convenience-Stores zunehmend hochstabile Emulgatoren, die Retortenbeständigkeitsanforderungen erfüllen, und ersetzen damit herkömmliches Lecithin. Australische Fleischexporteure setzen lebensmittelechte Schmierstoffe ein, um strenge Rückstandsprüfungsstandards auf asiatischen Märkten zu erfüllen. Länder wie Kambodscha und Myanmar stehen jedoch vor Herausforderungen aufgrund unterentwickelter Händlernetzwerke und begrenzter Marktdurchdringung. Trotz dieser Hürden verbessern Investitionen in regionale Technologiezentren, wie etwa Palsgaards Einrichtung in Shanghai, schrittweise die Marktzugänglichkeit und fördern das Wachstum in der gesamten Region.
Markt für Trennmittel in EMEA und Südamerika
Europa wird voraussichtlich einen bedeutenden Anteil am Markterlös 2025 halten, wobei Deutschland, das Vereinigte Königreich und Frankreich aufgrund ihrer großen Industriebäckereien, die strenge EFSA-Migrationsgrenzwerte einhalten, führend sind. Die Niederlande konzentrieren sich auf den Einsatz von Carnaubawachs in der Schokoladenproduktion, um Fettreif zu verhindern, während Spanien lokal gewonnene Oliventresterderivate in Sprühformulierungen einsetzt, um die Produktqualität zu verbessern. In Südamerika sowie im Nahen Osten und Afrika ziehen Brasiliens Investitionen in die Fleischverarbeitung und die Freizonenförderungen der VAE multinationale Unternehmen an. Diese Regionen stehen jedoch vor Herausforderungen wie unzureichender Kühlketteninfrastruktur und begrenztem technischen Support, die die vollständige Einführung fortschrittlicher Trennmittelsysteme behindern. Trotz dieser Hindernisse werden laufende Investitionen und staatliche Initiativen in diesen Regionen voraussichtlich in den kommenden Jahren Wachstumschancen schaffen.
Wettbewerbslandschaft
Im Jahr 2025 weist der Markt für Trennmittel eine moderate Konsolidierung auf und wird von fünf großen Akteuren angeführt: Cargill, Incorporated, Archer Daniels Midland, Bunge Limited und Kerry Group. Diese Unternehmen profitieren von ihren vertikal integrierten Ölsaaten-Betrieben, die es ihnen ermöglichen, Schwankungen der Inputkosten effektiv zu steuern, in Forschung und Entwicklung zu investieren und umfangreiche globale Vertriebsnetze aufrechtzuerhalten. Ihre Größe und operative Effizienz verschaffen ihnen einen Wettbewerbsvorteil auf dem Markt. Gleichzeitig konzentrieren sich Nischenanbieter wie Palsgaard und Dow auf spezialisierte Segmente, um sich zu differenzieren. Die Fähigkeit von Palsgaard, Problemlösungen vor Ort anzubieten, hat es dem Unternehmen ermöglicht, sich Bäckereiverträge mit einem Preisaufschlag von 10-15 % zu sichern, während sich Dow als Innovator positioniert hat, indem es im Jahr 2025 in Erwartung zukünftiger regulatorischer Änderungen 14 PFAS-freie Patente anmeldete.
Die Wettbewerbslandschaft wird auch durch neue Möglichkeiten bei Pflanzenprotein-Emulgatoren beeinflusst, die aus Mungobohnen oder Ackerbohnen gewonnen werden, was der wachsenden Verbraucherpräferenz für lokal bezogene Zutaten im Bereich des pflanzlichen Fleisches entspricht. Darüber hinaus gewinnen Trennmittel für Bauschalungen an Aufmerksamkeit, insbesondere Sojamethylester-Mischungen, die LEED-Standards (Leadership in Energy and Environmental Design) erfüllen und die Abhängigkeit von herkömmlichen Lösungsmitteln verringern. Der Markt stellt jedoch für Neueinsteiger erhebliche Herausforderungen dar, da hohe Markteintrittsbarrieren bestehen, wie etwa die strenge Einhaltung von Vorschriften in mehreren Regionen und die Anforderung umfassender toxikologischer Daten. Unternehmen, die diese Komplexität bewältigen und innovative, konforme Lösungen liefern können, werden ihre Marktposition wahrscheinlich stärken.
Der Wettbewerb auf dem Markt für Trennmittel wird ferner durch die strategische Bedeutung von Patentportfolios und den Präsenzen von Anwendungszentren geprägt. Größere Marktteilnehmer erweitern ihre geistigen Eigentumswerte, um sich langfristige Vorteile zu sichern, während sich kleinere Unternehmen auf spezialisierte Anwendungen konzentrieren, um ihre Präsenz aufzubauen. Regionale Dynamiken spielen ebenfalls eine entscheidende Rolle bei der Definition der Wettbewerbslandschaft. In Nordamerika und Europa betonen Unternehmen Nachhaltigkeit und regulatorische Compliance, um sich entwickelnden Standards gerecht zu werden. Im asiatisch-pazifischen Raum treiben die schnelle Industrialisierung und die Expansion der lebensmittelverarbeitenden Industrie die Nachfrage nach fortschrittlichen Lösungen voran. In Lateinamerika sowie im Nahen Osten und Afrika wird das stetige Wachstum durch steigende Investitionen in die Lebensmittelproduktion und den Ausbau der Infrastruktur unterstützt. Über alle Regionen hinweg bleibt die Fähigkeit zur Innovation und Anpassung an die Marktanforderungen ein Schlüsselfaktor für die Aufrechterhaltung der Wettbewerbsfähigkeit.
Branchenführer für Trennmittel
-
Archer Daniels Midland Company
-
AAK AB
-
Palsgaard A/S
-
Dow Inc.
-
Cargill, Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Trennmittel Unternehmen in diesem Bericht
- Archer Daniels Midland (ADM)
- Cargill, Incorporated
- AAK AB
- Palsgaard A/S
- Dow Inc.
- IFC Solutions
- Lallemand Inc.
- Bunge Limited
- Masterol Foods Pty Ltd.
- Mallet & Company
- The Bakels Group
- Bundy Baking Solutions
- Avatar Corporation
- Chem-Trend (Lubrizol)
Neueste Industrielle Entwicklungen in Markt für Trennmittel
- August 2025: Synova, ein Geschäftsbereich von Bundy Baking Solutions und führender Hersteller von Trennmitteln für den Back-, Restaurant- und Foodservice-Sektor, kündigte die Erweiterung seines Produktportfolios mit der Einführung neuer Integra-Trennmittel an.
- März 2025: Chem-Trend, ein Vorreiter bei Formtrennlösungen, führte Chem-Trend SL-10187 als wichtige Entwicklung ein, die für das Aluminium-Druckgießen entwickelt wurde. Dieses Trennmittel verbesserte die Leistung und operative Effizienz und bot gleichzeitig eine bessere Biostabilität.
- Oktober 2024: ChemPoint und PLZ Corp gaben ihre Partnerschaft bekannt, um den Vertrieb und die Distribution von Lebensmittel-Trennmitteln zu verbessern. Ziel dieser Zusammenarbeit war es, die Marketing- und Vertriebskompetenz von ChemPoint mit den Fertigungskapazitäten von PLZ Corp zu verknüpfen.
Umfang des globalen Marktberichts für Trennmittel
Trennmittel oder Entformungsmittel sind Substanzen, die in Produktionsstätten als Barriere zwischen dem Produkt und der Form, dem Band oder dem Blech verwendet werden. Der Marktbericht für Trennmittel segmentiert nach Branchenzusammensetzung (Emulgatoren, Antioxidantien, Pflanzenöle, Wachs und Wachsester und weitere), Form (Flüssigkeit/Spray, Fest), Endverbrauchsindustrie (Back- und Süßwaren, Fleisch und Fleischprodukte und weitere) und Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika und weitere). Die Marktprognosen werden in Form von Werten (in USD) bereitgestellt.
Segmentierungsübersicht
| Emulgatoren |
| Antioxidantien |
| Pflanzenöle |
| Wachs und Wachsester |
| Sonstige |
| Flüssig/Spray |
| Fest |
| Lebensmittelverarbeitende Industrie | Back- und Süßwaren |
| Fleisch und Fleischprodukte | |
| Molkereiprodukte und gefrorene Desserts | |
| Sonstige | |
| Bauwesen und Materialien | |
| Pharmazeutika und Gesundheitswesen | |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Restliches Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Niederlande | |
| Spanien | |
| Restliches Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Restlicher Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Restliches Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Restlicher Naher Osten und Afrika |
| Nach Zusammensetzung | Emulgatoren | |
| Antioxidantien | ||
| Pflanzenöle | ||
| Wachs und Wachsester | ||
| Sonstige | ||
| Nach Form | Flüssig/Spray | |
| Fest | ||
| Nach Endverbrauchsindustrie | Lebensmittelverarbeitende Industrie | Back- und Süßwaren |
| Fleisch und Fleischprodukte | ||
| Molkereiprodukte und gefrorene Desserts | ||
| Sonstige | ||
| Bauwesen und Materialien | ||
| Pharmazeutika und Gesundheitswesen | ||
| Sonstige | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Restliches Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Niederlande | ||
| Spanien | ||
| Restliches Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Restlicher Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Restliches Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Restlicher Naher Osten und Afrika | ||
Wichtige Fragen, die im Bericht beantwortet werden
Wie hoch ist der prognostizierte Wert des Marktes für Trennmittel im Jahr 2031?
Es wird prognostiziert, dass er bis 2031 3,14 Milliarden USD erreichen wird, was einer Expansion mit einer CAGR von 7,17 % ab 2026 entspricht.
Welche Region wird bis 2031 am schnellsten wachsen?
Für den asiatisch-pazifischen Raum wird mit einer CAGR von 8,04 % das schnellste Wachstum prognostiziert, angeführt von neuen Kapazitäten bei Tiefkühlkost und Molkereiprodukten.
Welches Zusammensetzungssegment dominiert die aktuelle Nachfrage?
Emulgatoren führen und hielten 2025 aufgrund ihrer Doppelrolle als Trennmittel und Teigverbesserer 37,66 % des Umsatzes.
Warum erfreuen sich Wachsester wachsender Beliebtheit?
Sie lassen sich nahtlos in automatisierte Sprühsysteme integrieren und gewährleisten eine gleichmäßige Abdeckung sowie minimalen Abfall.