
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
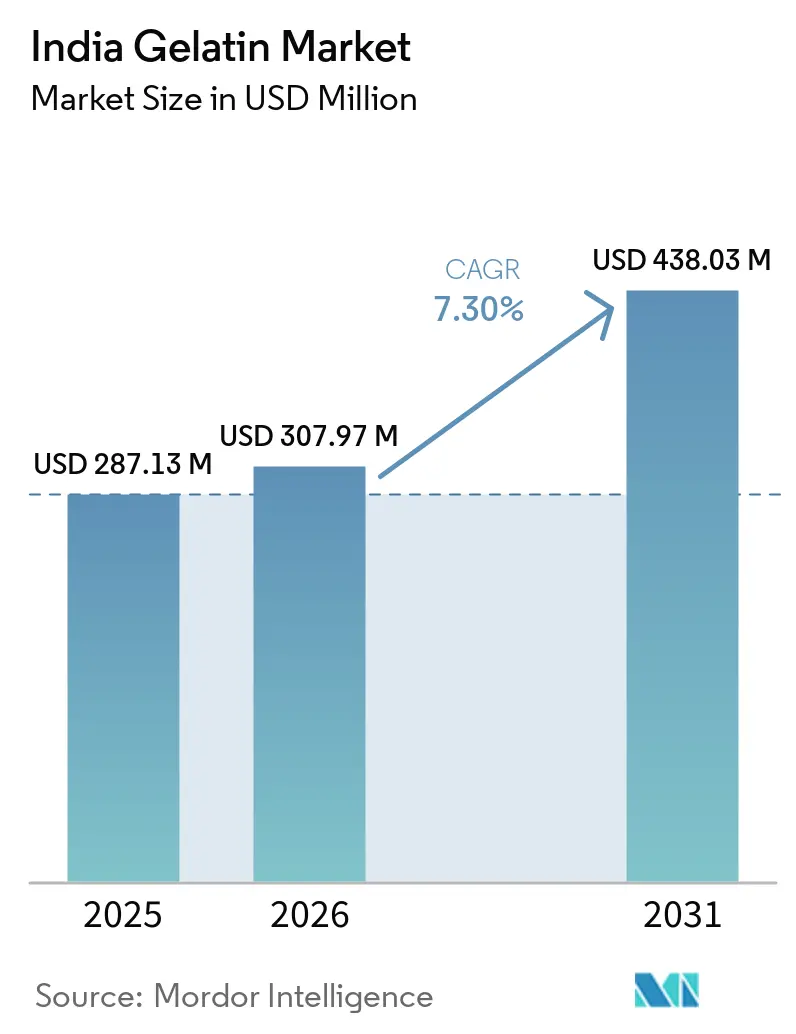
| Marktgröße im Basisjahr (2025) | 287.13 Millionen US-Dollar |
| Marktgröße (2026) | 307.97 Millionen US-Dollar |
| Marktgröße (2031) | 438.03 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.30 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indien Gelatine Marktanalyse von Mordor Intelligence
Die Größe des indischen Gelatinemarktes wird voraussichtlich von 287,13 Millionen USD im Jahr 2025 auf 307,97 Millionen USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,30 % über den Zeitraum 2026–2031 438,03 Millionen USD erreichen. Das Marktwachstum wird durch die steigende Nachfrage aus den Bereichen funktionelle Lebensmittel, Pharmazeutika und Körperpflege angetrieben. Hersteller profitieren von einem zuverlässigen Zugang zu Rohstoffen durch bovine, porcine und marine Kollagenquellen. Die staatlichen produktionsbezogenen Anreize für die Lebensmittelverarbeitung sowie obligatorische Halal-Zertifizierungsanforderungen für bestimmte Exportmärkte haben führende Unternehmen dazu veranlasst, ihre technologischen Fähigkeiten und Qualitätsmanagementsysteme zu verbessern. Die Wachstumsaussichten des Marktes werden durch zunehmende Urbanisierung, eine wachsende gesundheitsbewusste Verbraucherbasis und klare regulatorische Leitlinien für die Kennzeichnung von Nahrungsergänzungsmitteln gestärkt. Die Marktstruktur ist durch eine moderate Konsolidierung, laufende Entwicklungen bei marinem Kollagen und aufkommende fermentationsbasierte Proteintechnologien gekennzeichnet, die künftige Investitionsmuster beeinflussen könnten.
Wichtigste Erkenntnisse des Berichts
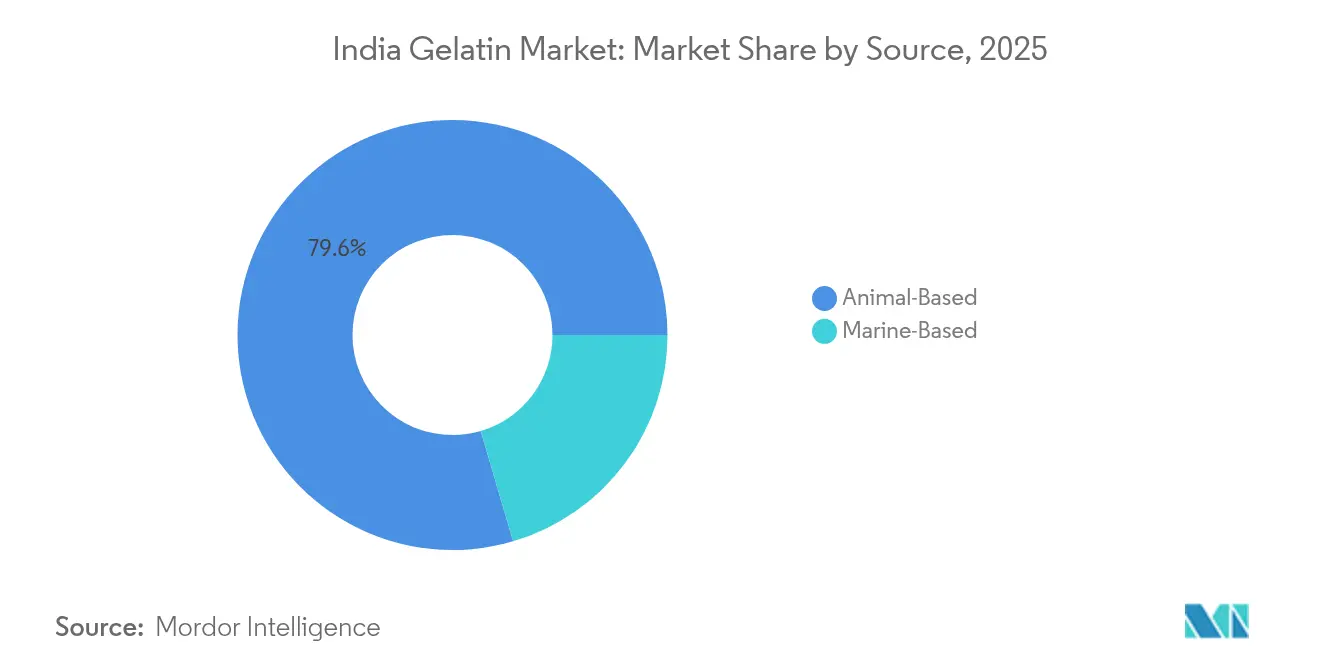
- Nach Quelle hielt tierisch basierte Gelatine im Jahr 2025 einen Marktanteil von 79,55 % am Gelatinemarkt, während marine Quellen bis 2031 voraussichtlich das Wachstum mit einer CAGR von 7,70 % anführen werden.
- Nach Qualitätsklasse dominierte das Segment Lebensmittelqualität im Jahr 2025 mit 55,05 % der Gelatinemarktgröße; die pharmazeutische Qualität wird voraussichtlich alle Qualitätsklassen mit einer CAGR von 7,82 % bis 2031 übertreffen.
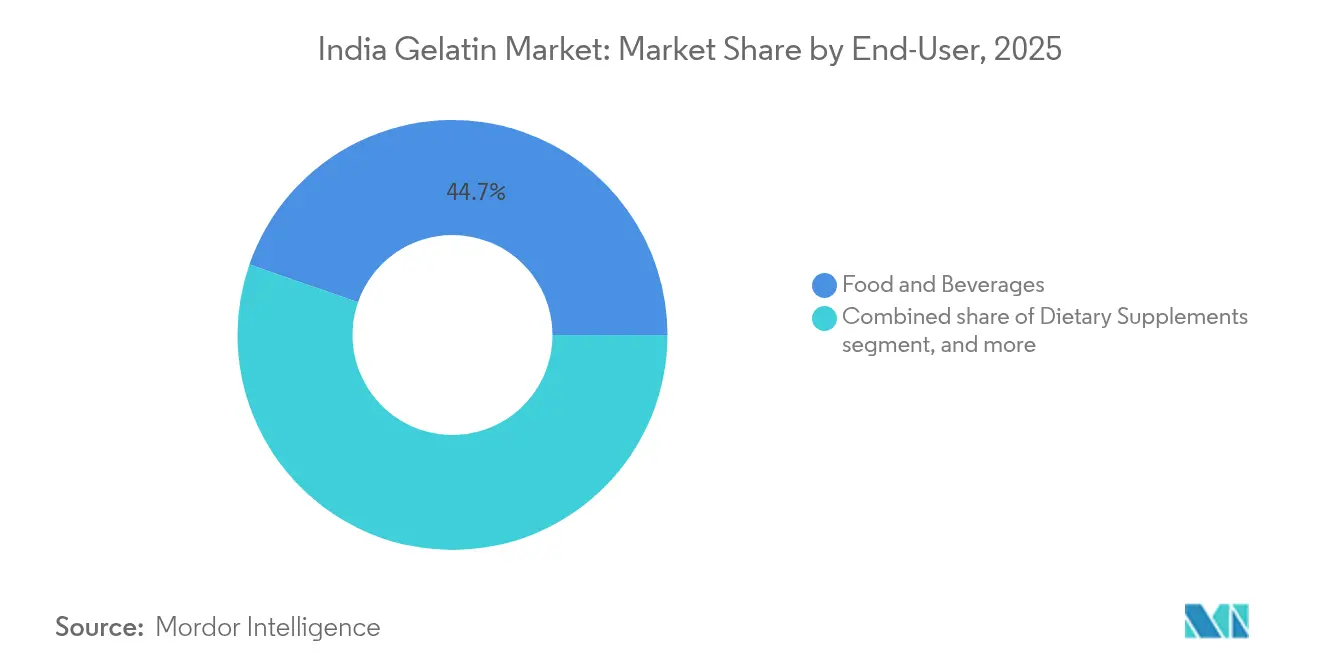
- Nach Endverbraucher dominierten Lebensmittel und Getränke im Jahr 2025 mit einem Gelatinemarktanteil von 44,68 %, während Nahrungsergänzungsmittel mit einer CAGR von 8,06 % über den Zeitraum 2026–2031 am schnellsten wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des Süßwaren- und verarbeiteten Milchproduktesektors | +1.2% | National, mit Schwerpunkt in Gujarat, Maharashtra, Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Wachstum funktioneller Lebensmittel und Getränke | +1.8% | Städtische Märkte landesweit, frühe Einführung in Metropolen | Kurzfristig (≤ 2 Jahre) |
| Trend zu Clean-Label- und proteinangereicherten Produkten | +1.5% | National, Premiumsegmente in Städten der Klasse 1 | Mittelfristig (2–4 Jahre) |
| Erhebliche Nutzung von Gelatine in der Pharmaindustrie | +1.1% | Pharmazeutische Zentren in Gujarat, Hyderabad, Goa | Langfristig (≥ 4 Jahre) |
| Zunehmende Verwendung in Körperpflege und Kosmetik | +0.9% | Städtische Zentren, exportorientierte Fertigung | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize zur Kollagenrückgewinnung aus Fleischabfällen | +0.8% | Bundesstaaten mit Fleischverarbeitungsinfrastruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des Süßwaren- und verarbeiteten Milchproduktesektors
Das Wachstum des indischen Süßwarenmarkts hat die Nachfrage nach Gelatine erhöht, da Hersteller sie zur Verbesserung der Textur und zur Verlängerung der Haltbarkeit von Produkten einsetzen. Die Marktexpansion wird durch steigende verfügbare Einkommen und veränderte Ernährungsgewohnheiten hin zu westlichen Produkten unterstützt, insbesondere in städtischen Gebieten, in denen Premium-Süßwaren höhere Margen erzielen. Das Segment der Milchverarbeitung, gestützt durch Indiens Status als weltgrößter Milchproduzent, setzt Gelatine in Joghurts, Desserts und funktionellen Milchprodukten ein, um Textur und Nährwertgehalt zu verbessern. Das Ministerium für Lebensmittelverarbeitungsindustrien (MOFI) stellt Infrastrukturfinanzierungen für Lebensmittelverarbeitungsbetriebe bereit, die es ihnen ermöglichen, Kapazitäten zu erweitern und Technologien zu modernisieren, was den Gelatineeinsatz in der Produktion erhöht. Die Regierung hat für 2025 mehrere Wachstumschancen im Bereich der Milchverarbeitung identifiziert, darunter fortschrittliche Milchverarbeitungstechnologien, die Entwicklung von Kühlketten sowie Produktinnovationen bei Käse, Smoothies, Aromatisierter Milch, Pudding, Joghurt und traditionellen indischen ProduktenChancen im Milchwirtschaftssektor in Indien, mofpi.gov">[1]. Diese Entwicklungen erweitern den Einsatz von Gelatine als funktionellen Inhaltsstoff sowohl in Süßwaren als auch in verarbeiteten Milchprodukten.

Wachstum funktioneller Lebensmittel und Getränke
Die Expansion des indischen Segments für funktionelle Lebensmittel und Getränke treibt die steigende Nachfrage nach Gelatine an. Hersteller integrieren Gelatine in proteinangereicherte Getränke, angereicherte Fruchtgummis und Nahrungsergänzungsmittel, um den Bedürfnissen gesundheitsbewusster Verbraucher gerecht zu werden. In diesen Anwendungen dient Gelatine sowohl als funktioneller Inhaltsstoff für Textur und Stabilität als auch als Einkapselungsmedium für Vitamine, Mineralstoffe und bioaktive Verbindungen. Die durch Gelatinehydrolyse gewonnenen Kollagenpeptide bieten bioaktive Eigenschaften, die für die Hautgesundheit, die Gelenkfunktion und das allgemeine Wohlbefinden von Vorteil sind und zur Entwicklung von Premiumerzeugern für Ernährungsprodukte beitragen. Eine globale Studie von Wonderful Pistachios ergab, dass 58 % der städtischen Inder beim Lebensmittelkauf Nährwertvorteile gegenüber dem Geschmack priorisieren, was den globalen Durchschnitt von 52 % übersteigt. Delhi und Ahmedabad weisen das stärkste ernährungsorientierte Denken auf, wobei mehr als 60 % der städtischen Verbraucher Gesundheitsvorteile priorisieren. Bengaluru und Chennai zeigen ähnliche Trends, was im Jahr 2024 auf einen breiteren nationalen Wandel hin zu gesundheitsorientierten Lebensmittelentscheidungen hindeutet[2]. Dieser zunehmende Ernährungsfokus indischer Verbraucher festigt die Position von Gelatine als unverzichtbaren Inhaltsstoff im Markt für funktionelle Lebensmittel und Getränke.
Trend zu Clean-Label- und proteinangereicherten Produkten
Die Nachfrage nach transparenten Zutatenlisten und Proteinanreicherung steigert den Einsatz von Gelatine als natürlichen, erkennbaren Inhaltsstoff anstelle synthetischer Alternativen. Marine Gelatinequellen gewinnen an Bedeutung, da sie die Verbraucheranforderungen an nachhaltige und religiös akzeptable Proteinoptionen erfüllen. Die Clean-Label-Bewegung stimmt mit Indiens traditioneller Vorliebe für natürliche Zutaten überein und schafft Chancen für Lieferanten, die Rückverfolgbarkeit und Qualitätssicherung in ihren Lieferketten gewährleisten. Hersteller entwickeln Gelatineprodukte mit minimaler Verarbeitung und transparenter Herkunftsdokumentation, um die Verbrauchererwartungen zu erfüllen. Der Healthy Snacking Report (2024) zeigt, dass 73 % der Inder vor dem Kauf von verarbeiteten Snacks die Zutatenliste und den Nährwert prüfen, was einen Wandel hin zu gesünderen und informierten Snackgewohnheiten belegt[3]. Dieses gestiegene Verbraucherbewusstsein treibt die Verwendung von Gelatine in proteinangereicherten und Clean-Label-Formulierungen in Indiens Lebensmittel- und Nahrungsergänzungsmittelmärkten voran.
Erhebliche Nutzung von Gelatine in der Pharmaindustrie
Die Expansion des indischen Pharmesektors, angetrieben durch Inlandsnachfrage und Exportchancen, schafft einen konstanten Gelatinebedarf für die Kapselherstellung und Arzneimittelverabreichungsanwendungen. Der Sektor profitiert von staatlichen produktionsbezogenen Anreizprogrammen, die die inländische API-Herstellung fördern und die Importabhängigkeit verringern, was das Gelatinewachstum unterstützt. Gujarat hat sich als Indiens pharmazeutisches Zentrum etabliert, mit effizienten Regulierungsprozessen und Infrastrukturvorteilen, was den Gelatinekonsum in geografischen Clustern konzentriert, in denen Pharmahersteller Skaleneffekte erzielen. Arzneimittelverabreichungssysteme nutzen zunehmend gelatinebasierte Matrices für Retardformulierungen, die über traditionelle Kapselanwendungen hinaus in spezialisierte Therapiebereiche vordringen. Der Regulierungsrahmen der Zentralen Organisation für Arzneimittelstandards und -kontrolle (Central Drugs Standard Control Organization) wahrt Qualitätsstandards, die etablierten Gelatinelieferanten mit pharmazeutischer Zertifizierungskompetenz zugutekommen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufstieg pflanzenbasierter Hydrokolloide als Ersatzstoffe | -1.1% | Städtische Märkte, exportorientierte Segmente | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und zertifizierungsbedingte Herausforderungen | -0.7% | National, insbesondere Exportmärkte | Mittelfristig (2–4 Jahre) |
| Volatile Versorgung und Preisgestaltung bei bovinen Knochenrohstoffen | -0.9% | Nördliche und westliche Bundesstaaten mit Viehkonzentration | Kurzfristig (≤ 2 Jahre) |
| Religiöse/vegetarische Einschränkungen bei tierischen Ursprungsprodukten | -0.6% | National, variierend nach regionaler Demografie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufstieg pflanzenbasierter Hydrokolloide als Ersatzstoffe
Pflanzenbasierte Alternativen wie Agar-Agar, Carrageen und Pektin stellen zunehmend die Marktposition von Gelatine in Frage, insbesondere in vegetarisch orientierten Segmenten und Exportmärkten mit Nachhaltigkeitsauflagen. Technische Forschungen belegen, dass κ-Carrageen in Kombination mit Johannisbrotkernmehl die Geliereigenschaften von Gelatine in bestimmten Anwendungen nachbilden kann, obwohl Einschränkungen hinsichtlich der Thermostabilität und Textureigenschaften bestehen bleiben. Die Entwicklung ausgefeilter pflanzenbasierter Formulierungen durch Lebensmitteltechnologen schafft praktikable Alternativen für preissensitive Anwendungen, obwohl Premiumsegmente weiterhin Gelatine wegen ihrer überlegenen funktionellen Eigenschaften bevorzugen. Verbraucheraufklärungskampagnen von Anbietern pflanzenbasierter Zutaten betonen Umwelt- und ethische Vorteile und beeinflussen Kaufentscheidungen in städtischen Märkten, wo Nachhaltigkeitsbedenken die Produktauswahl bestimmen. Pflanzenbasierte Alternativen sehen sich jedoch mit eigenen Lieferkettenengpässen und Preisvolatilität konfrontiert, was ihre Fähigkeit einschränkt, Gelatine in preissensitiven Anwendungen vollständig zu verdrängen.
Regulatorische und zertifizierungsbedingte Herausforderungen
Regulatorische Anforderungen in mehreren Rechtsbereichen schaffen Compliance-Herausforderungen, die insbesondere kleinere Gelatinehersteller betreffen und den Markteintritt erschweren. Die Lebensmittelsicherheitsstandards der Lebensmittelsicherheits- und Standardsbehörde Indiens (Food Safety and Standards Authority of India, FSSAI) erfordern kontinuierliche Investitionen in Qualitätssysteme und Dokumentation. Exportmärkte erfordern zusätzliche Zertifizierungen, darunter Halal-, Koscher- und Bio-Nachweise, was die operative Komplexität erhöht. Die Einführung der obligatorischen Halal-Zertifizierung für Fleischproduktexporte in 15 Länder über Indiens Konformitätsbewertungssystem hat die Compliance-Kosten erhöht und die Zeitrahmen für Gelatineexporteure verlängert. Die Vorschriften der Lebensmittelsicherheits- und Standardsbehörde Indiens (FSSAI) erfordern die Registrierung ausländischer Einrichtungen, was den Verwaltungsaufwand für internationale Lieferanten erhöht, während inländische Hersteller einer verschärften Überprüfung der Rohstoffbeschaffung und Verarbeitungsstandards unterliegen. Diese regulatorischen Anforderungen begünstigen größere, etablierte Unternehmen mit speziellen Compliance-Ressourcen und schaffen gleichzeitig Eintrittsbarrieren für neue Wettbewerber.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Marine Alternativen gewinnen an BedeutungMeeresbasierte Gelatine zeigt mit einer CAGR von 7,70 % bis 2031 ein erhebliches Wachstumspotenzial, obwohl sie einen geringeren Marktanteil hält. Dieses Wachstum ist auf religiöse Ernährungsgewohnheiten und gesundheitliche Vorteile im Vergleich zu tierisch basierten Alternativen zurückzuführen. Indiens expandierende Küstenaquakulturindustrie und verbesserte Fischverarbeitungskapazitäten liefern kollagenreiche Nebenprodukte für die Gelatineextraktion. Tierisch basierte Gelatine behauptet ihre Marktdominanz mit einem Anteil von 79,55 % im Jahr 2025, unterstützt durch etablierte Lieferketten und Indiens umfangreiche Tierhaltungsverarbeitungsinfrastruktur. Das Segment profitiert von Indiens Position als bedeutender Rindfleischexporteur und Milchproduzent, was eine stetige Versorgung mit bovinen Rohstoffen sicherstellt.
Technologische Fortschritte in der Verarbeitung haben die Gelstärke und Thermostabilität mariner Gelatine verbessert und ihre Anwendungsmöglichkeiten erweitert. Die Lebensmittelsicherheits- und Standardsbehörde Indiens (Food Safety and Standards Authority of India, FSSAI) gewährleistet die regulatorische Aufsicht durch etablierte Standards für Gelatinereinheit und -sicherheit, mit zusätzlichen Anforderungen für marine Quellen hinsichtlich Schwermetallkontamination und Rückverfolgbarkeit. Staatliche Initiativen zur Förderung der Blauen Wirtschaft und eines nachhaltigen Fischereimanagements tragen zum Wachstum des marinen Gelatinesektors bei, indem sie die Qualität und Verfügbarkeit von Rohstoffen verbessern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Qualitätsklasse:
Pharmazeutische Anwendungen treiben das Wachstum im PremiumbereichLebensmittelqualitäts-Gelatine hält im Jahr 2025 einen Marktanteil von 55,05 % und behauptet damit ihre dominante Stellung in Indiens wachsendem Süßwaren-, Milch- und verarbeiteten Lebensmittelsektor. Weltweit entfielen im Jahr 2025 73,05 % der Größe des pharmazeutischen Gelatinemarkts auf Hartkapseln, da orale Feststoffe in der Hauptströmung ihre Volumendominanz beibehielten. Das Wachstum dieses Segments steht im Einklang mit der sich entwickelnden Lebensmittelverarbeitungsindustrie des Landes, die durch staatliche produktionsbezogene Anreizprogramme unterstützt wird, welche die heimische Fertigung fördern und die Importabhängigkeit verringern. Das Segment der pharmazeutischen Qualität weist zwar ein geringeres Volumen auf, zeigt jedoch mit einer CAGR von 7,82 % ein höheres Wachstum. Dieses Wachstum resultiert aus Indiens Position als globales Zentrum der pharmazeutischen Fertigung und dem steigenden inländischen Gesundheitskonsum.
Pharmazeutische Anwendungen umfassen die traditionelle Kapselherstellung und fortschrittliche Arzneimittelabgabesysteme, wie Formulierungen mit verzögerter Freisetzung und gezielte therapeutische Anwendungen. Das pharmazeutische Segment profitiert vom pharmazeutischen Cluster in Gujarat, das optimierte Regulierungsverfahren und eine entwickelte Infrastruktur bietet, wodurch Herstellungskosten und -zeiträume reduziert werden. Die hohen Kapitalanforderungen für Reinraumanlagen und Qualitätskontrollsysteme schaffen erhebliche Markteintrittsbarrieren und helfen etablierten Lieferanten, ihre Marktpositionen zu behaupten.
Nach Endverbraucher:
Nahrungsergänzungsmittel entwickeln sich zum WachstumstreiberAnwendungen in Lebensmitteln und Getränken halten im Jahr 2025 mit 44,68 % den dominanten Marktanteil, angetrieben durch den weit verbreiteten Einsatz von Gelatine in der Süßwarenproduktion, der Texturierung von Milchprodukten und der Verarbeitung von Lebensmitteln. Diese Marktposition resultiert aus Indiens wachsender Lebensmittelverarbeitungsindustrie und der gestiegenen Verbrauchernachfrage nach Convenience-Lebensmitteln und Süßwaren. Das Segment Körperpflege und Kosmetik verzeichnet ein erhebliches Wachstum aufgrund der zunehmenden Verbraucherakzeptanz von Anti-Aging-Hautpflegeprodukten und Schönheitsformulierungen, die kollagenbasierte Inhaltsstoffe enthalten.
Das Segment Nahrungsergänzungsmittel weist mit einer CAGR von 8,06 % die höchste Wachstumsrate auf, unterstützt durch Indiens Wellness-Trends und die Nahrungsergänzungsmittelvorschriften der Lebensmittelsicherheits- und Standardsbehörde Indiens (FSSAI). Diese Expansion spiegelt das gestiegene Verbraucherinteresse an präventiver Gesundheitsversorgung und Nahrungsergänzung wider, insbesondere in städtischen Gebieten mit höherem verfügbaren Einkommen. Das pharmazeutische Segment wächst weiterhin stetig, gestützt durch Indiens expandierende Generikaproduktionsindustrie und einen gestiegenen Gesundheitskonsum aufgrund einer alternden Bevölkerung und steigender Fälle chronischer Erkrankungen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der indische Gelatinemarkt weist ausgeprägte regionale Konzentrationsmuster auf, die sich an den Lebensmittelverarbeitungs- und Pharmaprodukti onszentren orientieren. Gujarat führt die Produktion an, unterstützt durch seinen etablierten Pharmacluster, einen förderlichen Regulierungsrahmen und eine effiziente Logistikinfrastruktur. Die strategische Lage des Bundesstaates in der Nähe wichtiger Häfen erleichtert sowohl die inländische Distribution als auch den Exportbetrieb. Maharashtra und Tamil Nadu dienen als wichtige Verbrauchszentren aufgrund ihrer umfangreichen Lebensmittelverarbeitungsindustrien und städtischen Märkte, die hochwertige Süßwaren und funktionelle Lebensmittelprodukte nachfragen. Diese Bundesstaaten nutzen ihre bestehenden Milchverarbeitungseinrichtungen, Kühlketteninfrastrukturen und ihre strategische Lage in der Nähe wichtiger Verbrauchszentren, um Vertriebskosten zu minimieren und eine schnelle Marktreaktion sicherzustellen.
Die nördlichen Bundesstaaten, insbesondere Punjab und Haryana, stellen durch ihre Tierhaltungsverarbeitungsindustrien und den gut entwickelten Viehwirtschaftssektor erhebliche Rohstoffe bereit, obwohl ihre Gelatineproduktionskapazität im Vergleich zu den westlichen und südlichen Regionen geringer bleibt. Indiens expandierende internationale Handelsbeziehungen schaffen Wachstumschancen, insbesondere für Halal-zertifizierte Produkte in den Märkten des Nahen Ostens und Südostasiens. Die Einführung obligatorischer Halal-Zertifizierungsanforderungen für Exporte in 15 Länder über Indiens Konformitätsbewertungssystem legt spezifische Compliance-Anforderungen fest und ermöglicht gleichzeitig eine Premiummarktpositionierung. Dieser Zertifizierungsprozess umfasst strenge Qualitätskontrollmaßnahmen, Dokumentationsanforderungen und regelmäßige Prüfungen durch autorisierte Zertifizierungsstellen.
Staatliche Politiken zur Förderung von Kreislaufwirtschaftsprinzipien und der Verwertung von Fleischabfällen fördern Kapazitätserweiterungen und technologischen Fortschritt in allen Regionen. Diese Initiativen umfassen finanzielle Anreize zur Abfallreduzierung, Forschungs- und Entwicklungsunterstützung für Verarbeitungstechnologien sowie Infrastrukturentwicklungszuschüsse, wobei die Umsetzungseffektivität je nach lokaler Industrieinfrastruktur und Regulierungskapazitäten variiert.
Regulatorisches Umfeld
Gelatine, die in Indien in Lebensmitteln verwendet wird, wird von der Food Safety and Standards Authority of India (FSSAI) im Rahmen der Food Safety and Standards (Food Products Standards and Food Additives) Regulations, 2011 reguliert. Die Einhaltung ist zudem an die Food Safety and Standards (Contaminants, Toxins and Residues) Regulations gebunden, die Grenzwerte für Kontaminanten festlegen, einschließlich spezifischer Schwermetallgrenzwerte für essbare Gelatine. Für Hersteller und Importeure bedeutet dies strengere Kontrollen bei der Annahme von Ausgangsmaterial, prozessbegleitende Qualitätssysteme und Chargenprüfungen, mit zusätzlicher Prüfung für Rohstoffe marinen Ursprungs, bei denen Rückverfolgbarkeit und Kontaminantenüberwachung betont werden.
In Bezug auf die Handelskonformität ist die Importpolitik-Klassifizierung für Gelatine (einschließlich lebensmittelgeeigneter HS 35030020) in DGFT ITC (HS) als „Free“ gelistet, unterliegt jedoch weiterhin der Aufsicht und Dokumentationspflicht für tierischen Ursprungs, einschließlich Bedingungen, die mit dem Wild Life (Protection) Act, 1972 und, soweit anwendbar, CITES verknüpft sind. Infolgedessen verlassen sich grenzüberschreitende Lieferanten und indische Verarbeiter auf Ursprungsdokumentation und Rückverfolgbarkeit der Lieferkette, um Zollverzögerungen zu vermeiden und die Anforderungen nachgelagerter Kunden in regulierten Endanwendungen wie Nutraceutika und Pharmazeutika zu erfüllen.
Wettbewerbslandschaft
Marktkonzentration
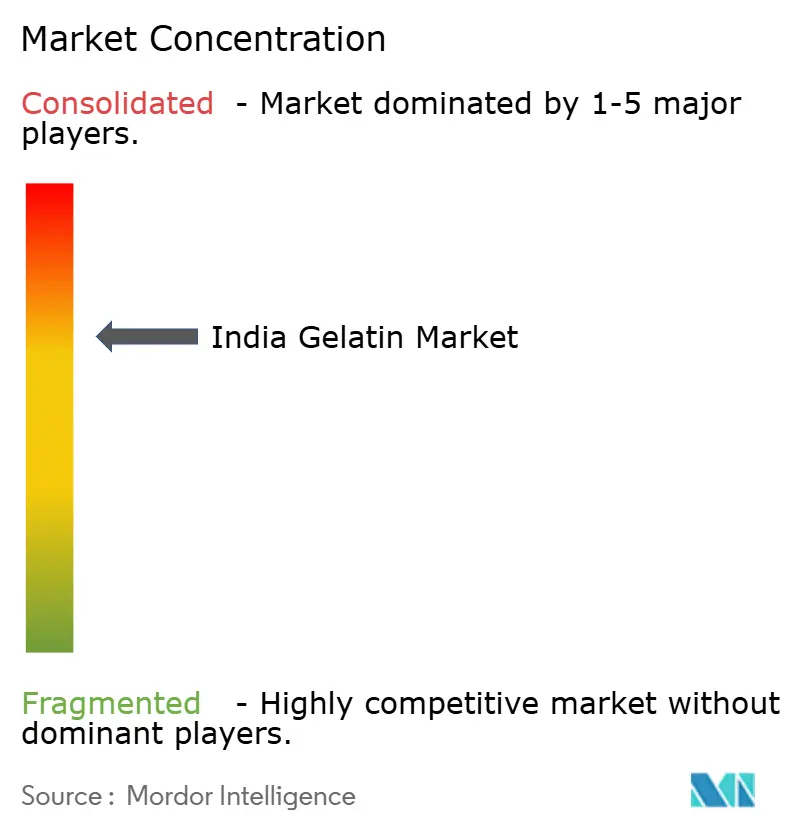
Der indische Gelatinemarkt weist eine moderate Konsolidierung auf, bei der etablierte Unternehmen bedeutende Marktpositionen einnehmen und gleichzeitig spezialisierte Wettbewerber und neue Technologien Platz finden. Marktführer verfolgen Strategien der vertikalen Integration, indem sie die Rohstoffbeschaffung über Tierhaltungsverarbeitungsbetriebe kontrollieren und nachgelagerte Verbindungen über Partnerschaften mit der Pharma- und Lebensmittelindustrie pflegen.
Diese Integration bietet Kostenvorteile und Lieferkettenzuverlässigkeit, die kleinere Wettbewerber ohne erhebliche Kapitalinvestitionen nur schwer erreichen können. Unternehmen priorisieren Technologieübernahme und Kapazitätserweiterung, investieren in fortschrittliche Verarbeitungsanlagen und Qualitätskontrollsysteme, um pharmazeutische Qualitätsanforderungen und Exportmarktstandards zu erfüllen.
Der Markt bietet erhebliche Wachstumschancen in der marinen Gelatineproduktion, bei Premium-Kollagenpeptiden und in spezialisierten pharmazeutischen Anwendungen, wo technisches Know-how und regulatorische Compliance Wettbewerbsvorteile schaffen. Neue Marktteilnehmer konzentrieren sich auf nachhaltige Beschaffungspraktiken, umfassende Rückverfolgbarkeitssysteme und alternative Proteintechnologien, um die wachsenden Anforderungen umweltbewusster Verbraucher und Exportmärkte mit strengen Nachhaltigkeitsanforderungen effektiv zu erfüllen.
Führende Unternehmen der indischen Gelatinebranche
-
Foodchem International Corporation
-
India Gelatine & Chemicals Ltd
-
Jellice Group
-
Nitta Gelatin Inc.
-
Sterling Gelatin (Godrej)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Gelatinemarkt Unternehmen in diesem Bericht
- Nitta Gelatin India Ltd
- India Gelatine & Chemicals Ltd
- Sterling Gelatin (Godrej)
- Narmada Gelatines Ltd
- Pioneer Jellice India Private Limited
- Foodchem International Corp
- Foodmate Co Ltd
- Rousselot (Bhargava Gelatin JV)
- Gelita AG
- Darling Ingredients
- Tessenderlo Group (PB Gelatins)
- CJ Gelatin
- Rama Gelatine
- Raymond Gelatine
- Guangdong Yasin Gelatin
- Lapi Gelatine
- Weishardt Group
- Trobas Gelatine
- Xiamen Gelken Gelatin
- Hangzhou Qingqing Gelatin
Marktchancen und Zukunftsaussichten
Eine Chance in Indien liegt in der Verlagerung von Commodity-Gelatine hin zu margenstärkeren Kollagenpeptiden und pharma- sowie nutraceutisch ausgerichteten Formaten, begleitet von sichtbarem Kapazitätsaufbau: Nitta Gelatin India Ltd startete 2025 eine Erweiterung im Umfang von 60 Crore INR in Kakkanad (Kochi) und hat ein umfassenderes Programm im Umfang von 200 Crore INR kommuniziert, das eine Kollagenpeptid-Anlage und eine neue Gelatine-Einheit umfasst. Diese Investitionen deuten auf aktive Nachfrageschaffung in funktionellen Lebensmitteln und Nahrungsergänzungsmitteln hin, einschließlich Gummibonbons, proteinangereicherten Produkten und „Beauty-from-within“-Formulierungen, wobei sich die Produktionstätigkeit auf westliche und südliche Verarbeitungszentren konzentriert.
Ein zweiter Bereich ist die compliancegetriebene Differenzierung für Export- und Premium-Inlandskäufer, unterstützt durch stärkere Rückverfolgbarkeit, Kontaminantenkontrolle und Zertifizierungsbereitschaft, verankert in den FSSAI-Standards für Gelatine sowie den DGFT-Importvorschriften für Derivate tierischen Ursprungs. Lieferanten, die den Ursprung des Rohmaterials (einschließlich Nebenprodukten der Fischverarbeitung) dokumentieren können und konsistente Spezifikationen für Gelatine des Typs A und Typs B liefern (bezüglich Feuchtigkeits-, Fett-, Asche- und pH-Parametern gemäß FSSAI-Vorschriften), sind für pharma- und nutraceutischgradige Anwendungen positioniert, bei denen Qualifizierungszyklen etablierte Qualitätssysteme honorieren.
Neueste Industrielle Entwicklungen in Indischer Gelatinemarkt
- Juli 2026: Nitta Gelatin India Ltd terminierte seine 50. Jahreshauptversammlung auf den 31. Juli 2026 und legte den 24. Juli 2026 als Stichtag für die Dividende fest. Obwohl unternehmensbezogener Natur, spiegelt der Offenlegungsrhythmus einen ausgereiften Governance-Rahmen für Publikumsgesellschaften wider, der die Umsetzung von Investitionsvorhaben und die Kommunikation mit Stakeholdern rund um das Gelatine- und Kollagenpeptid-Portfolio unterstützt.
- Juli 2025: Nitta Gelatin India Ltd stellte in seinem Jubiläumsjahr einen Erweiterungsplan im Umfang von 200 Crore INR vor, der eine neue Gelatine-Einheit und eine Kollagenpeptid-Anlage an seinem Standort Kakkanad in Kochi umfasst. Dieser Schritt untermauert die Branchenverlagerung hin zu Kollagenpeptiden und höherwertigen Anwendungen, die Investitionen in Verarbeitungskapazität und Qualitätssysteme erfordern.
- August 2024: Zydus Lifesciences und Perfect Day Inc vereinbarten, dass Zydus eine Beteiligung von 50 % an Sterling Biotech erwirbt, um ein 50:50-Gemeinschaftsunternehmen zur Errichtung einer tierfreien Proteinproduktionsanlage zu bilden. Dies erhöht den Wettbewerbsdruck auf traditionelle tierische Proteine und signalisiert wachsendes Investitionsinteresse an alternativen Protein- und Fermentationsplattformen, die den Endmärkten für Gelatine und Kollagen benachbart sind.
Indischer Gelatinemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in Indien verkauften und verwendeten Gelatine über die wichtigsten Endanwendungen hinweg, wobei die Schätzungen auf der realisierten Nachfrage in den Bereichen Lebensmittel, Pharma und Körperpflege basieren.
Ausschlüsse aus dem Umfang: Kollagenpeptide und gelatinefreie Geliermittel (wie Agar, Pektin und Carrageen) sind von dieser Marktgrößenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Quelle
- Tierisch basiert
- Meeresbasiert
- Nach Qualitätsklasse
- Lebensmittelqualität
- Pharmazeutische Qualität
- Nach Endverbraucher
- Körperpflege und Kosmetik
- Lebensmittel und Getränke
- Backwaren
- Getränke
- Süßwaren
- Molkerei- und Molkerei-Alternativprodukte
- Fertiggerichte/Halbfertiggerichte
- Nahrungsergänzungsmittel
- Pharmazeutika
- Sonstige
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Erfassung öffentlich nachverfolgbarer Signale zur Gelatineproduktion und zum Gelatinekonsum in Indien und deren Abgleich mit der üblichen Klassifizierung und Regulierung von Gelatine. Dabei stützten wir uns auf Quellen wie die Lebensmittelsicherheits- und Standardsbehörde Indiens für Kennzeichnungs- und Zutatenvorschriften, indische Zoll- und Handelsstatistiken für Import- und Exportrichtungen sowie auf Handelsreihen im Stil der Generaldirektion für kommerzielle Intelligenz und Statistik, soweit relevant.
Um die Nachfragegeschichte zu fundieren, nutzten wir auch Referenzen wie begutachtete Facharbeiten zu Gelatineanwendungen und Kollagenquellen, Verbände und Normungsgremien, die pharmazeutische und lebensmittelqualitätsbezogene Anforderungen beschreiben, sowie Jahresberichte und Investorennotizen von Unternehmen, die Kapazitäten, Auslastung und Endmarktexposition erörtern. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken ausschließlich zur Überprüfung von Herstelleraktivitäten und Produktinnovationssignalen genutzt. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben wurden durch Interviews und strukturierte Umfragen mit auf Indien ausgerichteten Interessengruppen aus der Gelatineherstellung, dem Vertrieb und wichtigen Einkäufergruppen in der Lebensmittelverarbeitung, Nahrungsergänzungsmitteln und der pharmazeutischen Formulierung gesammelt. Da veröffentlichte Informationen je nach Anwendung uneinheitlich sind, nutzten wir diese Gespräche, um typische Umrechnungsraten, Preisspannen nach Qualitätsstufe und den Anteil der durch Importe gegenüber der inländischen Produktion gedeckten Nachfrage zu bestätigen, und überprüften die Annahmen dann über mehrere Befragtentypen hinweg.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer kombinierten Top-down- und Bottom-up-Logik erstellt, bei der der erste Durchgang aus indischen Nachfragepools nach Endanwendung rekonstruiert wurde und die Gesamtwerte anschließend mithilfe von Lieferanten- und Kanalprüfungen einem Stresstest unterzogen wurden. In der Praxis starteten wir mit Indikatoren wie der Gelatineverwendungsintensität in Kapseln und anderen pharmazeutischen Formaten, Trends bei der Lebensmittelverarbeitungsproduktion in Verbindung mit Süßwaren und Milchprodukten sowie dem lokalen Mix aus lebensmittelqualitätsbezogener und pharmazeutischer Nachfrage, die dann mithilfe validierter Preisspannen in Werte umgerechnet wurden.
Bottom-up-Prüfungen wurden selektiv hinzugefügt, unter Verwendung einer kleinen Anzahl von Herstellerkapazitätssignalen, Handelsflussrichtungen und Händlerfeedback zu typischen Lieferhäufigkeiten, was dazu beitrug, Lücken zu schließen, wo die öffentliche Sichtbarkeit begrenzt ist. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch eine leichte multivariate Betrachtung von Treibern wie der Aufnahme von Nahrungsergänzungsmitteln, dem Wachstum verarbeiteter Lebensmittel, der relativen Preisgestaltung nach Qualitätsstufe und der Importabhängigkeit unterstützt wurde, und dann nach Expertenprüfungen angepasst, damit die Entwicklung realistisch blieb. Wenn die Angaben der Befragten voneinander abwichen, verwendeten wir einen Mittelwert, der mit mindestens zwei unabhängigen Signalen belegt werden konnte, und hielten die Annahmen einfach genug, um wiederholbar zu sein.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Schritten überprüft, damit ungewöhnliche Sprünge vor der Finalisierung erklärt werden konnten, und wir verglichen die Ergebnisse mit unabhängigen Signalen wie Handelsbewegungen, der Richtung der Endverbrauchsproduktion und der Preisentwicklung nach Qualitätsstufe. Wenn ein Segmentgesamtwert nicht mit dem bekannten Nachfrageverhalten übereinstimmte, überprüften wir den dahinterliegenden Volumen- oder Preistreiber und nahmen dann erneut Kontakt zu den Quellen auf, wenn die Abweichung nicht anhand von Sekundärbelegen geklärt werden konnte.
Vor der Freigabe wird eine weitere Analystenprüfung durchgeführt, um sicherzustellen, dass die Annahmen über alle Endanwendungen hinweg konsistent sind und die Endgesamtwerte im Modell übereinstimmen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie starke Rohstoffpreisbewegungen, regulatorische Änderungen oder plötzliche Handelsstörungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den indischen Gelatinemarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für indische Gelatine können unterschiedlich aussehen, da jeder Herausgeber möglicherweise nicht denselben Nachfragepool zählt, und kleine Verschiebungen in dem, was einbezogen wird, können den Gesamtwert schnell verändern. Unterschiede treten auch auf, wenn eine Schätzung stärker auf Produktionssignale und eine andere stärker auf Handels- und Endverbrauchskonsumproxys ausgerichtet ist.
Kollagenpeptide werden in einigen Veröffentlichungen häufig in denselben Bereich wie Gelatine eingruppiert, aber dieser Posten liegt außerhalb des Umfangs von Mordor Intelligence, der den gezählten Wert typischerweise auf echte Gelatine einschränkt, die in Lebensmitteln, Pharmazeutika und Körperpflege verwendet wird. Lücken entstehen auch dadurch, wie die Preisgestaltung für pharmazeutische Qualität im Zeitverlauf fortgeschrieben wird, wie Importwerte in Konsum umgerechnet werden und wie häufig das Modell aktualisiert wird, wenn sich die Inputkosten verschieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 287,13 Mio. USD (2025) | |
| Fachzeitschrift A | 358,43 Mio. USD (2024) | Diese Zahl scheint ein früheres Basisjahr zu verwenden und kombiniert möglicherweise benachbarte Zutaten, die für ähnliche Funktionen in Nahrungsergänzungsmitteln verwendet werden, was den gezählten Wert im Vergleich zur reinen Gelatine-Nachfrage aufblähen kann. |
| Branchenblog B | 248,60 Mio. USD (2023) | Diese Schätzung verankert das Wachstum wahrscheinlich an einer engeren Gruppe von Endanwendungen und verwendet eine einzige Preiskurve über alle Qualitätsstufen hinweg, was den Beitrag der pharmazeutischen Qualität unterschätzen kann, wenn die Nachfrage nach Kapseln und Nahrungsergänzungsmitteln steigt. |
Die Tabelle zeigt, dass der größte Teil der Streuung dadurch erklärt wird, was als Gelatine gezählt wird und wie die Preisgestaltung auf Qualitätsstufenebene und die Endverbrauchsgewichtungen behandelt werden. Indem der Wertaufbau an klare Nachfragetreiber geknüpft und mit Handels- und Lieferantenfeedback abgeglichen wird, bleibt die endgültige Zahl auf Eingaben zurückführbar, die auf wiederholbare Weise überprüft und aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Gelatinemarkt in Indien im Jahr 2026?
Die Größe des Gelatinemarktes beläuft sich im Jahr 2026 auf 307,97 Millionen USD und soll bis 2031 438,03 Millionen USD erreichen.
Welches Quellsegment wächst am schnellsten?
Meeresbasierte Gelatine wird voraussichtlich mit einer CAGR von 7,70 % expandieren, bedingt durch religiöse Neutralität und Nachhaltigkeitsattraktivität.
Welche Qualitätsklasse wird die höchste CAGR aufweisen?
Gelatine in pharmazeutischer Qualität wird mit einer CAGR von 7,82 % prognostiziert, unterstützt durch Indiens expandierende Generikaproduktion.
Welcher Endverbraucher treibt das schnellste Nachfragewachstum?
Nahrungsergänzungsmittel führen mit einer CAGR von 8,06 % an, da die Ausgaben im Wellness-Bereich zunehmen.