
Marktgröße und Marktanteil für Brennstoffzellenelektrobusse
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.36 Milliarden US-Dollar |
| Marktgröße (2031) | 3.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.03 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Brennstoffzellenelektrobusse von Mordor Intelligence
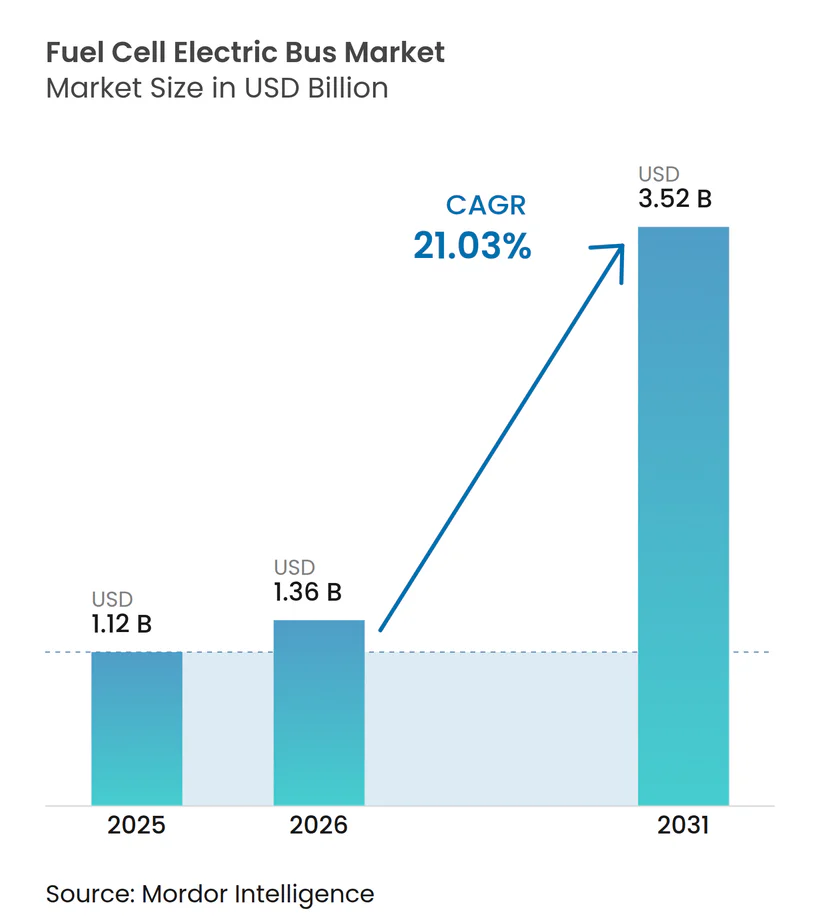
Die Marktgröße für Brennstoffzellenelektrobusse wurde 2025 auf USD 1,12 Milliarden bewertet und wird voraussichtlich von USD 1,36 Milliarden im Jahr 2026 auf USD 3,52 Milliarden bis 2031 wachsen, bei einer CAGR von 21,03 % während des Prognosezeitraums (2026–2031). Politische Vorgaben, sinkende Grüne-Wasserstoff-Kosten und zweckgebundene Busplattformen konvergieren, um verlässliche mehrjährige Auftragsbücher für OEMs zu schaffen. Verkehrsbetriebe schätzen die Langstreckenkapazität, das schnelle Betanken und die Kältebeständigkeit von Wasserstoffbussen, insbesondere bei Betriebszyklen, bei denen batterie-elektrische Alternativen Zwischenschicht-Ladevorgänge erfordern würden.
Asien-Pazifik führt das aktuelle Volumen aufgrund des chinesischen Ausbaus von 1.200 Wasserstofftankstellen bis 2025 an, während Bundesförderprogramme die frühen Einsätze in Nordamerika beschleunigen. Gleichzeitig entwickelt sich der Nahe Osten zur am schnellsten wachsenden Region, unterstützt durch nationale Diversifizierungsagenden, die Wasserstoffmobilität als strategische Industrie einrahmen. Der Wettbewerbsdruck steigt, da Brennstoffzellenspezialist, vertikal integrierte Fahrzeughersteller und Nachrüstausrüstungslieferanten um kommunale Ausschreibungen konkurrieren und dabei auf Skalierung zur Kostensenkung pro Einheit setzen.
Wichtigste Erkenntnisse des Berichts
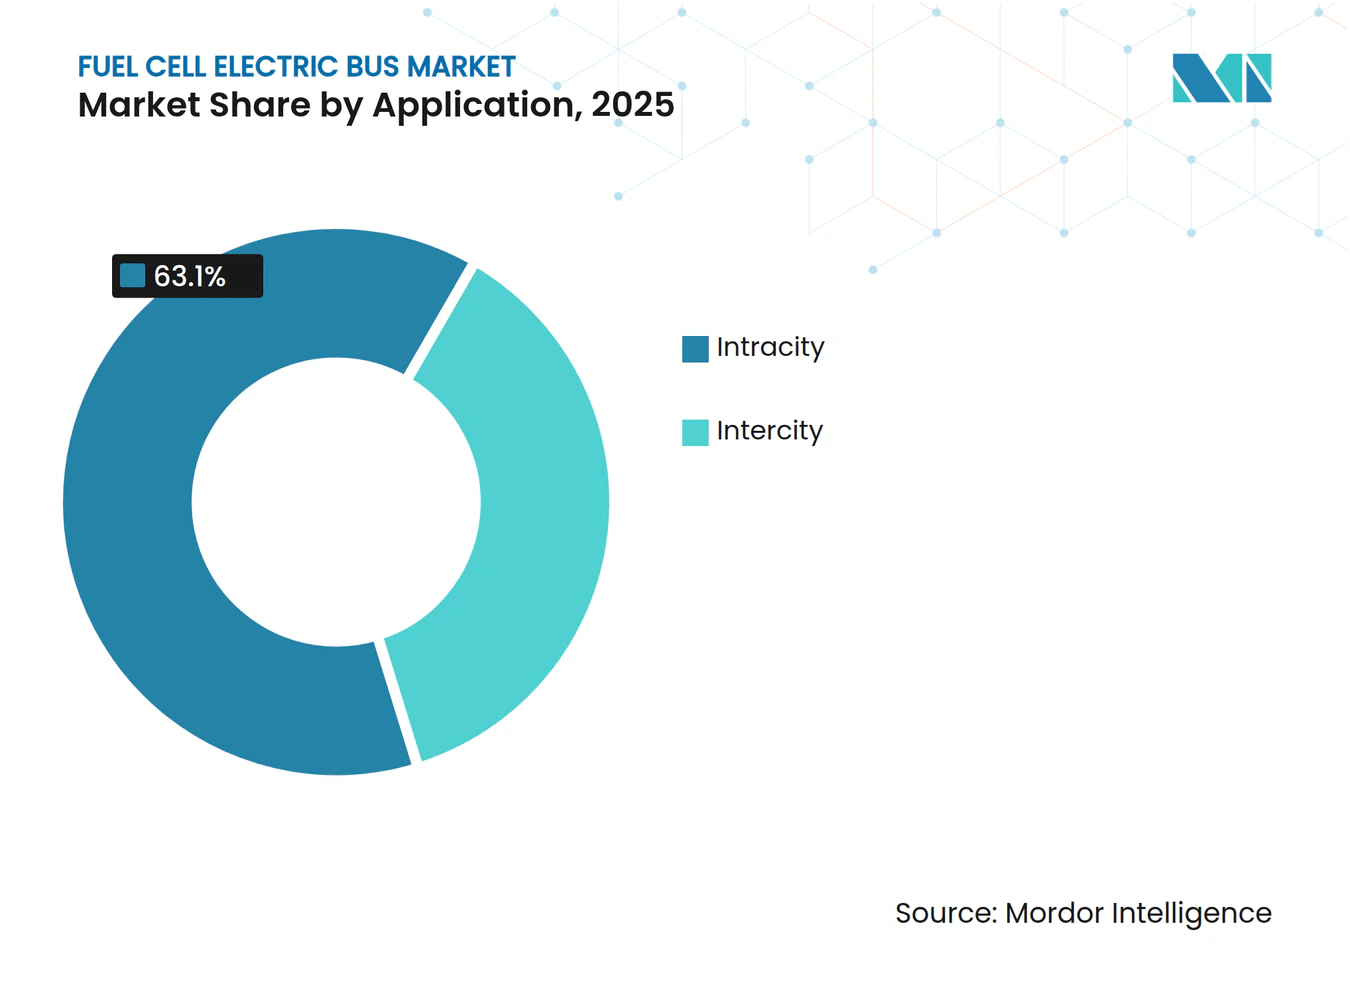
- Nach Anwendung hielt der Stadtverkehr 2025 mit 63,10 % den größten Anteil, während der Überlandverkehr das am schnellsten wachsende Segment mit einer CAGR von 24,74 % von 2026 bis 2031 ist.
- Nach Bustyp dominierten neue Wasserstoffbusse mit einem Anteil von 71,10 % im Jahr 2025, während nachgerüstete Wasserstoffbusse voraussichtlich am schnellsten mit einer CAGR von 31,97 % in den Jahren 2026–2031 wachsen werden.
- Nach Brennstoffzellentyp führte PEMFC den Markt mit einem Anteil von 83,95 % im Jahr 2025 an, während SOFC der am schnellsten wachsende Typ mit einer CAGR von 28,95 % von 2026 bis 2031 ist.
- Nach Nennleistung entfiel auf die Kategorie 150–250 kW mit 47,10 % der größte Anteil im Jahr 2025, während das Segment über 250 kW mit einer CAGR von 28,92 % am schnellsten wächst.
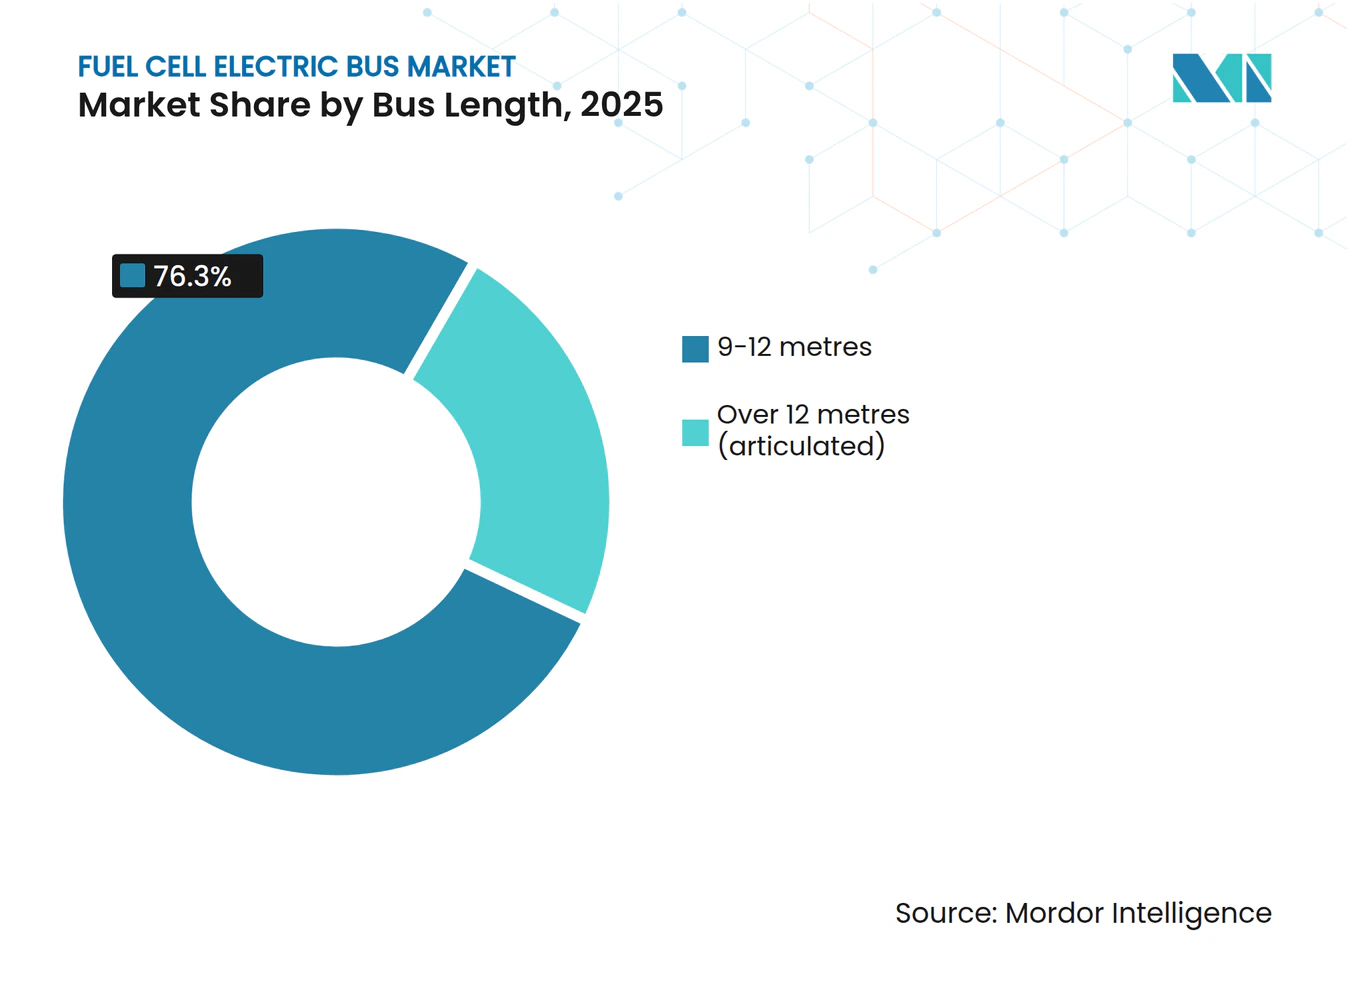
- Nach Buslänge hatten Busse der Größe 9–12 Meter mit 76,30 % den größten Anteil im Jahr 2025, während über 12 Meter das am schnellsten wachsende Längensegment mit einer CAGR von 27,93 % ist.
- Nach Reichweite dominierte der Bereich 300–500 km mit einem Anteil von 56,15 % im Jahr 2025, während Busse mit einer Reichweite von über 500 km am schnellsten mit einer CAGR von 30,86 % wachsen.
- Nach Geografie führte Asien-Pazifik den Markt mit einem Anteil von 43,26 % im Jahr 2025 an, während der Nahe Osten und Afrika mit einer CAGR von 30,64 % von 2026 bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nullemissionsvorschriften für Verkehrsflotten | +4.2% | Global, mit stärksten Auswirkungen in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Rückgang des Grüne-Wasserstoff-Preises nach 2025 | +3.8% | Global, mit frühen Vorteilen in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Staatliche Sammelbestellungsunterstützung | +3.5% | Schwerpunkt Asien-Pazifik, Ausweitung auf Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Flüssigwasserstoff-Korridore | +2.9% | Schwerpunkt Nordamerika und EU, Übertragung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| OEM-Plattformstandardisierung senkt TCO | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Brennstoffzellenelektrobusse ausgewählt für autonome Shuttle-Pilotprojekte | +1.2% | Nordamerika und EU, Pilotprojekte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nullemissionsvorschriften für öffentliche Verkehrsflotten
Viele Verkehrsbetriebe stehen nun vor gesetzlichen Fristen zur Abschaffung von Diesel, was mehrjährige Rahmenverträge für Wasserstoffbusse auslöst. Kalifornien fordert vollständige Nullemissionsflotten bis 2040, was kurzfristige Aufträge im Rahmen seiner Innovative Clean Transit-Regel auslöst. Die Richtlinie der Europäischen Union über saubere Fahrzeuge hat Nullemissionsbusse auf 49 % der Neulieferungen im Jahr 2024 gebracht, wobei Brennstoffzellenmodelle bereits 3 % des Gesamtvolumens ausmachen. Schwellenmärkte folgen einem ähnlichen Weg – Abu Dhabi strebt einen grünen Flottenanteil von 20 % bis 2030 an, was den OEMs klare Beschaffungstransparenz bietet. Verbindliche Vorschriften bilden daher die Grundlage der langfristigen Nachfragekurve des Marktes für Brennstoffzellenelektrobusse.
Starker Rückgang der Grüne-Wasserstoff-Preise nach 2025
Der Ausbau von Elektrolyseuren und günstigere erneuerbare Energien werden voraussichtlich die durchschnittlichen Produktionskosten bis 2050 auf EUR 2,7 pro kg senken, wobei Asien voraussichtlich EUR 1,8 pro kg erreichen wird, was die Betriebskostenparität gegenüber Diesel verändert. Chinas Wasserstoffsektor hat seinen Umsatz im Jahr 2023 nahezu verdoppelt auf CNY 3,93 Milliarden, was den deflationären Entwicklungspfad von Ausrüstung und Lieferketten belegt. Neu geförderte Zentren wie der Pacific Northwest Hydrogen Hub in den Vereinigten Staaten schaffen regionale Kostenvorteile, die die Kraftstoffkosten für Verkehrsflotten senken.
Staatlich geförderte Sammelbestellungsprogramme
Große, zentral finanzierte Aufträge senken die Vorabpreise, indem sie den Herstellern vorhersehbare Volumina anbieten. Hyundais Vereinbarung zur Lieferung von 1.000 Wasserstoffbussen nach Seoul bis 2027 verdeutlicht, wie Verpflichtungen auf Stadtebene Kapazitätsinvestitionen für OEMs absichern. China koppelt ähnliche Kaufgarantien mit Mautbefreiungen und beschleunigten Tankstellenausbauten, was die Adoptionskurve des Marktes für Brennstoffzellenelektrobusse beschleunigt.
Rasante Expansion der Flüssigwasserstoff-Betankungskorridore
Investoren bewegen sich über Einzeltankstellen hinaus hin zu Hochdurchsatz-Korridoren, die den Überlandbetrieb unterstützen. Kanadas Infrastrukturbank hat USD 337 Millionen für westliche Korridore zugesagt, während die deutsche Region Nordrhein-Westfalen Zentren plant, um bis 2030 3.800 Busse zu versorgen. Die USA beabsichtigen ab 2027 eine landesweite Abdeckung, die es Langstreckenrouten ermöglicht, von Diesel wegzuwechseln.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch schnellladende Batterie-Elektrobusse | -4.1% | Städtische Märkte weltweit, am stärksten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Grauer Wasserstoff bleibt günstiger | -3.2% | Global, insbesondere in Regionen ohne erneuerbare Energiesubventionen | Kurzfristig (≤ 2 Jahre) |
| Mangel an ausgebildetem Wartungspersonal | -2.8% | Global, am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für kryogene Lagersysteme | -2.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch schnellladende Batterie-Elektrobusse
Batterieelektrische Busse übertrafen Dieselbusse im EU-Stadtsegment 2024 erstmals beim Absatz, begünstigt durch sinkende Batteriekosten und eine ausreichende Ladeinfrastruktur in Depots. Die Internationale Energieagentur zählte 2024 weltweit über 70.000 neue Elektrobusse, ein Anstieg von 30 % gegenüber dem Vorjahr[1]. Auf Strecken unter 200 km täglich begünstigt die TCO-Modellierung nach wie vor Batterien, was Wasserstoffbefürworter dazu zwingt, Nischen mit längerer Reichweite und hoher Auslastung hervorzuheben.
Graue-Wasserstoff-Versorgung weiterhin günstiger als Grüner Wasserstoff
Ohne CO₂-Bepreisung bleibt grauer Wasserstoff aus der Erdgasreformierung deutlich günstiger, was Flottenoperatoren in preissensiblen Märkten einschränkt. Bis die erneuerbarbetriebene Elektrolyse Kostenparität erreicht, sind Behörden auf Subventionen oder vertragliche Grünkraftstoffgarantien angewiesen, um Nachhaltigkeitszusagen zu erfüllen. Kostenunterschiede sind in Märkten ohne großskalige Offshore-Wind- oder Solarressourcen am größten, was die kurzfristige Akzeptanz begrenzt und die Wachstumsrate des Marktes für Brennstoffzellenelektrobusse dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Dominanz des Stadtverkehrs treibt aktuelle VoluminaDer Stadtverkehr erwirtschaftete 2025 63,10 % des Umsatzes, entsprechend USD 0,71 Milliarden der Marktgröße für Brennstoffzellenelektrobusse, da Stadtrouten zentralisiertes Betanken und vorhersehbare Betriebszyklen begünstigen. Überlandlinien versprechen zwar noch in den Anfängen, aber die steilste CAGR von 24,74 %, da Betreiber Wasserstoffs Vorteil im Bereich 300–500 km nutzen, um Unterwegs-Laden zu vermeiden. Der Markt für Brennstoffzellenelektrobusse profitiert, wenn Depotflächen eng sind und Netzaufrüstungen für Megawatt-Lader kostspielig sind. Demonstrationen wie Chiles Flotte mit 600 km Reichweite unterstreichen die Eignung von Wasserstoff für Langstreckenkorridore.
Städtische Betriebe schätzen auch das 10-minütige Betanken, das die Puffer für die Fahrplanwiederherstellung schmal hält. Überlandnetze setzen auf Wasserstoff zur Versorgung von Nachtexpressverbindungen, bei denen Batteriepakete die Fahrgastkapazität verringern würden. Autonome Shuttle-Pilotprojekte spezifizieren zunehmend Brennstoffzellen zur Unterstützung eines 20-stündigen täglichen Betriebs ohne Ausfallzeiten, was den Leistungsvorsprung für den Markt für Brennstoffzellenelektrobusse schärft.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bustyp:
Neue Einsätze führen die Markttransformation anNeue Busmodelle repräsentierten 71,10 % der Lieferungen in 2025, was den OEM-Fokus auf optimierte Fahrgestelle widerspiegelt, die Tanks in die Dachlinie integrieren und Bodenraum freimachen. Nachrüstungen sind zwar kleiner, wachsen aber mit einer CAGR von 31,97 % rasant, da Ausrüstungsanbieter es Betrieben ermöglichen, jüngeren Dieselbestand umzurüsten, anstatt ihn frühzeitig zu verschrotten. Verkehrsbetriebe mit begrenzten Kapitalbudgets betrachten Umrüstungen als Brücke zu den Emissionszielen 2030, insbesondere wenn die Politik Kaufgutscheine anbietet.
Dennoch integrieren Hersteller wie Solaris und Hyundai Stacks, Wechselrichter und Kühlkreisläufe direkt in neue Rahmen, was zu geringerem Leergewicht und einfacherer Wartung führt. Da Skaleneffekte zunehmen, wird erwartet, dass sich der Markt für Brennstoffzellenelektrobusse auf Neubauten ausrichtet, weil die gesamten Lebenszykluskosten werksintegrierte Systeme ab dem fünften Betriebsjahr begünstigen.
Nach Brennstoffzellentyp:
PEMFC-Dominanz steht vor SOFC-HerausforderungPEMFC-Einheiten hielten 2025 einen Umsatzanteil von 83,95 % und versorgten die meisten Stadtflotten dank schnellem Start und niedriger Betriebstemperatur. SOFC-Produkte verzeichnen jedoch eine CAGR von 28,95 % und sind attraktiv für Betreiber, die kontinuierliche Leistung und die Option benötigen, während Wasserstoffausfällen reformiertes Gas zu nutzen. NA Clean Energy weist auf die höhere Effizienz von SOFC-Stacks hin, was den Wasserstoffverbrauch pro Kilometer senkt.
Die PEMFC-Kosten sind gesunken, da Ballard-Motoren in Feldversuchen 35.000 Betriebsstunden überschreiten. Dennoch positioniert die Robustheit gegenüber Kraftstoffreinheitsschwankungen und heißeren Klimata SOFC als glaubwürdige zweite Technologiesäule, die frischen Wettbewerb in den Markt für Brennstoffzellenelektrobusse bringt.
Nach Nennleistung:
Mittlere Systeme dominieren aktuelle EinsätzeEinheiten mit 150–250 kW versorgten 2025 47,10 % der Busse, ein Bereich, der Beschleunigung und Stack-Kosten ausbalanciert. Bestellungen für Konfigurationen ab 300 kW beschleunigen sich mit einer CAGR von 28,92 %, da Betriebe Gelenkfahrzeuge mit 18 Metern wie den Solaris Urbino 18 Hydrogen, Bus des Jahres 2025, übernehmen. Diese höheren Ausgangsleistungen ermöglichen längere Routen und Bergauffahrten, ohne Heizlasten im Winter zu opfern.
Umgekehrt versorgen Systeme unter 150 kW Shuttles und Bedarfsverkehrsdienste, bei denen leichtere Rahmenkonstruktionen die Betriebskosten senken. Da Betankungskorridore reifen, wird sich die Nachfragemischung hin zu Hochleistungsanlagen verlagern, die die Reichweite über 500 km ausdehnen und den adressierbaren Anwendungsbereich des Marktes für Brennstoffzellenelektrobusse erweitern.
Nach Buslänge:
Standardkonfigurationen führen die Marktakzeptanz anDas Segment 9–12 m dominierte mit 76,30 % der Einsätze im Jahr 2025, da Betriebe auf Einheitsfahrzeuge setzen, die in bestehende Depotbuchten passen. Gelenkformate über 12 m verzeichnen eine CAGR-Prognose von 27,93 %, angetrieben durch BRT-Korridore, die den Fahrgastdurchsatz gegenüber Wendigkeit priorisieren. Brightons & Hoves 34 Doppelstock-Wasserstofffahrzeuge zeigen den lokalen Appetit auf spezialisierte Konfigurationen, wenn die kommunale Bevölkerungsdichte hohe Kapazität erfordert.
Standardlängenmodelle werden das Fundament des Marktes für Brennstoffzellenelektrobusse bleiben, wegen ihrer flexiblen Betriebsumstellungen und einfacheren Wartungszugänge. Dennoch signalisiert das Wachstum bei Gelenkbussen einen erweiterten Anwendungsbereich, da die Kosten pro Sitz mit größeren Fahrzeugen sinken.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Reichweite:
Erweiterte Reichweitenfähigkeiten treiben das Wachstum des PremiumsegmentsBusse mit 300–500 km deckten 56,15 % des Umsatzes 2025 ab und bieten genug Autonomie für zwei Stadtverkehrsschichten ohne Betanken. Einheiten über 500 km werden mit einer CAGR von 30,86 % wachsen und die Premium-Langstreckennische erschließen. Betriebe, die landesweite Überlandrouten übernehmen, bevorzugen diese Modelle, um den Aufbau mehrerer LKW-Raststätten-artiger Stationen zu vermeiden.
Kurzreichweiten-Busse (unter 300 km) eignen sich für Zubringerschleifen, die häufig zum Depot zurückkehren, aber große Druckwasserstofftanks belasten das Leergewicht. Da sich die Flüssigspeichertechnologie weiterentwickelt, wird das Segment mit erweiterter Reichweite seinen Vorsprung ausbauen und Wasserstoffs unverwechselbares Wertversprechen innerhalb des Marktes für Brennstoffzellenelektrobusse festigen.
Geografische Analyse
Markt für Brennstoffzellen-Elektrobusse in APAC, Nordamerika und EMEA
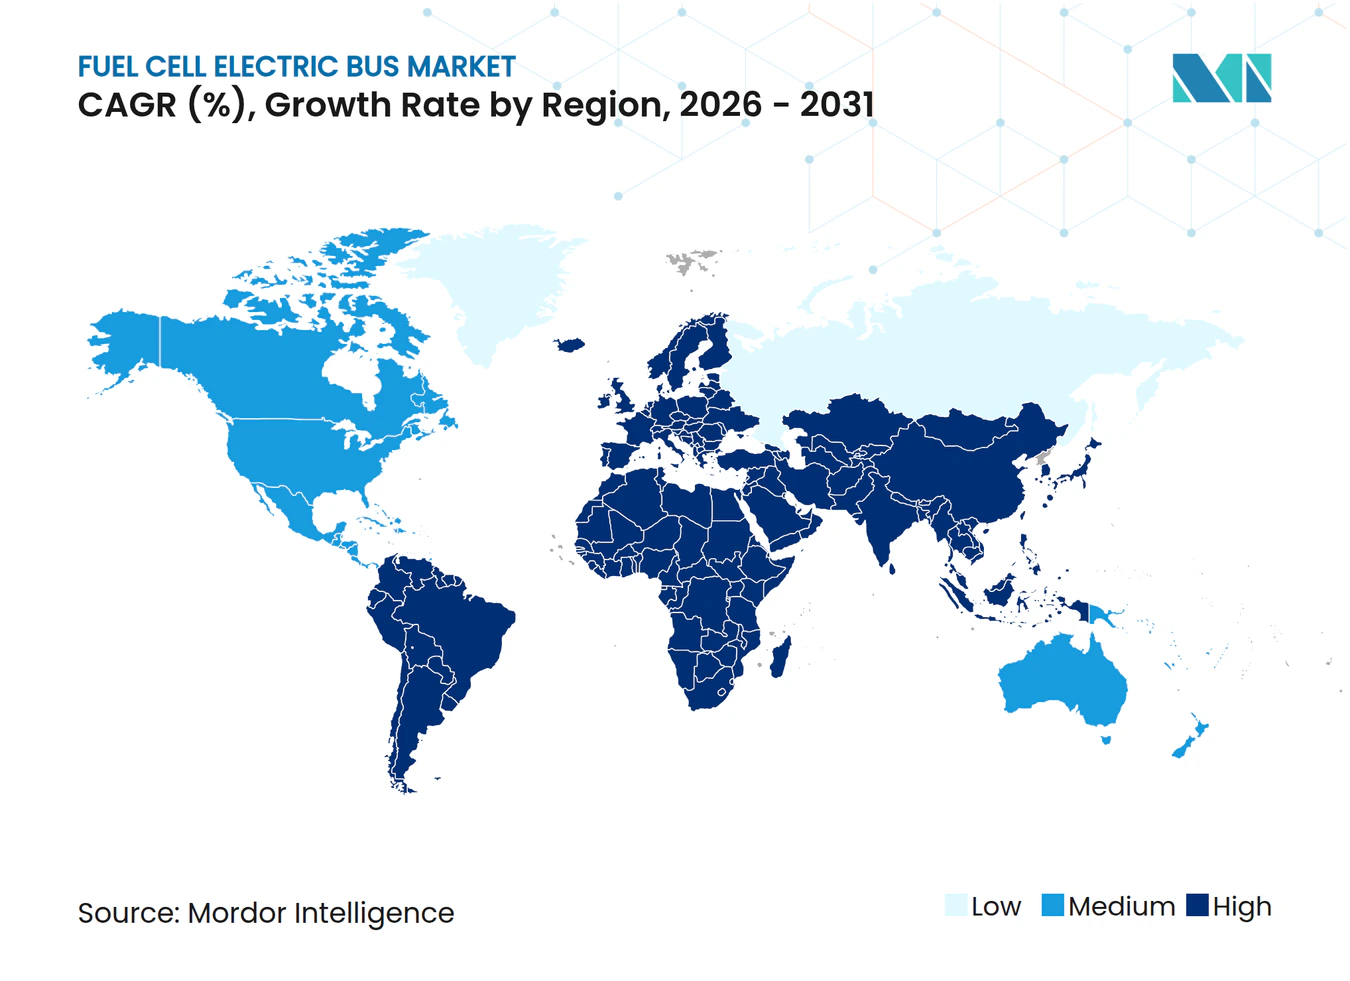
Asien-Pazifik befehligte 2025 43,26 % des globalen Umsatzes, entsprechend USD 0,48 Milliarden der Marktgröße für Brennstoffzellenelektrobusse, aufgrund Chinas Infrastrukturoffensive und koreanischer Sammelbestellungen. Die CAGR der Region von 30,12 % bis 2031 basiert auf 1.200 neuen Wasserstofftankstellen, nationalen Mautbefreiungen und integrierten Industriestrategien, die Energie-, Fahrzeug- und Komponentenwertschöpfungsketten aufeinander abstimmen. Nordamerika folgt und expandiert mit einer CAGR von 27,26 % auf der Grundlage von USD 623 Millionen Bundesförderung und staatlichen Vorschriften, die Flottenerneuerer bis 2035 erzwingen. Projekte wie der Pacific Northwest Hydrogen Hub bringen USD 1 Milliarde in die vorgelagerte Versorgung und senken die gelieferten Kraftstoffpreise für Betriebe entlang der Fernstraßenkorridore. Kanadas Nullemissions-Transitfonds kurbelt auch kommunale Pilotprojekte an, wie Mississaugas erste Wasserstoffflotte belegt. Europa weist eine CAGR-Prognose von 23,42 % auf, angetrieben durch die Richtlinie über saubere Fahrzeuge und die lokale Fertigungsdominanz. Allein Deutschland strebt bis 2030 3.800 Brennstoffzellenbusse mit erheblichen Ko-Investitionen in Tankstellen an. Der Nahe Osten & Afrika stellt mit einer CAGR von 30,64 % das am schnellsten wachsende Gebiet dar, auch wenn es von einer niedrigeren Basis startet, angetrieben durch Nachhaltigkeitsprogramme der Vereinigten Arabischen Emirate und Saudi-Arabiens, die Kohlenwasserstoffmajore in die Wasserstoffmobilität umpositionieren. Piloteinsätze in Abu Dhabi und Riad bestätigen die klimatische Leistungsfähigkeit und schaffen lokale Lieferketten, was die geografische Reichweite des Marktes für Brennstoffzellenelektrobusse verbreitert.
Regulatorisches Umfeld
Die Regulierung für wasserstoffbetriebene Brennstoffzellenbusse wird sowohl im Bereich der Dekarbonisierung von Flotten als auch bei der Sicherheit von Wasserstoffsystemen verschärft. In den Vereinigten Staaten hat die National Highway Traffic Safety Administration (NHTSA) die Sicherheitsanforderungen für Wasserstofffahrzeuge im Rahmen von FMVSS Nr. 307 (Integrität des Wasserstoffkraftstoffsystems) und FMVSS Nr. 308 (Integrität des komprimierten Wasserstoffspeichersystems) finalisiert, die 2025 in Kraft treten und die Compliance-Vorgaben für Bordtanks, Leitungen und Crashleistung klären.
Nachfrageseitig prägen die Anforderungen des Innovative Clean Transit (ICT) Programms des California Air Resources Board (CARB) weiterhin die Beschaffung, einschließlich verpflichtender Zero-Emission Bus Rollout Plans, die Infrastruktur- und Technologieeinführungszeitpläne abdecken. Ab dem 1. Januar 2026 steigen die ICT-Kaufanforderungen auf 50 % emissionsfreie Busse für große Verkehrsbetriebe (und 25 % für kleine Betriebe). Die Beschaffungsspezifikationen des California Department of General Services (DGS) verweisen zudem auf anerkannte Standards wie SAE J2579, SAE J2578 und HGV 2-2014, die sich auf Ausschreibungsanforderungen und die Lieferantenqualifikation für Wasserstoffbusprogramme auswirken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Brennstoffzellen-Elektrobusse umfasst Wasserstoffproduktion und -lieferung, Betankungsinfrastruktur, Antriebsintegration und Flottenbetrieb. Vorgelagert speisen elektrolysebasierte Lieferungen und unabhängige Wasserstoffproduzenten entweder die gasförmige oder flüssige Verteilung. Akteure im Midstream-Bereich bieten Stationsentwicklung oder Übergangsbetankung, einschließlich mobiler Betankungsmodelle, die Betrieben helfen, den Service aufzunehmen, bevor dauerhafte Depots in Betrieb genommen werden. Standards und Beschaffungsspezifikationen (zum Beispiel die Verweise des California DGS auf SAE J2579/J2578 und HGV 2-2014) fungieren ebenfalls als ermöglichende Knotenpunkte, indem sie die akzeptablen Komponenten- und Systemkonfigurationen in Ausschreibungen eingrenzen.
Auf der Fahrzeugseite arbeiten wichtige Stack- und Modullieferanten mit Bus-OEMs über Plattformvereinbarungen zusammen, die Volumina und Komponenten-Roadmaps stabilisieren. Ballard Power Systems, das FCmove-Module und -Motoren in OEM-Plattformen liefert, ist ein Beispiel dafür. Dazu gehört eine kommerzielle Vereinbarung mit New Flyer über 500 Brennstoffzellenmotoren (50 MW) für Xcelsior CHARGE FC-Busse, die die Bedeutung langfristiger Lieferverträge für Stacks, Balance-of-Plant und Steuerungen unterstreicht. Nachgelagert unterstützen Verkehrsbetriebe und Auftragnehmer den Aftersales-Bereich durch Schulungen, Wartungswerkzeuge und Ersatzteilversorgung, während Ökosystempartner (wie mit Hyundai verbundene Einheiten, die Wartungsschulungen und Beratung in Seoul anbieten) die Einsatzbereitschaft der Techniker und Sicherheitspraktiken in den Depots adressieren, die sich auf Verfügbarkeit und Gesamtbetriebskosten auswirken.
Wettbewerbslandschaft
Marktkonzentration
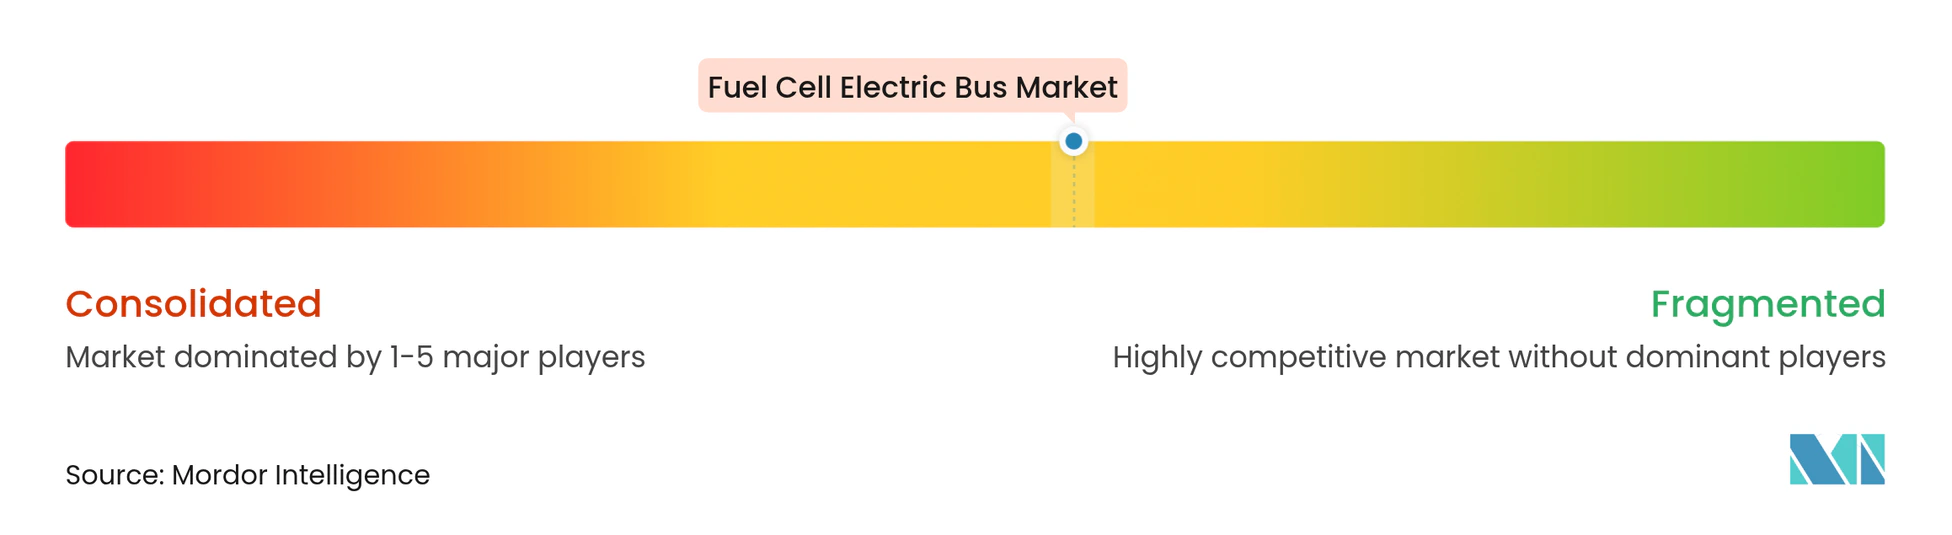
Ballard Power Systems führte die Lieferungen 2024 an und nutzte sein Nur-Motor-Modell, um mehrere OEMs im Rahmen langfristiger Rahmenverträge zu beliefern, die die Umsatzsichtbarkeit sichern. New Flyer folgte mit einer Kombination aus hauseigenem Busengineering und externen Stacks, während Hyundai vertikal von Zellen bis zu kompletten Fahrzeugen skalierte, gestützt auf ein kommendes Brennstoffzellenwerk in Ulsan. Solaris beherrscht Europa mit seiner Urbino-Familie, und Yutong nutzt inländische Anreize in China.
Strategische Allianzen dominieren. Hexagon Purus schloss ein langfristiges Tankabkommen mit GILLIG, um US-amerikanische Designs zu harmonisieren. Karsan kooperierte mit Toyota Motor Corporation, um Mirai-Stacks in Midibus-Plattformen zu integrieren und Validierungszyklen zu verkürzen. Nachrüstspezialisten erschließen ebenfalls Nischen und bieten Umrüstpakete an, die das Investitionskapital für Neubusse um 35 % unterbieten.
Technologie-Roadmaps konzentrieren sich auf höhere Stack-Haltbarkeit, modulare Tanklayouts und digitale Zwillinge, die Degradation vorhersagen und die Lebenszykluskosten senken. Sicherheitsrückrufe, wie Hyundais Maßnahme 2025, die 1.269 inländische Einheiten umfasste, unterstreichen reifende Qualitätsprozesse, die für das Vertrauen in den Markt für Brennstoffzellenelektrobusse entscheidend sind. Mittelfristig werden Plattformstandardisierung und branchenübergreifende Liefervereinbarungen voraussichtlich Kostenlücken gegenüber Diesel- und Elektrokonkurrenten verringern und den Schwung der Brennstoffzellenelektrobusbranche aufrechterhalten.
Marktführer der Brennstoffzellenelektrobusbranche
-
Ballard Power Systems
-
New Flyer Industries
-
Hyundai Motor Company
-
Toyota Motor Corporation
-
Van Hool NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Brennstoffzellen-Elektrobusse Unternehmen in diesem Bericht
- Ballard Power Systems Inc.
- New Flyer Industries
- Toyota Motor Corporation
- Hyundai Motor Company
- Tata Motors Ltd.
- Van Hool NV
- IVECO Group
- SAFRA
- Wrightbus (Bamford Bus Company Holdings Limited)
- CaetanoBus
- Foton International
- Yutong Bus Co., Ltd.
- ZhongTong Bus Holding Co., Ltd.
- CRRC Zhuzhou Electric Co., Ltd.
- Nuvera Fuel Cells LLC
- Nikola Corporation
Lesen Sie die Analyse der Brennstoffzellen-Elektrobus-Unternehmen
Marktchancen und Zukunftsaussichten
An politische Vorgaben gebundene Ersatzzyklen und Beschaffungsregeln schaffen kurzfristig Freiräume für Anbieter, die Busse mit Betankungs- und Compliance-Unterstützung bündeln können. California ICT ist ein konkretes Beispiel: Die Erhöhung auf 50 % emissionsfreie Bus-Käufe für große Betriebe (25 % für kleine Betriebe) ab dem 1. Januar 2026 erhöht die Anzahl der Ausschreibungen, bei denen Brennstoffzellenplattformen neben batterieelektrischen Optionen konkurrieren können. Dies ist besonders relevant bei stark beanspruchten Einsatzzyklen, in denen schnelles Betanken und größere Reichweite die Planungsbeschränkungen verringern. Anbieter, die ihre Fahrzeugangebote an die kalifornischen Beschaffungsspezifikationen anpassen, einschließlich der von DGS referenzierten Wasserstoffsicherheits- und Systemstandards, und die Übergangsbeschränkungen bei der Betankung durch temporäre Lösungen bewältigen können, dürften bei Rahmenvereinbarungen im Vorteil sein.
Eine zweite Gelegenheit sind ökosystemgeführte Einführungsmodelle, die Fahrzeuge, Stationsumbauten und Betriebsunterstützung kombinieren, was den Koordinationsaufwand für Verkehrsbetriebe verringert. In Südkorea haben Hyundai und Partner Pläne angekündigt, innerhalb von fünf Jahren 400 Wasserstoff-Elektrobusse auf Strecken im Großraum Seoul einzusetzen, gepaart mit der Umrüstung von CNG-Hubs zu Wasserstofftankstellen. Dies deutet auf einen Weg hin, bei dem Infrastruktur und Flotteneinführung parallel statt sequenziell vergeben werden. In Europa zeigen Projekte wie das Hydrogen-Adige-Valley-Konzept von SASA Bolzano (lokale Solarenergie, ein 2-MW-Elektrolyseur und Betankung für den öffentlichen Nahverkehr) das kommunale Interesse an der Integration erneuerbarer Erzeugung mit der Depotbetankung, was OEMs, Stack-Lieferanten und Stationsentwicklern Raum gibt, sich als Konsortien zu bewerben und über einzelne Stadtpilotprojekte hinauszuwachsen.
Neueste Industrielle Entwicklungen in Markt für Brennstoffzellen-Elektrobusse
- Mai 2026: Solaris Bus & Coach hat Ballard offiziell als Brennstoffzellenlieferant für seinen Wasserstoffbus der nächsten Generation ausgewählt, der den FCmove-SC-Motor integriert. Diese Entwicklung markiert eine direkte Marktlieferantenauswahl für eine wichtige Busplattform. Stärkt Ballards OEM-Präsenz in Europa und beschleunigt die Einführung von FCmove-SC in hochvolumigen Fahrgestellen.
- Mai 2026: Wrightbus hat Ballard als Brennstoffzellenlieferant für seinen doppelstöckigen Wasserstoffbus StreetDeck Hydroliner Gen 3.0 nominiert, wobei die Serienproduktion 2027 beginnen soll. Die hochkarätige Ausschreibung repräsentiert eine führende britische Busplattform. Erweitert Ballards installierte Basis bei Doppeldeckerplattformen und stärkt mehrjährige Liefervereinbarungen.
- März 2026: Ballard gab eine kommerzielle Vereinbarung mit New Flyer bekannt, um 500 FCmove-HD+-Brennstoffzellenmotoren mit insgesamt 50 MW für Xcelsior CHARGE FC-Wasserstoffbrennstoffzellenbusse zu liefern. Die Vereinbarung stellt einen bedeutenden, mehrjährigen Auftrag über mehrere Fahrzeuge mit einem wichtigen nordamerikanischen OEM dar. Verbessert Ballards Umsatzsichtbarkeit und skaliert FCmove-HD+ über ein großes Flottenprogramm hinweg.
Markt für Brennstoffzellen-Elektrobusse Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze aus Brennstoffzellen-Elektrobussen, die für den öffentlichen und privaten Nahverkehr verkauft werden, bei denen Wasserstoff-Brennstoffzellen die primäre Bordelektrizität für den Antrieb liefern, und die Werte werden in USD für die abgedeckten Regionen ausgewiesen.
Ausschlüsse aus dem Umfang: Wir schließen die Wasserstoffproduktion, den Aufbau von Betankungsstationen und eigenständige Brennstoffzellenstapel, die für Nicht-Bus-Endanwendungen verkauft werden, aus.
Segmentierungsübersicht
- Nach Anwendung
- Überlandverkehr
- Stadtverkehr
- Nach Bustyp
- Neue Wasserstoffbusse
- Nachgerüstete Wasserstoffbusse
- Nach Brennstoffzellentyp
- Protonenaustauschmembran (PEMFC)
- Phosphorsäure (PAFC)
- Festoxid (SOFC)
- Sonstige
- Nach Nennleistung
- Weniger als 150 kW
- 150–250 kW
- Über 250 kW
- Nach Buslänge
- 9–12 Meter
- Über 12 Meter (Gelenkbus)
- Nach Reichweite
- Weniger als 300 km
- 300–500 km
- Über 500 km
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, den grundlegenden Kontext zu Busflotten, Emissionsvorschriften und dem Tempo der Beschaffungen emissionsfreier Fahrzeuge zu ermitteln, die sich in tatsächliche Aufträge übersetzen lassen. Wir haben öffentliche Quellen ausgewertet, darunter die Berichterstattung der Internationalen Energieagentur (IEA) zu Transport und Wasserstoff, Forschungsarbeiten des Internationalen Rates für sauberen Verkehr (ICCT) zum Übergang bei Stadtbussen, Handelsstatistiken von UN Comtrade für relevante Komponenten sowie Makroindikatoren der Weltbank zur Normalisierung von Vergleichen zwischen Regionen.
Wir haben außerdem Jahresberichte, Investorenpräsentationen, öffentliche Ausschreibungsportale und seriöse Pressemitteilungen genutzt, um Einsätze und Programmzeitpläne zu verfolgen, was später dazu beitrug, den Nachfrageaufbau einem Stresstest zu unterziehen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und handelsdatenbezogene Sendungsdaten verwendet, um Richtungssignale zu Kapazitäten, Beschaffung und Technologieaktivitäten zu bestätigen. Diese Sekundärforschungsquellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was bestellt wird im Vergleich zu dem, was angekündigt wird, sowie auf das Verständnis der Preisspanne nach Busgröße und Einsatzzyklus. Wir sprachen mit einer Mischung aus OEM-seitigen, komponentenseitigen, Verkehrsbehörden- und Betreiber-Stakeholdern in den wichtigsten Regionen und nutzten diese Erkenntnisse anschließend, um Annahmen zur Akzeptanz, typische Ausschreibungsbedingungen und realistische Lieferzeitpläne zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | Führungskräfte (CXOs): 22 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 21 % | Europa, Naher Osten und Afrika: 37 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 57 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem marktspezifischen Top-down-Aufbau, bei dem wir den adressierbaren Nachfragepool anhand von Ersatzzyklen für Transitflotten, Zielen für emissionsfreie Busse und ausschreibungsgebundener Beschaffungstransparenz rekonstruieren und diesen dann in erwartete Lieferungen von Brennstoffzellen-Elektrobussen übersetzen. Nachdem das Nachfragegerüst aufgebaut ist, bestätigen wir die Gesamtwerte durch selektive Bottom-up-Prüfungen, einschließlich Stichproben von Preisspannen pro Bus nach Größenklasse, bekannten Einsatzbatches und angebotsseitigen Kanalprüfungen, ob die Volumina realisierbar sind.
Zu den wichtigsten Eingaben im Modell gehören Busliefervorlaufzeiten, die Bereitschaft von Wasserstoffkorridoren für Depots, die durchschnittliche Verkaufspreisentwicklung nach Buslänge und Leistungsklasse, der Anteil der Strecken, die schnelles Betanken und längere Reichweite erfordern, sowie politische Compliance-Termine, die Bestellungen vorziehen. Die Prognose wird mithilfe einer Szenarioanalyse durchgeführt, die durch Expertenmeinungen unterstützt wird, da der Zeitpunkt der Programmfinanzierung und die Infrastrukturbereitschaft von Jahr zu Jahr variieren können. Wo öffentliche Informationen dünn sind, werden Lücken durch konservative Akzeptanzkurven geschlossen, die nach primären Prüfungen überarbeitet werden, um zu bestätigen, ob geplante Aufträge die Vertrags- und Lieferphase erreichen.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden mit unabhängigen Signalen abgeglichen, wie angekündigten Beschaffungsvergaben, Lieferregistrierungen, sofern verfügbar, und Kommentaren zur Lieferantenkapazität, und ungewöhnliche Sprünge werden zur Überprüfung markiert. Wenn eine Region eine starke Veränderung zeigt, die nicht durch politisches Timing oder den Ausbau der Infrastruktur gestützt wird, überprüfen wir die Annahmen erneut und nehmen bei Bedarf erneut Kontakt zu den Quellen auf, um zu bestätigen, ob sich Zeitpläne verschoben haben.
Eine mehrstufige interne Überprüfung wird vor der Freigabe abgeschlossen, damit Berechnungslogik, Zeitpunkt der Währungsumrechnung und wichtige Annahmen über alle Regionen hinweg konsistent sind. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere Subventionsänderungen, große Flottenaufträge oder Versorgungsunterbrechungen ausgelöst werden. Vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Brennstoffzellen-Elektrobusse von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Brennstoffzellen-Elektrobusse unterscheiden sich häufig, weil jede Studie die Grenze um unterschiedliche Umsatzpositionen zieht, unterschiedliche Zeitpunkte für Lieferungen verwendet und eine eigene Preislogik anwendet. Einige Schätzungen vermischen auch geplante Einsätze mit bestätigten Aufträgen, was die Spanne in frühen Märkten vergrößern kann.
Realitätsprüfungen bei Fahrzeuglieferungen und die Verfolgung von Ausschreibungsvergaben sind die wichtigsten Anker, die Mordor Intelligence an Busse bindet, die innerhalb der angegebenen Jahre tatsächlich vertraglich vereinbart und geliefert werden. Dies trägt auch dazu bei, die Preisgestaltung an typischen Transaktionsbereichen statt an Prospektwerten auszurichten. Unterschiede entstehen auch dadurch, ob ein Herausgeber Wasserstoffinfrastrukturumsätze einbezieht, Hybridkonfigurationen auf dieselbe Weise zählt oder einen Konstantpreisansatz anstelle eines jahresspezifischen Währungszeitpunkts verwendet.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,36 Milliarden USD (2026) | |
| Fachverlag A | 2,21 Milliarden USD (2025) | Verwendet eine höhere Basis, indem ein breiteres Spektrum an Wasserstoffbus-Umsätzen berücksichtigt wird, und stützt sich offenbar auf eine breite Trendextrapolation, ohne Ankündigungen von Lieferungen zu trennen. |
| Regionale Unternehmensberatung B | 0,57 Milliarden USD (2024) | Tendiert dazu, den Markt ausschließlich als Wasserstoff-Brennstoffzellenbusse zu behandeln, und wendet möglicherweise eine engere geografische Abdeckung sowie konservative Beschaffungsannahmen an, die frühe Hochlaufprogramme untererfassen. |
Die Tabelle zeigt, dass die größten Unterschiede davon herrühren, was als Marktumsatz gezählt wird und wie streng der Lieferzeitpunkt behandelt wird. Indem die Schätzung auf Beschaffungssignale, Einsatzzeitpunkte und praktische Preisspannen zurückführbar bleibt, ist die resultierende Marktgröße für Planungsentscheidungen nachvollziehbar und reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Brennstoffzellenelektrobusse?
Er wurde 2026 auf USD 1,36 Milliarden bewertet und wird voraussichtlich bis 2031 USD 3,52 Milliarden erreichen, was eine CAGR von 21,03 % widerspiegelt.
Welche Region führt bei der Einführung von Brennstoffzellenelektrobussen?
Asien-Pazifik hält 43,26 % des globalen Umsatzes, angetrieben durch Chinas Tankstellenausbau und Koreas Sammelbestellungen.
Wie vergleichen sich Wasserstoffbusse mit Batterie-Elektrobussen hinsichtlich der Kosten?
Batteriemodelle bleiben auf städtischen Schleifen unter 200 km günstiger, aber Wasserstoff wird bei Reichweiten über 300 km wettbewerbsfähig, insbesondere wenn die Grüne-Wasserstoff-Preise sinken.
Was ist der Hauptwachstumstreiber für Wasserstoffbusse?
Verbindliche Nullemissionsflottenvorschriften in Nordamerika, Europa und Teilen Asiens schaffen gesicherte Nachfragepipelines, die OEM-Investitionen absichern.
Wie schnell kann ein Brennstoffzellenelektrobus betankt werden?
Typische Depotsysteme liefern eine vollständige 350-bar-Befüllung in 10–20 Minuten und ermöglichen so einen kontinuierlichen Mehrschichtbetrieb ohne lange Standzeiten.