
Automotive Fuel Cell Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
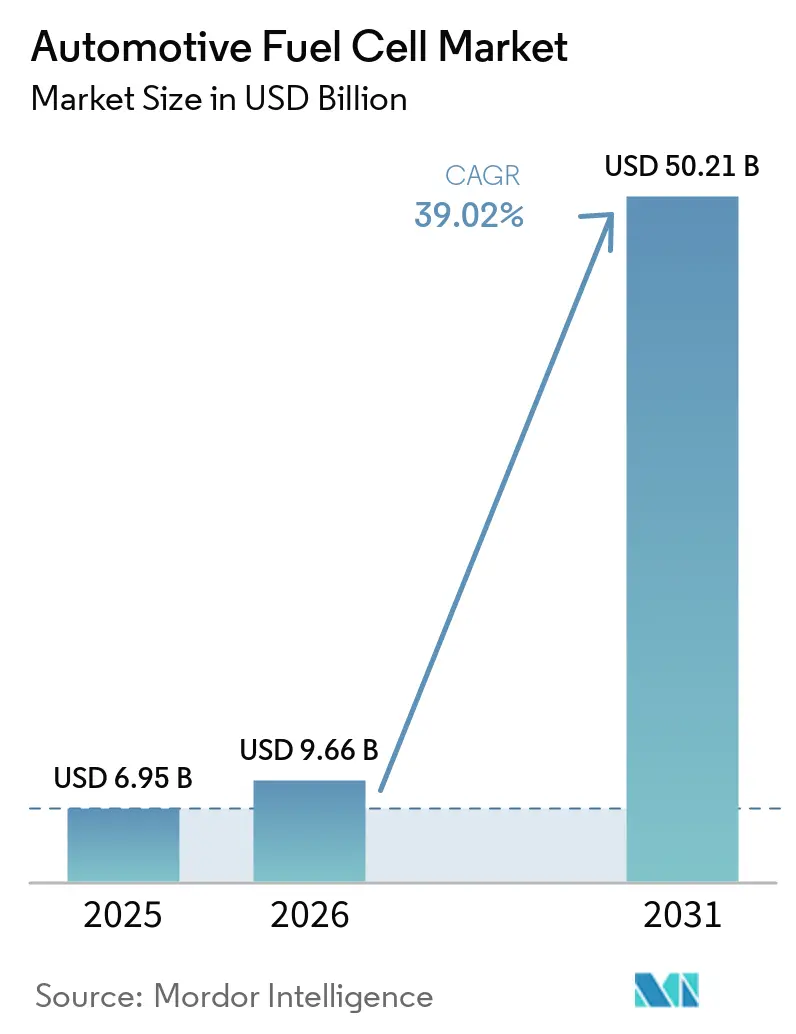
| Marktgröße (2026) | 9.66 Milliarden US-Dollar |
| Marktgröße (2031) | 50.21 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 39.02 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automotive Fuel Cell Marktanalyse von Mordor Intelligence
Der Automotive Fuel Cell Markt wurde im Jahr 2025 auf USD 6,95 Milliarden bewertet und wird voraussichtlich von USD 9,66 Milliarden im Jahr 2026 auf USD 50,21 Milliarden bis 2031 wachsen, mit einer CAGR von 39,02 % während des Prognosezeitraums (2026-2031). Strengere Nullemissionsvorschriften für Fahrzeuge, sinkende Brennstoffzellen-Stack-Kosten und der Ausbau von Wasserstoffkorridoren treiben den Automotive Fuel Cell Markt in Richtung großtechnischer Kommerzialisierung. Betreiber kommerzieller Fahrzeugflotten priorisieren Brennstoffzellen-Lkw und -Busse, um Gewichtsnachteile von Batterien zu vermeiden, während Personenkraftwagensprogramme von technologischen Übertragseffekten profitieren. Asien-Pazifik führt bei der frühen Markteinführung dank chinesischer Infrastruktursubventionen und japanischer Technologieführerschaft, und Europa beschleunigt sich aufgrund strenger CO₂-Normen. Die Wettbewerbsintensität nimmt zu, da traditionelle Erstausrüster Partnerschaften mit spezialisierten Stack-Lieferanten eingehen, um das Risiko der Hochskalierung zu mindern und Platingruppenmetalle zu sichern.
Wichtigste Erkenntnisse des Berichts
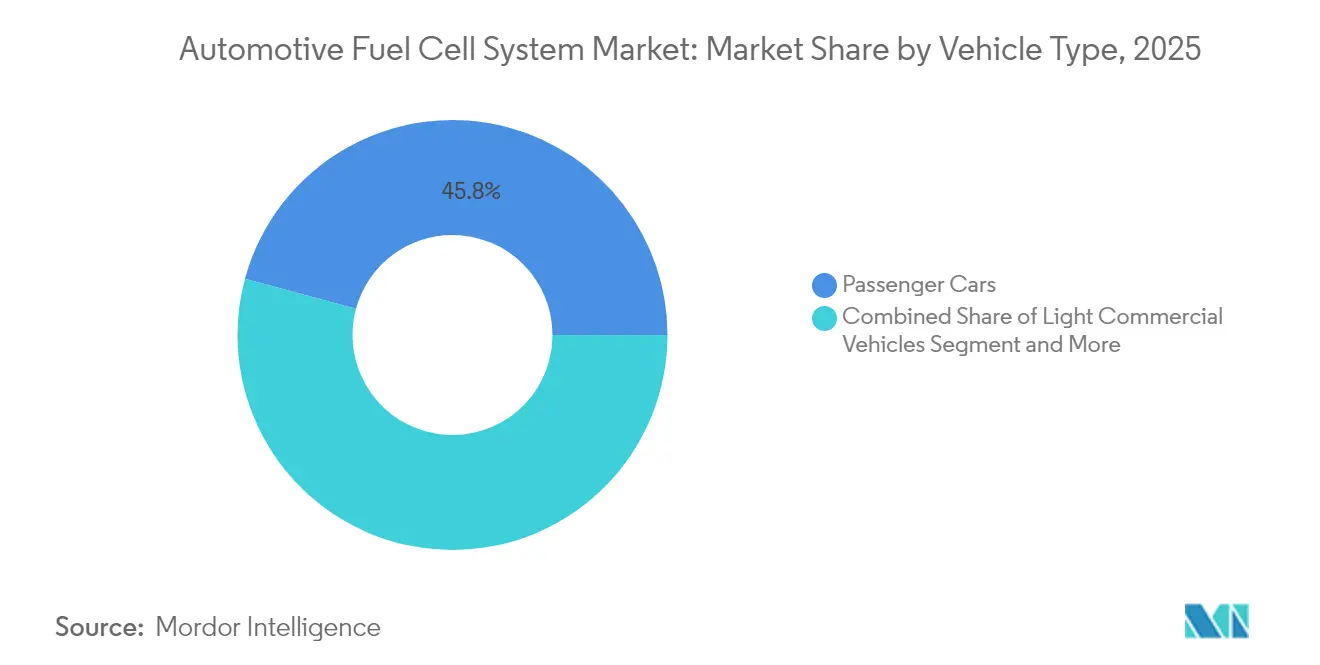
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 45,78 % am Automotive Fuel Cell Markt, während mittelgroße und schwere Nutzfahrzeuge bis 2031 mit einer CAGR von 39,60 % vorankommen.
- Nach Antriebsart dominierten Frontantriebskonfigurationen im Jahr 2025 mit einem Anteil von 56,30 % an der Automotive Fuel Cell Marktgröße, während Allradantriebssysteme bis 2031 voraussichtlich mit einer CAGR von 26,40 % wachsen werden.
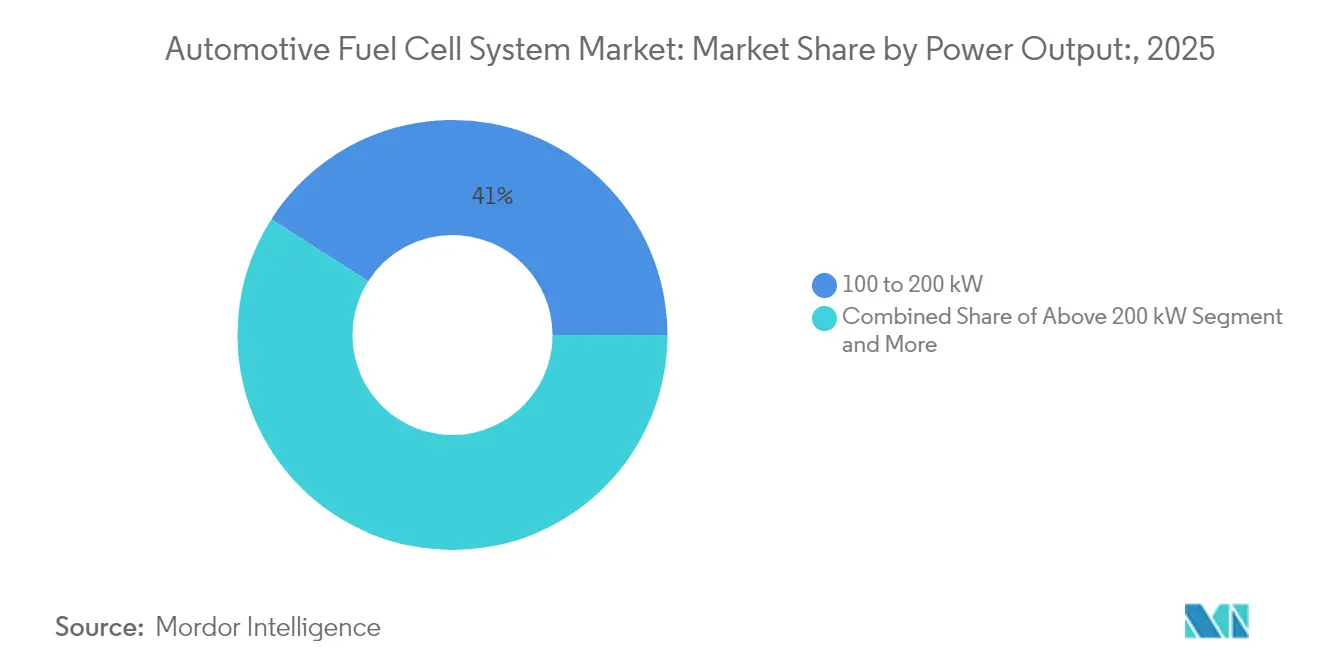
- Nach Leistungsabgabe entfielen 100- bis 200-kW-Systeme im Jahr 2025 auf einen Anteil von 40,95 % an der Automotive Fuel Cell Marktgröße, und Systeme über 200 kW steigen im gleichen Zeitraum mit einer CAGR von 30,10 %.
- Nach Antriebsart dominierten FCEVs im Jahr 2025 mit einem Anteil von 91,10 %, während Hybrid-Brennstoffzellenkonfigurationen bis 2031 voraussichtlich eine CAGR von 32,80 % verzeichnen werden.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 53,70 %; Europa wird bis 2031 voraussichtlich mit einer CAGR von 28,10 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Automotive Fuel Cell Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Strengere CO₂- und Nullemissionsvorschriften in wichtigen Automobilmärkten | +8.2% | Global, mit Schwerpunkt auf EU, Kalifornien, China | Mittelfristig (2-4 Jahre) |
| Sinkende USD/kW-Stack-Kosten durch Skalierung und Katalysatoreinsparung | +7.8% | Globale Fertigungszentren: Japan, Südkorea, Deutschland | Kurzfristig (≤ 2 Jahre) |
| Schneller Ausbau öffentlicher H₂-Betankungskorridore | +6.5% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und EU | Mittelfristig (2-4 Jahre) |
| Kauf- und Steueranreize für FCEV-Flotten | +5.1% | Nordamerika, EU, ausgewählte Asien-Pazifik-Märkte | Kurzfristig (≤ 2 Jahre) |
| Absichtserklärungen für Nullemissions-Langstreckenflotten | +4.7% | Globale Logistikkorridore, Hafenstädte | Langfristig (≥ 4 Jahre) |
| Unternehmensverträge für erneuerbare Wasserstoffabnahme in Verbindung mit FCEV-Nutzung | +3.9% | Industriecluster in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere CO₂- und Nullemissionsvorschriften treiben die Nutzung durch kommerzielle Flotten an
Californiens Advanced Clean Fleets-Regelung und die CO₂-Normen der EU für schwere Nutzfahrzeuge verpflichten Hersteller und Flottenbetreiber, bis Mitte der 2030er Jahre auf emissionsfreie Lkw umzustellen[1]Eamonn Mulholland, Die überarbeiteten CO2-Normen für schwere Nutzfahrzeuge in der Europäischen Union,
ICCT, theicct.org., was die Nachfrage nach Brennstoffzellen-Antriebssystemen verankert. Dieser Wandel beschleunigt auch die Investitionen in Brennstoffzellen-Antriebssysteme, insbesondere für schwere Nutzfahrzeuge, bei denen große Reichweite, schnelles Betanken und hohe Nutzlastkapazität entscheidend sind. Flottenmanager schätzen die Energiedichte von Wasserstoff, da jedes Kilogramm Batteriegewicht die Nutzlasterlöse schmälert. Regulatorische Planungssicherheit beschleunigt die Beschaffungszyklen, insbesondere im Hafennahverkehr und auf Fernstreckenkorridoren. OEMs behandeln Compliance-Volumina mittlerweile als Grundnachfrage, was mehrjährige Lieferverträge mit Brennstoffzellenlieferanten ermöglicht. Nachgelagerte Infrastrukturförderungen verringern die Gesamtbetriebskostenlücke gegenüber Diesel weiter.
Kostensenkung bei Brennstoffzellen-Stacks beschleunigt die kommerzielle Rentabilität
Toyotas neuester Gen-2-Stack landet bei USD 45 pro kW nach einem Kostenrückgang von 65 % seit 2020, dank geringerer Platinbeladung und automatisierter Membran-Elektroden-Montage. Volumina über 50.000 Einheiten pro Jahr unterstützen Lernkurveneffekte, die USD 30 pro kW bis 2027 anpeilen. Die Haltbarkeit überschreitet jetzt 25.000 Stunden, was die Restwertbedenken von Leasinggesellschaften mindert. Da sich die Kostenparität nähert, gewinnt der Automotive Fuel Cell Markt einen klareren Weg zu zweistelliger Akzeptanz in schweren Nutzfahrzeugsegmenten.
Der Aufbau von Wasserstoffinfrastruktur schafft Netzwerkeffekte
Im Jahr 2024 wurden weltweit rund 125 neue Wasserstofftankstellen eröffnet: 42 in Europa, rund 30 in China, 25 in Südkorea, 8 in Japan und 13 in Nordamerika,[2]"Meilenstein erreicht: 2024 über 1.000 Wasserstofftankstellen weltweit in Betrieb", TUV SUD, tuvsud.com. und es wird im Rahmen des Nationalen Wasserstoffplans alle drei Tage ein neuer Standort hinzugefügt. Europa folgt mit verbindlichen Zielvorgaben für 1.000 Stationen entlang des TEN-T-Kernnetzes bis 2030. Die Stationsdichte entlang von Güterverkehrskorridoren reduziert die Reichweitenangst und steigert die Flottenauslastung. Private Investoren sehen steigende Durchsätze, die die Auslastung über die 30-%-Gewinnschweile in reifen Clustern heben. Jeder neue Korridor verstärkt die Nachfrage und festigt einen positiven Rückkopplungszyklus für den Automotive Fuel Cell Markt.
Flottenankaufanreize gleichen anfängliche Kostenaufschläge aus
Der US-amerikanische Inflation Reduction Act gewährt bis zu USD 40.000[3]"Commercial Clean Vehicle Credit", IRS, irs.gov. pro Brennstoffzellen-Lkw und einen zusätzlichen Investitionssteuerkredit von 30 % für Wasserstoff-Betankungsanlagen. Deutschland, Frankreich und Südkorea gewähren ähnliche Kaufsubventionen, die die Amortisationszeiten in vielen Einsatzzyklen auf unter vier Jahre verkürzen. Flottenoperatoren beziehen Anreize in Lebenszykluskosten-Modelle ein, die Brennstoffzellen-Nutzer gegenüber Diesel-Umrüstungen begünstigen. Politische Entscheidungsträger konzentrieren Subventionen gezielt auf schwerere Fahrzeugklassen, um Segmente zu priorisieren, in denen Wasserstoff am wettbewerbsfähigsten ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Lieferkosten von grünem und blauem Wasserstoff | -4.8% | Global, insbesondere in Regionen ohne industrielle Wasserstoffcluster | Mittelfristig (2-4 Jahre) |
| Geringe Dichte der Betankungsinfrastruktur außerhalb von Pilotkorridoren | -3.2% | Ländliche und Sekundärmärkte weltweit | Kurzfristig (≤ 2 Jahre) |
| Anfälligkeit der Lieferkette für Platingruppenmetalle | -2.7% | Globale Lieferketten, konzentriert in Südafrika | Langfristig (≥ 4 Jahre) |
| Langwierige Zertifizierung von 700-Bar-Verbundtanks | -1.9% | Märkte mit strengen Sicherheitsvorschriften | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Wasserstoffproduktionskosten hemmen die Marktexpansion
Grüner Wasserstoff kostet im Durchschnitt USD 4-6 pro kg, doppelt so viel wie das Kostenziel für Dieselparität im Langstreckengüterverkehr. Die Wirtschaftlichkeit von blauem Wasserstoff hängt von der Kohlenstoffabscheidekapazität ab, die geografisch begrenzt bleibt. Der Transport fügt USD 1-2 pro kg für gelieferten Wasserstoff in Märkten ohne Pipeline-Zugang hinzu. Konkurrierende industrielle Abnehmer erhöhen die Preisvolatilität und erschweren die Flottenbudgetierung. Bis die Preise für erneuerbare Energie sinken oder die Elektrolyse-Skalierung verbessert wird, muss der Automotive Fuel Cell Markt auf politische Instrumente zurückgreifen, um die Lücke zu überbrücken.
Infrastrukturlücken begrenzen die geografische Entwicklung
Die Wasserstoffbetankung bleibt auf Pilotcluster konzentriert; viele ländliche Güterverkehrsrouten verfügen noch immer über keine einzige 700-Bar-Station. Die Auslastung in frühen Märkten liegt häufig unter 25 %, was private Investoren abschreckt. Die Stationskapitalkosten von rund USD 3 Millionen belasten den ROI bei geringer Fahrzeugdichte. Sicherheitsgenehmigungen für 700-Bar-Verbundtanks verlängern die Vorlaufzeiten zusätzlich. Die resultierende Henne-Ei-Problematik verlangsamt die Einführung von Personenkraftwagen und veranlasst Erstausrüster, sich auf die depot-interne Betankung für Lkw und Busse zu konzentrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Kommerzielle Flotten treiben die Skalierung voran
Personenkraftwagen hielten im Jahr 2025 einen Marktanteil von 45,78 %, während mittelgroße und schwere Nutzfahrzeuge eine CAGR von 39,60 % verzeichnen. Gewerbliche Betreiber schätzen die schnelle Betankung und die große Reichweite, die Wasserstoff auf festen Routen bietet. Gesamtbetriebskosten-Modelle zeigen eine Break-even-Schwelle gegenüber Diesel bereits im Jahr 2027 beim Hafennahverkehr in Kalifornien, ausgehend von einem gelieferten Wasserstoffpreis von USD 3 pro kg. Depot-Betankung vermeidet Lücken in der Einzelhandelsinfrastruktur und maximiert die Lkw-Betriebszeit. Globale Logistikunternehmen wie Amazon, DHL und UPS haben Hunderte von Brennstoffzellen-Lieferwagen bestellt und damit sichtbare Skalierungssignale für Lieferanten gesetzt.
Die Einführung bei Personenkraftwagen bleibt strategisch für die Markenpositionierung, ist jedoch beim Volumen nachrangig. Toyota und Hyundai nutzen Limousinen mit begrenzter Produktion zur Validierung der Haltbarkeit und zur Vertrautmachung von Technikern, doch der Investitionsschwerpunkt verlagert sich nun auf kommerzielle Plattformen. Städtische Verkehrsbetriebe führen Brennstoffzellen-Busse auf stark frequentierten Routen ein und erweitern so den Automotive Fuel Cell Markt weiter. Im Prognosezeitraum werden kommerzielle Flotten voraussichtlich die Stack-Volumina ankern, was die Lieferkettenreife vorantreibt, die letztendlich auch Personenwagenmodellen zugute kommt.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich


Nach Antriebsart: Leistungsorientierter Allradantrieb gewinnt Marktanteile
Frontantriebsmodelle eroberten 2025 einen Anteil von 56,30 %, da die einfachere Packagingkonstruktion die Kosten niedrig hält. Automobilhersteller montieren Stacks unter der Motorhaube und Gastanks hinten und nutzen dabei etablierte Plattformen. Allradantrieb sollte jedoch jährlich um 26,40 % wachsen, da Premiummarken Dual-Motor-SUVs vorstellen, die sportlich-geländegängige Dynamik versprechen. BMWs Wasserstoff-X5-Prototyp demonstriert überlegene Kälteleistung im Vergleich zu Batterie-Mitbewerbern und unterstreicht das Interesse am Allradantrieb. Hinterradantriebs-Lkw nutzen den Unterrahmenraum, um größere Wasserstoffzylinder ohne Nutzlastverlust unterzubringen.
Die Vielfalt der Antriebsarten signalisiert Marktreife: Frühe Anwender zielten auf Compliance-Nischen ab, während Fahrzeuglinien der nächsten Generation Wasserstoff als Leistungsproposition positionieren. Mehrmotoriges Drehmoment-Vektoring ermöglicht Marketingbotschaften rund um Bergabschleppen und Geländeagilität, mit denen Batteriepakete unter hohen Lasten kaum mithalten können. Da Erstausrüster Brennstoffzellen-Module in Skateboard-Elektrofahrzeugarchitekturen integrieren, wird die Antriebsstrangflexibilität kein Problem mehr sein und den Automotive Fuel Cell Markt weiter erweitern.
Nach Leistungsabgabe: Hochleistungsmodule erfüllen die Anforderungen des Schwerlastbereichs
Systeme mit 100-200 kW hielten 2025 einen Marktanteil von 40,95 % und sind auf Langstrecken-SUVs und Regionalverkehrs-Lkw ausgerichtet. Module über 200 kW steigen jedoch mit einer CAGR von 30,10 %, da Langstrecken-Zugmaschinen dieselähnliche Bergsteigleistung benötigen. Der gemeinsame 300-kW-Demonstrator von Cummins und Daimler hat 1 Million Testkilometer absolviert und das Hochtemperaturlastmanagement validiert. Im städtischen Logistikbereich eignen sich Sub-100-kW-Stacks für Letzte-Meile-Transporter, die kontinuierlich zwischen Depot und Stadtzentrum pendeln.
Hardware-Modularität ermöglicht es Erstausrüstern, 30-kW-Platten zu leistungsstärkeren Arrays zu stapeln oder Brennstoffzellen- und Batteriepakete für hybrides Lastmanagement zu kombinieren. Kühlsystem-Upgrades, fortschrittliche Bipolarplatten und verstärkte Luftverdichter halten die Leistung an steilen Steigungen ohne Drosselung aufrecht. Die Investitionskosten pro Kilowatt sinken in der Großmodulklasse schneller und verringern den Aufpreis bei schweren Lkw. Die kontinuierliche Leistungsskalierung erweitert die adressierbaren Fahrzeugklassen von Wasserstoff und festigt eine vielfältige Lieferbasis im Automotive Fuel Cell Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Antriebstechnologie: Hybride überbrücken die Kostenlücke
FCEVs kontrollierten 91,10 % des Anteils der Neuzulassungen im Jahr 2025, doch Hybrid-Brennstoffzellen-Konfigurationen werden mit einer CAGR von 32,80 % prognostiziert, da Automobilhersteller Stacks verkleinern und Strom mit Batterien puffern. Hyundais XCIENT-Konzept reduziert die Stackgröße um 20 % und nutzt ein 60-kWh-Lithium-Ionen-Paket für Beschleunigungsschübe, wodurch der Wasserstoffverbrauch im städtischen Stop-and-Go-Verkehr sinkt. Der Ansatz senkt den Platinbedarf pro Fahrzeug und mindert das Materialversorgungsrisiko.
Energiemanagement-Algorithmen entscheiden, ob Strom aus dem Paket entnommen oder der Stack an seinem Effizienz-Optimalpunkt betrieben wird. Diese Hybridisierung verbessert die Pfad-zu-Rad-Effizienz im Stauverkehr und bewahrt gleichzeitig die Langstreckenkapazität für Überlandfahrten. Für kostensensible Personenfahrzeugsegmente bieten Hybride eine Preisbrücke, bis die Stack-Kosten auf Massenmarktziele treffen, und beschleunigen so die Akzeptanz der Verbraucher im Automotive Fuel Cell Markt.
Geografische Analyse
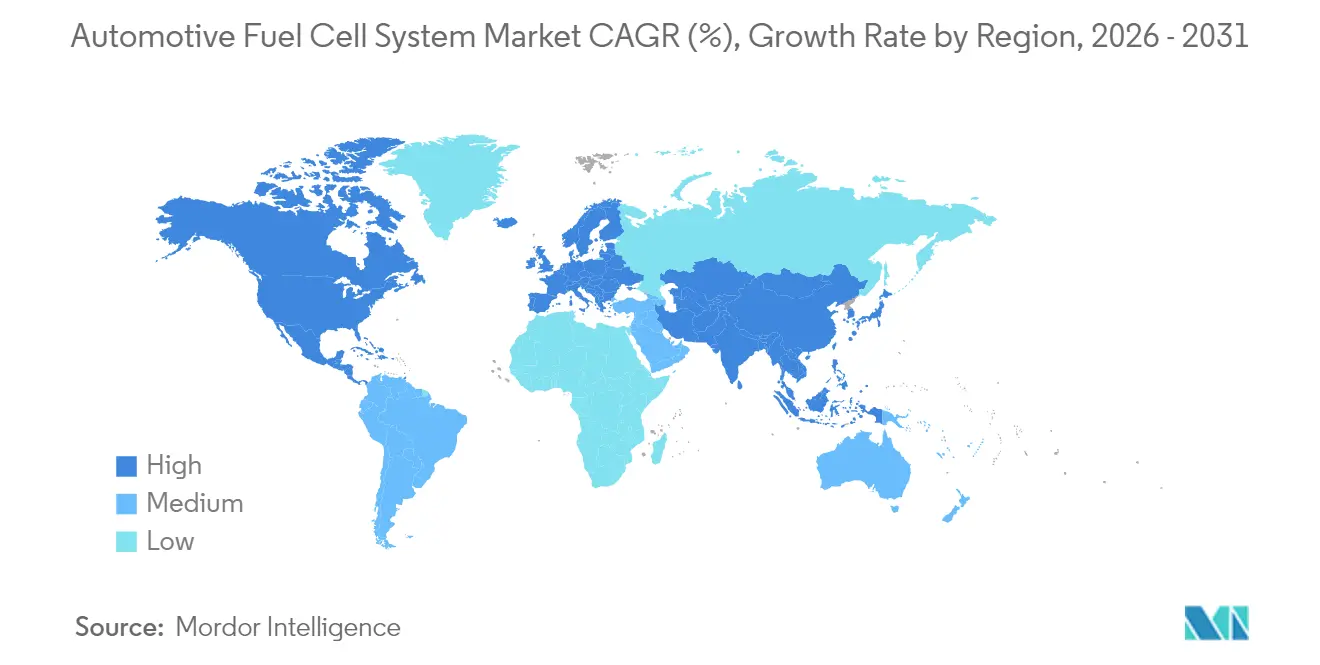
Asien-Pazifik erwirtschaftete im Jahr 2025 53,70 % der globalen Umsätze, gestützt durch Chinas Nationalen Wasserstoffplan, der 1 Million Brennstoffzellenfahrzeuge bis 2030 anstrebt. Provinzielle Subventionen, die 40 % der Fahrzeugkosten abdecken, haben OEM-Joint-Ventures angezogen, während staatliche Energieunternehmen 1.200 öffentliche Stationen schnell vorangetrieben haben. Japans Grüne Wachstumsstrategie hält Mirai-Limousinen in Taxiflotten und strebt 900 Stationen bis 2030 an, um die inländische Stack-Nachfrage aufrechtzuerhalten. Südkorea koppelt einen Wasserstoffproduktions-Fahrplan mit Hyundais Lieferkettencluster und positioniert das Land als Exportzentrum für 700-Bar-Tanks.
Europa strebt eine CAGR von 28,10 % an, da die EU-Verordnung über alternative Kraftstoffinfrastruktur die Mitgliedstaaten verpflichtet, alle 200 km entlang des TEN-T-Kernnetzes Wasserstoffstationen zu errichten. Deutschlands Nationales Innovationsprogramm finanziert sowohl Busse als auch Langstrecken-Lkw, während Frankreich Wasserstoff-Betankungsstellen mit erneuerbarer Elektrolysekapazität verknüpft. Nordische Länder erproben Wasserstoff-Fähren und schwere Lkw, die Güterverkehr, Schifffahrt und Energiedekarbonisierung integrieren. Die Nutzung durch Nutzfahrzeuge übertrifft die Einführung bei Personenkraftwagen, da unternehmerische ESG-Ziele mit ambitionierten CO₂-Reduktionspfaden übereinstimmen.
Nordamerika liegt bei der Stationsdichte zurück, gewinnt jedoch durch synchronisierte Bundes- und Landesanreize an Dynamik. Allein Kalifornien beherbergt 60 % der öffentlichen US-Stationen und nutzt den Low Carbon Fuel Standard, um erneuerbaren Wasserstoff an der Zapfsäule zu subventionieren. Der Wasserstoffproduktionskredit von USD 3 pro kg aus dem Inflation Reduction Act katalysiert neue Elektrolyseprojekte in Texas und im Mittleren Westen. Kanada nutzt reichlich vorhandene Wasserkraft, um Exportkorridore in den US-amerikanischen Pazifischen Nordwesten zu planen und Lkw-Routen von Vancouver bis Los Angeles anzuvisieren. Insgesamt deuten diese Entwicklungen auf konvergierende politische Rahmenbedingungen hin, die das langfristige Wachstum des Automotive Fuel Cell Markts untermauern.

Wettbewerbslandschaft
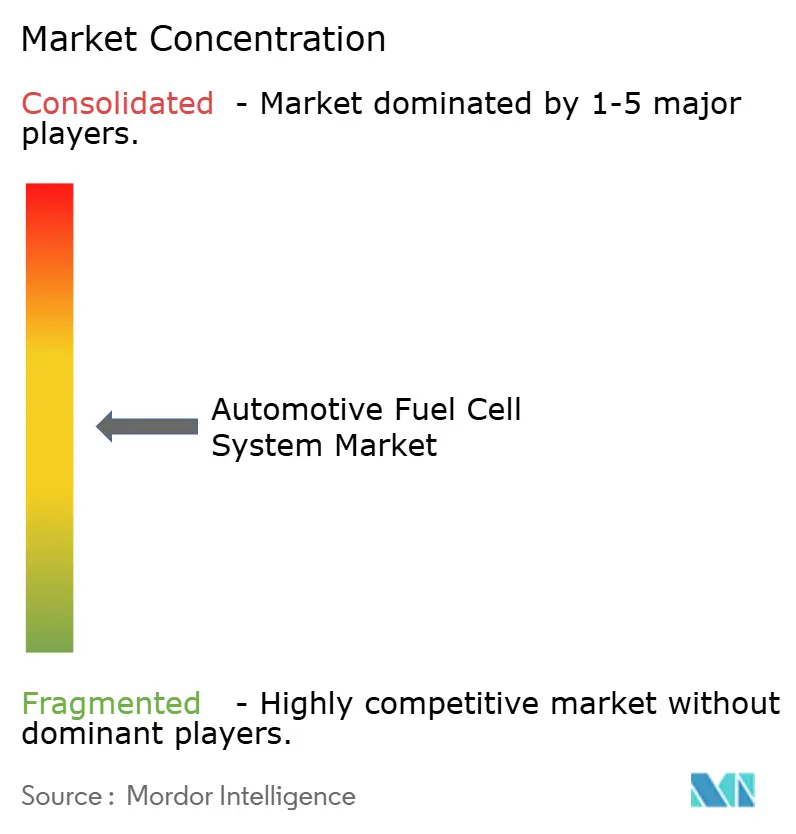
Der Markt bleibt mäßig fragmentiert, wobei die fünf größten fahrzeugintegrierenden Erstausrüster und die fünf führenden unabhängigen Stack-Lieferanten zusammen rund 55 % der gelieferten Kapazität im Jahr 2024 kontrollieren. Toyota und Hyundai verankern Personenwagenplattformen, während Ballard, Plug Power und Cummins im Schwerlastbereich führend sind. Diese zweigleisige Struktur zwingt Erstausrüster ohne unternehmenseigene Stacks, langfristige Lieferverträge zu sichern, wie z. B. Volvos verbindliche Vereinbarung mit Cellcentric für Lkw-Volumina 2027. Spezialisierte Lieferanten differenzieren sich durch Leistungsdichte und Garantien auf Gesamtbetriebskosten, oft in Verbindung mit Wasserstoffabnahmeverträgen.
Strategische Allianzen nehmen zu. Die Honda-GM Fuel Cell System Manufacturing LLC hat die Serienproduktion in Ohio aufgenommen und teilt Fabriksgemeinkosten, um die Kosten pro Stack zu halbieren. BMW bezieht Hochdrucktanks vom Faurecia-Michelin-Gemeinschaftsunternehmen Symbio, was den Skalierungsbedarf bei der Verbundzylinderherstellung unterstreicht. Inzwischen integrieren Tier-1-Lieferanten wie Bosch die Membranbeschichtung und Balance-of-Plant-Elektronik vertikal und streben nach Margenerfassung über das Stack-Subsystem hinaus.
Neue Marktteilnehmer verfolgen Nischenanwendungen. Nikola zielt auf Schlafkabinen-Zugmaschinen für Langstreckenrouten ab; Quantron verkauft Brennstoffzellen-Umrüstkits für Diesel-Lkw. Chinesische Startups wie H-Energy nutzen heimische Subventionen, um Stack-Chemien in hohen Volumina weiterzuentwickeln. Da Fusionen und Übernahmen zunehmen, werden Skalierungsvorteile voraussichtlich zugunsten vertikal integrierter Akteure kippen, doch Nischeninnovatoren behalten Spielraum in spezialisierten Flotten. Nachhaltige Kostensenkungen und Lieferkettenlokalisierung werden die langfristigen Positionen im Automotive Fuel Cell Markt bestimmen.
Führende Unternehmen der Automotive Fuel Cell Branche
Ballard Power Systems Inc.
Doosan Fuel Cell Co Ltd
Plug Power
Nuvera Fuel Cells LLC
Cummins Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Gewerbliche Flotten definieren weiterhin den klarsten Kommerzialisierungspfad für Automobil-Brennstoffzellen und schaffen Chancen im Bereich der depotbasierten Betankung und des Korridorbetriebs, wo Verfügbarkeit und Nutzlast am wichtigsten sind. Dies zeigt sich in OEM- und Zulieferermaßnahmen, die schwere Nutzfahrzeugplattformen bevorzugen: Daimler Truck skizzierte eine Kleinserienproduktion von 100 Einheiten des Mercedes-Benz NextGenH2 Truck in seinem Werk Wörth ab Ende 2026, unterstützt durch deutsche öffentliche Fördermittel, während Hyundai eine XCIENT Fuel Cell Class-8-Flotte in Uruguay im Rahmen eines integrierten Solar-zu-Wasserstoff-Logistikprojekts einsetzte. Der Ausbau von Wasserstofftankstellen (über 1.000 Stationen weltweit in Betrieb im Jahr 2024, laut Berichtskontext) erweitert zudem die adressierbaren Einsatzzyklen für Busse und regionalen Transport, insbesondere in Märkten, die durch verbindliche Netzwerkziele wie die TEN-T-Abdeckungsanforderungen Europas verankert sind.
Der Ausbau der Lieferkette und Kostensenkungsprogramme schaffen Freiraum für Komponentenhersteller und Integratoren bei Stacks, Peripheriesystemen (Balance-of-Plant) und Hochdruckspeicherung, zusammen mit lokalisierten Fertigungsstandorten. Hyundais Produktionsanlage für Wasserstoff-Brennstoffzellen in Ulsan (geplante Jahreskapazität von 30.000 Einheiten bis 2027) verdeutlicht den Übergang von Pilotvolumen zu integrierter Fertigung, während Toyota Motor North America die Gen-3-Brennstoffzellentechnologie für gewerbliche Anwendungen vorstellte. OEMs haben zudem begonnen, ihre Kapazitätspläne aufgrund uneinheitlicher Nachfragesignale bei Personenkraftwagen neu zu takten, wie Hondas Neubewertung eines eigenen Werks für Brennstoffzellenmodule der nächsten Generation in Japan zeigt. Kurzfristige Chancen konzentrieren sich daher auf flottengestützte Beschaffung, langfristige Service- und Lieferverträge für Bus- und Lkw-Plattformen sowie Projekte, die Fahrzeuge mit Wasserstoffversorgung (Elektrolyse, Vor-Ort-Speicherung und Abgabe) bündeln, was die im Berichtskontext diskutierte Kostenbarriere für gelieferten Wasserstoff unterstützt.
Aktuelle Branchenentwicklungen
- Juni 2026: Ballard Power Systems gab eine Bestellung über 15 MW (150 Einheiten) von FCmove-HD+ 100-kW-Brennstoffzellenmodulen für die netzunabhängige stationäre Stromerzeugung bekannt, wobei die Lieferungen in der zweiten Hälfte 2026 beginnen. Obwohl außerhalb des straßengebundenen Antriebs, unterstützt die Bestellung eine höhere Werksauslastung und Modulstandardisierung, die sich auf die Fertigungsökonomie im Automobilbereich übertragen kann.
- Juli 2025: Doosan Fuel Cell begann mit der Serienproduktion von Brennstoffzellen-Stromsystemen unter Verwendung der Ceres-Technologie in seiner Anlage in Jeollabuk-do, Südkorea, mit einer angestrebten Jahreskapazität von umgerechnet 50 MW elektrischer Leistung. Die Bestellung erweitert das asiatische Angebot und erhöht den Wettbewerbsdruck auf Modullieferanten, die schwere Mobilitätsprogramme bedienen.
- Mai 2024: Plug Power gab Integrationsarbeiten für einen mittelschweren Class-6-Brennstoffzellen-Elektro-Lkw bekannt, der von seiner ProGen-Brennstoffzellentechnologie angetrieben wird. Diese Anstrengung erweitert die Anwendungsfälle im Mid-Mile-Bereich für Brennstoffzellenantriebe und stärkt die Rolle vorkonfektionierter Brennstoffzellensysteme bei der Beschleunigung von Flottentests und Kommerzialisierung.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in Straßenfahrzeugen eingesetzten Brennstoffzellensysteme, gezählt dort, wo sie als Teil des Antriebssystems installiert sind, und ausgewiesen als Umsatz in USD auf globaler Ebene.
Ausschlüsse aus dem Umfang: Wasserstoffproduktion, -speicherung und -betankungsinfrastruktur sind ausgeschlossen, ebenso wie nicht-automotive Brennstoffzellenanwendungen wie stationäre Stromversorgung und industrielle Anwendungen.
Segmentierungsübersicht
- Elektrolyttyp
- Polymer-Elektronenmembran-Brennstoffzelle
- Direktmethanol-Brennstoffzelle
- Alkalische Brennstoffzelle
- Phosphorsäure-Brennstoffzelle
- Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Kraftstofftyp
- Wasserstoff
- Methanol
- Leistungsabgabe
- Unter 100 kW
- 100 bis 200 kW
- Über 200 kW
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Spanien
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Grundstruktur des Modells aufzubauen und die wesentlichen Nachfragesignale zu identifizieren, die die Adoption von Automotive Fuel Cell antreiben. Wir stützten uns auf öffentliche Quellen wie nationale Verkehrs- und Energiebehörden, Wasserstoff- und Brennstoffzellen-Branchenverbände, Fahrzeugzulassungsstatistiken sowie Zoll- und Handelsdaten, die Komponentenströme anzeigen. Patentanmeldungen und begutachtete Fachzeitschriften wurden ebenfalls geprüft, um zu verfolgen, wie sich Stapelleistung und Haltbarkeitstrends verschieben, da diese Verschiebungen die Zusammensetzung der Leistungsklassen im Zeitverlauf beeinflussen.
Um die Größenbestimmung zu erden, haben wir auch Unternehmensberichte, Investorenpräsentationen, Pressemitteilungen und Verbandswebsites ausgewertet, die Einsätze und angekündigte Programme verfolgen. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz wurden genutzt, um die gemeldete Umsatzentwicklung und das Timing wichtiger Verträge gegenzuprüfen; eine Import- und Export-Sendungsdatenbank wurde selektiv eingesetzt, wo Handelssignale für Plausibilitätsprüfungen hilfreich waren. Die oben aufgeführten Sekundärquellen sind nur illustrativ; zusätzliche öffentliche Referenzen wurden ebenfalls gesichtet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Gespräche mit Personen, die in die Integration von Brennstoffzellenstapeln, die Fahrzeugprogrammplanung, die Komponentenversorgung und den Kundendienst eingebunden sind, da diese Rollen bestätigen können, was eingebaut und geliefert wird. Da die Adoption ungleichmäßig verläuft, wurden Interviews über APAC, EMEA und Amerika verteilt; die Gespräche dienten dazu, die Preisentwicklung, den Einsatzzeitplan und die Aufteilung zwischen reinen FCEV- und hybriden Brennstoffzellenkonfigurationen zu validieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 25 % | CXOs: 13 % | APAC: 37 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 43 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 44 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Fahrzeugeinsatzerwartungen nach Region aus angekündigten Programmen, politischen Zielen und dem Tempo kommerzieller Markteinführungen rekonstruiert und anschließend mithilfe von Leistungsabgabe- und Antriebsaufteilungen in den Wert des Brennstoffzellensystems übersetzt werden. Dieser Nachfragepool wird dann anhand von Eingaben wie jährlichen Lieferungen von Brennstoffzellenfahrzeugen nach wichtigen Märkten, typischen installierten Leistungsklassen (unter 100 kW, 100–200 kW und über 200 kW), dem Anteil von Personen- gegenüber Nutzfahrzeugplattformen sowie beobachteten Verschiebungen bei der Antriebstyp-Ausstattung geformt. Im Zeitverlauf wurden Stapelkostensenkungen und Lernkurven für Balance-of-Plant als wesentliche Preistreiber behandelt, und diese Annahmen wurden durch wiederholte Interviewprüfungen realistisch gehalten.
Um nicht auf einem einzigen Pfad zu beruhen, wurden selektive Bottom-up-Annäherungen zur Bestätigung herangezogen, darunter Lieferanten-Rollups für eine Stichprobe von Systemumsätzen sowie stichprobenartige Durchschnittsverkaufspreise multipliziert mit geschätzten gelieferten Systemvolumina für wichtige Plattformen. Wo die direkte Liefertransparenz schwach war, wurden Lücken durch Programmkapazitätsindikatoren und konservative Hochlaufprofile geschlossen und anschließend mit Interview-Feedback gegengeprüft. Für die Prognose wurde eine Szenarioanalyse eingesetzt, da politische Unterstützung, Flottenbeschaffungszyklen und Wasserstoffverfügbarkeit die Adoption schnell verschieben können; die Szenarien wurden an Konsenskorridoren verankert, die von Branchengesprächspartnern genannt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie regionaler Einsatzmeldungen, Produktions- und Liefertrajektorien sowie des impliziten Systemwerts pro Fahrzeug gegengeprüft, um Zahlen zu erkennen, die zu weit vom realen Verhalten abweichen. Zeigt ein Segment einen unerwarteten Sprung, werden die Treiber erneut überprüft, Annahmen verschärft und relevante Experten erneut kontaktiert, damit die Änderung nachvollziehbar ist. Vor der Freigabe wird das Modell in mehreren Schritten geprüft, einschließlich interner Kontrollen auf Einheitenkonsistenz, Währungszeitpunkt und Wachstumsratenrealismus über Regionen hinweg.
Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie größeren politischen Veränderungen oder großen Beschaffungsankündigungen. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch das Modell und die wichtigsten Eingaben durch, damit die Kunden eine aktuelle Sicht erhalten.
Marktgröße für Automotive Fuel Cell von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt können stark variieren, selbst wenn sie scheinbar dasselbe beschreiben, da Quellen nicht immer denselben Teil der Wertschöpfungskette zählen oder dieselbe Zeitplanung für Einsätze und Preise verwenden. Unterschiede entstehen auch dadurch, ob eine Studie auf angekündigte Ziele oder auf verifizierte Lieferungen setzt und wie schnell Kostensenkungen in die Systempreisgestaltung einfließen sollen.
Einige Schätzungen sind weit gefasst und können automotive Brennstoffzellensysteme mit angrenzenden Wasserstoff-Ökosystemumsätzen oder einer breiteren Fahrzeugwertperspektive vermischen. Bei Mordor Intelligence wird der Marktwert ausschließlich für Brennstoffzellensysteme gezählt, die im automobilen Antrieb eingesetzt werden, wobei die Leistungsabgabe- und Antriebsaufteilungen konsistent über Regionen hinweg angewendet und durch interviewgestützte Prüfungen zu Einsatzzeitpunkt und Durchschnittsverkaufspreisbewegung aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,95 Milliarden USD (2025) | |
| Global Consultancy A | 12,07 Milliarden USD (2025) | Die Schätzung scheint eine breitere Definition von Automotive Fuel Cell anzuwenden, mit weniger Klarheit darüber, ob nur der Umsatz mit Brennstoffzellensystemen oder ein breiteres Set an Fahrzeug- und verwandten Komponentenwerten gezählt wird, was das Gesamtergebnis für dasselbe Jahr nach oben treibt. |
| Industry Publisher B | 9,87 Milliarden USD (2025) | Das Ergebnis setzt wahrscheinlich einen schnelleren kurzfristigen Hochlauf bei Einsätzen und einen anderen Durchschnittsverkaufspreispfad nach Leistungsklasse voraus und zeigt nicht klar, wie hybride Brennstoffzellenkonfigurationen und regionale Markteinführungen normalisiert werden, was die Gesamtwerte nach oben verschieben kann. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus der Umfangsinterpretation und daraus, wie schnell Einsätze und Preisgestaltung in den frühen Jahren ansteigen dürfen. Indem der gezählte Wert an installierten automobilen Brennstoffzellensystemen verankert und Annahmen anhand von Einsatz- und Preisgestaltungsgesprächen überprüft werden, bleibt die Schätzung auf einen nachvollziehbaren und wiederholbaren Satz von Schritten zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Automotive Fuel Cell Markt im Jahr 2026?
Die Größe des Automotive Fuel Cell Markts beträgt USD 9,66 Milliarden im Jahr 2026.
Wie hoch ist die prognostizierte CAGR für Automotive Fuel Cell Fahrzeuge bis 2031?
Der Markt wird voraussichtlich mit einer CAGR von 39,02 % zwischen 2026 und 2031 wachsen.
Welche Region führt bei der aktuellen Einführung von Brennstoffzellenfahrzeugen?
Asien-Pazifik hält dank chinesischer und japanischer Programme 53,70 % des globalen Umsatzes.
Welches Fahrzeugsegment wächst am schnellsten?
Mittelgroße und schwere Nutzfahrzeuge verzeichnen bis 2031 eine CAGR von 39,60 %.
Was ist das größte Hindernis für eine breitere FCEV-Einführung?
Die hohen Lieferkosten von grünem und blauem Wasserstoff bleiben die primäre Einschränkung für die kurzfristige Expansion.
Seite zuletzt aktualisiert am:



