
Brennstoffzellenfahrzeug-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.64 Milliarden US-Dollar |
| Marktgröße (2031) | 6.16 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 30.27 % |
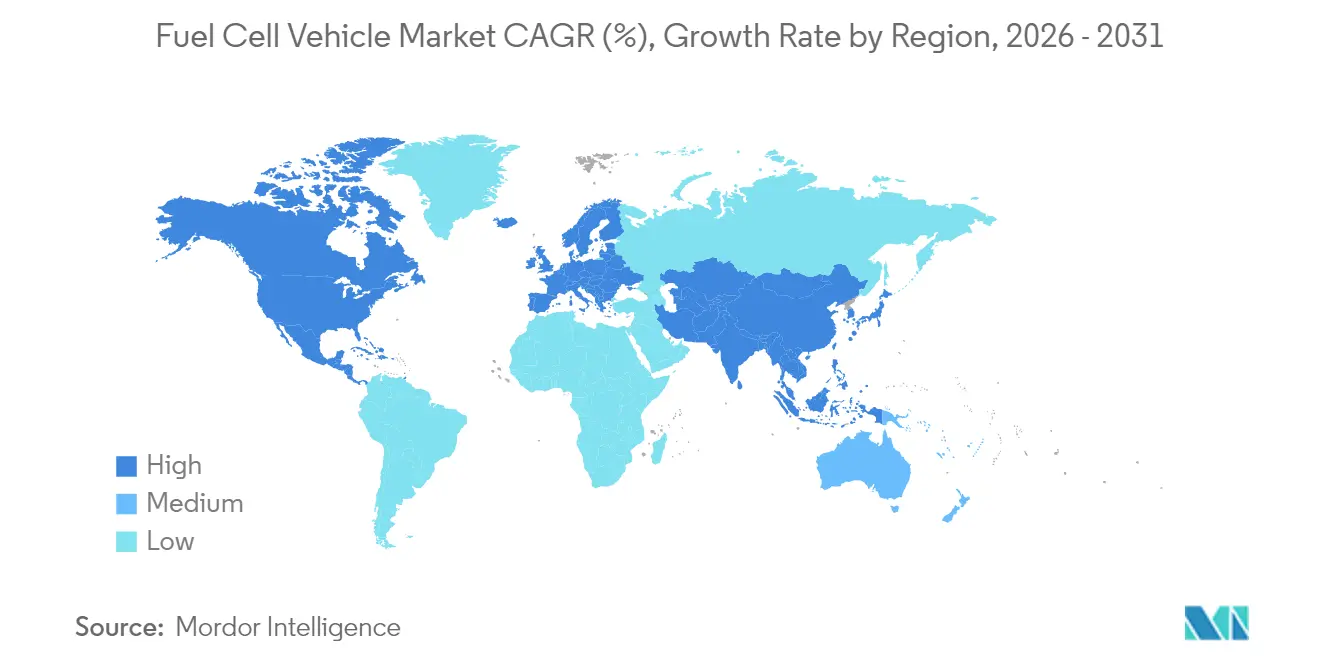
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Brennstoffzellenfahrzeug-Marktanalyse von Mordor Intelligence
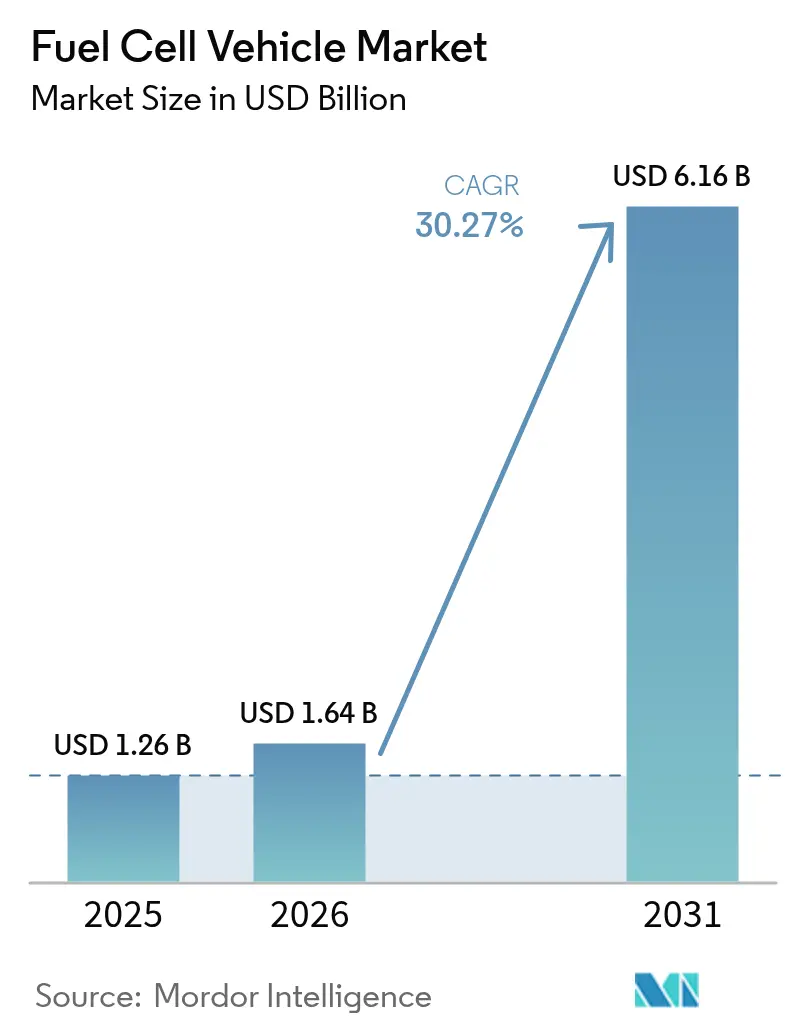
Die Größe des Brennstoffzellenfahrzeug-Marktes wird im Jahr 2026 auf 1,64 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 1,26 Milliarden USD, mit Projektionen für 2031, die 6,16 Milliarden USD zeigen, und einem Wachstum mit einer CAGR von 30,27 % über den Zeitraum 2026–2031. Diese Beschleunigung spiegelt einen grundlegenden Wandel von experimentellen Einsätzen hin zur kommerziellen Tragfähigkeit wider, angetrieben durch Schwerlastanwendungen, bei denen die Energiedichtevorteile von Wasserstoff gegenüber batterieelektrischen Alternativen wirtschaftlich überzeugend werden. Die Dynamik des Marktes resultiert aus konvergierenden politischen Rahmenbedingungen, insbesondere den 3 Milliarden USD an Produktionssteuergutschriften für Wasserstoff gemäß dem US-amerikanischen Inflation Reduction Act und dem EU-Netto-Null-Industriegesetz, das bis 2030 10 Millionen Tonnen erneuerbaren Wasserstoff anstrebt.[1]„Hydrogen Shot und regionale saubere Wasserstoff-Hubs,” US-Energieministerium, energy.gov.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielt Pkw im Jahr 2025 einen Marktanteil von 71,54 % am Brennstoffzellenfahrzeug-Markt, während Nutzfahrzeuge mit 47,10 % CAGR bis 2031 das höchste Wachstum verzeichneten.
- Nach Brennstoffzellentyp dominierte PEM mit einem Umsatzanteil von 90,85 % im Jahr 2025; SOFC-Reichweitenverlängerer sollen bis 2031 mit einer CAGR von 42,10 % wachsen.
- Nach Leistungsklasse verzeichnete das Segment über 200 kW eine CAGR-Führungsposition von 49,40 %, während das Segment 100 bis 200 kW mit 47,88 % den größten Anteil im Jahr 2025 behielt.
- Nach Komponente hielten Stapelmodule den größten Anteil von 43,70 %; Wasserstoffspeichersysteme wachsen bis 2031 mit einer CAGR von 41,95 %.
- Geografisch betrachtet entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 52,60 % am Brennstoffzellenfahrzeug-Markt; für Nordamerika wird bis 2031 eine CAGR von 46,85 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR des Marktes | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nationale Null-Emissions-Fahrzeug- und Wasserstoff-Fahrpläne | +8.5% | Global, mit stärkstem Einfluss in den USA, der EU, China und Südkorea | Mittelfristig (2–4 Jahre) |
| Wachsende Schwerlast-Brennstoffzellen-LKW-Pilotprojekte | +6.2% | Nordamerika & EU, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Chinas „Wasserstoffhafen”-Cluster | +4.8% | Kernraum asiatisch-pazifischer Raum, Ausweitung auf Häfen im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| IRA & EU-Netto-Null-Industrie-Steuergutschriften | +7.1% | Nordamerika & EU | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei der Ammoniak-zu-Wasserstoff-Umwandlung | +3.4% | Global, frühe Einführung in Seeschifffahrtskorridoren | Langfristig (≥ 4 Jahre) |
| OEM-Wechsel zu Methanol | +2.8% | EU & Nordamerika, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nationale Null-Emissions-Fahrzeug- und Wasserstoff-Fahrpläne treiben die Markttransformation voran
Staatliche Mandate gestalten die Einführung von Brennstoffzellenfahrzeugen durch koordinierte politische Rahmenbedingungen um, die gleichzeitig Angebots- und Nachfragebeschränkungen adressieren. Südkorea führt mit 14.500 Brennstoffzellen-Elektrofahrzeugen, was 33 % der weltweiten Einsätze entspricht, unterstützt durch Anreize, die die Fahrzeugkosten um etwa 50 % senken, und Zielen von 6,2 Millionen Wasserstofffahrzeugen bis 2040. Die Wasserstoffstrategie des US-Energieministeriums verteilt 9,5 Milliarden USD über das Bipartisan Infrastructure Law und zielt auf 10 Millionen Tonnen Jahresproduktion bis 2030 ab, während prognostiziert wird, dass 10–15 % der LKW bis 2050 Brennstoffzellen nutzen werden. Japans Gesetz zur Förderung der Wasserstoffgesellschaft legt 15-jährige Preisunterstützungsprogramme und die Entwicklung von Produktionszentren fest und strebt eine Wasserstoffversorgung von 12 Millionen Tonnen bis 2040 an. Diese koordinierten Ansätze schaffen sich selbst verstärkende Kreisläufe, bei denen Infrastrukturinvestitionen die Fahrzeugeinführung ermöglichen, was den Ausbau von Betankungsnetzen rechtfertigt. Chinas Zuteilung von 321 Millionen USD für die regionale Einführung von Brennstoffzellenfahrzeugen zeigt, wie zielgerichtete Finanzierung die Marktbildung über organische Wachstumsmuster hinaus beschleunigt.
Schwerlast-Brennstoffzellen-LKW-Pilotprojekte belegen kommerzielle Tragfähigkeit
Demonstrationen auf Frachtkorridoren beweisen die operative Überlegenheit von Brennstoffzellen-LKW in bestimmten Anwendungsfällen und schaffen replizierbare Geschäftsmodelle für einen breiteren Einsatz. Nikola führt die Einführung mit 90 im dritten Quartal 2024 ausgelieferten LKW an, was einem Wachstum von 3.000 % gegenüber dem Vorjahr entspricht, und etabliert gleichzeitig Wasserstoff-Betankungspartnerschaften auf wichtigen Frachtrouten. Daimler Trucks Flüssigwasserstoffsystem erreicht eine Reichweite von 650 Meilen bei einer Nutzlast von 45.000 Pfund und demonstriert einen Wettbewerbsvorteil gegenüber batterieelektrischen Alternativen bei Langstreckenanwendungen, bei denen Gewicht und Betankungszeit die Rentabilität direkt beeinflussen. Hyundais XCIENT-LKW legten über 13 Millionen Kilometer in 13 Ländern zurück und lieferten eine reale Validierung der Haltbarkeit von 180-kW-Brennstoffzellensystemen und einer Betriebsreichweite von 450 Meilen. Das Nationale Erneuerbare-Energien-Labor prognostiziert, dass Null-Emissions-LKW bis 2035 Gesamtbetriebskostparität mit Diesel erreichen werden, wobei Brennstoffzellenfahrzeuge in Anwendungen mit schnellem Betanken und hoher täglicher Auslastung besonders bevorzugt sind. Diese Demonstrationen schaffen Referenzpunkte, auf die Flottenoperatoren bei der Rechtfertigung von Kapitalinvestitionen zurückgreifen können, und beschleunigen die Einführung über frühe Anwender hinaus.
Chinas Wasserstoffhafen-Cluster schaffen industrielle Ökosysteme
Chinas Integration von Brennstoffzellen-Gabelstaplern und Hofschleppern in den Hafenbetrieb zeigt, wie konzentrierte Industrieanwendungen Skaleneffekte erzielen können, während gleichzeitig Wasserstoffinfrastruktur für einen breiteren Fahrzeugeinsatz aufgebaut wird. Hafenbetriebe bieten ideale Bedingungen für die Einführung von Brennstoffzellen aufgrund vorhersehbarer Lastzyklen, zentralisierter Betankungsinfrastruktur und strenger Emissionsvorschriften in küstennahen städtischen Gebieten. Der Ansatz nutzt bestehende industrielle Wasserstofflieferketten und schafft gleichzeitig Ankernachfrage, die Infrastrukturinvestitionen für andere Fahrzeugtypen rechtfertigt. Chinas Führungsposition bei Brennstoffzelleninstallationen mit einer kumulierten Kapazität von 506 MW, hauptsächlich für LKW und Busse, spiegelt systematische Einführungsstrategien wider, die prioritär hochauslastungsintensive Anwendungen priorisieren. Dieses Modell ermöglicht es Hafenbehörden, Dekarbonisierungsziele zu erfüllen, während sie anderen Industriebetreibern die kommerzielle Tragfähigkeit der Brennstoffzellentechnologie demonstrieren.
IRA & EU-Netto-Null-Industriegesetz beschleunigen den Fertigungsmaßstab
Fertigungsanreize verändern die Produktionswirtschaft von Brennstoffzellen, indem sie Kapitalkosten senken und die Entwicklung inländischer Lieferketten ermöglichen. Der US-amerikanische Inflation Reduction Act sieht Produktionssteuergutschriften für die Brennstoffzellenherstellung neben Wasserstoffproduktionsanreizen vor und schafft damit eine integrierte Wertkettenunterstützung, die die Technologiekosten senkt. EU-Investitionen überschreiten 60 Milliarden USD für Batterie- und Brennstoffzellenproduktion im Zeitraum 2022–2023, wobei das Netto-Null-Industriegesetz auf inländische Produktionskapazitäten abzielt, um die Importabhängigkeit zu reduzieren. Diese Maßnahmen adressieren das Henne-Ei-Problem, bei dem hohe Kosten die Skalierung verhindern, was wiederum die Kostensenkung verhindert, indem vorübergehende Unterstützung während des Übergangs zur kommerziellen Tragfähigkeit gewährt wird. BMWs Partnerschaft mit Toyota für die Produktion von Brennstoffzellenfahrzeugen im Jahr 2028 spiegelt das Vertrauen wider, dass Fertigungsanreize kostenwettbewerbsfähige Systeme ermöglichen werden.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR des Marktes | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langsamer Ausbau öffentlicher Tankstellen | -5.8% | Global, am schwerwiegendsten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Batteriepreisverfall kippt Gesamtbetriebskosten zugunsten von batterieelektrischen Fahrzeugen | -4.2% | Global, stärkste Auswirkung im Segment leichter Nutzfahrzeuge | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Verzögerungen bei bordeigenen Wasserstofftanks | -2.1% | EU, mit Ausstrahlungseffekten auf andere regulatorische Regionen | Kurzfristig (≤ 2 Jahre) |
| Versorgungsrisikomanagement bei nickelbasiertem Katalysator | -1.9% | Global, konzentriert in hochvolumigen Anwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langsamer Ausbau öffentlicher 700-Bar-Stationen hemmt die Marktexpansion
Der Infrastrukturausbau hinkt der Fahrzeugverfügbarkeit hinterher und schafft geografische Einschränkungen, die die Einführung von Brennstoffzellenfahrzeugen auf bestimmte Korridore und Ballungsräume begrenzen. Die weltweite Anzahl an Wasserstoff-Tankstellen erreichte Ende 2024 nur 1.369, wobei 79 % in China, Südkorea, Japan, Frankreich und Deutschland konzentriert sind und weite Regionen ohne Zugang bleiben. Kaliforniens Wasserstoffnetz schrumpfte 2024 auf 62 betriebsbereite Stationen aufgrund von Versorgungs- und Zuverlässigkeitsproblemen, was Automobilhersteller dazu veranlasste, ihre Verkaufsprognosen für Brennstoffzellen-Elektrofahrzeuge bis 2030 auf nur noch 20.500 Fahrzeuge zu revidieren.[2] „Aktualisierung zum Wasserstofftankstellennetz 2024,” California Air Resources Board, arb.ca.gov. Der Markt für Wasserstoff-Tankstellen erfordert bis 2034 Investitionen von 6,17 Milliarden USD, um den prognostizierten Fahrzeugeinsatz zu unterstützen, doch die aktuellen Finanzierungsmechanismen reichen für eine rasche Expansion nicht aus. Die durchschnittliche Entwicklungszeit für Stationen beträgt 1,6 Jahre im Vergleich zu 4,9 Jahren bei früheren Projekten, was auf verbesserte Prozesse hindeutet, doch die absolute Anzahl neuer Stationen bleibt unter den Anforderungen für eine Massenmarkteinführung.
Batteriepreisverfall verschiebt Gesamtbetriebskosten zugunsten batterieelektrischer Fahrzeuge bei Kurzstreckenanwendungen
Rasch sinkende Batteriekosten erweitern den Anwendungsbereich, in dem batterieelektrische Fahrzeuge Gesamtbetriebskostenvorteile gegenüber Brennstoffzellenalternativen erzielen. Batteriesystemkosten könnten bis 2050 um 64–75 % sinken, während die Kosten für Brennstoffzellen um 65–85 % fallen, doch die Batteriekostensenkungen erfolgen schneller und von einer niedrigeren Ausgangsbasis aus. Die Gesamtbetriebskostenanalyse zeigt, dass batterieelektrische LKW in den meisten Anwendungen bis 2030 wettbewerbsfähig mit Diesel werden, während Brennstoffzellen-LKW höhere Wasserstoffkosten, derzeit zwischen 30 und 40 USD pro Kilogramm, gegenüberstehen. Der Kreuzungspunkt, bei dem Brennstoffzellen einen Vorteil behalten, liegt hauptsächlich in Schwerlast-Langstreckenanwendungen, die schnelles Betanken und eine hohe tägliche Auslastung erfordern, was den adressierbaren Markt im Vergleich zu früheren Prognosen einschränkt. Diese Dynamik zwingt Brennstoffzellenhersteller dazu, sich auf spezifische Nischen statt auf eine breite Markteinführung zu konzentrieren, was möglicherweise die für weitere Kostensenkungen erforderlichen Skaleneffekte einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
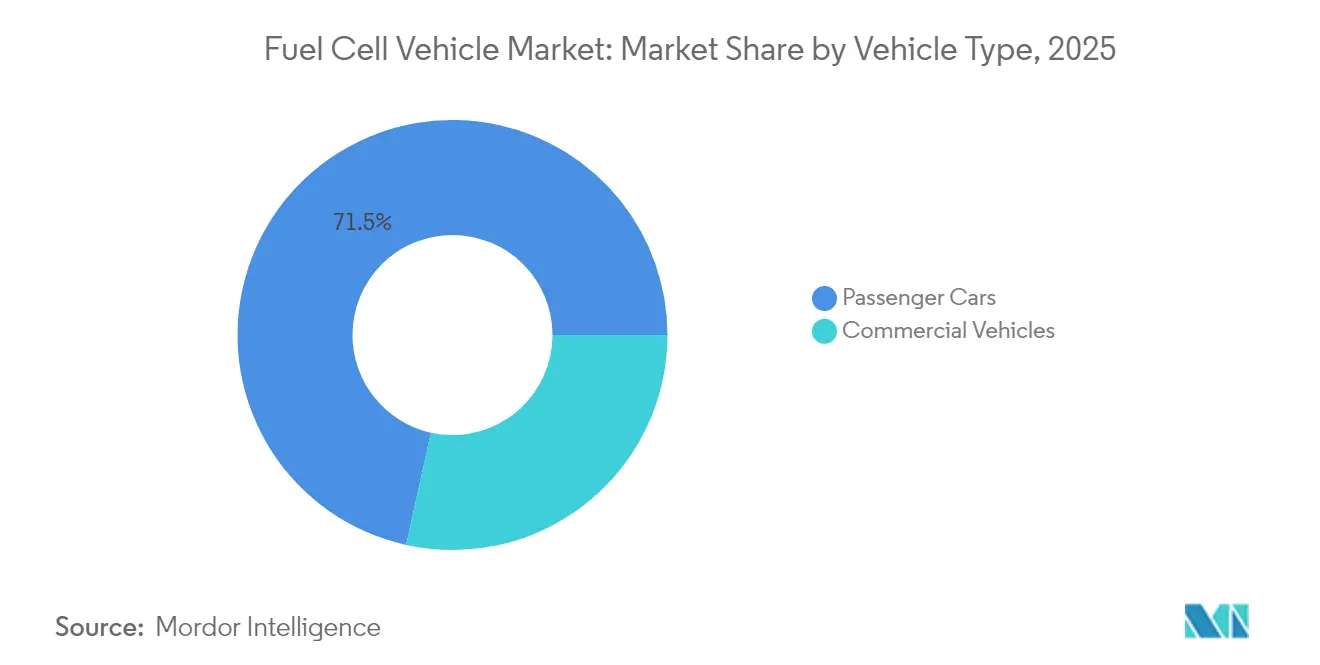
Gewerbliche Anwendungen treiben die Markttransformation voranPkw hatten 2025 einen Anteil von 71,54 % am Brennstoffzellenfahrzeug-Markt. Schwerlast-LKW profitieren von Reichweiten von 650 Meilen und 10-minütigen Betankungen, die die Frachtauslastungskennzahlen erhalten. Stadtbusse skalieren in China schnell – mehr als 1.000 Einheiten –, da Stadtbehörden Wasserstoffdepots mit Depot-Ladehubs integrieren. Lieferfahrzeuge, die Methanol-Reformer-Reichweitenverlängerer einsetzen, umgehen Wasserstofftankstellenengpässe und fördern die Einhaltung von Null-Emissions-Anforderungen für städtische Logistikflotten. Die strukturelle Verschiebung hin zu Flottensegmenten unterstützt die langfristige Widerstandsfähigkeit des Brennstoffzellenfahrzeug-Marktes.
Nutzfahrzeuge führen das Wachstum mit einer CAGR von 47,10 % bis 2031 an. Im Gegensatz dazu sinkt der Anteil der Pkw trotz Einheitenwachstum, da preissensible Verbraucher bei Kurzstreckeneinsätzen zu batterieelektrischen Fahrzeugen tendieren.


Nach Brennstoffzellentyp:
SOFC-Reichweitenverlängerer fordern PEM-Dominanz herausPEM-Einheiten lieferten 2025 90,85 % der Brennstoffzellenstapel, aber SOFC-Reichweitenverlängerer sollen bis 2031 eine CAGR von 42,10 % erzielen, die PEM übertrifft. Hochtemperatur-SOFCs arbeiten bei 500–700 °C, ermöglichen eine Systemeffizienz von 60–72 % und tolerieren Methanol oder Ammoniak, was die Kraftstofflogistik in infrastrukturschwachen Regionen erleichtert. BMWs Pilotfahrzeuge mit Ceres Power SOFC-Modulen verdeutlichen das Interesse der Automobilhersteller an einer Plattform, die auf bestehende flüssige Kraftstofflieferketten zurückgreifen kann.
SOFC-Lösungen hielten 2025 weniger als 2,80 % der Brennstoffzellenfahrzeug-Marktgröße, könnten aber bis 2031 über 8,60 % erreichen, wenn sich Lieferketten skalieren. PEM wird voraussichtlich den Mehrheitsanteil behalten, aber einem schrittweisen Rückgang ausgesetzt sein, wenn Mehrbrennstoff-Flexibilität zu einem Wettbewerbsdifferenziator wird.
Nach Leistungsklasse:
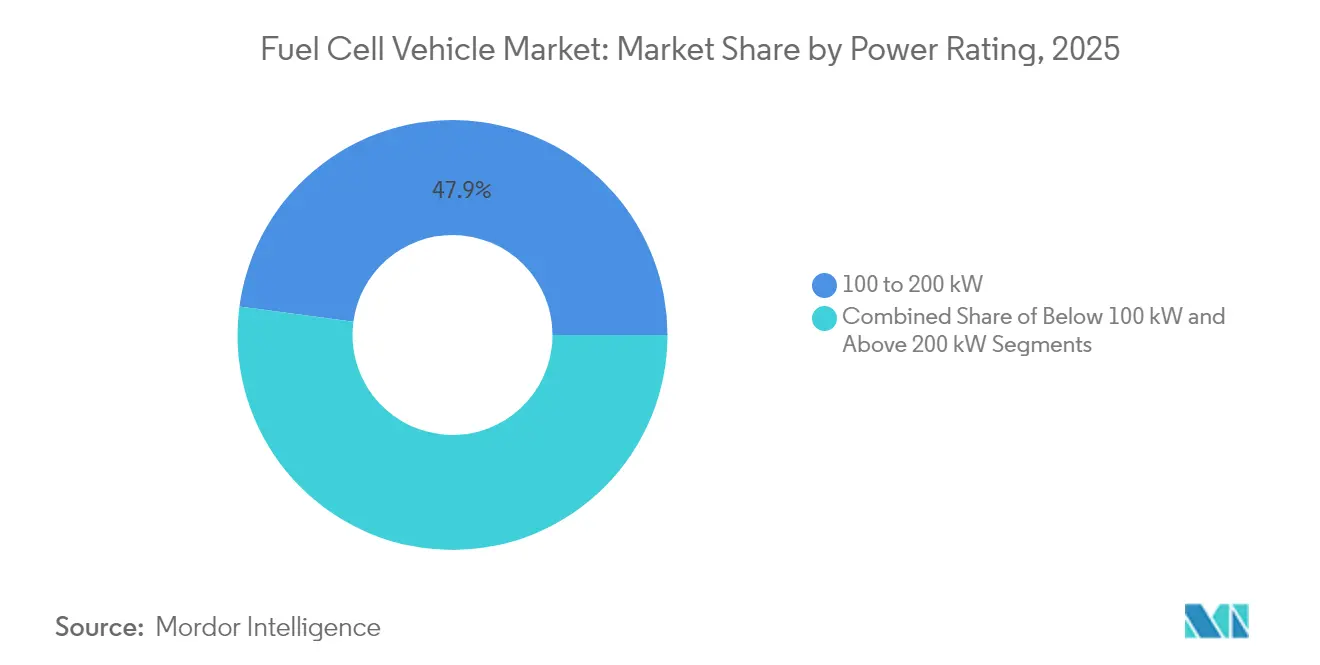
Hochleistungssysteme ermöglichen SchwerlastanwendungenDas Segment 100–200 kW hielt 2025 47,88 % des Umsatzes und balanciert Leistung und Kosten für regionale Verteiler-LKW und Premium-Pkw. Stapel unter 100 kW bedienen weiterhin Gabelstapler und Kompaktfahrzeuge, aber ihr Anteil sinkt, da Automobil-OEMs auf Plattformen mit höherer Ausgangsleistung umsteigen. Systeme mit mehr als 200 kW verzeichneten eine CAGR von 49,40 %, beflügelt durch Einführungen von Klasse-8-LKW, die der Nutzlasterhaltung und Bergauffahrleistung Vorrang einräumen.
Der Gesamtumsatz der Klasse über 200 kW soll von 2025 bis 2031 steigen und den zweitgrößten Anteil der prognostizierten Brennstoffzellenfahrzeug-Marktgröße darstellen. Hyundais 180-kW-XCIENT-Plattform und Daimler Trucks 230-kW-GenH2-Prototyp unterstreichen den Branchenschwenk hin zur Hochleistungsarchitektur.
Nach Komponente:
Innovation bei der Wasserstoffspeicherung treibt die Systemintegration voranStapelmodule hielten den größten Anteil von 43,70 %, verlangsamen sich jedoch, da Lernkurven abflachen; die Wasserstoffspeicherung wächst am schnellsten mit einer CAGR von 41,95 %, da Typ-IV-Kohlefasertanks und kryokomprimierte Systeme die volumetrische Dichte verbessern. Anlagenunterstützungssysteme – einschließlich Kompressoren, Befeuchter und Wärmekreisläufe – trugen 24 % bei, während E-Antriebskomponenten 13 % zur gesamten Stückliste beisteuerten. Daimler Trucks Flüssigwasserstoffsystem zeigt, wie fortschrittliche Speicherung eine Reichweite von 650 Meilen ohne Erhöhung des Fahrgestellgewichts ermöglichen kann, was den Wettbewerbsvorteil im Brennstoffzellenfahrzeug-Markt untermauert.
Geografische Analyse
APAC-Markt für Brennstoffzellenfahrzeuge
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 52,60 %, da China, Japan und Südkorea integrierte Wasserstoff-Ökosysteme aufgebaut haben, die Produktion, Verteilung und Fahrzeuganreize umfassen. China hat 506 MW Brennstoffzellenkapazität installiert und strebt bis 2030 100.000 Brennstoffzellen-Lkw an, wobei Wasserstoff-Nebenprodukte aus Häfen und Stahlwerken genutzt werden. Südkoreas 14.500 Fahrzeuge profitieren von Subventionen, die die Listenpreise um 50 % senken, während der nationale Fahrplan bis 2040 6,2 Millionen Einheiten vorsieht. Japan bleibt der globale Marktführer bei stationären Anwendungen, doch die Nutzung im Transportbereich nimmt unter 15-jährigen Preisgarantien an Fahrt auf.
Nordamerika-Markt für Brennstoffzellenfahrzeuge
Nordamerika führt mit einer CAGR von 46,85 % bis 2031, begünstigt durch die Wasserstoffbestimmungen des Inflation Reduction Act und Kaliforniens Null-Emissions-Mandate. Das US-Energieministerium finanziert sieben regionale Wasserstoffzentren, die jeweils zur Deckung von Mobilitätsbedarf verpflichtet sind und so eine Nachfragepipeline für den Markt für Brennstoffzellenfahrzeuge sicherstellen. Hyundais Plan im Wert von 21 Milliarden USD für die US-amerikanische Produktion von Brennstoffzellen-Lkw und den Aufbau der entsprechenden Infrastruktur verdeutlicht das Vertrauen ausländischer OEMs in die politische Stabilität.
Europa-Markt für Brennstoffzellenfahrzeuge
West- und Mitteleuropa wächst, angeführt von Deutschlands 113 öffentlichen Tankstellen und dem EU-Ziel von 10 Millionen Tonnen Wasserstoff. Daimler Truck sicherte sich 226 Millionen EUR, um 100 Flüssigwasserstoff-Lkw einzusetzen. Gleichzeitig fließen 113,5 Millionen EUR aus dem Clean Hydrogen Joint Undertaking in Forschung und Entwicklung. Die Allianz zwischen BMW und Toyota signalisiert eine breitere Ausrichtung europäischer OEMs auf Wasserstoff als Ergänzung zu batterieelektrischen Fahrzeugen.

Regulatorisches Umfeld
Brennstoffzellenfahrzeuge unterliegen zunehmend harmonisierten Wasserstoffsicherheitsvorschriften sowie Programmen zur Wasserstoffproduktion und -infrastruktur, die die Nachfrage indirekt beeinflussen. In den Vereinigten Staaten veröffentlichte die NHTSA im Januar 2025 die FMVSS Nr. 307 (Integrität des Kraftstoffsystems von Wasserstofffahrzeugen) und die FMVSS Nr. 308 (Integrität des Druckwasserstoff-Speichersystems). Die Aktualisierungen bringen die Anforderungen mit GTR Nr. 13 Phase 2 in Einklang und legen ein wirksames Compliance-Datum von September 2028 für Fahrzeuge mit Druckwasserstoff-Speichersystemen fest.
Im Juni 2026 verabschiedete UN WP.29/GRSP eine neue UN-Regelung für Flüssigwasserstoff-Speichersysteme (LHSS) für die Kategorien M2, M3, N2 und N3. Damit wird ein Typgenehmigungsweg für Flüssigwasserstoff-Fahrzeugkonfigurationen geschaffen, die für schwere Nutzfahrzeuganwendungen zentral sind. In Europa orientiert sich die Wasserstoffmobilitätspolitik weiterhin an den Dekarbonisierungszielen im Verkehr, einschließlich des Fortschritts bei der Umsetzung der Erneuerbare-Energien-Richtlinie (RED) in den Mitgliedstaaten sowie Maßnahmen der Europäischen Kommission wie dem Industrial Action Plan für die Automobilindustrie (März 2025), der AFIF-Unterstützung für die Infrastruktur alternativer Kraftstoffe für den Zeitraum 2025-2026 umfasst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Brennstoffzellenfahrzeugen erstreckt sich von den Rohstoffen (Platingruppenmetalle für Katalysatoren und Kohlefaser für Typ-IV-Tanks) bis zur MEA- und Stack-Produktion. Sie umfasst außerdem Balance-of-Plant-Subsysteme (Luftversorgung, Befeuchtung, Wärmemanagement und Leistungselektronik), Wasserstoff-Speichersysteme (700 bar gasförmiger oder flüssiger Wasserstoff), die Fahrzeugintegration sowie die nachgelagerte Wasserstoffversorgung und den Einzelhandelsvertrieb. Die Qualifizierung nach Automobilstandard und die Serienproduktionsreife bleiben limitierende Faktoren, und sicherheitskritische Teile erfordern strenge Validierungen und Freigaben nach Art des Production Part Approval Process (PPAP), bevor Serienlieferungen erfolgen.
Aktuelle Partnerschaftsaktivitäten deuten auf eine reifere vorgelagerte Stack- und Systemlieferbasis sowie einen wachsenden Ökosystemansatz bei Lkw hin. Daimler Truck, Volvo Group, cellcentric und Toyota Motor Corporation unterzeichneten im März 2026 eine Absichtserklärung (MoU), wonach Toyota als gleichberechtigter Anteilseigner bei cellcentric einsteigt, um den Zugang zu Brennstoffzellensystemen im großen Maßstab für Nutzfahrzeugplattformen zu verbessern. Im April 2026 einigten sich Isuzu und Toyota auf die gemeinsame Entwicklung eines in Serie produzierten leichten Brennstoffzellen-Elektro-Lkw (mit Produktionsstart im Geschäftsjahr 2027 als Ziel), während Toyota Motor North America und Hyroad Energy (Mai 2026) den Einsatz von Lkw mit der Planung von Wasserstoffversorgung und Tankstellen kombinierten – ein Beleg dafür, wie OEMs, Energieversorger und Flottenbetreiber Fahrzeuge, Kraftstoff und Betankung bündeln, um Einführungshürden zu verringern.
Wettbewerbslandschaft
Der Wettbewerb ist stark konzentriert und weist diversifizierte Strategien unter etablierten OEMs und reinen Brennstoffzellenunternehmen auf. Toyota führt bei Pkw mit Mirai-Verkäufen und verfeinert einen Brennstoffzellenstapel der dritten Generation, der den Platinanteil reduziert. Hyundais Ökosystemansatz umfasst LKW, Busse und Gabelstapler, die im Rahmen seines Wasserstoff-Vision-2040-Fahrplans geliefert werden. BMW plant eine Serienproduktion im Jahr 2028 durch seine Partnerschaft mit Toyota, nutzt die PEM-Reife und entwickelt gleichzeitig gemeinsam SOFC-Reichweitenverlängerer mit Ceres Power.
Ballard Power Systems lieferte 130 MW an globale Busflotten und konzentriert sich auf die Modulstandardisierung für eine schnellere OEM-Integration. Nikola lieferte 90 Brennstoffzellen-LKW in einem Quartal und unterstreicht damit einen First-Mover-Vorstoß in Nordamerika mit gebündelten Fahrzeug-und-Kraftstoff-Verträgen. Die chinesischen OEMs SAIC Motor Corporation und FAW Group skalieren die Stapelproduktion, um inländischen Mandaten gerecht zu werden, und verschärfen den Preiswettbewerb weltweit.
Strategische Muster betonen vertikale Integration und Ökosystementwicklung statt komponentenbezogenem Wettbewerb, was die Abhängigkeit von Brennstoffzellenfahrzeugen von Wasserstoffinfrastruktur und Lieferketten widerspiegelt. Die technologische Differenzierung konzentriert sich auf Verbesserungen der Leistungsdichte, Kraftstoffflexibilität durch SOFC-Systeme und Fertigungskostensenkung durch automobilmaßstäbliche Produktion. Weißraum-Chancen entstehen bei mittelschweren Lieferfahrzeugen, bei denen Methanol-Reformer-Brennstoffzellen den Null-Emissions-Betrieb ohne Wasserstoffinfrastruktur ermöglichen, und bei industriellen Anwendungen wie Hafenausrüstung, wo zentralisierte Betankung Infrastrukturinvestitionen rechtfertigt. Die Standards des Nationalen Elektrofahrzeug-Infrastrukturprogramms des US-Energieministeriums schaffen Möglichkeiten für Unternehmen, die integrierte Lade- und Wasserstoff-Betankungsanlagen entwickeln, während BMWs Anmeldung für Sicherheitssysteme für Wasserstofffahrzeuge laufende Patentaktivitäten in kritischen Schlüsseltechnologien belegt.[3] „FMVSS 307 & 308 Wasserstoff-Kraftstoffsysteme,” Bundesregister, federalregister.gov.
Branchenführer im Brennstoffzellenfahrzeug-Sektor
Volkswagen AG
Mercedes-Benz Group
Honda Motor Company Limited
Hyundai Motor Company
Toyota Motor Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brennstoffzellenfahrzeug-Markt
- Toyota Motor Corporation
- Hyundai Motor Company
- Honda Motor Co., Ltd.
- BMW Group
- Mercedes-Benz Group AG
- General Motors Company
- Volkswagen AG
- SAIC Motor Corporation
- FAW Group
- Stellantis N.V.
- Daimler Truck AG
- Volvo Group
- MAN Truck & Bus SE
- Ballard Power Systems
- Plug Power Inc.
- Nikola Corporation
- Great Wall Motor Co., Ltd.
- Foton Motor Co., Ltd.
- Doosan Fuel Cell Co., Ltd.
- Horizon Fuel Cell Technologies
Lesen Sie die Analyse der Brennstoffzellenfahrzeug-Unternehmen

Marktchancen und Zukunftsaussichten
Kommerzielle Flotten und korridorbasierte Einsätze stellen den am ehesten erschließbaren Weißraum dar, da sie Nutzung und Betankungsbedarf konzentrieren und die Infrastrukturwirtschaftlichkeit im Vergleich zur verstreuten Nutzung von Privat-Pkw verbessern. Im Mai 2026 unterzeichnete Toyota Motor North America eine Vereinbarung mit Hyroad Energy zum Einsatz von 40 Class-8-Brennstoffzellen-Lkw in Südkalifornien. Die Vereinbarung umfasst auch Schritte zur Entwicklung der Wasserstoffversorgung auf dem Campus des North American Parts Center California und veranschaulicht integrierte Flotten-plus-Kraftstoff-Modelle, die Logistikbetreiber und Drayage-Flotten übernehmen können. Grenzüberschreitende Flotteneinsätze und solche in Schwellenländern erweitern die adressierbare Nachfrage über die reifsten Wasserstoffregionen hinaus, darunter Hyundai (März 2026), das den Einsatz von acht XCIENT Fuel Cell Class-8-Lkw in Uruguay für Holzlogistik ankündigte.
Öffentliche Förderprogramme und klarere Sicherheitsvorschriften unterstützen den kurzfristigen Ausbau von Betankungs- und Fahrzeugprogrammen, wenn die Zuverlässigkeit der Tankstellen die Einführung begrenzt. Im April 2026 veröffentlichte die California Energy Commission das Programm GFO-25-607 zur Finanzierung der Wasserstoffbetankungsinfrastruktur für straßengebundene Brennstoffzellen-Elektrofahrzeuge. Dies schafft Beschaffungsmöglichkeiten für Tankstellenentwickler, Wasserstofflieferanten, OEMs für Verdichtung und Abgabe sowie EPC-Auftragnehmer. Auf der Technologie- und Angebotsseite bleibt die Skalierung von Nutzfahrzeugsystemen ein wichtiger Hebel, unterstützt durch deutsche öffentliche Förderung für Daimler Trucks NextGenH2-Programm sowie Branchenverbände wie FCHEA, die im Geschäftsjahr 2026 den Wasserstoff- und Brennstoffzellen-RDD&D-Budgets des US-Energieministeriums Priorität einräumen, was auf anhaltende Aktivität bei Stacks, Speicherung und integrierten Fahrzeugplattformen hindeutet.
Recent Industry Developments in Brennstoffzellenfahrzeug-Markt
- Mai 2026: Toyota Motor North America gab eine endgültige Vereinbarung mit Hyroad Energy zum Einsatz von 40 Wasserstoff-Brennstoffzellen-Lkw der Klasse 8 in Südkalifornien bekannt. Das Paket verknüpft die Fahrzeugeinführung mit der Entwicklung der Wasserstoffversorgung und dem Zugang zur Betankung und untermauert ein ökosystemgeführtes Einsatzmodell, das sich auf Frachtbetriebe mit hoher Auslastung konzentriert.
- April 2026: Isuzu Motors und Toyota Motor Corporation unterzeichneten eine gemeinsame Entwicklungsvereinbarung für einen in Serie produzierten leichten Brennstoffzellen-Elektro-Lkw auf Basis der ELF-EV-Plattform von Isuzu, mit dem Ziel des Produktionsstarts im Geschäftsjahr 2027. Das Programm stärkt die Lieferbasis für die Integration von Brennstoffzellen nach Automobilstandard über Pilotprojekte hinaus, mit einem Weg hin zu Komponenten in größerem Volumen und standardisierten Architekturen.
- September 2024: BMW und Toyota bekräftigten Pläne zur Weiterentwicklung von Brennstoffzellen-Antriebssträngen der nächsten Generation, wobei BMW die Serienproduktion seines ersten Brennstoffzellen-Elektrofahrzeugs für 2028 anstrebt. Die Zusammenarbeit bündelt Ressourcen für die Stack- und Systementwicklung und stärkt das Investitionsvertrauen der Zulieferer in wichtigen Teilsystemen wie Stacks und Hochdruck-Wasserstoffspeicherung.


Brennstoffzellenfahrzeug-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie definieren wir den Markt als den Umsatz, der mit werkseitig gefertigten, straßengebundenen Brennstoffzellen-Elektrofahrzeugen erzielt wird, die einen Wasserstoff-Brennstoffzellen-Stack zur Erzeugung von Strom für den Fahrzeugantrieb nutzen, einschließlich Pkw und Nutzfahrzeugen, die an Endnutzer verkauft werden.
Ausschlüsse des Geltungsbereichs: Wir schließen stationäre Brennstoffzellensysteme, geländegängige Industrieausrüstung und Nachrüstsätze für den Aftermarket aus dieser Marktgrößenbestimmung aus.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Pkw
- Nutzfahrzeuge
- Nach Brennstoffzellentyp
- Protonenaustauschmembran (PEM)
- Feststoffoxid-Brennstoffzellen (SOFC) Reichweitenverlängerer
- Nach Leistungsklasse
- Unter 100 kW
- 100 bis 200 kW
- Mehr als 200 kW
- Nach Komponente
- Brennstoffzellenstapel
- Gleichgewicht der Anlage
- Wasserstoffspeicherung
- Leistungselektronik & E-Antrieb
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung des realen Nachfragepools für straßengebundene Brennstoffzellenfahrzeuge, bevor eine Modellierung erfolgt. Wir stützen uns auf öffentliche und offizielle Quellen wie die Internationale Energieagentur für Wasserstoff- und Verkehrsindikatoren, Veröffentlichungen des US-Energieministeriums und des NREL für Technologie- und Kosten-Benchmarks, UNECE-Regelungen als Referenz für Fahrzeugtypgenehmigungen sowie nationale Verkehrs- und Energieministerien für politische Zeitpläne und Förderprogramme.
Wir verfolgen zudem Signale zum Ausbau von Wasserstofftankstellen anhand staatlicher und kommunaler Infrastrukturportale und nutzen, sofern verfügbar, Zoll- und Handelsstatistiken, um Bewegungen bei Brennstoffzellen-Stacks und zugehörigen Komponenten zu erkennen. Geschäftsberichte von Unternehmen, SEC-Einreichungen, Investorenpräsentationen und seriöse Presseberichterstattung werden ausgewertet, um Einführungszeitpläne, Produktionspläne und Preisentwicklungen zu verstehen. Kostenpflichtige Abonnements werden gezielt eingesetzt, um die Auswertung von Unternehmensfinanzdaten und Informationen zu beschleunigen sowie um Patentlandschaftsanalysen zur Technologieaktivität durchzuführen. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Referenzen wurden verwendet, um Eingaben zu sammeln, Annahmen zu validieren und unklare Datenpunkte zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Sekundärdaten einem Belastungstest zu unterziehen und Lücken zu schließen, die üblicherweise bei Einführungszeitpunkten, Flottennachfrage und Transaktionspreisen auftreten. Wir sprechen mit Beteiligten wie Fahrzeug-OEM-Teams, Komponentenlieferanten, Teilnehmern des Wasserstoff-Ökosystems, Flottenbetreibern und Distributoren und decken dabei APAC, EMEA und Amerika ab, damit regionale Unterschiede in Politik und Infrastruktur berücksichtigt werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 12% | APAC: 43% |
| Mid-Tier: 52% | Funktions-/Bereichsleiter: 38% | EMEA: 34% |
| Kleinere Akteure: 16% | Manager: 50% | Amerika: 23% |
Marktgrößenbestimmung und Prognose
Das Kernmodell basiert auf einem Top-down-Ansatz, bei dem Zulassungen, Flotteneinsätze und politisch bedingte Ausbauziele in jährliche Verkaufszahlen nach Fahrzeugkategorie umgerechnet und anschließend anhand realistischer Preisspannen in Marktwerte umgewandelt werden. Um die Gesamtsummen fundiert zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, wie stichprobenartigen ASP-mal-Volumen-Prüfungen in vorrangigen Ländern, Kanalgesprächen zur Größenordnung von Flottenaufträgen und begrenzten Umsatzreferenzen von Lieferanten, sofern Offenlegungen verfügbar sind.
Zu den wichtigsten Eingaben bei der Größenbestimmung gehören die jährlichen Verkaufszahlen und Fahrzeugbestandstrends bei Brennstoffzellenfahrzeugen (sofern verfügbar), die Anzahl der Wasserstofftankstellen und das erwartete Inbetriebnahmetempo, Nullemissionsvorgaben und Förderzeitpläne, typische Stack-Leistungswerte nach Fahrzeugkategorie sowie beobachtete Preisentwicklungen der Fahrzeuge mit zunehmender Skalierung der Programme. Fehlt eine länderspezifische Zeitreihe, verwenden wir Proxys aus ähnlichen politischen und infrastrukturellen Rahmenbedingungen und passen diese anschließend anhand von Primärrückmeldungen zur Verfügbarkeit von Tankstellen, Beschaffungszyklen und Lieferzeiten an.
Für die Prognose wird eine Szenarioanalyse verwendet, damit die Prognose unterschiedliche Geschwindigkeiten beim Infrastrukturausbau und die politische Kontinuität widerspiegeln kann, wobei die Szenarien am Expertenkonsens aus den Interviews verankert werden. Der resultierende Verlauf wird anschließend mit einer einfachen Zeitreihenglättung überprüft, damit die jährlichen Veränderungen mit bekannten Hochlaufmustern für Fahrzeugprogramme und Tankstellenabdeckung konsistent bleiben.
Datenvalidierung und Aktualisierungszyklus
Wir validieren das Modell durch Triangulation unabhängiger Signale und führen anschließend Abweichungsprüfungen auf Regions- und Länderebene durch, damit Ausreißer frühzeitig erkannt werden. Bewegt sich der Marktwert in einer Weise, die im Widerspruch zu Einheiteneinsätzen, Tankstellenzuwächsen oder politischen Zeitplänen steht, werden die Annahmen überprüft und die zugehörigen Experteneingaben erneut bestätigt.
Vor der Freigabe wird die Arbeit in mehreren Schritten überprüft, darunter eine Zweitprüfung der Berechnungslogik durch einen weiteren Analysten und eine abschließende Konsistenzprüfung über alle Tabellen hinweg. Die Berichte werden jährlich aktualisiert, wobei zwischenzeitliche Aktualisierungen durch wesentliche Ereignisse wie politische Änderungen, große Flottenaufträge oder Produktionsverschiebungen ausgelöst werden. Unmittelbar vor der Lieferung führen wir einen erneuten Aktualisierungsdurchlauf durch, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Brennstoffzellenfahrzeuge von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Brennstoffzellenfahrzeuge unterscheiden sich häufig, da die genannte Zahl davon abhängt, was als Fahrzeugverkauf gezählt wird, welche Regionen einbezogen werden und ob die Schätzung an Einheiteneinsätzen, Preisen oder einem gemischten Pool verankert ist. Wenn Programmhochläufe früher oder später angenommen werden, kann sich der Wert für das laufende Jahr stark verschieben, selbst wenn die langfristige Richtung ähnlich erscheint.
Wasserstofftankstellen und zugehörige Kraftstoffversorgungsdienste liegen außerhalb des Geltungsbereichs von Mordor Intelligence, wodurch die Zahl an den Umsatz mit werkseitig gefertigten, straßengebundenen Fahrzeugen und nicht an die Ausgaben für den Infrastrukturausbau gebunden bleibt. Unterschiede ergeben sich auch daraus, wie Pkw im Vergleich zu Nutzfahrzeugen behandelt werden, ob bei der Preisgestaltung Listenpreise oder ausgehandelte Flottenpreise verwendet werden, und wie der Zeitpunkt der Währungsumrechnung gehandhabt wird, wenn Werte über Regionen hinweg umgerechnet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,64 Mrd. USD (2026) | |
| Fachzeitschrift B | 1,52 Mrd. USD (2024) | Verwendet häufig ein früheres Basisjahr und stützt sich eher auf angekündigte Programmpläne als auf ausgelieferte Fahrzeuge, und normalisiert die ASP-Annahmen nicht immer auf ein einheitliches Währungsjahr über die Regionen hinweg. |
| Regionale Beratungsgesellschaft A | 0,20 Mrd. USD (2024) | Zählt in der Regel nur Wasserstoff-Pkw und schließt kommerzielle Einsätze aus, wobei üblicherweise Listenpreise statt einer Preisspanne verwendet werden, die Flottenbeschaffung und Anreize widerspiegelt. |
Insgesamt resultiert der Großteil der Abweichung aus dem Übergreifen des Geltungsbereichs auf die Infrastruktur, Unterschieden bei der Einbeziehung von Nutzfahrzeugen und der Art und Weise, wie die Preisgestaltung bei noch geringen Volumina gehandhabt wird. Unser Ansatz hält die Schritte leicht rückverfolgbar auf Signale zum Einheiteneinsatz und realistische Preisspannen und wird anschließend anhand des politischen Zeitplans und des Fortschritts beim Tankstellenausbau gegengeprüft.


Wichtige im Bericht beantwortete Fragen
Wie groß ist der Brennstoffzellenfahrzeug-Markt derzeit und welche Wachstumsprognosen gibt es?
Der Brennstoffzellenfahrzeug-Markt wird im Jahr 2026 auf 1,64 Milliarden USD bewertet und soll bis 2031 einen Wert von 6,16 Milliarden USD erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate von 30,27 % im Prognosezeitraum 2026–2031.
Welches Fahrzeugsegment treibt das schnellste Wachstum im Brennstoffzellenfahrzeug-Markt an?
Nutzfahrzeuge stellen das am schnellsten wachsende Segment mit einer CAGR von 47,10 % bis 2031 dar, obwohl sie derzeit nur 28,46 % des aktuellen Marktanteils halten.
Welches Leistungsklassensegment verzeichnet das stärkste Wachstum?
Leistungsklassen über 200 kW verzeichnen das schnellste Wachstum mit einer CAGR von 49,40 % bis 2031.
Welche Region führt den Brennstoffzellenfahrzeug-Markt an?
Der asiatisch-pazifische Raum dominiert mit einem Marktanteil von 52,60 % im Jahr 2025.
Seite zuletzt aktualisiert am:



