
Fitnessgeräte-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
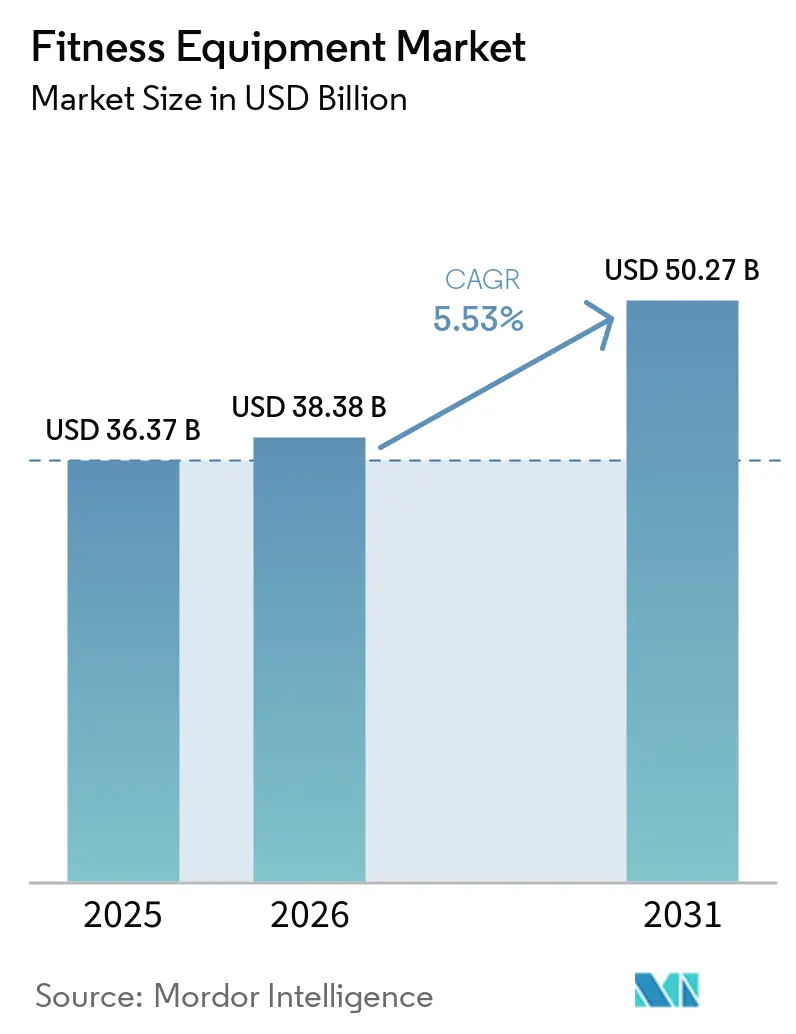
| Marktgröße (2026) | 38.38 Milliarden US-Dollar |
| Marktgröße (2031) | 50.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fitnessgeräte-Marktanalyse von Mordor Intelligence
Die Größe des Fitnessgeräte-Marktes wurde im Jahr 2025 auf 36,37 Milliarden USD geschätzt und wird voraussichtlich von 38,38 Milliarden USD im Jahr 2026 auf 50,27 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,53 % während des Prognosezeitraums (2026–2031). Die zunehmende Verbreitung globaler Adipositas, die steigende wirtschaftliche Belastung durch körperliche Inaktivität sowie politische Initiativen zur Förderung präventiver Gesundheitsversorgung treiben die Marktnachfrage an. Hersteller nutzen die wachsende Verbraucherpräferenz für datengesteuerte, personalisierte Trainingserlebnisse, indem sie digitale Funktionen in traditionelle Fitnessgerätedesigns integrieren. Darüber hinaus subventionieren Krankenversicherer und Arbeitgeber zunehmend Gerätekäufe, um langfristige Gesundheitskosten zu senken. In der Region Asien-Pazifik tragen rasche Urbanisierung und steigende verfügbare Einkommen erheblich zu Erstkäufen von Geräten bei. In Europa hingegen treibt die ausgereifte Marktinfrastruktur die Nachfrage nach Ersatzzyklen und Technologie-Upgrades im Fitnessgeräte-Markt an. Das Wettbewerbsumfeld bleibt mäßig intensiv und bietet Nischenmarken Möglichkeiten, Marktanteile zu gewinnen. Unternehmen, die auf umweltfreundliche Designs oder vernetzte Hardware-Ökosysteme spezialisiert sind, sind besonders gut positioniert, um von sich wandelnden Verbraucherpräferenzen und technologischen Fortschritten im Fitnessgeräte-Markt zu profitieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Laufbänder mit einem Marktanteil von 26,02 % am Fitnessgeräte-Markt im Jahr 2025, während Krafttrainingsgeräte bis 2031 mit einer CAGR von 6,47 % wachsen sollen.
- Nach Kategorie hielt das konventionelle Segment im Jahr 2025 einen Umsatzanteil von 74,85 %, und intelligente/vernetzte Geräte sollen bis 2031 mit einer CAGR von 6,18 % expandieren.
- Nach Endnutzung entfiel auf das gewerbliche Segment im Jahr 2025 ein Anteil von 76,92 % an der Marktgröße des Fitnessgeräte-Markts, während das Heimsegment bis 2031 mit einer CAGR von 7,06 % wächst.
- Nach Preissegment erfasste das Massensegment im Jahr 2025 einen Anteil von 67,92 % an der Marktgröße des Fitnessgeräte-Markts, und das Premiumsegment soll bis 2031 mit einer CAGR von 6,74 % zulegen.
- Nach Vertriebskanal dominierte der stationäre Einzelhandel mit 91,98 % der Umsätze im Jahr 2025, und der Online-Einzelhandelskanal wächst mit einer CAGR von 6,92 % bis 2031.
- Nach Geografie hielt Europa im Jahr 2025 einen Umsatzanteil von 39,05 %, und der asiatisch-pazifische Raum soll bis 2031 die höchste CAGR von 7,22 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Einfluss eines gesunden Lebensstils | +1.2% | Global, mit stärkster Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung von Adipositas und Zivilisationskrankheiten | +1.8% | Global, besonders ausgeprägt in Nordamerika, Europa und dem städtischen Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte in der Geräteproduktion | +0.9% | Global, angeführt von Innovationszentren in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Beliebtheit von Heimfitness | +1.1% | Global, mit höchster Durchdringung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Hybride und flexible Fitnessmodelle | +0.7% | Vorwiegend Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einfluss sozialer Medien und Fitness-Influencer | +0.6% | Global, am stärksten in Märkten mit hoher Durchdringung sozialer Medien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Einfluss eines gesunden Lebensstils
Wellness hat sich von einem vorübergehenden Trend zu einem grundlegenden Aspekt des täglichen Lebens entwickelt und treibt ein kontinuierliches Wachstum der Nachfrage nach Fitnessgeräten in verschiedenen demografischen Gruppen an. Die Umfrage des American College of Sports Medicine zu Fitnesstrends 2025 hebt Wearable-Technologie als den weltweit führenden Trend hervor und spiegelt deren weit verbreitete Akzeptanz wider. Traditionelles Krafttraining und hochintensives Intervalltraining bleiben ebenfalls prominent und unterstreichen die anhaltende Abhängigkeit von gerätebasiertem Fitnesstraining. Dieser Wandel ist besonders bei jüngeren demografischen Gruppen erkennbar, die Fitnessgeräte zunehmend als wesentlichen Bestandteil der Heiminfrastruktur und nicht als Ermessenskauf betrachten. Der wachsende Fokus auf Nachhaltigkeit in modernen Lebensstilen treibt den Bedarf an umweltfreundlichen Gerätedesigns und energieeffizienten Technologien weiter an und spiegelt ein breiteres Engagement für umweltbewusste Gesundheits- und Wellnesspraktiken im Fitnessgeräte-Markt wider.
Zunehmende Verbreitung von Adipositas und Zivilisationskrankheiten
Die globale Adipositas-Epidemie hat sich erheblich verschärft, wobei nun über 1 Milliarde Menschen mit Adipositas leben – eine Zahl, die sich seit 1990 verdoppelt hat. Dieser Anstieg hat eine beispiellose Nachfrage nach wirksamen Interventionslösungen geschaffen. Laut dem Europäischen Regionalbericht der WHO zu Adipositas waren im Jahr 2024 35 Millionen Kinder unter fünf Jahren als übergewichtig eingestuft. Darüber hinaus waren im Jahr 2022 über 390 Millionen Kinder und Jugendliche im Alter von 5 bis 19 Jahren übergewichtig, darunter 160 Millionen mit Adipositas[1]Quelle: Weltgesundheitsorganisation, "Adipositas und Übergewicht", www.who.int. Die wirtschaftlichen Folgen sind gravierend, da die WHO bis 2030 fast 500 Millionen neue Fälle nicht übertragbarer Krankheiten prognostiziert, was die Weltwirtschaft rund 300 Milliarden USD kosten könnte. Gesundheitssysteme integrieren zunehmend strukturierte Bewegungsprogramme in medizinische Interventionen, was einen Wandel markiert, bei dem Fitnessgeräte nicht mehr nur als Freizeitartikel, sondern als kritisches Gesundheitswerkzeug im Fitnessgeräte-Markt angesehen werden.
Technologische Fortschritte in der Geräteproduktion
Die Integration von KI, biometrisches Monitoring und adaptive Widerstandssysteme transformieren die Fitnessgerätelandschaft, indem sie eine Echtzeit-Personalisierung des Trainings ermöglichen. EGYM veranschaulicht diese Innovation mit seinen Smart Strength Squat-Systemen, die geführte Trainingsprotokolle zur Optimierung der Benutzerleistung bieten. Darüber hinaus nutzen seine Fitness Hub-Plattformen fortschrittliche 3D-Kameratechnologie, um sofortige und präzise Bewegungsanalysen zu liefern und die Trainingseffizienz zu steigern. Das Kinesis Personal-System von Technogym integriert FullGravity-Technologie, die dreidimensionale Bewegungsmuster ermöglicht, die funktionale Trainingsszenarien eng nachbilden, während seine 15,6-Zoll-Touchscreen-Oberflächen ein ansprechendes und immersives Benutzererlebnis bieten. Die Integration von IoT-Konnektivität verbessert die Funktionalität weiter, indem Geräte nahtlos mit Gesundheits-Apps, Wearables und virtuellen Coaching-Plattformen synchronisiert werden können, wodurch vernetzte und umfassende Fitness-Ökosysteme im Fitnessgeräte-Markt entstehen. Auf der Fertigungsseite treiben Fortschritte in der Automatisierung und Präzisionstechnik die Massenanpassung voran und ermöglichen es, Geräte mit größerer Effizienz und Genauigkeit auf unterschiedliche Benutzeranforderungen zuzuschneiden.
Wachsende Beliebtheit von Heimfitness
Heimfitness hat sich zu einem dauerhaften Verbraucherverhalten entwickelt, das durch eine anhaltende Nachfrage nach Fitnessgeräten gestützt wird. Laut Daten von UN Comtrade erreichte der Wert der Importe des Vereinigten Königreichs von Turn-, Gymnastik-, Leichtathletik- und anderen Sportgeräten im Jahr 2024 1,1 Milliarden Britische Pfund und verzeichnete damit einen Anstieg von 101,9 Millionen Britischen Pfund (+10,03 Prozent) gegenüber 2023. Dieses Wachstum unterstreicht einen bedeutenden Wandel, der durch Bequemlichkeit, Kosteneffizienz und Fortschritte in der Heimfitnesstechnologie angetrieben wird, die nun professionellen Fitnessstudio-Einrichtungen ebenbürtig sind[2]Quelle: UN Comtrade, "Wert von Artikeln und Geräten für körperliche Übungen, Turnen, Leichtathletik und andere Sportarten, die in das Vereinigte Königreich (UK) von 2015 bis 2024 importiert wurden", www.trademap.org. Der Wegfall von Pendelzeiten, Fitnessstudio-Mitgliedsbeiträgen und starren Zeitplänen war entscheidend für die Akzeptanz durch die Verbraucher. Darüber hinaus bedienen platzsparende Gerätedesigns die Einschränkungen des städtischen Wohnens und machen Heimfitness zugänglicher. Der Markt verzeichnet auch eine zunehmende Durchdringung durch familienorientierte Fitnesslösungen, mit Geräten, die für mehrere Benutzerprofile und Altersgruppen ausgelegt sind. Dieser Trend fördert die Akzeptanz auf Haushaltsebene und verlagert den Fokus von Einzelkäufen hin zur kollektiven familiären Beteiligung an Fitnessaktivitäten im Fitnessgeräte-Markt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für fortschrittliche Fitnessgeräte | -0.8% | Global, am stärksten in Schwellenmärkten und preissensiblen Segmenten | Mittelfristig (2–4 Jahre) |
| Präferenz für Outdoor-Aktivitäten | -0.5% | Vorwiegend Regionen mit gemäßigtem Klima, saisonale Auswirkungen in anderen | Kurzfristig (≤ 2 Jahre) |
| Platzmangel für Heimgeräte | -0.6% | Städtische Zentren weltweit, besonders ausgeprägt in dicht besiedelten Städten Asien-Pazifiks | Langfristig (≥ 4 Jahre) |
| Wartungskomplexität und hohe Nachverkaufskosten | -0.4% | Global, mit stärkerer Auswirkung in Regionen mit begrenzter Serviceinfrastruktur | Mittelfristig |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für fortschrittliche Fitnessgeräte
Die hohen Preise technologisch fortschrittlicher Fitnessgeräte schaffen weiterhin erhebliche Markteintrittsbarrieren, insbesondere in preissensiblen Segmenten und Schwellenländern, wo begrenzte verfügbare Einkommen die Akzeptanzraten einschränken. Im Jahr 2024 entfallen auf das Massenmarktsegment 68,46 % des Marktanteils, doch bleibt es durch Erschwinglichkeitsprobleme eingeschränkt. Diese Herausforderungen sind am deutlichsten bei Verbrauchern mit mittlerem Einkommen erkennbar, die das größte potenzielle Wachstumssegment darstellen, aber finanziellen Einschränkungen unterliegen. Darüber hinaus verstärken steigende Herstellungskosten, die durch anhaltende Lieferkettenunterbrechungen und Komponentenengpässe verursacht werden, den Preisdruck in der gesamten Branche. Hersteller stehen zunehmend vor der Aufgabe, eine Balance zwischen der Integration fortschrittlicher Funktionen und der Gewährleistung der Marktzugänglichkeit zu finden. Darüber hinaus werden die aktualisierten Sicherheitsstandards der US-amerikanischen Verbraucherschutzbehörde für stationäre Aktivitätszentren, die im Juli 2025 in Kraft treten sollen, voraussichtlich die Compliance-Kosten erhöhen und die Gerätepreise weiter beeinflussen. Während Finanzierungsoptionen und Abonnementmodelle als potenzielle Lösungen zur Verbesserung der Erschwinglichkeit entstehen, ist ihre Wirksamkeit durch regulatorische Komplexitäten und strenge Kreditanforderungen begrenzt, die den breiteren Marktzugang im Fitnessgeräte-Markt weiterhin behindern.
Präferenz für Outdoor-Aktivitäten
Der zunehmende Fokus auf Outdoor-Sportaktivitäten stellt eine erhebliche Herausforderung für die Akzeptanz von Indoor-Fitnessgeräten dar. Dieser Trend ist besonders in Regionen mit günstigen Klimabedingungen und gut entwickelter Outdoor-Infrastruktur erkennbar, die kostenfreie Alternativen zu gerätebasiertem Training bieten. Staatlich geförderte Stadtplanungsinitiativen, wie die Entwicklung fußgängerfreundlicher Städte, ausgebauter Radwegnetze und Outdoor-Fitnessparks, verschärfen den Wettbewerb für Hersteller von Heim- und Gewerbe-Fitnessgeräten. Outdoor-Sport bietet auch psychologische Vorteile, darunter Stressabbau und Stimmungsverbesserung, die Indoor-Geräte nur schwer replizieren können, insbesondere bei umweltbewussten Verbrauchern, die nachhaltige und naturorientierte Aktivitäten bevorzugen. Darüber hinaus führen saisonale Schwankungen bei den Präferenzen für Outdoor-Aktivitäten zu Nachfrageschwankungen, was das Bestandsmanagement und die Umsatzprognose für Hersteller erschwert. Zusätzlich werden die sich entwickelnden Auswirkungen des Klimawandels voraussichtlich regionale Outdoor-Sportmuster beeinflussen und eine weitere Komplexitätsebene zur Marktdynamik im Fitnessgeräte-Markt hinzufügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
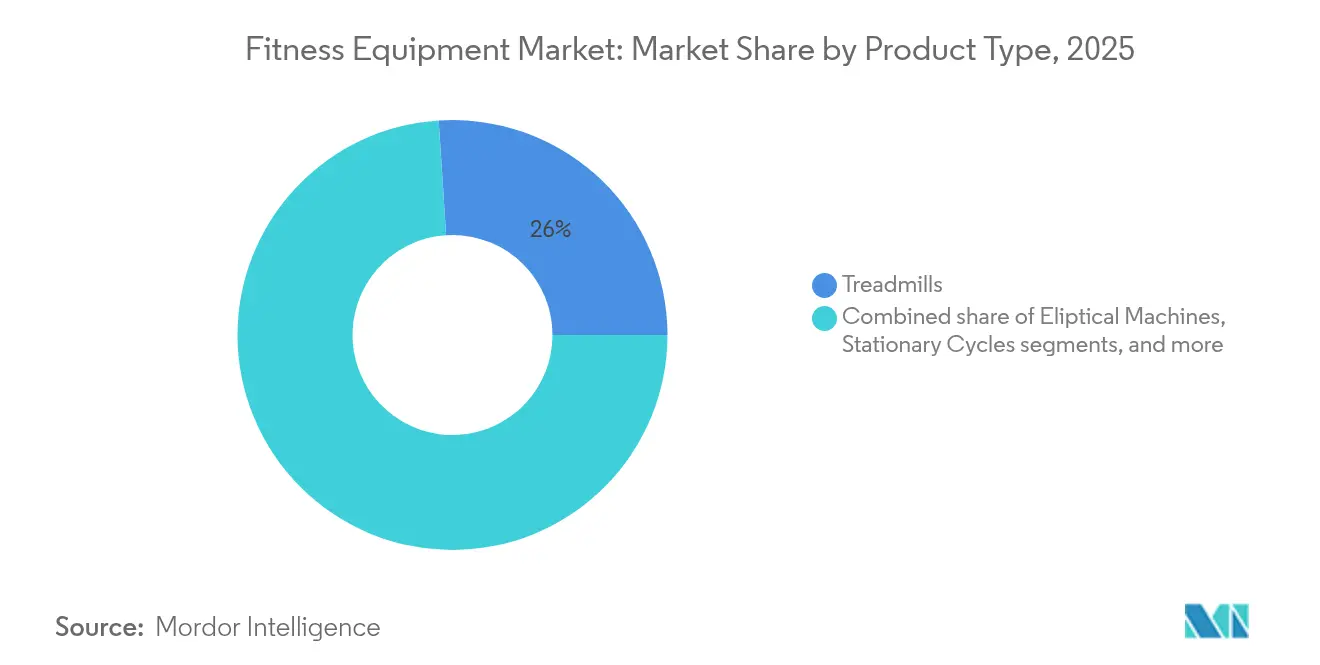
Dominanz der Laufbänder und Aufschwung des KrafttrainingsIm Jahr 2025 halten Laufbänder mit einem führenden Marktanteil von 26,02 % ihre Spitzenposition und unterstreichen damit ihre breite Attraktivität für verschiedene Altersgruppen und Fitnessniveaus. Diese Dominanz ist auf ihre Vielseitigkeit zurückzuführen, da sie Aktivitäten wie Gehen, Laufen, Rehabilitation, Fitnessmaintenance und Leistungstraining unterstützen. Die Fähigkeit der Geräte, kontrollierte und messbare Trainingserlebnisse zu bieten, die leicht verfolgt und angepasst werden können, spricht zielorientierte Verbraucher an, die greifbare Fitnessergebnisse priorisieren. Darüber hinaus reduziert die etablierte Vertrautheit mit Laufbändern die Kaufzurückhaltung bei Verbrauchern. Der Fokus der australischen Regierung auf Sicherheitsstandards für Trainingsgeräte, wie in ihrem Sicherheitsleitfaden für Heimtrainer zu sehen, unterstreicht die Bedeutung von Sicherheitsmerkmalen im Laufband-Design.
Krafttrainingsgeräte werden voraussichtlich das am schnellsten wachsende Segment sein, mit einem prognostizierten CAGR von 6,47 % für den Zeitraum 2026–2031. Dieses Wachstum wird durch eine deutliche Verlagerung der Verbraucher hin zu Muskelaufbau und funktionaler Fitness angetrieben, mit Schwerpunkt auf widerstandsbasierten Trainingseinheiten. Der zunehmende Fokus auf Krafttraining steht im Einklang mit Fortschritten in der Fitnesswissenschaft, die seine entscheidende Rolle bei der Verbesserung der Stoffwechselgesundheit, der Erhaltung der Knochendichte und der Verletzungsprävention – insbesondere bei alternden Bevölkerungsgruppen – hervorheben. Das Segment profitiert von einer großen Vielfalt an Geräten, die von freien Gewichten bis hin zu fortschrittlichen Widerstandsmaschinen reichen, und ermöglicht es Herstellern, unterschiedliche Preisklassen und räumliche Anforderungen im Fitnessgeräte-Markt zu bedienen.


Nach Kategorie:
Stabilität konventioneller Geräte und Innovation bei intelligenten GerätenIm Jahr 2025 hält konventionelles Equipment mit einem dominanten Marktanteil von 74,85 % seine Führungsposition und unterstreicht seine Attraktivität für Verbraucher, die mechanische Zuverlässigkeit, reduzierten Wartungsaufwand und Kosteneffizienz priorisieren. Diese Eigenschaften sprechen preisbewusste Käufer und gewerbliche Einrichtungen an, die Langlebigkeit gegenüber digitalen Verbesserungen schätzen. Die Robustheit des Segments beruht auf seiner Abhängigkeit von bewährter Technologie, die eine konsistente Leistung ohne Bedenken wie Software-Updates, Konnektivitätsprobleme oder die drohende Gefahr digitaler Obsoleszenz gewährleistet – Probleme, die häufig mit intelligenten Geräten im Fitnessgeräte-Markt verbunden sind.
Intelligente und vernetzte Geräte befinden sich auf einem rasanten Aufstieg und sollen von 2026 bis 2031 mit einer CAGR von 6,18 % wachsen. Dieser Aufschwung wird durch einen wachsenden Verbraucherwunsch nach maßgeschneiderten, datenzentrierten Fitnesserlebnissen angetrieben, die sich nahtlos in größere Gesundheits- und Wellness-Frameworks integrieren. Ein Zeugnis für die Ausgereiftheit dieses Segments und seine Abkehr von konventionellen Gegenstücken ist die Einführung von EGYM im Jahr 2025, die KI-gesteuerte Trainingspersonalisierung und 3D-Bewegungsanalyse über Kameras präsentiert. Der Bereich vernetzter Geräte reitet auf der Welle einer breiteren Bewegung hin zur Zusammenführung von Gesundheitsdaten im Fitnessgeräte-Markt.
Nach Endverwendung:
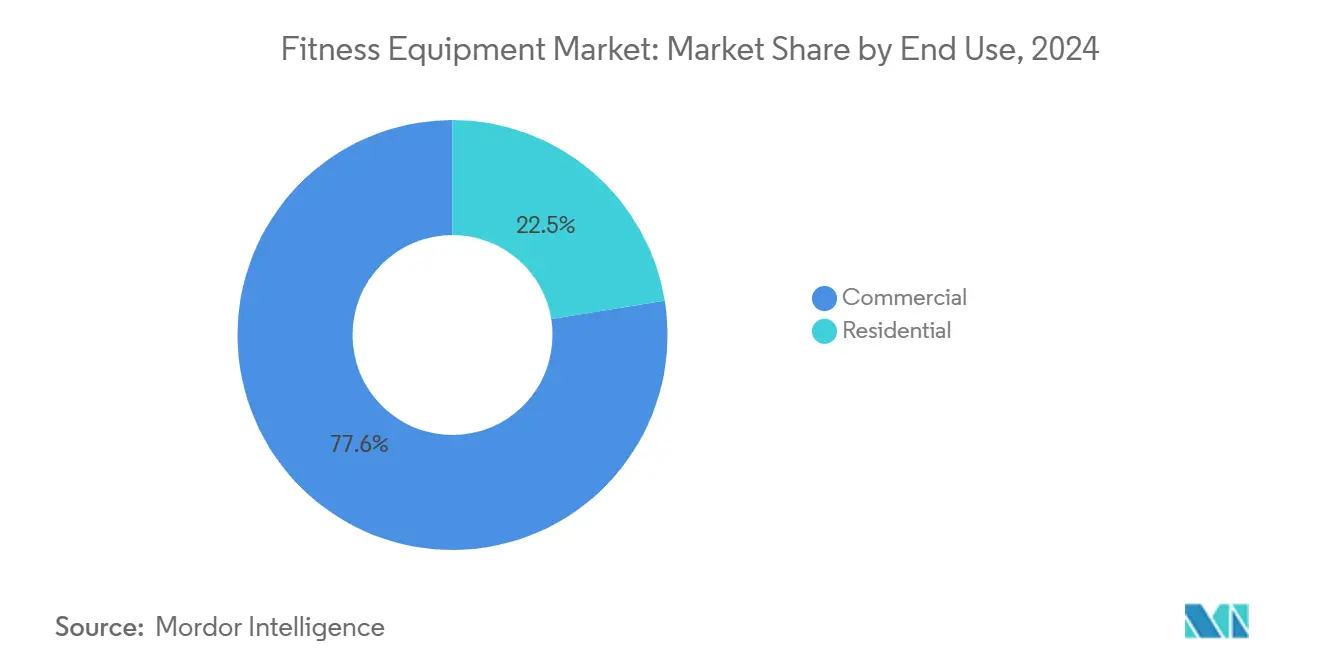
Gewerbliche Grundlage und Revolution im PrivatbereichIm Jahr 2025 dominiert die gewerbliche Endverwendung den Markt mit einem beherrschenden Anteil von 76,92 %, angetrieben durch erhebliche Investitionen in Fitnessgeräte durch Fitnessstudios, Fitnesszentren, betriebliche Wellnessprogramme und Gesundheitseinrichtungen. Diese Einrichtungen verlangen Geräte, die Langlebigkeit, Mehrbenutzer-Funktionalität und professionelle Leistung bieten, um den strengen Anforderungen ihres Betriebs gerecht zu werden. Die Dominanz des Segments wird auf den hohen Volumen- und Wertcharakter gewerblicher Käufe zurückgeführt, bei denen eine einzelne Einrichtung Dutzende von Geräteeinheiten beschaffen kann, was erhebliche Umsatzmöglichkeiten für Hersteller schafft. Gewerbliche Fitnessgeräte sind mit verbesserter Langlebigkeit, verlängerten Garantien und spezialisiertem Serviceunterstützung ausgestattet, was ihre Premiumpreise rechtfertigt und eine zuverlässige Leistung bei intensiver Nutzung im Fitnessgeräte-Markt gewährleistet.
Das private Segment verzeichnet ein rasantes Wachstum mit einer prognostizierten CAGR von 7,06 % von 2026 bis 2031. Dieses Wachstum unterstreicht einen dauerhaften Wandel im Verbraucherverhalten hin zu heimbasierten Fitnesslösungen im Fitnessgeräte-Markt, angetrieben durch den Bedarf an Bequemlichkeit, Privatsphäre und langfristigen Kosteneinsparungen im Vergleich zu traditionellen Fitnessstudio-Mitgliedschaften. Mehrere Faktoren tragen zu dieser Expansion bei, darunter die Entwicklung platzsparender Gerätedesigns, Fortschritte bei der Technologieintegration sowie die Verfügbarkeit von Heimfitness-Inhalten und -Diensten, die nun das Erlebnis gewerblicher Fitnessstudios ebenbürtig sind.
Nach Vertriebskanal:
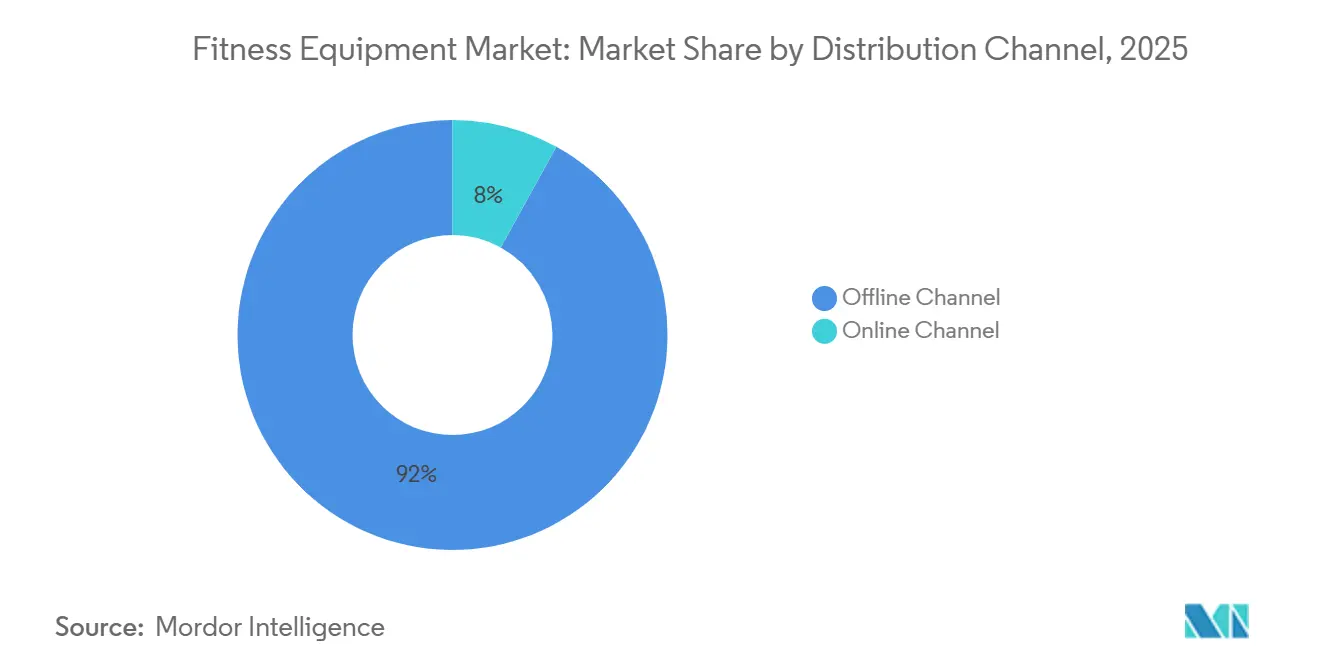
Dominanz des stationären Handels und digitale TransformationIm Jahr 2025 dominieren Offline-Kanäle mit einem beherrschenden Marktanteil von 91,98 % und unterstreichen die Präferenz der Verbraucher für praktische Produktbewertungen und Beratungen, insbesondere bei hochwertigen Käufen wie komplexen Geräten. Dieses Segment gedeiht durch die taktile Bewertung von Fitnessgeräten, bei der Verbraucher Komfort, Funktionalität und Verarbeitungsqualität priorisieren, da sie wissen, dass diese Entscheidungen ihre langfristigen Fitness-Reisen beeinflussen. Offline-Kanäle gewährleisten nicht nur die sofortige Produktverfügbarkeit, sondern bieten auch professionelle Installation und lokalen Serviceunterstützung, was das Kauferlebnis verbessert und wahrgenommene Risiken im Fitnessgeräte-Markt mindert.
Online-Kanäle befinden sich jedoch auf einem rasanten Aufstieg und sollen von 2026 bis 2031 mit einer CAGR von 6,92 % wachsen. Dieser Aufschwung wird durch Fortschritte bei der Produktvisualisierung, ausführliche Kundenbewertungen sowie verbesserte Liefer- und Installationsservices angetrieben, die alle darauf abzielen, traditionelle Online-Shopping-Hürden für sperrige, komplexe Produkte zu überwinden. Hersteller setzen zunehmend auf Direktvertriebsstrategien, umgehen Händlermargen und gewinnen verbesserte Kundendaten und Einblicke in das Beziehungsmanagement. Der E-Commerce-Boom wird durch den Trend vernetzter Geräte weiter gestärkt, bei dem die digitale Integration bei technikaffinen Verbrauchern Anklang findet und Online-Käufe im Fitnessgeräte-Markt intuitiv erscheinen lässt.
Nach Preissegment:
Massenmarktfundament und Premiumsegment-BeschleunigungIm Jahr 2025 hält das Massenmarktsegment mit einem dominanten Anteil von 67,92 % seine Führungsposition und bedient preisbewusste Verbraucher sowie grundlegende Fitnessbedürfnisse. Diese kosteneffizienten Lösungen priorisieren wesentliche Funktionalität gegenüber fortschrittlichen Funktionen oder Luxusmaterialien. Die Stärke des Segments liegt in seiner Zugänglichkeit und breiten Marktattraktivität, die auf die größte demografische Gruppe abzielt, die zuverlässige Fitnessgeräte ohne die Hürden von Premiumpreisen wünscht. Durch die Nutzung von Skaleneffekten in der Fertigung, standardisierter Komponentenbeschaffung und einem optimierten Funktionsumfang gelingt es Massenmarktprodukten, die Produktionskosten niedrig zu halten und gleichzeitig akzeptable Qualitätsstandards im Fitnessgeräte-Markt aufrechtzuerhalten.
Das Premiumgeräte-Segment befindet sich derweil auf einem schnelleren Wachstumspfad mit einer CAGR von 6,74 % für 2026–2031. Dieses Wachstum wird durch wohlhabende Verbraucher angetrieben, die von fortschrittlichen Funktionen, überlegener Verarbeitungsqualität und einzigartigen Erlebnissen angezogen werden. Diese Eigenschaften rechtfertigen nicht nur die höheren Preispunkte, sondern versprechen auch verbesserte Leistung und Langlebigkeit. Das Premiumsegment zeichnet sich durch die Integration technologischer Fortschritte aus und präsentiert Funktionen wie KI-gesteuerte Personalisierung, ausgefeiltes biometrisches Monitoring und ansprechende digitale Erlebnisse, die es im Markt abheben. Dieser Wandel im Verbraucherverhalten unterstreicht einen breiteren Trend: Fitness entwickelt sich von einer bloßen Freizeitaktivität zu einem wesentlichen Lifestyle-Bestandteil. Infolgedessen priorisieren wohlhabende Verbraucher nun Qualität und Langlebigkeit bei ihren Kaufentscheidungen im Fitnessgeräte-Markt.
Geografische Analyse
Europa Fitnessgeräte-Markt
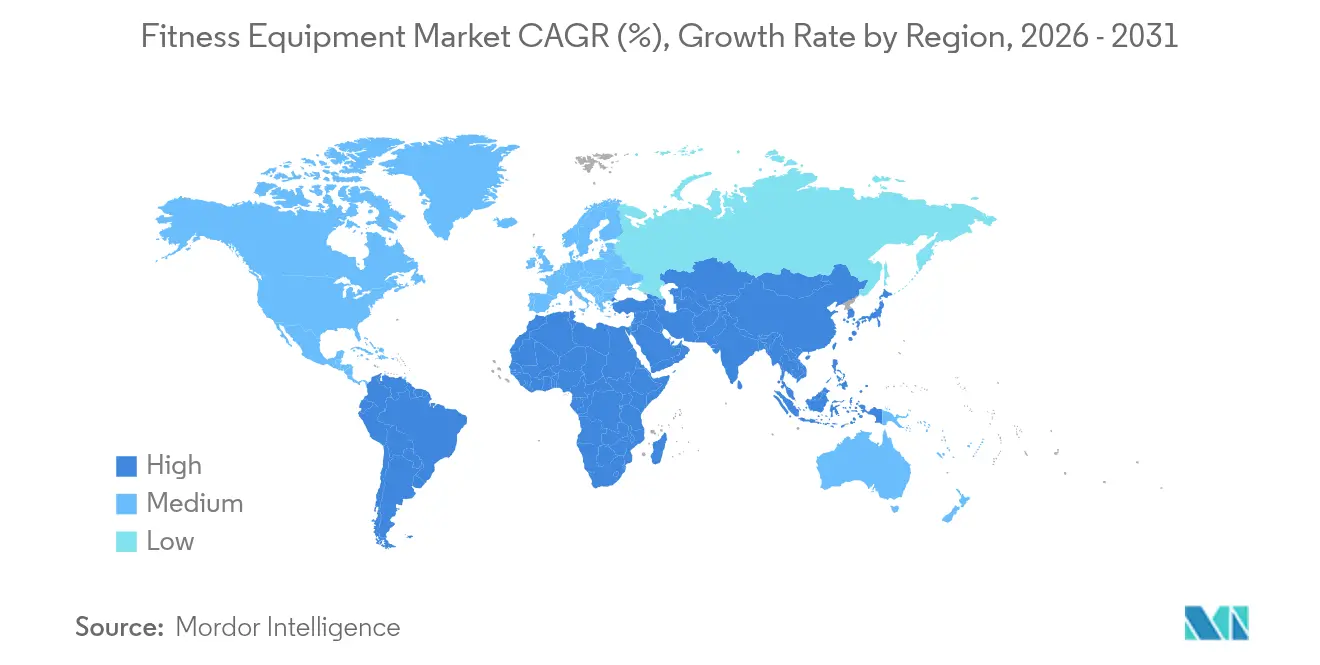
Im Jahr 2025 hält Europa mit einem Anteil von 39,05 % den größten Marktanteil, angetrieben durch seine fortschrittliche Fitnessinfrastruktur, hohe verfügbare Einkommensniveaus und robuste Gesundheitssysteme, die auf Prävention ausgerichtet sind. Regulatorische Rahmenbedingungen in der gesamten Region fördern aktiv körperliche Aktivität als Priorität der öffentlichen Gesundheit und stärken damit den Markt zusätzlich. Die Region profitiert von einer gut etablierten Fitnesskultur und staatlichen Initiativen zur Förderung körperlicher Aktivität. Ein Bericht der WHO/OECD aus dem Jahr 2023 hob hervor, dass eine Steigerung der körperlichen Aktivität der EU jährlich nahezu 8 Milliarden EUR an Gesundheitskosten einsparen könnte, was die politische Unterstützung für die Einführung von Fitnessgeräten weiter stärkt. Jahrzehntelange Entwicklung der Fitnesskultur haben Europa als Marktführer positioniert, wobei Länder wie Deutschland, Italien und Frankreich aufgrund unzureichender körperlicher Aktivität erhebliche wirtschaftliche Belastungen tragen. Dies schafft sowohl eine lukrative Marktchance als auch einen dringenden politischen Fokus, um diese Herausforderungen innerhalb der Fitnessgerätebranche zu bewältigen.
APAC Fitnessgeräte-Markt
Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region mit einer prognostizierten CAGR von 7,22 % für den Zeitraum 2026–2031. Das Wachstum der Region wird durch rasche Urbanisierung, steigende verfügbare Einkommen, zunehmendes Gesundheitsbewusstsein und staatlich geführte Initiativen zur Förderung körperlicher Aktivität angetrieben. Diese Faktoren treiben die Nachfrage in Märkten mit unterschiedlichem Entwicklungsstand voran. Ein bemerkenswertes Beispiel für diese Wachstumsdynamik ist die Investition von Johnson Health Tech in Höhe von 100 Millionen USD in eine neue Fabrik in Vietnam, deren Baubeginn für das erste Quartal 2025 geplant ist und die bis 2026 den Betrieb aufnehmen soll. Diese Investition unterstreicht die doppelte Rolle der Region als Produktionszentrum und wachsendes Konsumzentrum in der Fitnessgerätebranche.
Fitnessgeräte-Markt Amerika, APAC und Afrika
Nordamerika stellt einen reifen Markt dar, der durch eine weit verbreitete Nutzung von Heimfitnessgeräten und eine Vorliebe für Premiumgeräte gekennzeichnet ist. Hohe verfügbare Einkommen und eine umfangreiche Fitnessinfrastruktur unterstützen diesen Trend in der gesamten Fitnessgerätebranche. Die Region war Vorreiterin im Segment des vernetzten Fitness, wobei Unternehmen wie Peloton die Kategorie zunächst definierten. Marktsättigung und zunehmender Wettbewerb haben jedoch Herausforderungen für solche Akteure mit sich gebracht. In Südamerika treiben Urbanisierung und die Expansion der Mittelschicht die Dynamik aufstrebender Märkte voran. Unterdessen weisen Afrika und Westasien erhebliches Wachstumspotenzial auf, obwohl Infrastrukturdefizite und wirtschaftliche Volatilität wesentliche Einschränkungen bleiben. Weltweit treibt die Adipositas-Epidemie, von der laut Weltgesundheitsorganisation über 1 Milliarde Menschen betroffen sind, die universelle Nachfrage nach Fitnesslösungen an. Die Marktzugänglichkeit wird jedoch durch Faktoren wie Kaufkraft und das Tempo der Infrastrukturentwicklung geprägt.

Regulatorisches Umfeld
Die Sicherheits- und Leistungskonformität von Fitnessgeräten stützt sich zunehmend auf harmonisierte Normen und regulatorisch vorgegebene Anforderungen für ortsfeste Trainingsgeräte. ISO 20957-1:2024 (ortsfeste Trainingsgeräte, allgemeine Sicherheitsanforderungen und Prüfverfahren) liegt in einer im Februar 2026 veröffentlichten korrigierten Fassung vor und bietet Herstellern damit eine aktualisierte Grundlage für den Vertrieb in mehreren Regionen. ASTM-Normen, darunter ASTM F2276-23 (Verbrauchersicherheitsspezifikation für Fitnessgeräte) und ASTM F2571-15(2020) (Prüfverfahren und Bewertung), prägen weiterhin die Anforderungen an Stabilität, strukturelle Integrität und Kennzeichnung für Erwachsenenprodukte.
Regionsspezifische Rechtsetzung und Handelsverwaltung beeinflussen ebenfalls die Compliance-Kosten und Beschaffungsentscheidungen. In den Vereinigten Staaten erließ die Consumer Product Safety Commission im Juli 2026 eine Compliance-Richtlinie für Heimfitnessgeräte für Kinder (3 bis 12 Jahre), die den Fokus auf die Überprüfung von Verriegelungs- und Kindersicherheitsmerkmalen erhöht. China führte GB/T 17498.1-2026 für die Sicherheit von stationären Innenfitnessgeräten ein und verschärfte damit die lokalen Konformitätsanforderungen für im Markt hergestellte oder vertriebene Produkte, während Änderungen im U.S. Harmonized Tariff Schedule und der Abdeckung durch Section 232 (einschließlich Aktualisierungen, die HTS 9506.91.00 für Fitness- und Trainingsgeräte im Jahr 2026 betreffen) die Planung für Importeure und globale Marken bei der Verwaltung der Anlandekosten und Dokumentation zusätzlich erschweren.
Wettbewerbslandschaft
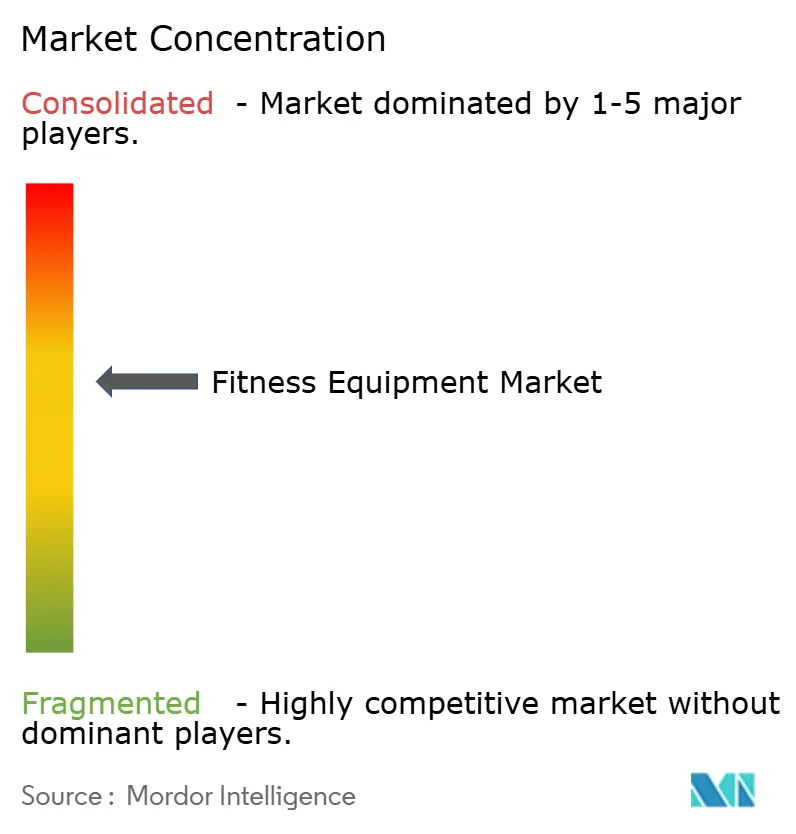
Der Fitnessgeräte-Markt ist mäßig konsolidiert und zeichnet sich durch eine Mischung aus globalen Marktführern und aufstrebenden regionalen Akteuren aus, die eine wettbewerbsintensive Landschaft prägen. Prominente Akteure wie Technogym S.p.A., Johnson Health Tech Co. Ltd., Life Fitness LLC, Core Health & Fitness LLC und Peloton Interactive Inc. behaupten ihre Dominanz in den Segmenten für gewerbliche und vernetzte Geräte, indem sie Innovation vorantreiben und strategische Allianzen eingehen.
Die Technologieintegration bleibt ein entscheidender Differenzierungsfaktor im Markt. Unternehmen wie EGYM stehen an der Spitze und nutzen KI-gestützte Trainingsanpassung und 3D-Kamera-Bewegungsanalyse, um fortschrittliche Lösungen zu liefern und einen Wettbewerbsvorteil zu erlangen. Der fragmentierte Charakter des Marktes bietet spezialisierten Akteuren erhebliche Möglichkeiten, spezifische Benutzergruppen, geografische Regionen oder technologiegetriebene Nischen in der Fitnessgeräte-Branche zu bedienen.
Die Dynamik der Fitnessgeräte-Branche zeigt eine wachsende Verlagerung hin zu ökosystembasierten Ansätzen. Gerätehersteller diversifizieren zunehmend in Content-Erstellung, Serviceangebote und Datenanalyse, um wiederkehrende Einnahmequellen zu etablieren und die Kundenbindung zu stärken. Aufstrebende Disruptoren fordern traditionelle, vom Einzelhandel abhängige Marktführer heraus, indem sie Direktvertriebsmodelle und abonnementbasierte Dienste einsetzen. Als Reaktion darauf nutzen etablierte Akteure strategische Partnerschaften, wie Pelotons Zusammenarbeit mit Costco, um ihre Reichweite zu erweitern und neue Kundensegmente zu erschließen.
Führende Unternehmen der Fitnessgeräte-Branche
Technogym S.p.A.
Johnson Health Tech Co. Ltd.
Life Fitness LLC
Core Health & Fitness LLC
Peloton Interactive Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fitnessgeräte-Markt
- Technogym S.p.A.
- Johnson Health Tech Co. Ltd.
- Life Fitness LLC
- Core Health & Fitness LLC
- Peloton Interactive Inc.
- Icon Health & Fitness, Inc.
- Dyaco International Inc.
- Hoist Fitness Systems, Inc.
- True Fitness Technology Inc.
- Woodway USA, Inc.
- Coulter Ventures, LLC (dba Rogue Fitness)
- Torque Fitness LLC
- Echelon Fitness Multimedia LLC
- Tonal Systems Inc.
- Hydrow Inc.
- Concept2 Inc.
- JERAI Fitness Pvt. Ltd.
- Body-Solid, Inc.
- Powermax Fitness (I) Pvt. Ltd.
- VINEX Enterprises Pvt. Ltd.

Marktchancen und Zukunftsaussichten
Vernetzte Ökosysteme schaffen Raum für differenzierte Hardwarepakete, die Geräte, Coaching und Tools für Studiobetreiber kombinieren, insbesondere dort, wo Personalisierung und Messbarkeit die Kaufentscheidung bestimmen. Der im Juli 2026 von Technogym vorgestellte Start des Technogym AI Ecosystem, das auf Daten von mehr als 38 Millionen vernetzten Nutzern basiert, zeigt, wie sich der Wettbewerbsvorteil in Richtung Software, Inhalte und Analytik verschiebt, die auf herkömmliche Cardio- und Krafttrainingsangebote aufgesetzt werden. Diese Verschiebung entspricht der Nachfrage nach datengestützten, personalisierten Trainingserlebnissen und unterstützt Möglichkeiten für Hersteller und Studiobetreiber, wiederkehrende Dienstleistungen (Programmierung, Erkenntnisse und Leistungsverfolgung) zu monetarisieren, statt sich nur auf einmalige Geräteverkäufe zu verlassen.
Die Kategorieerweiterung über traditionelles Cardio- und Krafttraining hinaus eröffnet zudem neue Produktlinien für Wohn- und leichte Gewerbeumgebungen, in denen Platzbeschränkungen das Kaufverhalten prägen. Der im Juli 2026 in Australien eingeführte Ultra 1 Reformer von NordicTrack und iFIT zeigt, dass vernetztes Pilates zunehmend Teil der Produktpläne wird und die adressierbaren Einsatzbereiche für Heimstudios und Mehrpersonenhaushalte erweitert. Daneben spiegeln Konsolidierung und Plattform-Zusammenschlüsse, darunter die im Juli 2026 unterzeichnete endgültige Vereinbarung von Interactive Strength Inc. zur Übernahme von STEPR, anhaltende Bemühungen wider, markenbezogene Hardware mit Softwareerlebnissen und Vertriebsreichweite zu kombinieren, was integriertere Portfolios über Preisstufen und Kanäle hinweg unterstützt.
Recent Industry Developments in Fitnessgeräte-Markt
- Mai 2026: Technogym meldete für Q1 2026 einen konsolidierten Umsatz von 237 Millionen EUR, was einem Wachstum von 10,1 % im Jahresvergleich entspricht. Die Aktualisierung untermauerte die anhaltende Investitionskapazität des Unternehmens in vernetzte Produkte und Dienstleistungen und beeinflusste die Wettbewerbsintensität in den Premium-Kommerz- und Smart-/Connected-Segmenten.
- Oktober 2025: Johnson Fitness & Wellness ging eine Partnerschaft mit Tonal ein, um das All-in-One-Krafttrainingssystem von Tonal über sein US-Filialnetz zu vertreiben. Die Partnerschaft stärkte den Omnichannel-Zugang zu vernetzten Krafttrainingsgeräten und erhöhte den Wettbewerbsdruck auf etablierte Anbieter, die auf proprietären Einzelhandel oder Direktvertrieb an Endkunden setzen.
- Mai 2024: Johnson Health Tech übernahm die Heimfitnessmarken BowFlex und Schwinn Fitness sowie die digitale Fitnessplattform JRNY. Diese Transaktion erweiterte das Heimfitness-Portfolio und fügte eine Content- und Software-Ebene hinzu, die eine ökosystembasierte Differenzierung über alle Geräteklassen hinweg unterstützt.


Fitnessgeräte-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Fitnessgeräte, die für strukturierte körperliche Aktivität verkauft werden, einschließlich Kardio- und Kraftmaschinen sowie verwandter Geräte, die in Privathaushalten und gewerblichen Einrichtungen verwendet werden. Die Werte werden als Geräteerlöse in USD über wichtige Regionen und typische Vertriebskanäle erfasst.
Ausschlüsse aus dem Umfang: Wir schließen Verbrauchsmaterialien und nicht gerätebasierte Wellness-Dienstleistungen aus, die keinen Verkauf von Fitnessgeräte-Hardware beinhalten.
Segmentierungsübersicht
- Nach Produkttyp
- Laufbänder
- Ellipsentrainer
- Stationäre Fahrräder
- Rudermaschinen
- Krafttrainingsgeräte
- Andere Produkttypen
- Nach Kategorie
- Konventionell
- Intelligente/Vernetzte Geräte
- Nach Endverwendung
- Privat
- Gewerblich
- Nach Preissegment
- Massenmarkt
- Premium
- Nach Vertriebskanal
- Offline-Kanal
- Online-Kanal
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um eine solide Faktenbasis zu Nachfragetreibern, Preisentwicklung und Kanalmix für Fitnessgeräte aufzubauen. Wir stützten uns auf öffentliche Quellen wie die Weltgesundheitsorganisation für Indikatoren zu körperlicher Aktivität und Adipositas, die US-amerikanischen Centers for Disease Control and Prevention für den Kontext des Gesundheitsverhaltens sowie Makrodatenreihen der Weltbank für Einkommens- und Inflationssignale, die diskretionäre Käufe beeinflussen.
Um Nachfrage mit Angebot zu verknüpfen, haben wir auch Handels- und Produktionssignale aus Quellen wie UN Comtrade, nationalen Statistikämtern und Zoll-Dashboards, wo verfügbar, sowie Patentdatenbanken zur Einschätzung von Produktinnovationen und der Übernahme von Merkmalen ausgewertet. Diese Eingaben wurden mit Unternehmensberichten, Investorenpräsentationen und seriöser Presseberichterstattung kombiniert, um Verschiebungen im Produktmix (vernetzte Funktionen, Ersatzzyklen und Effekte der Wiedereröffnung von Gewerbebetrieben) zu verstehen und Richtungsannahmen zu plausibilisieren. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Materialien wurden ebenfalls für die Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was das Modell nicht zuverlässig aus öffentlichen Daten ableiten konnte, insbesondere Mixveränderungen bei privaten und gewerblichen Käufern sowie die Preisentwicklung nach Gerätetyp. Wir sprachen mit einer breiten Gruppe von Stakeholdern aus den Bereichen Produktion, Vertrieb und Käuferseite und stellten sicher, dass regionale Perspektiven berücksichtigt wurden, damit Annahmen zu Übernahme und Ersatzzeitpunkt nicht auf einer einzigen Geografie aufgebaut wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 14 % | Asiatisch-pazifischer Raum: 44 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 31 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 55 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den Nachfragepool rekonstruiert, indem Fitnesspartizipation und Einrichtungskapazitäten mit dem wahrscheinlichen Geräteersatz- und Erstkaufbedarf verknüpft werden, die dann anhand beobachteter Preisbänder in Werte umgerechnet werden. Das Gesamtergebnis wird anschließend mit selektiven Bottom-up-Näherungen überprüft, wie z. B. dem Stichproben-Durchschnittsverkaufspreis (ASP) nach Gerätetyp multipliziert mit geschätzten Stückvolumina aus Kanalgesprächen, bevor die Endwerte angepasst werden.
Zu den wichtigsten im Modell verwendeten Eingaben gehören Adipositas- und körperliche Inaktivitätsindikatoren, Haushaltseinkommen und Verbraucherpreisinflation, Eröffnungen und Renovierungszyklen von Fitnessstudios, Online- versus Offline-Verkaufsmix sowie der Anteilsverschiebung hin zu vernetzten oder funktionsgeführten Geräten, die die ASPs verändern können. Für die Prognose wird eine Szenarioanalyse auf die wichtigsten Schwankungsfaktoren angewendet, und anschließend wird der Jahrespfad mithilfe von expertenabgestimmten Übernahme- und Ersatzzeitannahmen geglättet, damit die Kurve nicht überproportional auf einmalige Spitzen reagiert. Wo Bottom-up-Signale für kleinere Kanäle oder den informellen Einzelhandel unvollständig sind, werden Lücken durch konservative Anteilsannahmen geschlossen, die später in Interviews einem Stresstest unterzogen werden.
Datenvalidierung und Aktualisierungszyklus
Wir validieren Ergebnisse durch Triangulation der modellierten Gesamtwerte anhand unabhängiger Signale, einschließlich Makrotrends, Handelsflussrichtung und Kanalprüfungen aus Interviews, gefolgt von einer zweiten Überprüfungsrunde zur Bestätigung, dass Länder- und Regionalsummen logisch konsistent sind. Ausreißer werden zur Überarbeitung markiert, wenn Preis-, Wachstums- oder Mixverschiebungen inkonsistent mit den unterstützenden Belegen erscheinen, und Befragte werden erneut kontaktiert, wenn eine Schlüsselannahme einen vertretbaren Bereich überschreitet.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung schnell verschieben können. Vor der Lieferung führt ein Analyst eine aktuelle Überprüfung durch, damit Kunden die aktuellste Sichtweise erhalten, die den neuesten verfügbaren Daten entspricht.
Vergleich der Marktgrößenbestimmung für den Fitnessgeräte-Markt von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Fitnessgeräte können weit auseinanderliegen, da jeder Herausgeber entscheidet, was als Geräteerlös gezählt wird, wie vernetzte Funktionen behandelt werden und welche Vertriebswege sichtbar genug sind, um einbezogen zu werden. Unterschiede bei der Auswahl des Basisjahres spielen ebenfalls eine Rolle, da sich Preis- und Nachfragemuster in den letzten Jahren erheblich verändert haben.
Wesentliche Abweichungen entstehen in der Regel durch Umfangsentscheidungen und die verwendeten Belege zur Umrechnung von Einheitsaktivitäten in Werte. Einige Schätzungen stützen sich stark auf Werksabgabeberichte oder schließen mit Hardware gebündelte Dienstleistungen ein, und andere wenden eine breite ASP-Inflation an, ohne zu prüfen, ob sich der Mix von Einstiegsprodukten zu vernetzten Premiummodellen verschiebt oder umgekehrt. Timing der Währungsumrechnung und Aktualisierungsrhythmus können die Spanne weiter vergrößern, wenn die Inflation regional ungleichmäßig ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 38,38 Mrd. USD (2026) | |
| Handelsverlag A | 36,37 Mrd. USD (2025) | Verwendet ein früheres Basisjahr, sodass der Wert frühere Preis- und Nachfragebedingungen widerspiegelt und neuere Mixveränderungen bei privaten und gewerblichen Käufen möglicherweise nicht vollständig erfasst. |
| Globale Unternehmensberatung B | 15,81 Mrd. USD (2026) | Zählt Werksabgabewerte und kann herstellerseitig verkaufte Dienstleistungen einschließen, was die Abgrenzung gegenüber der Erfassung von Einzelhandelswerten verändert und Mehrkanal-Geräteerlöse unterschätzen kann. |
Handelsflussrichtung, von Kanalteilnehmern diskutiertes Ersatztiming und beobachtete Preisbandentwicklung sind die Prüfmechanismen, die Mordor Intelligence im Jahr 2026 an einen geräteexklusiven Nachfragepool bindet, anstatt an eine rein produktionsseitige oder dienstleistungseinschließende Abgrenzung. Wenn diese Abgrenzungsentscheidungen explizit gemacht werden, wird die Spanne in der Tabelle leichter interpretierbar und die Zahl lässt sich einfacher in der Planung wiederverwenden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Fitnessgeräte-Marktes?
Die Größe des Fitnessgeräte-Marktes beträgt im Jahr 2026 38,38 Milliarden USD und soll bis 2031 50,27 Milliarden USD erreichen.
Welche Region führt den globalen Fitnessgeräte-Markt an?
Europa hält mit 39,05 % den führenden Anteil, unterstützt durch gut etablierte Fitnessstudio-Netzwerke und Präventionsgesundheitspolitiken.
Welche Produktkategorie wächst am schnellsten?
Krafttrainingsgeräte sollen zwischen 2026 und 2031 mit einer CAGR von 6,47 % expandieren.
Wie schnell wächst das private Segment?
Heiminstallationen wachsen mit einer CAGR von 7,06 %, da Verbraucher dauerhafte Trainingsräume in ihre Wohnumgebungen integrieren.
Seite zuletzt aktualisiert am:


